
Marktgröße und Marktanteil für verwaltete Edge-KI-Infrastrukturdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.12 Milliarden US-Dollar |
| Marktgröße (2032) | 13.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Edge-KI-Infrastrukturdienste von Mordor Intelligence
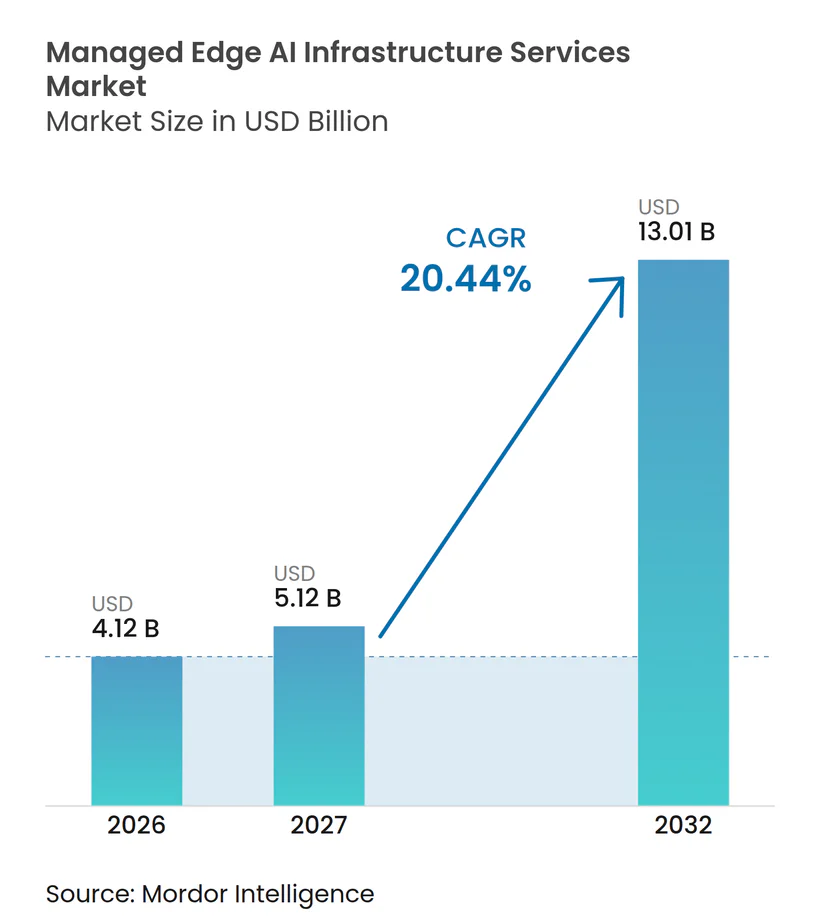
Die Marktgröße für verwaltete Edge-KI-Infrastrukturdienste wird voraussichtlich von 4,12 Milliarden USD im Jahr 2026 und 5,12 Milliarden USD im Jahr 2027 auf 13,01 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 20,44 % zwischen 2027 und 2032. Der Markt für verwaltete Edge-KI-Infrastrukturdienste wird durch einen Wandel von der zentralisierten KI-Verarbeitung hin zu verteilten Systemen geprägt, die Daten in der Nähe ihres Entstehungsorts verarbeiten. Dieser Ansatz eignet sich für Betriebe, bei denen Reaktionszeit, Datenkontrolle und zuverlässiger lokaler Betrieb eine Rolle spielen, darunter industrielle Qualitätsprüfungen, Logistik und kritische Infrastrukturen. Der Markt für verwaltete Edge-KI-Infrastrukturdienste profitiert auch von der Unternehmensnachfrage nach verwalteten Betriebsabläufen, da große Flotten eine konsistente Überwachung, Modellwartung, Sicherheit und Geräteverwaltung erfordern. Anbieter, die Infrastruktur mit Lebenszyklusdiensten kombinieren, sind besser positioniert, um Käufer zu unterstützen, denen Spezialisten in den Bereichen Betriebstechnologie, Informationstechnologie und Cloud-Systeme fehlen. Höhere Gerätekosten, fragmentierte Software-Schichten und ein Mangel an fachübergreifenden Talenten schränken die Akzeptanz weiterhin ein, machen validierte verwaltete Plattformen jedoch gleichzeitig relevanter.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielten Infrastrukturverwaltungsdienste im Jahr 2026 einen Marktanteil von 22,56 % am Markt für verwaltete Edge-KI-Infrastrukturdienste, während Modellbetrieb und KI-Lebenszyklusdienste bis 2032 voraussichtlich mit einer CAGR von 21,67 % wachsen werden.
- Nach Infrastrukturtyp hielten Edge-Server und Appliances im Jahr 2026 einen Umsatzanteil von 28,78 %, während KI-Beschleuniger und Inferenzmodule bis 2032 voraussichtlich mit einer CAGR von 21,85 % wachsen werden.
- Nach Bereitstellungsmodell hielt Cloud-verwaltete Edge im Jahr 2026 einen Umsatzanteil von 34,57 % und wird bis 2032 voraussichtlich mit einer CAGR von 21,54 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,76 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 21,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach KI-Inferenz mit geringer Latenz | +5.2% | Global, mit starker Relevanz in nordamerikanischen und asiatisch-pazifischen Fertigungs- und Logistikkorridoren | Kurzfristig (≤ 2 Jahre) |
| Ausweitung industrieller KI-Bereitstellungen an mehreren Standorten | +4.1% | Nordamerika, Europa, China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Datensouveränität und lokale Verarbeitung | +3.8% | Europa, Indien, China, die Vereinigten Arabischen Emirate und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| KI-Arbeitslastkomplexität übersteigt die Kapazitäten interner Infrastrukturteams | +2.9% | Global, mit ausgeprägter Relevanz in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachstum von verwalteten ergebnisbasierten Edge-Betriebsverträgen | +2.2% | Nordamerika und Europa, mit Ausweitung auf die wichtigsten asiatisch-pazifischen Länder | Langfristig (≥ 4 Jahre) |
| Wiederverwendbare Flottentelemetrie zur standortübergreifenden Modellverbesserung | +1.5% | Nordamerika, Deutschland, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach KI-Inferenz mit geringer Latenz
Der Markt für verwaltete Edge-KI-Infrastrukturdienste wird durch Anwendungen unterstützt, die eine unmittelbare Reaktion in der Nähe der Datenquelle erfordern. Computer-Vision-Inspektion, autonome Materialhandhabung und Betrugskontrolle können an Wert verlieren, wenn Daten vor einer Entscheidung zu einem entfernten Rechenzentrum übertragen werden müssen. Agentische KI-Anwendungen können weit mehr Netzwerkaktivität erzeugen als herkömmliche Chatbot-Interaktionen, was den Bedarf erhöht, Rechenressourcen näher am Gerät oder Prozess zu platzieren. Lokale Inferenz bietet Betreibern auch dann eine praktische Option, wenn die Netzwerkverfügbarkeit ungleichmäßig ist oder ein Betriebsprozess keine Unterbrechung tolerieren kann. Der Markt für verwaltete Edge-KI-Infrastrukturdienste geht daher über die bloße Geräteinstallation hinaus und umfasst die laufende Überwachung von Modellqualität, Gerätezustand, Sicherheitskontrollen und Konnektivität. Diese Anforderung begünstigt Anbieter, die verteilte Bestände betreiben können, ohne dass jeder Standort ein vollständiges technisches Team unterhalten muss.
Ausweitung industrieller KI-Bereitstellungen an mehreren Standorten
Industrielle Käufer wechseln von isolierten Pilotprojekten zu vernetzten Bereitstellungen über mehrere Anlagen hinweg. Nokia stellte fest, dass 87 % der befragten On-Premise-Edge-Anwender innerhalb von 1 Jahr einen Return on Investment erzielten, während 94 % Edge-Technologie mit KI-gestützten Anwendungen wie vorausschauender Wartung und digitalen Zwillingen nutzten.[1] Die Wiederholung eines KI-Anwendungsfalls über mehrere Werke hinweg erfordert konsistente Gerätekonfiguration, Modellversionen, Protokollierung und Wiederherstellungsprozesse. Ein föderierter Ansatz kann es lokalen Knoten ermöglichen, Modellaktualisierungen beizutragen, ohne rohe Betriebsdaten außerhalb des Standorts zu übertragen. Forschungen zur Fehlerdiagnose an Maschinen haben föderierte Lernmethoden dokumentiert, die Robustheit und Effizienz in industriellen Internet-der-Dinge-Umgebungen verbessern. Diese Anforderungen erweitern die Rolle der Dienstleister von der Hardwarewartung hin zur Koordination eines kontrollierten Betriebsmodells über die gesamte Flotte. Der Markt für verwaltete Edge-KI-Infrastrukturdienste gewinnt, wenn Industrieunternehmen diese Koordination benötigen, sie aber nicht eigenständig aufbauen wollen.
Zunehmende Anforderungen an Datensouveränität und lokale Verarbeitung
Anforderungen an den Datenaufenthaltsort machen den Verarbeitungsstandort zu einer wesentlichen Systemdesignentscheidung. Das Stanford-Institut für menschenzentrierte Künstliche Intelligenz berichtete in seinem KI-Index 2026 von 77 Datenlokalisierungsmaßnahmen in Ostasien und dem Pazifik sowie 66 in Europa und Zentralasien.[2] Diese Kontrollen können KI-Eingaben, Einbettungen, Abrufprotokolle und Modellausgaben betreffen, insbesondere in regulierten Sektoren. Lokale Inferenz kann Organisationen dabei helfen, das technische Design mit der Datenschutz-Grundverordnung, dem chinesischen Gesetz zum Schutz personenbezogener Informationen und ähnlichen nationalen Vorschriften in Einklang zu bringen. Der Markt für verwaltete Edge-KI-Infrastrukturdienste wird auch durch die Nachfrage nach prüfbaren Verwaltungspraktiken im Rahmen von Normen wie ISO/IEC 42001:2023 und dem NIST-Rahmenwerk für KI-Risikomanagement unterstützt. Compliance beseitigt nicht den Bedarf an zentraler Aufsicht, erhöht jedoch den Wert von Plattformen, die dokumentierte lokale Kontrollen und nachvollziehbare Betriebsaufzeichnungen bereitstellen.
KI-Arbeitslastkomplexität übersteigt die Kapazitäten interner Infrastrukturteams
Unternehmensteams verfügen häufig über getrennte Fachkenntnisse in den Bereichen Modelle, Netzwerkbetrieb, Industriesysteme und Cloud-Infrastruktur. Die Verwaltung einer Edge-KI-Bereitstellung kombiniert diese Bereiche durch Aufgaben wie Modelloptimierung, Zero-Touch-Provisionierung, Over-the-Air-Updates, Hardware-Fehlerreaktion und Netzwerktransparenz. ManpowerGroup identifizierte KI-Modell- und Anwendungsentwicklung sowie KI-Kompetenz als führende schwer zu findende Qualifikationskategorien in seiner Umfrage 2026 unter mehr als 39.000 Arbeitgebern in 41 Ländern.[3] AspenTech berichtete außerdem, dass nur 65 von 100 offenen Stellen für die Konvergenz von IT und Betriebstechnologie besetzt wurden. Die Personallücke wird größer, wenn eine Bereitstellung von einem kleinen Pilotprojekt zu einer größeren operativen Flotte übergeht. Der Markt für verwaltete Edge-KI-Infrastrukturdienste wird daher von Organisationen unterstützt, die operative Kapazitäten benötigen, ohne jede Fachrichtung intern zu rekrutieren.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtkosten für robuste Edge-KI-Infrastruktur | -3.2% | Global, insbesondere kleine und mittlere Unternehmen sowie Schwellenländer | Kurzfristig (≤ 2 Jahre) |
| Mangel an OT-IT-Cloud-Ingenieurtalenten | -2.4% | Deutschland, Frankreich, das Vereinigte Königreich, die Vereinigten Staaten, Australien und die wichtigsten asiatisch-pazifischen Länder | Mittelfristig (2–4 Jahre) |
| Fragmentierte Edge-Middleware und Interoperabilitätsstandards | -1.8% | Global, insbesondere heterogene industrielle Brownfield-Umgebungen | Langfristig (≥ 4 Jahre) |
| Komplexität bei verteilten Patches, Modellen und Datenverwaltung | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtkosten für robuste Edge-KI-Infrastruktur
Robuste Edge-Systeme benötigen einen stärkeren Wärmeschutz, ein robusteres Gehäusedesign und eine höhere Widerstandsfähigkeit als handelsübliche Standardgeräte. Ihre höheren Anschaffungskosten können die Bereitstellung in mittelgroßen Industrieunternehmen und in Regionen mit begrenzten Kapitalbudgets verzögern. Der Gesamtbedarf umfasst auch Installation, Integration in bestehende Betriebssysteme, Strom und Kühlung, Wartung sowie spätere Hardware-Ersetzung. Geräte müssen möglicherweise alle 3–5 Jahre aufgerüstet werden, da die Modelle anspruchsvoller werden, was die Kosten zu einer dauerhaften Verpflichtung statt zu einem einmaligen Kauf macht. Diese Struktur erhöht das Interesse an verwalteten Diensten, die verbrauchsbasierte Preisgestaltung anbieten und Kosten über Betriebsbudgets verteilen. Der Markt für verwaltete Edge-KI-Infrastrukturdienste kann diese Hürde adressieren, aber Anbieter müssen dennoch einen klaren betrieblichen Nutzen nachweisen, der einen längeren Vertrag rechtfertigt.
Mangel an OT-IT-Cloud-Ingenieurtalenten
Der Talentmangel betrifft sowohl Käufer als auch Anbieter, da dieselben knappen Fähigkeiten für die Bereitstellung und den Betrieb von Edge-Systemen benötigt werden. Edge-KI-Teams benötigen Kenntnisse in industriellen Protokollen, sicheren Umgebungen, Modellbetrieb, Geräteverwaltung und Cloud-Orchestrierung. ManpowerGroup berichtete, dass 83 % der Arbeitgeber in Deutschland und 69 % in den Vereinigten Staaten in seiner Umfrage 2026 mit Talentmangel konfrontiert waren. AspenTech stellte fest, dass 4 von 10 Unternehmen erwarteten, dass sich der Mangel an Stellen für die Konvergenz von IT und Betriebstechnologie verschlechtern würde. Diese Einschränkung kann Projektzeitpläne verlängern und die Anzahl der Standorte begrenzen, die ein Anbieter gleichzeitig einbinden kann. Sie verstärkt auch die Nachfrage nach wiederholbaren Referenzarchitekturen und Verwaltungstools, die den Spezialistenaufwand an jedem Standort reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
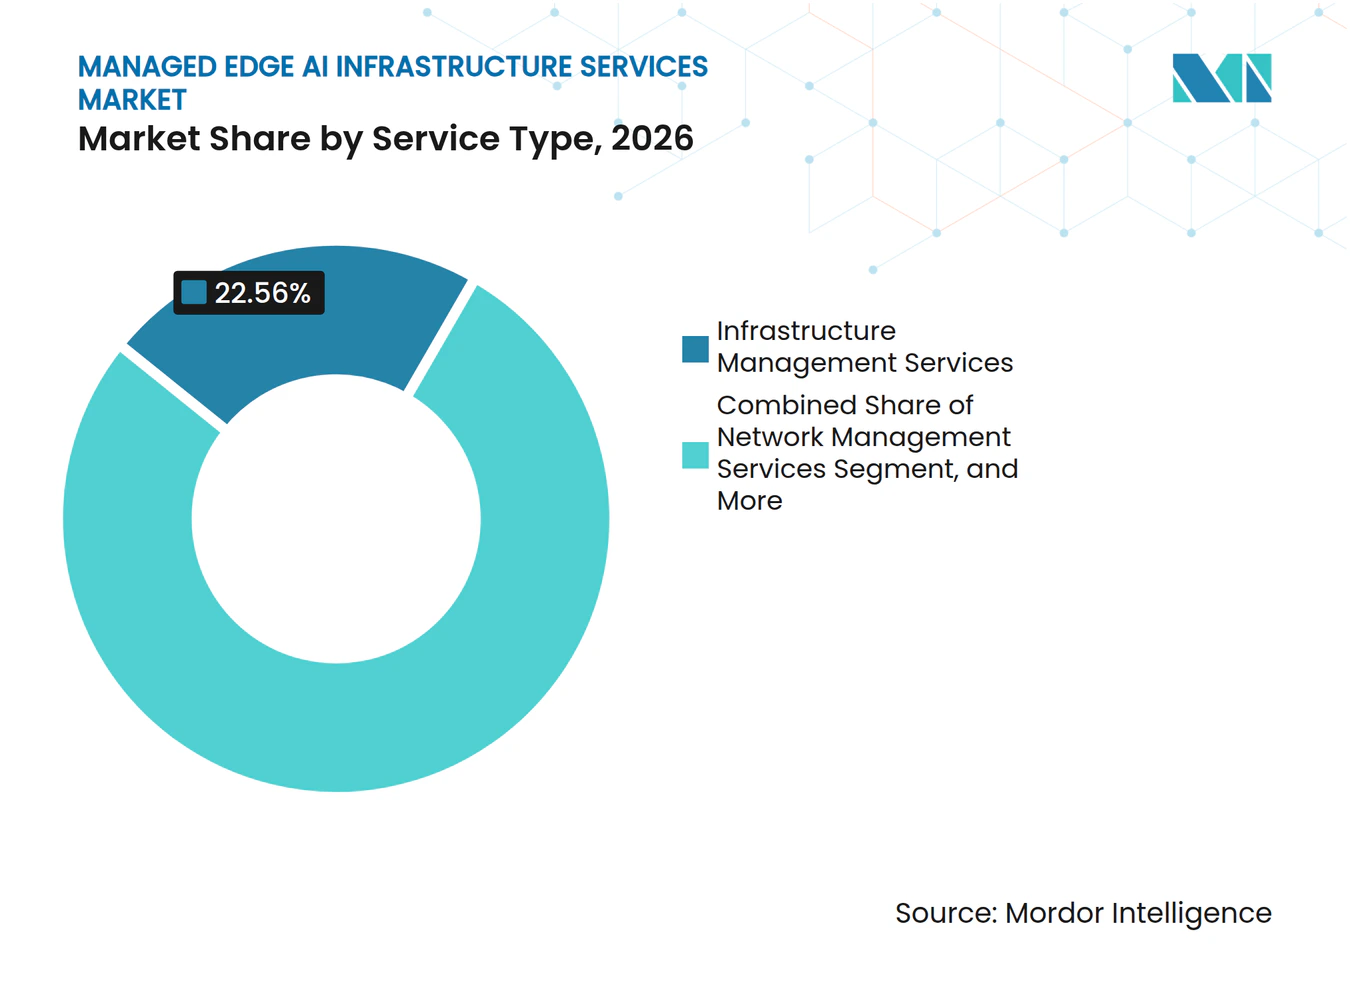
Lebenszyklusbetrieb gewinnt an Bedeutung in verteilten FlottenInfrastrukturverwaltungsdienste hielten im Jahr 2026 einen Marktanteil von 22,56 % am Markt für verwaltete Edge-KI-Infrastrukturdienste, da jede Bereitstellung Provisionierung, Konnektivitätsverwaltung und Betriebszeitunterstützung benötigt. Diese Dienste bilden die Betriebsbasis für Edge-Installationen unabhängig von der Anwendung oder dem Gerätetyp. Modellbetrieb und KI-Lebenszyklusdienste werden bis 2032 voraussichtlich mit einer CAGR von 21,67 % wachsen, da Käufer mehr Modelle in Produktionsumgebungen einsetzen. Die Modellleistung kann sich verschlechtern, wenn sich Sensoren ändern, Geräte verschleißen oder sich die Produktionsbedingungen von den während des Trainings verwendeten Daten unterscheiden. Dies macht regelmäßige Tests, kontrollierte Updates, Rollback-Verfahren und Dokumentation zu zentralen Elementen der betrieblichen Zuverlässigkeit.
Die Marktgröße für verwaltete Edge-KI-Infrastrukturdienste im Bereich Modellbetrieb wird durch den Bedarf unterstützt, diese Arbeit über viele verteilte Standorte hinweg zu verwalten. Nokias Industrieforschung zeigt, dass KI-gestützte Edge-Anwendungsfälle bereits in der vorausschauenden Wartung und bei digitalen Zwillingen vorhanden sind, wo zuverlässige Leistung mit betrieblichen Ergebnissen verknüpft ist. Netzwerkverwaltung, Datenobservierbarkeit und Flottenverwaltung werden wichtiger, wenn Bereitstellungen von Pilotprojekten zu Produktionsbeständen mit vielen Endpunkten übergehen. Verwaltete Anwendungs- und Inferenzdienste sprechen auch Organisationen an, die eine bestimmte KI-Fähigkeit suchen, ohne direkte Verantwortung für die zugrunde liegende Plattform zu übernehmen. Die Dienstleistungsbeziehung wird zunehmend durch Verfügbarkeit, Inferenzqualität und Entscheidungsdurchsatz definiert, nicht nur durch grundlegende Infrastrukturverfügbarkeit allein.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Infrastrukturtyp:
Beschleuniger verlagern den Wert in Richtung Integration und VerwaltungEdge-Server und Appliances machten im Jahr 2026 28,78 % des Marktanteils für verwaltete Edge-KI-Infrastrukturdienste aus, als universelle Schicht für Inferenz-Engines, Orchestrierungssoftware und Betriebsanwendungen. Diese Systeme kombinieren häufig mehrere Funktionen am lokalen Standort, was sie zu einem praktischen Ausgangspunkt für Unternehmensbereitstellungen macht. Nur-CPU-Konfigurationen erfüllen möglicherweise nicht die erforderliche Reaktionszeit für Vision-Systeme oder große Zeitreihen-Workloads. KI-Beschleuniger und Inferenzmodule werden bis 2032 voraussichtlich mit einer CAGR von 21,85 % wachsen, da zweckgebundene Siliziumlösungen breiter verfügbar werden. Diese Verschiebung unterstützt Anwendungen, die eine stärkere Leistung innerhalb strenger Strom-, Platz- oder Wärmegrenzen benötigen.
NVIDIA erklärte, dass seine Jetson-AGX-Thor-Plattform 7,5-mal mehr KI-Rechenleistung und 3,5-mal höhere Energieeffizienz als ihr Vorgänger liefert. Höhere Chip-Effizienz kann einige Workloads von größeren Server-Klasse-Systemen in kleinere Inferenzmodule verlagern. Diese Veränderung erhöht die Bedeutung von Integration, Lebenszyklusverwaltung und Software-Support im Markt für verwaltete Edge-KI-Infrastrukturdienste. Edge-Gateways und Industriecomputer behalten eine klare Rolle in älteren Industriestandorten, da sie ältere Betriebstechnologieprotokolle für KI-Anwendungen übersetzen. Micro-Rechenzentren, robuste Gehäuse, Speichersysteme und Edge-Netzwerke unterstützen Bereitstellungen, bei denen lokale Aufbewahrung, Zuverlässigkeit oder raue Bedingungen dedizierte Ausrüstung erfordern.
Nach Bereitstellungsmodell:
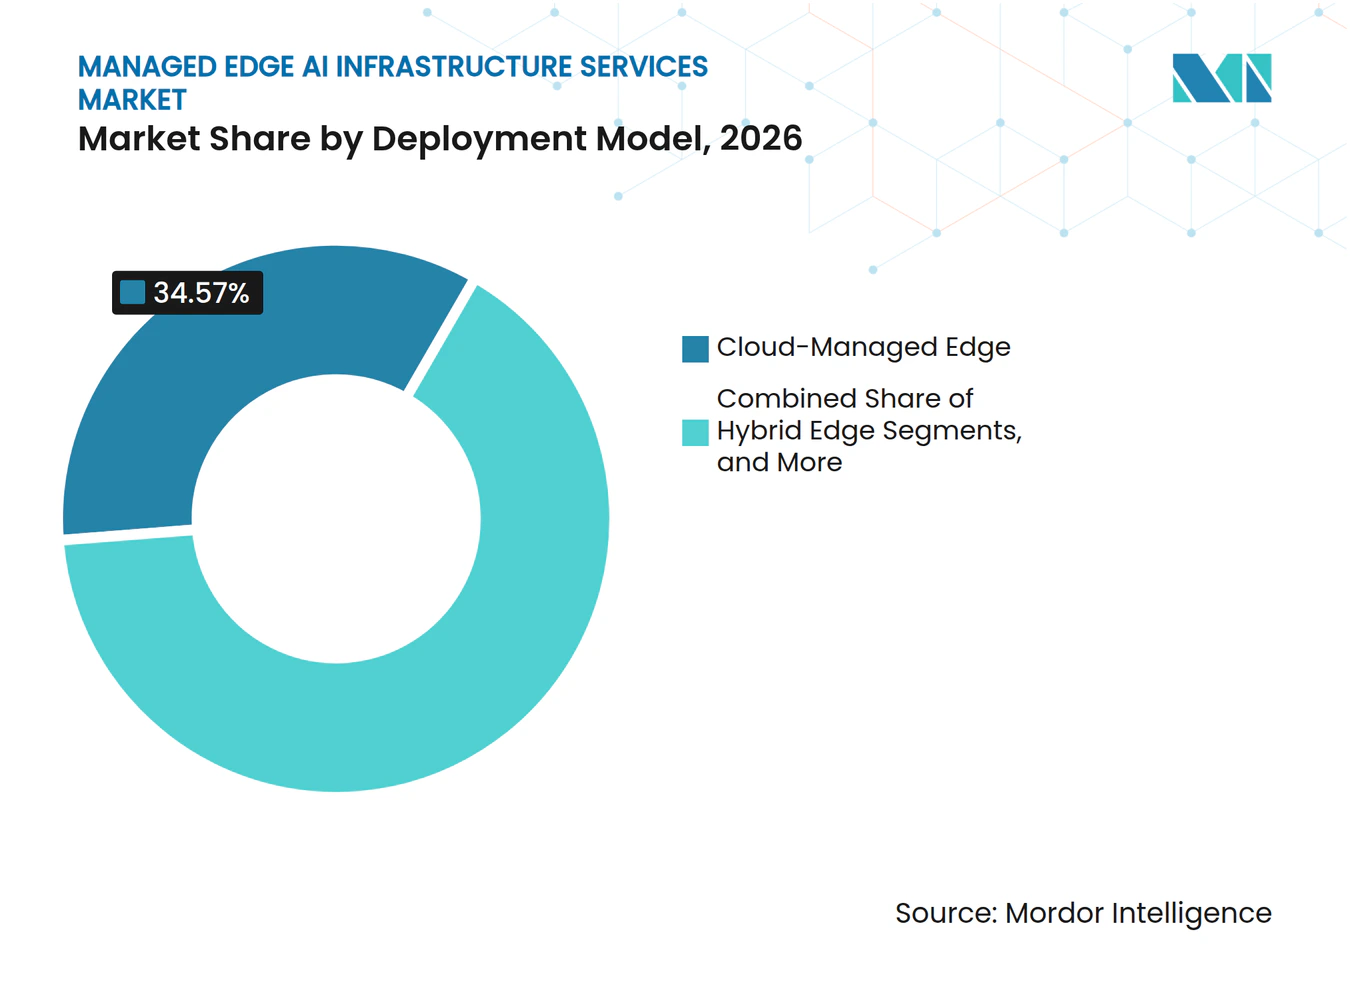
Cloud-verwaltete Edge kombiniert lokale Ausführung mit zentraler AufsichtCloud-verwaltete Edge hielt im Jahr 2026 34,57 % der Marktgröße für verwaltete Edge-KI-Infrastrukturdienste und wird bis 2032 voraussichtlich mit einer CAGR von 21,54 % wachsen. Es ermöglicht lokalen Systemen, Workloads mit geringer Latenz auszuführen, während zentrale Teams eine konsistente Verwaltungsebene beibehalten. Das Modell reduziert den Bedarf, dedizierte technische Ressourcen an jedem Standort einzusetzen. Es bietet auch eine klarere Möglichkeit, Richtlinien, Updates, Zugriffskontrollen und Berichte über einen verteilten Bestand hinweg zu standardisieren. Dieses Gleichgewicht zwischen lokaler Ausführung und zentralisierter Aufsicht erklärt, warum das Modell sowohl beim aktuellen Anteil als auch bei der Prognoseausweitung führend ist.
Hybride Edge-Bereitstellungen dienen Organisationen, die sensible Informationen lokal verarbeiten müssen, aber dennoch eine zentralisierte Überwachung und Kontrolle wünschen. On-Premises-Edge bleibt in luftgespaltenen Umgebungen wie der Verteidigungsproduktion, Kernanlagen und Finanzinfrastrukturen wichtig, wo Käufer eine höhere interne Betriebslast akzeptieren. Telko- und Multi-Access-Edge-Computing gewinnt an Relevanz, da Kommunikationsanbieter verteilte Netzwerkressourcen für Unternehmensanwendungsfälle verfügbar machen. HPE stellte im März 2026 das HPE AI Grid als verteilte Inferenzlösung vor, die es Dienstleistern ermöglichen soll, viele Standorte als ein System zu verwalten. Colocation und verteilte Rechenzentrum-Edge bieten Unternehmen eine Option, wenn sie lokale Kapazitäten benötigen, ohne dedizierte Infrastruktur zu kaufen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
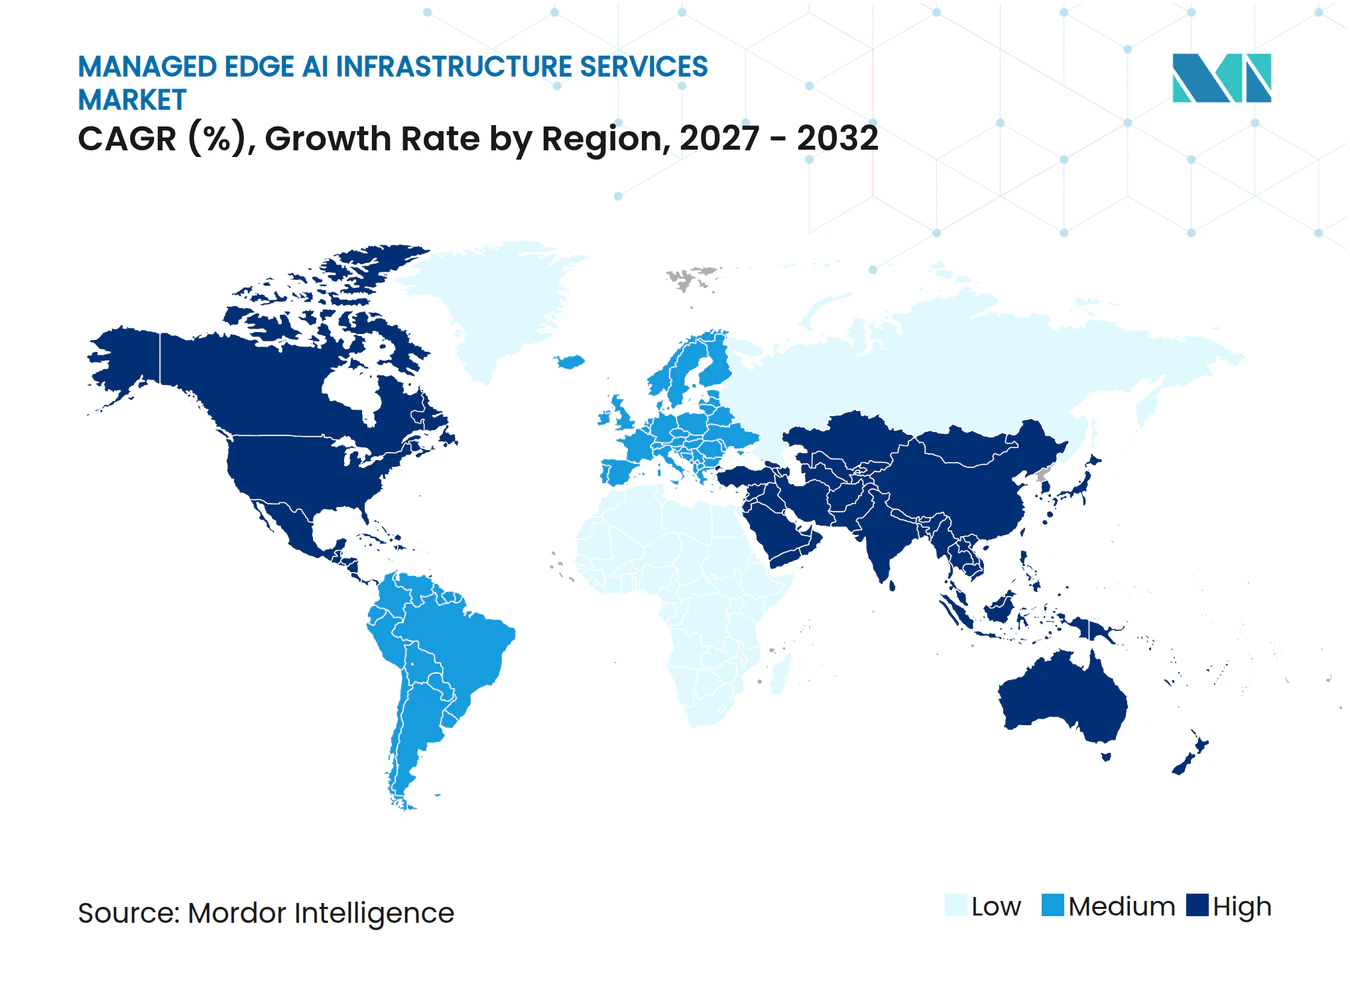
Nordamerika machte im Jahr 2026 36,76 % des Marktanteils für verwaltete Edge-KI-Infrastrukturdienste aus. Die Region profitiert von etablierten Unternehmenstechnologiebudgets, ausgereiften verwalteten Dienstleistungsbeziehungen und einer großen installierten Basis cloud-verbundener Organisationen. Fertigungs-, Logistik- und regulierte Workloads des öffentlichen Sektors bieten praktische Umgebungen für lokale KI-Verarbeitung, während die KI-Governance-Anforderungen der US-Bundesregierung kontrollierte Architekturen für sensible Arbeiten unterstützen. Ciscos Unified-Edge-Arbeit spiegelt den Bedarf an sicherer, KI-fähiger Infrastruktur über verteilte Unternehmensstandorte hinweg wider.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 21,62 % wachsen, was ihm die schnellste regionale Aussicht im Markt für verwaltete Edge-KI-Infrastrukturdienste verleiht. China kombiniert Hardware-Nachfrage mit Smart-City- und industriellen Digitalisierungsprogrammen, während Indien durch Digital India, die Ausweitung der 5G-Abdeckung und lokale Datenanforderungen unterstützt wird. Japans Automobil-, Robotik- und Halbleiterausrüstungssektoren benötigen schnelle Inferenz für Qualitätskontrolle und koordinierte Automatisierung. Microsoft Research hat zelluläre Konnektivität als potenzielle Grundlage für industrielle KI-Edge-Systeme identifiziert, ein Modell, das für die expandierende drahtlose Infrastruktur der Region relevant ist.
Europa wird durch die Datenschutz-Grundverordnung, den EU-KI-Act und den EU-Datengesetz geprägt, das seit September 2025 gilt. Diese Compliance-Faktoren machen lokale Verarbeitung und dokumentierte Kontrolle von KI-Daten in Finanzdienstleistungen, Gesundheitsversorgung und kritischen Infrastrukturen relevanter. Saudi-Arabiens Vision 2030 und die nationale KI-Strategie der Vereinigten Arabischen Emirate unterstützen die industrielle Digitalisierung im Nahen Osten. Aramco Digital, Armada und Microsoft kündigten im Februar 2025 eine industrielle verteilte Cloud-Zusammenarbeit in Saudi-Arabien an, die zeigt, wie robuste Edge-Kapazitäten Energie- und Prozessbetriebe unterstützen können. Afrika und Südamerika bieten längerfristige Chancen im Versorgungsmanagement, in der Landwirtschaft und bei der finanziellen Inklusion, wo Konnektivität lokale Verarbeitung notwendig macht.
Wettbewerbslandschaft
Marktkonzentration
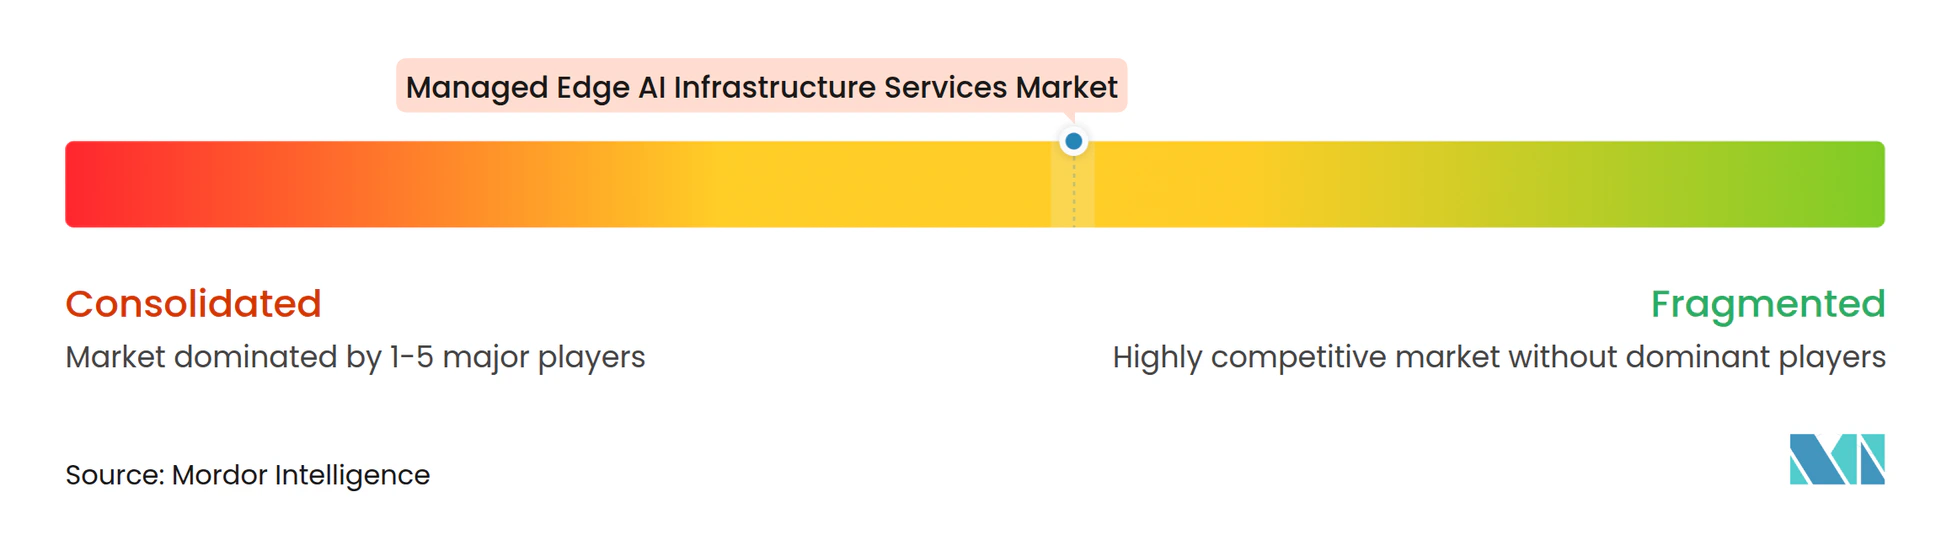
Der Markt für verwaltete Edge-KI-Infrastrukturdienste bleibt mäßig fragmentiert, da kein Anbieter jede Schicht von der Hardware über die Verwaltungssoftware bis hin zur verwalteten Bereitstellung kontrolliert. Dell Technologies, HPE, Cisco, Lenovo und Supermicro konkurrieren durch validierte Plattformen und Dienste, während Siemens, Honeywell, Schneider Electric und Rockwell Automation Anlagenexpertise und direkte Industriebeziehungen einbringen. Advantech, Kontron, ADLINK und AAEON konkurrieren durch robuste Hardware, lange Produktlebenszyklen und branchenspezifische Integrationen. Partnerschaften sind wichtig, da Kunden häufig Komponenten und Fachwissen aus mehreren Technologiebereichen benötigen.
NVIDIA kündigte im August 2025 an, dass Cisco, Dell Technologies, HPE, Lenovo und Supermicro RTX-PRO-6000-Blackwell-Server-Edition-GPUs in Mainstream-Unternehmensserver einbringen würden. Cisco kündigte im März 2026 die Secure AI Factory mit NVIDIA an, einschließlich des Cisco AI Grid für Dienstleister, die verwaltete Edge-KI-Bereitstellung anstreben. HPE kündigte ebenfalls im März 2026 sein AI Grid für verteilte Inferenzumgebungen an. Diese Maßnahmen betonen wiederholbare Referenzarchitekturen, einschließlich Sicherheit, Verwaltung und Support über viele Standorte hinweg.
Herstellerübergreifende Orchestrierung bleibt eine Lücke für Unternehmen, die gemischte Bestände aus Geräten, Netzwerken, Software und Cloud-Diensten betreiben. Telekommunikationsbetreiber und neuere Anbieter verwalteter Dienste können Multi-Access-Edge-Computing-Assets für gehostete Inferenzdienste nutzen. Kontron positioniert sein ManagedEdge-IoT-Paket rund um CRA-konforme und NIS-2-fähige Infrastruktur für industrielle Käufer, die sich auf Regulierung und Asset-Langlebigkeit konzentrieren. Modellaktualisierungen auf Flottenebene, Datenverwaltung und Betriebsunterstützung bleiben wichtige Differenzierungsmerkmale. Wettbewerbserfolg hängt von der Tiefe des Ökosystems und der operativen Ausführung ab, nicht allein von Hardware-Spezifikationen.
Branchenführer im Markt für verwaltete Edge-KI-Infrastrukturdienste
-
NVIDIA Corporation
-
Dell Technologies Inc.
-
Hewlett Packard Enterprise Company
-
Lenovo Group Limited
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Edge-KI-Infrastrukturdienste Unternehmen in diesem Bericht
- NVIDIA Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Super Micro Computer, Inc.
- Advantech Co., Ltd.
- Siemens Aktiengesellschaft
- Schneider Electric SE
- Rockwell Automation, Inc.
- Honeywell International Inc.
- Nokia Corporation
- Ericsson AB
- Intel Corporation
- Advanced Micro Devices, Inc.
- Qualcomm Incorporated
- Kontron AG
- ADLINK Technology Inc.
- Fujitsu Limited
- NEC Corporation
- Mitsubishi Electric Corporation
- AAEON Technology Inc.
- Juniper Networks, Inc.
- OnLogic, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Edge-KI-Infrastrukturdienste
- Oktober 2026: Dell Technologies kündigte die Erweiterung seiner Dell AI Factory mit NVIDIA an, einschließlich KI-Observierbarkeit über Dynatrace, einer agentischen KI-Plattform mit Mistral und Computer-Vision-Lösungen mit Fogsphere. Dell Managed Services für KI ist für die Verfügbarkeit in Q1 CY27 bestätigt, was sein End-to-End-Modell für verwaltete Edge-KI-Bereitstellung formalisiert und die wachsende Unternehmensnachfrage nach vollständig ausgelagerten KI-Infrastrukturbetrieben adressiert.
- Oktober 2026: Schneider Electric, NVIDIA und HPE kündigten eine strategische Zusammenarbeit zur Beschleunigung der Einführung von Physical AI in Prozess- und Schwerindustrien an und starteten industrielle KI-Agenten an der Edge mit ersten Anwendungen, die sich auf OT-Überwachung, Cybersicherheit und Energieoptimierung konzentrieren, und erweitern damit verwaltete Edge-KI-Dienste direkt in die Prozessindustriebranche.
- März 2026: HPE kündigte das HPE AI Grid an, eine End-to-End-verteilte Inferenzlösung, die auf der NVIDIA-Referenzarchitektur aufgebaut ist und es Dienstleistern ermöglicht, Tausende von verteilten Inferenzstandorten als ein intelligentes System bereitzustellen und zu verwalten. Comcast, TELUS und CityFibre wurden als frühe Ökosystempartner genannt, die die Lösung für Edge-Inferenz-Anwendungsfälle erkunden.
- März 2026: Cisco kündigte die Cisco Secure AI Factory mit NVIDIA auf der GTC 2026 an, führte NVIDIA-RTX-PRO-4500-Blackwell-GPU-Unterstützung in seinem Unified-Edge-Portfolio ein und startete das Cisco AI Grid mit NVIDIA, damit Dienstleister verwaltete Edge-KI-Dienste mit Carrier-Grade-Zuverlässigkeit und Datensouveränitätskontrollen anbieten können.
Berichtsumfang des globalen Marktes für verwaltete Edge-KI-Infrastrukturdienste
Der Markt für verwaltete Edge-KI-Infrastrukturdienste bezieht sich auf die Branche, die sich auf das ausgelagerte Design, die Bereitstellung, Integration, Überwachung, Optimierung, Sicherheit und das Lebenszyklusmanagement von Edge-basierter künstlicher Intelligenz-Infrastruktur in verteilten Umgebungen konzentriert.
Der Marktbericht für verwaltete Edge-KI-Infrastrukturdienste ist segmentiert nach Dienstleistungstyp (Infrastrukturverwaltungsdienste, Sicherheitsverwaltungsdienste, Netzwerkverwaltungsdienste, Datenverwaltungs- und Observierungsdienste, Geräte- und Flottenverwaltungsdienste, Modellbetrieb und KI-Lebenszyklusdienste sowie verwaltete Anwendungs- und Inferenzdienste), Infrastrukturtyp (Edge-Server und Appliances, KI-Beschleuniger und Inferenzmodule, Edge-Gateways und Industriecomputer, Micro-Rechenzentren und robuste Gehäuse, Edge-Speicher- und Datenschutzsysteme sowie Edge-Netzwerkinfrastruktur), Bereitstellungsmodell (Cloud-verwaltete Edge, On-Premises-Edge, hybride Edge, Telko- und Multi-Access-Edge-Computing sowie Colocation und verteilte Rechenzentrum-Edge) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und Rest von Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und Rest von Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea, Australien und Rest des asiatisch-pazifischen Raums], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Türkei und Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria, Ägypten und Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Infrastrukturverwaltungsdienste |
| Sicherheitsverwaltungsdienste |
| Netzwerkverwaltungsdienste |
| Datenverwaltungs- und Observierungsdienste |
| Geräte- und Flottenverwaltungsdienste |
| Modellbetrieb und KI-Lebenszyklusdienste |
| Verwaltete Anwendungs- und Inferenzdienste |
| Edge-Server und Appliances |
| KI-Beschleuniger und Inferenzmodule |
| Edge-Gateways und Industriecomputer |
| Micro-Rechenzentren und robuste Gehäuse |
| Edge-Speicher- und Datenschutzsysteme |
| Edge-Netzwerkinfrastruktur |
| Cloud-verwaltete Edge |
| On-Premises-Edge |
| Hybride Edge |
| Telko- und Multi-Access-Edge-Computing |
| Colocation und verteilte Rechenzentrum-Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Rest von Afrika |
| Nach Dienstleistungstyp | Infrastrukturverwaltungsdienste | |
| Sicherheitsverwaltungsdienste | ||
| Netzwerkverwaltungsdienste | ||
| Datenverwaltungs- und Observierungsdienste | ||
| Geräte- und Flottenverwaltungsdienste | ||
| Modellbetrieb und KI-Lebenszyklusdienste | ||
| Verwaltete Anwendungs- und Inferenzdienste | ||
| Nach Infrastrukturtyp | Edge-Server und Appliances | |
| KI-Beschleuniger und Inferenzmodule | ||
| Edge-Gateways und Industriecomputer | ||
| Micro-Rechenzentren und robuste Gehäuse | ||
| Edge-Speicher- und Datenschutzsysteme | ||
| Edge-Netzwerkinfrastruktur | ||
| Nach Bereitstellungsmodell | Cloud-verwaltete Edge | |
| On-Premises-Edge | ||
| Hybride Edge | ||
| Telko- und Multi-Access-Edge-Computing | ||
| Colocation und verteilte Rechenzentrum-Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Edge-KI-Infrastrukturdienste?
Der Markt für verwaltete Edge-KI-Infrastrukturdienste wird voraussichtlich von 4,12 Milliarden USD im Jahr 2026 und 5,12 Milliarden USD im Jahr 2027 auf 13,01 Milliarden USD bis 2032 wachsen, mit einer CAGR von 20,44 %.
Was treibt die Einführung verwalteter Edge-KI-Infrastrukturdienste an?
Inferenz mit geringer Latenz, Anforderungen an die Datensouveränität und die Schwierigkeit, verteilte KI-Flotten zu betreiben, unterstützen die Einführung. Der Markt für verwaltete Edge-KI-Infrastrukturdienste profitiert, wenn Organisationen diese operative Kapazität benötigen, ohne jede Spezialfunktion intern aufzubauen.
Welcher Dienstleistungstyp wird voraussichtlich am schnellsten wachsen?
Modellbetrieb und KI-Lebenszyklusdienste werden bis 2032 voraussichtlich mit einer CAGR von 21,67 % wachsen, da Unternehmen eine kontinuierliche Modellüberwachung und -aktualisierung benötigen.
Welcher Infrastrukturtyp hält den größten Anteil?
Edge-Server und Appliances hielten im Jahr 2026 einen Umsatzanteil von 28,78 %, da sie lokale Inferenz-, Orchestrierungs- und Anwendungs-Workloads unterstützen.
Warum nutzen Organisationen Cloud-verwaltete Edge-Bereitstellungen?
Cloud-verwaltete Edge kombiniert lokale Verarbeitung mit zentralisierter Überwachung, Richtlinienverwaltung, Software-Updates und Berichten über mehrere Standorte hinweg.
Welche Region hat die schnellste Aussicht für verwaltete Edge-KI-Dienste?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 21,62 % wachsen, unterstützt durch digitale Infrastruktur, industrielle Automatisierung und lokale Verarbeitungsanforderungen. Der Markt für verwaltete Edge-KI-Infrastrukturdienste spiegelt auch unterschiedliche regulatorische und Netzwerkbedingungen in der Region wider.