
Taille et part du marché des services d'infrastructure d'IA en périphérie gérée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.12 Milliards de dollars |
| Taille du Marché (2032) | 13.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'infrastructure d'IA en périphérie gérée par Mordor Intelligence
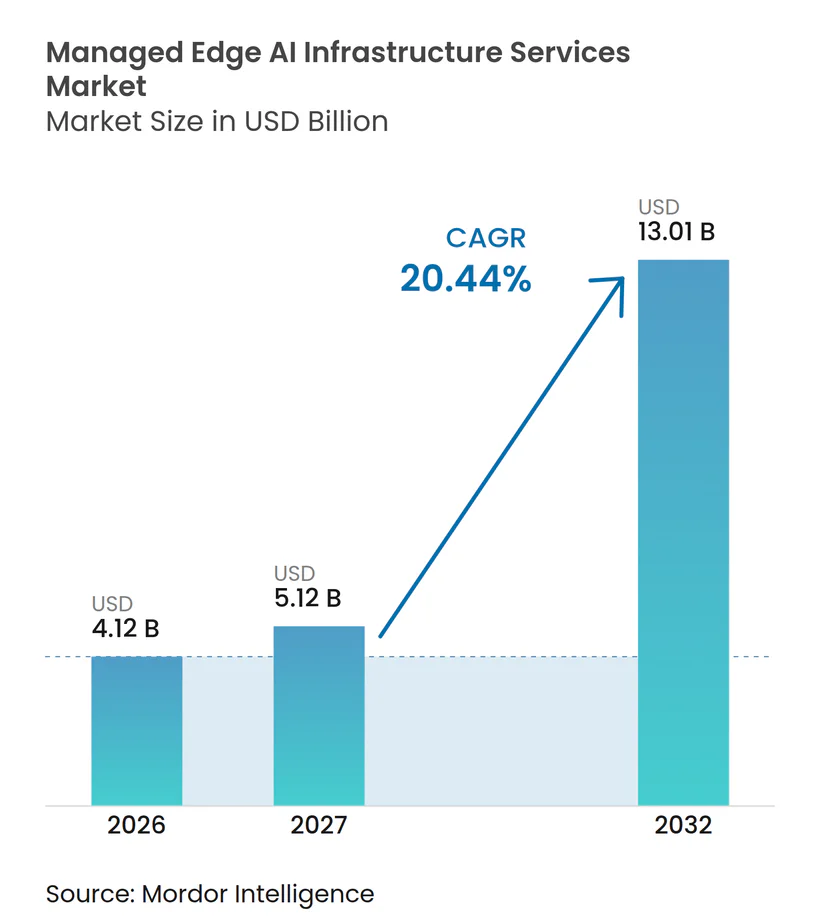
La taille du marché des services d'infrastructure d'IA en périphérie gérée devrait s'étendre de 4,12 milliards USD en 2026 et 5,12 milliards USD en 2027 à 13,01 milliards USD d'ici 2032, enregistrant un CAGR de 20,44 % entre 2027 et 2032. Le marché des services d'infrastructure d'IA en périphérie gérée est façonné par un passage du traitement centralisé de l'IA vers des systèmes distribués qui traitent les données à proximité de leur lieu de création. Cette approche convient aux opérations où le temps de réponse, le contrôle des données et le fonctionnement local fiable sont importants, notamment les contrôles qualité industriels, la logistique et les infrastructures critiques. Le marché des services d'infrastructure d'IA en périphérie gérée bénéficie également de la demande des entreprises pour des opérations gérées, car les grandes flottes nécessitent une surveillance cohérente, une maintenance des modèles, une sécurité et une gestion des appareils. Les fournisseurs qui combinent infrastructure et services de cycle de vie sont mieux positionnés pour soutenir les acheteurs qui manquent de spécialistes en technologie opérationnelle, technologie de l'information et systèmes cloud. Des coûts d'équipement plus élevés, des couches logicielles fragmentées et des pénuries de talents pluridisciplinaires continuent de limiter l'adoption, tout en rendant les plateformes gérées validées plus pertinentes.
Points clés du rapport
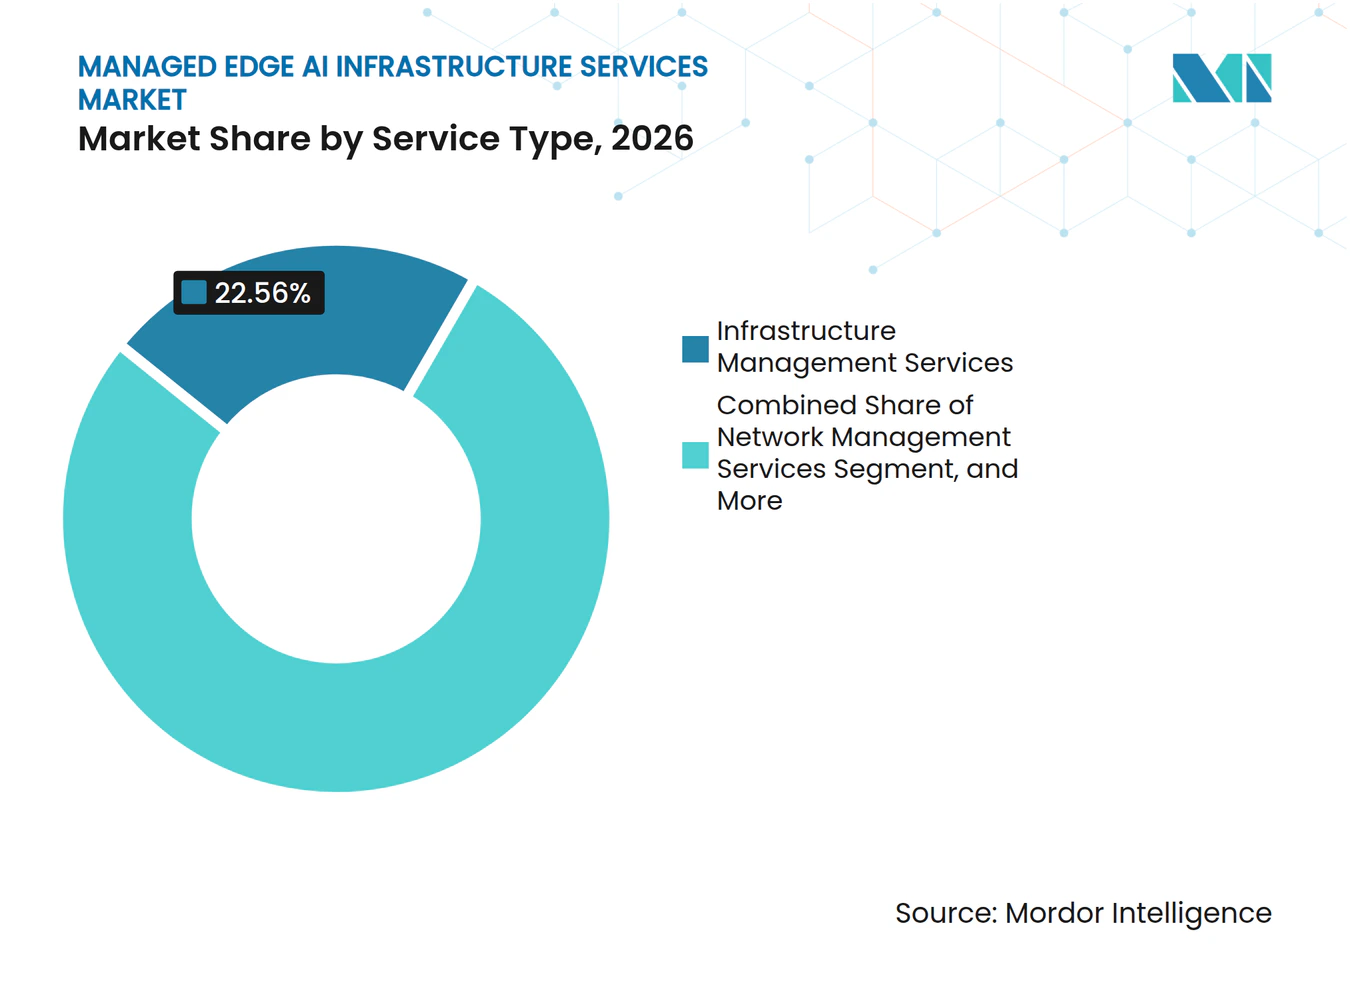
- Par type de service, les services de gestion d'infrastructure détenaient 22,56 % de la part du marché des services d'infrastructure d'IA en périphérie gérée en 2026, tandis que les opérations de modèles et les services de cycle de vie de l'IA devraient se développer à un CAGR de 21,67 % jusqu'en 2032.
- Par type d'infrastructure, les serveurs et appliances en périphérie détenaient 28,78 % de la part des revenus en 2026, tandis que les accélérateurs d'IA et les modules d'inférence devraient se développer à un CAGR de 21,85 % jusqu'en 2032.
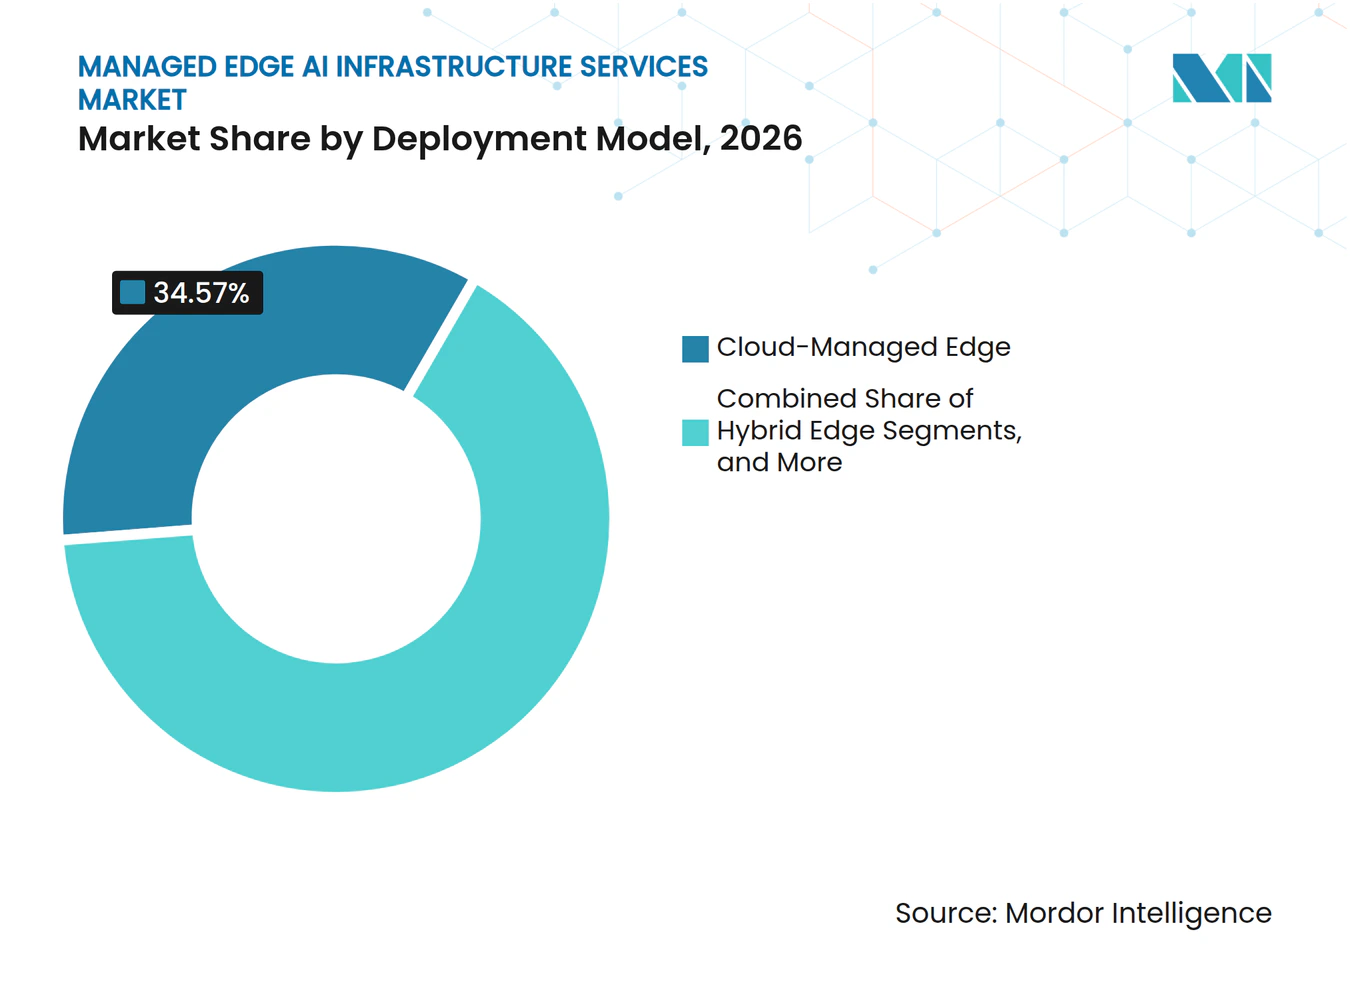
- Par modèle de déploiement, la périphérie gérée dans le cloud détenait 34,57 % de la part des revenus en 2026 et devrait se développer à un CAGR de 21,54 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,76 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'inférence d'IA à faible latence | +5.2% | Mondial, avec une forte pertinence dans les corridors de fabrication et de logistique d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des déploiements d'IA industrielle multi-sites | +4.1% | Amérique du Nord, Europe, Chine, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de souveraineté des données et de traitement local | +3.8% | Europe, Inde, Chine, Émirats arabes unis et Arabie saoudite | Moyen terme (2-4 ans) |
| Complexité des charges de travail d'IA dépassant les capacités des équipes d'infrastructure internes | +2.9% | Mondial, avec une pertinence prononcée en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Croissance des contrats d'opérations en périphérie gérée basés sur les résultats | +2.2% | Amérique du Nord et Europe, avec expansion vers les principaux pays d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Télémétrie de flotte réutilisable permettant l'amélioration des modèles inter-sites | +1.5% | Amérique du Nord, Allemagne, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'inférence d'IA à faible latence
Le marché des services d'infrastructure d'IA en périphérie gérée est soutenu par des applications qui nécessitent une réponse immédiate à proximité de la source de données. L'inspection par vision par ordinateur, la manutention autonome de matériaux et les contrôles de fraude peuvent perdre de leur valeur lorsque les données doivent voyager vers un centre de données distant avant qu'une décision soit prise. Les applications d'IA agentique peuvent générer beaucoup plus d'activité réseau que les interactions conventionnelles de chatbot, ce qui accroît la nécessité de placer les ressources informatiques plus près de l'appareil ou du processus. L'inférence locale offre également aux opérateurs une option pratique lorsque la disponibilité du réseau est inégale ou qu'un processus opérationnel ne peut tolérer d'interruption. Le marché des services d'infrastructure d'IA en périphérie gérée va donc au-delà de l'installation d'équipements vers une surveillance continue de la qualité des modèles, de l'état des appareils, des contrôles de sécurité et de la connectivité. Cette exigence favorise les fournisseurs capables d'exploiter des parcs distribués sans demander à chaque site de maintenir une équipe technique complète.
Expansion des déploiements d'IA industrielle multi-sites
Les acheteurs industriels passent de pilotes isolés à des déploiements connectés sur plusieurs installations. Nokia a constaté que 87 % des adoptants de périphérie sur site interrogés ont obtenu un retour sur investissement en moins d'un an, tandis que 94 % utilisaient la technologie en périphérie avec des applications pilotées par l'IA telles que la maintenance prédictive et les jumeaux numériques.[1] La répétition d'un cas d'usage d'IA dans plusieurs usines nécessite une configuration cohérente des appareils, des versions de modèles, des journaux et des processus de récupération. Une approche fédérée peut permettre aux nœuds locaux de contribuer aux mises à jour des modèles sans transférer les données opérationnelles brutes en dehors du site. Des recherches sur le diagnostic des défauts de machines ont documenté des méthodes d'apprentissage fédéré qui améliorent la robustesse et l'efficacité dans les environnements d'Internet des objets industriel. Ces exigences élargissent le rôle des prestataires de services, qui passent de la maintenance du matériel à la coordination d'un modèle opérationnel contrôlé sur l'ensemble du parc. Le marché des services d'infrastructure d'IA en périphérie gérée progresse lorsque les entreprises industrielles ont besoin de cette coordination sans vouloir la construire de manière indépendante.
Exigences croissantes en matière de souveraineté des données et de traitement local
Les exigences en matière de résidence des données font de l'emplacement du traitement une décision de conception de système importante. L'Institut d'intelligence artificielle centrée sur l'humain de Stanford a recensé 77 mesures de localisation des données en Asie de l'Est et dans le Pacifique et 66 en Europe et en Asie centrale dans son Index de l'IA 2026.[2] Ces contrôles peuvent affecter les entrées d'IA, les embeddings, les journaux de récupération et les sorties de modèles, en particulier dans les secteurs réglementés. L'inférence locale peut aider les organisations à aligner la conception technique avec le Règlement général sur la protection des données, la loi chinoise sur la protection des informations personnelles et des règles nationales similaires. Le marché des services d'infrastructure d'IA en périphérie gérée est également soutenu par la demande de pratiques de gestion auditables dans le cadre de référentiels tels qu'ISO/IEC 42001:2023 et le cadre de gestion des risques liés à l'IA du NIST. La conformité ne supprime pas le besoin d'une supervision centralisée, mais elle accroît la valeur des plateformes qui fournissent des contrôles locaux documentés et des enregistrements opérationnels traçables.
Complexité des charges de travail d'IA dépassant les capacités des équipes d'infrastructure internes
Les équipes d'entreprise disposent souvent d'une expertise distincte en matière de modèles, d'opérations réseau, de systèmes industriels et d'infrastructure cloud. La gestion d'un déploiement d'IA en périphérie combine ces domaines à travers des tâches telles que l'optimisation des modèles, le provisionnement sans intervention, les mises à jour par voie hertzienne, la réponse aux pannes matérielles et la visibilité réseau. ManpowerGroup a identifié le développement de modèles et d'applications d'IA ainsi que la culture de l'IA comme les catégories de compétences les plus difficiles à trouver dans son enquête 2026 auprès de plus de 39 000 employeurs dans 41 pays.[3] AspenTech a également signalé que seulement 65 postes sur 100 ouverts en convergence informatique et technologie opérationnelle étaient pourvus. L'écart en matière de personnel devient plus difficile à combler à mesure qu'un déploiement passe d'un petit pilote à un parc opérationnel plus large. Le marché des services d'infrastructure d'IA en périphérie gérée est donc soutenu par les organisations qui ont besoin de capacités opérationnelles sans recruter chaque spécialité en interne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total élevé de l'infrastructure d'IA en périphérie durcie | -3.2% | Mondial, en particulier les petites et moyennes entreprises et les économies émergentes | Court terme (≤ 2 ans) |
| Pénurie de talents en ingénierie convergente technologie opérationnelle, technologie de l'information et cloud | -2.4% | Allemagne, France, Royaume-Uni, États-Unis, Australie et principaux pays d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Fragmentation des intergiciels en périphérie et des normes d'interopérabilité | -1.8% | Mondial, en particulier les environnements industriels brownfield hétérogènes | Long terme (≥ 4 ans) |
| Complexité distribuée des correctifs, des modèles et de la garde des données | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total élevé de l'infrastructure d'IA en périphérie durcie
Les systèmes en périphérie durcis nécessitent une protection thermique, une conception d'enceinte et une résilience plus robustes que les équipements commerciaux standard. Leur coût initial plus élevé peut retarder le déploiement dans les organisations industrielles de taille moyenne et dans les régions aux budgets d'investissement limités. L'exigence totale comprend également l'installation, l'intégration avec les systèmes opérationnels existants, l'alimentation et le refroidissement, la maintenance et le remplacement ultérieur du matériel. Les équipements peuvent nécessiter des mises à niveau tous les 3 à 5 ans à mesure que les modèles deviennent plus exigeants, ce qui fait du coût une obligation continue plutôt qu'un achat unique. Cette structure accroît l'intérêt pour les services gérés qui offrent une tarification à la consommation et répartissent les coûts sur les budgets opérationnels. Le marché des services d'infrastructure d'IA en périphérie gérée peut lever cet obstacle, mais les fournisseurs doivent encore démontrer un avantage opérationnel clair qui justifie un contrat plus long.
Pénurie de talents en ingénierie convergente technologie opérationnelle, technologie de l'information et cloud
La pénurie de talents affecte à la fois les acheteurs et les fournisseurs, car les mêmes compétences rares sont nécessaires pour livrer et exploiter les systèmes en périphérie. Les équipes d'IA en périphérie ont besoin de familiarité avec les protocoles industriels, les environnements sécurisés, les opérations de modèles, la gestion des appareils et l'orchestration cloud. ManpowerGroup a signalé que 83 % des employeurs en Allemagne et 69 % aux États-Unis faisaient face à des pénuries de talents dans son enquête 2026. AspenTech a noté que 4 entreprises sur 10 s'attendaient à ce que les pénuries dans les rôles de convergence informatique et technologie opérationnelle s'aggravent. Cette contrainte peut allonger les délais des projets et limiter le nombre de sites qu'un fournisseur peut intégrer à la fois. Elle renforce également la demande d'architectures de référence reproductibles et d'outils de gestion qui réduisent la quantité d'efforts spécialisés nécessaires sur chaque site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les opérations de cycle de vie gagnent en importance dans les parcs distribuésLes services de gestion d'infrastructure détenaient 22,56 % de la part du marché des services d'infrastructure d'IA en périphérie gérée en 2026, car chaque déploiement nécessite un provisionnement, une gestion de la connectivité et un support de disponibilité. Ces services constituent la base opérationnelle des installations en périphérie, quel que soit le type d'application ou d'appareil. Les opérations de modèles et les services de cycle de vie de l'IA devraient se développer à un CAGR de 21,67 % jusqu'en 2032, à mesure que les acheteurs mettent davantage de modèles en production. Les performances des modèles peuvent se dégrader lorsque les capteurs changent, que les équipements s'usent ou que les conditions de production s'écartent des données utilisées lors de l'entraînement. Cela rend les tests réguliers, les mises à jour contrôlées, les procédures de retour arrière et la documentation essentiels à la fiabilité opérationnelle.
La taille du marché des services d'infrastructure d'IA en périphérie gérée pour les opérations de modèles est soutenue par la nécessité de gérer ce travail sur de nombreux sites distribués. Les recherches industrielles de Nokia montrent que les cas d'usage en périphérie activés par l'IA sont déjà présents dans la maintenance prédictive et les jumeaux numériques, où des performances fiables sont liées aux résultats opérationnels. La gestion du réseau, l'observabilité des données et la gestion du parc deviennent plus importantes à mesure que les déploiements passent de pilotes à des parcs de production avec de nombreux points de terminaison. Les services d'application gérée et d'inférence séduisent également les organisations qui recherchent une capacité d'IA spécifique sans responsabilité directe sur la plateforme sous-jacente. La relation de service est de plus en plus définie par la disponibilité, la qualité de l'inférence et le débit des décisions plutôt que par la simple disponibilité de l'infrastructure de base.



Par type d'infrastructure :
les accélérateurs déplacent la valeur vers l'intégration et la gestionLes serveurs et appliances en périphérie représentaient 28,78 % de la part du marché des services d'infrastructure d'IA en périphérie gérée en 2026 en tant que couche polyvalente pour les moteurs d'inférence, les logiciels d'orchestration et les applications opérationnelles. Ces systèmes combinent souvent plusieurs fonctions sur le site local, ce qui en fait un point de départ pratique pour les déploiements en entreprise. Les configurations uniquement CPU peuvent ne pas répondre au temps de réponse requis pour les systèmes de vision ou les charges de travail volumineuses de séries temporelles. Les accélérateurs d'IA et les modules d'inférence devraient se développer à un CAGR de 21,85 % jusqu'en 2032, à mesure que le silicium dédié devient plus largement disponible. Ce changement soutient les applications qui nécessitent de meilleures performances dans des limites strictes d'alimentation, d'espace ou de thermique.
NVIDIA a déclaré que sa plateforme Jetson AGX Thor offre 7,5 fois plus de calcul d'IA et 3,5 fois plus d'efficacité énergétique que son prédécesseur. Une plus grande efficacité des puces peut déplacer certaines charges de travail de systèmes de classe serveur plus grands vers des modules d'inférence plus petits. Ce changement accroît l'importance de l'intégration, de la gestion du cycle de vie et du support logiciel dans le marché des services d'infrastructure d'IA en périphérie gérée. Les passerelles en périphérie et les ordinateurs industriels conservent un rôle clair dans les sites industriels plus anciens, car ils traduisent les protocoles de technologie opérationnelle hérités pour les applications d'IA. Les micro-centres de données, les enceintes durcies, les systèmes de stockage et les réseaux en périphérie soutiennent le déploiement là où la rétention locale, la fiabilité ou les conditions difficiles nécessitent des équipements dédiés.
Par modèle de déploiement :
la périphérie gérée dans le cloud combine l'exécution locale et la supervision centraliséeLa périphérie gérée dans le cloud détenait 34,57 % de la taille du marché des services d'infrastructure d'IA en périphérie gérée en 2026 et devrait se développer à un CAGR de 21,54 % jusqu'en 2032. Elle permet aux systèmes locaux d'exécuter des charges de travail à faible latence tandis que les équipes centrales conservent un plan de gestion cohérent. Le modèle réduit la nécessité de déployer des ressources techniques dédiées sur chaque site. Il offre également un moyen plus clair de standardiser les politiques, les mises à jour, les contrôles d'accès et les rapports sur un parc dispersé. Cet équilibre entre l'exécution locale et la supervision centralisée explique pourquoi le modèle est en tête à la fois en termes de part actuelle et de prévisions d'expansion.
Les déploiements en périphérie hybride servent les organisations qui doivent traiter des informations sensibles localement tout en souhaitant une surveillance et un contrôle centralisés. La périphérie sur site reste importante dans les environnements isolés tels que la fabrication de défense, les installations nucléaires et les infrastructures financières, où les acheteurs acceptent une charge opérationnelle interne plus élevée. L'informatique en périphérie télécom et multi-accès gagne en pertinence à mesure que les opérateurs de communications mettent des ressources réseau distribuées à disposition pour les cas d'usage des entreprises. HPE a introduit le HPE AI Grid en mars 2026 en tant que solution d'inférence distribuée conçue pour permettre aux prestataires de services de gérer de nombreux sites comme un seul système. La colocation et la périphérie des centres de données distribués offrent aux entreprises une option lorsqu'elles ont besoin d'une capacité locale sans acheter d'infrastructure dédiée.

Analyse géographique
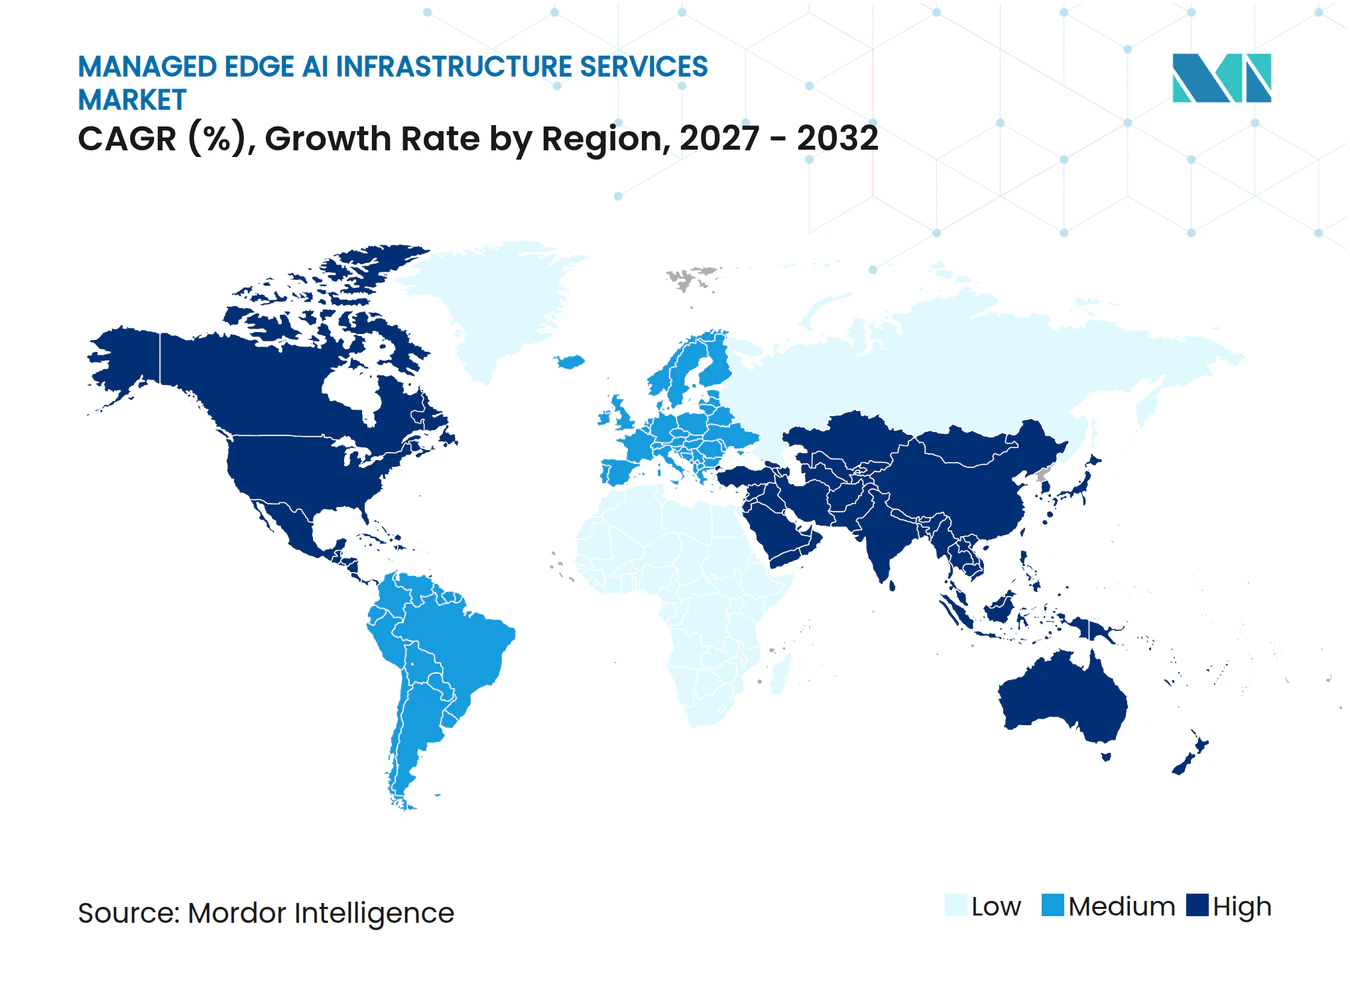
L'Amérique du Nord représentait 36,76 % de la part du marché des services d'infrastructure d'IA en périphérie gérée en 2026. La région bénéficie de budgets technologiques d'entreprise établis, de relations de services gérés matures et d'une large base installée d'organisations connectées au cloud. Les charges de travail de fabrication, de logistique et du secteur public réglementé offrent des cadres pratiques pour le traitement local de l'IA, tandis que les exigences de gouvernance de l'IA du gouvernement fédéral américain soutiennent des architectures contrôlées pour les travaux sensibles. Les travaux sur la périphérie unifiée de Cisco reflètent le besoin d'une infrastructure sécurisée et prête pour l'IA dans les sites d'entreprise distribués.
L'Asie-Pacifique devrait se développer à un CAGR de 21,62 % jusqu'en 2032, ce qui lui confère les perspectives régionales les plus rapides du marché des services d'infrastructure d'IA en périphérie gérée. La Chine combine la demande de matériel avec des programmes de ville intelligente et de numérisation industrielle, tandis que l'Inde est soutenue par Digital India, l'expansion de la couverture 5G et les exigences locales de traitement des données. Les secteurs automobile, robotique et des équipements de semi-conducteurs du Japon ont besoin d'une inférence rapide pour le contrôle qualité et l'automatisation coordonnée. Microsoft Research a identifié la connectivité cellulaire comme une base potentielle pour les systèmes d'IA industrielle en périphérie, un modèle pertinent pour l'infrastructure sans fil en expansion de la région.
L'Europe est façonnée par le Règlement général sur la protection des données, la loi européenne sur l'IA et la loi européenne sur les données, qui s'applique depuis septembre 2025. Ces facteurs de conformité rendent le traitement local et le contrôle documenté des données d'IA plus pertinents dans les services financiers, les soins de santé et les infrastructures critiques. La Vision 2030 de l'Arabie saoudite et la stratégie nationale d'IA des Émirats arabes unis soutiennent la numérisation industrielle au Moyen-Orient. Aramco Digital, Armada et Microsoft ont annoncé une collaboration de cloud industriel distribué en Arabie saoudite en février 2025, montrant comment la capacité en périphérie durcie peut soutenir les opérations énergétiques et de traitement. L'Afrique et l'Amérique du Sud offrent des opportunités à plus long terme dans la gestion des services publics, l'agriculture et l'inclusion financière, où la connectivité rend le traitement local nécessaire.
Paysage concurrentiel
Concentration du Marché
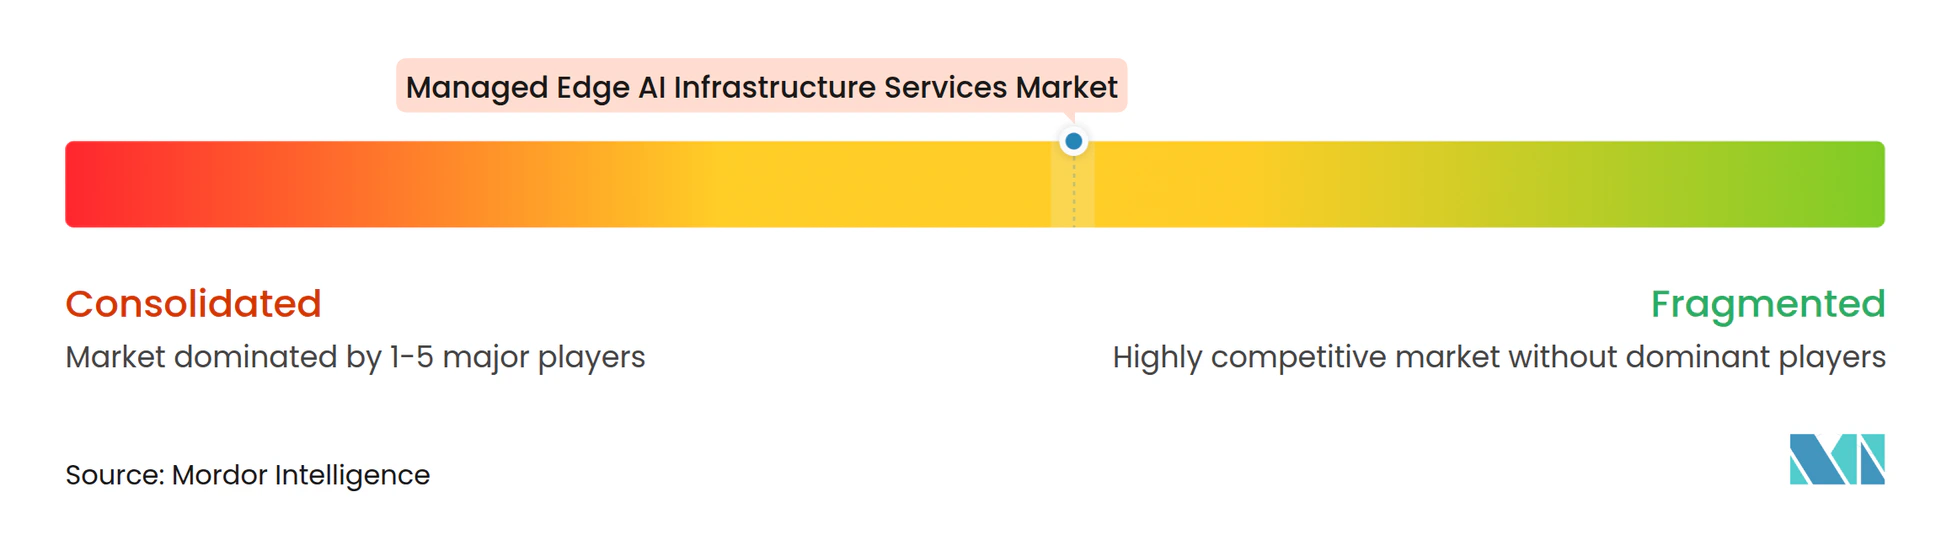
Le marché des services d'infrastructure d'IA en périphérie gérée reste modérément fragmenté, car aucun fournisseur ne contrôle toutes les couches, du matériel aux logiciels de gestion et à la livraison gérée. Dell Technologies, HPE, Cisco, Lenovo et Supermicro se font concurrence via des plateformes et des services validés, tandis que Siemens, Honeywell, Schneider Electric et Rockwell Automation apportent une expertise en atelier de production et des relations industrielles directes. Advantech, Kontron, ADLINK et AAEON se font concurrence via du matériel durci, de longs cycles de vie des produits et des intégrations spécifiques à l'industrie. Les partenariats sont importants car les clients ont souvent besoin de composants et d'expertise provenant de plusieurs domaines technologiques.
NVIDIA a annoncé en août 2025 que Cisco, Dell Technologies, HPE, Lenovo et Supermicro intégreraient les GPU RTX PRO 6000 Blackwell Server Edition dans les serveurs d'entreprise grand public. Cisco a annoncé la Secure AI Factory avec NVIDIA en mars 2026, incluant le Cisco AI Grid pour les prestataires de services cherchant une livraison d'IA en périphérie gérée. HPE a également annoncé son AI Grid en mars 2026 pour les environnements d'inférence distribuée. Ces actions mettent l'accent sur des architectures de référence reproductibles, incluant la sécurité, la gestion et le support sur de nombreux sites.
L'orchestration inter-fournisseurs reste un manque pour les entreprises exploitant des parcs mixtes d'appareils, de réseaux, de logiciels et de services cloud. Les opérateurs de télécommunications et les nouveaux prestataires de services gérés peuvent utiliser des actifs d'informatique en périphérie multi-accès pour des services d'inférence hébergés. Kontron positionne son offre groupée ManagedEdge IoT autour d'une infrastructure conforme à la CRA et prête pour NIS-2 pour les acheteurs industriels axés sur la réglementation et la longévité des actifs. Les mises à jour de modèles au niveau du parc, la garde des données et le support opérationnel restent des différenciateurs importants. Le succès concurrentiel dépend de la profondeur de l'écosystème et de l'exécution opérationnelle plutôt que des seules spécifications matérielles.
Leaders du secteur des services d'infrastructure d'IA en périphérie gérée
-
NVIDIA Corporation
-
Dell Technologies Inc.
-
Hewlett Packard Enterprise Company
-
Lenovo Group Limited
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'infrastructure d'IA en périphérie gérée Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Super Micro Computer, Inc.
- Advantech Co., Ltd.
- Siemens Aktiengesellschaft
- Schneider Electric SE
- Rockwell Automation, Inc.
- Honeywell International Inc.
- Nokia Corporation
- Ericsson AB
- Intel Corporation
- Advanced Micro Devices, Inc.
- Qualcomm Incorporated
- Kontron AG
- ADLINK Technology Inc.
- Fujitsu Limited
- NEC Corporation
- Mitsubishi Electric Corporation
- AAEON Technology Inc.
- Juniper Networks, Inc.
- OnLogic, Inc.
Développements industriels récents dans Marché des services d'infrastructure d'IA en périphérie gérée
- Octobre 2026 : Dell Technologies a annoncé l'expansion de sa Dell AI Factory avec NVIDIA, intégrant l'observabilité de l'IA via Dynatrace, une plateforme d'IA agentique avec Mistral, et des solutions de vision par ordinateur avec Fogsphere. Dell Managed Services for AI est confirmé pour une disponibilité au premier trimestre de l'année civile 2027, formalisant son modèle de livraison d'IA en périphérie gérée de bout en bout et répondant à la demande croissante des entreprises pour des opérations d'infrastructure d'IA entièrement externalisées.
- Octobre 2026 : Schneider Electric, NVIDIA et HPE ont annoncé une collaboration stratégique pour accélérer l'adoption de l'IA physique dans les industries de processus et les industries lourdes, lançant des agents d'IA industrielle en périphérie avec des applications initiales axées sur la surveillance des technologies opérationnelles, la cybersécurité et l'optimisation énergétique, étendant directement les services d'IA en périphérie gérée au secteur vertical de l'industrie de processus.
- Mars 2026 : HPE a annoncé le HPE AI Grid, une solution d'inférence distribuée de bout en bout construite sur l'architecture de référence NVIDIA, permettant aux prestataires de services de déployer et de gérer des milliers de sites d'inférence distribués comme un seul système intelligent. Comcast, TELUS et CityFibre ont été nommés comme premiers partenaires de l'écosystème explorant la solution pour des cas d'usage d'inférence en périphérie.
- Mars 2026 : Cisco a annoncé la Cisco Secure AI Factory avec NVIDIA lors du GTC 2026, introduisant la prise en charge du GPU NVIDIA RTX PRO 4500 Blackwell dans l'ensemble de son portefeuille de périphérie unifiée et lançant le Cisco AI Grid avec NVIDIA pour que les prestataires de services puissent offrir des services d'IA en périphérie gérée avec une fiabilité de niveau opérateur et des contrôles de souveraineté des données.
Portée du rapport mondial sur le marché des services d'infrastructure d'IA en périphérie gérée
Le marché des services d'infrastructure d'IA en périphérie gérée désigne le secteur axé sur la conception externalisée, le déploiement, l'intégration, la surveillance, l'optimisation, la sécurité et la gestion du cycle de vie de l'infrastructure d'intelligence artificielle en périphérie dans des environnements distribués.
Le rapport sur le marché des services d'infrastructure d'IA en périphérie gérée est segmenté par type de service (services de gestion d'infrastructure, services de gestion de la sécurité, services de gestion de réseau, services de gestion des données et d'observabilité, services de gestion des appareils et du parc, opérations de modèles et services de cycle de vie de l'IA, et services d'application gérée et d'inférence), type d'infrastructure (serveurs et appliances en périphérie, accélérateurs d'IA et modules d'inférence, passerelles en périphérie et ordinateurs industriels, micro-centres de données et enceintes durcies, systèmes de stockage en périphérie et de protection des données, et infrastructure réseau en périphérie), modèle de déploiement (périphérie gérée dans le cloud, périphérie sur site, périphérie hybride, informatique en périphérie télécom et multi-accès, et colocation et périphérie des centres de données distribués), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Australie et reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Turquie et reste du Moyen-Orient], et Afrique [Afrique du Sud, Nigéria, Égypte et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de gestion d'infrastructure |
| Services de gestion de la sécurité |
| Services de gestion de réseau |
| Services de gestion des données et d'observabilité |
| Services de gestion des appareils et du parc |
| Opérations de modèles et services de cycle de vie de l'IA |
| Services d'application gérée et d'inférence |
| Serveurs et appliances en périphérie |
| Accélérateurs d'IA et modules d'inférence |
| Passerelles en périphérie et ordinateurs industriels |
| Micro-centres de données et enceintes durcies |
| Systèmes de stockage en périphérie et de protection des données |
| Infrastructure réseau en périphérie |
| Périphérie gérée dans le cloud |
| Périphérie sur site |
| Périphérie hybride |
| Informatique en périphérie télécom et multi-accès |
| Colocation et périphérie des centres de données distribués |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Services de gestion d'infrastructure | |
| Services de gestion de la sécurité | ||
| Services de gestion de réseau | ||
| Services de gestion des données et d'observabilité | ||
| Services de gestion des appareils et du parc | ||
| Opérations de modèles et services de cycle de vie de l'IA | ||
| Services d'application gérée et d'inférence | ||
| Par type d'infrastructure | Serveurs et appliances en périphérie | |
| Accélérateurs d'IA et modules d'inférence | ||
| Passerelles en périphérie et ordinateurs industriels | ||
| Micro-centres de données et enceintes durcies | ||
| Systèmes de stockage en périphérie et de protection des données | ||
| Infrastructure réseau en périphérie | ||
| Par modèle de déploiement | Périphérie gérée dans le cloud | |
| Périphérie sur site | ||
| Périphérie hybride | ||
| Informatique en périphérie télécom et multi-accès | ||
| Colocation et périphérie des centres de données distribués | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'infrastructure d'IA en périphérie gérée ?
Le marché des services d'infrastructure d'IA en périphérie gérée devrait s'étendre de 4,12 milliards USD en 2026 et 5,12 milliards USD en 2027 à 13,01 milliards USD d'ici 2032, à un CAGR de 20,44 %.
Qu'est-ce qui stimule l'adoption des services d'infrastructure d'IA en périphérie gérée ?
L'inférence à faible latence, les exigences en matière de souveraineté des données et la difficulté d'exploiter des parcs d'IA distribués soutiennent l'adoption. Le marché des services d'infrastructure d'IA en périphérie gérée bénéficie lorsque les organisations ont besoin de cette capacité opérationnelle sans construire chaque fonction spécialisée en interne.
Quel type de service devrait se développer le plus rapidement ?
Les opérations de modèles et les services de cycle de vie de l'IA devraient se développer à un CAGR de 21,67 % jusqu'en 2032, à mesure que les entreprises ont besoin d'une surveillance et de mises à jour continues des modèles.
Quel type d'infrastructure détient la plus grande part ?
Les serveurs et appliances en périphérie détenaient 28,78 % de la part des revenus en 2026, car ils soutiennent les charges de travail d'inférence locale, d'orchestration et d'application.
Pourquoi les organisations utilisent-elles des déploiements en périphérie gérée dans le cloud ?
La périphérie gérée dans le cloud combine le traitement local avec la surveillance centralisée, la gestion des politiques, les mises à jour logicielles et les rapports sur plusieurs sites.
Quelle région présente les perspectives les plus rapides pour les services d'IA en périphérie gérée ?
L'Asie-Pacifique devrait se développer à un CAGR de 21,62 % jusqu'en 2032, soutenue par l'infrastructure numérique, l'automatisation industrielle et les besoins de traitement local. Le marché des services d'infrastructure d'IA en périphérie gérée reflète également des conditions réglementaires et réseau différentes dans la région.