
マレーシア塗料・コーティング市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.43 百万米ドル |
| 市場規模 (2026) | 2.52 百万米ドル |
| 市場規模 (2031) | 3.09 百万米ドル |
| Growth Rate (2026 - 2031) | 4.12 % |
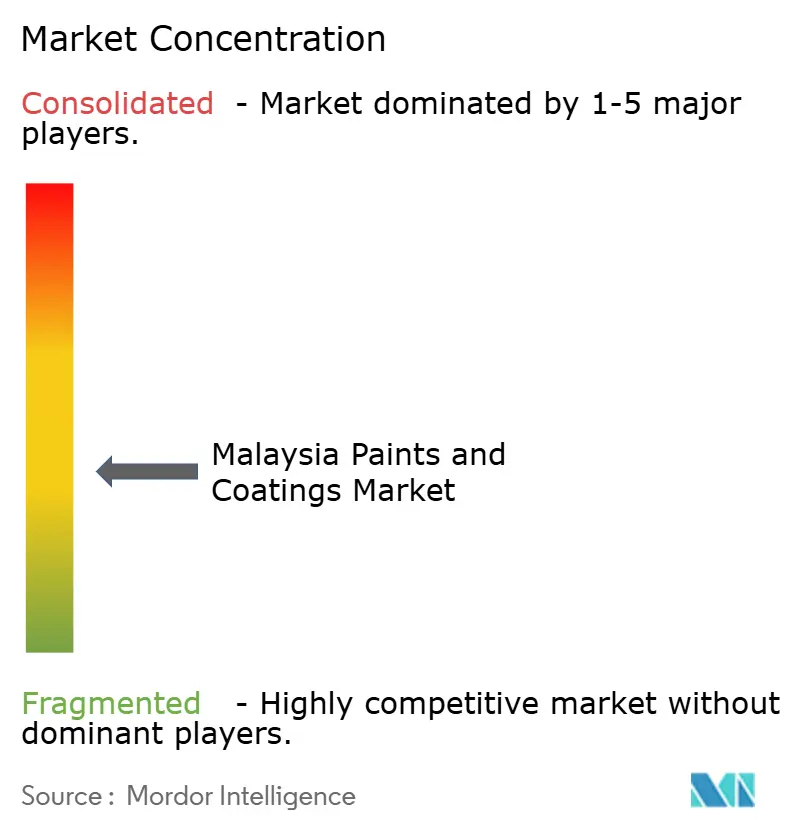
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
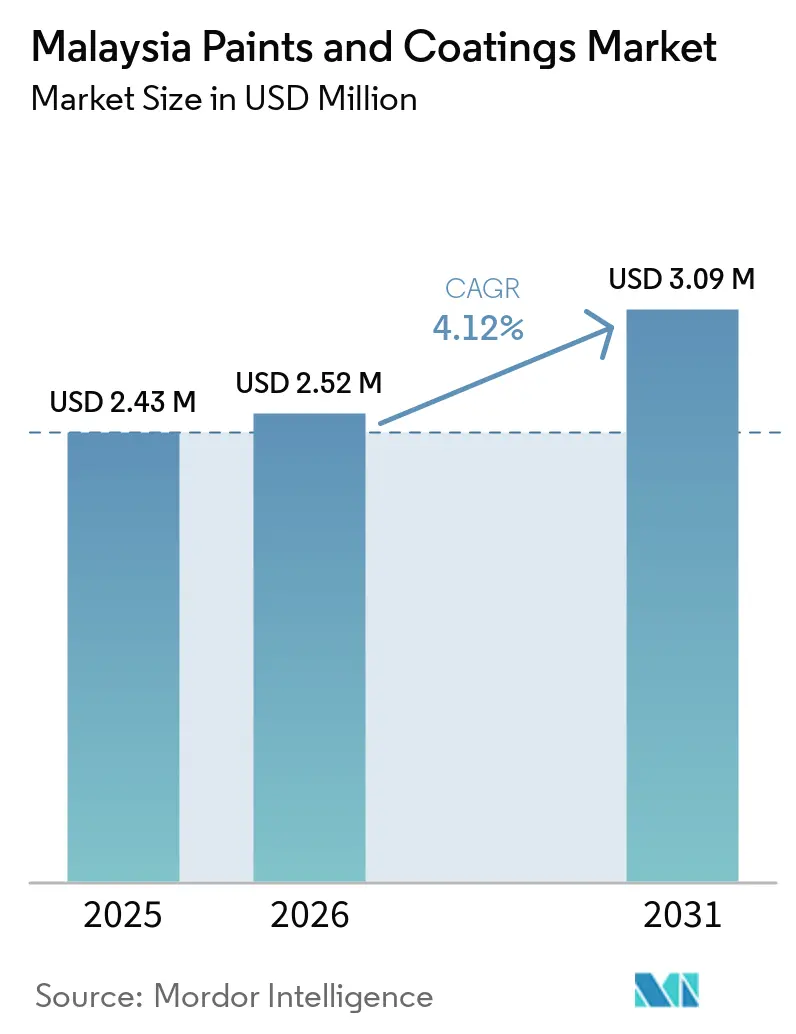
Mordor Intelligenceによるマレーシア塗料・コーティング市場分析
マレーシア塗料・コーティング市場の規模は2025年に2.43 ビリオン 米ドルと推定され、2026年の2.52 ビリオン 米ドルから2031年には3.09 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.12%で成長すると見込まれています。建設活動は需要の主要な牽引力であり続けており、建築用塗料、プライマー、特殊コーティングの販売を支えています。建設活動の構成も変化しており、非住宅施設、工業用地、データセンターは標準的な装飾用コーティングよりも高度な保護システムを必要としています。自動車組立への投資は、水性プライマー、電着塗装、耐久性トップコートへの需要を強化しています。揮発性有機化合物(VOC)の低い製品に対する規制要件が水性および粉体技術の採用を促進する一方、中小規模の生産者にとっては処方開発および認証コストを引き上げています。したがって、マレーシア塗料・コーティング市場は、建設主導の安定した需要と、より高付加価値の工業用途への需要拡大を組み合わせた市場となっています。
レポートの主要ポイント
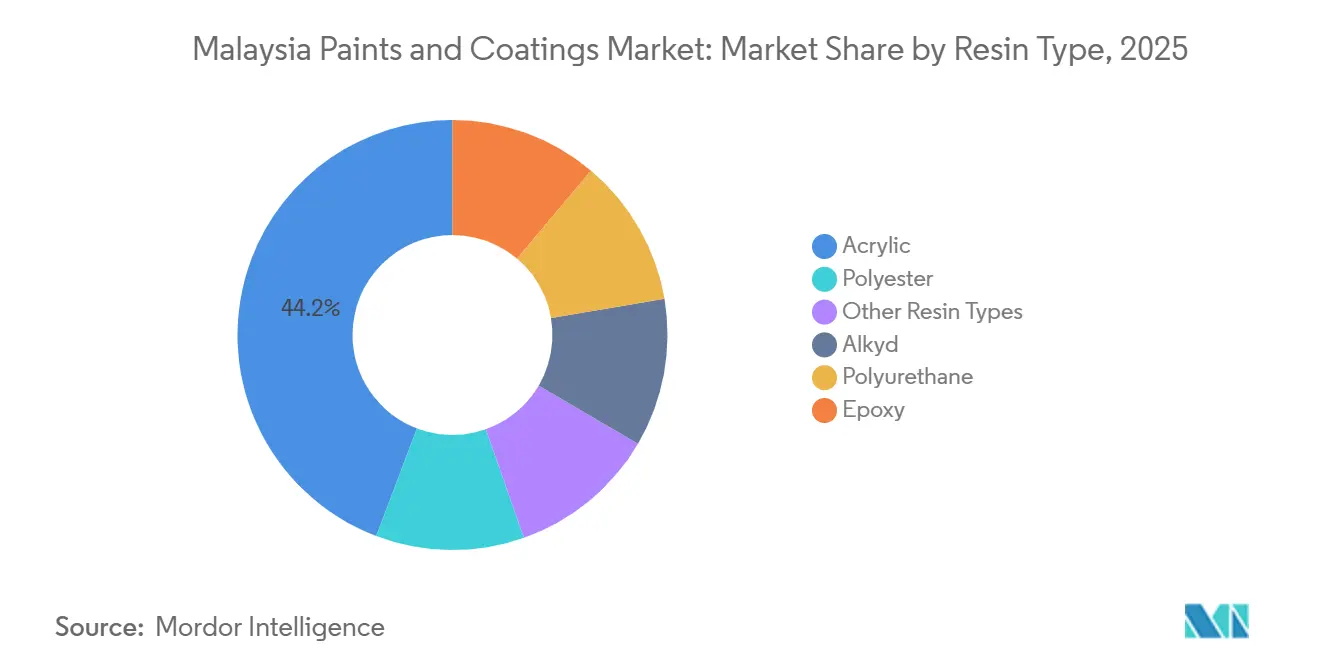
- 樹脂タイプ別では、アクリルが2025年のマレーシア塗料・コーティング市場シェアの44.23%を占め、ポリウレタンは2031年にかけてCAGR 4.67%で成長すると予測されています。
- 技術別では、水性コーティングが2025年のマレーシア塗料・コーティング市場シェアの63.52%を占め、粉体塗装は2031年にかけてCAGR 5.12%で拡大すると予測されています。
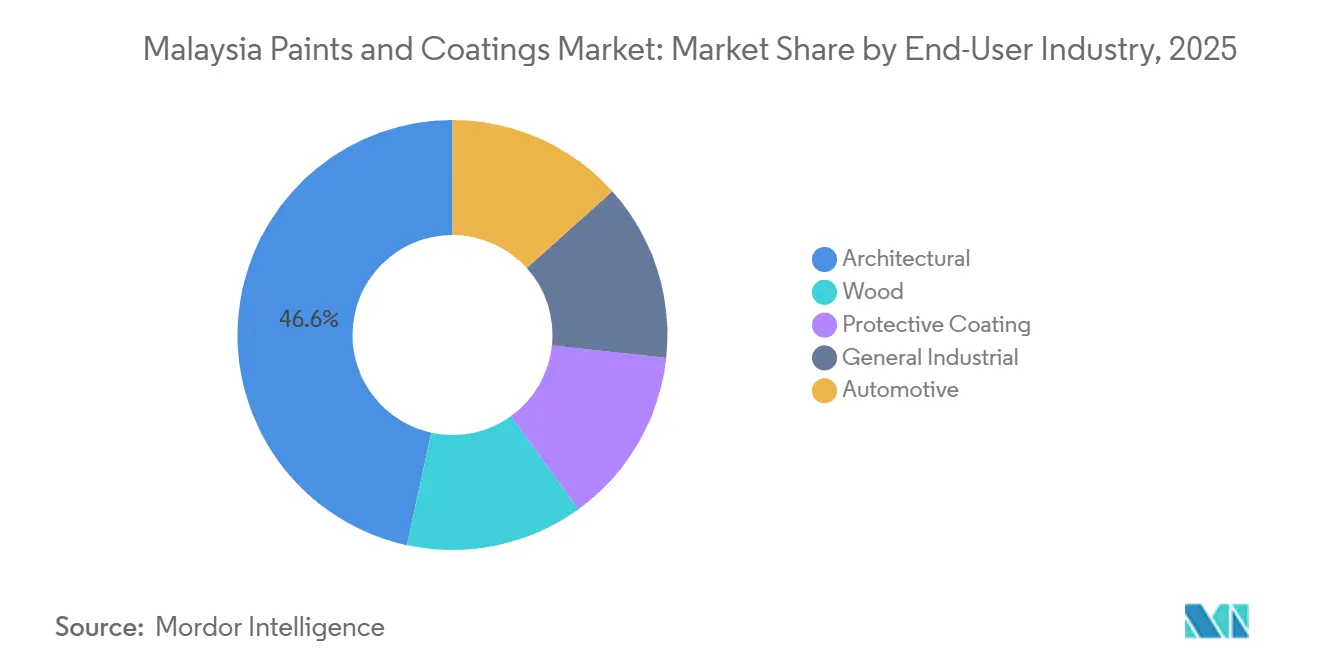
- エンドユーザー産業別では、建築用コーティングが2025年の市場価値の46.61%を占め、自動車用コーティングは2031年にかけてCAGR 5.33%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
マレーシア塗料・コーティング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅、商業、インフラ建設 パイプライン | +1.5% | 全国規模、ジョホール、セランゴール、ペナンで特に大きな伸び | 短期(2年以内) |
| 自動車および電気自動車製造の拡大 | +0.8% | ジョホール、ケダー、マラッカ、セランゴール(AHTVコリドー) | 中期(2~4年) |
| 電子機器、データセンター、電気機器クラスターの 成長 | +0.6% | ジョホール(イスカンダル)、セランゴール(サイバージャヤ)、ペナン(電気・電子(E&E)ゾーン) | 中期(2~4年) |
| 再生可能エネルギー、海洋、エネルギー資産からの 保護コーティング需要 | +0.5% | 全国規模、半島西海岸および東マレーシア海洋ゾーン | 長期(4年以上) |
| 低揮発性有機化合物(VOC)および水性 仕様へのシフト | +0.4% | 全国規模、クランバレーのグリーンビルディングインデックス (GBI)認定プロジェクトが主導 | 中期(2~4年) |
| 熱帯気候向け熱反射・抗菌コーティングの 採用 | +0.3% | 全国規模、高密度都市圏(クアラルンプール、 ペナン、ジョホールバル)に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅、商業、インフラ建設パイプライン
マレーシアの建設セクターは2025年に1,786億リンギット(403億米ドル)の工事価値を生み出し、前年比12.5%の成長を示しました。建設活動は、住宅、商業、公共プロジェクト全体にわたる建築用コーティング消費の最大の直接的な源泉であり続けていす。2025年度予算では、住宅省に100億リンギット(23億米ドル)が配分されるとともに、初めて住宅を購入する人を支援するための住宅ローン保証制度が設けられました。新築住宅は、建設の複数の段階で塗料、プライマー、防水システム、および関連仕上げ材を必要とします。マレーシア塗料・コーティング市場も、工事が構造建設から内外装仕上げへと進むにつれて恩恵を受けます。この需要は幅広く、建設着工はディーラーチャネル、請負業者、プロジェクト仕様全体にわたって消費を生み出します。
建設工事の構成は、建設総量と同様に重要になりつつあります。非住宅建物は2025年第2四半期に56.7%成長し、特殊工事活動は22.2%成長し、いずれも住宅成長を上回りました。これらのプロジェクトでは、エポキシ床コーティング、耐火システム、屋根仕上げ、その他の特殊製品が従来の内装エマルションよりも頻繁に使用されます。工業・商業プロジェクトの基盤が大きくなることで、価値構成がより保護用途へとシフトする可能性があります。ジョホール、セランゴール、ペナンは引き続き重要な拠点であり、建設活動と工業開発を組み合わせています。マレーシア塗料・コーティング市場はこの建設パイプラインと直接連動しており、コーティングはプロジェクト完成時およびその後のメンテナンスサイクルで必要とされます。
自動車および電気自動車製造の拡大
自動車製造はマレーシアにおけるコーティングの対象市場を拡大しています。ニュー・ストレーツ・タイムズが引用したケナンガ・リサーチによると、純粋電気自動車の登録台数は2025年に30,848台に達し、42%の成長を示しました。イノコムは2026年8月、クリム工場にペイントショップ3を開設し、3億リンギット(7,300万米ドル)を投資しました[1]Sime Darby Berhad、「イノコムが地元の専門知識とグローバルパートナーシップを通じてマレーシアの自動車組立能力を強化」、Sime Darby、sime.com。。この施設は1シフトあたり年間5万台の生産能力を追加し、塗装ショップの総スループットを年間10万台の車体に引き上げます。現地での車両組立には、塗装済み車体を輸入するのではなくマレーシア国内でコーティングを施す必要があり、電着プライマー、ベースコート、クリアコートの各工程にわたって需要を生み出します。
EPマニュファクチャリング・ベルハドは2026年6月、マラッカ州ペゴーに2億リンギット(4,600万米ドル)の車両塗装施設の建設を開始しました。計画中の施設は年間3万台の車体を目標とし、BEV、HEV、PHEV、ICEプラットフォームをサポートするよう設計されています。新しい組立ラインでは、サプライヤーが水性プライマーおよびトップコートシステム、電着塗装、耐久性クリアコートを認定する必要があります。これらの仕様は、汎用エマルションではなくポリウレタンおよびハイソリッド処方への需要を支えます。マレーシア塗料・コーティング市場はこのシフトから恩恵を受けており、自動車用コーティングは性能と生産要件に基づいて選定されます。この拡大はまた、車両メーカーに対する信頼性の高い現地技術サービスの重要性を高めています。
電子機器、データセンター、電気機クラスターの成長
データセンターの建設は、従来の建築用途以外での工業用保護コーティングへの需要を生み出しています。2025年第2四半期時点で、ジョホールには1,644億5,000万リンギット(390億8,000万米ドル)相当の42件の承認済みデータセンタープロジェクトがありました。これらの施設は、鉄骨構造物への防食システム、二重床へのエポキシシステム、防火のための膨張性製品を必要とします。プロジェクトパイプラインはまた、外部表面および支援インフラへのコーティングも必要としています。このような用途は標準的な装飾用塗料の需要とは異なり、製品はエンジニアリングおよび耐久性要件を満たす必要があります。マレーシア塗料・コーティング市場は、保護コーティングの専門知識とプロジェクト承認能力を持つサプライヤーを通じてこの需要を取り込むことができます。
ペナンの半導体・電子機器製造サービスクラスターは、別の需要源を提供しています。精密洗浄された金属エンクロージャーおよびプリント回路基板基材には、溶剤系装飾製品とは異なるUV硬化および粉体塗装仕上げが使用されます。これらの用途では、表面の均一性、迅速な硬化、および制御された処理条件が求められます。電子機器工場は、コーティング生産量が建設業ほど大きくない場合でも、マレーシア塗料・コーティング市場における技術採用を支援することができます。ジョホール、サイバージャヤ、ペナンは特に関連性が高く、データセンター、デジタル、電子機器への投資が集中しています。このクラスターの成長はまた、工業機器向けの技術サポートと製品仕様を提供できるサプライヤーを優遇します。
再生可能エネルギー、海洋、エネルギー資産からの保護コーティング需要
マレーシアの再生可能エネルギーおよび海洋資産は、保護コーティングシステムへの需要を支えています。2025年初頭に2GWの大規模太陽光発電入札が開始され、紫外線、湿気、沿岸条件にさらされるラッキング、インバーターハウジング、接続箱へのコーティング要件が生まれました。太陽光発電プロジェクトでは、部品の防食と耐久性が求められる箇所にエポキシおよびフルオロポリマーシステムが使用されます。LSS5、LSS5+、LSS6プログラムは、24ヶ月間で150億リンギット(約37億米ドル)から180億リンギット(約44億4,000万米ドル)のエンジニアリング・調達・建設・試運転パイプラインを生み出すと見込まれています。このプロジェクト活動は、エネルギーインフラセグメントにサービスを提供するサプライヤーに長期的な機会を提供します。マレーシア塗料・コーティング市場は、コーティング製品が機器および構造物の設計段階で指定される場合に恩恵を受けることができます。
タンジュン・ペレパスやパシル・グダンなどの港湾は、海洋メンテナンスコーティングへの需要を維持しています。船舶交通および港湾インフラには、技術仕様および資産保護要件に基づいて選定される防汚、エポキシ、亜鉛リッチプライマーシステムが必要です。海洋、再生可能エネルギー、エネルギー資産からの需要は住宅建設サイクルへの依存度が低く、コーティング用途を東マレーシアの海洋ゾーンおよび西海岸の工業拠点へと拡大します。マレーシア塗料・コーティング市場は、サプライヤーが性能、メンテナンス、防食管理要件を満たすことができるこれらの用途において機会を有しています。
抑制要因の影響分*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 樹脂、二酸化チタン、顔料、溶剤のコスト 変動 | -0.7% | グローバルサプライチェーンへの影響、中国からの輸入に依存する 半島部メーカーに最も深刻 | 短期(2年以内) |
| 揮発性有機化合物(VOC)、有害大気汚染物質、 および製品コンプライアンスコスト | -0.5% | 全国規模、クランバレーおよびペナンの電気・電子(E&E) 製造ゾーンに最も深刻 | 中期(2~4年) |
| 断片化した競争と請負業者主導の価格圧力 | -0.4% | 全国規模、第2・第3層タウンシップ 住宅プロジェクトで最も深刻 | 短期(2年以内) |
| 商業オフィスの供給過剰とプロジェクトタイミングリスク | -0.3% | クランバレー、ジョホールバル周辺地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
樹脂、二酸化チタン、顔料、溶剤のコスト変動
原材料の変動は、特に購買能力が限られたコーティングメーカーにとって直接的なマージンリスクをもたらします。二酸化チタンはこのリスクの中心であり、建築用塗料の現金生産コストの25%から30%、工業用処方の12%から18%を占めています。中国国内のルチル型二酸化チタンは2025年上半期に平均14,461元(2,000米ドル相当)/トンとなり、2024年同期比で6.65%下落しました。西側サプライヤーは2025年第4四半期に向けて100~150米ドル/トンの値上げを発表しました。小規模な国内メーカーは通常、長期供給契約を欠いているため、これらの価格変動を吸収する能力が低くなっています。
貿易措置はさらに価格圧力を複合させる可能性があります。EUの中国産二酸化チタンに対するアンチダンピング関税は14.4%から39.7%の範囲でした。EUおよびブラジルが課した関税により、中国の輸出がアジア太平洋経済協力(APEC)市場(マレーシアを含む)へと転換されました。短期的な供給量の増加はコモディティ価格を引き下げる可能性がありますが、価格の低下は高付加価値処方へのシフトができないメーカーへの圧力を強める可能性があります。マレーシア塗料・コーティング市場はこの緊張にさらされており、輸入原材料と請負業者主導の価格設定が同時に機能しています。樹脂、顔料、溶剤、二酸化チタンのコストは、メーカーのマージンに影響を与える重要な要因であり続けています。
揮発性有機化合物(VOC)、有害大気汚染物質、および製品コンプライアンスコスト
コンプライアンスコストは、社内の研究開発能力が十分でないメーカーにとって構造的な負担となっています。マレーシアの環境品質(改正)法2024年、法律A1712は、罰金を引き上げ、違反に対する強制的な禁固刑を導入し、処方および排出違反の財務的影響を高めました。マレーシア規格局(Jabatan Standard Malaysia)は2025年7月、エマルション塗料に関するMS 134の改訂版と、光沢エナメル用下塗り塗料に関するMS 132の改訂版を発行しました[2]Jabatan Standard Malaysia、「マレーシア規格(MS)承認 第3号/2025年」、Jabatan Standard Malaysia、jsm.gov.my。。製品ラインは、これらの更新された規格に準拠し続けるために処方の見直しと再試験が必要になる場合があります。マレーシア塗料・コーティング市場は、建築用および工業用製品の両方においてこのコスト圧力に直面しています。
グリーンビルディングインデックスの様は、認定建物に低VOC塗料を優先します。水性および低VOCシステムは、設備のアップグレード、硬化時間管理の変更、第三者試験を必要とする場合があります。これらの投資は、限られた生産量に分散させることが小規模な地元メーカーにとってより困難です。コンプライアンス負担は、グリーンビルディングおよび電子機器製造要件が重要なクランバレーおよびペナンで特に関連性が高くなっています。同時に、コンプライアンス要件は、すでに処方の専門知識と認定製品を持つメーカーの競争上の地位を強化する可能性があります。マレーシア塗料・コーティング市場は引き続き低排出製品へとシフトしていきますが、この移行にはコストと能力の両方の要件が伴います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:アクリルが安定性を支え、ポリウレタンが構造的な勢いを獲得
アクリルは2025年の価値の44.23%を占め、マレーシア塗料・コーティング市場において樹脂タイプ別で最大のシェアを持っています。外装および内装建築用塗料への幅広い使用がこの地位を支えています。耐候性、色保持性、アクセスしやすい処方コストは、住宅および商業建物の要件に合致しています。アクリルは、経済的なローラーコートエマルションとプレミアム弾性外装システムの両方として機能することができます。この汎用性により、樹脂はディーラーおよびプロジェクトチャネル全体で幅広い基盤を持っています。
アルキドは、油性光沢塗料がまだ指定されている木材仕上げおよび一般工業用途で引き続き使用されています。エポキシは工業用床および海洋資産の保護コーティングに重要です。ポリエステルは金属家具、建築用アルミニウム、家電製品仕上げの粉体塗装に使用されます。ポリウレタンは2031年にかけてCAGR 4.67%で拡大すると予測されており、マレーシア塗料・コーティング市場において最も成長の速い樹脂タイプとなっています。自動車用トップコート、データセンターの鉄骨構造物、再生可能エネルギーラッキングがこの成長を支えています。プロトンは2026年5月にAHTV工場を年間42,000台に拡大し、2液型クリアコートの現地車両生産基盤を強化しました。ポリウレタンの市場はまた、柔軟性および耐傷性用途での使用によっても支えられています。改訂されたMS 134要件は、低VOCポリウレタンおよびアクリル・ポリウレタンシステムへの関心をさらに支援しています。


技術別:水性が主導、粉体塗装が工業需要で加速
水性コーティングは2025年のマレーシア塗料・コーティング市場における技術別価値の63.52%を占めました。建築、木材、一般工業用途で広く使用されています。グリーンビルディングインデックスの仕様および低VOC材料に関する政府調達ガイドラインが、商業新築プロジェクトでの使用を支援しています。この地位は価格だけでなく、製品仕様とコンプライアンス件によって支えられています。水性システムは、低VOCコンプライアンスへの主要な経路として、主要な最終用途に定着しています。
溶剤系コーティングは、保護コーティング、海洋メンテナンス、農村部の建築用途で引き続き使用されています。これらの環境では、高湿度条件下での水性硬化性能を疑問視する仕様担当者がいまだに存在します。粉体塗装は2031年にかけてCAGR 5.12%で成長すると予測されており、技術カテゴリーの中で最も速い成長率となっています。イノコムのペイントショップ3には、水性および粉体塗装との将来的な互換性を考慮したドライスクラバー濾過システムが含まれています。この施設には32台の塗装・シーラントロボットがあり、10秒未満で27色を切り替えることができます。UV硬化コーティングはまた、迅速な硬化と寸法制御が重要なペナンの精密電子機器用途にも対応しています。
エンドユーザー産業別:建築が主導、自動車が上昇を牽引
建築用コーティングは2025年のマレーシア塗料・コーティング市場におけるエンドユーザー価値の46.61%を占めました。住宅資金調達と幅広い建設活動が、プライマー、内装コーティング、外装仕上げ防水製品への需要を維持しました。日本ペイントマレーシアは2025年4月にマラッカのディーラーネットワークを130店舗以上に拡大し、建築セグメントが最大の都市中心部を超えて流通を発展させていることを示しています。木材コーティングはムアールおよびクランバレーの家具製造において安定しています。石油・ガス、再生可能エネルギー、海洋資産向けの保護コーティングは、仕様主導の需要と高いマージンポテンシャルを提供します。
自動車用コーティングは2026年から2031年にかけてCAGR 5.33%で成長すると予測されています。電気自動車の登録台数は2022年から2023年にかけて286%増加し、2024年には114%増の21,789台、2025年には42%増の30,848台となりました。現地組立はマレーシア国内での電着プライマー、カラーベースコート、クリアコートへの需要を生み出します。ステランティスは2026年6月にケダーでリープモーターの車両組立を開始しました。MGモーターマレーシアは2026年3月にマラッカで現地組立のMG S5 EVを発売しました。
地理的分析
マレーシアは単一の報告地域ですが、地域別の需要は建設、製造、インフラ活動の構成によって異なります。セランゴールは2025年第2四半期に97億リンギット(22億米ドル)の建設工事を生み出し、全国合計の22.2%を占めました。クランバレーは建築用および一般工業用コーティングの最大の需要基盤を持ち、商業プロジェクト、複合用途開発、工業団地によって牽引されています。この集中がマレーシア塗料・コーティング市場の国内最大シェアを支えています。グレードB以下の古いオフィス物件は2024年末に28.3%の空室率を記録しており、改修需要を制限しています。グレードAの純吸収量は2025年に前年比11.5%増加し、より高い仕様の塗装システムへの需要を支えています。
ジョホールは工業用および保護コーティング需要の最も急成長している地域的な源泉です。2025年第2四半期時点で、同州の42件の承認済みデータセンタープロジェクトは1,644億5,000万リンギット(390億8,000万米ドル)相当と評価されていました。これらのプロジェクトは鉄骨構造物、二重床システム、建物外皮へのコーティングを必要とします。イスカンダルマレーシアはまた、防汚、エポキシ、亜鉛リッチプライマーを使用する物流、航空宇宙メンテナンス、港湾インフラも擁しています。タンジュン・ペレパスとパシル・グダンはマレーシア塗料・コーティング市場の海洋メンテナンスセグメントを支えています。マラッカは、2027年6月に操業開始が予定されているEPMB塗装施設によって支援される二次的な成長拠点です。
ペナンの電子機器・半導体製造サービスクラスターは、精密エンクロージャー、プリント回路基板アセンブリ、半導体ハンドリング機器へのUV硬化および粉体コーティングへの需要を牽引しています。これらの用途は専用の技術サポートを必とし、マレーシア塗料・コーティング市場のより専門的な部分にサービスを提供します。サバ州とサラワク州は、水力発電メンテナンス、沖合石油・ガスの改修、木材加工、海洋活動を通じて貢献しています。これらの州は主要な半島部の中心地よりも総コーティング生産量は少ないですが、建設サイクル外での保護および木材コーティング需要を生み出しています。高い紫外線照射量、年間を通じた80%以上の湿度、沿岸の塩分暴露が、全国の処方および耐久性要件に影響を与えています。これらの条件は、延長された耐久性保証を持つ製品への需要を支えています。マレーシア塗料・コーティング市場は、したがって、広範な全国的気候要件と地域別のプロジェクト活動の違いの両方によって形成されています。
競争環境
マレーシア塗料・コーティング市場は適度に断片化されています。日本ペイント、AkzoNobel、PPG Industries、Jotun、Sherwin-Williamsが仕様主導の建築用および保護プロジェクトをめぐって競争しています。Federal Paints、Kossan Paint、MCI Paint、KTH Paint、その他の国内メーカーは、請負業者との関係と流通密度を通じて主流セグメントに対応しています。この組み合わせは、主流用途での価格競争を支えながら、プレミアムプロジェクトの技術要件を満たしています。請負業者主導の購買は、特に下位層のタウンシップ住宅プロジェクトにおいて価格圧力を強めています。したがって、市場は多国籍企業の製品ポートフォリオと密度の高い現地市場開拓カバレッジを組み合わせています。
AkzoNobelは2025年6月にニライに研究開発センターを開設し、装飾用塗料技術とエコフレンドリーソリューションの地域ハブとしました。この投資により、処方および製品開発能力への現地アクセスが向上しました。PPGは2024年にマレーシア工場を拡張し、コモディティ建築用製品ではなく電子機器および精密エンジニアリング用途を対象とした非粘着・低摩擦コーティングを製造しています。日本ペイントは2026年7月にAkzoNobelの装飾用塗料事業の買収入札を提出しました。取引が完了すれば、マレーシアを含むASEAN全体の競争環境が変わることになります。市場はまた、建築製品のVOC排出測定要件を適用するMS ISO 16000-9:2024という技術的参入障壁にも直面しています。
国内サプライヤーは価格、ディーラーリーチ、請負業者ロイヤルティを通じて競争しており、一部は機能的差別化を追求しています。日本ペイントマレーシアは2025年に自動車補修用途向けのAI-PPS自己修復インビジブルアーマーペイントプロテクティブスプレーオンを発売しました。MCI PaintのBaoma Shield Flexicool製品は、外装表面温度を最大5°C低下させることができる熱反射技術を組み込んでいます。AkzoNobelはマラッカの社会住宅にDulux Weathershield KeepCoolシステムを導入しました。熱反射コーティングは製品競争の直接的な分野となっています。データセンター保護コーティングおよび太陽光発電資産コーティングは専門的な機会であり続けており、技術営業能力と処方の専門知識が必要です。多国籍サプライヤーはこれらの分野で優位性を持っており、グローバルな参照事例と専門的な専門知識が重要な要素となっています。
マレーシア塗料・コーティング産業のリーダー企業
Nippon Paint Holdings Co., Ltd.
Akzo Nobel N.V.
Jotun
TOA Paint Public Company Limited
PPG Industries, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:イノコム・コーポレーションは、3億リンギット(7,300万米ドル)の投資を背景に、ケダー州クリムの製造施設にペイントショップ3(PS3)を開設しました。この施設はイノコムの自動車塗装総能力を年間10万台に拡大し、32台の塗装・シーラントロボットを組み込み、将来の水性塗料対応を考慮して設計されています。また、CO₂排出量を約60%削減する蓄熱式熱酸化装置も備えています。
- 2026年6月:EPマニュファクチャリング・ベルハド(EPMB)は、マラッカ州ペゴーに2億リンギット(4,600万米ドル)の車両塗装施設の建設を開始し、時速15台のライン速度で年間3万台の車体生産能力を目標としています。この施設はICE、HEV、PHEV、BEVプラットフォームをサポートし、2027年6月に操業開始が予定されています。


マレーシア塗料・コーティング市場レポートの範囲
塗料・コーティングは、表面に塗布して固体の薄膜を形成する液体、ペースト、または粉末材料です。塗料は主に装飾目的に使用され、コーティングは物理的保護、防水、防錆のために設計されたエンジニアリング層です。
マレーシア塗料・コーティング市場は、樹脂タイプ、技術、エンドユーザー産業別にセグメント化されています。樹脂タイプ別では、市場はアクリル、アルキド、ポリウレタン、エポキシ、ポリエステル、その他の樹脂タイプにセグメント化されています。技術別では、市場は水性、溶剤系、粉体塗装、UV硬化コーティングにセグメント化されています。エンドユーザー産業別では、市場は建築、自動車、木材、保護コーティング、一般工業にセグメント化されています。市場規模と予測は金額(米ドル)ベースで提供されます。
| アクリル |
| アルキド |
| ポリウレタン |
| エポキシ |
| ポリエステル |
| その他の樹脂タイプ |
| 水性 |
| 溶剤系 |
| 粉体塗装 |
| UV硬化コーティング |
| 建築 |
| 自動車 |
| 木材 |
| 保護コーティング |
| 一般工業 |
| 樹脂タイプ別 | アクリル |
| アルキド | |
| ポリウレタン | |
| エポキシ | |
| ポリエステル | |
| その他の樹脂タイプ | |
| 技術別 | 水性 |
| 溶剤系 | |
| 粉体塗装 | |
| UV硬化コーティング | |
| エンドユーザー産業別 | 建築 |
| 自動車 | |
| 木材 | |
| 保護コーティング | |
| 一般工業 |


レポートで回答される主要な質問
マレーシア塗料・コーティング市場の現在の市場規模は?
マレーシア塗料・コーティング市場の規模は2025年に2.43 ビリオン 米ドルと推定され、2026年の2.52 ビリオン 米ドルから2031年には3.09 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.12%で成長すると見込まれています。
マレーシアにおけるコーティング需要をリードする樹脂タイプは何ですか?
アクリルは2025年に44.23%の価値シェアでリードしており、建築用途への幅広い使用によって支えられています。
マレーシアで最も急成長しているコーティング技術は何ですか?
粉体塗装は2031年にかけてCAGR 5.12%で成長すると予測されており、自動車および電子機器製造セクターからの需要によって支えられています。
マレーシアにおけるコーティングの最大のエンドユーザー用途は何ですか?
建築用コーティングは2025年のエンドユーザー価値の46.61%を占めており、住宅および建設活動の重要性を反映しています。
最終更新日:



