
Taille et part du marché des peintures et revêtements en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
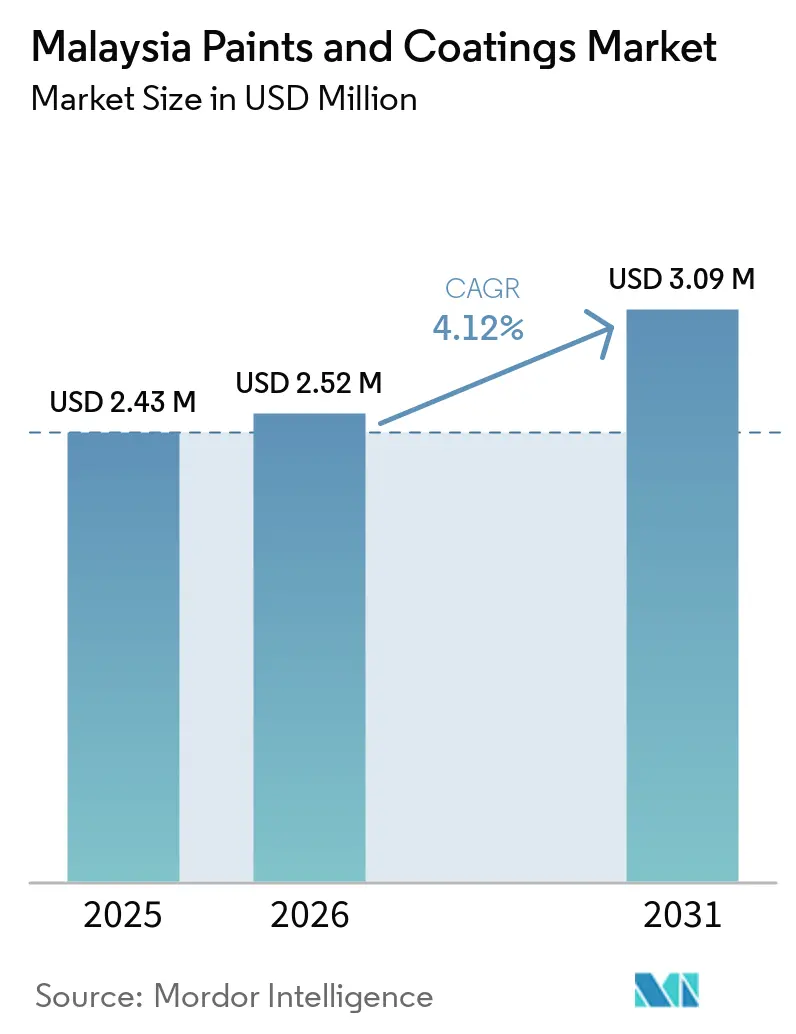
| Taille du marché de l'année de base (2025) | 2.43 Millions de dollars américains |
| Taille du Marché (2026) | 2.52 Millions de dollars américains |
| Taille du Marché (2031) | 3.09 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des peintures et revêtements en Malaisie par Mordor Intelligence
La taille du marché des peintures et revêtements en Malaisie était estimée à 2,43 milliards USD en 2025 et devrait croître de 2,52 milliards USD en 2026 à 3,09 milliards USD d'ici 2031, à un CAGR de 4,12 % pendant la période de prévision (2026-2031). L'activité de construction reste le principal moteur de la demande, soutenant les ventes de peintures architecturales, d'apprêts et de revêtements spécialisés. La composition de l'activité de construction évolue également, car les installations non résidentielles, les sites industriels et les centres de données nécessitent davantage de systèmes de protection que les revêtements décoratifs standard. Les investissements dans l'assemblage automobile renforcent la demande d'apprêts à base d'eau, de revêtements par électrodéposition et de couches de finition durables. Les exigences réglementaires en matière de produits à faible teneur en composés organiques volatils (COV) accroissent l'adoption des technologies à base d'eau et en poudre, tout en augmentant les coûts de formulation et de certification pour les petits producteurs. Le marché malaisien des peintures et revêtements combine donc une demande stable tirée par la construction et une demande croissante pour des applications industrielles à plus haute valeur ajoutée.
Points clés du rapport
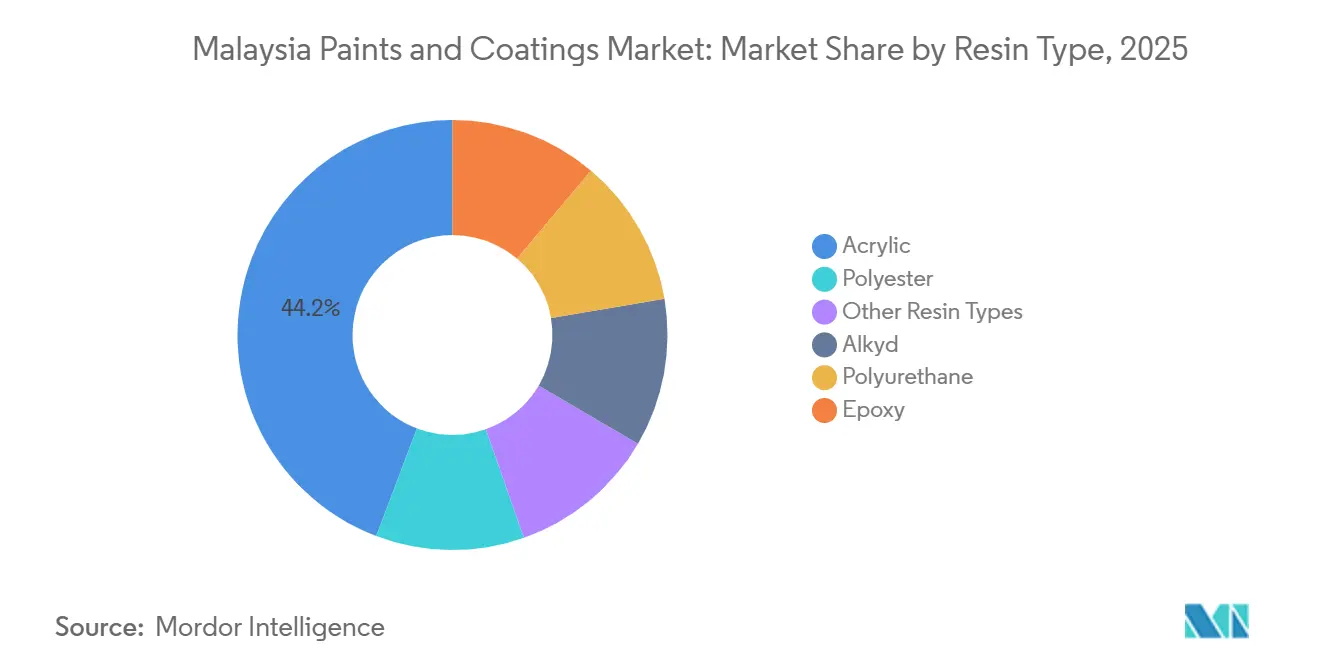
- Par type de résine, l'acrylique détenait 44,23 % de la part du marché des peintures et revêtements en Malaisie en 2025, tandis que le polyuréthane devrait croître à un CAGR de 4,67 % jusqu'en 2031.
- Par technologie, les revêtements à base d'eau représentaient 63,52 % de la part du marché des peintures et revêtements en Malaisie en 2025, tandis que le revêtement en poudre devrait se développer à un CAGR de 5,12 % jusqu'en 2031.
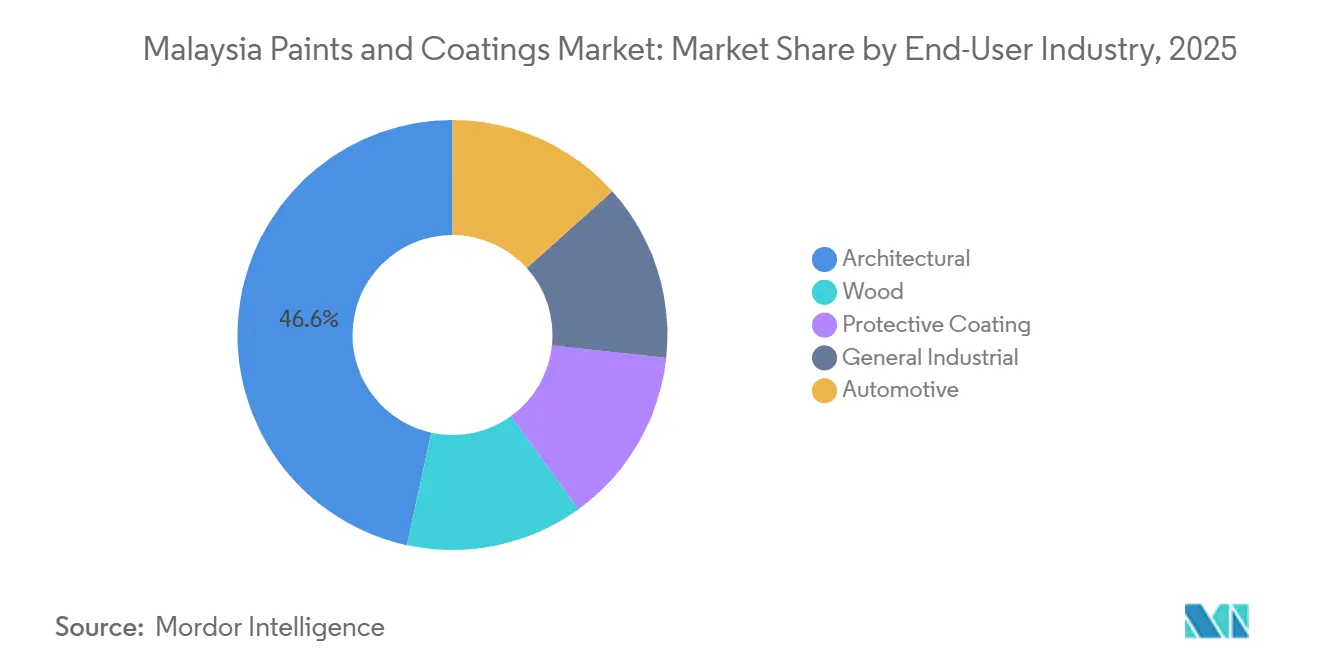
- Par secteur d'utilisation finale, les revêtements architecturaux détenaient 46,61 % de la valeur du marché en 2025, tandis que les revêtements automobiles devraient enregistrer un CAGR de 5,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des peintures et revêtements en Malaisie
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pipeline de construction résidentielle, commerciale et d'infrastructures | +1.5% | National, avec des gains disproportionnés à Johor, Selangor et Penang | Court terme (≤ 2 ans) |
| Expansion de la fabrication automobile et de véhicules électriques | +0.8% | Johor, Kedah, Melaka, Selangor (corridor AHTV) | Moyen terme (2-4 ans) |
| Croissance du cluster électronique, centres de données et équipements électriques | +0.6% | Johor (Iskandar), Selangor (Cyberjaya), Penang (zone électrique et électronique (E&E)) | Moyen terme (2-4 ans) |
| Demande de revêtements de protection pour les énergies renouvelables, le secteur maritime et les actifs énergétiques | +0.5% | National, avec la côte ouest de la péninsule et les zones maritimes de Malaisie orientale | Long terme (≥ 4 ans) |
| Transition vers des spécifications à faible teneur en composés organiques volatils (COV) et à base d'eau | +0.4% | National, porté par les projets certifiés Green Building Index (GBI) de la vallée de Klang | Moyen terme (2-4 ans) |
| Adoption de revêtements réfléchissants thermiques et antimicrobiens adaptés au climat tropical | +0.3% | National, concentré dans les zones urbaines denses (Kuala Lumpur, Penang, Johor Bahru) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pipeline de construction résidentielle, commerciale et d'infrastructures
Le secteur de la construction en Malaisie a généré 178,6 milliards MYR (40,3 milliards USD) de valeur de travaux en 2025, représentant une croissance annuelle de 12,5 %. L'activité de construction reste la principale source directe de consommation de peintures architecturales dans les projets résidentiels, commerciaux et publics. Le budget 2025 a alloué 10 milliards MYR (2,3 milliards USD) au ministère du Logement, ainsi que des facilités de garantie hypothécaire pour soutenir les primo-accédants. Les nouvelles constructions nécessitent de la peinture, des apprêts, des systèmes d'imperméabilisation et des matériaux de finition connexes à plusieurs étapes de la construction. Le marché des peintures et revêtements en Malaisie bénéficie également de l'avancement des travaux, de la construction structurelle jusqu'aux finitions intérieures et extérieures. Cette demande est large, car les mises en chantier génèrent une consommation à travers les circuits de distribution, les entrepreneurs et les cahiers des charges de projets.
La composition des travaux de construction devient aussi importante que le volume total de production. Les bâtiments non résidentiels ont progressé de 56,7 % au deuxième trimestre 2025, tandis que les activités de corps d'état spéciaux ont augmenté de 22,2 %, dépassant toutes deux la croissance résidentielle. Ces projets utilisent plus fréquemment des revêtements de sol époxy, des systèmes résistants au feu, des finitions de toiture et d'autres produits spécialisés que les émulsions intérieures conventionnelles. Une base de projets industriels et commerciaux plus importante peut donc faire évoluer la composition de la valeur vers des applications plus protectrices. Johor, Selangor et Penang restent des sites importants, combinant activité de construction et développement industriel. Le marché des peintures et revêtements en Malaisie est directement lié à ce pipeline de construction, car les revêtements sont nécessaires à l'achèvement des projets et lors des cycles de maintenance ultérieurs.
Expansion de la fabrication automobile et de véhicules électriques
La fabrication automobile élargit la base adressable pour les revêtements en Malaisie. Les immatriculations de véhicules électriques purs ont atteint 30 848 unités en 2025, reflétant une croissance de 42 %, selon Kenanga Research cité par le New Straits Times. Inokom a lancé l'Atelier de peinture 3 dans son complexe de Kulim en août 2026, avec un investissement de 300 millions MYR (73 millions USD)[1]Sime Darby Berhad, "Inokom renforce les capacités d'assemblage automobile de la Malaisie grâce à l'expertise locale et aux partenariats mondiaux," Sime Darby, sime.com.. L'installation ajoute 50 000 unités de capacité annuelle par équipe, portant le débit total de l'atelier de peinture à 100 000 carrosseries de véhicules par an. L'assemblage local de véhicules nécessite l'application du revêtement en Malaisie plutôt que l'importation de carrosseries prépeinturées, créant une demande à travers les étapes d'apprêt e-coat, de couche de base et de vernis de finition.
EP Manufacturing Berhad a commencé la construction d'une installation de peinture de véhicules de 200 millions MYR (46 millions USD) à Pegoh, Melaka, en juin 2026. L'installation prévue cible 30 000 carrosseries de véhicules par an et est conçue pour prendre en charge les plateformes BEV, HEV, PHEV et ICE. Les nouvelles lignes d'assemblage exigent que les fournisseurs qualifient des systèmes d'apprêt et de couche de finition à base d'eau, des revêtements par électrodéposition et des vernis durables. Ces spécifications soutiennent la demande de formulations polyuréthane et à haute teneur en solides plutôt que d'émulsions de base. Le marché des peintures et revêtements en Malaisie bénéficie de cette évolution, car les revêtements automobiles sont sélectionnés en fonction des exigences de performance et de production. Cette expansion accroît également l'importance d'un service technique local fiable pour les constructeurs automobiles.
Croissance du cluster électronique, centres de données et équipements électriques
La construction de centres de données génère une demande de revêtements de protection industriels en dehors des applications architecturales traditionnelles. Au deuxième trimestre 2025, Johor comptait 42 projets de centres de données approuvés d'une valeur de 164,45 milliards MYR (39,08 milliards USD). Ces installations nécessitent des systèmes anticorrosion sur les structures en acier, des systèmes époxy pour les planchers surélevés et des produits intumescents pour la protection incendie. Le pipeline de projets nécessite également des revêtements pour les surfaces extérieures et les infrastructures de soutien. Ces applications diffèrent de la demande standard de peinture décorative, car les produits doivent répondre à des exigences d'ingénierie et de durabilité. Le marché des peintures et revêtements en Malaisie peut capter cette demande grâce à des fournisseurs disposant d'une expertise en revêtements de protection et de capacités d'approbation de projets.
Le cluster de fabrication de semi-conducteurs et de services électroniques de Penang constitue une source de demande distincte. Les boîtiers métalliques nettoyés avec précision et les substrats de circuits imprimés utilisent des finitions durcies aux UV et revêtues en poudre qui diffèrent des produits décoratifs à base de solvant. Ces applications nécessitent une cohérence de surface, un durcissement rapide et des conditions de traitement contrôlées. Les usines électroniques peuvent donc soutenir l'adoption de technologies dans le marché des peintures et revêtements en Malaisie, même lorsque la production de revêtements est inférieure à celle de la construction. Johor, Cyberjaya et Penang sont particulièrement pertinents, car ils concentrent les investissements dans les centres de données, le numérique et l'électronique. La croissance de ce cluster favorise également les fournisseurs capables d'apporter un soutien technique et des spécifications de produits pour les équipements industriels.
Demande de revêtements de protection pour les énergies renouvelables, le secteur maritime et les actifs énergétiques
Les actifs d'énergie renouvelable et maritimes de la Malaisie soutiennent la demande de systèmes de revêtements de protection. Un appel d'offres solaire à grande échelle de 2 GW a été lancé début 2025, générant des besoins en revêtements pour les structures de montage, les boîtiers d'onduleurs et les boîtes de jonction exposés aux rayonnements ultraviolets, à l'humidité et aux conditions côtières. Les projets solaires utilisent des systèmes époxy et fluoropolymère lorsque les composants nécessitent une protection contre la corrosion et une durabilité. Les programmes LSS5, LSS5+ et LSS6 devraient générer un pipeline d'ingénierie, d'approvisionnement, de construction et de mise en service de 15 milliards MYR (~3,70 milliards USD) à 18 milliards MYR (~4,44 milliards USD) sur 24 mois. Cette activité de projet offre une opportunité à cycle plus long pour les fournisseurs desservant le segment des infrastructures énergétiques. Le marché des peintures et revêtements en Malaisie peut en bénéficier lorsque les produits de revêtement sont spécifiés lors de la conception des équipements et des structures.
Des ports tels que Tanjung Pelepas et Pasir Gudang soutiennent la demande de revêtements de maintenance marine. Le trafic de navires et les infrastructures portuaires nécessitent des systèmes d'antifouling, d'époxy et d'apprêts riches en zinc, sélectionnés en fonction des spécifications techniques et des exigences de protection des actifs. La demande provenant des actifs maritimes, des énergies renouvelables et de l'énergie est moins dépendante des cycles de construction résidentielle et étend les applications de revêtements aux zones maritimes de Malaisie orientale et aux sites industriels de la côte ouest. Le marché des peintures et revêtements en Malaisie dispose d'une opportunité dans ces applications lorsque les fournisseurs peuvent répondre aux exigences de performance, de maintenance et de contrôle de la corrosion.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des résines, du dioxyde de titane, des pigments et des solvants | -0.7% | Impact sur la chaîne d'approvisionnement mondiale, le plus aigu pour les fabricants de la péninsule important de Chine | Court terme (≤ 2 ans) |
| Composés organiques volatils (COV), polluants atmosphériques dangereux et coûts de conformité des produits | -0.5% | National, le plus aigu dans les zones de fabrication électrique et électronique (E&E) de la vallée de Klang et de Penang | Moyen terme (2-4 ans) |
| Concurrence fragmentée et pression sur les prix exercée par les entrepreneurs | -0.4% | National, le plus sévère dans les projets de logements en zones urbaines de niveau 2 et 3 | Court terme (≤ 2 ans) |
| Suroffre de bureaux commerciaux et risque de calendrier des projets | -0.3% | Vallée de Klang, zones périphériques de Johor Bahru | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des résines, du dioxyde de titane, des pigments et des solvants
La volatilité des matières premières crée un risque direct sur les marges des producteurs de revêtements, en particulier ceux disposant d'une capacité d'achat limitée. Le dioxyde de titane est au cœur de ce risque, représentant 25 % à 30 % des coûts de production en espèces pour les peintures architecturales et 12 % à 18 % pour les formulations industrielles. Le dioxyde de titane rutile domestique chinois a atteint en moyenne 14 461 yuans (équivalent à 2 000 USD) par tonne au premier semestre 2025, en baisse de 6,65 % par rapport à la même période en 2024. Les fournisseurs occidentaux ont annoncé des hausses de prix de 100 à 150 USD par tonne pour le quatrième trimestre 2025. Les petits producteurs nationaux sont moins à même d'absorber ces mouvements de prix, car ils manquent généralement de contrats d'approvisionnement à long terme.
Les mesures commerciales peuvent aggraver davantage les pressions sur les prix. Les droits antidumping de l'UE sur le dioxyde de titane chinois variaient de 14,4 % à 39,7 %. Les droits de douane imposés par l'UE et le Brésil ont redirigé les exportations chinoises vers les marchés de la Coopération économique Asie-Pacifique (APEC), dont la Malaisie. Si une plus grande disponibilité à court terme de l'offre peut réduire les prix des matières premières, des prix plus bas peuvent intensifier la pression sur les fabricants incapables de passer à des formulations à plus haute valeur ajoutée. Le marché malaisien des peintures et revêtements est exposé à cette tension, où les intrants importés et la tarification menée par les entrepreneurs opèrent simultanément. Les coûts des résines, des pigments, des solvants et du dioxyde de titane restent des facteurs importants affectant les marges des producteurs.
Composés organiques volatils (COV), polluants atmosphériques dangereux et coûts de conformité des produits
Les coûts de conformité représentent une charge structurelle pour les producteurs ne disposant pas d'une capacité étendue de recherche et développement en interne. La loi malaisienne sur la qualité de l'environnement (amendement) 2024, Loi A1712, a augmenté les amendes et introduit l'emprisonnement obligatoire en cas de non-conformité, aggravant les conséquences financières des défaillances de formulation et d'émissions. Jabatan Standard Malaysia a publié des éditions révisées de la norme MS 134 pour la peinture en émulsion et de la norme MS 132 pour la peinture de sous-couche pour émail brillant en juillet 2025[2]Jabatan Standard Malaysia, "Approbation des normes malaisiennes (MS) N° 3/2025," Jabatan Standard Malaysia, jsm.gov.my.. Les gammes de produits peuvent nécessiter une reformulation et de nouveaux tests pour rester conformes à ces normes mises à jour. Le marché malaisien des peintures et revêtements fait face à cette pression de coûts pour les produits architecturaux et industriels.
Les spécifications du Green Building Index favorisent les peintures à faible teneur en COV pour les bâtiments certifiés. Les systèmes à base d'eau et à faible teneur en COV peuvent nécessiter des mises à niveau d'équipements, des modifications dans la gestion du temps de durcissement et des tests par des tiers. Ces investissements sont plus difficiles à répartir pour les petits fabricants locaux sur des séries de production limitées. La charge de conformité est particulièrement pertinente dans la vallée de Klang et à Penang, où les exigences en matière de bâtiments verts et de fabrication électronique sont importantes. Dans le même temps, les exigences de conformité peuvent renforcer la position concurrentielle des fabricants qui possèdent déjà une expertise en formulation et des produits certifiés. Le marché malaisien des peintures et revêtements continuera d'évoluer vers des produits à moindres émissions, bien que cette transition comporte à la fois des exigences de coûts et de capacités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : l'acrylique assure la stabilité, le polyuréthane gagne en dynamisme structurel
L'acrylique détenait 44,23 % de la valeur 2025, lui conférant la plus grande part par type de résine sur le marché des peintures et revêtements en Malaisie. Son utilisation répandue dans les peintures architecturales extérieures et intérieures soutient cette position. La résistance aux intempéries, la rétention des couleurs et les coûts de formulation accessibles correspondent aux exigences des bâtiments résidentiels et commerciaux. L'acrylique peut servir à la fois d'émulsion économique au rouleau et de système élastomère extérieur haut de gamme. Cette polyvalence lui confère une large base à travers les circuits de distribution et les projets.
L'alkyde reste utilisé dans la finition du bois et les applications industrielles générales où les peintures brillantes à base d'huile sont encore spécifiées. L'époxy est important pour les revêtements de protection sur les sols industriels et les actifs maritimes. Le polyester est utilisé dans le revêtement en poudre pour les meubles métalliques, l'aluminium architectural et les finitions d'appareils électroménagers. Le polyuréthane devrait se développer à un CAGR de 4,67 % jusqu'en 2031, ce qui en fait le type de résine à la croissance la plus rapide sur le marché des peintures et revêtements en Malaisie. Les couches de finition automobiles, les structures en acier des centres de données et les structures de montage pour les énergies renouvelables soutiennent cette croissance. Proton a étendu son usine AHTV à 42 000 unités annuelles en mai 2026, renforçant la base locale de production de véhicules pour les vernis bi-composants. Le marché du polyuréthane est également soutenu par son utilisation dans des applications flexibles et résistantes aux rayures. Les exigences révisées de la norme MS 134 soutiennent davantage l'intérêt pour les systèmes polyuréthane et acrylique-polyuréthane à faible teneur en COV.


Par technologie : les revêtements à base d'eau dominent, le revêtement en poudre s'accélère sous l'effet de la demande industrielle
Les revêtements à base d'eau représentaient 63,52 % de la valeur technologique 2025 sur le marché des peintures et revêtements en Malaisie. Ils sont largement utilisés dans les applications architecturales, du bois et industrielles générales. Les spécifications du Green Building Index et les directives d'achat gouvernementales pour les matériaux à faible teneur en COV ont soutenu leur utilisation dans les nouveaux projets commerciaux. Cette position est soutenue par les spécifications de produits et les exigences de conformité plutôt que par le seul prix. Les systèmes à base d'eau sont donc établis dans les utilisations finales principales comme voie principale vers la conformité à faible teneur en COV.
Les revêtements à base de solvant continuent d'être utilisés dans les revêtements de protection, la maintenance marine et les applications architecturales rurales. Les prescripteurs peuvent encore s'interroger sur les performances de durcissement des systèmes à base d'eau dans des conditions de forte humidité dans ces contextes. Le revêtement en poudre devrait croître à un CAGR de 5,12 % jusqu'en 2031, le taux le plus rapide parmi les catégories technologiques. L'Atelier de peinture 3 d'Inokom comprend un système de filtration à épurateur à sec conçu pour une compatibilité future avec les revêtements à base d'eau et en poudre. L'installation dispose de 32 robots de peinture et d'application de mastic et peut passer entre 27 couleurs en moins de 10 secondes. Les revêtements durcis aux UV servent également des applications électroniques de précision à Penang, où la rapidité de durcissement et le contrôle dimensionnel sont importants.
Par secteur d'utilisation finale : l'architectural en tête, l'automobile tire la croissance
Les revêtements architecturaux détenaient 46,61 % de la valeur d'utilisation finale 2025 sur le marché des peintures et revêtements en Malaisie. Le financement du logement et l'activité de construction générale ont soutenu la demande d'apprêts, de revêtements intérieurs, de finitions extérieures et de produits d'imperméabilisation. Nippon Paint Malaysia a étendu son réseau de distributeurs à Melaka à plus de 130 magasins en avril 2025, indiquant que le segment architectural développe sa distribution au-delà des plus grands centres urbains. Les revêtements pour le bois restent stables dans la fabrication de meubles à Muar et dans la vallée de Klang. Les revêtements de protection pour le pétrole et le gaz, les énergies renouvelables et les actifs maritimes offrent une demande basée sur les spécifications et un potentiel de marge plus élevé.
Les revêtements automobiles devraient croître à un CAGR de 5,33 % de 2026 à 2031. Les immatriculations de véhicules électriques ont augmenté de 286 % de 2022 à 2023, puis de 114 % à 21 789 unités en 2024, et de 42 % à 30 848 unités en 2025. L'assemblage local crée une demande d'apprêt e-coat, de couche de base colorée et de vernis de finition en Malaisie. Stellantis a commencé l'assemblage de véhicules Leapmotor à Kedah en juin 2026. MG Motor Malaysia a lancé le MG S5 EV assemblé localement à Melaka en mars 2026.
Analyse géographique
La Malaisie est une seule zone géographique de référence, mais la demande régionale varie selon la composition des activités de construction, de fabrication et d'infrastructure. Selangor a contribué à hauteur de 9,7 milliards MYR (2,2 milliards USD) en travaux de construction au deuxième trimestre 2025, représentant 22,2 % du total national. La vallée de Klang dispose de la plus grande base de demande pour les revêtements architecturaux et industriels généraux, portée par les projets commerciaux, les développements à usage mixte et les zones industrielles. Cette concentration soutient la plus grande part du marché des peintures et revêtements en Malaisie au sein du pays. Les anciens immeubles de bureaux de catégorie B et inférieure affichaient un taux de vacance de 28,3 % à fin 2024, ce qui limite la demande de rénovation. L'absorption nette de catégorie A a augmenté de 11,5 % d'une année sur l'autre en 2025, soutenant la demande de systèmes de peinture de spécification supérieure.
Johor est la source régionale à la croissance la plus rapide de la demande de revêtements industriels et de protection. Au deuxième trimestre 2025, ses 42 projets de centres de données approuvés étaient évalués à 164,45 milliards MYR (39,08 milliards USD). Ces projets nécessitent des revêtements pour les structures en acier, les systèmes de planchers surélevés et les enveloppes de bâtiments. Iskandar Malaysia accueille également des infrastructures logistiques, de maintenance aéronautique et portuaires qui utilisent des apprêts antifouling, époxy et riches en zinc. Tanjung Pelepas et Pasir Gudang soutiennent le segment de maintenance marine du marché des peintures et revêtements en Malaisie. Melaka est un pôle de croissance secondaire, soutenu par l'installation de peinture EPMB prévue dont le démarrage des opérations est prévu en juin 2027.
Le cluster de fabrication de semi-conducteurs et de services électroniques de Penang stimule la demande de revêtements durcis aux UV et en poudre sur les boîtiers de précision, les assemblages de circuits imprimés et les équipements de manipulation de semi-conducteurs. Ces applications nécessitent un soutien technique dédié et servent une partie plus spécialisée du marché des peintures et revêtements en Malaisie. Sabah et Sarawak contribuent par la maintenance hydroélectrique, la remise en état du pétrole et du gaz offshore, la transformation du bois et l'activité maritime. Ces États ont une production totale de revêtements inférieure à celle des principaux centres de la péninsule, mais génèrent une demande de revêtements de protection et de bois en dehors du cycle de construction. Une exposition élevée aux ultraviolets, une humidité annuelle supérieure à 80 % et une exposition au sel côtier influencent les exigences de formulation et de durabilité dans tout le pays. Ces conditions soutiennent la demande de produits assortis de garanties de durabilité prolongée. Le marché des peintures et revêtements en Malaisie est donc façonné à la fois par les exigences climatiques nationales générales et par les différences régionales dans l'activité des projets.
Paysage concurrentiel
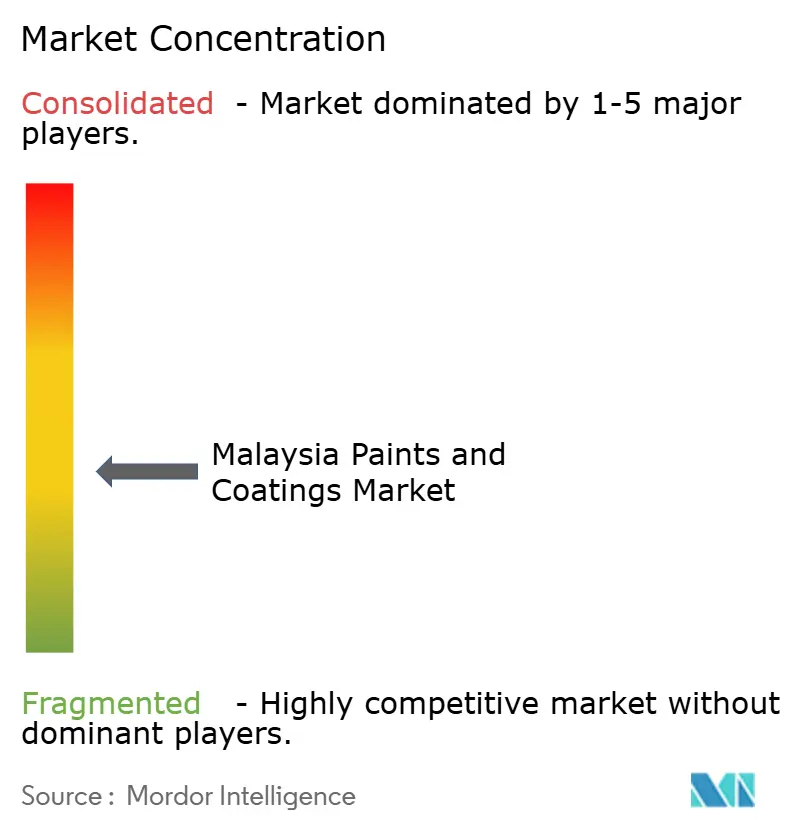
Le marché malaisien des peintures et revêtements est modérément fragmenté. Nippon Paint, AkzoNobel, PPG Industries, Jotun et Sherwin-Williams se disputent les projets architecturaux et de protection basés sur les spécifications. Federal Paints, Kossan Paint, MCI Paint, KTH Paint et d'autres fabricants nationaux s'adressent aux segments grand public grâce aux relations avec les entrepreneurs et à la densité de distribution. Cette combinaison soutient la concurrence par les prix dans les applications grand public tout en répondant aux exigences techniques des projets haut de gamme. Les achats menés par les entrepreneurs intensifient la pression sur les prix, en particulier dans les projets de logements en zones urbaines de niveau inférieur. Le marché combine donc des portefeuilles de produits multinationaux avec une couverture locale dense de la mise sur le marché.
AkzoNobel a ouvert un centre de recherche et développement à Nilai en juin 2025 en tant que pôle régional pour les technologies de peintures décoratives et les solutions écologiques. L'investissement a amélioré l'accès local aux capacités de formulation et de développement de produits. PPG a étendu son usine malaisienne en 2024 pour fabriquer des revêtements antiadhésifs et à faible friction, ciblant les applications électroniques et d'ingénierie de précision plutôt que la production architecturale de base. Nippon Paint a soumis des offres d'acquisition pour l'activité de peintures décoratives d'AkzoNobel en juillet 2026. Une transaction finalisée modifierait le paysage concurrentiel à travers l'ASEAN, y compris en Malaisie. Le marché fait également face à une barrière technique à l'entrée, car la norme MS ISO 16000-9:2024 applique des exigences de mesure des émissions de COV pour les produits de construction.
Les fournisseurs nationaux se font concurrence par le prix, la portée du réseau de distributeurs et la fidélité des entrepreneurs, tandis que certains poursuivent une différenciation fonctionnelle. Nippon Paint Malaysia a lancé son revêtement de protection invisible auto-cicatrisant AI-PPS pour les applications de retouche automobile en 2025. Le produit Baoma Shield Flexicool de MCI Paint intègre une technologie réfléchissante thermique pouvant réduire les températures de surface extérieure jusqu'à 5 °C. AkzoNobel a déployé son système Dulux Weathershield KeepCool dans des logements sociaux à Malacca. Les revêtements réfléchissants thermiques sont devenus un domaine direct de concurrence entre produits. Les revêtements de protection pour centres de données et les revêtements pour actifs solaires restent des opportunités spécialisées, car ils nécessitent des capacités de vente technique et une expertise en formulation. Les fournisseurs multinationaux disposent d'un avantage dans ces domaines, où les installations de référence mondiales et l'expertise spécialisée sont des facteurs importants.
Leaders du secteur des peintures et revêtements en Malaisie
Nippon Paint Holdings Co., Ltd.
Akzo Nobel N.V.
Jotun
TOA Paint Public Company Limited
PPG Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Inokom Corporation a lancé l'Atelier de peinture 3 (PS3) dans son complexe de fabrication de Kulim, Kedah, soutenu par un investissement de 300 millions MYR (73 millions USD). L'installation porte la capacité totale de peinture automobile d'Inokom à 100 000 carrosseries de véhicules par an, intègre 32 robots de peinture et d'application de mastic, et est conçue pour une compatibilité future avec les peintures à base d'eau. Elle dispose également d'un oxydateur thermique régénératif qui réduit les émissions de CO₂ d'environ 60 %.
- Juin 2026 : EP Manufacturing Berhad (EPMB) a posé la première pierre d'une installation de peinture de véhicules de 200 millions MYR (46 millions USD) à Pegoh, Melaka, ciblant une capacité annuelle de 30 000 carrosseries de véhicules à une cadence de ligne de 15 unités par heure. L'installation prend en charge les plateformes ICE, HEV, PHEV et BEV et devrait commencer ses opérations en juin 2027.


Périmètre du rapport sur le marché des peintures et revêtements en Malaisie
Les peintures et revêtements sont des matériaux liquides, pâteux ou en poudre appliqués sur des surfaces pour former un film solide et mince. La peinture sert principalement à des fins décoratives, tandis que les revêtements sont des couches conçues pour la protection physique, l'imperméabilisation et la prévention de la rouille.
Le marché malaisien des peintures et revêtements est segmenté par type de résine, technologie et secteur d'utilisation finale. Par type de résine, le marché est segmenté en acrylique, alkyde, polyuréthane, époxy, polyester et autres types de résines. Par technologie, le marché est segmenté en revêtements à base d'eau, à base de solvant, en poudre et durcis aux UV. Par secteur d'utilisation finale, le marché est segmenté en architectural, automobile, bois, revêtement de protection et industrie générale. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Acrylique |
| Alkyde |
| Polyuréthane |
| Époxy |
| Polyester |
| Autres types de résines |
| À base d'eau |
| À base de solvant |
| Revêtement en poudre |
| Revêtement durci aux UV |
| Architectural |
| Automobile |
| Bois |
| Revêtement de protection |
| Industrie générale |
| Par type de résine | Acrylique |
| Alkyde | |
| Polyuréthane | |
| Époxy | |
| Polyester | |
| Autres types de résines | |
| Par technologie | À base d'eau |
| À base de solvant | |
| Revêtement en poudre | |
| Revêtement durci aux UV | |
| Par secteur d'utilisation finale | Architectural |
| Automobile | |
| Bois | |
| Revêtement de protection | |
| Industrie générale |


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des peintures et revêtements en Malaisie ?
La taille du marché des peintures et revêtements en Malaisie était estimée à 2,43 milliards USD en 2025 et devrait croître de 2,52 milliards USD en 2026 à 3,09 milliards USD d'ici 2031, à un CAGR de 4,12 % pendant la période de prévision (2026-2031).
Quel type de résine domine la demande de revêtements en Malaisie ?
L'acrylique était en tête avec une part de valeur de 44,23 % en 2025, soutenu par une utilisation architecturale généralisée.
Quelle technologie de revêtement connaît la croissance la plus rapide en Malaisie ?
Le revêtement en poudre devrait croître à un CAGR de 5,12 % jusqu'en 2031, soutenu par la demande des secteurs de la fabrication automobile et électronique.
Quelle est la plus grande application d'utilisation finale pour les revêtements en Malaisie ?
Les revêtements architecturaux détenaient 46,61 % de la valeur d'utilisation finale en 2025, reflétant l'importance de l'activité de logement et de construction.
Dernière mise à jour de la page le:



