
Marktgröße und Marktanteile des malaysischen Farben- und Beschichtungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
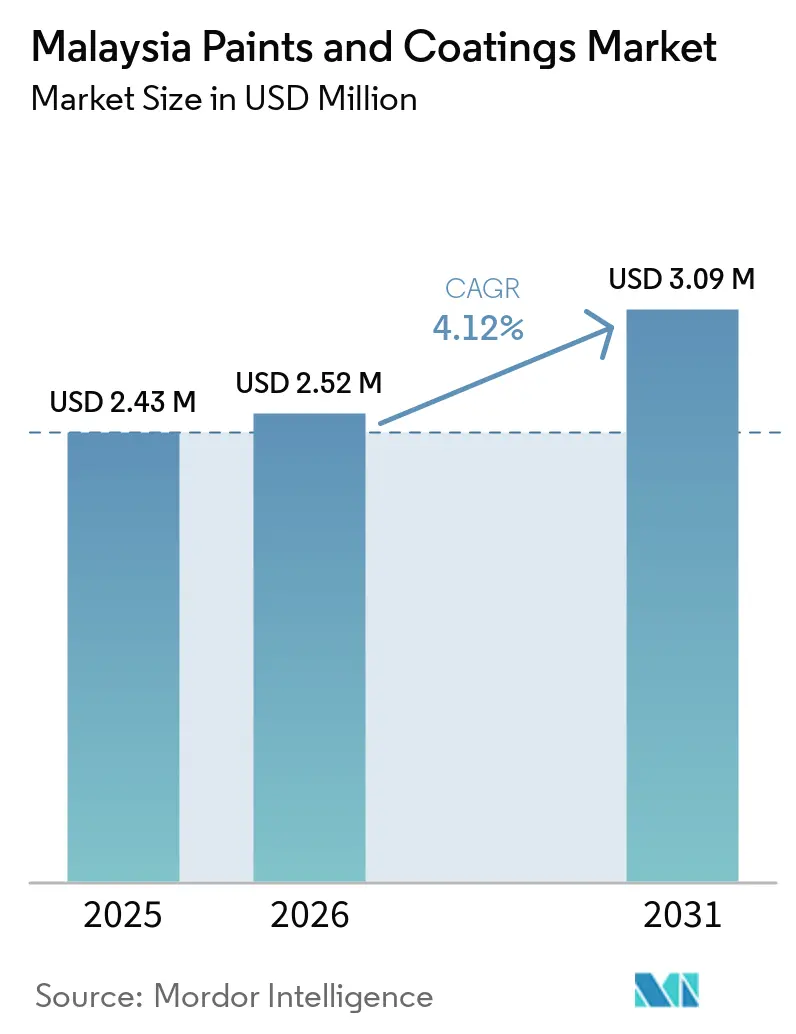
| Marktgröße im Basisjahr (2025) | 2.43 Millionen US-Dollar |
| Marktgröße (2026) | 2.52 Millionen US-Dollar |
| Marktgröße (2031) | 3.09 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.12 % |
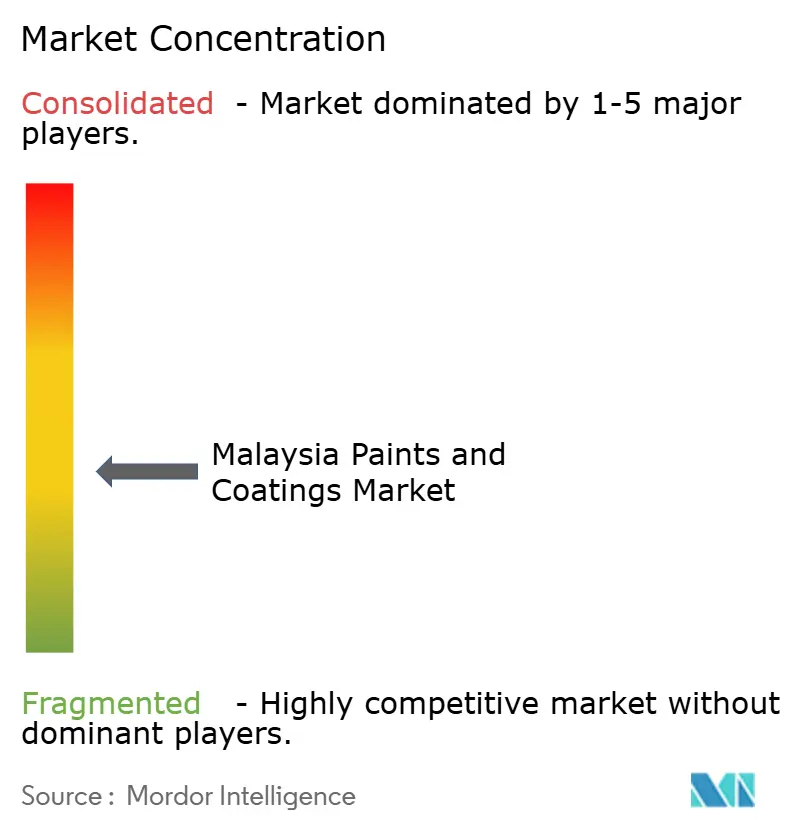
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des malaysischen Farben- und Beschichtungsmarkts von Mordor Intelligence
Die Marktgröße des malaysischen Farben- und Beschichtungsmarkts wurde im Jahr 2025 auf 2,43 Milliarden USD geschätzt und soll von 2,52 Milliarden USD im Jahr 2026 auf 3,09 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,12 % während des Prognosezeitraums (2026–2031). Die Bautätigkeit bleibt der primäre Nachfragetreiber und stützt den Absatz von Architekturfarben, Grundierungen und Spezialbeschichtungen. Die Zusammensetzung der Bautätigkeit verändert sich ebenfalls, da Nichtwohngebäude, Industriestandorte und Rechenzentren mehr Schutzsysteme benötigen als herkömmliche Dekorativbeschichtungen. Investitionen in die Automobilmontage stärken die Nachfrage nach wasserbasierten Grundierungen, Elektrotauchlackierungen und langlebigen Decklacken. Regulatorische Anforderungen für Produkte mit niedrigerem Gehalt an flüchtigen organischen Verbindungen (VOC) erhöhen die Akzeptanz von wasserbasierten Technologien und Pulverbeschichtungstechnologien, während sie gleichzeitig die Formulierungs- und Zertifizierungskosten für kleinere Hersteller erhöhen. Der malaysische Farben- und Beschichtungsmarkt verbindet daher eine stetige, baubezogene Nachfrage mit einer wachsenden Nachfrage nach höherwertigen Industrieanwendungen.
Wichtigste Erkenntnisse des Berichts
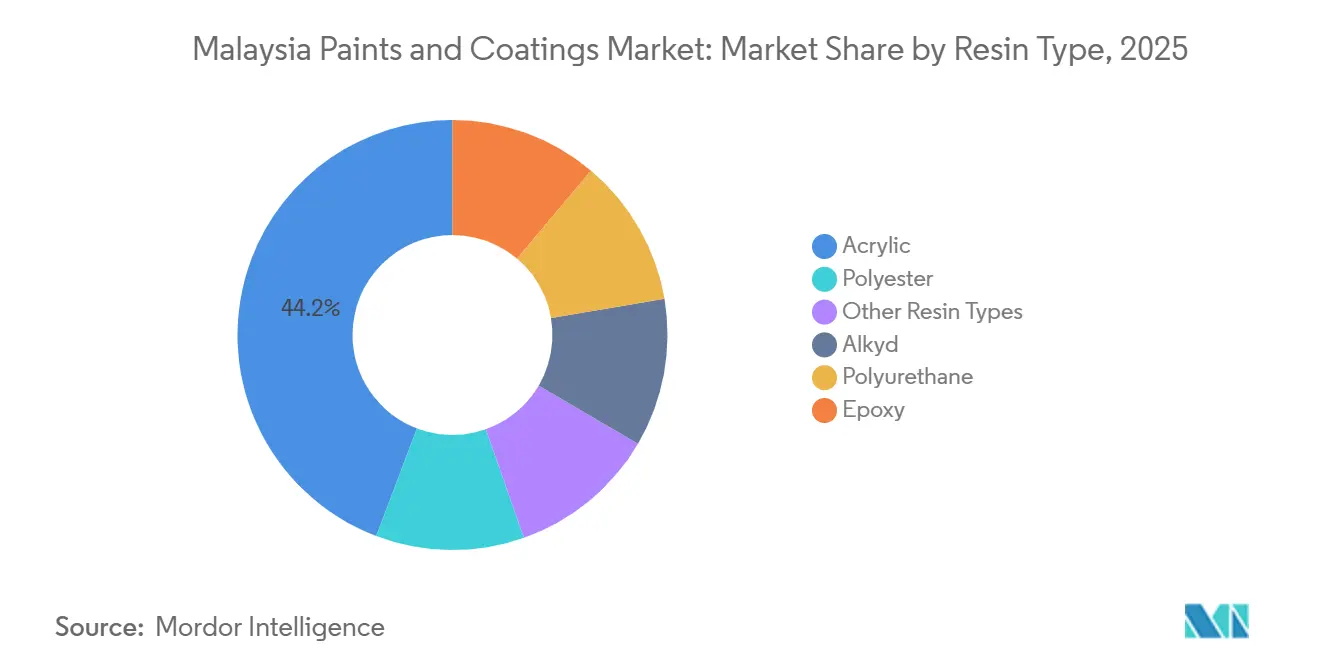
- Nach Harztyp hielt Acryl im Jahr 2025 einen Marktanteil von 44,23 % am malaysischen Farben- und Beschichtungsmarkt, während Polyurethan bis 2031 voraussichtlich mit einer CAGR von 4,67 % wachsen wird.
- Nach Technologie entfielen im Jahr 2025 63,52 % des Marktanteils am malaysischen Farben- und Beschichtungsmarkt auf wasserbasierte Beschichtungen, während Pulverbeschichtungen bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen werden.
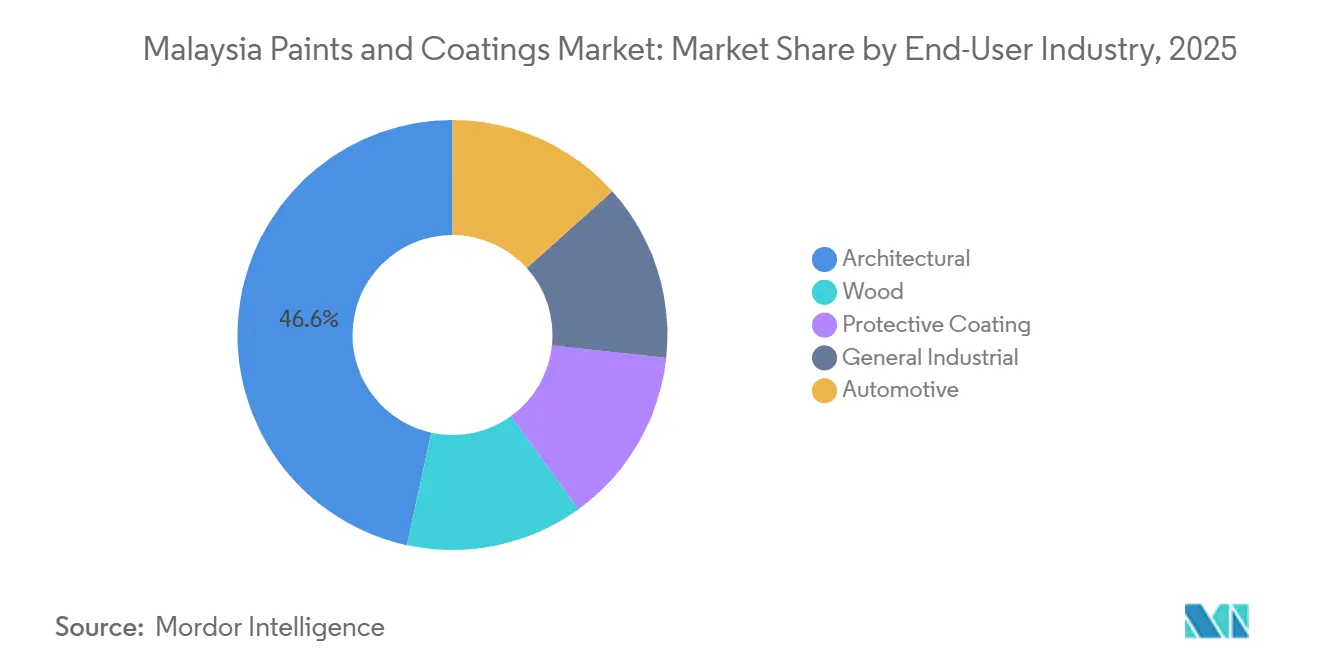
- Nach Endverbraucherbranche hielten Architekturbeschichtungen im Jahr 2025 einen Anteil von 46,61 % am Marktwert, während Automobilbeschichtungen bis 2031 voraussichtlich eine CAGR von 5,33 % verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des malaysischen Farben- und Beschichtungsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pipeline für Wohn-, Gewerbe- und Infrastrukturbau | +1.5% | National, mit überproportionalen Zuwächsen in Johor, Selangor und Penang | Kurzfristig (≤ 2 Jahre) |
| Expansion der Automobil- und Elektrofahrzeugfertigung | +0.8% | Johor, Kedah, Melaka, Selangor (AHTV-Korridor) | Mittelfristig (2–4 Jahre) |
| Wachstum des Clusters für Elektronik, Rechenzentren und elektrische Ausrüstung | +0.6% | Johor (Iskandar), Selangor (Cyberjaya), Penang (Elektro- und Elektronikzone (E&E)) | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Schutzbeschichtungen aus erneuerbaren Energien, Schifffahrt und Energieanlagen | +0.5% | National, mit der Westküste der Halbinsel und den Meeresgebieten Ostmalaysias | Langfristig (≥ 4 Jahre) |
| Umstellung auf Spezifikationen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) und wasserbasierte Systeme | +0.4% | National, angeführt von Projekten mit Green Building Index (GBI)-Zertifizierung im Klang Valley | Mittelfristig (2–4 Jahre) |
| Einführung von wärmereflektierenden und antimikrobiellen Beschichtungen für tropisches Klima | +0.3% | National, konzentriert in dichten städtischen Gebieten (Kuala Lumpur, Penang, Johor Bahru) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pipeline für Wohn-, Gewerbe- und Infrastrukturbau
Malaysias Bausektor erzielte im Jahr 2025 einen Arbeitswert von 178,6 Milliarden MYR (40,3 Milliarden USD), was einem Wachstum von 12,5 % gegenüber dem Vorjahr entspricht. Die Bautätigkeit bleibt die größte direkte Quelle des Verbrauchs von Architekturbeschichtungen in Wohn-, Gewerbe- und öffentlichen Projekten. Der Haushalt 2025 stellte dem Ministerium für Wohnungswesen 10 Milliarden MYR (2,3 Milliarden USD) sowie Hypothekengarantiefazilitäten zur Unterstützung von Erstkäufern von Eigenheimen bereit. Neubauten benötigen in mehreren Bauphasen Farbe, Grundierungen, Abdichtungssysteme und verwandte Ausbaumaterialien. Der malaysische Farben- und Beschichtungsmarkt profitiert auch davon, wenn die Arbeiten vom Rohbau zum Innen- und Außenausbau fortschreiten. Diese Nachfrage ist breit gefächert, da Baubeginne den Verbrauch über Händlerkanäle, Auftragnehmer und Projektspezifikationen hinweg generieren.
Die Zusammensetzung der Bauarbeiten wird ebenso wichtig wie die gesamte Bauleistung. Nichtwohngebäude wuchsen im zweiten Quartal 2025 um 56,7 %, während spezielle Gewerbeaktivitäten um 22,2 % zunahmen – beide übertrafen das Wohnbauwachstum. Diese Projekte verwenden häufiger Epoxid-Bodenbeschichtungen, brandschutztechnische Systeme, Dachanstriche und andere Spezialprodukte als herkömmliche Innenemulsionen. Eine größere Basis an Industrie- und Gewerbeprojekten kann daher den Wertmix in Richtung schutzintensiverer Anwendungen verschieben. Johor, Selangor und Penang bleiben wichtige Standorte, die Bautätigkeit mit Industrieentwicklung verbinden. Der malaysische Farben- und Beschichtungsmarkt ist direkt mit dieser Baupipeline verknüpft, da Beschichtungen bei Projektfertigstellung und in nachfolgenden Wartungszyklen benötigt werden.
Expansion der Automobil- und Elektrofahrzeugfertigung
Die Automobilfertigung erweitert die adressierbare Basis für Beschichtungen in Malaysia. Die Zulassungen von reinen Elektrofahrzeugen erreichten im Jahr 2025 30.848 Einheiten, was einem Wachstum von 42 % entspricht, laut Kenanga Research, zitiert von der New Straits Times. Inokom eröffnete im August 2026 den Lackierbetrieb 3 (Paint Shop 3) in seinem Kulim-Komplex mit einer Investition von 300 Millionen MYR (73 Millionen USD)[1]Sime Darby Berhad, "Inokom stärkt Malaysias Automobilmontagekapazitäten durch lokales Fachwissen und globale Partnerschaften," Sime Darby, sime.com.. Die Anlage fügt 50.000 Einheiten jährlicher Kapazität pro Schicht hinzu und bringt den gesamten Lackierbetriebsdurchsatz auf 100.000 Fahrzeugkarosserien pro Jahr. Die lokale Fahrzeugmontage erfordert, dass Beschichtungen in Malaysia aufgetragen werden, anstatt vorbehandelte Fahrzeugkarosserien zu importieren, was Nachfrage in den Phasen Elektrotauchlackgrundierung, Basislack und Klarlack erzeugt.
EP Manufacturing Berhad begann im Juni 2026 mit dem Bau einer 200 Millionen MYR (46 Millionen USD) teuren Fahrzeuglackieranlage in Pegoh, Melaka. Die geplante Anlage zielt auf 30.000 Fahrzeugkarosserien jährlich ab und ist für die Unterstützung von BEV-, HEV-, PHEV- und ICE-Plattformen ausgelegt. Neue Montagelinien erfordern, dass Lieferanten wasserbasierte Grundierungs- und Decklacksysteme, Elektrotauchlackierungen und langlebige Klarlacke qualifizieren. Diese Spezifikationen stützen die Nachfrage nach Polyurethan- und High-Solids-Formulierungen anstelle von Standardemulsionen. Der malaysische Farben- und Beschichtungsmarkt profitiert von dieser Verschiebung, da Automobilbeschichtungen auf der Grundlage von Leistungs- und Produktionsanforderungen ausgewählt werden. Diese Expansion erhöht auch die Bedeutung eines zuverlässigen lokalen technischen Dienstes für Fahrzeughersteller.
Wachstum des Clusters für Elektronik, Rechenzentren und elektrische Ausrüstung
Der Bau von Rechenzentren erzeugt außerhalb traditioneller Architekturanwendungen Nachfrage nach industriellen Schutzbeschichtungen. Im zweiten Quartal 2025 hatte Johor 42 genehmigte Rechenzentrum-Projekte im Wert von 164,45 Milliarden MYR (39,08 Milliarden USD). Diese Anlagen benötigen Korrosionsschutzsysteme für Stahlkonstruktionen, Epoxidsysteme für Doppelböden und Intumeszenzprodukte für den Brandschutz. Die Projektpipeline erfordert auch Beschichtungen für Außenflächen und unterstützende Infrastruktur. Solche Anwendungen unterscheiden sich von der standardmäßigen Dekorativfarben-Nachfrage, da die Produkte technische und Haltbarkeitsanforderungen erfüllen müssen. Der malaysische Farben- und Beschichtungsmarkt kann diese Nachfrage durch Lieferanten mit Schutzbeschichtungs-Expertise und Projektgenehmigungskapazitäten erschließen.
Der Cluster für Halbleiter- und Elektronikfertigungsdienstleistungen in Penang bietet eine separate Nachfragequelle. Präzisionsgereinigte Metallgehäuse und Leiterplattensubstrate verwenden UV-gehärtete und pulverbeschichtete Oberflächen, die sich von lösemittelbasierten Dekorativprodukten unterscheiden. Diese Anwendungen erfordern Oberflächenkonsistenz, schnelle Aushärtung und kontrollierte Verarbeitungsbedingungen. Elektronikhersteller können daher die Technologieakzeptanz im malaysischen Farben- und Beschichtungsmarkt unterstützen, auch wenn die Beschichtungsleistung geringer ist als im Bauwesen. Johor, Cyberjaya und Penang sind besonders relevant, da sie Rechenzentren-, Digital- und Elektronikinvestitionen konzentrieren. Das Wachstum in diesem Cluster begünstigt auch Lieferanten, die technischen Support und Produktspezifikationen für Industrieanlagen bereitstellen können.
Nachfrage nach Schutzbeschichtungen aus erneuerbaren Energien, Schifffahrt und Energieanlagen
Malaysias erneuerbare Energien und Meeresanlagen stützen die Nachfrage nach Schutzbeschichtungssystemen. Anfang 2025 wurde eine Ausschreibung für versorgungsmaßstäbliche Solarenergie mit 2 GW gestartet, die Beschichtungsanforderungen für Gestelle, Wechselrichtergehäuse und Anschlusskästen erzeugt, die ultravioletter Strahlung, Feuchtigkeit und Küstenbedingungen ausgesetzt sind. Solarprojekte verwenden Epoxid- und Fluorpolymersysteme, bei denen Komponenten Korrosionsschutz und Langlebigkeit erfordern. Die Programme LSS5, LSS5+ und LSS6 sollen über 24 Monate eine Pipeline für Ingenieurwesen, Beschaffung, Bau und Inbetriebnahme von 15 Milliarden MYR (~3,70 Milliarden USD) bis 18 Milliarden MYR (~4,44 Milliarden USD) generieren. Diese Projektaktivität bietet eine längerfristige Chance für Lieferanten, die das Segment der Energieinfrastruktur bedienen. Der malaysische Farben- und Beschichtungsmarkt kann davon profitieren, wenn Beschichtungsprodukte während der Ausrüstungs- und Strukturplanung spezifiziert werden.
Häfen wie Tanjung Pelepas und Pasir Gudang erhalten die Nachfrage nach Schiffswartungsbeschichtungen aufrecht. Schiffsverkehr und Hafeninfrastruktur erfordern Antifouling-, Epoxid- und zinkreiche Grundierungssysteme, die auf der Grundlage technischer Spezifikationen und Anforderungen an den Anlagenschutz ausgewählt werden. Die Nachfrage aus Schifffahrt, erneuerbaren Energien und Energieanlagen ist weniger abhängig von Wohnbauzyklen und erweitert Beschichtungsanwendungen auf ostmalaysische Meeresgebiete und Industriestandorte an der Westküste. Der malaysische Farben- und Beschichtungsmarkt hat in diesen Anwendungen eine Chance, wenn Lieferanten Leistungs-, Wartungs- und Korrosionsschutzanforderungen erfüllen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenvolatilität bei Harzen, Titandioxid, Pigmenten und Lösemitteln | -0.7% | Globale Lieferkettenauswirkungen, am stärksten für halbinselbasierte Hersteller, die aus China importieren | Kurzfristig (≤ 2 Jahre) |
| Kosten für die Einhaltung von Vorschriften zu flüchtigen organischen Verbindungen (VOC), gefährlichen Luftschadstoffen und Produktkonformität | -0.5% | National, am stärksten im Klang Valley und in den Elektro- und Elektronik-Fertigungszonen (E&E) in Penang | Mittelfristig (2–4 Jahre) |
| Fragmentierter Wettbewerb und auftragnehmergeführter Preisdruck | -0.4% | National, am stärksten in Wohnprojekten der Stufen 2 und 3 | Kurzfristig (≤ 2 Jahre) |
| Überangebot an Gewerbebüros und Risiken beim Projektzeitplan | -0.3% | Klang Valley, Randgebiete von Johor Bahru | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvolatilität bei Harzen, Titandioxid, Pigmenten und Lösemitteln
Die Volatilität der Rohstoffpreise schafft ein direktes Margenrisiko für Beschichtungshersteller, insbesondere für solche mit begrenzter Einkaufskapazität. Titandioxid ist zentral für dieses Risiko und macht 25 % bis 30 % der Barproduktionskosten für Architekturfarben und 12 % bis 18 % für Industrieformulierungen aus. Chinesisches Rutil-Titandioxid kostete im ersten Halbjahr 2025 im Durchschnitt 14.461 Yuan (entspricht 2.000 USD) pro Tonne, ein Rückgang von 6,65 % gegenüber dem gleichen Zeitraum 2024. Westliche Lieferanten kündigten Preiserhöhungen von 100–150 USD pro Tonne für das vierte Quartal 2025 an. Kleinere inländische Hersteller sind weniger in der Lage, diese Preisbewegungen zu absorbieren, da ihnen in der Regel langfristige Lieferverträge fehlen.
Handelsmaßnahmen können den Preisdruck weiter verstärken. EU-Antidumpingzölle auf chinesisches Titandioxid lagen zwischen 14,4 % und 39,7 %. Von der EU und Brasilien verhängte Zölle lenkten chinesische Exporte in Richtung der Märkte der Asiatisch-Pazifischen Wirtschaftsgemeinschaft (APEC), einschließlich Malaysia. Während eine größere kurzfristige Lieferverfügbarkeit die Rohstoffpreise senken kann, kann ein niedrigerer Preis den Druck auf Hersteller erhöhen, die nicht in der Lage sind, auf höherwertige Formulierungen umzusteigen. Der malaysische Farben- und Beschichtungsmarkt ist dieser Spannung ausgesetzt, bei der importierte Vorleistungen und auftragnehmergeführte Preisgestaltung gleichzeitig wirken. Kosten für Harze, Pigmente, Lösemittel und Titandioxid bleiben wesentliche Faktoren, die die Herstellermargen beeinflussen.
Kosten für die Einhaltung von Vorschriften zu flüchtigen organischen Verbindungen (VOC), gefährlichen Luftschadstoffen und Produktkonformität
Compliance-Kosten stellen eine strukturelle Belastung für Hersteller ohne umfangreiche interne Forschungs- und Entwicklungskapazitäten dar. Malaysias Umweltqualitätsgesetz (Änderung) 2024, Gesetz A1712, erhöhte Bußgelder und führte obligatorische Freiheitsstrafen bei Nichteinhaltung ein, was die finanziellen Konsequenzen von Formulierungs- und Emissionsfehlern erhöht. Das Jabatan Standard Malaysia veröffentlichte im Juli 2025 überarbeitete Ausgaben von MS 134 für Emulsionsfarbe und MS 132 für Untergrundfarbe für Glanzlack[2]Jabatan Standard Malaysia, "Genehmigung malaysischer Standards (MS) Nr. 3/2025," Jabatan Standard Malaysia, jsm.gov.my.. Produktsortimente müssen möglicherweise neu formuliert und erneut getestet werden, um mit diesen aktualisierten Standards konform zu bleiben. Der malaysische Farben- und Beschichtungsmarkt sieht sich diesem Kostendruck sowohl bei Architektur- als auch bei Industrieprodukten gegenüber.
Green Building Index-Spezifikationen bevorzugen VOC-arme Farben für zertifizierte Gebäude. Wasserbasierte und VOC-arme Systeme können Geräteaufrüstungen, Änderungen im Aushärtungszeitmanagement und Prüfungen durch Dritte erfordern. Diese Investitionen sind für kleinere lokale Hersteller schwieriger auf begrenzte Produktionsläufe zu verteilen. Die Compliance-Belastung ist besonders relevant im Klang Valley und in Penang, wo Anforderungen an grüne Gebäude und Elektronikfertigung erheblich sind. Gleichzeitig können Compliance-Anforderungen die Wettbewerbsposition von Herstellern stärken, die bereits über Formulierungsexpertise und zertifizierte Produkte verfügen. Der malaysische Farben- und Beschichtungsmarkt wird sich weiterhin in Richtung emissionsärmerer Produkte verschieben, obwohl dieser Übergang sowohl Kosten- als auch Kompetenzanforderungen mit sich bringt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Acryl untermauert Stabilität, Polyurethan gewinnt strukturellen Schwung
Acryl hielt im Jahr 2025 44,23 % des Werts und damit den größten Anteil nach Harztyp im malaysischen Farben- und Beschichtungsmarkt. Seine breite Verwendung in Außen- und Innenarchitekturfarben stützt diese Position. Witterungsbeständigkeit, Farbbeständigkeit und zugängliche Formulierungskosten entsprechen den Anforderungen von Wohn- und Gewerbegebäuden. Acryl kann sowohl als wirtschaftliche Rolleremulsion als auch als hochwertiges elastomeres Außensystem eingesetzt werden. Diese Vielseitigkeit gibt dem Harz eine breite Basis über Händler- und Projektkanäle hinweg.
Alkyd wird weiterhin bei der Holzveredelung und allgemeinen Industrieanwendungen eingesetzt, wo ölbasierte Glanzfarben noch spezifiziert werden. Epoxid ist wichtig für Schutzbeschichtungen auf Industrieböden und Meeresanlagen. Polyester wird in der Pulverbeschichtung für Metallmöbel, Architekturalumin und Haushaltsgerätoberflächen verwendet. Polyurethan wird bis 2031 voraussichtlich mit einer CAGR von 4,67 % wachsen und ist damit der am schnellsten wachsende Harztyp im malaysischen Farben- und Beschichtungsmarkt. Automobiloberlacke, Stahlkonstruktionen für Rechenzentren und Gestelle für erneuerbare Energien stützen dieses Wachstum. Proton erweiterte seine AHTV-Anlage im Mai 2026 auf 42.000 Einheiten jährlich und stärkte damit die lokale Fahrzeugproduktionsbasis für Zweikomponenten-Klarlacke. Der Markt für Polyurethan wird auch durch seine Verwendung in flexiblen und kratzfesten Anwendungen gestützt. Überarbeitete MS 134-Anforderungen unterstützen ferner das Interesse an VOC-armen Polyurethan- und Acryl-Polyurethan-Systemen.


Nach Technologie: Wasserbasierte Systeme dominieren, Pulverbeschichtung beschleunigt sich durch Industrienachfrage
Wasserbasierte Beschichtungen machten im Jahr 2025 63,52 % des Technologiewerts im malaysischen Farben- und Beschichtungsmarkt aus. Sie werden in Architektur-, Holz- und allgemeinen Industrieanwendungen weit verbreitet eingesetzt. Green Building Index-Spezifikationen und staatliche Beschaffungsrichtlinien für VOC-arme Materialien haben ihre Verwendung in gewerblichen Neubauprojekten unterstützt. Diese Position wird durch Produktspezifikationen und Compliance-Anforderungen und nicht allein durch den Preis gestützt. Wasserbasierte Systeme sind daher in Kernanwendungen als primärer Weg zur VOC-Konformität etabliert.
Lösemittelbasierte Beschichtungen werden weiterhin in Schutzbeschichtungen, Schiffswartung und ländlichen Architekturanwendungen eingesetzt. Planer können in diesen Umgebungen die Aushärtungsleistung wasserbasierter Systeme unter hohen Feuchtigkeitsbedingungen noch in Frage stellen. Pulverbeschichtungen werden bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen, der schnellsten Rate unter den Technologiekategorien. Inokom's Lackierbetrieb 3 umfasst ein Trockenabscheider-Filtersystem, das für die zukünftige Kompatibilität mit wasserbasierten Beschichtungen und Pulverbeschichtungen ausgelegt ist. Die Anlage verfügt über 32 Lackier- und Dichtungsroboter und kann in weniger als 10 Sekunden zwischen 27 Farben wechseln. UV-gehärtete Beschichtungen dienen auch Präzisionselektronikanwendungen in Penang, wo schnelle Aushärtung und Maßhaltigkeit wichtig sind.
Nach Endverbraucherbranche: Architektur führt, Automobil treibt das Aufwärtspotenzial
Architekturbeschichtungen hielten im Jahr 2025 46,61 % des Endverbraucherwerts im malaysischen Farben- und Beschichtungsmarkt. Wohnungsbaufinanzierung und breite Bautätigkeit hielten die Nachfrage nach Grundierungen, Innenbeschichtungen, Außenanstrichen und Abdichtungsprodukten aufrecht. Nippon Paint Malaysia erweiterte sein Händlernetz in Melaka im April 2025 auf mehr als 130 Geschäfte, was darauf hindeutet, dass das Architektursegment den Vertrieb über die größten städtischen Zentren hinaus ausbaut. Holzbeschichtungen bleiben in der Möbelherstellung in Muar und dem Klang Valley stabil. Schutzbeschichtungen für Öl und Gas, erneuerbare Energien und Meeresanlagen bieten spezifikationsgesteuerte Nachfrage und höheres Margenpotenzialpotenzial.
Automobilbeschichtungen werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,33 % wachsen. Die Zulassungen von Elektrofahrzeugen stiegen von 2022 bis 2023 um 286 %, dann um 114 % auf 21.789 Einheiten im Jahr 2024 und um 42 % auf 30.848 Einheiten im Jahr 2025. Die lokale Montage schafft Nachfrage nach Elektrotauchlackgrundierung, Farbbasislack und Klarlack in Malaysia. Stellantis begann im Juni 2026 mit der Montage von Leapmotor-Fahrzeugen in Kedah. MG Motor Malaysia brachte den lokal montierten MG S5 EV im März 2026 in Melaka auf den Markt.
Geografische Analyse
Malaysia ist eine einzige Berichtsgeografie, aber die regionale Nachfrage variiert je nach Zusammensetzung von Bau-, Fertigungs- und Infrastrukturaktivitäten. Selangor trug im zweiten Quartal 2025 9,7 Milliarden MYR (2,2 Milliarden USD) an Bauarbeiten bei, was 22,2 % des nationalen Gesamtwerts entspricht. Das Klang Valley hat die größte Nachfragebasis für Architektur- und allgemeine Industriebeschichtungen, angetrieben durch Gewerbeprojekte, gemischt genutzte Entwicklungen und Industriegebiete. Diese Konzentration stützt den größten Anteil des malaysischen Farben- und Beschichtungsmarkts im Land. Ältere Büroflächen der Klasse B und darunter verzeichneten Ende 2024 eine Leerstandsquote von 28,3 %, was die Sanierungsnachfrage begrenzt. Die Nettovermietung von Klasse-A-Flächen stieg 2025 um 11,5 % gegenüber dem Vorjahr und stützte die Nachfrage nach höherwertigen Farbsystemen.
Johor ist die am schnellsten wachsende regionale Quelle der Nachfrage nach Industrie- und Schutzbeschichtungen. Im zweiten Quartal 2025 hatten seine 42 genehmigten Rechenzentrum-Projekte einen Wert von 164,45 Milliarden MYR (39,08 Milliarden USD). Diese Projekte erfordern Beschichtungen für Stahlkonstruktionen, Doppelbodensysteme und Gebäudehüllen. Iskandar Malaysia beherbergt auch Logistik-, Luft- und Raumfahrtwartungs- und Hafeninfrastruktur, die Antifouling-, Epoxid- und zinkreiche Grundierungen verwenden. Tanjung Pelepas und Pasir Gudang stützen das Schiffswartungssegment des malaysischen Farben- und Beschichtungsmarkts. Melaka ist ein sekundärer Wachstumsknotenpunkt, gestützt durch die geplante EPMB-Lackieranlage, die im Juni 2027 den Betrieb aufnehmen soll.
Der Cluster für Elektronik- und Halbleiterfertigungsdienstleistungen in Penang treibt die Nachfrage nach UV-gehrteten und pulverbeschichteten Oberflächen für Präzisionsgehäuse, Leiterplattengruppen und Halbleiterhandhabungsgeräte an. Diese Anwendungen erfordern dedizierten technischen Support und bedienen einen spezialisierteren Teil des malaysischen Farben- und Beschichtungsmarkts. Sabah und Sarawak tragen durch Wasserkraftwartung, Offshore-Öl- und Gasrenovierung, Holzverarbeitung und Meeresaktivitäten bei. Diese Bundesstaaten haben eine geringere Gesamtbeschichtungsleistung als die wichtigsten Zentren auf der Halbinsel, generieren jedoch Schutz- und Holzbeschichtungsnachfrage außerhalb des Bauzyklus. Hohe UV-Exposition, ganzjährige Luftfeuchtigkeit über 80 % und Küstensalzexposition beeinflussen Formulierungs- und Haltbarkeitsanforderungen im ganzen Land. Diese Bedingungen stützen die Nachfrage nach Produkten mit verlängerten Haltbarkeitsgarantien. Der malaysische Farben- und Beschichtungsmarkt wird daher sowohl durch breite nationale Klimaanforderungen als auch durch regionale Unterschiede in der Projektaktivität geprägt.
Wettbewerbslandschaft
Der malaysische Farben- und Beschichtungsmarkt ist mäßig fragmentiert. Nippon Paint, AkzoNobel, PPG Industries, Jotun und Sherwin-Williams konkurrieren um spezifikationsgesteuerte Architektur- und Schutzprojekte. Federal Paints, Kossan Paint, MCI Paint, KTH Paint und andere inländische Hersteller bedienen Mainstream-Segmente durch Auftragnehmerbeziehungen und Vertriebsdichte. Diese Mischung unterstützt den Preiswettbewerb in Mainstream-Anwendungen und erfüllt gleichzeitig die technischen Anforderungen von Premium-Projekten. Auftragnehmergeführte Einkäufe verstärken den Preisdruck, insbesondere in Wohnprojekten der unteren Stufen. Der Markt verbindet daher multinationale Produktportfolios mit dichter lokaler Marktabdeckung.
AkzoNobel eröffnete im Juni 2025 ein Forschungs- und Entwicklungszentrum in Nilai als regionalen Knotenpunkt für Dekorativlacktechnologien und umweltfreundliche Lösungen. Die Investition verbesserte den lokalen Zugang zu Formulierungs- und Produktentwicklungskapazitäten. PPG erweiterte seine malaysische Anlage im Jahr 2024 zur Herstellung von Antihaft- und Reibungsarmen Beschichtungen und zielte dabei auf Elektronik- und Präzisionstechnik-Anwendungen anstelle von Standardarchitekturleistung ab. Nippon Paint reichte im Juli 2026 Übernahmeangebote für das Dekorativfarbengeschäft von AkzoNobel ein. Eine abgeschlossene Transaktion würde die Wettbewerbslandschaft in der ASEAN-Region, einschließlich Malaysia, verändern. Der Markt sieht sich auch einer technischen Markteintrittsbarriere gegenüber, da MS ISO 16000-9:2024 VOC-Emissionsmessanforderungen für Bauprodukte anwendet.
Inländische Lieferanten konkurrieren über Preis, Händlerreichweite und Auftragnehmerlojalität, während einige eine funktionale Differenzierung anstreben. Nippon Paint Malaysia brachte 2025 seinen AI-PPS Self-Healing Invisible Armor Paint Protective Spray-On für Automobilrefinish-Anwendungen auf den Markt. Das Baoma Shield Flexicool-Produkt von MCI Paint enthält wärmereflektierende Technologie, die die Außenoberflächentemperaturen um bis zu 5 °C senken kann. AkzoNobel setzte sein Dulux Weathershield KeepCool-System im sozialen Wohnungsbau in Malakka ein. Wärmereflektierende Beschichtungen sind zu einem direkten Bereich des Produktwettbewerbs geworden. Schutzbeschichtungen für Rechenzentren und Solaranlagen bleiben Spezialchancen, da sie technische Vertriebskapazitäten und Formulierungsexpertise erfordern. Multinationale Lieferanten haben in diesen Bereichen einen Vorteil, wo globale Referenzinstallationen und spezialisiertes Fachwissen wichtige Faktoren sind.
Marktführer im malaysischen Farben- und Beschichtungsmarkt
Nippon Paint Holdings Co., Ltd.
Akzo Nobel N.V.
Jotun
TOA Paint Public Company Limited
PPG Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Inokom Corporation eröffnete den Lackierbetrieb 3 (PS3) in seinem Fertigungskomplex in Kulim, Kedah, mit einer Investition von 300 Millionen MYR (73 Millionen USD). Die Anlage erweitert Inokom's gesamte Automobilbeschichtungskapazität auf 100.000 Fahrzeugkarosserien jährlich, umfasst 32 Lackier- und Dichtungsroboter und ist für die zukünftige Kompatibilität mit wasserbasierten Farben ausgelegt. Sie verfügt außerdem über einen regenerativen thermischen Oxidator, der den CO₂-Ausstoß um etwa 60 % reduziert.
- Juni 2026: EP Manufacturing Berhad (EPMB) begann mit dem Bau einer 200 Millionen MYR (46 Millionen USD) teuren Fahrzeuglackieranlage in Pegoh, Melaka, mit einer geplanten Jahreskapazität von 30.000 Fahrzeugkarosserien bei einer Liniengeschwindigkeit von 15 Einheiten pro Stunde. Die Anlage unterstützt ICE-, HEV-, PHEV- und BEV-Plattformen und soll im Juni 2027 den Betrieb aufnehmen.


Berichtsumfang des malaysischen Farben- und Beschichtungsmarkts
Farben und Beschichtungen sind flssige, pastöse oder pulverförmige Materialien, die auf Oberflächen aufgetragen werden, um einen festen, dünnen Film zu bilden. Farbe dient in erster Linie dekorativen Zwecken, während Beschichtungen technisch entwickelte Schichten sind, die für physischen Schutz, Abdichtung und Rostschutz ausgelegt sind.
Der malaysische Farben- und Beschichtungsmarkt ist nach Harztyp, Technologie und Endverbraucherbranche segmentiert. Nach Harztyp ist der Markt in Acryl, Alkyd, Polyurethan, Epoxid, Polyester und sonstige Harztypen segmentiert. Nach Technologie ist der Markt in wasserbasiert, lösemittelbasiert, Pulverbeschichtung und UV-gehärtete Beschichtung segmentiert. Nach Endverbraucherbranche ist der Markt in Architektur, Automobil, Holz, Schutzbeschichtung und allgemeine Industrie segmentiert. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Acryl |
| Alkyd |
| Polyurethan |
| Epoxid |
| Polyester |
| Sonstige Harztypen |
| Wasserbasiert |
| Lösemittelbasiert |
| Pulverbeschichtung |
| UV-gehärtete Beschichtung |
| Architektur |
| Automobil |
| Holz |
| Schutzbeschichtung |
| Allgemeine Industrie |
| Nach Harztyp | Acryl |
| Alkyd | |
| Polyurethan | |
| Epoxid | |
| Polyester | |
| Sonstige Harztypen | |
| Nach Technologie | Wasserbasiert |
| Lösemittelbasiert | |
| Pulverbeschichtung | |
| UV-gehärtete Beschichtung | |
| Nach Endverbraucherbranche | Architektur |
| Automobil | |
| Holz | |
| Schutzbeschichtung | |
| Allgemeine Industrie |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des malaysischen Farben- und Beschichtungsmarkts?
Die Marktgröße des malaysischen Farben- und Beschichtungsmarkts wurde im Jahr 2025 auf 2,43 Milliarden USD geschätzt und soll von 2,52 Milliarden USD im Jahr 2026 auf 3,09 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,12 % während des Prognosezeitraums (2026–2031).
Welcher Harztyp führt die Nachfrage nach Beschichtungen in Malaysia an?
Acryl führte im Jahr 2025 mit einem Wertanteil von 44,23 %, gestützt durch weit verbreitete Architekturanwendungen.
Welche Beschichtungstechnologie wächst in Malaysia am schnellsten?
Pulverbeschichtungen werden bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen, gestützt durch die Nachfrage aus den Sektoren Automobil- und Elektronikfertigung.
Was ist die größte Endverbraucheranwendung für Beschichtungen in Malaysia?
Architekturbeschichtungen hielten im Jahr 2025 46,61 % des Endverbraucherwerts und spiegeln damit die Bedeutung von Wohnungsbau und Bautätigkeit wider.
Seite zuletzt aktualisiert am:



