
マレーシア液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
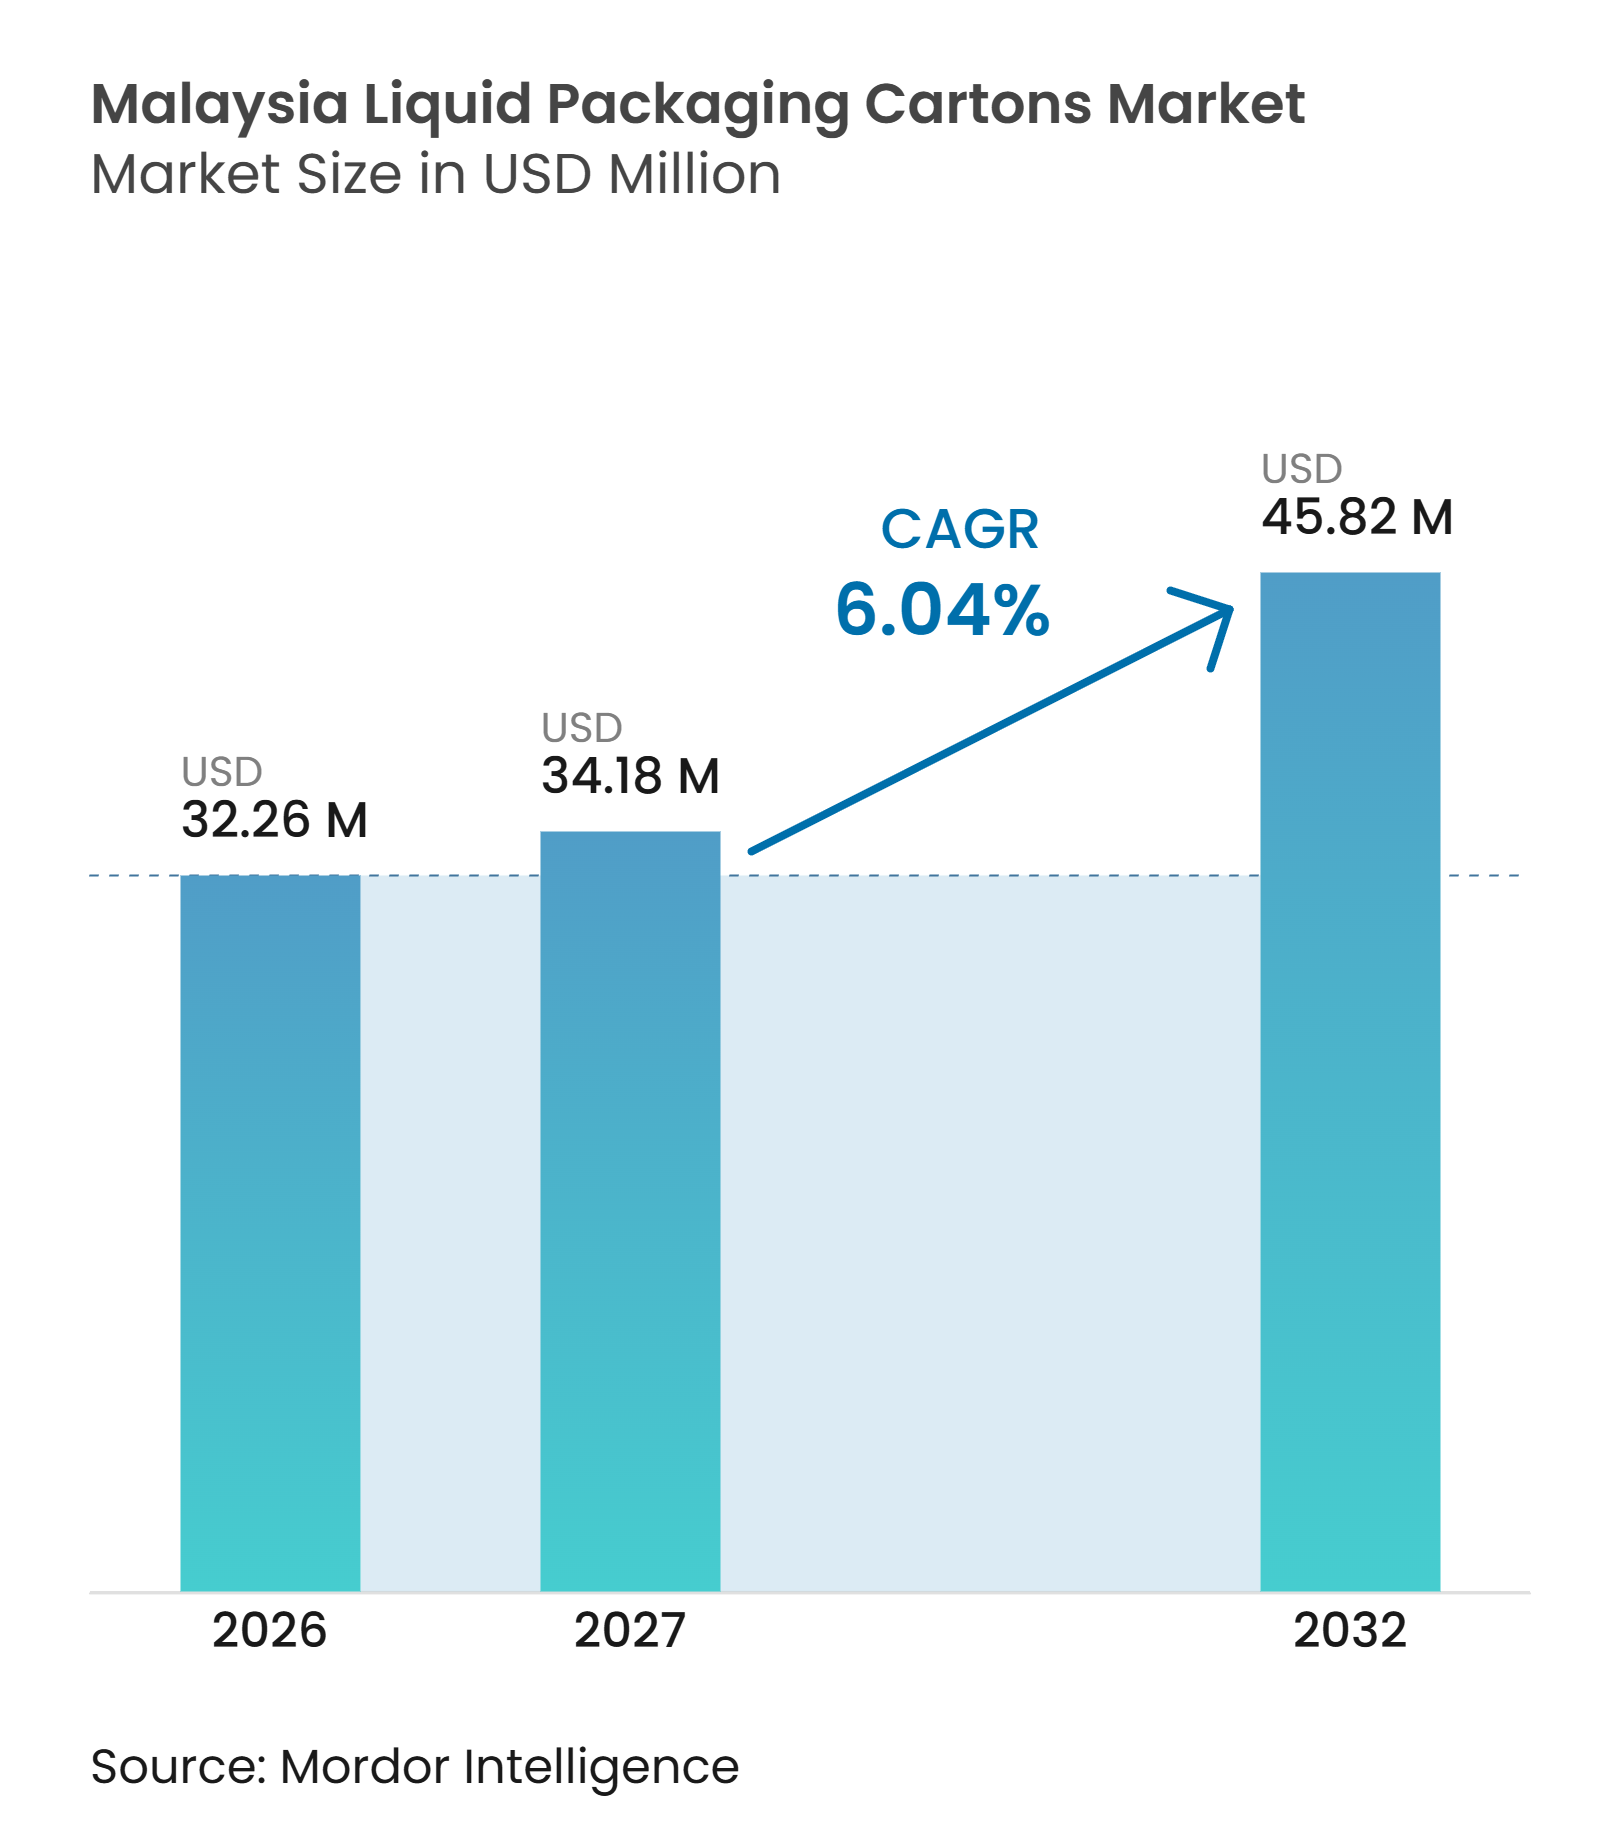
| 基準年の市場規模 (2026) | 32.26 百万米ドル |
| 市場規模 (2027) | 34.18 百万米ドル |
| 市場規模 (2032) | 45.82 百万米ドル |
| 成長率 (2027 - 2032) | 6.04 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア液体包装カートン市場分析
マレーシア液体包装カートン市場規模は、2026年の3,226万米ドルから2032年には4,582万米ドルへと、2027年から2032年にかけてCAGR 6.04%で成長すると予測されています。マレーシア液体包装カートン市場は、冷蔵チェーンを継続的に維持することなく常温サプライチェーンを通じて小売店に棚安定製品を届けられる流通モデルの恩恵を受けています。この優位性は、都市部・農村部・東マレーシアのチャネル全体にわたり、UHT牛乳、レディ・トゥ・ドリンク飲料、および新興の植物性製品を支えています。小売業者や法人バイヤーは、継続的な冷蔵保管や頻繁な温度管理された補充という運営上の負担なしに在庫を管理できます。生産者は個人消費と大容量の家庭用途に対応したカートン形式を展開しており、ブランドが学校、通勤、家庭用、フードサービスのニーズに合わせてパック選択を調整できるようにしています。
主要レポートのポイント
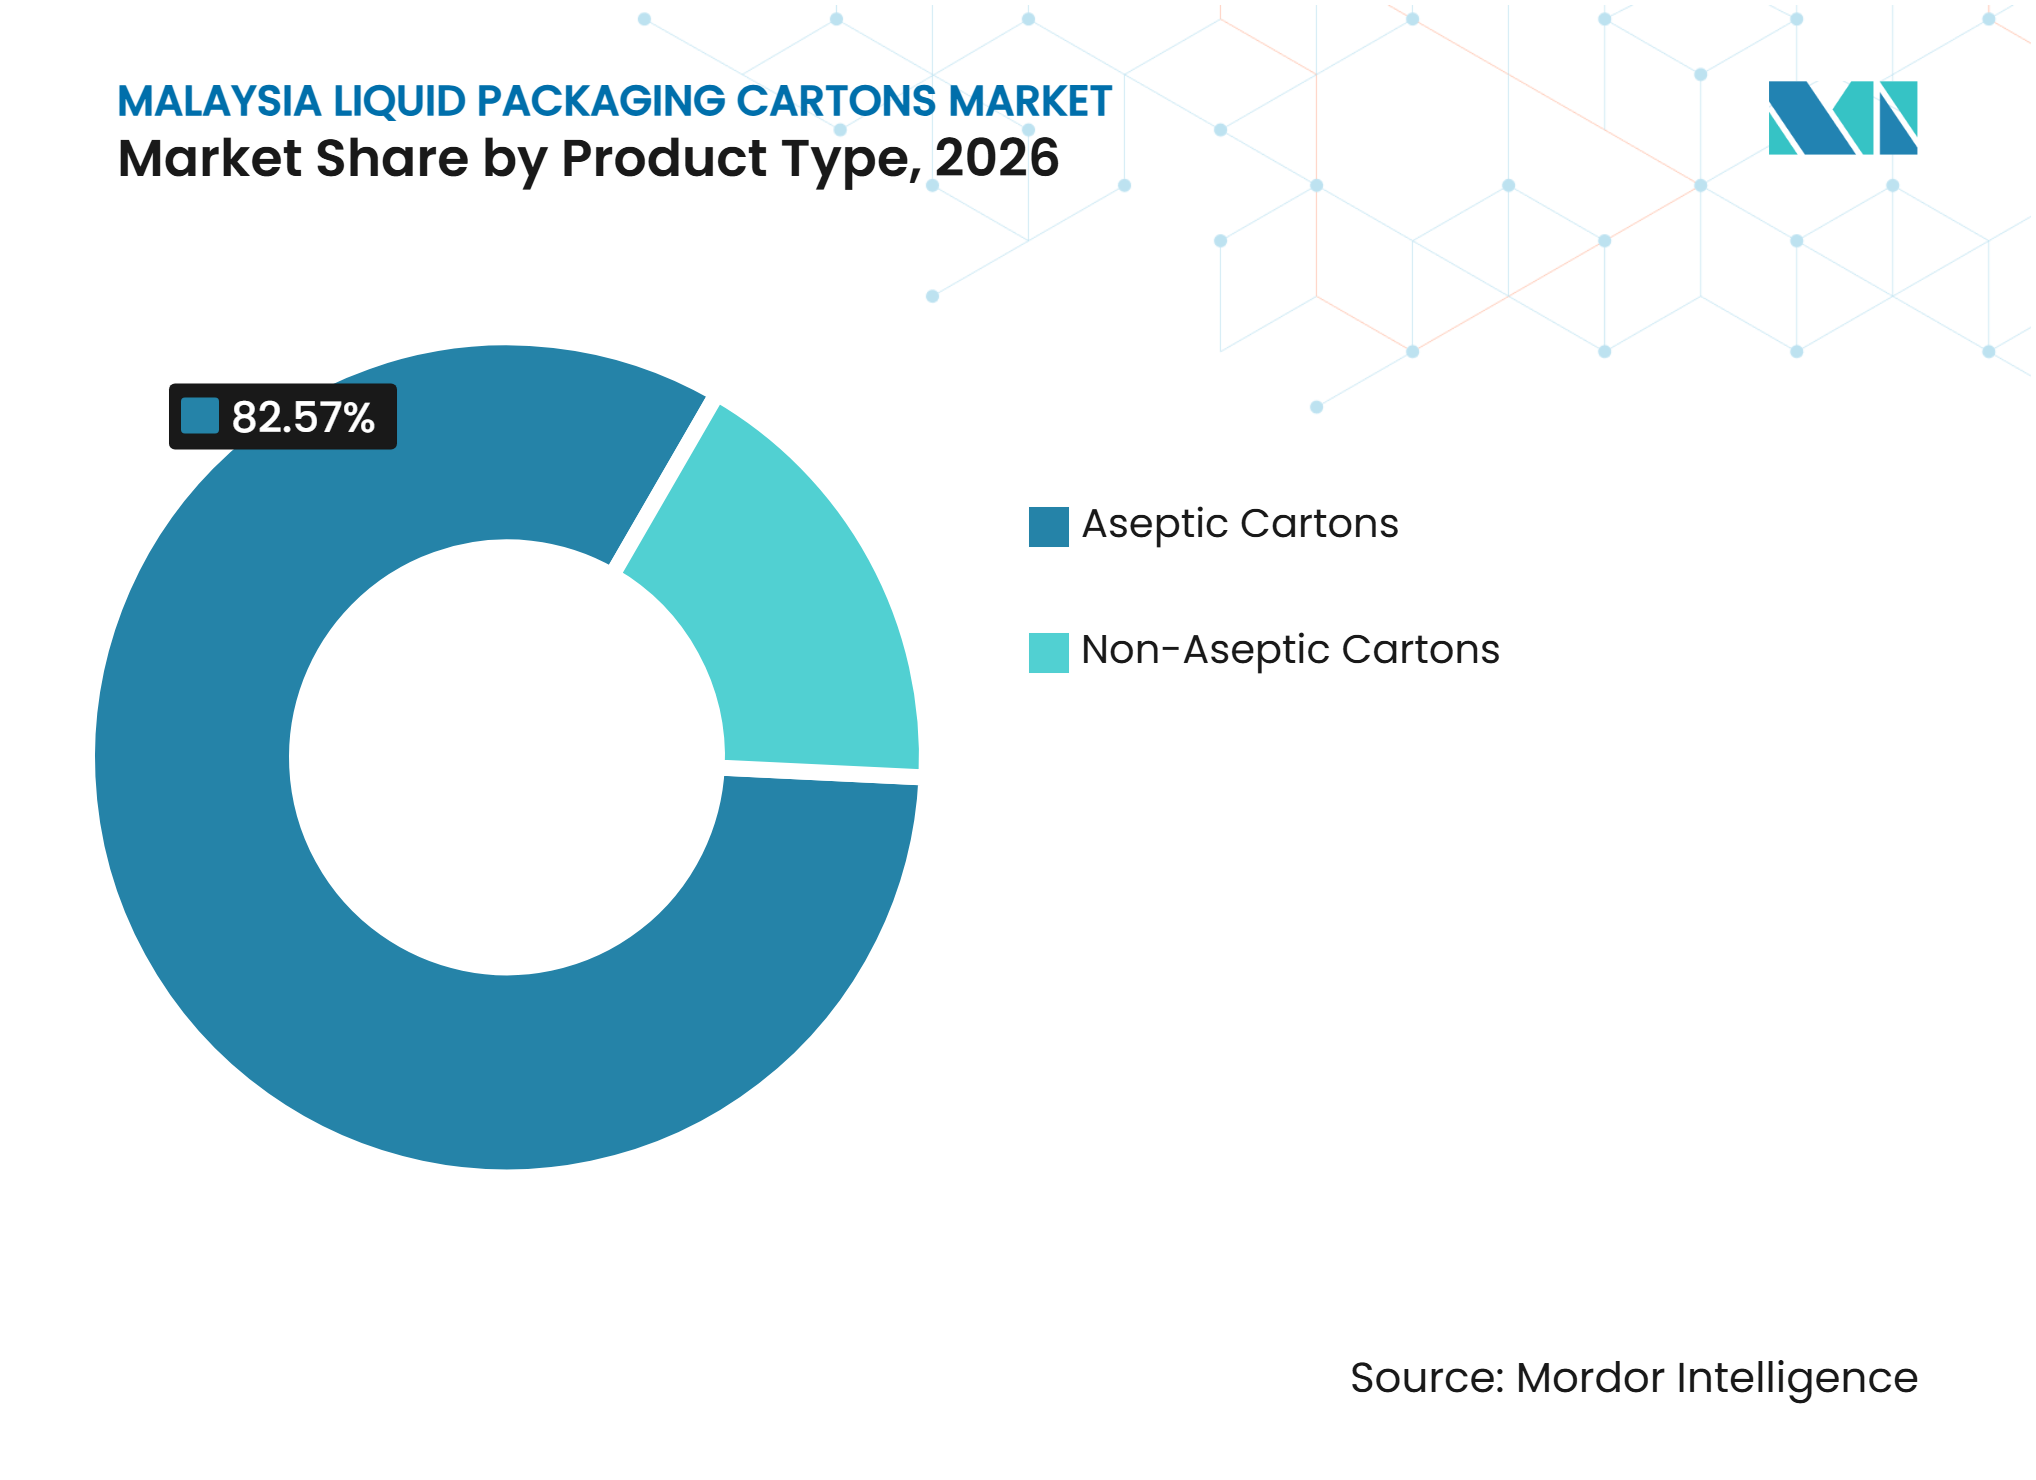
- 製品タイプ別では、無菌カートンが2026年のマレーシア液体包装カートン市場シェアの82.57%を占めました。
- 用途別では、エネルギー・機能性飲料が2032年にかけてCAGR 6.52%で拡大すると予測されています。
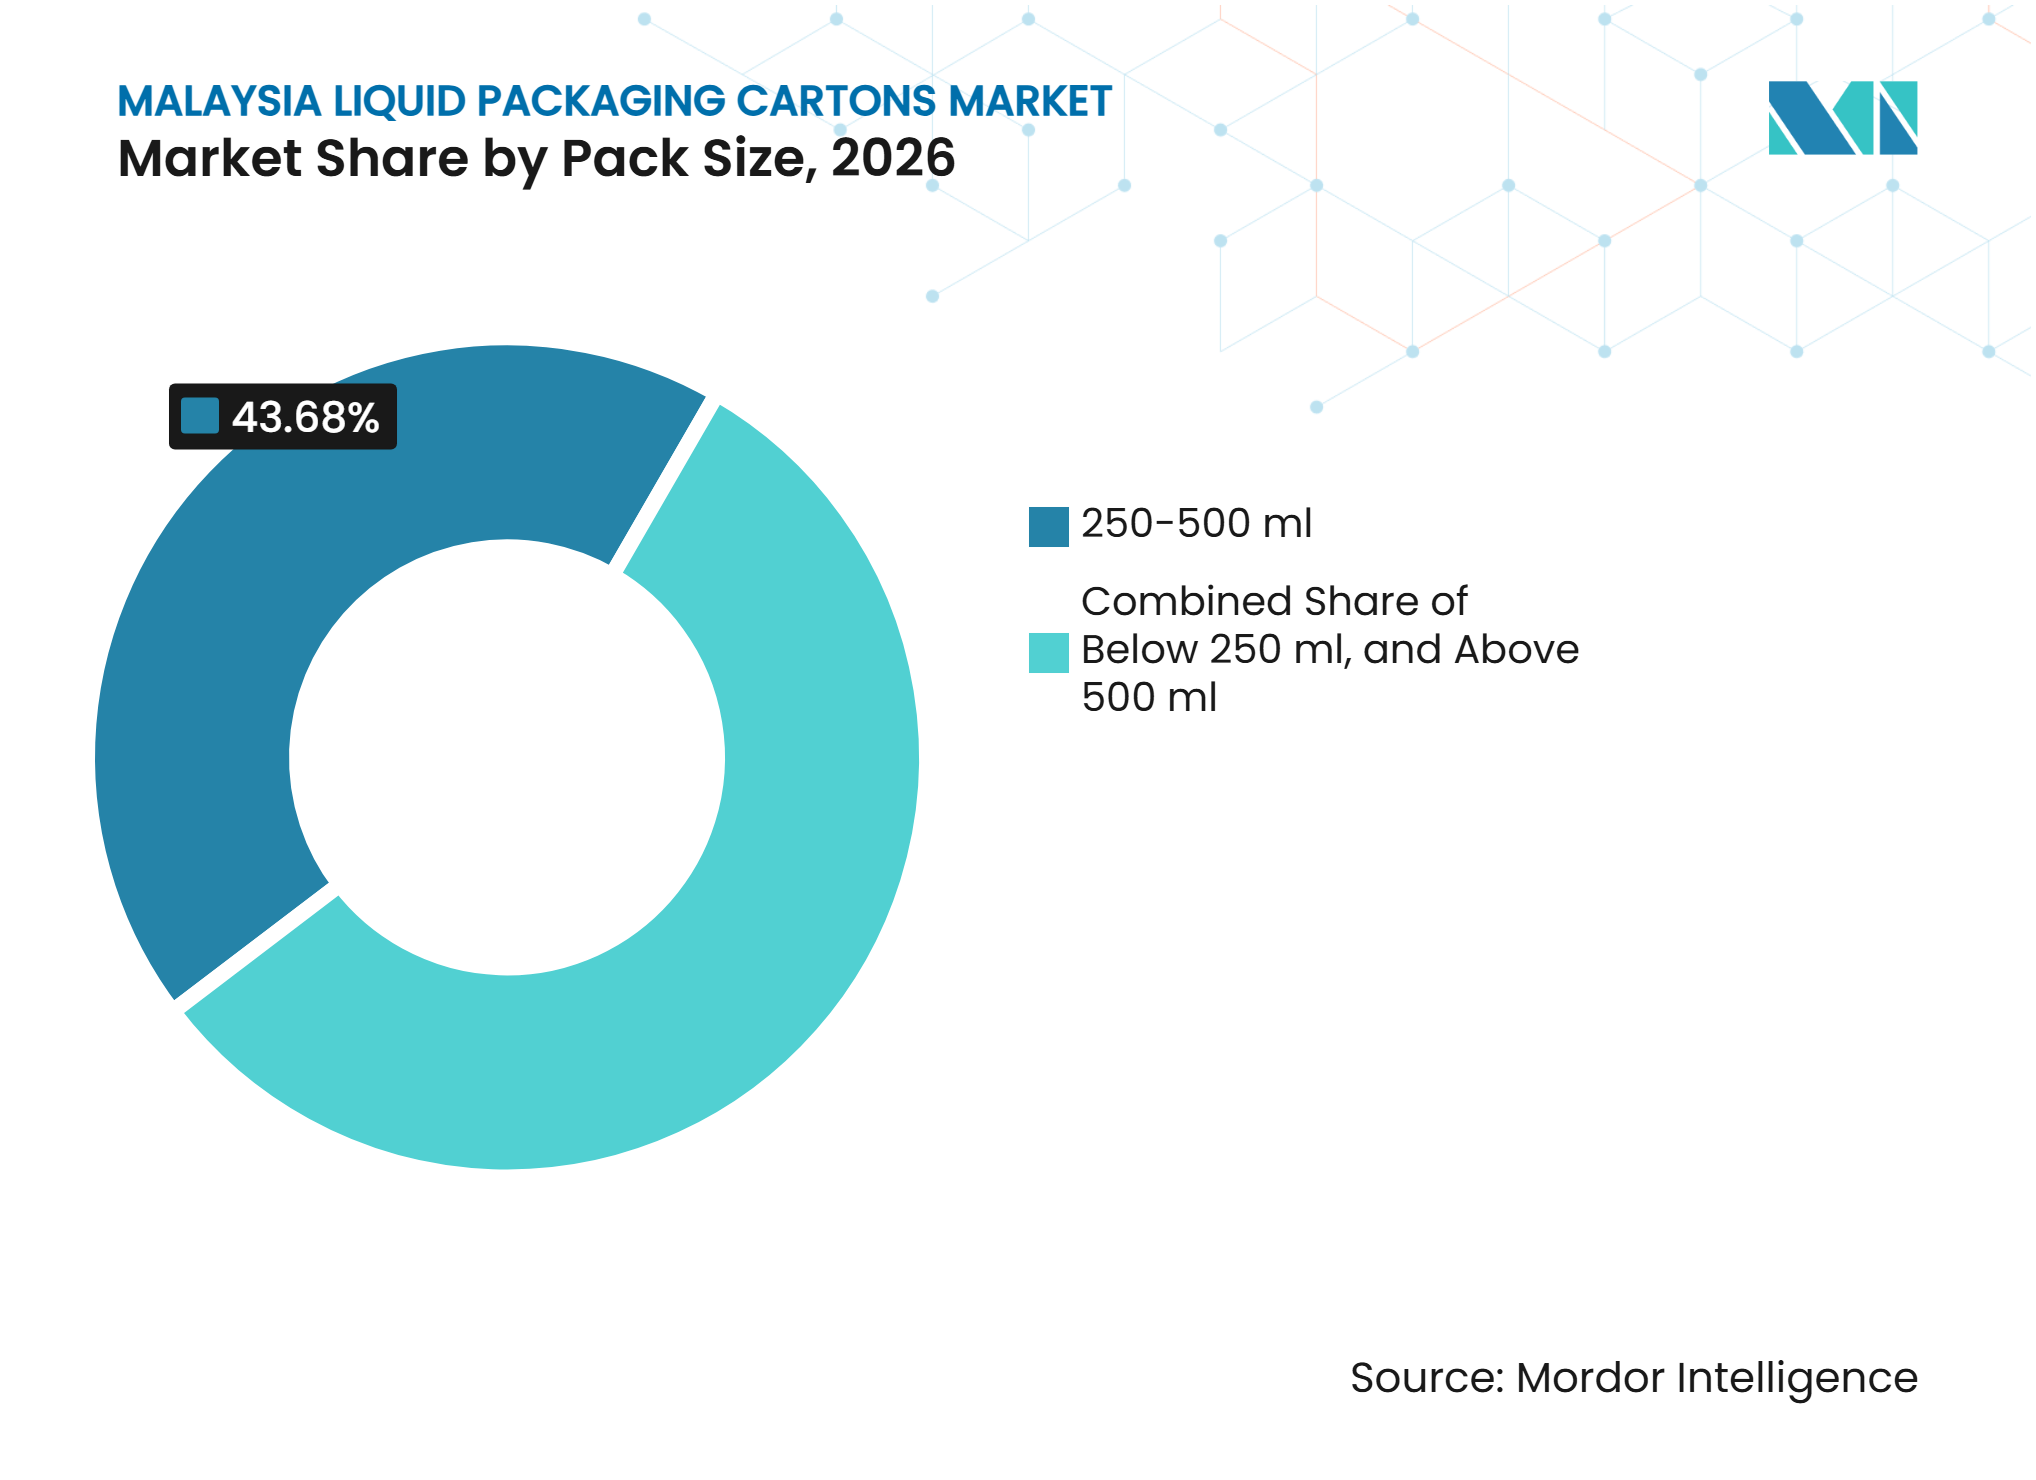
- パックサイズ別では、250~500mlが2026年のマレーシア液体包装カートン市場シェアの43.68%を占めました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱帯地域および分散した地理的条件に対応したアンビエント流通 | +2.1% | 全国規模、特にサバ州、サラワク州、および半島部農回廊で最も強い | 長期(4年以上) |
| レディ・トゥ・ドリンクコーヒー、茶、機能性飲料の成長 | +1.6% | 半島部マレーシア都市部、モダントレードを通じて東マレーシアへ波及 | 中期(2~4年) |
| UHT牛乳およびフレーバー牛乳の消費 | +1.2% | 全国規模、特にコールドチェーンカバレッジが限られた農村部および半都市部 | 長期(4年以上) |
| 植物性飲料および乳製品代替品のイノベーション | +0.8% | クランバレーおよびペナン、ASEANへの輸出ポテンシャルあり | 中期(2~4年) |
| ポーションコントロールおよびオン・ザ・ゴーパック需要 | +0.6% | 全国規模、クアラルンプール、ペタリンジャヤ、ジョホールバルで早期の成果 | 短期(2年以内) |
| 繊維系包装に向けた小売業者および生産者のシフト | +0.4% | 全国規模、大型フォーマット小売での早期コンプライアンス活動あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
熱帯地域および分散した地理的条件に対応したアンビエント流通
マレーシアの温暖で湿潤な気候は、多くの農村ルートおよび東マレーシア全域において冷蔵流通のコストを高めています。無菌カートンは棚安定製品をアンビエントサプライチェーンで流通させることを可能にし、液体乳製品および飲料へのより広いアクセスを支えています。マレーシア液体包装カートン市場は、包装の好みだけでなく実用的な流通ニーズに応えており、サプライヤーは長距離の店舗間輸送、季節的な需要変動、冷蔵に対応しない配送スケジュールの中で棚安定品質を維持しなければなりません。Tetra Pakは、ベトナムのビンズオン施設がマレーシアの包装需要の95%を供給しており、オン・ザ・ゴー飲料流通向けのフォーマットを生産していると述べています。[1] この供給体制は、材料の大部分が一つの地域生産拠点に由来するため、調達上のリスクをもたらす可能性があります。PETボトルや軟包材は一部のカテゴリーで競合しますが、特に冷蔵設備のない流通業者がスーパーマーケット、小規模地元店舗、学校、フードサービス顧客にサービスを提供する場合、冷蔵が利用できない環境でのアンビエント棚寿命の必要性を排除するものではありません。より簡便なハンドリングにより、可用性の確保、廃棄リスクの低減、冷蔵保管能力への依存軽減が可能になります。
レディ・トゥ・ドリンクコーヒー、茶、機能性飲料の成長
レディ・トゥ・ドリンクコーヒー、茶、機能性飲料は、マレーシア液体包装カートン市場の用途基盤を拡大しています。低糖・機能性処方は、特定の栄養または水分補給特性を持つ便利な製品を求める消費者向けにポジショニングできます。Tetra Pakは、マレーシアのレディ・トゥ・ドリンクコーヒーカテゴリー向けにTetra Prisma Aseptic 1000 Square with HeliCap 27およびTetra Brik Aseptic 1000 Slimフォーマットを導入しました。[2] これらのフォーマットは家庭での消費と業務用の両方に対応しており、カートンが提供する機会を広げています。マレーシアの砂糖税は主流の甘味炭酸飲料に圧力をかけ、低糖カテゴリーでの製品開発を促進しています。これは、特にコンビニエンスストアや伝統的な小売店が冷蔵陳列スペースが限られているか、そのスペースを生鮮品に割り当てなければならない場合に、冷蔵小売スペースに依存せずアンビエント製品を提供できるメーカーに有利に働きます。
UHT牛乳およびフレーバー牛乳の消費
UHT牛乳は、馴染みのある製品フォーマットと長期保存を組み合わせているため、カートン需要の中核的な供給源であり続けています。Dutch Lady Milk Industries Berhadは、FY2025の売上高がRM 15億(米ドル換算3億3,600万米ドル)を超え、3.8%の成長とポートフォリオへの新UHT製品追加を報告しました。[3] Farm Fresh Berhadは、FY2025の売上高がRM 9億8,118万(米ドル換算2億2,000万米ドル)で21.1%の成長を報告し、その一部はUHT販売の増加によって支えられています。これらの結果は、大手乳業サプライヤーがアンビエントフォーマットを維持する強い商業的理由を依然として持っていることを示しています。Farm FreshはまたHDPE樹脂の供給状況が困難になった際にゲーブルトップカートンの生産を増加させており、カートンが供給混乱時の代替包装手段を提供できることを示しています。マレーシア液体包装カートン市場は、飲料需要がより多様化する中でも、この確立された乳業基盤から安定性を得ています。なぜなら、設置済みの小売ネットワーク、馴染みのある提供フォーマット、繰り返される家庭購入が材料需要の信頼できる基盤を提供するからです。
植物性飲料および乳製品代替品のイノベーション
植物性飲料は、棚安定流通と製品差別化を必要とする製品カテゴリーへのアクセスをカートンサプライヤーに提供しています。2026年4月、Pure MylkとTetra Pakは、セランゴール州プラウ・インダーのThe Mylky Wayイノベーションハブにおいて、植物性機能性飲料の開発を支援するパートナーシップを発表しました。このプロジェクトは、最長12ヶ月間棚安定を維持できる製品向けに、加工サポートと無菌包装を組み合わせています。これにより、独自の専門的な生産能力を構築できないブランドの開発障壁が低下します。アルミニウムフリーカートンはまた、生産者が包装の選択を環境ポジショニングと結びつける手段を提供します。マレーシア液体包装カートン市場は、植物性ブランドがニッチな小売からより広いモダントレードおよびトラディショナルトレード流通へと拡大する際に恩恵を受けることができます。特に、生産者が敏感な処方を保護しながら小売業者に明確な棚安定の提案を提示できる包装を必要とする場合に有効です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響時間軸 |
|---|---|---|---|
| PETボトルおよび軟包材との競合 | -1.8% | 全国規模、クランバレーのエネルギー飲料、ジュース、植物性飲料で最も顕著 | 短期(2年以内) |
| 多層カートンの回収・分離インフラの不足 | -1.0% | 全国規模、特に使用済みカートンの組織的回収がない自治体 | 中期(2~4年) |
| 輸入ボードおよび外国為替リスク | -0.6% | 全国規模、コンバーターマージンへの直接的影響あり | 中期(2~4年) |
| 充填ラインの資本集約性およびサプライヤー切り替えコスト | -0.4% | 全国規模、中小規模生産者に最も制約的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PETボトルおよび軟包材との競合
PETボトルと軟包材は、価格に敏感な飲料カテゴリーにおいて依然として強力な代替品です。材料使用量の少なさと限られた金型要件は、新しい飲料をテストしたり低価格帯で販売したりする生産者にとって魅力的です。リスクはエネルギー飲料、ジュース、サプリメント、ハーブ飲料、電解質製品において最も大きく、利便性とブランディングが無菌カートンの利点を上回る可能性があります。この圧力は、生産者がすでに適切な充填ラインを稼働させており消費者がカートン形式を認識している確立されたUHT乳製品では深刻ではありません。マレーシア液体包装カートン市場は、カートンサプライヤーが目標価格とパックフォーマットのニーズを満たせない場合、新興用途での増分ボリュームを失う可能性があります。したがってサプライヤーは、プラスチックおよび軟包材の代替品が提供するスピード、柔軟性、商業条件に対応しなければなりません。
多層カートンの回収・分離インフラの不足
液体カートンは紙板、ポリエチレン、アルミニウム層を使用しているため、使用後に専門的な回収・分離システムが必要です。マレーシアの国家循環経済評議会は2025年5月に拡大生産者責任政策フレームワークを承認し、カートンを6つの優先包装材料の一つとして特定しました。任意段階は2026年に開始され、強制コンプライアンスは2030年までに計画されています。Tetra PakとKPT Recycleは2025年4月にイポーで「Sort and Drop、Recycle the Cartons」プロジェクトを開始し、Tetra Pakは全国展開により年間6,000トン以上の使用済み飲料カートンを回収できると推定しています。マレーシア液体包装カートン市場は、リサイクル可能性の主張が信頼できる地域回収システム、定期的な消費者参加、明確な分別ガイダンス、回収された繊維およびその他の材料の安定した最終市場によって裏付けられなければならない移行期に直面しています。そうでなければ、ブランドオーナーは表明した環境コミットメントや新興のコンプライアンス要件との整合性を示すことが困難になる可能性があります。ブランドオーナーはまた、顧客のサステナビリティ審査や将来の生産者責任義務への準備も必要になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌技術が需要を牽引無菌カートンは2026年のマレーシア液体包装カートン市場シェアの82.57%を占めました。その地位は、UHT牛乳、レディ・トゥ・ドリンク飲料、植物性飲料、および法人向け乳製品流通での使用を反映しています。生産者が無菌ラインに投資しカートン仕様を承認した後、包装システムを変更するには資本損失、技術的検証、消費者コミュニケーションが伴う可能性があります。これにより、充填業者とシステムプロバイダーの間に長期的な供給関係が生まれます。SIGは2025年にアルミ層フリー無菌カートンのグローバル販売が前年比24%成長し、SIG Terraポートフォリオが20億リットルの食品・飲料を提供したと報告しました。この実績は、既存の設備で稼働できる低材料フォーマットへの需要を示しています。マレーシア液体包装カートン産業は、このようなフォーマットイノベーションを活用して、サステナビリティ要件に対応しながら成熟した設置済みベースを守ることができます。
Tetra Pakは2025年12月にGarcía Carriónとのジュース包装向け紙系バリアを導入しました。Tetra Brik Aseptic 200ml Slim Leafカートンは紙含有量80%で、同社によればアルミ箔バリアフォーマットと比較して炭素フットプリントが43%低いとされています。この開発は、バリア保護とアンビエント流通という中核的な利点を変えることなく無菌カートンが進化できることを示しています。非無菌カートンは、チルド生乳製品、コールドプレスジュース、フレーバー牛乳においてより小さな役割を占めています。Farm FreshはHDPE樹脂の供給混乱時にゲーブルトップ紙カートンの生産を増加させており、代替包装手段としての価値を示しています。これらのフォーマットは乳業加工業者が供給リスクを管理するのに役立ちますが、長距離アンビエント流通における無菌カートンの代替にはなりません。したがって製品ミックスは、支配的な無菌プラットフォームと、混乱時に運営上の価値を持つより小さなゲーブルトップセグメントを組み合わせています。



用途別:
機能性飲料が成長を牽引し牛乳が規模を維持牛乳は2026年のマレーシア液体包装カートン市場規模の38.92%を占めました。学校プログラム、小売での馴染み、確立された乳業ブランドがアンビエント製品への繰り返し需要を支えているため、依然として重要です。エネルギー・機能性飲料は2027年から2032年にかけてCAGR 6.52%で拡大すると予測されています。これらの飲料は一人前消費に適しており、水分補給、タンパク質、免疫、その他の機能的な提案を持つことができます。SIGのDrinksplusテクノロジーは、オーツ麦、ナタデココ、穀物を含む最大10%の粒子含有量を持つ飲料向けの無菌カートンをサポートします。これにより、食品・飲料生産者は冷蔵缶詰フォーマットに移行することなく食感のある飲料を開発する余地が広がります。マレーシア液体包装カートン市場は、乳製品のみに依存することなくこれらの新興製品でボリュームを構築する機会があります。
ジュースは、無菌パックがアンビエント棚寿命を維持しプレミアムポジショニングをサポートできるため、重要な二次用途であり続けています。Tetra Pakのジュース向け紙系バリア開発は、将来の包装仕様を検討する生産者に追加の材料オプションを提供します。植物性飲料も、開発およびコパッキングサポートを通じて新しいブランドにとってよりアクセスしやすくなっています。The Mylky Wayパートナシップは、より大きな商業的コミットメントの前に製品をテストするためのプラットフォームを提供します。牛乳を除く乳製品には飲むヨーグルト、クリーム、フレーバー発酵飲料が含まれ、モダントレードとフードサービスを通じてボリュームを追加します。液体食品用途にはスープ、ココナッツミルク、ブロス、ソースが含まれ、その他の用途には液体卵や特殊栄養飲料が含まれます。これらの用途が合わさることで、単一の最終用途への依存が減り、カートンサプライヤーが成長するためのより多くの経路が生まれます。
パックサイズ別:
利便性パックが加速し中型パックがリード250~500mlの範囲は2026年のマレーシア液体包装カートン市場規模の43.68%のシェアを占めました。家庭用UHT牛乳、学校給食、コンビニエンスストアやモダントレードで販売される一人前レディ・トゥ・ドリンク製品に対応しています。一般的な250mlブリックカートンは消費者に強く認知されており、法人購入において重要なフォーマットであり続けています。Dutch Ladyの再封可能なシップ・アンド・シールパックは、サプライヤーが成熟したボリュームティア内で実用的な機能を追加している方法を示しています。これらの機能は、新しい消費機会を必要とせずに利便性を向上させ、適度な製品差別化をサポートできます。このパックサイズは、定期的な購入と確立された流通チャネルに適しているため、マレーシア液体包装カートン産業の基盤であり続けています。
250ml未満は2027年から2032年にかけてCAGR 6.74%で成長すると予測されています。小型カートンは、都市部での携帯性、ポーションコントロール、学校プログラム、オン・ザ・ゴー消費への需要を満たします。SIG MiniBlockおよびSIG XSlimBlockフォーマットは80mlから250mlの無菌充填をサポートし、互換ラインでのより迅速なフォーマット変更を可能にします。これにより、生産者が既存のポートフォリオに小型パックを追加する際に別の設備が必要になる可能性が低減します。500ml超のフォーマットは、特にレディ・トゥ・ドリンクコーヒーや茶において、家庭、フードサービス、HORICAバイヤーに対応します。大型フォーマットは価格感応度が高い傾向がありますが、再封可能なクロージャーと製品品質が重要な場合にプレミアム製品をサポートできます。パックサイズ構造は、高ボリュームの中型カートンと小型フォーマットの成長および複数人前需要のバランスを取っています。

地理的分析
半島マレーシアおよび西海岸産業回廊
半島マレーシアは、モダントレード、フードサービス、製造業、および密集した消費者基盤が集中しているため、マレーシア液体包装カートン市場の主要需要センターです。大クアラルンプール、セランゴール、ペナン、ジョホールバルは、ハイパーマーケット、スーパーマーケット、コンビニエンスストア、フードサービスの高い活動水準を支えており、消費者はUHT牛乳、レディ・トゥ・ドリンクコーヒー、茶、ジュース、機能性飲料に幅広くアクセスできます。この回廊はまた、植物性製品の開発とコパッキング活動を支えており、小売バイヤーへの迅速なアクセスにより製品テストから商業ローンチまでの道のりを短縮できます。JAKIMハラール認証は、大衆市場向けの乳製品および非乳製品にとって主要なコンプライアンス要因であるため、ハラールコンプライアンス、棚安定性、便利なポーションサイズを組み合わせたサプライヤーがこの小売回廊全体でより有利な立場にあります。
東マレーシア:サバ州とサラワク州
東マレーシアは、分散したコミュニティ、困難な地形、長い輸送ルートが冷蔵配送を制限する可能性があるため、アンビエント流通に依存しています。これにより、UHT牛乳やその他の棚安定液体製品は、無菌包装が冷蔵なしの長距離輸送中の品質維持を助けるサバ州とサラワク州に特に適しています。小型カートンはまた、特に法人需要が予測可能なボリュームと定期的な製品補充を支える学校プログラムやコンビニエンス小売にも適しています。マレーシア液体包装カートン市場は、コールドチェーン要件が少ない遠隔地の小売店に供給できるため、これらの州において構造的な優位性を持っています。ただし、輸送の中断が可用性に影響する場合、サプライヤーは信頼できる在庫計画が必要です。使用済みカートンのより強固な回収ネットワークは、東マレーシアの成長を国家循環経済フレームワークと整合させ、消費後の材料管理に関するより明確な証拠をブランドオーナーに提供するでしょう。
北部、東海岸、南部、および内陸市場
半島北部の州は、UHT製品への長年の親しみとレディ・トゥ・ドリンク茶および機能性飲料への関心の高まりから恩恵を受けています。イポーは、Tetra PakとKPT Recycleが2025年4月に回収プロジェクトを開始した際に、より広い生産者責任要件をサポートできる回収システムのテスト場所として早期に選ばれました。ケランタン、トレンガヌ、パハンは、アンビエントカートンが冷蔵サプライチェーンを超えた小売店に届けられるため、トラディショナルトレード流通において引き続き重要です。農村部のジョホール、ヌグリスンビラン、その他の内陸地域では、ガソリンスタンドのミニマートを通じてコンビニエンスチャネルの存在感が高まっています。これらの多様な地理的条件全体にわたり、包装サプライヤーはアクセスしやすいフォーマットと回収ソリューションおよびローカル小売実行を組み合わせる必要があります。
競合環境
市場集中度
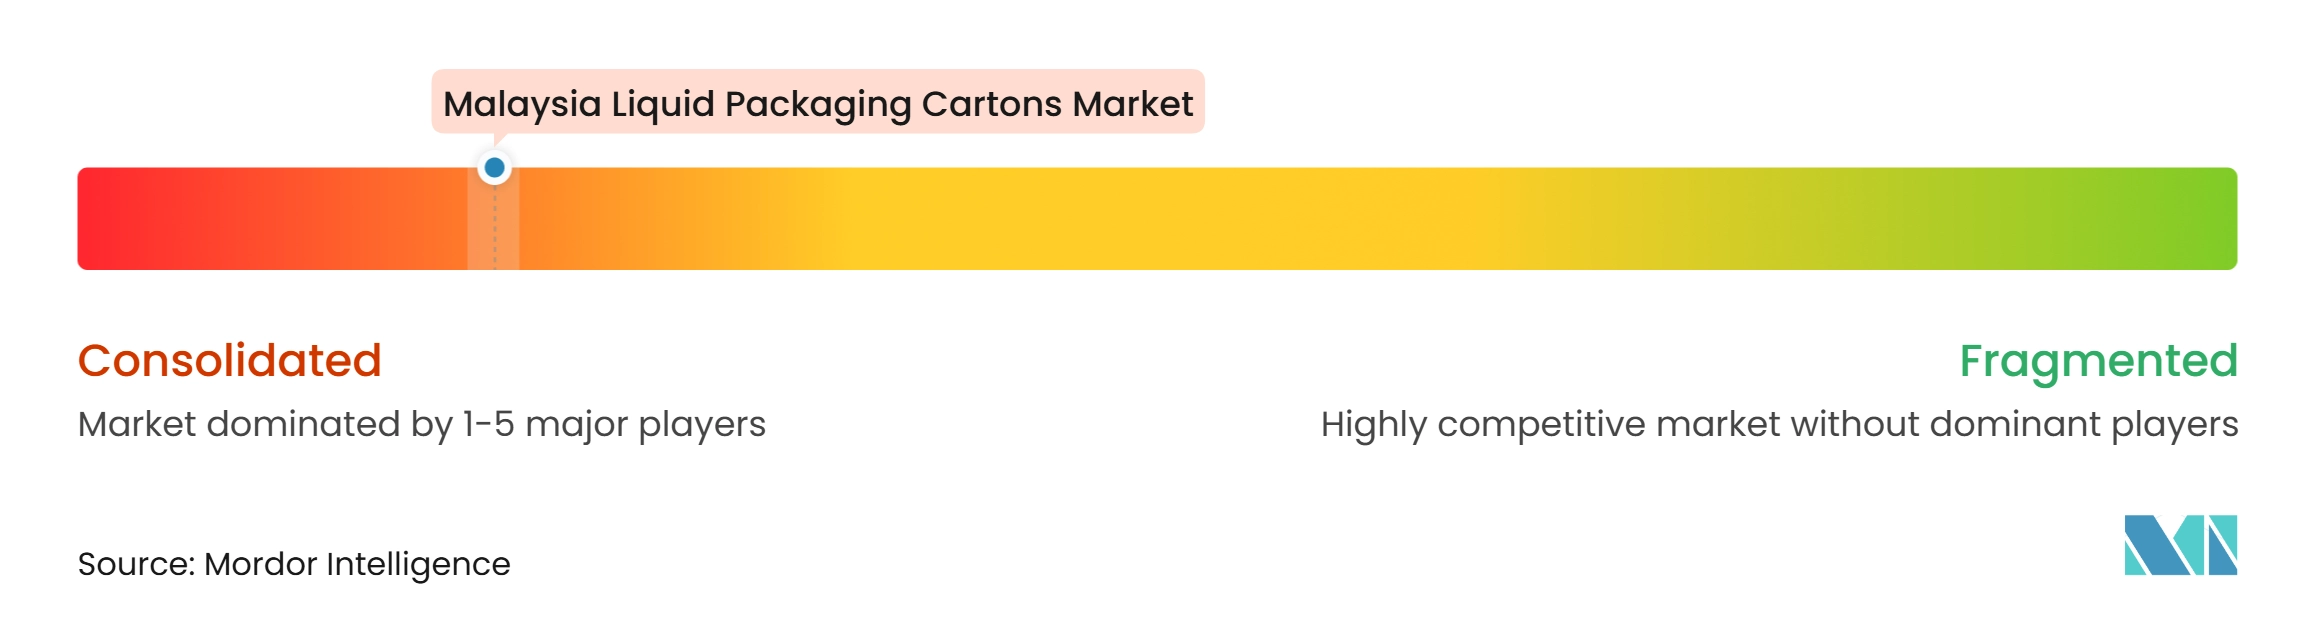
マレーシア液体包装カートン市場は、充填システムレベルで高度に集中しており、2社の統合プロバイダーが設置済みベースの大部分に独自の無菌充填機と対応するカートン材料を供給しています。これらのシステムに投資した生産者は長い減価償却期間と技術的制約に直面し、迅速なサプライヤー変更を困難にしているため、確立された乳製品・飲料ラインにおいて安定した関係が生まれています。Greatview Aseptic Packaging、Lami Packaging、Shandong Bihai Packaging Materials、TidePak Aseptic Packaging Material、Shanghai Skylong Aseptic Package Materialを含む中国系サプライヤーは、生産者が非独自または二重互換ラインを稼働させている場合に競合します。彼らの立場は、生産システムのロックインが少ない可能性があるエネルギー飲料、液体食品、植物性飲料においてより強固です。したがって価格競争は、切り替え障壁が低い用途で最も顕著です。
既存サプライヤーは、材料イノベーション、フォーマットの多様性、技術サービスを通じて自社のポジションを守っています。SIGのアルミ層フリーフォーマットは、既存の充填資産との互換性を維持しながら材料フットプリントの削減を目指しています。Tetra Pakのジュース向け紙系バリアも同様に、標準的なカートン供給を超えた付加価値を高めており、低コスト材料サプライヤーからの圧力を管理するために技術的差別化が活用されていることを示しています。
SIGは2026年10月に高速・高柔軟性オプションを備えたNeo充填機ポートフォリオを拡張しました。これにより迅速なフォーマット変更が可能になり、施設を拡張せずに複数のパックサイズに対応し、新しい飲料カテゴリーのために頻繁な生産変更を必要とするマレーシアの生産者にとって魅力的です。Tetra Pakの2026年4月のPure Mylkとの協業は、同社を飲料開発のより早い段階に位置づけており、材料供給契約よりも関係を長続きさせる可能性があります。Billerudは2025年9月に湿潤強度添加剤なしのCrownBoard CarryおよびCrownBoard Lightを発売し、リサイクル可能性要件に向けた製品をポジショニングしており、ボードサプライヤーも規制およびバイヤーの期待に応えています。マレーシア液体包装カートン市場は依然として集中していますが、柔軟な充填システム、サステナブル材料、新しい飲料ローンチへのサポートにおいて競争がより活発になっています。
マレーシア液体包装カートン産業のリーダー企業
-
Tetra Pak (Malaysia) Sdn Bhd
-
SIG Combibloc Malaysia Sdn Bhd
-
Greatview Aseptic Packaging Company Limited
-
Elopak ASA
-
Lami Packaging (Kunshan) Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak (Malaysia) Sdn Bhd
- SIG Combibloc Malaysia Sdn Bhd
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Lami Packaging (Kunshan) Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Stora Enso Oyj
- Amcor plc
- Mondi plc
- Billerud AB
- Shandong Bihai Packaging Materials Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Shanghai Skylong Aseptic Package Material Co., Ltd.
- Italpack Srl
- Parksons Packaging Ltd.
- Obeikan Investment Group
- Evergreen Packaging LLC
最近の産業開発事情 マレーシア液体包装カートン市場
- 2026年7月:Tetra Pak Malaysiaは、クアラルンプールで開催されたマレーシア国際食品・飲料(MIFB)トレードフェア2026において、エンドツーエンドの加工、ASEANスマートファクトリーオートメーション、およびTetra Recart棚安定食品カートンを展示しました。これにより、地元の食品・飲料生産者がレディ・トゥ・ドリンク機能性飲料の市場投入を加速し、缶からスープやソースを紙板カートンへ移行するのを支援します。
- 2026年4月:マレーシアの植物性イノベーターPure MylkとTetra Pakは、セランゴール州プラウ・インダーのThe Mylky Wayイノベーションハブにおいて、ブランドが植物性機能性飲料を開発・ローンチするのを支援するパートナーシップを発表しました。Tetra Pakの無菌加工技術とサステナブル包装能力を東南アジア初のエンドツーエンド植物性飲料施設に導入し、マレーシアのブランドにパイロットスケールテストと無菌カートン包装によるコパッキングへのアクセスを提供し、冷蔵なしで最長12ヶ月間棚安定な製品を実現します。
- 2026年3月:SIG Groupは、アルミ層フリー無菌カートンの販売が2025年に前年比24%成長し、2025年だけでSIG Terraポートフォリオの下で20億リットルの食品・飲料を提供したと報告しました。この結果は、設備投資なしに設置済みSIG充填ラインで稼働しながら炭素フットプリントを削減するカートンフォーマットへの需要を検証し、サステナビリティアップグレードを評価するマレーシアの生産者に関連するビジネスケースを示しています。
- 2026年2月:SCG Packagingは、棚寿命を延長し材料重量を削減するために設計された先進的なバリア包装イノベーションを展開することで、マレーシアでの存在感を強化しました。これにより、半島マレーシアおよび東マレーシア全体で包装材料コストの削減と物流排出量の削減において地元の飲料メーカーをサポートします。
マレーシア液体包装カートン市場レポートの範囲
マレーシア液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、流通を目的として設計されたペーパーボードベースの包装ソリューションの製造およ供給を包含しています。これらのカートンは、製品保護、賞味期限の延長、および取り扱いの利便性を提供するとともに、効率的な包装および流通を支援します。本市場には、製品の鮮度維持、汚染防止、ならびに進化する食品安全および持続可能性要件への対応を目的として設計された包装ソリューションが含まれます。
マレーシア液体包装カートン市場レポートは、製品タイプ(無菌カートンおよび非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、およびその他の用途)、ならびにパックサイズ(250ml未満、250〜500ml、および500ml超)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 牛乳を除く乳製品 |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 牛乳を除く乳製品 | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
マレーシア液体包装カートン市場の規模はどのくらいですか?
マレーシア液体包装カートン市場は、2026年の3,226万米ドルから2032年には4,582万米ドルへと、2027年から2032年にかけてCAGR 6.04%で成長すると予測されています。
マレーシアの液体カートン需要をリードする製品タイプはどれですか?
無菌カートンは2026年に82.57%のシェアでリードしています。マレーシア液体包装カートン市場がコールドチェーンなしでUHT牛乳、レディ・トゥ・ドリンク飲料、植物性製品をサポートするフォーマットに依存しているためです。
2032年にかけて最も速く成長すると予想される用途はどれですか?
エネルギー・機能性飲料は、ブランドが便利で棚安定な製品を開発するにつれて、2027年から2032年にかけてCAGR 6.52%で拡大すると予測されています。
マレーシアで最大のシェアを持つカートンパックサイズはどれですか?
250~500mlの範囲は、家庭用UHT牛乳、学校給食、レディ・トゥ・ドリンク飲料をサポートするため、2026年に43.68%のシェアを占めました。
東マレーシアで無菌カートンが重要な理由は何ですか?
無菌カートンにより、マレーシア液体包装カートン市場は継続的な冷蔵なしに長距離流通ルートに対応できます。これはサバ州とサラワク州の分散したコミュニティと困難な輸送ルートに適しています。
カートンサプライヤーが直面する主な課題は何ですか?
PETおよび軟包材が価格圧力をもたらす一方、2030年に強制的な生産者責任要件が始まる前に回収・分離インフラを改善する必要があります。