
Marktgröße und Marktanteile für Flüssigkeitsverpackungskartons in Malaysia
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
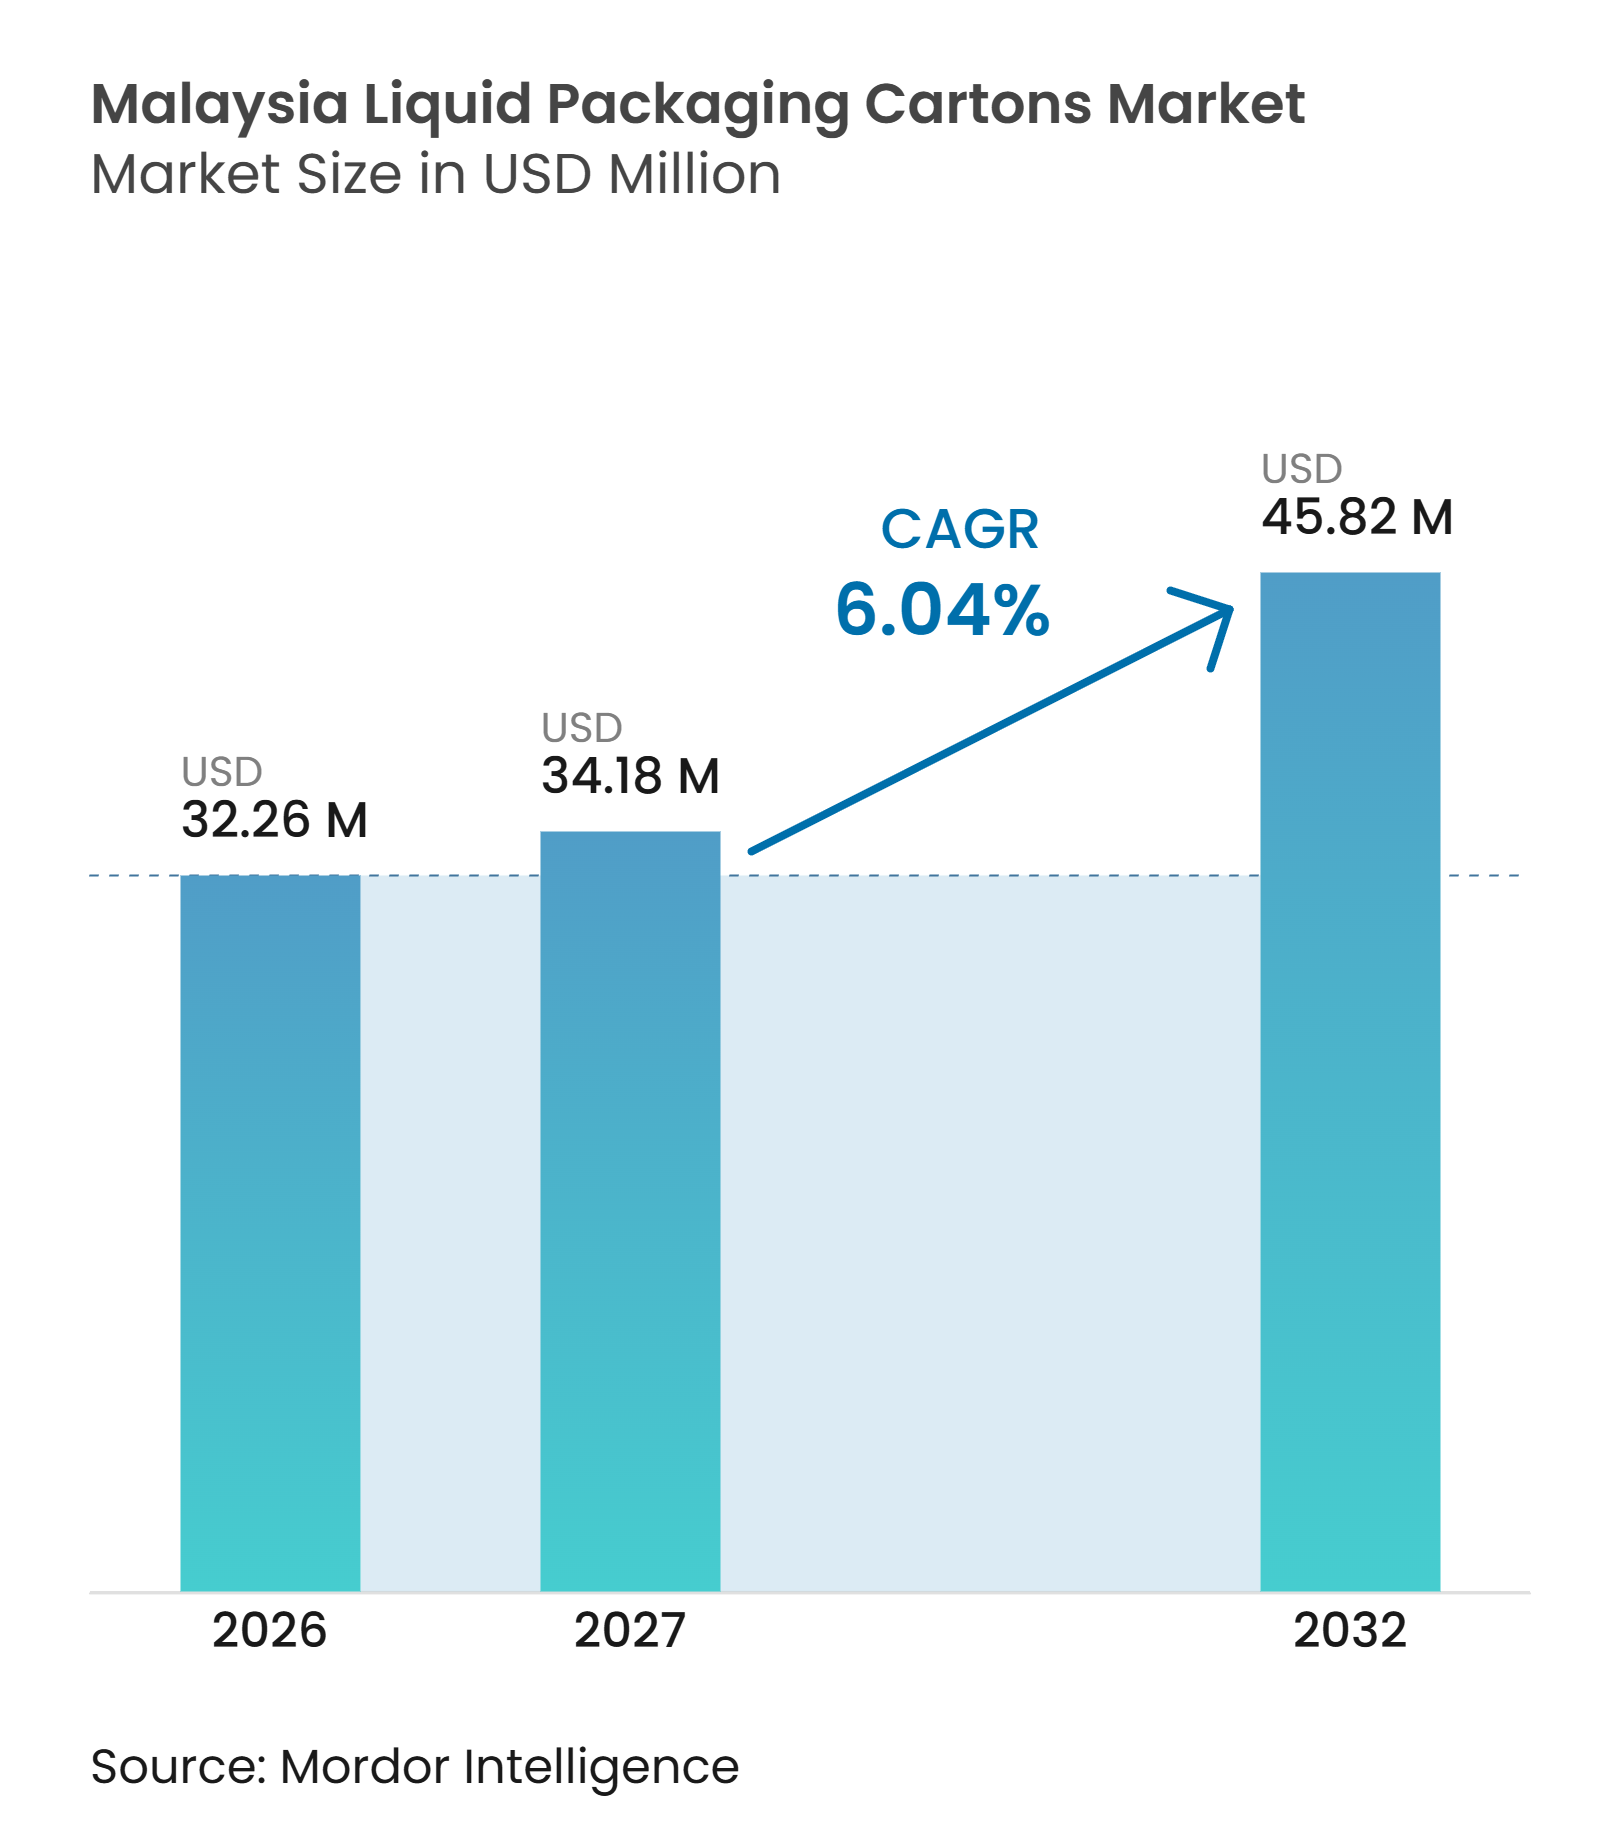
| Marktgröße im Basisjahr (2026) | 32.26 Millionen US-Dollar |
| Marktgröße (2027) | 34.18 Millionen US-Dollar |
| Marktgröße (2032) | 45.82 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.04 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigkeitsverpackungskartons in Malaysia von Mordor Intelligence
Die Marktgröße für Flüssigkeitsverpackungskartons in Malaysia wird voraussichtlich von 32,26 Millionen USD im Jahr 2026 auf 45,82 Millionen USD bis 2032 wachsen, mit einem CAGR von 6,04 % von 2027 bis 2032. Der Markt für Flüssigkeitsverpackungskartons in Malaysia profitiert von einem Vertriebsmodell, bei dem lagerstabile Produkte Einzelhandelsgeschäfte ohne eine durchgehende Kühlkette erreichen können. Dieser Vorteil unterstützt UHT-Milch, trinkfertige Getränke und neuere pflanzenbasierte Produkte in städtischen, ländlichen und ostmalaysischen Kanälen, wo Einzelhändler und institutionelle Käufer Bestände ohne den betrieblichen Aufwand einer kontinuierlichen Kühllagerung und häufiger temperaturgesteuerter Nachlieferung verwalten können. Hersteller reagieren mit Kartonformaten, die sowohl den Einzelkonsum als auch größere Haushaltsgelegenheiten bedienen und es Marken ermöglichen, Packungsoptionen auf Schul-, Pendler-, Haushalts- und Gastronomiebedarfe abzustimmen.
Wichtigste Erkenntnisse des Berichts
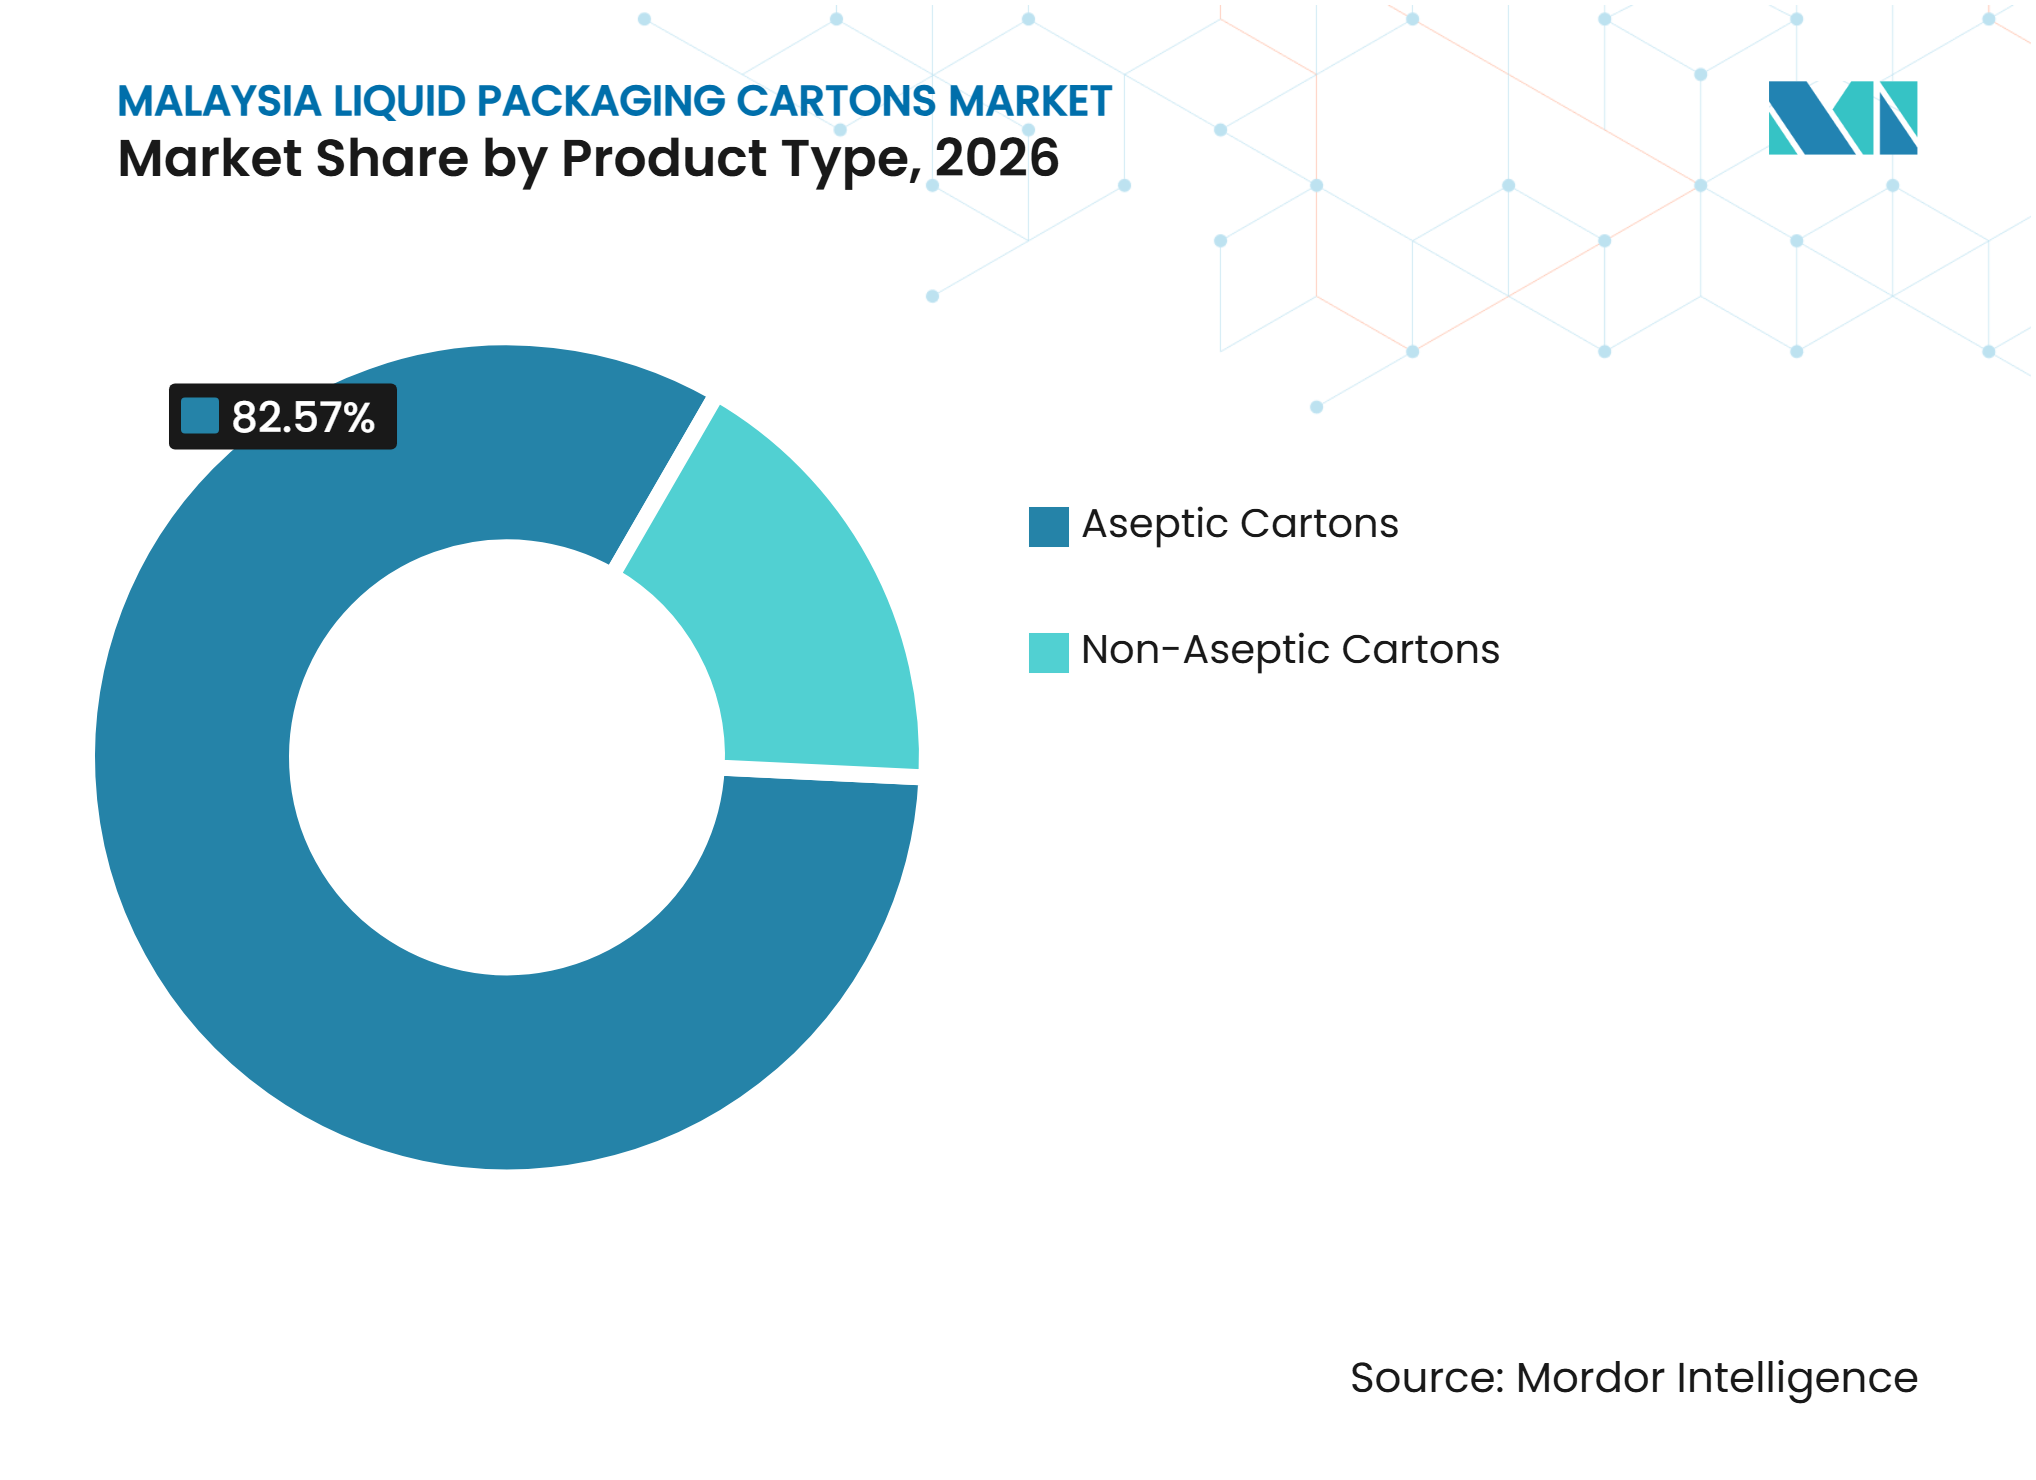
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 82,57 % am Markt für Flüssigkeitsverpackungskartons in Malaysia.
- Nach Anwendungen werden Energie- und Funktionsgetränke bis 2032 voraussichtlich mit einem CAGR von 6,52 % wachsen.
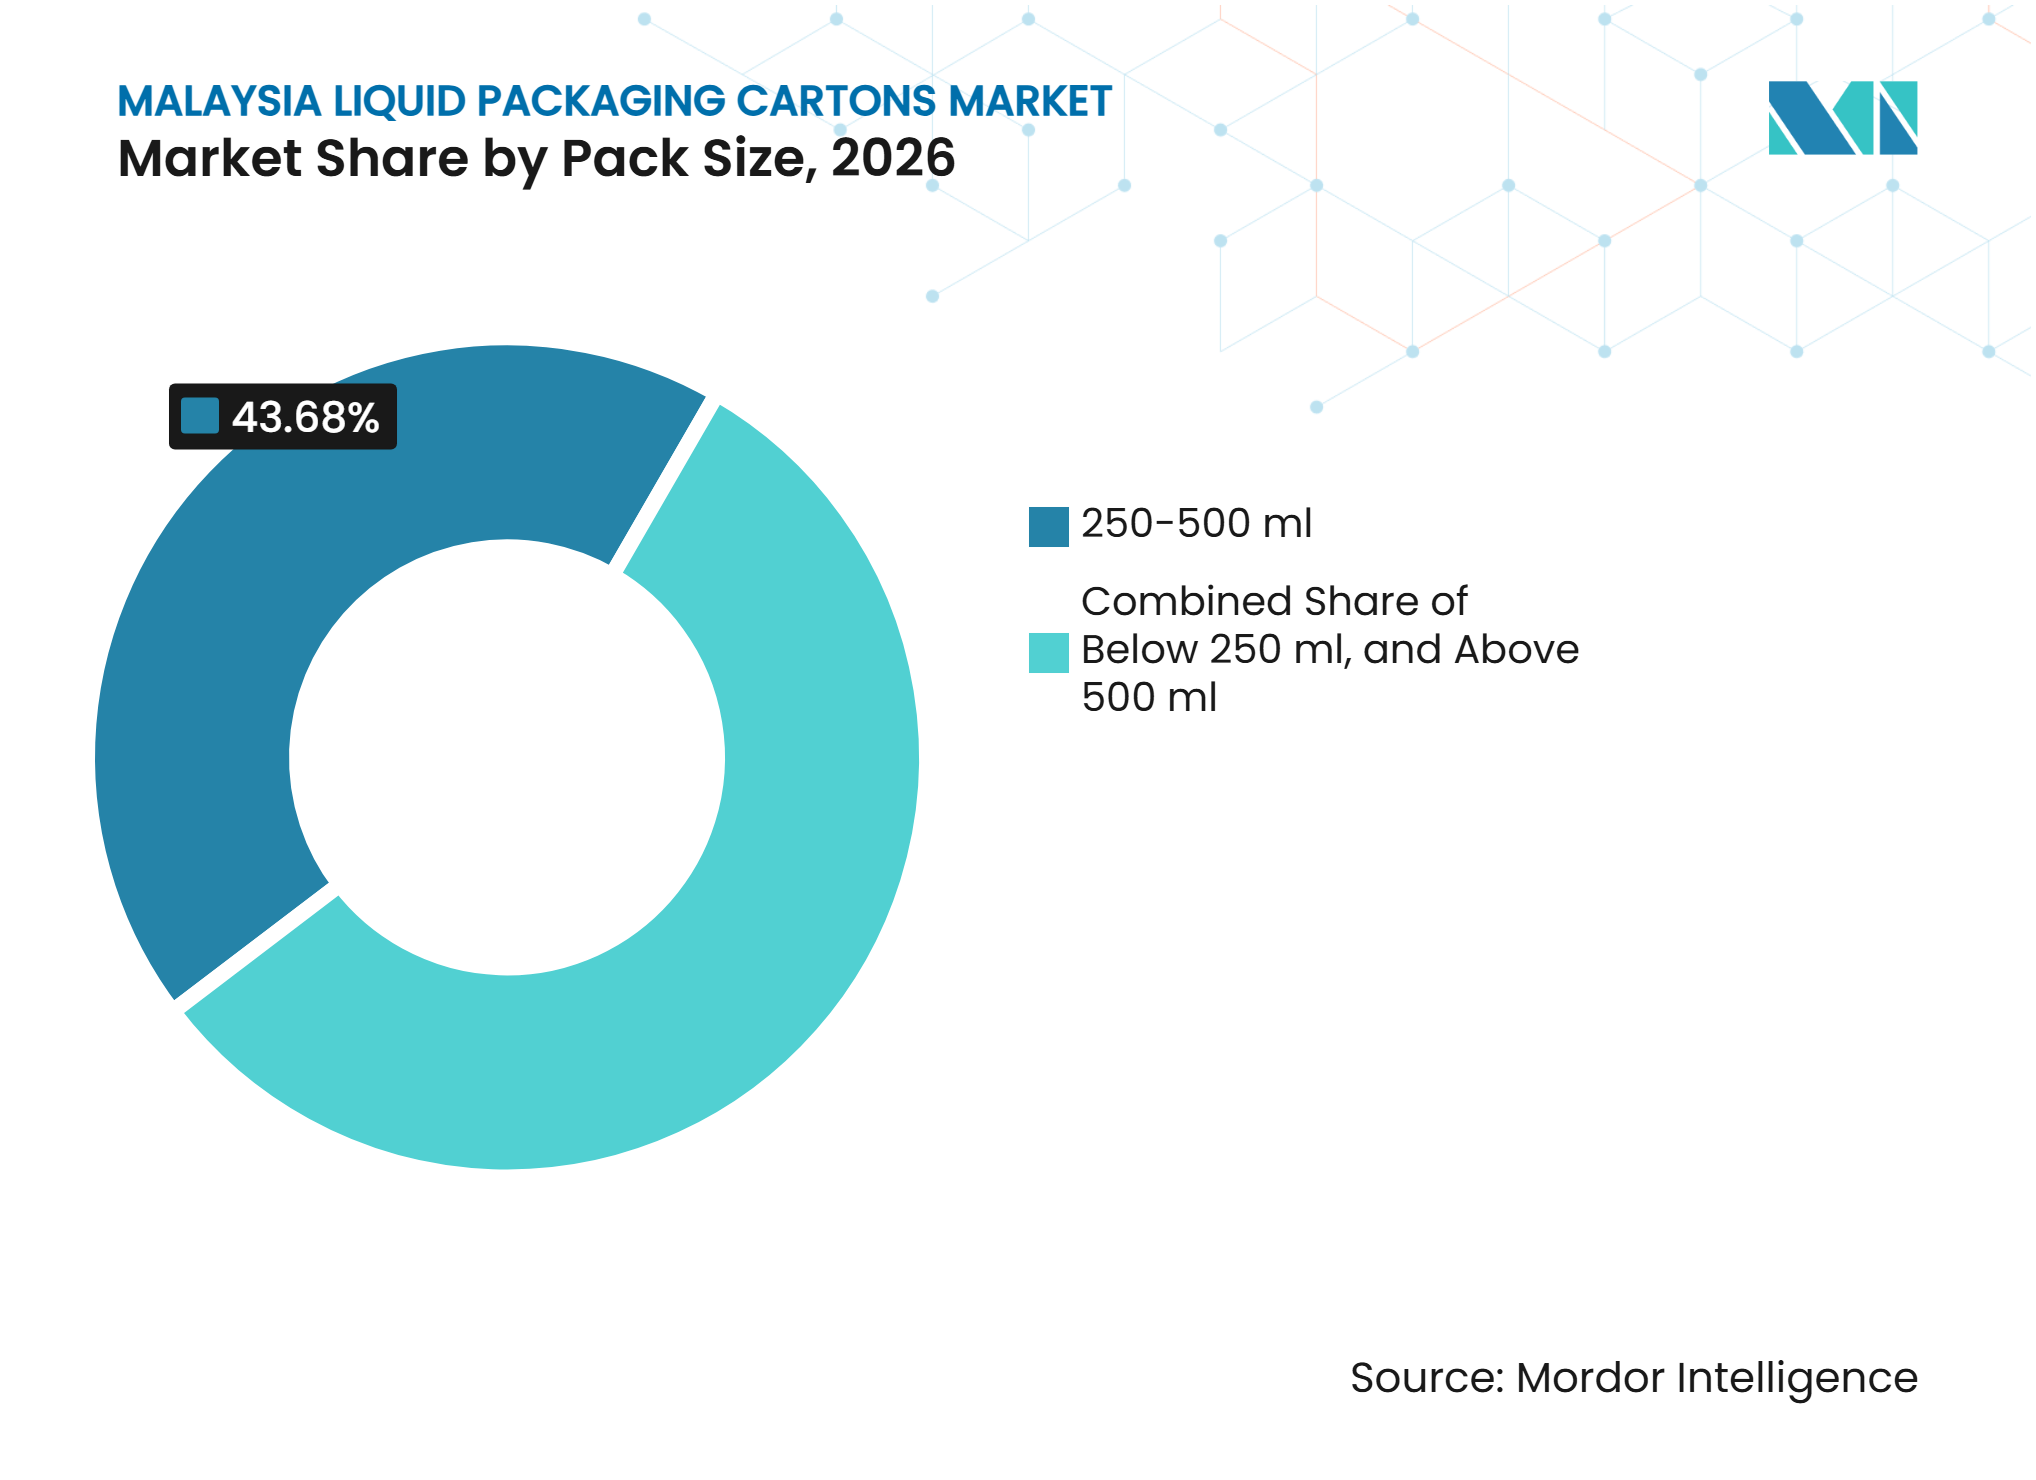
- Nach Packungsgröße hielten 250–500 ml im Jahr 2026 einen Marktanteil von 43,68 % am Markt für Flüssigkeitsverpackungskartons in Malaysia.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umgebungsverteilung für tropische und weitläufige Geographien | +2.1% | National, am stärksten in Sabah, Sarawak und ländlichen Korridoren der Halbinsel | Langfristig (≥ 4 Jahre) |
| Wachstum von trinkfertigen Kaffee-, Tee- und Funktionsgetränken | +1.6% | Städtisches Halbinsel-Malaysia, mit Ausweitung auf den modernen Handel in Ostmalaysia | Mittelfristig (2–4 Jahre) |
| UHT-Milch- und Aromatisierte-Milch-Konsum | +1.2% | National, insbesondere in ländlichen und halbstädtischen Gebieten mit begrenzter Kühlkettenabdeckung | Langfristig (≥ 4 Jahre) |
| Innovation bei pflanzenbasierten Getränken und Milchalternativen | +0.8% | Klang Valley und Penang, mit ASEAN-Exportpotenzial | Mittelfristig (2–4 Jahre) |
| Nachfrage nach portionsgenauen und unterwegs konsumierbaren Packungen | +0.6% | National, mit frühen Gewinnen in Kuala Lumpur, Petaling Jaya und Johor Bahru | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von Einzelhändlern und Herstellern hin zu faserbasierter Verpackung | +0.4% | National, mit früher Compliance-Aktivität im großflächigen Einzelhandel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umgebungsverteilung für tropische und weitläufige Geographien
Malaysias warme und feuchte Bedingungen machen die Kühlverteilung auf vielen ländlichen Routen und in Ostmalaysia kostspielig. Aseptische Kartons ermöglichen es lagerstabilen Produkten, durch Umgebungslieferketten zu gelangen, was einen breiteren Zugang zu flüssigen Milchprodukten und Getränken unterstützt. Der Markt für Flüssigkeitsverpackungskartons in Malaysia erfüllt daher einen praktischen Vertriebsbedarf und nicht nur eine Verpackungspräferenz, da Lieferanten eine lagerstabile Qualität während langer Filiale-zu-Filiale-Bewegungen, saisonaler Nachfrageänderungen und Lieferplänen aufrechterhalten müssen, die keine Kühlung unterstützen. Tetra Pak erklärte, dass sein Werk in Binh Duong in Vietnam 95 % des Verpackungsbedarfs Malaysias deckt und Formate produziert, die für die unterwegs-Getränkeverteilung bestimmt sind.[1] Diese Liefervereinbarung kann ein Beschaffungsrisiko schaffen, da ein großer Anteil des Materials von einem einzigen regionalen Produktionsstandort stammt. PET-Flaschen und flexible Beutel können in einigen Kategorien konkurrieren, beseitigen jedoch nicht den Bedarf an Umgebungslagerstabilität, wo keine Kühlung verfügbar ist, insbesondere für Händler, die Supermärkte, kleine Lden, Schulen und Gastronomiebetriebe beliefern, wo eine einfachere Handhabung die Verfügbarkeit schützen, das Verderbnisrisiko senken und die Abhängigkeit von Kühlkapazitäten verringern kann.
Wachstum von trinkfertigen Kaffee-, Tee- und Funktionsgetränken
Trinkfertige Kaffee-, Tee- und Funktionsgetränke erweitern die Anwendungsbasis des Marktes für Flüssigkeitsverpackungskartons in Malaysia. Zuckerarme und funktionale Formulierungen können für Verbraucher positioniert werden, die praktische Produkte mit spezifischen Ernährungs- oder Hydratationseigenschaften suchen. Tetra Pak führte die Formate Tetra Prisma Aseptic 1000 Square mit HeliCap 27 und Tetra Brik Aseptic 1000 Slim für die trinkfertige Kaffeekategorie in Malaysia ein.[2] Diese Formate unterstützen sowohl den Heimkonsum als auch den professionellen Einsatz, was die durch Kartons bedienten Gelegenheiten erweitert. Malaysias Zuckersteuer erhöht den Druck auf herkömmliche gesüßte Erfrischungsgetränke und fördert die Produktentwicklung in zuckerärmeren Kategorien. Dies begünstigt Hersteller, die Umgebungsprodukte anbieten können, ohne auf gekühlte Einzelhandelsflächen angewiesen zu sein, insbesondere wenn Convenience-Stores und traditionelle Geschäfte begrenzte Kühlkapazitäten haben oder diese für Frischprodukte reservieren müssen.
UHT-Milch- und Aromatisierte-Milch-Konsum
UHT-Milch bleibt eine zentrale Quelle der Kartonnachfrage, da sie ein vertrautes Produktformat mit verlängerter Haltbarkeit verbindet. Dutch Lady Milk Industries Berhad meldete für das Geschäftsjahr 2025 einen Umsatz von über 1,5 Milliarden RM, entsprechend 336 Millionen USD, mit einem Wachstum von 3,8 % und neuen UHT-Produkten in seinem Portfolio.[3] Farm Fresh Berhad meldete für das Geschäftsjahr 2025 einen Umsatz von 981,18 Millionen RM, entsprechend 220 Millionen USD, mit einem Wachstum von 21,1 %, das teilweise durch höhere UHT-Verkäufe gestützt wurde. Diese Ergebnisse zeigen, dass große Milchlieferanten nach wie vor einen starken kommerziellen Grund haben, Umgebungsformate beizubehalten. Farm Fresh steigerte auch die Produktion von Giebelkartons aus Papier, als die HDPE-Harzversorgung schwierig wurde, was zeigt, dass Kartons während Versorgungsunterbrechungen eine Verpackungsalternative bieten können. Der Markt für Flüssigkeitsverpackungskartons in Malaysia gewinnt Stabilität aus dieser etablierten Milchwirtschaftsbasis, auch wenn die Getränkenachfrage vielfältiger wird, da das installierte Einzelhandelsnetz, vertraute Serviergrössen und wiederkehrende Haushaltskäufe eine verlässliche Grundlage für die Materialnachfrage bieten.
Innovation bei pflanzenbasierten Getränken und Milchalternativen
Pflanzenbasierte Getränke verschaffen Kartonlieferanten Zugang zu einer Produktkategorie, die eine lagerstabile Verteilung und Produktdifferenzierung benötigt. Im April 2026 kündigten Pure Mylk und Tetra Pak eine Partnerschaft am Innovationszentrum The Mylky Way in Pulau Indah, Selangor, an, um die Entwicklung pflanzenbasierter Funktionsgetränke zu unterstützen. Das Projekt kombiniert Verarbeitungsunterstützung mit aseptischer Verpackung für Produkte, die bis zu 12 Monate lagerstabil bleiben können. Dies senkt die Entwicklungshürden für Marken, die keine eigene spezialisierte Produktionskapazität aufbauen können. Aluminiumfreie Kartons bieten Herstellern auch eine Möglichkeit, Verpackungsentscheidungen mit einer umweltbezogenen Positionierung zu verknüpfen. Der Markt für Flüssigkeitsverpackungskartons in Malaysia kann davon profitieren, wenn pflanzenbasierte Marken vom Nischeneinzelhandel in eine breitere Verteilung im modernen Handel und im traditionellen Handel skalieren, insbesondere wenn Hersteller Verpackungen benötigen, die empfindliche Formulierungen schützen und gleichzeitig ein klares lagerstabiles Angebot für Einzelhändler präsentieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch PET-Flaschen und flexible Beutel | -1.8% | National, am stärksten bei Energiegetränken, Säften und pflanzenbasierten Getränken im Klang Valley | Kurzfristig (≤ 2 Jahre) |
| Lücken bei der Sammlung und Trennung von Mehrschichtkartons | -1.0% | National, insbesondere in Gemeinden ohne organisierte Gebrauchtkartonsammlung | Mittelfristig (2–4 Jahre) |
| Importiertes Kartonmaterial und Fremdwährungsrisiko | -0.6% | National, mit direkten Auswirkungen auf die Margen der Verarbeiter | Mittelfristig (2–4 Jahre) |
| Kapitalintensität der Abfülllinie und Lieferantenwechselkosten | -0.4% | National, am restriktivsten für kleine und mittelgroße Hersteller | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch PET-Flaschen und flexible Beutel
PET-Flaschen und flexible Beutel bleiben starke Alternativen in preissensiblen Getränkekategorien. Ihr geringerer Materialeinsatz und begrenzte Werkzeuganforderungen sprechen Hersteller an, die neue Getränke testen oder zu niedrigen Preispunkten verkaufen. Das Risiko ist am größten bei Energiegetränken, Säften, Nahrungsergänzungsmitteln, Kräutergetränken und Elektrolytprodukten, wo Bequemlichkeit und Markenbildung den Vorteil eines aseptischen Kartons überwiegen können. Dieser Druck ist bei etablierten UHT-Milchprodukten weniger stark, da Hersteller bereits geeignete Abfülllinien betreiben und Verbraucher das Kartonformat kennen. Der Markt für Flüssigkeitsverpackungskartons in Malaysia könnte in neueren Anwendungen inkrementelle Volumina verlieren, wenn Kartonlieferanten keine Zielpreise und Packungsformatanforderungen erfüllen können. Lieferanten müssen daher die Geschwindigkeit, Flexibilität und kommerziellen Konditionen von Kunststoff- und Flexverpackungsalternativen erreichen.
Lücken bei der Sammlung und Trennung von Mehrschichtkartons
Flüssigkeitskartons verwenden Kartonpapier, Polyethylen- und Aluminiumschichten und erfordern daher nach der Verwendung spezialisierte Sammel- und Trennsysteme. Malaysias Nationaler Rat für Kreislaufwirtschaft genehmigte im Mai 2025 einen Rahmen für die erweiterte Herstellerverantwortung, der Kartons als eines von 6 prioritären Verpackungsmaterialien identifiziert. Die freiwillige Phase beginnt 2026, während die obligatorische Einhaltung bis 2030 geplant ist. Tetra Pak und KPT Recycle starteten im April 2025 das Projekt „Sort and Drop, Recycle the Cartons” in Ipoh, und Tetra Pak schätzte, dass eine nationale Ausweitung jährlich mehr als 6.000 Tonnen gebrauchter Getränkekartons sammeln könnte. Der Markt für Flüssigkeitsverpackungskartons in Malaysia steht vor einer Übergangsphase, in der Recyclingfähigkeitsansprüche durch verlässliche lokale Rückgewinnungssysteme, regelmäßige Verbraucherbeteiligung, klare Sortiervorgaben und stabile Endmärkte für zurückgewonnene Fasern und andere Materialien unterstützt werden müssen, oder Markeneigentümer könnten Schwierigkeiten haben, die Übereinstimmung mit erklärten Umweltverpflichtungen und aufkommenden Compliance-Anforderungen nachzuweisen. Markeneigentümer müssen sich auch auf Nachhaltigkeitsprüfungen durch Kunden und künftige Herstellerverantwortungspflichten vorbereiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Technologie verankert die NachfrageAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 82,57 % am Markt für Flüssigkeitsverpackungskartons in Malaysia. Ihre Position spiegelt den Einsatz bei UHT-Milch, trinkfertigen Getränken, pflanzenbasierten Getränken und der institutionellen Milchverteilung wider. Sobald ein Hersteller in eine aseptische Linie investiert und eine Kartonspezifikation genehmigt, kann eine Änderung des Verpackungssystems Kapitalverluste, technische Validierung und Verbraucherkommunikation erfordern. Dies schafft langfristige Lieferbeziehungen zwischen Abfüllern und Systemanbietern. SIG meldete im Jahr 2025 ein globales Umsatzwachstum von 24 % gegenüber dem Vorjahr für seine aluminiumschichtfreien aseptischen Kartons, wobei das SIG Terra-Portfolio 2 Milliarden Liter Lebensmittel und Getränke lieferte. Die Leistung zeigt die Nachfrage nach materialärmeren Formaten, die auf etablierten Anlagen betrieben werden können. Die Branche für Flüssigkeitsverpackungskartons in Malaysia kann diese Art von Formatinnovation nutzen, um eine ausgereifte installierte Basis zu verteidigen und gleichzeitig auf Nachhaltigkeitsanforderungen zu reagieren.
Tetra Pak führte im Dezember 2025 eine papierbasierte Barriere für Saftverpackungen mit García Carrión ein. Der Tetra Brik Aseptic 200 ml Slim Leaf-Karton hat laut Unternehmen einen Papieranteil von 80 % und einen um 43 % niedrigeren CO₂-Fußabdruck als Formate mit Aluminiumfolienbarriere. Diese Entwicklung zeigt, dass aseptische Kartons weiterentwickelt werden können, ohne die zentralen Vorteile des Barriereschutzes und der Umgebungsverteilung zu verändern. Nicht-aseptische Kartons spielen eine kleinere Rolle bei frischen gekühlten Milchprodukten, kaltgepressten Säften und aromatisierten Milchprodukten. Farm Fresh steigerte die Produktion von Giebelkartons aus Papier während der HDPE-Harzversorgungsunterbrechung, was ihren Wert als alternative Verpackungsroute demonstriert. Diese Formate können Milchverarbeitern helfen, Versorgungsrisiken zu managen, obwohl sie aseptische Kartons in der langen Umgebungsverteilung nicht ersetzen. Der Produktmix kombiniert daher eine dominante aseptische Plattform mit einem kleineren Giebelkartonsegment, das bei Unterbrechungen einen operativen Wert hat.



Nach Anwendungen:
Funktionsgetränke führen das Wachstum an, während Milch das Volumen hältMilch hielt im Jahr 2026 einen Anteil von 38,92 % an der Marktgröße für Flüssigkeitsverpackungskartons in Malaysia. Sie bleibt wichtig, weil Schulprogramme, Einzelhandelsbekanntheit und etablierte Milchmarken eine wiederkehrende Nachfrage nach Umgebungsprodukten unterstützen. Energie- und Funktionsgetränke werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,52 % wachsen. Diese Getränke eignen sich für den Einzelkonsum und können Hydrations-, Protein-, Immun- oder andere funktionale Eigenschaften tragen. SIGs Drinksplus-Technologie unterstützt aseptische Kartons für Getränke mit bis zu 10 % Partikelgehalt, einschließlich Hafer, Nata de Coco und Getreide. Dies gibt Lebensmittel- und Getränkeherstellern mehr Spielraum bei der Entwicklung texturierter Getränke, ohne auf gekühlte oder konservierte Formate umsteigen zu müssen. Der Markt für Flüssigkeitsverpackungskartons in Malaysia hat die Möglichkeit, in diesen neueren Produkten Volumen aufzubauen, ohne ausschließlich auf Milchwirtschaft angewiesen zu sein.
Säfte bleiben eine bedeutende sekundäre Anwendung, da aseptische Packungen die Umgebungslagerstabilität erhalten und eine Premium-Positionierung unterstützen können. Tetra Paks papierbasierte Barrierentwicklung für Säfte bietet eine zusätzliche Materialoption für Hersteller, die zukünftige Verpackungsspezifikationen in Betracht ziehen. Pflanzenbasierte Getränke werden durch Entwicklungs- und Co-Packing-Unterstützung auch für neue Marken zugänglicher. Die Mylky Way-Partnerschaft bietet eine Plattform zum Testen von Produkten vor größeren kommerziellen Verpflichtungen. Milchprodukte ohne Milch umfassen Trinkjoghurt, Sahne und aromatisierte Kulturgetränke, die durch den modernen Einzelhandel und die Gastronomie Volumen hinzufügen. Flüssige Lebensmittelanwendungen umfassen Suppen, Kokosmilch, Brühen und Saucen, während andere Verwendungen flüssige Eier und spezielle Ernährungsgetränke umfassen. Zusammen reduzieren diese Anwendungen die Abhängigkeit von einem einzigen Endverbrauch und schaffen mehr Wachstumspfade für Kartonlieferanten.
Nach Packungsgröße:
Convenience-Packungen beschleunigen sich, während mittelgroße Packungen führenDer Bereich 250–500 ml hielt im Jahr 2026 einen Anteil von 43,68 % an der Marktgröße für Flüssigkeitsverpackungskartons in Malaysia. Er bedient Haushalts-UHT-Milch, Schulportionen und trinkfertige Einzelportionsprodukte, die in Convenience-Stores und im modernen Einzelhandel verkauft werden. Der gängige 250-ml-Ziegelkarton hat eine starke Verbraucherbekanntheit und bleibt ein wichtiges Format für institutionelle Käufe. Dutch Ladys wiederverschließbare Trink- und Versiegelungspackung zeigt, wie Lieferanten innerhalb eines ausgereiften Volumensegments praktische Funktionen hinzufügen. Diese Funktionen können den Komfort verbessern und eine bescheidene Produktdifferenzierung unterstützen, ohne eine neue Konsumgelegenheit zu erfordern. Diese Packungsgröße bleibt die Basis der Branche für Flüssigkeitsverpackungskartons in Malaysia, da sie zu routinemäßigen Käufen und etablierten Vertriebskanälen passt.
Unter 250 ml wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,74 % wachsen. Kleine Kartons decken die Nachfrage nach Portabilität, Portionskontrolle, Schulprogrammen und dem Konsum unterwegs in Städten. SIG MiniBloc- und SIG XSlimBloc-Formate unterstützen aseptisches Abfüllen von 80 ml bis 250 ml und ermöglichen schnellere Formatwechsel auf kompatiblen Linien. Dies kann den Bedarf an separaten Anlagen reduzieren, wenn Hersteller kleinere Packungen zu einem bestehenden Portfolio hinzufügen. Über-500-ml-Formate bedienen Haushalte, Gastronomiebetriebe und HORECA-Käufer, insbesondere für trinkfertigen Kaffee und Tee. Große Formate bleiben preissensibler, können aber Premium-Produkte unterstützen, wenn wiederverschließbare Verschlüsse und Produktqualität wichtig sind. Die Packungsgrößenstruktur balanciert volumenstarke mittelgroße Kartons mit Kleinformatwachstum und Mehrportionsnachfrage.

Geografische Analyse
Halbinsel-Malaysia und der westliche Küstenindustriekorridor
Halbinsel-Malaysia ist das wichtigste Nachfragezentrum für den Markt für Flüssigkeitsverpackungskartons in Malaysia, da es modernen Einzelhandel, Gastronomie, Fertigung und eine dichte Verbraucherbasis konzentriert. Groß-Kuala Lumpur, Selangor, Penang und Johor Bahru unterstützen ein hohes Maß an Hypermarkt-, Supermarkt-, Convenience-Store- und Gastronomiebetrieb, während Verbraucher breiten Zugang zu UHT-Milch, trinkfertigem Kaffee, Tee, Säften und Funktionsgetränken haben. Der Korridor unterstützt auch die Entwicklung pflanzenbasierter Produkte und Co-Packing-Aktivitäten, bei denen ein schneller Zugang zu Einzelhandelskäufern den Weg vom Produkttest bis zur kommerziellen Markteinführung verkürzen kann. Die JAKIM-Halal-Zertifizierung ist ein wichtiger Compliance-Faktor für Milch- und Nicht-Milchprodukte, die den Massenmarkt bedienen, sodass Lieferanten, die Halal-Konformität, Lagerstabilität und praktische Portionsgrößen kombinieren, in diesem Einzelhandelskorridor besser positioniert sind.
Ostmalaysia: Sabah und Sarawak
Ostmalaysia ist auf die Umgebungsverteilung angewiesen, da verstreute Gemeinschaften, schwieriges Gelände und längere Transportrouten die Kühllieferung einschränken können. Dies macht UHT-Milch und andere lagerstabile Flüssigprodukte besonders geeignet für Sabah und Sarawak, wo aseptische Verpackung dazu beiträgt, die Qualität während des langen Transports ohne Kühlung aufrechtzuerhalten. Kleinere Kartons passen auch zu Schulprogrammen und dem Convenience-Einzelhandel, insbesondere dort, wo die institutionelle Nachfrage vorhersehbare Volumina und regelmäßige Produktnachlieferungen unterstützt. Der Markt für Flüssigkeitsverpackungskartons in Malaysia hat in diesen Bundesstaaten einen strukturellen Vorteil, da er abgelegene Verkaufsstellen mit weniger Kühlkettenanforderungen beliefern kann, obwohl Lieferanten eine zuverlässige Bestandsplanung benötigen, wenn Transportunterbrechungen die Verfügbarkeit beeinträchtigen. Ein stärkeres Rückgewinnungsnetz für gebrauchte Kartons würde das ostmalaysische Wachstum mit dem nationalen Kreislaufwirtschaftsrahmen in Einklang bringen und Markeneigentümern klarere Belege für das Management von Post-Consumer-Materialien liefern.
Nördliche, Ostküsten-, Südliche und Binnenlandmärkte
Die nördlichen Halbinselstaaten profitieren von einer langjährigen Vertrautheit mit UHT-Produkten und einem wachsenden Interesse an trinkfertigem Tee und Funktionsgetränken. Ipoh wurde zu einem frühen Standort für Kartonrückgewinnungsbemühungen, als Tetra Pak und KPT Recycle im April 2025 ihr Sammlungsprojekt begannen und damit einen Test für Sammelsysteme lieferten, der breitere Herstellerverantwortungsanforderungen unterstützen könnte. Kelantan, Terengganu und Pahang bleiben wichtig für die traditionelle Handelsverteilung, da Umgebungskartons Verkaufsstellen jenseits gekühlter Lieferketten erreichen können, während im ländlichen Johor, Negeri Sembilan und anderen Binnengebieten eine stärkere Präsenz von Convenience-Kanälen durch Tankstellen-Minimärkte zu beobachten ist. In diesen gemischten Geographien müssen Verpackungslieferanten zugängliche Formate mit Sammellösungen und lokaler Einzelhandelsausführung kombinieren.
Wettbewerbslandschaft
Marktkonzentration
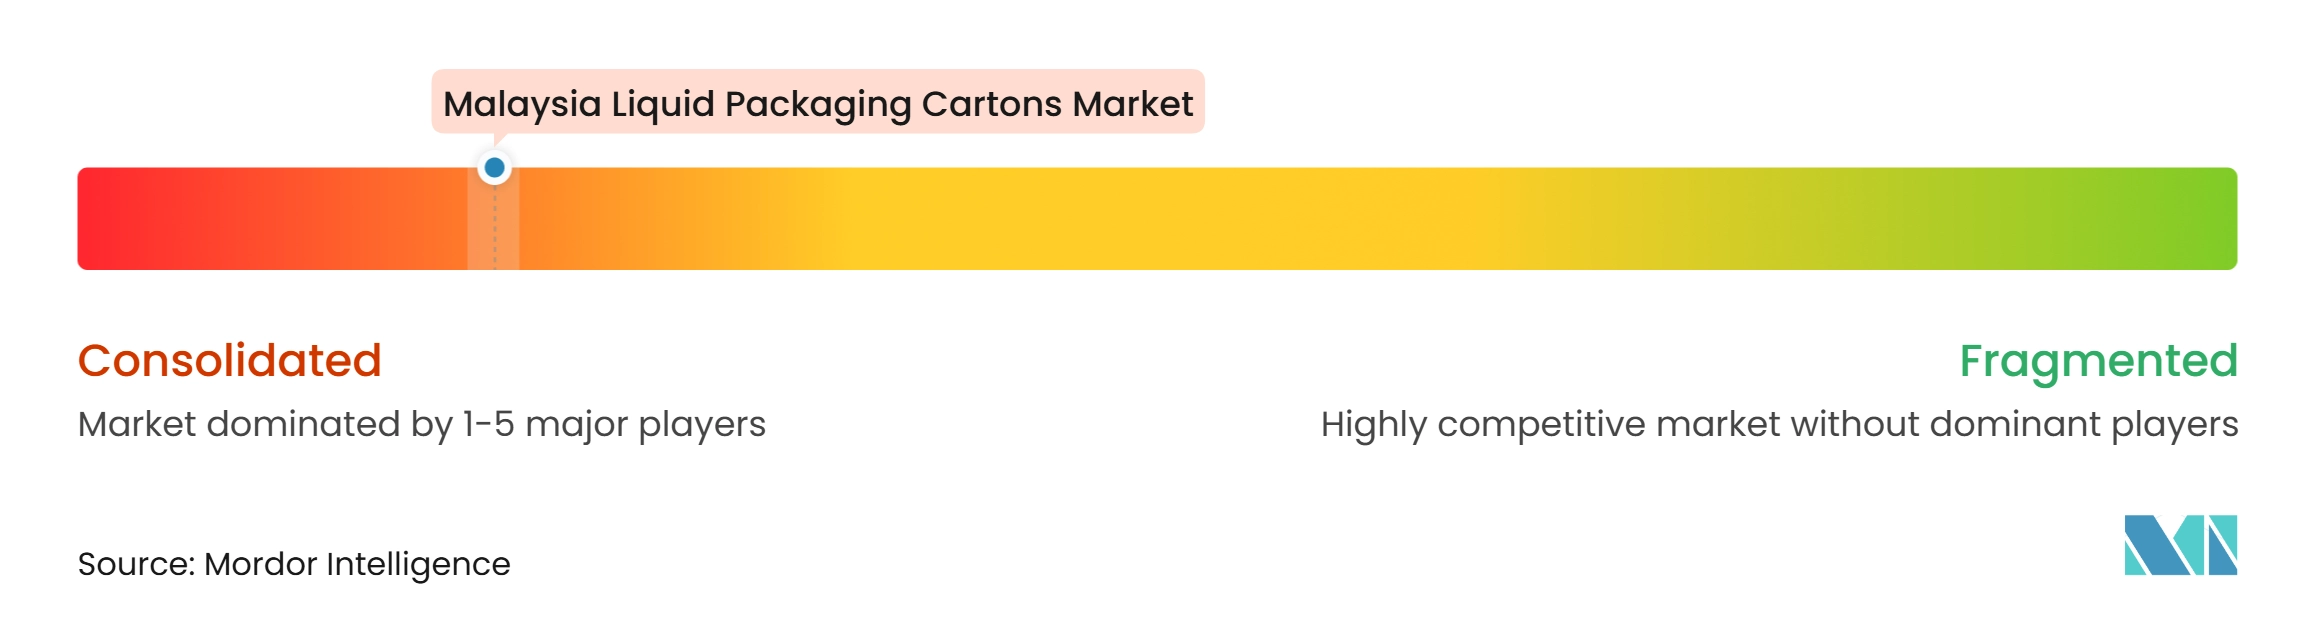
Der Markt für Flüssigkeitsverpackungskartons in Malaysia ist auf der Ebene der Abfüllsysteme stark konzentriert, da 2 integrierte Anbieter proprietäre aseptische Abfüllmaschinen und passende Kartonmaterialien an einen Großteil der installierten Basis liefern. Hersteller, die in diese Systeme investieren, stehen vor langen Abschreibungszeiträumen und technischen Einschränkungen, die einen schnellen Lieferantenwechsel erschweren, was stabile Beziehungen in etablierten Milch- und Getränkelinien schafft. Chinesische Lieferanten, darunter Greatview Aseptic Packaging, Lami Packaging, Shandong Bihai Packaging Materials, TidePak Aseptic Packaging Material und Shanghai Skylong Aseptic Package Material, konkurrieren dort, wo Hersteller nicht-proprietäre oder dual-kompatible Linien betreiben. Ihre Position ist stärker bei Energiegetränken, flüssigen Lebensmitteln und pflanzenbasierten Getränken, wo Produktionssysteme möglicherweise weniger gebunden sind. Der Preiswettbewerb ist daher am sichtbarsten in Anwendungen mit niedrigeren Wechselbarrieren.
Etablierte Lieferanten verteidigen ihre Positionen durch Materialinnovation, Formatvielfalt und technischen Service. SIGs aluminiumschichtfreie Formate zielen darauf ab, den Materialfußabdruck zu reduzieren und gleichzeitig mit etablierten Abfüllanlagen zu arbeiten. Tetra Paks papierbasierte Barriere für Säfte erhöht ebenfalls den angebotenen Wert über die standardmäßige Kartonlieferung hinaus und zeigt, dass technologische Differenzierung genutzt wird, um den Druck von kostengünstigeren Materiallieferanten zu managen.
SIG erweiterte im Oktober 2026 sein Neo-Abfüllmaschinenportfolio mit Hochgeschwindigkeits- und Hochflexibilitätsoptionen, die schnelle Formatwechsel unterstützen, was malaysische Hersteller ansprechen kann, die mehrere Packungsgrößen bedienen möchten, ohne ihre Anlagen zu erweitern, und häufige Produktionswechsel für neue Getränkekategorien benötigen. Tetra Paks Zusammenarbeit mit Pure Mylk im April 2026 positioniert das Unternehmen früher in der Getränkeentwicklung, was die Beziehung dauerhafter machen kann als ein Materialliefervertrag. Billerud brachte im September 2025 CrownBoard Carry und CrownBoard Light ohne Nassfestigkeitszusätze auf den Markt und positionierte die Produkte für Recyclingfähigkeitsanforderungen, und auch Kartonlieferanten reagieren auf regulatorische und Käufererwartungen. Der Markt für Flüssigkeitsverpackungskartons in Malaysia bleibt konzentriert, aber der Wettbewerb wird in flexiblen Abfüllsystemen, nachhaltigen Materialien und der Unterstützung neuer Getränkemarkteinführungen aktiver.
Branchenführer im Markt für Flüssigkeitsverpackungskartons in Malaysia
-
Tetra Pak (Malaysia) Sdn Bhd
-
SIG Combibloc Malaysia Sdn Bhd
-
Greatview Aseptic Packaging Company Limited
-
Elopak ASA
-
Lami Packaging (Kunshan) Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysia Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak (Malaysia) Sdn Bhd
- SIG Combibloc Malaysia Sdn Bhd
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Lami Packaging (Kunshan) Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Stora Enso Oyj
- Amcor plc
- Mondi plc
- Billerud AB
- Shandong Bihai Packaging Materials Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Shanghai Skylong Aseptic Package Material Co., Ltd.
- Italpack Srl
- Parksons Packaging Ltd.
- Obeikan Investment Group
- Evergreen Packaging LLC
Neueste Industrielle Entwicklungen in Malaysia Markt für Flüssigkeitsverpackungskartons
- Juli 2026: Tetra Pak Malaysia präsentierte auf der Malaysian International Food & Beverage (MIFB) Trade Fair 2026 in Kuala Lumpur durchgängige Verarbeitungslösungen, ASEAN-Smart-Factory-Automatisierung und Tetra Recart lagerstabile Lebensmittelkartons. Dies hilft lokalen Lebensmittel- und Getränkeherstellern, die Markteinführungszeit für trinkfertige Funktionsgetränke zu verkürzen und Umgebungssuppen und -saucen von Dosen auf Kartonpapierkartons umzustellen.
- April 2026: Der malaysische Innovator für pflanzenbasierte Produkte Pure Mylk und Tetra Pak kündigten eine Partnerschaft an, um Marken bei der Entwicklung und Markteinführung pflanzenbasierter Funktionsgetränke am Innovationszentrum The Mylky Way in Pulau Indah, Selangor, zu unterstützen, und brachten Tetra Paks aseptische Verarbeitungstechnologie und nachhaltige Verpackungskapazitäten in Südostasias erste durchgängige Anlage für pflanzenbasierte Getränke. Die Zusammenarbeit bietet malaysischen Marken Zugang zu Pilottests und Co-Packing mit aseptischer Kartonverpackung, die lagerstabile Produkte für bis zu 12 Monate ohne Kühlung ermöglicht.
- März 2026: SIG Group meldete, dass der Umsatz seiner aluminiumschichtfreien aseptischen Kartons im Jahr 2025 um 24 % gegenüber dem Vorjahr wuchs und allein im Jahr 2025 unter dem SIG Terra-Portfolio 2 Milliarden Liter Lebensmittel und Getränke lieferte. Das Ergebnis bestätigte die Nachfrage nach Kartonformaten, die den CO₂-Fußabdruck reduzieren und gleichzeitig auf installierten SIG-Abfülllinien ohne Kapitalaufwand betrieben werden können – ein Geschäftsmodell, das für malaysische Hersteller relevant ist, die Nachhaltigkeitsverbesserungen evaluieren.
- Februar 2026: SCG Packaging stärkte seinen malaysischen Fußabdruck durch die Einführung fortschrittlicher Barriereverpackungsinnovationen, die darauf ausgelegt sind, die Haltbarkeit zu verlängern und das Materialgewicht zu reduzieren. Dies unterstützt lokale Getränkehersteller bei der Senkung der Verpackungsmaterialkosten und der Reduzierung von Logistiksemissionen in Halbinsel- und Ostmalaysia.
Berichtsumfang für den Markt für Flüssigkeitsverpackungskartons in Malaysia
Der Malaysia Markt für Flüssigkeitsverpackungskartons umfasst die Herstellung und den Vertrieb von Verpackungslösungen auf Kartonbasis, die für die sichere Lagerung, den Transport und die Distribution von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und komfortable Handhabung und unterstützen gleichzeitig eine effiziente Verpackung und Distribution. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und den sich wandelnden Anforderungen an Lebensmittelsicherheit und Nachhaltigkeit gerecht zu werden.
Der Bericht zum Malaysia Markt für Flüssigkeitsverpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigkeitsverpackungskartons in Malaysia?
Der Markt für Flüssigkeitsverpackungskartons in Malaysia wird voraussichtlich von 32,26 Millionen USD im Jahr 2026 auf 45,82 Millionen USD bis 2032 wachsen, mit einem CAGR von 6,04 % von 2027 bis 2032.
Welcher Produkttyp führt die Nachfrage nach Flüssigkeitskartons in Malaysia an?
Aseptische Kartons führen mit einem Anteil von 82,57 % im Jahr 2026, da der Markt für Flüssigkeitsverpackungskartons in Malaysia auf Formate angewiesen ist, die UHT-Milch, trinkfertige Getränke und pflanzenbasierte Produkte ohne Kühlkette unterstützen.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Energie- und Funktionsgetränke werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,52 % wachsen, da Marken praktische, lagerstabile Produkte entwickeln.
Welche Kartonpackungsgröße hat den größten Anteil in Malaysia?
Der Bereich 250–500 ml hielt im Jahr 2026 einen Anteil von 43,68 %, da er Haushalts-UHT-Milch, Schulportionen und trinkfertige Getränke unterstützt.
Warum sind aseptische Kartons in Ostmalaysia wichtig?
Sie ermöglichen es dem Markt für Flüssigkeitsverpackungskartons in Malaysia, längere Vertriebsrouten ohne kontinuierliche Kühlung zu bedienen, was für verstreute Gemeinschaften und schwierige Transportrouten in Sabah und Sarawak geeignet ist.
Was sind die wichtigsten Herausforderungen für Kartonlieferanten?
PET und flexible Beutel erzeugen Preisdruck, während die Sammel- und Trenninfrastruktur verbessert werden muss, bevor die obligatorischen Herstellerverantwortungsanforderungen im Jahr 2030 beginnen.