
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de Malasia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 32.26 Millones de dólares |
| Tamaño del Mercado (2027) | 34.18 Millones de dólares |
| Tamaño del Mercado (2032) | 45.82 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.04 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de Malasia por Mordor Intelligence
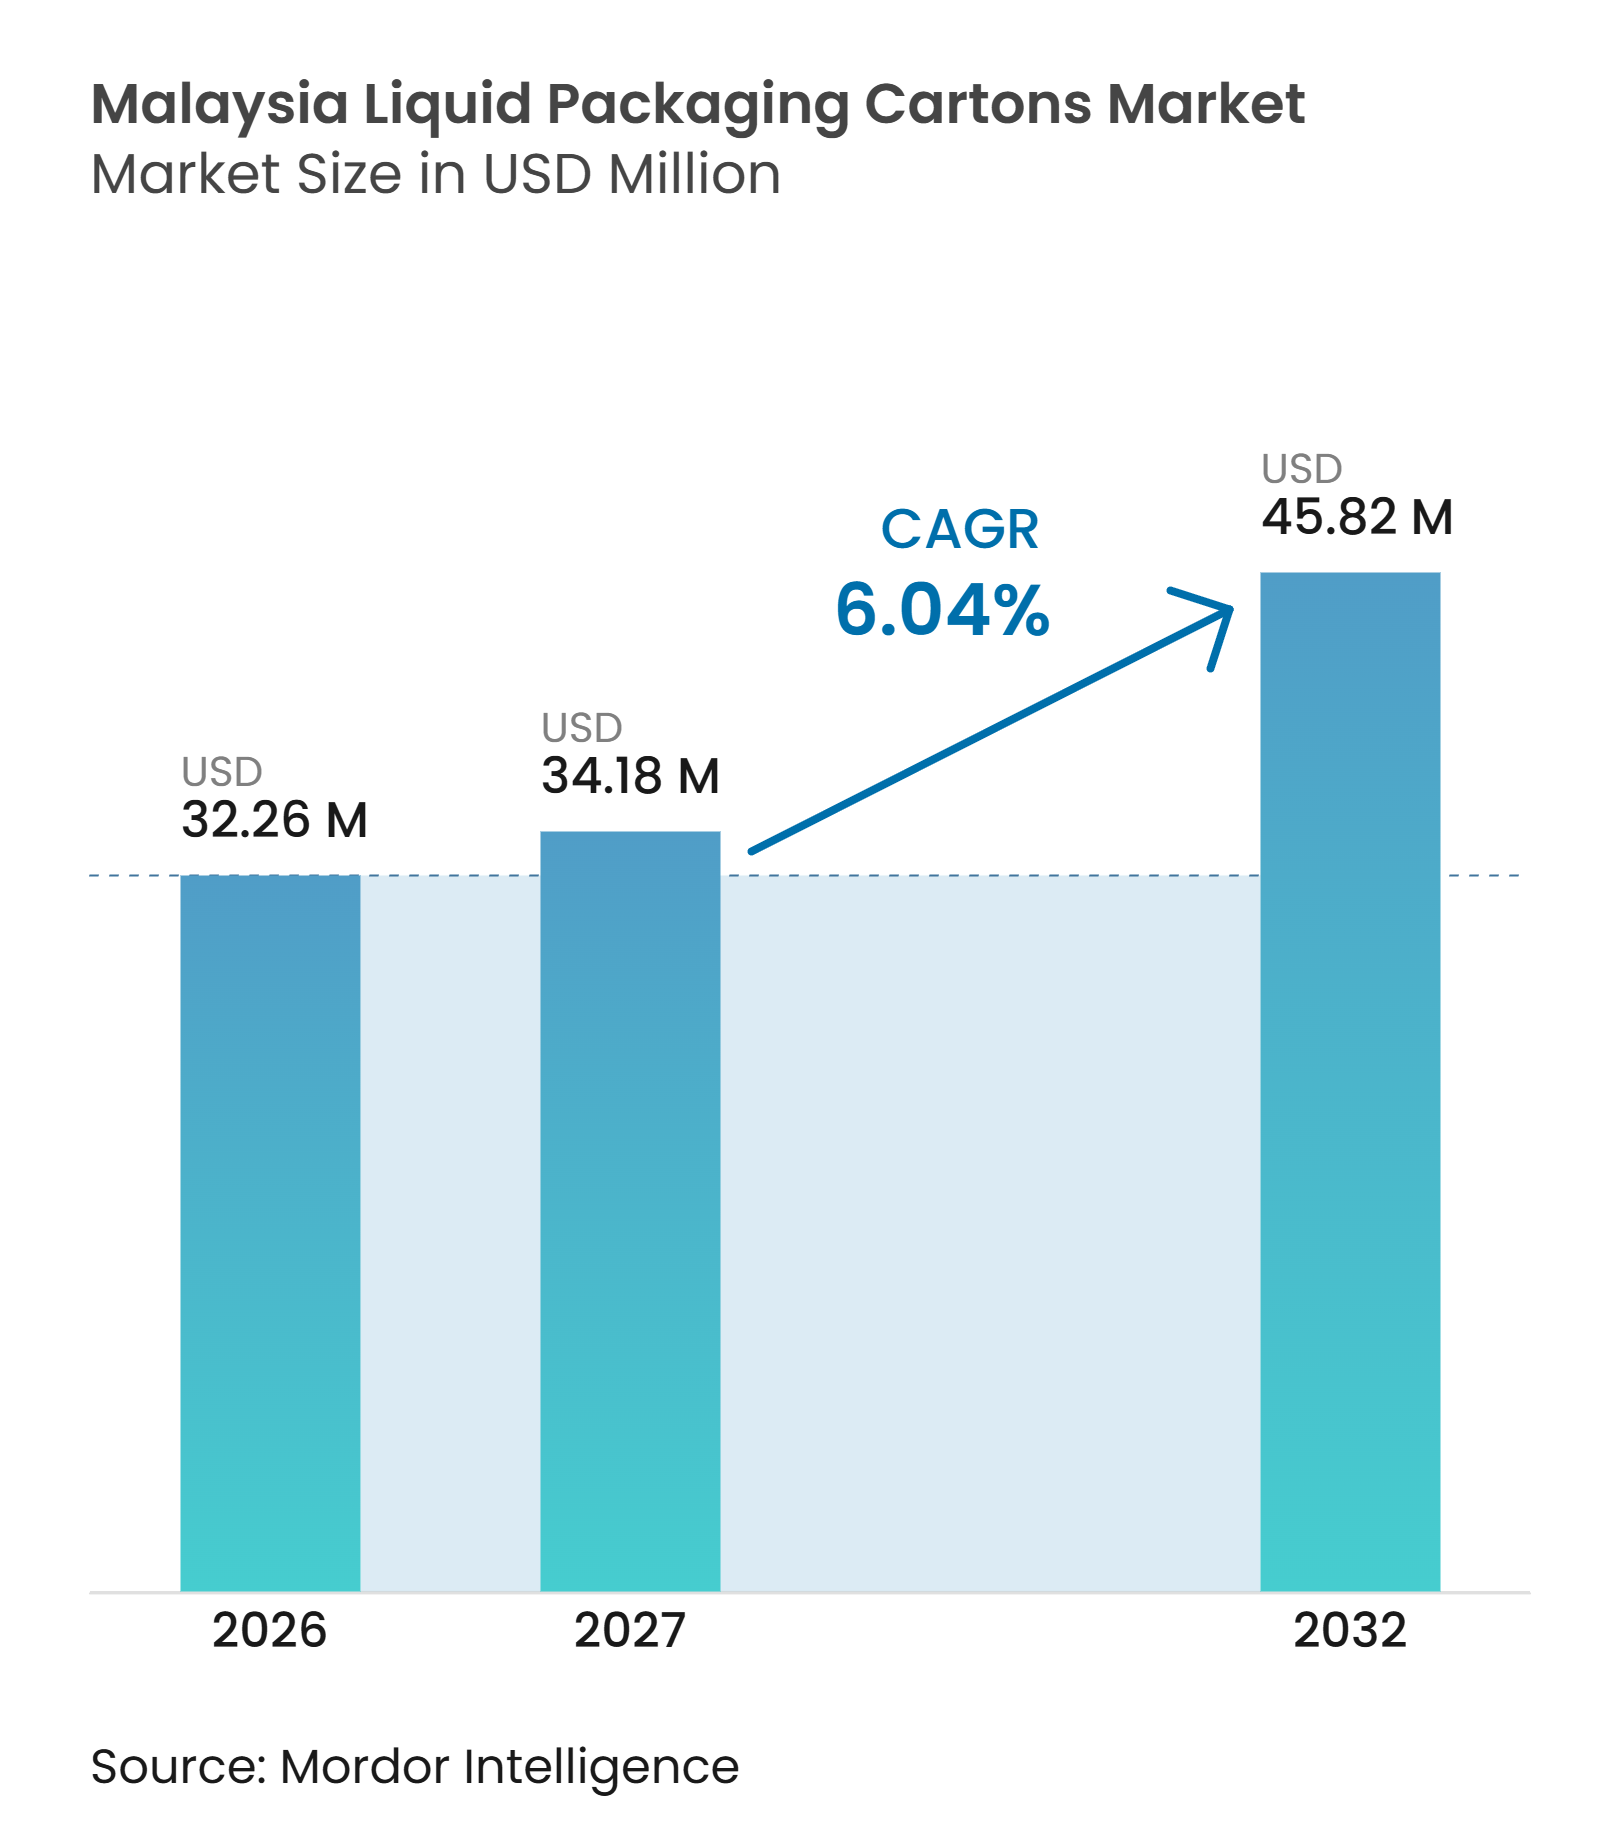
Se proyecta que el tamaño del mercado de cartones de envasado líquido de Malasia crezca de 32,26 millones USD en 2026 a 45,82 millones USD para 2032, a una CAGR del 6,04% de 2027 a 2032. El mercado de cartones de envasado líquido de Malasia se beneficia de un modelo de distribución en el que los productos estables en temperatura ambiente pueden llegar a los puntos de venta minorista sin una cadena de refrigeración continua. Esta ventaja respalda la leche UHT, las bebidas listas para beber y los productos más nuevos de origen vegetal en canales urbanos, rurales y del este de Malasia, donde los minoristas y los compradores institucionales pueden gestionar el inventario sin la carga operativa del almacenamiento refrigerado continuo y la reposición frecuente con control de temperatura. Los productores están respondiendo con formatos de cartón que sirven para el consumo individual y para ocasiones domésticas más amplias, lo que permite a las marcas alinear las opciones de envase con las necesidades escolares, de desplazamiento, uso doméstico y de servicios de alimentación.
Conclusiones Clave del Informe
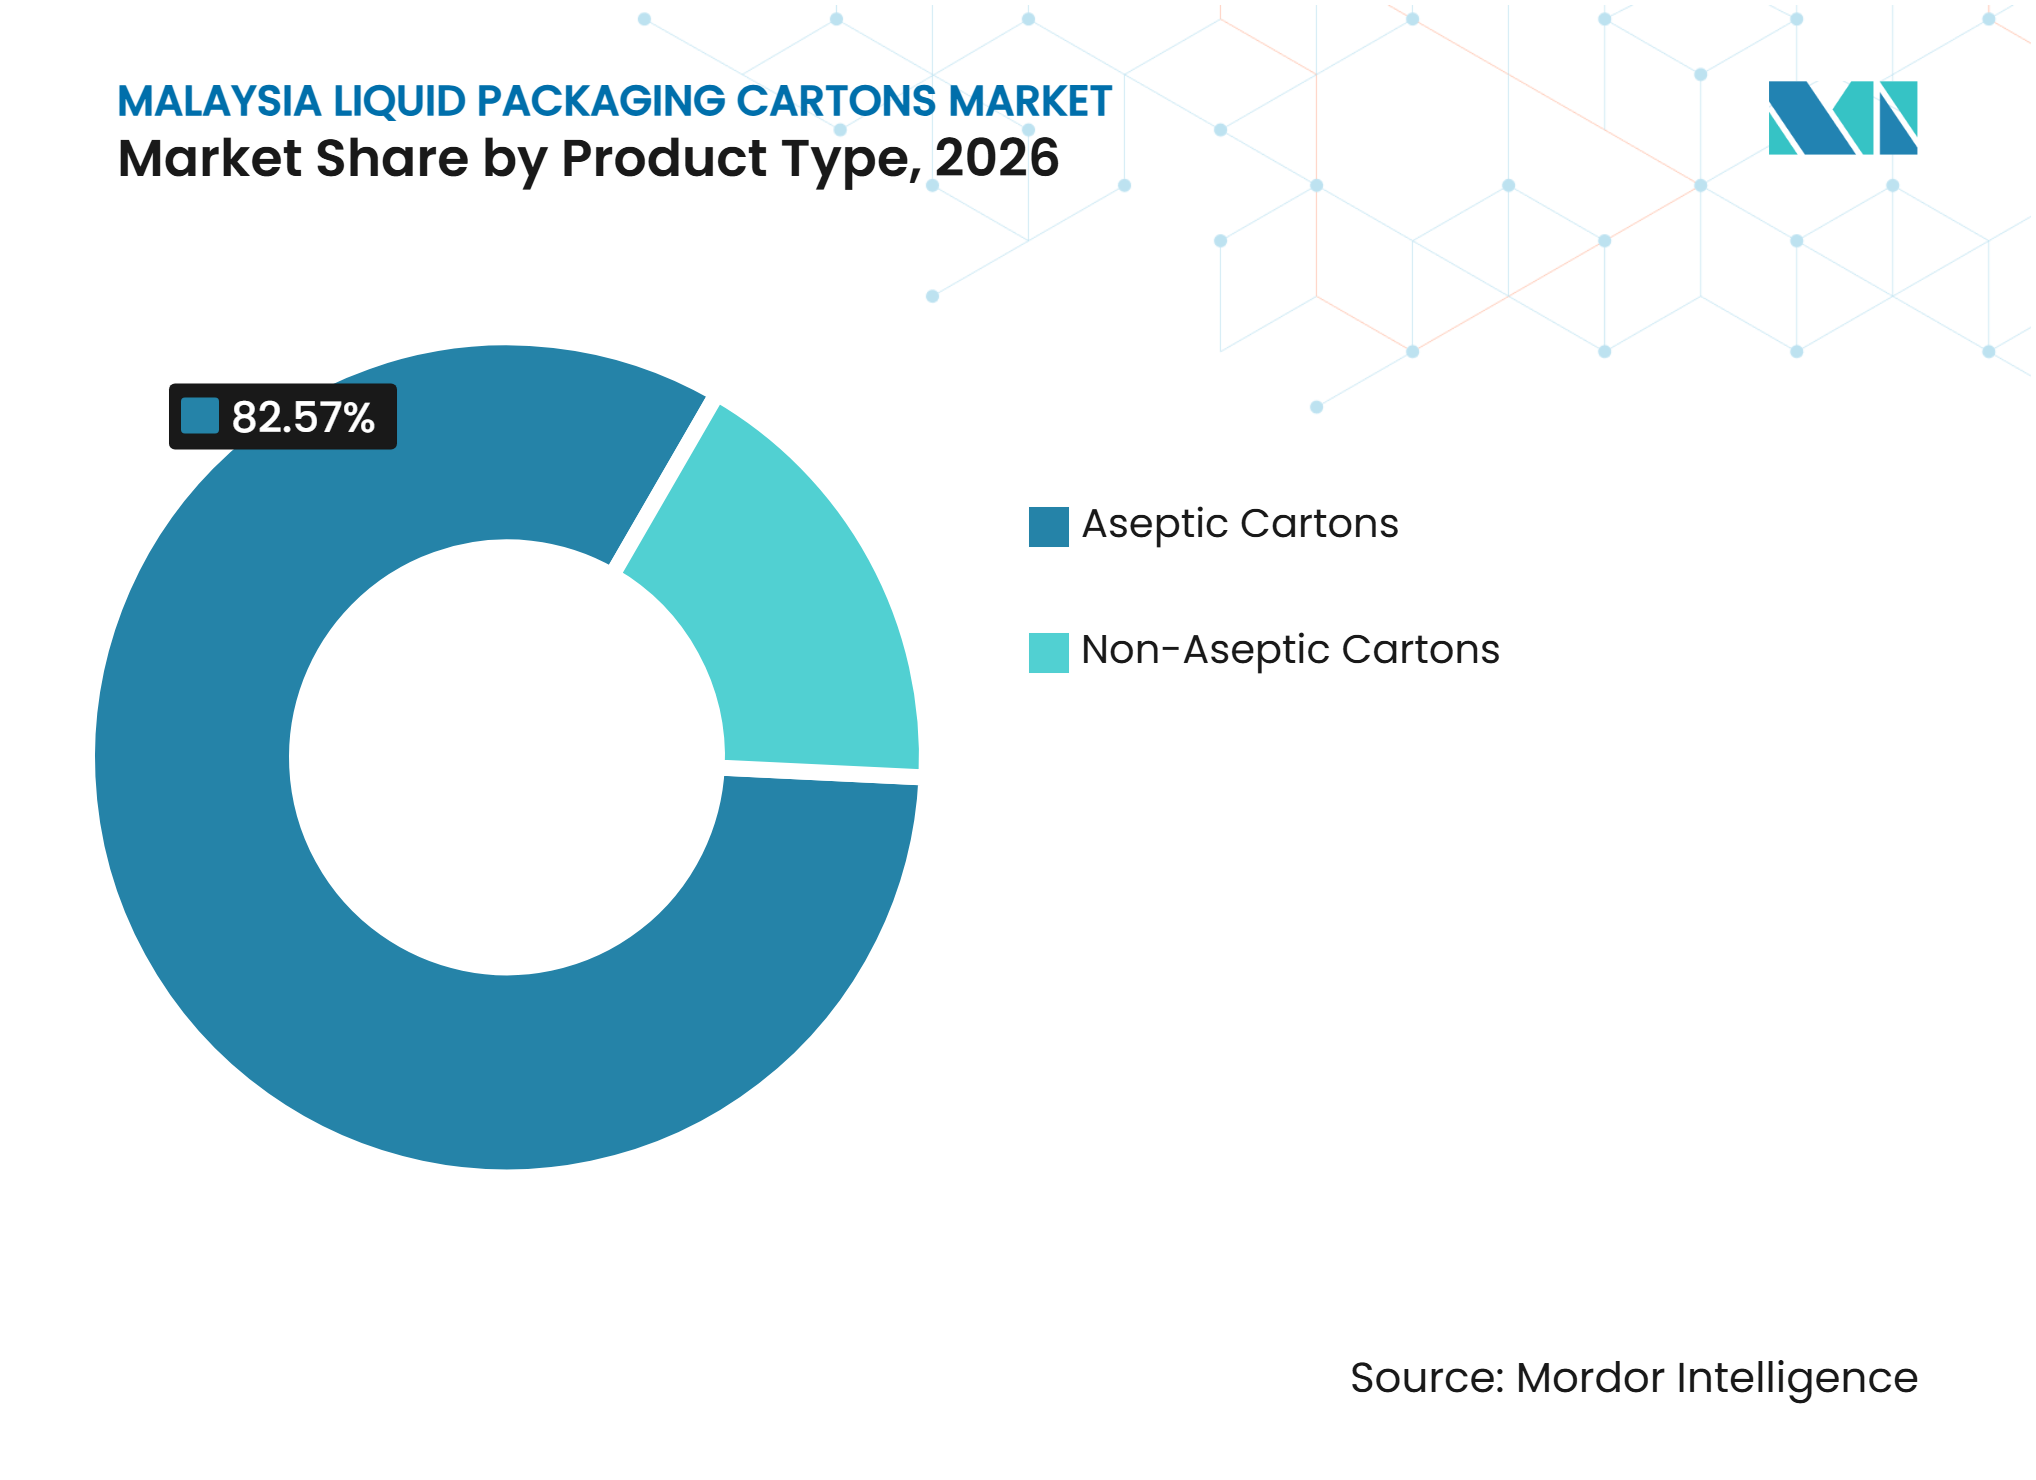
- Por tipo de producto, los cartones asépticos representaron el 82,57% de la participación del mercado de cartones de envasado líquido de Malasia en 2026.
- Por aplicaciones, se proyecta que las bebidas energéticas y funcionales se expandan a una CAGR del 6,52% hasta 2032.
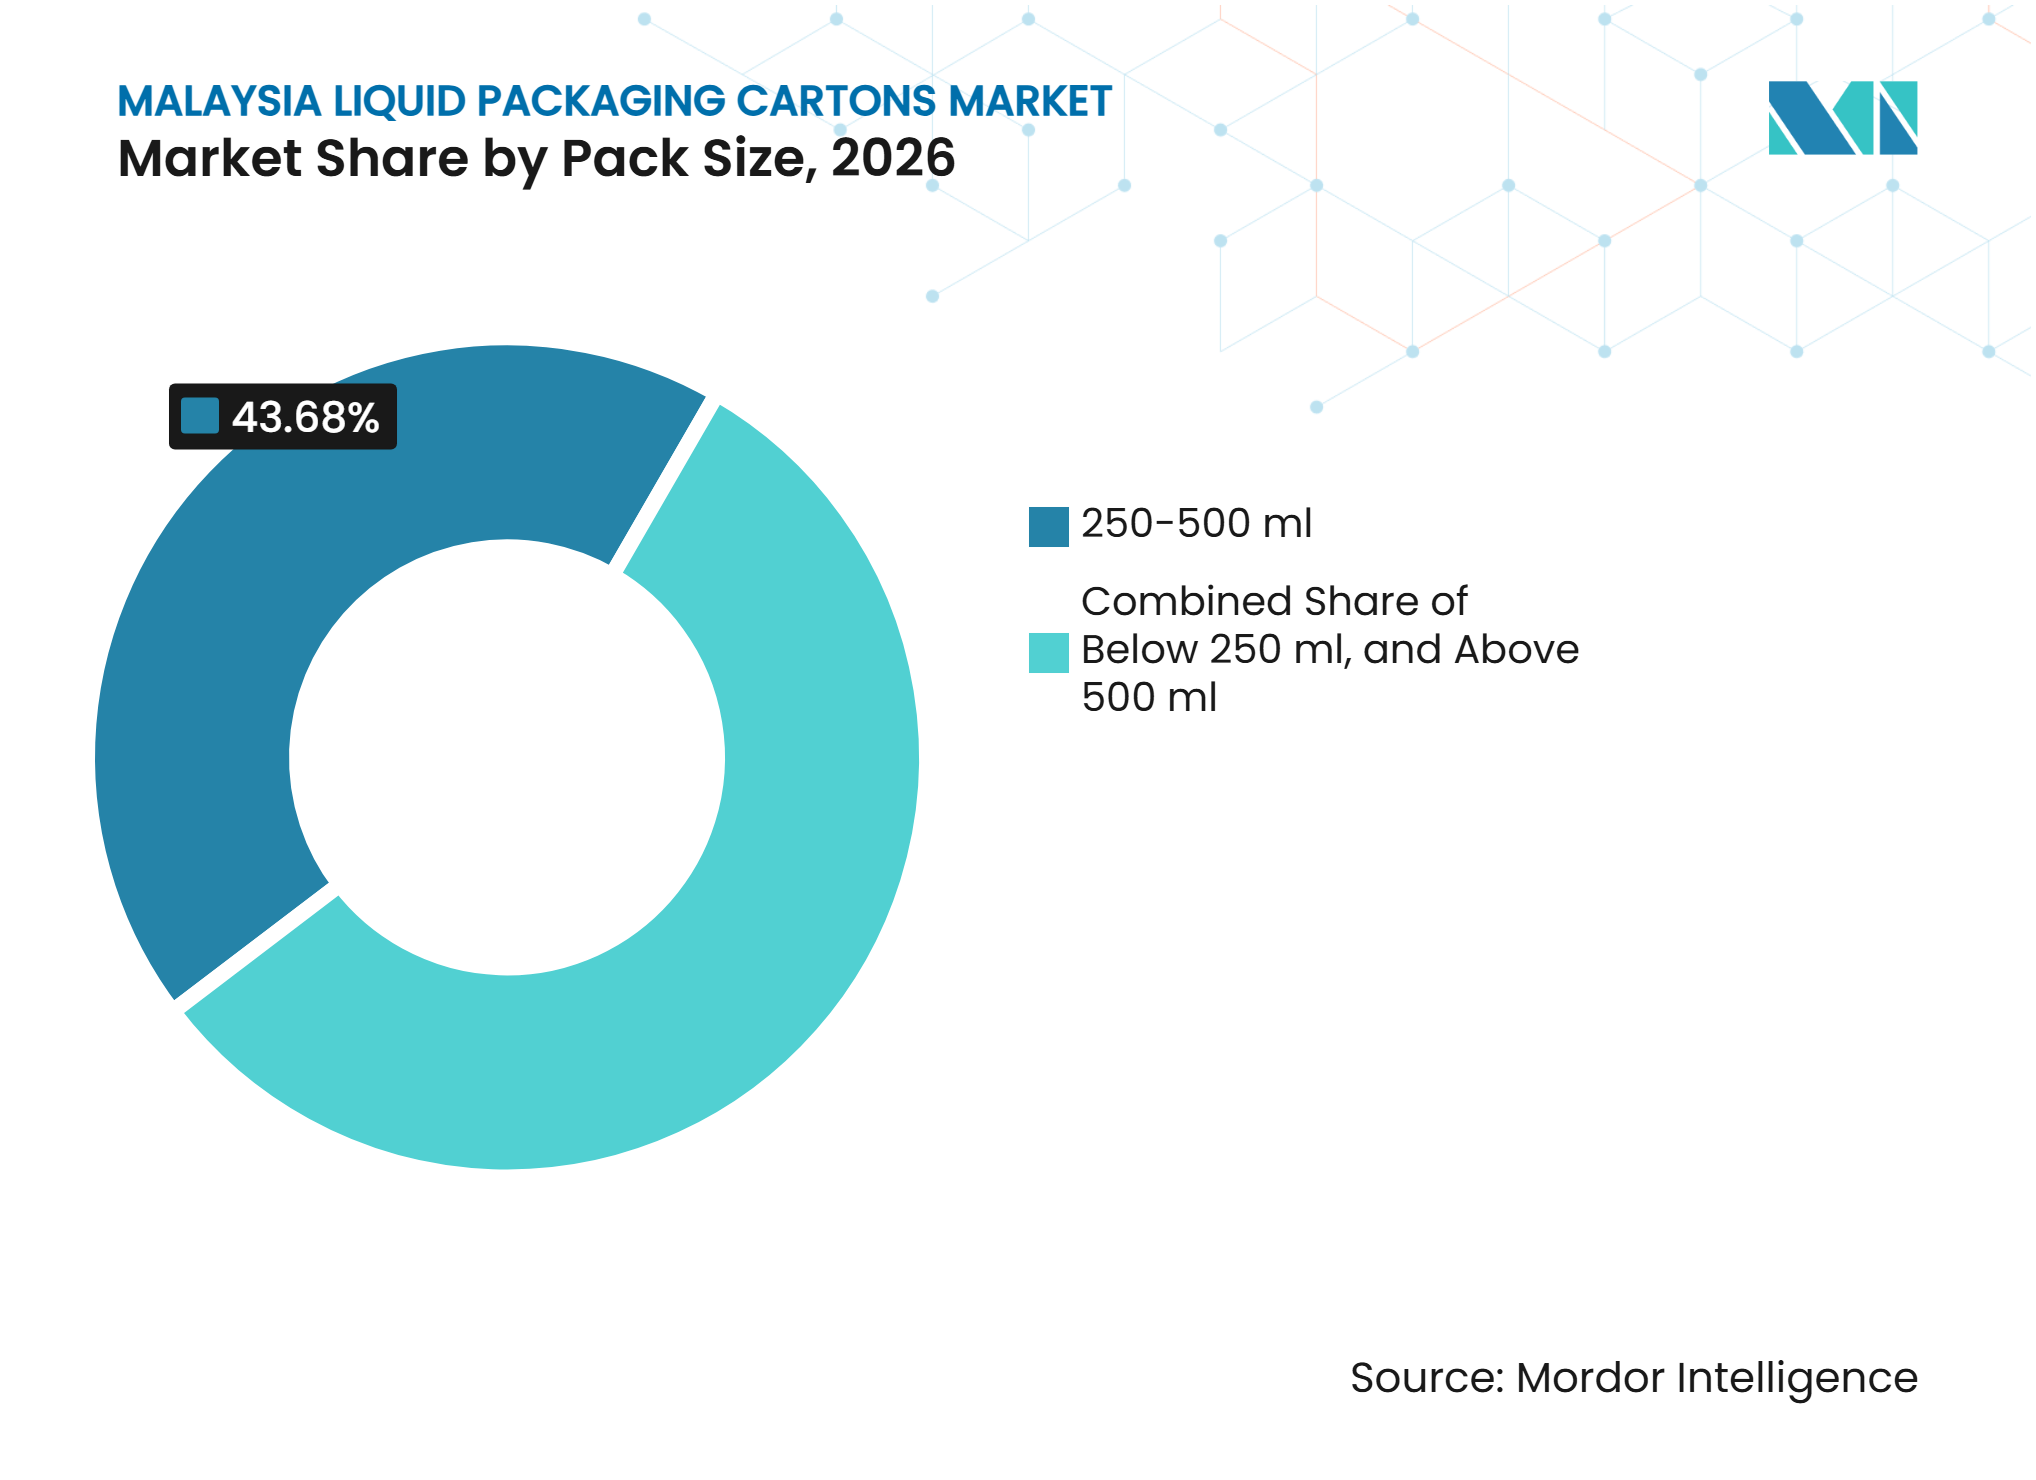
- Por tamaño de envase, el rango de 250-500 ml representó el 43,68% de la participación del mercado de cartones de envasado líquido de Malasia en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Distribución en Temperatura Ambiente para la Geografía Tropical y Dispersa | +2.1% | Nacional, más fuerte en Sabah, Sarawak y los corredores rurales de la Península | Largo plazo (≥ 4 años) |
| Crecimiento del Café Listo para Beber, el Té y las Bebidas Funcionales | +1.6% | Malasia Peninsular urbana, con expansión del comercio moderno hacia el este de Malasia | Mediano plazo (2-4 años) |
| Consumo de Leche UHT y Leche Saborizada | +1.2% | Nacional, especialmente en zonas rurales y semiurbanas con cobertura limitada de cadena de frío | Largo plazo (≥ 4 años) |
| Innovación en Bebidas de Origen Vegetal y Alternativas Lácteas | +0.8% | Valle de Klang y Penang, con potencial de exportación a la ASEAN | Mediano plazo (2-4 años) |
| Demanda de Envases de Porción Controlada y para Llevar | +0.6% | Nacional, con ganancias tempranas en Kuala Lumpur, Petaling Jaya y Johor Bahru | Corto plazo (≤ 2 años) |
| Cambio de Minoristas y Productores hacia el Envasado a Base de Fibra | +0.4% | Nacional, con actividad de cumplimiento temprana en el comercio minorista de gran formato | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Distribución en Temperatura Ambiente para la Geografía Tropical y Dispersa
Las condiciones cálidas y húmedas de Malasia hacen que la distribución refrigerada sea costosa en muchas rutas rurales y en el este de Malasia. Los cartones asépticos permiten que los productos estables en temperatura ambiente se muevan a través de cadenas de suministro en temperatura ambiente, lo que favorece un acceso más amplio a los lácteos líquidos y las bebidas. El mercado de cartones de envasado líquido de Malasia satisface, por tanto, una necesidad práctica de distribución y no solo una preferencia de envasado, ya que los proveedores deben mantener la calidad estable en temperatura ambiente durante los largos movimientos de tienda en tienda, los cambios de demanda estacional y los calendarios de entrega que no admiten refrigeración. Tetra Pak declaró que su instalación de Binh Duong en Vietnam abastece el 95% de los requisitos de envasado de Malasia y produce formatos destinados a la distribución de bebidas para llevar.[1] El mismo acuerdo de suministro puede crear una exposición en la adquisición porque una gran parte del material se origina en una sola ubicación de producción regional. Las botellas de PET y las bolsas flexibles pueden competir en algunas categorías, pero no eliminan la necesidad de vida útil en temperatura ambiente donde la refrigeración no está disponible, especialmente para los distribuidores que atienden supermercados, pequeñas tiendas locales, escuelas y clientes de servicios de alimentación, donde un manejo más sencillo puede proteger la disponibilidad, reducir la exposición al deterioro y disminuir la dependencia de la capacidad de almacenamiento refrigerado.
Crecimiento del Café Listo para Beber, el Té y las Bebidas Funcionales
El café listo para beber, el té y las bebidas funcionales están ampliando la base de aplicaciones del mercado de cartones de envasado líquido de Malasia. Las formulaciones bajas en azúcar y funcionales pueden posicionarse para los consumidores que buscan productos convenientes con atributos específicos de nutrición o hidratación. Tetra Pak introdujo los formatos Tetra Prisma Aseptic 1000 Square con HeliCap 27 y Tetra Brik Aseptic 1000 Slim para la categoría de café listo para beber de Malasia.[2] Estos formatos apoyan tanto el consumo en el hogar como el uso profesional, lo que amplía las ocasiones atendidas por los cartones. El impuesto al azúcar de Malasia ejerce presión sobre los refrescos azucarados convencionales y fomenta el desarrollo de productos en categorías con menor contenido de azúcar. Esto favorece a los fabricantes que pueden ofrecer productos en temperatura ambiente sin depender del espacio de venta minorista refrigerado, especialmente cuando las tiendas de conveniencia y los puntos de venta tradicionales tienen capacidad limitada de exhibición refrigerada o deben asignar esa capacidad a productos frescos.
Consumo de Leche UHT y Leche Saborizada
La leche UHT sigue siendo una fuente principal de demanda de cartones porque combina un formato de producto familiar con una vida útil prolongada. Dutch Lady Milk Industries Berhad reportó ingresos del ejercicio fiscal 2025 superiores a 1.500 millones de RM, equivalentes a 336 millones USD, con un crecimiento del 3,8% y nuevos productos UHT en su cartera.[3] Farm Fresh Berhad reportó ingresos del ejercicio fiscal 2025 de 981,18 millones de RM, equivalentes a 220 millones USD, con un crecimiento del 21,1%, respaldado en parte por mayores ventas de UHT. Estos resultados indican que los grandes proveedores lácteos aún tienen una razón comercial sólida para mantener los formatos en temperatura ambiente. Farm Fresh también aumentó la producción de cartones de papel con tapa de hastial cuando las condiciones de suministro de resina HDPE se volvieron difíciles, lo que demuestra que los cartones pueden proporcionar una alternativa de envasado durante las interrupciones del suministro. El mercado de cartones de envasado líquido de Malasia gana estabilidad gracias a esta base láctea establecida, incluso cuando la demanda de bebidas se vuelve más diversa, porque la red minorista instalada, los formatos de servicio familiares y las compras domésticas recurrentes proporcionan una base confiable para la demanda de materiales.
Innovación en Bebidas de Origen Vegetal y Alternativas Lácteas
Las bebidas de origen vegetal están dando a los proveedores de cartones acceso a una categoría de productos que necesita distribución estable en temperatura ambiente y diferenciación de productos. En abril de 2026, Pure Mylk y Tetra Pak anunciaron una asociación en el centro de innovación The Mylky Way en Pulau Indah, Selangor, para apoyar el desarrollo de bebidas funcionales de origen vegetal. El proyecto combina apoyo en procesamiento con envasado aséptico para productos que pueden permanecer estables en temperatura ambiente hasta 12 meses. Esto reduce las barreras de desarrollo para las marcas que no pueden construir su propia capacidad de producción especializada. Los cartones sin aluminio también ofrecen a los productores una forma de vincular las opciones de envasado con el posicionamiento medioambiental. El mercado de cartones de envasado líquido de Malasia puede beneficiarse cuando las marcas de origen vegetal escalen desde el comercio minorista de nicho hacia una distribución más amplia en el comercio moderno y tradicional, especialmente cuando los productores necesitan un envasado que proteja las formulaciones sensibles y al mismo tiempo presente una propuesta clara de estabilidad en temperatura ambiente a los minoristas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Botellas de PET y Bolsas Flexibles | -1.8% | Nacional, más aguda en bebidas energéticas, jugos y bebidas de origen vegetal en el Valle de Klang | Corto plazo (≤ 2 años) |
| Brechas en la Recolección y Separación de Cartones Multicapa | -1.0% | Nacional, especialmente en municipios sin recolección organizada de cartones usados | Mediano plazo (2-4 años) |
| Exposición al Cartón Importado y a las Divisas Extranjeras | -0.6% | Nacional, con efectos directos en los márgenes de los convertidores | Mediano plazo (2-4 años) |
| Intensidad de Capital de las Líneas de Llenado y Costos de Cambio de Proveedor | -0.4% | Nacional, más restrictivo para los productores pequeños y medianos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Botellas de PET y Bolsas Flexibles
Las botellas de PET y las bolsas flexibles siguen siendo alternativas sólidas en las categorías de bebidas sensibles al precio. Su menor uso de materiales y los requisitos limitados de utillaje atraen a los productores que están probando nuevas bebidas o vendiendo a precios bajos. El riesgo es mayor en bebidas energéticas, jugos, suplementos, bebidas herbales y productos de electrolitos, donde la conveniencia y la imagen de marca pueden superar el beneficio de un cartón aséptico. Esta presión es menos severa en los productos lácteos UHT establecidos porque los productores ya operan líneas de llenado adecuadas y los consumidores reconocen el formato de cartón. El mercado de cartones de envasado líquido de Malasia puede perder volúmenes incrementales en aplicaciones más nuevas si los proveedores de cartones no pueden alcanzar los precios objetivo y las necesidades de formato de envase. Por lo tanto, los proveedores deben igualar la velocidad, la flexibilidad y las condiciones comerciales que ofrecen las alternativas de plástico y envasado flexible.
Brechas en la Recolección y Separación de Cartones Multicapa
Los cartones líquidos utilizan capas de cartón, polietileno y aluminio, por lo que requieren sistemas especializados de recolección y separación después de su uso. El Consejo Nacional de Economía Circular de Malasia aprobó un marco de política de responsabilidad extendida del productor en mayo de 2025 que identifica los cartones como uno de los 6 materiales de envasado prioritarios. La fase voluntaria comienza en 2026, mientras que el cumplimiento obligatorio está previsto para 2030. Tetra Pak y KPT Recycle lanzaron el proyecto Sort and Drop, Recycle the Cartons en Ipoh en abril de 2025, y Tetra Pak estimó que la expansión nacional podría recolectar más de 6.000 toneladas de cartones de bebidas usados anualmente. El mercado de cartones de envasado líquido de Malasia enfrenta un período de transición en el que las afirmaciones de reciclabilidad deben estar respaldadas por sistemas de recuperación local confiables, participación regular de los consumidores, orientación clara para la clasificación y mercados finales estables para la fibra recuperada y otros materiales, o los propietarios de marcas pueden encontrar difícil demostrar alineación con los compromisos medioambientales declarados y las expectativas de cumplimiento emergentes. Los propietarios de marcas también deberán prepararse para las revisiones de sostenibilidad de los clientes y las futuras obligaciones de responsabilidad del productor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Tecnología Aséptica Ancla la DemandaLos cartones asépticos representaron el 82,57% de la participación del mercado de cartones de envasado líquido de Malasia en 2026. Su posición refleja el uso en leche UHT, bebidas listas para beber, bebidas de origen vegetal y distribución láctea institucional. Una vez que un productor invierte en una línea aséptica y aprueba una especificación de cartón, cambiar el sistema de envasado puede implicar pérdida de capital, validación técnica y comunicación con el consumidor. Eso crea relaciones de suministro duraderas entre los envasadores y los proveedores de sistemas. SIG reportó un crecimiento global de ventas del 24% interanual para sus cartones asépticos sin capa de aluminio en 2025, con la cartera SIG Terra entregando 2.000 millones de litros de alimentos y bebidas. El desempeño indica demanda de formatos con menor contenido de material que pueden funcionar en equipos establecidos. La industria de cartones de envasado líquido de Malasia puede utilizar este tipo de innovación de formato para defender una base instalada madura mientras responde a los requisitos de sostenibilidad.
Tetra Pak introdujo una barrera a base de papel para el envasado de jugos con García Carrión en diciembre de 2025. El cartón Tetra Brik Aseptic 200 ml Slim Leaf tiene un contenido de papel del 80% y una huella de carbono un 43% menor que los formatos con barrera de papel de aluminio, según la empresa. Este desarrollo demuestra que los cartones asépticos pueden evolucionar sin cambiar los beneficios centrales de la protección de barrera y la distribución en temperatura ambiente. Los cartones no asépticos ocupan un papel menor en los lácteos frescos refrigerados, los jugos prensados en frío y la leche saborizada. Farm Fresh aumentó la producción de cartones de papel con tapa de hastial durante la interrupción del suministro de resina HDPE, lo que demuestra su valor como ruta de envasado alternativa. Estos formatos pueden ayudar a los procesadores lácteos a gestionar el riesgo de suministro, aunque no sustituyen a los cartones asépticos en la distribución larga en temperatura ambiente. La combinación de productos combina, por tanto, una plataforma aséptica dominante con un segmento de tapa de hastial más pequeño que tiene valor operativo durante las interrupciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicaciones:
Las Bebidas Funcionales Lideran el Crecimiento Mientras la Leche Mantiene la EscalaLa leche representó el 38,92% del tamaño del mercado de cartones de envasado líquido de Malasia en 2026. Sigue siendo importante porque los programas escolares, la familiaridad minorista y las marcas lácteas establecidas respaldan la demanda recurrente de productos en temperatura ambiente. Se proyecta que las bebidas energéticas y funcionales se expandan a una CAGR del 6,52% de 2027 a 2032. Estas bebidas se adaptan al consumo de una sola porción y pueden ofrecer propuestas de hidratación, proteínas, inmunidad u otras funcionales. La tecnología Drinksplus de SIG admite cartones asépticos para bebidas con hasta un 10% de contenido de partículas, incluidos avena, nata de coco y cereales. Esto da a los productores de alimentos y bebidas más margen para desarrollar bebidas con textura sin pasar a formatos refrigerados o enlatados. El mercado de cartones de envasado líquido de Malasia tiene la oportunidad de aumentar el volumen en estos productos más nuevos sin depender únicamente de los lácteos.
Los jugos siguen siendo una aplicación secundaria significativa porque los envases asépticos preservan la vida útil en temperatura ambiente y pueden respaldar el posicionamiento premium. El desarrollo de la barrera a base de papel de Tetra Pak para jugos proporciona una opción de material adicional para los productores que consideran futuras especificaciones de envasado. Las bebidas de origen vegetal también se están volviendo más accesibles para las nuevas marcas a través del apoyo en desarrollo y co-envasado. La asociación The Mylky Way proporciona una plataforma para probar productos antes de compromisos comerciales más amplios. Los productos lácteos excluyendo la leche incluyen yogur para beber, crema y bebidas cultivadas saborizadas, que añaden volumen a través del comercio minorista moderno y los servicios de alimentación. Las aplicaciones de alimentos líquidos incluyen sopas, leche de coco, caldos y salsas, mientras que otros usos incluyen huevos líquidos y bebidas nutricionales especializadas. En conjunto, estas aplicaciones reducen la dependencia de un único uso final y crean más vías para que los proveedores de cartones crezcan.
Por Tamaño de Envase:
Los Envases de Conveniencia se Aceleran Mientras los Envases de Tamaño Mediano LideranEl rango de 250-500 ml representó el 43,68% de la participación del tamaño del mercado de cartones de envasado líquido de Malasia en 2026. Sirve para la leche UHT doméstica, las porciones escolares y los productos listos para beber de una sola porción vendidos a través de tiendas de conveniencia y comercio minorista moderno. El cartón de ladrillo de 250 ml común tiene una fuerte familiaridad entre los consumidores y sigue siendo un formato importante para las compras institucionales. El envase recerrable sip and seal de Dutch Lady muestra cómo los proveedores están añadiendo características prácticas dentro de un nivel de volumen maduro. Estas características pueden mejorar la conveniencia y respaldar una modesta diferenciación de productos sin requerir una nueva ocasión de consumo. Este tamaño de envase sigue siendo la base de la industria de cartones de envasado líquido de Malasia porque se adapta a las compras rutinarias y a los canales de distribución establecidos.
Se proyecta que el rango por debajo de 250 ml crezca a una CAGR del 6,74% de 2027 a 2032. Los cartones pequeños satisfacen la demanda de portabilidad, control de porciones, programas escolares y consumo para llevar en las ciudades. Los formatos SIG MiniBloc y SIG XSlimBloc admiten el llenado aséptico de 80 ml a 250 ml y permiten cambios de formato más rápidos en líneas compatibles. Esto puede reducir la necesidad de equipos separados cuando los productores añaden envases más pequeños a una cartera existente. Los formatos por encima de 500 ml sirven a los hogares, los servicios de alimentación y los compradores de HORECA, especialmente para el café y el té listos para beber. Los formatos grandes siguen siendo más sensibles al precio, pero pueden respaldar productos premium cuando los cierres reclosables y la calidad del producto son importantes. La estructura de tamaños de envase equilibra los cartones de tamaño mediano de alto volumen con el crecimiento de pequeño formato y la demanda de múltiples porciones.

Análisis Geográfico
Malasia Peninsular y el Corredor Industrial de la Costa Oeste
Malasia Peninsular es el principal centro de demanda del mercado de cartones de envasado líquido de Malasia porque concentra el comercio minorista moderno, los servicios de alimentación, la manufactura y una densa base de consumidores. El Gran Kuala Lumpur, Selangor, Penang y Johor Bahru respaldan altos niveles de actividad en hipermercados, supermercados, tiendas de conveniencia y servicios de alimentación, mientras que los consumidores tienen amplio acceso a leche UHT, café listo para beber, té, jugos y bebidas funcionales. El corredor también apoya el desarrollo de productos de origen vegetal y la actividad de co-envasado, donde el acceso rápido a los compradores minoristas puede acortar el camino desde las pruebas de producto hasta el lanzamiento comercial. La certificación halal de JAKIM es un factor de cumplimiento importante para los productos lácteos y no lácteos que atienden al mercado masivo, por lo que los proveedores que combinan el cumplimiento halal, la estabilidad en temperatura ambiente y los tamaños de porción convenientes están mejor posicionados en este corredor minorista.
Este de Malasia: Sabah y Sarawak
El este de Malasia depende de la distribución en temperatura ambiente porque las comunidades dispersas, el terreno difícil y las rutas de transporte más largas pueden restringir la entrega refrigerada. Esto hace que la leche UHT y otros productos líquidos estables en temperatura ambiente sean particularmente adecuados para Sabah y Sarawak, donde el envasado aséptico ayuda a mantener la calidad durante el transporte prolongado sin refrigeración. Los cartones más pequeños también se adaptan a los programas escolares y al comercio minorista de conveniencia, especialmente donde la demanda institucional respalda volúmenes predecibles y la reposición regular de productos. El mercado de cartones de envasado líquido de Malasia tiene una ventaja estructural en estos estados porque puede abastecer puntos de venta remotos con menos requisitos de cadena de frío, aunque los proveedores necesitan una planificación de inventario confiable cuando las interrupciones del transporte afectan la disponibilidad. Una red de recuperación más sólida para los cartones usados alinearía el crecimiento del este de Malasia con el marco nacional de economía circular y proporcionaría a los propietarios de marcas evidencia más clara de la gestión de materiales posconsumo.
Mercados del Norte, Costa Este, Sur e Interior
Los estados del norte de la Península se benefician de la familiaridad de larga data con los productos UHT y el creciente interés en el té listo para beber y las bebidas funcionales. Ipoh se convirtió en una ubicación temprana para los esfuerzos de recuperación de cartones cuando Tetra Pak y KPT Recycle iniciaron su proyecto de recolección en abril de 2025, proporcionando una prueba para los sistemas de recolección que podrían respaldar requisitos más amplios de responsabilidad del productor. Kelantan, Terengganu y Pahang siguen siendo importantes para la distribución en el comercio tradicional porque los cartones en temperatura ambiente pueden llegar a puntos de venta más allá de las cadenas de suministro refrigeradas, mientras que el Johor rural, Negeri Sembilan y otras zonas del interior están viendo una mayor presencia del canal de conveniencia a través de minimercados en estaciones de servicio. En estas geografías mixtas, los proveedores de envasado necesitan combinar formatos accesibles con soluciones de recolección y ejecución minorista local.
Panorama Competitivo
Concentración del Mercado
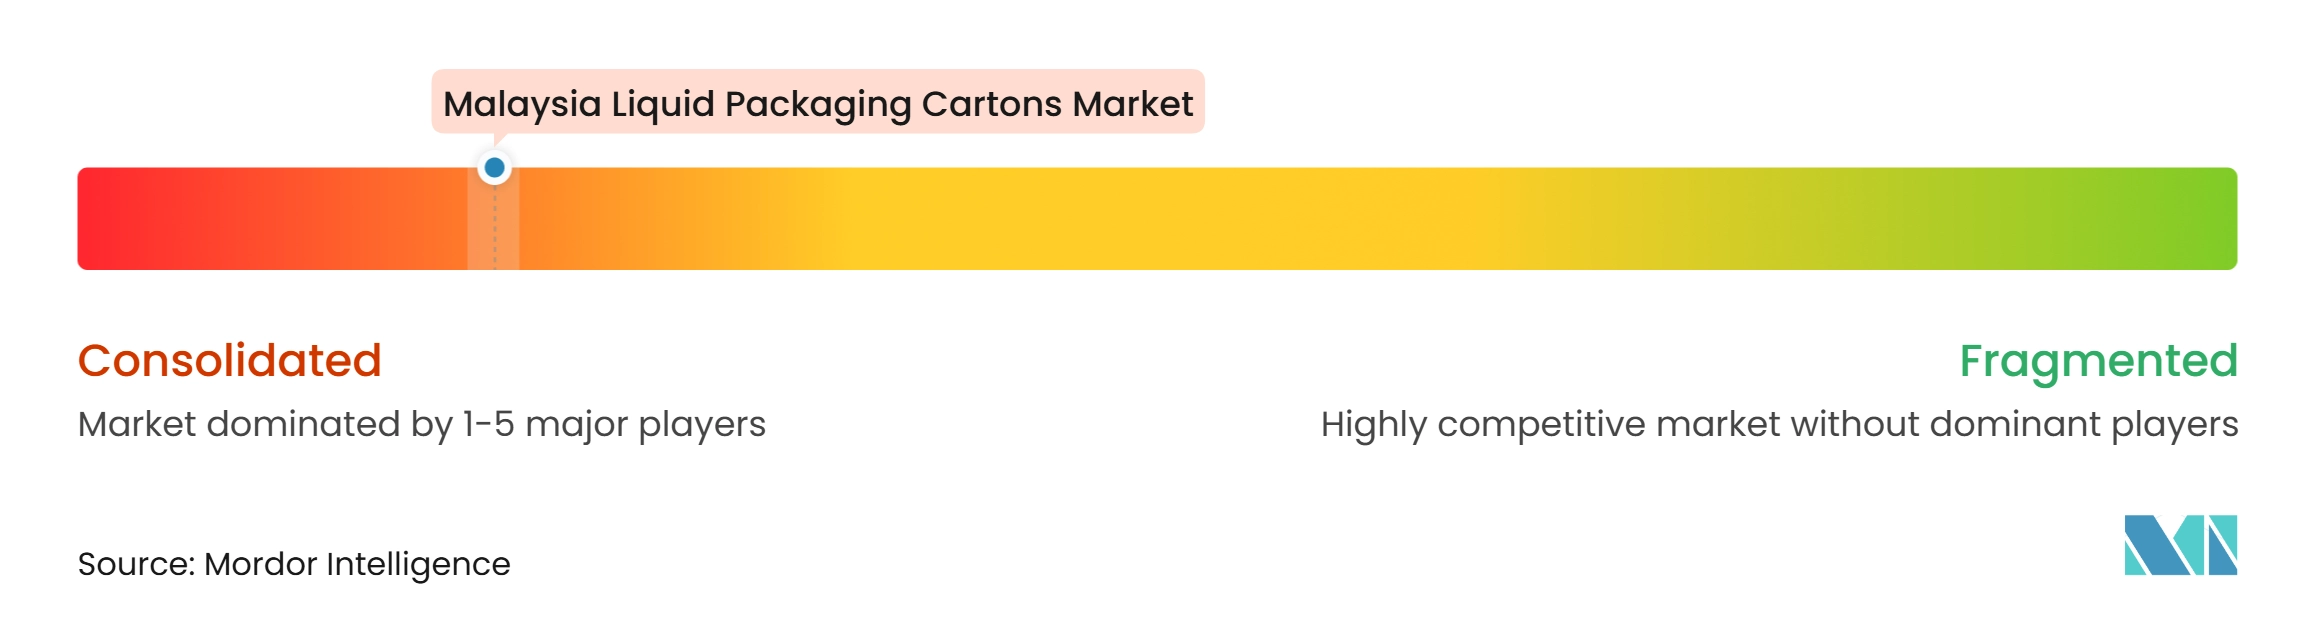
El mercado de cartones de envasado líquido de Malasia está muy concentrado a nivel de sistemas de llenado porque 2 proveedores integrados suministran máquinas de llenado aséptico propietarias y materiales de cartón compatibles a gran parte de la base instalada. Los productores que invierten en estos sistemas enfrentan largos períodos de amortización y restricciones técnicas que dificultan un cambio rápido de proveedor, lo que crea relaciones estables en las líneas lácteas y de bebidas establecidas. Los proveedores de origen chino, incluidos Greatview Aseptic Packaging, Lami Packaging, Shandong Bihai Packaging Materials, TidePak Aseptic Packaging Material y Shanghai Skylong Aseptic Package Material, compiten donde los productores operan líneas no propietarias o de doble compatibilidad. Su posición es más sólida en bebidas energéticas, alimentos líquidos y bebidas de origen vegetal, donde los sistemas de producción pueden estar menos bloqueados. La competencia de precios es, por tanto, más visible en las aplicaciones con menores barreras de cambio.
Los proveedores establecidos están defendiendo sus posiciones a través de la innovación de materiales, la variedad de formatos y el servicio técnico. Los formatos sin capa de aluminio de SIG tienen como objetivo reducir la huella de material mientras continúan funcionando con los activos de llenado establecidos. La barrera a base de papel de Tetra Pak para jugos también eleva el valor ofrecido más allá del suministro estándar de cartones, lo que demuestra que la diferenciación tecnológica se está utilizando para gestionar la presión de los proveedores de materiales de menor costo.
SIG amplió su cartera de máquinas de llenado Neo en octubre de 2026 con opciones de alta velocidad y alta flexibilidad que admiten cambios rápidos de formato, lo que puede atraer a los productores malayos que desean atender varios tamaños de envase sin ampliar sus instalaciones y necesitan cambios de producción frecuentes para nuevas categorías de bebidas. El trabajo de Tetra Pak en abril de 2026 con Pure Mylk sitúa a la empresa en una etapa más temprana del desarrollo de bebidas, lo que puede hacer que la relación sea más duradera que un contrato de suministro de materiales. Billerud lanzó CrownBoard Carry y CrownBoard Light en septiembre de 2025 sin aditivos de resistencia húmeda, posicionando los productos para los requisitos de reciclabilidad, y los proveedores de cartón también están respondiendo a las expectativas regulatorias y de los compradores. El mercado de cartones de envasado líquido de Malasia sigue estando concentrado, pero la competencia se está volviendo más activa en sistemas de llenado flexibles, materiales sostenibles y apoyo para nuevos lanzamientos de bebidas.
Líderes de la Industria de Cartones de Envasado Líquido de Malasia
-
Tetra Pak (Malaysia) Sdn Bhd
-
SIG Combibloc Malaysia Sdn Bhd
-
Greatview Aseptic Packaging Company Limited
-
Elopak ASA
-
Lami Packaging (Kunshan) Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases de Cartón para Líquidos de Malasia Empresas cubiertas en este informe
- Tetra Pak (Malaysia) Sdn Bhd
- SIG Combibloc Malaysia Sdn Bhd
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Lami Packaging (Kunshan) Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Stora Enso Oyj
- Amcor plc
- Mondi plc
- Billerud AB
- Shandong Bihai Packaging Materials Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Shanghai Skylong Aseptic Package Material Co., Ltd.
- Italpack Srl
- Parksons Packaging Ltd.
- Obeikan Investment Group
- Evergreen Packaging LLC
Desarrollos recientes de la industria en Mercado de Envases de Cartón para Líquidos de Malasia
- Julio de 2026: Tetra Pak Malaysia presentó el procesamiento integral, la automatización de fábricas inteligentes de la ASEAN y los cartones de alimentos estables en temperatura ambiente Tetra Recart en la Feria Comercial Internacional de Alimentos y Bebidas de Malasia (MIFB) 2026 en Kuala Lumpur. Ayuda a los productores locales de alimentos y bebidas a acelerar el tiempo de comercialización de bebidas funcionales listas para beber y a hacer la transición de sopas y salsas en temperatura ambiente de latas a cartones de cartón.
- Abril de 2026: La innovadora de origen vegetal malasia Pure Mylk y Tetra Pak anunciaron una asociación para ayudar a las marcas a desarrollar y lanzar bebidas funcionales de origen vegetal en el centro de innovación The Mylky Way en Pulau Indah, Selangor, incorporando la tecnología de procesamiento aséptico y las capacidades de envasado sostenible de Tetra Pak en la primera instalación integral de bebidas de origen vegetal del Sudeste Asiático. La colaboración proporciona a las marcas malayas acceso a pruebas a escala piloto y co-envasado con envasado de cartón aséptico que permite productos estables en temperatura ambiente hasta 12 meses sin refrigeración.
- Marzo de 2026: SIG Group reportó que las ventas de sus cartones asépticos sin capa de aluminio crecieron un 24% interanual en 2025, entregando 2.000 millones de litros de alimentos y bebidas bajo la cartera SIG Terra solo en 2025. El resultado validó la demanda de formatos de cartón que reducen la huella de carbono mientras funcionan en las líneas de llenado SIG instaladas sin gastos de capital, un argumento comercial relevante para los productores malayos que evalúan mejoras de sostenibilidad.
- Febrero de 2026: SCG Packaging fortaleció su presencia en Malasia implementando innovaciones avanzadas de envasado de barrera diseñadas para extender la vida útil y reducir el peso del material. Apoya a los fabricantes locales de bebidas en la reducción de los costos de materiales de envasado y la disminución de las emisiones logísticas en toda la Malasia Peninsular y el este de Malasia.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de Malasia
El Mercado de Envases de Cartón para Líquidos de Malasia abarca la fabricación y el suministro de soluciones de envasado a base de cartón diseñadas para el almacenamiento seguro, el transporte y la distribución de bebidas líquidas y productos alimenticios. Estos envases proporcionan protección del producto, mayor vida útil y una manipulación conveniente, al tiempo que respaldan un envasado y una distribución eficientes. El mercado incluye soluciones de envasado diseñadas para mantener la frescura del producto, prevenir la contaminación y cumplir con los requisitos en constante evolución en materia de seguridad alimentaria y sostenibilidad.
El Informe del Mercado de Envases de Cartón para Líquidos de Malasia está segmentado por Tipo de Producto (Envases Asépticos y Envases No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo la Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño del Envase (Por debajo de 250 ml, 250-500 ml y Por encima de 500 ml). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cartones de envasado líquido de Malasia?
Se proyecta que el mercado de cartones de envasado líquido de Malasia crezca de 32,26 millones USD en 2026 a 45,82 millones USD para 2032, a una CAGR del 6,04% de 2027 a 2032.
¿Qué tipo de producto lidera la demanda de cartones líquidos en Malasia?
Los cartones asépticos lideran con una participación del 82,57% en 2026 porque el mercado de cartones de envasado líquido de Malasia depende de formatos que admiten leche UHT, bebidas listas para beber y productos de origen vegetal sin cadena de frío.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que las bebidas energéticas y funcionales se expandan a una CAGR del 6,52% de 2027 a 2032 a medida que las marcas desarrollan productos convenientes y estables en temperatura ambiente.
¿Qué tamaño de envase de cartón tiene la mayor participación en Malasia?
El rango de 250-500 ml representó el 43,68% de la participación en 2026 porque admite leche UHT doméstica, porciones escolares y bebidas listas para beber.
¿Por qué son importantes los cartones asépticos en el este de Malasia?
Permiten que el mercado de cartones de envasado líquido de Malasia atienda rutas de distribución más largas sin refrigeración continua, lo que se adapta a las comunidades dispersas y las difíciles rutas de transporte en Sabah y Sarawak.
¿Cuáles son los principales desafíos que enfrentan los proveedores de cartones?
El PET y las bolsas flexibles crean presión de precios, mientras que la infraestructura de recolección y separación debe mejorar antes de que comiencen los requisitos obligatorios de responsabilidad del productor en 2030.