
L-シトルリン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.84 十億米ドル |
| 市場規模 (2031) | 2.36 十億米ドル |
| Growth Rate (2026 - 2031) | 5.14 % |
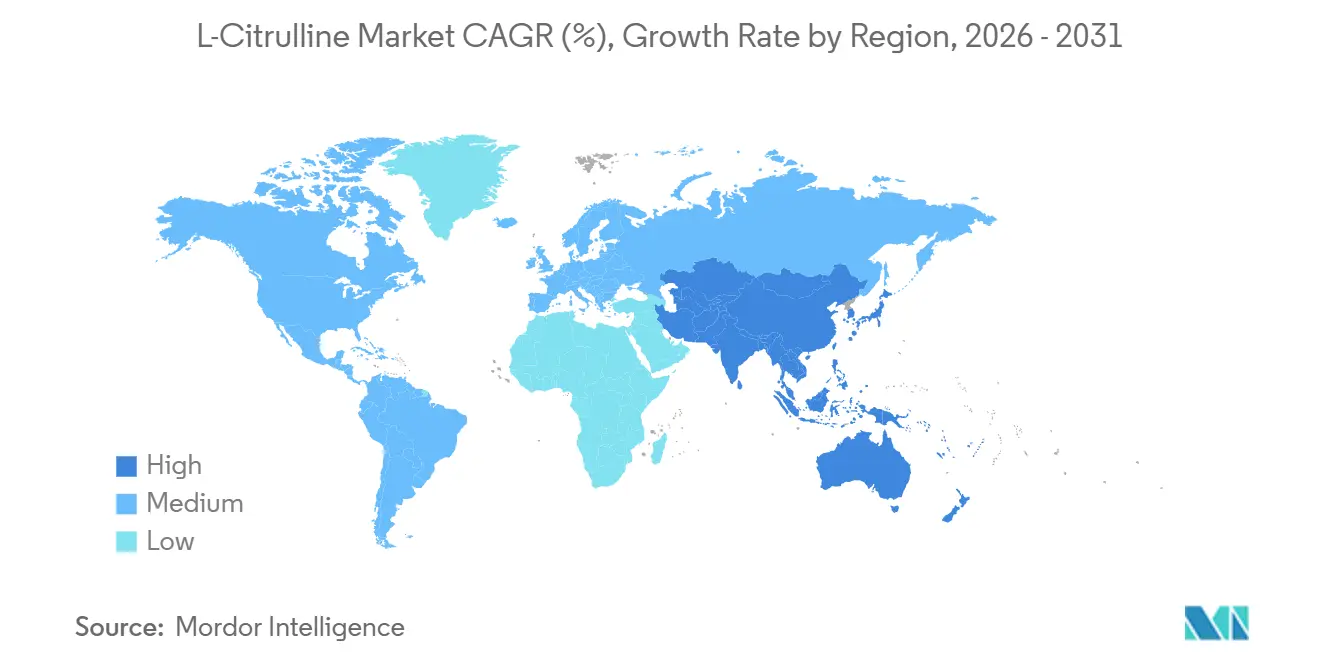
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
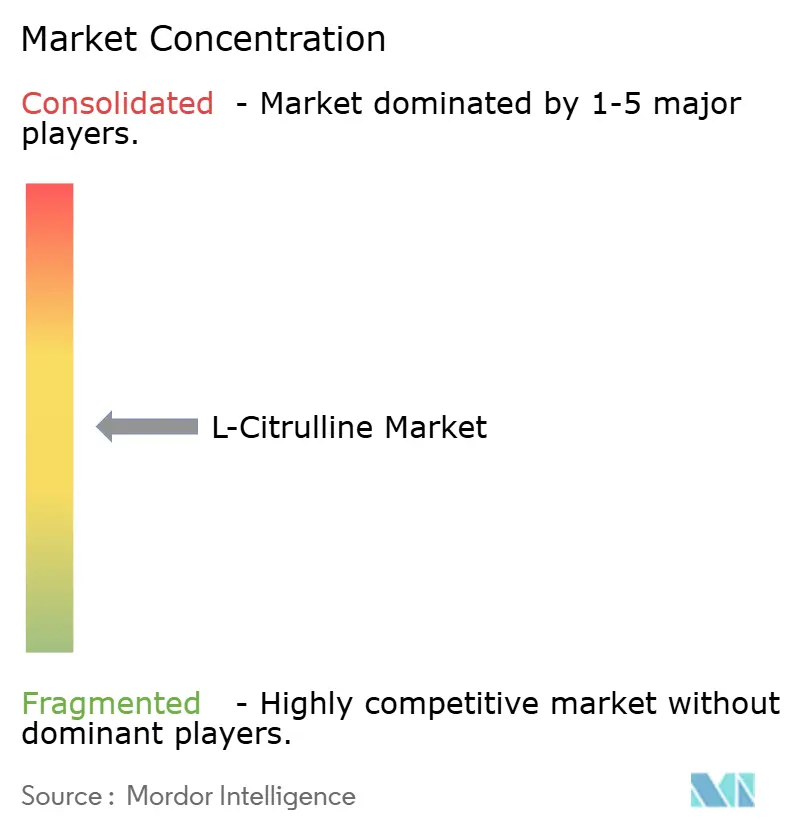
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるL-シトルリン市場分析
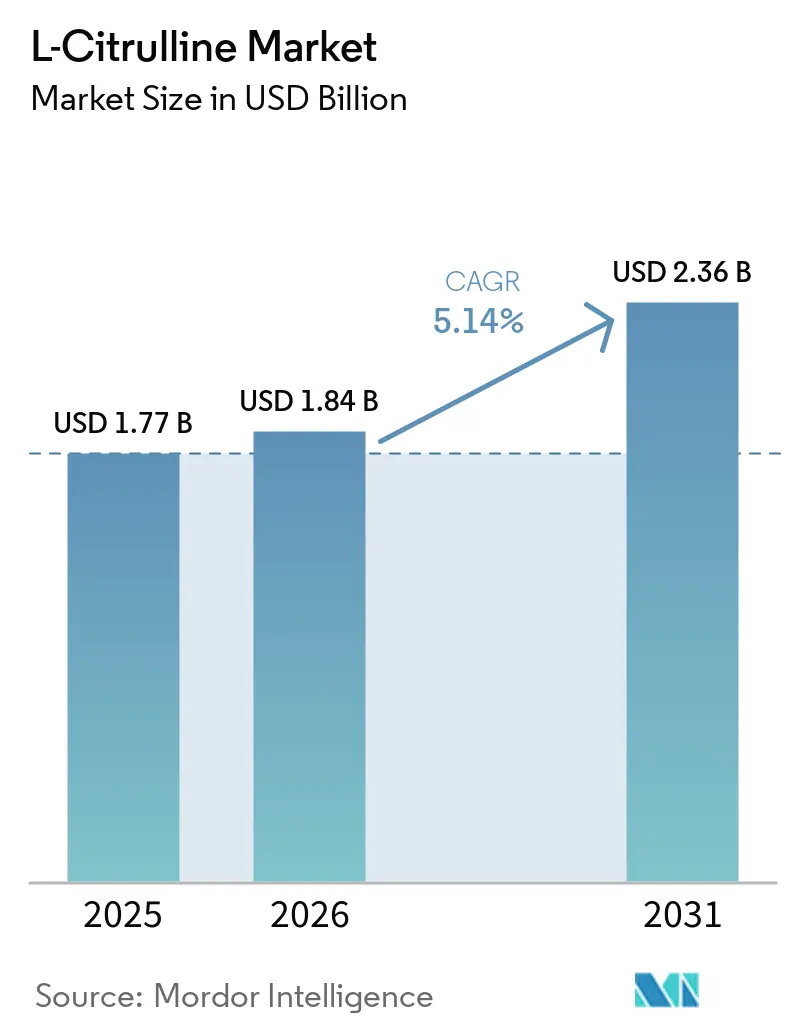
L-シトルリン市場規模は2025年に1.77 ビリオン 米ドルと推定され、2026年の1.84 ビリオン 米ドルから2031年には2.36 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.14%で成長すると推定されています。L-シトルリン市場は、スポーツ栄養、心血管栄養、機能性食品・飲料製品からの需要に支えられています。臨床研究により、高齢者向けや血管疾患を管理する人向けの製品を含む健康志向の処方物に配合する前にエビンスを必要とする購買者の間で、この成分のポジショニングが強化されています。発酵技術はトレーサビリティの向上、非GMOポジショニングの支援、高純度素材へのアクセス拡大、ビーガン製品要件を満たすメーカーの支援を通じて、供給条件を変えつつあります。サプライヤーは、ブランド成分、食品安全認証、医薬品グレードの能力、グローバル顧客向けの充実したドキュメントを通じて対応しています。米国と欧州の規制の違い、および液体処方の制約は、製品設計、クレーム、サプライヤー資格認定、市場参入の意思決定に引き続き影響を与えています。製品メーカーは、どのクレームを支持できるか、どの用量を明確に提示できるか、製品が許容できる味を維持できるか、選択した形態が製造・輸送・保管・使用を通じて品質を維持できるかを判断する必要があります。これらの実際的な考慮事項は、スポーツ栄養、機能性食品、臨床志向の製品チャネル全体で、新しいコンセプトが成分選択から商業的ローンチへと進む速度に影響します。
レポートの主要ポイント
- 形態別では、パウダーが2025年の収益の53.45%を占め、2031年にかけてCAGR 6.06%で成長すると予測されています。
- 分類別では、食品グレードが2025年の収益の58.31%を占め、医療グレードは2031年にかけてCAGR 6.32%で拡大すると予測されています。
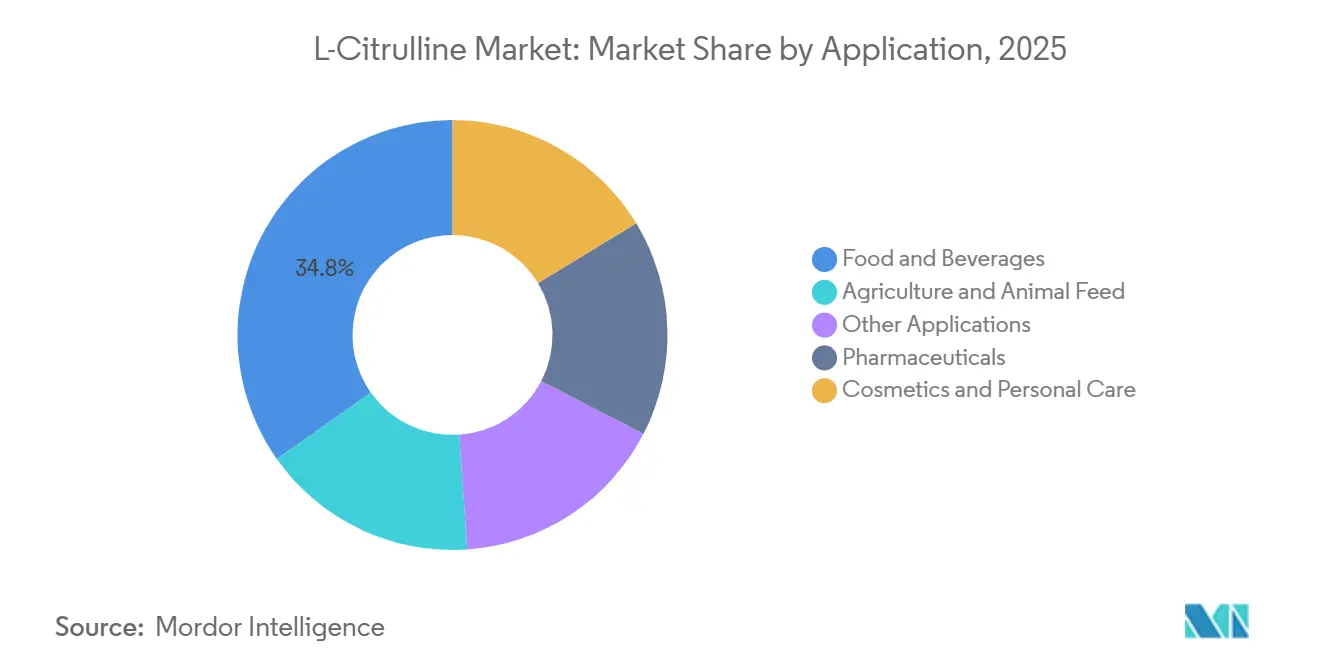
- 用途別では、食品・飲料が2025年のL-シトルリン市場規模の34.78%を占め、医薬品は2031年にかけてCAGR 6.76%で成長すると予測されています。
- 地域別では、北米が2025年に40.24%の収益シェアを保持し、アジア太平洋は2031年にかけてCAGR 5.89%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポーツ栄養および非刺激性パフォーマンス処方 | +1.8% | 北米、欧州、アジア太平洋中核地域 | 短期(2年以内) |
| 機能性食品、飲料、水分補給製品 | +1.2% | グローバル | 中期(2~4年) |
| 心血管および健康的な加齢への需要 | +1.0% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| 発酵ベースのクリーンラベル供給拡大 | +0.6% | アジア太平洋、グローバルへの波及 | 長期(4年以上) |
| 電子商取引とパーソナライズされたサプリメント配送 | +0.4% | 北米、アジア太平洋中核地域、中東・アフリカへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スポーツ栄養および非刺激性パフォーマンス処方
L-シトルリン市場は、カフェインに依存せずパフォーマンスサポートを提供する非刺激性プレワークアウト製品への消費者の関心の高まりから恩恵を受けています。刺激剤関連の影響を懸念する消費者は、短命な刺激効果ではなく、筋肉への血流、持久力、回復を中心にポジショニングされた製品を選択します。L-シトルリンは、アルギニン・内皮型一酸化窒素合成酵素・一酸化窒素経路を通じた一酸化窒素産生を支援します。また、肝臓の尿素回路を通じたアンモニアおよび乳酸の除去を支援し、疲労を単にマスクするだけの成分とは異なる役割を果たします。2025年のナラティブレビューでは、200 mgのSetria グルタチオンと2 gのL-シトルリンの組み合わせが一酸化窒素産生と除脂肪体重の結果を支援することが報告されました。米国の多くのプレワークアウト製品で使用される1回あたり6 gから10 gの範囲は、1ユニットあたりの原材料需要を増加させ、開示された原産地と臨床的に連する1回分量を持つ発酵製品を支援します。また、ブランドがオンラインで製品を比較する消費者に対して、成分の原産地、発酵方法、用量の選択、意図された使用をより明確に伝えることを促します。
機能性食品、飲料、水分補給製品
機能性食品、飲料、水分補給製品は、定期的なサプリメント使用を超えたL-シトルリン市場の需要チャネルを代表しています。日常的な水分補給とスナックの機会は、サイクルで使用されることが多い単独のパフォーマンス製品よりも、より定期的な購買行動を生み出します。L-シトルリンパウダーは、わずかに甘く中性に近い感覚プロファイルを持ち、多くのパフォーマンスアミノ酸よりもマスキングが少なくて済む、軽くフレーバーを付けた飲料やエネルギーショットに適しています。日本の栄養補助食品市場は2025年に1.0876 トリリオン 円(7.4 ビリオン 米ドル)に達し、シトルリンは活性機能性成分の一つとなっています。2025年の乳用ヤギを対象とした研究では、食餌性L-シトルリンが乳タンパク質濃度を増加させることが判明し、ヒト栄養以外への潜在的な応用が示されました。これにより、飼料および農業処方のために成分を評価する顧客の範囲が広がり、日常的な食品形態は消費者への採用への安定したルートを提供します。スポーツドリンク、電解質ブレンド、エネルギーショット、粉末水分補給製品により、企業はL-シトルリンを特化したアミノ酸購入としてではなく、馴染みのある製品形態の中でポジショニングすることができます。
心血管および健康的な加齢への需要
北米、西欧、東アジアの高齢化する人口は、心血管栄養に関心を持つ消費者のより大きな基盤を形成しています。L-シトルリン市場は、臨床的知見が医師主導の栄養、臨床プロトコル、専門的なウェルネス製品に転換される場合に恩恵を受けることができます。2025年のフェーズII試験では、L-シトルリンとテトラヒドロビオプテリンの組み合わせが、対照群と比較して末梢動脈疾患患者の平均歩行距離を改善したことが報告されました[1]Jakob Schöpe et al.,「末梢動脈疾患における栄養学的L-シトルリンとテトラヒドロビオプテリン」、JACC: Advances、jacc.org。。2026年のシステマティックレビューでは、4~8週間にわたる1日6~10 gの投与が、高血圧の閉経後女性において収縮期血圧を最大9 mmHg低下させたことが報告されました。これらの知見は、尿素回路障害やスポーツ用途を超えた臨床的議論を拡大し、加齢に関連した心血管リスクが高い地域での医療グレード素材への需要を支援します。L-シトルリン市場は、サプライヤーが必要な純度、安定性、科学的ドキュメントを提供する場合、消費者向けウェルネス購買者と臨床顧客の両方にサービスを提供することができます。
発酵ベースのクリーンラベル供給拡大
発酵はL-シトルリン市場にとって重要な製造ルートであり、高純度とビーガン・非GMO製品ポジショニングを支援します。2026年のChemical Engineering Journal誌の研究では、改良されたコリネバクテリウム・グルタミカム株が、L-アルギニン補給なしにパイロットスケールで87.34 g/Lの力価、0.47 g/gの収率、1.82 g/L/hの生産性を達成したことが報告されました。これらの結果は、サプライヤーがトレーサブルな製造方法を維持し、化学合成ルートへの依存を減らしながら、上流の経済性を改善できることを示しています。ISO 22000および食品安全システム認証(FSSC)22000フレームワークは、文書化された食品安全システムを必要とする小売購買者およびグローバルサプリメントブランドにサービスを提供するサプライヤーに関連しています。CJ BIOは、これらの成分用途向けに発酵アミノ酸ブランドとしてAMINATUREを販売しています。発酵ベースの供給はより広い生産量と差別化されたポジショニングを支援できますが、医薬品グレードの精製には依然として相当な資本と工程管理が必要です。上流の生産上の利益は、顧客仕様を満たす完成素材への信頼できる経路と組み合わせた場合に最も価値があります。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高純度発酵および精製コスト | -0.7% | グローバル、北米および欧州連合に集中、医薬品グレード需要 | 中期(2~4年) |
| 味、酸性度、液体形態の安定性制約 | -0.4% | グローバル、マスマーケット飲料形態において顕著 | 短期(2年以内) |
| 地域的に異なる用量および健康クレーム規制 | -0.3% | 欧州連合、北米、アジア太平洋(APAC)、ブラジルおよび南アフリカでの初期の利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高純度発酵および精製コスト
医薬品グレードのL-シトルリンは、適正製造基準(GMP)要件の下で99.5%以上の純度を必要とします。結晶化、イオン交換クロマトグラフィー、ろ過、エンドトキシン除去により、製造コストは標準的な食品グレード生産と比較して20%から40%増加します。発酵の改善により上流コストは削減されますが、下流精製設備、バリデーション、バッチリリースへの投資の必要性はなくなりません。これにより、医薬品供給に参入し、規制された顧客アカウントを競争しようとする小規模生産者にとって障壁が生じます。臨床用途では、国際医薬品規制調和会議(ICH)の品質要件に従い、12~36ヶ月の安定性データも必要です。L-シトルリン市場には、医薬品品質を文書化できる生産者と、低マージンの食品グレード供給に限定される生産者との間に構造的な分断があります。この違いは、資本計画、顧客資格認定、生産スケジューリング、試験や規制された栄養プログラムへの参加に影響します。
味、酸性度、液体形態の安定性制約
シトルリンリンゴ酸塩は、飲料対応型および液体サプリメント製品に広く使用されていますが、その水溶液のpHは2.5~4.0です。この酸性度は、特に無香料または軽くフレーバーを付けた水分補給製品において、1日あたり6~10 gを提供する製品では、マスキングが困難な酸味を生じさせます。2025年の研究では、アルカリ条件が液体マトリックス中のL-シトルリンの分解を加速させ、飲料対応型形態の常温保存期間をパウダー同等品の24ヶ月以上と比較して6~12ヶ月に制限することが判明しました[2]Rupesh Kumar PradhanおよびSulochana Singh、「L-シトルリンの熱安定性、水溶性、水和特性」、Food Research International、sciencedirect.com。。シトルリンリンゴ酸塩は水分も吸収するため、錠剤やサシェには固結防止剤や低湿度包装が必要となり、シンプルなベルの目標と相反する場合があります。これらの要因は、口当たりの良さ、長い保存期間、わかりやすい成分リストを必要とするマスマーケット飲料へのL-シトルリン市場の拡大を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
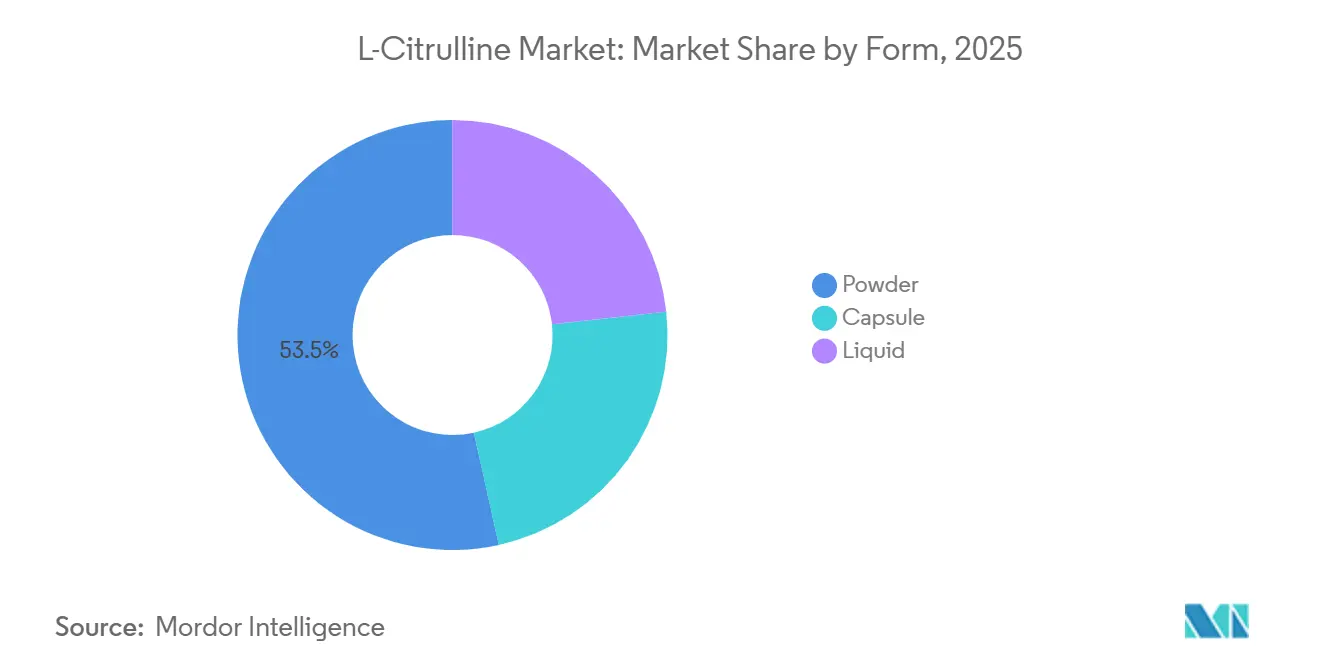
パウダーが最速成長を維持しながら市場を支配パウダーは2025年のL-シトルリン市場シェアの53.45%を占め、2031年にかけてCAGR 6.06%で拡大すると予測されています。液体製品に関連する保管制約なしに高い配合量を可能にするため、スポーツ栄養ブランド、機能性食品生産者、医薬品処方者にとって好まれる配送形態です。この形態は1 gから10 g以上のサービングをサポートし、メーカーが同等のベース成分から低用量ウェルネス製品と高用量パフォーマンス製品を提供できるようにします。パウダーはまた、顕著な酸味を持つシトルリンリンゴ酸塩錠剤や飲料対応型液体よりも、フレーバー付き飲料ブレンドへの配合が容易です。CJ BIOのAMINATUREは非GMO微生物発酵を使用し、ビーガン製品用途に適してます。
カプセルは、特に心血管ウェルネスおよび市販薬形態において、利便性、管理された用量、飲み込める製品を好む消費者に対応します。液体製品は、常温流通に影響する酸性度、感覚、保存期間の制限にもかかわらず、米国とアジア太平洋で投資を集めています。2025年の研究では、L-シトルリンを含むキトサンコーティングナノリポソームの73.4%の封入効率が報告され、模擬消化管条件下での制御放出が確認されました。このアプローチは将来の液体配送システムへの技術的ルートを提供しますが、慎重な高用量処方と安定した包装の必要性をなくすものではありません。L-シトルリン市場は、直接消費者向けサブスクリプションがバルク形態、リピート購入、効率的な流通、明確な用量指示をサポートするため、パウダーを好みます。パウダー形態はまた、ブランドがコア配送プラットフォームを変更することなく、プレワークアウト、水分補給、心血管ウェルネス製品のサービングサイズを適応させることを可能にします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


分類別:
臨床エビデンスの拡大に伴い医療グレードが加速食品グレードは2025年の収益の58.31%を占めました。その大きなシェアは、臨床純度記録や適正製造基準認証を必要としない栄養補助食品、機能性食品、飲料への広範な使用を反映しています。米国では、L-シトルリンは医薬品承認なしに栄養補助食品健康教育法(DSHEA)に基づく栄養補助食品として販売できます。欧州の食品規制は、食品グレード素材に伴うクレームを管理しています。食品グレードサプライヤーは、発酵能力の拡大に伴う価格競争に直面しており、認証、輸出準備、同一性保持、一貫した品質文書が重要な差別化要因となっています。これらの要因は、国境を越えて調達する際の感覚品質、不純物プロファイル、または配送タイミングの変化のリスクをブランドや受託製造業者が軽減するのに役立ちます。
医療グレード素材は、2031年にかけてCAGR 6.32%で最も急成長する分類と予測されています。このセグメントは、臨床プロトコルが定義された純度と安定した供給を必要とする末梢動脈疾患、血圧管理、内皮機能、2型糖尿病に関する研究に支えられています。2025年の2型糖尿病患者16名を対象とした研究では、4週間にわたる1日6 gの投与後に血管指標、大動脈収縮期血圧、空腹時血糖の改善が報告されました。医薬品購買者は、静脈内栄養製品および臨床試験素材に対して長期安定性記録と管理された供給を必要とし、ロットサイズは25 kgから1,000 kg以上に及びます。この区別により、精製システムと規制文書を持つ生産者は、L-シトルリン市場内の別個のプレミアムチャネルへのアクセスが可能になります。
用途別:
医薬品チャネルが従来の食品需要を上回る食品・飲料は2025年のL-シトルリン市場の34.78%を占めました。このセグメントは、異なる日常使用機会にわたる臨床用量プレワークアウト、機能性エネルギードリンク、電解質パウダー、水分補給製品、美容志向飲料をカバーしています。その幅広さは、成分が確立された消費者ルーティンと専門的なパフォーマンス製品の両方に適合する能力を反映しており、単一の小売カテゴリーへの依存を減らします。2026年の閉経後女性を対象としたシステマティックレビューは、食品チャネル流通と心血管健康ポジショニングの間の関連性を確立しました。食品・飲料処方者は、主流使用向けの液体製品を開発する際に、味、酸性度、保存期間、ラベルのシンプルさを管理する必要があります。
医薬品は、2031年にかけてCAGR 6.76%で最も急成長する用途と予測されています。需要は血管健康、代謝疾患、窒素代謝における文書化された使用に関連しており、末梢動脈疾患試験は主流のスポーツ栄養以外の臨床使用事例を提供しています。化粧品・パーソナルケアは、コラーゲン線維形成と皮膚弾力性に影響を与えると説明されるペプチドであるトリペプチド-10シトルリンを通じた別の用途領域を代表しています。農業および飼料にも査読済みの支持があり、2025年のブロイラー研究では、1%の食餌性L-シトルリンが体重増加、抗酸化能力、腸内微生物叢組成を改善することが判明しました。これらの用途により、L-シトルリン市場は食品および医薬品セクターからの需要の中心的な役割を変えることなく、複数の顧客グループへのエクスポージャーを得ます。適応可能な技術サポートを持つサプライヤーは、単一の完成品カテゴリーに依存することなく、栄養、臨床開発、化粧品、飼料の顧客を追求できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米L-シトルリン市場
北米は2025年のL-シトルリン市場シェアの40.24%を占めました。この地位は、米国における確立された栄養補助食品産業、フィットネス栄養に対する高い消費者支出、および成熟したダイレクト・トゥ・コンシューマー型eコマースチャネルを反映しています。栄養補助食品健康教育法がL-シトルリン製品の販売および表示を規制する一方、同地域の臨床研究基盤は食品グレードのスポーツ製品および医薬品グレードの製剤の両方を支えています。大規模な小売ネットワーク、専門店、およびデジタルサブスクリプションモデルにより、ブランドは複数の投与形態を提供することが可能です。これらの要因により、北米は一貫した品質と迅速な流通を実証できるサプライヤーにとって主要な供給先となっています。ワークアウトサプリメントに対する確立された消費者認知と複数の小売チャネルにより、サプライヤーは同一の地域市場内でパフォーマンス志向、一般的なウェルネス志向、および臨床志向のバイヤーにサービスを提供することができます。
アジア太平洋L-シトルリン市場
アジア太平洋地域は2031年までのCAGR 5.89%で最も成長が速い地域になると予測されています。都市部の所得上昇、組織的なフィットネス参加の拡大、および日本・韓国・中国における高齢化人口がL-シトルリン市場の需要を牽引しています。日本の栄養補助食品産業は2025年に1兆876億円(74億米ドル)に達し、シトルリンは活性機能性成分の一つとなっています。中国は発酵ベースのアミノ酸生産基盤と成長する国内サプリメント市場を兼ね備えており、韓国はブランド原料および高純度供給を支援しています。インド発展段階が比較的低いものの、グローバルなサプリメントブランドへのオンラインアクセスが都市部のフィットネス消費者の間での普及を後押ししています。こうした状況により、L-シトルリン市場はまず輸入ブランドを通じて発展し、その後、消費者の認知度が高まるにつれて現地製造およびプライベートラベル活動へと移行していきます。
欧州・中東・アフリカおよび南米L-シトルリン市場
欧州は第2位の地域市場であり、ドイツ、英国、フランスが食品に関する健康強調表示規制のもとで需要を支えています。欧州のバイヤーはトレーサビリティ、食品安全認証、および明確な製品文書を重視しており、これにより生産者はISO 22000または食品安全システム認証(FSSC)22000の慣行を採用することが促されています。南米は発展の初期段階にあり、ブラジルが都市部のフィットネス文化を通じて地域の中核を担っています。中東およびアフリカにおける需要はプレミアムサプリメント小売ネットワークを有する湾岸協力会議市場に集中しており、流通が拡大するにつれてL-シトルリン市場のさらなる成機会をもたらしています。

競合環境
L-シトルリン市場は、上流の発酵生産基盤が中程度に分散しており、ブランド製品の下流環境は分散しています。上流の競合他社には、Meihua Holdings Group、Wuxi Jinghai Amino Acid、Hebei Huaheng Biological Technology、Hubei Yuanda Biotechnology、Shanghai Joinray Biotechnology、CJ CheilJedang、Daesang Corporationが含まれます。これらのサプライヤーは、発酵効率、製品純度、ハラールおよびコーシャ認定、食品安全認証、輸出物流で競争しています。CJ BIOは、AMINATUREという発酵アミノ酸ブランドを通じてその提供を差別化しています。この構造により、大規模な発酵サプライヤーはスケールの優位性を持ち、完成品企業は処方、品質試験、配送形態、ブランド信頼で競争します。
Meihua Holdings Groupによる2025年7月のKyowa Hakko Bioのアミノ酸およびヒト母乳オリゴ糖事業の買収により、上流供給基盤の一部が統合されました。この取引により、中国、日本、東南アジア、北米にわたる生産能力と顧客関係が追加され、資格を持つ購買者の供給プールが縮小しました。2026年4月、Novonesis社はMeihuaからタイのラヨーン県にある発酵施設を5,000万米ドルで取得する契約を締結し、商業運転は2027年に開始される予定です。この取引は、地域のサプライチェーン全体での発酵能力への継続的な投資を反映しています。供給セキュリティ、品質記録、資格認定プロセスは、臨床および受託開発・製造機関(CDMO)の購買者にとってより重要になっています。
完成品レベルでは、Glanbia plc、NutraBio、Now Health International、Acerblend Ingredientsがプレミアムおよびバリューセグメントで競争しています。NutraBioは2026年7月に飲料対応型プロテインショットを導入し、直接消費者向けポートフォリオの形態の範囲を拡大しました。ビーガン、非GMO、第三者試験済みのポジショニングを持つ企業は、明確な原産地情報を好む消費者に対応しています。L-シトルリン市場は、バルク成分供給を超えるためには臨床エビデンス、規制文書、消費者向け製品設計がすべて必要であるため、競争が続いています。これより、原材料生産、文書化、処方サポート、完成品ブランディング、流通全体で競争が活発に維持されています。
L-シトルリン産業リーダー
KYOWA HAKKO BIO CO., LTD.
Hubei Yuanda Biotechnology Co., Ltd.
CJ CHEILJEDANG CORP
NutraBio
Now Health International
- *免責事項:主要選手の並び順不同
L-シトルリン市場
- Acerblend Ingredients Co., Ltd.
- CJ CHEILJEDANG CORP
- Daesang Corporation
- Glanbia plc
- Hebei Huaheng Biologcal Technology Co,Ltd.
- Hubei Yuanda Biotechnology Co., Ltd.
- KYOWA HAKKO BIO CO., LTD.
- Meihua Holdings Group Co., Ltd.
- MH2 BIOCHEMICAL
- Now Health International
- NutraBio
- Shanghai Joinray Biotechnology Co., Ltd.
- Shijiazhuang Haitian Amino Acid Co., Ltd.
- Tomo Chemical Co., Ltd.
- Wuxi Jinghai Amino Acid Co., Ltd.

Recent Industry Developments in L-シトルリン市場
- 2026年4月:Novonesis社がMeihuaとタイのラヨーン県にある発酵生産施設を5,000万米ドルで取得する契約を締結しました。同施設はヒト母乳オリゴ糖の生産を支援しており、2027年に商業運転を開始する予定です。
- 2025年12月:Daesang Corporationがドイツの医薬品グレードアミノ酸メーカーであるAMINO GmbHを502億韓国ウォン(3,400万米ドル)で買収しました。この買収により、Daesangは67年間の精製技術、欧州の規制能力、北米およびアジアへのアミノ酸事業拡大を支援するグローバルな医薬品顧客ネットワークへのアクセスを得ました。


グローバルL-シトルリン市場レポートの範囲
L-シトルリンは、体内で自然に産生され、スイカなどの食品に含まれる非必須アミノ酸です。尿素回路を通じてアンモニアなどの有害な廃棄物の排除を支援し、それらをL-アルギニンに変換し、次に血管を拡張して血流を改善する一酸化窒素の産生に使用されます。
L-シトルリン市場は、形態、分類、用途、地域別にセグメント化されています。形態別では、市場はパウダー、カプセル、液体にセグメント化されています。分類別では、市場は食品グレードと医療グレードにセグメント化されています。用途別では、市場は食品・飲料、医薬品、化粧品・パーソナルケア、農業および飼料、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国にわたるL-シトルリンの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| パウダー |
| カプセル |
| 液体 |
| 食品グレード |
| 医療グレード |
| 食品・飲料 |
| 医薬品 |
| 化粧品・パーソナルケア |
| 農業および飼料 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 形態別 | パウダー | |
| カプセル | ||
| 液体 | ||
| 分類別 | 食品グレード | |
| 医療グレード | ||
| 用途別 | 食品・飲料 | |
| 医薬品 | ||
| 化粧品・パーソナルケア | ||
| 農業および飼料 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
L-シトルリン市場の現在の市場規模は?
L-シトルリン市場規模は2025年に1.77 ビリオン 米ドルと推定され、2026年の1.84 ビリオン 米ドルから2031年には2.36 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.14%で成長すると推定されています。
最大のシェアを持つL-シトルリンの形態は?
パウダーは2025年に53.45%のシェアを保持し、2031年にかけてCAGR 6.06%で成長すると予測されています。
医療グレードのL-シトルリンが食品グレードよりも急速に成長しているのはなぜですか?
医療グレードは、臨床および医薬品用途が高純度、規制文書、信頼性の高い安定性記録を必要とするため、CAGR 6.32%で成長すると予測されています。
L-シトルリンで最も急成長している用途は?
医薬品は、血管健康、代謝疾患、窒素代謝における使用事例に支えられ、2031年にかけてCAGR 6.76%で成長すると予測されています。
最終更新日:



