
L-Citrullin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.84 Milliarden US-Dollar |
| Marktgröße (2031) | 2.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
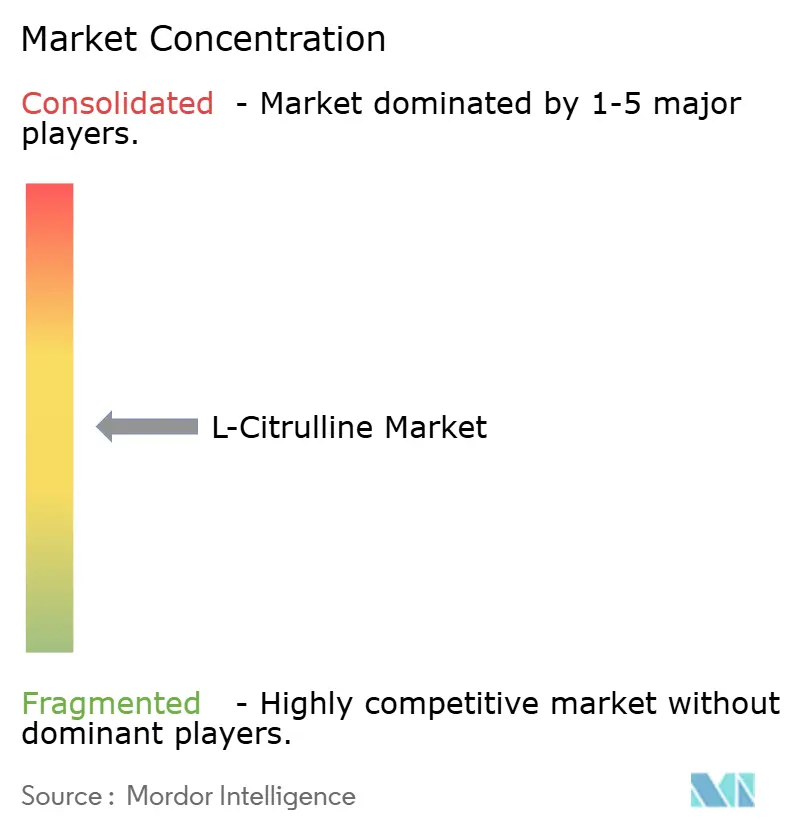
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
L-Citrullin-Marktanalyse von Mordor Intelligence
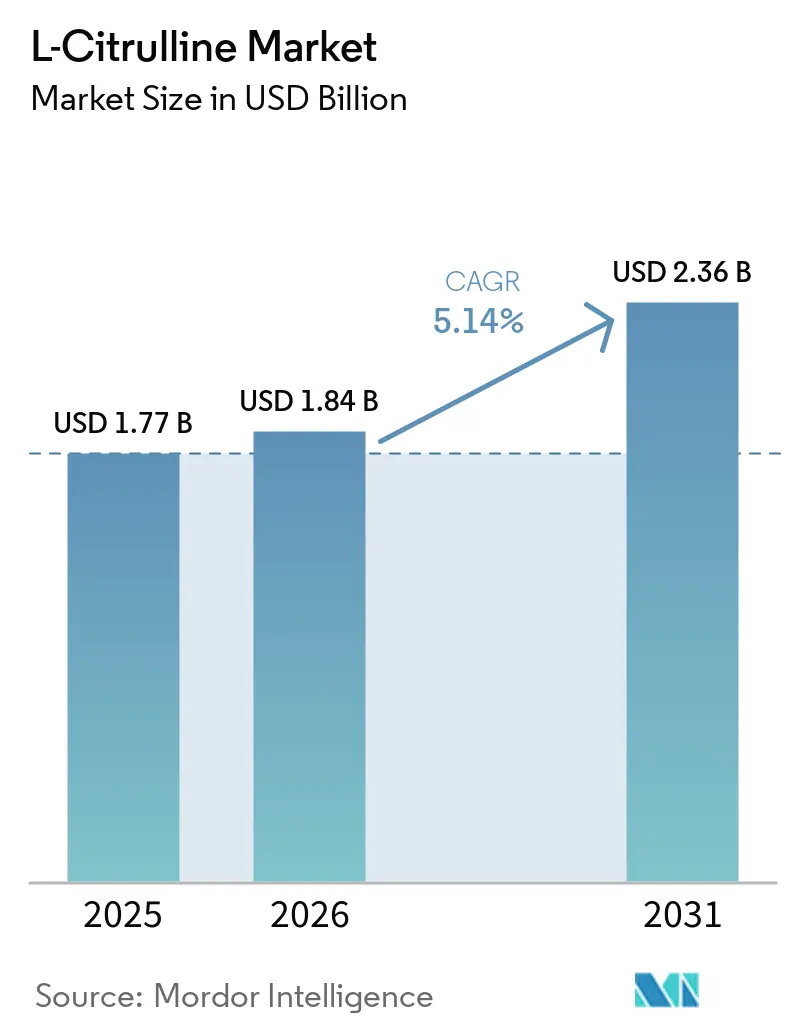
Die Größe des L-Citrullin-Marktes wurde im Jahr 2025 auf 1,77 Milliarden USD geschätzt und soll von 1,84 Milliarden USD im Jahr 2026 auf 2,36 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,14 % während des Prognosezeitraums (2026–2031). Der L-Citrullin-Markt wird durch die Nachfrage aus den Bereichen Sporternährung, kardiovaskuläre Ernährung sowie funktionelle Lebensmittel- und Getränkeprodukte gestützt. Klinische Forschung hat die Positionierung des Inhaltsstoffs bei Käufern gestärkt, die Belege benötigen, bevor sie ihn in gesundheitsorientierte Formulierungen einbeziehen, einschließlich Produkte für ältere Erwachsene und Personen mit vaskulären Erkrankungen. Die Fermentation verändert die Versorgungsbedingungen, indem sie die Rückverfolgbarkeit verbessert, eine Nicht-GVO-Positionierung unterstützt, den Zugang zu hochreinem Material erweitert und Herstellern hilft, vegane Produktanforderungen zu erfüllen. Lieferanten reagieren durch Markeninhaltsstoffe, Lebensmittelsicherheitszertifizierungen, pharmazeutische Qualitätsfähigkeiten und eine stärkere Dokumentation für globale Kunden. Regulatorische Unterschiede zwischen den Vereinigten Staaten und Europa sowie Einschränkungen bei Flüssigformulierungen beeinflussen weiterhin Produktdesign, Ansprüche, Lieferantenqualifizierung und Markteintrittsentscheidungen. Produkthersteller müssen bestimmen, welche Ansprüche sie unterstützen können, welche Dosis klar dargestellt werden kann, wie ein Produkt einen akzeptablen Geschmack beibehält und ob die gewählte Form die Qualität durch Produktion, Versand, Lagerung und Verwendung aufrechterhalten kann. Diese praktischen Überlegungen beeinflussen die Geschwindigkeit, mit der neue Konzepte von der Inhaltsstoffauswahl bis zur kommerziellen Markteinführung in den Bereichen Sporternährung, funktionelle Lebensmittel und klinisch orientierte Produktkanäle voranschreiten.
Wichtigste Erkenntnisse des Berichts
- Nach Form entfiel im Jahr 2025 ein Umsatzanteil von 53,45 % auf Pulver, das bis 2031 voraussichtlich mit einer CAGR von 6,06 % wachsen wird.
- Nach Klassifizierung entfiel im Jahr 2025 ein Umsatzanteil von 58,31 % auf Lebensmittelqualität, während medizinische Qualität bis 2031 voraussichtlich mit einer CAGR von 6,32 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 34,78 % an der L-Citrullin-Marktgröße auf Lebensmittel und Getränke, während Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 6,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 40,24 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 5,89 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sporternährung und nicht-stimulierende Leistungsformulierungen | +1.8% | Nordamerika, Europa, Asien-Pazifik-Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Funktionelle Lebensmittel, Getränke und Hydratationsprodukte | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Kardiovaskuläre Nachfrage und Nachfrage im Bereich gesundes Altern | +1.0% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Fermentationsbasierte Expansion der Versorgung mit sauberem Etikett | +0.6% | Asien-Pazifik, globaler Übertragungseffekt | Langfristig (≥ 4 Jahre) |
| E-Commerce und personalisierte Nahrungsergänzungsmittellieferung | +0.4% | Nordamerika, Asien-Pazifik-Kernmärkte, Übertragungseffekt auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sporternährung und nicht-stimulierende Leistungsformulierungen
Der L-Citrullin-Markt profitiert vom wachsenden Verbraucherinteresse an nicht-stimulierenden Pre-Workout-Produkten, die Leistungsunterstützung bieten, ohne auf Koffein angewiesen zu sein. Verbraucher, die sich über stimulanzienbedingte Effekte Sorgen machen, wählen Produkte, die auf Muskelblutfluss, Ausdauer und Erholung ausgerichtet sind, anstatt auf kurzlebige Stimulanzieneffekte. L-Citrullin unterstützt die Stickstoffmonoxidproduktion über den Arginin-, endothelialen Stickstoffmonoxidsynthase- und Stickstoffmonoxid-Stoffwechselweg. Es unterstützt auch die Ammoniak- und Laktatclearance über den hepatischen Harnstoffzyklus und unterscheidet damit seine Rolle von Inhaltsstoffen, die nur Müdigkeit maskieren. Ein narrativer Review aus dem Jahr 2025 beschrieb eine Kombination aus 200 mg Setria Glutathion und 2 g L-Citrullin, die die Stickstoffmonoxidproduktion und Ergebnisse bei der fettfreien Körpermasse unterstützte. Der Dosierungsbereich von 6 g bis 10 g pro Portion, der in vielen US-amerikanischen Pre-Workout-Produkten verwendet wird, erhöht den Rohstoffbedarf pro Einheit und unterstützt fermentierte Produkte mit offengelegter Herkunft und klinisch relevanten Portionsgrößen. Es ermutigt Marken auch dazu, Inhaltsstoffherkunft, Fermentationsmethoden, Dosisauswahl und beabsichtigte Verwendung klarer an Verbraucher zu kommunizieren, die Produkte online vergleichen.
Funktionelle Lebensmittel, Getränke und Hydratationsprodukte
Funktionelle Lebensmittel, Getränke und Hydratationsprodukte stellen einen Nachfragekanal für den L-Citrullin-Markt dar, der über die periodische Nahrungsergänzungsmittelnutzung hinausgeht. Tägliche Hydratations- und Snackanlässe erzeugen ein regelmäßigeres Kaufverhalten als eigenständige Leistungsprodukte, die häufig in Zyklen verwendet werden. L-Citrullin-Pulver hat ein leicht süßes, nahezu neutrales sensorisches Profil, das gut zu leicht aromatisierten Getränken und Energy-Shots passt und weniger Maskierung erfordert als viele Leistungsaminosäuren. Japans Nahrungsergänzungsmittelmarkt erreichte im Jahr 2025 1,0876 Billionen JPY (7,4 Milliarden USD), wobei Citrullin zu den aktiven funktionellen Inhaltsstoffen zählt. Eine Studie aus dem Jahr 2025 an Milchziegen ergab, dass diätetisches L-Citrullin die Milchproteinkonzentration erhöhte, was auf eine potenzielle Anwendung jenseits der menschlichen Ernährung hinweist. Dies erweitert den Kreis der Kunden, die den Inhaltsstoff für Futter- und landwirtschaftliche Formulierungen evaluieren, während tägliche Lebensmittelformate einen stabilen Weg zur Verbraucherakzeptanz bieten. Sportgetränke, Elektrolytmischungen, Energy-Shots und pulverförmige Hydratationsprodukte ermöglichen es Unternehmen, L-Citrullin in vertrauten Produktformaten zu positionieren, anstatt als spezialisierter Aminosäurenkauf.
Kardiovaskuläre Nachfrage und Nachfrage im Bereich gesundes Altern
Alternde Bevölkerungen in Nordamerika, Westeuropa und Ostasien schaffen eine größere Basis von Verbrauchern, die an kardiovaskulärer Ernährung interessiert sind. Der L-Citrullin-Markt kann dort profitieren, wo klinische Erkenntnisse in ärztlich geleitete Ernährung, klinische Protokolle und spezialisierte Wellnessprodukte übersetzt werden. Eine Phase-II-Studie aus dem Jahr 2025 berichtete, dass L-Citrullin in Kombination mit Tetrahydrobiopterin die mittlere Gehstrecke bei Patienten mit peripherer arterieller Verschlusskrankheit im Vergleich zu Kontrollgruppen verbesserte[1]Jakob Schöpe et al., "Nutritional L-Citrulline and Tetrahydrobiopterin in Peripheral Artery Disease," JACC: Advances, jacc.org.. Ein systematischer Review aus dem Jahr 2026 berichtete, dass tägliche Dosen von 6–10 g über 4–8 Wochen den systolischen Blutdruck bei hypertensiven postmenopausalen Frauen um bis zu 9 mmHg senkten. Diese Erkenntnisse erweitern die klinische Diskussion über Harnstoffzyklusstörungen und Sportanwendungen hinaus und unterstützen gleichzeitig die Nachfrage nach Material in medizinischer Qualität in Regionen mit höherem altersbedingtem kardiovaskulärem Risiko. Der L-Citrullin-Markt kann sowohl Verbraucher-Wellness-Käufer als auch klinische Kunden bedienen, wenn Lieferanten die erforderliche Reinheit, Stabilität und wissenschaftliche Dokumentation bereitstellen.
Fermentationsbasierte Expansion der Versorgung mit sauberem Etikett
Fermentation ist ein wichtiger Produktionsweg für den L-Citrullin-Markt, der hohe Reinheit sowie vegane und Nicht-GVO-Produktpositionierung unterstützt. Eine Studie im Chemical Engineering Journal aus dem Jahr 2026 berichtete, dass ein gentechnisch veränderter Corynebacterium-glutamicum-Stamm im Pilotmaßstab einen Titer von 87,34 g/L, eine Ausbeute von 0,47 g/g und eine Produktivität von 1,82 g/L/h ohne L-Arginin-Supplementierung erzielte. Diese Ergebnisse zeigen, dass die vorgelagerte Wirtschaftlichkeit verbessert werden kann, während Lieferanten rückverfolgbare Produktionsmethoden beibehalten und die Abhängigkeit von chemischen Synthesewegen reduzieren. Die Rahmenwerke ISO 22000 und Food Safety System Certification (FSSC) 22000 sind für Lieferanten relevant, die Einzelhandelskäufer und globale Nahrungsergänzungsmittelmarken bedienen, die dokumentierte Lebensmittelsicherheitssysteme erfordern. CJ BIO vermarktet AMINATURE als fermentierte Aminosäuremarke für diese Inhaltsstoffanwendungen. Fermentationsbasierte Versorgung kann eine breitere Produktion und differenzierte Positionierung unterstützen, obwohl die Reinigung in pharmazeutischer Qualität nach wie vor erhebliches Kapital und Prozesskontrolle erfordert. Gewinne bei der vorgelagerten Produktion sind am wertvollsten, wenn sie mit einem glaubwürdigen Weg zu fertigem Material kombiniert werden, das den Kundenspezifikationen entspricht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Hochreinheitsfermentation und -reinigung | -0.7% | Global, konzentriert in Nordamerika und der Europäischen Union, Nachfrage nach pharmazeutischer Qualität | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Geschmack, Säuregehalt und Stabilität in Flüssigformaten | -0.4% | Global, ausgeprägt in Massenmarkt-Getränkeformaten | Kurzfristig (≤ 2 Jahre) |
| Regional unterschiedliche Dosierungs- und Gesundheitsanspruchsregeln | -0.3% | Europäische Union, Nordamerika, Asien-Pazifik, mit frühen Gewinnen in Brasilien und Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Hochreinheitsfermentation und -reinigung
L-Citrullin in pharmazeutischer Qualität erfordert eine Reinheit von über 99,5 % gemäß den Anforderungen der Guten Herstellungspraxis. Kristallisation, Ionenaustauschchromatographie, Filtration und Endotoxinentfernung erhöhen die Herstellungskosten um 20 % bis 40 % im Vergleich zur standardmäßigen Produktion in Lebensmittelqualität. Fermentationsverbesserungen reduzieren die vorgelagerten Kosten, beseitigen jedoch nicht die Notwendigkeit von Investitionen in nachgelagerte Reinigungsanlagen, Validierung und Chargenfreigabe. Dies schafft eine Barriere für kleinere Produzenten, die in die pharmazeutische Versorgung eintreten und um regulierte Kundenkonten konkurrieren möchten. Klinische Anwendungen erfordern auch 12 bis 36 Monate Stabilitätsdaten gemäß den Qualitätserwartungen des International Council for Harmonization. Der L-Citrullin-Markt weist eine strukturelle Kluft zwischen Produzenten auf, die pharmazeutische Qualität dokumentieren können, und solchen, die auf die Versorgung mit niedrigeren Margen in Lebensmittelqualität beschränkt sind. Dieser Unterschied beeinflusst die Kapitalplanung, Kundenqualifizierung, Produktionsplanung und die Teilnahme an Studien oder regulierten Ernährungsprogrammen.
Einschränkungen durch Geschmack, Säuregehalt und Stabilität in Flüssigformaten
L-Citrullin-Malat wird häufig in trinkfertigen und flüssigen Nahrungsergänzungsmittelprodukten verwendet, aber seine wässrige Lösung hat einen pH-Wert von 2,5–4,0. Diese Säure erzeugt Säuerlichkeit, die schwer zu maskieren ist, wenn Produkte 6 bis 10 g pro Tag liefern, insbesondere in ungesüßten oder leicht aromatisierten Hydratationsprodukten. Eine Studie aus dem Jahr 2025 ergab, dass alkalische Bedingungen den Abbau von L-Citrullin in flüssigen Matrices beschleunigten, was die Umgebungslagerdauer von trinkfertigen Formaten auf 6 bis 12 Monate begrenzte, verglichen mit mehr als 24 Monaten für Pulveräquivalente[2]Rupesh Kumar Pradhan und Sulochana Singh, "Thermal Stability, Aqueous Solubility, and Hydration Properties of L-Citrulline," Food Research International, sciencedirect.com.. Citrullin-Malat absorbiert auch Feuchtigkeit, was Antibackmittel oder feuchtigkeitsarme Verpackungen für Tabletten und Sachets erfordert, was möglicherweise mit einfachen Etikettierungszielen in Konflikt steht. Diese Faktoren schränken die Expansion des L-Citrullin-Marktes in Massenmarktgetränke ein, die Schmackhaftigkeit, lange Haltbarkeit und unkomplizierte Zutatenlisten erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
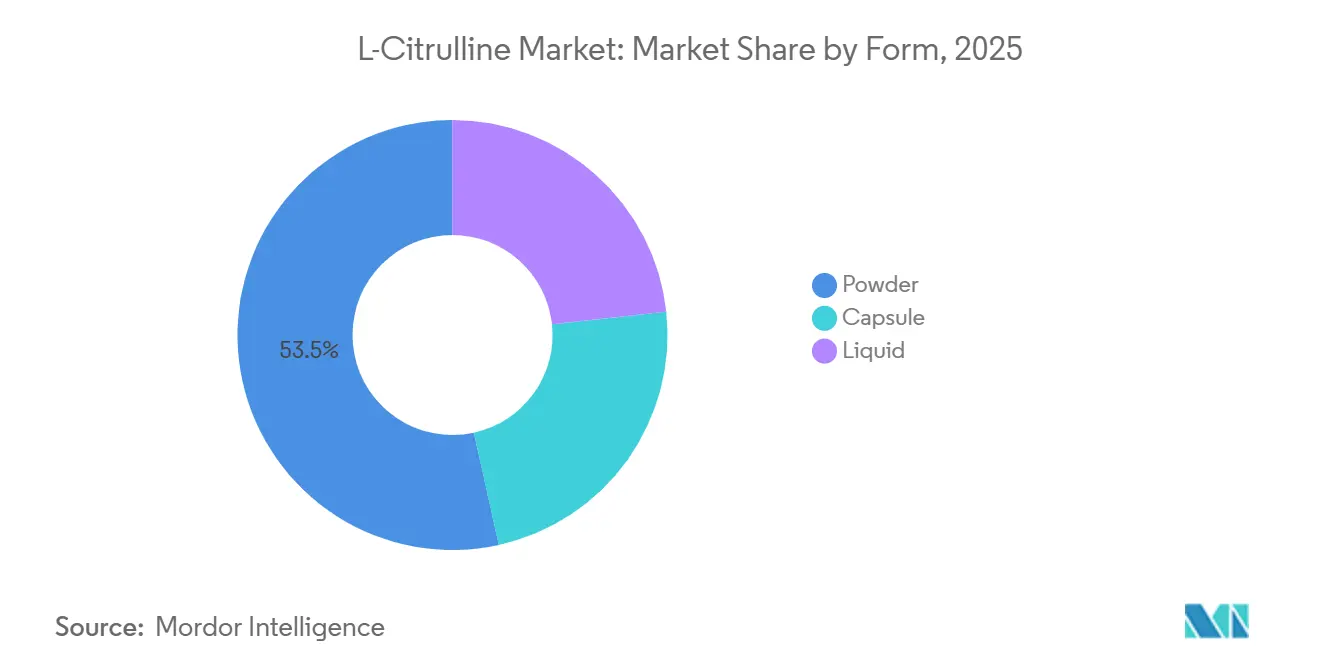
Pulver dominiert und hält das schnellste Wachstum aufrechtPulver hielt im Jahr 2025 einen Marktanteil von 53,45 % am L-Citrullin-Markt und soll bis 2031 mit einer CAGR von 6,06 % wachsen. Es ist das bevorzugte Lieferformat für Sporternährungsmarken, Hersteller funktioneller Lebensmittel und pharmazeutische Formulierer, da es hohe Einschlussmengen ohne die Lagerbeschränkungen ermöglicht, die mit flüssigen Produkten verbunden sind. Das Format unterstützt Portionsgrößen von 1 g bis mehr als 10 g, sodass Hersteller Wellness-Produkte mit niedrigerer Dosis und Leistungsprodukte mit höherer Dosis aus einer vergleichbaren Basiskomponente anbieten können. Pulver lässt sich auch leichter in aromatisierte Getränkemischungen einarbeiten als Citrullin-Malat-Tabletten oder trinkfertige Flüssigkeiten mit ausgeprägten Säurenoten. CJ BIOs AMINATURE verwendet nicht-GVO-mikrobielle Fermentation und ist für vegane Produktanwendungen geeignet.
Kapseln sprechen Verbraucher an, die Komfort, kontrollierte Dosierung und ein schluckbares Produkt bevorzugen, insbesondere in den Bereichen kardiovaskuläres Wohlbefinden und rezeptfreie Formate. Flüssigprodukte ziehen Investitionen in den Vereinigten Staaten und im Asien-Pazifik-Raum an, trotz Säure-, Sensorik- und Haltbarkeitsbeschränkungen, die die Umgebungsverteilung beeinflussen. Eine Studie aus dem Jahr 2025 berichtete von einer Verkapselungseffizienz von 73,4 % für Chitosan-beschichtete Nanoliposomen, die L-Citrullin enthielten, mit kontrollierter Freisetzung unter simulierten gastrointestinalen Bedingungen. Dieser Ansatz bietet einen technischen Weg für zukünftige Flüssigliefersysteme, beseitigt jedoch nicht die Notwendigkeit einer sorgfältigen Hochdosisformulierung und stabilen Verpackung. Der L-Citrullin-Markt bevorzugt Pulver, da Direktverbraucher-Abonnements Großformate, Wiederholungskäufe, effiziente Verteilung und klare Dosierungsanweisungen unterstützen. Das Pulverformat ermöglicht es Marken auch, Portionsgrößen für Pre-Workout-, Hydratations- und kardiovaskuläre Wellnessprodukte anzupassen, ohne die zentrale Lieferplattform zu ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Klassifizierung:
Medizinische Qualität beschleunigt sich, da sich die klinischen Belege ausweitenLebensmittelqualität entfiel im Jahr 2025 auf 58,31 % des Umsatzes. Ihr großer Anteil spiegelt die weit verbreitete Verwendung in Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und Getränken wider, die keine klinischen Reinheitsaufzeichnungen oder Zertifizierungen nach Guter Herstellungspraxis erfordern. In den Vereinigten Staaten kann L-Citrullin gemäß dem Dietary Supplement Health and Education Act als Nahrungsergänzungsmittel ohne pharmazeutische Zulassung verkauft werden. Europäische Lebensmittelvorschriften regeln die Ansprüche, die mit Material in Lebensmittelqualität verbunden sind. Lieferanten von Lebensmittelqualität stehen im Preiswettbewerb, da die Fermentationskapazität zunimmt, was Zertifizierungen, Exportbereitschaft, Identitätserhaltung und konsistente Qualitätsdokumentation zu wichtigen Differenzierungsmerkmalen macht. Diese Faktoren helfen Marken und Auftragsherstellern, das Risiko von Änderungen in der sensorischen Qualität, Verunreinigungsprofilen oder Lieferterminen bei der grenzüberschreitenden Beschaffung zu reduzieren.
Material in medizinischer Qualität soll mit einer CAGR von 6,32 % bis 2031 die am schnellsten wachsende Klassifizierung sein. Das Segment wird durch Forschung zu peripherer arterieller Verschlusskrankheit, Blutdruckmanagement, Endothelfunktion und Typ-2-Diabetes unterstützt, bei denen klinische Protokolle definierte Reinheit und stabile Versorgung erfordern. Eine Studie aus dem Jahr 2025 mit 16 Personen mit Typ-2-Diabetes berichtete nach 6 g pro Tag über 4 Wochen von Verbesserungen bei vaskulären Messungen, aortischem systolischem Blutdruck und nüchternem Blutzucker. Pharmazeutische Käufer benötigen langfristige Stabilitätsaufzeichnungen und kontrollierte Versorgung für intravenöse Ernährungsprodukte und klinische Studienmaterialien, mit Chargengrößen von 25 kg bis mehr als 1.000 kg. Diese Unterscheidung gibt Produzenten mit Reinigungssystemen und regulatorischer Dokumentation Zugang zu einem separaten Premiumkanal innerhalb des L-Citrullin-Marktes.
Nach Anwendung:
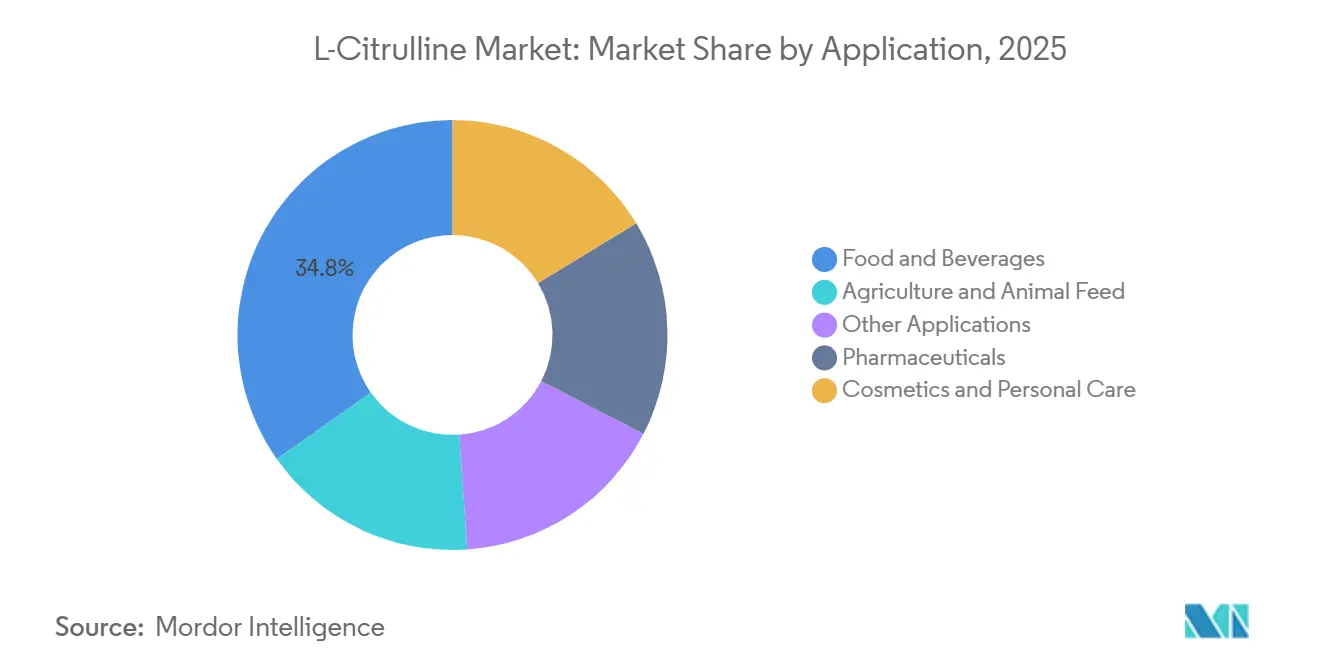
Pharmazeutischer Kanal übertrifft die traditionelle LebensmittelnachfrageLebensmittel und Getränke entfielen im Jahr 2025 auf 34,78 % des L-Citrullin-Marktes. Das Segment umfasst klinisch dosierte Pre-Workouts, funktionelle Energydrinks, Elektrolytpulver, Hydratationsprodukte und schönheitsorientierte Getränke für verschiedene tägliche Verwendungsanlässe. Seine Breite spiegelt die Fähigkeit des Inhaltsstoffs wider, sowohl in etablierte Verbraucherroutinen als auch in spezialisierte Leistungsprodukte zu passen, was die Abhängigkeit von einer einzelnen Einzelhandelskategorie reduziert. Ein systematischer Review aus dem Jahr 2026 bei postmenopausalen Frauen stellte eine Verbindung zwischen der Verteilung über den Lebensmittelkanal und der Positionierung im Bereich kardiovaskuläre Gesundheit her. Lebensmittel- und Getränkeformulierer müssen Geschmack, Säuregehalt, Haltbarkeit und Etiketteneinfachheit bei der Entwicklung von Flüssigprodukten für den Massenmarkt berücksichtigen.
Pharmazeutika sollen mit einer CAGR von 6,76 % bis 2031 die am schnellsten wachsende Anwendung sein. Die Nachfrage ist mit dokumentierter Verwendung in vaskulärer Gesundheit, metabolischen Erkrankungen und Stickstoffstoffwechsel verbunden, wobei die Studie zur peripheren arteriellen Verschlusskrankheit einen klinischen Anwendungsfall außerhalb der Mainstream-Sporternährung liefert. Kosmetika und Körperpflege stellen einen weiteren Anwendungsbereich durch Tripeptid-10-Citrullin dar, ein Peptid, das als Beeinflussung der Kollagenfibrillogenese und Hautelastizität beschrieben wird. Landwirtschaft und Tierfutter haben ebenfalls von Fachleuten begutachtete Unterstützung, da eine Broilerstudie aus dem Jahr 2025 ergab, dass 1 % diätetisches L-Citrullin die Körpergewichtszunahme, die antioxidative Kapazität und die Zusammensetzung der Darmmikrobiota verbesserte. Diese Anwendungen geben dem L-Citrullin-Markt Zugang zu mehreren Kundengruppen, ohne die zentrale Rolle der Nachfrage aus dem Lebensmittel- und Pharmasektor zu verändern. Lieferanten mit anpassungsfähiger technischer Unterstützung können Kunden in den Bereichen Ernährung, klinische Entwicklung, Kosmetika und Tierfutter ansprechen, ohne sich auf eine einzelne Fertigproduktekategorie zu verlassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
L-Citrullin-Markt in Nordamerika
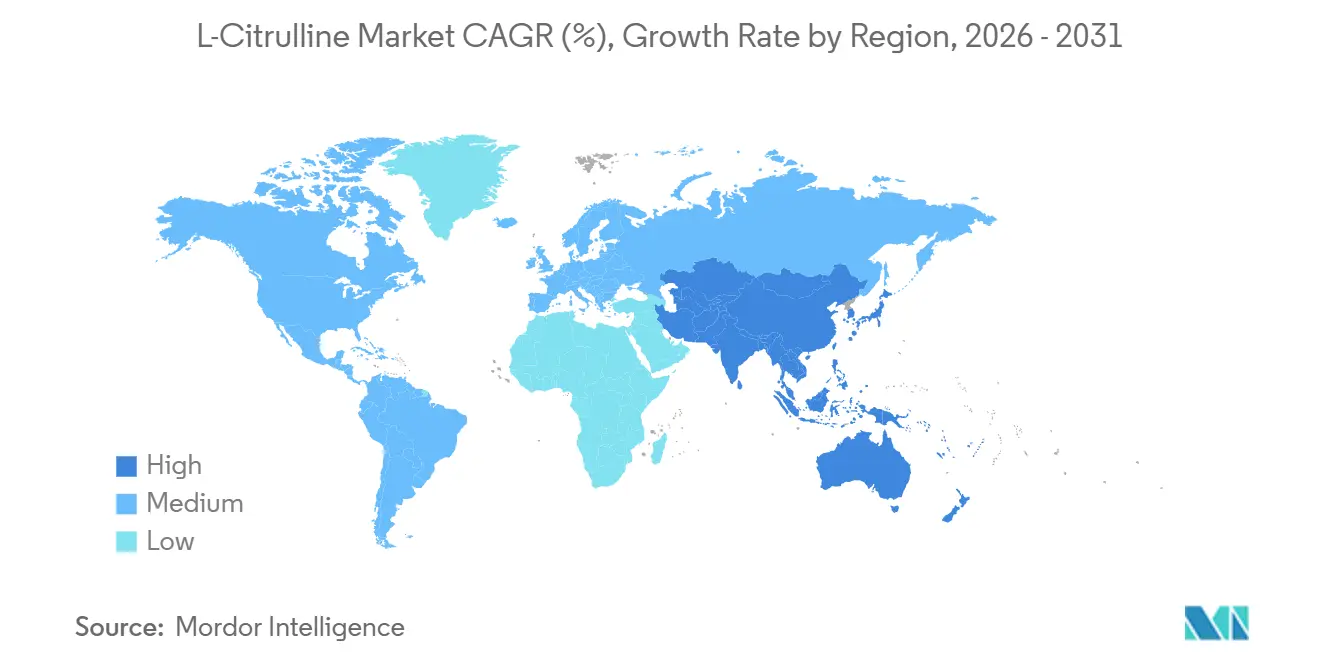
Nordamerika hatte im Jahr 2025 einen Anteil von 40,24 % am L-Citrullin-Markt. Diese Position spiegelt die etablierte Nahrungsergänzungsmittelindustrie der Vereinigten Staaten, die hohen Verbraucherausgaben für Fitnessernährung und die ausgereiften Direct-to-Consumer-E-Commerce-Kanäle wider. Der Dietary Supplement Health and Education Act regelt den Verkauf und die Kennzeichnung von L-Citrullin-Produkten, während die klinische Forschungsbasis der Region sowohl lebensmittelqualitative Sportprodukte als auch pharmazeutisch-qualitative Formulierungen unterstützt. Große Einzelhandelsnetzwerke, Fachgeschäfte und digitale Abonnementmodelle ermöglichen es Marken, mehrere Dosierungsformate anzubieten. Diese Faktoren machen Nordamerika zu einem wichtigen Zielmarkt für Lieferanten, die eine gleichbleibende Qualität und eine reaktionsschnelle Distribution nachweisen können. Das etablierte Verbraucherbewusstsein für Trainingsergänzungsmittel und die vielfältigen Einzelhandelskanäle ermöglichen es Lieferanten, Käufer aus den Bereichen Leistungssport, allgemeines Wohlbefinden und klinisch orientierte Anwendungen innerhalb desselben regionalen Marktes zu bedienen.
L-Citrullin-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 5,89 % bis 2031 sein. Steigende städtische Einkommen, organisierte Fitnessbeteiligung und alternde Bevölkerungen in Japan, Südkorea und China treiben die Nachfrage im L-Citrullin-Markt an. Die japanische Nahrungsergänzungsmittelindustrie erreichte im Jahr 2025 einen Wert von 1,0876 Billionen JPY (7,4 Milliarden USD), wobei Citrullin zu den aktiven funktionellen Inhaltsstoffen zählt. China kombiniert eine fermentationsbasierte Aminosäureproduktionsbasis mit einem wachsenden inländischen Nahrungsergänzungsmittelmarkt, während Südkorea Markeninhaltsstoffe und hochreine Versorgung unterstützt. Indien ist noch weniger entwickelt, aber der Online-Zugang zu globalen Nahrungsergänzungsmittelmarken fördert die Akzeptanz bei städtischen Fitnesskonsumenten. Diese Bedingungen ermöglichen es dem L-Citrullin-Markt, sich zunächst über importierte Marken zu entwickeln, gefolgt von lokaler Fertigung und Handelsmarkenaktivitäten, wenn die Vertrautheit der Verbraucher wächst.
L-Citrullin-Markt in EMEA und Südamerika
Europa ist der zweitgrößte regionale Markt, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nachfrage unter den Gesundheitsaussagen-Vorschriften für Lebensmittelprodukte stützen. Europäische Käufer legen Wert auf Rückverfolgbarkeit, Lebensmittelsicherheitszertifizierung und klare Produktdokumentation, was Hersteller dazu veranlasst, ISO 22000- oder Food Safety System Certification (FSSC) 22000-Praktiken zu übernehmen. Südamerika befindet sich noch in einem früheren Entwicklungsstadium, wobei Brasilien durch seine städtische Fitnesskultur als regionaler Anker fungiert. Die Nachfrage im Nahen Osten und in Afrika konzentriert sich auf Märkte des Golfkooperationsrats mit Premium-Nahrungsergänzungsmittel-Einzelhandelsnetzwerken, was dem L-Citrullin-Markt weitere Wachstumschancen bietet, wenn die Distribution ausgebaut wird.

Wettbewerbslandschaft
Der L-Citrullin-Markt verfügt über eine mäßig fragmentierte vorgelagerte Fermentationsproduktionsbasis und eine fragmentierte nachgelagerte Landschaft von Markenprodukten. Zu den vorgelagerten Wettbewerbern gehören Meihua Holdings Group, Wuxi Jinghai Amino Acid, Hebei Huaheng Biological Technology, Hubei Yuanda Biotechnology, Shanghai Joinray Biotechnology, CJ CheilJedang und Daesang Corporation. Diese Lieferanten konkurrieren bei Fermentationseffizienz, Produktreinheit, Halal- und Koscher-Qualifikationen, Lebensmittelsicherheitszertifizierungen und Exportlogistik. CJ BIO differenziert sein Angebot durch die fermentierte Aminosäuremarke AMINATURE. Diese Struktur gibt großen Fermentationslieferanten einen Skalenvorteil, während Fertigproduktunternehmen bei Formulierung, Qualitätsprüfung, Lieferformat und Markenvertrauen konkurrieren.
Die Übernahme des Aminosäuren- und Humane-Milch-Oligosaccharid-Geschäfts von Kyowa Hakko Bio durch Meihua Holdings Group im Juli 2025 konsolidierte Teile der vorgelagerten Versorgungsbasis. Die Transaktion fügte Produktionskapazität und Kundenbeziehungen in China, Japan, Südostasien und Nordamerika hinzu, während sie den Versorgungspool für qualifizierte Käufer einengte. Im April 2026 unterzeichnete Novonesis eine Vereinbarung zur Übernahme einer Fermentationsanlage in Rayong, Thailand, von Meihua für 50 Millionen USD, wobei der kommerzielle Betrieb für 2027 erwartet wird. Diese Transaktion spiegelt fortgesetzte Investitionen in Fermentationskapazitäten in der regionalen Lieferkette wider. Versorgungssicherheit, Qualitätsaufzeichnungen und Qualifizierungsprozesse sind für Käufer in klinischen und Auftragsforschungs- und -herstellungsorganisationen wichtiger geworden.
Auf der Ebene der Fertigprodukte konkurrieren Glanbia plc, NutraBio, Now Health International und Acerblend Ingredients in Premium- und Wertsegmenten. NutraBio führte im Juli 2026 einen trinkfertigen Protein-Shot ein und erweiterte damit die Formatpalette in seinem Direktverbraucher-Portfolio. Unternehmen mit veganer, Nicht-GVO- und von Dritten getesteter Positionierung sprechen Verbraucher an, die klare Quellinformationen bevorzugen. Der L-Citrullin-Markt bleibt wettbewerbsintensiv, da klinische Belege, regulatorische Dokumentation und verbraucherorientiertes Produktdesign alle erforderlich sind, um über die Masseninhaltsstoffversorgung hinauszugehen. Dies hält den Wettbewerb in den Bereichen Rohstoffproduktion, Dokumentation, Formulierungsunterstützung, Fertigprodukt-Branding und Vertrieb aktiv.
Branchenführer im L-Citrullin-Markt
KYOWA HAKKO BIO CO., LTD.
Hubei Yuanda Biotechnology Co., Ltd.
CJ CHEILJEDANG CORP
NutraBio
Now Health International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
L-Citrullin-Markt
- Acerblend Ingredients Co., Ltd.
- CJ CHEILJEDANG CORP
- Daesang Corporation
- Glanbia plc
- Hebei Huaheng Biologcal Technology Co,Ltd.
- Hubei Yuanda Biotechnology Co., Ltd.
- KYOWA HAKKO BIO CO., LTD.
- Meihua Holdings Group Co., Ltd.
- MH2 BIOCHEMICAL
- Now Health International
- NutraBio
- Shanghai Joinray Biotechnology Co., Ltd.
- Shijiazhuang Haitian Amino Acid Co., Ltd.
- Tomo Chemical Co., Ltd.
- Wuxi Jinghai Amino Acid Co., Ltd.

Recent Industry Developments in L-Citrullin-Markt
- April 2026: Novonesis unterzeichnete eine Vereinbarung mit Meihua zur Übernahme einer Fermentationsproduktionsanlage in Rayong, Thailand, für 50 Millionen USD. Der Standort unterstützt die Produktion von Humane-Milch-Oligosacchariden und soll 2027 den kommerziellen Betrieb aufnehmen.
- Dezember 2025: Daesang Corporation übernahm AMINO GmbH, einen deutschen Hersteller von Aminosäuren in pharmazeutischer Qualität, für 50,2 Milliarden KRW (34 Millionen USD). Die Übernahme verschaffte Daesang Zugang zu 67 Jahren Reinigungstechnologie, europäischen Regulierungskapazitäten und einem globalen Netzwerk pharmazeutischer Kunden zur Unterstützung seiner Aminosäurenexpansion in Nordamerika und Asien.


Umfang des globalen L-Citrullin-Marktberichts
L-Citrullin ist eine nicht-essentielle Aminosäure, die vom Körper natürlich produziert wird und in Lebensmitteln wie Wassermelone vorkommt. Es unterstützt die Beseitigung schädlicher Abfallprodukte wie Ammoniak über den Harnstoffzyklus und wandelt diese in L-Arginin um, das dann zur Produktion von Stickstoffmonoxid verwendet wird, welches Blutgefäße erweitert und den Blutfluss verbessert.
Der L-Citrullin-Markt ist nach Form, Klassifizierung, Anwendung und Geografie segmentiert. Nach Form ist der Markt in Pulver, Kapsel und Flüssigkeit segmentiert. Nach Klassifizierung ist der Markt in Lebensmittelqualität und medizinische Qualität segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Pharmazeutika, Kosmetika und Körperpflege, Landwirtschaft und Tierfutter sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für L-Citrullin in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Pulver |
| Kapsel |
| Flüssigkeit |
| Lebensmittelqualität |
| Medizinische Qualität |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Kosmetika und Körperpflege |
| Landwirtschaft und Tierfutter |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Form | Pulver | |
| Kapsel | ||
| Flüssigkeit | ||
| Nach Klassifizierung | Lebensmittelqualität | |
| Medizinische Qualität | ||
| Nach Anwendung | Lebensmittel und Getränke | |
| Pharmazeutika | ||
| Kosmetika und Körperpflege | ||
| Landwirtschaft und Tierfutter | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des L-Citrullin-Marktes?
Die Größe des L-Citrullin-Marktes wurde im Jahr 2025 auf 1,77 Milliarden USD geschätzt und soll von 1,84 Milliarden USD im Jahr 2026 auf 2,36 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,14 % während des Prognosezeitraums (2026–2031).
Welche L-Citrullin-Form hat den größten Marktanteil?
Pulver hielt im Jahr 2025 einen Anteil von 53,45 % und soll bis 2031 ebenfalls mit einer CAGR von 6,06 % wachsen.
Warum wächst L-Citrullin in medizinischer Qualität schneller als in Lebensmittelqualität?
Medizinische Qualitäten sollen mit einer CAGR von 6,32 % wachsen, da klinische und pharmazeutische Anwendungen hohe Reinheit, regulatorische Dokumentation und zuverlässige Stabilitätsaufzeichnungen erfordern.
Welche Anwendung wächst für L-Citrullin am schnellsten?
Pharmazeutika sollen bis 2031 mit einer CAGR von 6,76 % wachsen, unterstützt durch Anwendungsfälle in vaskulärer Gesundheit, metabolischen Erkrankungen und Stickstoffstoffwechsel.
Seite zuletzt aktualisiert am:



