
Tamaño y Participación del Mercado de L-Citrulina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
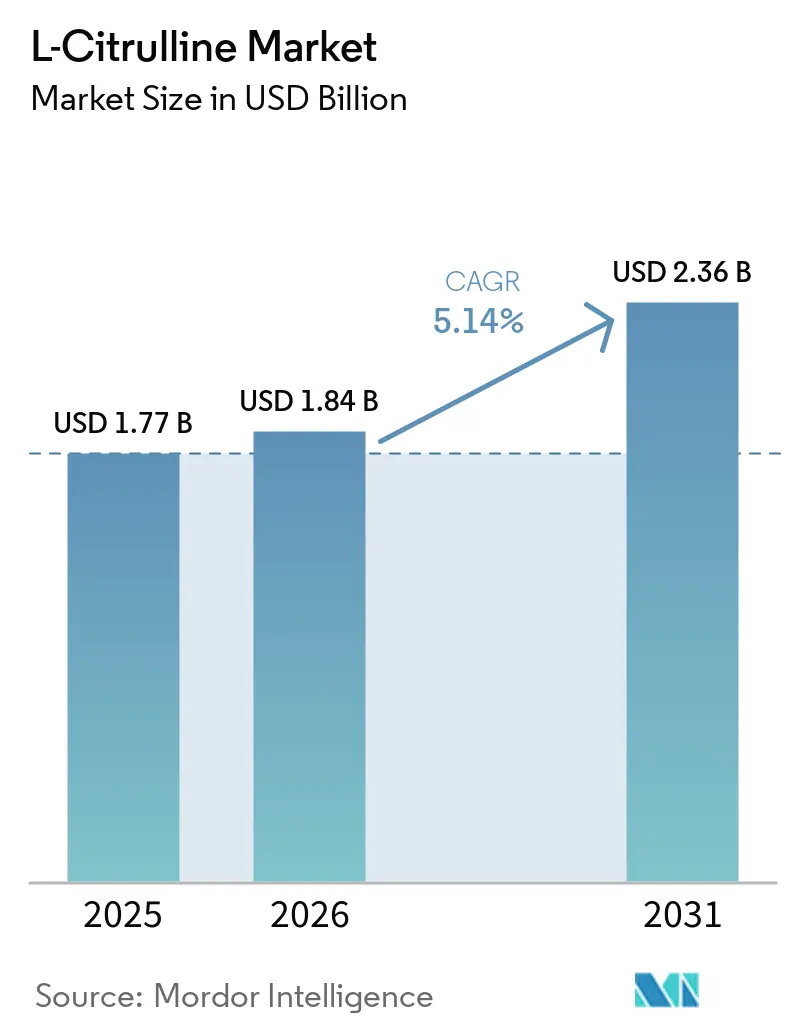
| Tamaño del Mercado (2026) | 1.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
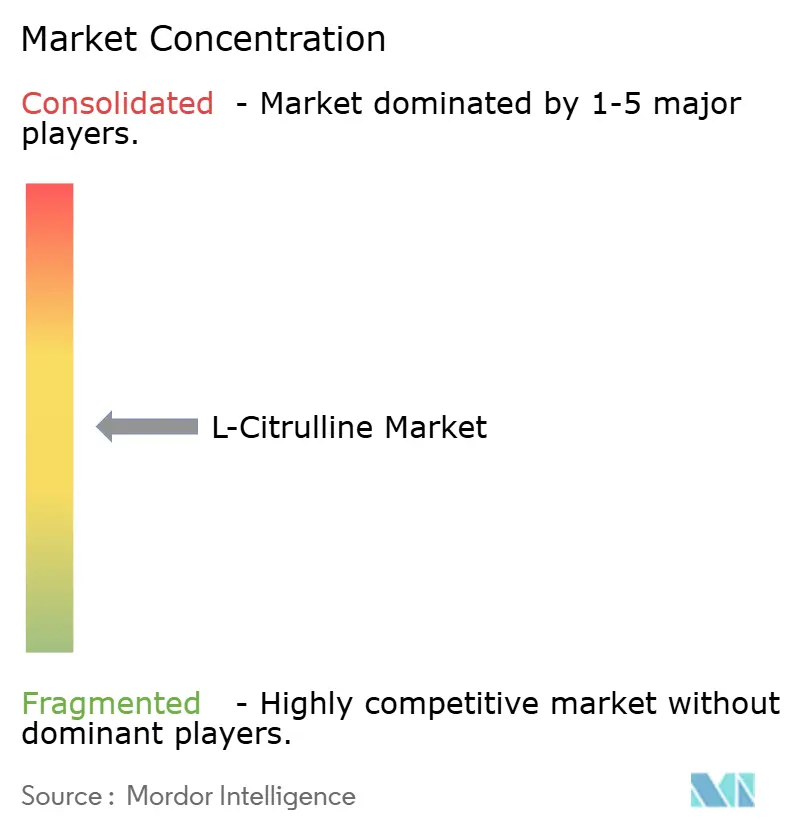
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de L-Citrulina por Mordor Intelligence
El tamaño del mercado de L-Citrulina se estimó en 1,77 mil millones de USD en 2025 y se estima que crecerá desde 1,84 mil millones de USD en 2026 hasta 2,36 mil millones de USD en 2031, a una CAGR del 5,14% durante el período de pronóstico (2026-2031). El mercado de L-Citrulina está respaldado por la demanda de nutrición deportiva, nutrición cardiovascular y productos funcionales de alimentos y bebidas. La investigación clínica ha fortalecido el posicionamiento del ingrediente entre los compradores que requieren evidencia antes de incorporarlo en formulaciones orientadas a la salud, incluidos productos para adultos mayores y personas que gestionan condiciones vasculares. La fermentación está cambiando las condiciones de suministro al mejorar la trazabilidad, apoyar el posicionamiento sin OGM, ampliar el acceso a material de alta pureza y ayudar a los fabricantes a cumplir con los requisitos de productos veganos. Los proveedores están respondiendo mediante ingredientes de marca, certificaciones de seguridad alimentaria, capacidades de grado farmacéutico y documentación más sólida para clientes globales. Las diferencias regulatorias entre los Estados Unidos y Europa, junto con las limitaciones de las formulaciones líquidas, continúan influyendo en el diseño de productos, las declaraciones, la calificación de proveedores y las decisiones de entrada al mercado. Los fabricantes de productos deben determinar qué declaraciones pueden respaldar, qué dosis puede presentarse claramente, cómo un producto mantendrá un sabor aceptable y si la forma seleccionada puede mantener la calidad durante la producción, el envío, el almacenamiento y el uso. Estas consideraciones prácticas afectan la velocidad a la que los nuevos conceptos avanzan desde la selección de ingredientes hasta el lanzamiento comercial en los canales de nutrición deportiva, alimentos funcionales y productos orientados a la clínica.
Conclusiones Clave del Informe
- Por forma, el polvo representó el 53,45% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,06% hasta 2031.
- Por clasificación, el grado alimentario representó el 58,31% de los ingresos en 2025, mientras que se prevé que el grado médico se expanda a una CAGR del 6,32% hasta 2031.
- Por aplicación, los alimentos y bebidas representaron el 34,78% del tamaño del mercado de L-Citrulina en 2025, mientras que se prevé que los productos farmacéuticos crezcan a una CAGR del 6,76% hasta 2031.
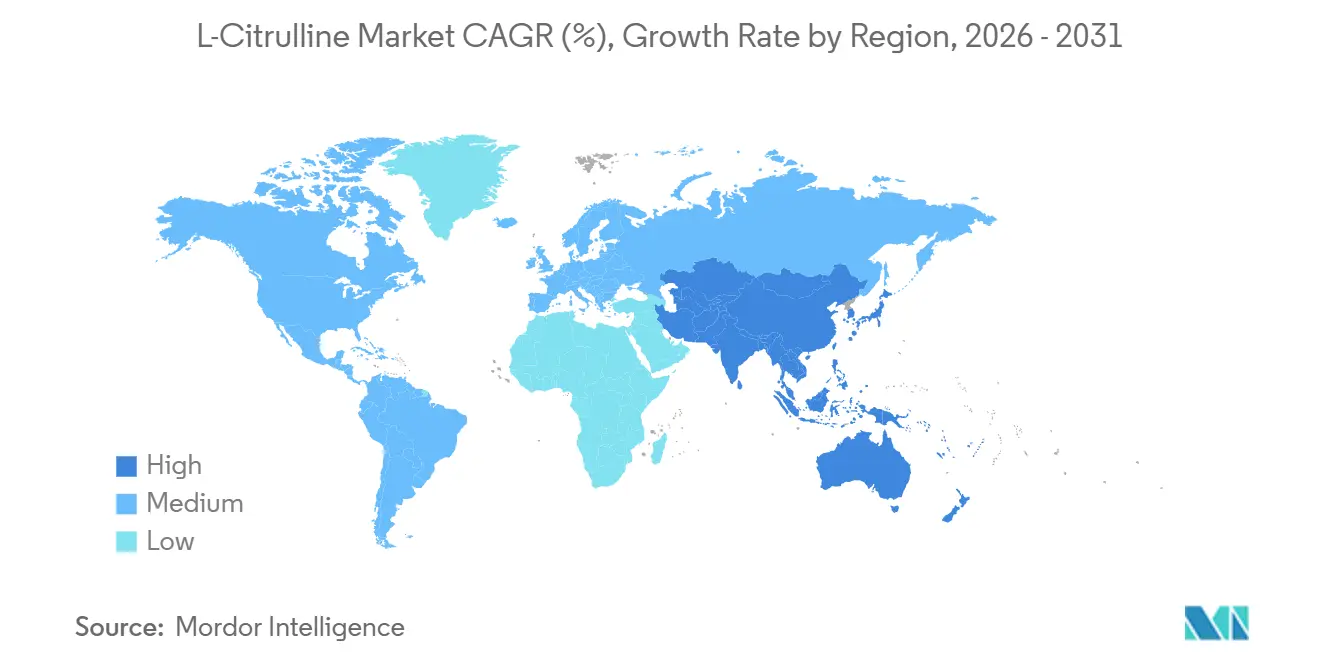
- Por geografía, América del Norte tuvo una participación de ingresos del 40,24% en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 5,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Nutrición Deportiva y Formulaciones de Rendimiento Sin Estimulantes | +1.8% | América del Norte, Europa, núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alimentos Funcionales, Bebidas y Productos de Hidratación | +1.2% | Global | Mediano plazo (2-4 años) |
| Demanda Cardiovascular y de Envejecimiento Saludable | +1.0% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Expansión del Suministro de Etiqueta Limpia Basada en Fermentación | +0.6% | Asia-Pacífico, expansión global | Largo plazo (≥ 4 años) |
| Comercio Electrónico y Entrega Personalizada de Suplementos | +0.4% | América del Norte, núcleo de Asia-Pacífico, expansión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Nutrición Deportiva y Formulaciones de Rendimiento Sin Estimulantes
El mercado de L-citrulina se beneficia del creciente interés de los consumidores en productos pre-entrenamiento sin estimulantes que brindan apoyo al rendimiento sin depender de la cafeína. Los consumidores preocupados por los efectos relacionados con los estimulantes eligen productos posicionados en torno al flujo sanguíneo muscular, la resistencia y la recuperación, en lugar de los efectos estimulantes de corta duración. La L-citrulina apoya la producción de óxido nítrico a través de la vía arginina, óxido nítrico sintasa endotelial y óxido nítrico. También apoya la eliminación de amoníaco y lactato a través del ciclo de la urea hepática, diferenciando su función de los ingredientes que solo enmascaran la fatiga. Una revisión narrativa de 2025 describió una combinación de 200 mg de Glutatión Setria y 2 g de L-citrulina que apoyó la producción de óxido nítrico y los resultados de masa magra. El rango de 6 g a 10 g por porción utilizado en muchos productos pre-entrenamiento de los Estados Unidos aumenta la demanda de materia prima por unidad y apoya los productos fermentados con origen declarado y tamaños de porción clínicamente relevantes. También alienta a las marcas a comunicar el origen del ingrediente, los métodos de fermentación, la selección de dosis y el uso previsto de manera más clara a los consumidores que comparan productos en línea.
Alimentos Funcionales, Bebidas y Productos de Hidratación
Los alimentos funcionales, las bebidas y los productos de hidratación representan un canal de demanda para el mercado de L-citrulina más allá del uso periódico de suplementos. Las ocasiones diarias de hidratación y refrigerios generan un comportamiento de compra más regular que los productos de rendimiento independientes, que a menudo se utilizan en ciclos. El polvo de L-citrulina tiene un perfil sensorial ligeramente dulce y casi neutro que encaja bien en bebidas ligeramente aromatizadas y shots de energía, requiriendo menos enmascaramiento que muchos aminoácidos de rendimiento. El mercado de suplementos dietéticos de Japón alcanzó 1,0876 billones de JPY (7,4 mil millones de USD) en 2025, con la citrulina entre los ingredientes funcionales activos. Un estudio de 2025 en cabras lecheras encontró que la L-citrulina dietética aumentó la concentración de proteínas en la leche, lo que indica una posible aplicación más allá de la nutrición humana. Esto amplía el rango de clientes que evalúan el ingrediente para formulaciones de piensos y agrícolas, mientras que los formatos alimentarios diarios proporcionan una ruta estable hacia la adopción por parte del consumidor. Las bebidas deportivas, las mezclas de electrolitos, los shots de energía y los productos de hidratación en polvo permiten a las empresas posicionar la L-citrulina dentro de formatos de productos familiares en lugar de como una compra especializada de aminoácidos.
Demanda Cardiovascular y de Envejecimiento Saludable
Las poblaciones envejecidas en América del Norte, Europa Occidental y Asia Oriental están creando una base más amplia de consumidores interesados en la nutrición cardiovascular. El mercado de L-citrulina puede beneficiarse donde los hallazgos clínicos se traducen en nutrición dirigida por médicos, protocolos clínicos y productos especializados de bienestar. Un ensayo de Fase II de 2025 informó que la L-citrulina combinada con tetrahidrobiopterina mejoró la distancia media de caminata en pacientes con enfermedad arterial periférica en comparación con los controles[1]Jakob Schöpe et al., "L-Citrulina Nutricional y Tetrahidrobiopterina en la Enfermedad Arterial Periférica," JACC: Advances, jacc.org.. Una revisión sistemática de 2026 informó que dosis diarias de 6-10 g durante 4-8 semanas redujeron la presión arterial sistólica hasta en 9 mmHg en mujeres posmenopáusicas hipertensas. Estos hallazgos amplían la discusión clínica más allá de los trastornos del ciclo de la urea y el uso deportivo, al tiempo que respaldan la demanda de material de grado médico en regiones con mayor riesgo cardiovascular relacionado con la edad. El mercado de L-citrulina puede atender tanto a compradores de bienestar del consumidor como a clientes clínicos cuando los proveedores proporcionan la pureza, estabilidad y documentación científica necesarias.
Expansión del Suministro de Etiqueta Limpia Basada en Fermentación
La fermentación es una ruta de producción importante para el mercado de L-citrulina, que apoya la alta pureza y el posicionamiento de productos veganos y sin OGM. Un estudio de 2026 en el Chemical Engineering Journal informó que una cepa de Corynebacterium glutamicum modificada alcanzó un título a escala piloto de 87,34 g/L, un rendimiento de 0,47 g/g y una productividad de 1,82 g/L/h sin suplementación de L-arginina. Estos resultados indican que la economía de producción puede mejorar mientras los proveedores mantienen métodos de producción trazables y reducen la dependencia de las rutas de síntesis química. Los marcos ISO 22000 y de Certificación del Sistema de Seguridad Alimentaria (FSSC) 22000 son relevantes para los proveedores que atienden a compradores minoristas y marcas globales de suplementos que requieren sistemas documentados de seguridad alimentaria. CJ BIO comercializa AMINATURE como una marca de aminoácidos fermentados para estas aplicaciones de ingredientes. El suministro basado en fermentación puede apoyar una producción más amplia y un posicionamiento diferenciado, aunque la purificación de grado farmacéutico aún requiere capital sustancial y control de procesos. Las ganancias en la producción upstream son más valiosas cuando se combinan con una vía creíble hacia el material terminado que cumpla con las especificaciones del cliente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Fermentación de Alta Pureza y Purificación | -0.7% | Global, concentrado en América del Norte y la Unión Europea, demanda de grado farmacéutico | Mediano plazo (2-4 años) |
| Restricciones de Sabor, Acidez y Estabilidad en Formato Líquido | -0.4% | Global, agudo en formatos de bebidas para el mercado masivo | Corto plazo (≤ 2 años) |
| Reglas de Dosificación y Declaraciones de Salud Regionalmente Divergentes | -0.3% | Unión Europea, América del Norte, Asia-Pacífico, con ganancias tempranas en Brasil y Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Fermentación de Alta Pureza y Purificación
La L-citrulina de grado farmacéutico requiere una pureza superior al 99,5% bajo los requisitos de Buenas Prácticas de Fabricación. La cristalización, la cromatografía de intercambio iónico, la filtración y la eliminación de endotoxinas aumentan los costos de fabricación entre un 20% y un 40% en comparación con la producción estándar de grado alimentario. Las mejoras en la fermentación reducen los costos de producción upstream, pero no eliminan la necesidad de inversión en equipos de purificación downstream, validación y liberación de lotes. Esto crea una barrera para los productores más pequeños que buscan ingresar al suministro farmacéutico y competir por cuentas de clientes regulados. Las aplicaciones clínicas también requieren de 12 a 36 meses de datos de estabilidad de acuerdo con las expectativas de calidad del Consejo Internacional de Armonización. El mercado de L-citrulina tiene una división estructural entre productores que pueden documentar calidad farmacéutica y aquellos limitados al suministro de grado alimentario de menor margen. Esta diferencia afecta la planificación de capital, la calificación de clientes, la programación de producción y la participación en ensayos o programas de nutrición regulados.
Restricciones de Sabor, Acidez y Estabilidad en Formato Líquido
El malato de L-citrulina se usa ampliamente en productos listos para beber y suplementos líquidos, pero su solución acuosa tiene un pH de 2,5-4,0. Esta acidez produce acidez que es difícil de enmascarar cuando los productos proporcionan de 6 a 10 g por día, particularmente en productos de hidratación sin sabor o ligeramente aromatizados. Un estudio de 2025 encontró que las condiciones alcalinas aceleraron la degradación de la L-citrulina en matrices líquidas, limitando la vida útil ambiente de los formatos listos para beber a 6-12 meses, en comparación con más de 24 meses para los equivalentes en polvo[2]Rupesh Kumar Pradhan y Sulochana Singh, "Estabilidad Térmica, Solubilidad Acuosa y Propiedades de Hidratación de la L-Citrulina," Food Research International, sciencedirect.com.. El malato de citrulina también absorbe humedad, lo que requiere agentes antiaglomerantes o envases de baja humedad para tabletas y sobres, lo que puede entrar en conflicto con los objetivos de etiquetas simples. Estos factores restringen la expansión del mercado de L-citrulina hacia bebidas para el mercado masivo que requieren palatabilidad, larga vida útil y listas de ingredientes sencillas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
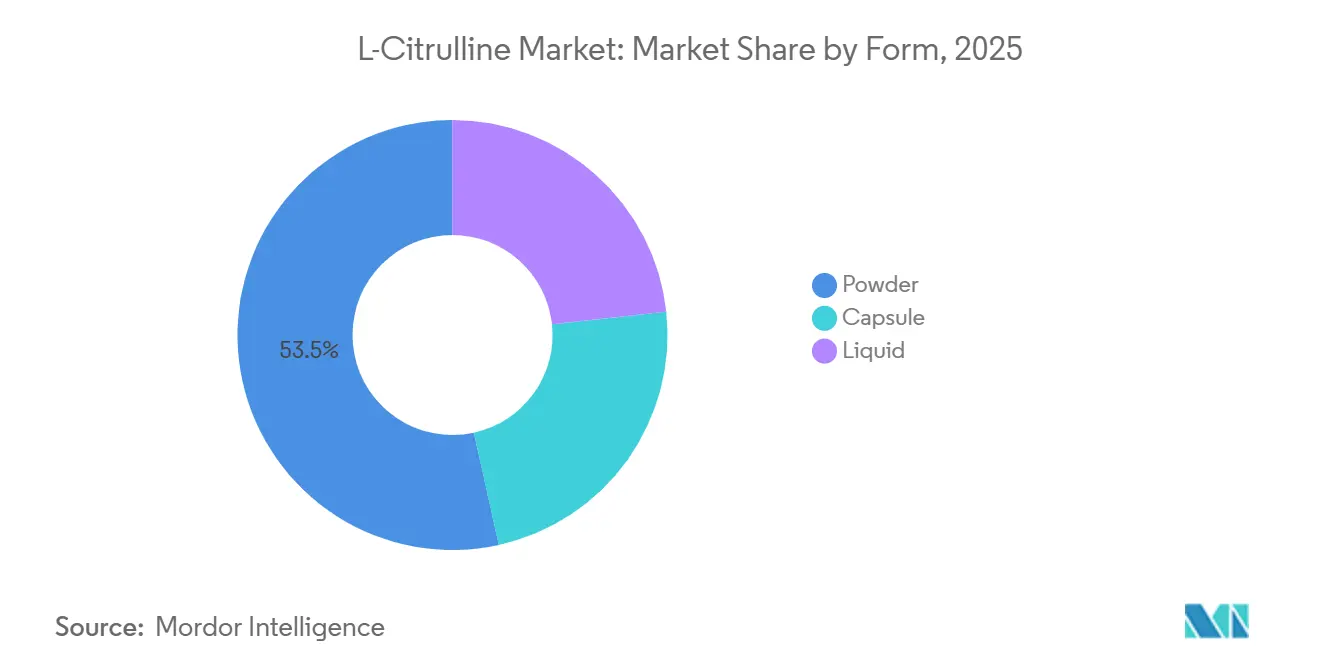
El Polvo Domina y Sostiene el Crecimiento Más RápidoEl polvo tuvo el 53,45% de la participación del mercado de L-citrulina en 2025 y se prevé que se expanda a una CAGR del 6,06% hasta 2031. Es el formato de administración preferido para las marcas de nutrición deportiva, los productores de alimentos funcionales y los formuladores farmacéuticos porque permite altos niveles de inclusión sin las restricciones de almacenamiento asociadas con los productos líquidos. El formato admite porciones de 1 g a más de 10 g, lo que permite a los fabricantes ofrecer productos de bienestar de dosis bajas y productos de rendimiento de dosis altas a partir de un ingrediente base comparable. El polvo también es más fácil de incorporar en mezclas de bebidas aromatizadas que las tabletas de malato de citrulina o los líquidos listos para beber con notas ácidas pronunciadas. AMINATURE de CJ BIO utiliza fermentación microbiana sin OGM y es adecuado para aplicaciones de productos veganos.
Las cápsulas atienden a los consumidores que prefieren la comodidad, la dosificación controlada y un producto tragable, particularmente en formatos de bienestar cardiovascular y de venta libre. Los productos líquidos están atrayendo inversiones en los Estados Unidos y Asia-Pacífico a pesar de las limitaciones de acidez, sensoriales y de vida útil que afectan la distribución ambiente. Un estudio de 2025 informó una eficiencia de encapsulación del 73,4% para nanoliposomas recubiertos de quitosano que contienen L-citrulina, con liberación controlada bajo condiciones gastrointestinales simuladas. Este enfoque proporciona una ruta técnica para futuros sistemas de administración líquida, pero no elimina la necesidad de una formulación cuidadosa de alta dosis y un envasado estable. El mercado de L-citrulina favorece el polvo ya que las suscripciones directas al consumidor apoyan los formatos a granel, las compras repetidas, la distribución eficiente y las instrucciones de dosificación claras. El formato en polvo también permite a las marcas adaptar los tamaños de las porciones para productos pre-entrenamiento, hidratación y bienestar cardiovascular sin cambiar la plataforma de administración principal.


Por Clasificación:
El Grado Médico se Acelera a Medida que la Evidencia Clínica se AmplíaEl grado alimentario representó el 58,31% de los ingresos en 2025. Su gran participación refleja el uso generalizado en suplementos dietéticos, alimentos funcionales y bebidas que no requieren registros de pureza clínica ni certificación de Buenas Prácticas de Fabricación. En los Estados Unidos, la L-citrulina puede venderse como suplemento dietético bajo la Ley de Salud y Educación sobre Suplementos Dietéticos sin aprobación farmacéutica. Las regulaciones europeas de alimentos rigen las declaraciones que acompañan al material de grado alimentario. Los proveedores de grado alimentario enfrentan competencia de precios a medida que se expande la capacidad de fermentación, lo que hace que las certificaciones, la preparación para la exportación, la preservación de la identidad y la documentación de calidad consistente sean diferenciadores importantes. Estos factores ayudan a las marcas y a los fabricantes por contrato a reducir el riesgo de cambios en la calidad sensorial, los perfiles de impurezas o los tiempos de entrega al abastecerse a través de fronteras.
Se prevé que el material de grado médico sea la clasificación de más rápido crecimiento con una CAGR del 6,32% hasta 2031. El segmento está respaldado por investigaciones sobre la enfermedad arterial periférica, el manejo de la presión arterial, la función endotelial y la diabetes tipo 2, donde los protocolos clínicos requieren pureza definida y suministro estable. Un estudio de 2025 que involucró a 16 personas con diabetes tipo 2 informó mejoras en las medidas vasculares, la presión arterial sistólica aórtica y la glucosa en sangre en ayunas después de 6 g por día durante 4 semanas. Los compradores farmacéuticos requieren registros de estabilidad a largo plazo y suministro controlado para productos de nutrición intravenosa y materiales de ensayos clínicos, con tamaños de lote que van desde 25 kg hasta más de 1.000 kg. Esta distinción otorga a los productores con sistemas de purificación y documentación regulatoria acceso a un canal premium separado dentro del mercado de L-citrulina.
Por Aplicación:
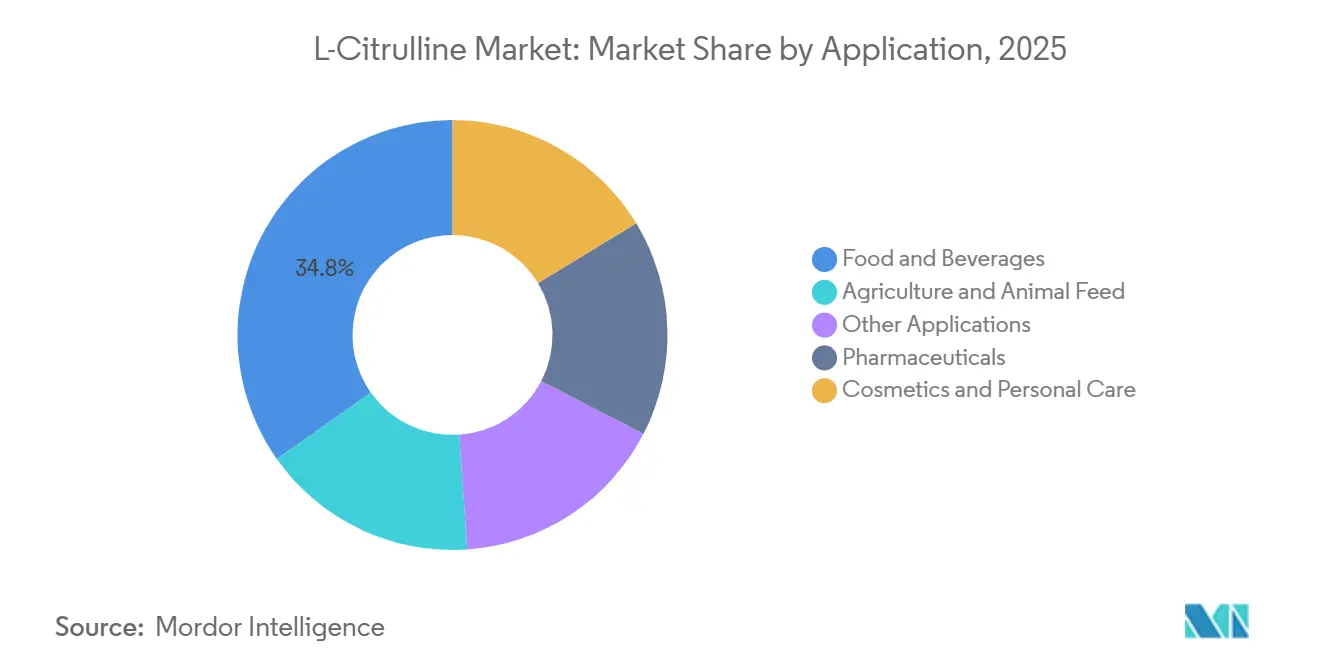
El Canal Farmacéutico Supera la Demanda Alimentaria TradicionalLos alimentos y bebidas representaron el 34,78% del mercado de L-citrulina en 2025. El segmento abarca pre-entrenamientos de dosis clínica, bebidas energéticas funcionales, polvos de electrolitos, productos de hidratación y bebidas orientadas a la belleza en diferentes ocasiones de uso diario. Su amplitud refleja la capacidad del ingrediente para encajar en las rutinas establecidas del consumidor, así como en productos de rendimiento especializados, reduciendo la dependencia de una sola categoría minorista. Una revisión sistemática de 2026 en mujeres posmenopáusicas estableció una conexión entre la distribución en el canal de alimentos y el posicionamiento de salud cardiovascular. Los formuladores de alimentos y bebidas deben gestionar el sabor, la acidez, la vida útil y la simplicidad de la etiqueta al desarrollar productos líquidos para uso convencional.
Se prevé que los productos farmacéuticos sean la aplicación de más rápido crecimiento con una CAGR del 6,76% hasta 2031. La demanda está vinculada al uso documentado en salud vascular, condiciones metabólicas y metabolismo del nitrógeno, con el ensayo de enfermedad arterial periférica que proporciona un caso de uso clínico fuera de la nutrición deportiva convencional. Los cosméticos y el cuidado personal representan otra área de aplicación a través del Tripéptido-10 Citrulina, un péptido descrito como influyente en la fibrilogénesis del colágeno y la elasticidad de la piel. La agricultura y la alimentación animal también tienen respaldo revisado por pares, ya que un estudio de 2025 en pollos de engorde encontró que el 1% de L-citrulina dietética mejoró la ganancia de peso corporal, la capacidad antioxidante y la composición de la microbiota intestinal. Estas aplicaciones dan al mercado de L-citrulina exposición a varios grupos de clientes sin alterar el papel central de la demanda de los sectores alimentario y farmacéutico. Los proveedores con soporte técnico adaptable pueden atender a clientes en nutrición, desarrollo clínico, cosméticos y alimentación animal sin depender de una sola categoría de producto terminado.
Análisis Geográfico
Mercado de L-Citrulina en América del Norte
América del Norte representó el 40,24% de la cuota del mercado de L-citrulina en 2025. Esta posición refleja la consolidada industria de suplementos dietéticos de los Estados Unidos, el elevado gasto de los consumidores en nutrición deportiva y los maduros canales de comercio electrónico directo al consumidor. La Ley de Salud y Educación sobre Suplementos Dietéticos regula la venta y el etiquetado de los productos de L-citrulina, mientras que la base de investigación clínica de la región respalda tanto los productos deportivos de grado alimentario como las formulaciones de grado farmacéutico. Las amplias redes minoristas, las tiendas especializadas y los modelos de suscripción digital permiten a las marcas ofrecer múltiples formatos de dosificación. Estos factores convierten a América del Norte en un destino clave para los proveedores que pueden demostrar una calidad constante y una distribución ágil. El consolidado conocimiento del consumidor sobre los suplementos para el entrenamiento y los múltiples canales minoristas permiten a los proveedores atender a compradores orientados al rendimiento, al bienestar general y a fines clínicos dentro del mismo mercado regional.
Mercado de L-Citrulina en Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 5,89% hasta 2031. El aumento de los ingresos urbanos, la participación organizada en actividades físicas y el envejecimiento de la población en Japón, Corea del Sur y China están impulsando la demanda en el mercado de L-citrulina. La industria de suplementos dietéticos de Japón alcanzó 1,0876 billones de JPY (7,4 mil millones de USD) en 2025, con la citrulina entre los ingredientes funcionales activos. China combina una base de producción de aminoácidos por fermentación con un mercado interno de suplementos en crecimiento, mientras que Corea del Sur apoya los ingredientes de marca y el suministro de alta pureza. India sigue siendo un mercado menos desarrollado, pero el acceso en línea a marcas globales de suplementos está impulsando la adopción entre los consumidores urbanos de fitness. Estas condiciones permiten que el mercado de L-citrulina se desarrolle inicialmente a través de marcas importadas, seguido de fabricación local y actividad de marca propia a medida que crece la familiaridad del consumidor.
Mercado de L-Citrulina en EMEA y América del Sur
Europa es el segundo mercado regional más grande, con Alemania, el Reino Unido y Francia impulsando la demanda bajo las regulaciones de declaraciones de propiedades saludables para productos alimenticios. Los compradores europeos priorizan la trazabilidad, la certificación de inocuidad alimentaria y la documentación clara de los productos, lo que incentiva a los productores a adoptar las prácticas ISO 22000 o la Certificación del Sistema de Inocuidad Alimentaria (FSSC) 22000. América del Sur se encuentra en una etapa de desarrollo más temprana, con Brasil como ancla regional gracias a su cultura urbana de fitness. La demanda en Oriente Medio y África se concentra en los mercados del Consejo de Cooperación del Golfo, que cuentan con redes minoristas de suplementos premium, lo que presenta oportunidades de crecimiento adicionales para el mercado de L-citrulina a medida que se expande la distribución.

Panorama Competitivo
El mercado de L-Citrulina tiene una base de producción de fermentación upstream moderadamente fragmentada y un panorama downstream fragmentado de productos de marca. Los competidores upstream incluyen Meihua Holdings Group, Wuxi Jinghai Amino Acid, Hebei Huaheng Biological Technology, Hubei Yuanda Biotechnology, Shanghai Joinray Biotechnology, CJ CheilJedang y Daesang Corporation. Estos proveedores compiten en eficiencia de fermentación, pureza del producto, calificaciones Halal y Kosher, certificaciones de seguridad alimentaria y logística de exportación. CJ BIO diferencia su oferta a través de la marca de aminoácidos fermentados AMINATURE. Esta estructura otorga a los grandes proveedores de fermentación una ventaja de escala, mientras que las empresas de productos terminados compiten en formulación, pruebas de calidad, formato de administración y confianza en la marca.
La adquisición por parte de Meihua Holdings Group del negocio de aminoácidos y oligosacáridos de la leche humana de Kyowa Hakko Bio en julio de 2025 consolidó partes de la base de suministro upstream. La transacción añadió capacidad de producción y relaciones con clientes en China, Japón, el Sudeste Asiático y América del Norte, al tiempo que redujo el grupo de suministro para compradores calificados. En abril de 2026, Novonesis firmó un acuerdo para adquirir una instalación de fermentación en Rayong, Tailandia, de Meihua por 50 millones de USD, con operaciones comerciales previstas para 2027. Esta transacción refleja la inversión continua en capacidad de fermentación en toda la cadena de suministro regional. La seguridad del suministro, los registros de calidad y los procesos de calificación se han vuelto más importantes para los compradores en organizaciones clínicas y de desarrollo y fabricación por contrato.
A nivel de producto terminado, Glanbia plc, NutraBio, Now Health International y Acerblend Ingredients compiten en segmentos premium y de valor. NutraBio introdujo un shot de proteína listo para beber en julio de 2026, ampliando la gama de formatos en su cartera directa al consumidor. Las empresas con posicionamiento vegano, sin OGM y probado por terceros atienden a los consumidores que prefieren información clara sobre el origen. El mercado de L-Citrulina sigue siendo competitivo ya que la evidencia clínica, la documentación regulatoria y el diseño de productos orientado al consumidor son todos necesarios para ir más allá del suministro de ingredientes a granel. Esto mantiene la competencia activa en la producción de materias primas, la documentación, el soporte de formulación, la marca de productos terminados y la distribución.
Líderes de la Industria de L-Citrulina
KYOWA HAKKO BIO CO., LTD.
Hubei Yuanda Biotechnology Co., Ltd.
CJ CHEILJEDANG CORP
NutraBio
Now Health International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de L-Citrulina
- Acerblend Ingredients Co., Ltd.
- CJ CHEILJEDANG CORP
- Daesang Corporation
- Glanbia plc
- Hebei Huaheng Biologcal Technology Co,Ltd.
- Hubei Yuanda Biotechnology Co., Ltd.
- KYOWA HAKKO BIO CO., LTD.
- Meihua Holdings Group Co., Ltd.
- MH2 BIOCHEMICAL
- Now Health International
- NutraBio
- Shanghai Joinray Biotechnology Co., Ltd.
- Shijiazhuang Haitian Amino Acid Co., Ltd.
- Tomo Chemical Co., Ltd.
- Wuxi Jinghai Amino Acid Co., Ltd.

Recent Industry Developments in Mercado de L-Citrulina
- Abril de 2026: Novonesis firmó un acuerdo con Meihua para adquirir una instalación de producción de fermentación en Rayong, Tailandia, por 50 millones de USD. El sitio apoya la producción de oligosacáridos de la leche humana y se espera que comience operaciones comerciales en 2027.
- Diciembre de 2025: Daesang Corporation adquirió AMINO GmbH, un fabricante alemán de aminoácidos de grado farmacéutico, por 50,2 mil millones de KRW (34 millones de USD). La adquisición dio a Daesang acceso a 67 años de tecnología de purificación, capacidades regulatorias europeas y una red global de clientes farmacéuticos para apoyar su expansión de aminoácidos en América del Norte y Asia.


Alcance del Informe del Mercado Global de L-Citrulina
La L-citrulina es un aminoácido no esencial producido naturalmente por el cuerpo y que se encuentra en alimentos como la sandía. Apoya la eliminación de productos de desecho nocivos, como el amoníaco, a través del ciclo de la urea y los convierte en L-arginina, que luego se utiliza para producir óxido nítrico, el cual dilata los vasos sanguíneos y mejora el flujo sanguíneo.
El mercado de L-Citrulina está segmentado por forma, clasificación, aplicación y geografía. Por forma, el mercado está segmentado en polvo, cápsula y líquido. Por clasificación, el mercado está segmentado en grado alimentario y grado médico. Por aplicación, el mercado está segmentado en alimentos y bebidas, productos farmacéuticos, cosméticos y cuidado personal, agricultura y alimentación animal, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de L-Citrulina en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Polvo |
| Cápsula |
| Líquido |
| Grado Alimentario |
| Grado Médico |
| Alimentos y Bebidas |
| Productos Farmacéuticos |
| Cosméticos y Cuidado Personal |
| Agricultura y Alimentación Animal |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Forma | Polvo | |
| Cápsula | ||
| Líquido | ||
| Por Clasificación | Grado Alimentario | |
| Grado Médico | ||
| Por Aplicación | Alimentos y Bebidas | |
| Productos Farmacéuticos | ||
| Cosméticos y Cuidado Personal | ||
| Agricultura y Alimentación Animal | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de L-Citrulina?
El tamaño del mercado de L-Citrulina se estimó en 1,77 mil millones de USD en 2025 y se estima que crecerá desde 1,84 mil millones de USD en 2026 hasta 2,36 mil millones de USD en 2031, a una CAGR del 5,14% durante el período de pronóstico (2026-2031).
¿Qué forma de L-citrulina tiene la mayor participación?
El polvo tuvo una participación del 53,45% en 2025 y también se prevé que crezca a una CAGR del 6,06% hasta 2031.
¿Por qué la L-citrulina de grado médico crece más rápido que la de grado alimentario?
Se prevé que los grados médicos crezcan a una CAGR del 6,32% porque los usos clínicos y farmacéuticos requieren alta pureza, documentación regulatoria y registros de estabilidad confiables.
¿Qué aplicación está creciendo más rápido para la L-citrulina?
Se prevé que los productos farmacéuticos crezcan a una CAGR del 6,76% hasta 2031, respaldados por casos de uso en salud vascular, condiciones metabólicas y metabolismo del nitrógeno.
Última actualización de la página el:



