
子ども向けアクティビティセンター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
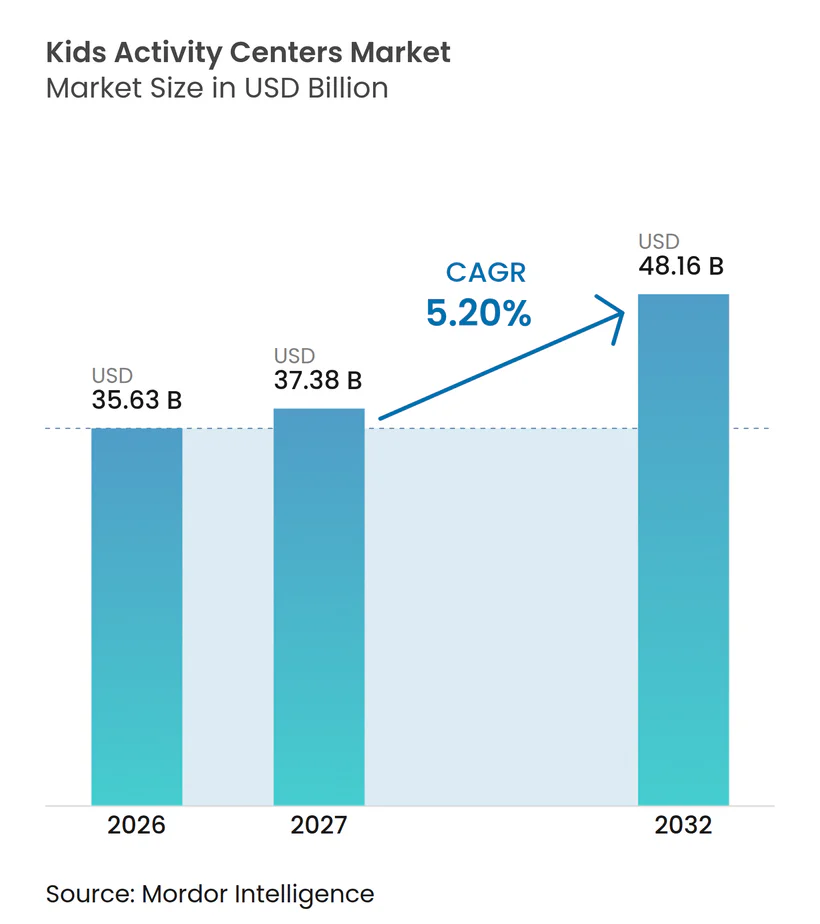
| 市場規模 (2027) | 37.38 十億米ドル |
| 市場規模 (2032) | 48.16 十億米ドル |
| 成長率 (2027 - 2032) | 5.20 % |
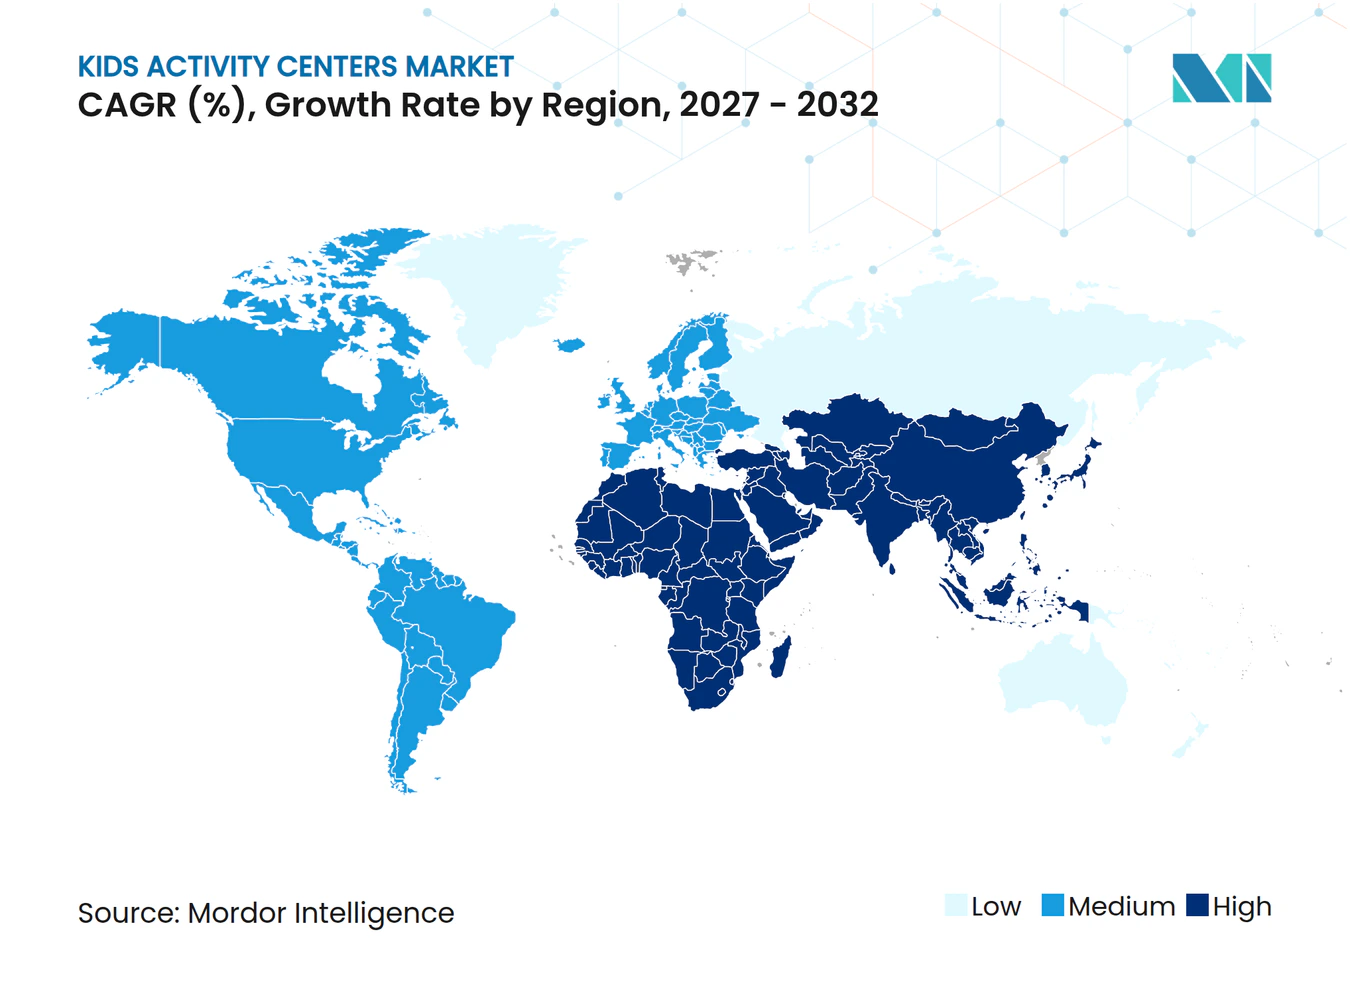
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる子ども向けアクティビティセンター市場分析
世界の子ども向けアクティビティセンター市場規模は2026年に35.63 ビリオン 米ドルと評価され、2027年の37.38 ビリオン 米ドルから2032年には48.16 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.20%となっています。子ども向けアクティビティセンター市場は、裁量的な物品よりも共有型の外出アクティビティを優先する家計支出の増加に支えられています。また、組織化された遊び場は、密集した都市部において安全な屋外スペースが限られる中で、身体活動のための監督された環境を提供しています。アジア太平洋地域は2026年の世界収益の50.9%を占め、学齢期の大規模な人口とモール内の集客拠点としてのエンターテインメント施設の活用が背景にあります。フィジカル・アドベンチャー形態は、運動と社会的な遊びを組み合わせているため引き続き中心的な存在であり、テクノロジー対応型の形態は年長の来場者の維持に貢献しています。子ども向けアクティビティセンター市場は、安全性、リピート来場プログラム、多様なアトラクション、地域の不動産パートナーシップを組み合わせられる事業者に有利な市場です。
レポートの主要ポイント
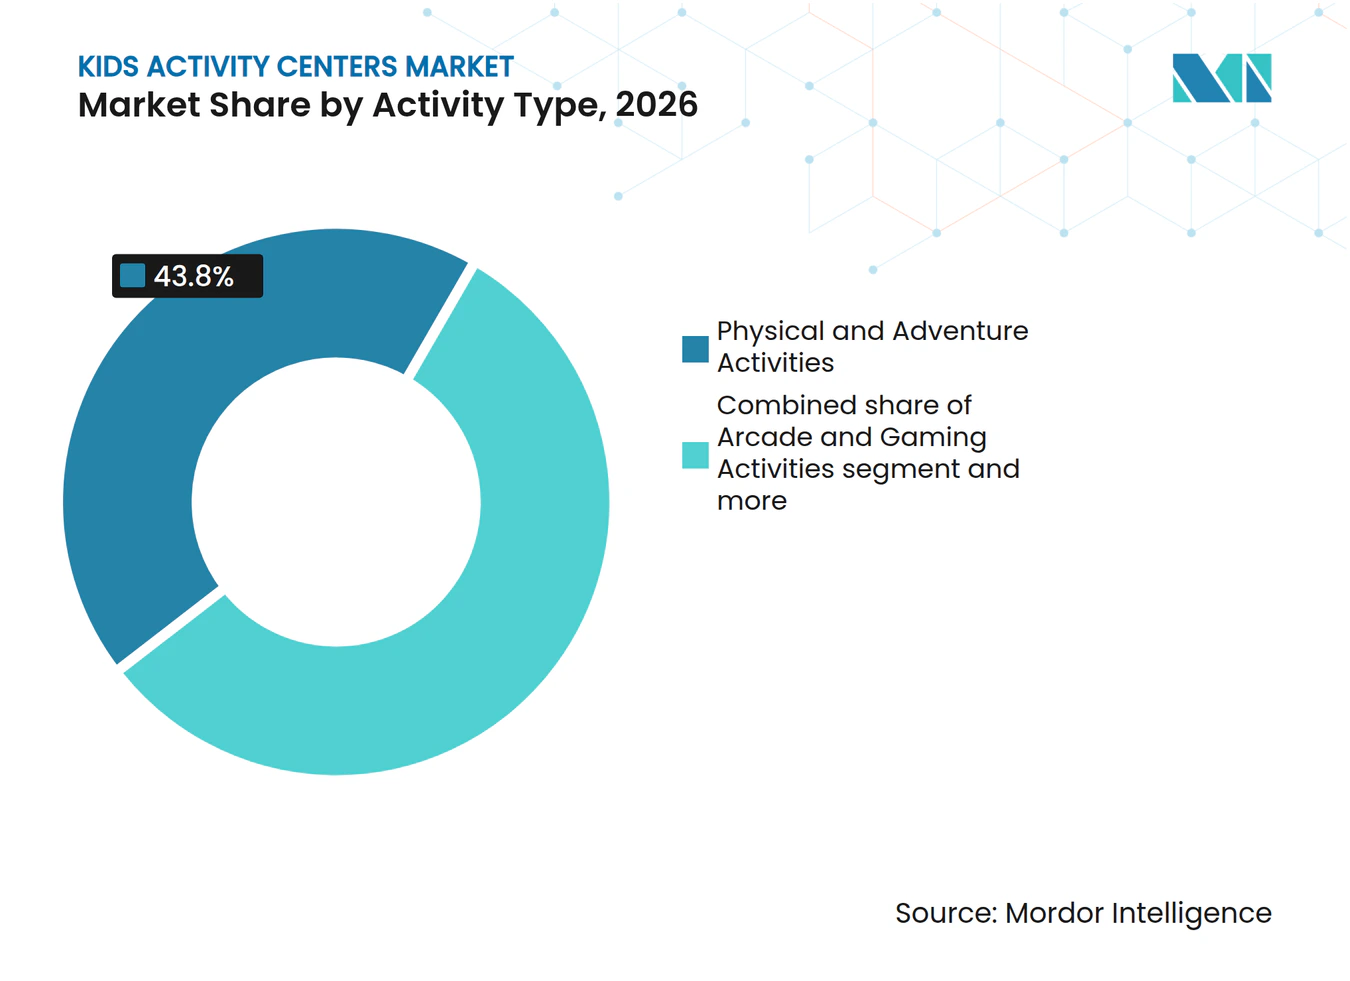
アクティビティタイプ別では、フィジカル・アドベンチャーアクティビティが2026の収益の43.8%を占め、イマーシブ・テクノロジー対応型アクティビティは2032年にかけてCAGR 5.5%で成長すると予測されています。
センター形態別では、モール併設型センターが2026年の収益の32.7%を占め、アドベンチャー・トランポリンセンターは2032年にかけてCAGR 6.7%で成長すると予測されています。
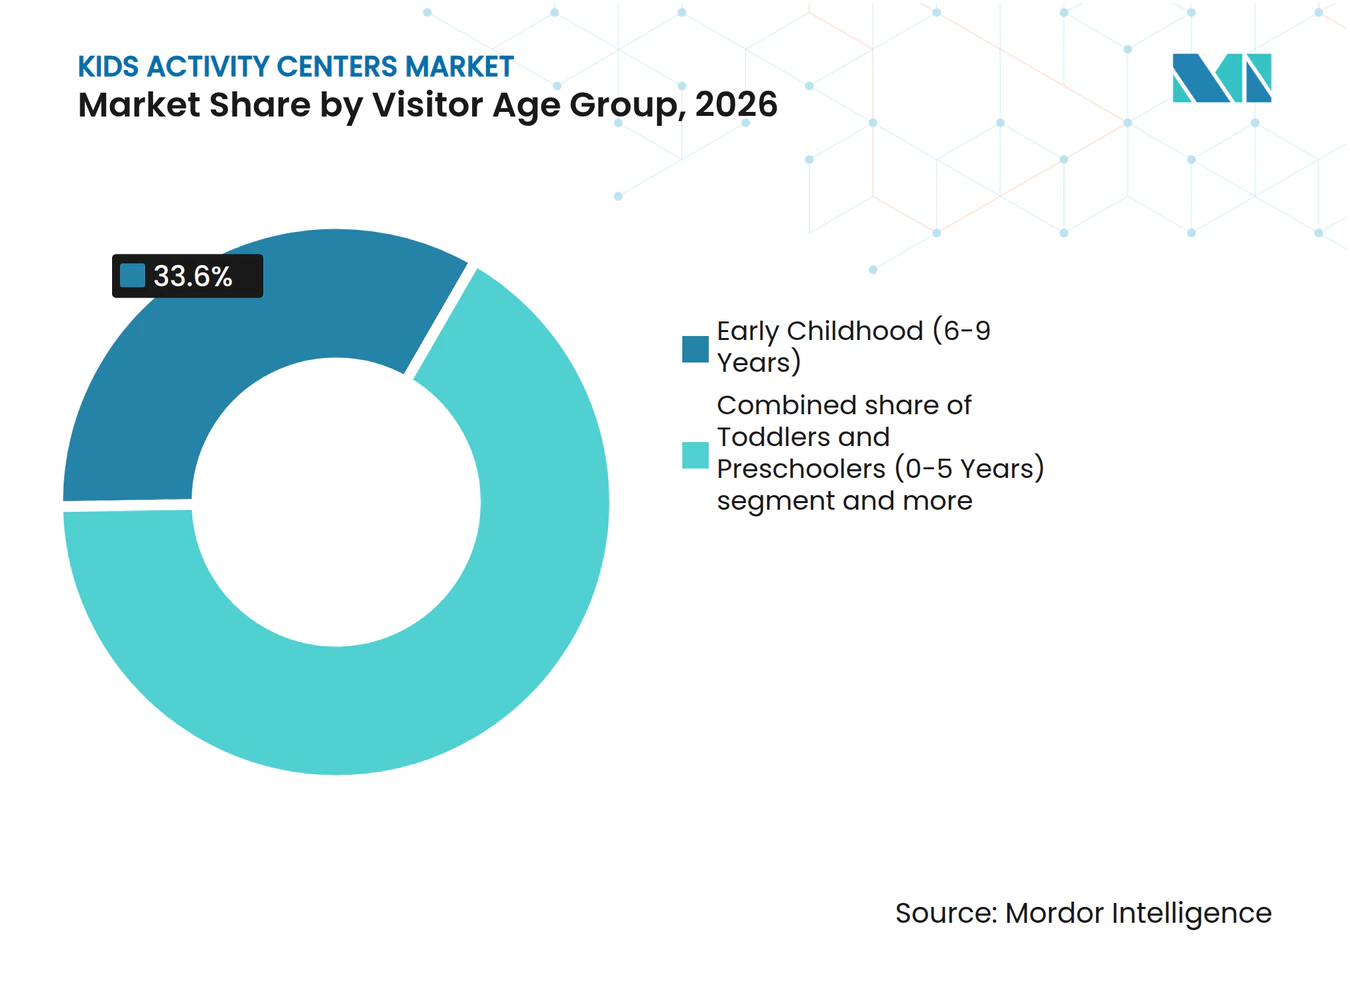
来場者年齢層別では、6~9歳の子どもが2026年の収益の33.6%を占め、13~17歳のティーンエイジャーは2032年にかけてCAGR 5.6%で成長すると予測されています。
収益源別では、入場料・チケット販売が2026年の収益の55.4%を占め、広告・スポンサーシップ・パートナーシップは2032年にかけてCAGR 5.4%で成長すると予測されています。
地域別では、アジア太平洋地域が2026年の収益の50.9%を占め、中東・アフリカ地域は2032年にかけてCAGR 8.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 体験主導型ファミリーレジャー支出 | +1.5% | グローバル | 長期(4年以上) |
| 都市部の高密度化と屋外遊び場の不足 | +0.9% | アジア太平洋地域が中心、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| アクティブかつ発達促進型の遊びに対する保護者の需要 | +0.8% | グローバル | 中期(2~4年) |
| モールおよびミックスユース型商業施設の再開発 | +0.7% | 北米・欧州連合 | 中期(2~4年) |
| 会員制・グループ予約・誕生日パーティープログラム | +0.6% | グローバル | 短期(2年以内) |
| ローカライズされたフィジタル体験とソーシャルプレイ | +0.5% | アジア太平洋地域、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
体験主導型ファミリーレジャー支出
子ども向けアクティビティセンター市場は、家族が共有レジャーの機会への支出を優先する場合に恩恵を受けます。IAAPAは、ファミリーエンターテインメントセンターの収益において入場料が40%を占め、アトラクション・乗り物が19%、飲食が16%、誕生日パーティーが14%を占めると報告しています。この収益構成は、1回の来場で入場時だけでなく複数のサービスにわたって支出が発生しうることを示しています。CEC Entertainmentは、Chuck E. Cheeseのネットワークが年間50万件以上の誕生日パーティーを開催していると述べており、グループでのお祝いが施設稼働率において重要な役割を果たし続けていることを示しています。同社の99.99米ドルのオールインクルーシブ誕生日パッケージは、透明性の高い価格設定が家族の計画を支援し、予約時の摩擦を軽減できることを示しています。このモデルは、モールやミックスユース型施設が子ども向けアクティビティと飲食・ショッピングを組み合わせて家族の滞在時間を延長できるという点で重要性を持ちます[1].
都市部の高密度化と屋外遊び場の不足
子ども向けアクティビティセンター市場は、安全で近隣の屋外遊び場へのアクセスが限られた都市部の家庭からの支持を得ています。このニーズは特にインドの大都市圏で顕著であり、高密度な住宅環境や交通事情が子どもの自由な外遊びを制限することがあります屋内施設は、運動、社会的交流、家族の時間のための監督された代替手段を提供できます。モール内やアクセスしやすいミックスユース型施設への立地は、保護者の移動・計画の負担を軽減できます。事業者は、同一施設内でファミリーグループ、学校訪問、誕生日パーティーに対応するレイアウトを通じてこの需要に応えることができます。こうした状況は、子ども向けアクティビティセンター市場に対し、単なる裁量的な週末の外出ではなく、定期的な遊び場としての実用的な役割を与えています。
アクティブかつ発達促進型の遊びに対する保護者の需要
保護者の需要は、エンターテインメントと身体的・発達的価値を組み合わせた形態へとシフトしています。世界保健機関は、5~17歳の子どもと青少年に対して、1日あたり少なくとも60分の中程度から激しい身体活動を推奨しています。また、5歳未満の子どもに対しては、1日を通じて少なくとも180分の多様な身体活動を行うことを推奨しています。これらの推奨事項は、クライミングウォール、ソフトプレイ構造物、障害物コース、トランポリンゾーンの設置根拠を強化しています。CEC Entertainmentは、2025年中にトランポリンと遊具構造物を組み合わせたアドベンチャーゾーンを北米の250か所以上のChuck E. Cheese店舗に展開する計画を立てていました。MerlinのダラスフォートワースにあるPeppa Pigテーマパークも、IBCCESを通じて自閉症センター認定を取得し、静かなスペース、アクセシブルな通路、感覚ガイダンスを備えており、インクルーシブな施設設計の高まる価値を示しています[2].
モールおよびミックスユース型商業施設の再開発
モールおよびミックスユース型施設の再開発は、子ども向けアクティビティセンター市場が利用できる立地の選択肢を拡大しています。かつてのデパートの跡地は、空調管理された床面積、駐車場、既存の商業圏へのアクセスを提供しています。Urban Airは2025年半ばまでに200か所以上の店舗を展開しており、空き小売スペースを開発の重要な機会と位置づけていると述べています。同社が年間約30か所の新規出店を目標としていることは、適応可能な小売スペースがネットワーク成長を支援できるスピードを示しています。このパターンは、大型モールにおいて滞在時間の延長とリピート集客を求めるデベロッパーにとっても重要です。適切に設計されたアクティビティセンターは、周辺の飲食、映画館、小売テナントを支援でき、単なる付帯施設以上の存在となります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不動産・人件費・アトラクション更新コストの高さ | -1.2% | グローバル、特に北米・欧州連合で顕著 | 長期(4年以上) |
| 家庭用デジタルエンターテインメントとの競合 | -0.8% | 北米、欧州連合および先進アジア | 長期(4年以上) |
| 保険・安全コンプライアンス・賠償責任リスク | -0.5% | 北米・欧州連合 | 中期(2~4年) |
| 設備に対する輸入・関税・為替変動リスク | -0.4% | グローバル、特にアジア太平洋地域および南北アメリカで顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
不動産・人件費・アトラクション更新コストの高さ
子ども向けアクティビティセンー市場は、来場者数と付帯支出が確立される前にコスト基盤が上昇するという課題に直面しています。事業者はリピート需要を維持するために、広大な施設、訓練されたスタッフ、安全システム、定期的なアトラクション更新が必要です。Dave & Buster'sは2026年2月時点で1,382.3 ミリオン 米ドルのタームローンと170 ミリオン 米ドルのリボルビングクレジットファシリティの引き出しを報告しています。同社は、賃金インフレ、最低賃金の変更、商品コスト、サプライチェーンの混乱を継続的なリスクとして特定しています。IAAPAは、典型的なファミリーエンターテインメントセンターの利益率を10%から20%の間と位置づけており、複数のコスト圧力が同時に発生した場合の余裕は限られています。新興市場では、輸入設備と高額なモール賃料により、慎重な立地選定、段階的な投資、サプライヤー管理が当初から必要となる場合があります。
家庭用デジタルエンターテインメントとの競合
家庭用ゲーム、ストリーミング、ソーシャルプラットフォームは、物理的なエンターテインメント施設への来場に対する持続的な代替手段であり続けています。この圧力は、家族の外出なしに低コストのデジタルオプションを選択できるティーンエイジャーの間で最も強く現れています。Dave & Buster'sは2025年度に既存店売上高が前年比5%減少したと報告しています。エンターテインメント収益は1,391 ミリオン 米ドルから1,323.5 ミリオン 米ドルに減少した一方、飲食収益は741.7 ミリオン 米ドルから779.3 ミリオン 米ドルに増加しました。この結果は、来場者が社交的な食事の価値を引き続き認めながらも、有料エンターテインメントへの支出を削減する可能性があることを示唆しています。事業者は、グループアクティビティ、季節イベント、年齢別アトラクションを構築することで、自宅では再現しにくい社会的体験を提供することで対応できます[3].
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者の嗜好と支出パターン
保護者はアクティビティセンターを発達的価値とエンターテインメントの質の両面から評価するようになっています。日常的な身体活動に関する世界保健機関のガイダンスは、運動ベースの形態に明確な健康関連の根拠を与えています。都市部の家庭はまた、屋外活動に必要な調整を軽減する監督された環境を重視しています。MerlinのダラスフォートワースにあるPeppa Pigテーマパークは、自閉症センター認定のもと、静かなスペース、感覚ガイド、車椅子対応通路、アクセシビリティ対策を取り入れています。この設計の方向性は、インクルーシブな環境が顧客基盤を広げながら来場体験の質を向上させることができることを示しています。子ども向けアクティビティセンター市場はまた、イマーシブ・テクノロジー対応型アクティビティを通じて年長の子どもからの需要にも応えており、2032年にかけてCAGR 5.5%で成長すると予測されています。
ファミリーエンターテインメントセンターへの1回の来場には、入場料、アトラクション、飲食、誕生日サービス、マーチャンダイジングへの支出が含まれる場合があります。IAAPAは、入場料が収益の40%、アトラクション・乗り物が19%、飲食が16%、誕生日パーティーが14%を占めると報告しています。Dave & Buster'sの飲食収益は2024年度の741.7 ミリオン 米ルから2025年度には779.3 ミリオン 米ドルに増加しました。同期間の総収益は1.4%減少しており、エンターテインメント需要が軟調な時期でも飲食がより安定していることを示しています。飲食と遊びを結びつける事業者は、1回の来場でより多くの支出機会を生み出すことができます。会員ユーザーは1回あたりの支出が少ない場合がありますが、年間来場頻度が高いため、顧客生涯価値と安定した稼働率の維持に貢献できます。
市場パフォーマンスインテリジェンス
価格設定は、会員制、デイパス、グループ予約、オールインクルーシブパーティーパッケージを中心に組織化されるようになっています。CEC EntertainmentのFun Passは月額7.99米ドルから29.99米ドルのティアで構成され、ゲームの利用枠や割引が含まれていました。6名分99.99米ドルのパッケージと追加ゲスト1名あたり19.99米ドルという設定は、お祝いのためのシンプルなバンドル価格設定の活用を示しています。IAAPAの収益構成では、誕生日パーティーがファミリーエンターテインメントセンター収益の14%を生み出していることが示されています。10%から20%の平均利益率を考えると、固定リース費用と人件費を抱える事業者にとって、予測可能な事前予約量は価値があります。価格設定は、週末のウォークイン客のみに依存するのではなく、平日の学校プログラム、オフピーク時のパス、誕生日バンドルを通じて適応させることができます。
デジタルチャネルは、チケットの発見、予約、リピートエンゲージメントにおいてより重要になっています。IAAPAは、2025年のエンターテインメントセンターベンチマークにおいて、事業者のウェブサイトが総チケット販売の23%を占めると報告しています。同資料によると、パスホルダーの32%が年間10回以上来場しているのに対し、非パスホルダーでは11%にとどまっています。これらの数字は、会員特典、パーソナライズされたオファー、学校とのパートナーシップを活用したリテンションプログラムを支持しています。IAAPAはまた、2025年に北米の一部事業者がシーズン途中の価格変更に対して来場者の抵抗に直面したと報告しています。子ども向けアクティビティセンター市場はファーストパーティーのデジタルデータを活用してオファーを改善できますが、根本的な体験が次回の来場を正当化するものでなければなりません。
セグメント分析
アクティビティタイプ別:
フィジカルプレイがリード、イマーシブテクノロジーが加速フィジカル・アドベンチャーアクティビティは2026年の子ども向けアクティビティセンター市場シェアの43.8%を占めました。このセグメントには、クライミングウォール、トランポリンアリーナ、障害物コース、ソフトプレイ構造物が含まれます。その地位は、身体的な動きが目に見えて社会的に魅力的な形態に対する保護者の嗜好を反映しています。世界保健機関のガイダンスは、子どもと青少年にとって定期的なアクティブプレイの重要性を支持しています。これらの形態は、事業者が難易度と監督を変化させることで幅広い年齢層にも対応できます。フィジカルプレイの子ども向けアクティビティセンター市場規模は、運動と管理された屋内環境を組み合わせた施設によって支えられています。
イマーシブ・テクノロジー対応型アクティビティは2032年にかけてCAGR 5.5%で拡大すると予測されています。事業者は、バーチャルリアリテ、拡張現実、プロジェクション、センサーベースのゲームを活用して年長の来場者を引き付けています。LEGOLANDシャンハイは2025年に75以上のインタラクティブな乗り物とアトラクションを備えてオープンし、確立された知的財産がストーリーテリングとテクノロジーを組み合わせる能力を示しました。アーケード・ゲーミングエリアは商業的に重要であり続けており、IAAPAは調査対象センターのフロントオブハウス床面積の3分の1以上を占めていることを確認しています。教育・エデュテインメントアクティビティは、学校プログラムやカリキュラム連携型の訪問を通じて平日の需要を追加できます。感覚遊びとクリエイティブアクティビティは、よりインクルーシブなプログラムを求める事業者にとって引き続き重要です。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
センター形態別:
モールが量を牽引、トランポリンパークが成長を促進モール併設型センターは2026年のセグメント収益の32.7%を占めました。その地位は、計画的なショッピング旅行、既存の駐車場、空調管理、近隣の飲食オプションから恩恵を受けています。モールのオーナーは子ども向けエンターテインメントを活用して滞在時間を改善し、近隣テナントが家族の支出を取り込む支援ができます。Majid Al FuttaimによるMall of the Emiratesの50億アラブ首長国連邦ディルハムの改装には4つの新しいエンターテインメントコンセプトが含まれており、モールオーナーがレジャー主導の再開発に投資していることを示しています。スタンドアロン型センターはより深いプログラムを提供できますが、商業圏の恩恵なしに集客を生み出す必要があります。エデュテインメントセンターは、組織化された学校・学習関連プログラムを通じてより特定のニーズに対応しています。
アドベンチャー・トランポリンセンターは2027年から2032年にかけてCAGR 6.7%で成長すると予測されています。その形態は、大型ファミリーエンターテインメントセンターよりも集中したフットプリントで、運動主導のアクティビティを通じて幅広い年齢層に対応できるため魅力的です。Altitude Trampoline Parkは2025年第1四半期に3か所の新規パークをオープンし、その後も年内に追加オープンを行いました。フランチャイズ開発は、単一の事業者に全資本要件を課すことなくこれらのコンセプトの拡大を支援できます。Urban Airも空き小売スペースを活用してネットワークを200か所以上に拡大しました。新興市場では、トランポリンパークの拡大が密集した都市圏における屋内アクティビティ施設への需要を反映しています。
来場者年齢層別:
幼児期が収益を支え、ティーンエイジャーが成長のフロンティア6~9歳の子どもは2026年のセグメント収益の33.6%を占めました。このグループは、ソフトプレイ、低難度の障害物コース、トランポリン、学校休暇中のアクティビティ、誕生日パーティーというコアオファーに適しています。この年齢層のほとんどのレジャー決定は保護者が行うため、組織化されたファミリーの外出や予約を支援しています。このコホートは、休日や週末に予測可能な季節的需要を生み出すことができます。年少の子どもを高強度エリアから分離するアクティビティセンターは、保護者の安心感と安全性を向上させることができます。家族は複数の年齢層の兄弟姉妹を連れて来場することが多いため、運営モデルは柔軟性を保つ必要があります。
13~17歳のティーンエイジャーは2032年にかけてCAGR 5.6%で成長すると予測されています。ティーンエイジャーの来場者は、年少の子どもよりもレジャーの選択に対してより大きな主体性を持っているため、社会的な関連性が必要です。eスポーツベイ、バーチャルリアリティ、レーザータグ、競技型ゲーム、ソーシャルスペースがこのグループの維持に役立ちます。このセグメントはまた、家庭でのゲーム、ストリーミング、ソーシャルプラットフォームとの最も強い競合に直面しています。ティーンエイジャー向けのプログラムは、年少の来場者の安全ニーズを損なうことなくグループ参加を促すのに十分な独自性を持つ必要があります。オファーを刷新できない事業者は、このグループを他の外出型エンターテインメント形態に奪われるリスクがあります。

収益源別:
入場料が支配的、スポンサーシップが新モデルを示唆入場料・チケット販売は2026年の収益の55.4%を占めました。これは、有料アクセスが子ども向けアクティビティセンター産業の基盤であり続けていることを示しています。チケット収益はまた、家計が逼迫した際の価格感応度に大きくさらされています。Dave & Buster'sのエンターテインメント収益は2025年度に減少しており、有料エンターテインメント支出の感応度を示しています。バンドルパッケージと会員制は、顧客に明確な価値とリピート来場の理由を提供することで、このリスクを部分的に軽減できます。飲食、マーチャンダイジング、リデンプションは、初回チケット以上の支出を引き上げることができます。
広告、スポンサーシップ、パートナーシップは2032年にかけてCAGR 5.4%で拡大すると予測されています。この収益源は、事業者がファミリーの来場者数、関連する来場者プロフィール、測定可能なキャンペーン成果を示せる場合に成長できます。消費者ブランド、子ども向けメディアプロパティ、教育関連企業は、監督された家族向け環境での露出を求める理由があります。IAAPAのベンチマークは、飲食が16%、誕生日パーティーが14%の収益を貢献するという多様な収益源の重要性を示しています。CECの会員向け飲食割引と追加ゲームは、事業者が一つの支出項目を別の項目に結びつける方法を示しています。強力なブランドパートナーシップとオーディエンスデータを持つ事業者は、入場料のみに依存する施設に対して優位性を得る可能性があります。
地域分析
アジア太平洋地域は2026年の子ども向けアクティビティセンター市場シェアの50.9%を占めました。この地域的な地位は、大規模な子ども人口、急速な都市化、ファミリーレジャー目的地としてのモールの活用を反映しています。インドでは、高密度な住宅パターンと限られた開放スペースが、監督された屋内遊び場へのニーズを支えています。SkyJumperは2025年末までに開発パイプラインに10か所の追加パークを持っており、活発な供給対応を示しています。IAAPAは、インドの屋内施設が屋外施設を上回るパフォーマンスを示したと報告しており、資料ではインドの直近四半期のGDP成長率7.8%が引用されています。中国もLEGOLANDシャンハイを含む大型プロジェクトを誘致しており、同施設は2025年7月に318,000平方メートル、8つのテーマランドにわたってオープンしました。
中東・アフリカ地域は2027年から2032年にかけてCAGR 8.4%で拡大すると予測されています。若い人口、高いモール密度、都市化、観光投資が地域の機会を支えています。Majid Al Futtaimは9か国にわたって32か所のMagic Planet施設を運営しており、ファミリーエンターテインメントのための広範な地域ネットワークを提供しています。Mall of the Emiratesの改装には4つの新しいエンターテインメントコンセプトが含まれており、ファミリー・若者向けレジャーへのさらなる投資を示しています。CEC Entertainmentも2025年にトルコへの進出計画を発表し、2026年末までにイスタンブールに最大3か所の出店を計画し、長期的には全国20か所を目指しています。
欧州およびその他の新興市場は予測期間中に大幅な成長が見込まれています。スカンジナビア市場では来場者数が横ばいと報告されましたが、パーク内支出は2024年水準を上回りました。CEC Entertainmentの2025年9月の英国発表は、多くの地域・独立系事業者が存在する地域にフランチャイズ主導のブランドを導入しました。これらの成熟市場は、拡大が単なる新規顧客獲得ではなく、立地転換、選択的投資、より強固な収益構成に依存することを示しています。
サービスプロバイダーネットワークと拡大インテリジェンス
世界の子ども向けアクティビティセンター市場には、多国籍チェーン、地域フランチャイズシステム、独立した単一施設事業者が含まれています。CEC Entertainmentは米国45州および17の外国・地域にわたって約600か所のChuck E. Cheese施設を運営し、年間2,500万人以上のゲストを迎えています。Dave & Buster'sは2026年2月時点で243か所の施設を維持しており、179か所のDave & Buster's施設と64か所のMain Event施設が含まれています。同社の国際フランチャイズ展開には、ベンガルール、ムンバイ、マニラ、サントドミンゴの施設が含まれており、37か所のフランチャイズ施設が開発中です。Majid Al FuttaimはUAE、オマーン、バーレーン、クウェート、ヨルダン、レバノン、エジプト、ケニアを含む市場で32か所のMagic Planet施設運営しています。IAAPAはまた、リデンプションおよび非リデンプションアーケードが調査対象ファミリーエンターテインメントセンターのフロントオブハウス床面積の3分の1以上を占めていると報告しており、サービス構成においてゲーミングの重要性を強調しています。
2025年の開業ペースは、主要事業者がコストと需要リスクにもかかわらず投資を継続したことを示しています。Merlinは2025年7月5日にLEGOLANDシャンハイリゾートを中国初のLEGOLANDとして、またネットワーク最大の施設としてオープンしました。Merlinはまた、2025年3月にダラスフォートワースにPeppa Pigテーマパークを、2025年6月にハンブルクにLEGOディスカバリーセンターをオープンしました。CEC Entertainmentは2025年9月に英国への、2025年10月にトルコへのフランチャイズ形式での参入を発表しました。Altitude Trampoline Parkは2025年第1四半期に3か所をオープンし、その後ノースカロライナとサンフランシスコベイエリアでさらに開業しました。これらの開業は、事業者が自社コンセプト、ライセンス、フランチャイズを組み合わせて新たな地域と形態に進出していることを示しています[4].
競合ランドスケープ
市場集中度
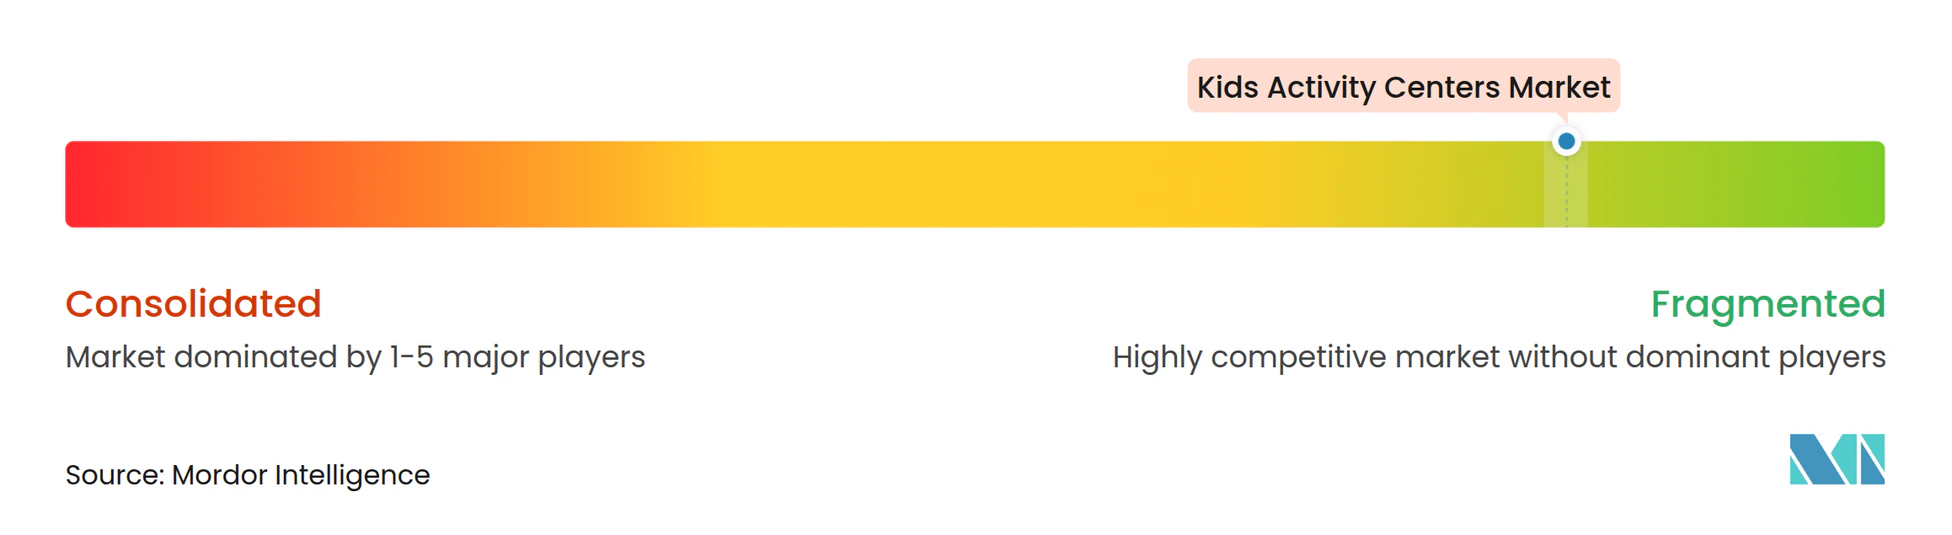
子ども向けアクティビティセンター市場は断片化した競合構造を持っています。CEC Entertainment、Dave & Buster's Entertainment、Merlin Entertainments、AEON Fantasy、Kidz Holdingは認知度の高い事業者の一部ですが、独立系および地域系企業が多くの施設を占めています。この構造は、単一企業が市場全体で価格を設定する能力を制限しています。また、組織化された供給が限られている都市において、資本力のあるフランチャイズブランドに機会を生み出しています。CEC Entertainmentは、従来のChuck E. Cheese施設、アドベンチャーゾーン、Chuck's Arcadeコンセプトを含むマルチフォーマットアプローチを採用しています。2025年の英国およびトルコへの発表は、フランチャイズ契約が自社所有施設のみに依存せずに国際的な展開を支援できることを示しています。
Merlin Entertainmentsは、LEGOLAND、Peppa Pig、LEGOディスカバリーセンター形態を通じて認知度の高い知的財産に依存しています。LEGOLANDシャンハイは2025年7月に同社最大のLEGOLAND施設として中国への大規模投資を体現してオープンしました。Merlinはまた、2025年3月に自閉症センター認定とインクルーシブデザインを備えたダラスフォートワースのPeppa Pigテーマパークをオープンしました。これらの動きは、ライセンスブランド、イマーシブデザイン、アクセシビリティが連携してファミリーエンターテインメントのオファーを差別化できることを示しています。AEON Fantasyはアジアにおける親グループのモール・小売プレゼンスから恩恵を受け、Majid Al Futtaimは密度の高い地域ショッピングセンターネットワークから恩恵を受けています。インドの事業者にとって、この比較は、無秩序な拡大ではなく、信頼されるブランド、地域モールとの関係、明確な顧客提案の価値を浮き彫りにしています。
子ども向けアクティビティセンター産業リーダー
-
CEC Entertainment, LLC
-
Dave & Buster's Entertainment, Inc.
-
Merlin Entertainments Limited
-
AEON Fantasy Co., Ltd.
-
Kidz Holding S.A.L.
- 注:主要企業の掲載順は順位を示すものではありません。
子ども向けアクティビティセンター市場 このレポートでカバーされる企業
- Dave & Buster's Entertainment, Inc.
- CEC Entertainment, LLC
- Merlin Entertainments Limited
- Kidz Holding S.A.L.
- AEON Fantasy Co., Ltd.
- Round One Entertainment, Inc.
- Urban Air Adventure Park
- Altitude Trampoline Park
- Scene75 Entertainment Centers
- Lucky Strike Entertainment Corporation
- The Entertainment and Education Group (TEEG)
- NEOBIO
- Leo's Group
- Andretti Indoor Karting & Games
- Cinergy Entertainment Group
- The Little Gym International, Inc.
- Bandai Namco Holdings Inc.
- Majid Al Futtaim Holding LLC
- Funky Monkeys Play Centers Private Limited
- Great Wolf Resorts, Inc.
最近の産業開発事情 子ども向けアクティビティセンター市場
- 2025年10月:CEC EntertainmentはChuck E. CheeseのトルコへのPNB RestoranおよびUnique Hospitality Companyとのパートナーシップによる参入を発表し、2026年末までにイスタンブールに最大3か所をオープンし、2030年以前に全国20か所を目標としています。
- 2025年9月:Chuck E. Cheeseは、約50年の歴史において初の欧州進出となるマルチユニットフランチャイズ契約を通じた英国への参入を確認しました。
- 2025年7月:Merlin Entertainmentsは7月5日にLEGOLANDシャンハイリゾートをオープンしました。中国初のLEGOLANDであり、318,000平方メートルにわたるグローバルネットワーク最大の施設で、8つのテーマランド、75以上のインタラクティブな乗り物、8,500万個以上のLEGOブロックを備えています。
- 2025年3月:Merlin Entertainmentsはテキサス州ダラスフォートワースにPeppa Pigテーマパークをオープンしました。同ブランドの米国2か所目のPeppa Pigパークです。施設はIBCCESを通じて自閉症センターとして認定され、静かなスペース、車椅子対応の乗り物、詳細な感覚ガイドを含む感覚に配慮したデザイン要素を取り入れています。
レポートで回答される主要な質問
2032年の子ども向けアクティビティセンター市場の予測値は?
子ども向けアクティビティセンター市場は2032年までに48.16 ビリオン 米ドルに達し、2027年からCAGR 5.20%で成長すると予測されています。
子ども向けアクティビティセンターをリードするアクティビティタイプは何ですか?
フィジカル・アドベンチャーアクティビティが2026年の収益の43.8%でリードしており、運動ベースおよびソーシャルプレイへの需要に支えられています。
トランポリン・アドベンチャーセンターが急速に成長している理由は何ですか?
アドベンチャー・トランポリンセンターは幅広い年齢層にアクティブな遊びを提供するため、2032年にかけてCAGR 6.7%で成長すると予測されています。
インドの屋内アクティビティセンター需要を牽引しているものは何ですか?
密集した都市生活、屋外遊び場の不足、モール開発、監督された活動的な遊びへの需要の高まりがインドの需要を支えています。
最も強い成長機会を持つ年齢層はどれですか?
13~17歳のティーンエイジャーは2032年にかけてCAGR 5.6%で成長すると予測されており、イマーシブ・ソーシャルアクティビティへの投資を支持しています。
事業者はどのようにリピート来場を増やすことができますか?
会員制、誕生日パッケージ、学校プログラム、刷新されたアトラクションがリピート来場を支援し、ウォークイン需要への依存を軽減できます。