
Taille et part du marché des centres d'activités pour enfants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 37.38 Milliards de dollars |
| Taille du Marché (2032) | 48.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.20 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres d'activités pour enfants par Mordor Intelligence
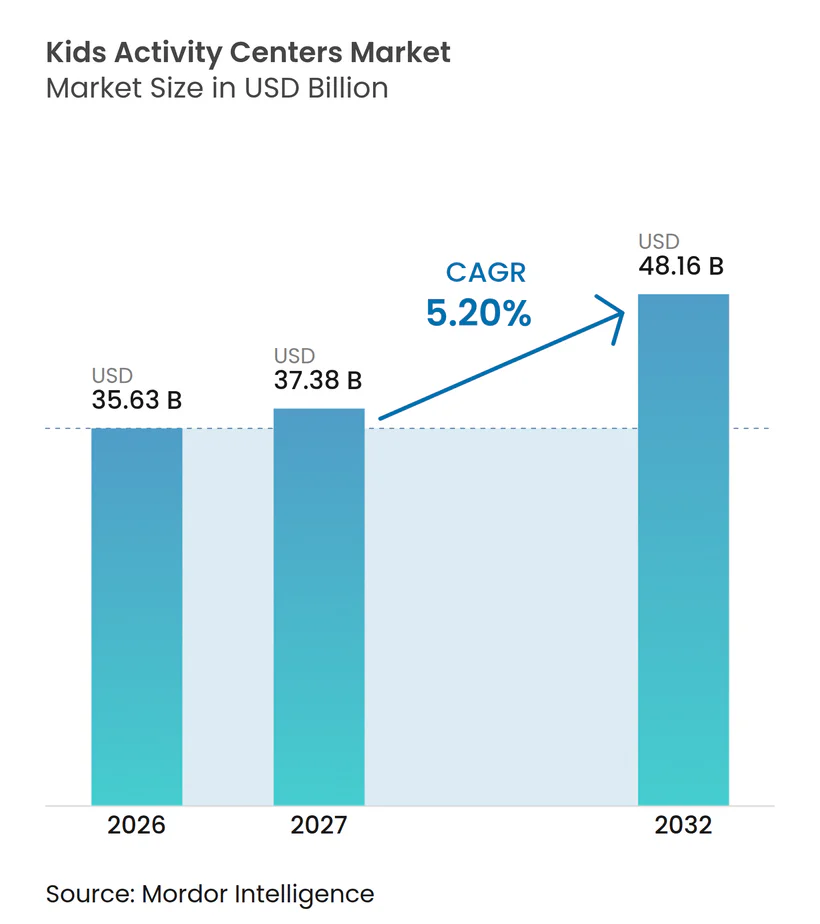
La taille du marché mondial des centres d'activités pour enfants était évaluée à 35,63 milliards USD en 2026 et devrait croître de 37,38 milliards USD en 2027 pour atteindre 48,16 milliards USD d'ici 2032, à un CAGR de 5,20 % durant la période de prévision (2027–2032). Le marché des centres d'activités pour enfants est soutenu par les dépenses des ménages qui favorisent de plus en plus les activités partagées hors domicile plutôt que les biens discrétionnaires. Les espaces de jeux organisés offrent également un cadre supervisé pour l'activité physique dans les zones urbaines denses où les espaces extérieurs sécurisés sont limités. L'Asie-Pacifique représentait 50,9 % des revenus mondiaux en 2026, soutenue par de larges populations en âge scolaire et l'utilisation des espaces de divertissement comme points d'attraction dans les centres commerciaux. Les formats physiques et d'aventure restent centraux car ils combinent mouvement et jeu social, tandis que les formats technologiques aident les opérateurs à fidéliser les visiteurs plus âgés. Le marché des centres d'activités pour enfants récompense donc les opérateurs capables de combiner sécurité, programmes de visites répétées, attractions variées et partenariats immobiliers locaux.
Points clés du rapport
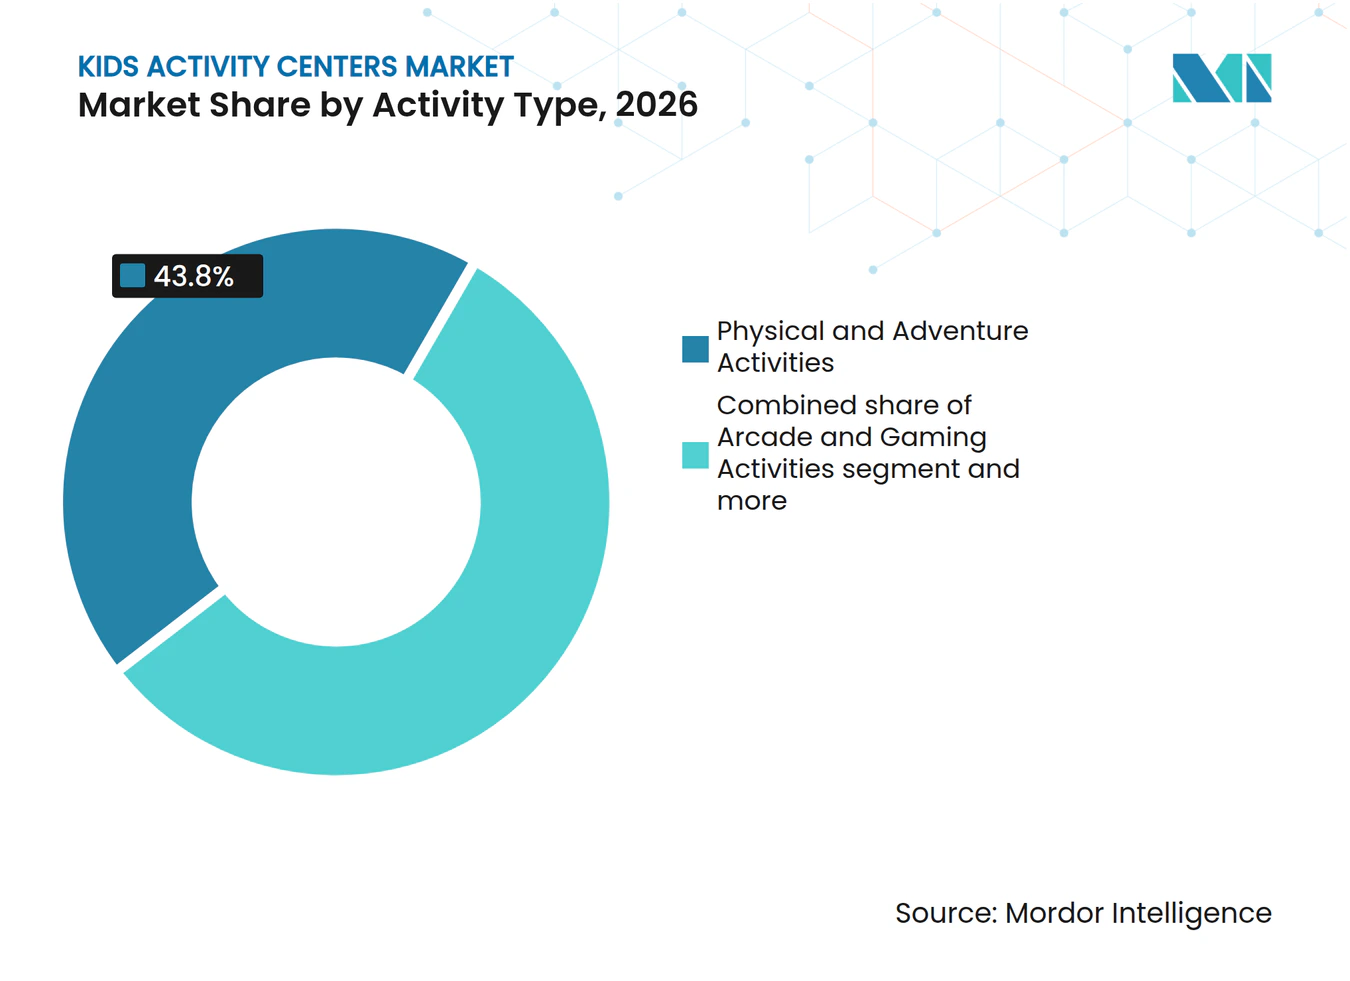
Par type d'activité, les activités physiques et d'aventure représentaient 43,8 % des revenus en 2026, tandis que les activités immersives et technologiques devraient croître à un CAGR de 5,5 % jusqu'en 2032.
Par format de centre, les centres en centre commercial représentaient 32,7 % des revenus en 2026, tandis que les centres d'aventure et de trampoline devraient croître à un CAGR de 6,7 % jusqu'en 2032.
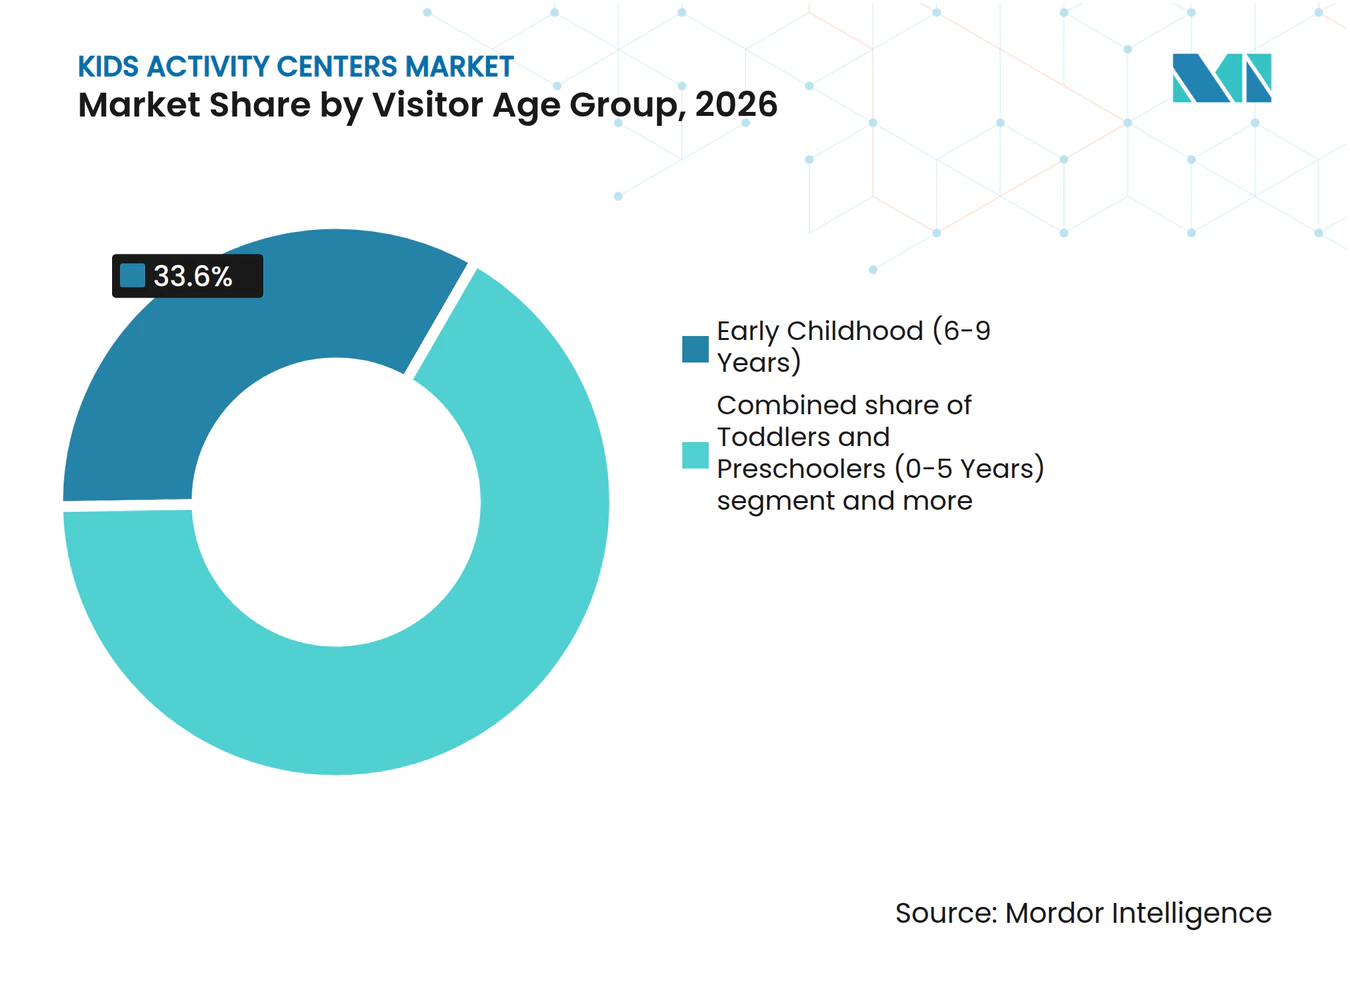
Par groupe d'âge des visiteurs, les enfants âgés de 6 à 9 ans représentaient 33,6 % des revenus en 2026, tandis que les adolescents âgés de 13 à 17 ans devraient croître à un CAGR de 5,6 % jusqu'en 2032.
Par source de revenus, les droits d'entrée et la vente de billets représentaient 55,4 % des revenus en 2026, tandis que la publicité, les partenariats et les commandites devraient croître à un CAGR de 5,4 % jusqu'en 2032.
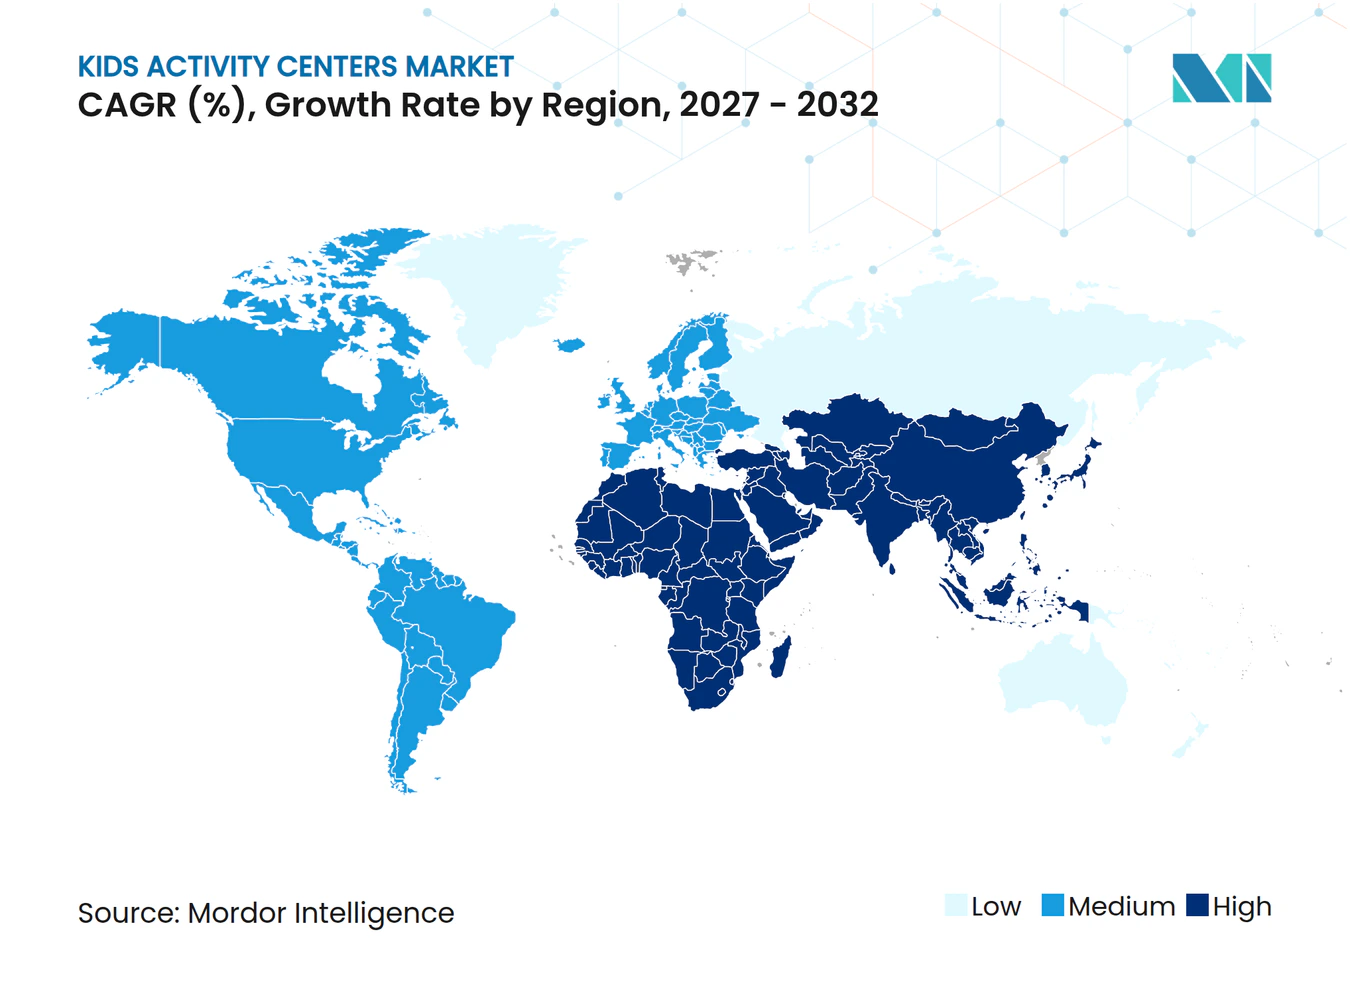
Par géographie, l'Asie-Pacifique représentait 50,9 % des revenus en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses de loisirs familiaux axées sur l'expérience | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Densité urbaine et manque d'espaces de jeux extérieurs | +0.9% | Cœur Asie-Pacifique, répercussions sur le Moyen-Orient et l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Demande parentale pour des jeux actifs et éducatifs | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Reconversion des centres commerciaux et des espaces commerciaux mixtes | +0.7% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Programmes d'abonnement, de réservation de groupe et d'anniversaire | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Expériences phygitales localisées et jeu social | +0.5% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses de loisirs familiaux axées sur l'expérience
Le marché des centres d'activités pour enfants bénéficie lorsque les familles protègent leurs dépenses consacrées aux occasions de loisirs partagés. L'IAAPA a rapporté que les entrées représentaient 40 % des revenus des centres de divertissement familial, tandis que les attractions et manèges représentaient 19 %, la restauration 16 % et les fêtes d'anniversaire 14 %. Cette répartition des revenus montre qu'une seule visite peut générer des dépenses sur plusieurs services plutôt que seulement à l'entrée. CEC Entertainment a déclaré que son réseau Chuck E. Cheese accueille plus de 500 000 fêtes d'anniversaire chaque année, ce qui maintient l'importance des célébrations de groupe pour l'utilisation des espaces. Son forfait anniversaire tout compris à 99,99 USD montre également comment une tarification transparente peut faciliter la planification familiale et réduire les frictions lors de la réservation. Ce modèle est pertinent car les centres commerciaux et les destinations mixtes peuvent associer les activités pour enfants à la restauration et aux achats pour une visite familiale prolongée[1].
Densité urbaine et manque d'espaces de jeux extérieurs
Le marché des centres d'activités pour enfants bénéficie du soutien des ménages urbains qui ont moins accès à des espaces de jeux extérieurs sécurisés à proximité. Ce besoin est particulièrement visible dans les métropoles indiennes, où les logements à haute densité et la circulation peuvent limiter le jeu indépendant des enfants. Les espaces intérieurs peuvent offrir une alternative supervisée pour le mouvement, l'interaction sociale et le temps en famille. Leur emplacement dans des centres commerciaux ou des propriétés mixtes accessibles peut réduire les contraintes de déplacement et de planification pour les parents. Les opérateurs peuvent répondre à cette demande grâce à des aménagements qui accueillent des groupes familiaux, des visites scolaires et des célébrations d'anniversaire sur le même site. Ces conditions confèrent au marché des centres d'activités pour enfants un rôle pratique en tant que destination de jeu planifiée plutôt que simple sortie discrétionnaire du week-end.
Demande parentale pour des jeux actifs et éducatifs
La demande parentale évolue vers des formats qui combinent divertissement et valeur physique et éducative visible. L'Organisation mondiale de la santé recommande au moins 60 minutes d'activité physique modérée à intense par jour pour les enfants et adolescents âgés de 5 à 17 ans. L'organisation recommande également que les enfants de moins de 5 ans passent au moins 180 minutes par jour à pratiquer des activités physiques variées réparties tout au long de la journée. Ces recommandations renforcent la justification des murs d'escalade, des structures de jeux souples, des parcours d'obstacles et des zones de trampoline. CEC Entertainment prévoyait de déployer des Adventure Zones, combinant trampolines et structures de jeux, dans plus de 250 établissements Chuck E. Cheese en Amérique du Nord au cours de 2025. Le parc à thème Peppa Pig de Merlin à Dallas-Fort Worth a également obtenu la certification Autism Center via l'IBCCES, avec des espaces calmes, des chemins accessibles et des guides sensoriels qui démontrent la valeur croissante d'une conception inclusive des espaces[2].
Reconversion des centres commerciaux et des espaces commerciaux mixtes
La reconversion des centres commerciaux et des espaces mixtes élargit les options d'implantation disponibles pour le marché des centres d'activités pour enfants. Les anciens sites de grands magasins offrent des espaces climatisés, des parkings et un accès à des zones de chalandise commerciales établies. Urban Air a déclaré avoir plus de 200 emplacements à mi-2025 et considérait les espaces commerciaux vacants comme une opportunité importante de développement. L'objectif de l'entreprise d'environ 30 nouveaux emplacements par an illustre la rapidité avec laquelle des espaces commerciaux adaptables peuvent soutenir la croissance du réseau. Ce schéma est également pertinent pour les promoteurs cherchant à augmenter le temps de séjour et la fréquentation répétée dans les grands centres commerciaux. Un centre d'activités bien conçu peut soutenir les locataires voisins de restauration, de cinéma et de commerce de détail, ce qui en fait bien plus qu'un simple équipement secondaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de l'immobilier, du personnel et de la mise à niveau des attractions | -1.2% | Mondial, plus aigu en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Concurrence du divertissement numérique à domicile | -0.8% | Amérique du Nord, Union européenne et Asie développée | Long terme (≥ 4 ans) |
| Assurance, conformité en matière de sécurité et exposition à la responsabilité civile | -0.5% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Pression des importations, des droits de douane et des taux de change sur les équipements | -0.4% | Mondial, plus aigu en Asie-Pacifique et dans les Amériques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de l'immobilier, du personnel et de la mise à niveau des attractions
Le marché des centres d'activités pour enfants fait face à une base de coûts qui augmente avant que la fréquentation et les dépenses annexes ne soient établies. Les opérateurs ont besoin de grands sites, d'un personnel qualifié, de systèmes de sécurité et de mises à niveau régulières des attractions pour maintenir la demande de visites répétées. Dave & Buster's a déclaré 1 382,3 millions USD de prêts à terme et 170 millions USD prélevés sur sa facilité de crédit renouvelable en février 2026. La société a identifié l'inflation salariale, les changements de salaire minimum, les coûts des matières premières et les perturbations de la chaîne d'approvisionnement comme des risques persistants. L'IAAPA a situé les marges bénéficiaires typiques des centres de divertissement familial entre 10 % et 20 %, laissant peu de marge pour que plusieurs pressions sur les coûts surviennent simultanément. Dans les marchés émergents, les équipements importés et les loyers élevés dans les centres commerciaux premium peuvent rendre nécessaires dès le départ une sélection rigoureuse des sites, un investissement progressif et une gestion des fournisseurs.
Concurrence du divertissement numérique à domicile
Les jeux à domicile, le streaming et les plateformes sociales restent des substituts persistants aux visites de divertissement physique. Cette pression est la plus forte chez les adolescents, qui peuvent choisir des options numériques à faible coût sans sortie familiale. Dave & Buster's a enregistré une baisse de 5 % d'une année sur l'autre des ventes comparables des magasins au cours de l'exercice 2025. Les revenus du divertissement sont passés de 1 391 millions USD à 1 323,5 millions USD, tandis que les revenus de la restauration ont augmenté de 741,7 millions USD à 779,3 millions USD. Ce résultat suggère que les clients peuvent continuer à valoriser la restauration sociale mais peuvent réduire leurs dépenses en divertissement payant. Les opérateurs peuvent répondre en développant des activités de groupe, des événements saisonniers et des attractions adaptées à chaque âge qui créent une expérience sociale difficile à reproduire à domicile[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Préférences des consommateurs et habitudes de dépenses
Les parents évaluent de plus en plus les centres d'activités à travers la valeur éducative et la qualité du divertissement. Les recommandations de l'OMS sur l'activité physique quotidienne donnent aux formats axés sur le mouvement un point de référence clair lié à la santé. Les ménages urbains valorisent également un environnement supervisé qui réduit la coordination nécessaire pour les activités extérieures. Le parc à thème Peppa Pig de Merlin à Dallas-Fort Worth comprenait des espaces calmes, des guides sensoriels, des allées accessibles en fauteuil roulant et des mesures d'accessibilité dans le cadre de sa certification Autism Center. Cette orientation de conception montre que les environnements inclusifs peuvent élargir la clientèle tout en améliorant la qualité de la visite. Le marché des centres d'activités pour enfants répond également à la demande des enfants plus âgés grâce à des activités immersives et technologiques, dont la croissance est prévue à un CAGR de 5,5 % jusqu'en 2032.
Une visite dans un centre de divertissement familial peut inclure des dépenses pour l'admission, les attractions, la restauration, les services d'anniversaire et les articles de merchandising. L'IAAPA a rapporté une contribution aux revenus de 40 % pour les entrées, 19 % pour les attractions et manèges, 16 % pour la restauration et 14 % pour les fêtes d'anniversaire. Les revenus de restauration de Dave & Buster's ont augmenté de 741,7 millions USD au cours de l'exercice 2024 à 779,3 millions USD au cours de l'exercice 2025. Son chiffre d'affaires total a baissé de 1,4 % sur la même période, montrant que la restauration peut être plus résiliente que les jeux lors d'une demande de divertissement plus faible. Les opérateurs qui associent restauration et jeux peuvent donc générer davantage d'opportunités de dépenses lors d'une seule visite. Les membres peuvent dépenser moins par visite, mais leur fréquence annuelle plus élevée peut soutenir la valeur vie client et une utilisation plus stable des capacités.
Analyse des performances du marché
La tarification est de plus en plus organisée autour des abonnements, des pass journaliers, des réservations de groupe et des forfaits anniversaire tout compris. Les niveaux de Fun Pass de CEC allaient de 7,99 USD à 29,99 USD par mois et comprenaient des allocations de jeux et des remises variables. Son forfait à 99,99 USD pour 6 enfants, plus 19,99 USD par invité supplémentaire, illustre l'utilisation d'une tarification groupée simple pour les célébrations. La répartition des revenus de l'IAAPA a montré que les fêtes d'anniversaire généraient 14 % des revenus des centres de divertissement familial. Des marges bénéficiaires moyennes de 10 % à 20 % rendent précieux les volumes préréservés prévisibles pour les opérateurs ayant des coûts fixes de bail et de main-d'œuvre. La tarification peut être adaptée grâce à des programmes scolaires en semaine, des pass hors saison et des forfaits anniversaire plutôt que de dépendre uniquement des entrées spontanées du week-end.
Les canaux numériques deviennent de plus en plus pertinents pour la découverte de billets, la réservation et la fidélisation. L'IAAPA a rapporté que les sites web des opérateurs représentaient 23 % du total des ventes de billets dans son référentiel 2025 des centres de divertissement. La même source a montré que 32 % des détenteurs de pass visitaient 10 fois ou plus par an, contre 11 % des non-détenteurs de pass. Ces chiffres favorisent les programmes de fidélisation qui utilisent les avantages des abonnements, les offres personnalisées et les partenariats scolaires. L'IAAPA a également rapporté que certains opérateurs nord-américains ont rencontré une résistance des clients aux changements de prix en milieu de saison en 2025. Le marché des centres d'activités pour enfants peut utiliser les données numériques propriétaires pour améliorer les offres, mais l'expérience sous-jacente doit toujours justifier une nouvelle visite.
Analyse des segments
Par type d'activité :
le jeu physique en tête, la technologie immersive s'accélèreLes activités physiques et d'aventure représentaient 43,8 % de la part du marché des centres d'activités pour enfants en 2026. Ce segment comprend les murs d'escalade, les arènes de trampoline, les parcours d'obstacles et les structures de jeux souples. Sa position reflète la préférence parentale pour les formats qui rendent le mouvement physique visible et socialement engageant. Les recommandations de l'OMS soutiennent l'importance du jeu actif régulier pour les enfants et les adolescents. Ces formats peuvent également servir une large tranche d'âge lorsque les opérateurs varient les niveaux de difficulté et la supervision. La taille du marché des centres d'activités pour enfants pour le jeu physique est soutenue par des espaces qui combinent mouvement et environnement intérieur contrôlé.
Les activités immersives et technologiques devraient se développer à un CAGR de 5,5 % jusqu'en 2032. Les opérateurs utilisent la réalité virtuelle, la réalité augmentée, la projection et les jeux à capteurs pour maintenir l'engagement des visiteurs plus âgés. LEGOLAND Shanghai a ouvert en 2025 avec plus de 75 manèges et attractions interactifs, démontrant la capacité d'une propriété intellectuelle établie à combiner narration et technologie. Les espaces d'arcade et de jeux restent commercialement importants car l'IAAPA a constaté qu'ils occupent plus d'un tiers de la surface de vente des centres étudiés. Les activités éducatives et de divertissement éducatif peuvent générer une demande en semaine grâce aux programmes scolaires et aux visites liées aux programmes d'études. Les jeux sensoriels et les activités créatives restent pertinents pour les opérateurs cherchant une programmation plus inclusive.



Par format de centre :
les centres commerciaux ancrent le volume, les parcs de trampoline stimulent la croissanceLes centres en centre commercial représentaient 32,7 % des revenus du segment en 2026. Leur position bénéficie des sorties shopping planifiées, des parkings existants, de la climatisation et des options de restauration à proximité. Les propriétaires de centres commerciaux peuvent utiliser le divertissement pour enfants pour améliorer le temps de séjour et aider les locataires voisins à capter les dépenses familiales. La transformation à 5 milliards AED du Mall of the Emirates par Majid Al Futtaim comprend 4 nouveaux concepts de divertissement, montrant comment les propriétaires de centres commerciaux investissent dans la reconversion axée sur les loisirs. Les centres indépendants peuvent offrir une programmation plus approfondie, mais ils doivent générer du trafic sans bénéficier d'une zone de chalandise commerciale. Les centres de divertissement éducatif répondent à un besoin plus ciblé grâce à des programmes scolaires et d'apprentissage organisés.
Les centres d'aventure et de trampoline devraient croître à un CAGR de 6,7 % de 2027 à 2032. Leur format est attractif car il peut s'adresser à une large tranche d'âge avec des activités axées sur le mouvement et une empreinte plus ciblée qu'un grand centre de divertissement familial. Altitude Trampoline Park a rapporté 3 nouvelles ouvertures de parcs au premier trimestre 2025 et des ouvertures supplémentaires plus tard dans l'année. Le développement en franchise peut aider ces concepts à se développer sans faire peser l'intégralité des exigences en capital sur un seul opérateur. Urban Air a également utilisé des sites commerciaux vacants pour agrandir son réseau au-delà de 200 emplacements. Dans les marchés émergents, l'expansion des parcs de trampoline reflète la demande d'espaces d'activités intérieures dans des zones urbaines denses.
Par groupe d'âge des visiteurs :
la petite enfance ancre les revenus, les adolescents sont la frontière de croissanceLes enfants âgés de 6 à 9 ans représentaient 33,6 % des revenus du segment en 2026. Ce groupe correspond à l'offre principale de jeux souples, de parcours d'obstacles à faible difficulté, de trampolines, d'activités pendant les vacances scolaires et de fêtes d'anniversaire. Les parents prennent encore la plupart des décisions de loisirs pour ce groupe d'âge, ce qui soutient les sorties familiales organisées et les réservations. La cohorte peut créer une demande saisonnière prévisible pendant les vacances et les week-ends. Les centres d'activités qui séparent les jeunes enfants des zones à plus haute intensité peuvent améliorer la confiance des parents et la sécurité. Le modèle opérationnel doit rester flexible car les familles viennent souvent avec des frères et sœurs de plusieurs groupes d'âge.
Les adolescents âgés de 13 à 17 ans devraient croître à un CAGR de 5,6 % jusqu'en 2032. Les visiteurs adolescents nécessitent une pertinence sociale car ils ont plus de contrôle sur leurs choix de loisirs que les enfants plus jeunes. Les espaces d'esports, la réalité virtuelle, le laser tag, les jeux compétitifs et les espaces sociaux peuvent aider à fidéliser ce groupe. Le segment fait également face à la concurrence la plus forte des jeux, du streaming et des plateformes sociales à domicile. La programmation destinée aux adolescents doit être suffisamment distincte pour encourager la participation en groupe sans compromettre les besoins de sécurité des visiteurs plus jeunes. Les opérateurs qui ne renouvellent pas leur offre risquent de perdre ce groupe au profit d'autres formats de divertissement hors domicile.

Par source de revenus :
les droits d'entrée dominent, les commandites signalent un nouveau modèleLes droits d'entrée et la vente de billets représentaient 55,4 % des revenus en 2026. Cela montre que l'accès payant reste le fondement du secteur des centres d'activités pour enfants. Les revenus des billets sont également très exposés à la sensibilité aux prix lorsque les budgets des ménages se resserrent. Les revenus de divertissement de Dave & Buster's ont diminué au cours de l'exercice 2025, illustrant la sensibilité des dépenses de divertissement payant. Les forfaits groupés et les abonnements peuvent partiellement réduire cette exposition en offrant aux clients une valeur plus claire et des raisons de revenir. La restauration, le merchandising et les échanges peuvent ensuite augmenter les dépenses au-delà du billet initial.
La publicité, les commandites et les partenariats devraient se développer à un CAGR de 5,4 % jusqu'en 2032. Cette source peut croître lorsque les opérateurs peuvent démontrer la fréquentation familiale, des profils de visiteurs pertinents et des résultats de campagne mesurables. Les marques de grande consommation, les propriétés médiatiques pour enfants et les entreprises axées sur l'éducation ont des raisons de rechercher une visibilité dans des environnements familiaux supervisés. Le référentiel de l'IAAPA montre l'importance de sources de revenus diversifiées, avec la restauration contribuant à 16 % et les fêtes d'anniversaire à 14 % des revenus. Les remises sur la restauration et les jeux supplémentaires pour les membres de CEC illustrent comment les opérateurs peuvent lier une ligne de dépenses à une autre. Les opérateurs disposant de solides partenariats de marque et de données d'audience peuvent prendre un avantage sur les espaces qui dépendent uniquement des entrées.
Analyse géographique
L'Asie-Pacifique représentait 50,9 % de la part du marché des centres d'activités pour enfants en 2026. La position régionale reflète de larges populations d'enfants, une urbanisation rapide et l'utilisation des centres commerciaux comme destinations de loisirs familiaux. En Inde, les schémas de logement dense et le manque d'espaces ouverts soutiennent le besoin de jeux intérieurs supervisés. SkyJumper avait 10 parcs supplémentaires dans son pipeline de développement à la fin de 2025, indiquant une réponse active de l'offre. L'IAAPA a rapporté que les installations intérieures en Inde surpassaient leurs homologues extérieures, tandis que les sources citaient une croissance du PIB de l'Inde de 7,8 % au trimestre le plus récemment mesuré. La Chine attire également de grands projets, notamment LEGOLAND Shanghai, qui a ouvert en juillet 2025 sur 318 000 mètres carrés et 8 terres thématiques.
La région Moyen-Orient et Afrique devrait se développer à un CAGR de 8,4 % de 2027 à 2032. Les jeunes populations, la forte densité de centres commerciaux, l'urbanisation et les investissements touristiques soutiennent l'opportunité régionale. Majid Al Futtaim exploite 32 emplacements Magic Planet dans 9 pays, offrant un large réseau régional pour le divertissement familial. Sa transformation du Mall of the Emirates comprend 4 nouveaux concepts de divertissement, ce qui signale un investissement supplémentaire dans les loisirs familiaux et destinés aux jeunes. CEC Entertainment a également annoncé un plan d'expansion en Turquie en 2025, avec jusqu'à 3 emplacements à Istanbul prévus d'ici fin 2026 et un objectif à long terme de 20 sites à l'échelle nationale.
L'Europe et les autres marchés émergents devraient connaître une croissance significative au cours de la période de prévision. La fréquentation a été signalée comme stable dans les marchés scandinaves, mais les dépenses dans les parcs étaient supérieures aux niveaux de 2024. L'annonce de CEC Entertainment au Royaume-Uni en septembre 2025 a introduit une marque en franchise dans une région comptant de nombreux opérateurs locaux et indépendants. Ces marchés matures montrent que l'expansion dépend de la conversion de sites, d'investissements sélectifs et d'une répartition des revenus plus solide plutôt que de la seule acquisition de nouveaux clients.
Analyse du réseau de prestataires de services et de l'expansion
Le marché mondial des centres d'activités pour enfants comprend des chaînes multinationales, des systèmes de franchise régionaux et des opérateurs indépendants à site unique. CEC Entertainment exploitait près de 600 emplacements Chuck E. Cheese dans 45 États américains et 17 pays et territoires étrangers et accueillait plus de 25 millions de clients annuellement. Dave & Buster's maintenait 243 espaces en février 2026, dont 179 emplacements Dave & Buster's et 64 emplacements Main Event. Sa présence en franchise internationale comprenait des emplacements à Bengaluru, Mumbai, Manille et Saint-Domingue, avec 37 emplacements en franchise en développement. Majid Al Futtaim exploitait 32 emplacements Magic Planet sur des marchés incluant les Émirats arabes unis, Oman, Bahreïn, le Koweït, la Jordanie, le Liban, l'Égypte et le Kenya. L'IAAPA a également rapporté que les arcades avec et sans échange de tickets occupaient plus d'un tiers de la surface de vente des centres de divertissement familial étudiés, soulignant l'importance des jeux dans la gamme de services.
Le rythme des lancements en 2025 a montré que les grands opérateurs continuaient d'investir malgré les risques liés aux coûts et à la demande. Merlin a ouvert le LEGOLAND Shanghai Resort le 5 juillet 2025, premier LEGOLAND en Chine et le plus grand de son réseau. Merlin a également ouvert un parc à thème Peppa Pig à Dallas-Fort Worth en mars 2025 et un LEGO Discovery Center à Hambourg en juin 2025. CEC Entertainment a annoncé son entrée au Royaume-Uni en septembre 2025 et en Turquie en octobre 2025 par le biais d'accords de franchise. Altitude Trampoline Park a rapporté 3 ouvertures au premier trimestre 2025 et d'autres ouvertures en Caroline du Nord et dans la région de la baie de San Francisco plus tard dans l'année. Ces ouvertures ont montré que les opérateurs utilisaient un mélange de concepts propriétaires, de licences et de franchises pour atteindre de nouvelles géographies et de nouveaux formats[4].
Paysage concurrentiel
Concentration du Marché
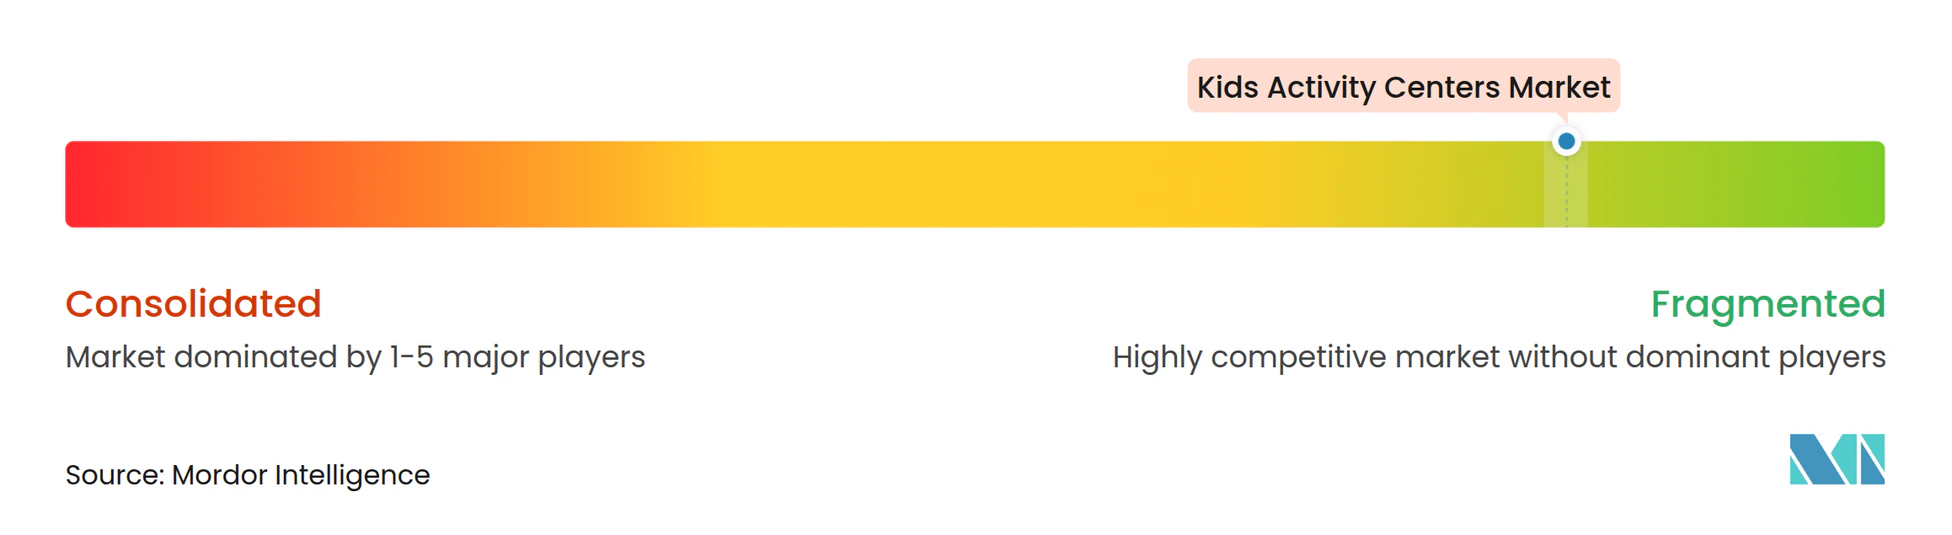
Le marché des centres d'activités pour enfants présente une structure concurrentielle fragmentée. CEC Entertainment, Dave & Buster's Entertainment, Merlin Entertainments, AEON Fantasy et Kidz Holding figurent parmi les opérateurs reconnus, mais les entreprises indépendantes et régionales représentent de nombreux espaces. Cette structure limite la capacité d'une seule entreprise à fixer les prix sur les marchés. Elle crée également des opportunités pour les marques de franchise bien capitalisées dans les villes où l'offre organisée est limitée. CEC Entertainment utilise une approche multi-format qui comprend les espaces Chuck E. Cheese traditionnels, les Adventure Zones et les concepts Chuck's Arcade. Ses annonces au Royaume-Uni et en Turquie en 2025 montrent comment les accords de franchise peuvent soutenir la portée internationale sans dépendre uniquement des sites détenus par l'entreprise.
Merlin Entertainments s'appuie sur des propriétés intellectuelles reconnues à travers les formats LEGOLAND, Peppa Pig et LEGO Discovery Center. LEGOLAND Shanghai a ouvert en juillet 2025 en tant que plus grande propriété LEGOLAND de l'entreprise et représentait un investissement majeur en Chine. Merlin a également ouvert le parc à thème Peppa Pig à Dallas-Fort Worth en mars 2025 avec une certification Autism Center et des caractéristiques de conception inclusive. Ces initiatives montrent comment les marques sous licence, la conception immersive et l'accessibilité peuvent travailler ensemble pour différencier une offre de divertissement familial. AEON Fantasy bénéficie de la présence de son groupe parent dans les centres commerciaux et la distribution en Asie, tandis que Majid Al Futtaim bénéficie d'un réseau dense de centres commerciaux régionaux. Pour les opérateurs indiens, la comparaison souligne la valeur des marques de confiance, des relations avec les centres commerciaux locaux et d'une proposition client claire plutôt que d'une expansion non structurée.
Leaders du secteur des centres d'activités pour enfants
-
CEC Entertainment, LLC
-
Dave & Buster's Entertainment, Inc.
-
Merlin Entertainments Limited
-
AEON Fantasy Co., Ltd.
-
Kidz Holding S.A.L.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres d'activités pour enfants Entreprises couvertes dans ce rapport
- Dave & Buster's Entertainment, Inc.
- CEC Entertainment, LLC
- Merlin Entertainments Limited
- Kidz Holding S.A.L.
- AEON Fantasy Co., Ltd.
- Round One Entertainment, Inc.
- Urban Air Adventure Park
- Altitude Trampoline Park
- Scene75 Entertainment Centers
- Lucky Strike Entertainment Corporation
- The Entertainment and Education Group (TEEG)
- NEOBIO
- Leo's Group
- Andretti Indoor Karting & Games
- Cinergy Entertainment Group
- The Little Gym International, Inc.
- Bandai Namco Holdings Inc.
- Majid Al Futtaim Holding LLC
- Funky Monkeys Play Centers Private Limited
- Great Wolf Resorts, Inc.
Développements industriels récents dans Marché des centres d'activités pour enfants
- Octobre 2025 : CEC Entertainment a annoncé l'entrée de Chuck E. Cheese en Turquie, en partenariat avec PNB Restoran et Unique Hospitality Company pour ouvrir jusqu'à 3 emplacements à Istanbul d'ici fin 2026, avec un objectif de 20 emplacements à l'échelle nationale avant 2030.
- Septembre 2025 : Chuck E. Cheese a confirmé son entrée au Royaume-Uni par le biais d'un accord de franchise multi-unités, marquant la première présence européenne de la marque en près de 50 ans d'histoire.
- Juillet 2025 : Merlin Entertainments a ouvert le LEGOLAND Shanghai Resort le 5 juillet, premier LEGOLAND en Chine et le plus grand du réseau mondial avec 318 000 mètres carrés, comprenant 8 terres thématiques, plus de 75 manèges interactifs et plus de 85 millions de briques LEGO.
- Mars 2025 : Merlin Entertainments a ouvert le parc à thème Peppa Pig à Dallas-Fort Worth, au Texas, deuxième parc Peppa Pig américain de la marque. L'établissement a été certifié Autism Center par l'IBCCES, intégrant des éléments de conception adaptés aux personnes sensorielles, notamment des espaces calmes, des manèges accessibles en fauteuil roulant et des guides sensoriels détaillés.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des centres d'activités pour enfants d'ici 2032 ?
Le marché des centres d'activités pour enfants devrait atteindre 48,16 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,20 % à partir de 2027.
Quel type d'activité est en tête dans les centres d'activités pour enfants ?
Les activités physiques et d'aventure étaient en tête avec 43,8 % des revenus en 2026, soutenues par la demande de jeux axés sur le mouvement et le jeu social.
Pourquoi les centres d'aventure et de trampoline connaissent-ils une croissance rapide ?
Les centres d'aventure et de trampoline devraient croître à un CAGR de 6,7 % jusqu'en 2032 car ils offrent des jeux actifs pour une large tranche d'âge.
Qu'est-ce qui stimule la demande de centres d'activités intérieures en Inde ?
La vie urbaine dense, le manque d'espaces de jeux extérieurs, le développement des centres commerciaux et la demande croissante de jeux actifs supervisés soutiennent la demande en Inde.
Quel groupe d'âge offre la plus forte opportunité de croissance ?
Les adolescents âgés de 13 à 17 ans devraient croître à un CAGR de 5,6 % jusqu'en 2032, soutenant les investissements dans les activités immersives et sociales.
Comment les opérateurs peuvent-ils augmenter les visites répétées ?
Les abonnements, les forfaits anniversaire, les programmes scolaires et le renouvellement des attractions peuvent soutenir la fréquentation répétée et réduire la dépendance à la demande spontanée.