
Marktgröße und Marktanteile der Kinder-Aktivitätszentren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 37.38 Milliarden US-Dollar |
| Marktgröße (2032) | 48.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.20 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kinder-Aktivitätszentren von Mordor Intelligence
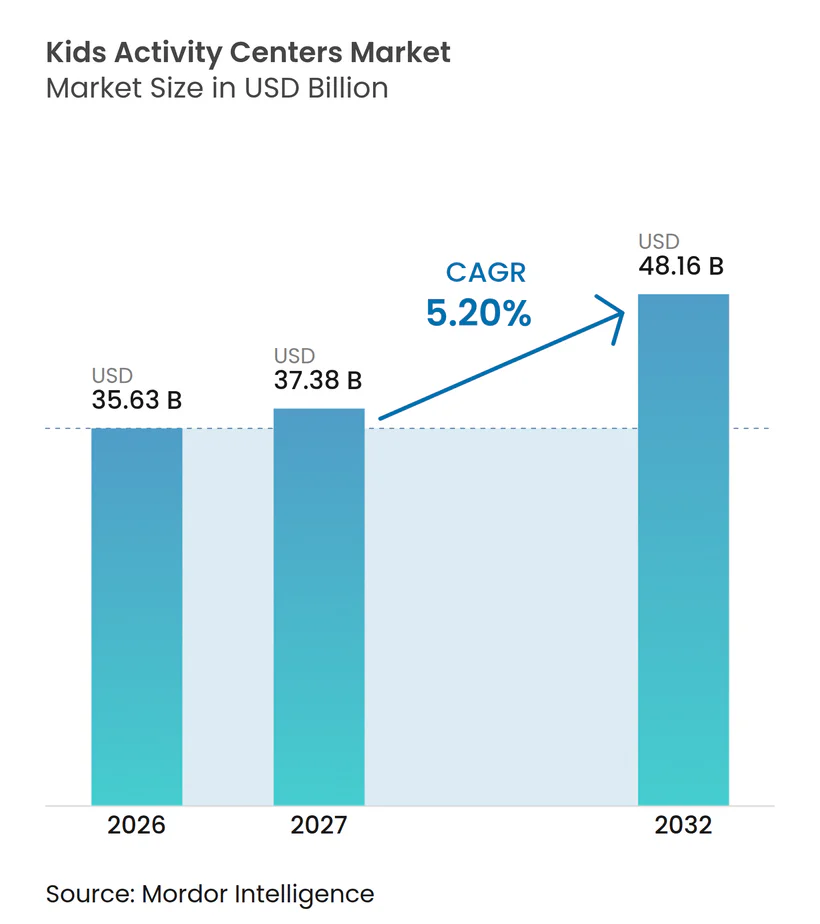
Die globale Marktgröße für Kinder-Aktivitätszentren wurde 2026 auf 35,63 Milliarden USD geschätzt und soll von 37,38 Milliarden USD im Jahr 2027 auf 48,16 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,20 % während des Prognosezeitraums (2027–2032). Der Markt für Kinder-Aktivitätszentren wird durch Haushaltsausgaben gestützt, die zunehmend gemeinsame Freizeitaktivitäten außer Haus gegenüber Konsumgütern bevorzugen. Organisierte Spielstätten bieten zudem eine beaufsichtigte Umgebung für körperliche Aktivität, wo dicht besiedelte städtische Gebiete nur begrenzte sichere Außenspielflächen bieten. Der asiatisch-pazifische Raum machte 2026 50,9 % des globalen Umsatzes aus, unterstützt durch große schulpflichtige Bevölkerungen und die Nutzung von Unterhaltungsstätten als Besucherankerpunkte in Einkaufszentren. Physische und Abenteuerformate bleiben zentral, da sie Bewegung mit sozialem Spiel verbinden, während technologiegestützte Formate Betreibern helfen, ältere Besucher zu binden. Der Markt für Kinder-Aktivitätszentren belohnt daher Betreiber, die Sicherheit, Programme für Wiederholungsbesuche, vielfältige Attraktionen und lokale Immobilienpartnerschaften kombinieren können.
Wichtigste Erkenntnisse des Berichts
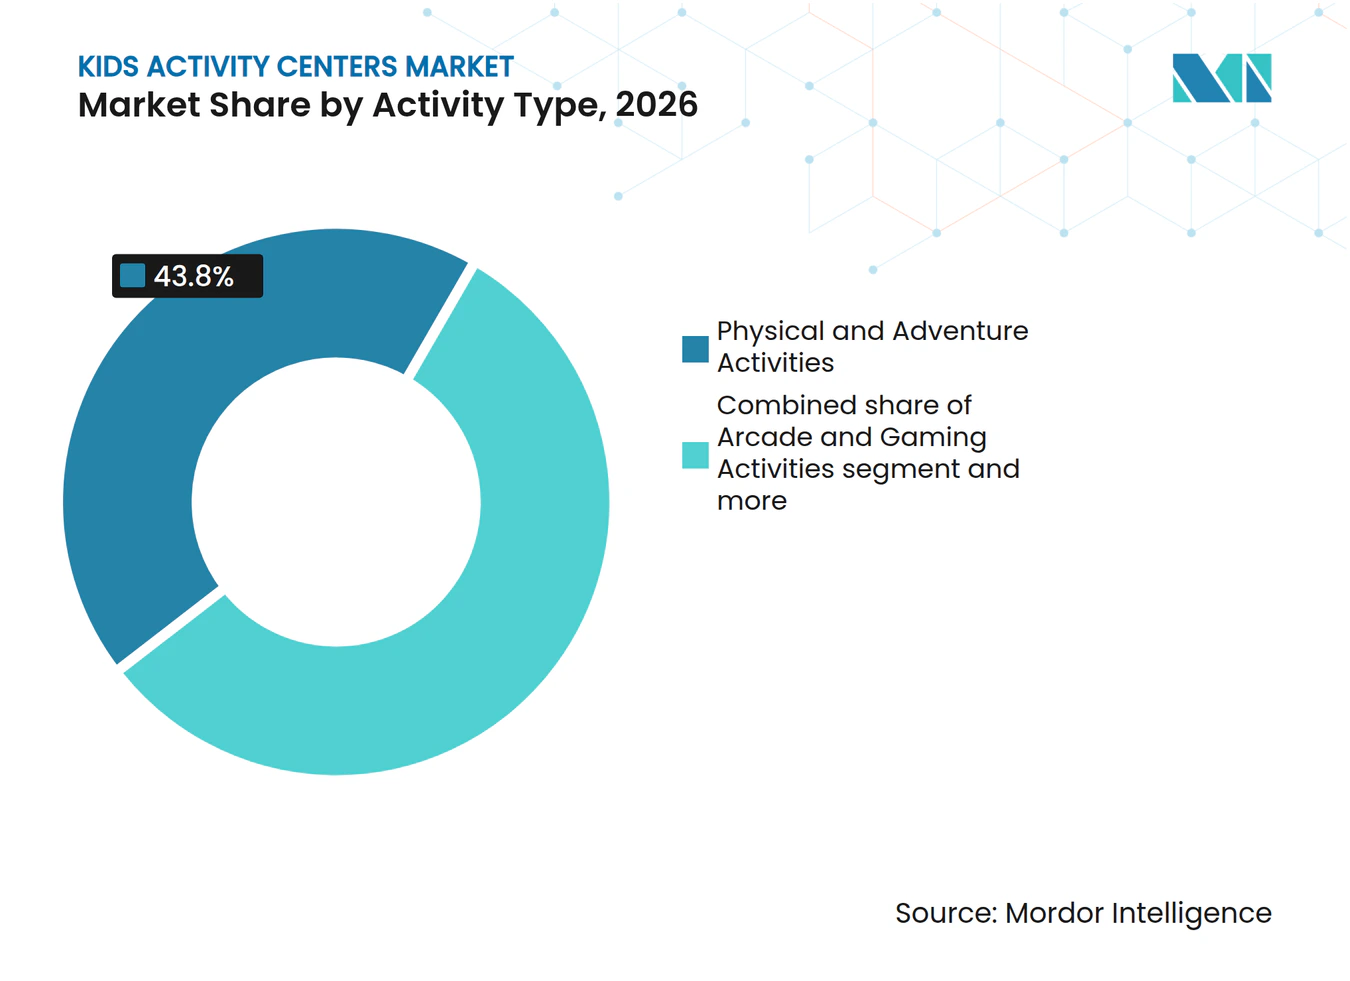
Nach Aktivitätstyp hielten physische Aktivitäten und Abenteuer 2026 einen Umsatzanteil von 43,8 %, während immersive und technologiegestützte Aktivitäten bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
Nach Zentrumsformat hielten einkaufszentrumsbasierte Zentren 2026 einen Umsatzanteil von 32,7 %, während Abenteuer- und Trampolincenter bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen werden.
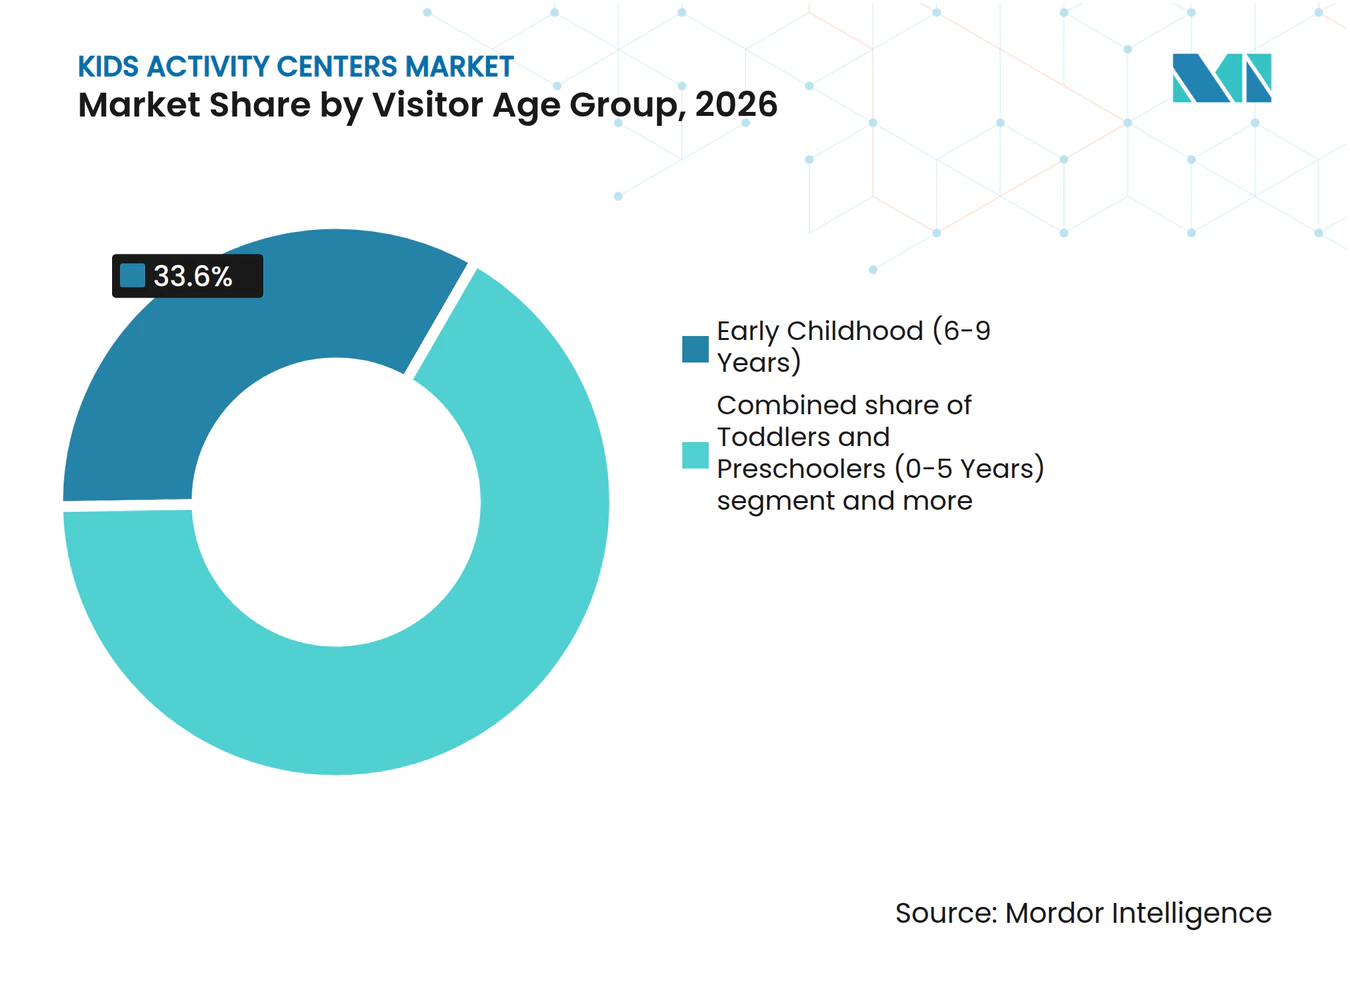
Nach Besucheraltersgruppe hielten Kinder im Alter von 6–9 Jahren 2026 einen Umsatzanteil von 33,6 %, während Teenager im Alter von 13–17 Jahren bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen werden.
Nach Einnahmequelle hielten Eintrittsgelder und Ticketverkäufe 2026 einen Umsatzanteil von 55,4 %, während Werbung, Sponsoring und Partnerschaften bis 2032 voraussichtlich mit einem CAGR von 5,4 % wachsen werden.
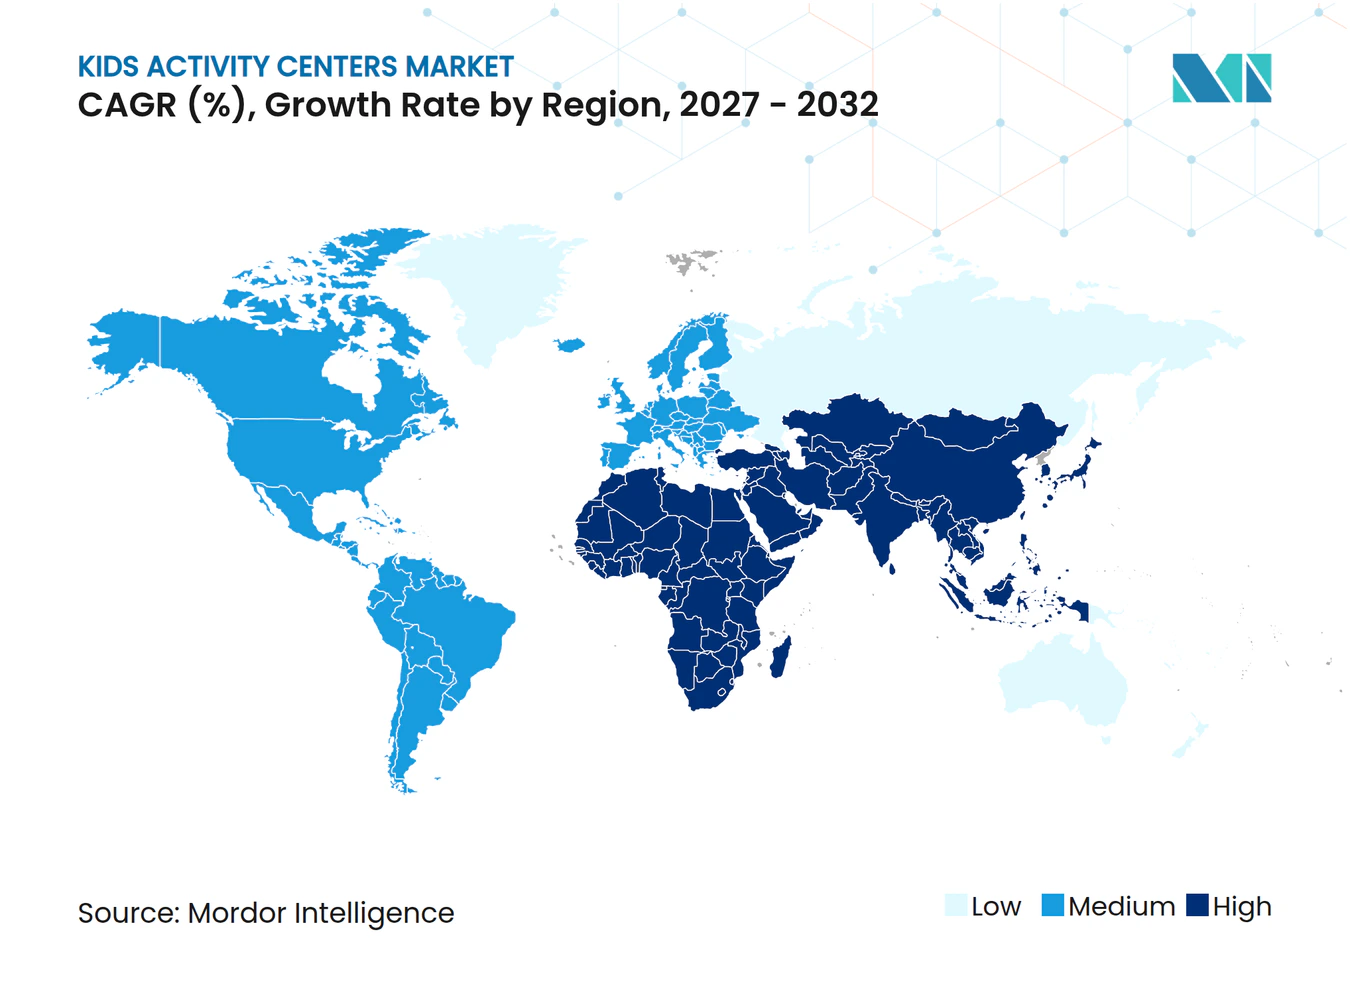
Nach Geografie hielt der asiatisch-pazifische Raum 2026 einen Umsatzanteil von 50,9 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erlebnisorientierte Freizeitausgaben von Familien | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Städtische Verdichtung und begrenzte Außenspielflächen | +0.9% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Elterliche Nachfrage nach aktiven und entwicklungsfördernden Spielangeboten | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Umnutzung von Einkaufszentren und gemischt genutzten Einzelhandelsflächen | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Mitgliedschafts-, Gruppenbuchungs- und Geburtstagsfeier-Programme | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte Phygital-Erlebnisse und soziales Spielen | +0.5% | Asiatisch-pazifischer Raum, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erlebnisorientierte Freizeitausgaben von Familien
Der Markt für Kinder-Aktivitätszentren profitiert, wenn Familien ihre Ausgaben für gemeinsame Freizeitanlässe schützen. IAAPA berichtete, dass Eintritte 40 % des Umsatzes von Familienunterhaltungszentren ausmachten, während Attraktionen und Fahrgeschäfte 19 %, Speisen und Getränke 16 % und Geburtstagsfeiern 14 % ausmachten. Dieser Umsatzmix zeigt, dass ein einzelner Besuch Ausgaben über mehrere Dienstleistungen hinweg generieren kann und nicht nur am Eingang. CEC Entertainment gab an, dass sein Chuck E. Cheese-Netzwerk jährlich mehr als 500.000 Geburtstagsfeiern ausrichtet, was Gruppenveranstaltungen für die Auslastung der Veranstaltungsorte wichtig hält. Das All-inclusive-Geburtstagspaket für 99,99 USD zeigt auch, wie transparente Preisgestaltung die Familienplanung unterstützen und die Buchungsreibung reduzieren kann. Dieses Modell ist relevant, weil Einkaufszentren und gemischt genutzte Destinationen Kinderaktivitäten mit Gastronomie und Einkaufen für einen verlängerten Familienbesuch kombinieren können[1].
Städtische Verdichtung und begrenzte Außenspielflächen
Der Markt für Kinder-Aktivitätszentren gewinnt Unterstützung von städtischen Haushalten, die weniger Zugang zu sicheren, nahegelegenen Außenspielbereichen haben. Dieser Bedarf ist besonders in indischen Ballungsräumen sichtbar, wo dichte Wohnbebauung und Verkehr das selbstständige Spielen von Kindern einschränken können. Innenstadtgelegene Einrichtungen können eine beaufsichtigte Alternative für Bewegung, soziale Interaktion und Familienzeit bieten. Ihre Lage in Einkaufszentren oder zugänglichen gemischt genutzten Immobilien kann den Reise- und Planungsaufwand für Eltern reduzieren. Betreiber können diese Nachfrage durch Grundrisse bedienen, die Familiengruppen, Schulbesuche und Geburtstagsfeiern am selben Standort ermöglichen. Diese Bedingungen geben dem Markt für Kinder-Aktivitätszentren eine praktische Rolle als geplante Spieldestination anstatt nur als optionaler Wochenendausflug.
Elterliche Nachfrage nach aktiven und entwicklungsfördernden Spielangeboten
Die elterliche Nachfrage verlagert sich hin zu Formaten, die Unterhaltung mit sichtbarem körperlichem und entwicklungsförderndem Wert verbinden. Die Weltgesundheitsorganisation empfiehlt mindestens 60 Minuten moderate bis intensive körperliche Aktivität täglich für Kinder und Jugendliche im Alter von 5–17 Jahren. Die Organisation empfiehlt außerdem, dass Kinder unter 5 Jahren mindestens 180 Minuten mit abwechslungsreicher körperlicher Aktivität über den Tag verteilt verbringen. Diese Empfehlungen stärken die Begründung für Kletterwände, Weichspielstrukturen, Hindernisparcours und Trampolinzonen. CEC Entertainment plante, Adventure Zones mit Trampolinen und Spielplatzstrukturen in mehr als 250 nordamerikanischen Chuck E. Cheese-Standorten im Jahr 2025 einzuführen. Merlins Peppa Pig Theme Park in Dallas-Fort Worth erhielt außerdem die Autism Center-Zertifizierung durch IBCCES, mit ruhigen Bereichen, barrierefreien Wegen und sensorischen Leitfäden, die den wachsenden Wert eines inklusiven Veranstaltungsdesigns demonstrieren[2].
Umnutzung von Einkaufszentren und gemischt genutzten Einzelhandelsflächen
Die Umgestaltung von Einkaufszentren und gemischt genutzten Immobilien erweitert die Standortoptionen für den Markt der Kinder-Aktivitätszentren. Ehemalige Kaufhausflächen bieten klimatisierte Grundflächen, Parkplätze und Zugang zu etablierten Einkaufseinzugsgebieten. Urban Air gab an, bis Mitte 2025 mehr als 200 Standorte zu betreiben und leerstehende Einzelhandelsflächen als wichtige Entwicklungsmöglichkeit zu betrachten. Das Ziel des Unternehmens von etwa 30 neuen Standorten pro Jahr veranschaulicht die Geschwindigkeit, mit der anpassungsfähige Einzelhandelsflächen das Netzwerkwachstum unterstützen können. Dieses Muster ist auch für Entwickler relevant, die längere Verweildauern und wiederkehrende Besucherströme in großen Einkaufszentren anstreben. Ein gut gestaltetes Aktivitätszentrum kann benachbarte Gastronomie-, Getränke-, Kino- und Einzelhandelsmieter unterstützen, was es zu mehr als einer sekundären Einrichtung macht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Immobilien-, Personal- und Attraktionserneuerungskosten | -1.2% | Global, am stärksten in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch digitale Heimunterhaltung | -0.8% | Nordamerika, EU und entwickeltes Asien | Langfristig (≥ 4 Jahre) |
| Versicherungs-, Sicherheitskonformitäts- und Haftungsrisiken | -0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Import-, Zoll- und Wechselkursdruck auf Ausrüstung | -0.4% | Global, am stärksten im asiatisch-pazifischen Raum und Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Immobilien-, Personal- und Attraktionserneuerungskosten
Der Markt für Kinder-Aktivitätszentren sieht sich einer Kostenbasis gegenüber, die steigt, bevor Besucherzahlen und Nebenausgaben etabliert sind. Betreiber benötigen große Flächen, geschultes Personal, Sicherheitssysteme und regelmäßige Attraktionserneuerungen, um die Wiederholungsnachfrage aufrechtzuerhalten. Dave & Buster's meldete 1.382,3 Millionen USD an Laufzeitdarlehen und 170 Millionen USD aus seiner revolvierenden Kreditfazilität zum Stand Februar 2026. Das Unternehmen identifizierte Lohninflation, Mindestlohnänderungen, Rohstoffkosten und Lieferkettenunterbrechungen als anhaltende Risiken. IAAPA bezifferte die typischen Gewinnmargen von Familienunterhaltungszentren auf 10 % bis 20 %, was wenig Spielraum lässt, wenn mehrere Kostendrücke gleichzeitig auftreten. In Schwellenmärkten können importierte Ausrüstung und Premium-Einkaufszentrummieten eine sorgfältige Standortwahl, stufenweise Investitionen und ein aktives Lieferantenmanagement von Beginn an erforderlich machen.
Wettbewerb durch digitale Heimunterhaltung
Heimgaming, Streaming und soziale Plattformen bleiben beständige Substitute für physische Unterhaltungsbesuche. Dieser Druck ist am stärksten bei Teenagern, die kostengünstige digitale Optionen ohne einen Familienausflug wählen können. Dave & Buster's meldete einen Rückgang der vergleichbaren Filialumsätze von 5 % im Jahresvergleich im Geschäftsjahr 2025. Der Unterhaltungsumsatz sank von 1.391 Millionen USD auf 1.323,5 Millionen USD, während der Umsatz aus Speisen und Getränken von 741,7 Millionen USD auf 779,3 Millionen USD stieg. Das Ergebnis deutet darauf hin, dass Gäste das gemeinsame Speisen weiterhin schätzen, aber die Ausgaben für bezahlte Unterhaltung reduzieren können. Betreiber können reagieren, indem sie Gruppenaktivitäten, saisonale Veranstaltungen und altersspezifische Attraktionen aufbauen, die ein soziales Erlebnis schaffen, das zu Hause nicht leicht reproduzierbar ist[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Verbraucherpräferenzen und Ausgabemuster
Eltern bewerten Aktivitätszentren zunehmend sowohl nach entwicklungsförderndem Wert als auch nach Unterhaltungsqualität. Die WHO-Leitlinien zur täglichen körperlichen Aktivität geben bewegungsbasierten Formaten einen klaren gesundheitsbezogenen Referenzpunkt. Städtische Haushalte schätzen auch eine beaufsichtigte Umgebung, die den Koordinationsaufwand für Outdoor-Aktivitäten reduziert. Merlins Peppa Pig Theme Park in Dallas-Fort Worth umfasste ruhige Bereiche, sensorische Leitfäden, rollstuhlgerechte Wege und Barrierefreiheitsmaßnahmen im Rahmen seiner Autism Center-Zertifizierung. Diese Gestaltungsrichtung zeigt, dass inklusive Umgebungen die Kundenbasis erweitern und gleichzeitig die Besuchsqualität verbessern können. Der Markt für Kinder-Aktivitätszentren reagiert auch auf die Nachfrage älterer Kinder durch immersive und technologiegestützte Aktivitäten, die bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
Ein Besuch in einem Familienunterhaltungszentrum kann Ausgaben für Eintritt, Attraktionen, Speisen, Geburtstagsservices und Merchandise umfassen. IAAPA meldete einen Umsatzbeitrag von 40 % aus Eintritten, 19 % aus Attraktionen und Fahrgeschäften, 16 % aus Speisen und Getränken und 14 % aus Geburtstagsfeiern. Der Umsatz von Dave & Buster's aus Speisen und Getränken stieg von 741,7 Millionen USD im Geschäftsjahr 2024 auf 779,3 Millionen USD im Geschäftsjahr 2025. Der Gesamtumsatz sank im gleichen Zeitraum um 1,4 %, was zeigt, dass Gastronomie bei schwächerer Unterhaltungsnachfrage widerstandsfähiger sein kann als Spielangebote. Betreiber, die Gastronomie mit Spielangeboten verbinden, können daher mehr Ausgabemöglichkeiten in einem einzigen Besuch schaffen. Mitglieder geben möglicherweise weniger pro Besuch aus, aber ihre höhere jährliche Besuchshäufigkeit kann den Customer Lifetime Value und eine stabilere Kapazitätsauslastung unterstützen.
Marktleistungsintelligenz
Die Preisgestaltung ist zunehmend um Mitgliedschaften, Tagespässe, Gruppenreservierungen und All-inclusive-Feierlichkeitspakete organisiert. Die Fun Pass-Stufen von CEC reichten von 7,99 USD bis 29,99 USD pro Monat und umfassten unterschiedliche Spielkontingente und Rabatte. Das Paket für 99,99 USD für 6 Kinder zuzüglich 19,99 USD für jeden weiteren Gast veranschaulicht die Verwendung einfacher Bündelpreise für Feierlichkeiten. Der Umsatzmix von IAAPA zeigte, dass Geburtstagsfeiern 14 % des Umsatzes von Familienunterhaltungszentren generierten. Durchschnittliche Gewinnmargen von 10 % bis 20 % machen vorhersehbare vorgebuchte Volumina für Betreiber mit festen Miet- und Arbeitskosten wertvoll. Die Preisgestaltung kann durch Schulprogramme an Wochentagen, Nebensaisonpässe und Geburtstagspakete angepasst werden, anstatt sich ausschließlich auf Wochenend-Laufkundschaft zu verlassen.
Digitale Kanäle werden für die Ticketentdeckung, Buchung und Wiederholungsbindung immer relevanter. IAAPA berichtete, dass Betreiberwebseiten in seinem Unterhaltungszentrum-Benchmark 2025 für 23 % der gesamten Ticketverkäufe verantwortlich waren. Dieselbe Quelle zeigte, dass 32 % der Passinhaber 10 oder mehr Mal pro Jahr besuchten, verglichen mit 11 % der Nicht-Passinhaber. Diese Zahlen begünstigen Bindungsprogramme, die Mitgliedschaftsvorteile, personalisierte Angebote und Schulpartnerschaften nutzen. IAAPA berichtete auch, dass einige nordamerikanische Betreiber 2025 auf Widerstand der Gäste gegen Preisänderungen in der Mitte der Saison stießen. Der Markt für Kinder-Aktivitätszentren kann Erstanbieter-Digitaldaten nutzen, um Angebote zu verbessern, aber das zugrunde liegende Erlebnis muss dennoch einen weiteren Besuch rechtfertigen.
Segmentanalyse
Nach Aktivitätstyp:
Physisches Spielen führt, immersive Technologie beschleunigtPhysische Aktivitäten und Abenteuer hielten 2026 einen Marktanteil von 43,8 % im Markt für Kinder-Aktivitätszentren. Dieses Segment umfasst Kletterwände, Trampolinarenen, Hindernisparcours und Weichspielstrukturen. Seine Position spiegelt die elterliche Präferenz für Formate wider, die körperliche Bewegung sichtbar und sozial ansprechend machen. Die WHO-Leitlinien unterstützen die Bedeutung regelmäßigen aktiven Spielens für Kinder und Jugendliche. Diese Formate können auch eine breite Altersgruppe bedienen, wenn Betreiber Schwierigkeitsgrade und Aufsicht variieren. Die Marktgröße für Kinder-Aktivitätszentren im Bereich physisches Spielen wird durch Einrichtungen gestützt, die Bewegung mit einer kontrollierten Innenumgebung verbinden.
Immersive und technologiegestützte Aktivitäten werden bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen. Betreiber nutzen Virtual Reality, Augmented Reality, Projektion und sensorbasierte Spiele, um ältere Besucher zu binden. LEGOLAND Shanghai eröffnete 2025 mit mehr als 75 interaktiven Fahrgeschäften und Attraktionen und demonstrierte damit die Fähigkeit etablierter geistiger Eigentumsrechte, Storytelling mit Technologie zu verbinden. Arcade- und Gamingbereiche bleiben kommerziell wichtig, da IAAPA feststellte, dass sie mehr als ein Drittel der Publikumsfläche in befragten Zentren einnehmen. Bildungs- und Edutainment-Aktivitäten können durch Schulprogramme und lehrplangebundene Besuche Wochentagsnachfrage hinzufügen. Sensorisches Spielen und kreative Aktivitäten bleiben für Betreiber relevant, die ein inklusiveres Programm anstreben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zentrumsformat:
Einkaufszentren verankern das Volumen, Trampolinparks treiben das WachstumEinkaufszentrumsbasierte Zentren hielten 2026 einen Segmentumsatzanteil von 32,7 %. Ihre Position profitiert von geplanten Einkaufsausflügen, vorhandenen Parkplätzen, Klimatisierung und nahegelegenen Gastronomieoptionen. Einkaufszentrumsbetreiber können Kinderunterhaltung nutzen, um die Verweildauer zu verbessern und benachbarten Mietern zu helfen, Familienausgaben zu erschließen. Die AED-5-Milliarden-Transformation des Mall of the Emirates durch Majid Al Futtaim umfasst 4 neue Unterhaltungskonzepte und zeigt, wie Einkaufszentrumseigentümer in freizeitgeführte Umgestaltungen investieren. Eigenständige Zentren können tiefere Programme anbieten, müssen aber ohne den Vorteil eines Einzelhandelseinzugsgebiets Besucherströme generieren. Edutainment-Zentren bedienen einen engeren Bedarf durch organisierte Schul- und lernbezogene Programme.
Abenteuer- und Trampolincenter werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen. Ihr Format ist attraktiv, weil es eine breite Altersgruppe mit bewegungsgeführten Aktivitäten und einem fokussierteren Flächenbedarf als ein großes Familienunterhaltungszentrum ansprechen kann. Altitude Trampoline Park meldete 3 neue Parkeröffnungen im ersten Quartal 2025 und weitere Eröffnungen im späteren Jahresverlauf. Franchiseentwicklung kann diesen Konzepten helfen, sich zu expandieren, ohne den vollen Kapitalbedarf auf einen einzigen Betreiber zu legen. Urban Air nutzte auch leerstehende Einzelhandelsflächen, um sein Netzwerk auf über 200 Standorte zu erweitern. In Schwellenmärkten spiegelt die Expansion von Trampolinparks die Nachfrage nach Innenaktivitätsstätten in dicht besiedelten städtischen Einzugsgebieten wider.
Nach Besucheraltersgruppe:
Frühe Kindheit verankert den Umsatz, Teenager sind die WachstumsgrenzeKinder im Alter von 6–9 Jahren machten 2026 33,6 % des Segmentumsatzes aus. Diese Gruppe passt zum Kernangebot aus Weichspiel, niedrigen Hindernisparcours, Trampolinen, Schulferienaktivitäten und Geburtstagsfeiern. Eltern treffen für diese Altersgruppe noch die meisten Freizeitentscheidungen, was organisierte Familienausflüge und Buchungen unterstützt. Die Kohorte kann während Ferien und Wochenenden eine vorhersehbare saisonale Nachfrage erzeugen. Aktivitätszentren, die jüngere Kinder von Bereichen mit höherer Intensität trennen, können das Vertrauen der Eltern und die Sicherheit verbessern. Das Betriebsmodell muss flexibel bleiben, da Familien oft mit Geschwistern aus mehreren Altersgruppen kommen.
Teenager im Alter von 13–17 Jahren werden bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen. Teenagerbesucher benötigen soziale Relevanz, da sie mehr Kontrolle über ihre Freizeitentscheidungen haben als jüngere Kinder. Esports-Bereiche, Virtual Reality, Lasertag, Wettbewerbsspiele und soziale Räume können helfen, diese Gruppe zu binden. Das Segment steht auch dem stärksten Wettbewerb durch Gaming-, Streaming- und soziale Plattformen zu Hause gegenüber. Auf Teenager ausgerichtete Programme müssen ausreichend eigenständig sein, um Gruppenpartizipation zu fördern, ohne die Sicherheitsbedürfnisse jüngerer Besucher zu beeinträchtigen. Betreiber, die ihr Angebot nicht erneuern, riskieren, diese Gruppe an andere Außenunterhaltungsformate zu verlieren.

Nach Einnahmequelle:
Eintrittsgelder dominieren, Sponsoring signalisiert ein neues ModellEintrittsgelder und Ticketverkäufe machten 2026 55,4 % des Umsatzes aus. Dies zeigt, dass bezahlter Zugang die Grundlage der Kinder-Aktivitätszentren-Branche bleibt. Ticketumsätze sind auch stark der Preissensitivität ausgesetzt, wenn Haushaltsbudgets enger werden. Der Unterhaltungsumsatz von Dave & Buster's sank im Geschäftsjahr 2025 und veranschaulicht die Sensitivität bezahlter Unterhaltungsausgaben. Gebündelte Pakete und Mitgliedschaften können dieses Risiko teilweise reduzieren, indem sie Kunden einen klareren Wert und Gründe für Wiederholungsbesuche bieten. Speisen, Merchandise und Einlösung können dann die Ausgaben über das anfängliche Ticket hinaus steigern.
Werbung, Sponsoring und Partnerschaften werden bis 2032 voraussichtlich mit einem CAGR von 5,4 % wachsen. Diese Quelle kann wachsen, wenn Betreiber Familienpublikum, relevante Besucherprofile und messbare Kampagnenergebnisse nachweisen können. Verbrauchermarken, Kindermedienrechte und bildungsorientierte Unternehmen haben Gründe, Sichtbarkeit in beaufsichtigten Familienumgebungen zu suchen. Der Benchmark von IAAPA zeigt die Bedeutung diverser Einnahmequellen, wobei Speisen und Getränke 16 % und Geburtstagsfeiern 14 % des Umsatzes beitragen. Die Mitgliedschaftsrabatte von CEC auf Speisen und zusätzliche Spiele veranschaulichen, wie Betreiber eine Ausgabenlinie mit einer anderen verknüpfen können. Betreiber mit starken Markenpartnerschaften und Zielgruppendaten können gegenüber Einrichtungen, die ausschließlich auf Eintrittsgelder angewiesen sind, einen Vorteil erlangen.
Geografische Analyse
Der asiatisch-pazifische Raum hielt 2026 einen Marktanteil von 50,9 % im Markt für Kinder-Aktivitätszentren. Die regionale Position spiegelt große Kinderpopulationen, rasche Urbanisierung und die Nutzung von Einkaufszentren als Familienziele wider. In Indien unterstützen dichte Wohnmuster und begrenzte Freiflächen den Bedarf an beaufsichtigtem Innenspiel. SkyJumper hatte bis Ende 2025 10 weitere Parks in seiner Entwicklungspipeline, was auf eine aktive Angebotsreaktion hindeutet. IAAPA berichtete, dass Inneneinrichtungen in Indien ihre Außenpendants übertrafen, während das Quellmaterial Indiens BIP-Wachstum von 7,8 % im zuletzt gemessenen Quartal anführte. China zieht ebenfalls große Projekte an, darunter LEGOLAND Shanghai, das im Juli 2025 auf 318.000 Quadratmetern und 8 Themenbereichen eröffnete.
Die Region Naher Osten und Afrika wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen. Junge Bevölkerungen, hohe Einkaufszentrumsdichte, Urbanisierung und Tourismusinvestitionen unterstützen die regionale Chance. Majid Al Futtaim betreibt 32 Magic Planet-Standorte in 9 Ländern und bietet damit ein breites regionales Netzwerk für Familienunterhaltung. Die Transformation des Mall of the Emirates umfasst 4 neue Unterhaltungskonzepte, was auf weitere Investitionen in familien- und jugendorientierte Freizeitangebote hindeutet. CEC Entertainment kündigte 2025 auch einen Expansionsplan für die Türkei an, mit bis zu 3 geplanten Standorten in Istanbul bis Ende 2026 und einem langfristigen Ziel von 20 Standorten landesweit.
Europa und andere Schwellenmärkte werden im Prognosezeitraum voraussichtlich erheblich wachsen. Die Besucherzahlen wurden in skandinavischen Märkten als stagnierend gemeldet, aber die Ausgaben im Park lagen über dem Niveau von 2024. Die Ankündigung von CEC Entertainment für das Vereinigte Königreich im September 2025 führte eine franchisegeführte Marke in eine Region mit vielen lokalen und unabhängigen Betreibern ein. Diese reifen Märkte zeigen, dass Expansion von Standortumwandlung, selektiven Investitionen und einem stärkeren Umsatzmix abhängt und nicht nur von der Neukundengewinnung.
Netzwerk der Dienstleister und Expansionsintelligenz
Der globale Markt für Kinder-Aktivitätszentren umfasst multinationale Ketten, regionale Franchisesysteme und unabhängige Einzelstandortbetreiber. CEC Entertainment betrieb fast 600 Chuck E. Cheese-Standorte in 45 US-Bundesstaaten und 17 ausländischen Ländern und Territorien und begrüßte jährlich mehr als 25 Millionen Gäste. Dave & Buster's unterhielt zum Stand Februar 2026 243 Einrichtungen, darunter 179 Dave & Buster's-Standorte und 64 Main Event-Standorte. Sein internationales Franchisepräsenz umfasste Standorte in Bengaluru, Mumbai, Manila und Santo Domingo, mit 37 Franchisestandorten in der Entwicklung. Majid Al Futtaim betrieb 32 Magic Planet-Standorte in Märkten wie den Vereinigten Arabischen Emiraten, Oman, Bahrain, Kuwait, Jordanien, Libanon, Ägypten und Kenia. IAAPA berichtete auch, dass Einlösungs- und Nicht-Einlösungsarcades mehr als ein Drittel der Publikumsfläche in befragten Familienunterhaltungszentren einnahmen, was die Bedeutung von Gaming für den Servicemix unterstreicht.
Das Tempo der Eröffnungen im Jahr 2025 zeigte, dass große Betreiber trotz Kosten- und Nachfragerisiken weiter investierten. Merlin eröffnete das LEGOLAND Shanghai Resort am 5. Juli 2025 als Chinas erstes LEGOLAND und das größte in seinem Netzwerk. Merlin eröffnete auch einen Peppa Pig Theme Park in Dallas-Fort Worth im März 2025 und ein LEGO Discovery Center in Hamburg im Juni 2025. CEC Entertainment kündigte im September 2025 den Eintritt in das Vereinigte Königreich und im Oktober 2025 in die Türkei durch Franchisevereinbarungen an. Altitude Trampoline Park meldete 3 Eröffnungen im ersten Quartal 2025 und weitere Eröffnungen in North Carolina und der San Francisco Bay Area im späteren Jahresverlauf. Diese Eröffnungen zeigten, dass Betreiber eine Mischung aus eigenen Konzepten, Lizenzierung und Franchising nutzten, um neue Geografien und Formate zu erschließen[4].
Wettbewerbslandschaft
Marktkonzentration
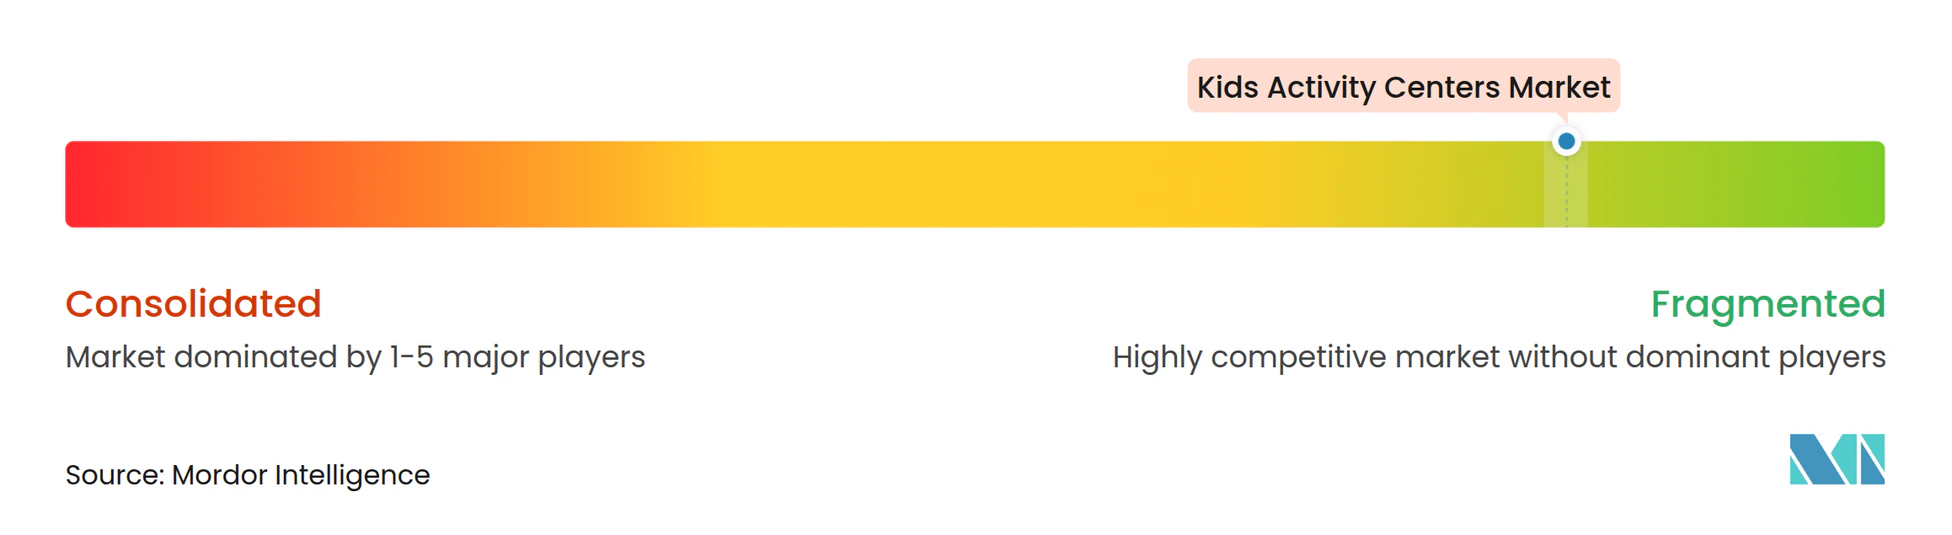
Der Markt für Kinder-Aktivitätszentren weist eine fragmentierte Wettbewerbsstruktur auf. CEC Entertainment, Dave & Buster's Entertainment, Merlin Entertainments, AEON Fantasy und Kidz Holding gehören zu den bekannten Betreibern, aber unabhängige und regionale Unternehmen machen viele Einrichtungen aus. Diese Struktur schränkt die Fähigkeit eines einzelnen Unternehmens ein, Preise marktübergreifend festzulegen. Sie schafft auch Möglichkeiten für gut kapitalisierte Franchisemarken in Städten mit begrenztem organisierten Angebot. CEC Entertainment verfolgt einen Multi-Format-Ansatz, der traditionelle Chuck E. Cheese-Einrichtungen, Adventure Zones und Chuck's Arcade-Konzepte umfasst. Die Ankündigungen für das Vereinigte Königreich und die Türkei im Jahr 2025 zeigen, wie Franchisevereinbarungen internationale Reichweite unterstützen können, ohne ausschließlich auf unternehmenseigene Standorte angewiesen zu sein.
Merlin Entertainments setzt auf erkennbare geistige Eigentumsrechte durch LEGOLAND-, Peppa Pig- und LEGO Discovery Center-Formate. LEGOLAND Shanghai eröffnete im Juli 2025 als das größte LEGOLAND-Objekt des Unternehmens und stellte eine bedeutende Investition in China dar. Merlin eröffnete auch den Peppa Pig Theme Park in Dallas-Fort Worth im März 2025 mit einer Autism Center-Zertifizierung und inklusiven Designmerkmalen. Diese Schritte zeigen, wie lizenzierte Marken, immersives Design und Barrierefreiheit zusammenwirken können, um ein Familienunterhaltungsangebot zu differenzieren. AEON Fantasy profitiert von der Einkaufszentrum- und Einzelhandelspräsenz seiner Muttergruppe in Asien, während Majid Al Futtaim von einem dichten regionalen Einkaufszentrumsnetzwerk profitiert. Für indische Betreiber unterstreicht der Vergleich den Wert vertrauenswürdiger Marken, lokaler Einkaufszentrumbeziehungen und eines klaren Kundenwertangebots anstelle unstrukturierter Expansion.
Branchenführer im Bereich Kinder-Aktivitätszentren
-
CEC Entertainment, LLC
-
Dave & Buster's Entertainment, Inc.
-
Merlin Entertainments Limited
-
AEON Fantasy Co., Ltd.
-
Kidz Holding S.A.L.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kinder-Aktivitätszentren Unternehmen in diesem Bericht
- Dave & Buster's Entertainment, Inc.
- CEC Entertainment, LLC
- Merlin Entertainments Limited
- Kidz Holding S.A.L.
- AEON Fantasy Co., Ltd.
- Round One Entertainment, Inc.
- Urban Air Adventure Park
- Altitude Trampoline Park
- Scene75 Entertainment Centers
- Lucky Strike Entertainment Corporation
- The Entertainment and Education Group (TEEG)
- NEOBIO
- Leo's Group
- Andretti Indoor Karting & Games
- Cinergy Entertainment Group
- The Little Gym International, Inc.
- Bandai Namco Holdings Inc.
- Majid Al Futtaim Holding LLC
- Funky Monkeys Play Centers Private Limited
- Great Wolf Resorts, Inc.
Neueste Industrielle Entwicklungen in Markt für Kinder-Aktivitätszentren
- Oktober 2025: CEC Entertainment kündigte den Eintritt von Chuck E. Cheese in die Türkei an und kooperierte mit PNB Restoran und Unique Hospitality Company, um bis Ende 2026 bis zu 3 Standorte in Istanbul zu eröffnen, mit dem Ziel von 20 Standorten landesweit vor 2030.
- September 2025: Chuck E. Cheese bestätigte seinen Eintritt in das Vereinigte Königreich durch eine Multi-Unit-Franchisevereinbarung und markierte damit die erste europäische Präsenz der Marke in ihrer fast 50-jährigen Geschichte.
- Juli 2025: Merlin Entertainments eröffnete das LEGOLAND Shanghai Resort am 5. Juli, Chinas erstes LEGOLAND und das größte im globalen Netzwerk mit 318.000 Quadratmetern, 8 Themenbereichen, über 75 interaktiven Fahrgeschäften und mehr als 85 Millionen LEGO-Steinen.
- März 2025: Merlin Entertainments eröffnete den Peppa Pig Theme Park in Dallas-Fort Worth, Texas, den zweiten US-amerikanischen Peppa Pig-Park der Marke. Die Einrichtung wurde durch IBCCES als Autism Center zertifiziert und umfasst sensorfreundliche Designelemente wie ruhige Bereiche, rollstuhlgerechte Fahrgeschäfte und detaillierte Sensorische Leitfäden.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Kinder-Aktivitätszentren bis 2032 erreichen?
Der Markt für Kinder-Aktivitätszentren wird bis 2032 voraussichtlich 48,16 Milliarden USD erreichen und von 2027 an mit einem CAGR von 5,20 % wachsen.
Welcher Aktivitätstyp führt bei Kinder-Aktivitätszentren?
Physische Aktivitäten und Abenteuer führten 2026 mit einem Umsatzanteil von 43,8 %, unterstützt durch die Nachfrage nach bewegungsbasierten und sozialen Spielangeboten.
Warum wachsen Trampolin- und Abenteuerzentren so schnell?
Abenteuer- und Trampolincenter werden bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen, da sie aktives Spielen für eine breite Altersgruppe bieten.
Was treibt die Nachfrage nach Innenaktivitätszentren in Indien an?
Dichtes städtisches Wohnen, begrenzte Außenspielflächen, Einkaufszentrumsentwicklung und steigende Nachfrage nach beaufsichtigtem aktivem Spielen unterstützen die Nachfrage in Indien.
Welche Altersgruppe bietet die stärkste Wachstumschance?
Teenager im Alter von 13–17 Jahren werden bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen und unterstützen Investitionen in immersive und soziale Aktivitäten.
Wie können Betreiber Wiederholungsbesuche steigern?
Mitgliedschaften, Geburtstagspakete, Schulprogramme und erneuerte Attraktionen können die Wiederholungsbesuchsrate unterstützen und die Abhängigkeit von Laufkundschaft reduzieren.