
ジャンプスターター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
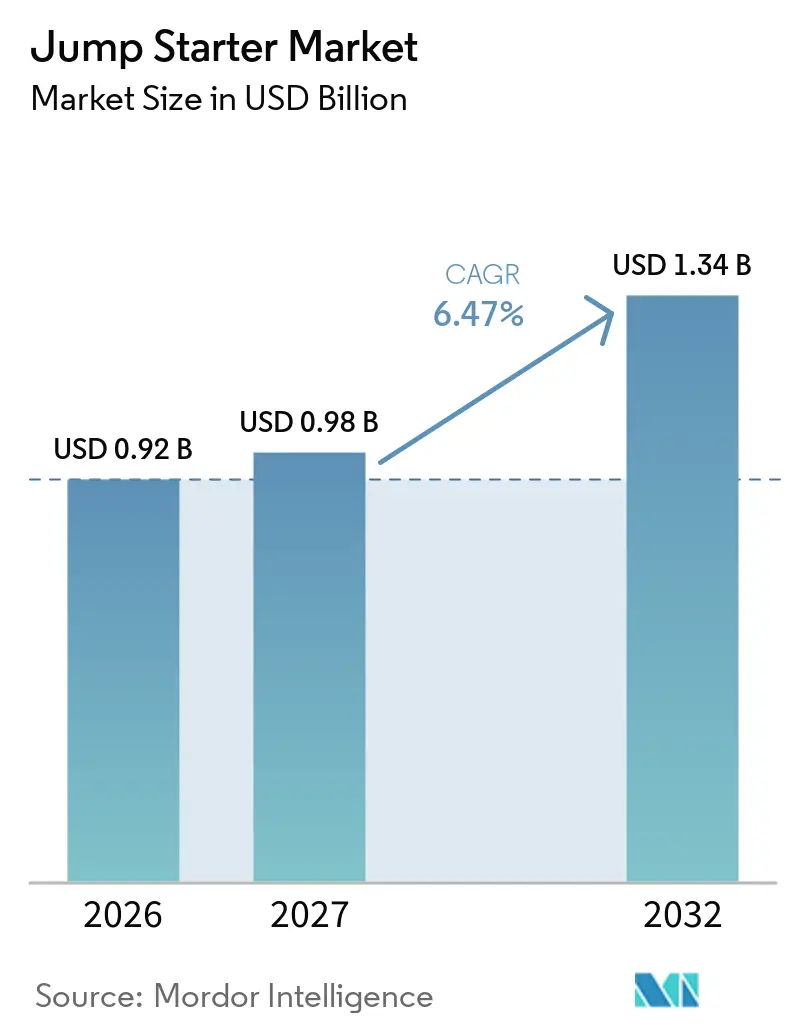
| 市場規模 (2027) | 0.98 十億米ドル |
| 市場規模 (2032) | 1.34 十億米ドル |
| 成長率 (2027 - 2032) | 6.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジャンプスターター市場分析
ジャンプスターター市場規模は2026年に0.92 ビリオン 米ドルと評価され、2027年の0.98 ビリオン 米ドルから2032年には1.34 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.47%です。成熟経済圏における車両フリートの老朽化は、車両の使用期間が長くなるにつれてバッテリー故障が頻発するため、買い替え需要を支えています。リチウムイオン製品は2026年の収益の73.45%を占めており、バッテリー入力コストの低下により、消費者およびプロフェッショナル向けにコンパクトで高出力な製品の選択肢が広がっています。多機能設計はスターター、インフレーター、モバイルバッテリー、ライトを組み合わせており、基本モデルが価格競争にさらされる中でも、メーカーが付加価値を維持する余地を広げています。プロフェッショナルユーザーは重要な成長源となりつつあり、オンライン販売は新興ブランドに広範なアクセスを提供する一方で、検証済みの性能・安全性に関する文書の重要性も高めています。ジャンプスターター市場は、信頼性の高いスタンバイ性能、信頼できる出力定格、そして販売地域の安全・輸送要件を満たす製品に依存しています。
主要レポートのポイント
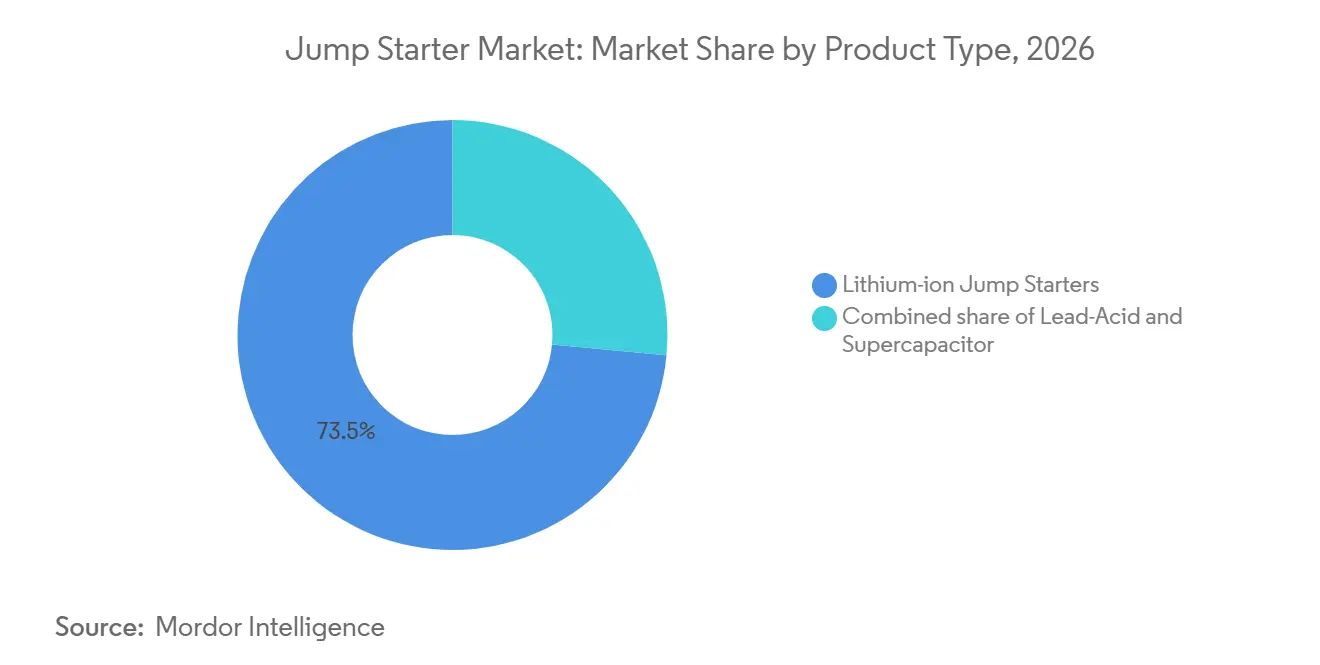
- 製品タイプ別では、リチウムイオンが2026年のジャンプスターター市場シェアの73.45%を占め、2032年までのCAGRは7.45%と予測されています。
- ピーク電流別では、1,000~2,000Aが2026年のジャンプスターター市場シェアの61.27%を占め、2,000A超は2032年までのCAGRが7.87%と予測されています。
- 電圧別では、12Vが2026年の収益の65.53%を占め、24Vは2032年までのCAGRが7.67%と予測されています。
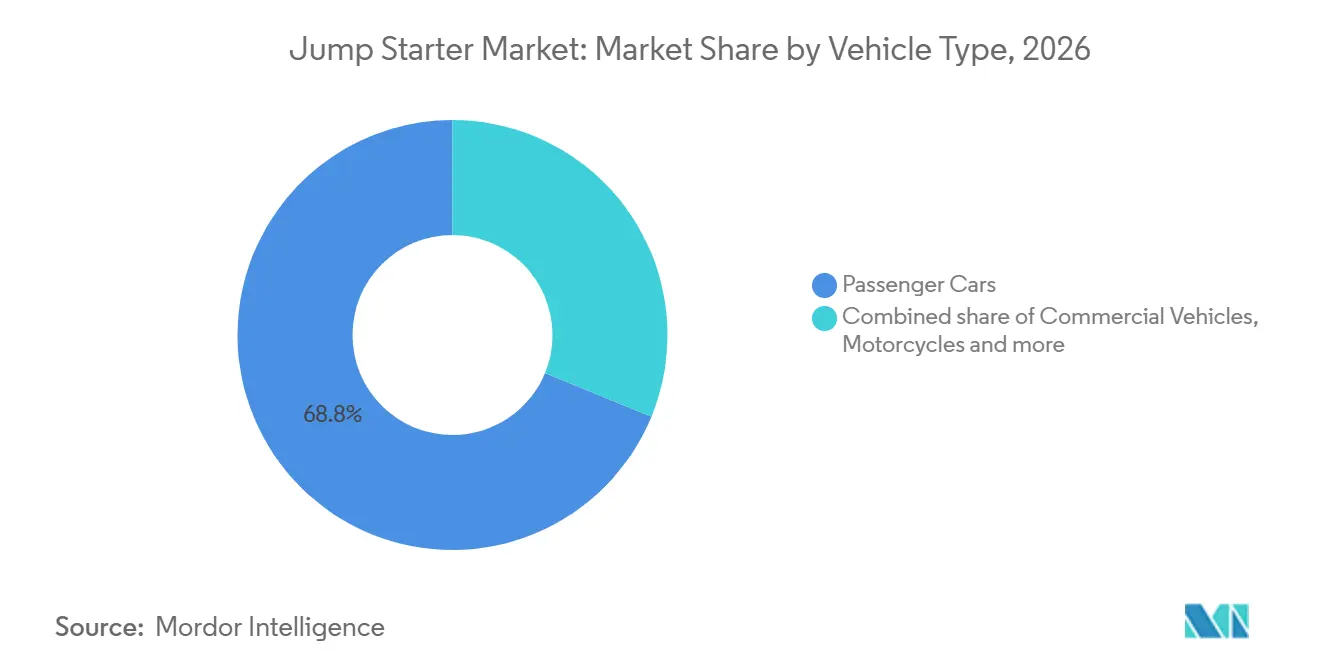
- 車両タイプ別では、乗用車が2026年の収益の68.84%を占め、オートバイは2032年までのCAGRが8.06%と予測されています。
- 機能別では、多機能製品が2026年の収益の78.47%を占め、2032年までのCAGRは7.24%と予測されています。
- エンドユーザー別では、個人消費者が2026年の収益の64.25%を占め、プロフェッショナルユーザーおよびワークショップは2032年までのCAGRが8.13%と予測されています。
- 流通チャネル別では、オンライン販売が2026年の収益の58.62%を占め、2032年までのCAGRは8.22%と予測されています。
- 地域別では、北米が2026年の収益の39.84%占め、アジア太平洋地域は2032年までのCAGRが8.26%と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウムイオンのコストおよびエネルギー密度の改善 | +1.5% | グローバル | 中期(2~4年) |
| セルフレスキュー用バッテリーソリューションに対する消費者選好の高まり | +1.3% | グローバル | 短期(2年以内) |
| 多機能緊急電源デバイスの成長 | +1.0% | グローバル、北米およびヨーロッパでの普及が先行 | 中期(2~4年) |
| Eコマースの普及と製品発見の拡大 | +0.9% | グローバル、アジア太平洋地域で最も強い | 短期(2年以内) |
| 寒冷地および車両保管時の信頼性要件 | +0.7% | 北米、北部および中央ヨーロッパ | 長期(4年以上) |
| 現代車両におけるバッテリー非依存型・深放電スタートへの需要増加 | +0.6% | グローバル、北米およびドイツで早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リチウムイオンのコストおよびエネルギー密度の改善
リチウムイオンのコストおよび性能の改善は、より強力なスタート能力を持つ小型製品を支えています。その結果生まれた製品は、個人用車両向けに携帯性、充電容量、スタート出力の実用的な組み合わせを提供できます。同じ変化により、ジャンプスターター市場のサプライヤーは小売価格帯を引き上げることなく、より高いピーク電流仕様を提供できるようになっています。リチウムイオン設計は鉛酸代替品と比較して重量も軽減されており、これは乗用車に保管したり技術者が携帯したりする製品にとって重要な要素です。その結果、コンパクト製品の選択肢が広がっていますが、公表されているピーク電流の主張は依然として独立したテストによる検証が必要です。この移行により鉛酸が価格重視のワークショップ用途から排除されるわけではありませんが、消費者向け機器における役割は縮小しています。
セルフレスキュー用バッテリーソリューションに対する消費者選好の高まり
ロードサイドでの自立性は、即時の支援に頼れないオーナーにとって実用的な購入理由です。インドでは、2025年度の国内二輪車販売台数が9.1%増の1,961万台に達しました。[1]オーナーがポータブルユニットを緊急時のアクセサリーではなく移動手段を回復する方法として捉えるとき、ジャンプスターター市場は恩恵を受けます。北米とヨーロッパの寒冷期は、バッテリー低下イベントを予測しやすくし、車内に製品を常備することを促します。長期保管もまた、古いポータブルユニットが充電を保持できなくなった際の後の買い替え需要を生み出します。このパターンはジャンプスターター市場に初回購入を超えた需要をもたらしますが、その買い替えサイクルを維持するためには製品の信頼性が不可欠です。
多機能緊急電源デバイスの成長
多機能設計は、ジャンプスターター市場においてプレミアムオプションから一般的な製品フォーマットへと移行しています。製品はバッテリースタートとタイヤ空気入れ、デバイス充電、緊急照明を組み合わせており、消費者は一度の購入で複数のロードサイド問題に対応できます。この製品構造は、い手が電流出力だけでなくパッケージの有用性を比較するため、販売価格を引き上げることができます。USB-C充電により、緊急時以外でもポータブルユニットを使いやすくなり、バッテリーのメンテナンス状態を維持する可能性が高まります。デバイスが保管庫に放置されるアイテムではなく、通常の車両装備として扱われるとき、ジャンプスターター市場は恩恵を受けます。基本モデルは、初期価格が主な決定要因となる場面、特に低所得消費者層において依然として役割を担っています。
Eコマースの普及と製品発見の拡大
オンライン小売は、消費者が購入前に価格、機能、顧客フィードバックを比較するための主要なルートです。オンラインチャネルは2026年の収益の58.62%を占め、2032年までのCAGRは8.22%と予測されています。これにより新興サプライヤーは、広範な実店舗ネットワークを構築することなく買い手にリーチできます。また、既存ブランドが認証、保証条件、適切な使用方法を直接説明するルートも提供します。同じ透明性は、未検証の仕様が検証済み製品と並んで宣伝される場合に問題を生じさせます。その結果、ジャンプスターター市場では、オンライン購入者が購入前に評価できる明確な出力説明と安全性に関する文書の必要性が高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリーの経年劣化とスタンバイ準備状態の失敗 | -0.5% | グローバル | 中期(2~4年) |
| 安全性、熱暴走、および誤使用による責任 | -0.4% | グローバル | 短期(2年以内) |
| ピークアンペア仕様の誇張と消費者信頼の低下 | -0.3% | グローバル、アジア太平洋地域のオンラインチャネルで最も深刻 | 短期(2年以内) |
| リチウム製品の配送、返品、保証コスト | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリーの経年劣化とスタンバイ準備状態の失敗
ジャンプスターターは数ヶ月間使用されないことがあり、保管されたリチウムバッテリーは時間の経過とともに充電量と容量を失う可能性があります。これにより、製品の初期定格と長期保管後に供給できる電流との間にギャップが生じます。製造上の欠陥ではなくスタンバイ準備状態の不良が原因であっても、緊急時に車両を始動できなかった場合にネガティブなレビューが生じることが多いです。LFP化学はいくつかの古いリチウム製剤と比較して自己放電を低減できますが、定期的なメンテナンスの必要性をなくすわけではありません。この抑制要因は初回購入を妨げるよりも、推薦や再購入を制限します。ジャンプスターター市場は、より明確なメンテナンス指示、充電インジケーター、および準備状態の低下を軽減する設計から恩恵を受けます。
安全性、熱暴走、および誤使用による責任
安全上の懸念は、セル化学、製品構造、充電方法、およびユーザーエラーから生じます。米国消費者製品安全委員会は、リチウムイオンバッテリーおよびマイクロモビリティ製品の安全基準に関する規則案の決定パッケージを2025年1月に公表しました。[2]この措置は、製品固有の要件がカテゴリーによって異なる場合でも、ポータブルリチウムバッテリーリスクへの継続的な規制上の注目を示しています。UL 2743第3版には、ポータブルパワーパックのピーク放電電流定格テストが含まれており、検証済み性能の有用な参照点を提供しています。[3]サードパーティによるテストおよびコンプライアンス作業は小規模サプライヤーにとってコストを増加させますが、文書化された安全慣行を持つ製品を差別化することもできます。安全でない、またはラベル表示が不十分な製品が事故につながると、ジャンプスターター市場は消費者の信頼を失う可能性があり、小売業者と購入者にとって信頼できる認証が重要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
リチウムイオン化学がより広い性能優位性を構築リチウムイオンは2026年の収益の73.45%を占め、ジャンプスターター市場でリーディングポジションを確立しています。パックコストの低下と高いエネルギー密度は、車内に保管しやすいコンパクトな設計を支えています。サプライヤーはこの優位性を活用して、すべての製品をプレミアム価格帯に移行させることなく、より高いスタート能力を提供できます。リチウムイオンはまた、コンパクトなバッテリーがジャンプスタート使用と並行してUSB充電やライトをサポートできるため、多機能デバイスにも適しています。
鉛酸製品は、慣れ親しんだ充電ルーティンと低い購入価格が依然として重要なワークショップやその他の環境での地位を維持しています。スーパーキャパシタ製品は、迅速な準備状態と繰り返しのサイクリングが重視される、より小規模なプロフェッショナル用途に対応しています。Milwaukee Toolは2025年6月に、輸送メンテナンスのプロフェッショナル向けにキャパシタベースのジャンプスターターであるM18 HotShotを発売しました。製品認証は、特に購入者が信頼できるピーク放電情報を求める北米とヨーロッパにおいて、小売アクセスにとってますます重要になっています。UL 2743第3版は、ポータブルパワーパックの性能を文書化するためのフレームワークをメーカーに提供しています。化学の選択は、定格出力だけでなく、デューティサイクル、保管パターン、および車両タイプによって異なります。これらの実用的な違いを説明できるサプライヤーは、購入者が単に高いピーク電流数値を持つという理由だけで不適切な製品を選択するリスクを低減できます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
ピーク電流別:
高出力製品が商業用スタートニーズに対応1,000~2,000Aの範囲2026年の収益の61.27%を占め、主流の乗用車オーナーからの需要を反映しています。この層は、消費者向けのサイズと価格帯に収まりながら、多くの12V車両に十分な出力を提供します。このバンドが保有するジャンプスターター市場シェアは、それがコアボリュームカテゴリーであり続ける理由を示しています。この範囲の購入者はまた、定格出力と並んで充電ポート、ライト、コンプレッサーを重視する傾向があります。
2,000A超のユニットは、商業ユーザーが大型エンジン向けの信頼できるスタート電力を求めるにつれて、2032年までのCAGRが7.87%と予測されています。TOPDONは2025年8月に、大型ガソリンおよびディーゼルエンジン向けに3,000Aのピーク電流を持つV3000を発売しました。プロフェッショナルの技術者はユニットを頻繁に使用し、不確かな出力定格に対する許容度が低いです。1,000A未満のモデルは、価格重視の環境でオートバイやコンパクトカーに引き続き対応しています。出力が上がるにつれて検証済みの電流データがより重要になります。なぜなら、プロフェッショナルの購入者は特定の作業負荷に対してツールの性能を比較する可能性が高いからです。ワークショップはまた、充電の中断が共有ツールの有用性を低下させるため、スタート後にユニットをどれだけ迅速にサービスに戻せるかを考慮します。これにより、充電システム、クランプの耐久性、および毎日の繰り返し使用における一貫した結果に注目が集まります。検証済みの定格は、調達チームがサービスするエンジンタイプにツールを適合させるのに役立ちます。また、時間的制約のある呼び出し中に不適切な機器に頼ることを技術者が避けるのにも役立ちます。
電圧別:
乗用車需要が12Vのリーダーシップを維持12Vセグメントは2026年の収益の65.53%を占めました。これは乗用車が一般的に12V補助バッテリーに依存しているためです。この設置基盤は12V機器をジャンプスターター市場の中心に置き続けています。消費者向け設計は一般的にこの電圧に焦点を当てています。なぜなら、それらはより小型で、ほとんどの個人用車両のニーズを満たすからです。このセグメントはまた、オンラインチャネルを通じて販売される最大の製品選択肢をサポートしています。購入者はこれらの製品を日常の家族用車両向けに選ぶことが多く、シンプルな充電ガイダンスと目に見える安全機能が購入決定の一部となっています。サプライヤーはまた、大きな設置基盤を活用して、消費者に既存の車両メンテナンス習慣を変えることを求めることなく、機能豊富なモデルを販売できます。
24Vセグメントは、商業フリートオペレーターが高電圧車両向けのポータブルサポートを求めるにつれて、2032年までのCAGRが7.67%と予測されています。デュアル電圧製品は、混合フリート全体で別々のツールの必要性を減らすことができます。TOPDONのV4000 HDは2026年3月に発売され、商業用途向けに設計された12/24V重機モデルです。高電圧製品は適切なセル構成と保護システムを必要とし、これにより単純な12V機器との技術的な区別が生まれます。これにより、プロフェッショナルセグメントは信頼できる出力と安全制御を文書化できるサプライヤーにとってより有利になります。フリートの購入者は、運用上の信頼性を低下させることなく複数の車両クラスをカバーできる場合、1つの製品プラットフォームを好む可能性があります。その選好は、トレーニング技術サポート、および交換サービスを含むサプライヤーとの関係を支えることができます。
車両タイプ別:
オートバイがより急速に成長する需要基盤を創出乗用車は2026年の収益の68.84%を占め、北米とヨーロッパの車両所有パターンに支えられています。乗用車ベースは、トランクやガレージに保管できるコンパクトな12V製品を好みます。このセグメントの消費者購入決定には、一般的に携帯性、価格、および地元またはオンライン小売業者へのアクセスが含まれます。この規模により、他の車両タイプがより速く拡大する中でも、乗用車はジャンプスターター市場において持続的な役割を担っています。
オートバイは、南アジアおよび東南アジアでの二輪車使用の増加に支えられ、2032年までのCAGRが8.06%と予測されています。インドの2025年度国内二輪車販売台数1,961万台は、対応可能な車両ベースの規模を示しています。コンパクトなスターターは、バッテリーへのアクセスとロードサイドアシスタンスが限られている場合に、オートバイユーザーの実用的なニーズに応えることができます。商業用および船舶用車両は低ボリュームカテゴリーに留まっていますが、より強力な機器を必要とすることが多く、より高い販売価格をサポートできます。大型エンジンの性能を実証できるサプライヤーは、高ボリュームの消費者カテゴリーよりもプロフェッショナルな販売ごとにより多くの価値を得られる可能性があります。オートバイユーザーは、ワークショップのサポートなしに携帯して接続できるほど十分にコンパクトな機器を必要としています。それは明確な指示、保護機能、およびライダーに不必要な負担を与えることなく保管できる設計を好みます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
機能別:
多機能製品がデフォルトパッケージに多機能製品は2026年の収益の78.47%を占め、2032年までのCAGRは7.24%と予測されています。購入者が緊急ツールの総合パッケージをますます評価するようになっているため、多機能ジャンプスターター市場規模は拡大しています。統合されたコンプレッサーはパンクタイヤへの対応を助け、USB充電と照明は緊急事態の間にも製品を有用にします。これらの追加機能により、長期間使用しないままにしておく可能性のある消費者にとって、デバイスがより有用になります。
機能の統合により、メーカーは主に価格で競争する基本ユニットから製品を差別化することもできます。より複雑なデバイスは依然として熱、充電の安全性、および複数のコンポーネントの耐久性を管理する必要があります。基本スターターは、最低初期コストでバッテリースタートのみを求める購入者の需要を維持しています。機能競争は、誇張されたピーク電流の主張に頼ることなく実用的なメリットを説明できるサプライヤーを有利にします。購入者は、別のロードサイドアプライアンスを携帯する必要がなくなる場合に、統合されたインフレーターの価値を認識できます。メーカーは依然として、使いやすさを低下させたり、メンテナンスの必要性を増加させたり、製品を通常の車両保管に対して大きすぎるものにしたりする機能の追加を避けなければなりません。
エンドユーザー別:
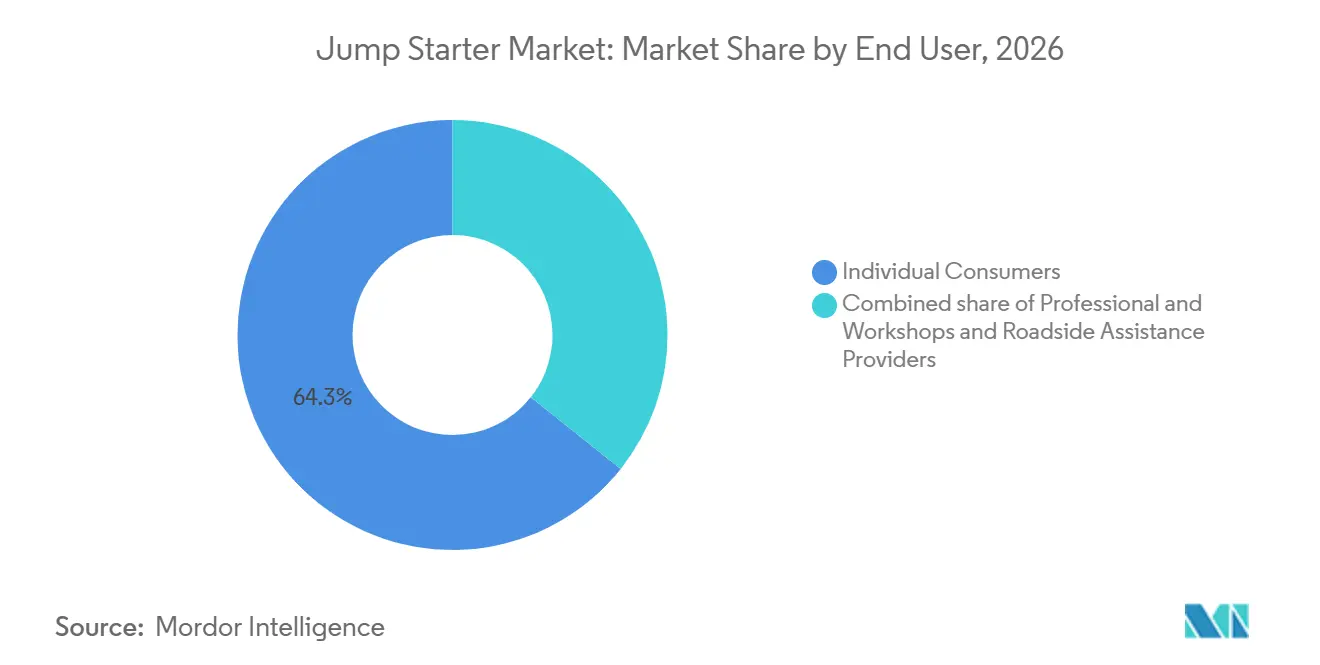
プロフェッショナル購入者がより高い使用機会を提供個人消費者は2026年の収益の64.25%を占め、セルフレスキューの選好とオンライン小売のアクセシビリティに牽引されています。消費者は通常、保管しやすく、有用な緊急機能を含むコンパクトな製品を選択します。このグループの成長は、所有がすでに一般的な成熟地域ではより安定している可能性があります。消費者満足度は、予期しないエンジン不始動イベントが発生したときに製品が準備できているかどうかに大きく依存しています。
プロフェッショナルユーザーおよびワークショップは、このセグメンテーションで最も速い成長率として、2032年までのCAGRが8.13%と予測されています。プロフェッショナルジャンプスターター市場規模は、フリート技術者、ロードサイドアシスタンスプロバイダー、およびワークショップによる繰り返しの使用から恩恵を受けています。これらの購入者は、カジュアルな消費者よりも出力の一貫性、充電速度、サービスサポート、および製品寿命を重視します。MilwaukeeのM18 HotShotとTOPDONのV3000は、プロフェッショナルグレードの機器へのサプライヤーの継続的な注目を示しています。複数年の取り決めにより、ブランドは予測可能な需要と、ツール選択に影響を与える技術者の間での認知度を得ることができます。サービスコール中に故障したユニットは技術者と車両オーナーの両方を遅延させる可能性があるため、総所有コストが重要です。サプライヤーは、耐久性のあるクランプ、アクセスしやすいサービスサポート、および定義された商業タスクに結びついた製品仕様で対応できます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:
オンライン販売がリード、実店舗アクセスも引き続き重要オンライン販売は2026年の収益の58.62%を占め、2032年までのCAGRは8.22%と予測されています。このチャネルは、買い物客が一か所で製品容量、機能、価格、レビュー、保証条件を比較できるため、ジャンプスターター市場に広いリーチを提供します。Eコマース優先ブランドは、全国的な棚スペースを確保することなく製品を迅速に発売できます。オンラインリスティングはまた、既存のサプライヤーが認証済みの性能と正しい使用方法を直接伝えるための場を提供します。
実店舗は、当日入手可能性や製品デモンストレーションを求める顧客にとって引き続き重要です。自動車部品小売業者、ハイパーマーケット、およびワークショップディストリビューターは、プロフェッショナルユーザーや即時ニーズを持つ購入者に特に関連しています。オンラインリサーチとオフライン購入の組み合わせは、チャネル戦略が製品発見とタイムリーなローカル供給の両方をサポートする必要があることを意味します。製品が認知された小売およびワークショップネットワークを通じて入手可能な場合、サプライヤーの信頼性を強化できます。オンラインの優位性は、サービスサポートと調達関係が購入に影響を与える実店舗流通の必要性をなくすことはありません。実店舗のディスプレイは、購入者が製品を持ち帰る前に寸法、クランプ構造、および機能コントロールを理解するのに役立ちます。小売スタッフとワークショップディストリビューターはまた、迅速なオンライン購入では注目されにくい安全な使用と充電方法を強化することができます。チャネルパートナーはまた、製品が予期しない車両問題に必要な場合に重要となる返品と保証請求の実用的なルートを提供します。このサービスの役割は、充電状態や安全な接続手順の評価に自信のない購入者にとって特に重要です。したがって、サプライヤーは販売量だけでなく顧客サポートも考慮したチャネルカバレッジが必要です。
地域分析
北米
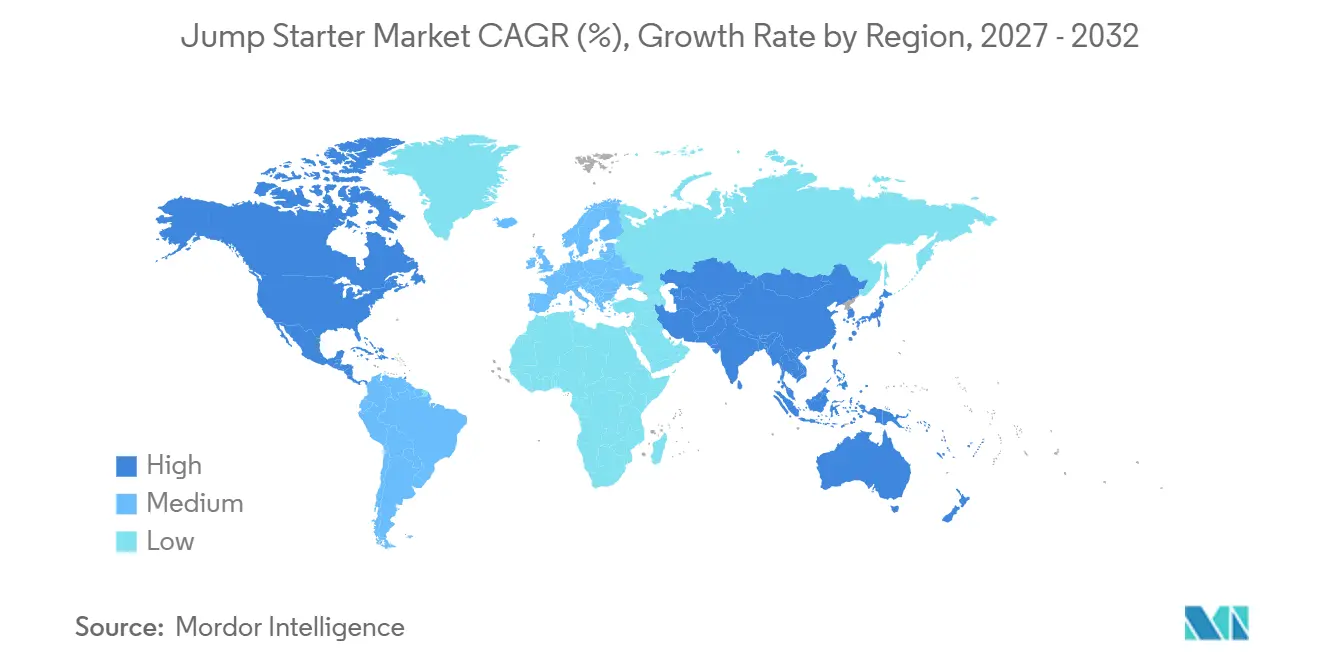
北米は2026年の収益の39.84%を占め、最大の地域ジャンプスターター市場シェアを持っています。高い車両密度、気候の変動、および自動車小売へのアクセスの広さが、消費者とプロフェッショナルの購入者全体の需要を支えています。カナダの冬の条件と米国の一部の暑い気候は、バッテリーの信頼性とロードサイドの準備の重要性を高めています。確立されたブランドはこの地域で強力な流通を持ち、購入者は保証カバレッジと文書化された安全慣行により大きな重みを置くことが多いです。UL 2743はポータブルパワーパックの重要な性能・認証参照です。CPSCの2025年1月のリチウムイオンバッテリー安全性に関する規則案作業は、ポータブルバッテリー製品を取り巻く規制上の注目を高めています。この地域はアジア太平洋地域よりも初回購入の成熟度が高いですが、製品の買い替えや多機能機器へのアップグレードが需要を維持できます。プロフェッショナルの購入者はまた、高出力およびデュアル電圧製品のルートを創出します。
アジア太平洋
アジア太平洋地域は2032年までのCAGRが8.26%と予測されており、最も急速に成長する地域セグメントとなっています。地域のジャンプスターター市場規模は、車両所有の拡大、二輪車の使用、および大都市以外でのロードサイドアシスタンスの不均一な利用可能性に支えられています。インドの2025年度国内二輪車販売台数は1,961万台に達し、コンパクトなスタート製品の大きな潜在的ベースを提供しています。高温は車両バッテリーに追加の負荷をかけ、ポータブルスタート機器の実用的な価値を支えます。中国はまた、大規模なEコマースプラットフォームと深い製造サプライベースを通じてオンライン主導の発見をサポートしています。この地域の購入者は価格に敏感であるため、サプライヤーは明確な性能の主張と付加価値機能が必要です。認証とコンプライアンスの期待は各国市場によって異なり、ローカライズされた製品文書と流通計画が必要です。これらの条件はEコマースネイティブのサプライヤーに優位性を与えますが、製品の主張に対する顧客の信頼の重要性も高めています。
ヨーロッパ、南米、中東・アフリカ
ヨーロッパの需要は、ドイツ、英国、フランスなどの国々の成熟したプロフェッショナルアフターマーケットに支えられています。メーカーは、2026年3月のTOPDONのV4000 HDの発に示されるように、技術者と商業フリートユーザーに向けた高出力製品を展開しています。ポータブルバッテリーの安全性と性能に関連するコンプライアンス要因は、確立された小売およびワークショップチャネルへのアクセスを得る製品に影響を与える可能性があります。南米の需要は、古い車両フリートと主要都市以外でロードサイドサポートが限られている地域向けの手頃な12V製品に集中しています。Eコマースは、実店舗のアフターマーケット流通が不均一な場所で有用なルートを提供します。中東・アフリカでは、高い周囲温度がバッテリー寿命を短縮し、自立型スタート機器の魅力を高める可能性があります。サウジアラビアとアラブ首長国連邦は熱関連の需要パターンを持ち、エジプトと南アフリカは車両所有と輸入ロジスティクスが改善するにつれて長期的な可能性を提供します。これらの多様な市場全体で、サプライヤーは1つのグローバル小売モデルに頼るのではなく、価格、耐熱性、およびアクセスしやすいサポートのバランスをとる製品ラインナップが必要です。
競合環境
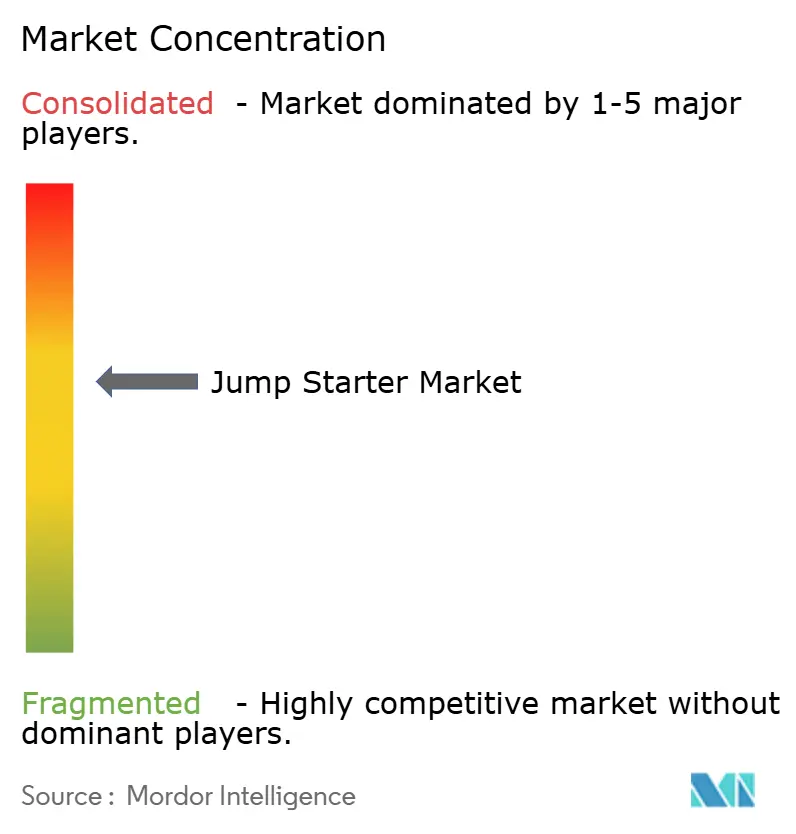
ジャンプスターター市場は中程度に集中しており、すべての地域、チャネル、価格帯にわたって支配的なポジションを持つサプライヤーはいません。NOCO、Schumacher Electric、Clore Automotiveを含む確立された米国ブランドは、プレミアムポジショニングとプロフェッショナル流通に関連しています。CARKU、BOLTPower、AVAPOW、Goolooを含む深圳拠点のメーカーは、オンラインリーチ、迅速な製品更新、および競争力のある価格設定を通じて競争しています。広範なサプライヤーセットにより、製品検証とアフターセールスサポートが差別化を構築する重要な方法となっています。UL 2743第3版はポータブルパワーパックのピーク放電電流定格テストを追加しており、購入決定において信頼できる性能テストがより目に見えるようになっています。これは、認証作業をサポートし、小売業者と購入者に明確に説明できる企業を有利にします。また、透明な指示、テスト済みコンポーネント、および保証決定をサポートする記録の価値も高めます。これらの要因は小売パートナーの不確実性を低減できます。
競争戦略は多機能設計、より高い電流出力、およびプロフェッショナルユーザーへのアクセスに焦点を当てています。TOPDONは2025年8月にV3000を、2026年3月にV4000 HDを発売し、高出力消費者製品から重機およびデュアル電圧アプリケーションへとレンジを拡大しました。Milwaukee Toolは2025年6月に、職人向けの確立されたバッテリーエコシステムを活用して、キャパシタベースのM18 HotShotでプロフェッショナルセグメントに参入しました。これらの動きは、競争フィールドが自動車スペシャリスト、Eコマース重視ブランド、および隣接するツールサプライヤーを含むことを示しています。
オンラインブランドは目に見える製品比較を通じて認知度を迅速に構築できますが、製品が期待に応えない場合には信頼できる保証プロセスが依然として必要です。伝統的な自動車ブランドはより力な確立された流通を持っていますが、オンライン機能競争のペースに合わせた製品発売が必要です。小売業者は、明確な仕様とアクセスしやすいサポートを持つテスト済み製品により多くのスペースを与えることで、競争バランスに影響を与えることができます。ジャンプスターター市場は、文書化された性能、多機能の価値、信頼できる流通、およびアフターセールスサポートのバランスを評価します。製品計画は、エントリーレベルの購入者が混雑したオンラインカテゴリーを見る一方で、プロフェッショナルの購入者がオンデマンドで性能を発揮しなければならないツールを見るという事実によってますます形成されています。
ジャンプスターター産業のリーダー企業
-
CARKU Technology Co., Ltd.
-
BOLTPower Energy Co., Ltd.
-
Shenzhen Gooloo E-Commerce Co., Ltd.
-
Antigravity Batteries LLC
-
AVAPOW Technology Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ジャンプスターター市場 このレポートでカバーされる企業
- The NOCO Company
- Clore Automotive, LLC
- Schumacher Electric Corporation
- Stanley Black & Decker, Inc.
- Anker Innovations Limited
- AstroAI Limited
- CARKU Technology Co., Ltd.
- BOLTPower Energy Co., Ltd.
- Shenzhen Gooloo E-Commerce Co., Ltd.
- Antigravity Batteries LLC
- TOPDON Technology USA, Inc.
- AVAPOW Technology Inc.
- HULKMAN
- WOLFBOX Technology Co., Ltd.
- Scosche Industries, Inc.
- Wagan Corporation
- HELVI S.p.A.
- Powervamp Ltd.
- AGA Technology Co., Ltd.
- Shenzhen Veestb Technology Co., Ltd.
最近の産業開発事情 ジャンプスターター市場
- 2026年10月:Battery Tenderは、Jump N Start 2000Aリチウムジャンプスターターと800Aタイヤインフレーター付きジャンプスターターを含む4つの新しい充電器とジャンプスターターを、5,000店舗以上のAdvance Auto PartsおよびCarquestの店舗とオンラインで発売しました。
- 2026年6月:Lectronは、4,000Aのピーク電流、20,000mAhのバッテリー、60W双方向USB-C充電を備えたポータブルジャンプスターターを発売し、EV充電製品を超えてレンジを拡大しました。
- 2026年3月:TOPDON USAは、フリートオーナー、ショップマネージャー、ロードサイドプロフェッショナル向けに4,000A、12/24V重機ジャンプスターターV4000 HDを発売し、全国流通ネットワークを通じて販売しています。
- 2025年9月:UL規格は2025年9月24日にUL 2743第3版を公表し、ジャンプスターターブースター機能のピーク放電電流定格テストを追加しました。
- 2025年6月:Milwaukee Toolは、輸送メンテナンスのプロフェッショナル向けに2,000A、IP65定格のキャパシタベースジャンプスターターM18 HotShotを発売しました。
グローバルジャンプスターター市場レポートの範囲
ジャンプスターター市場レポートは、製品タイプ(リチウムイオン、鉛酸、スーパーキャパシタ)、ピーク電流(1,000A未満、1,000~2,000A、2,000A超)、電圧(12V、24V、12/24V)、車両タイプ(乗用車、商用車、オートバイ、船舶およびその他の特殊車両)、機能(基本型・多機能型)、エンドユーザー(個人消費者、プロフェッショナル・ワークショップ、ロードサイドアシスタンスプロバイダー)、流通チャネル(オンライン・オフライン)、地域(北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| リチウムイオンジャンプスターター |
| 鉛酸ジャンプスターター |
| スーパーキャパシタジャンプスターター |
| 1,000A未満 |
| 1,000~2,000A |
| 2,000A超 |
| 12V |
| 24V |
| 12/24V |
| 乗用車 |
| 商用車 |
| オートバイ |
| 船舶およびその他の特殊車両 |
| 基本型 | |
| 多機能型 | エアコンプレッサー |
| モバイルバッテリー | |
| ライト |
| 個人消費者 |
| プロフェッショナル・ワークショップ |
| ロードサイドアシスタンスプロバイダー |
| オンライン | |
| オフライン | 自動車部品小売 |
| ハイパーマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 製品タイプ別 | リチウムイオンジャンプスターター | |
| 鉛酸ジャンプスターター | ||
| スーパーキャパシタジャンプスターター | ||
| ピーク電流別 | 1,000A未満 | |
| 1,000~2,000A | ||
| 2,000A超 | ||
| 電圧別 | 12V | |
| 24V | ||
| 12/24V | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| オートバイ | ||
| 船舶およびその他の特殊車両 | ||
| 機能別 | 基本型 | |
| 多機能型 | エアコンプレッサー | |
| モバイルバッテリー | ||
| ライト | ||
| エンドユーザー別 | 個人消費者 | |
| プロフェッショナル・ワークショップ | ||
| ロードサイドアシスタンスプロバイダー | ||
| 流通チャネル別 | オンライン | |
| オフライン | 自動車部品小売 | |
| ハイパーマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのジャンプスターターの予測成長率は?
このカテゴリーは2027年から2032年にかけてCAGR 6.47%で成長し、2032年までに1.34 ビリオン 米ドルに達すると予測されています。この見通しは、買い替え需要、多機能採用、およびプロフェッショナル利用の増加を反映しています。また、サプライヤーが信頼できる有用な製品機能を通じて価格圧力に対処し続けることも前提としています。
グローバル需要をリードするジャンプスターターの製品タイプは?
リチウムイオン製品は2026年の収益の73.45%を占め、より軽量でコンパクトな設計をサポートするためリードしています。そのフォーマットはまた、スタート電力と他の緊急機能を組み合わせた製品をサポートします。軽量化により、トランク、ガレージ、または技術者の車両にとってより実用的になります。
多機能ジャンプスターターが採用されている理由は?
多機能製品は2026年の収益の78.47%を占め、バッテリースタートと空気入れ、USB充電、照明などの機能を組み合わせています。このパッケージにより、車両緊急時にユニットが有用になります。定期的な使用により、オーナーがエンジン不始動イベントの前に充電の必要性に気づくことを促すこともできます。
最も速く購入を増やすと予想される購入者は?
プロフェッショナルユーザーおよびワークショップは、信頼性の高い高出力機器を優先するにつれて、2032年までのCAGRが8.13%と予測されています。繰り返しの使用により、出力の一貫性とサービスサポートが重要になります。これらの要因は、最低初期購入価格よりもワークショップにとって重要になる可能性があります。
ジャンプスターター購入をリードする販売チャネルは?
オンライン販売は2026年の収益の58.62%を占め、2032年までのCAGRは8.22%と予測されています。オンラインリスティングは価格、機能、レビュー、保証情報の比較をサポートします。また、購入者が同一条件で比較できる明確な仕様の必要性も高めています。
最も速く成長すると予測される地域は?
アジア太平洋地域は2032年までのCAGRが8.26%と予測されており、車両成長と二輪車使用に支えられています。この地域はまた、主要都市以外でのロードサイドアシスタンスの不均一な利用可能性からも恩恵を受けています。オートバイと乗用車向けのコンパクト製品は、この需要環境に特に関連しています。