
Taille et Part du Marché des Démarreurs de Secours
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
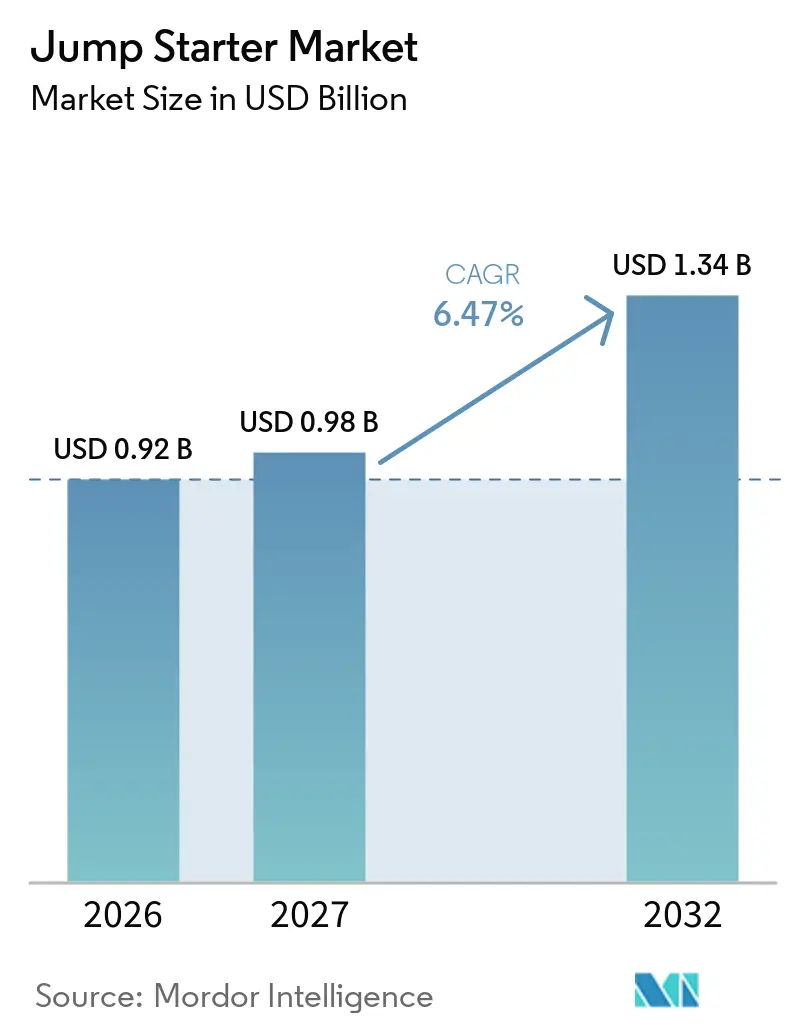
| Taille du Marché (2027) | 0.98 Milliards de dollars |
| Taille du Marché (2032) | 1.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
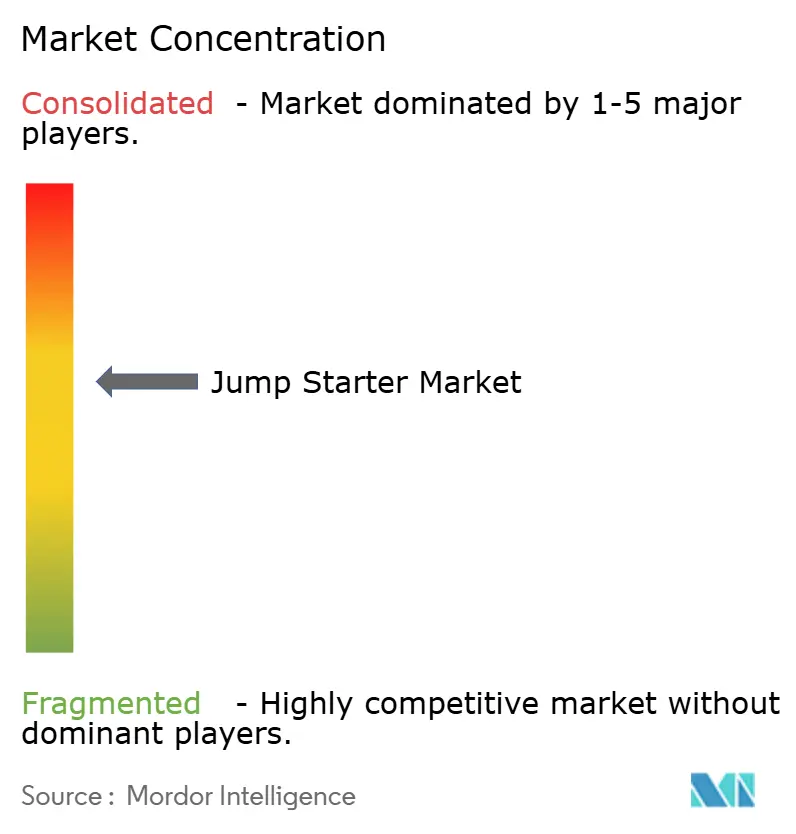
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Démarreurs de Secours par Mordor Intelligence
La taille du marché des démarreurs de secours était évaluée à 0,92 milliard USD en 2026 et devrait croître de 0,98 milliard USD en 2027 pour atteindre 1,34 milliard USD d'ici 2032, à un CAGR de 6,47 % durant la période de prévision (2027-2032). Un parc automobile vieillissant dans les économies matures soutient la demande de remplacement, car les pannes de batterie deviennent plus fréquentes à mesure que les véhicules restent en service plus longtemps. Les produits lithium-ion représentent 73,45 % du chiffre d'affaires de 2026, et la baisse des coûts des batteries a élargi la gamme de produits compacts à haute puissance disponibles pour les consommateurs et les professionnels. Les conceptions multifonctions combinent un démarreur, un gonfleur, une batterie externe et un éclairage, offrant aux fabricants plus de marge pour maintenir la valeur alors que les unités de base font face à une pression sur les prix. Les utilisateurs professionnels constituent un important vivier de croissance, tandis que la vente en ligne offre aux nouvelles marques un large accès, mais rend également la documentation de performance et de sécurité vérifiée plus importante. Le marché des démarreurs de secours dépend donc de performances fiables en veille, de classifications de puissance crédibles et de produits répondant aux exigences de sécurité et de transport des régions où ils sont vendus.
Points Clés du Rapport
- Par type de produit, le lithium-ion détenait 73,45 % de la part du marché des démarreurs de secours en 2026 et devrait croître à un CAGR de 7,45 % jusqu'en 2032.
- Par courant de crête, la plage 1 000-2 000 A détenait 61,27 % de la part du marché des démarreurs de secours en 2026, tandis que la plage supérieure à 2 000 A devrait croître à un CAGR de 7,87 % jusqu'en 2032.
- Par tension, 12 V représentait 65,53 % du chiffre d'affaires en 2026, tandis que 24 V devrait se développer à un CAGR de 7,67 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient 68,84 % du chiffre d'affaires en 2026, tandis que les motocycles devraient croître à un CAGR de 8,06 % jusqu'en 2032.
- Par fonctionnalités, les produits multifonctions détenaient 78,47 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 7,24 % jusqu'en 2032.
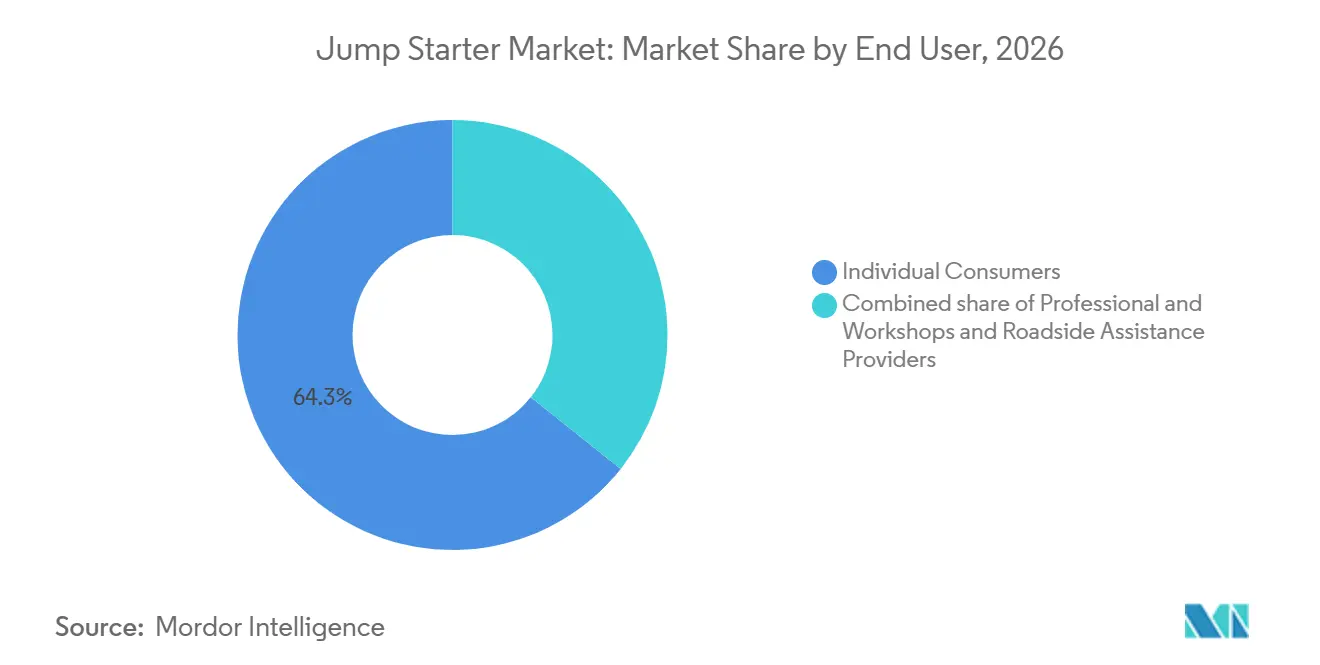
- Par utilisateur final, les consommateurs individuels détenaient 64,25 % du chiffre d'affaires en 2026, tandis que les utilisateurs professionnels et les ateliers devraient croître à un CAGR de 8,13 % jusqu'en 2032.
- Par canal de distribution, les ventes en ligne détenaient 58,62 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 8,22 % jusqu'en 2032.
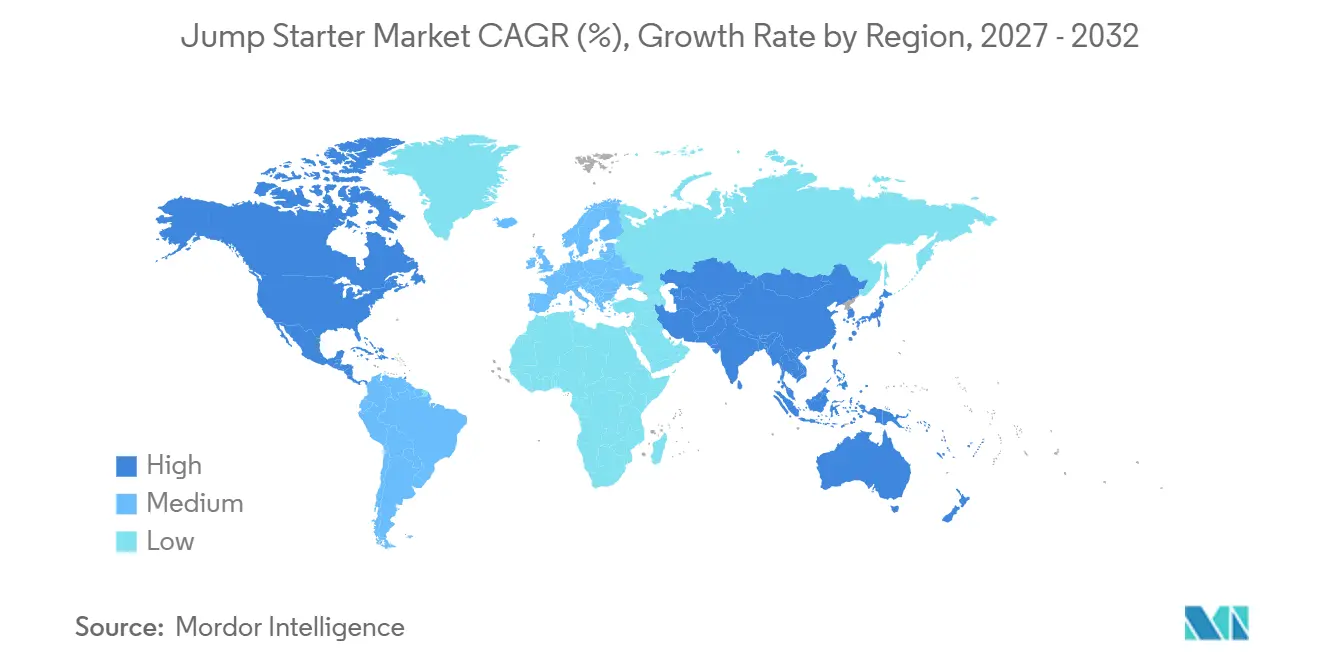
- Par géographie, l'Amérique du Nord détenait 39,84 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,26 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Améliorations du Coût et de la Densité Énergétique du Lithium-Ion | +1.5% | Mondial | Moyen terme (2 à 4 ans) |
| Préférence Croissante des Consommateurs pour les Solutions de Batterie d'Auto-Secours | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Croissance des Appareils d'Alimentation d'Urgence Multifonctions | +1.0% | Mondial, adoption en tête en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion de la Disponibilité du Commerce Électronique et de la Découverte de Produits | +0.9% | Mondial, plus forte en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences de Fiabilité par Temps Froid et lors du Stockage des Véhicules | +0.7% | Amérique du Nord, Europe du Nord et Centrale | Long terme (≥ 4 ans) |
| Demande Accrue de Démarrage à Décharge Profonde Compatible avec Toutes les Batteries dans les Véhicules Modernes | +0.6% | Mondial, premiers gains en Amérique du Nord et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Améliorations du Coût et de la Densité Énergétique du Lithium-Ion
Les améliorations du coût et des performances du lithium-ion favorisent des produits plus compacts dotés d'une meilleure capacité de démarrage. Les produits qui en résultent peuvent offrir un mélange pratique de portabilité, de stockage de charge et de puissance de démarrage pour les véhicules personnels. Ce même changement permet aux fournisseurs du marché des démarreurs de secours d'offrir des spécifications de courant de crête plus élevées sans augmenter les fourchettes de prix de détail. Les conceptions lithium-ion réduisent également le poids par rapport aux alternatives plomb-acide, ce qui est important pour les produits conservés dans les véhicules particuliers ou transportés par les techniciens. Il en résulte une sélection plus large de produits compacts, bien que les déclarations de courant de crête publiées nécessitent toujours une vérification par des tests indépendants. Cette transition n'élimine pas le plomb-acide des applications d'atelier sensibles aux prix, mais elle réduit son rôle dans les équipements grand public.
Préférence Croissante des Consommateurs pour les Solutions de Batterie d'Auto-Secours
L'indépendance en bord de route est une raison d'achat pratique pour les propriétaires qui ne peuvent pas compter sur une assistance immédiate. En Inde, les ventes intérieures de deux-roues ont atteint 19,61 millions d'unités au cours de l'exercice 2025, en hausse de 9,1 %, ce qui ajoute une large base de véhicules dépendants de la batterie. [1] Le marché des démarreurs de secours bénéficie lorsque les propriétaires considèrent une unité portable comme un moyen de rétablir la mobilité plutôt que comme un accessoire d'urgence occasionnel. Les saisons froides en Amérique du Nord et en Europe rendent les événements de batterie faible plus faciles à anticiper, ce qui encourage à garder un produit dans le véhicule. Les longues périodes de stockage créent également un besoin de remplacement ultérieur lorsqu'une ancienne unité portable ne maintient plus sa charge. Ce schéma donne au marché des démarreurs de secours une demande au-delà d'un premier achat, bien que la fiabilité du produit reste nécessaire pour que ce cycle de remplacement se maintienne.
Croissance des Appareils d'Alimentation d'Urgence Multifonctions
Les conceptions multifonctions sont passées d'une option haut de gamme à un format de produit courant sur le marché des démarreurs de secours. Les produits combinent le démarrage de batterie avec le gonflage des pneus, la recharge d'appareils et l'éclairage d'urgence, permettant aux consommateurs de résoudre plus d'un problème en bord de route avec un seul achat. La structure du produit peut augmenter les prix de vente car les acheteurs comparent l'utilité d'un ensemble plutôt que la seule puissance de courant. La recharge USB-C rend également une unité portable plus facile à utiliser entre les urgences, ce qui peut améliorer la probabilité que sa batterie soit entretenue. Le marché des démarreurs de secours bénéficie lorsque l'appareil est traité comme un équipement de véhicule ordinaire plutôt qu'un article laissé inutilisé en stockage. Les modèles de base ont encore un rôle là où le prix initial est le principal facteur de décision, notamment dans les groupes de consommateurs à revenus plus faibles.
Expansion de la Disponibilité du Commerce Électronique et de la Découverte de Produits
La vente au détail en ligne est un canal majeur permettant aux consommateurs de comparer les prix, les fonctionnalités et les avis des clients avant d'acheter. Le canal en ligne représentait 58,62 % du chiffre d'affaires de 2026 et devrait croître à un CAGR de 8,22 % jusqu'en 2032. Cela offre aux nouveaux fournisseurs un moyen d'atteindre les acheteurs sans construire un large réseau de vente au détail physique. Cela donne également aux marques établies un canal direct pour expliquer la certification, les conditions de garantie et l'utilisation correcte. Cette même transparence crée un problème lorsque des spécifications non vérifiées sont promues à côté de produits testés. En conséquence, le marché des démarreurs de secours a un besoin plus fort de descriptions de puissance claires et de documentation de sécurité que les acheteurs en ligne peuvent évaluer avant l'achat.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vieillissement de la Batterie et Défaillance de la Disponibilité en Veille | -0.5% | Mondial | Moyen terme (2 à 4 ans) |
| Sécurité, Emballement Thermique et Responsabilité liée au Mauvais Usage | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Inflation des Spécifications de Courant de Crête et Érosion de la Confiance des Consommateurs | -0.3% | Mondial, plus aigu dans les canaux en ligne d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Coûts d'Expédition, de Retour et de Garantie pour les Produits au Lithium | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la Batterie et Défaillance de la Disponibilité en Veille
Les démarreurs de secours peuvent rester inutilisés pendant de nombreux mois, et une batterie au lithium stockée peut perdre sa charge et sa capacité au fil du temps. Cela crée un écart entre la classification initiale d'un produit et le courant qu'il peut délivrer après un stockage prolongé. Les avis négatifs surviennent souvent lorsqu'une unité ne démarre pas un véhicule lors d'une urgence, même lorsque le problème est une mauvaise disponibilité en veille plutôt qu'un défaut de fabrication. La chimie LFP peut réduire l'autodécharge par rapport à certaines formulations lithium plus anciennes, mais elle n'élimine pas le besoin d'un entretien périodique. Ce facteur limitant réduit les recommandations et les achats répétés plus qu'il n'empêche un premier achat. Le marché des démarreurs de secours bénéficie donc d'instructions d'entretien plus claires, d'indicateurs de charge et de conceptions qui réduisent la perte de disponibilité.
Sécurité, Emballement Thermique et Responsabilité liée au Mauvais Usage
Les préoccupations de sécurité découlent de la chimie des cellules, de la construction du produit, des pratiques de charge et des erreurs des utilisateurs. La Commission américaine de sécurité des produits de consommation a publié en janvier 2025 un dossier décisionnel sur une proposition de norme de sécurité pour les batteries lithium-ion et les produits de micromobilité. [2] Cette action indique une attention réglementaire continue aux risques des batteries au lithium portables, même si les exigences spécifiques aux produits peuvent varier selon la catégorie. La troisième édition de la norme UL 2743 comprend un test de classification du courant de décharge de crête pour les blocs d'alimentation portables, fournissant un point de référence utile pour les performances vérifiées. [3] Les tests par des tiers et les travaux de conformité ajoutent des coûts pour les petits fournisseurs, mais ils peuvent également distinguer les produits dotés de pratiques de sécurité documentées. Le marché des démarreurs de secours peut perdre la confiance des consommateurs lorsque des produits dangereux ou mal étiquetés entraînent des incidents, ce qui rend la certification crédible importante pour les détaillants et les acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
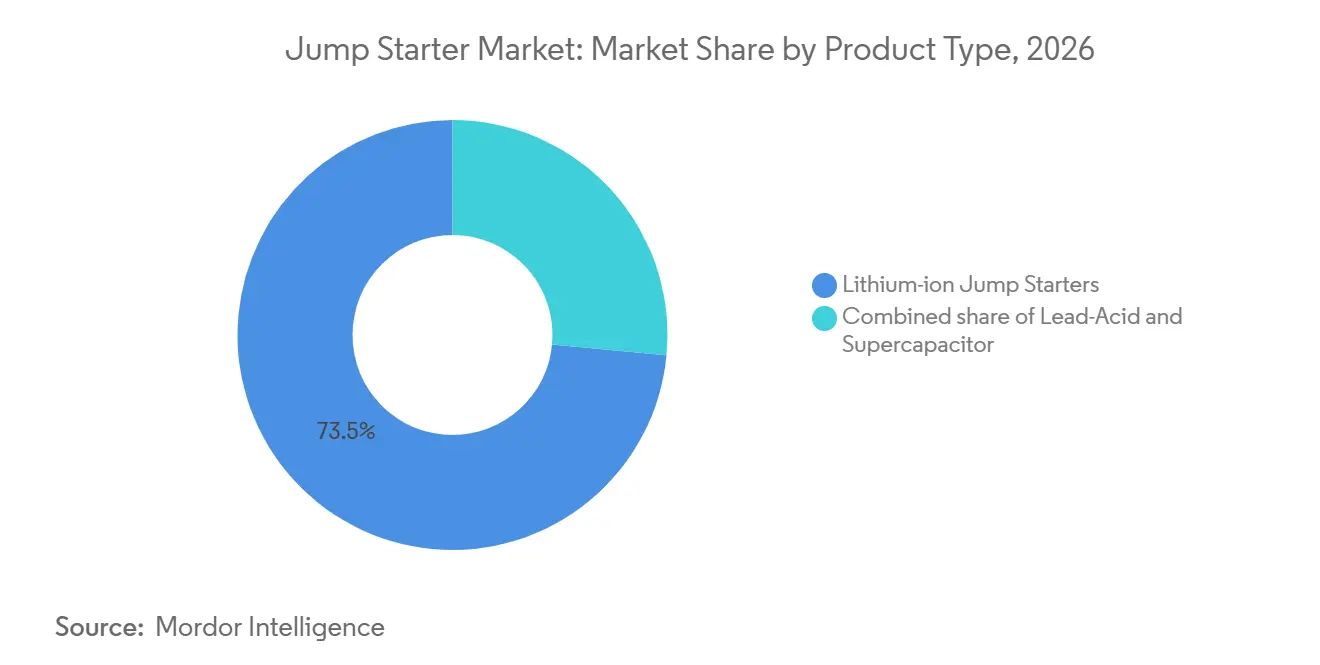
La Chimie Lithium-Ion Creuse un Écart de Performance Plus LargeLe lithium-ion détenait 73,45 % du chiffre d'affaires de 2026, donnant au segment la position dominante sur le marché des démarreurs de secours. La baisse des coûts des batteries et la densité énergétique plus élevée favorisent des conceptions compactes plus faciles à stocker dans un véhicule. Les fournisseurs peuvent utiliser cet avantage pour offrir une plus grande capacité de démarrage sans placer chaque produit dans une gamme de prix premium. Le lithium-ion convient également aux appareils multifonctions car une batterie compacte peut prendre en charge la recharge USB et l'éclairage en plus de l'utilisation pour le démarrage de secours.
Les produits plomb-acide conservent une place dans les ateliers et autres environnements où les routines de charge familières et un prix d'achat plus bas restent importants. Les produits à supercondensateur servent un cas d'utilisation professionnel plus restreint où la disponibilité rapide et les cycles répétés sont valorisés. Milwaukee Tool a lancé le M18 HotShot en juin 2025 en tant que démarreur de secours à base de condensateur pour les professionnels de la maintenance des transports. La certification des produits est de plus en plus pertinente pour l'accès au détail en Amérique du Nord et en Europe, notamment là où les acheteurs souhaitent des informations crédibles sur le courant de décharge de crête. La troisième édition de la norme UL 2743 offre aux fabricants un cadre pour documenter les performances des blocs d'alimentation portables. Le choix de la chimie dépend donc du cycle d'utilisation, du schéma de stockage et du type de véhicule plutôt que de la seule puissance nominale. Les fournisseurs qui expliquent ces différences pratiques peuvent réduire le risque que les acheteurs sélectionnent un produit inadapté simplement parce qu'il affiche un courant de crête plus élevé.

Par Courant de Crête :
Les Produits à Puissance Plus Élevée Répondent aux Besoins de Démarrage CommercialLa plage 1 000-2 000 A détenait 61,27 % du chiffre d'affaires en 2026, reflétant la demande des propriétaires de véhicules particuliers grand public. Ce niveau offre une puissance suffisante pour de nombreux véhicules 12 V tout en restant dans une gamme de taille et de prix orientée grand public. La part du marché des démarreurs de secours détenue par cette plage montre pourquoi elle reste la catégorie de volume principale. Les acheteurs dans cette plage ont également tendance à valoriser les ports de charge, les éclairages et les compresseurs en plus de la puissance nominale.
Les unités supérieures à 2 000 A devraient croître à un CAGR de 7,87 % jusqu'en 2032, les utilisateurs commerciaux recherchant une puissance de démarrage fiable pour les moteurs plus grands. TOPDON a présenté le V3000 en août 2025 avec un courant de crête de 3 000 A pour les grands moteurs à essence et diesel. Les techniciens professionnels utilisent une unité fréquemment et ont moins de tolérance pour les classifications de puissance incertaines. Les modèles inférieurs à 1 000 A continuent de répondre aux besoins des motocycles et des voitures compactes dans des contextes sensibles aux prix. Les données de courant vérifiées deviennent plus importantes à mesure que la puissance augmente, car les acheteurs professionnels sont plus susceptibles de comparer les performances des outils par rapport à une charge de travail spécifique. Un atelier considère également la rapidité avec laquelle l'unité peut être remise en service après un démarrage, car les interruptions de charge réduisent l'utilité d'un outil partagé. Cela attire l'attention sur les systèmes de charge, la durabilité des pinces et des résultats cohérents lors d'utilisations quotidiennes répétées. Une classification vérifiée aide les équipes d'approvisionnement à faire correspondre un outil aux types de moteurs qu'elles entretiennent. Elle aide également les techniciens à éviter de s'appuyer sur un équipement inadapté lors d'interventions urgentes.
Par Tension :
La Demande pour les Voitures Particulières Maintient la Prédominance du 12 VLe segment 12 V représentait 65,53 % du chiffre d'affaires en 2026, car les véhicules particuliers dépendent généralement d'une batterie auxiliaire 12 V. Cette base installée maintient les équipements 12 V au cœur du marché des démarreurs de secours. Les conceptions orientées grand public se concentrent généralement sur cette tension car elles sont plus petites et répondent aux besoins de la plupart des véhicules personnels. Le segment prend également en charge la plus grande sélection de produits vendus via les canaux en ligne. Les acheteurs choisissent souvent ces produits pour les véhicules familiaux courants, ce qui fait des conseils de charge simples et des caractéristiques de sécurité visibles une partie de la décision d'achat. Les fournisseurs peuvent également utiliser la grande base installée pour vendre des modèles riches en fonctionnalités sans demander aux consommateurs de modifier leurs habitudes d'entretien de véhicule existantes.
Le segment 24 V devrait croître à un CAGR de 7,67 % jusqu'en 2032, les opérateurs de flottes commerciales recherchant un support portable pour les véhicules à tension plus élevée. Les produits double tension peuvent réduire le besoin d'outils séparés pour les flottes mixtes. Le V4000 HD de TOPDON, présenté en mars 2026, est un modèle 12/24 V robuste conçu pour les applications commerciales. Les produits à tension plus élevée nécessitent des configurations de cellules et des systèmes de protection appropriés, ce qui crée une distinction technique par rapport aux équipements 12 V plus simples. Cela rend le segment professionnel plus favorable aux fournisseurs capables de documenter une puissance fiable et des contrôles de sécurité. Les acheteurs de flottes sont susceptibles de favoriser une plateforme de produit unique lorsqu'elle peut couvrir plusieurs classes de véhicules sans réduire la confiance opérationnelle. Cette préférence peut soutenir des relations fournisseurs incluant la formation, le support technique et le service de remplacement.
Par Type de Véhicule :
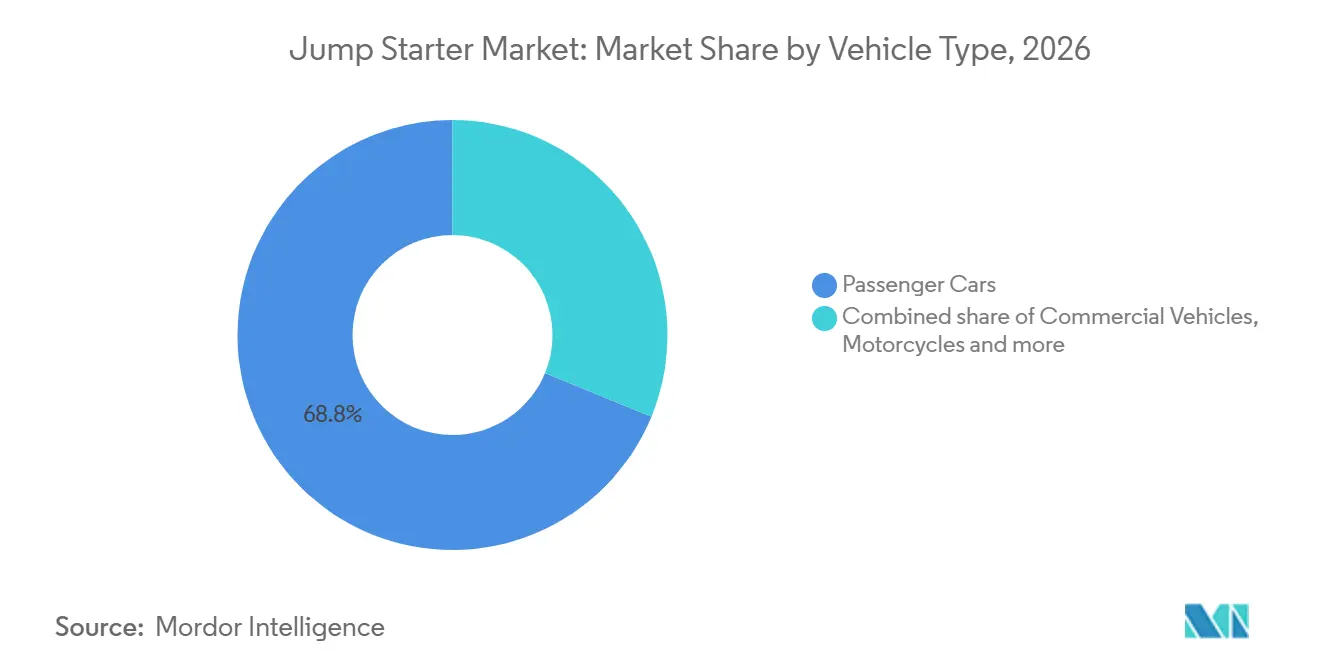
Les Motocycles Créent une Base de Demande à Croissance Plus RapideLes voitures particulières représentaient 68,84 % du chiffre d'affaires de 2026, soutenues par les schémas de possession de véhicules en Amérique du Nord et en Europe. La base de voitures particulières favorise les produits compacts 12 V pouvant être conservés dans un coffre ou un garage. Les décisions d'achat des consommateurs dans ce segment incluent généralement la portabilité, le prix et l'accès à un détaillant local ou en ligne. Cette échelle donne aux voitures particulières un rôle durable sur le marché des démarreurs de secours, même si d'autres types de véhicules se développent plus rapidement.
Les motocycles devraient croître à un CAGR de 8,06 % jusqu'en 2032, soutenus par l'utilisation croissante des deux-roues en Asie du Sud et du Sud-Est. Les ventes intérieures de deux-roues en Inde pour l'exercice 2025 de 19,61 millions d'unités montrent l'ampleur de la base de véhicules adressable. Les démarreurs compacts peuvent répondre aux besoins pratiques des utilisateurs de motocycles lorsque l'accès à la batterie et l'assistance en bord de route sont limités. Les véhicules commerciaux et maritimes restent dans des catégories à plus faible volume, mais ils nécessitent souvent des équipements plus puissants et peuvent soutenir des prix de vente plus élevés. Les fournisseurs capables de justifier les performances pour les moteurs plus grands peuvent donc obtenir plus de valeur par vente professionnelle que dans la catégorie grand public à fort volume. Les utilisateurs de motocycles ont besoin d'équipements suffisamment compacts pour être transportés et suffisamment simples pour être connectés sans support d'atelier. Cela favorise des instructions claires, des fonctionnalités de protection et une conception pouvant être stockée sans créer une charge inutile pour le conducteur.
Par Fonctionnalités :
Les Produits Multifonctions Deviennent le Format StandardLes produits multifonctions détenaient 78,47 % du chiffre d'affaires de 2026 et devraient croître à un CAGR de 7,24 % jusqu'en 2032. La taille du marché des démarreurs de secours multifonctions se développe car les acheteurs évaluent de plus en plus l'ensemble des outils d'urgence. Un compresseur intégré aide à résoudre un pneu à plat, tandis que la recharge USB et l'éclairage donnent au produit des utilisations entre les événements d'urgence. Ces ajouts rendent l'appareil plus utile aux consommateurs qui pourraient autrement le laisser inutilisé pendant de longues périodes.
L'intégration de fonctionnalités permet également aux fabricants de différencier leurs produits des unités de base qui se concurrencent principalement sur le prix. Les appareils plus complexes doivent encore gérer la chaleur, la sécurité de charge et la durabilité de plusieurs composants. Les démarreurs de base conservent une demande là où les acheteurs souhaitent uniquement le démarrage de batterie au coût initial le plus bas. La course aux fonctionnalités favorise les fournisseurs capables d'expliquer les avantages pratiques sans s'appuyer sur des déclarations de courant de crête gonflées. Les acheteurs peuvent reconnaître la valeur d'un gonfleur intégré lorsqu'il supprime le besoin de transporter un appareil de bord de route séparé. Les fabricants doivent encore éviter d'ajouter des fonctionnalités qui réduisent la facilité d'utilisation, augmentent les besoins de maintenance ou rendent le produit trop grand pour le stockage normal dans un véhicule.
Par Utilisateur Final :
Les Acheteurs Professionnels Offrent une Opportunité d'Utilisation Plus IntensiveLes consommateurs individuels représentaient 64,25 % du chiffre d'affaires de 2026, portés par les préférences d'auto-secours et l'accessibilité de la vente au détail en ligne. Les consommateurs choisissent généralement des produits compacts faciles à stocker et incluant des fonctionnalités d'urgence utiles. La croissance dans ce groupe est susceptible d'être plus stable dans les régions matures où la possession est déjà courante. La satisfaction des consommateurs dépend fortement d'un produit prêt à l'emploi lors d'un événement de non-démarrage inattendu.
Les utilisateurs professionnels et les ateliers devraient croître à un CAGR de 8,13 % jusqu'en 2032, le taux le plus rapide dans cette segmentation. La taille du marché des démarreurs de secours professionnels bénéficie d'une utilisation répétée par les techniciens de flotte, les prestataires d'assistance en bord de route et les ateliers. Ces acheteurs accordent plus d'importance à la cohérence de la puissance, à la vitesse de charge, au support de service et à la durée de vie du produit qu'un consommateur occasionnel. Le M18 HotShot de Milwaukee et le V3000 de TOPDON montrent l'attention continue des fournisseurs aux équipements de qualité professionnelle. Les arrangements pluriannuels peuvent donner aux marques une demande prévisible et une visibilité auprès des techniciens qui influencent la sélection des outils. Le coût total de possession est important car une unité qui tombe en panne lors d'un appel de service peut retarder le technicien et le propriétaire du véhicule. Les fournisseurs peuvent répondre avec des pinces durables, un support de service accessible et des spécifications de produits liées à des tâches commerciales définies.
Par Canal de Distribution :
Les Ventes en Ligne en Tête, Tandis que l'Accès Physique Reste PertinentLes ventes en ligne détenaient 58,62 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 8,22 % jusqu'en 2032. Ce canal donne au marché des démarreurs de secours une large portée car les acheteurs peuvent comparer la capacité des produits, les fonctionnalités, les prix, les avis et les conditions de garantie en un seul endroit. Les marques axées sur le commerce électronique peuvent lancer des produits rapidement sans sécuriser un espace en rayon national. Les annonces en ligne donnent également aux fournisseurs établis un cadre direct pour communiquer les performances certifiées et l'utilisation correcte.
Les points de vente physiques conservent leur importance pour les clients qui souhaitent une disponibilité le jour même ou une démonstration du produit. Les détaillants de pièces automobiles, les hypermarchés et les distributeurs d'ateliers sont particulièrement pertinents pour les utilisateurs professionnels et les acheteurs ayant un besoin immédiat. La combinaison de la recherche en ligne et de l'achat hors ligne signifie que les stratégies de canal doivent soutenir à la fois la découverte de produits et l'approvisionnement local en temps opportun. La crédibilité des fournisseurs peut être renforcée lorsqu'un produit est disponible via des réseaux de vente au détail et d'ateliers reconnus. La prédominance en ligne ne supprimera pas le besoin de distribution physique là où le support de service et les relations d'approvisionnement influencent l'achat. Les présentoirs physiques peuvent aider les acheteurs à comprendre les dimensions, la construction des pinces et les commandes des fonctionnalités avant de ramener un produit chez eux. Le personnel de vente au détail et les distributeurs d'ateliers peuvent également renforcer les pratiques d'utilisation sûre et de charge qui peuvent recevoir moins d'attention lors d'un achat en ligne rapide. Les partenaires de canal fournissent également un chemin pratique pour les retours et les réclamations de garantie, ce qui peut être important lorsque le produit est nécessaire pour un problème de véhicule inattendu. Ce rôle de service peut être particulièrement pertinent pour les acheteurs qui ne sont pas confiants dans l'évaluation de l'état de charge ou des procédures de connexion sûres. Les fournisseurs ont donc besoin d'une couverture de canal qui tient compte du support client ainsi que du volume des ventes.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 39,84 % du chiffre d'affaires de 2026, la plus grande part régionale du marché des démarreurs de secours. La forte densité de véhicules, la variation climatique et le large accès au commerce de détail automobile soutiennent la demande auprès des acheteurs grand public et professionnels. Les conditions hivernales canadiennes et les climats chauds dans certaines parties des États-Unis augmentent la pertinence de la fiabilité des batteries et de la préparation en bord de route. Les marques établies ont une forte distribution dans la région, où les acheteurs accordent souvent plus d'importance à la couverture de garantie et aux pratiques de sécurité documentées. La norme UL 2743 est une référence importante de performance et de certification pour les blocs d'alimentation portables. Les travaux de règle proposée de la Commission américaine de sécurité des produits de consommation de janvier 2025 sur la sécurité des batteries lithium-ion s'ajoutent à l'attention réglementaire entourant les produits à batterie portable. La région a plus de maturité en termes de premier achat que l'Asie-Pacifique, mais le remplacement de produits et les mises à niveau vers des équipements multifonctions peuvent soutenir la demande. Les acheteurs professionnels créent également un débouché pour les produits à puissance plus élevée et à double tension.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,26 % jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide. La taille du marché régional des démarreurs de secours est soutenue par l'expansion de la possession de véhicules, l'utilisation des deux-roues et la disponibilité inégale de l'assistance en bord de route en dehors des grandes villes. Les ventes intérieures de deux-roues en Inde pour l'exercice 2025 ont atteint 19,61 millions d'unités, fournissant une large base potentielle pour les produits de démarrage compacts. Les températures élevées peuvent exercer une pression supplémentaire sur les batteries des véhicules et soutenir la valeur pratique des équipements de démarrage portables. La Chine soutient également la découverte en ligne via de grandes plateformes de commerce électronique et une base d'approvisionnement manufacturière profonde. Les acheteurs dans la région sont sensibles aux prix, de sorte que les fournisseurs ont besoin de déclarations de performance claires et de fonctionnalités à valeur ajoutée. Les attentes en matière de certification et de conformité varient selon les marchés nationaux, ce qui nécessite une documentation de produit localisée et une planification de distribution. Ces conditions donnent un avantage aux fournisseurs natifs du commerce électronique, mais elles accentuent également l'importance de la confiance des clients dans les déclarations de produits.
Europe, Amérique du Sud et Moyen-Orient et Afrique
La demande européenne est soutenue par un marché secondaire professionnel mature dans des pays tels que l'Allemagne, le Royaume-Uni et la France. Les fabricants orientent les produits à puissance plus élevée vers les techniciens et les utilisateurs de flottes commerciales, comme le montre la sortie du V4000 HD de TOPDON en mars 2026. Les facteurs de conformité liés à la sécurité et aux performances des batteries portables peuvent influencer les produits qui accèdent aux canaux de vente au détail et d'ateliers établis. La demande sud-américaine se concentre sur les produits 12 V abordables pour les parcs de véhicules plus anciens et les zones où le support en bord de route est limité en dehors des grandes villes. Le commerce électronique fournit un canal utile là où la distribution du marché secondaire physique est inégale. Au Moyen-Orient et en Afrique, les températures ambiantes élevées peuvent raccourcir la durée de vie des batteries et renforcer l'attrait des équipements de démarrage autonomes. L'Arabie Saoudite et les Émirats Arabes Unis ont un schéma de demande lié à la chaleur, tandis que l'Égypte et l'Afrique du Sud offrent un potentiel à plus long terme à mesure que la possession de véhicules et la logistique d'importation s'améliorent. Sur ces marchés mixtes, les fournisseurs ont besoin de gammes de produits qui équilibrent le prix, la résistance à la chaleur et le support accessible plutôt que de s'appuyer sur un seul modèle de vente au détail mondial.
Paysage Concurrentiel
Le marché des démarreurs de secours est modérément concentré, aucun fournisseur ne détenant une position dominante dans toutes les géographies, tous les canaux et toutes les gammes de prix. Les marques américaines établies, notamment NOCO, Schumacher Electric et Clore Automotive, sont associées à un positionnement premium et à une distribution professionnelle. Les fabricants basés à Shenzhen, notamment CARKU, BOLTPower, AVAPOW et Gooloo, se concurrencent via leur portée en ligne, leurs mises à jour rapides de produits et leurs prix compétitifs. Le large ensemble de fournisseurs fait de la vérification des produits et du support après-vente des moyens importants de construire une différenciation. La troisième édition de la norme UL 2743 ajoute un test de classification du courant de décharge de crête pour les blocs d'alimentation portables, rendant les tests de performance crédibles plus visibles dans la décision d'achat. Cela favorise les entreprises capables de soutenir les travaux de certification et de l'expliquer clairement aux détaillants et aux acheteurs. Cela augmente également la valeur des instructions transparentes, des composants testés et des dossiers qui soutiennent les décisions de garantie. Ces facteurs peuvent réduire l'incertitude pour les partenaires de vente au détail.
Les stratégies concurrentielles se concentrent sur la conception multifonction, une puissance de courant plus élevée et l'accès aux utilisateurs professionnels. TOPDON a lancé le V3000 en août 2025 et le V4000 HD en mars 2026, étendant sa gamme des produits grand public à haute puissance vers les applications robustes et à double tension. Milwaukee Tool est entré dans le segment professionnel avec le M18 HotShot à base de condensateur en juin 2025, utilisant son écosystème de batteries établi pour les artisans. Ces mouvements montrent que le champ concurrentiel comprend des spécialistes automobiles, des marques axées sur le commerce électronique et des fournisseurs d'outils adjacents.
Les marques en ligne peuvent rapidement construire une notoriété grâce à des comparaisons de produits visibles, mais elles ont encore besoin de processus de garantie crédibles lorsqu'un produit ne répond pas aux attentes. Les marques automobiles traditionnelles ont une distribution établie plus forte, mais elles ont besoin de lancements de produits qui correspondent au rythme de la concurrence sur les fonctionnalités en ligne. Les détaillants peuvent influencer l'équilibre concurrentiel en accordant plus d'espace aux produits testés avec des spécifications claires et un support accessible. Le marché des démarreurs de secours récompense un équilibre entre performances documentées, valeur multifonction, distribution fiable et support après-vente. La planification des produits est de plus en plus façonnée par le fait que les acheteurs d'entrée de gamme voient une catégorie en ligne encombrée, tandis que les acheteurs professionnels voient un outil qui doit fonctionner à la demande.
Leaders du Secteur des Démarreurs de Secours
-
CARKU Technology Co., Ltd.
-
BOLTPower Energy Co., Ltd.
-
Shenzhen Gooloo E-Commerce Co., Ltd.
-
Antigravity Batteries LLC
-
AVAPOW Technology Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Démarreurs de Secours Entreprises couvertes dans ce rapport
- The NOCO Company
- Clore Automotive, LLC
- Schumacher Electric Corporation
- Stanley Black & Decker, Inc.
- Anker Innovations Limited
- AstroAI Limited
- CARKU Technology Co., Ltd.
- BOLTPower Energy Co., Ltd.
- Shenzhen Gooloo E-Commerce Co., Ltd.
- Antigravity Batteries LLC
- TOPDON Technology USA, Inc.
- AVAPOW Technology Inc.
- HULKMAN
- WOLFBOX Technology Co., Ltd.
- Scosche Industries, Inc.
- Wagan Corporation
- HELVI S.p.A.
- Powervamp Ltd.
- AGA Technology Co., Ltd.
- Shenzhen Veestb Technology Co., Ltd.
Développements industriels récents dans Marché des Démarreurs de Secours
- Octobre 2026 : Battery Tender a présenté quatre nouveaux chargeurs et démarreurs de secours, dont le démarreur de secours au lithium Jump N Start 2000 A et un démarreur de secours 800 A avec gonfleur de pneus, dans plus de 5 000 magasins Advance Auto Parts et Carquest ainsi qu'en ligne.
- Juin 2026 : Lectron a lancé un démarreur de secours portable avec un courant de crête de 4 000 A, une batterie de 20 000 mAh et une recharge USB-C bidirectionnelle de 60 W, étendant sa gamme au-delà des produits de recharge pour véhicules électriques.
- Mars 2026 : TOPDON USA a lancé le V4000 HD, un démarreur de secours robuste 4 000 A, 12/24 V pour les propriétaires de flottes, les gestionnaires d'ateliers et les professionnels de l'assistance en bord de route, vendu via son réseau de distribution national.
- Septembre 2025 : UL Standards a publié la troisième édition de la norme UL 2743 le 24 septembre 2025, ajoutant un test de classification du courant de décharge de crête pour les fonctions de démarrage de secours.
- Juin 2025 : Milwaukee Tool a lancé le M18 HotShot, un démarreur de secours à base de condensateur 2 000 A, certifié IP65, pour les professionnels de la maintenance des transports.
Portée du Rapport sur le Marché Mondial des Démarreurs de Secours
Le rapport sur le marché des démarreurs de secours est segmenté par type de produit (lithium-ion, plomb-acide et supercondensateur), courant de crête (inférieur à 1 000 A, 1 000-2 000 A et supérieur à 2 000 A), tension (12 V, 24 V et 12/24 V), type de véhicule (voitures particulières, véhicules commerciaux, motocycles et véhicules marins et autres véhicules spéciaux), fonctionnalités (basique et multifonction), utilisateur final (consommateurs individuels, professionnels et ateliers, et prestataires d'assistance en bord de route), canal de distribution (en ligne et hors ligne) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Démarreurs de Secours Lithium-Ion |
| Démarreurs de Secours Plomb-Acide |
| Démarreurs de Secours à Supercondensateur |
| Inférieur à 1 000 A |
| 1 000-2 000 A |
| Supérieur à 2 000 A |
| 12 V |
| 24 V |
| 12/24 V |
| Voitures Particulières |
| Véhicules Commerciaux |
| Motocycles |
| Véhicules Marins et Autres Véhicules Spéciaux |
| Basique | |
| Multifonction | Compresseur d'Air |
| Batterie Externe | |
| Éclairage |
| Consommateurs Individuels |
| Professionnels et Ateliers |
| Prestataires d'Assistance en Bord de Route |
| En Ligne | |
| Hors Ligne | Vente au Détail de Pièces Automobiles |
| Hypermarchés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Démarreurs de Secours Lithium-Ion | |
| Démarreurs de Secours Plomb-Acide | ||
| Démarreurs de Secours à Supercondensateur | ||
| Par Courant de Crête | Inférieur à 1 000 A | |
| 1 000-2 000 A | ||
| Supérieur à 2 000 A | ||
| Par Tension | 12 V | |
| 24 V | ||
| 12/24 V | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Commerciaux | ||
| Motocycles | ||
| Véhicules Marins et Autres Véhicules Spéciaux | ||
| Par Fonctionnalités | Basique | |
| Multifonction | Compresseur d'Air | |
| Batterie Externe | ||
| Éclairage | ||
| Par Utilisateur Final | Consommateurs Individuels | |
| Professionnels et Ateliers | ||
| Prestataires d'Assistance en Bord de Route | ||
| Par Canal de Distribution | En Ligne | |
| Hors Ligne | Vente au Détail de Pièces Automobiles | |
| Hypermarchés | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les démarreurs de secours jusqu'en 2032 ?
La catégorie devrait croître à un CAGR de 6,47 % de 2027 à 2032, pour atteindre 1,34 milliard USD d'ici 2032. Les perspectives reflètent les besoins de remplacement, l'adoption multifonction et l'utilisation professionnelle croissante. Elles supposent également que les fournisseurs continuent de répondre à la pression sur les prix grâce à des fonctionnalités de produits crédibles et utiles.
Quel type de produit de démarreur de secours domine la demande mondiale ?
Les produits lithium-ion sont en tête avec 73,45 % du chiffre d'affaires de 2026 car ils permettent des conceptions plus légères et plus compactes. Leur format prend également en charge des produits qui combinent la puissance de démarrage avec d'autres fonctions d'urgence. Un poids plus léger peut les rendre plus pratiques pour un coffre, un garage ou un véhicule de technicien.
Pourquoi les démarreurs de secours multifonctions gagnent-ils en adoption ?
Les produits multifonctions détenaient 78,47 % du chiffre d'affaires de 2026 et combinent le démarrage de batterie avec des fonctions telles que le gonflage, la recharge USB et l'éclairage. Cet ensemble peut rendre l'unité utile lors des urgences de véhicule. Une utilisation régulière peut également encourager les propriétaires à remarquer les besoins de charge avant un événement de non-démarrage.
Quels acheteurs devraient augmenter leurs achats le plus rapidement ?
Les utilisateurs professionnels et les ateliers devraient croître à un CAGR de 8,13 % jusqu'en 2032, car ils privilégient des équipements fiables à puissance plus élevée. L'utilisation répétée rend la cohérence de la puissance et le support de service importants. Ces facteurs peuvent compter davantage pour un atelier que le prix d'achat initial le plus bas.
Quel canal de vente domine les achats de démarreurs de secours ?
Les ventes en ligne détenaient 58,62 % du chiffre d'affaires de 2026 et devraient croître à un CAGR de 8,22 % jusqu'en 2032. Les annonces en ligne permettent la comparaison des prix, des fonctionnalités, des avis et des informations de garantie. Elles augmentent également le besoin de spécifications claires que les acheteurs peuvent comparer sur une base comparable.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,26 % jusqu'en 2032, soutenue par la croissance des véhicules et l'utilisation des deux-roues. La région bénéficie également d'une disponibilité inégale de l'assistance en bord de route en dehors des grandes villes. Les produits compacts pour motocycles et voitures particulières sont particulièrement pertinents pour ce contexte de demande.