
Marktgröße und Marktanteil für Jump-Starter
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 0.98 Milliarden US-Dollar |
| Marktgröße (2032) | 1.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.47 % |
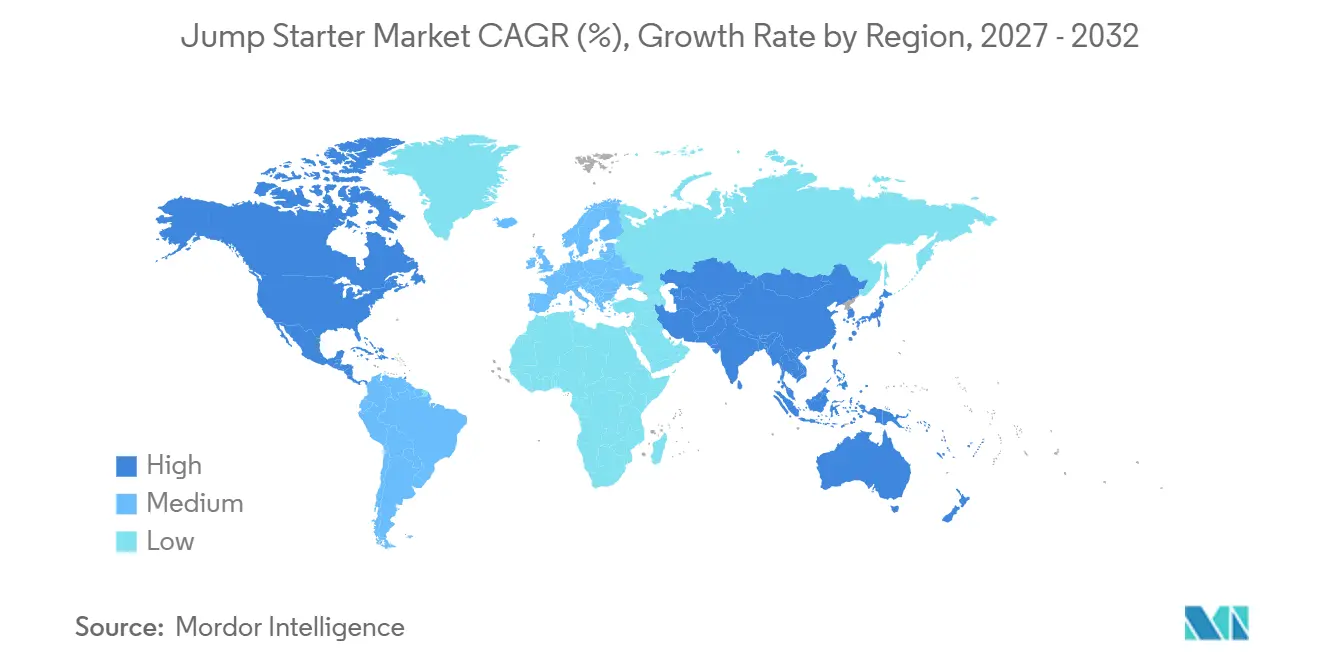
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Jump-Starter-Marktanalyse von Mordor Intelligence
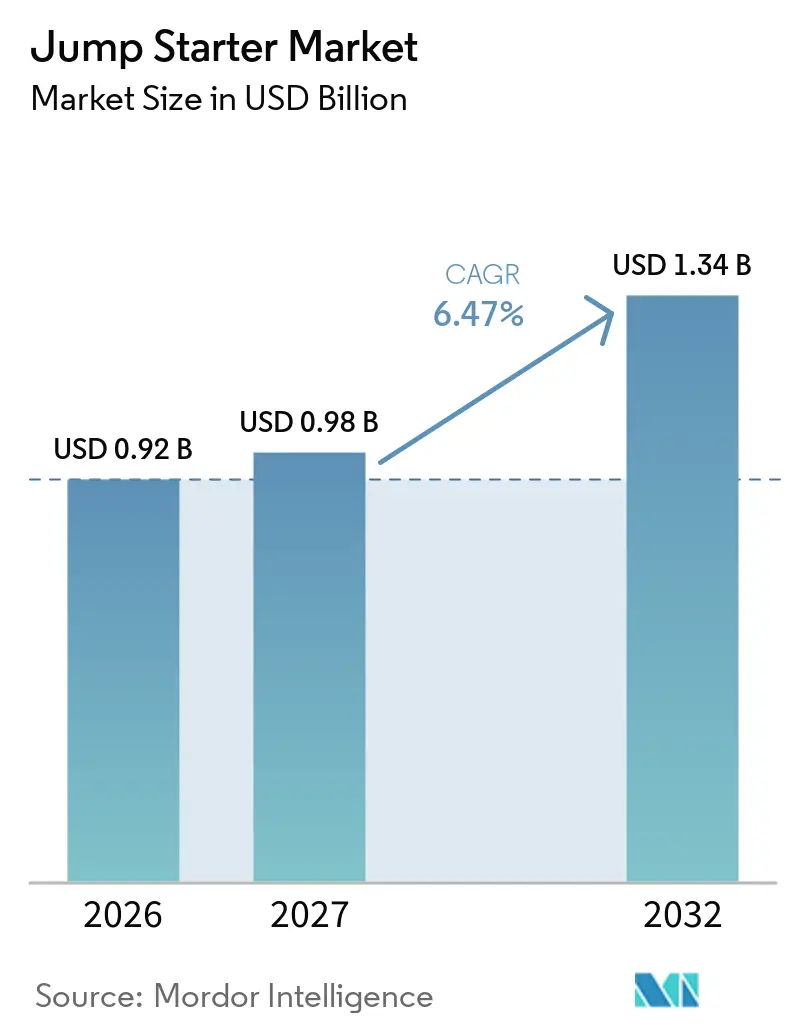
Die Marktgröße des Jump-Starter-Markts wurde im Jahr 2026 auf 0,92 Milliarden USD geschätzt und wird voraussichtlich von 0,98 Milliarden USD im Jahr 2027 auf 1,34 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,47 % während des Prognosezeitraums (2027–2032). Ein alternder Fahrzeugbestand in reifen Volkswirtschaften stützt die Ersatznachfrage, da Batterieausfälle häufiger werden, je länger Fahrzeuge im Betrieb bleiben. Lithium-Ionen-Produkte machen 73,45 % des Umsatzes im Jahr 2026 aus, und gesunkene Batterieeinstandskosten haben die Auswahl an kompakten Hochleistungsprodukten für Verbraucher und Fachleute erweitert. Multifunktionsdesigns kombinieren Starter, Kompressor, Powerbank und Licht und geben Herstellern mehr Spielraum, den Wert zu erhalten, während einfache Geräte unter Preisdruck stehen. Professionelle Nutzer werden zu einem wichtigen Wachstumssegment, während der Online-Vertrieb neueren Marken einen breiten Zugang verschafft, aber auch verifizierte Leistungs- und Sicherheitsdokumentation wichtiger macht. Der Jump-Starter-Markt hängt daher von zuverlässiger Bereitschaftsleistung, glaubwürdigen Leistungsangaben und Produkten ab, die die Sicherheits- und Transportanforderungen der Regionen erfüllen, in denen sie verkauft werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Lithium-Ionen im Jahr 2026 einen Marktanteil von 73,45 % am Jump-Starter-Markt und wird voraussichtlich bis 2032 mit einem CAGR von 7,45 % wachsen.
- Nach Spitzenstrom hielt der Bereich 1.000–2.000 A im Jahr 2026 einen Marktanteil von 61,27 % am Jump-Starter-Markt, während über 2.000 A bis 2032 voraussichtlich mit einem CAGR von 7,87 % wachsen wird.
- Nach Spannung entfielen im Jahr 2026 65,53 % des Umsatzes auf 12 V, während 24 V bis 2032 voraussichtlich mit einem CAGR von 7,67 % wachsen wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Umsatzanteil von 68,84 %, während Motorräder bis 2032 voraussichtlich mit einem CAGR von 8,06 % wachsen werden.
- Nach Funktionen hielten Multifunktionsprodukte im Jahr 2026 einen Umsatzanteil von 78,47 % und werden bis 2032 voraussichtlich mit einem CAGR von 7,24 % wachsen.
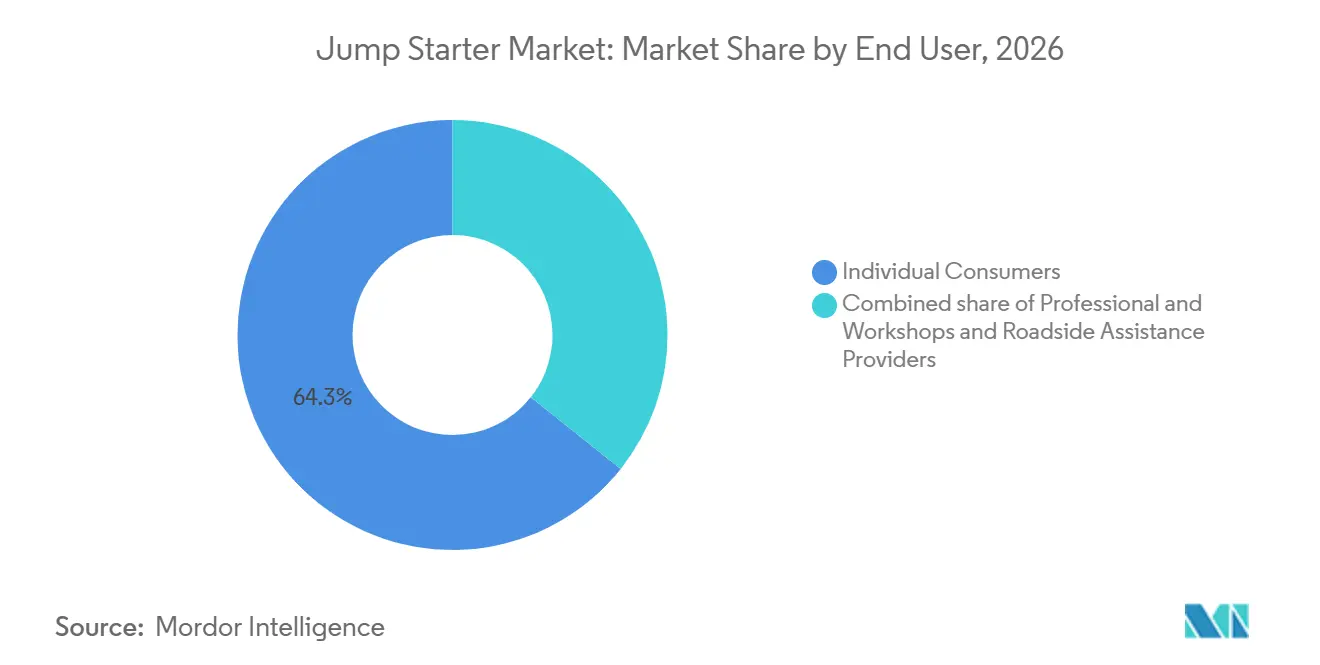
- Nach Endnutzer hielten Einzelverbraucher im Jahr 2026 einen Umsatzanteil von 64,25 %, während professionelle Nutzer und Werkstätten bis 2032 voraussichtlich mit einem CAGR von 8,13 % wachsen werden.
- Nach Vertriebskanal hielt der Online-Vertrieb im Jahr 2026 einen Umsatzanteil von 58,62 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,22 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,84 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,26 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbesserungen bei Kosten und Energiedichte von Lithium-Ionen | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Verbraucherpräferenz für selbstständige Batterielösungen zur Pannenhilfe | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum multifunktionaler Notfallstromgeräte | +1.0% | Global, führende Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der E-Commerce-Verfügbarkeit und Produktentdeckung | +0.9% | Global, am stärksten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Zuverlässigkeit bei Kälte und Fahrzeugeinlagerung | +0.7% | Nordamerika, Nord- und Mitteleuropa | Langfristig (≥ 4 Jahre) |
| Höhere Nachfrage nach batterieunabhängigem Tiefentladungsstart in modernen Fahrzeugen | +0.6% | Global, frühe Gewinne in Nordamerika und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbesserungen bei Kosten und Energiedichte von Lithium-Ionen
Verbesserungen bei Kosten und Leistung von Lithium-Ionen unterstützen kleinere Produkte mit stärkerer Startleistung. Die daraus resultierenden Produkte können eine praktische Kombination aus Tragbarkeit, Ladespeicherung und Startleistung für Privatfahrzeuge bieten. Dieselbe Entwicklung ermöglicht es Anbietern im Jump-Starter-Markt, stärkere Spitzenstromspezifikationen anzubieten, ohne die Einzelhandelspreisbänder zu erhöhen. Lithium-Ionen-Designs reduzieren zudem das Gewicht im Vergleich zu Blei-Säure-Alternativen, was für Produkte wichtig ist, die in Personenkraftwagen aufbewahrt oder von Technikern mitgeführt werden. Das Ergebnis ist eine größere Auswahl an kompakten Produkten, obwohl veröffentlichte Spitzenstromangaben weiterhin durch unabhängige Tests verifiziert werden müssen. Der Übergang verdrängt Blei-Säure nicht aus preissensiblen Werkstattanwendungen, schränkt jedoch seine Rolle bei Verbrauchergeräten ein.
Steigende Verbraucherpräferenz für selbstständige Batterielösungen zur Pannenhilfe
Unabhängigkeit am Straßenrand ist ein praktischer Kaufgrund für Fahrzeughalter, die nicht auf sofortige Hilfe angewiesen sein können. In Indien erreichten die inländischen Zweiradverkäufe im Geschäftsjahr 2025 19,61 Millionen Einheiten, ein Anstieg von 9,1 %, was eine große Basis batterieabhängiger Fahrzeuge schafft. [1] Der Jump-Starter-Markt profitiert, wenn Fahrzeughalter ein tragbares Gerät als Mittel zur Wiederherstellung der Mobilität und nicht als gelegentliches Notfallzubehör betrachten. Kalte Jahreszeiten in Nordamerika und Europa machen Ereignisse mit schwacher Batterie leichter vorhersehbar, was dazu ermutigt, ein Produkt im Fahrzeug aufzubewahren. Lange Lagerzeiten erzeugen auch einen späteren Ersatzbedarf, wenn ein älteres tragbares Gerät seine Ladung nicht mehr hält. Dieses Muster gibt dem Jump-Starter-Markt eine Nachfrage über den Erstkauf hinaus, obwohl die Produktzuverlässigkeit notwendig bleibt, damit dieser Ersatzzyklus anhält.
Wachstum multifunktionaler Notfallstromgeräte
Multifunktionsdesigns haben sich im Jump-Starter-Markt von einer Premium-Option zu einem gängigen Produktformat entwickelt. Produkte kombinieren Batteriestart mit Reifenaufpumpen, Geräteaufladung und Notfallbeleuchtung, sodass Verbraucher mit einem Kauf mehr als ein Straßenrandproblem lösen können. Die Produktstruktur kann Verkaufspreise erhöhen, da Käufer den Nutzen eines Pakets und nicht nur die Stromleistung allein vergleichen. USB-C-Laden macht ein tragbares Gerät auch zwischen Notfällen einfacher nutzbar, was die Wahrscheinlichkeit erhöhen kann, dass die Batterie gewartet wird. Der Jump-Starter-Markt gewinnt, wenn das Gerät als reguläre Fahrzeugausrüstung und nicht als ungenutzter Gegenstand im Lager behandelt wird. Basismodelle haben weiterhin eine Rolle, wo der Anfangspreis der wichtigste Entscheidungsfaktor ist, insbesondere bei einkommensschwächeren Verbrauchergruppen.
Ausweitung der E-Commerce-Verfügbarkeit und Produktentdeckung
Der Online-Einzelhandel ist ein wichtiger Weg für Verbraucher, Preis, Funktionen und Kundenfeedback vor dem Kauf zu vergleichen. Der Online-Kanal machte 58,62 % des Umsatzes im Jahr 2026 aus und wird bis 2032 voraussichtlich mit einem CAGR von 8,22 % wachsen. Dies gibt neueren Anbietern einen Weg, Käufer zu erreichen, ohne ein breites stationäres Einzelhandelsnetz aufzubauen. Es gibt etablierten Marken auch einen direkten Weg, Zertifizierungen, Garantiebedingungen und die ordnungsgemäße Verwendung zu erläutern. Dieselbe Transparenz schafft ein Problem, wenn ungeprüfte Spezifikationen neben getesteten Produkten beworben werden. Infolgedessen hat der Jump-Starter-Markt einen stärkeren Bedarf an klaren Leistungsbeschreibungen und Sicherheitsdokumentation, die Online-Käufer vor dem Kauf beurteilen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alterung der Batterie und Versagen der Bereitschaftsbereitschaft | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Sicherheit, thermisches Durchgehen und Haftung bei Fehlanwendung | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Übertreibung von Spitzenstromangaben und Erosion des Verbrauchervertrauens | -0.3% | Global, am ausgeprägtesten in asiatisch-pazifischen Online-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Versand-, Rückgabe- und Garantiekosten für Lithiumprodukte | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alterung der Batterie und Versagen der Bereitschaftsbereitschaft
Jump-Starter können viele Monate unbenutzt bleiben, und eine gelagerte Lithiumbatterie kann mit der Zeit Ladung und Kapazität verlieren. Dies schafft eine Lücke zwischen der ursprünglichen Nennleistung eines Produkts und dem Strom, den es nach längerer Lagerung liefern kann. Negative Bewertungen folgen häufig, wenn ein Gerät ein Fahrzeug im Notfall nicht startet, selbst wenn das Problem eine mangelnde Bereitschaftsbereitschaft und kein Herstellungsfehler ist. LFP-Chemie kann die Selbstentladung im Vergleich zu einigen älteren Lithiumformulierungen reduzieren, beseitigt jedoch nicht die Notwendigkeit regelmäßiger Wartung. Das Hemmnis schränkt Empfehlungen und Wiederholungskäufe stärker ein als es einen Erstkauf verhindert. Der Jump-Starter-Markt profitiert daher von klareren Wartungsanweisungen, Ladeanzeigen und Designs, die den Verlust der Bereitschaft reduzieren.
Sicherheit, thermisches Durchgehen und Haftung bei Fehlanwendung
Sicherheitsbedenken entstehen durch Zellchemie, Produktkonstruktion, Ladepraktiken und Benutzerfehler. Die U.S. Consumer Product Safety Commission veröffentlichte im Januar 2025 ein Entscheidungspaket zu einem vorgeschlagenen Sicherheitsstandard für Lithium-Ionen-Batterien und Mikromobilitätsprodukte. [2] Die Maßnahme zeigt die anhaltende regulatorische Aufmerksamkeit für Risiken tragbarer Lithiumbatterien, auch wenn produktspezifische Anforderungen je nach Kategorie variieren können. UL 2743 Dritte Ausgabe enthält einen Spitzenentladestrom-Bewertungstest für tragbare Energiepakete und bietet einen nützlichen Referenzpunkt für verifizierte Leistung. [3] Prüfungen durch Dritte und Compliance-Arbeit verursachen Kosten für kleinere Anbieter, können aber auch Produkte mit dokumentierten Sicherheitspraktiken auszeichnen. Der Jump-Starter-Markt kann das Verbrauchervertrauen verlieren, wenn unsichere oder schlecht gekennzeichnete Produkte zu Vorfällen führen, was eine glaubwürdige Zertifizierung für Einzelhändler und Käufer wichtig macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
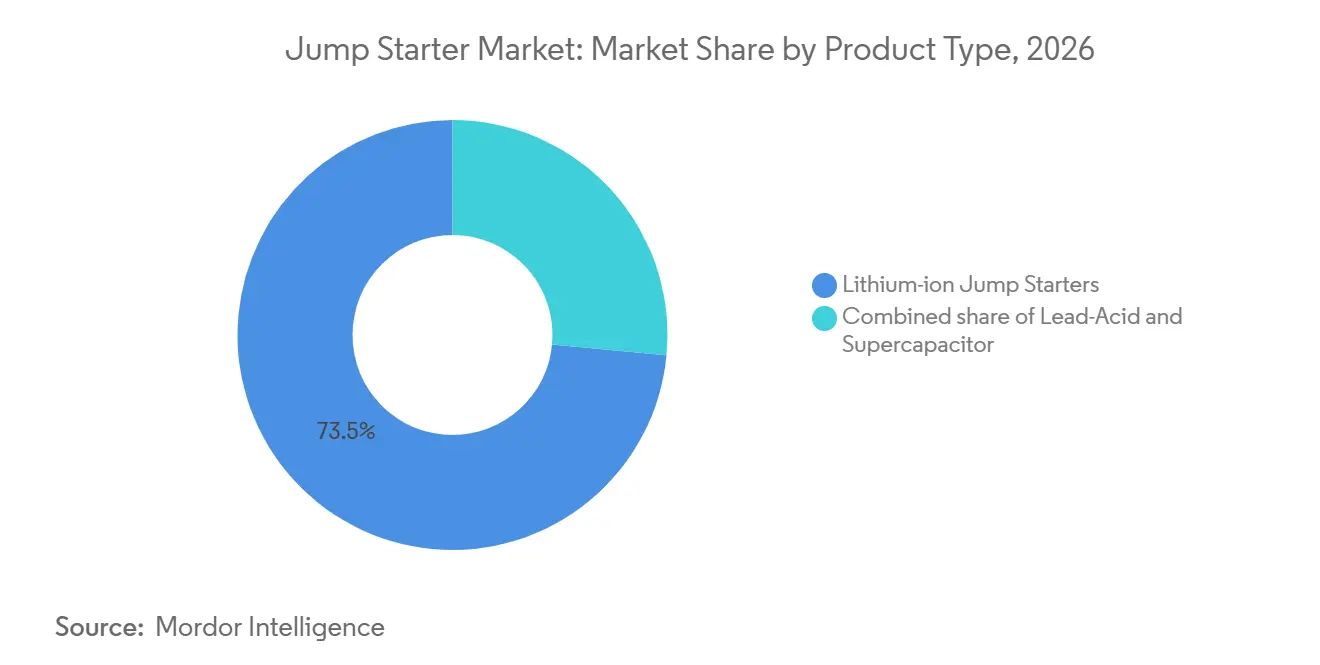
Lithium-Ionen-Chemie baut einen größeren Leistungsvorsprung aufLithium-Ionen hielt im Jahr 2026 73,45 % des Umsatzes und ist damit das führende Segment im Jump-Starter-Markt. Niedrigere Packungskosten und höhere Energiedichte unterstützen kompakte Designs, die leichter in einem Fahrzeug zu verstauen sind. Anbieter können diesen Vorteil nutzen, um eine größere Startleistung anzubieten, ohne jedes Produkt in ein Premium-Preissegment zu verschieben. Lithium-Ionen eignet sich auch für Multifunktionsgeräte, da eine kompakte Batterie USB-Laden und Beleuchtung neben der Startfunktion unterstützen kann.
Blei-Säure-Produkte behalten ihren Platz in Werkstätten und anderen Umgebungen, in denen vertraute Laderoutinen und ein niedrigerer Kaufpreis wichtig bleiben. Superkondensator-Produkte bedienen einen kleineren professionellen Anwendungsfall, bei dem schnelle Bereitschaft und wiederholtes Zyklisieren geschätzt werden. Milwaukee Tool brachte im Juni 2025 den M18 HotShot als kondensatorbasierten Jump-Starter für Fachleute in der Transportwartung auf den Markt. Die Produktzertifizierung ist für den Einzelhandelszugang in Nordamerika und Europa zunehmend relevant, insbesondere wenn Käufer glaubwürdige Spitzenentladeinformationen wünschen. UL 2743 Dritte Ausgabe gibt Herstellern einen Rahmen zur Dokumentation der Leistung tragbarer Energiepakete. Die Wahl der Chemie hängt daher vom Betriebszyklus, dem Lagermuster und dem Fahrzeugtyp ab und nicht allein von der Nennleistung. Anbieter, die diese praktischen Unterschiede erläutern, können das Risiko verringern, dass Käufer ein ungeeignetes Produkt allein deshalb auswählen, weil es eine höhere Spitzenstromzahl aufweist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Spitzenstrom:
Hochleistungsprodukte decken gewerbliche Startanforderungen abDer Bereich 1.000–2.000 A hielt im Jahr 2026 61,27 % des Umsatzes und spiegelt die Nachfrage von Mainstream-Personenkraftwagenbesitzern wider. Dieses Segment bietet genug Leistung für viele 12-V-Fahrzeuge und bleibt dabei in einem verbraucherorientierten Größen- und Preisbereich. Der Marktanteil des Jump-Starter-Markts, der von diesem Band gehalten wird, zeigt, warum es die Kernvolumenkategorie bleibt. Käufer in diesem Bereich schätzen neben der Nennleistung auch Ladeanschlüsse, Beleuchtung und Kompressoren.
Geräte über 2.000 A werden bis 2032 voraussichtlich mit einem CAGR von 7,87 % wachsen, da gewerbliche Nutzer zuverlässige Startleistung für größere Motoren suchen. TOPDON stellte im August 2025 den V3000 mit 3.000 A Spitzenstrom für große Benzin- und Dieselmotoren vor. Professionelle Techniker nutzen ein Gerät häufig und haben weniger Toleranz für unsichere Leistungsangaben. Modelle unter 1.000 A bedienen weiterhin Motorräder und Kompaktwagen in preissensiblen Umgebungen. Verifizierte Stromdaten werden wichtiger, je höher die Leistung steigt, da professionelle Käufer eher die Werkzeugleistung mit einer bestimmten Arbeitslast vergleichen. Eine Werkstatt berücksichtigt auch, wie schnell das Gerät nach einem Start wieder einsatzbereit ist, da Ladeunterbrechungen den Nutzen eines gemeinsam genutzten Werkzeugs verringern. Dies lenkt die Aufmerksamkeit auf Ladesysteme, Klemmhaltbarkeit und konsistente Ergebnisse bei wiederholtem täglichem Einsatz. Eine verifizierte Bewertung hilft Beschaffungsteams, ein Werkzeug den von ihnen gewarteten Motortypen zuzuordnen. Sie hilft Technikern auch, bei zeitkritischen Einsätzen auf ungeeignete Ausrüstung zu verzichten.
Nach Spannung:
Personenkraftwagenachfrage sichert die Führungsposition von 12 VDas 12-V-Segment machte im Jahr 2026 65,53 % des Umsatzes aus, da Personenkraftwagen üblicherweise auf eine 12-V-Hilfsbatterie angewiesen sind. Diese installierte Basis hält 12-V-Geräte im Mittelpunkt des Jump-Starter-Markts. Verbraucherorientierte Designs konzentrieren sich im Allgemeinen auf diese Spannung, da sie kleiner sind und die Anforderungen der meisten Privatfahrzeuge erfüllen. Das Segment unterstützt auch die größte Produktauswahl, die über Online-Kanäle verkauft wird. Käufer wählen diese Produkte oft für gewöhnliche Familienfahrzeuge, was einfache Ladeanleitungen und sichtbare Sicherheitsmerkmale zu einem Teil der Kaufentscheidung macht. Anbieter können die große installierte Basis auch nutzen, um funktionsreiche Modelle zu verkaufen, ohne Verbraucher zu bitten, ihre bestehenden Fahrzeugwartungsgewohnheiten zu ändern.
Das 24-V-Segment wird bis 2032 voraussichtlich mit einem CAGR von 7,67 % wachsen, da gewerbliche Flottenoperatoren tragbare Unterstützung für Hochspannungsfahrzeuge suchen. Dual-Spannungsprodukte können den Bedarf an separaten Werkzeugen für gemischte Flotten reduzieren. TOPDONs V4000 HD, eingeführt im März 2026, ist ein 12/24-V-Schwerlastmodell für gewerbliche Anwendungen. Hochspannungsprodukte erfordern geeignete Zellkonfigurationen und Schutzsysteme, was eine technische Unterscheidung von einfacheren 12-V-Geräten schafft. Dies macht das professionelle Segment für Anbieter attraktiver, die zuverlässige Leistung und Sicherheitskontrollen dokumentieren können. Flottenoperatoren bevorzugen wahrscheinlich eine Produktplattform, wenn sie mehrere Fahrzeugklassen abdecken kann, ohne das Betriebsvertrauen zu verringern. Diese Präferenz kann Lieferantenbeziehungen unterstützen, die Schulungen, technischen Support und Austauschservice umfassen.
Nach Fahrzeugtyp:
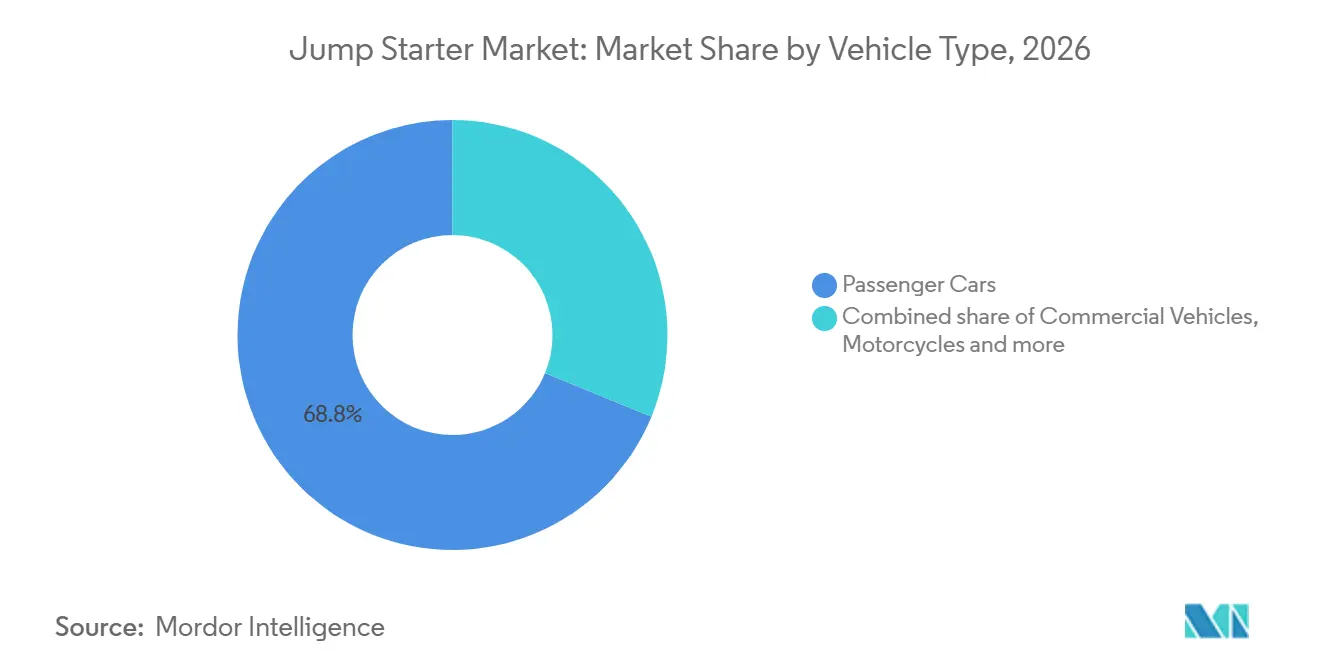
Motorräder schaffen eine schneller wachsende NachfragebasisPersonenkraftwagen machten im Jahr 2026 68,84 % des Umsatzes aus, unterstützt durch Fahrzeugbesitzmuster in Nordamerika und Europa. Die Personenkraftwagenbase bevorzugt kompakte 12-V-Produkte, die im Kofferraum oder in der Garage aufbewahrt werden können. Verbraucherkaufentscheidungen in diesem Segment umfassen häufig Tragbarkeit, Preis und Zugang zu einem lokalen oder Online-Einzelhändler. Diese Größenordnung gibt Personenkraftwagen eine dauerhafte Rolle im Jump-Starter-Markt, auch wenn andere Fahrzeugtypen schneller wachsen.
Motorräder werden bis 2032 voraussichtlich mit einem CAGR von 8,06 % wachsen, unterstützt durch wachsende Zweiradnutzung in Süd- und Südostasien. Indiens inländische Zweiradverkäufe im Geschäftsjahr 2025 von 19,61 Millionen Einheiten zeigen das Ausmaß der adressierbaren Fahrzeugbasis. Kompakte Starter können den praktischen Bedürfnissen von Motorradfahrern entsprechen, wenn der Batteriezugang und die Pannenhilfe begrenzt sind. Nutzfahrzeuge und Wasserfahrzeuge verbleiben in Kategorien mit geringerem Volumen, erfordern jedoch oft stärkere Geräte und können höhere Verkaufspreise unterstützen. Anbieter, die die Leistung für größere Motoren belegen können, erzielen daher möglicherweise mehr Wert pro professionellem Verkauf als in der hochvolumigen Verbraucherkategorie. Motorradfahrer benötigen Geräte, die kompakt genug zum Mitführen und einfach genug zum Anschließen ohne Werkstattunterstützung sind. Das begünstigt klare Anweisungen, Schutzfunktionen und ein Design, das ohne unnötige Belastung für den Fahrer gelagert werden kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Funktionen:
Multifunktionsprodukte werden zum StandardpaketMultifunktionsprodukte hielten im Jahr 2026 78,47 % des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 7,24 % wachsen. Die Marktgröße für Multifunktions-Jump-Starter wächst, da Käufer zunehmend das Gesamtpaket an Notfallwerkzeugen bewerten. Ein integrierter Kompressor hilft bei einem platten Reifen, während USB-Laden und Beleuchtung dem Produkt zwischen Notfallereignissen Verwendungsmöglichkeiten geben. Diese Ergänzungen machen das Gerät für Verbraucher nützlicher, die es sonst möglicherweise lange Zeit unbenutzt lassen würden.
Die Funktionsintegration ermöglicht es Herstellern auch, ihre Produkte von Basisgeräten zu unterscheiden, die hauptsächlich über den Preis konkurrieren. Komplexere Geräte müssen weiterhin Wärme, Ladesicherheit und die Haltbarkeit mehrerer Komponenten bewältigen. Basisstarter behalten die Nachfrage, wo Käufer nur den Batteriestart zum niedrigsten Anfangspreis wünschen. Der Funktionswettbewerb begünstigt Anbieter, die praktische Vorteile erläutern können, ohne auf übertriebene Spitzenstromangaben angewiesen zu sein. Käufer können den Wert eines integrierten Kompressors erkennen, wenn er die Notwendigkeit beseitigt, ein separates Straßenrandgerät mitzuführen. Hersteller müssen es dennoch vermeiden, Funktionen hinzuzufügen, die die Benutzerfreundlichkeit verringern, den Wartungsbedarf erhöhen oder das Produkt zu groß für die normale Fahrzeugaufbewahrung machen.
Nach Endnutzer:
Professionelle Käufer bieten eine Möglichkeit mit höherer NutzungsintensitätEinzelverbraucher machten im Jahr 2026 64,25 % des Umsatzes aus, angetrieben durch Selbsthilfepräferenzen und die Zugänglichkeit des Online-Einzelhandels. Verbraucher wählen typischerweise kompakte Produkte, die leicht zu verstauen sind und nützliche Notfallfunktionen umfassen. Das Wachstum in dieser Gruppe wird in reifen Regionen, wo der Besitz bereits verbreitet ist, wahrscheinlich gleichmäßiger sein. Die Verbraucherzufriedenheit hängt stark davon ab, dass ein Produkt bereit ist, wenn ein unerwartetes Nicht-Start-Ereignis eintritt.
Professionelle Nutzer und Werkstätten werden bis 2032 voraussichtlich mit einem CAGR von 8,13 % wachsen, der schnellsten Rate in dieser Segmentierung. Die Marktgröße für professionelle Jump-Starter profitiert vom wiederholten Einsatz durch Flottenechniker, Pannenhilfeanbieter und Werkstätten. Diese Käufer legen mehr Wert auf Leistungskonsistenz, Ladegeschwindigkeit, Serviceunterstützung und Produktlebensdauer als ein gelegentlicher Verbraucher. Milwaukees M18 HotShot und TOPDONs V3000 zeigen die anhaltende Aufmerksamkeit der Anbieter für professionelle Ausrüstung. Mehrjährige Vereinbarungen können Marken eine vorhersehbare Nachfrage und Sichtbarkeit bei Technikern verschaffen, die die Werkzeugauswahl beeinflussen. Die Gesamtbetriebskosten sind wichtig, da ein Gerät, das bei einem Serviceeinsatz versagt, den Techniker und den Fahrzeughalter aufhalten kann. Anbieter können mit langlebigen Klemmen, zugänglichem Serviceunterstützung und Produktspezifikationen reagieren, die an definierte gewerbliche Aufgaben gebunden sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Verkäufe führen, während physischer Zugang relevant bleibtOnline-Verkäufe hielten im Jahr 2026 58,62 % des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 8,22 % wachsen. Dieser Kanal gibt dem Jump-Starter-Markt eine große Reichweite, da Käufer Produktkapazität, Funktionen, Preise, Bewertungen und Garantiebedingungen an einem Ort vergleichen können. E-Commerce-native Marken können Produkte schnell einführen, ohne nationale Regalflächen zu sichern. Online-Listings geben etablierten Anbietern auch einen direkten Rahmen, um zertifizierte Leistung und korrekte Verwendung zu kommunizieren.
Stationäre Verkaufsstellen behalten ihre Bedeutung für Kunden, die eine Verfügbarkeit am selben Tag oder eine Produktvorführung wünschen. Kfz-Teilehändler, Verbrauchermärkte und Werkstattdistributoren sind besonders relevant für professionelle Nutzer und Käufer mit einem unmittelbaren Bedarf. Die Kombination aus Online-Recherche und Offline-Kauf bedeutet, dass Kanalstrategien sowohl die Produktentdeckung als auch die zeitnahe lokale Versorgung unterstützen müssen. Die Glaubwürdigkeit des Anbieters kann gestärkt werden, wenn ein Produkt über anerkannte Einzelhandels- und Werkstattnetzwerke verfügbar ist. Die Online-Dominanz wird den Bedarf an physischer Distribution nicht beseitigen, wo Serviceunterstützung und Beschaffungsbeziehungen den Kauf beeinflussen. Physische Ausstellungen können Käufern helfen, Abmessungen, Klemmkonstruktion und Funktionssteuerungen zu verstehen, bevor sie ein Produkt mit nach Hause nehmen. Einzelhandelsmitarbeiter und Werkstattdistributoren können auch sichere Verwendungs- und Ladepraktiken verstärken, die bei einem schnellen Online-Kauf möglicherweise weniger Beachtung finden. Kanalpartner bieten auch einen praktischen Weg für Rücksendungen und Garantieansprüche, was wichtig sein kann, wenn das Produkt für ein unerwartetes Fahrzeugproblem benötigt wird. Diese Servicerolle kann besonders relevant für Käufer sein, die nicht sicher sind, wie sie den Ladestatus beurteilen oder sichere Anschlussverfahren durchführen sollen. Anbieter benötigen daher eine Kanalabdeckung, die den Kundensupport ebenso berücksichtigt wie das Verkaufsvolumen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 39,84 % des Umsatzes und damit den größten regionalen Marktanteil im Jump-Starter-Markt. Hohe Fahrzeugdichte, Wettervariationen und breiter Zugang zum Kfz-Einzelhandel unterstützen die Nachfrage bei Verbrauchern und professionellen Käufern. Kanadische Winterbedingungen und heiße Klimazonen in Teilen der Vereinigten Staaten erhöhen die Relevanz von Batteriezuverlässigkeit und Pannenhilfebereitschaft. Etablierte Marken verfügen über eine starke Distribution in der Region, wo Käufer häufig mehr Wert auf Garantieabdeckung und dokumentierte Sicherheitspraktiken legen. UL 2743 ist eine wichtige Leistungs- und Zertifizierungsreferenz für tragbare Energiepakete. Die im Januar 2025 von der CPSC vorgeschlagene Regelarbeit zur Lithium-Ionen-Batteriesicherheit verstärkt die regulatorische Aufmerksamkeit für tragbare Batterieprodukte. Die Region weist eine höhere Reife bei Erstkäufen auf als der Asien-Pazifik-Raum, aber Produktersatz und Upgrades auf Multifunktionsgeräte können die Nachfrage aufrechterhalten. Professionelle Käufer schaffen auch einen Weg für Hochleistungs- und Dual-Spannungsprodukte.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,26 % wachsen und ist damit das am schnellsten wachsende regionale Segment. Die regionale Marktgröße im Jump-Starter-Markt wird durch wachsenden Fahrzeugbesitz, Zweiradnutzung und ungleichmäßige Verfügbarkeit von Pannenhilfe außerhalb großer Städte gestützt. Indiens inländische Zweiradverkäufe im Geschäftsjahr 2025 erreichten 19,61 Millionen Einheiten und bieten eine große potenzielle Basis für kompakte Startprodukte. Hohe Temperaturen können den Druck auf Fahrzeugbatterien erhöhen und den praktischen Wert tragbarer Startgeräte unterstützen. China unterstützt auch die Online-gesteuerte Entdeckung durch große E-Commerce-Plattformen und eine tiefe Fertigungslieferbasis. Käufer in der Region sind preissensibel, sodass Anbieter klare Leistungsangaben und mehrwertschaffende Funktionen benötigen. Zertifizierungs- und Compliance-Erwartungen variieren je nach nationalem Markt, was eine lokalisierte Produktdokumentation und Distributionsplanung erfordert. Diese Bedingungen geben E-Commerce-nativen Anbietern einen Vorteil, erhöhen aber auch die Bedeutung des Kundenvertrauens in Produktangaben.
Europa, Südamerika sowie Naher Osten und Afrika
Die europäische Nachfrage wird durch einen reifen professionellen Aftermarket in Ländern wie Deutschland, dem Vereinigten Königreich und Frankreich gestützt. Hersteller richten Hochleistungsprodukte auf Techniker und gewerbliche Flottennutzer aus, wie TOPDONs V4000-HD-Einführung im März 2026 zeigt. Compliance-Faktoren im Zusammenhang mit der Sicherheit und Leistung tragbarer Batterien können beeinflussen, welche Produkte Zugang zu etablierten Einzelhandels- und Werkstattkanälen erhalten. Die südamerikanische Nachfrage konzentriert sich auf erschwingliche 12-V-Produkte für ältere Fahrzeugflotten und Gebiete, in denen die Pannenhilfe außerhalb großer Städte begrenzt ist. E-Commerce bietet einen nützlichen Weg, wo die physische Aftermarket-Distribution ungleichmäßig ist. Im Nahen Osten und Afrika können hohe Umgebungstemperaturen die Batterielebensdauer verkürzen und die Attraktivität selbstständiger Startgeräte stärken. Saudi-Arabien und die Vereinigten Arabischen Emirate weisen ein hitzebedingtes Nachfragemuster auf, während Ägypten und Südafrika längerfristiges Potenzial bieten, da Fahrzeugbesitz und Importlogistik sich verbessern. In diesen gemischten Märkten benötigen Anbieter Produktsortimente, die Preis, Hitzebeständigkeit und zugänglichen Support ausbalancieren, anstatt auf ein einziges globales Einzelhandelsmodell zu setzen.
Wettbewerbslandschaft
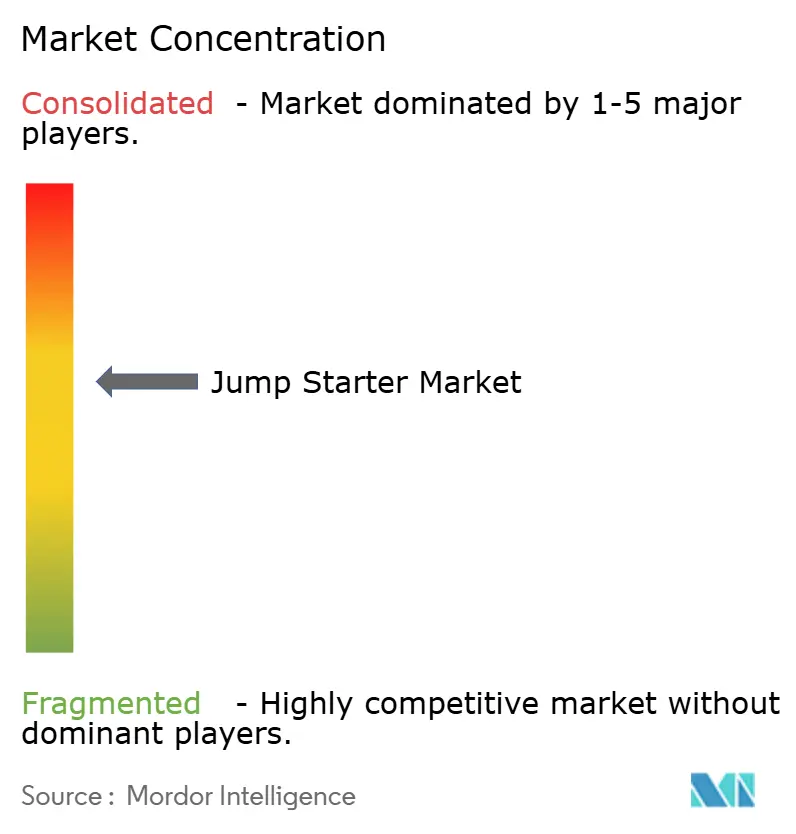
Der Jump-Starter-Markt ist mäßig konzentriert, wobei kein Anbieter eine dominante Position in jeder Geografie, jedem Kanal und jedem Preissegment innehat. Etablierte US-amerikanische Marken, darunter NOCO, Schumacher Electric und Clore Automotive, werden mit Premium-Positionierung und professioneller Distribution assoziiert. In Shenzhen ansässige Hersteller, darunter CARKU, BOLTPower, AVAPOW und Gooloo, konkurrieren durch Online-Reichweite, schnelle Produktaktualisierungen und wettbewerbsfähige Preisgestaltung. Die breite Anbieterbasis macht Produktverifizierung und Kundendienst nach dem Verkauf zu wichtigen Differenzierungsmöglichkeiten. UL 2743 Dritte Ausgabe fügt einen Spitzenentladestrom-Bewertungstest für tragbare Energiepakete hinzu, was glaubwürdige Leistungstests in der Kaufentscheidung sichtbarer macht. Dies begünstigt Unternehmen, die Zertifizierungsarbeit unterstützen und diese klar gegenüber Einzelhändlern und Käufern erläutern können. Es erhöht auch den Wert transparenter Anweisungen, getesteter Komponenten und Aufzeichnungen, die Garantieentscheidungen unterstützen. Diese Faktoren können die Unsicherheit für Einzelhandelspartner verringern.
Wettbewerbsstrategien konzentrieren sich auf Multifunktionsdesign, höhere Stromleistung und Zugang zu professionellen Nutzern. TOPDON brachte im August 2025 den V3000 und im März 2026 den V4000 HD auf den Markt und erweiterte damit sein Sortiment von Hochleistungs-Verbraucherprodukten hin zu Schwerlast- und Dual-Spannungsanwendungen. Milwaukee Tool trat im Juni 2025 mit dem kondensatorbasierten M18 HotShot in das professionelle Segment ein und nutzte dabei sein etabliertes Batterieökosystem für Handwerker. Diese Schritte zeigen, dass das Wettbewerbsfeld Kfz-Spezialisten, E-Commerce-fokussierte Marken und angrenzende Werkzeuganbieter umfasst.
Online-Marken können schnell Bekanntheit durch sichtbare Produktvergleiche aufbauen, benötigen aber weiterhin glaubwürdige Garantieprozesse, wenn ein Produkt die Erwartungen nicht erfüllt. Traditionelle Kfz-Marken verfügen über eine stärkere etablierte Distribution, müssen aber Produkteinführungen vorantreiben, die mit dem Tempo des Online-Funktionswettbewerbs mithalten. Einzelhändler können das Wettbewerbsgleichgewicht beeinflussen, indem sie getesteten Produkten mit klaren Spezifikationen und zugänglichem Support mehr Platz einräumen. Der Jump-Starter-Markt belohnt eine Balance aus dokumentierter Leistung, Multifunktionswert, zuverlässiger Distribution und Kundendienst nach dem Verkauf. Die Produktplanung wird zunehmend durch die Tatsache geprägt, dass Einsteigerkäufer eine überfüllte Online-Kategorie sehen, während professionelle Käufer ein Werkzeug sehen, das auf Abruf funktionieren muss.
Marktführer in der Jump-Starter-Branche
-
CARKU Technology Co., Ltd.
-
BOLTPower Energy Co., Ltd.
-
Shenzhen Gooloo E-Commerce Co., Ltd.
-
Antigravity Batteries LLC
-
AVAPOW Technology Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jump-Starter-Markt Unternehmen in diesem Bericht
- The NOCO Company
- Clore Automotive, LLC
- Schumacher Electric Corporation
- Stanley Black & Decker, Inc.
- Anker Innovations Limited
- AstroAI Limited
- CARKU Technology Co., Ltd.
- BOLTPower Energy Co., Ltd.
- Shenzhen Gooloo E-Commerce Co., Ltd.
- Antigravity Batteries LLC
- TOPDON Technology USA, Inc.
- AVAPOW Technology Inc.
- HULKMAN
- WOLFBOX Technology Co., Ltd.
- Scosche Industries, Inc.
- Wagan Corporation
- HELVI S.p.A.
- Powervamp Ltd.
- AGA Technology Co., Ltd.
- Shenzhen Veestb Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Jump-Starter-Markt
- Oktober 2026: Battery Tender führte vier neue Ladegeräte und Jump-Starter ein, darunter den Jump N Start 2000-A-Lithium-Jump-Starter und einen 800-A-Jump-Starter mit Reifenkompressor, in mehr als 5.000 Advance Auto Parts- und Carquest-Filialen sowie online.
- Juni 2026: Lectron brachte einen tragbaren Jump-Starter mit 4.000 A Spitzenstrom, einer 20.000-mAh-Batterie und 60-W-bidirektionalem USB-C-Laden auf den Markt und erweiterte damit sein Sortiment über Elektrofahrzeug-Ladeprodukte hinaus.
- März 2026: TOPDON USA brachte den V4000 HD auf den Markt, einen 4.000-A-12/24-V-Schwerlast-Jump-Starter für Flottenbesitzer, Werkstattleiter und Pannenhilfefachleute, der über sein nationales Distributionsnetzwerk vertrieben wird.
- September 2025: UL Standards veröffentlichte am 24. September 2025 UL 2743 Dritte Ausgabe und fügte einen Spitzenentladestrom-Bewertungstest für Jump-Starter-Boosterfunktionen hinzu.
- Juni 2025: Milwaukee Tool brachte den M18 HotShot auf den Markt, einen 2.000-A, IP65-bewerteten, kondensatorbasierten Jump-Starter für Fachleute in der Transportwartung.
Berichtsumfang des globalen Jump-Starter-Markts
Der Jump-Starter-Marktbericht ist segmentiert nach Produkttyp (Lithium-Ionen, Blei-Säure und Superkondensator), Spitzenstrom (unter 1.000 A, 1.000–2.000 A und über 2.000 A), Spannung (12 V, 24 V und 12/24 V), Fahrzeugtyp (Personenkraftwagen, Nutzfahrzeuge, Motorräder sowie Marine- und sonstige Spezialfahrzeuge), Funktionen (Basis und Multifunktion), Endnutzer (Einzelverbraucher, Fachleute und Werkstätten sowie Pannenhilfeanbieter), Vertriebskanal (Online und Offline) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Lithium-Ionen-Jump-Starter |
| Blei-Säure-Jump-Starter |
| Superkondensator-Jump-Starter |
| Unter 1.000 A |
| 1.000–2.000 A |
| Über 2.000 A |
| 12 V |
| 24 V |
| 12/24 V |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Motorräder |
| Marine- und sonstige Spezialfahrzeuge |
| Basis | |
| Multifunktion | Luftkompressor |
| Powerbank | |
| Beleuchtung |
| Einzelverbraucher |
| Fachleute und Werkstätten |
| Pannenhilfeanbieter |
| Online | |
| Offline | Kfz-Teilehandel |
| Verbrauchermärkte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Lithium-Ionen-Jump-Starter | |
| Blei-Säure-Jump-Starter | ||
| Superkondensator-Jump-Starter | ||
| Nach Spitzenstrom | Unter 1.000 A | |
| 1.000–2.000 A | ||
| Über 2.000 A | ||
| Nach Spannung | 12 V | |
| 24 V | ||
| 12/24 V | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Motorräder | ||
| Marine- und sonstige Spezialfahrzeuge | ||
| Nach Funktionen | Basis | |
| Multifunktion | Luftkompressor | |
| Powerbank | ||
| Beleuchtung | ||
| Nach Endnutzer | Einzelverbraucher | |
| Fachleute und Werkstätten | ||
| Pannenhilfeanbieter | ||
| Nach Vertriebskanal | Online | |
| Offline | Kfz-Teilehandel | |
| Verbrauchermärkte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Jump-Starter bis 2032?
Die Kategorie wird voraussichtlich mit einem CAGR von 6,47 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 1,34 Milliarden USD erreichen. Der Ausblick spiegelt Ersatzbedarf, Multifunktionsadoption und steigende professionelle Nutzung wider. Er setzt auch voraus, dass Anbieter den Preisdruck durch glaubwürdige, nützliche Produktfunktionen weiterhin adressieren.
Welcher Jump-Starter-Produkttyp führt die globale Nachfrage an?
Lithium-Ionen-Produkte führen mit 73,45 % des Umsatzes im Jahr 2026, da sie leichtere und kompaktere Designs unterstützen. Ihr Format unterstützt auch Produkte, die Startleistung mit anderen Notfallfunktionen kombinieren. Das geringere Gewicht kann sie für Kofferraum, Garage oder Technikerfahrzeug praktischer machen.
Warum gewinnen Multifunktions-Jump-Starter an Akzeptanz?
Multifunktionsprodukte hielten im Jahr 2026 78,47 % des Umsatzes und kombinieren Batteriestart mit Funktionen wie Aufpumpen, USB-Laden und Beleuchtung. Dieses Paket kann das Gerät bei Fahrzeugnotfällen nützlich machen. Die regelmäßige Nutzung kann Fahrzeughalter auch dazu veranlassen, Ladebedarf zu bemerken, bevor ein Nicht-Start-Ereignis eintritt.
Welche Käufer werden voraussichtlich am schnellsten mehr kaufen?
Professionelle Nutzer und Werkstätten werden bis 2032 voraussichtlich mit einem CAGR von 8,13 % wachsen, da sie zuverlässige Hochleistungsgeräte priorisieren. Wiederholter Einsatz macht Leistungskonsistenz und Serviceunterstützung wichtig. Diese Faktoren können für eine Werkstatt wichtiger sein als der niedrigste Anfangskaufpreis.
Welcher Vertriebskanal führt bei Jump-Starter-Käufen?
Online-Verkäufe hielten im Jahr 2026 58,62 % des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 8,22 % wachsen. Online-Listings unterstützen den Vergleich von Preis, Funktionen, Bewertungen und Garantieinformationen. Sie erhöhen auch den Bedarf an klaren Spezifikationen, die Käufer auf vergleichbarer Basis gegenüberstellen können.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,26 % wachsen, unterstützt durch Fahrzeugwachstum und Zweiradnutzung. Die Region profitiert auch von ungleichmäßiger Verfügbarkeit von Pannenhilfe außerhalb großer Städte. Kompakte Produkte für Motorräder und Personenkraftwagen sind für dieses Nachfrageumfeld besonders relevant.