
日本土壌モニタリング市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 28 百万米ドル |
| 市場規模 (2026) | 32.10 百万米ドル |
| 市場規模 (2031) | 63.80 百万米ドル |
| 成長率 (2026 - 2031) | 14.73 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本土壌モニタリング市場分析
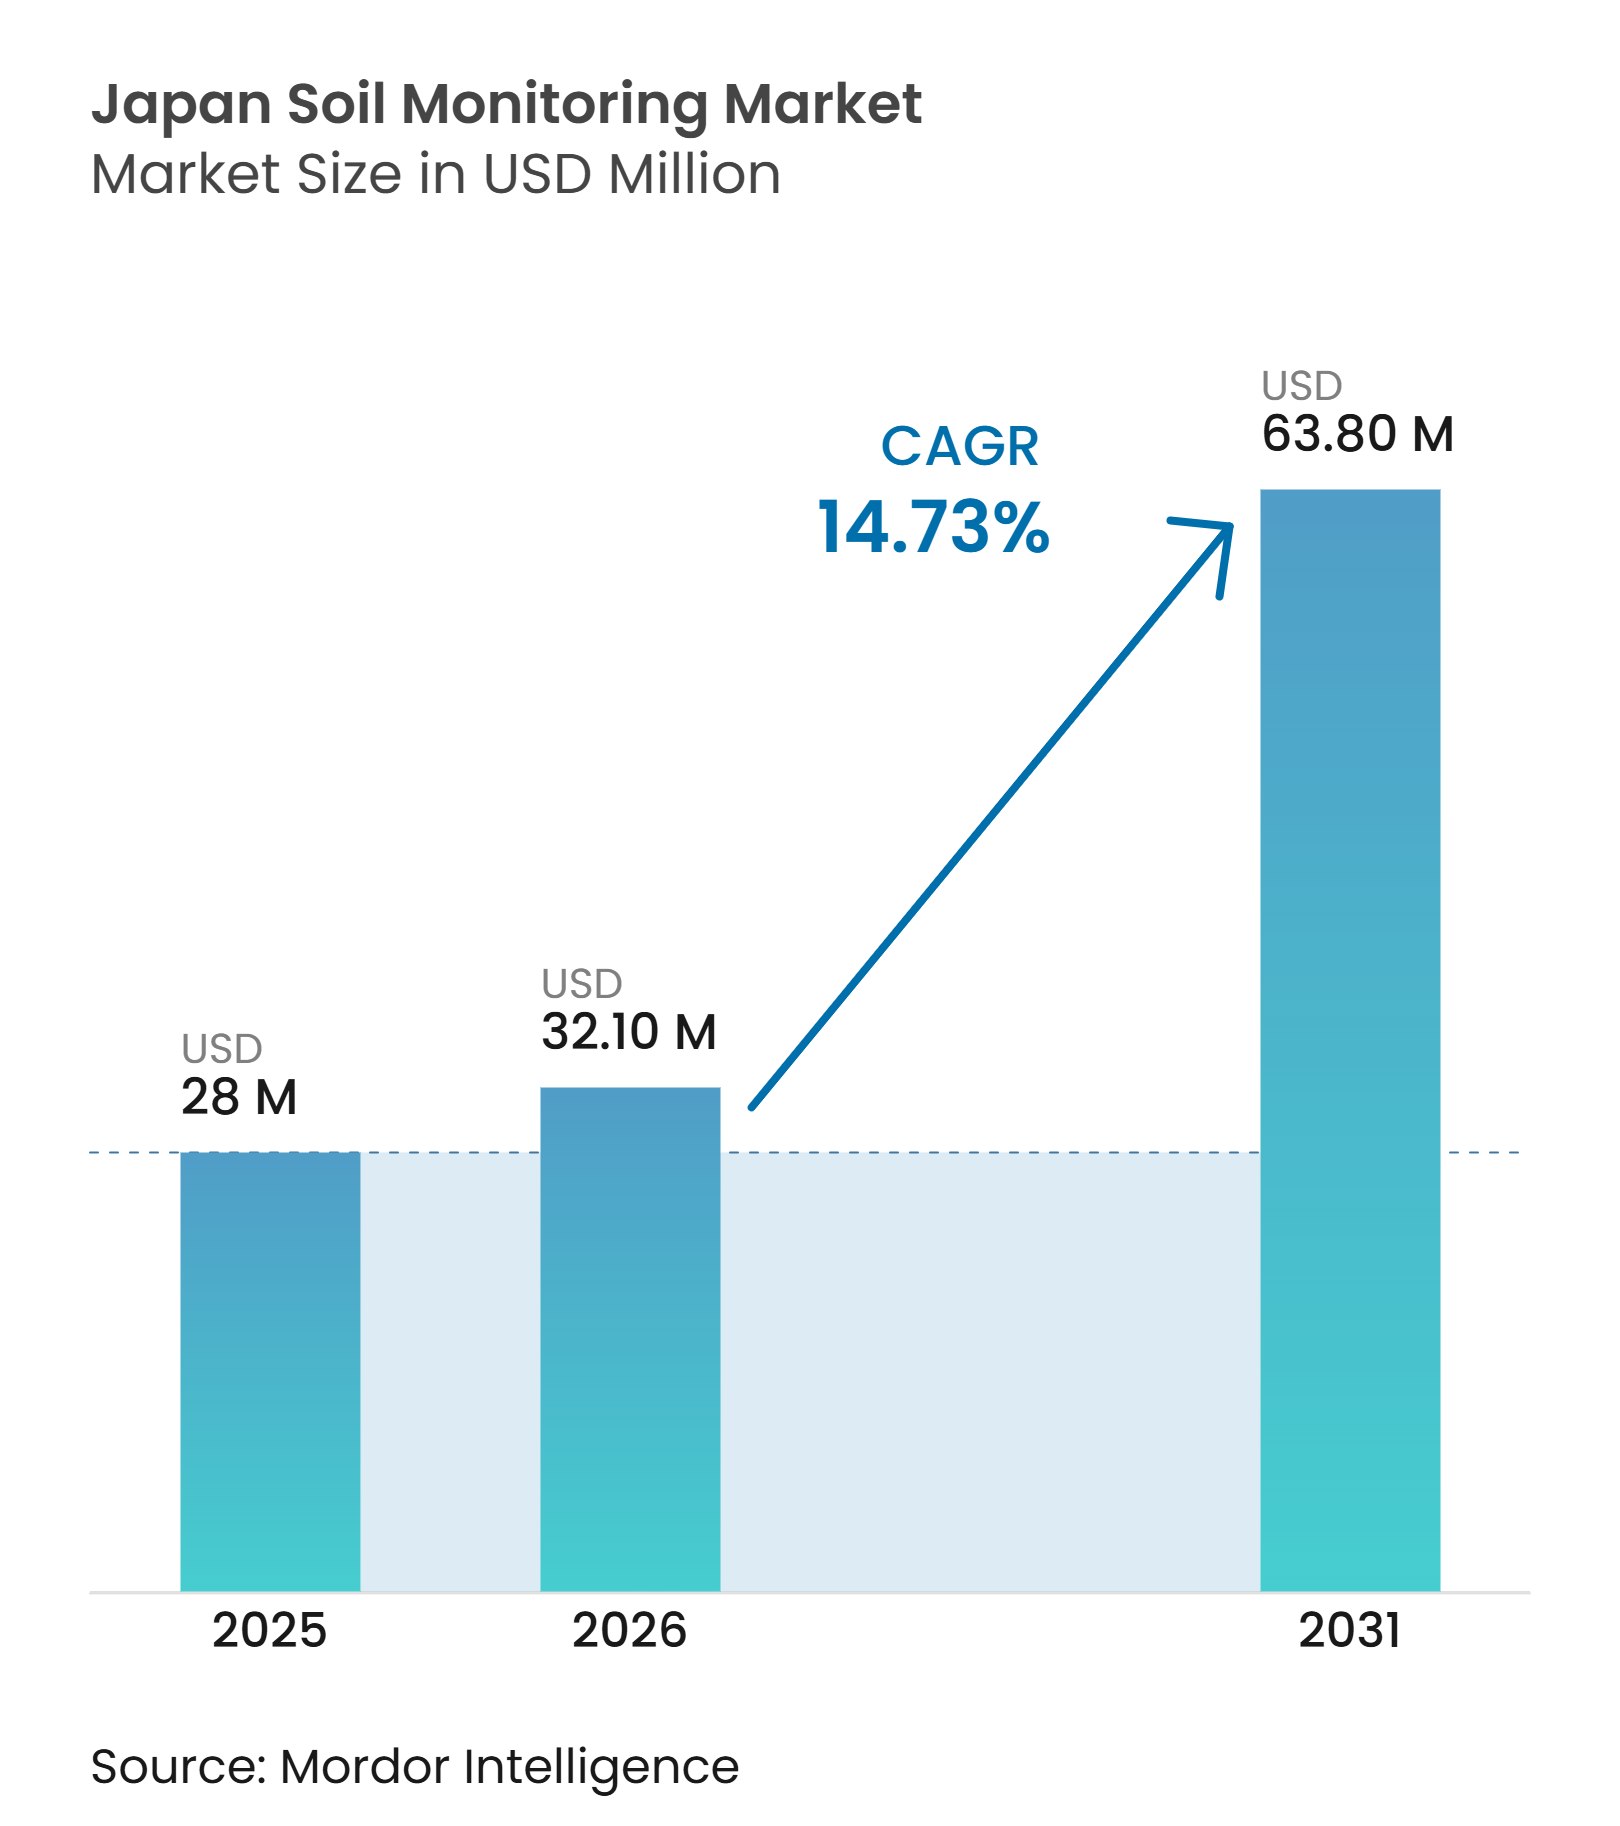
日本土壌モニタリング市場は2025年に2,800万米ドルと評価され、2026年の3,210万米ドルから2031年には6,380万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは14.73%です。成長は、センシングおよびその他のスマート農業技術の開発・普及に対する財政的・税制的支援を含む、日本のスマート農業技術活用促進法に基づく政府主導のスマート農業推進施策によって支えられています[1]。日本の農業従事者の高齢化は記録された土壌データの価値を高めており、そのようなデータは熟練した農業者が引退した際に失われかねない栽培技術の保存に役立ちます。市場はまた、単独デバイスからセンシング、キャリブレーション、アナリティクス、アドバイザリーサポートを統合した接続型システムへとシフトしています。このトレンドは農業協同組合や都道府県プログラムを通じて事業展開できるサプライヤーに有利に働きますが、購買プロセスの断片化により技術導入後の収益認識が遅れる場合があります。
主要レポートのポイント
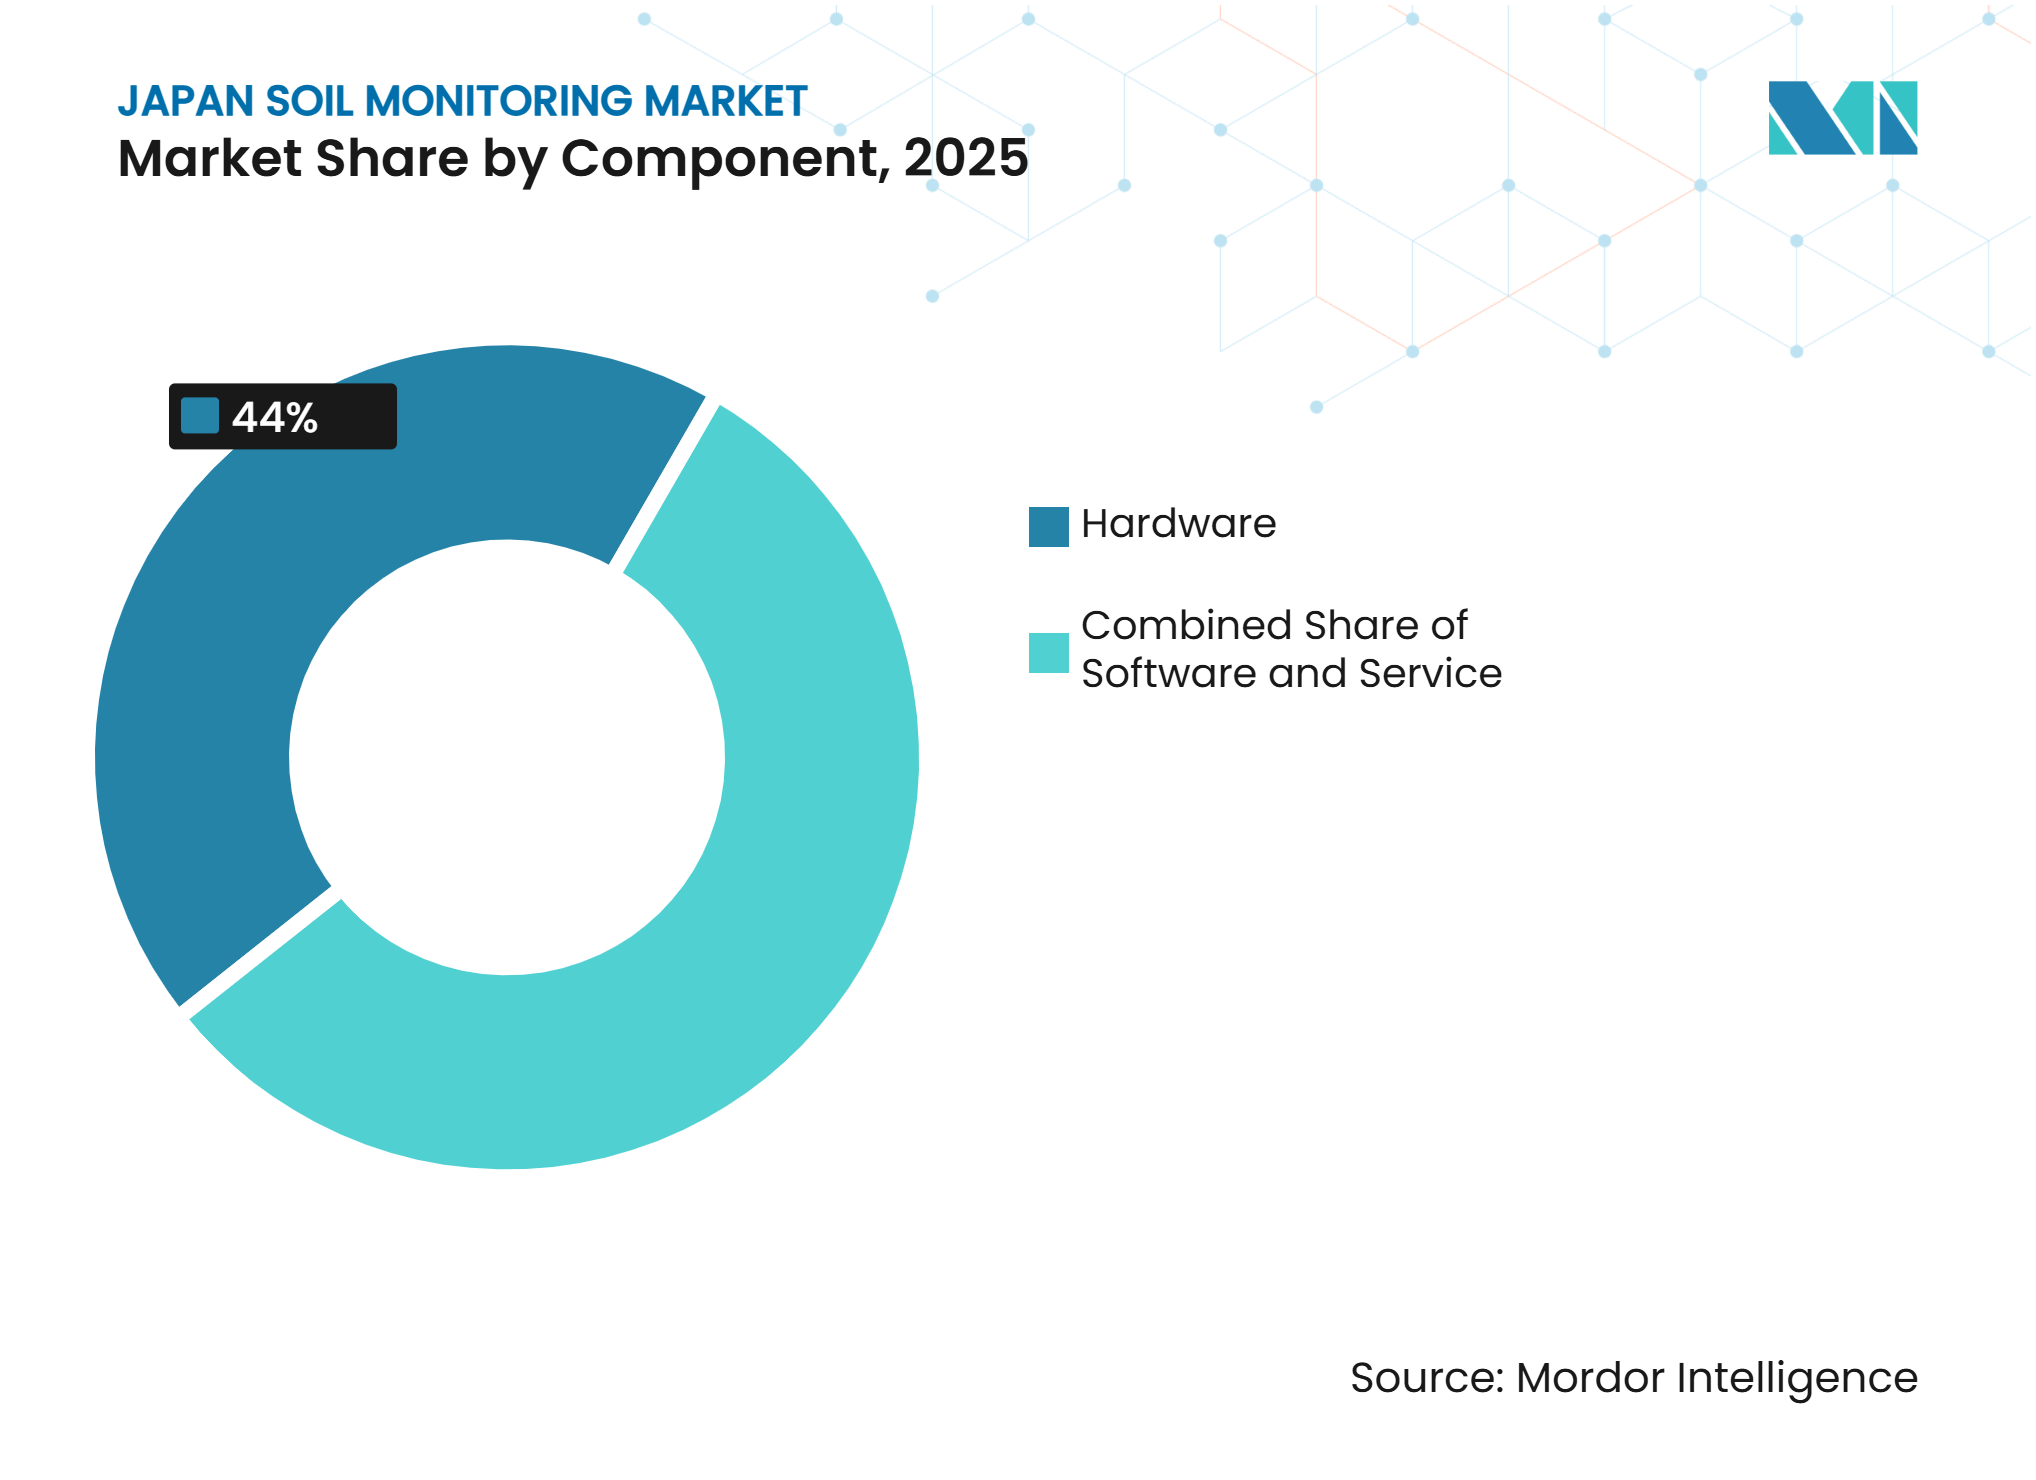
- コンポーネント別では、ハードウェアが2025年の日本土壌モニタリング市場シェアの58%を占め、サービスは2031年までのCAGR予測16.3%で最も速く成長しています。
- 製品タイプ別では、現場設置型センサーが2025年の日本土壌モニタリング市場の46%を占め、リモートセンシングプラットフォームは2031年までのCAGR18.1%で最も速く拡大すると予測されています。
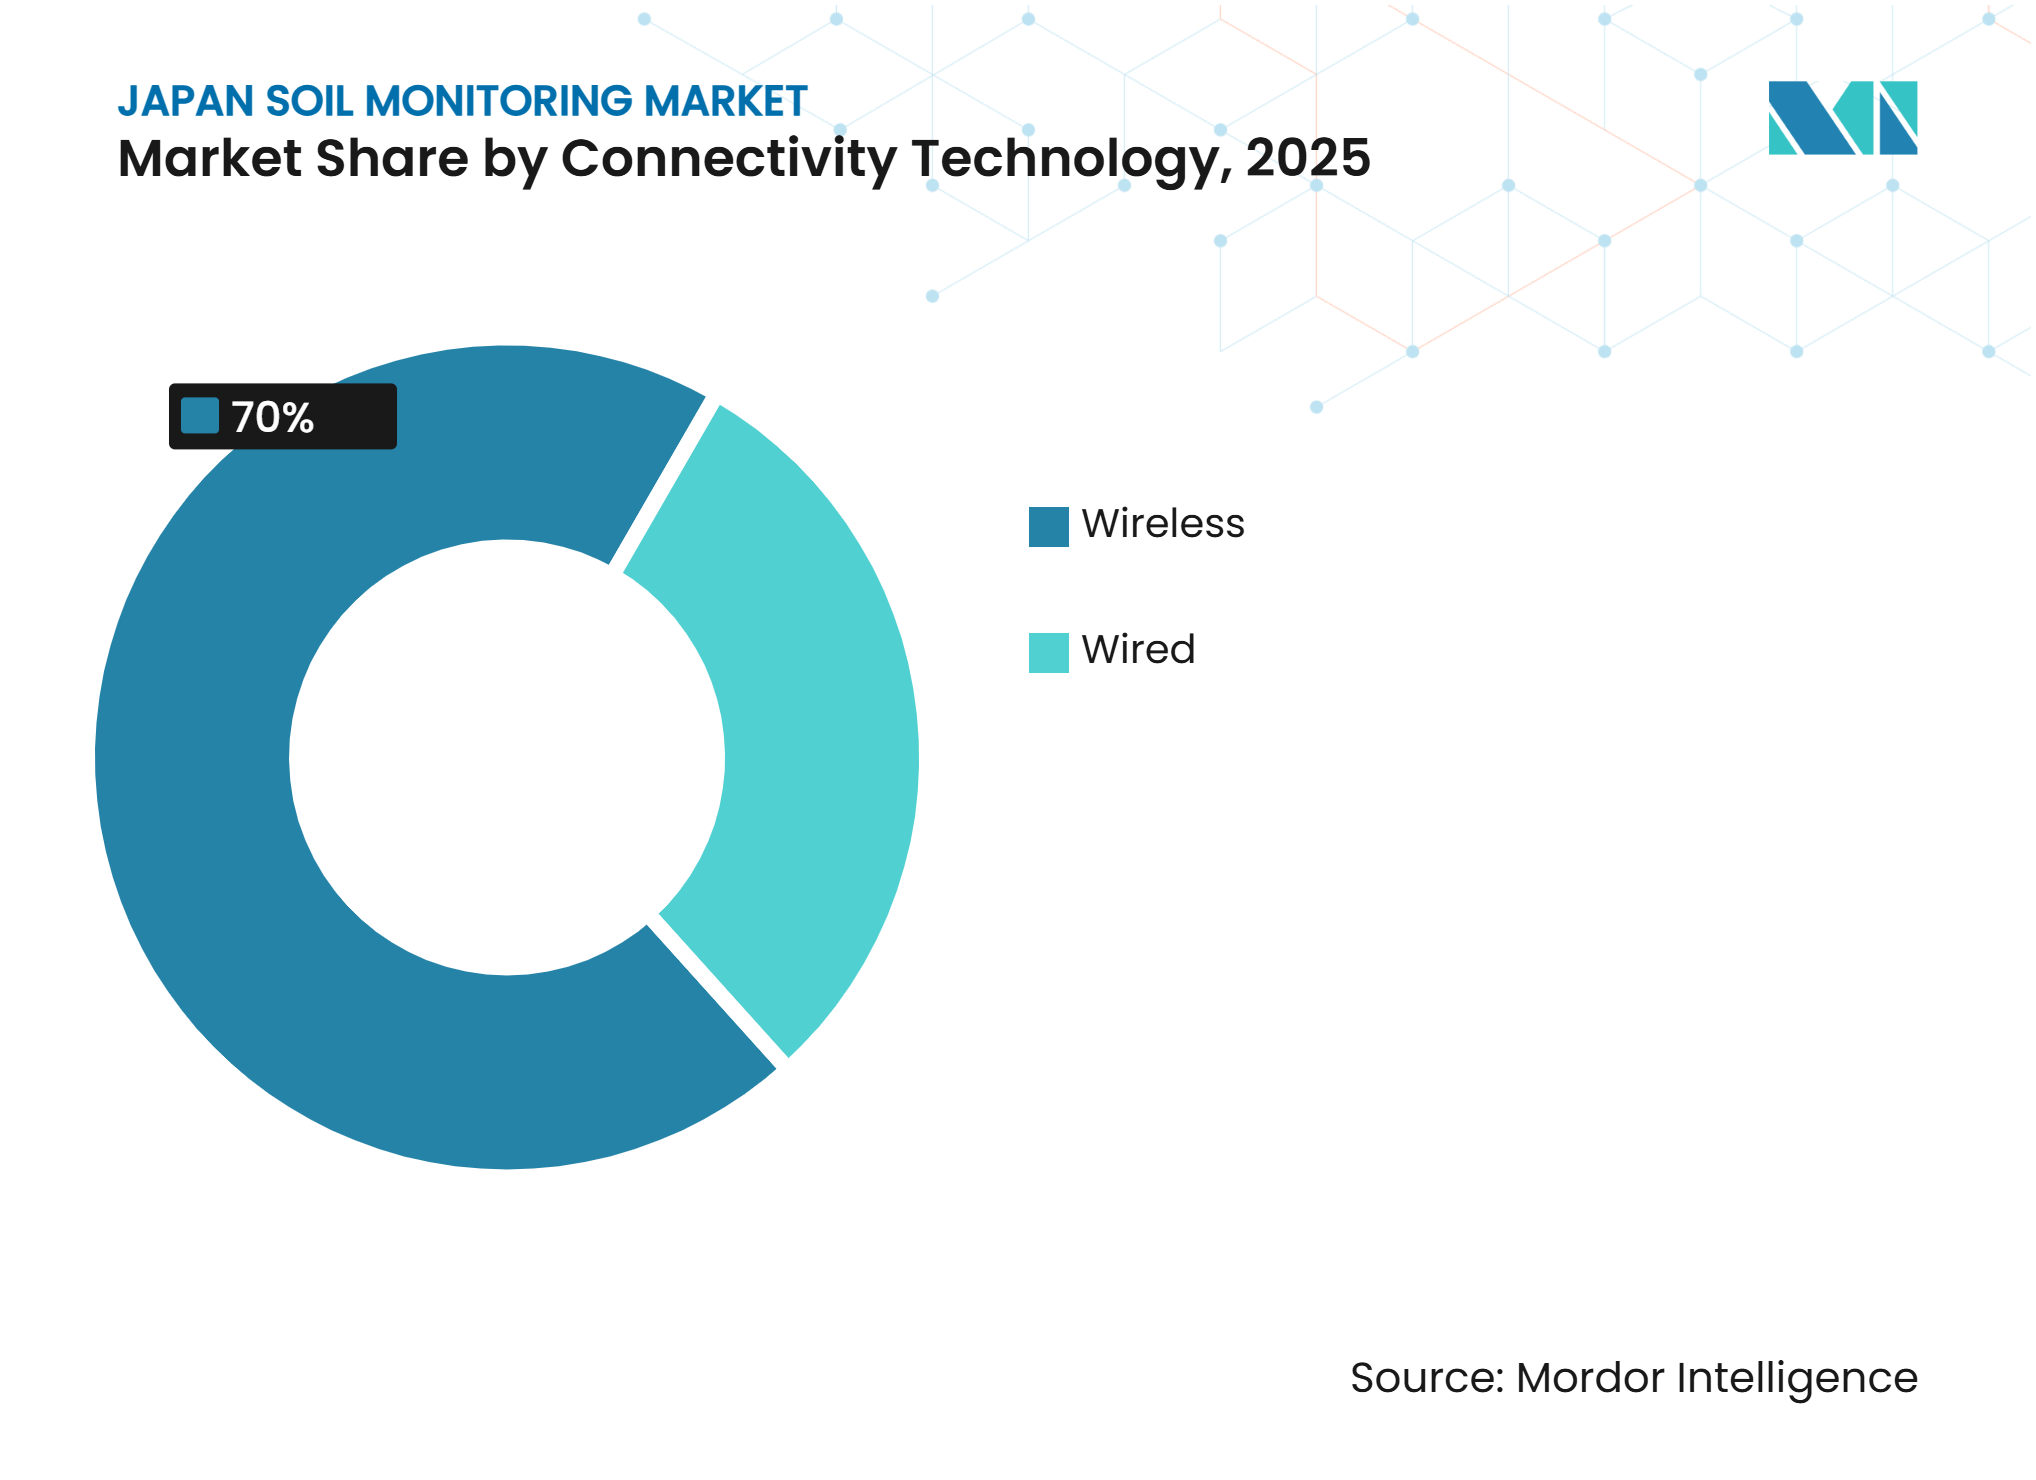
- 接続技術別では、無線接続が2025年の日本土壌モニタリング市場規模の70%を占め、最も速く成長しており、2031年までのCAGR19.8%で拡大すると予測されています。
- 用途別では、露地栽培用途が2025年に市場シェアの63%を占め、施設栽培は2031年までのCAGR14.2%で最も速く成長すると予測されています。
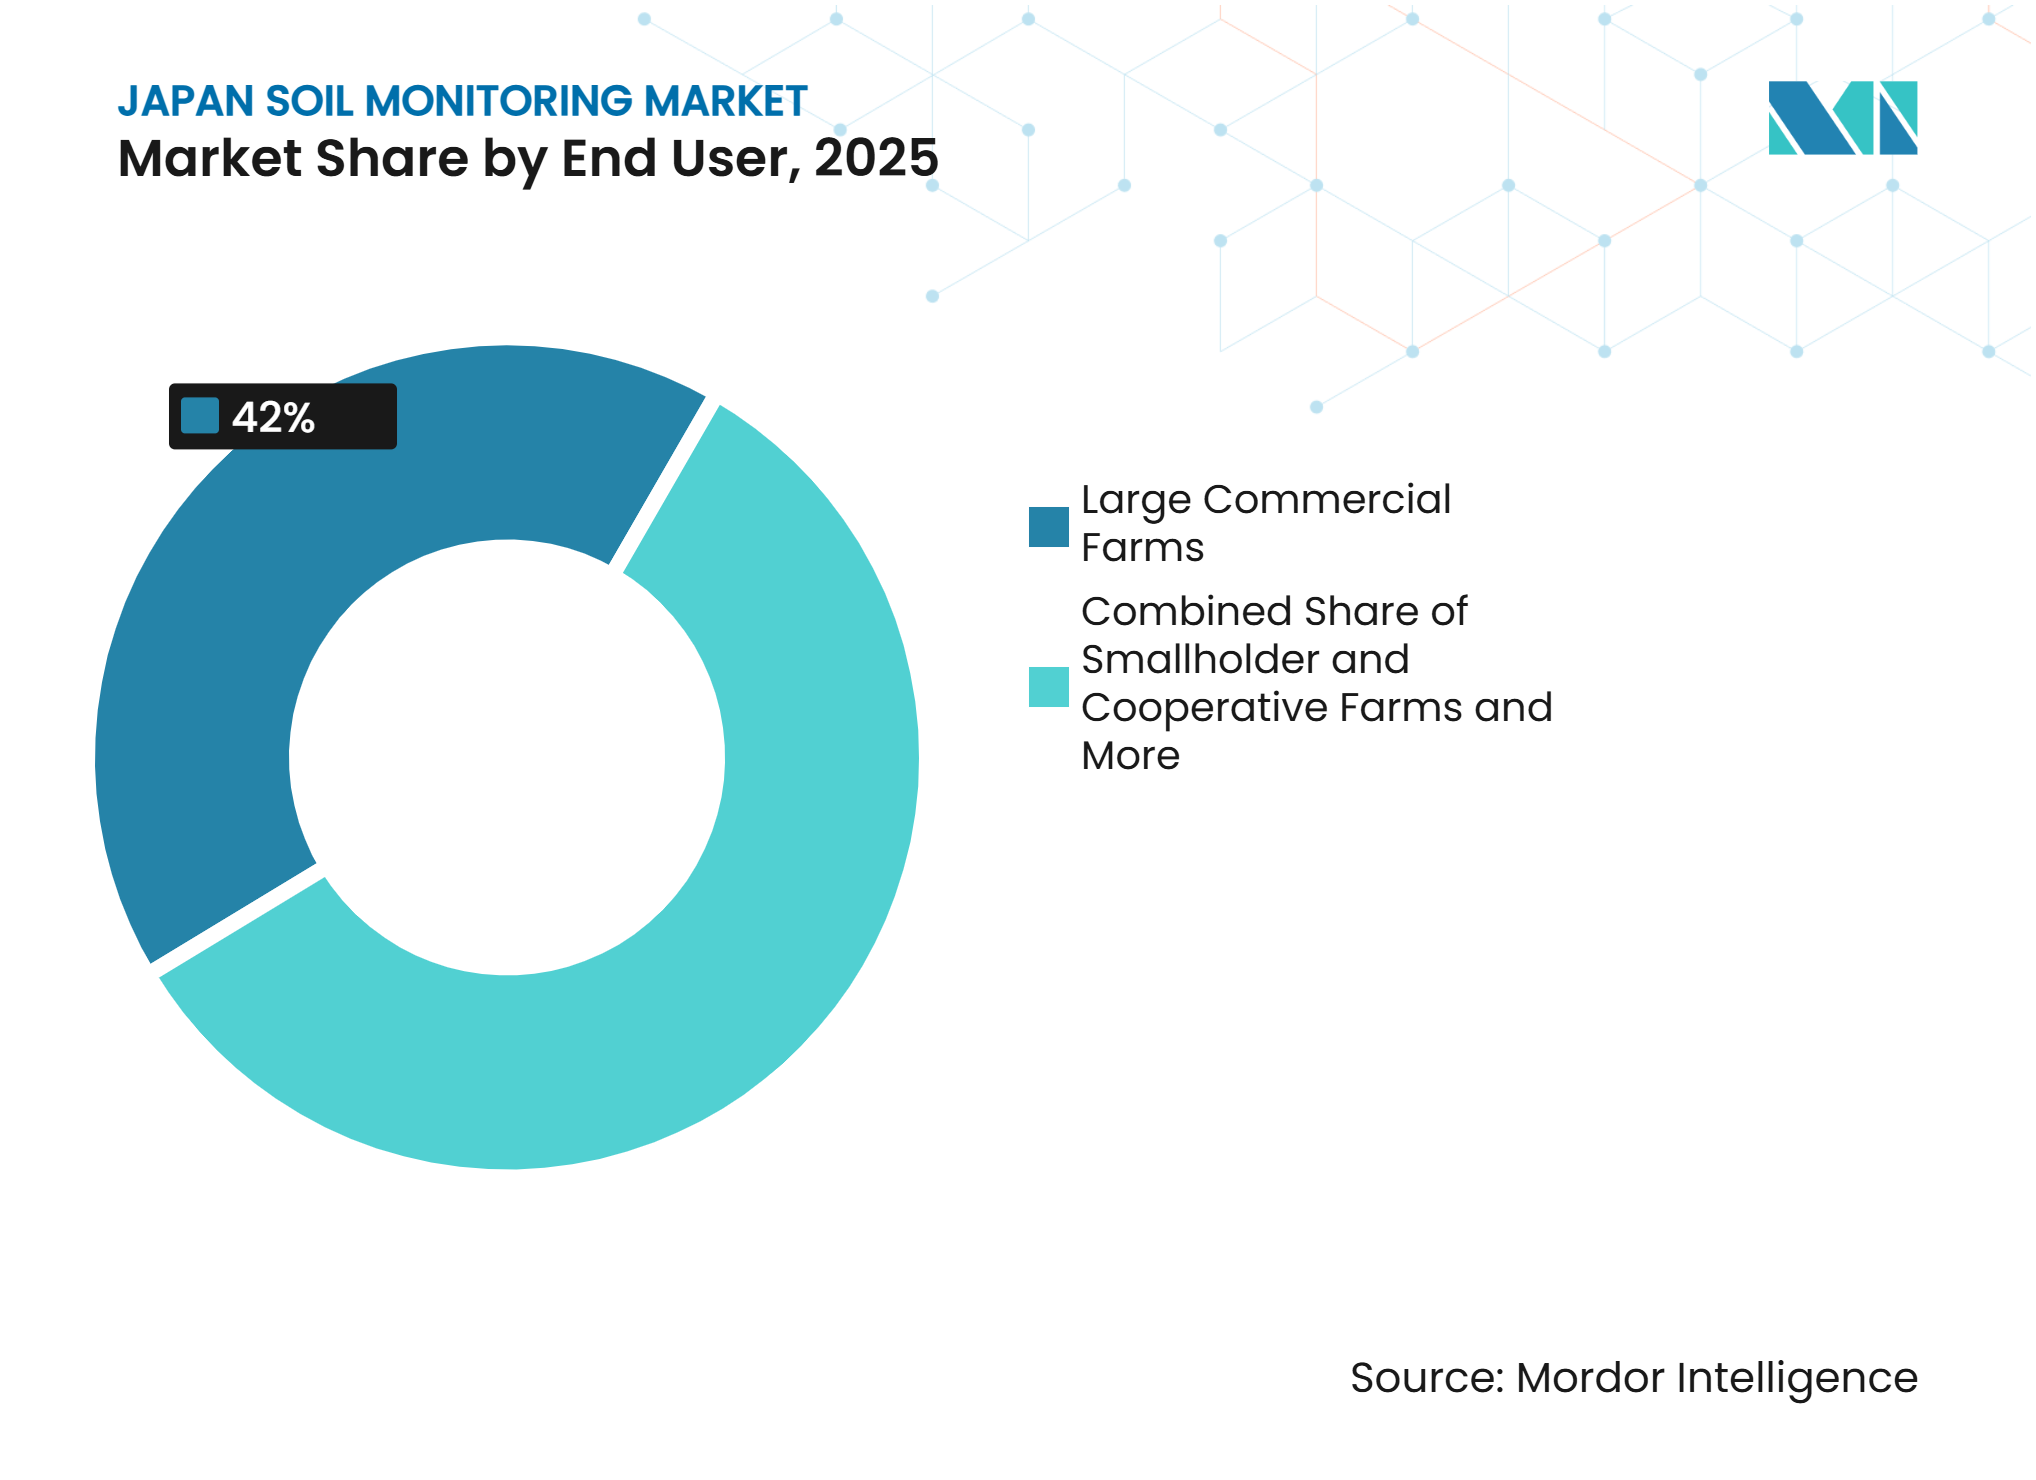
- エンドユーザー別では、大規模商業農が2025年の日本土壌モニタリング市場の42%のシェアを占め、研究機関・大学が最も速く成長するセグメントであり、2031年までのCAGR14.6%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマート農業法に連動した技術調達 | +3.5% | 全国規模、北海道・東北・関東・九州が主導 | 短期(2年以内) |
| 小規模圃場・水田のマイクロゾーン管理 | +2.8% | 新潟・北海道・東北・関東 | 中期(2~4年) |
| 水稲メタンおよび水使用量の測定要件 | +2.2% | 新潟・秋田・山形・北海道 | 中期(2~4年) |
| 農業従事者の高齢化に伴う後継者問題とデジタル知識移転 | +1.8% | 全国規模、特に農村部の都道府県 | 中期(2~4年) |
| 施設園芸における品質・トレーサビリティモニタリング | +2.0% | 関東・中部・関西・九州 | 中期(2~4年) |
| WAGRIおよび通信事業者による圃場データの商業化 | +1.5% | 全国規模、接続された生産クラスターでの普及が進む地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマート農業法に連動した技術調達
日本のスマート農業技術活用促進法は、承認されたセンサーシステムに対する認証・資金調達ルートを提供しています。このルートは、国の補助金が農林水産省(MAFF)承認技術に向けられるため、購買プロセスを短縮できます。認証はまた、複数年にわたるコミットメントを先送りにしがちな慎重な農業協同組合の購買担当者に対して信頼性を示すシグナルとなります。都道府県全体のデモンストレーションで一つの接続システムが使用されると、導入済みの基盤が競合サプライヤーにとって後からの切り替えを困難にする可能性があります。Sensiphiaは2026年6月、独自の空間周波数領域透過率測定法(SFDT)に基づく土壌水分センサーおよび灌漑ナビゲーションサービスについて、農林水産省(MAFF)から認証を取得しました。同社はこの技術を、このプロセスを完了した初のRFベースの体積測定システムと説明しています。日本の農業データ取り扱いおよびAIトレーニングに関するガイダンスも、WAGRIに接続された土壌データをプラットフォームおよび通信事業者がどのように活用できるかに影響を与えます。日本土壌モニタリング市場は、認証・調達・データ慣行が個別の要件としてではなく、一体として考慮される場合に恩恵を受けます。
小規模圃場・水田のマイクロゾーン管理
2025年、農林水産省(MAFF)によると、日本の農地は1世帯当たり平均5ヘクタール未満の小規模農場で構成されています。水田は独自の根域、湛水パターン、pH変動を持ち、広域の圃場平均値は灌漑・施肥の意思決定においてあまり有用ではありません。これらの条件により、大規模圃場農業システムと比較して、栽培面積当たりに必要なセンシングポイント数が増加し、水分・EC(電気伝導度)・温度・水位デバイスへの需要を支えています。Internet Initiative Japan(IIJ)は、水田に展開されたLoRaWAN接続のIoT(モノのインターネット)センサーを通じてこのアプローチを実証し、水位・温度をリモートモニタリングすることで水管理の労働要件を削減しました。この応用を発展させ、IIJは水稲生育データを活用した水田水管理自動化技術を開発しました。このような応用は、接続型センシングが圃場レベルの観測を自動化された管理判断に変換できることを示しており、日本の小規模・水田中心の農業環境における局所的な土壌・水モニタリングシステムへの需要を支えています。
水稲メタンおよび水使用量の測定要件
水田灌漑は農業メタン排出と関連しており、湛水条件が嫌気性分解を促進するためです。日本のメタン削減コミットメントは、推定値のみに頼るのではなく、水・土壌条件を測定する取り組みへの関心を高めています。2025年、日本で実施された研究によると、間断灌漑により水田のメタン排出量を30%から50%削減できることが示されています。このアプローチには、農家が水ストレスや潜在的な収量損失を回避できるよう、タイムリーな土壌水分・地下水位データが必要です。測定データはまた、環境報告、Jクレジット活動、将来の食品システムにおけるカーボンラベリングを支援し、土壌モニタリングの価値を生産性の意思決定を超えて拡大させる可能性があります。湛水水田土壌のキャリブレーション手法を持つサプライヤーは、汎用の精密農業ハードウェアプロバイダーよりも関連性の高いパッケージを提供できます。この政策的つながりにより、日本土壌モニタリング市場は環境管理と商業生産の両方にまたがる需要基盤を持ちます。
農業従事者の高齢化に伴う後継者問題とデジタル知識移転
日本の農業労働力は急速に減少しており、2025年の日本の労働力は比較的高齢化していました。日本の統計局によると、65歳以上の就業者数は930万人で、全就業者の13.7%を占め、過去最高を記録しており、実践的な栽培知識を保存する必要性が高まっています。土壌センサーの記録は、複数の生育シーズンにわたる灌漑サイクル、EC(電気伝導度)の読み取り値、温度条件を記録することができます。これらの記録は、熟練した農業者が生産から離れた際に、新しい労働者や契約オペレーターが圃場固有の慣行に従うのに役立ちます。Greein Inc.は2026年3月、農業用大規模言語モデルと5日間の土壌水分予測機能を含む新しいe-kakashi機能を正式にリリースしました。同社は愛媛での柑橘類試験において収量が1.3倍に増加したと報告しています[2]。デジタル記録は地域の農学知識に取って代わるものではありませんが、知識移転をより体系的なものにすることができます。これにより、接続型プラットフォームは農場経営の改善だけでなく、農村部の後継者計画にも関連性を持ちます。
抑制要因のインパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 都道府県レベルの調達の断片化と長い販売サイクル | -2.0% | 農村部の都道府県および農業協同組合主導の生産地域 | 中期(2~4年) |
| 火山灰土壌および湛水水田土壌におけるキャリブレーションの複雑さ | -1.5% | 北海道・東北・九州およびその他の火山地域 | 長期(4年以上) |
| 日本農学のローカライゼーションと統合コスト | -1.8% | 全国規模 | 中期(2~4年) |
| 分散した農場における保守・交換ロジスティクス | -1.3% | 北海道・東北・四国・九州・沖縄 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都道府県レベルの調達の断片化と長い販売サイクル
農業購買の意思決定には、個別農場、農業協同組合、都道府県府、および国の実証プログラムが関与しています。各レベルには独自の補助金規則、承認タイムライン、技術要件があります。パイロットプロジェクトを獲得したサプライヤーは、技術が現場で価値を実証した後でも、より広範な農業協同組合への展開が始まる前に、さらにいくつかの承認サイクルを完了する必要があり、収益が遅延する場合があります。外国サプライヤーは、互換性チェック、日本語ドキュメント、地域サービス関係に関する追加要件に直面する場合があります。日本貿易振興機構(JETRO)は、このような市場参入要件をスマート農業サプライヤーにとっての潜在的な障壁として特定しています。ベンダーはこれらのタイムラインを考慮した地域販売計画を必要とします。この抑制要因は、日本土壌モニタリング市場全体への関心よりも、収益転換に対してより直接的な影響を与えます。
火山灰土壌および湛水水田土壌におけるキャリブレーションの複雑さ
日本の火山灰土壌と湛水水田は、標準的なキャリブレーションモデルの信頼性を低下させます。アンドソルは耕作農地の18%を占め、北海道・東北・九州に集中しています。その有機物含量、低容積密度、誘電特性は、多くの輸入システムの検証に使用された鉱質土壌とは異なります。湛水条件は別の課題をもたらし、不飽和土壌向けに設計されたセンサーは水没時に水分含量を過大に読み取る可能性があります。サプライヤーは、デバイスが運用上の意思決定を支援できるようになる前に、現場レベルの検証を実施する必要がある場合があります。この要件は設置コストを増加させ、小規模な農業協同組合管理圃場における投資対効果を低下させる可能性があります。キャリブレーションが不適切なデバイスは誤った農学的推奨を生成し、評判上の損害を引き起こす可能性があります。日本固有の土壌ライブラリは、日本土壌モニタリング市場において持続的なポジションを求めるサプライヤーにとって重要な要件です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービス収益の勢いが最も速く加速ハードウェアは2025年の日本土壌モニタリング市場シェアの58%を占め、水分センサー、温度プローブ、EC(電気伝導度)ノード、栄養素センサー、ゲートウェイ、データロガーへの需要に牽引されました。現在の展開フェーズはハードウェアに有利であり、農場はまだ初期の接続型モニタリングシステムを設置している段階です。ハードウェアの購入は、ソフトウェアおよびサービス収益が発展できる導入済み基盤を確立します。サービスは最も速く成長するコンポーネントであり、2031年までのCAGR予測16.3%で成長しています。キャリブレーション契約、サブスクリプション型アドバイザリーサービス、データ管理は農業協同組合の調達パッケージにますます含まれるようになっています。ソフトウェアはハードウェアとサービスの中間に位置し、可視化、灌漑意思決定、農場管理システムとの統合を支援します。これらの機能は、手動サンプリングおよび普及指導員プロセスの一部を置き換えます。農林水産省(MAFF)の認証はエンドツーエンドシステムを評価するため、サプライヤーがデバイス販売にアナリティクスおよびアドバイザリーサポートをバンドルすることを促進します。
農業・食品産業技術総合研究機構(NARO)の土壌環境APIは、圃場レベルの土壌温度と水分を毎日推定し、緩効性肥料の効果を予測します[3]。この公共リソースは追加ハードウェアなしにサードパーティプラットフォームと統合できます。商業アナリティクスプロバイダーは、この利用可能なベースラインを超えた付加価値を実証する必要があります。管理されたキャリブレーションは、ローカル読み取り値の信頼性を向上させることができるため、その価値を提供する一つの方法です。農学的解釈は、農業協同組合の報告要件が具体的な場合に別の機会となります。公共データと圃場レベルの記録を組み合わせるサプライヤーは、農場オペレーターにとって定期的なサービス契約をより有用なものにすることができます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
リモートセンシングプラットフォームが次のハードウェアフロンティアを定義現場設置型センサーは2025年の収益の46%を占め、最も主要な製品タイプとなっています。体積水分プローブ、テンシオメーター、EC(電気伝導度)デバイス、塩分センサー、マルチパラメータノードは、リモート観測を検証・解釈するために必要な連続的な根域測定を提供します。リモートセンシングプラットフォームは最も速く成長するカテゴリーであり、2031年までのCAGR予測18.1%で拡大しています。ドローンマッピング、衛星画像、地上センサーデータが組み合わされ、より詳細な圃場分析が行われています。北海道のプログラムでは、より大きな連続した圃場にわたって機械搭載型センサーも使用されています。これらの製品タイプは補完的であり、リモート推定値は依然として検証のために地上データを必要とします。日本土壌モニタリング市場は、フィールドデバイスと広域モニタリングプラットフォームの両方への需要を維持すると推定されます。
東北・九州の小規模農場は、不規則な圃場境界により単一のフライトがすべての小区画にセンサーを設置するよりも実用的であるため、ドローンマッピングを使用できます。ポータブルプローブとテストキットは、定植・土壌改良・降雨後の排水段階での迅速なチェックという独自のニーズに対応し、農業協同組合の技術スタッフや農学サービスプロバイダーにとって引き続き有用です。Murata Manufacturing Co., Ltd.とTERRACE MILE, Inc.は、Sensors Converge 2025において肥料レベル・水分・温度を測定する3-in-1土壌センサーを展示しました。同社はまたTERRACE MILEとRightARM土壌インテリジェンスプラットフォームで協力しており、コンポーネントサプライヤーがソリューションパートナーシップへと役割を拡大していることを示しています。製品の選択は、ユーザーが連続的なローカル読み取り値、圃場全体のマッピング、またはポイントインタイムの確認を必要とするかどうかによって異なります。リモートセンシングはより速く成長できる一方、現場設置型センサーは地上真値データの主要なソースであり続けます。
接続技術別:
無線プロトコルが露地圃場モニタリングのスケールを牽引無線は2025年の接続セグメントの70%を占め、2031年までのCAGR19.8%で成長すると予測されています。この位置は、農村農業地域に対する低電力ネットワークの適合性を反映しています。LTE-M(Long-Term Evolution for Machines)とNB-IoT(Narrowband Internet of Things)は確立されたセルラーインフラを使用し、ゲートウェイの設置を不要にします。ZETAは北海道・東北において、その低消費電力と通信範囲が大規模センサーアレイに適しているため、役割を果たしています。無線システムはまた、季節的に湛水する水田における埋設ケーブルの保守負担を排除します。農場が古いケーブルベースの設備を更新するにつれ、交換プロジェクトはますます無線システムを優先するようになっています。無線接続により、日本土壌モニタリング市場は有線展開がコスト高となる圃場にリーチできるようになり、これは山岳地帯や離島の場所において特に重要な利点です。
有線接続は、電力が利用可能で設備が固定されているビニールハウスや植物工場において引き続き関連性を持ちます。イーサネットおよびケーブルベースのネットワークは、これらの管理された環境において信頼性の高い接続を提供します。2026年5月、NTTグループ、クボタ株式会社、NTT DOCOMOは、山岳地帯における遠隔農業機械の通信安定化技術に関する共同フィールドトライアルを実施しました。このトライアルは、困難な地形における無線デバイスを制約する可能性のある信号信頼性の問題に対処しました。日本の農業データ取り扱いおよびAIトレーニングガイダンスも、プラットフォームおよびネットワーク標準の選択に影響を与える可能性があります。センサーデータが複数の農場および農業協同組合アプリケーションに流れる必要がある場合、相互運用性が重要になります。信頼性の高い圃場通信と簡単なデータ管理を組み合わせる接続サプライヤーは、より強力な市場ポジションを保持する可能性があります。露地圃場と管理環境の異なる要件により、両方の接続タイプが引き続き関連性を持ちます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
露地栽培のスケールと施設栽培のプレミアム密度露地栽培用途は2025年の日本土壌モニタリング市場規模の63%を占め、最大の用途分野となっています。北海道・新潟・秋田・山形の水田および畑作物がセンサー展開の最大面積を占めています。水田水管理は、農場運営をメタン削減、潜在的なカーボンクレジット活動、食料安全保障目標と結びつけるため重要です。モニタリングへの需要は、北海道の玉ねぎやじゃがいもを含む野菜・根菜類からも生じています。愛媛・長野の果樹園や特産作物は、食品バイヤーへの品質文書化を支援するために土壌データを活用しています。これらの露地栽培用途は、様々な圃場規模と気象条件にわたって機能するシステムを必要とします。支配的なシェアは水稲・畑作物の作付面積の規模を反映しており、低コストで耐久性のあるデバイスの継続的な重要性を強調しています。
施設栽培は2031年までのCAGR14.2%で成長すると予測されています。ビニールハウスや植物工場は通常、単位面積当たりのセンサー密度が最も高く、オペレーターが灌漑・EC・pH・培地条件を厳密に管理する必要があるためです。2025年のロボティクス・メカトロニクスジャーナルの論文では、異なる深さに設置された複数の土壌水分センサーが、ブロッコリーの生育予測において単一深度センサーを上回ることが示されました。林業用途には、極端な降雨後の侵食モニタリングと地すべりリスク評価が含まれます。ゴルフコース、スポーツグラウンド、土地復元は追加の非農業用途を表しています。2025年2月、The Toro CompanyはTerraRad Tech AGと提携し、土壌水分マッピングを芝刈り機搭載センサーおよび灌漑制御と統合しました。この多様な用途は、単一の作物システムへの依存を低減します。
エンドユーザー別:
商業農場が数量をリード、農業協同組合が市場構造を定義大規模商業農場は2025年の収益の42%を占め、最大のエンドユーザーグループとなっています。これらの農場は固定システムコストを吸収でき、圃場アナリティクスを活用する管理能力を持っています。その購買は農林水産省(MAFF)認定のスマート農業プログラムおよび補助金構造とますます連動しています。センサー支援栽培からの文書化された収益も投資ケースを支援します。研究機関・大学は最も速く成長するエンドユーザーグループであり、2031年までのCAGR予測14.6%で拡大しています。その需要は、気候スマート農業、水田メタン測定、精密作物科学に関する研究によって牽引されています。農業・食品産業技術総合研究機構(NARO)、東北大学、北海道大学はこれらの活動に関連する機関の一部です。
農業協同組合および生産者組織は、最大のシェアを持たないものの、多くの小規模農場にわたる購買力を集約しています。その承認により、サプライヤーは既存のJA(農業協同組合)チャネルを通じて複数の都道府県にリーチできます。農業協同組合を迂回するサプライヤーは、日本の農業構造に合致しない断片化した小売モデルに直面する可能性があります。政府ユーザーおよびNGOは、流域管理、森林保全、災害リスクモニタリングなどの非商業的用途を支援します。農学サービスプロバイダーおよび環境コンサルタント会社もクラウドアナリティクスのサブスクライバーになりつつあります。ビニールハウスおよび植物工場オペレーターは、展開センサー当たりの高価値アカウントを表しています。北海道大学とNTT DATA Group Corporationは2025年8月、岩見沢市とのスマート農業連携を発表しました。エンドユーザーの多様性は、サプライヤーが日本土壌モニタリング市場において直接エンタープライズ販売と農業協同組合ベースの流通の両方を必要とすることを意味します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
北海道は日本の耕作農地面積の4分の1を占め、水田・じゃがいも・玉ねぎ・酪農業にわたる大規模な導入済み基盤を持っています。その大規模農場は、圃場センサー、機械連動デバイス、農場管理プラットフォームを支援できます。2025年7月、北海道大学、岩見沢市、NTT東日本、NTT DOCOMOは、土壌モニタリングを含む圃場データに焦点を当てたデータ駆動型スマート農業連携を発表しました。東北には新潟・秋田・山形・宮城・岩手・青森を含む主要な米産地都道府県が含まれています。この地域は、水田灌漑がメタン管理・Jクレジット活動・プレミアム米ブランディングと結びついているため、土壌・水モニタリングにとって重要です。
関東・中部は施設栽培施設、植物工場、高付加価値野菜生産者の高い集積を持っています。東京圏の流通へのアクセスは、連続的なEC・pH・水分モニタリングへの投資を支援します。神奈川・千葉・愛知のビニールハウス事業は、複数の培地層をモニタリングするため、ヘクタール当たりのセンサー支出が高い場合があります。四国の愛媛は特産柑橘類モニタリングの参照地域となっています。Internet Initiative Japan, Inc.は2025年に3年連続で愛媛スマート農業デジタル加速プログラムに選定されました。2026年3月、Greeinは愛媛県内の15圃場にわたる試験でe-kakashiスマート農業システムが柑橘類収量を1.3倍に増加させたと報告しました。別途、鹿児島県南種子町では、同システムが30農家世帯に展開され、フルーツパプリカの生産、収量安定性、品質の改善が報告されました。この複数年にわたるエビデンスは、サプライヤーが九州・和歌山の特産作物向けシステムをポジショニングするのに役立ちます。
九州・沖縄は温暖気候の野菜生産、特産園芸、離島農業を組み合わせています。これらの条件は、保守計画と長寿命バッテリー設計の重要性を高めます。AGRISHOT Inc.は害虫予測プロジェクトのために和歌山の100サイトにIoTデバイスを展開しており、e-kakashi(Greein, Inc.)は2025年7月に鹿児島県南種子町の30農家に展開されました。これらの南部地域における土壌モニタリング市場規模は、作物価値だけでなく圃場アクセスとロジスティクスによっても形成されています。農林水産省(MAFF)の地域スマート農業実証プロジェクトは、どのプラットフォームが展開支援を受けるかに影響を与えます。南部都道府県はまた、接続性・モニタリング・デジタルアドバイザリーサービスを組み合わせたスマートビレッジプログラムを活用しています。これにより、分散した農場にわたってリモートサポートを管理できる統合プロバイダーに機会が生まれます。
競合環境
市場集中度
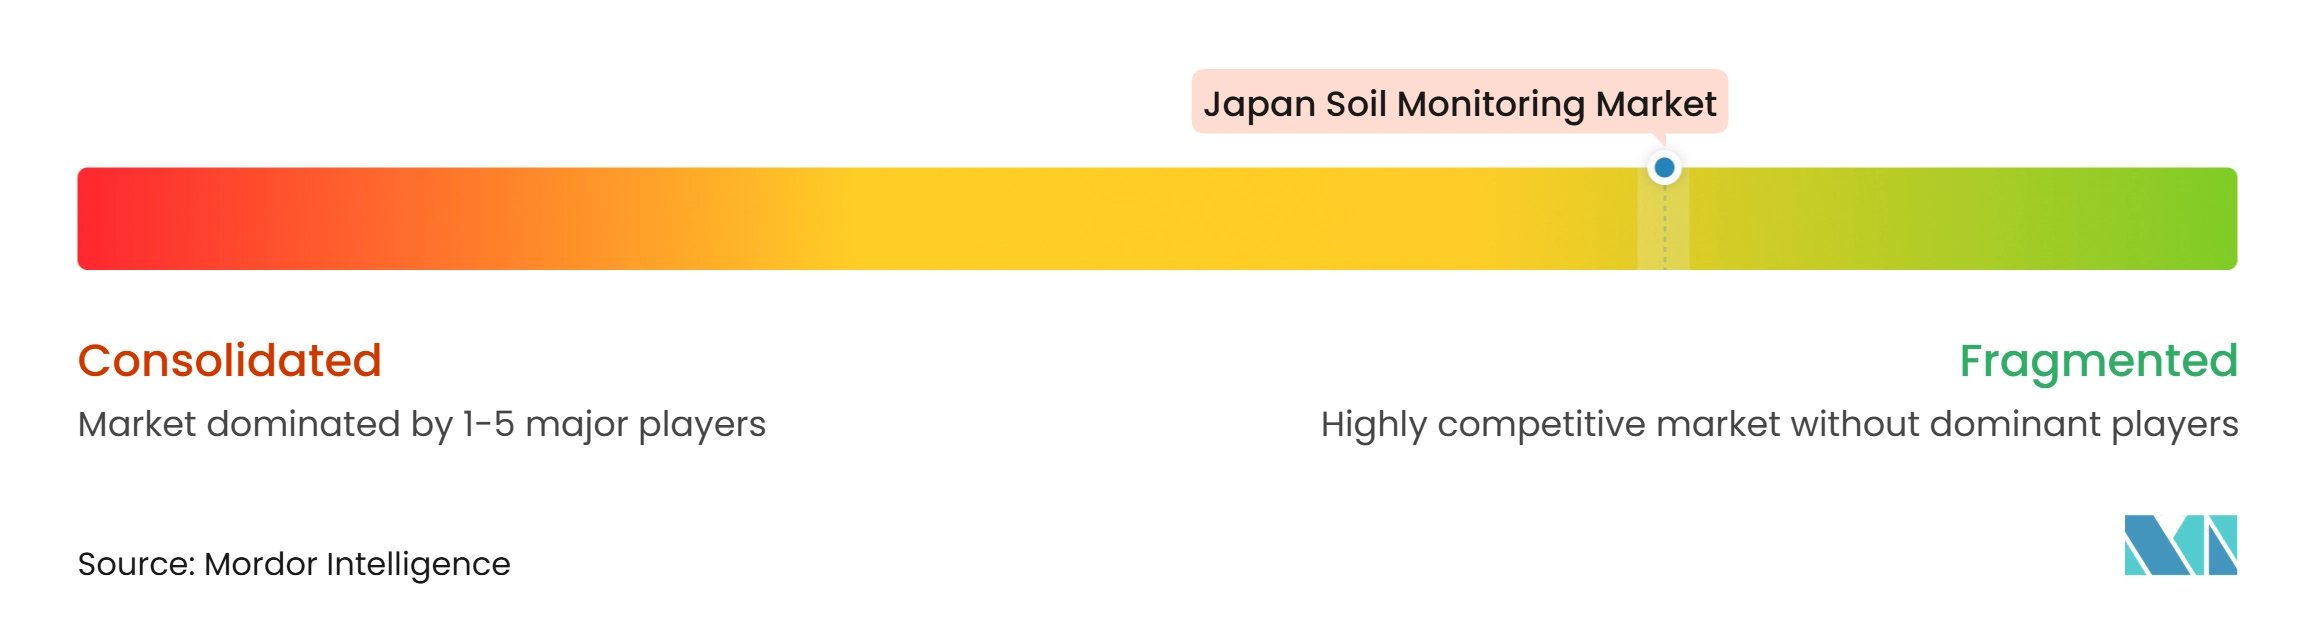
日本土壌モニタリング市場は断片化しており、通信会社、センサーメーカー、農業技術プロバイダー、アナリティクスプラットフォームの間で競争が分散しています。NTT Data Group Corporationは、LPWA・4G対応環境モニタリング向けのAisaku Sensingプラットフォームを通じて強固な存在感を確立しており、e-kakashi(Greein, Inc.)は水稲・柑橘類・じゃがいも・野菜生産者向けの栽培支援に注力しています。Murata Manufacturing, Co. Ltd.とMETER Groupは、研究機関や商業農場で広く使用されているセンサーを通じてポジションを維持しています。国内サプライヤーは、ハードウェアのみで競争するのではなく、センシング技術と接続性・クラウドアナリティクス・意思決定支援サービスをますます組み合わせています。
技術革新は、測定精度の向上とデジタル機能の拡大にますます焦点を当てています。2026年2月に設立されたSensiphia, Inc.は、独自のSFDT(空間周波数領域透過率測定法)を使用したRF(無線周波数)ベースの土壌水分センサーを開発しており、土壌の隙間・塩分・肥料成分の影響を低減することで測定安定性を向上させるよう設計されています。CropXは多深度土壌センサーと統合された温室効果ガス報告機能で製品ポートフォリオを拡大し、サステナビリティレポーティングと高度な圃場アナリティクスへの需要の高まりを反映しています。これらの動向は、サプライヤーが改善されたセンシング技術とデジタルプラットフォーム統合を通じてオファリングを強化している方法を示しています。
日本の多様な土壌条件に対するキャリブレーション・アズ・ア・サービスには依然として大きな機会があり、ローカライズされた土壌モデルが重要な競争上の差別化要因となる可能性があります。検査機関もまた土壌健全性アナリティクスへの参入を拡大しており、定期的な検査分析と継続的なセンサーベースのモニタリングの間の競争が激化しています。市場が進化するにつれ、正確なセンシング・ローカライズされたキャリブレーション・強力なサービスサポート・統合アナリティクスプラットフォームを組み合わせるサプライヤーが市場ポジションを強化すると予測されます。地域パートナーシップと長期的な顧客関係は、技術革新と並んで重要な競争要因であり続けます。
日本土壌モニタリング産業リーダー
-
NTT DATA Group Corporation
-
e-kakashi
-
Murata Manufacturing Co., Ltd.
-
METER Group
-
Sentek Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
日本土壌モニタリング市場 このレポートでカバーされる企業
- NTT DATA Group Corporation
- SoftBank Corp.
- Internet Initiative Japan Inc.
- Sony Semiconductor Solutions Corporation
- Sensiphia, Inc.
- Murata Manufacturing Co., Ltd.
- e-kakashi
- Midori Engineering Laboratory Co., Ltd.
- Sentek Technologies
- METER Group, Inc. USA
- CropX Inc.
- Campbell Scientific, Inc.
- The Toro Company
- Stevens Water Monitoring Systems, Inc.
- Spectrum Technologies, Inc.
- SGS S.A.
- Eurofins Scientific SE
最近の産業開発事情 日本土壌モニタリング市場
- 2026年7月:e-kakashi(Greein Inc.)が、ブラジルのセラード地域における劣化牧草地の回復に関するJICAデータ収集・確認調査に選定されました。このプロジェクトは、日本の水稲・野菜生産向けに開発されたIoTセンシング、AIベースの作物モニタリング、衛星分析を活用しています。
- 2026年6月:Sensiphiaが、日本のスマート農業技術活用促進法に基づき、独自のSFDT土壌水分センサーについてMAFF認証を取得しました。この認証により、都道府県の補助金プログラムおよび農業協同組合の調達フレームワークへの適格性が付与されます。
- 2026年5月:NTT Data Group Corporation、クボタ株式会社、NTT DOCOMOが、山岳地帯における遠隔農業機械の通信安定化技術の共同フィールドデモンストレーションを実施しました。このプロジェクトは、困難な生産地域における信号信頼性の制約に対処しました。
日本土壌モニタリング市場レポートの範囲
土壌モニタリングとは、土壌の健全性・肥沃度・水分状態・環境条件を評価するために、土壌の物理的・化学的・生物学的特性を経時的に測定・収集・分析する体系的なプロセスです。
日本土壌モニタリング市場レポートは、コンポーネント別(ハードウェア、ソフトウェアおよびサービス)、製品タイプ別(現場設置型センサー、リモートセンシングプラットフォーム、ポータブルプローブおよびテストキットおよびその他)、接続技術別(有線および無線)、用途別(露地栽培、施設栽培、林業)、エンドユーザー別(大規模商業農場、小規模農家・農業協同組合農場、研究機関・大学、政府およびNGO)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 現場設置型センサー |
| リモートセンシングプラットフォーム |
| ポータブルプローブおよびテストキット |
| 有線 |
| 無線 |
| 露地栽培 |
| 施設栽培 |
| 林業 |
| 大規模商業農場 |
| 小規模農家・農業協同組合農場 |
| 研究機関・大学 |
| 政府およびNGO |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 製品タイプ別 | 現場設置型センサー |
| リモートセンシングプラットフォーム | |
| ポータブルプローブおよびテストキット | |
| 接続技術別 | 有線 |
| 無線 | |
| 用途別 | 露地栽培 |
| 施設栽培 | |
| 林業 | |
| エンドユーザー別 | 大規模商業農場 |
| 小規模農家・農業協同組合農場 | |
| 研究機関・大学 | |
| 政府およびNGO |
レポートで回答される主要な質問
日本における土壌モニタリングの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR14.73%で成長し、2031年までに6,380万米ドルに達すると予測されています。
最も多くの収益を生み出すコンポーネントはどれですか?
ハードウェアは2025年に収益シェアの58%をリードし、水分・温度・EC(電気伝導度)・栄養素・ゲートウェイ・データロギングデバイスへの需要に支えられました。
最も速く成長している製品タイプはどれですか?
リモートセンシングプラットフォームは2031年までのCAGR18.1%で成長すると予測されており、現場設置型センサーは2025年に最大の製品タイプであり続けました。
水田が土壌モニタリングにとって重要な理由は何ですか?
水田水管理は灌漑の意思決定とメタン管理の実践を支援し、測定された水分・水位データを必要とします。