
Marktgröße und Marktanteile des japanischen Bodenüberwachungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
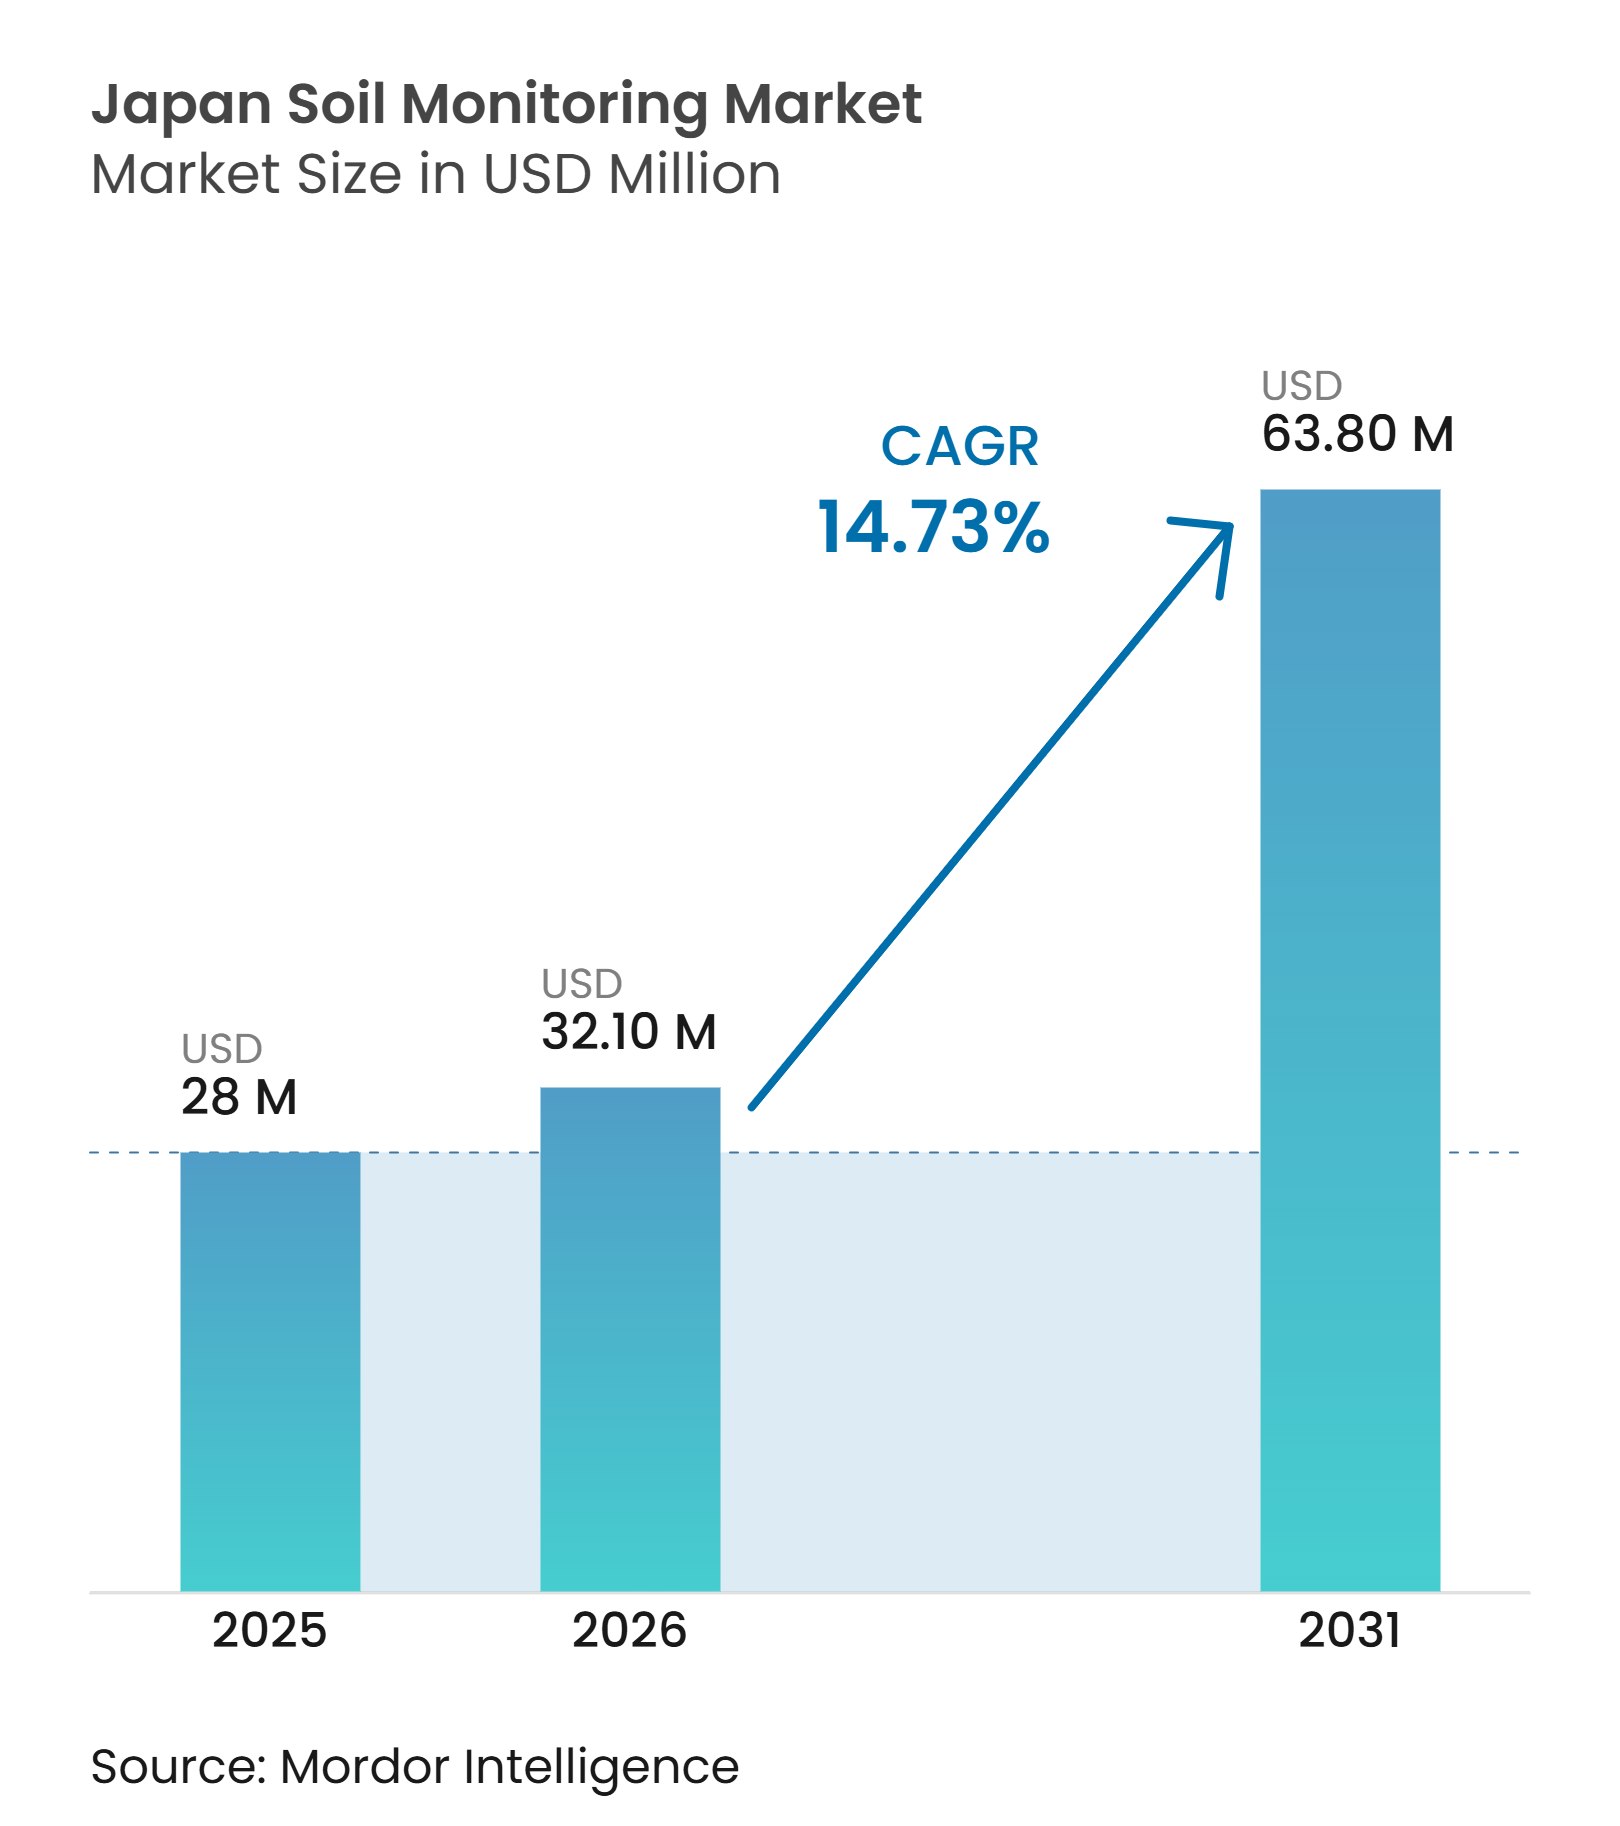
| Marktgröße im Basisjahr (2025) | 28 Millionen US-Dollar |
| Marktgröße (2026) | 32.10 Millionen US-Dollar |
| Marktgröße (2031) | 63.80 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.73 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Bodenüberwachungsmarkts von Mordor Intelligence
Der japanische Bodenüberwachungsmarkt wurde im Jahr 2025 auf 28 Millionen USD geschätzt und soll von 32,1 Millionen USD im Jahr 2026 auf 63,8 Millionen USD bis 2031 anwachsen, bei einer CAGR von 14,73 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch staatlich geförderte Smart-Agriculture-Initiativen unterstützt, einschließlich finanzieller und steuerlicher Förderung im Rahmen des japanischen Gesetzes zur Förderung der Nutzung von Smart-Agriculture-Technologien für die Entwicklung und den Einsatz von Sensorik und anderen Smart-Agriculture-Technologien[1]. Japans alternde landwirtschaftliche Bevölkerung erhöht den Wert aufgezeichneter Bodendaten, da solche Daten dazu beitragen, Anbaumethoden zu bewahren, die andernfalls verloren gehen könnten, wenn erfahrene Betreiber in den Ruhestand treten. Der Markt verlagert sich auch von eigenständigen Geräten hin zu vernetzten Systemen, die Sensorik, Kalibrierung, Analytik und Beratungsunterstützung integrieren. Dieser Trend begünstigt Anbieter, die über Genossenschaften und Präfekturprogramme tätig sein können, obwohl fragmentierte Beschaffungsprozesse die Umsatzrealisierung nach der Technologieeinführung verzögern können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 58 % am japanischen Bodenüberwachungsmarkt, während Dienstleistungen mit einer prognostizierten CAGR von 16,3 % bis 2031 am schnellsten wachsen.
- Nach Produkttyp hielten In-situ-Sensoren im Jahr 2025 einen Anteil von 46 % am japanischen Bodenüberwachungsmarkt, während Fernerkundungsplattformen voraussichtlich mit der schnellsten CAGR von 18,1 % bis 2031 expandieren werden.
- Nach Konnektivitätstechnologie entfiel im Jahr 2025 ein Anteil von 70 % der Marktgröße des japanischen Bodenüberwachungsmarkts auf kabellose Konnektivität, die auch am schnellsten wächst und voraussichtlich mit einer CAGR von 19,8 % bis 2031 expandieren wird.
- Nach Anwendung hielten Freilandanwendungen im Jahr 2025 einen Marktanteil von 63 %, während der geschützte Anbau voraussichtlich mit der schnellsten CAGR von 14,2 % bis 2031 wachsen wird.
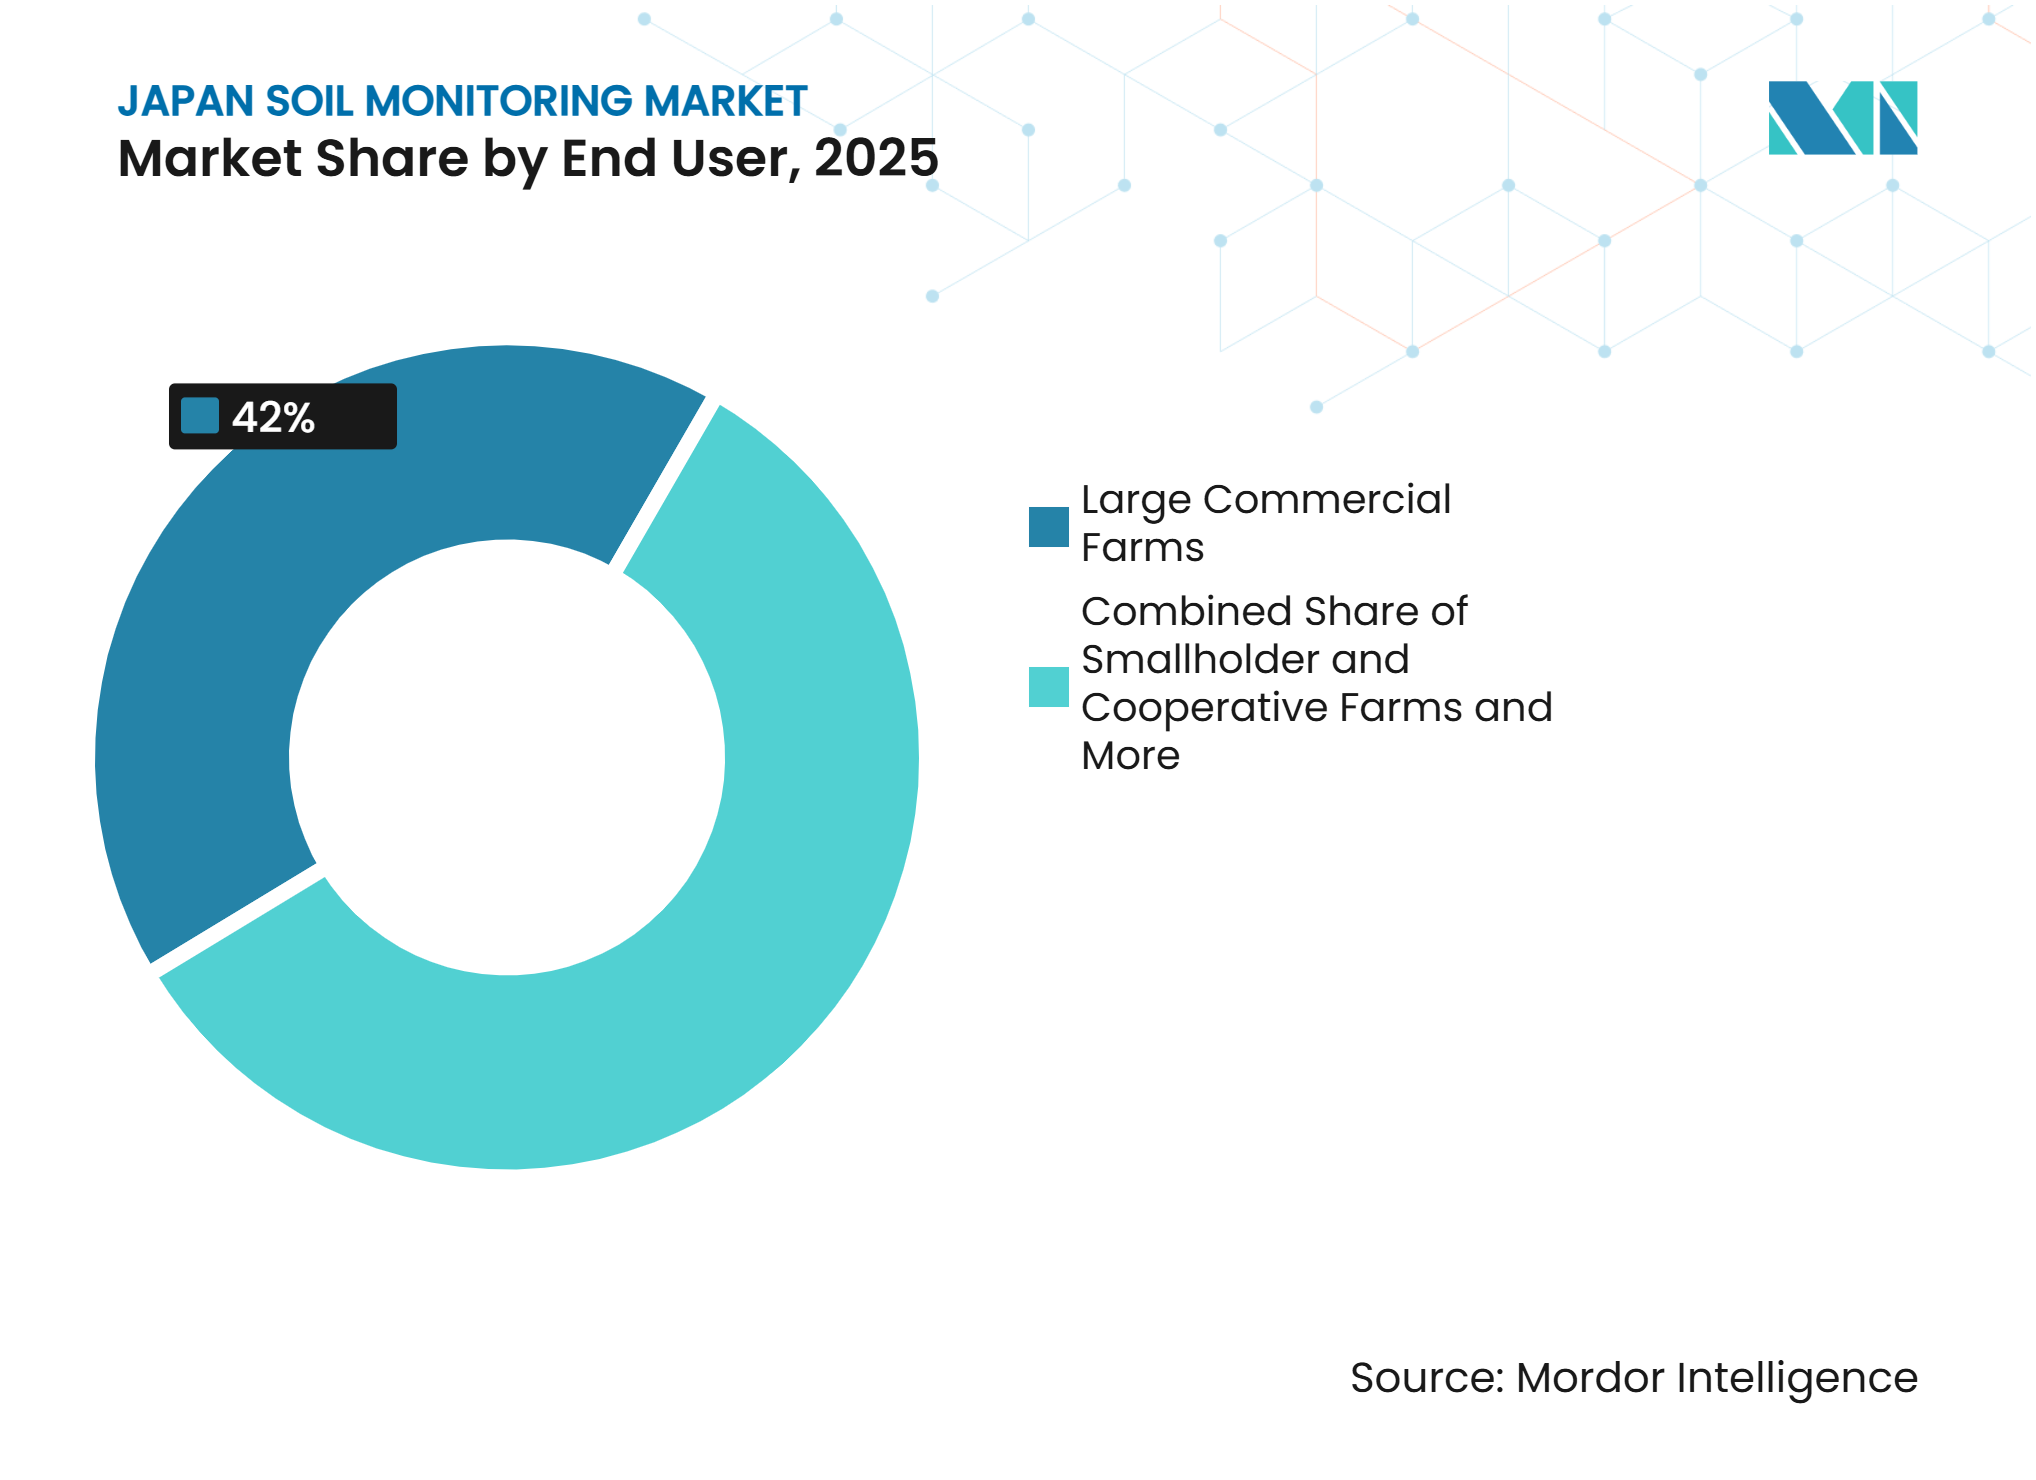
- Nach Endnutzer hielten große kommerzielle Betriebe im Jahr 2025 einen Anteil von 42 % am japanischen Bodenüberwachungsmarkt, während Forschungseinrichtungen und Universitäten das am schnellsten wachsende Segment darstellen und voraussichtlich mit einer CAGR von 14,6 % bis 2031 expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Technologiebeschaffung im Rahmen des Smart-Agriculture-Gesetzes | +3.5% | Landesweit, angeführt von Hokkaido, Tohoku, Kanto und Kyushu | Kurzfristig (≤ 2 Jahre) |
| Mikrozonenverwaltung für Kleinparzellen und Reisfelder | +2.8% | Niigata, Hokkaido, Tohoku und Kanto | Mittelfristig (2–4 Jahre) |
| Anforderungen zur Messung von Reismethanen und Wasserverbrauch | +2.2% | Niigata, Akita, Yamagata und Hokkaido | Mittelfristig (2–4 Jahre) |
| Alterung der Landwirte, Betriebsnachfolge und digitaler Wissenstransfer | +1.8% | Landesweit, insbesondere in ländlichen Präfekturen | Mittelfristig (2–4 Jahre) |
| Qualitäts- und Rückverfolgbarkeitsüberwachung im geschützten Gartenbau | +2.0% | Kanto, Chubu, Kansai und Kyushu | Mittelfristig (2–4 Jahre) |
| WAGRI und telekommunikationsgestützte Vermarktung von Felddaten | +1.5% | Landesweit, mit stärkerer Akzeptanz in vernetzten Produktionsclustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologiebeschaffung im Rahmen des Smart-Agriculture-Gesetzes
Das japanische Gesetz zur Förderung der Nutzung von Smart-Agriculture-Technologien bietet einen Zertifizierungs- und Finanzierungsweg für zugelassene Sensorsysteme. Dieser Weg kann Beschaffungsprozesse verkürzen, da nationale Subventionen auf vom Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) zugelassene Technologien ausgerichtet sind. Die Zertifizierung signalisiert auch vorsichtigen Genossenschaftskäufern Zuverlässigkeit, die andernfalls mehrjährige Verpflichtungen aufschieben würden. Wenn eine präfekturweite Demonstration ein Konnektivitätssystem nutzt, kann die installierte Basis einen späteren Wechsel für konkurrierende Anbieter erschweren. Sensiphia erhielt im Juni 2026 die Zertifizierung des Ministeriums für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) für seinen auf der Spatial Frequency Domain Transmissometry (SFDT) basierenden Bodenfeuchtigkeitssensor und den Bewässerungsnavigationsdienst. Das Unternehmen beschrieb die Technologie als das erste HF-basierte volumetrische Messsystem, das diesen Weg abgeschlossen hat. Japans Leitlinien zur landwirtschaftlichen Datenverarbeitung und KI-Schulung beeinflussen auch, wie mit WAGRI verbundene Bodendaten von Plattform- und Telekommunikationsanbietern genutzt werden können. Der japanische Bodenüberwachungsmarkt profitiert, wenn Zertifizierung, Beschaffung und Datenpraktiken gemeinsam und nicht als separate Anforderungen betrachtet werden.
Mikrozonenverwaltung für Kleinparzellen und Reisfelder
Im Jahr 2025 besteht japanisches Ackerland aus kleineren Betrieben mit durchschnittlich weniger als 5 Hektar pro Haushalt, gemäß dem Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF). Reisfelder weisen unterschiedliche Wurzelzonen, Überflutungsmuster und pH-Variationen auf, was breite Felddurchschnittswerte für Bewässerungs- und Düngungsentscheidungen weniger nützlich macht. Diese Bedingungen erhöhen die Anzahl der erforderlichen Messpunkte pro Anbaufläche im Vergleich zu Großflächenanbausystemen und unterstützen die Nachfrage nach Feuchtigkeits-, EC- (elektrische Leitfähigkeit), Temperatur- und Wasserstandsgeräten. Internet Initiative Japan (IIJ) hat diesen Ansatz durch LoRaWAN-verbundene Internet-of-Things-Sensoren (IoT) demonstriert, die in Reisfeldern eingesetzt werden, um Wasserstände und Temperaturen aus der Ferne zu überwachen und den Arbeitsaufwand für die Wasserwirtschaft zu reduzieren. Aufbauend auf dieser Anwendung entwickelte IIJ eine automatisierte Wasserverwaltungstechnologie für Reisfelder unter Verwendung von Reisanbaudaten. Solche Anwendungen zeigen, wie vernetzte Sensorik Feldbeobachtungen in automatisierte Managemententscheidungen umwandeln kann, und unterstützen die Nachfrage nach lokalisierten Boden- und Wasserüberwachungssystemen in Japans kleinparzelligem und reisfeldorientiertem landwirtschaftlichem Umfeld.
Anforderungen zur Messung von Reismethanen und Wasserverbrauch
Die Bewässerung von Reisfeldern ist mit landwirtschaftlichen Methanemissionen verbunden, da überflutete Bedingungen die anaerobe Zersetzung fördern. Japans Verpflichtungen zur Methanreduzierung wecken zunehmendes Interesse an Praktiken, die Wasser- und Bodenbedingungen messen, anstatt sich ausschließlich auf Schätzungen zu verlassen. Im Jahr 2025 zeigen in Japan durchgeführte Forschungen, dass abwechselndes Befeuchten und Trocknen die Methanemissionen aus Reisfeldern um 30 % bis 50 % reduzieren kann. Dieser Ansatz erfordert zeitnahe Bodenfeuchtigkeits- und Grundwasserspiegeldaten, damit Landwirte Wasserstress und potenzielle Ertragsverluste vermeiden können. Gemessene Daten können auch Umweltberichte, J-Credit-Aktivitäten und zukünftige Kohlenstoffkennzeichnung im Lebensmittelsystem unterstützen und den Wert der Bodenüberwachung über Produktivitätsentscheidungen hinaus erweitern. Anbieter mit Kalibrierungsmethoden für überflutete Reisfeldböden können ein relevanteren Leistungsumfang anbieten als allgemeine Präzisionslandwirtschafts-Hardwareanbieter. Diese politische Verbindung gibt dem japanischen Bodenüberwachungsmarkt eine Nachfragebasis, die sowohl Umweltmanagement als auch kommerzielle Produktion umfasst.
Alterung der Landwirte, Betriebsnachfolge und digitaler Wissenstransfer
Japans landwirtschaftliche Erwerbsbevölkerung ist rapide zurückgegangen, und Japans Erwerbsbevölkerung war im Jahr 2025 vergleichsweise alt. Laut dem Statistikamt Japans waren 9,30 Millionen Erwerbstätige 65 Jahre oder älter, was 13,7 % aller Erwerbstätigen entspricht – ein Rekordhoch –, was den Bedarf an der Bewahrung praktischen Anbau-Wissens erhöht. Bodensensordaten können Bewässerungszyklen, EC-Messwerte (elektrische Leitfähigkeit) und Temperaturbedingungen über mehrere Anbausaisons hinweg erfassen. Diese Aufzeichnungen können neuen Arbeitskräften und Vertragsoperateuren helfen, feldspezifische Praktiken zu befolgen, wenn erfahrene Landwirte die Produktion verlassen. Greein Inc. führte im März 2026 offiziell neue e-kakashi-Funktionen ein, darunter ein landwirtschaftliches Large Language Model und eine 5-Tage-Bodenfeuchtigkeitsvorhersagefunktion. Das Unternehmen berichtete, dass Zitrusversuche in Ehime eine 1,3-fache Ertragssteigerung erzielten [2]. Digitale Aufzeichnungen ersetzen keine lokale Agronomie, können aber den Wissenstransfer strukturierter gestalten. Dies macht vernetzte Plattformen sowohl für die ländliche Nachfolgeplanung als auch für die Verbesserung des Betriebsmanagements relevant.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierung der Beschaffung auf Präfekturebene und lange Verkaufszyklen | -2.0% | Ländliche Präfekturen und genossenschaftlich geführte Produktionsgebiete | Mittelfristig (2–4 Jahre) |
| Kalibrierungskomplexität in vulkanischen Aschböden und überfluteten Reisfeldern | -1.5% | Hokkaido, Tohoku, Kyushu und andere Vulkanregionen | Langfristig (≥ 4 Jahre) |
| Lokalisierungs- und Integrationskosten für japanische Agronomie | -1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wartungs- und Ersatzlogistik für verstreute Betriebe | -1.3% | Hokkaido, Tohoku, Shikoku, Kyushu und Okinawa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung der Beschaffung auf Präfekturebene und lange Verkaufszyklen
Landwirtschaftliche Beschaffungsentscheidungen umfassen einzelne Betriebe, landwirtschaftliche Genossenschaften, Präfekturregierungen und nationale Demonstrationsprogramme. Jede Ebene hat ihre eigenen Subventionsregeln, Genehmigungszeitpläne und technischen Anforderungen. Ein Anbieter, der ein Pilotprojekt gewinnt, muss möglicherweise mehrere weitere Genehmigungszyklen abschließen, bevor ein breiterer genossenschaftlicher Rollout beginnt, was die Umsatzrealisierung verzögert, selbst wenn die Technologie im Feld ihren Wert bewiesen hat. Ausländische Anbieter können mit zusätzlichen Anforderungen in Bezug auf Kompatibilitätsprüfungen, japanischsprachige Dokumentation und lokale Servicebeziehungen konfrontiert sein. Die Japan External Trade Organization (JETRO) hat solche Marktzugangsanforderungen als potenzielle Hindernisse für Smart-Agriculture-Anbieter identifiziert. Anbieter benötigen eine lokale Vertriebsplanung, die diese Zeitpläne berücksichtigt. Dieses Hemmnis beeinflusst die Umsatzkonvertierung direkter als das allgemeine Interesse am japanischen Bodenüberwachungsmarkt.
Kalibrierungskomplexität in vulkanischen Aschböden und überfluteten Reisfeldern
Japans vulkanische Aschböden und überflutete Reisfelder verringern die Zuverlässigkeit standardmäßiger Kalibrierungsmodelle. Andosole bedecken 18 % des kultivierten Ackerlandes, konzentriert in Hokkaido, Tohoku und Kyushu. Ihr organischer Gehalt, ihre geringe Schüttdichte und ihr dielektrisches Verhalten unterscheiden sich von den Mineralböden, die zur Validierung vieler importierter Systeme verwendet werden. Überflutete Bedingungen stellen eine separate Herausforderung dar, da Sensoren, die für ungesättigte Böden ausgelegt sind, den Wassergehalt bei Überflutung überschätzen können. Anbieter müssen möglicherweise eine standortspezifische Validierung durchführen, bevor ein Gerät operative Entscheidungen unterstützen kann. Diese Anforderung erhöht die Installationskosten und kann den Return on Investment für kleinere genossenschaftlich verwaltete Felder verringern. Schlecht kalibrierte Geräte können falsche agronomische Empfehlungen erzeugen und Reputationsschäden verursachen. Japan-spezifische Bodenbibliotheken sind eine wichtige Anforderung für Anbieter, die eine dauerhafte Position im japanischen Bodenüberwachungsmarkt anstreben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
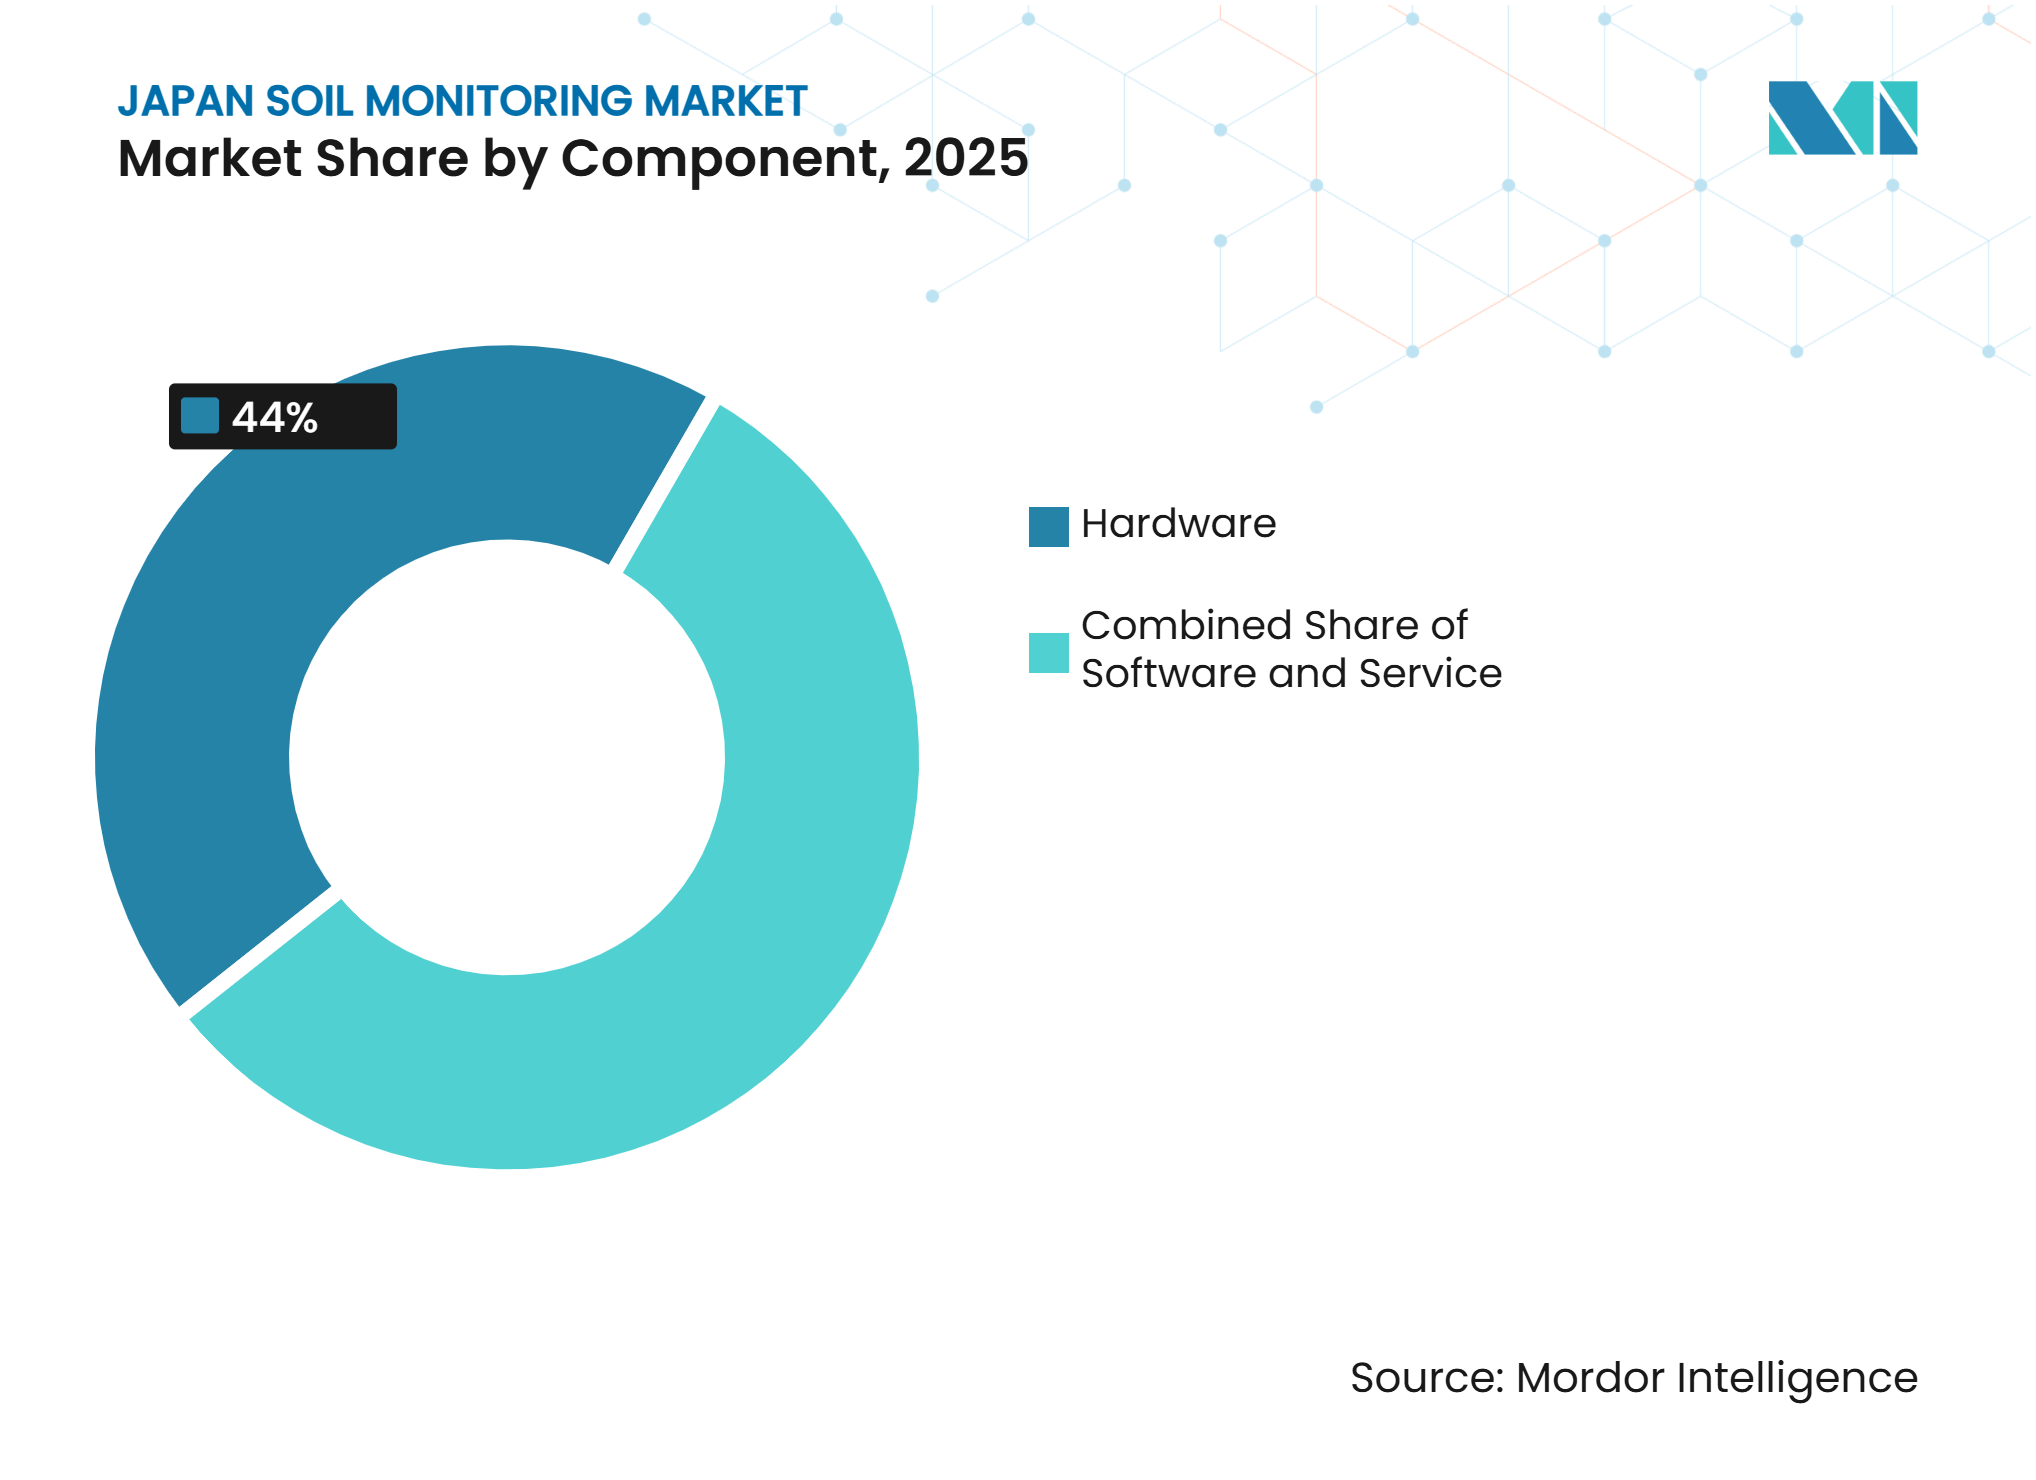
Umsatzmomentum bei Dienstleistungen beschleunigt sich am schnellstenHardware entfiel im Jahr 2025 auf 58 % des Marktanteils des japanischen Bodenüberwachungsmarkts, angetrieben durch die Nachfrage nach Feuchtigkeitssensoren, Temperaturfühlern, EC-Knoten (elektrische Leitfähigkeit), Nährstoffsensoren, Gateways und Datenloggern. Die aktuelle Einsatzphase begünstigt Hardware, da Betriebe noch immer erste vernetzte Überwachungssysteme installieren. Hardware-Käufe schaffen die installierte Basis, auf der Software- und Dienstleistungsumsätze entstehen können. Dienstleistungen sind die am schnellsten wachsende Komponente mit einer prognostizierten CAGR von 16,3 % bis 2031. Kalibrierungsverträge, abonnementbasierte Beratungsdienstleistungen und Datenmanagement werden zunehmend in genossenschaftliche Beschaffungspakete aufgenommen. Software liegt zwischen Hardware und Dienstleistungen und unterstützt Visualisierung, Bewässerungsentscheidungen und die Integration mit Betriebsmanagementsystemen. Diese Funktionen ersetzen Teile der manuellen Probenahme- und Beratungsprozesse. Die Zertifizierung des Ministeriums für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) bewertet End-to-End-Systeme, was Anbieter dazu ermutigt, Analytik und Beratungsunterstützung mit Geräteverkäufen zu bündeln.
Die Boden-Umwelt-API der Nationalen Organisation für Agrar- und Lebensmittelforschung (NARO) schätzt täglich die Bodentemperatur und -feuchtigkeit auf Feldebene und prognostiziert die Wirksamkeit von Langzeitdünger[3]. Diese öffentliche Ressource kann ohne zusätzliche Hardware in Drittanbieterplattformen integriert werden. Kommerzielle Analytikanbieter müssen nachweisen, dass ihre Angebote über diese verfügbare Grundlage hinaus Mehrwert schaffen. Verwaltete Kalibrierung ist eine Möglichkeit, diesen Mehrwert zu liefern, da sie die Zuverlässigkeit lokaler Messwerte verbessern kann. Agronomische Interpretation ist eine weitere Möglichkeit, bei der genossenschaftliche Berichtsanforderungen spezifisch sind. Anbieter, die öffentliche Daten mit Felddaten kombinieren, können wiederkehrende Serviceverträge für Betriebsleiter nützlicher gestalten.



Nach Produkttyp:
Fernerkundungsplattformen definieren die nächste Hardware-GrenzeIn-situ-Sensoren entfielen im Jahr 2025 auf 46 % des Umsatzes und sind damit der dominante Produkttyp. Volumetrische Feuchtesonden, Tensiometer, EC-Geräte (elektrische Leitfähigkeit), Salzgehaltssensoren und Mehrparameter-Knoten liefern kontinuierliche Wurzelzonenmessungen, die zur Validierung und Interpretation von Fernerkundungsbeobachtungen erforderlich sind. Fernerkundungsplattformen sind die am schnellsten wachsende Kategorie und expandieren mit einer prognostizierten CAGR von 18,1 % bis 2031. Drohnenkartierung, Satellitenbilder und Bodensensordaten werden für eine detailliertere Feldanalyse kombiniert. Hokkaido-Programme nutzen auch maschinengebundene Sensoren auf größeren zusammenhängenden Parzellen. Diese Produkttypen ergänzen sich, da Fernschätzungen weiterhin Bodendaten zur Verifikation benötigen. Es wird geschätzt, dass der japanische Bodenüberwachungsmarkt die Nachfrage nach sowohl Feldgeräten als auch Überwachungsplattformen für größere Flächen aufrechterhalten wird.
Kleinere Betriebe in Tohoku und Kyushu können Drohnenkartierung nutzen, da unregelmäßige Parzellenformen einen einzigen Flug praktischer machen als die Installation von Sensoren auf jeder Teilparzelle. Tragbare Sonden und Testkits dienen einem eigenständigen Bedarf für schnelle Überprüfungen bei der Umpflanzung, Bodenverbesserung und nach Regenabfluss und bleiben für genossenschaftliche Fachkräfte und agronomische Dienstleister nützlich. Murata Manufacturing Co., Ltd. und TERRACE MILE, Inc. präsentierten auf der Sensors Converge 2025 einen 3-in-1-Bodensensor zur Messung von Düngerniveaus, Feuchtigkeit und Temperatur. Das Unternehmen arbeitete auch mit TERRACE MILE an der RightARM-Bodenintelligenzplattform, was darauf hindeutet, dass Komponentenlieferanten ihre Rolle in Lösungspartnerschaften ausweiten. Die Produktauswahl hängt davon ab, ob ein Nutzer kontinuierliche lokale Messwerte, feldweite Kartierung oder punktuelle Bestätigung benötigt. Fernerkundung kann schneller wachsen, während In-situ-Sensoren die primäre Quelle für Referenzdaten bleiben.
Nach Konnektivitätstechnologie:
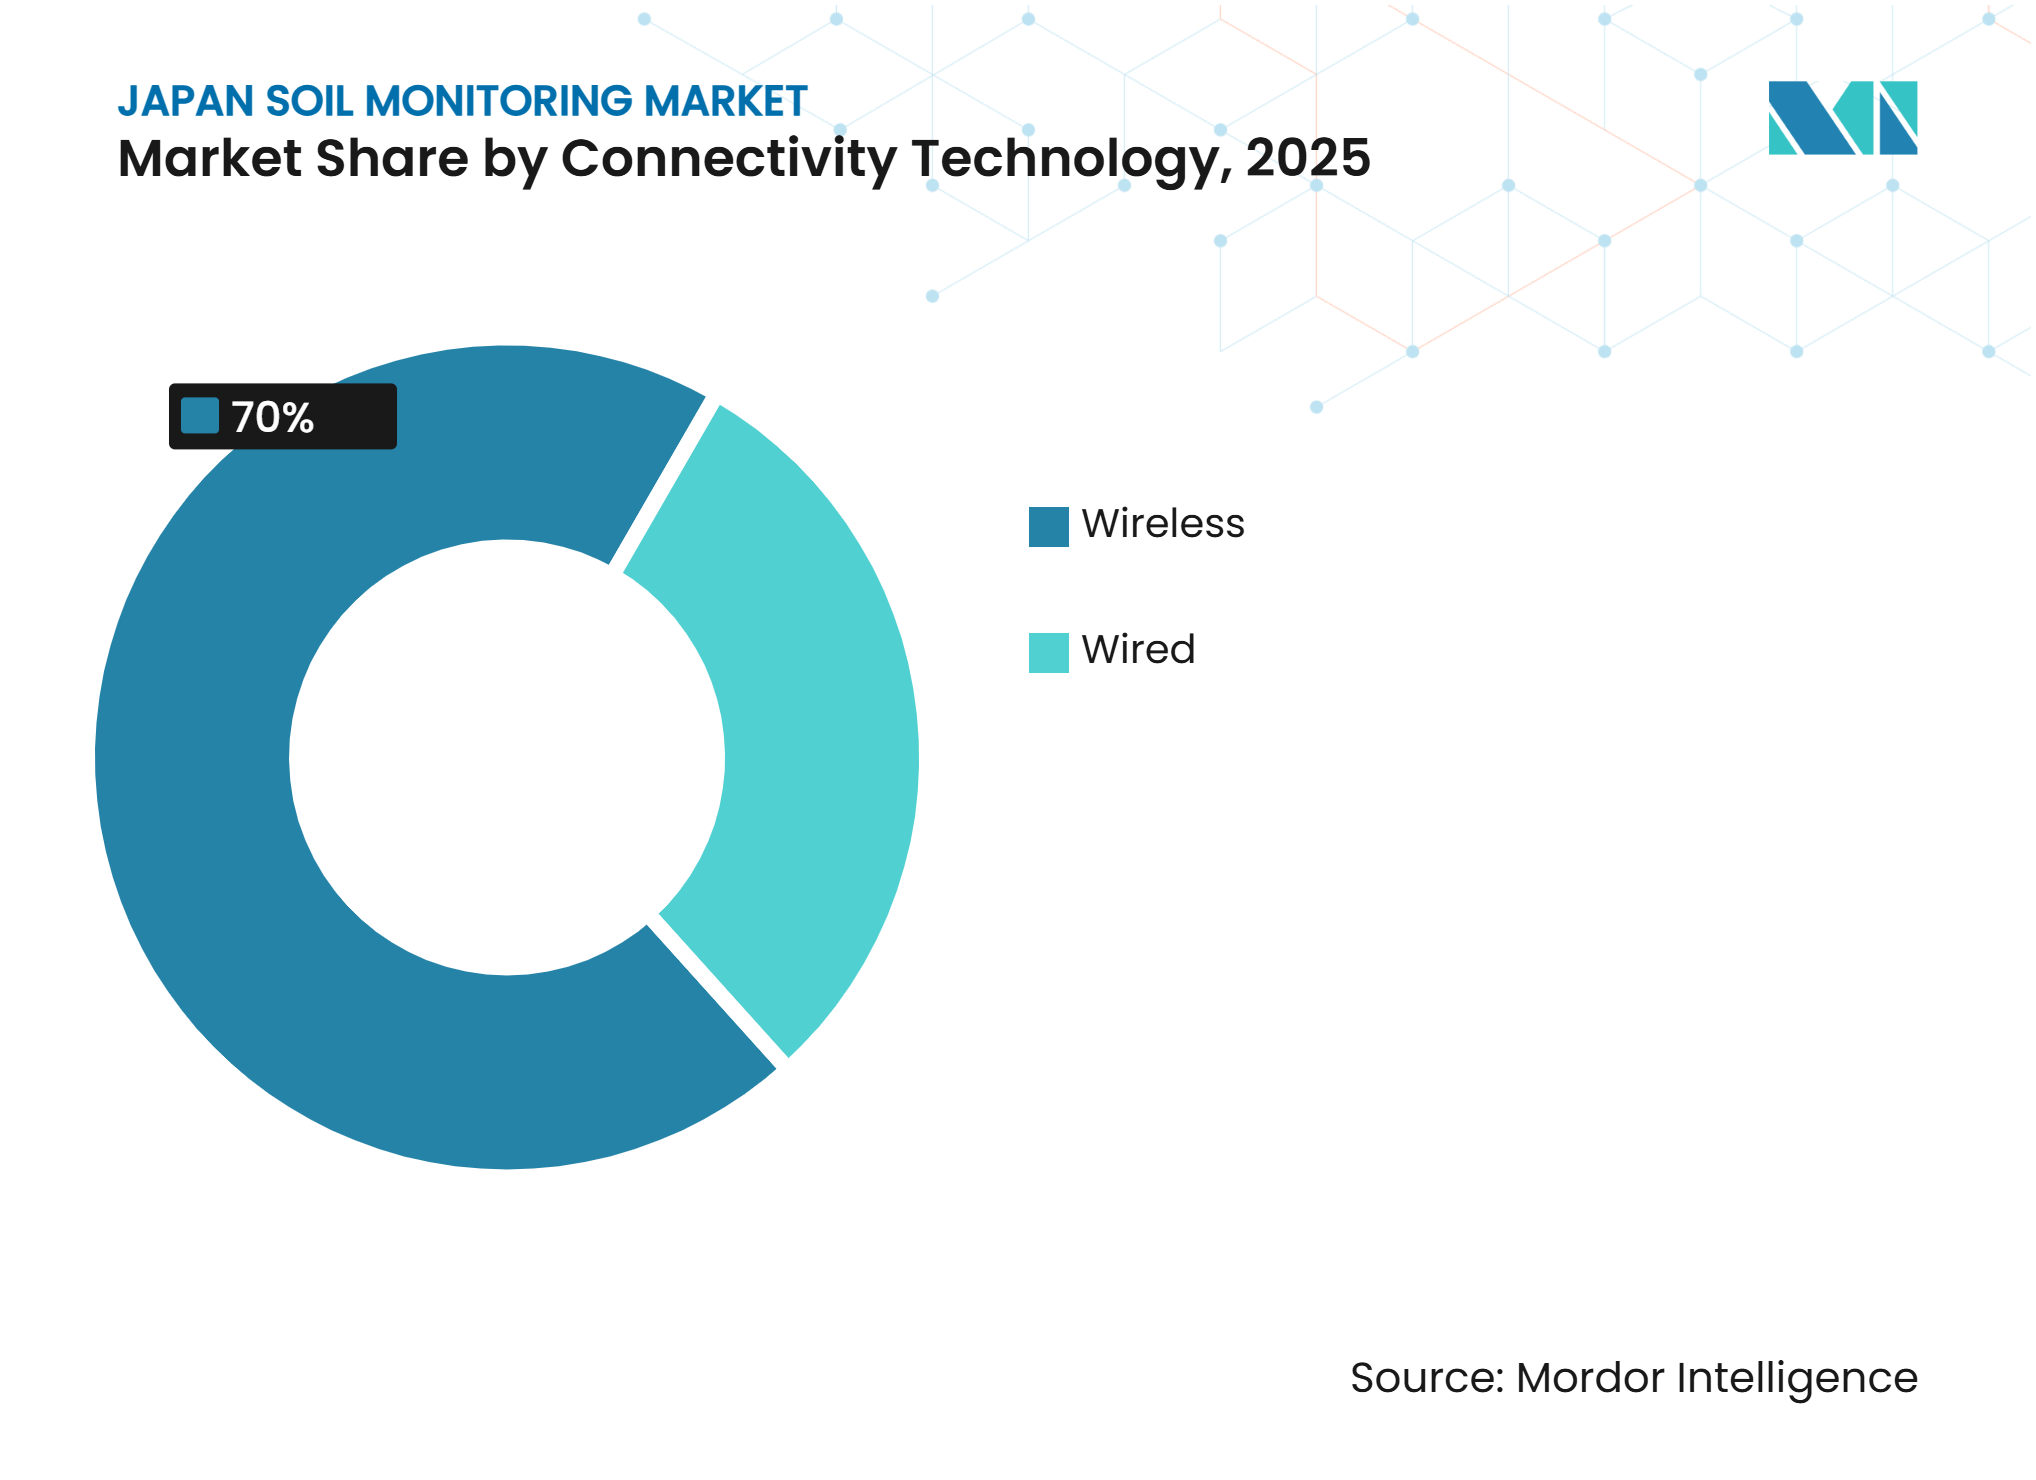
Kabellose Protokolle treiben die Überwachungsskalierung im Freiland voranKabellose Konnektivität entfiel im Jahr 2025 auf 70 % des Konnektivitätssegments und soll bis 2031 mit einer CAGR von 19,8 % wachsen. Diese Position spiegelt die Eignung von Niedrigenergienetzen für abgelegene landwirtschaftliche Gebiete wider. Long-Term Evolution for Machines (LTE-M) und Narrowband Internet of Things (NB-IoT) nutzen die bestehende Mobilfunkinfrastruktur und vermeiden die Notwendigkeit, Gateways zu installieren. ZETA spielt eine Rolle in Hokkaido und Tohoku, wo sein geringer Stromverbrauch und seine Reichweite für große Sensorarrays geeignet sind. Kabellose Systeme eliminieren auch den Wartungsaufwand für vergrabene Kabel in saisonal überfluteten Reisfeldern. Ersatzprojekte bevorzugen zunehmend kabellose Systeme, da Betriebe ältere kabelbasierte Installationen aktualisieren. Kabellose Konnektivität ermöglicht es dem japanischen Bodenüberwachungsmarkt, Felder zu erreichen, bei denen eine kabelgebundene Bereitstellung kostspielig wäre – ein Vorteil, der besonders für bergige und Inselstandorte wichtig ist.
Kabelgebundene Verbindungen bleiben in Gewächshäusern und Pflanzenfabriken relevant, wo Strom verfügbar ist und Installationen fest sind. Ethernet und kabelbasierte Netzwerke bieten zuverlässige Verbindungen in diesen kontrollierten Umgebungen. Im Mai 2026 führten NTT Group, Kubota Corporation und NTT DOCOMO einen gemeinsamen Feldversuch zu Kommunikationsstabilisierungstechnologien für ferngesteuerte landwirtschaftliche Maschinen in Berggebieten durch. Der Versuch befasste sich mit Signalzuverlässigkeitsproblemen, die kabellose Geräte in schwierigem Gelände einschränken können. Japans Leitlinien zur landwirtschaftlichen Datenverarbeitung und KI-Schulung können auch die Wahl von Plattformen und Netzwerkstandards beeinflussen. Interoperabilität wird wichtig sein, wenn Sensordaten an mehrere Betriebs- und Genossenschaftsanwendungen fließen müssen. Konnektivitätsanbieter, die zuverlässige Feldkommunikation mit unkompliziertem Datenmanagement verbinden, können eine stärkere Marktposition einnehmen. Die unterschiedlichen Anforderungen von Freiland- und kontrollierten Umgebungseinstellungen werden beide Konnektivitätstypen relevant halten.

Nach Anwendung:
Freilandmaßstab trifft auf Premium-Dichte im geschützten AnbauFreilandanwendungen entfielen im Jahr 2025 auf 63 % der Marktgröße des japanischen Bodenüberwachungsmarkts und sind damit das größte Anwendungsgebiet. Reisfelder und Feldkulturen in Hokkaido, Niigata, Akita und Yamagata machen den größten Bereich der Sensoreinsätze aus. Das Reisfeldwassermanagement ist bedeutsam, da es Betriebsabläufe mit Methanreduzierung, potenziellen Kohlenstoffgutschriftaktivitäten und Ernährungssicherheitszielen verknüpft. Die Nachfrage nach Überwachung kommt auch von Gemüse und Wurzelkulturen in Hokkaido, einschließlich Zwiebeln und Kartoffeln. Obstgärten und Spezialkulturen in Ehime und Nagano nutzen Bodendaten zur Unterstützung der Qualitätsdokumentation für Lebensmittelkäufer. Diese Freilandanwendungen erfordern Systeme, die über unterschiedliche Parzellengrößen und Wetterbedingungen hinweg funktionieren. Der dominante Anteil spiegelt den Umfang der Reis- und Feldkulturflächen wider und unterstreicht die anhaltende Bedeutung kostengünstigerer, langlebiger Geräte.
Der geschützte Anbau soll bis 2031 mit einer CAGR von 14,2 % wachsen. Gewächshäuser und Pflanzenfabriken haben typischerweise die höchste Sensordichte pro Flächeneinheit, da Betreiber Bewässerung, EC, pH und Substratbedingungen eng überwachen müssen. Eine Studie im Journal of Robotics and Mechatronics aus dem Jahr 2025 ergab, dass mehrere Bodenfeuchtigkeitssensoren in verschiedenen Tiefen einzelne Tiefensensoren bei der Vorhersage des Brokkoliwachstums übertrafen. Forstanwendungen umfassen Erosionsüberwachung und Erdrutschrisikobewertung nach extremen Niederschlagsereignissen. Golfplätze, Sportanlagen und Landrekultivierung stellen weitere nicht-landwirtschaftliche Anwendungen dar. Im Februar 2025 kooperierte The Toro Company mit TerraRad Tech AG, um Bodenfeuchtigkeitskartierung mit mähermontierter Sensorik und Bewässerungssteuerung zu integrieren. Diese Bandbreite an Anwendungen verringert die Abhängigkeit von einem einzelnen Kultursystem.
Nach Endnutzer:
Kommerzielle Betriebe führen das Volumen an, aber Genossenschaften definieren die MarktarchitekturGroße kommerzielle Betriebe entfielen im Jahr 2025 auf 42 % des Umsatzes und sind damit die größte Endnutzergruppe. Diese Betriebe können feste Systemkosten absorbieren und verfügen über die Managementkapazität zur Nutzung von Feldanalytik. Ihre Beschaffung ist zunehmend mit vom Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) zertifizierten Smart-Agriculture-Programmen und Subventionsstrukturen verknüpft. Dokumentierte Erträge aus sensorgestütztem Anbau unterstützen auch ihre Investitionsargumentation. Forschungseinrichtungen und Universitäten sind die am schnellsten wachsende Endnutzergruppe und expandieren mit einer prognostizierten CAGR von 14,6 % bis 2031. Ihre Nachfrage wird durch Arbeiten zu klimaresilienter Landwirtschaft, Reisfeldmethanmessung und Präzisionspflanzenwissenschaft angetrieben. NARO, die Tohoku-Universität und die Hokkaido-Universität gehören zu den mit diesen Aktivitäten verbundenen Institutionen.
Genossenschaften und Erzeugerorganisationen, obwohl sie nicht den größten Anteil halten, bündeln Kaufkraft über viele kleine Betriebe hinweg. Ihre Unterstützung kann es Anbietern ermöglichen, mehrere Präfekturen über bestehende Japan Agricultural Cooperatives (JA)-Kanäle zu erreichen. Anbieter, die Genossenschaften umgehen, können mit einem fragmentierten Einzelhandelsmodell konfrontiert sein, das nicht mit Japans landwirtschaftlicher Struktur übereinstimmt. Staatliche Nutzer und NGOs unterstützen nicht-kommerzielle Nutzungen wie Einzugsgebietsmanagement, Waldschutz und Katastrophenrisikoüberwachung. Agronomische Dienstleister und Umweltberatungsunternehmen werden ebenfalls zu Cloud-Analytik-Abonnenten. Gewächshaus- und Pflanzenfabrikbetreiber stellen hochwertige Konten pro eingesetztem Sensor dar. Die Hokkaido-Universität und NTT DATA Group Corporation kündigten im August 2025 eine Smart-Agriculture-Zusammenarbeit mit der Stadt Iwamizawa an. Die Endnutzermischung bedeutet, dass Anbieter sowohl direkten Unternehmensvertrieb als auch genossenschaftsbasierte Distribution im japanischen Bodenüberwachungsmarkt benötigen.
Geografische Analyse
Hokkaido macht ein Viertel der kultivierten Ackerfläche Japans aus und verfügt über eine große installierte Basis in Reis-, Kartoffel-, Zwiebel- und Milchwirtschaftsbetrieben. Seine größeren Betriebe können Feldsensoren, maschinengebundene Geräte und Betriebsmanagementsysteme unterstützen. Im Juli 2025 kündigten die Hokkaido-Universität, die Stadt Iwamizawa, NTT East und NTT DOCOMO eine datengesteuerte Smart-Agriculture-Zusammenarbeit mit Schwerpunkt auf Felddaten einschließlich Bodenüberwachung an. Tohoku enthält wichtige reisproduzierende Präfekturen, darunter Niigata, Akita, Yamagata, Miyagi, Iwate und Aomori. Die Region ist wichtig für Boden- und Wasserüberwachung, da die Reisfelderbewässerung mit Methanmanagement, J-Credit-Aktivitäten und Premium-Reismarkenbildung verbunden ist.
Kanto und Chubu weisen eine hohe Konzentration an Schutzanbauanlagen, Pflanzenfabriken und hochwertigen Gemüseerzeugern auf. Der Zugang zur Tokioter Verteilung unterstützt Investitionen in kontinuierliche EC-, pH- und Feuchtigkeitsüberwachung. Gewächshausbetriebe in Kanagawa, Chiba und Aichi können hohe Sensorausgaben pro Hektar haben, da sie mehrere Substratschichten überwachen. Ehime in Shikoku ist zu einem Referenzgebiet für die Überwachung von Spezialzitrusfrüchten geworden. Internet Initiative Japan, Inc. wurde 2025 zum dritten aufeinanderfolgenden Jahr für das digitale Beschleunigungsprogramm für Smart Agriculture in Ehime ausgewählt. Im März 2026 berichtete Greein, dass sein e-kakashi Smart-Agriculture-System in Versuchen auf 15 Parzellen in der Präfektur Ehime eine 1,3-fache Ertragssteigerung bei Zitrusfrüchten erzielte. Separat wurde das System in der Stadt Minamitane, Präfektur Kagoshima, auf 30 landwirtschaftlichen Haushalten eingesetzt, mit berichteten Verbesserungen bei der Fruchtpaprikaproduktion, Ertragsstabilität und Qualität. Diese mehrjährigen Belege können Anbietern helfen, Systeme für Spezialkulturen in Kyushu und Wakayama zu positionieren.
Kyushu und Okinawa kombinieren Gemüseproduktion im Warmklima, Spezialgartenbau und Insellandwirtschaft in abgelegenen Gebieten. Diese Bedingungen erhöhen die Bedeutung der Wartungsplanung und langlebiger Batteriedesigns. AGRISHOT Inc. setzt IoT-Geräte auf 100 Wakayama-Standorten für ein Schädlingsvorhersageprojekt ein, während e-kakashi (Greein, Inc.) im Juli 2025 auf 30 Betrieben in Kagoshimas Minamitatanecho eingesetzt wurde. Die Marktgröße der Bodenüberwachung in diesen südlichen Regionen wird durch Feldzugang und Logistik sowie durch den Kulturwert geprägt. Regionale Smart-Agriculture-Demonstrationsprojekte des Ministeriums für Landwirtschaft und Forstwirtschaft (und Fischerei MAFF) beeinflussen, welche Plattformen Einsatzunterstützung erhalten. Südliche Präfekturen nutzen auch Smart-Village-Programme, die Konnektivität, Überwachung und digitale Beratungsdienstleistungen kombinieren. Dies schafft Möglichkeiten für integrierte Anbieter, die Remote-Support über verstreute Betriebe hinweg verwalten können.
Wettbewerbslandschaft
Marktkonzentration
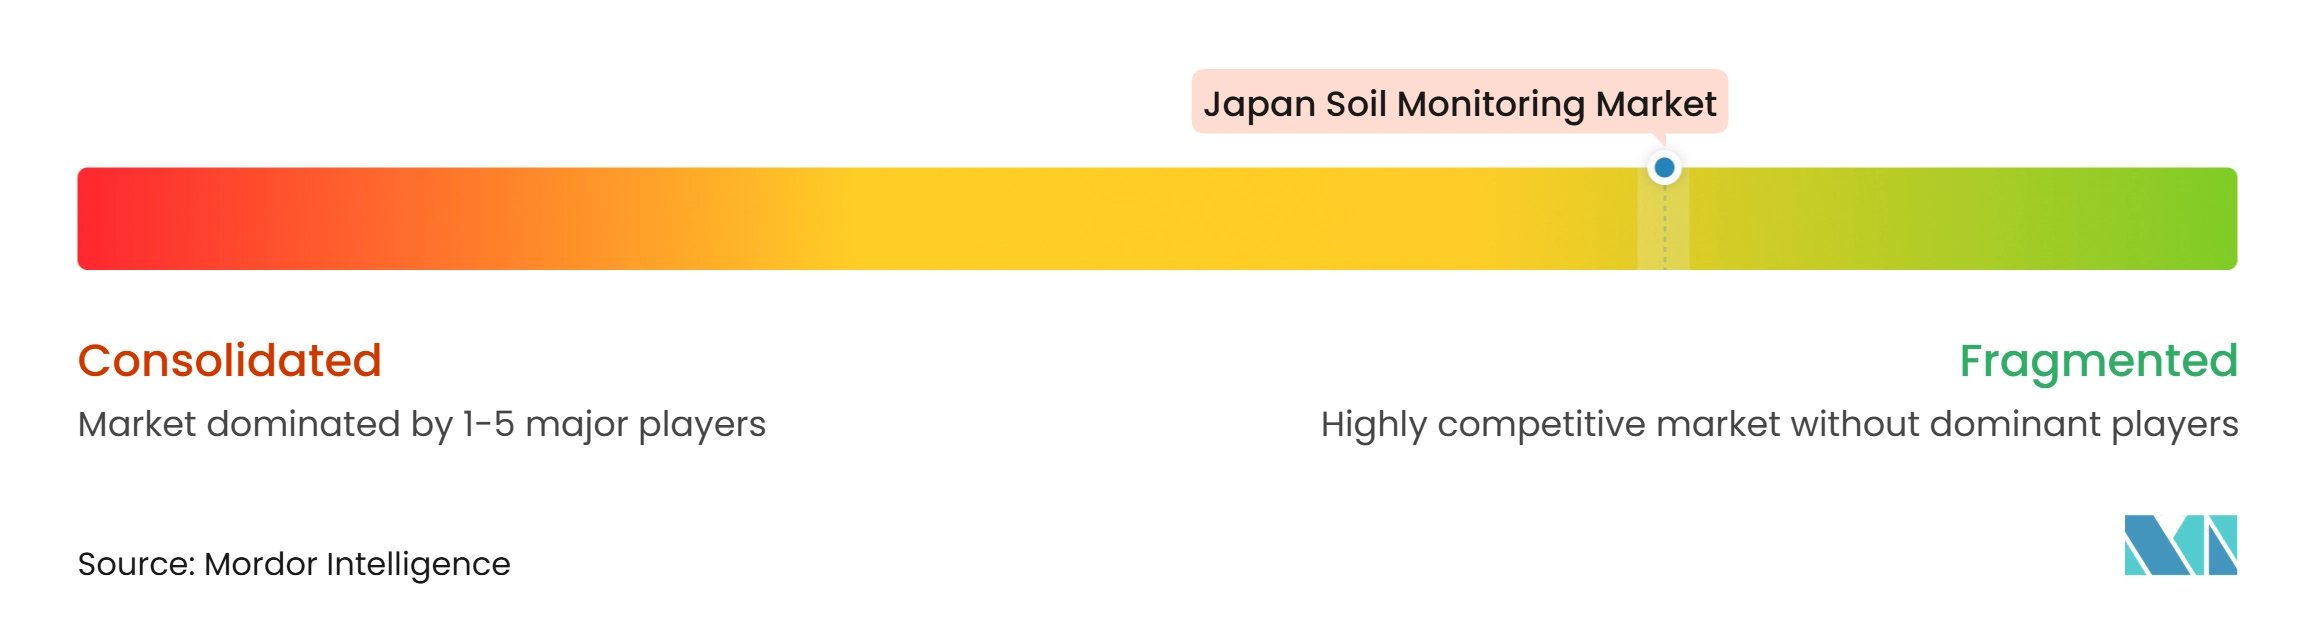
Der japanische Bodenüberwachungsmarkt ist fragmentiert, mit Wettbewerb unter Telekommunikationsunternehmen, Sensorherstellern, Agrartechnologieanbietern und Analytikplattformen. NTT Data Group Corporation hat durch seine Aisaku Sensing-Plattform für LPWA- und 4G-fähige Umweltüberwachung eine starke Präsenz aufgebaut, während e-kakashi (Greein, Inc.) sich auf Anbauunterstützung für Reis-, Zitrus-, Kartoffel- und Gemüseerzeuger konzentriert. Murata Manufacturing, Co. Ltd. und METER Group behaupten ihre Positionen durch Sensoren, die von Forschungseinrichtungen und kommerziellen Betrieben weit verbreitet eingesetzt werden. Inländische Anbieter kombinieren zunehmend Sensortechnologien mit Konnektivität, Cloud-Analytik und Entscheidungsunterstützungsdiensten, anstatt ausschließlich über Hardware zu konkurrieren.
Technologieinnovation konzentriert sich zunehmend auf die Verbesserung der Messgenauigkeit und die Erweiterung digitaler Fähigkeiten. Sensiphia, Inc., gegründet im Februar 2026, entwickelt einen hochfrequenzbasierten Bodenfeuchtigkeitssensor unter Verwendung seiner proprietären Spatial Frequency Domain Transmissometry (SFDT)-Methode, die darauf ausgelegt ist, die Messstabilität durch Reduzierung der Auswirkungen von Bodenlücken, Salzgehalt und Düngerkomponenten zu verbessern. CropX erweiterte sein Produktportfolio um Mehrtiefenbodensensoren und integrierte Treibhausgasberichtsfähigkeiten, was die wachsende Nachfrage nach Nachhaltigkeitsberichterstattung und fortgeschrittener Feldanalytik widerspiegelt. Diese Entwicklungen zeigen, wie Anbieter ihre Angebote durch verbesserte Sensortechnologien und digitale Plattformintegration stärken.
Eine bedeutende Möglichkeit besteht weiterhin in der Kalibrierung als Dienstleistung für Japans vielfältige Bodenbedingungen, wo lokalisierte Bodenmodelle zu einem wichtigen Wettbewerbsdifferenziator werden könnten. Laborprüfungsunternehmen expandieren auch in die Bodengesundheitsanalytik und verstärken den Wettbewerb zwischen periodischer Laboranalyse und kontinuierlicher sensorbasierter Überwachung. Mit der Weiterentwicklung des Marktes wird erwartet, dass Anbieter, die genaue Sensorik, lokalisierte Kalibrierung, starken Serviceunterstützung und integrierte Analytikplattformen kombinieren, ihre Marktposition stärken werden. Lokale Partnerschaften und langfristige Kundenbeziehungen werden neben technologischer Innovation wichtige Wettbewerbsfaktoren bleiben.
Marktführer der japanischen Bodenüberwachungsbranche
-
NTT DATA Group Corporation
-
e-kakashi
-
Murata Manufacturing Co., Ltd.
-
METER Group
-
Sentek Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- NTT DATA Group Corporation
- SoftBank Corp.
- Internet Initiative Japan Inc.
- Sony Semiconductor Solutions Corporation
- Sensiphia, Inc.
- Murata Manufacturing Co., Ltd.
- e-kakashi
- Midori Engineering Laboratory Co., Ltd.
- Sentek Technologies
- METER Group, Inc. USA
- CropX Inc.
- Campbell Scientific, Inc.
- The Toro Company
- Stevens Water Monitoring Systems, Inc.
- Spectrum Technologies, Inc.
- SGS S.A.
- Eurofins Scientific SE
Neueste Industrielle Entwicklungen in Japanischer Bodenüberwachungsmarkt
- Juli 2026: e-kakashi (Greein Inc.) wurde für eine JICA-Datenerhebungs- und Bestätigungserhebung zur Wiederherstellung degradierter Weiden in Brasiliens Cerrado-Region ausgewählt. Das Projekt nutzt IoT-Sensorik, KI-basierte Kulturüberwachung und Satellitenanalyse, die alle für die japanische Reis- und Gemüseproduktion entwickelt wurden.
- Juni 2026: Sensiphia erhielt die MAFF-Zertifizierung für seinen proprietären SFDT-Bodenfeuchtigkeitssensor im Rahmen des japanischen Gesetzes zur Förderung der Nutzung von Smart-Agriculture-Technologien. Die Zertifizierung qualifiziert die Technologie für präfekturelle Subventionsprogramme und genossenschaftliche Beschaffungsrahmen.
- Mai 2026: NTT Data Group Corporation, Kubota Corporation und NTT DOCOMO führten eine gemeinsame Felddemonstration von Kommunikationsstabilisierungstechnologien für ferngesteuerte landwirtschaftliche Maschinen in Berggelände durch. Das Projekt befasste sich mit Signalzuverlässigkeitsbeschränkungen in schwierigen Produktionsgebieten.
Berichtsumfang des japanischen Bodenüberwachungsmarkts
Bodenüberwachung ist der systematische Prozess der Messung, Erfassung und Analyse physikalischer, chemischer und biologischer Eigenschaften des Bodens über die Zeit, um seinen Zustand, seine Fruchtbarkeit, seinen Feuchtigkeitsstatus und seinen Umweltzustand zu beurteilen.
Der Bericht über den japanischen Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen, tragbare Sonden und Testkits und weitere), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freiland, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbauern und Genossenschaftsbetriebe, Forschungseinrichtungen und Universitäten sowie Regierung und NGOs). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos |
| Freiland |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe |
| Forschungseinrichtungen und Universitäten |
| Regierung und NGOs |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos | |
| Nach Anwendung | Freiland |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe | |
| Forschungseinrichtungen und Universitäten | |
| Regierung und NGOs |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Bodenüberwachung in Japan?
Der Sektor soll von 2026 bis 2031 mit einer CAGR von 14,73 % wachsen und bis 2031 einen Wert von 63,8 Millionen USD erreichen.
Welche Komponente generiert den meisten Umsatz?
Hardware führte im Jahr 2025 mit einem Umsatzanteil von 58 %, unterstützt durch die Nachfrage nach Feuchtigkeits-, Temperatur-, EC- (elektrische Leitfähigkeit), Nährstoff-, Gateway- und Datenprotokollierungsgeräten.
Welcher Produkttyp wächst am schnellsten?
Fernerkundungsplattformen sollen bis 2031 mit einer CAGR von 18,1 % wachsen, während In-situ-Sensoren im Jahr 2025 der größte Produkttyp blieben.
Warum sind Reisfelder für die Bodenüberwachung wichtig?
Das Reisfeldwassermanagement unterstützt Bewässerungsentscheidungen und Methanmanagementpraktiken, die gemessene Feuchtigkeits- und Wasserstandsdaten erfordern.