
Taille et part du marché du monitoring des sols au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
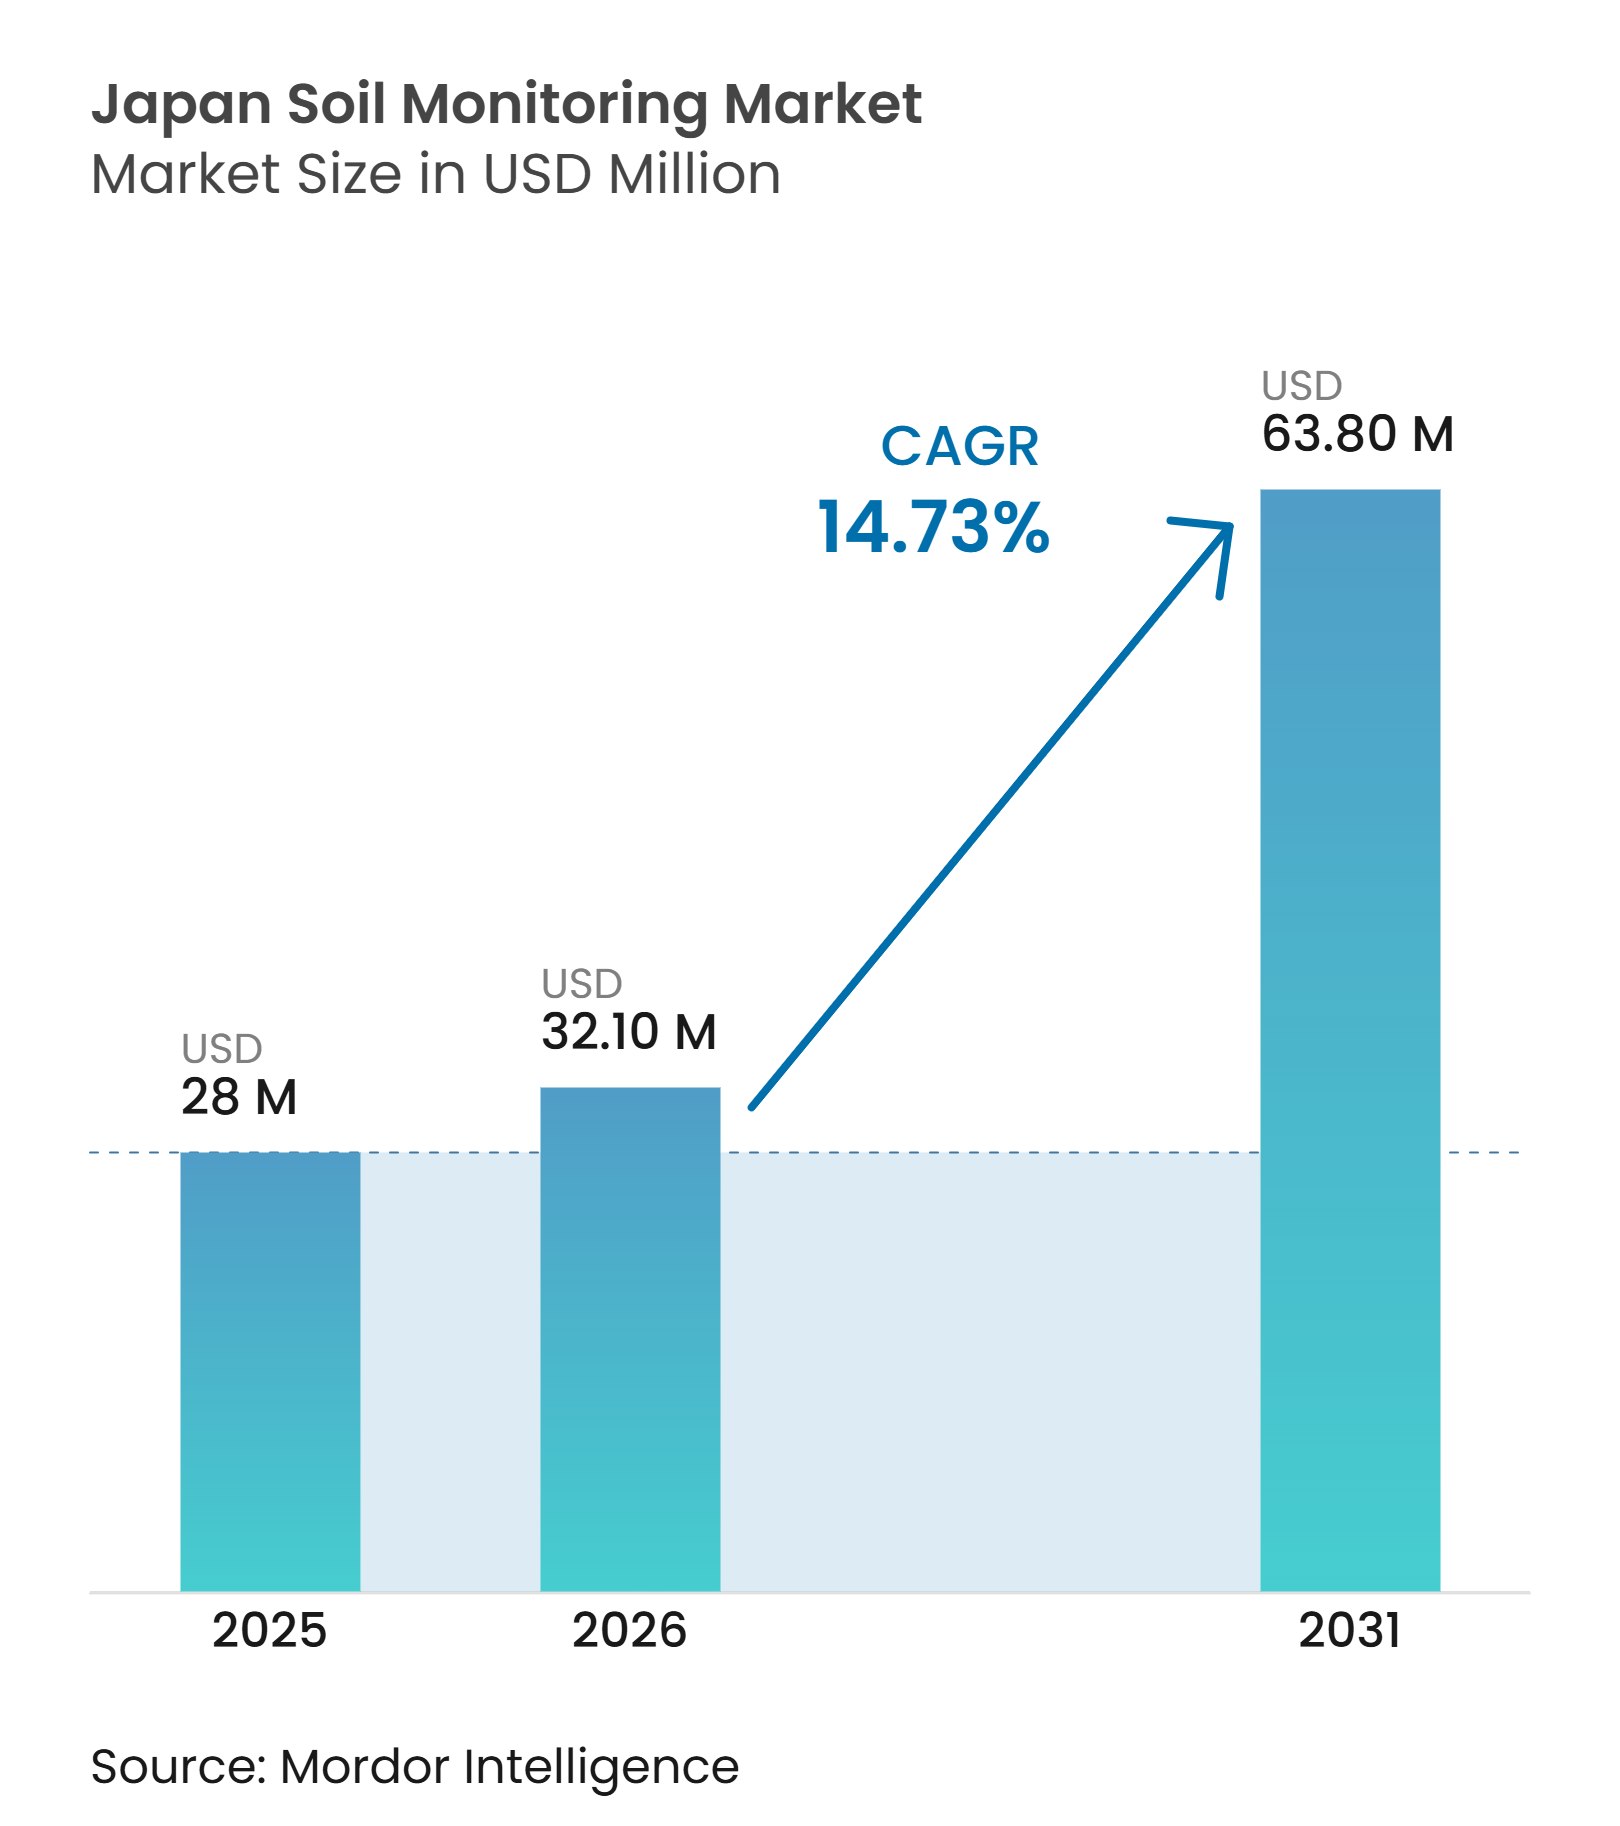
| Taille du marché de l'année de base (2025) | 28 Millions de dollars américains |
| Taille du Marché (2026) | 32.10 Millions de dollars américains |
| Taille du Marché (2031) | 63.80 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 14.73 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du monitoring des sols au Japon par Mordor Intelligence
Le marché du monitoring des sols au Japon était évalué à 28 millions USD en 2025, et il est estimé qu'il passera de 32,1 millions USD en 2026 à 63,8 millions USD d'ici 2031, à un CAGR de 14,73 % durant la période de prévision (2026-2031). La croissance est soutenue par des initiatives d'agriculture intelligente soutenues par le gouvernement, notamment un soutien financier et fiscal dans le cadre de la loi japonaise sur la promotion de l'utilisation des technologies d'agriculture intelligente pour le développement et le déploiement de technologies de détection et d'autres technologies d'agriculture intelligente[1]. Le vieillissement de la population agricole japonaise accroît la valeur des données pédologiques enregistrées, car ces données contribuent à préserver les pratiques culturales qui pourraient autrement être perdues lorsque des exploitants expérimentés prennent leur retraite. Le marché évolue également des dispositifs autonomes vers des systèmes connectés intégrant la détection, l'étalonnage, l'analyse et le conseil. Cette tendance favorise les fournisseurs capables d'opérer via des coopératives et des programmes préfectoraux, bien que des processus d'achat fragmentés puissent retarder la comptabilisation des revenus après l'adoption de la technologie.
Principaux enseignements du rapport
- Par composant, le matériel représentait 58 % de la part du marché du monitoring des sols au Japon en 2025, tandis que les services connaissent la croissance la plus rapide avec un CAGR prévu de 16,3 % jusqu'en 2031.
- Par type de produit, les capteurs in situ représentaient 46 % du marché du monitoring des sols au Japon en 2025, tandis que les plateformes de télédétection devraient se développer au CAGR le plus rapide de 18,1 % jusqu'en 2031.
- Par technologie de connectivité, la connectivité sans fil représentait 70 % de la taille du marché du monitoring des sols au Japon en 2025, et connaît la croissance la plus rapide, avec un CAGR prévu de 19,8 % jusqu'en 2031.
- Par application, les applications en plein champ détenaient 63 % de la part de marché en 2025, tandis que la culture protégée devrait croître au CAGR le plus rapide de 14,2 % jusqu'en 2031.
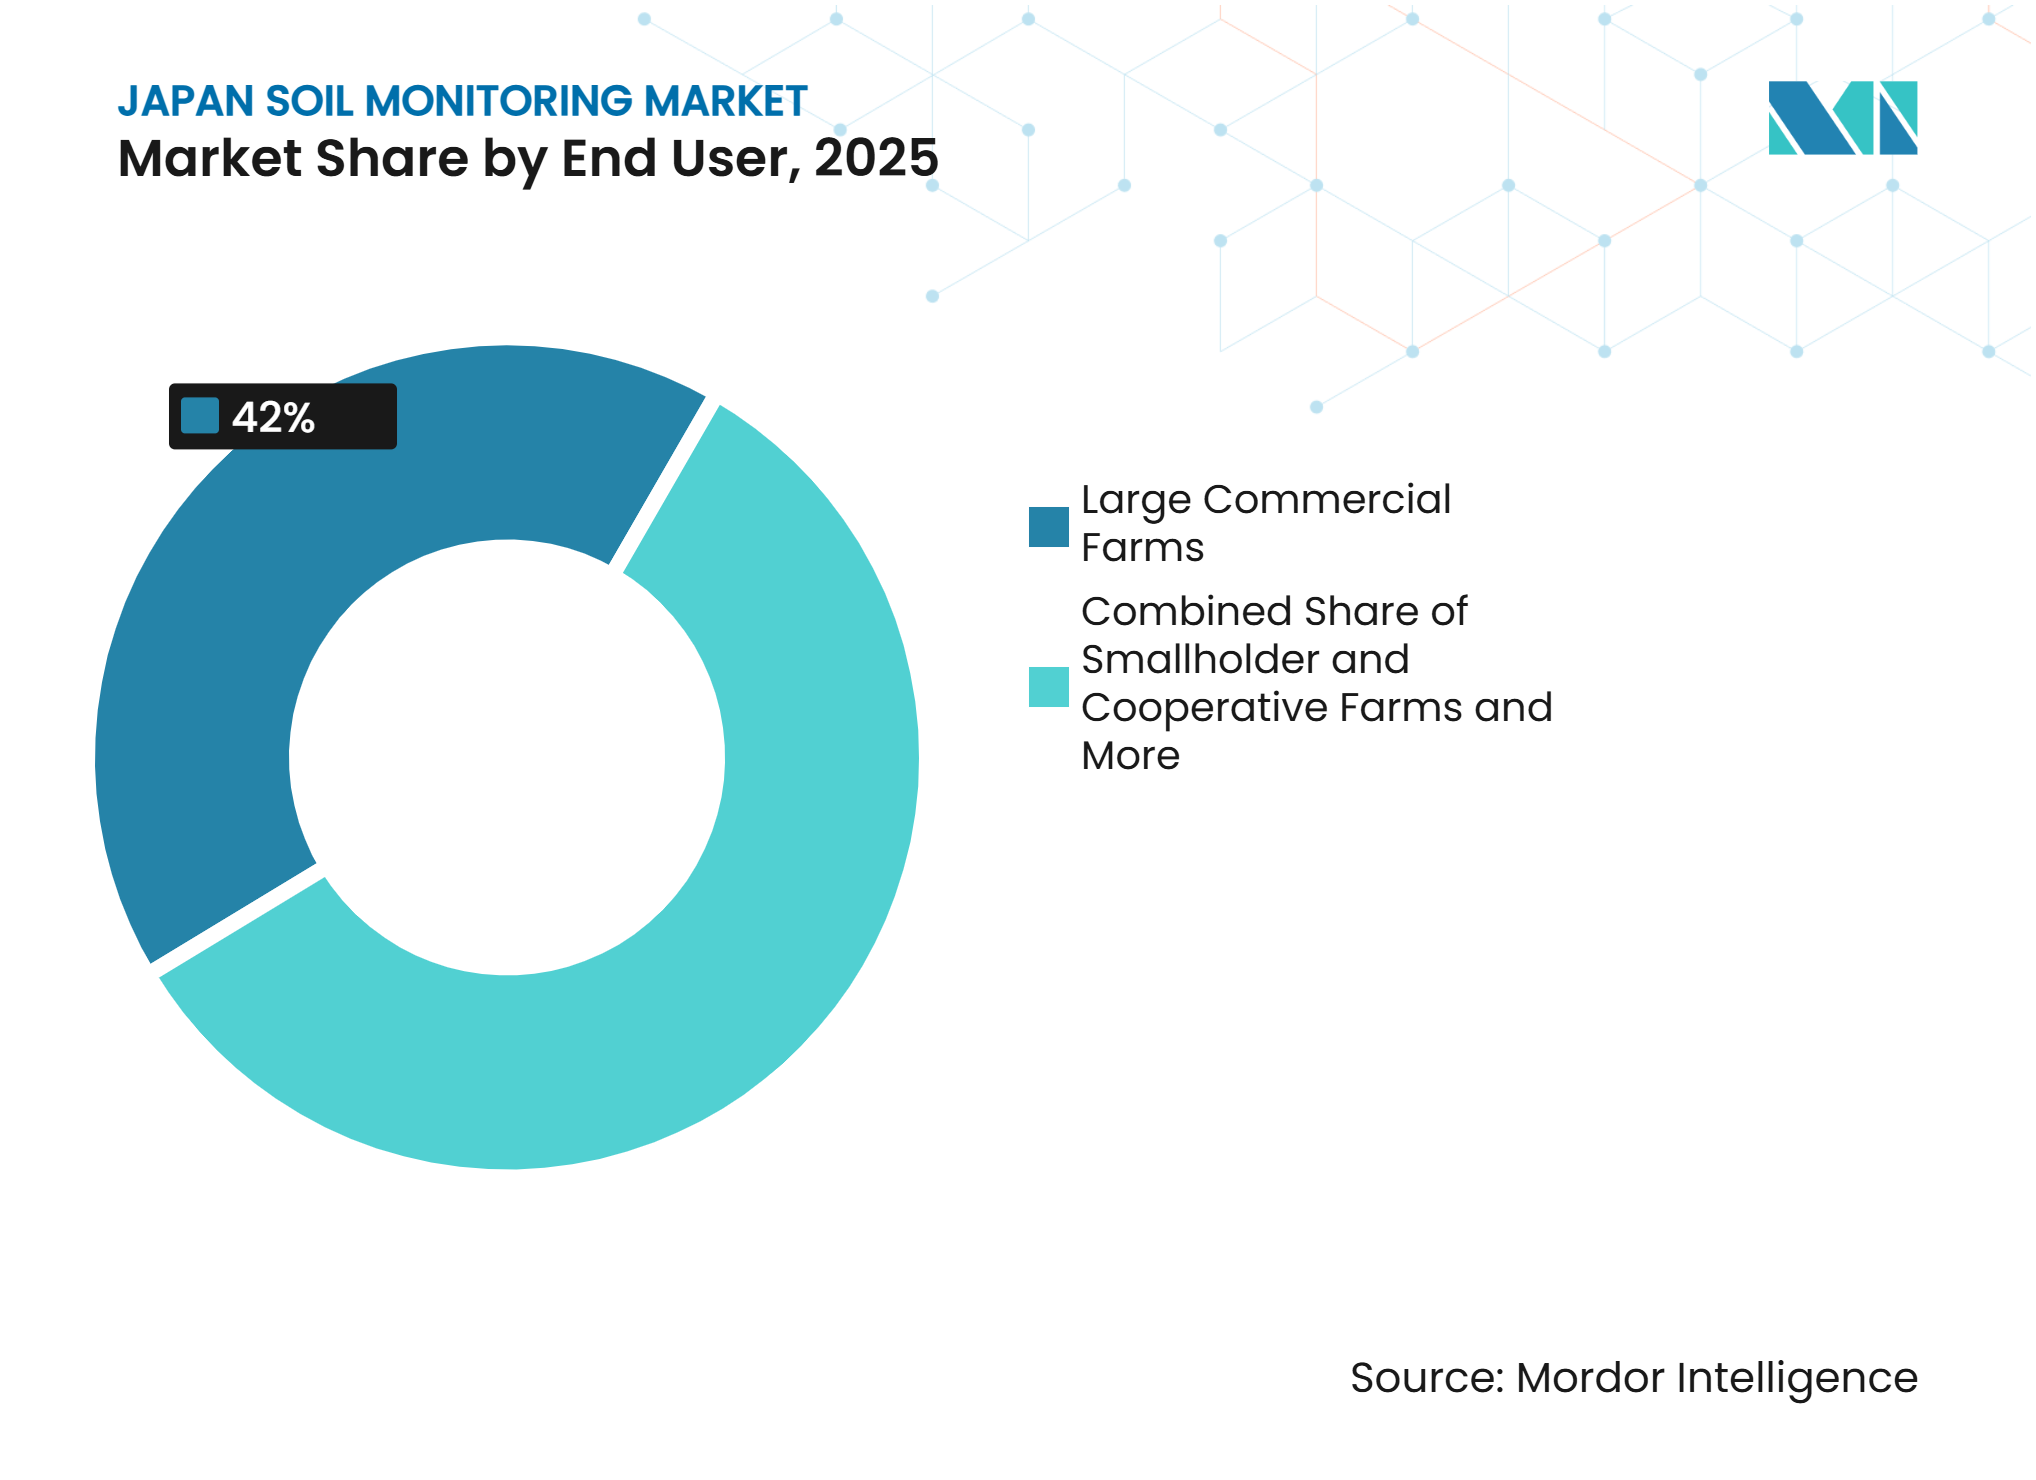
- Par utilisateur final, les grandes exploitations commerciales détenaient une part de 42 % du marché du monitoring des sols au Japon en 2025, tandis que les instituts de recherche et les universités constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 14,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Achats de technologies liés à la loi sur l'agriculture intelligente | +3.5% | À l'échelle nationale, avec Hokkaido, Tohoku, Kanto et Kyushu en tête | Court terme (≤ 2 ans) |
| Gestion des micro-zones dans les petites parcelles et les rizières | +2.8% | Niigata, Hokkaido, Tohoku et Kanto | Moyen terme (2 à 4 ans) |
| Exigences de mesure du méthane des rizières et de l'utilisation de l'eau | +2.2% | Niigata, Akita, Yamagata et Hokkaido | Moyen terme (2 à 4 ans) |
| Vieillissement des agriculteurs, succession et transfert numérique des connaissances | +1.8% | À l'échelle nationale, notamment dans les préfectures rurales | Moyen terme (2 à 4 ans) |
| Monitoring de la qualité et de la traçabilité en horticulture protégée | +2.0% | Kanto, Chubu, Kansai et Kyushu | Moyen terme (2 à 4 ans) |
| Commercialisation des données de terrain via WAGRI et les télécommunications | +1.5% | À l'échelle nationale, avec une adoption plus forte dans les clusters de production connectés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Achats de technologies liés à la loi sur l'agriculture intelligente
La loi japonaise sur la promotion de l'utilisation des technologies d'agriculture intelligente offre une voie de certification et de financement pour les systèmes de capteurs approuvés. Cette voie peut raccourcir les processus d'achat, car les subventions nationales sont orientées vers les technologies approuvées par le Ministère de l'Agriculture, des Forêts et de la Pêche (MAFF). La certification signale également la fiabilité aux acheteurs coopératifs prudents qui pourraient autrement reporter des engagements pluriannuels. Lorsqu'une démonstration à l'échelle préfectorale utilise un système de connectivité, la base installée peut rendre les changements ultérieurs plus difficiles pour les fournisseurs concurrents. Sensiphia a reçu la certification du Ministère de l'Agriculture, des Forêts et de la Pêche (MAFF) en juin 2026 pour son capteur d'humidité du sol basé sur la méthode de transmissométrie dans le domaine de fréquence spatiale (SFDT) et son service de navigation d'irrigation. L'entreprise a décrit cette technologie comme le premier système de mesure volumétrique basé sur les radiofréquences à avoir complété cette procédure. Les directives japonaises sur la gestion des données agricoles et la formation à l'intelligence artificielle influencent également la manière dont les données pédologiques connectées à Wagri peuvent être utilisées par les fournisseurs de plateformes et de télécommunications. Le marché du monitoring des sols au Japon bénéficie lorsque la certification, les achats et les pratiques de données sont considérés ensemble plutôt que comme des exigences distinctes.
Gestion des micro-zones dans les petites parcelles et les rizières
En 2025, les terres agricoles japonaises se composent de petites exploitations dont la superficie moyenne est inférieure à 5 hectares par ménage, selon le Ministère de l'Agriculture, des Forêts et de la Pêche (MAFF). Les rizières présentent des zones racinaires distinctes, des schémas d'inondation et des variations de pH qui rendent les moyennes de champ larges moins utiles pour les décisions d'irrigation et de fertilisation. Ces conditions augmentent le nombre de points de détection requis par surface cultivée par rapport aux systèmes d'exploitation de grandes parcelles, soutenant la demande de dispositifs de mesure de l'humidité, de la conductivité électrique (CE), de la température et du niveau d'eau. Internet Initiative Japan (IIJ) a démontré cette approche grâce à des capteurs de l'Internet des objets (IoT) connectés en LoRaWAN déployés dans des rizières pour surveiller à distance les niveaux d'eau et les températures, réduisant ainsi les besoins en main-d'œuvre pour la gestion de l'eau. S'appuyant sur cette application, IIJ a développé une technologie automatisée de gestion de l'eau des rizières utilisant des données sur la croissance du riz. Ces applications démontrent comment la détection connectée peut convertir les observations au niveau du champ en décisions de gestion automatisées, soutenant la demande de systèmes de monitoring localisés du sol et de l'eau dans l'environnement agricole japonais orienté vers les petites parcelles et les rizières.
Exigences de mesure du méthane des rizières et de l'utilisation de l'eau
L'irrigation des rizières est liée aux émissions de méthane agricole, car les conditions d'inondation favorisent la décomposition anaérobie. Les engagements du Japon en matière de réduction du méthane suscitent un intérêt croissant pour les pratiques qui mesurent les conditions de l'eau et du sol plutôt que de s'appuyer uniquement sur des estimations. En 2025, des recherches menées au Japon indiquent que l'alternance de mouillage et de séchage peut réduire les émissions de méthane des rizières de 30 % à 50 %. Cette approche nécessite des données opportunes sur l'humidité du sol et le niveau de la nappe phréatique afin que les agriculteurs puissent éviter le stress hydrique et les pertes de rendement potentielles. Les données mesurées peuvent également soutenir les rapports environnementaux, les activités J-Credit et le futur étiquetage carbone des systèmes alimentaires, étendant la valeur du monitoring des sols au-delà des décisions de productivité. Les fournisseurs disposant de méthodes d'étalonnage pour les sols de rizières inondées peuvent offrir un ensemble plus pertinent que les fournisseurs généraux de matériel d'agriculture de précision. Ce lien politique donne au marché du monitoring des sols au Japon une base de demande qui couvre à la fois la gestion environnementale et la production commerciale.
Vieillissement des agriculteurs, succession et transfert numérique des connaissances
La main-d'œuvre agricole japonaise a rapidement diminué, et la population active japonaise était relativement âgée en 2025. Selon le Bureau des statistiques du Japon, 9,30 millions de personnes employées étaient âgées de 65 ans ou plus, représentant 13,7 % de l'ensemble des personnes employées, un niveau record, ce qui accroît la nécessité de préserver les connaissances pratiques en matière de culture. Les enregistrements des capteurs de sol peuvent capturer les cycles d'irrigation, les lectures de conductivité électrique (CE) et les conditions de température sur plusieurs saisons de croissance. Ces enregistrements peuvent aider les nouveaux travailleurs et les exploitants sous contrat à suivre les pratiques spécifiques aux champs lorsque des agriculteurs expérimentés quittent la production. Greein Inc. a officiellement lancé de nouvelles fonctions e-kakashi en mars 2026, notamment un grand modèle de langage agricole et une fonction de prédiction de l'humidité du sol sur 5 jours. L'entreprise a rapporté que des essais sur des agrumes à Ehime ont permis d'obtenir une augmentation du rendement de 1,3 fois [2]. Les enregistrements numériques ne remplacent pas l'agronomie locale, mais ils peuvent rendre le transfert de connaissances plus structuré. Cela rend les plateformes connectées pertinentes pour la planification de la succession rurale ainsi que pour l'amélioration de la gestion des exploitations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des achats au niveau préfectoral et longs cycles de vente | -2.0% | Préfectures rurales et zones de production dirigées par des coopératives | Moyen terme (2 à 4 ans) |
| Complexité de l'étalonnage dans les sols de cendres volcaniques et les rizières inondées | -1.5% | Hokkaido, Tohoku, Kyushu et autres régions volcaniques | Long terme (≥ 4 ans) |
| Coûts de localisation agronomique japonaise et d'intégration | -1.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Logistique de maintenance et de remplacement dans les exploitations dispersées | -1.3% | Hokkaido, Tohoku, Shikoku, Kyushu et Okinawa | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des achats au niveau préfectoral et longs cycles de vente
Les décisions d'achat agricoles impliquent des exploitations individuelles, des coopératives agricoles, des gouvernements préfectoraux et des programmes de démonstration nationaux. Chaque niveau a ses propres règles de subvention, délais d'approbation et exigences techniques. Un fournisseur qui remporte un projet pilote peut devoir compléter plusieurs cycles d'approbation supplémentaires avant qu'un déploiement coopératif plus large ne commence, retardant les revenus même lorsque la technologie a démontré sa valeur sur le terrain. Les fournisseurs étrangers peuvent faire face à des exigences supplémentaires liées aux vérifications de compatibilité, à la documentation en langue japonaise et aux relations de service locales. L'Organisation japonaise du commerce extérieur (JETRO) a identifié ces exigences d'accès au marché comme des obstacles potentiels pour les fournisseurs d'agriculture intelligente. Les fournisseurs doivent disposer d'une planification commerciale locale qui tient compte de ces délais. Ce frein affecte la conversion des revenus plus directement qu'il n'affecte l'intérêt général pour le marché du monitoring des sols au Japon.
Complexité de l'étalonnage dans les sols de cendres volcaniques et les rizières inondées
Les sols de cendres volcaniques et les rizières inondées du Japon réduisent la fiabilité des modèles d'étalonnage standard. Les andosols couvrent 18 % des terres agricoles cultivées, concentrés à Hokkaido, Tohoku et Kyushu. Leur teneur en matières organiques, leur faible densité apparente et leur comportement diélectrique diffèrent des sols minéraux utilisés pour valider de nombreux systèmes importés. Les conditions d'inondation présentent un défi distinct, car les capteurs conçus pour les sols non saturés peuvent surestimer la teneur en eau lorsqu'ils sont submergés. Les fournisseurs peuvent avoir besoin d'effectuer une validation sur site avant qu'un dispositif puisse soutenir des décisions opérationnelles. Cette exigence augmente les coûts d'installation et peut réduire le retour sur investissement pour les champs de plus petite taille gérés par des coopératives. Des dispositifs mal étalonnés peuvent produire des recommandations agronomiques incorrectes et causer des dommages à la réputation. Les bibliothèques de sols spécifiques au Japon constituent une exigence importante pour les fournisseurs cherchant une position durable sur le marché du monitoring des sols au Japon.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
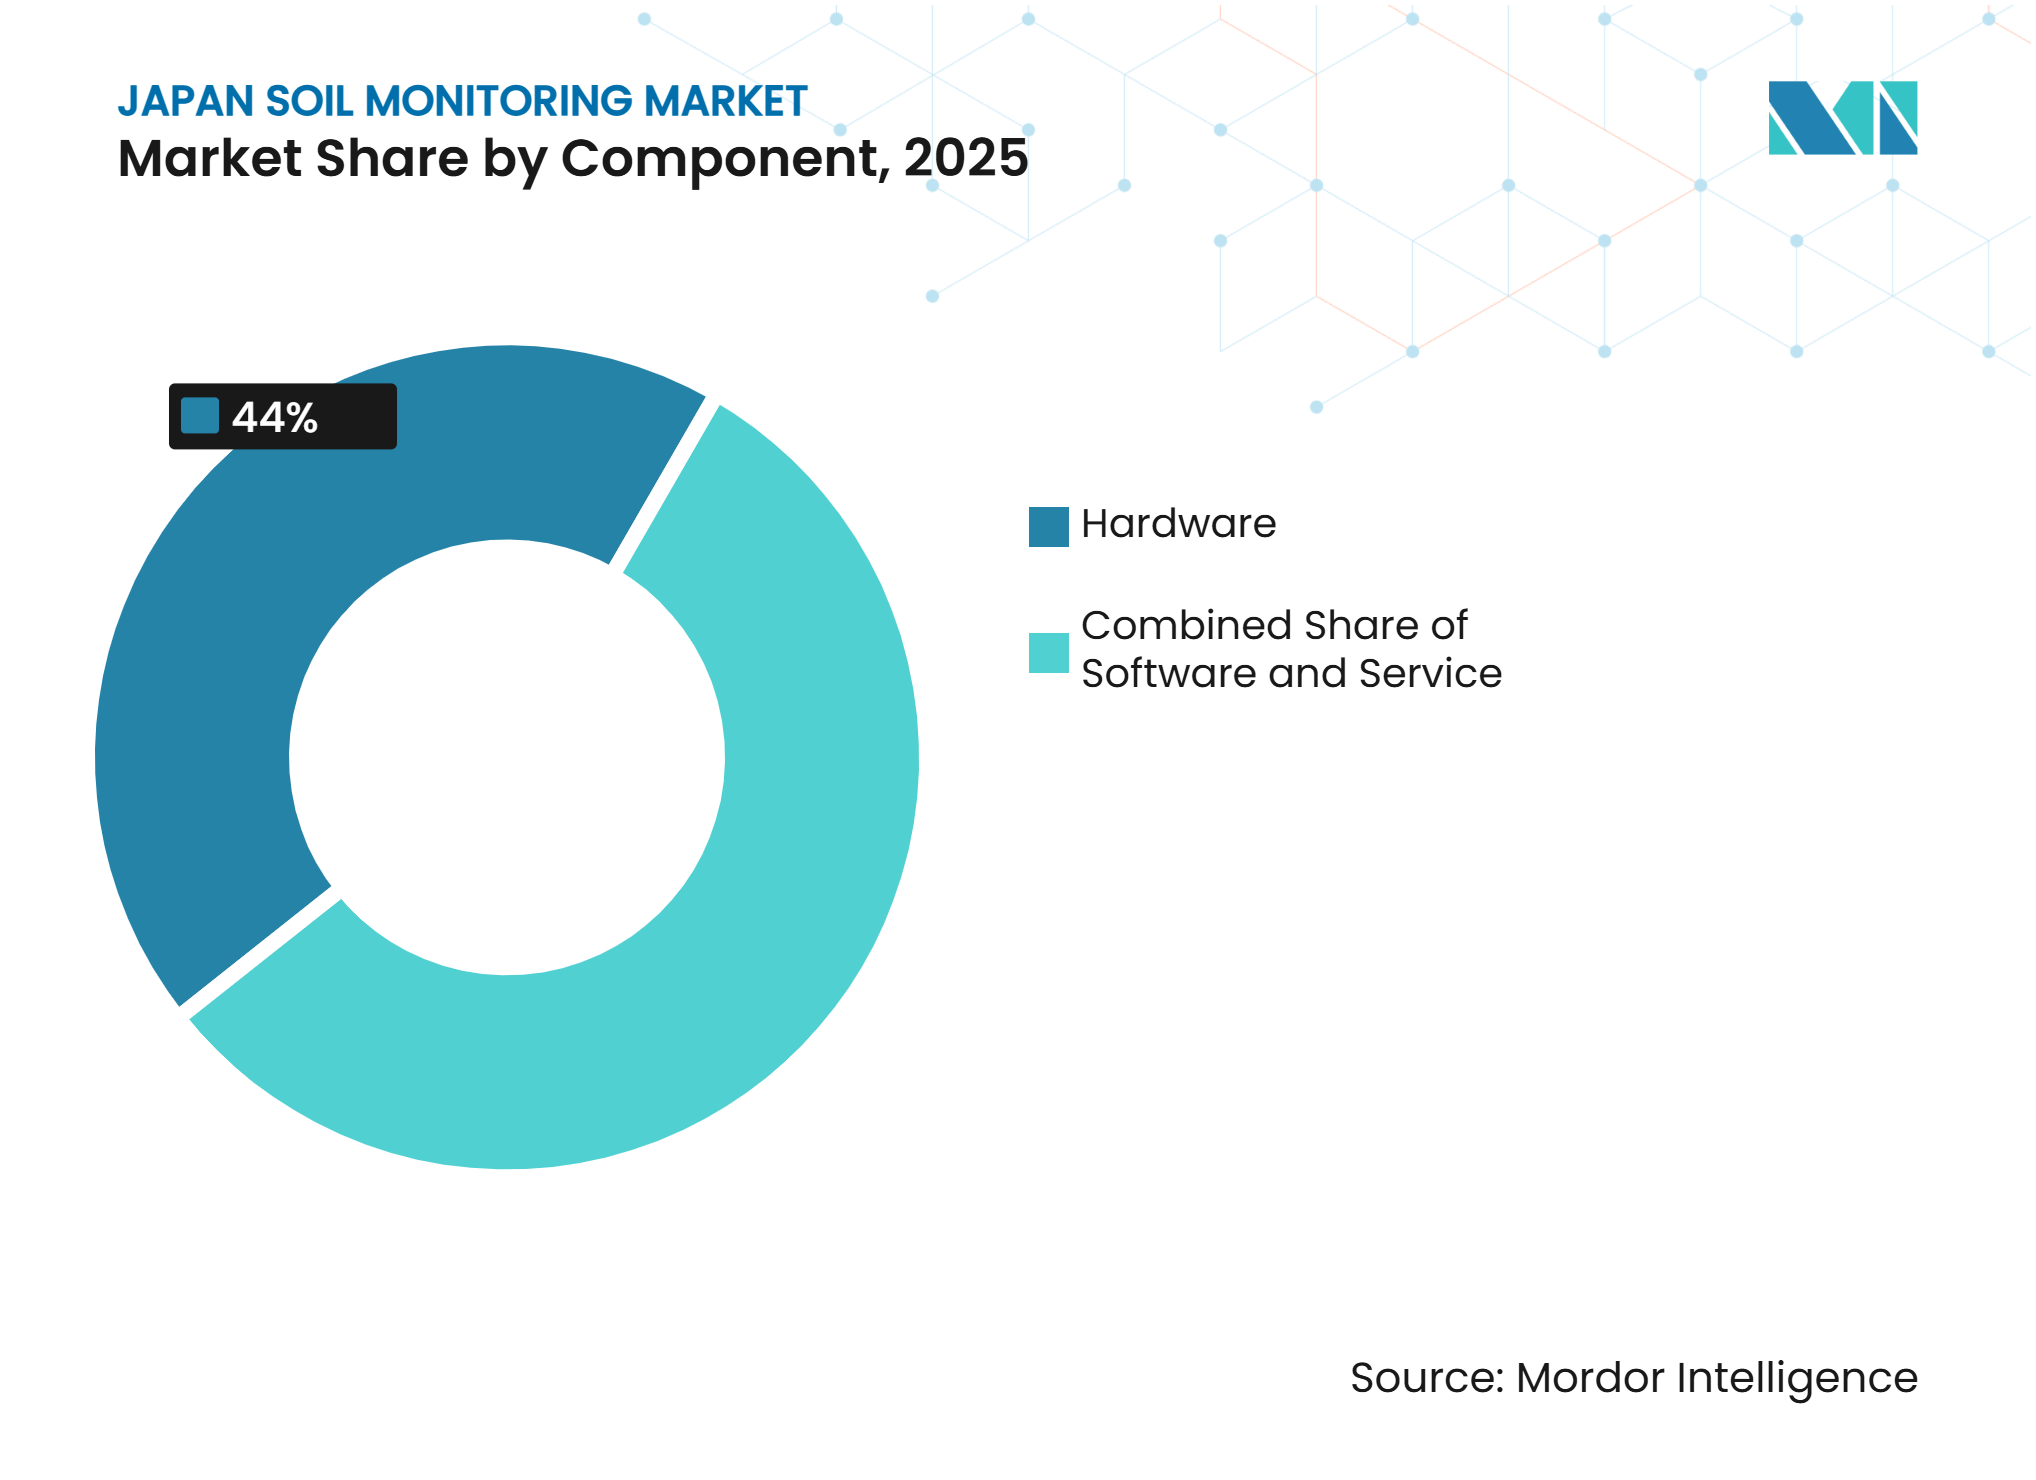
la dynamique des revenus des services s'accélère le plus rapidementLe matériel représentait 58 % de la part du marché du monitoring des sols au Japon en 2025, porté par la demande de capteurs d'humidité, de sondes de température, de nœuds de conductivité électrique (CE), de capteurs de nutriments, de passerelles et d'enregistreurs de données. La phase de déploiement actuelle favorise le matériel, car les exploitations sont encore en train d'installer des systèmes de monitoring connectés initiaux. Les achats de matériel établissent la base installée sur laquelle les revenus des logiciels et des services peuvent se développer. Les services constituent le composant à la croissance la plus rapide, avec un CAGR prévu de 16,3 % jusqu'en 2031. Les contrats d'étalonnage, les services de conseil par abonnement et la gestion des données sont de plus en plus inclus dans les packages d'achat des coopératives. Les logiciels se situent entre le matériel et les services, soutenant la visualisation, la prise de décision en matière d'irrigation et l'intégration avec les systèmes de gestion agricole. Ces capacités remplacent certaines parties des processus manuels d'échantillonnage et de travail des agents de vulgarisation. La certification du Ministère de l'Agriculture, des Forêts et de la Pêche (MAFF) évalue les systèmes de bout en bout, ce qui encourage les fournisseurs à regrouper l'analyse et le conseil avec les ventes de dispositifs.
L'interface de programmation d'application (API) Environnement-Sol de l'Organisation nationale de recherche agricole et alimentaire (NARO) estime quotidiennement la température et l'humidité du sol au niveau du champ et prédit l'efficacité des engrais à libération lente[3]. Cette ressource publique peut être intégrée à des plateformes tierces sans matériel supplémentaire. Les fournisseurs d'analyses commerciales doivent démontrer que leurs offres apportent une valeur ajoutée au-delà de cette base de référence disponible. L'étalonnage géré est un moyen d'apporter cette valeur, car il peut améliorer la fiabilité des lectures locales. L'interprétation agronomique est une autre opportunité où les exigences de reporting des coopératives sont spécifiques. Les fournisseurs qui combinent des données publiques avec des enregistrements au niveau du champ peuvent rendre les contrats de service récurrents plus utiles pour les exploitants agricoles.



Par type de produit :
les plateformes de télédétection définissent la prochaine frontière matérielleLes capteurs in situ représentaient 46 % des revenus en 2025, ce qui en fait le type de produit dominant. Les sondes volumétriques d'humidité, les tensiomètres, les dispositifs de conductivité électrique (CE), les capteurs de salinité et les nœuds multiparamètres fournissent des mesures continues de la zone racinaire, nécessaires pour valider et interpréter les observations à distance. Les plateformes de télédétection constituent la catégorie à la croissance la plus rapide, avec un CAGR prévu de 18,1 % jusqu'en 2031. La cartographie par drone, l'imagerie satellitaire et les données des capteurs au sol sont combinées pour une analyse de champ plus détaillée. Les programmes de Hokkaido utilisent également des capteurs montés sur machines sur de plus grandes parcelles contiguës. Ces types de produits sont complémentaires, car les estimations à distance nécessitent toujours des données au sol pour la vérification. Le marché du monitoring des sols au Japon devrait maintenir la demande à la fois pour les dispositifs de terrain et les plateformes de monitoring à plus grande échelle.
Les petites exploitations de Tohoku et de Kyushu peuvent utiliser la cartographie par drone car les limites irrégulières des parcelles rendent un seul vol plus pratique que l'installation de capteurs sur chaque sous-parcelle. Les sondes portables et les kits de test répondent à un besoin distinct de vérifications rapides lors des étapes de transplantation, d'amendement du sol et de drainage post-pluie, et restent utiles pour le personnel technique des coopératives et les prestataires de services agronomiques. Murata Manufacturing Co., Ltd. et TERRACE MILE, Inc. ont présenté un capteur de sol 3-en-1 mesurant les niveaux de fertilisants, l'humidité et la température lors de Sensors Converge 2025. L'entreprise a également collaboré avec TERRACE MILE sur la plateforme d'intelligence des sols RightARM, indiquant que les fournisseurs de composants élargissent leur rôle vers des partenariats de solutions. La sélection des produits dépendra de la nécessité pour l'utilisateur d'obtenir des lectures locales continues, une cartographie à l'échelle du champ ou une confirmation ponctuelle. La télédétection peut croître plus rapidement tandis que les capteurs in situ restent la principale source de données de vérité terrain.
Par technologie de connectivité :
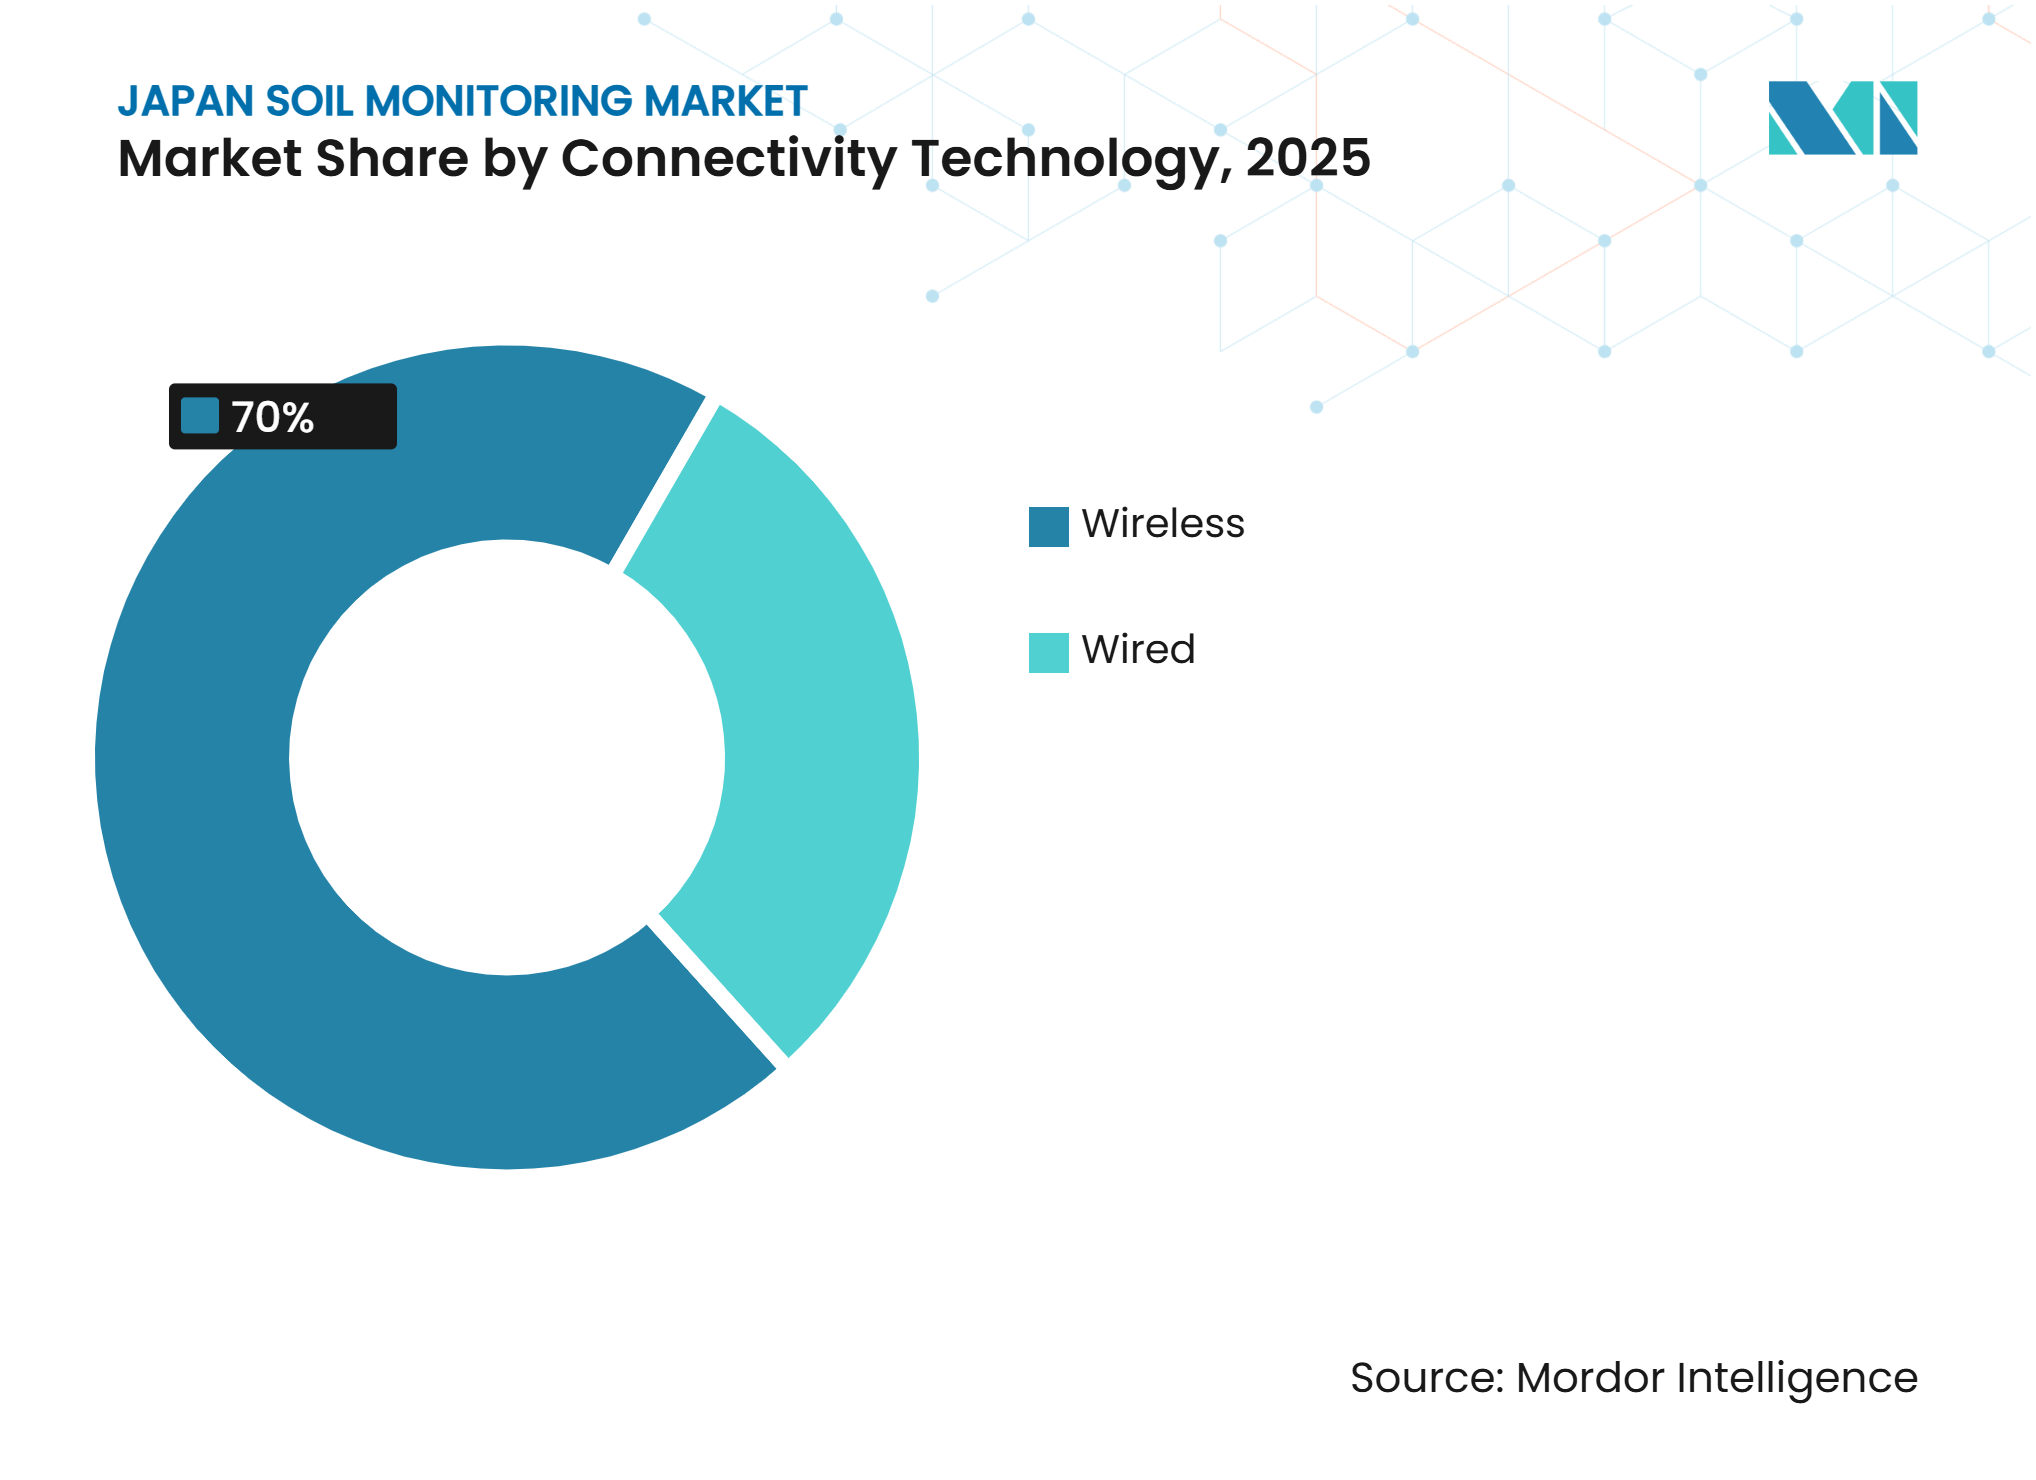
les protocoles sans fil stimulent l'échelle du monitoring en plein champLe sans fil représentait 70 % du segment de connectivité en 2025 et devrait croître à un CAGR de 19,8 % jusqu'en 2031. Cette position reflète l'adéquation des réseaux à faible consommation d'énergie pour les zones agricoles éloignées. L'évolution à long terme pour les machines (LTE-M) et l'Internet des objets à bande étroite (NB-IoT) utilisent l'infrastructure cellulaire existante, évitant la nécessité d'installer des passerelles. ZETA joue un rôle à Hokkaido et Tohoku, où sa faible consommation d'énergie et sa portée conviennent aux grands réseaux de capteurs. Les systèmes sans fil éliminent également la charge de maintenance des câbles enterrés dans les rizières inondées de façon saisonnière. Les projets de remplacement favorisent de plus en plus les systèmes sans fil à mesure que les exploitations mettent à jour les anciennes installations câblées. La connectivité sans fil permet au marché du monitoring des sols au Japon d'atteindre des champs où le déploiement filaire serait coûteux, un avantage particulièrement important pour les zones montagneuses et insulaires.
Les connexions filaires restent pertinentes dans les serres et les usines végétales, où l'alimentation électrique est disponible et les installations sont fixes. Les réseaux Ethernet et câblés offrent des connexions fiables dans ces environnements contrôlés. En mai 2026, NTT Group, Kubota Corporation et NTT DOCOMO ont mené un essai conjoint sur le terrain portant sur des technologies de stabilisation des communications pour les machines agricoles télécommandées en zones montagneuses. L'essai a abordé les problèmes de fiabilité du signal qui peuvent contraindre les dispositifs sans fil dans les terrains difficiles. Les directives japonaises sur la gestion des données agricoles et la formation à l'intelligence artificielle peuvent également influencer le choix des plateformes et des normes de réseau. L'interopérabilité sera importante là où les données des capteurs doivent circuler vers plusieurs applications agricoles et coopératives. Les fournisseurs de connectivité qui associent des communications de terrain fiables à une gestion simple des données peuvent occuper une position de marché plus solide. Les exigences différentes des environnements en plein champ et en milieu contrôlé maintiendront la pertinence des deux types de connectivité.

Par application :
l'échelle du plein champ rencontre la densité premium de la culture protégéeLes applications en plein champ représentaient 63 % de la taille du marché du monitoring des sols au Japon en 2025, ce qui en fait le plus grand domaine d'application. Les rizières et les cultures de plein champ à Hokkaido, Niigata, Akita et Yamagata représentent la plus grande superficie de déploiement de capteurs. La gestion de l'eau des rizières est significative car elle relie les opérations agricoles à la réduction du méthane, aux activités potentielles de crédit carbone et aux objectifs de sécurité alimentaire. La demande de monitoring provient également des légumes et des cultures à racines à Hokkaido, notamment les oignons et les pommes de terre. Les vergers et les cultures spécialisées à Ehime et Nagano utilisent les données pédologiques pour soutenir la documentation de qualité destinée aux acheteurs alimentaires. Ces applications en plein champ nécessitent des systèmes fonctionnant sur des parcelles de tailles variées et dans des conditions météorologiques diverses. La part dominante reflète l'étendue des superficies rizicoles et des cultures de plein champ et souligne l'importance continue des dispositifs durables à faible coût.
La culture protégée devrait croître à un CAGR de 14,2 % jusqu'en 2031. Les serres et les usines végétales ont généralement la densité de capteurs la plus élevée par unité de surface, car les exploitants doivent gérer étroitement l'irrigation, la CE, le pH et les conditions du substrat. Un article de 2025 du Journal of Robotics and Mechatronics a révélé que plusieurs capteurs d'humidité du sol à différentes profondeurs surpassaient les capteurs à profondeur unique pour prédire la croissance du brocoli. Les applications forestières comprennent le monitoring de l'érosion et l'évaluation des risques de glissement de terrain à la suite d'événements de précipitations extrêmes. Les terrains de golf, les terrains de sport et la restauration des terres représentent des applications non agricoles supplémentaires. En février 2025, The Toro Company s'est associée à TerraRad Tech AG pour intégrer la cartographie de l'humidité du sol avec des capteurs montés sur tondeuses et le contrôle de l'irrigation. Cette gamme d'applications réduit la dépendance à l'égard d'un seul système de culture.
Par utilisateur final :
les exploitations commerciales mènent en volume, mais les coopératives définissent l'architecture du marchéLes grandes exploitations commerciales représentaient 42 % des revenus en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux. Ces exploitations peuvent absorber les coûts fixes des systèmes et disposent de la capacité de gestion nécessaire pour utiliser les analyses de terrain. Leurs achats sont de plus en plus liés aux programmes d'agriculture intelligente certifiés par le Ministère de l'Agriculture, des Forêts et de la Pêche (MAFF) et aux structures de subventions. Les retours documentés de la culture assistée par capteurs soutiennent également leur argumentaire d'investissement. Les instituts de recherche et les universités constituent le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévu de 14,6 % jusqu'en 2031. Leur demande est portée par des travaux sur l'agriculture climato-intelligente, la mesure du méthane des rizières et la science des cultures de précision. La NARO, l'Université de Tohoku et l'Université de Hokkaido font partie des institutions associées à ces activités.
Les coopératives et les organisations de producteurs, bien qu'elles ne détiennent pas la plus grande part, agrègent le pouvoir d'achat de nombreuses petites exploitations. Leur approbation peut permettre aux fournisseurs d'atteindre plusieurs préfectures via les canaux existants des Coopératives agricoles japonaises (JA). Les fournisseurs qui contournent les coopératives peuvent faire face à un modèle de distribution fragmenté qui ne s'aligne pas avec la structure agricole japonaise. Les utilisateurs gouvernementaux et les ONG soutiennent des usages non commerciaux tels que la gestion des bassins versants, la conservation des forêts et le monitoring des risques de catastrophes. Les prestataires de services agronomiques et les cabinets de conseil en environnement deviennent également des abonnés aux analyses en nuage. Les exploitants de serres et d'usines végétales représentent des comptes à haute valeur par capteur déployé. L'Université de Hokkaido et NTT DATA Group Corporation ont annoncé une collaboration en agriculture intelligente avec la ville d'Iwamizawa en août 2025. La diversité des utilisateurs finaux signifie que les fournisseurs ont besoin à la fois d'une vente directe aux entreprises et d'une distribution basée sur les coopératives sur le marché du monitoring des sols au Japon.
Analyse géographique
Hokkaido représente un quart des terres agricoles cultivées du Japon en superficie et dispose d'une large base installée dans les opérations rizicoles, de pommes de terre, d'oignons et laitières. Ses exploitations plus grandes peuvent prendre en charge des capteurs de terrain, des dispositifs liés aux machines et des plateformes de gestion agricole. En juillet 2025, l'Université de Hokkaido, la ville d'Iwamizawa, NTT East et NTT DOCOMO ont annoncé une collaboration d'agriculture intelligente axée sur les données, incluant le monitoring des sols. Tohoku comprend les principales préfectures productrices de riz, notamment Niigata, Akita, Yamagata, Miyagi, Iwate et Aomori. La région est importante pour le monitoring du sol et de l'eau car l'irrigation des rizières est liée à la gestion du méthane, aux activités J-Credit et à la valorisation du riz premium.
Kanto et Chubu présentent une forte concentration d'installations de culture protégée, d'usines végétales et de producteurs de légumes à haute valeur ajoutée. L'accès à la distribution dans la région de Tokyo soutient l'investissement dans le monitoring continu de la CE, du pH et de l'humidité. Les opérations en serre à Kanagawa, Chiba et Aichi peuvent avoir des dépenses élevées en capteurs par hectare car elles surveillent plusieurs couches de substrat. Ehime à Shikoku est devenue une zone de référence pour le monitoring des agrumes de spécialité. Internet Initiative Japan, Inc. a été sélectionnée pour le programme d'accélération numérique de l'agriculture intelligente d'Ehime pour une troisième année consécutive en 2025. En mars 2026, Greein a rapporté que son système d'agriculture intelligente e-kakashi a permis d'obtenir une augmentation de 1,3 fois du rendement en agrumes lors d'essais sur 15 parcelles dans la préfecture d'Ehime. Par ailleurs, dans la ville de Minamitane, préfecture de Kagoshima, le système a été déployé dans 30 ménages agricoles, avec des améliorations signalées dans la production de paprika-fruit, la stabilité du rendement et la qualité. Ces preuves pluriannuelles peuvent aider les fournisseurs à positionner leurs systèmes pour les cultures spécialisées à Kyushu et Wakayama.
Kyushu et Okinawa combinent la production de légumes en climat chaud, l'horticulture spécialisée et l'agriculture insulaire éloignée. Ces conditions accroissent l'importance de la planification de la maintenance et des conceptions de batteries longue durée. AGRISHOT Inc. déploie des dispositifs IoT sur 100 sites de Wakayama pour un projet de prédiction des ravageurs, tandis qu'e-kakashi (Greein, Inc.) a été déployé dans 30 exploitations à Minamitatanecho, Kagoshima, en juillet 2025. La taille du marché du monitoring des sols dans ces régions méridionales est façonnée par l'accès aux champs et la logistique ainsi que par la valeur des cultures. Les projets de démonstration régionaux d'agriculture intelligente du Ministère de l'Agriculture et des Forêts (et des Pêches, MAFF) influencent les plateformes qui reçoivent un soutien au déploiement. Les préfectures méridionales utilisent également des programmes de villages intelligents qui combinent connectivité, monitoring et services de conseil numérique. Cela crée des opportunités pour les fournisseurs intégrés capables de gérer le support à distance dans des exploitations dispersées.
Paysage concurrentiel
Concentration du Marché
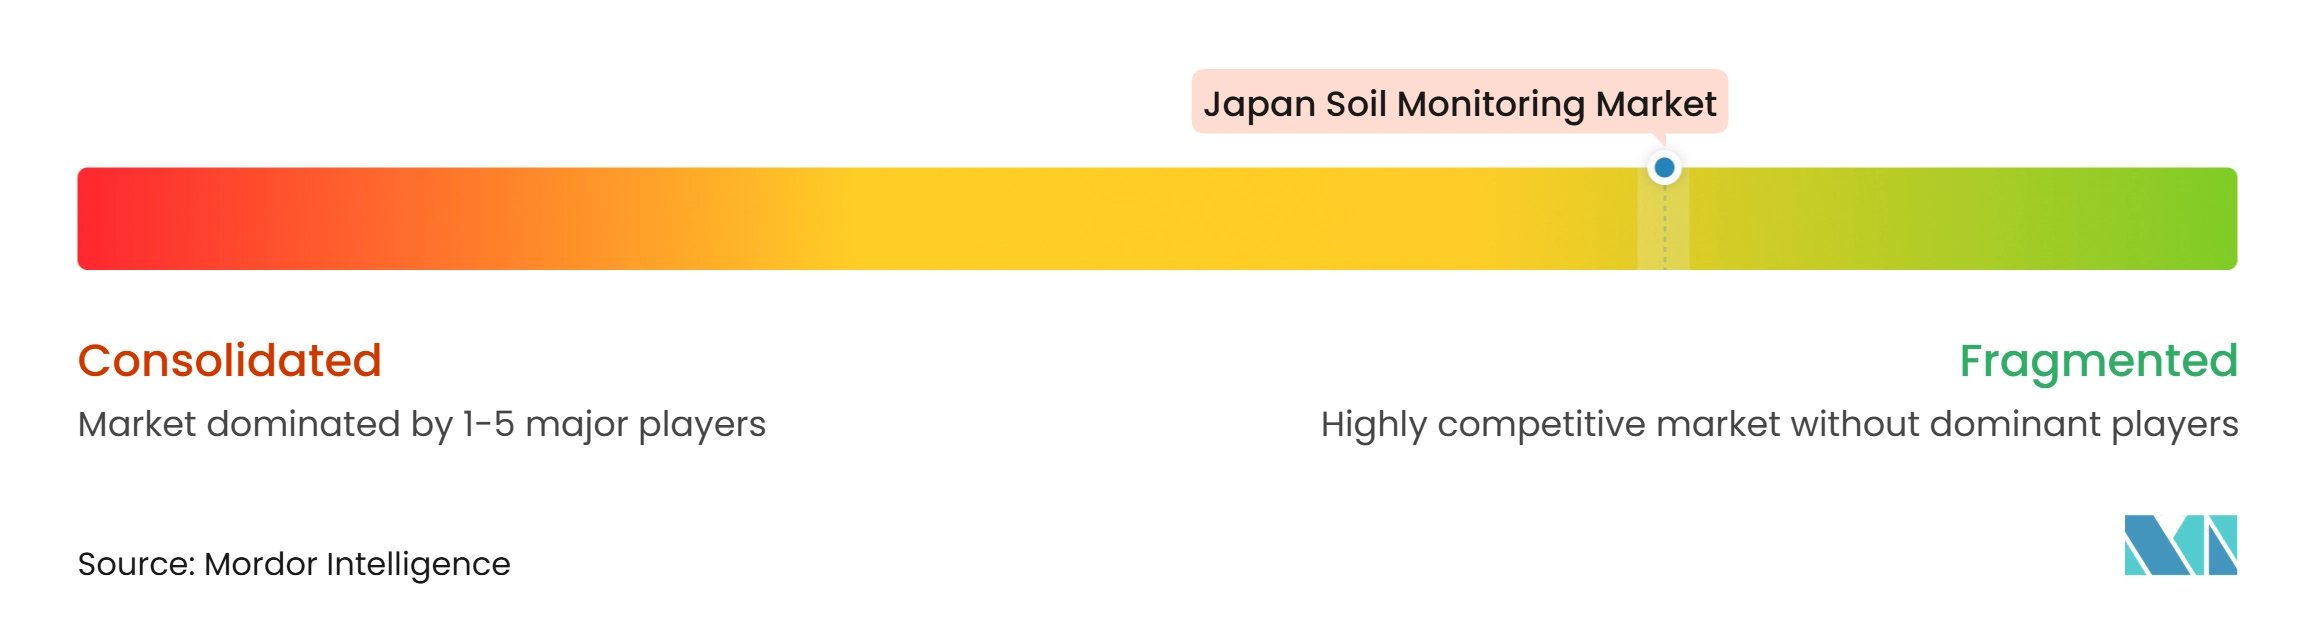
Le marché du monitoring des sols au Japon est fragmenté, avec une concurrence répartie entre les entreprises de télécommunications, les fabricants de capteurs, les fournisseurs de technologies agricoles et les plateformes d'analyse. NTT Data Group Corporation a établi une forte présence grâce à sa plateforme de détection Aisaku pour le monitoring environnemental compatible LPWA et 4G, tandis qu'e-kakashi (Greein, Inc.) se concentre sur le soutien à la culture du riz, des agrumes, des pommes de terre et des légumes. Murata Manufacturing, Co. Ltd. et METER Group maintiennent leurs positions grâce à des capteurs largement utilisés par les institutions de recherche et les exploitations commerciales. Les fournisseurs nationaux combinent de plus en plus les technologies de détection avec la connectivité, l'analyse en nuage et les services d'aide à la décision, plutôt que de se concurrencer uniquement sur le matériel.
L'innovation technologique est de plus en plus axée sur l'amélioration de la précision des mesures et l'expansion des capacités numériques. Sensiphia, Inc., créée en février 2026, développe un capteur d'humidité du sol basé sur les radiofréquences (RF) utilisant sa méthode propriétaire de transmissométrie dans le domaine de fréquence spatiale (SFDT), conçue pour améliorer la stabilité des mesures en réduisant les effets des lacunes du sol, de la salinité et des composants des engrais. CropX a élargi son portefeuille de produits avec des capteurs de sol multi-profondeurs et des capacités intégrées de reporting sur les gaz à effet de serre, reflétant la demande croissante de reporting sur la durabilité et d'analyses avancées de terrain. Ces développements indiquent comment les fournisseurs renforcent leurs offres grâce à des technologies de détection améliorées et à l'intégration de plateformes numériques.
Une opportunité significative demeure dans l'étalonnage en tant que service pour les diverses conditions pédologiques du Japon, où des modèles de sols localisés pourraient devenir un important facteur de différenciation concurrentielle. Les entreprises de tests en laboratoire élargissent également leurs activités vers l'analyse de la santé des sols, intensifiant la concurrence entre l'analyse périodique en laboratoire et le monitoring continu par capteurs. mesure que le marché évolue, les fournisseurs qui combinent une détection précise, un étalonnage localisé, un solide soutien aux services et des plateformes d'analyse intégrées devraient renforcer leur position sur le marché. Les partenariats locaux et les relations clients à long terme resteront des facteurs concurrentiels clés aux côtés de l'innovation technologique.
Leaders du secteur du monitoring des sols au Japon
-
NTT DATA Group Corporation
-
e-kakashi
-
Murata Manufacturing Co., Ltd.
-
METER Group
-
Sentek Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du monitoring des sols au Japon Entreprises couvertes dans ce rapport
- NTT DATA Group Corporation
- SoftBank Corp.
- Internet Initiative Japan Inc.
- Sony Semiconductor Solutions Corporation
- Sensiphia, Inc.
- Murata Manufacturing Co., Ltd.
- e-kakashi
- Midori Engineering Laboratory Co., Ltd.
- Sentek Technologies
- METER Group, Inc. USA
- CropX Inc.
- Campbell Scientific, Inc.
- The Toro Company
- Stevens Water Monitoring Systems, Inc.
- Spectrum Technologies, Inc.
- SGS S.A.
- Eurofins Scientific SE
Développements industriels récents dans Marché du monitoring des sols au Japon
- Juillet 2026 : e-kakashi (Greein Inc.) a été sélectionné pour une enquête de collecte et de confirmation de données de la JICA pour la restauration des pâturages dégradés dans la région du Cerrado au Brésil. Le projet utilise la détection IoT, le monitoring des cultures basé sur l'intelligence artificielle et l'analyse satellitaire, tous développés pour la production japonaise de riz et de légumes.
- Juin 2026 : Sensiphia a reçu la certification MAFF pour son capteur d'humidité du sol SFDT propriétaire dans le cadre de la loi japonaise sur la promotion de l'utilisation des technologies d'agriculture intelligente. La certification qualifie la technologie pour les programmes de subventions préfectoraux et les cadres d'achat des coopératives.
- Mai 2026 : NTT Data Group Corporation, Kubota Corporation et NTT DOCOMO ont mené une démonstration conjointe sur le terrain de technologies de stabilisation des communications pour les machines agricoles télécommandées en terrain montagneux. Le projet a abordé les contraintes de fiabilité du signal dans les zones de production difficiles.
Périmètre du rapport sur le marché du monitoring des sols au Japon
Le monitoring des sols est le processus systématique de mesure, de collecte et d'analyse des propriétés physiques, chimiques et biologiques du sol au fil du temps afin d'évaluer sa santé, sa fertilité, son état d'humidité et sa condition environnementale.
Le rapport sur le marché du monitoring des sols au Japon est segmenté par composant (matériel, logiciels et services), par type de produit (capteurs in situ, plateformes de télédétection, sondes portables et kits de test et autres), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et foresterie) et par utilisateur final (grandes exploitations commerciales, petites exploitations et exploitations coopératives, instituts de recherche et universités, et gouvernement et ONG). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil |
| Plein champ |
| Culture protégée |
| Foresterie |
| Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives |
| Instituts de recherche et universités |
| Gouvernement et ONG |
| Par composant | Matériel |
| Logiciels | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil | |
| Par application | Plein champ |
| Culture protégée | |
| Foresterie | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives | |
| Instituts de recherche et universités | |
| Gouvernement et ONG |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le monitoring des sols au Japon ?
Le secteur devrait croître à un CAGR de 14,73 % de 2026 à 2031, pour atteindre 63,8 millions USD d'ici 2031.
Quel composant génère le plus de revenus ?
Le matériel était en tête avec une part de revenus de 58 % en 2025, soutenu par la demande de dispositifs de mesure de l'humidité, de la température, de la conductivité électrique (CE), des nutriments, de passerelles et d'enregistrement des données.
Quel type de produit connaît la croissance la plus rapide ?
Les plateformes de télédétection devraient croître à un CAGR de 18,1 % jusqu'en 2031, tandis que les capteurs in situ restaient le plus grand type de produit en 2025.
Pourquoi les rizières sont-elles importantes pour le monitoring des sols ?
La gestion de l'eau des rizières soutient les décisions d'irrigation et les pratiques de gestion du méthane, qui nécessitent des données mesurées sur l'humidité et le niveau de l'eau.