
日本ゴルフカート市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
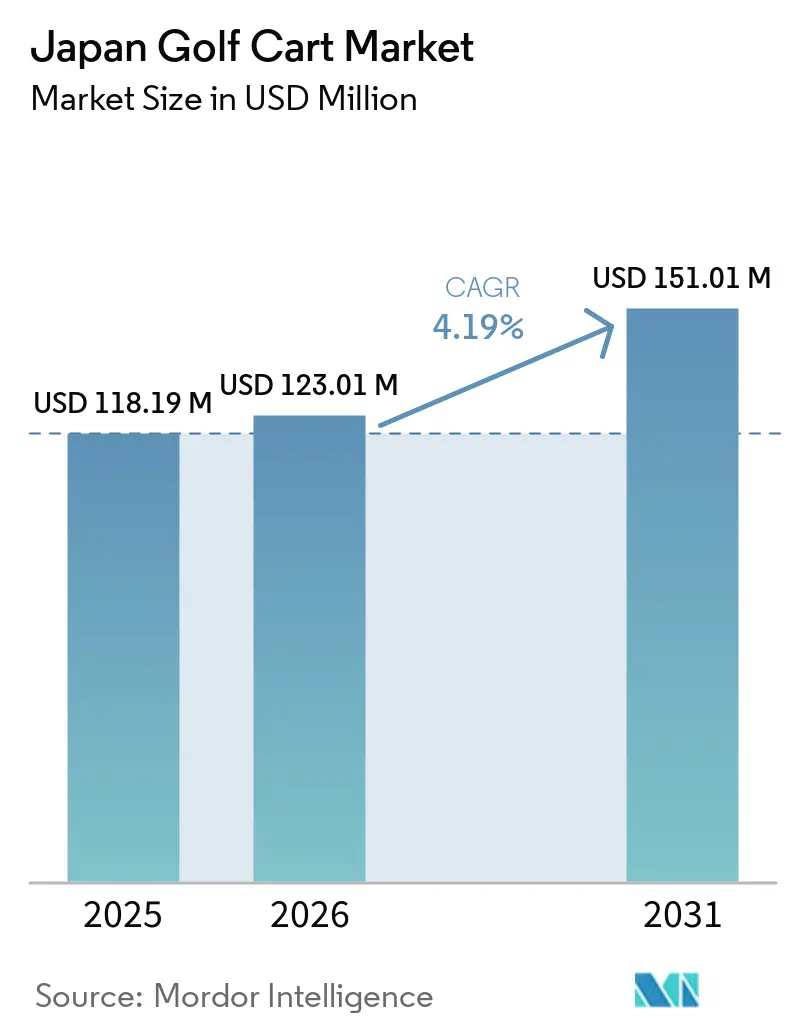
| 基準年の市場規模 (2025) | 118.19 百万米ドル |
| 市場規模 (2026) | 123.01 百万米ドル |
| 市場規模 (2031) | 151.01 百万米ドル |
| Growth Rate (2026 - 2031) | 4.19 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本ゴルフカート市場分析
日本ゴルフカート市場規模は2025年に118.19 ミリオン 米ドルと評価され、2026年の123.01 ミリオン 米ドルから2031年には151.01 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.19%です。日本のゴルフカート市場需要は、新規コース建設よりも既存コースにおける更新決定と密接に結びついています。全国のコースネットワークは2025年2月時点で2,154コースを記録し、2024年度には8,750万回の来場者数を記録しており、コース数の継続的な減少にもかかわらず、残存施設における平均稼働率が上昇しています [1]「2024年度ゴルフ場利用者数および2025年2月時点のゴルフ場数」、日本ゴルフ場経営者協会、golf-ngk.or.jp。この運営パタンは、継続的な日常利用があるコースにおける信頼性の高いカート、充電システム、およびサービス契約への投資を支えています。電動フリート、デジタルコースシステム、およびリゾート輸送ニーズが、日本のゴルフカート市場における調達優先事項を形成しています。メンテナンス、ナビゲーション、および快適な気候環境をサポートできるサプライヤーは、フリートと施設を同時に更新するオペレーターへの対応においてより有利な立場にあります。
主要レポートのポイント
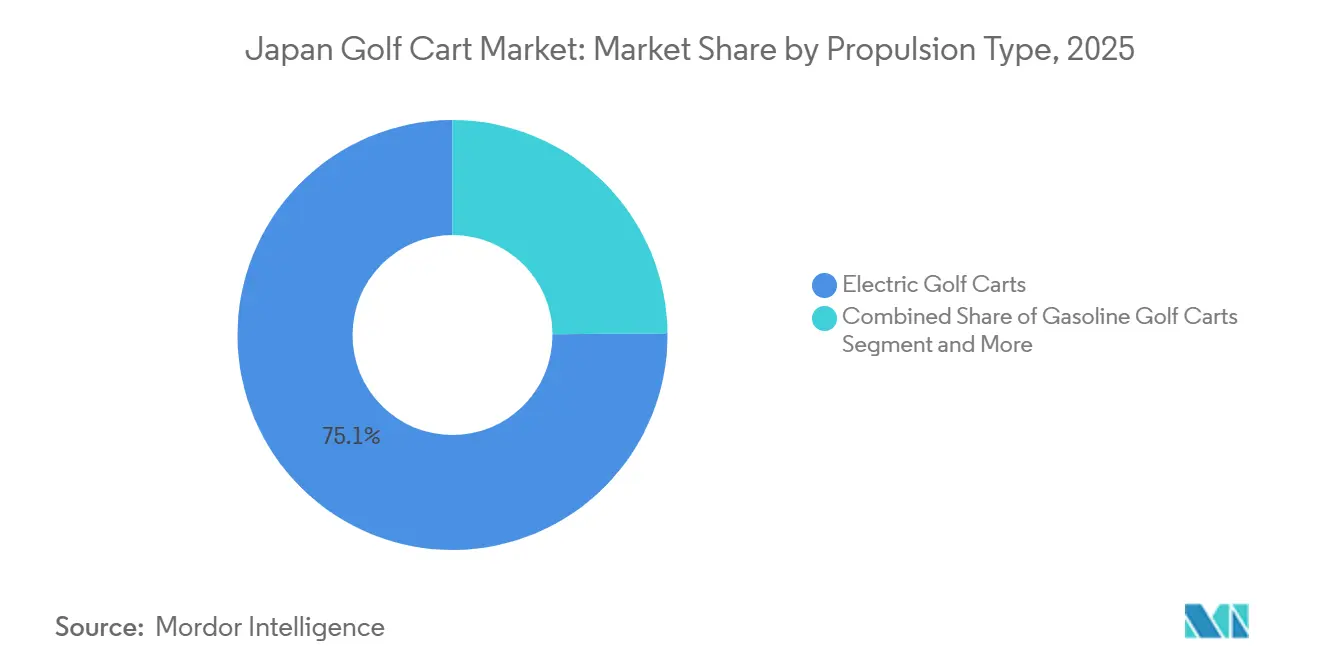
- 推進タイプ別では、電動ゴルフカートが2025年の日本ゴルフカート市場シェアの75.13%を占め、ソーラーハイブリッドゴルフカートは2031年にかけてCAGR 8.13%で成長すると予測されています。
- 座席数別では、2人乗りカートが2025年の日本ゴルフカート市場シェアの47.22%を占め、4人乗りカートは2031年にかけてCAGR 5.96%で成長すると予測されています。
- 車両フォーマット別では、オープントップカートが2025年の日本ゴルフカート市場シェアの79.04%を占め、密閉型・耐候型カートは2031年にかけてCAGR 6.24%で成長すると予測されています。
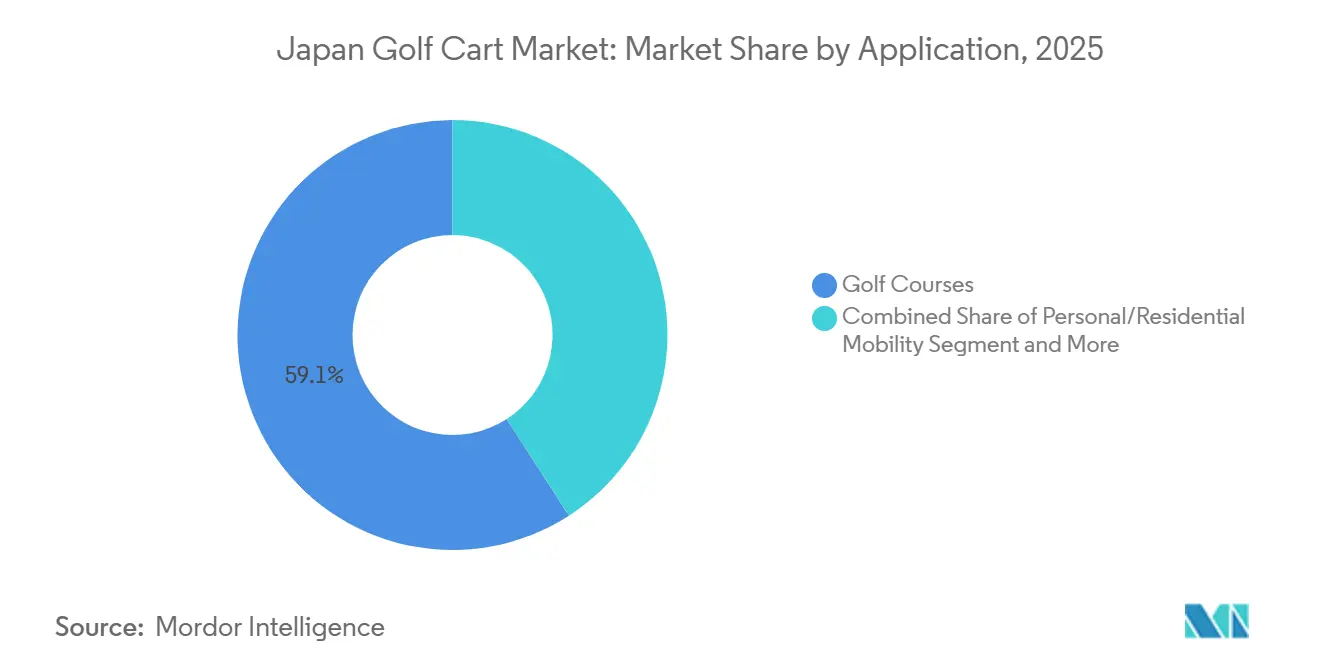
- 用途別では、ゴルフコースが2025年の日本ゴルフカート市場において59.11%の市場シェアを占め、商業サービスは2031年にかけてCAGR 7.01%で成長すると予測されています。
- 販売チャネル別では、オフラインディーラーおよびディストリビューターが2025年の日本ゴルフカート市場シェアの74.26%を占め、オンラインおよびダイレクト・トゥ・コンシューマーチャネルは2031年にかけてCAGR 7.58%で成長すると予測されています。
- 地域別では、関東が2025年の日本ゴルフカート市場シェアの35.51%を占め、2031年にかけて最も高いCAGR 5.35%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本ゴルフカート市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動ゴルフコースフリート | +1.5% | 全国、関東・関西・中部に集中 | 中期(2〜4年) |
| 高齢化社会における短距離補助モビリティ | +0.8% | 全国、関東都市部および関西郊外での早期普及 | 長期(4年以上) |
| 近代化とスマートコース投資 | +0.7% | 関東・中部・関西、九州での早期採用クラスター | 中期(2〜4年) |
| リゾート・テーマパーク・施設モビリティ | +0.6% | 関東・中部・九州・沖縄 | 中期(2〜4年) |
| キャディおよびフェアウェイ運営のガイダンス | +0.4% | 関東・関西、東北・九州のパイロットクラスター | 長期(4年以上) |
| 耐熱性カートの快適性 | +0.3% | 全国、西日本および九州で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゴルフコースフリート更新の電動化
電動化への更新決定は、日本のゴルフカート市場における需要の中心的な源泉となっています。コース利用者数が多いオペレーターは、複数年サイクルにわたる燃料費、メンテナンス費、バッテリー交換費用に対してカートを評価することができます。Yamaha Motor Co., Ltd.は2025年6月に日本でG30EsおよびG31EP 5人乗り電動カートを発売しました。これらのモデルは、4 kWhおよび6 kWh構成の自社製リン酸鉄リチウムイオンバッテリーを使用しています。Yamaha Motor Co., Ltd.は、新モデルが従来モデルと比較して消費電力を30%削減したと発表しました [2]「ヤマハ発動機、新型自社製バッテリー技術を搭載した新型5人乗り電動ゴルフカーを発売」、Yamaha Motor Co., Ltd.、news.yamaha-motor.co.jp。リン酸鉄リチウムイオンバッテリーは、日本の暑い夏を通じて稼働するフリートにとって重要な熱安定性も提供します。コースオペレーターは、予測可能なフリート稼働時間と旧式ガソリン車両のメンテナンスコストをより重視するようになっています。グリーン成長戦略は、低排出機器を優遇し、企業が運営排出量を考慮するよう促す政策的枠組みを提供しています。日本のゴルフカート市場は、計画的なフリート更新が施設全体の近代化を支援する場合にも恩恵を受けることができます。
高齢化社会における短距離補助モビリティ需要
日本の高齢化社会は、ゴルフおよびプライベートサイトの両方における低速モビリティへの需要を支えています。2024年10月時点で65歳以上の人口が日本の総人口の29.3%を占め、75歳以上の人口は2,078万人に達しています [3]「高齢社会白書 令和7年度版 概要」、内閣府、cao.go.jp。調査では、アクティブなゴルファーの相当数が65歳以上であり、ゴルファーの平均年齢が58歳を超えていることも明らかになっています。このような顧客プロファイルは、移動のしやすさと身体的快適性をカート利用において重要な要素としています。コースはカートを活用して、ゴルファーが1ラウンドを通じてプレーを続けられるよう支援することができます。また、アクセスしやすいルート設計と明確な車両操作の価値も強化されます。内閣府の高齢社会関連資料も、高齢者にとっての交通アクセスを課題として指摘しています。日本のゴルフカート市場において、このような背景は、乗降しやすく、操作しやすく、メンテナンスしやすいカートへの関心を支えることができます。また、ゴルフコースのモビリティと、より広範なプライベートサイトの輸送ニーズとの関連性も生み出しています。
ゴルフコースの近代化とスマートコース投資
カートシステムは、コース運営を改善するための幅広い取り組みの一部となっています。オペレーターは、芝管理記録、メンテナンススケジュール、プレーヤー情報、ラウンド管理にデジタルツールを活用しています。これにより、カートはラウンド中のナビゲーションとコミュニケーションのための有用なプラットフォームとなっています。提供された資料では、風情報、標高に基づくショットガイダンス、ジオフェンスによる安全境界を備えたスマートカートが説明されています。琵琶湖カントリークラブの三上コースの改修は2026年後半に完成予定です。このプロジェクトには、再設計されたレイアウトの一部としてスマートカートインフラが含まれています。このような工事は、コースが新しいフリートを選定する前に機器仕様に影響を与える可能性があります。ナビゲーション、安全性、フリート管理システムと統合できる車両が優遇されます。日本のゴルフカート市場は、したがって車両そのものだけで定義されるわけではありません。デジタル要件を満たせないハードウェアサプライヤーは、より弱い立場に置かれる可能性があります。オペレーターは、サービス品質を維持しながら管理業務を削減するシステムを重視する傾向あります。
リゾート・テーマパーク・施設モビリティの拡大
リゾート、テーマパーク、キャンパス、その他のプライベート施設が、日本のゴルフカート市場に新たな需要基盤を加えています。これらの施設では、広大な敷地内でゲストやスタッフを移動させるために電動車両を使用しています。リゾートオペレーターは、従来のフェアウェイ要件とは異なる乗客の快適性、密閉型キャビン、明確な安全管理を必要とする場合があります。これにより、サプライヤーが提供する必要のある製品レンジが広がります。また、メーカーにとってはコース更新サイクル以外の機会も生まれます。プリンスホテルおよび西武不動産は、2026年6月にプリンスグランドリゾート軽井沢において三菱電機のxAUTO自動運転サービスをテストしました。このテストはリゾート内の輸送をカバーし、プライベートサイトのモビリティサービスへの関心を示しました。宝来カントリークラブも2026年2月に100台のG-CART 1人乗りフェアウェイカートを導入しました。これらの事例は、用途が明確な場合に特化した車両フォーマットが大口注文を獲得できることを示しています。キャンパス、空港、産業用ユーザーは、公道運行に関する規制の対象となります。しかし、プライベート施設は機器への安定した需要を維持することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な電動フリートのコスト | -0.9% | 全国、東北・北海道・四国の小規模農村オペレーターで最も顕著 | 中期(2〜4年) |
| 公道運行の制限 | -0.5% | 全国 | 長期(4年以上) |
| バッテリー・モーター・コントローラーへの依存 | -0.4% | 全国、沿岸物流ハブに集中 | 中期(2〜4年) |
| 季節的稼働率とフリート占有率 | -0.3% | 北海道・東北を含む北日本、および高標高の中部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度な電動フリートの高い初期コスト
高度な電動カートは、特にリン酸鉄リチウムイオンバッテリー、GPSシステム、車載コンピューターを搭載した場合、ガソリンモデルよりも高い初期投資を必要とします。小規模オペレーターは、既存車両が耐用年数に達する前にプレミアムフリートへの資金調達に苦労する場合があります。日本のアクティブなゴルフコース数は2025年2月時点で15年連続で減少しており、独立系コースは大手クラブネットワークよりも利用者数が少ない場合があります。利用率が低いと、運営コストの削減にもかかわらず回収期間が延び、ガソリン動力ユニットからの移行が遅れる可能性があります。リゾートチェーンや複数コースグループは、トレーニング、充電、サービス、部品コストをより大きなフリートに分散させることができます。一方、単一コースのオペレーターは、予期せぬバッテリー交換やメンテナンス費用からより大きなリスクにさらされています。輸入バッテリー、モーター、コントローラーも日本のバイヤーのサプライチェーンリスクを高めています。北海道、東北、高標高の中部における季節的閉鎖は、年間稼働率をさらに低下させます。これらの要因は、日本のゴルフカート市場の継続的な成長ポテンシャルにもかかわらず、低稼働施設におけるプレミアムカートの採用を遅らせる可能性があります。
公道運行範囲の制限
公道使用に関する規制は、ゴルフカートが運行できる環境を制限しています。ゴルフカートは主にプライベート土地および承認された輸送ルートに適しおり、地域移動における幅広い使用が制限されています。これにより、キャンパス間連絡、病院敷地、高齢者住宅輸送における機会が減少します。この制限は、車両アクセスが管理されたゴルフコース、リゾート、産業サイトではそれほど制約的ではありません。一般コミュニティモビリティ市場への拡大を目指すサプライヤーにとっては、より重要な課題です。これらの用途が大きな商業カテゴリーとなる前に、より広い運行フレームワークが必要となります。日本にはグリーンスローモビリティルートに関する別途の許可フレームワークがあります。2026年の公衆衛生研究も、無制限の道路使用ではなく特定のコミュニティ輸送サービスを検討しました。この区別は、サプライヤーが日本のゴルフカート市場における新たな用途を評価する際に重要です。既存の規制は、管理された施設における目的特化型の展開を優遇しています。また、地域の承認とサイト計画が拡大戦略の重要な要素となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:電動フリート需要が更新活動をリード
電動ゴルフカートは2025年の日本ゴルフカート市場の75.13%を占めました。その強固な地位は、キャディサポート運営を行う日本のゴルフコースにおける誘導型電動カートの長年にわたる使用を反映しています。ゴルフコースオペレーターは、継続的な日常利用がある施設を効率的にサポートするため、電動フリートを優遇しています。ガソリンカートは引き続き使用されており、オペレーターは確立された給油・メンテナンス慣行に依存し続けています。その更新は、予算サイクルと地域の技術サポートの利用可能性に依存する可能性が高いです。
ソーラーハイブリッドゴルフカートは2031年にかけてCAGR 8.13%で成長すると予測されています。まだ小規模なカテゴリーですが、屋根上の太陽光発電パネルを通じて日常のエネルギーニーズを補う方法を提供しています。日本のゴルフカート市場では、すでにソーラーカーポートやクラブハウス発電を使用しているエコ志向のコースやリゾートからの関心が見込まれます。経済産業省は、グリーン成長政策の一環として分散型太陽光発電を推進しています。ソーラーハイブリッドカートは、これらのサイトにおいて目に見える低排出運営アプローチを支援することができます。その成長は、購入コスト、地域の日照条件、および追加機器のメンテナンス能力に依存します。従来の電動カートは、予測期間中も引き続き大きな調達カテゴリーとなる見込みです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


座席数別:2人乗りカートがコアフォーマットとして定着
2人乗りセグメントは2025年の日本ゴルフカート市場の47.22%を占めました。このフォーマットは、カートが1〜2人のゴルファーと機器を運ぶ場合に適しており、フルグループではありません。このフォーマットは、定期的なキャディサービスをサポートし、コンパクトなコースレイアウトにおる比較的効率的な車両移動を可能にします。オペレーターとスタッフにとって馴染みのあるフォーマットであり、トレーニングの必要性を軽減します。提供された調査では、キャディ込みの大型カートと個人用2人乗りフォーマットの両方への好みも説明されています。これにより、同一コース上で複数のフリート構成の余地が生まれます。オペレーターは、コースの地形、サービスモデル、プレーヤーの流れに基づいて座席数を選択することができます。
4人乗りセグメントは2031年にかけてCAGR 5.96%で成長すると予測されています。リゾート、キャンパス、テーマパークは、大規模なプライベート施設での乗客輸送にこれらのカートを使用しており、ゴルフ以外の幅広い役割を与えています。日本のゴルフカート産業は、プライベートサイトのモビリティニーズが拡大するにつれてこの柔軟性から恩恵を受けることができます。6人乗りおよび8人乗り以上のカテゴリーは、リゾート送迎、空港運営、産業施設などの小規模な施設用途に対応しています。これらのユニットは、より重い乗客荷重を処理する必要があるため、より高い販売価格を要求する場合があります。リチウムベースのシステムは、追加容量がエネルギー要件を高める場合に関連します。その採用は、安全基準、メンテナンス能力、および各サイトのルート設計に引き続き連動します。
車両フォーマット別:オープントップカートが確立された役割を維持
オープントップカートは2025年の日本ゴルフカート市場シェアの79.04%を占めました。この構成は、キャディが機器と車両を管理し、ラウンド間で効率的に移動する必要がある日本のゴルフコースの運営慣行に合致しています。オープンレイアウトは、スタッフとプレーヤーの乗降、積み込み、機器へのアクセスを簡素化します。繁忙な施設は、コース全体で一貫した流れを維持するのに役立つこれらの機能を重視しています。日本の従来型コースはこの馴染みのあるフォーマットに引き続き依存しており、その大規模な設置基盤が交換部品とメンテナンスサービスへの需要を支えています。天候保護が主要な要件でない場合、オープントップモデルは引き続き実用的な選択肢となる見込みです。
密閉型・耐候型カートは2031年にかけてCAGR 6.24%で拡大すると予測されています。このフォーマットは、暑い天候時や乗客の快適性をより重視するリゾートでの関連性が高まっています。三笠製作所は、既存のClub CarおよびE-Z-GO 2人乗りカート向けのOASIS 2後付け冷却システムを開発し、2027年シーズンに向けた商業展開を計画しています。この製品は、オペレーターがフリート全体を更新する前でも冷却への需要があることを示しています。密閉型モデルは、カートがゲスト輸送として機能するホスピタリティサイトにも適しています。その採用は、プレミアムコース、リゾート、および高齢ユーザーにサービスを提供する施設で最も強くなる可能性があります。しかし、オープントップユニットは多くの従来型コース環境においてコストと運営上の優位性を維持するでしょう。
用途別:ゴルフコースが引き続き最大の収益を生み出す
ゴルフコースは2025年の日本ゴルフカート市場シェアの59.11%を占めました。その需要は、フリート更新、高い日常稼働率、および信頼性の高いサービス体験の維持の必要性に基づいています。コースの閉鎖により施設数は減少しましたが、残存施設での活動が機器ニーズを満たしています。オペレーターはフリートのアップグレードを利用して、トラフィックを管理しサービスを差別化することができます。これにより、ゴルフコースは日本のゴルフカート市場における安定したコア顧客グループとなっています。施設数が増加しない場合でも、更新需要は引き続き重要であるべきです。
商業サービスは2031年にかけてCAGR 7.01%で成長すると予測されています。リゾート、テーマパーク、キャンパスは、大規模なプライベート施設でゲストまたはスタッフ輸送としてカートを使用しています。この用途は、座席、天候保護、およびサイト固有の安全機能をより重視します。日本のゴルフカート産業は、ゴルフ参加や季節的なコーススケジュールに縛られない購入から恩恵を受けることができます。産業・空港ユーティリティユーザーは、管理されたサイト内でより小さな需要プールを形成しています。バイヤーはサービスサポートとサイト運営を確認する必要があるため、調達プロセスに時間がかかる場合があります。地域ディーラーとアフターセールス能力を持つサプライヤーは、これらの用途において優位性を持つ可能性があります。公道制限は、囲まれた施設を超えた使用を引き続き制約します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:ディーラーが強力なサービス役割を維持
オフラインディーラーおよびディストリビューターは2025年の日本ゴルフカート市場シェアの74.26%を占めました。大規模フリートのバイヤーは、バッテリー診断、誘導システムのキャリブレーション、修理、スペアパーツ、予防保全を必要とすることが多いです。地域ディーラーは、ファイナンス、下取り手配、季節サポートとともにこれらのサービスを提供することができます。これらの要件は、主要なコースおよび施設契約においてディーラー関係が引き続き価値を持つ理由を説明しています。日本のゴルフカート市場は、初期の車両納入と同様にサービスの継続性に依存しています。これは、誘導運転とデジタル機能に依存するフリートにとって特に当てはまります。ディーラーはまた、オペレーターがガソリン車から電動車への移行を管理するのを支援することができます。
オンラインおよびダイレクト・トゥ・コンシューマーチャネルは2031年にかけてCAGR 7.58%で成長すると予測されています。これらのチャネルにより、小規模リゾート、住宅用オペレーター、個人バイヤーが製品構成と価格を比較することができます。2025年、Daedong Mobilityは日本市場に参入し、関東・関西・中部でのディーラートレーニングと小規模顧客へのデジタルアウトリーチを組み合わせました。この戦略は、オンライン販売が信頼性の高い地域アフターセールスサポートを必要とすることを認識しています。デジタル購入が大規模フリート契約においてディーラーに取って代わる可能性は低いです。しかし、単一ユニットの購入やアクセサリーにおいてディーラーのマージンに圧力をかける可能性があります。これに対応して、ディストリビューターはバンドルサービスパッケージと強化されたメンテナンスプログラムを提供する場合があります。
地域分析
関東は日本のゴルフカート市場の最大の地域であり、2025年に35.51%のシェアを占めています。提供された調査は、その地位をゴルフ施設、法人会員権、テクノロジー志向のオペレーターの集中と結びつけています。関東は2031年にかけてCAGR 5.35%で成長すると予測されています。この地域には、スマートコース機器、1人乗りフェアウェイフォーマット、リゾート・住宅施設で使用されるカートへの需要があります。これらの条件は、幅広い車両およびサービス要件をサポートします。関東の地位は、高稼働商業施設の集中を反映しています。サプライヤーはこの地域をプレミアムフリートおよびコネクテッドカートの提供の拠点として活用することができます。
関西・近畿は、プライベートクラブとリゾート施設に支えられた別の重要な需要エリアを形成しています。中部には長野や山梨に高標高コースがあり、季節的な条件が年間カート使用を減少させる可能性があります。これらの条件は、保管後の天候保護と信頼性の高いバッテリー性能への需要も高める可能性があります。九州・沖縄は、安定したカート稼働率を支える通年リゾート運営カレンダーを提供しています。この地域のリゾートおよびテーマパークプロジェクトは、プライベートサイトの電動輸送への需要を高める可能性があります。これらの施設は、不均一な地形、乗客の快適性、日常サービスニーズに対応するカートを必要とする場合があります。
東北は、特化したコーステクノロジーへの関心を高め始めています。秋田の能代カントリークラブは2025年7月に再建後に再オープンし、G-CART 1人乗りユニットとHello Caddy自律追従ロボットを導入しました [4]「東北初導入 G-CARTとHello Caddy」、能代カントリークラブ、noshirocountryclub.com 。北海道は多くのコースで運営シーズンが短く、大規模なプレミアムフリート投資を妨げる可能性があります。中国・四国は、ディーラーカバレッジが不均一な小規模市場のままです。コスト意識の高いオペレーターは、実用的なサービスカバレッジと競争力のある価格モデルを提供できるサプライヤーにとっての機会となる可能性があります。
競合環境
日本のゴルフカート市場は、Yamaha Motor Co., Ltd.の確立された国内プレゼンスに牽引された半統合型のプレミアム層を持っています。Yamaha Motor Co., Ltd.は2025年に自社製バッテリー技術を搭載した新型5人乗り電動モデルを発売しました。Club CarおよびE-Z-GOも、ディーラー関係と確立された製品レンジを通じて法人・リゾート契約で競合しています。競争は車両価格だけに基づくものではありません。バイヤーは耐久性、サービスアクセス、コンプライアンス要件、バッテリーサポートも考慮します。日本のゴルフカート市場は、したがって信頼性の高い長期フリートサポートを提供できるサプライヤーを優遇します。
Daedong Mobilityは2025年8月に、誘導システム対応、統合エアコン、傾斜制限速度制御を備えたカートで日本市場に参入しました。これらの機能は、誘導コース、暑い天候条件、多様な地形関する地域要件に対応しています。日本戦略の一環として、同社は2030年までに年間1,000台の販売を目標としています。
デジタル機能は、複数サイトのコースオペレーターからの入札においてますます重要になっています。フリートダッシュボード、GPSベースのラウンドモニタリング、メンテナンスアラート、安全管理は、顧客が複数の施設を近代化する際にサプライヤーの提供を強化することができます。その結果、製品開発はドライブトレインのパフォーマンスを超えてコネクテッド運営にまで拡大しています。これにより、確立されたメーカーはカート、メンテナンスサービス、デジタルサポートを統合することができます。また、特化したプロバイダーが焦点を絞ったテクノロジー提供を通じて競合することも可能にします。新興用途が引き続きオープンで競争的な環境を生み出す一方、大規模フリート契約は依然として強力な地域プレゼンスと信頼性の高いサービス能力を持つサプライヤーを優遇します。
日本ゴルフカート産業リーダー
Yamaha Motor Co., Ltd.
Club Car LLC
Textron Specialized Vehicles Inc.
Columbia Vehicle Group, Inc.
JH Global Services, Inc. (Star EV)
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:東京台東区の上野動物園が、その際立って動かない姿勢で知られる鳥、ハシビロコウをモデルにした4人乗り電動カートを導入しました。改造されたゴルフカートは、特徴的な大きなくちばしを含むハシビロコウに似たフロントデザインを特徴としています。
- 2026年2月:栃木県の宝来カントリークラブが100台のG-CART 1人乗りフェアウェイ走行型電動カートを導入しました。各カートは重量80 kg、ベントグラスフェアウェイで運行し、ジオフェンシングを使用してハザードゾーンでの速度を制御します。カートは典型的なラウンドの所要時間を3時間に短縮します。


日本ゴルフカート市場レポートの範囲
範囲には、推進タイプ(電動ゴルフカート、ガソリンゴルフカート、ソーラーハイブリッドゴルフカート)、座席数(2人乗り、4人乗り、6人乗り、8人乗り以上)、車両フォーマット(オープントップおよび密閉型・耐候型)、用途(ゴルフコース、個人・住宅用モビリティ、商業サービス〔リゾート、テーマパーク、キャンパス〕、産業・空港ユーティリティ)、販売チャネル(オフライン〔ディーラーおよびディストリビューター〕およびオンライン・ダイレクト・トゥ・コンシューマー)によるセグメント化が含まれます。分析には、関東、関西・近畿、中部、九州・沖縄、東北、中国、北海道、四国を含む地域レベルのセグメント化も含まれます。市場規模と成長予測は、米ドルの金額および台数の数量で示されます。
| 電動ゴルフカート |
| ガソリンゴルフカート |
| ソーラーハイブリッドゴルフカート |
| 2人乗り |
| 4人乗り |
| 6人乗り |
| 8人乗り以上 |
| オープントップ |
| 密閉型・耐候型 |
| ゴルフコース |
| 個人・住宅用モビリティ |
| 商業サービス(リゾート、テーマパーク、キャンパス) |
| 産業・空港ユーティリティ |
| オフライン(ディーラーおよびディストリビューター) |
| オンライン・ダイレクト・トゥ・コンシューマー |
| 関東 |
| 関西・近畿 |
| 中部 |
| 九州・沖縄 |
| 東北 |
| 中国 |
| 北海道 |
| 四国 |
| 電動ゴルフカート | ゴルフコース |
| 個人・住宅用モビリティ | |
| 商業サービス(リゾート、テーマパーク、キャンパス) | |
| 産業・空港ユーティリティ | |
| ガソリンゴルフカート | ゴルフコース |
| 個人・住宅用モビリティ | |
| 商業サービス(リゾート、テーマパーク、キャンパス) | |
| 産業・空港ユーティリティ | |
| ソーラーハイブリッドゴルフカート | ゴルフコース |
| 個人・住宅用モビリティ | |
| 商業サービス(リゾート、テーマパーク、キャンパス) | |
| 産業・空港ユーティリティ |
| 推進タイプ別 | 電動ゴルフカート | |
| ガソリンゴルフカート | ||
| ソーラーハイブリッドゴルフカート | ||
| 座席数別 | 2人乗り | |
| 4人乗り | ||
| 6人乗り | ||
| 8人乗り以上 | ||
| 車両フォーマット別 | オープントップ | |
| 密閉型・耐候型 | ||
| 用途別 | ゴルフコース | |
| 個人・住宅用モビリティ | ||
| 商業サービス(リゾート、テーマパーク、キャンパス) | ||
| 産業・空港ユーティリティ | ||
| 販売チャネル別 | オフライン(ディーラーおよびディストリビューター) | |
| オンライン・ダイレクト・トゥ・コンシューマー | ||
| 地域別 | 関東 | |
| 関西・近畿 | ||
| 中部 | ||
| 九州・沖縄 | ||
| 東北 | ||
| 中国 | ||
| 北海道 | ||
| 四国 | ||
| 用途別推進タイプ別 | 電動ゴルフカート | ゴルフコース |
| 個人・住宅用モビリティ | ||
| 商業サービス(リゾート、テーマパーク、キャンパス) | ||
| 産業・空港ユーティリティ | ||
| ガソリンゴルフカート | ゴルフコース | |
| 個人・住宅用モビリティ | ||
| 商業サービス(リゾート、テーマパーク、キャンパス) | ||
| 産業・空港ユーティリティ | ||
| ソーラーハイブリッドゴルフカート | ゴルフコース | |
| 個人・住宅用モビリティ | ||
| 商業サービス(リゾート、テーマパーク、キャンパス) | ||
| 産業・空港ユーティリティ | ||


レポートで回答される主要な質問
2031年までの日本ゴルフカート需要の予測は?
日本ゴルフカート市場は2031年までに151.01 ミリオン 米ドルに達し、予測期間(2026年~2031年)のCAGRは4.19%と予測されています。
日本でゴルフカート販売をリードする推進タイプは?
電動ゴルフカートは2025年に75.13%の収益シェアでリードし、フリート更新と低い運営ニーズに支えられています。
日本のゴルフコースがカートを電動モデルに更新する理由は?
オペレーターは、低い消費電力、信頼性の高いフリート運営、および頻繁なコース使用に適したバッテリーシステムを求めています。
日本でゴルフカートの最も急成長している用途は?
リゾート、テーマパーク、キャンパスを含む商業サービスは、2031年にかけてCAGR 7.01%で成長すると予測されています。
最終更新日:



