
Marktgröße und Marktanteile des japanischen Golfwagen-Marktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
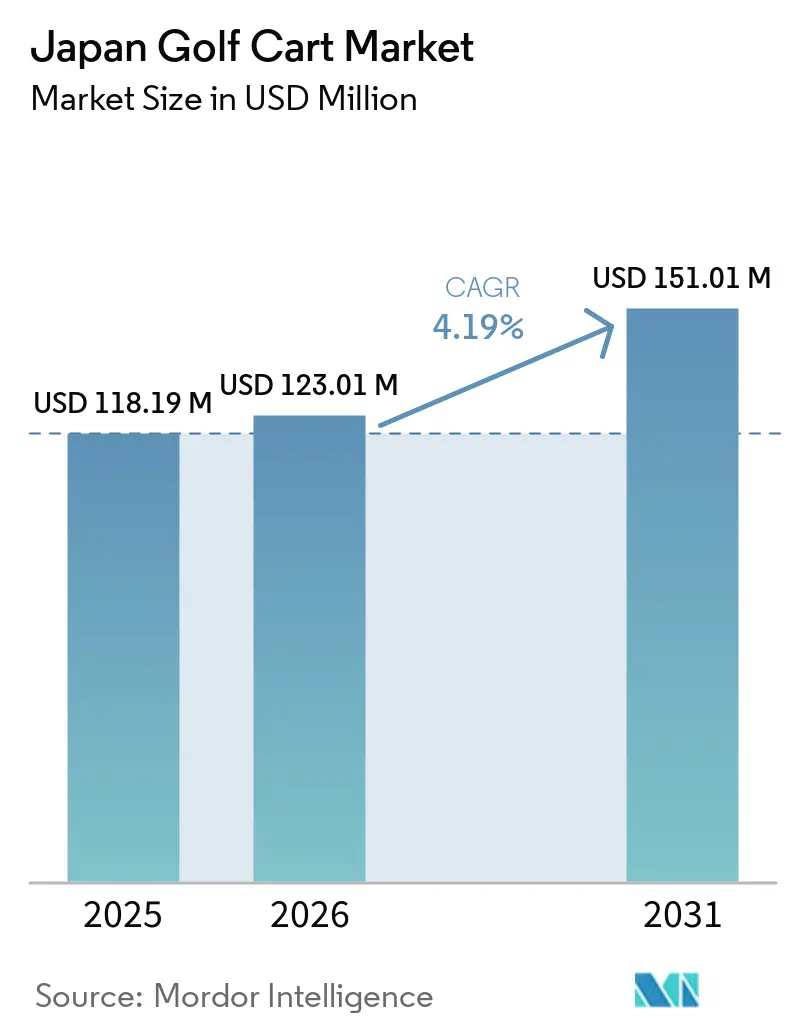
| Marktgröße im Basisjahr (2025) | 118.19 Millionen US-Dollar |
| Marktgröße (2026) | 123.01 Millionen US-Dollar |
| Marktgröße (2031) | 151.01 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.19 % |
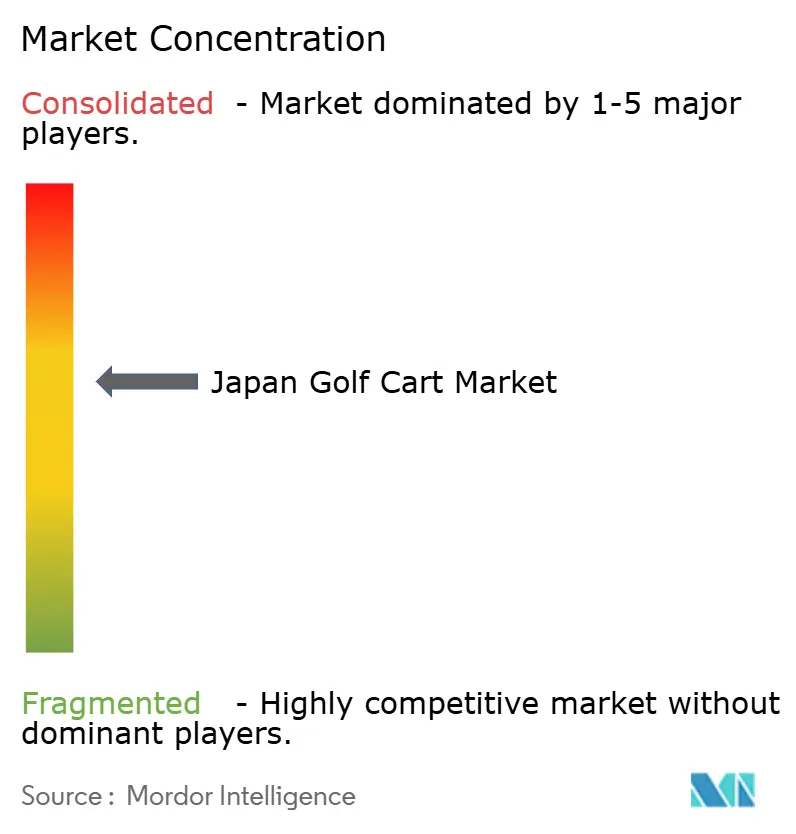
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Golfwagen-Marktes von Mordor Intelligence
Die Marktgröße des japanischen Golfwagen-Marktes wurde im Jahr 2025 auf 118,19 Millionen USD geschätzt und soll von 123,01 Millionen USD im Jahr 2026 auf 151,01 Millionen USD bis 2031 wachsen, bei einem CAGR von 4,19 % während des Prognosezeitraums (2026–2031). Die Nachfrage im japanischen Golfwagen-Markt ist zunehmend an Ersatzentscheidungen bei bestehenden Plätzen geknüpft, anstatt an den Bau neuer Plätze. Das nationale Platznetz verzeichnete zum Februar 2025 2.154 Plätze und 87,5 Millionen Besuche im Geschäftsjahr 2024, was die durchschnittliche Aktivität an den verbleibenden Standorten trotz des anhaltenden Rückgangs der Platzzahlen erhöhte [1]„Nutzer von Golfplätzen im Geschäftsjahr 2024 und Anzahl der Golfplätze zum Februar 2025,” Japan Golf Course Management Association, golf-ngk.or.jp. Dieses Betriebsmuster unterstützt Investitionen in zuverlässige Wagen, Ladesysteme und Serviceverträge an Plätzen mit anhaltend hohem Tagesbetrieb. Elektrische Flotten, digitale Platzsysteme und Transportbedürfnisse in Resorts prägen daher die Beschaffungsprioritäten im japanischen Golfwagen-Markt. Lieferanten, die Wartung, Navigation und Klimakomfort unterstützen können, sind besser positioniert, um Betreiber zu bedienen, die Flotten und Einrichtungen gemeinsam modernisieren.
Wichtigste Erkenntnisse des Berichts
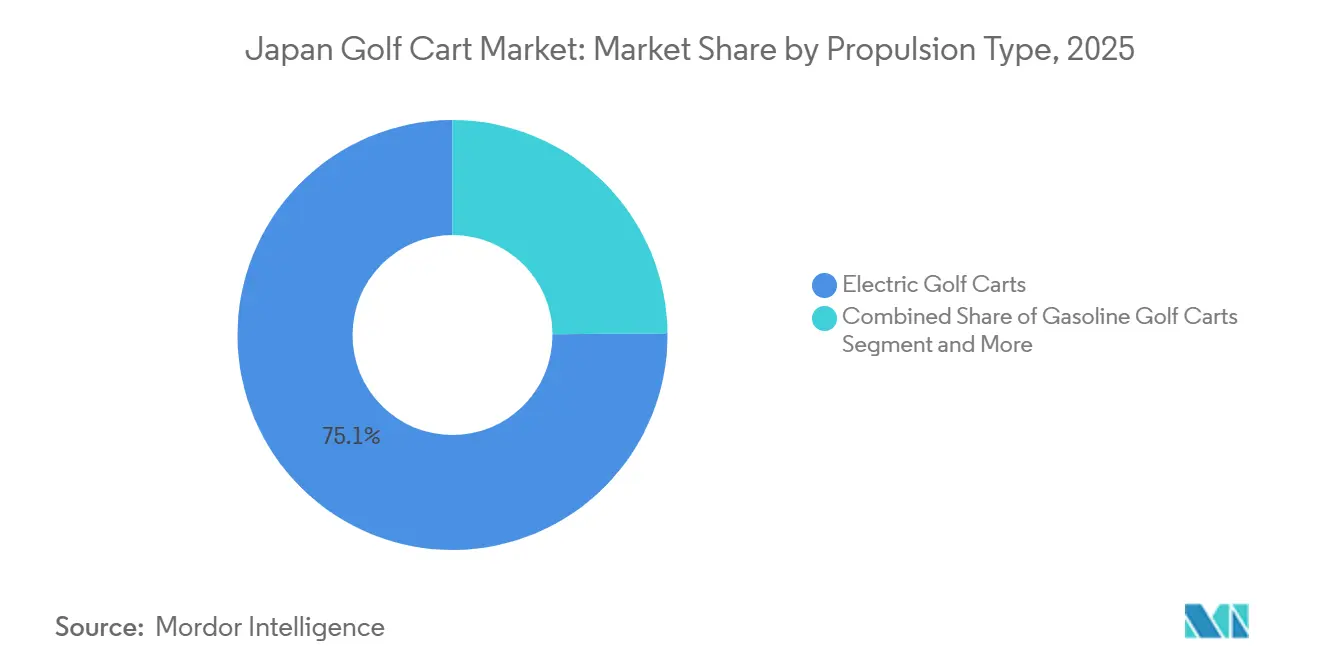
- Nach Antriebsart hielten Elektro-Golfwagen im Jahr 2025 einen Marktanteil von 75,13 % am japanischen Golfwagen-Markt, während Solar-Hybrid-Golfwagen bis 2031 mit einem CAGR von 8,13 % wachsen sollen.
- Nach Sitzkapazität hielten 2-Sitzer-Wagen im Jahr 2025 einen Marktanteil von 47,22 % am japanischen Golfwagen-Markt, während 4-Sitzer-Wagen bis 2031 mit einem CAGR von 5,96 % wachsen sollen.
- Nach Fahrzeugformat hielten offene Wagen im Jahr 2025 einen Marktanteil von 79,04 % am japanischen Golfwagen-Markt, während geschlossene und wetterfeste Wagen bis 2031 mit einem CAGR von 6,24 % wachsen sollen.
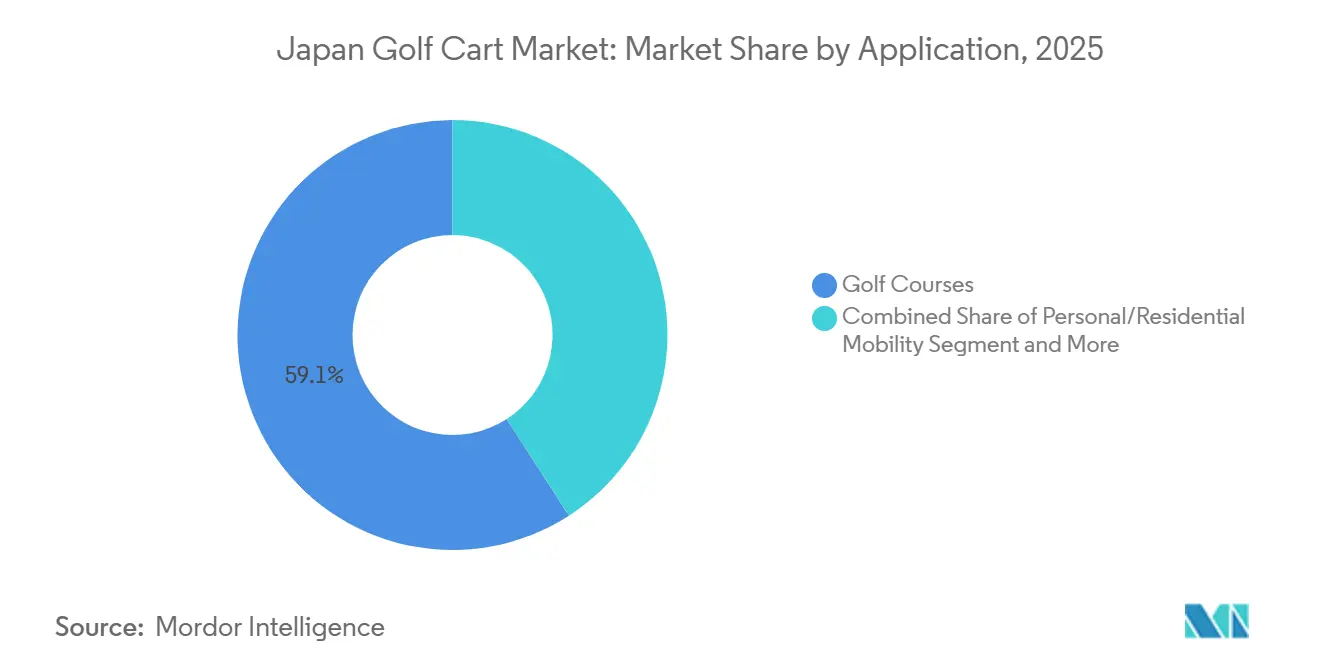
- Nach Anwendung hielten Golfplätze im Jahr 2025 einen Marktanteil von 59,11 % am japanischen Golfwagen-Markt, während kommerzielle Dienstleistungen bis 2031 mit einem CAGR von 7,01 % wachsen sollen.
- Nach Vertriebskanal hielten Offline-Händler und Distributoren im Jahr 2025 einen Marktanteil von 74,26 % am japanischen Golfwagen-Markt, während Online- und Direktvertriebskanäle bis 2031 mit einem CAGR von 7,58 % wachsen sollen.
- Nach Geografie entfiel auf Kanto im Jahr 2025 ein Marktanteil von 35,51 % am japanischen Golfwagen-Markt, und die Region soll bis 2031 mit dem schnellsten CAGR von 5,35 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Golfwagen-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung der Golfplatz-Flotte | +1.5% | National, konzentriert in Kanto, Kansai und Chubu | Mittelfristig (2–4 Jahre) |
| Unterstützte Mobilität für die alternde Bevölkerung | +0.8% | National, mit frühen Gewinnen in den städtischen Gebieten Kantos und den Vororten Kansais | Langfristig (≥ 4 Jahre) |
| Modernisierung und Investitionen in intelligente Golfplätze | +0.7% | Kanto, Chubu und Kansai, mit frühen Adoptionsclustern in Kyushu | Mittelfristig (2–4 Jahre) |
| Mobilität in Resorts, Freizeitparks und institutionellen Einrichtungen | +0.6% | Kanto, Chubu, Kyushu und Okinawa | Mittelfristig (2–4 Jahre) |
| Führung für Caddie- und Fairway-Betrieb | +0.4% | Kanto, Kansai und Pilotcluster in Tohoku und Kyushu | Langfristig (≥ 4 Jahre) |
| Hitzebeständiger Wagenkomfort | +0.3% | National, am ausgeprägtesten in Westjapan und Kyushu | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung des Flottenersatzes auf Golfplätzen
Elektrische Ersatzentscheidungen sind zu einer zentralen Nachfragequelle im japanischen Golfwagen-Markt geworden. Betreiber mit hohem Platzverkehr können Wagen anhand von Kraftstoff-, Wartungs- und Batterieersatzkosten über einen mehrjährigen Zyklus bewerten. Yamaha Motor führte im Juni 2025 die fünfsitzigen Elektro-Golfwagen G30Es und G31EPs in Japan ein. Die Modelle verwenden hauseigene Lithiumeisenphosphat-Batterien in 4-kWh- und 6-kWh-Konfigurationen. Yamaha gab an, dass die neuen Modelle den Stromverbrauch im Vergleich zu früheren Modellen um 30 % reduzierten [2]„Yamaha Motor bringt neue fünfsitzige Elektro-Golfwagen mit neuer hauseigener Batterietechnologie auf den Markt,” Yamaha Motor Co., Ltd., news.yamaha-motor.co.jp. Lithiumeisenphosphat-Batterien bieten zudem thermische Stabilität, die für Flotten wichtig ist, die durch heiße japanische Sommer betrieben werden. Platzbetreiber legen zunehmend mehr Wert auf eine vorhersehbare Flottenverfügbarkeit und die Kosten für die Wartung älterer Benzinfahrzeuge. Die Grüne Wachstumsstrategie hat einen politischen Rahmen geschaffen, der emissionsärmere Geräte begünstigt und Unternehmen dazu ermutigt, ihre Betriebsemissionen zu berücksichtigen. Der japanische Golfwagen-Markt kann daher profitieren, wenn eine geplante Flottenemeuerung auch eine umfassendere Modernisierung der Einrichtungen unterstützt.
Nachfrage der alternden Bevölkerung nach unterstützter Kurzstreckenmobilität
Japans alternde Bevölkerung unterstützt die Nachfrage nach Niedriggeschwindigkeitsmobilität sowohl auf Golfplätzen als auch auf privaten Geländen. Menschen ab 65 Jahren machten im Oktober 2024 29,3 % der japanischen Bevölkerung aus, und die Gruppe der 75-Jährigen und Älteren umfasste 20,78 Millionen Personen [3]„Jahresbericht zur alternden Gesellschaft, Zusammenfassung Geschäftsjahr 2025,” Kabinettsbüro Japans, cao.go.jp. Die Forschung ergab auch, dass ein erheblicher Anteil der aktiven Golfer 65 Jahre oder älter war und dass das Durchschnittsalter der Golfer 58 Jahre überstieg. Dieses Kundenprofil macht Bewegungsfreiheit und körperlichen Komfort für die Wagennutzung relevant. Plätze können Wagen einsetzen, um Golfern zu helfen, eine vollständige Runde zu spielen. Es unterstreicht auch den Wert eines barrierefreien Streckendesigns und klarer Fahrzeugsteuerungen. Die Materialien des Kabinettsbüros zur alternden Gesellschaft identifizieren auch den Transportzugang als ein Problem für ältere Bewohner. Im japanischen Golfwagen-Markt kann dieser Kontext das Interesse an Wagen fördern, die leicht einzusteigen, zu bedienen und zu warten sind. Es schafft auch eine Verbindung zwischen der Mobilität auf Golfplätzen und dem breiteren Transportbedarf auf privaten Geländen.
Modernisierung von Golfplätzen und Investitionen in intelligente Golfplätze
Wagensysteme sind zunehmend Teil eines umfassenderen Bemühens, den Platzbetrieb zu verbessern. Betreiber nutzen digitale Werkzeuge für Rasenaufzeichnungen, Wartungsplanung, Spielerinformationen und Rundenmanagement. Dies macht den Wagen zu einer nützlichen Plattform für Navigation und Kommunikation während einer Runde. Das vom Nutzer bereitgestellte Material beschrieb intelligente Wagen mit Windinformationen, höhenbasierter Schlagführung und geofenced Sicherheitsgrenzen. Die Renovierung des Mikami-Platzes des Biwako Country Club ist für Ende 2026 geplant. Das Projekt umfasst eine intelligente Wageninfrastruktur als Teil des neu gestalteten Layouts. Diese Art von Arbeit kann die Gerätespezifikationen beeinflussen, bevor ein Platz eine neue Flotte auswählt. Es begünstigt Fahrzeuge, die sich in Navigations-, Sicherheits- und Flottenmanagement-Systeme integrieren lassen. Der japanische Golfwagen-Markt wird daher nicht nur durch das Fahrzeug selbst definiert. Hardware-Lieferanten können in einer schwächeren Position sein, wenn sie die digitalen Anforderungen eines modernen Platzes nicht erfüllen können. Betreiber werden wahrscheinlich ein System schätzen, das den Verwaltungsaufwand reduziert und gleichzeitig die Servicequalität erhält.
Ausweitung der Mobilität in Resorts, Freizeitparks und institutionellen Einrichtungen
Resorts, Freizeitparks, Campusse und andere private Einrichtungen schaffen eine weitere Nachfragebasis für den japanischen Golfwagen-Markt. Diese Standorte nutzen Elektrofahrzeuge, um Gäste und Mitarbeiter über große Geländeflächen zu transportieren. Resort-Betreiber benötigen möglicherweise Passagierkomfort, geschlossene Kabinen und klare Sicherheitssteuerungen, die sich von den traditionellen Fairway-Anforderungen unterscheiden. Dies erweitert die Produktpalette, die Lieferanten anbieten müssen. Es gibt Herstellern auch Möglichkeiten außerhalb des Platzersatzzyklus. Prince Hotels und Seibu Real Estate testeten den autonomen Fahrdienst xAUTO von Mitsubishi Electric im Juni 2026 im Prince Grand Resort Karuizawa. Der Test umfasste den Transport innerhalb des Resorts und zeigte Interesse an privaten Mobilitätsdiensten. Hourai Country Club setzte im Februar 2026 ebenfalls 100 G-CART-Einzel-Fairway-Wagen ein. Diese Beispiele zeigen, dass spezialisierte Fahrzeugformate große Aufträge anziehen können, wenn der Anwendungsfall klar ist. Campus-, Flughafen- und Industrienutzer unterliegen weiterhin Vorschriften für den öffentlichen Straßenbetrieb. Private Grundstücke können jedoch weiterhin eine stetige Nachfrage nach Geräten aufrechterhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten fortschrittlicher Elektroflotten | -0.9% | National, am ausgeprägtesten bei kleineren ländlichen Betreibern in Tohoku, Hokkaido und Shikoku | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Betrieb auf öffentlichen Straßen | -0.5% | National | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von Batterien, Motoren und Steuergeräten | -0.4% | National, mit Konzentration der Exposition in küstennahen Logistikzentren | Mittelfristig (2–4 Jahre) |
| Saisonale Auslastung und Flottenauslastung | -0.3% | Nordjapan, einschließlich Hokkaido und Tohoku, sowie hochgelegenes Chubu | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für fortschrittliche Elektroflotten
Fortschrittliche Elektrowagen erfordern eine höhere Anfangsinvestition als Benzinmodelle, insbesondere wenn sie mit Lithiumeisenphosphat-Batterien, GPS-Systemen und bordeigener Computertechnik ausgestattet sind. Kleinere Betreiber haben möglicherweise Schwierigkeiten, Premium-Flotten zu finanzieren, bevor bestehende Fahrzeuge das Ende ihrer Nutzungsdauer erreichen. Die Anzahl der aktiven Golfplätze in Japan ging zum Februar 2025 15 Jahre in Folge zurück, und unabhängige Plätze haben möglicherweise einen geringeren Verkehr als große Clubnetzwerke. Eine geringere Auslastung kann die Amortisationszeiten trotz reduzierter Betriebskosten verlängern und die Umstellung von benzinbetriebenen Einheiten verzögern. Resort-Ketten und Mehrplatz-Gruppen können Schulungs-, Lade-, Wartungs- und Teilekosten auf größere Flotten verteilen. Gleichzeitig sind Einzelplatzbetreiber einem größeren Risiko durch unerwartete Batterieersatz- oder Wartungskosten ausgesetzt. Importierte Batterien, Motoren und Steuergeräte erhöhen zudem die Lieferkettenexposition japanischer Käufer. Saisonale Schließungen in Hokkaido, Tohoku und dem hochgelegenen Chubu reduzieren die jährliche Auslastung weiter. Diese Faktoren können die Einführung von Premium-Wagen bei Einrichtungen mit geringerem Volumen verlangsamen, trotz des anhaltenden Wachstumspotenzials des japanischen Golfwagen-Marktes.
Eingeschränkter Betriebsrahmen auf öffentlichen Straßen
Vorschriften für den öffentlichen Straßenverkehr schränken die Einsatzmöglichkeiten von Golfwagen ein. Golfwagen sind in erster Linie für Privatgelände und genehmigte Transportrouten geeignet, was eine breitere Nutzung im lokalen Verkehr einschränkt. Dies reduziert Möglichkeiten auf Campusverbindungen, Krankenhausgeländen und im Seniorentransport. Die Einschränkung ist auf Golfplätzen, Resorts und Industriegeländen mit kontrolliertem Fahrzeugzugang weniger restriktiv. Sie ist bedeutsamer für Lieferanten, die in den allgemeinen Gemeinschaftsmobilitätsmarkt expandieren möchten. Ein erweiterter Betriebsrahmen wäre erforderlich, bevor diese Anwendungen zu einer größeren kommerziellen Kategorie werden könnten. Japan verfügt über einen separaten Genehmigungsrahmen für Grüne Langsame Mobilitätsrouten. Die öffentliche Gesundheitsstudie von 2026 untersuchte ebenfalls einen spezifischen Gemeinschaftstransportdienst und keinen uneingeschränkten Straßenverkehr. Diese Unterscheidung ist wichtig, wenn Lieferanten neue Anwendungsfälle im japanischen Golfwagen-Markt bewerten. Bestehende Vorschriften begünstigen zweckgebundene Einsätze auf verwalteten Grundstücken. Sie machen auch lokale Genehmigungen und Standortplanung zu wichtigen Bestandteilen jeder Expansionsstrategie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart: Nachfrage nach Elektroflotten führt die Ersatzaktivität an
Elektro-Golfwagen machten im Jahr 2025 75,13 % des japanischen Golfwagen-Marktes aus. Ihre starke Position spiegelt die langjährige Nutzung geführter Elektrowagen auf japanischen Golfplätzen mit Caddie-unterstütztem Betrieb wider. Golfplatzbetreiber bevorzugen Elektroflotten, da sie Standorte mit anhaltendem Tagesverkehr effizient unterstützen. Benzinwagen sind weiterhin im Einsatz, da Betreiber weiterhin auf etablierte Betankungs- und Wartungspraktiken setzen. Ihr Ersatz wird wahrscheinlich von Budgetzyklen und der Verfügbarkeit lokaler technischer Unterstützung abhängen.
Solar-Hybrid-Golfwagen sollen bis 2031 mit einem CAGR von 8,13 % wachsen. Sie sind noch eine kleinere Kategorie, bieten aber eine Möglichkeit, den täglichen Energiebedarf durch Photovoltaikpaneele auf dem Dach zu ergänzen. Der japanische Golfwagen-Markt könnte Interesse von umweltbewussten Plätzen und Resorts verzeichnen, die bereits Solarcarports oder Clubhausgenerierung nutzen. Das Ministerium für Wirtschaft, Handel und Industrie fördert dezentrale Solarenergieerzeugung als Teil seiner Grünen-Wachstums-Politik. Solar-Hybrid-Wagen können einen sichtbar emissionsärmeren Betriebsansatz an diesen Standorten unterstützen. Ihr Wachstum wird von den Anschaffungskosten, den lokalen Sonnenbedingungen und der Fähigkeit abhängen, die zusätzliche Ausrüstung zu warten. Konventionelle Elektrowagen werden während des Prognosezeitraums wahrscheinlich die größere Beschaffungskategorie bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Sitzkapazität: 2-Sitzer-Wagen bleiben das Kernformat
Das 2-Sitzer-Segment machte im Jahr 2025 47,22 % des japanischen Golfwagen-Marktes aus. Es passt zu Platzbetrieben, bei denen ein Wagen einen oder zwei Golfer und Ausrüstung transportieren kann, anstatt einer vollständigen Gruppe. Das Format unterstützt den regulären Caddie-Service und ermöglicht eine relativ effiziente Fahrzeugbewegung auf kompakten Platzlayouts. Es ist Betreibern und Mitarbeitern vertraut und reduziert den Schulungsbedarf. Die vom Nutzer bereitgestellte Forschung beschrieb auch eine Präferenz sowohl für Caddie-inklusive größere Wagen als auch für persönliche 2-Sitzer-Formate. Dies schafft Raum für mehrere Flottenkonfigurationen auf demselben Platz. Betreiber können die Sitzkapazität basierend auf dem Platzgelände, dem Servicemodell und dem Spielerfluss auswählen.
Das 4-Sitzer-Segment soll bis 2031 mit einem CAGR von 5,96 % wachsen. Resorts, Campusse und Freizeitparks nutzen diese Wagen für den Passagiertransport und geben der Konfiguration eine breitere Rolle als nur Golf. Die japanische Golfwagen-Branche kann von dieser Flexibilität profitieren, da der Bedarf an privater Geländemobilität zunimmt. Die 6-Sitzer- und 8-plus-Sitzer-Kategorien bedienen kleinere institutionelle Anwendungen wie Resort-Transfers, Flughafenbetrieb und Industriestandorte. Diese Einheiten können einen höheren Verkaufspreis erzielen, da sie schwerere Passagierlasten bewältigen müssen. Lithiumbasierte Systeme sind relevant, wenn die zusätzliche Kapazität den Energiebedarf erhöht. Ihre Einführung wird weiterhin mit Sicherheitserwartungen, Wartungskapazitäten und dem Streckendesign jedes Standorts verknüpft sein.
Nach Fahrzeugformat: Offene Wagen behalten ihre etablierte Rolle
Offene Wagen machten im Jahr 2025 79,04 % des Marktanteils im japanischen Golfwagen-Markt aus. Diese Konfiguration entspricht den Betriebspraktiken japanischer Golfplätze, bei denen Caddies Ausrüstung und Fahrzeuge verwalten, die sich effizient zwischen den Runden bewegen müssen. Das offene Layout vereinfacht das Ein- und Aussteigen, das Beladen und den Ausrüstungszugang für Mitarbeiter und Spieler. Stark frequentierte Einrichtungen schätzen diese Merkmale, da sie einen gleichmäßigen Ablauf auf dem Platz gewährleisten. Konventionelle Plätze in Japan verlassen sich weiterhin auf dieses vertraute Format, während seine große installierte Basis die Nachfrage nach Ersatzteilen und Wartungsdienstleistungen unterstützt. Offene Modelle werden wahrscheinlich die praktische Wahl bleiben, wo Wetterschutz keine primäre Anforderung ist.
Geschlossene und wetterfeste Wagen sollen bis 2031 mit einem CAGR von 6,24 % wachsen. Das Format wird bei heißem Wetter und in Resorts, die dem Passagierkomfort mehr Gewicht beimessen, zunehmend relevanter. Mikasa Seisakusho entwickelte das OASIS 2 Nachrüst-Kühlsystem für bestehende Club Car und E-Z-GO 2-Sitzer-Wagen, mit einer kommerziellen Markteinführung für die Saison 2027. Das Produkt zeigt die Nachfrage nach Kühlung, noch bevor Betreiber ihre gesamte Flotte ersetzen. Geschlossene Modelle können auch für Gastgewerbestandorte geeignet sein, wo Wagen als Gästetransport dienen. Ihre Einführung könnte am stärksten bei Premium-Plätzen, Resorts und Einrichtungen für ältere Nutzer sein. Offene Einheiten werden dennoch in vielen traditionellen Platzumgebungen einen Kosten- und Betriebsvorteil behalten.
Nach Anwendung: Golfplätze generieren weiterhin den größten Umsatz
Golfplätze machten im Jahr 2025 59,11 % des Marktanteils im japanischen Golfwagen-Markt aus. Ihre Nachfrage basiert auf Flottenersatz, hoher täglicher Auslastung und der Notwendigkeit, ein zuverlässiges Serviceerlebnis aufrechtzuerhalten. Platzschließungen haben die Anzahl der Standorte reduziert, aber die Aktivität an den verbleibenden Einrichtungen hat den Gerätebedarf gedeckt. Betreiber können Flottenaufrüstungen nutzen, um den Verkehr zu steuern und ihren Service zu differenzieren. Dies macht Golfplätze zur stabilen Kernkundengruppe im japanischen Golfwagen-Markt. Die Ersatznachfrage sollte auch dann wichtig bleiben, wenn die Anzahl der Einrichtungen nicht steigt.
Kommerzielle Dienstleistungen sollen bis 2031 mit einem CAGR von 7,01 % wachsen. Resorts, Freizeitparks und Campusse nutzen Wagen als Gäste- oder Mitarbeitertransport auf großen Privatgeländen. Dieser Anwendungsfall legt mehr Wert auf Sitzkomfort, Wetterschutz und standortspezifische Sicherheitsfunktionen. Die japanische Golfwagen-Branche kann von Käufen profitieren, die nicht an die Golfteilnahme oder saisonale Platzpläne gebunden sind. Industrie- und Flughafennutzer bilden einen kleineren Nachfragepool innerhalb kontrollierter Standorte. Ihr Beschaffungsprozess kann länger dauern, da Käufer den Serviceumfang und den Standortbetrieb prüfen müssen. Lieferanten mit lokalen Händlern und Kundendienst-Kapazitäten können in diesen Anwendungen einen Vorteil haben. Öffentliche Straßenbeschränkungen werden die Nutzung über eingezäunte Grundstücke hinaus weiterhin einschränken.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Vertriebskanal: Händler behalten eine starke Servicerolle
Offline-Händler und Distributoren hielten im Jahr 2025 einen Marktanteil von 74,26 % am japanischen Golfwagen-Markt. Große Flottenkäufer benötigen häufig Batteriediagnose, Führungssystemkalibrierung, Reparaturen, Ersatzteile und vorbeugende Wartung. Ein lokaler Händler kann diese Dienstleistungen zusammen mit Finanzierung, Inzahlungnahme und saisonalem Support anbieten. Diese Anforderungen erklären, warum Händlerbeziehungen für große Platz- und Institutionsverträge weiterhin wertvoll sind. Der japanische Golfwagen-Markt ist ebenso sehr auf Servicekontinuität angewiesen wie auf die anfängliche Fahrzeuglieferung. Dies gilt insbesondere für Flotten, die auf geführten Betrieb und digitale Funktionen angewiesen sind. Händler können Betreibern auch bei der Umstellung von Benzin- auf Elektrofahrzeuge helfen.
Online- und Direktvertriebskanäle sollen bis 2031 mit einem CAGR von 7,58 % wachsen. Diese Kanäle ermöglichen es kleineren Resorts, Wohnbetreibern und Einzelkäufern, Produktkonfigurationen und Preise zu vergleichen. Im Jahr 2025 trat Daedong Mobility in den japanischen Markt ein und kombinierte Händlerschulungen in Kanto, Kansai und Chubu mit digitalem Outreach an kleinere Kunden. Diese Strategie erkennt an, dass Online-Verkäufe einen zuverlässigen lokalen Kundendienst erfordern. Digitaler Einkauf wird Händler bei großen Flottenverträgen wahrscheinlich nicht ersetzen. Er könnte jedoch die Händlermargen bei Einzelkäufen und Zubehör unter Druck setzen. Als Reaktion darauf könnten Distributoren gebündelte Servicepakete und verbesserte Wartungsprogramme anbieten.
Geografische Analyse
Kanto ist der größte regionale Teil des japanischen Golfwagen-Marktes mit einem Anteil von 35,51 % im Jahr 2025. Die bereitgestellte Forschung verknüpfte seine Position mit der Konzentration von Golfanlagen, Firmenmitgliedschaften und technologieorientierten Betreibern. Kanto soll bis 2031 mit einem CAGR von 5,35 % wachsen. Die Region hat Nachfrage nach intelligenten Platzgeräten, Einzel-Fairway-Formaten und Wagen, die auf Resort-Wohnimmobilien eingesetzt werden. Diese Bedingungen unterstützen eine breite Palette von Fahrzeug- und Serviceanforderungen. Kantos Position spiegelt seine Konzentration von stark frequentierten kommerziellen Standorten wider. Lieferanten können die Region als Basis für Premium-Flotten- und vernetzte Wagenangebote nutzen.
Kansai und Kinki bilden ein weiteres wichtiges Nachfragegebiet, unterstützt durch Privatclubs und Resort-Immobilien. Chubu hat hochgelegene Plätze in Nagano und Yamanashi, wo saisonale Bedingungen die jährliche Wagennutzung reduzieren können. Diese Bedingungen können auch den Bedarf an Wetterschutz und zuverlässiger Batterieleistung nach der Lagerung erhöhen. Kyushu und Okinawa bieten einen ganzjährigen Resort-Betriebskalender, der eine stetige Wagenauslastung unterstützen kann. Resort- und Freizeitparkprojekte in der Region können die Nachfrage nach privatem elektrischen Transport erhöhen. Diese Standorte können Wagen erfordern, die unebenes Gelände, Passagierkomfort und tägliche Serviceanforderungen berücksichtigen.
Tohoku beginnt, mehr Interesse an spezialisierter Platztechnologie zu zeigen. Der Noshiro Country Club in Akita wurde im Juli 2025 nach einem Umbau wiedereröffnet und führte G-CART-Einzel-Fairway-Wagen und Hello Caddy autonome Folge-Roboter ein [4]„Erstmalige Einführung in Tohoku: G-CART und Hello Caddy,” Noshiro Country Club, noshirocountryclub.com . Hokkaido hat an vielen Plätzen eine kürzere Betriebssaison, was große Premium-Flotteninvestitionen entmutigen kann. Chugoku und Shikoku bleiben kleinere Märkte mit ungleichmäßiger Händlerabdeckung. Ihre kostenbewussten Betreiber können eine Chance für Lieferanten darstellen, die in der Lage sind, praktische Serviceabdeckung und wettbewerbsfähig bepreiste Modelle anzubieten.
Wettbewerbslandschaft
Der japanische Golfwagen-Markt hat ein semi-konsolidiertes Premium-Segment, angeführt von Yamaha Motors etablierter Inlandspräsenz. Yamaha führte 2025 seine neuen fünfsitzigen Elektromodelle mit hauseigener Batterietechnologie ein. Club Car und E-Z-GO konkurrieren ebenfalls in Unternehmens- und Resort-Verträgen durch Händlerbeziehungen und etablierte Produktpaletten. Der Wettbewerb basiert nicht nur auf dem Fahrzeugpreis. Käufer berücksichtigen auch Haltbarkeit, Servicezugang, Compliance-Anforderungen und Batterieunterstützung. Der japanische Golfwagen-Markt begünstigt daher Lieferanten, die eine zuverlässige langfristige Flottenunterstützung bieten können.
Daedong Mobility trat im August 2025 in den japanischen Markt ein mit Wagen, die mit Führungssystemen, integrierter Klimaanlage und neigungsbegrenzender Geschwindigkeitsregelung kompatibel sind. Diese Merkmale entsprechen den lokalen Anforderungen für geführte Plätze, heiße Wetterbedingungen und abwechslungsreiches Gelände. Als Teil seiner Japan-Strategie strebt das Unternehmen bis 2030 einen Jahresabsatz von 1.000 Einheiten an.
Digitale Funktionen werden bei Angeboten von Mehrplatz-Platzbetreibern zunehmend wichtiger. Flotten-Dashboards, GPS-basierte Rundenüberwachung, Wartungsbenachrichtigungen und Sicherheitssteuerungen können das Angebot eines Lieferanten stärken, wenn Kunden mehrere Immobilien modernisieren. Folglich erstreckt sich die Produktentwicklung nun über die Antriebsstrangleistung hinaus auf vernetzte Betriebsabläufe. Dies ermöglicht es etablierten Herstellern, Wagen, Wartungsdienstleistungen und digitalen Support zu integrieren. Es ermöglicht auch spezialisierten Anbietern, durch fokussierte Technologieangebote zu konkurrieren. Während aufkommende Anwendungen weiterhin ein offenes, wettbewerbsfähiges Umfeld schaffen, bevorzugen Großflottenverträge weiterhin Lieferanten mit starker lokaler Präsenz und zuverlässigen Servicekapazitäten.
Marktführer der japanischen Golfwagen-Branche
Yamaha Motor Co., Ltd.
Club Car LLC
Textron Specialized Vehicles Inc.
Columbia Vehicle Group, Inc.
JH Global Services, Inc. (Star EV)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Der Ueno Zoo im Taito-Bezirk Tokios führte einen viersitzigen Elektrowagen ein, der nach dem Schuhschnabel, einem Vogel, der für seine auffallend reglose Haltung bekannt ist, gestaltet wurde. Der modifizierte Golfwagen hat ein Frontdesign, das einem Schuhschnabel ähnelt, einschließlich seines markanten überdimensionalen Schnabels.
- Februar 2026: Der Hourai Country Club in der Präfektur Tochigi setzte 100 G-CART-Einzel-Fairway-Elektrowagen ein. Jeder Wagen wiegt 80 kg, wird auf Straußgras-Fairways betrieben und nutzt Geofencing zur Geschwindigkeitskontrolle in Gefahrenzonen. Die Wagen reduzieren die Dauer einer typischen Runde auf drei Stunden.


Berichtsumfang des japanischen Golfwagen-Marktes
Der Umfang umfasst die Segmentierung nach Antriebsart (Elektro-Golfwagen, Benzin-Golfwagen und Solar-Hybrid-Golfwagen), Sitzkapazität (2-Sitzer, 4-Sitzer, 6-Sitzer und 8+ Sitzer), Fahrzeugformat (offen und geschlossen/wetterfest), Anwendung (Golfplätze, persönliche/Wohnmobilität, kommerzielle Dienstleistungen [Resorts, Freizeitparks und Campusse] sowie Industrie- und Flughafenversorgung) und Vertriebskanal (offline [Händler und Distributoren] und online/Direktvertrieb). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Kanto, Kansai und Kinki, Chubu, Kyushu und Okinawa, Tohoku, Chugoku, Hokkaido und Shikoku. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
| Elektro-Golfwagen |
| Benzin-Golfwagen |
| Solar-Hybrid-Golfwagen |
| 2-Sitzer |
| 4-Sitzer |
| 6-Sitzer |
| 8+ Sitzer |
| Offen |
| Geschlossen / Wetterfest |
| Golfplätze |
| Persönliche / Wohnmobilität |
| Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Campusse) |
| Industrie- und Flughafenversorgung |
| Offline (Händler und Distributoren) |
| Online / Direktvertrieb |
| Kanto |
| Kansai und Kinki |
| Chubu |
| Kyushu und Okinawa |
| Tohoku |
| Chugoku |
| Hokkaido |
| Shikoku |
| Elektro-Golfwagen | Golfplätze |
| Persönliche / Wohnmobilität | |
| Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Campusse) | |
| Industrie- und Flughafenversorgung | |
| Benzin-Golfwagen | Golfplätze |
| Persönliche / Wohnmobilität | |
| Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Campusse) | |
| Industrie- und Flughafenversorgung | |
| Solar-Hybrid-Golfwagen | Golfplätze |
| Persönliche / Wohnmobilität | |
| Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Campusse) | |
| Industrie- und Flughafenversorgung |
| Nach Antriebsart | Elektro-Golfwagen | |
| Benzin-Golfwagen | ||
| Solar-Hybrid-Golfwagen | ||
| Nach Sitzkapazität | 2-Sitzer | |
| 4-Sitzer | ||
| 6-Sitzer | ||
| 8+ Sitzer | ||
| Nach Fahrzeugformat | Offen | |
| Geschlossen / Wetterfest | ||
| Nach Anwendung | Golfplätze | |
| Persönliche / Wohnmobilität | ||
| Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Campusse) | ||
| Industrie- und Flughafenversorgung | ||
| Nach Vertriebskanal | Offline (Händler und Distributoren) | |
| Online / Direktvertrieb | ||
| Nach Geografie | Kanto | |
| Kansai und Kinki | ||
| Chubu | ||
| Kyushu und Okinawa | ||
| Tohoku | ||
| Chugoku | ||
| Hokkaido | ||
| Shikoku | ||
| Nach Antriebsart nach Anwendung | Elektro-Golfwagen | Golfplätze |
| Persönliche / Wohnmobilität | ||
| Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Campusse) | ||
| Industrie- und Flughafenversorgung | ||
| Benzin-Golfwagen | Golfplätze | |
| Persönliche / Wohnmobilität | ||
| Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Campusse) | ||
| Industrie- und Flughafenversorgung | ||
| Solar-Hybrid-Golfwagen | Golfplätze | |
| Persönliche / Wohnmobilität | ||
| Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Campusse) | ||
| Industrie- und Flughafenversorgung | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Nachfrage nach Golfwagen in Japan bis 2031?
Der japanische Golfwagen-Markt soll bis 2031 einen Wert von 151,01 Millionen USD erreichen und während des Prognosezeitraums (2026–2031) einen CAGR von 4,19 % verzeichnen.
Welche Antriebsart führt die Golfwagenverkäufe in Japan an?
Elektro-Golfwagen führten im Jahr 2025 mit einem Umsatzanteil von 75,13 %, unterstützt durch Flottenersatz und geringeren Betriebsbedarf.
Warum ersetzen japanische Golfplätze Wagen durch Elektromodelle?
Betreiber suchen nach geringerem Stromverbrauch, zuverlässigem Flottenbetrieb und Batteriesystemen, die für den häufigen Platzeinsatz geeignet sind.
Welche Anwendung wächst für Golfwagen in Japan am schnellsten?
Kommerzielle Dienstleistungen, einschließlich Resorts, Freizeitparks und Campusse, sollen bis 2031 mit einem CAGR von 7,01 % wachsen.
Seite zuletzt aktualisiert am:



