
Taille et part du marché des voiturettes de golf au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 118.19 Millions de dollars américains |
| Taille du Marché (2026) | 123.01 Millions de dollars américains |
| Taille du Marché (2031) | 151.01 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.19 % |
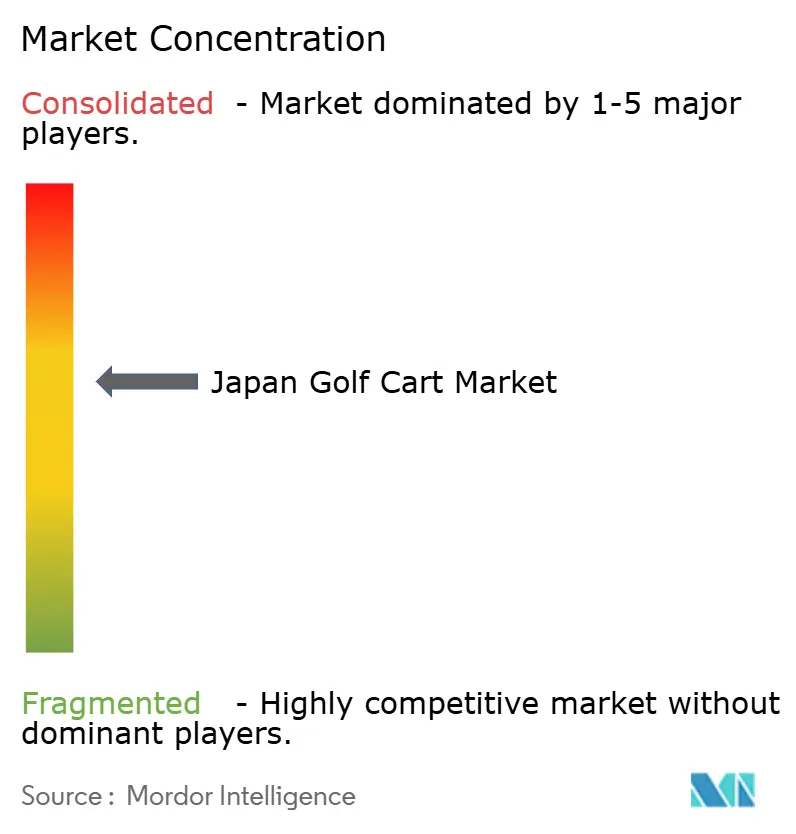
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voiturettes de golf au Japon par Mordor Intelligence
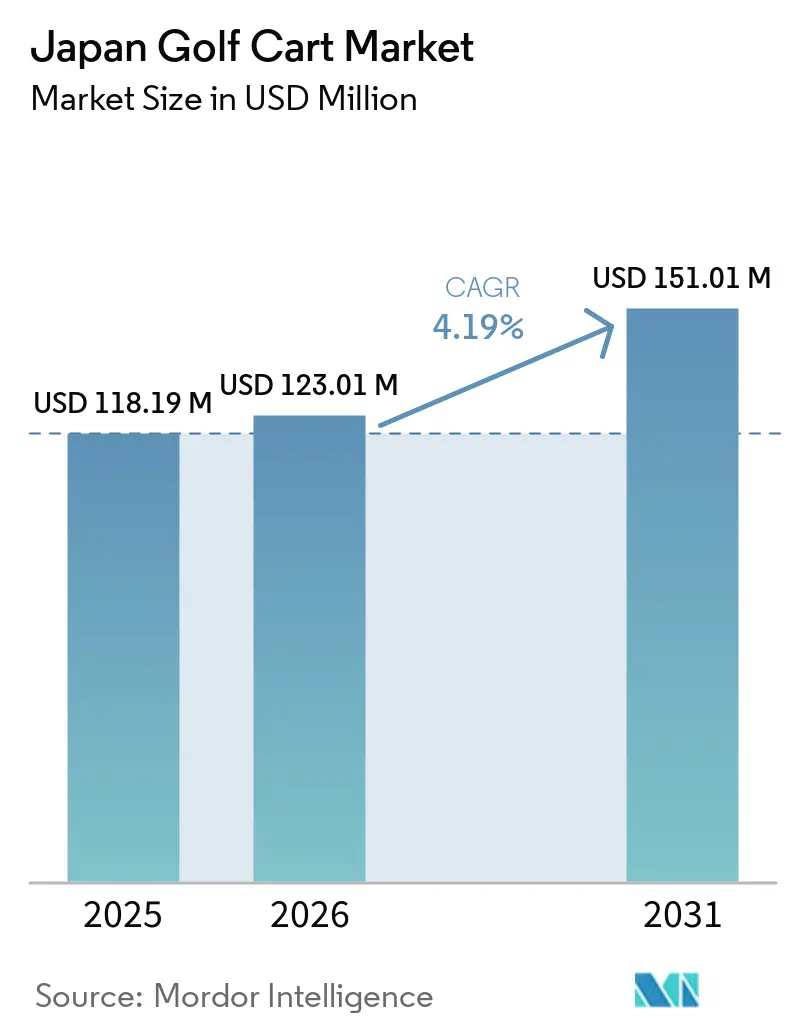
La taille du marché des voiturettes de golf au Japon était évaluée à 118,19 millions USD en 2025 et devrait croître de 123,01 millions USD en 2026 pour atteindre 151,01 millions USD d'ici 2031, à un CAGR de 4,19 % durant la période de prévision (2026-2031). La demande du marché des voiturettes de golf au Japon est de plus en plus liée aux décisions de remplacement dans les parcours établis, plutôt qu'à la construction de nouveaux parcours. Le réseau national de parcours comptait 2 154 parcours en février 2025 et 87,5 millions de visites au cours de l'exercice fiscal 2024, ce qui a augmenté l'activité moyenne dans les établissements restants malgré la réduction continue du nombre de parcours [1]« Utilisateurs de terrains de golf et nombre de terrains de golf de l'exercice fiscal 2024 au 1er février 2025 », Association japonaise de gestion des terrains de golf, golf-ngk.or.jp. Ce mode de fonctionnement soutient l'investissement dans des voiturettes fiables, des systèmes de recharge et des contrats de service dans les parcours à utilisation quotidienne soutenue. Les flottes électriques, les systèmes numériques de parcours et les besoins de transport des complexes hôteliers façonnent donc les priorités d'approvisionnement sur le marché japonais des voiturettes de golf. Les fournisseurs capables d'assurer la maintenance, la navigation et le confort climatique sont mieux positionnés pour servir les opérateurs qui modernisent simultanément leurs flottes et leurs installations.
Points clés du rapport
- Par type de propulsion, les voiturettes de golf électriques détenaient 75,13 % de la part du marché japonais des voiturettes de golf en 2025, tandis que les voiturettes de golf solaires hybrides devraient croître à un CAGR de 8,13 % jusqu'en 2031.
- Par capacité d'assise, les voiturettes 2 places détenaient 47,22 % de la part du marché japonais des voiturettes de golf en 2025, tandis que les voiturettes 4 places devraient croître à un CAGR de 5,96 % jusqu'en 2031.
- Par format de véhicule, les voiturettes à toit ouvert détenaient 79,04 % de la part du marché japonais des voiturettes de golf en 2025, tandis que les voiturettes fermées et résistantes aux intempéries devraient croître à un CAGR de 6,24 % jusqu'en 2031.
- Par application, les terrains de golf détenaient 59,11 % de la part du marché japonais des voiturettes de golf en 2025, tandis que les services commerciaux devraient croître à un CAGR de 7,01 % jusqu'en 2031.
- Par canal de vente, les revendeurs et distributeurs hors ligne détenaient 74,26 % de la part du marché japonais des voiturettes de golf en 2025, tandis que les canaux en ligne et de vente directe aux consommateurs devraient croître à un CAGR de 7,58 % jusqu'en 2031.
- Par géographie, le Kanto représentait 35,51 % de la part du marché japonais des voiturettes de golf en 2025 et devrait croître au CAGR le plus rapide de 5,35 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des voiturettes de golf au Japon
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification de la flotte de voiturettes de terrain de golf | +1.5% | National, concentré dans le Kanto, le Kansai et le Chubu | Moyen terme (2 à 4 ans) |
| Mobilité assistée pour une population vieillissante | +0.8% | National, avec des gains précoces dans le Kanto urbain et le Kansai périurbain | Long terme (≥ 4 ans) |
| Modernisation et investissement dans les parcours intelligents | +0.7% | Kanto, Chubu et Kansai, avec des clusters d'adoption précoce au Kyushu | Moyen terme (2 à 4 ans) |
| Mobilité dans les complexes hôteliers, parcs à thème et établissements institutionnels | +0.6% | Kanto, Chubu, Kyushu et Okinawa | Moyen terme (2 à 4 ans) |
| Guidage pour les opérations de caddie et de fairway | +0.4% | Kanto, Kansai et clusters pilotes au Tohoku et au Kyushu | Long terme (≥ 4 ans) |
| Confort des voiturettes résistantes à la chaleur | +0.3% | National, plus aigu dans l'ouest du Japon et au Kyushu | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Électrification du renouvellement de la flotte de voiturettes de terrain de golf
Les décisions de remplacement électrique sont devenues une source centrale de demande sur le marché japonais des voiturettes de golf. Les opérateurs à fort trafic de parcours peuvent évaluer les voiturettes en fonction des coûts de carburant, de maintenance et de remplacement de batteries sur un cycle pluriannuel. Yamaha Motor a lancé les voiturettes électriques cinq places G30Es et G31EPs au Japon en juin 2025. Ces modèles utilisent des batteries lithium fer phosphate fabriquées en interne dans des configurations de 4 kWh et 6 kWh. Yamaha a déclaré que les nouveaux modèles réduisaient la consommation d'énergie de 30 % par rapport aux modèles précédents [2]« Yamaha Motor lance de nouvelles voiturettes de golf électriques cinq places avec une nouvelle technologie de batterie maison », Yamaha Motor Co., Ltd., news.yamaha-motor.co.jp. Les batteries lithium fer phosphate offrent également une stabilité thermique importante pour les flottes opérant pendant les étés chauds japonais. Les opérateurs de parcours accordent une plus grande importance à la disponibilité prévisible de la flotte et au coût de maintenance des anciens véhicules à essence. La Stratégie de croissance verte a fourni un cadre politique favorisant les équipements à faibles émissions et encourageant les entreprises à prendre en compte leurs émissions opérationnelles. Le marché japonais des voiturettes de golf peut donc bénéficier lorsqu'un renouvellement planifié de flotte soutient également une modernisation plus large des installations.
Demande de mobilité assistée sur courte distance pour une population vieillissante
Le vieillissement de la population japonaise soutient la demande de mobilité à faible vitesse, tant dans les contextes de golf que sur des sites privés. Les personnes âgées de 65 ans et plus représentaient 29,3 % de la population japonaise en octobre 2024, et le groupe des 75 ans et plus comptait 20,78 millions de personnes [3]« Rapport annuel sur la société vieillissante, résumé de l'exercice fiscal 2025 », Cabinet Office du Japon, cao.go.jp. La recherche a également identifié qu'une part significative des golfeurs actifs était âgée de 65 ans ou plus et que l'âge moyen des golfeurs dépassait 58 ans. Ce profil de clientèle rend la facilité de déplacement et le confort physique pertinents pour l'utilisation des voiturettes. Les parcours peuvent utiliser les voiturettes pour aider les golfeurs à continuer à jouer sur un tour complet. Cela renforce également la valeur d'une conception de parcours accessible et de commandes de véhicules claires. Les documents du Cabinet Office sur la société vieillissante identifient également l'accès aux transports comme un problème pour les résidents âgés. Sur le marché japonais des voiturettes de golf, ce contexte peut soutenir l'intérêt pour des voiturettes faciles à monter, à conduire et à entretenir. Il crée également un lien entre la mobilité sur les terrains de golf et les besoins de transport plus larges sur les sites privés.
Modernisation des terrains de golf et investissement dans les parcours intelligents
Les systèmes de voiturettes font de plus en plus partie d'un effort plus large pour améliorer les opérations des parcours. Les opérateurs utilisent des outils numériques pour les relevés de gazon, la planification de la maintenance, l'information des joueurs et la gestion des parties. Cela fait de la voiturette une plateforme utile pour la navigation et la communication pendant une partie. Les documents fournis par l'utilisateur décrivaient des voiturettes intelligentes avec des informations sur le vent, des conseils de tir basés sur l'altitude et des limites de sécurité géolocalisées. La rénovation du parcours Mikami du Biwako Country Club est prévue pour être achevée fin 2026. Le projet comprend une infrastructure de voiturettes intelligentes dans le cadre de la nouvelle conception. Ce type de travaux peut influencer les spécifications des équipements avant qu'un parcours ne sélectionne une nouvelle flotte. Il favorise les véhicules pouvant s'intégrer aux systèmes de navigation, de sécurité et de gestion de flotte. Le marché japonais des voiturettes de golf n'est donc pas défini uniquement par le véhicule lui-même. Les fournisseurs de matériel peuvent se trouver dans une position plus faible lorsqu'ils ne peuvent pas répondre aux exigences numériques d'un parcours moderne. Les opérateurs sont susceptibles de valoriser un système qui réduit le travail administratif tout en préservant la qualité du service.
Expansion de la mobilité dans les complexes hôteliers, parcs à thème et établissements institutionnels
Les complexes hôteliers, les parcs à thème, les campus et d'autres installations privées constituent une base de demande supplémentaire pour le marché japonais des voiturettes de golf. Ces sites utilisent des véhicules électriques pour déplacer les clients et le personnel sur de vastes terrains. Les opérateurs de complexes hôteliers peuvent avoir besoin de confort passager, de cabines fermées et de commandes de sécurité claires, différentes des exigences traditionnelles des fairways. Cela élargit la gamme de produits que les fournisseurs doivent proposer. Cela offre également aux fabricants des opportunités en dehors du cycle de remplacement des parcours. Prince Hotels et Seibu Real Estate ont testé le service de conduite autonome xAUTO de Mitsubishi Electric au Prince Grand Resort Karuizawa en juin 2026. Le test couvrait le transport au sein du complexe et a montré un intérêt pour les services de mobilité sur site privé. Hourai Country Club a également déployé 100 voiturettes de fairway monoplace G-CART en février 2026. Ces exemples montrent que des formats de véhicules spécialisés peuvent attirer de grandes commandes lorsque le cas d'utilisation est clair. Les utilisateurs de campus, d'aéroports et d'installations industrielles restent soumis aux règles régissant la circulation sur la voie publique. Cependant, les propriétés privées peuvent toujours soutenir une demande régulière en équipements.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût des flottes électriques avancées | -0.9% | National, plus prononcé chez les petits opérateurs ruraux du Tohoku, de Hokkaido et de Shikoku | Moyen terme (2 à 4 ans) |
| Restrictions d'exploitation sur la voie publique | -0.5% | National | Long terme (≥ 4 ans) |
| Dépendance aux batteries, moteurs et contrôleurs | -0.4% | National, avec une exposition concentrée dans les hubs logistiques côtiers | Moyen terme (2 à 4 ans) |
| Utilisation saisonnière et taux d'occupation de la flotte | -0.3% | Nord du Japon, incluant Hokkaido et Tohoku, et Chubu en haute altitude | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des flottes électriques avancées
Les voiturettes électriques avancées nécessitent un investissement initial plus élevé que les modèles à essence, en particulier lorsqu'elles sont équipées de batteries lithium fer phosphate, de systèmes GPS et d'informatique embarquée. Les petits opérateurs peuvent avoir du mal à financer des flottes haut de gamme avant que les véhicules existants n'atteignent la fin de leur durée de vie. Le nombre de terrains de golf actifs au Japon a diminué pendant 15 années consécutives jusqu'en février 2025, et les parcours indépendants peuvent avoir un trafic inférieur à celui des grands réseaux de clubs. Une utilisation plus faible peut allonger les délais de retour sur investissement malgré la réduction des coûts d'exploitation et retarder le passage des unités à essence. Les chaînes de complexes hôteliers et les groupes multi-parcours peuvent répartir les coûts de formation, de recharge, d'entretien et de pices détachées sur des flottes plus importantes. Dans le même temps, les opérateurs d'un seul parcours font face à un risque plus élevé lié aux dépenses imprévues de remplacement de batteries ou de maintenance. Les batteries, moteurs et contrôleurs importés augmentent également l'exposition des acheteurs japonais à la chaîne d'approvisionnement. Les fermetures saisonnières à Hokkaido, au Tohoku et dans le Chubu en haute altitude réduisent encore l'utilisation annuelle. Ces facteurs peuvent ralentir l'adoption de voiturettes haut de gamme dans les installations à faible volume, malgré le potentiel de croissance continu du marché japonais des voiturettes de golf.
Restrictions du cadre d'exploitation sur la voie publique
Les règles régissant l'utilisation de la voie publique limitent les contextes dans lesquels les voiturettes de golf peuvent circuler. Les voiturettes de golf sont principalement adaptées aux terrains privés et aux itinéraires de transport approuvés, ce qui restreint leur utilisation plus large dans les déplacements locaux. Cela réduit les opportunités sur les liaisons de campus, les terrains hospitaliers et le transport résidentiel pour personnes âgées. La limitation est moins restrictive sur les terrains de golf, les complexes hôteliers et les sites industriels avec accès contrôlé aux véhicules. Elle est plus significative pour les fournisseurs cherchant à s'étendre vers le marché général de la mobilité communautaire. Un cadre opérationnel plus large serait nécessaire avant que ces applications puissent devenir une catégorie commerciale plus importante. Le Japon dispose d'un cadre de permis distinct pour les itinéraires de mobilité lente verte. L'étude de santé publique de 2026 a également examiné un service de transport communautaire spécifique plutôt qu'une utilisation routière sans restriction. Cette distinction est importante lorsque les fournisseurs évaluent de nouveaux cas d'utilisation sur le marché japonais des voiturettes de golf. Les règles existantes favorisent les déploiements dédiés sur des propriétés gérées. Elles font également des autorisations locales et de la planification de site des éléments importants de toute stratégie d'expansion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propulsion : la demande de flottes électriques mène l'activité de remplacement
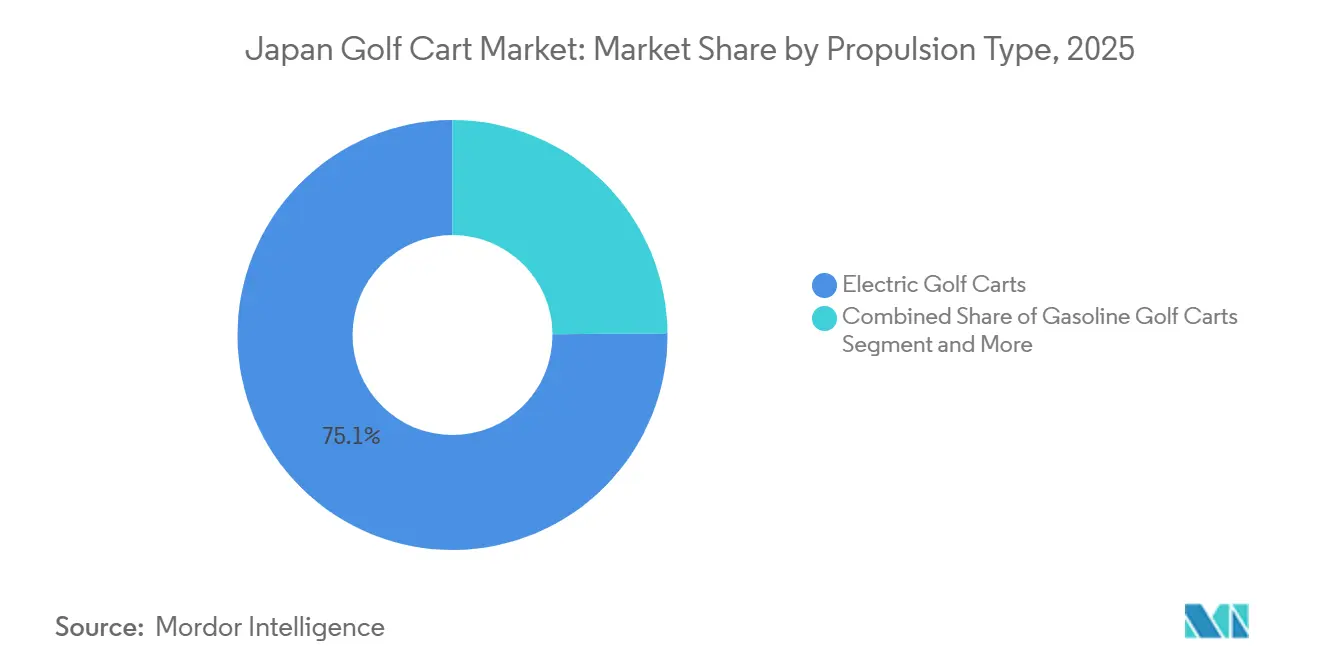
Les voiturettes de golf électriques représentaient 75,13 % du marché japonais des voiturettes de golf en 2025. Leur position solide reflète l'utilisation de longue date des voiturettes électriques guidées sur les terrains de golf japonais avec des opérations assistées par caddie. Les opérateurs de terrains de golf privilégient les flottes électriques car elles soutiennent efficacement les sites à trafic quotidien soutenu. Les voiturettes à essence restent en usage, les opérateurs continuant à s'appuyer sur les pratiques établies de ravitaillement et de maintenance. Leur remplacement dépendra probablement des cycles budgétaires et de la disponibilité du support technique local.
Les voiturettes de golf solaires hybrides devraient croître à un CAGR de 8,13 % jusqu'en 2031. Elles constituent encore une catégorie plus restreinte, mais elles offrent un moyen de compléter les besoins énergétiques quotidiens grâce à des panneaux photovoltaïques en toiture. Le marché japonais des voiturettes de golf pourrait voir un intérêt de la part des parcours et complexes hôteliers axés sur l'écologie qui utilisent déjà des ombrières solaires ou une production en clubhouse. Le ministère de l'Économie, du Commerce et de l'Industrie promeut la production solaire distribuée dans le cadre de sa politique de croissance verte. Les voiturettes solaires hybrides peuvent soutenir une approche d'exploitation à émissions visiblement réduites sur ces sites. Leur croissance dépendra du coût d'achat, des conditions d'ensoleillement locales et de la capacité à maintenir les équipements supplémentaires. Les voiturettes électriques conventionnelles resteront probablement la catégorie d'approvisionnement la plus importante pendant la période de prévision.


Par capacité d'assise : les voiturettes 2 places restent le format principal
Le segment 2 places représentait 47,22 % du marché japonais des voiturettes de golf en 2025. Il correspond aux opérations de parcours où une voiturette peut transporter un ou deux golfeurs et leur équipement, plutôt qu'un groupe complet. Le format soutient le service régulier de caddie et permet un déplacement relativement efficace des véhicules sur des tracés de parcours compacts. Il reste familier aux opérateurs et au personnel, réduisant les besoins en formation. La recherche fournie par l'utilisateur décrivait également une préférence pour les voiturettes plus grandes incluant un caddie et les formats personnels 2 places. Cela laisse de la place pour plusieurs configurations de flotte sur le même parcours. Les opérateurs peuvent sélectionner la capacité d'assise en fonction du terrain du parcours, du modèle de service et du flux de joueurs.
Le segment 4 places devrait croître à un CAGR de 5,96 % jusqu'en 2031. Les complexes hôteliers, les campus et les parcs à thème utilisent ces voiturettes pour le transport de passagers, donnant à cette configuration un rôle plus large que le golf seul. Le secteur japonais des voiturettes de golf peut bénéficier de cette flexibilité à mesure que les besoins de mobilité sur site privé s'étendent. Les catégories 6 places et 8 places et plus servent des applications institutionnelles plus restreintes telles que les transferts en complexe hôtelier, les opérations aéroportuaires et les sites industriels. Ces unités peuvent atteindre un prix de vente plus élevé car elles doivent supporter des charges de passagers plus importantes. Les systèmes à base de lithium sont pertinents lorsque la capacité supplémentaire augmente les besoins énergétiques. Leur adoption restera liée aux attentes en matière de sécurité, aux capacités de maintenance et à la conception des itinéraires de chaque site.
Par format de véhicule : les voiturettes à toit ouvert conservent leur rôle établi
Les voiturettes à toit ouvert représentaient 79,04 % de la part du marché japonais des voiturettes de golf en 2025. Cette configuration s'aligne sur les pratiques opérationnelles des terrains de golf japonais, où les caddies gèrent les équipements et les véhicules qui doivent se déplacer efficacement entre les parties. La disposition ouverte simplifie l'embarquement, le chargement et l'accès aux équipements pour le personnel et les joueurs. Les installations très fréquentées apprécient ces caractéristiques car elles contribuent à maintenir un flux régulier sur le parcours. Les parcours conventionnels au Japon continuent de s'appuyer sur ce format familier, tandis que sa large base installée soutient la demande de pièces de rechange et de services de maintenance. Les modèles à toit ouvert resteront probablement le choix pratique là où la protection contre les intempéries n'est pas une exigence principale.
Les voiturettes fermées et résistantes aux intempéries devraient se développer à un CAGR de 6,24 % jusqu'en 2031. Le format devient plus pertinent par temps chaud et dans les complexes hôteliers qui accordent une plus grande importance au confort des passagers. Mikasa Seisakusho a développé le système de refroidissement retrofit OASIS 2 pour les voiturettes 2 places Club Car et E-Z-GO existantes, avec un lancement commercial prévu pour la saison 2027. Ce produit indique une demande de refroidissement même avant que les opérateurs ne remplacent l'ensemble de leur flotte. Les modèles fermés peuvent également convenir aux sites d'hôtellerie où les voiturettes servent de transport pour les clients. Leur adoption pourrait rester la plus forte dans les parcours haut de gamme, les complexes hôteliers et les installations accueillant des utilisateurs plus âgés. Les unités à toit ouvert conserveront néanmoins un avantage en termes de coût et d'exploitation dans de nombreux contextes de parcours traditionnels.
Par application : les terrains de golf continuent de générer la majeure partie des revenus
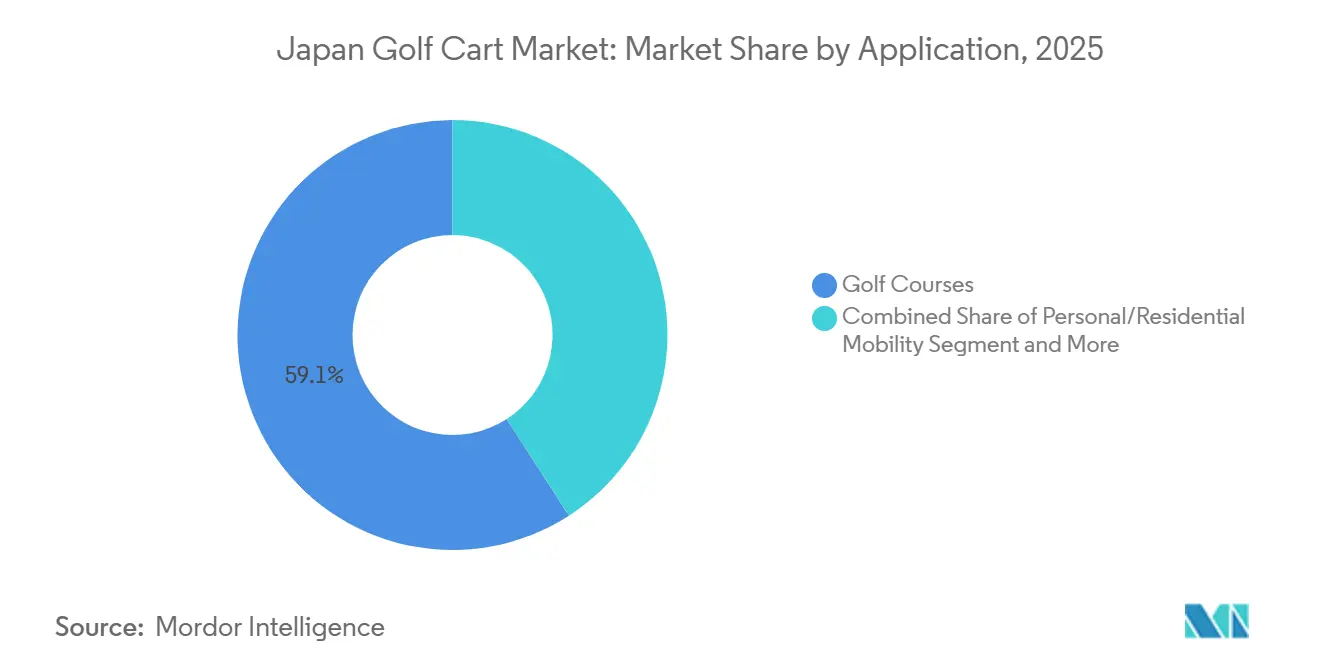
Les terrains de golf représentaient 59,11 % de la part du marché japonais des voiturettes de golf en 2025. Leur demande repose sur le renouvellement de flotte, une utilisation quotidienne élevée et la nécessité de maintenir une expérience de service fiable. Les fermetures de parcours ont réduit le nombre d'établissements, mais l'activité dans les installations restantes a répondu aux besoins en équipements. Les opérateurs peuvent utiliser les mises à niveau de flotte pour gérer le trafic et se distinguer par leur service. Cela fait des terrains de golf le groupe de clients stables au cœur du marché japonais des voiturettes de golf. La demande de remplacement devrait rester importante même lorsque le nombre d'installations n'augmente pas.
Les services commerciaux devraient croître à un CAGR de 7,01 % jusqu'en 2031. Les complexes hôteliers, les parcs à thème et les campus utilisent des voiturettes comme transport de clients ou de personnel sur de vastes propriétés privées. Ce cas d'utilisation met davantage l'accent sur les sièges, la protection contre les intempéries et les fonctions de sécurité spécifiques au site. Le secteur japonais des voiturettes de golf peut bénéficier d'achats non liés à la pratique du golf ou aux calendriers saisonniers des parcours. Les utilisateurs industriels et aéroportuaires constituent un bassin de demande plus restreint au sein de sites contrôlés. Leur processus d'approvisionnement peut être plus long car les acheteurs doivent examiner le support de service et les opérations du site. Les fournisseurs disposant de revendeurs locaux et d'une capacité après-vente peuvent avoir un avantage dans ces applications. Les restrictions de circulation sur la voie publique continueront de limiter l'utilisation au-delà des propriétés fermées.
Par canal de vente : les revendeurs conservent un rôle de service important
Les revendeurs et distributeurs hors ligne détenaient 74,26 % de la part du marché japonais des voiturettes de golf en 2025. Les acheteurs de grandes flottes ont souvent besoin de diagnostics de batteries, de calibrage des systèmes de guidage, de réparations, de pièces détachées et de maintenance préventive. Un revendeur local peut fournir ces services en parallèle avec le financement, les arrangements de reprise et le support saisonnier. Ces exigences expliquent pourquoi les relations avec les revendeurs restent précieuses pour les grands contrats de parcours et institutionnels. Le marché japonais des voiturettes de golf dépend de la continuité du service autant que de la livraison initiale du véhicule. Cela est particulièrement vrai pour les flottes qui s'appuient sur une exploitation guidée et des fonctionnalités numériques. Les revendeurs peuvent également aider les opérateurs à gérer la transition des véhicules à essence vers les véhicules électriques.
Les canaux en ligne et de vente directe aux consommateurs devraient croître à un CAGR de 7,58 % jusqu'en 2031. Ces canaux permettent aux petits complexes hôteliers, aux opérateurs résidentiels et aux acheteurs individuels de comparer les configurations de produits et les prix. En 2025, Daedong Mobility est entré sur le marché japonais, combinant la formation des revendeurs dans le Kanto, le Kansai et le Chubu avec une présence numérique auprès des petits clients. Cette stratégie reconnaît que les ventes en ligne nécessitent un support après-vente local fiable. Les achats numériques ne remplaceront probablement pas les revendeurs pour les grands contrats de flotte. Cependant, ils pourraient exercer une pression sur les marges des revendeurs pour les achats d'unités individuelles et les accessoires. En réponse, les distributeurs pourraient proposer des offres groupées de services et des programmes de maintenance améliorés.
Analyse géographique
Le Kanto est la plus grande région du marché japonais des voiturettes de golf, avec une part de 35,51 % en 2025. La recherche fournie a lié sa position à sa concentration d'installations de golf, d'adhésions d'entreprises et d'opérateurs axés sur la technologie. Le Kanto devrait croître à un CAGR de 5,35 % jusqu'en 2031. La région présente une demande pour des équipements de parcours intelligents, des formats de fairway monoplace et des voiturettes utilisées dans des propriétés résidentielles de complexes hôteliers. Ces conditions soutiennent une large gamme d'exigences en matière de véhicules et de services. La position du Kanto reflète sa concentration de sites commerciaux à forte utilisation. Les fournisseurs peuvent utiliser la région comme base pour des offres de flottes haut de gamme et de voiturettes connectées.
Le Kansai et le Kinki constituent une autre zone de demande importante, soutenue par des clubs privés et des propriétés de complexes hôteliers. Le Chubu possède des parcours en haute altitude à Nagano et Yamanashi, où les conditions saisonnières peuvent réduire l'utilisation annuelle des voiturettes. Ces conditions peuvent également accroître le besoin de protection contre les intempéries et de performances fiables des batteries après stockage. Le Kyushu et Okinawa offrent un calendrier d'exploitation de complexes hôteliers toute l'année qui peut soutenir une utilisation régulière des voiturettes. Les projets de complexes hôteliers et de parcs à thème dans la région peuvent augmenter la demande de transport électrique sur site privé. Ces sites peuvent nécessiter des voiturettes adaptées aux terrains accidentés, au confort des passagers et aux besoins de service quotidien.
Le Tohoku commence à montrer un intérêt accru pour les technologies de parcours spécialisées. Le Noshiro Country Club à Akita a rouvert en juillet 2025 après reconstruction et a introduit des unités monoplace G-CART et des robots autonomes de suivi Hello Caddy [4]« Première introduction au Tohoku du G-CART et Hello Caddy », Noshiro Country Club, noshirocountryclub.com . Hokkaido a une saison d'exploitation plus courte dans de nombreux parcours, ce qui peut décourager les investissements importants dans des flottes haut de gamme. Le Chugoku et le Shikoku restent des marchés plus petits avec une couverture inégale des revendeurs. Leurs opérateurs sensibles aux coûts peuvent représenter une opportunité pour les fournisseurs capables d'assurer une couverture de service pratique et des modèles à prix compétitifs.
Paysage concurrentiel
Le marché japonais des voiturettes de golf présente un niveau supérieur semi-consolidé, dominé par la présence nationale établie de Yamaha Motor. Yamaha a lancé ses nouveaux modèles électriques cinq places en 2025 avec une technologie de batterie maison. Club Car et E-Z-GO sont également en concurrence sur les contrats d'entreprises et de complexes hôteliers grâce à des relations avec les revendeurs et des gammes de produits établies. La concurrence ne repose pas uniquement sur le prix du véhicule. Les acheteurs tiennent également compte de la durabilité, de l'accès au service, des exigences de conformité et du support des batteries. Le marché japonais des voiturettes de golf favorise donc les fournisseurs capables d'assurer un support de flotte fiable à long terme.
Daedong Mobility est entré sur le marché japonais en août 2025 avec des voiturettes compatibles avec les systèmes de guidage, la climatisation intégrée et le contrôle de vitesse limitant la pente. Ces caractéristiques répondent aux exigences locales pour les parcours guidés, les conditions de chaleur et les terrains variés. Dans le cadre de sa stratégie au Japon, l'entreprise vise des ventes annuelles de 1 000 unités d'ici 2030.
Les fonctionnalités numériques deviennent de plus en plus importantes dans les appels d'offres des opérateurs de parcours multi-sites. Les tableaux de bord de flotte, la surveillance des parties par GPS, les alertes de maintenance et les contrôles de sécurité peuvent renforcer l'offre d'un fournisseur lorsque les clients modernisent plusieurs propriétés. Par conséquent, le développement de produits s'étend désormais au-delà des performances du groupe motopropulseur vers les opérations connectées. Cela permet aux fabricants établis d'intégrer les voiturettes, les services de maintenance et le support numérique. Cela permet également aux fournisseurs spécialisés de se démarquer grâce à des offres technologiques ciblées. Bien que les applications émergentes continuent de créer un environnement concurrentiel ouvert, les grands contrats de flotte favorisent toujours les fournisseurs disposant d'une forte présence locale et de capacités de service fiables.
Leaders du secteur des voiturettes de golf au Japon
Yamaha Motor Co., Ltd.
Club Car LLC
Textron Specialized Vehicles Inc.
Columbia Vehicle Group, Inc.
JH Global Services, Inc. (Star EV)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Le zoo d'Ueno dans le quartier de Taito à Tokyo a introduit une voiturette électrique quatre places inspirée du bec-en-sabot, un oiseau connu pour son immobilité frappante. La voiturette de golf modifiée présente une conception avant ressemblant à un bec-en-sabot, incluant son bec surdimensionné caractéristique.
- Février 2026 : Le Hourai Country Club dans la préfecture de Tochigi a déployé 100 voiturettes électriques monoplace de fairway G-CART. Chaque voiturette pèse 80 kg, circule sur les fairways en agrostide et utilise le géorepérage pour contrôler les vitesses dans les zones à risque. Les voiturettes réduisent la durée d'une partie typique à trois heures.


Périmètre du rapport sur le marché des voiturettes de golf au Japon
Le périmètre comprend la segmentation par type de propulsion (voiturettes de golf électriques, voiturettes de golf à essence et voiturettes de golf solaires hybrides), capacité d'assise (2 places, 4 places, 6 places et 8 places et plus), format de véhicule (toit ouvert et fermé/résistant aux intempéries), application (terrains de golf, mobilité personnelle/résidentielle, services commerciaux [complexes hôteliers, parcs à thème et campus] et utilité industrielle et aéroportuaire) et canal de vente (hors ligne [revendeurs et distributeurs] et en ligne/vente directe aux consommateurs). L'analyse couvre également la segmentation au niveau régional, incluant le Kanto, le Kansai et le Kinki, le Chubu, le Kyushu et Okinawa, le Tohoku, le Chugoku, Hokkaido et Shikoku. La taille du marché et les prévisions de croissance sont présentées en valeur en USD et en volume en unités.
| Voiturettes de golf électriques |
| Voiturettes de golf à essence |
| Voiturettes de golf solaires hybrides |
| 2 places |
| 4 places |
| 6 places |
| 8 places et plus |
| Toit ouvert |
| Fermé / Résistant aux intempéries |
| Terrains de golf |
| Mobilité personnelle / résidentielle |
| Services commerciaux (complexes hôteliers, parcs à thème, campus) |
| Utilité industrielle et aéroportuaire |
| Hors ligne (revendeurs et distributeurs) |
| En ligne / Vente directe aux consommateurs |
| Kanto |
| Kansai et Kinki |
| Chubu |
| Kyushu et Okinawa |
| Tohoku |
| Chugoku |
| Hokkaido |
| Shikoku |
| Voiturettes de golf électriques | Terrains de golf |
| Mobilité personnelle / résidentielle | |
| Services commerciaux (complexes hôteliers, parcs à thème, campus) | |
| Utilité industrielle et aéroportuaire | |
| Voiturettes de golf à essence | Terrains de golf |
| Mobilité personnelle / résidentielle | |
| Services commerciaux (complexes hôteliers, parcs à thème, campus) | |
| Utilité industrielle et aéroportuaire | |
| Voiturettes de golf solaires hybrides | Terrains de golf |
| Mobilité personnelle / résidentielle | |
| Services commerciaux (complexes hôteliers, parcs à thème, campus) | |
| Utilité industrielle et aéroportuaire |
| Par type de propulsion | Voiturettes de golf électriques | |
| Voiturettes de golf à essence | ||
| Voiturettes de golf solaires hybrides | ||
| Par capacité d'assise | 2 places | |
| 4 places | ||
| 6 places | ||
| 8 places et plus | ||
| Par format de véhicule | Toit ouvert | |
| Fermé / Résistant aux intempéries | ||
| Par application | Terrains de golf | |
| Mobilité personnelle / résidentielle | ||
| Services commerciaux (complexes hôteliers, parcs à thème, campus) | ||
| Utilité industrielle et aéroportuaire | ||
| Par canal de vente | Hors ligne (revendeurs et distributeurs) | |
| En ligne / Vente directe aux consommateurs | ||
| Par géographie | Kanto | |
| Kansai et Kinki | ||
| Chubu | ||
| Kyushu et Okinawa | ||
| Tohoku | ||
| Chugoku | ||
| Hokkaido | ||
| Shikoku | ||
| Par type de propulsion par application | Voiturettes de golf électriques | Terrains de golf |
| Mobilité personnelle / résidentielle | ||
| Services commerciaux (complexes hôteliers, parcs à thème, campus) | ||
| Utilité industrielle et aéroportuaire | ||
| Voiturettes de golf à essence | Terrains de golf | |
| Mobilité personnelle / résidentielle | ||
| Services commerciaux (complexes hôteliers, parcs à thème, campus) | ||
| Utilité industrielle et aéroportuaire | ||
| Voiturettes de golf solaires hybrides | Terrains de golf | |
| Mobilité personnelle / résidentielle | ||
| Services commerciaux (complexes hôteliers, parcs à thème, campus) | ||
| Utilité industrielle et aéroportuaire | ||


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la demande de voiturettes de golf au Japon jusqu'en 2031 ?
Le marché japonais des voiturettes de golf devrait atteindre 151,01 millions USD d'ici 2031, enregistrant un CAGR de 4,19 % durant la période de prévision (2026-2031).
Quel type de propulsion domine les ventes de voiturettes de golf au Japon ?
Les voiturettes de golf électriques étaient en tête avec une part de revenus de 75,13 % en 2025, soutenues par le renouvellement de flotte et des besoins d'exploitation réduits.
Pourquoi les terrains de golf japonais remplacent-ils leurs voiturettes par des modèles électriques ?
Les opérateurs recherchent une consommation d'énergie réduite, une exploitation de flotte fiable et des systèmes de batteries adaptés à une utilisation fréquente sur les parcours.
Quelle application connaît la croissance la plus rapide pour les voiturettes de golf au Japon ?
Les services commerciaux, incluant les complexes hôteliers, les parcs à thème et les campus, devraient croître à un CAGR de 7,01 % jusqu'en 2031.
Dernière mise à jour de la page le:



