
イタリアCNG車市場規模・シェア
市場概要
| 調査期間 | 2019 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
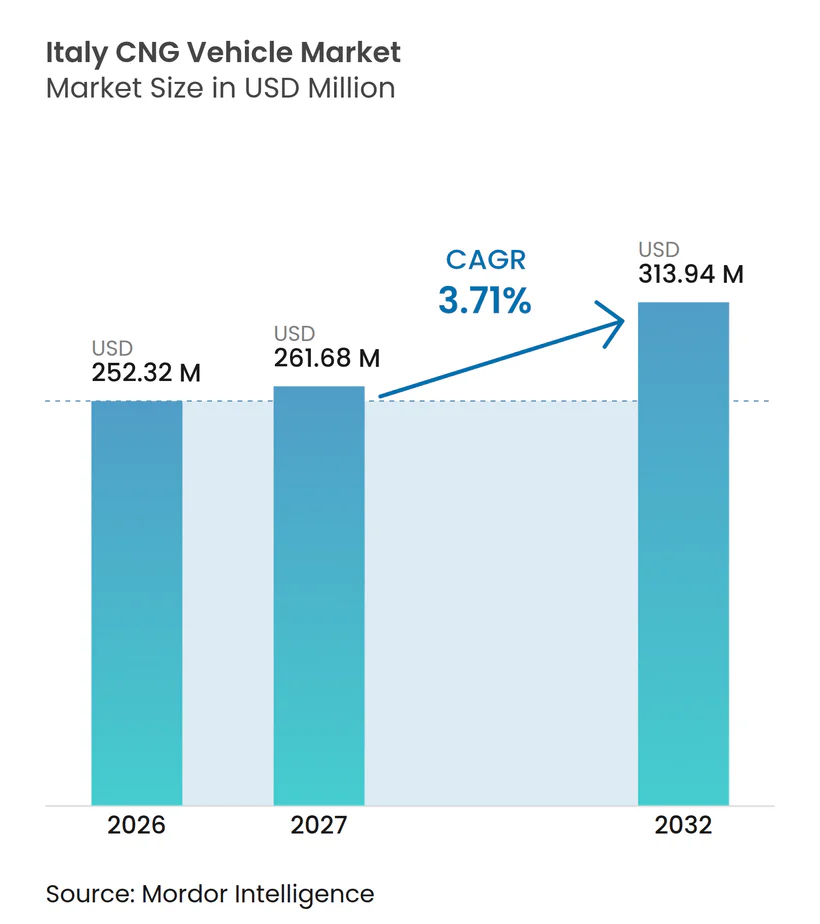
| 基準年の市場規模 (2026) | 252.32 百万米ドル |
| 市場規模 (2027) | 261.68 百万米ドル |
| 市場規模 (2032) | 313.94 百万米ドル |
| 成長率 (2027 - 2032) | 3.71 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるイタリアCNG車市場分析
イタリアCNG車市場規模は2026年に252.32 ミリオン 米ドルと評価され、2027年の261.68 ミリオン 米ドルから2032年には313.94 ミリオン 米ドルへと、2027年~2032年のCAGR 3.71%で成長する見込みです。市場は、広範な個人用乗用車需要から、予測可能なルートと高い年間稼働率を持つ商業フリートおよび公共交通事業者へとシフトしています。バイオメタンは、ハードウェアの変更なしに既存のCNG車両および給油設備で使用できるため、既設ネットワークの継続的な活用を支援しています。イタリアには約90万台のCNG車両と1,500か所以上の公共給油ポイントがあり、フリート事業者に広範な運用基盤を提供しています[1]。政府補助金、自治体バス調達、バイオメタン接続への投資がイタリアCNG車市場の商業的根拠を支えています。一方で、新型乗用車モデルの減少とバッテリー電気自動車との競争激化により、個人モビリティにおけるCNGの役割は縮小しています。
レポートの主要ポイント
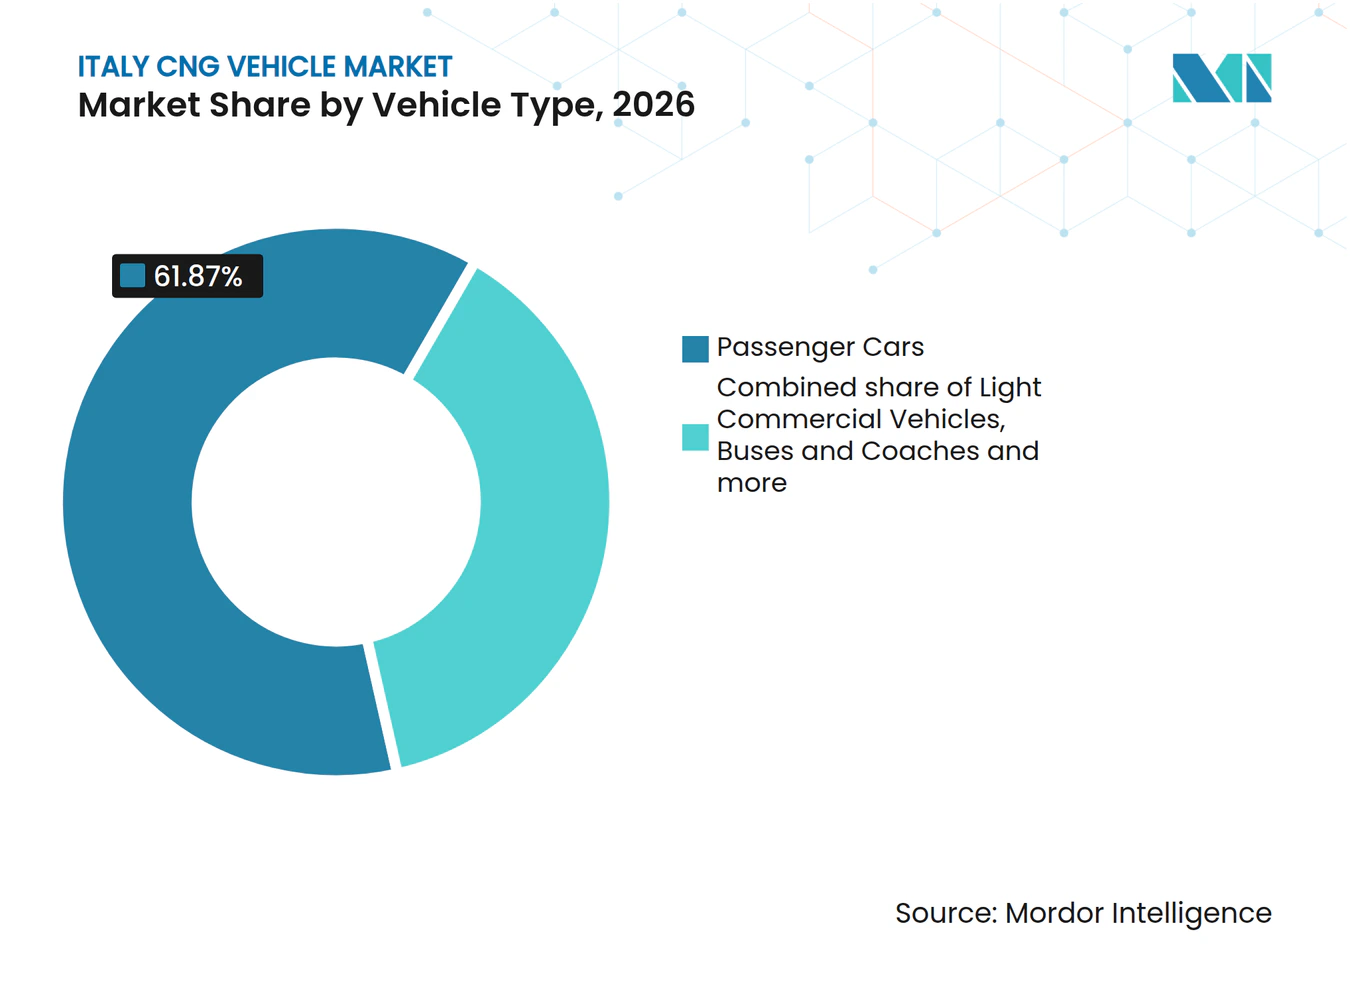
- 車両タイプ別では、乗用車が2026年に61.87%のシェアを占め、バス・コーチは2032年にかけてCAGR 7.11%で成長すると予測されています。
- 装着タイプ別では、OEM装着システムが2026年に76.12%のシェアを占め、リトロフィットおよびアフターマーケットシステムは2032年にかけてCAGR 7.29%で成長すると予測されています。
- 最終用途別では、個人・プライベート使用が2026年に48.18%のシェアを占め、公共交通機関は2032年にかけてCAGR 7.32%で成長すると予測されています。
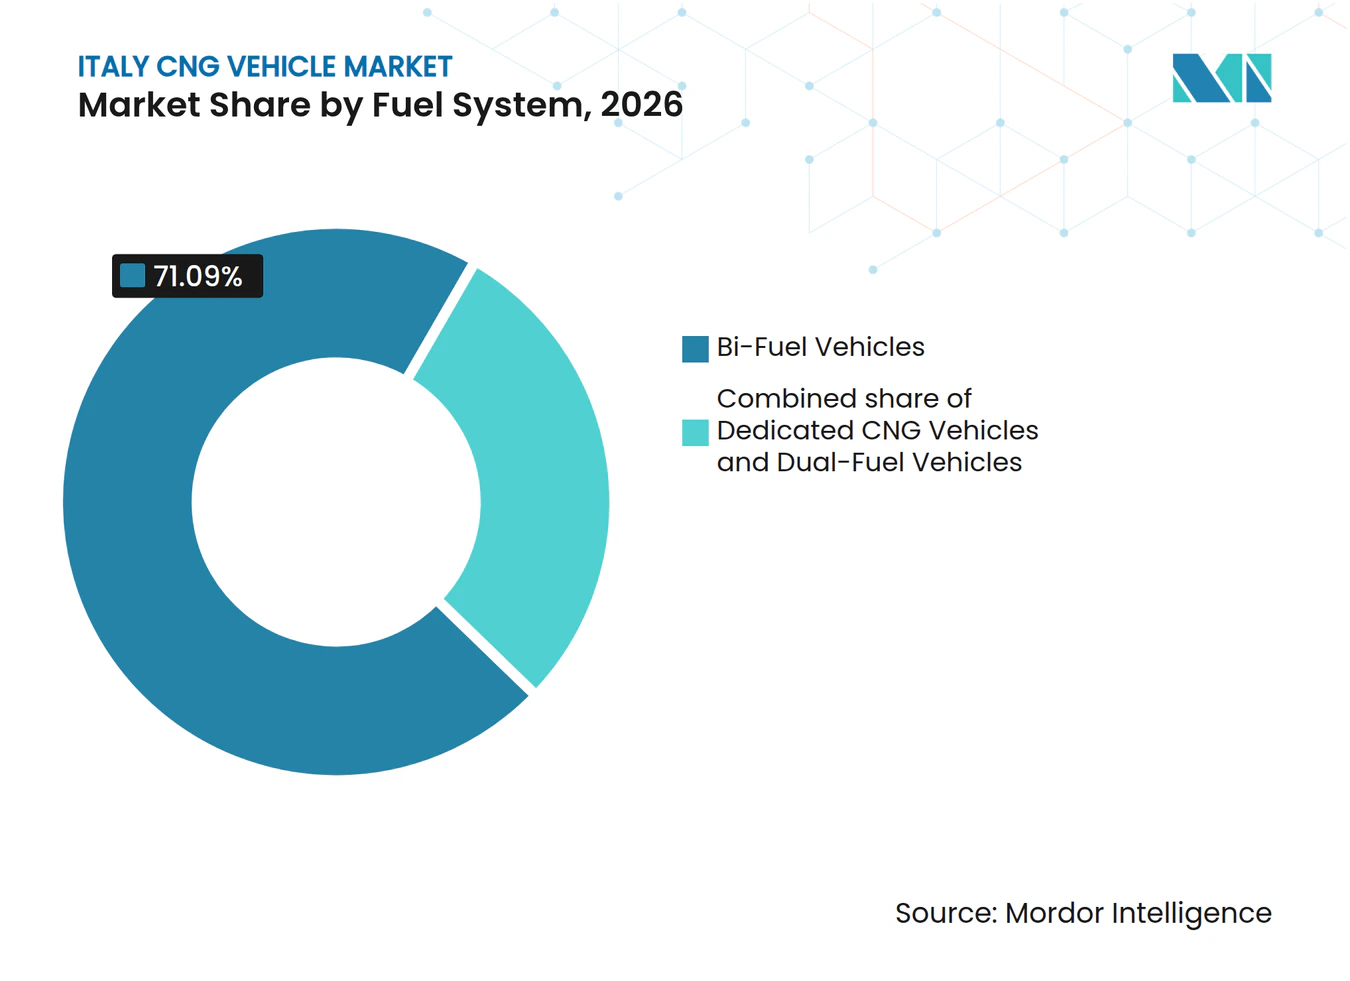
- 燃料システム別では、バイフューエル車が2026年に71.09%のシェアを占め、デュアルフューエル車は2032年にかけてCAGR 7.17%で成長すると予測されています。
- シリンダータイプ別では、タイプI全金属シリンダーが2026年に38.22%のシェアを占め、タイプIVポリマーライナー複合シリンダーは2032年にかけてCAGR 7.47%で成長すると予測されています。
- 地域別では、北イタリアが2026年に59.11%のシェアを占め、南イタリアは2032年にかけてCAGR 7.89%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高稼働率フリートにおける総保有コストの低さ | +0.8% | 全国規模、ポー渓谷および南イタリアの流拠点に集中 | 中期(2~4年) |
| 充実した成熟したCNG給油インフラ | +0.6% | 全国規模、北イタリアおよび中部イタリアで最も強く、南部でも拡大中 | 短期(2年以内) |
| 既存のCNG車両・ステーションとのバイオメタン互換性 | +0.6% | 全国規模、北イタリアのバイオメタンクラスターで早期生産増加 | 長期(4年以上) |
| 自治体フリート更新および公共交通調達 | +0.5% | 全国規模、ローマ、ミラノ、トリノ、ナポリ、トレヴィーゾでの早期契約獲得 | 中期(2~4年) |
| 中・大型車両運用におけるCNGの航続距離・積載量の優位性 | +0.4% | 全国規模、EU域内越境貨物回廊を含む | 中期(2~4年) |
| イタリアの確立されたCNG改造・部品エコシステム | +0.3% | 全国規模、エミリア=ロマーニャ州に製造が集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高稼働率フリートにおける総保有コストの低さ
フリートの経済性は、イタリアの物流事業者がCNGを車両更新の意思決定に引き続き採用する主な理由です。近年のディーゼル価格の上昇により、長距離を走行する事業者にとって燃料コスト格差が拡大しました。高稼働フリートでは、1キロメートルあたりの節約額が数年以内にCNGトラックの購入プレミアムを相殺できます。最近の政府令により、適格な大型車両への補助金と旧型ユーロVI以前の車両のスクラップ支援が提供されました。この仕組みは旧型トラックを更新する事業者に有利であり、フリート更新の意思決定を加速させる可能性があります。バイオメタンの使用はフリートの排出量報告にも貢献でき、直接的な燃料節約を超えたイタリアCNG車市場の関連性を高めています。
充実した成熟したCNG給油インフラ
イタリアの公共CNGネットワークは、主要な貨物・交通ルート全体にわたる日常的なフリート運用を支援しています。高速道路沿いの公共ステーションは、長距離輸送業者にディーゼルバックアップなしのルート計画の実用的な選択肢を提供しています。Greenture社はCNG、LNG、水素の追加サイトを計画しており、その相当部分はすでに稼働しています[2]。拡張はカバレッジが限られていた物流センターおよび都市間回廊に重点を置いています。公共アクセスはバス、廃棄物収集フリート、地域貨物事業者のデポ給油も補完しています。これらの条件により、特に電気充電容量が依然として制約されている地域において、インフラはイタリアCNG車市場の近期的な支援要因となっています。
既存のCNG車両・ステーションとのバイオメタン互換性
CNG車両、コンプレッサー、車載ストレージはバイオメタンを改造なしで使用できます。これにより、事業者は車両や給油資産を交換することなく燃料使用の炭素強度を低減できます。2025年7月、欧州投資銀行はSnam社のバイオメタンインフラに対して2億6,400万ユーロの融資を承認しました。これには年間12,000 GWhの再生可能エネルギーを輸送するために設計された240キロメートルの新規パイプラインが含まれます[3]。EdisonとVerdalia Bioenergy社は2025年6月、ブレシア地域の7か所の農業プラントから年間1,400万立方メートルのバイオメタンを供給する10年間の契約を締結しました。長期供給契約により、輸送事業者は再生可能ガス量を確保するより明確な経路を得られます。既存設備の互換性により、イタリアCNG車市場は長期サービス契約のもとで運用するフリートに実用的な移行経路を提供しています。
自治体フリート更新および公共交通調達
自治体の購入者は、充電準備やグリッド容量によって完全な電動展開が制限されている場合、引き続きCNGバスを選択しています。IVECO BUSは、2025年Consipフレームワーク入札のロット1を受注し、30台の都市型および50台の都市間型を含む80台のデイリーCNGミニバスを供給します。複数年にわたる公共調達は、個人乗用車の登録よりも安定した需要を提供します。これにより、イタリアCNG車市場は交通輸送用途において信頼性の高い需要源を得ています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乗用車・都市型バンにおけるバッテリー電気自動車との競争 | -1.0% | 全国規模、北イタリアおよび主要都市圏で最も顕著 | 短期(2年以内) |
| 天然ガスおよびバイオメタン燃料経済性の変動性 | -0.7% | グローバル規模、イタリアのガス輸入依存を通じた国内エクスポージャー | 中期(2~4年) |
| 軽量車両における新型CNGモデルの限定的な供給 | -0.5% | 全国規模、個人乗用車需要で最も顕著 | 短期(2年以内) |
| メタンスリップ適合性および残存価値の不確実性 | -0.4% | EU全域、ユーロ7車載モニタリング要件を通じてイタリアで実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乗用車・都市型バンにおけるバッテリー電気自動車との競争
乗用車と都市型バンはバッテリー電気モデルへとシフトしています。ユーロ7(規則(EU)2024/1257)は2026年11月から新型M1およびN1車両タイプに適用され、CNGを含む内燃機関パワートレインのコンプライアンスコストを引き上げます。イタリアでは近年多数の新型乗用車が登録されており、バッテリー電気自動車とプラグインハイブリッド車が増加するシェアを占めています。メーカーが代替モデルなしにモデルを撤退させたため、月次CNG乗用車登録台数は2020年代半ばまでに非常に低い水準に落ち込みました。このトレンドはイタリアCNG車市場の個人使用セグメントにおける代替需要を減少させています。ただし、航続距離、積載量、充電時間が引き続きフリートの意思決定に影響するバスや大型トラックには同様の影響はありません。
天然ガスおよびバイオメタン燃料経済性の変動性
欧州のガス価格の上昇と変動性の高まりにより、CNGの歴史的な燃料コスト優位性が縮小しています。イタリアのバイオメタン混合義務は、再生可能ガスがプレミアムを伴う場合にコスト圧力を加えながら、今後10年末に向けてより高い閾値へと段階的に引き上げられる予定です。Federmetanoは、この義務がすでにステーションの供給価格を押し上げていると報告しています。メタンスリップモニタリングとユーロ7要件も残存価値とコンプライアンスコストに関する不確実性をもたらしています。新たなバイオメタンインフラは供給増加に伴い燃料プレミアムを低減する可能性があります。長期引取契約を持つ事業者はスポットステーション価格に依存するフリートよりも予測可能な経済性を持つ可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商業・交通フリートが構造的再編を牽引乗用車は2026年のイタリアCNG車市場の61.87%を占め、以前の工場装着モデルプログラムから蓄積された大規模な既設ベースを反映しています。その既設ベースは、新型車両の製品計画の方向性を代表しなくなった現在でも、給油需要、整備活動、改造サービスを支えています。新型CNG乗用車の登録台数は2020年のピークから急激に落ち込み、2026年半ばまでに月次ベースで非常に低い水準に達しました。乗用車は2032年にかけて年率約1.4%の成長が見込まれており、既存車両の改造と既設ベースの継続使用が新型工場装着モデルの減少を部分的に相殺しています。軽商用車は低排出ゾーンへのアクセスが必要な一部の都市配送ルートで引き続き使用されていますが、バッテリー電気バンの投入によりこの役割は縮小しています。バス・コーチは、日常ルート、デポアクセス、公共調達モデルがCNG運用により適合しているため、2032年にかけてCAGR 7.11%で成長すると予測されています。
中・大型トラックは、高い走行距離が燃料消費量、航続距離、積載量を中心的な運用上の懸念事項とするため、車両タイプの中で最も強い長期的な商業的根拠を示しています。IVECOは、xCursorエンジンと大型タンクシステムを搭載したS-Way CNGトラックで1回の給油による航続距離の延長を実証しました。このテストにより、CNGトラックが頻繁な給油なしに長距離の国内ルートをカバーでき、ディーゼルとの運用格差を縮小できることが示されました。ユーロ7要件がより厳格になるにつれ、大型車両はOEM統合システムに依存する可能性が高く、フリート購入者は文書化されたコンプライアンスを求めています。二輪・三輪車は小さなニッチにとどまっており、電動スクーターが都市使用を支配し、主要メーカーは専用CNGパワートレインをほとんど提供していません。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
装着タイプ別:
リトロフィットインセンティブがアフターマーケット需要を支援OEM装着システムは2026年のイタリアCNG車市場の76.12%を占め、以前の生産サイクルにおける乗用車・商用フリートへの工場装着の蓄積を反映しています。フィアット、フォルクスワーゲングループ、IVECOはイタリア市場向けに専用CNG生産プログラムを以前に支援しており、工場装着は多くの購入者や修理ネットワークに馴染みのあるものとなっています。乗用車モデルの撤退により、特に工場装着バイフューエル車が供給していたフリートの部分において、新規OEM数量が制限されています。リトロフィットおよびアフターマーケットシステムは2032年にかけてCAGR 7.29%で成長すると予測されていますが、この成長は新型軽量車両の生産ではなく、適合する既存車両に集中しています。Ecobonus MIMITプログラムは、適格なM1乗用車へのCNGまたはバイオメタン装着に対して固定インセンティブ額を提供しています。
リトロフィットインセンティブは、工場生産が縮小する中でも選択的な需要源を生み出し、互換性のあるエンジンを持つ適格オーナーが車両を保持するのを支援しています。Westport Fuel Systems ItaliaとLandi Renzo S.p.A.は、Landi Renzo S.p.A.のグリーントランスポーテーション事業をWFSIと統合する契約を締結しました。近期中に完了が見込まれるこの取引により、規模と認定サービスがますます重要になる時期に、OEM、D-OEM、インストーラーチャネルにわたる2大サプライヤーが統合されます。統合組織はより強力な開発契約を確保し、より広範なインストーラーサポートを維持し、単一プラットフォームからより多くの燃料システム用途に対応できる可能性があります。小規模な地域コンバーターは競争激化に直面する可能性がありますが、地域の顧客関係とワークショップカバレッジはアフターマーケット提供に引き続き関連性を持ちます。
最終用途別:
交通支出が個人使用を上回る成長個人・プライベート使用は2026年のイタリアCNG車市場の48.18%を占め、イタリアの個人所有CNG車の既設ベースに支えられています。このシェアは、旧型車両が廃車され、代替需要がより大きなメーカーサポートを受けるバッテリー電気モデルへとシフトするにつれて縮小する可能性があります。タクシーおよびライドヘイリングフリートは、燃料コストが依然として有利な都市でCNGを使用し続けており、ドライバーは長い日勤シフト中の柔軟性を必要としています。産業・公益フリートは、ルートが事前に把握されている物流、廃棄物収集、フィールドサービス業務において需要を維持しています。これらの事業者は予測可能な距離、デポベースの給油、年間走行距離とCNGの経済的価値との明確な関連性から恩恵を受けています。
公共交通機関は2032年にかけてCAGR 7.32%で成長すると予測されており、最終用途の中で最も高い成長率です。国および地域の調達システムは複数年のフレームワーク契約を使用しており、個人車両の個別購入よりも安定した需要を提供し、サプライヤーに車両更新サイクルへのより高い可視性を与えます。IVECOのConsip受注(80台のデイリーCNGミニバス)は、公共調達がガス燃料交通車両を引き続き支援していることを示しています。将来のユーロ7車載モニタリング要件は旧型大型車両の更新圧力を強め、実績ある技術を公共購入者にとって重要なものとします。イタリアCNG車市場の交通部門は、事業者が給油、整備、車両更新を単一システムとして計画できるため、個人使用よりも回復力があります。
燃料システム別:
バイフューエルの柔軟性が既設ベースを支えるバイフューエル車は2026年のイタリアCNG車市場の71.09%を占め、その主導的地位はドライバーがCNGとガソリンの両方を使用できる能力に置く価値を反映しています。北部地域以外でのCNGカバレッジの歴史的な不均一さにより、この柔軟性は個人旅行、地域ビジネス移動、近くのガスステーションに常に依存できない事業者にとって有用でした。専用CNG車両は、予測可能なアクセスが第2の燃料システムの必要性を低減するデポ給油が保証されたバスや自治体フリートでより一般的です。これらの違いは、既設ベースが全車両ユーザーにわたる単一の好みではなく、運用条件によって形成されていることを示しています。デュアルフューエル車は2032年にかけてCAGR 7.17%で成長すると予測されており、燃料構成が異なる運用目的を持つ中・大型トラック輸送が牽引しています。
デュアルフューエルシステムは天然ガスとディーゼルパイロット点火を使用し、相対的な燃料コストに応じてガス比率を変えながら貨物輸送において強力な出力を支援できます。この構成は、ディーゼル並みの性能を必要としながら、信頼性の高いCNGまたはバイオメタンアクセスのあるルートでガスオイル使用を削減する選択肢を求めるトラック事業者に有用です。IVECOのxCursor 13は500馬力を発揮し、ユーロ7対応を念頭に設計されたモノフューエルCNGエンジンです。高性能モノフューエルトラックは、ガス使用とエンジン出力の歴史的なトレードオフを低減することで、一部の長距離用途においてデュアルフューエルソリューションに挑戦する可能性があります。結果として生じる燃料システムの混在は、単一の技術構成への均一な移行ではなく、個人輸送、定期交通、商業貨物における異なるニーズを反映しています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
シリンダータイプ別:
積載ニーズの高まりに伴い複合シリンダーが拡大タイプI全金属シリンダーは2026年のイタリアCNG車市場の38.22%を占め、以前のCNG生産ピーク時にスチールタンクを装着した旧型乗用車・軽商用車に支えられています。タイプIIシリンダーは複合設計よりも低いプレミアムで一定の軽量化を提供し、基本的なスチールストレージとより高度な選択肢の中間に位置しています。タイプIIIおよびタイプIVシリンダーは、軽量化が積載能力の向上、より多くの燃料の搭載、または車両の有効航続距離の延長に貢献できる場合に有用です。これはタンク重量が積載能力とルート計画の両方に影響する商業運用において最も重要です。タイプIVポリマーライナー複合シリンダーは2032年にかけてCAGR 7.47%で成長すると予測されており、シリンダータイプの中で最も高い成長率です。
タイプIVタンクへの需要は、車両重量の比例的な増加なしに高い車載ガス容量を必要とする長距離トラックおよびバスと関連しています。IVECOのタイプIV対応タンクパッケージは、前世代と比較して顕著な増加を示す合計貯蔵容量を提供します。交通機関は軽量タンクを指定して乗客定員を改善でき、貨物フリートは重量節約を利用して積載経済性を維持できます。ISOおよびECE規格はイタリアで使用されるCNGシリンダーの認証フレームワークを提供し、フリート事業者に承認済みストレージシステムを指定する根拠を与えています。炭素繊維の投入コストの上昇が価格を圧迫する可能性がありますが、航続距離と積載量の向上は高稼働フリートにおける複合材採用を引き続き支援しています。
地域分析
北イタリアは2026年に59.11%を占めました。ピエモンテ、ロンバルディア、ヴェネト、エミリア=ロマーニャは、密なCNG給油カバレッジとイタリアで最も活発な物流回廊を組み合わせています。エミリア=ロマーニャはLandi Renzo S.p.A.やLovato Gas S.p.A.などの改造・部品企業も擁しています。トレンティーノ=アルト・アディジェとフリウリ=ヴェネツィア・ジュリアはオーストリア、ドイツ、スロベニアへの越境貨物輸送を支援しています。バイオメタン供給と給油アップグレードへの投資がこの地域の地位を強化しています。
中部イタリアはトスカーナ、ラツィオ、ウンブリア、マルケにわたって安定した役割を維持しています。その需要は都市交通、都市間貨物、観光関連移動、地域サービスフリートから生まれています。ローマはラツィオにおける公共交通需要と給油拡大の焦点です。交通機関は都市型・都市間型CNGバスの国家フレームワーク取り決めに参加しています。
南イタリアは2032年にかけてCAGR 7.89%で成長すると予測されており、イタリアCNG車市場で最も高い地域成長率です。公共CNGカバレッジが歴史的に密でなかったため、成長はより小さなベースから始まります。カンパニア、プーリア、カラブリア、アブルッツォ、バジリカータ、モリーゼには、より広いステーションアクセスから恩恵を受けられる商業フリートがあります。給油インフラへの新規投資は地域ルートでのディーゼル代替の必要性を低減できます。
島嶼部であるシチリアとサルデーニャは、特にサルデーニャが天然ガス送電網を持たないため、グリッド接続と給油の制約がより重要であることから、独自の運用プロファイルを持っています。
競争環境
市場集中度
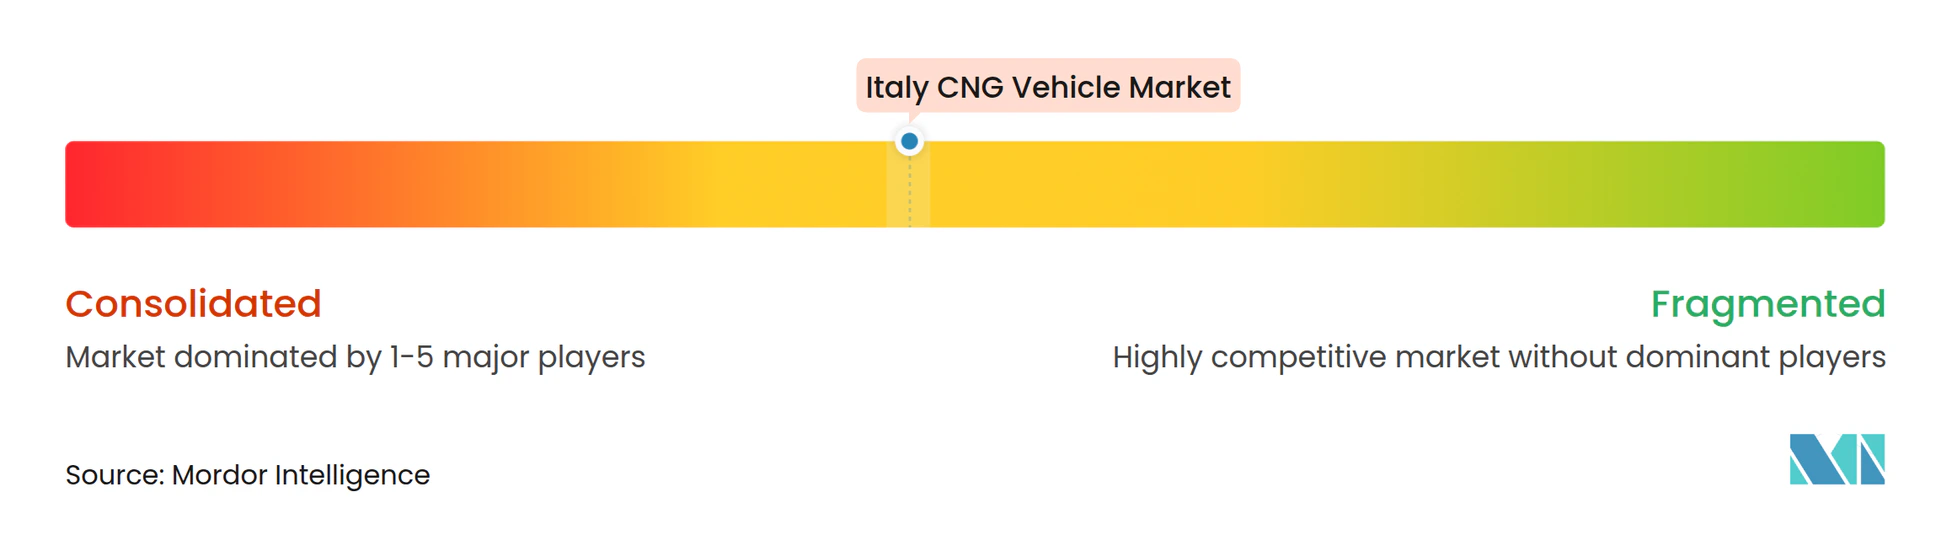
イタリアCNG車市場は、商用車製造と燃料システム供給において中程度の集中度を示しています。IVECOはバス、中型トラック、大型トラックにおいて最も強い地位を持ち、現在の市場成長を支えています。xCursorエンジンはユーロ7対応として文書化されており、最近のテストで1回の給油で1,000キロメートル以上を走行しました。IVECO BUSはConsip受注(CNGミニバスフリート)を通じて公共交通における地位をさらに強化しました。
Stellantis N.V.とフォルクスワーゲングループは、フィアット・ナチュラルパワーおよびゴルフTGIプラットフォームを通じて乗用CNG車セグメントで以前に重要な地位を占めていました。両社はこれらの製品が寿命末期に近づくにつれて新型モデルへの投資を削減しています。Daimler Truck Holding AG、Volvo Group、TRATON SEは大型トラックセグメントで競合していますが、イタリアのフリート事業者とのIVECOの関係には及んでいません。Hexagon Composites ASAはタイプIVシリンダー供給市場において戦略的な地位を占めています。特許と技術認証要件がプレミアムストレージシステムへの参入障壁を生み出しています。
Heliaca Investmentsが所有するWestport Fuel Systems Italiaは、2026年4月にLandi Renzo S.p.A.のグリーントランスポーテーション事業を引き継ぐことに合意し、Landi Renzo S.p.A.は15%の株式を保持します。この統合により、グループはOEM、D-OEM、リトロフィットインストーラーへのサービス提供能力を強化することが期待されています。サプライヤーは特に南イタリアにおけるデポ給油とバイオCNGステーションのアップグレードに機会を見出しています。Ecobonus MIMITプログラムは、適格な乗用車向けの認定改造キットに追加の機会を生み出しています。
イタリアCNG車産業リーダー
-
IVECO Group N.V.
-
Stellantis N.V.
-
Landi Renzo S.p.A.
-
Daimler Truck Holding AG
-
Westport Fuel Systems Italia S.r.l.
- 注:主要企業の掲載順は順位を示すものではありません。
イタリアCNG車市場 このレポートでカバーされる企業
- IVECO Group N.V.
- Stellantis N.V.
- Volkswagen AG
- Renault Group
- Daimler Truck Holding AG
- Volvo Group
- TRATON SE
- Otokar Otomotiv ve Savunma Sanayi A.S.
- CAF S.A.
- Industria Italiana Autobus S.p.A.
- Landi Renzo S.p.A.
- Westport Fuel Systems Italia S.r.l.
- Lovato Gas S.p.A.
- Hexagon Composites ASA
最近の産業開発事情 イタリアCNG車市場
- 2026年9月:OG Clean FuelsがイタリアのバイオCNG給油ステーション11か所を取得し、欧州ネットワークを拡大しました。
- 2026年7月:イタリア企業・メイド・イン・イタリー省が、ユーロ3以上のM1乗用車へのCNGまたはバイオメタンシステム装着に対する800ユーロのリトロフィットインセンティブの予約受付を開始しました。
- 2026年4月:Westport Fuel Systems ItaliaがLandi Renzo S.p.A.のグリーントランスポーテーション事業を引き継ぐことに合意し、Landi Renzo S.p.A.は統合グループの15%の株式を保持します。
- 2025年10月:IVECO BUSが2025年Consip入札ロットを受注し、30台の都市型および50台の都市間型を含む80台のデイリーCNGミニバスを供給します。
イタリアCNG車市場レポートの調査範囲
イタリアCNG車市場レポートは、車両タイプ(乗用車、軽商用車、バス・コーチ、中・大型トラック、二輪・三輪車)、装着タイプ(OEM装着およびリトロフィット/アフターマーケット、最終用途(個人・プライベート使用、タクシー・ライドヘイリングフリート、その他)、燃料システム(専用CNG車、バイフューエル車、デュアルフューエル車)、シリンダータイプ(タイプI、タイプII、その他)、地域(北イタリア、中部イタリア、南イタリア、島嶼部)によってセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されています。
セグメンテーション概要
| 乗用車 |
| 軽商用車 |
| バス・コーチ |
| 中・大型トラック |
| 二輪・三輪車 |
| OEM装着 |
| リトロフィット/アフターマーケット |
| 個人・プライベート使用 |
| タクシー・ライドヘイリングフリート |
| 公共交通機関 |
| 産業・公益フリート |
| 専用CNG車 |
| バイフューエル車 |
| デュアルフューエル車 |
| タイプI、全金属 |
| タイプII、金属フープ巻き |
| タイプIII、フルコンポジット |
| タイプIV、ポリマーライナー複合 |
| 乗用車 | OEM装着 |
| リトロフィット/アフターマーケット | |
| 軽商用車 | OEM装着 |
| リトロフィット/アフターマーケット | |
| バス・コーチ | OEM装着 |
| リトロフィット/アフターマーケット | |
| 中・大型トラック | OEM装着 |
| リトロフィット/アフターマーケット | |
| 二輪・三輪車 | OEM装着 |
| リトロフィット/アフターマーケット |
| 北イタリア | ピエモンテ |
| ロンバルディア | |
| ヴェネト | |
| エミリア=ロマーニャ | |
| トレンティーノ=アルト・アディジェ | |
| フリウリ=ヴェネツィア・ジュリア | |
| 中部イタリア | トスカーナ |
| ラツィオ | |
| ウンブリア | |
| マルケ | |
| 南イタリア | カンパニア |
| プーリア | |
| カラブリア | |
| アブルッツォ | |
| バジリカータ | |
| モリーゼ | |
| 島嶼部 | シチリア |
| サルデーニャ |
| 車両タイプ | 乗用車 | |
| 軽商用車 | ||
| バス・コーチ | ||
| 中・大型トラック | ||
| 二輪・三輪車 | ||
| 装着タイプ | OEM装着 | |
| リトロフィット/アフターマーケット | ||
| 最終用途 | 個人・プライベート使用 | |
| タクシー・ライドヘイリングフリート | ||
| 公共交通機関 | ||
| 産業・公益フリート | ||
| 燃料システム | 専用CNG車 | |
| バイフューエル車 | ||
| デュアルフューエル車 | ||
| シリンダータイプ | タイプI、全金属 | |
| タイプII、金属フープ巻き | ||
| タイプIII、フルコンポジット | ||
| タイプIV、ポリマーライナー複合 | ||
| 車両タイプと装着タイプのクロスセグメンテーション | 乗用車 | OEM装着 |
| リトロフィット/アフターマーケット | ||
| 軽商用車 | OEM装着 | |
| リトロフィット/アフターマーケット | ||
| バス・コーチ | OEM装着 | |
| リトロフィット/アフターマーケット | ||
| 中・大型トラック | OEM装着 | |
| リトロフィット/アフターマーケット | ||
| 二輪・三輪車 | OEM装着 | |
| リトロフィット/アフターマーケット | ||
| 地域 | 北イタリア | ピエモンテ |
| ロンバルディア | ||
| ヴェネト | ||
| エミリア=ロマーニャ | ||
| トレンティーノ=アルト・アディジェ | ||
| フリウリ=ヴェネツィア・ジュリア | ||
| 中部イタリア | トスカーナ | |
| ラツィオ | ||
| ウンブリア | ||
| マルケ | ||
| 南イタリア | カンパニア | |
| プーリア | ||
| カラブリア | ||
| アブルッツォ | ||
| バジリカータ | ||
| モリーゼ | ||
| 島嶼部 | シチリア | |
| サルデーニャ | ||
レポートで回答される主要な質問
イタリアCNG車市場の2032年の予測値は?
イタリアCNG車市場は2032年までに313.94 ミリオン 米ドルに達し、2027年から2032年にかけてCAGR 3.71%で拡大すると予測されています。
イタリアCNG車市場で最も成長が速い車両カテゴリーはどれですか?
バス・コーチは自治体調達とデポベース運用に支えられ、2032年にかけてCAGR 7.11%で拡大すると予測されています。
CNG車両においてイタリアのどの地域が最も速く成長すると予想されますか?
南イタリアは、より小さな既設ベースから給油カバレッジが拡大するにつれ、2032年にかけてCAGR 7.89%で成長すると予測されています。
既存のCNG車両はバイオメタンを使用できますか?
はい。既存のCNG車両と給油システムはハードウェアの改造なしにバイオメタンを使用でき、低炭素燃料経路を支援します。