
Taille et part du marché des véhicules GNC en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 252.32 Millions de dollars américains |
| Taille du Marché (2027) | 261.68 Millions de dollars américains |
| Taille du Marché (2032) | 313.94 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules GNC en Italie par Mordor Intelligence
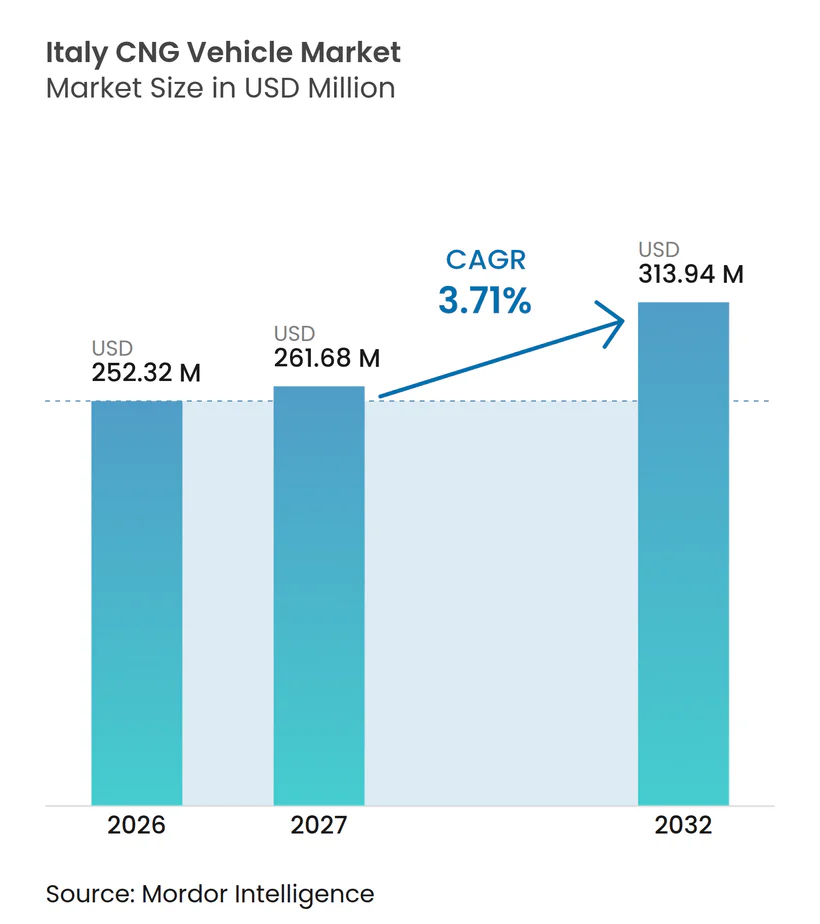
La taille du marché des véhicules GNC en Italie était évaluée à 252,32 millions USD en 2026 et devrait croître de 261,68 millions USD en 2027 à 313,94 millions USD d'ici 2032, à un CAGR de 3,71 % durant la période 2027-2032. Le marché s'éloigne de la demande générale des voitures particulières pour se concentrer sur les flottes commerciales et les opérateurs de transport public disposant d'itinéraires prévisibles et d'une utilisation annuelle élevée. Le biométhane peut être utilisé dans les véhicules GNC existants et les équipements de ravitaillement sans modification matérielle, soutenant ainsi l'utilisation continue du réseau installé. L'Italie dispose d'une flotte d'environ 900 000 véhicules GNC et de plus de 1 500 points de ravitaillement publics, offrant aux opérateurs de flottes une large base opérationnelle [1]. Les subventions gouvernementales, les achats de bus municipaux et les investissements dans les raccordements au biométhane soutiennent l'argumentaire commercial du marché des véhicules GNC en Italie. Dans le même temps, la réduction du nombre de nouveaux modèles de voitures particulières et la concurrence accrue des véhicules électriques à batterie réduisent le rôle du GNC dans la mobilité privée.
Points clés du rapport
- Par type de véhicule, les voitures particulières détenaient une part de 61,87 % en 2026, tandis que les bus et autocars devraient croître à un CAGR de 7,11 % jusqu'en 2032.
- Par type de montage, les systèmes équipés en série détenaient une part de 76,12 % en 2026, tandis que les systèmes rétrofités et aftermarket devraient croître à un CAGR de 7,29 % jusqu'en 2032.
- Par application d'utilisation finale, l'usage privé et personnel détenait une part de 48,18 % en 2026, tandis que les autorités de transport en commun devraient croître à un CAGR de 7,32 % jusqu'en 2032.
- Par système de carburant, les véhicules bi-carburant détenaient une part de 71,09 % en 2026, tandis que les véhicules à double carburant devraient croître à un CAGR de 7,17 % jusqu'en 2032.
- Par type de cylindre, les cylindres entièrement métalliques de Type I détenaient une part de 38,22 % en 2026, tandis que les cylindres composites à liner polymère de Type IV devraient croître à un CAGR de 7,47 % jusqu'en 2032.
- Par géographie, l'Italie du Nord détenait une part de 59,11 % en 2026, tandis que l'Italie du Sud devrait croître à un CAGR de 7,89 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession réduit pour les flottes à forte utilisation | +0.8% | National, concentré dans les pôles logistiques de la plaine du Pô et de l'Italie du Sud | Moyen terme (2 à 4 ans) |
| Infrastructure de ravitaillement en GNC dense et mature | +0.6% | National, plus forte en Italie du Nord et centrale, en expansion dans le Sud | Court terme (≤ 2 ans) |
| Compatibilité du biométhane avec les véhicules et stations GNC existants | +0.6% | National, avec des gains de production précoces dans les pôles de biométhane d'Italie du Nord | Long terme (≥ 4 ans) |
| Renouvellement des flottes municipales et achats de transport public | +0.5% | National, avec des premières attributions de contrats à Rome, Milan, Turin, Naples et Trévise | Moyen terme (2 à 4 ans) |
| Avantages du GNC en autonomie et en charge utile pour les opérations de poids moyen et lourd | +0.4% | National, y compris les corridors de fret transfrontaliers de l'UE | Moyen terme (2 à 4 ans) |
| Écosystème établi de conversion et de composants GNC en Italie | +0.3% | National, avec une fabrication concentrée en Émilie-Romagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession réduit pour les flottes à forte utilisation
L'économie des flottes reste une raison principale pour laquelle les opérateurs logistiques italiens continuent d'utiliser le GNC dans leurs décisions de remplacement de véhicules. La hausse des prix du diesel ces dernières années a élargi l'écart de coût de carburant pour les opérateurs parcourant de longues distances annuelles. Les économies par kilomètre peuvent compenser la prime d'achat d'un camion GNC en quelques années pour les flottes à forte utilisation. Un récent décret gouvernemental a prévu des subventions pour les véhicules lourds éligibles et une aide à la mise à la casse pour les anciens véhicules antérieurs à la norme Euro VI. Cette structure favorise les opérateurs remplaçant des camions plus anciens et peut accélérer les décisions de renouvellement de flotte. L'utilisation du biométhane peut également soutenir le reporting des émissions des flottes, ce qui confère au marché des véhicules GNC en Italie une pertinence au-delà des économies directes de carburant.
Infrastructure de ravitaillement en GNC dense et mature
Le réseau GNC public italien soutient les opérations courantes des flottes sur les principaux axes de fret et de transit. Les stations publiques situées sur les autoroutes offrent aux transporteurs longue distance une option pratique pour la planification des itinéraires sans recours au diesel. Greenture a planifié des sites supplémentaires de GNC, GNL et hydrogène, dont une part significative est déjà opérationnelle[2]. L'expansion se concentre sur les centres logistiques et les corridors interurbains où la couverture a été limitée. L'accès public complète également le ravitaillement en dépôt pour les bus, les flottes de collecte des déchets et les opérateurs de fret régionaux. Ces conditions font de l'infrastructure un facteur de soutien à court terme pour le marché des véhicules GNC en Italie, notamment là où la capacité de recharge électrique reste limitée.
Compatibilité du biométhane avec les véhicules et stations GNC existants
Les véhicules GNC, les compresseurs et le stockage embarqué peuvent utiliser le biométhane sans modification. Cela permet aux opérateurs de réduire l'intensité carbone de leur consommation de carburant sans remplacer les véhicules ni les équipements de ravitaillement. En juillet 2025, la Banque européenne d'investissement a approuvé un prêt de 264 millions EUR à Snam pour des infrastructures de biométhane, comprenant 240 km de nouveaux pipelines conçus pour transporter 12 000 GWh d'énergie renouvelable annuellement[3]. Edison et Verdalia Bioenergy ont signé en juin 2025 un accord de 10 ans pour fournir 14 millions de mètres cubes de biométhane annuellement à partir de sept installations agricoles dans la région de Brescia. Les accords d'approvisionnement à long terme offrent aux opérateurs de transport une voie plus claire pour sécuriser des volumes de gaz renouvelable. La compatibilité des équipements existants offre au marché des véhicules GNC en Italie une voie de transition pratique pour les flottes opérant dans le cadre de contrats de service à long terme.
Renouvellement des flottes municipales et achats de transport public
Les acheteurs municipaux continuent de choisir des bus GNC lorsque le déploiement entièrement électrique est limité par la disponibilité des infrastructures de recharge ou la capacité du réseau. IVECO BUS a remporté le Lot 1 de l'appel d'offres cadre Consip 2025 pour 80 minibus Daily GNC, comprenant 30 véhicules urbains et 50 véhicules interurbains. Les marchés publics pluriannuels offrent une demande plus stable que les immatriculations de voitures particulières privées. Ils confèrent donc au marché des véhicules GNC en Italie une source de demande fiable dans les applications de transport en commun.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des véhicules électriques à batterie dans les voitures particulières et les fourgonnettes urbaines | -1.0% | National, plus aigu en Italie du Nord et dans les grands centres urbains | Court terme (≤ 2 ans) |
| Volatilité de l'économie du carburant gaz naturel et biométhane | -0.7% | Mondial, avec une exposition nationale via la dépendance de l'Italie aux importations de gaz | Moyen terme (2 à 4 ans) |
| Disponibilité limitée de nouveaux modèles GNC dans les véhicules utilitaires légers | -0.5% | National, plus aigu dans la demande de voitures particulières privées | Court terme (≤ 2 ans) |
| Conformité aux émissions de méthane et incertitude sur la valeur résiduelle | -0.4% | À l'échelle de l'UE, opérationnalisé en Italie via les exigences de surveillance embarquée Euro 7 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des véhicules électriques à batterie dans les voitures particulières et les fourgonnettes urbaines
Les voitures particulières et les fourgonnettes urbaines se tournent vers les modèles électriques à batterie. Euro 7 (Règlement (UE) 2024/1257) s'applique aux nouveaux types de véhicules M1 et N1 à partir de novembre 2026, augmentant les coûts de conformité pour les groupes motopropulseurs à combustion, y compris le GNC. L'Italie a immatriculé un grand nombre de nouvelles voitures particulières ces dernières années, les véhicules électriques à batterie et les hybrides rechargeables représentant des parts croissantes. Les immatriculations mensuelles de voitures particulières GNC étaient tombées à des niveaux très bas au milieu de la décennie, les constructeurs ayant retiré des modèles sans les remplacer. Cette tendance réduit la demande de remplacement dans le segment des usages privés du marché des véhicules GNC en Italie. Cependant, elle n'a pas le même effet sur les bus et les camions lourds, où l'autonomie, la charge utile et le temps de recharge continuent d'influencer les décisions des flottes.
Volatilité de l'économie du carburant gaz naturel et biométhane
La hausse et la volatilité des prix du gaz européen ont réduit l'avantage historique du GNC en termes de coût de carburant. L'obligation de mélange de biométhane en Italie est appelée à augmenter progressivement vers un seuil plus élevé d'ici la fin de la décennie, ajoutant une pression sur les coûts là où le gaz renouvelable est plus cher. Federmetano a signalé que cette obligation augmentait déjà les prix d'approvisionnement des stations. La surveillance des émissions de méthane et les exigences Euro 7 créent également une incertitude autour des valeurs résiduelles et des coûts de conformité. Les nouvelles infrastructures de biométhane pourraient réduire la prime de carburant à mesure que l'offre augmente. Les opérateurs disposant d'accords d'approvisionnement à long terme pourraient bénéficier d'une économie plus prévisible que les flottes dépendant des prix au comptant des stations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
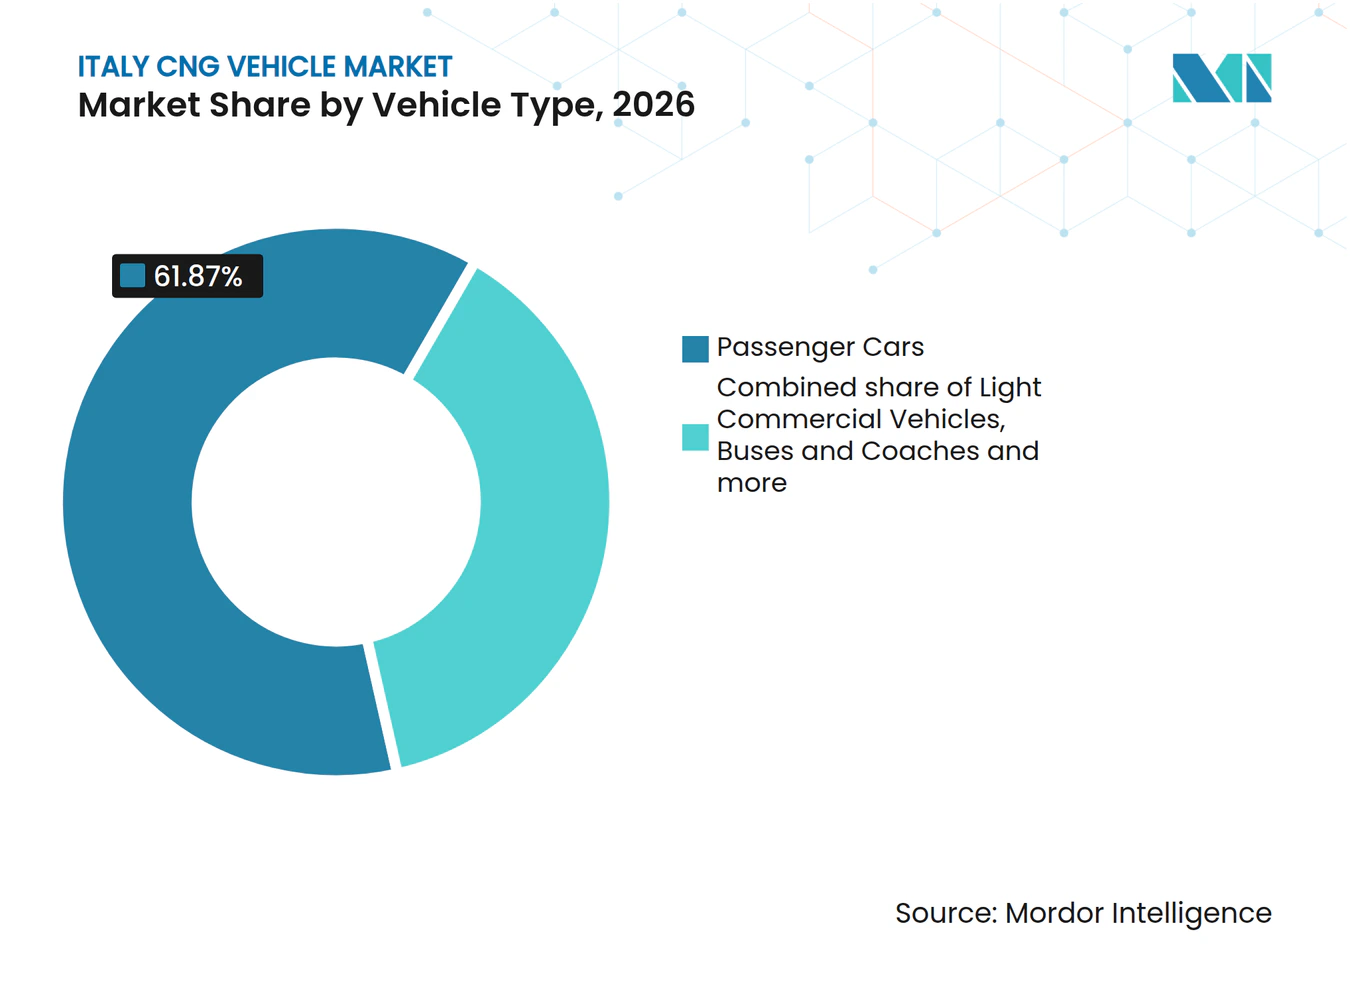
les flottes commerciales et de transit entraînent un rééquilibrage structurelLes voitures particulières représentaient 61,87 % du marché des véhicules GNC en Italie en 2026, reflétant un large parc installé issu des programmes de modèles équipés en usine des années précédentes. Ce parc installé soutient encore la demande de ravitaillement, l'activité de maintenance et les services de conversion, même s'il ne représente plus la direction de la planification des nouveaux produits. Les immatriculations de nouvelles voitures particulières GNC avaient fortement chuté par rapport à leur pic de 2020 et étaient tombées à des volumes mensuels très faibles à mi-2026. Les voitures particulières devraient encore croître d'environ 1,4 % par an jusqu'en 2032, les conversions de véhicules existants et l'utilisation continue du parc installé compensant en partie le déclin des nouveaux modèles équipés en usine. Les véhicules utilitaires légers desservent encore certains itinéraires de livraison urbaine nécessitant un accès aux zones à faibles émissions, mais les lancements de fourgonnettes électriques à batterie réduisent ce rôle. Les bus et autocars devraient croître à un CAGR de 7,11 % jusqu'en 2032, car leurs itinéraires quotidiens, l'accès aux dépôts et le modèle d'achat public sont mieux adaptés aux opérations GNC.
Les camions de poids moyen et lourd présentent l'argumentaire commercial à long terme le plus solide parmi les types de véhicules, car leur kilométrage élevé fait de la consommation de carburant, de l'autonomie et de la charge utile des préoccupations opérationnelles centrales. IVECO a documenté une autonomie étendue sur un seul plein avec un camion S-Way GNC équipé du moteur xCursor et d'un système à grand réservoir. Le test a démontré qu'un camion GNC peut couvrir de longs itinéraires nationaux sans ravitaillement fréquent et peut réduire l'écart opérationnel avec le diesel. Les véhicules lourds sont également plus susceptibles de recourir à des systèmes intégrés par les équipementiers à mesure que les exigences Euro 7 se renforcent et que les acheteurs de flottes recherchent une conformité documentée. Les deux et trois-roues restent une niche marginale, les scooters électriques dominant l'usage urbain et les principaux constructeurs proposant peu de groupes motopropulseurs GNC dédiés.



Par type de montage :
les incitations au rétrofit soutiennent la demande aftermarketLes systèmes équipés en série représentaient 76,12 % du marché des véhicules GNC en Italie en 2026, reflétant les installations en usine accumulées dans les flottes de particuliers et de professionnels lors des cycles de production antérieurs. Fiat, le groupe Volkswagen et IVECO ont précédemment soutenu des programmes de production GNC dédiés pour le marché italien, rendant le montage en usine familier à de nombreux acheteurs et réseaux de réparation. Le retrait des modèles de voitures particulières limite désormais les nouveaux volumes équipés en série, notamment dans la partie de la flotte autrefois desservie par les véhicules bi-carburant d'usine. Les systèmes rétrofités et aftermarket devraient croître à un CAGR de 7,29 % jusqu'en 2032, bien que cette croissance soit concentrée dans les véhicules existants adaptés plutôt que dans la nouvelle production de véhicules utilitaires légers. Le programme Ecobonus MIMIT prévoit un montant d'incitation fixe pour les installations GNC ou biométhane dans les véhicules M1 éligibles.
L'incitation au rétrofit crée une source sélective de demande même lorsque la production en usine se contracte, aidant les propriétaires éligibles à conserver des véhicules avec des moteurs compatibles. Westport Fuel Systems Italia et Landi Renzo ont signé un accord pour combiner l'activité Green Transportation de Landi Renzo avec WFSI. La transaction, dont la clôture est attendue à court terme, réunira deux grands fournisseurs sur les canaux équipementiers, D-OEM et installateurs à un moment où l'échelle et le service certifié sont de plus en plus importants. L'organisation combinée pourra sécuriser des accords de développement plus solides, maintenir un soutien plus large aux installateurs et servir davantage d'applications de systèmes de carburant depuis une plateforme unique. Les convertisseurs régionaux plus petits pourraient faire face à une concurrence accrue, bien que leurs relations locales avec les clients et leur couverture en ateliers resteront pertinentes pour la livraison aftermarket.
Par application d'utilisation finale :
les dépenses de transport en commun dépassent l'usage privéL'usage privé et personnel représentait 48,18 % du marché des véhicules GNC en Italie en 2026, soutenu par le parc historique de voitures GNC privées en Italie. Cette part devrait diminuer à mesure que les véhicules plus anciens sont mis à la retraite et que la demande de remplacement se tourne vers les modèles électriques à batterie qui bénéficient d'un plus grand soutien des constructeurs. Les flottes de taxis et de covoiturage continuent d'utiliser le GNC dans les villes où les coûts de carburant restent favorables et où les conducteurs ont besoin de flexibilité lors de longues journées de travail. Les flottes industrielles et utilitaires maintiennent leur demande dans la logistique, la collecte des déchets et les opérations de service sur le terrain où les itinéraires sont connus à l'avance. Ces opérateurs bénéficient de distances prévisibles, d'un ravitaillement en dépôt et d'un lien plus clair entre le kilométrage annuel et la valeur économique du GNC.
Les autorités de transport en commun devraient croître à un CAGR de 7,32 % jusqu'en 2032, le taux le plus rapide parmi les applications d'utilisation finale. Les systèmes d'achat nationaux et régionaux utilisent des accords-cadres pluriannuels qui offrent une demande plus stable que les achats individuels de véhicules privés et donnent aux fournisseurs une meilleure visibilité sur les cycles de remplacement des véhicules. L'attribution Consip d'IVECO pour 80 minibus Daily GNC illustre comment les marchés publics continuent de soutenir les véhicules de transport en commun alimentés au gaz. Les futures exigences de surveillance embarquée Euro 7 renforceront la pression de remplacement pour les véhicules lourds plus anciens et rendront les technologies de flotte éprouvées importantes pour les acheteurs publics. La partie transport en commun du marché des véhicules GNC en Italie est donc plus résiliente que l'usage privé, car les opérateurs peuvent planifier le ravitaillement, la maintenance et le remplacement des véhicules comme un système unique.
Par système de carburant :
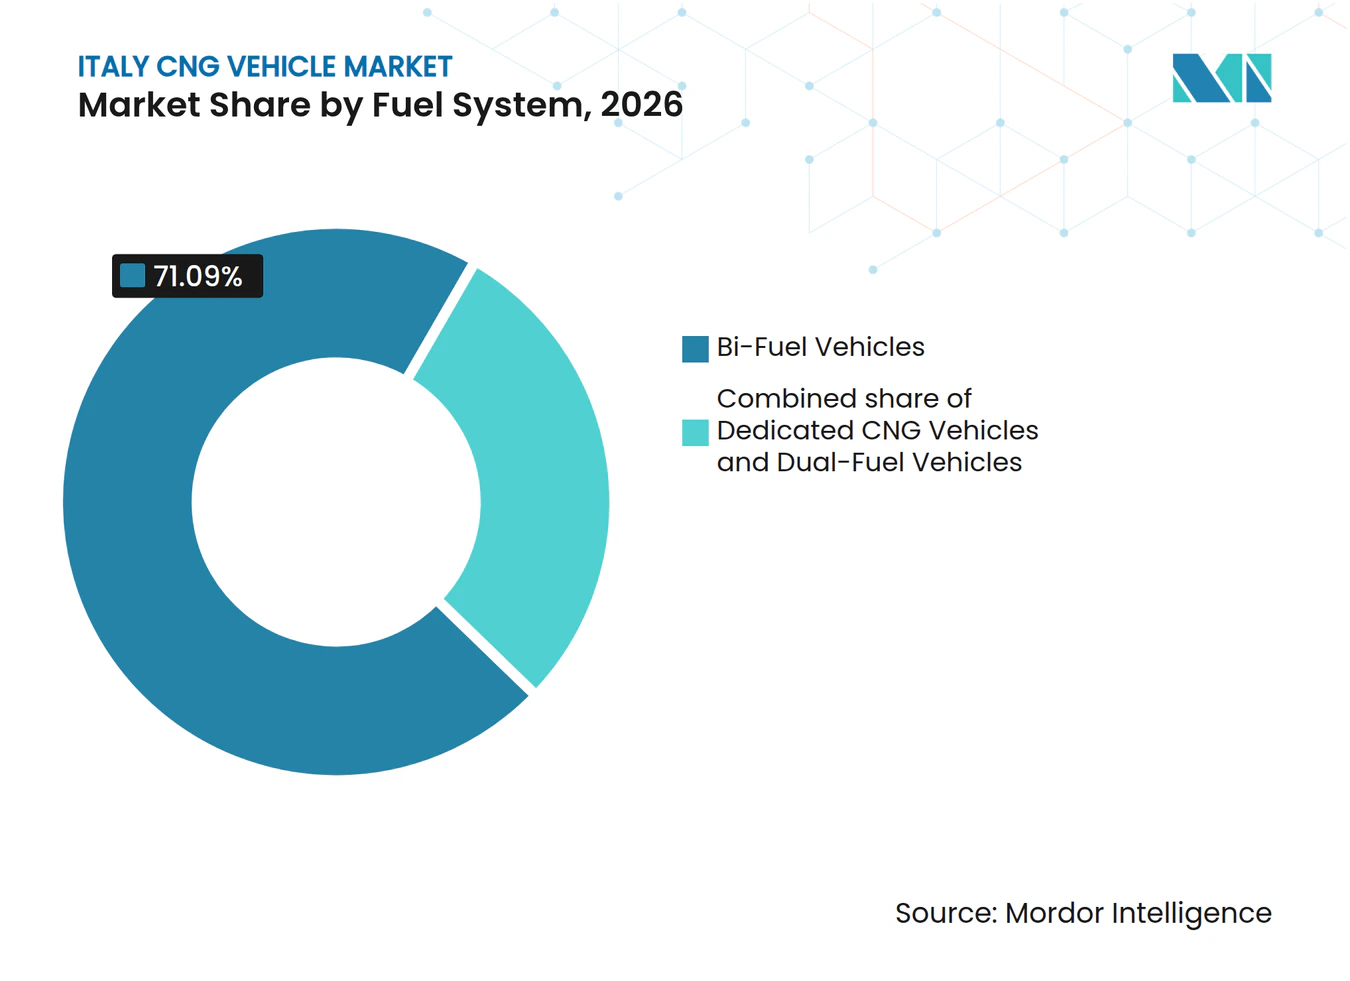
la flexibilité bi-carburant ancre le parc installéLes véhicules bi-carburant représentaient 71,09 % du marché des véhicules GNC en Italie en 2026, et leur position dominante reflète la valeur que les conducteurs accordent à la capacité d'utiliser à la fois le GNC et l'essence. La couverture GNC historiquement inégale en dehors des régions du nord a rendu cette flexibilité utile pour les déplacements personnels, les voyages d'affaires régionaux et les opérateurs qui ne pouvaient pas toujours compter sur une station-gaz à proximité. Les véhicules GNC dédiés sont plus courants dans les bus et les flottes municipales disposant d'un ravitaillement en dépôt assuré, où un accès prévisible réduit le besoin d'un second système de carburant. Ces différences montrent que le parc installé est façonné par les conditions d'exploitation plutôt que par une préférence unique pour tous les utilisateurs de véhicules. Les véhicules à double carburant devraient croître à un CAGR de 7,17 % jusqu'en 2032, portés par les camions de poids moyen et lourd, où la configuration de carburant a un objectif opérationnel différent.
Les systèmes à double carburant utilisent l'allumage pilote diesel avec du gaz naturel, ce qui peut soutenir une puissance élevée dans les opérations de fret tout en permettant à la part de gaz de varier en fonction des coûts relatifs des carburants. Cette configuration est utile pour les opérateurs de camions qui ont besoin de performances similaires au diesel mais souhaitent une option pour réduire la consommation de gazole sur les itinéraires disposant d'un accès fiable au GNC ou au biométhane. Le xCursor 13 d'IVECO est un moteur GNC mono-carburant qui délivre 500 ch et est conçu pour être conforme à Euro 7. Les camions mono-carburant à hautes performances pourraient concurrencer les solutions à double carburant dans certaines applications longue distance en réduisant le compromis historique entre l'utilisation du gaz et la puissance du moteur. Le mix de systèmes de carburant qui en résulte reflète des besoins distincts dans le transport privé, le transit régulier et le fret commercial, plutôt qu'un mouvement uniforme vers une configuration technique unique.

Par type de cylindre :
les cylindres composites progressent avec la hausse des besoins en charge utileLes cylindres entièrement métalliques de Type I représentaient 38,22 % du marché des véhicules GNC en Italie en 2026, soutenus par les voitures particulières et les véhicules utilitaires légers plus anciens équipés de réservoirs en acier lors du précédent pic de production GNC. Les cylindres de Type II offrent une certaine réduction de poids à une prime inférieure à celle des conceptions composites, les plaçant entre le stockage en acier de base et les options plus avancées. Les cylindres de Type III et de Type IV sont plus utiles lorsqu'un poids plus faible peut améliorer la capacité de charge utile, permettre de transporter plus de carburant ou étendre l'autonomie utile d'un véhicule. Cela importe surtout dans les opérations commerciales, où le poids du réservoir peut affecter à la fois la capacité de charge et la planification des itinéraires. Les cylindres composites à liner polymère de Type IV devraient croître à un CAGR de 7,47 % jusqu'en 2032, le taux le plus rapide parmi les types de cylindres.
La demande de réservoirs de Type IV est liée aux camions et bus longue distance qui nécessitent une capacité de gaz embarquée plus élevée sans augmentation proportionnelle du poids du véhicule. Les ensembles de réservoirs compatibles Type IV d'IVECO offrent une capacité de stockage combinée représentant une augmentation notable par rapport à la génération précédente. Les autorités de transport en commun peuvent spécifier des réservoirs plus légers pour améliorer la capacité passagers, tandis que les flottes de fret peuvent utiliser les économies de poids pour maintenir l'économie de charge utile. Les normes ISO et ECE fournissent le cadre de certification pour les cylindres GNC utilisés en Italie, donnant aux opérateurs de flottes une base pour spécifier des systèmes de stockage approuvés. La hausse des coûts des fibres de carbone peut peser sur les prix, mais les gains en autonomie et en charge utile continuent de soutenir l'adoption des composites parmi les flottes à forte utilisation.
Analyse géographique
L'Italie du Nord représentait 59,11 % en 2026. Le Piémont, la Lombardie, la Vénétie et l'Émilie-Romagne combinent une couverture dense en ravitaillement avec les corridors logistiques les plus actifs d'Italie. L'Émilie-Romagne accueille également des entreprises de conversion et de composants telles que Landi Renzo et Lovato Gas. Le Trentin-Haut-Adige et le Frioul-Vénétie Julienne soutiennent le trafic de fret transfrontalier vers l'Autriche, l'Allemagne et la Slovénie. Les investissements dans l'approvisionnement en biométhane et les mises à niveau des infrastructures de ravitaillement renforcent la position de la région.
L'Italie centrale maintient un rôle stable en Toscane, dans le Latium, en Ombrie et dans les Marches. Sa demande provient du transport urbain, du fret interurbain, des déplacements liés au tourisme et des flottes de services régionaux. Rome est un point focal pour la demande de transport public et l'expansion du ravitaillement dans le Latium. Les autorités de transport participent aux dispositifs-cadres nationaux pour les bus GNC urbains et interurbains.
L'Italie du Sud devrait croître à un CAGR de 7,89 % jusqu'en 2032, le taux régional le plus rapide du marché des véhicules GNC en Italie. Cette croissance part d'une base plus petite car la couverture GNC publique a historiquement été moins dense. La Campanie, les Pouilles, la Calabre, les Abruzzes, la Basilicate et le Molise disposent de flottes commerciales qui pourraient bénéficier d'un accès plus large aux stations. Les nouveaux investissements dans les infrastructures de ravitaillement peuvent réduire le recours au diesel de secours sur les itinéraires régionaux.
Les îles, la Sicile et la Sardaigne, ont un profil opérationnel distinct car les contraintes de connexion au réseau et de ravitaillement restent plus importantes, notamment en Sardaigne, qui ne dispose pas de réseau de transport de gaz naturel.
Paysage concurrentiel
Concentration du Marché
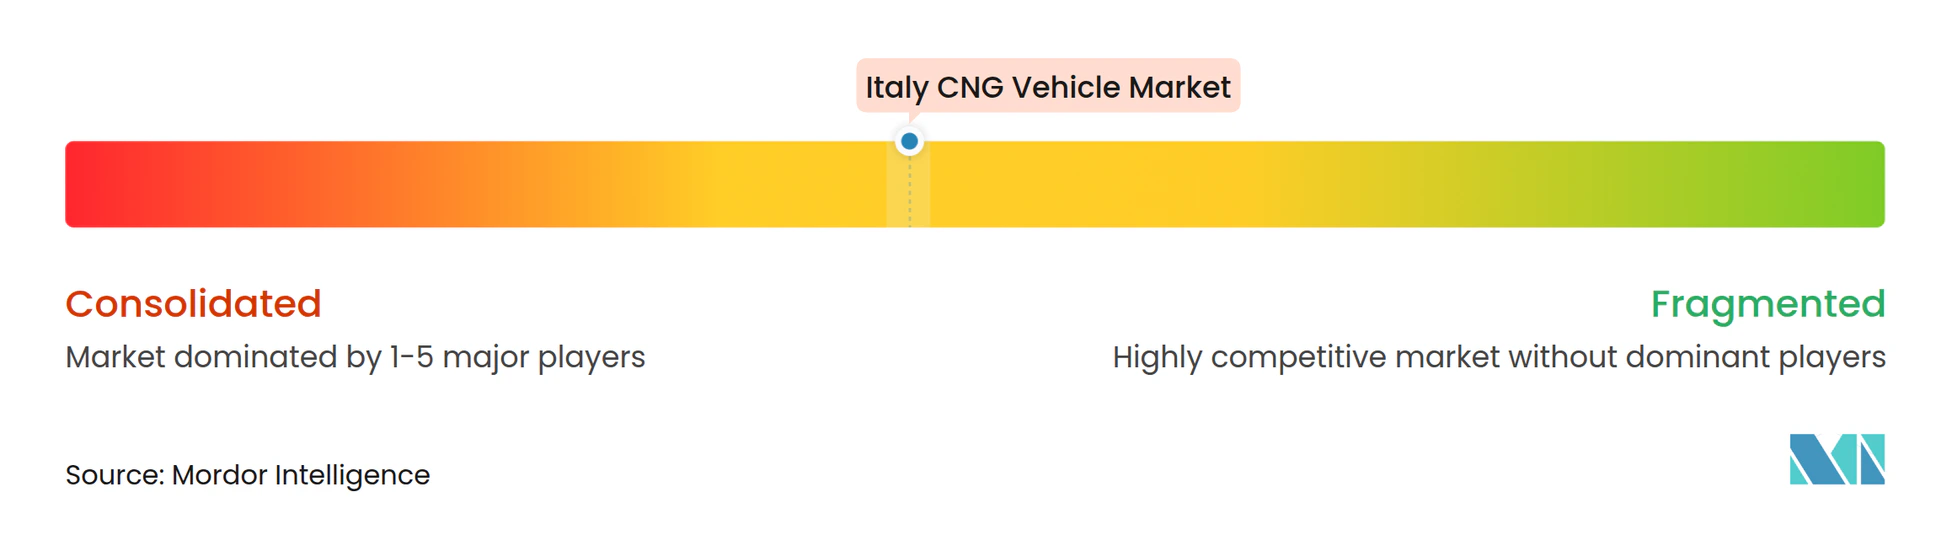
Le marché des véhicules GNC en Italie est modérément concentré dans la fabrication de véhicules commerciaux et l'approvisionnement en systèmes de carburant. IVECO détient la position la plus forte dans les bus, les camions de poids moyen et les camions lourds, qui sous-tendent la croissance actuelle du marché. Le moteur xCursor a été documenté comme conforme à Euro 7 et a parcouru plus de 1 000 kilomètres sur un seul plein lors d'un test récent. IVECO BUS a encore renforcé sa position dans le transport en commun public grâce à une attribution Consip pour une flotte de minibus GNC.
Stellantis et le groupe Volkswagen détenaient auparavant des positions significatives dans le segment des véhicules particuliers GNC via les plateformes Fiat Natural Power et Golf TGI. Les deux ont réduit leurs investissements dans de nouveaux modèles à mesure que ces produits approchent de leur fin de vie. Daimler Truck Holding, Volvo Group et TRATON sont en concurrence dans le segment des camions lourds mais n'ont pas égalé les relations d'IVECO avec les opérateurs de flottes italiens. Hexagon Composites détient une position stratégique sur le marché de l'approvisionnement en cylindres de Type IV. Les brevets et les exigences de certification technique créent des barrières à l'entrée dans les systèmes de stockage haut de gamme.
Westport Fuel Systems Italia, désormais détenue par Heliaca Investments, a accepté en avril 2026 de reprendre l'activité Green Transportation de Landi Renzo, Landi Renzo conservant une participation de 15 %. La combinaison devrait renforcer la capacité du groupe à servir les équipementiers, les D-OEM et les installateurs de rétrofit. Les fournisseurs voient des opportunités dans le ravitaillement en dépôt et les mises à niveau des stations Bio-GNC, notamment en Italie du Sud. Le programme Ecobonus MIMIT crée une ouverture supplémentaire pour les kits de conversion certifiés dans les véhicules particuliers éligibles.
Leaders du secteur des véhicules GNC en Italie
-
IVECO Group N.V.
-
Stellantis N.V.
-
Landi Renzo S.p.A.
-
Daimler Truck Holding AG
-
Westport Fuel Systems Italia S.r.l.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des véhicules GNC en Italie Entreprises couvertes dans ce rapport
- IVECO Group N.V.
- Stellantis N.V.
- Volkswagen AG
- Renault Group
- Daimler Truck Holding AG
- Volvo Group
- TRATON SE
- Otokar Otomotiv ve Savunma Sanayi A.S.
- CAF S.A.
- Industria Italiana Autobus S.p.A.
- Landi Renzo S.p.A.
- Westport Fuel Systems Italia S.r.l.
- Lovato Gas S.p.A.
- Hexagon Composites ASA
Développements industriels récents dans Marché des véhicules GNC en Italie
- Septembre 2026 : OG Clean Fuels a acquis 11 stations de ravitaillement bio-GNC en Italie, élargissant son réseau européen.
- Juillet 2026 : le ministère des Entreprises et du Made in Italy en Italie a ouvert les réservations pour une incitation au rétrofit de 800 EUR pour l'installation de systèmes GNC ou biométhane sur des voitures particulières M1 Euro 3 ou plus récentes.
- Avril 2026 : Westport Fuel Systems Italia a accepté de reprendre l'activité Green Transportation de Landi Renzo, Landi Renzo conservant une participation de 15 % dans le groupe combiné.
- Octobre 2025 : IVECO BUS a remporté un lot de l'appel d'offres Consip 2025 pour fournir 80 minibus Daily GNC, dont 30 véhicules urbains et 50 véhicules interurbains.
Périmètre du rapport sur le marché des véhicules GNC en Italie
Le rapport sur le marché des véhicules GNC en Italie est segmenté par type de véhicule (voitures particulières, véhicules utilitaires légers, bus et autocars, camions de poids moyen et lourd, et deux et trois-roues), type de montage (équipement d'origine et rétrofit/aftermarket), application d'utilisation finale (usage privé et personnel, flottes de taxis et de covoiturage, et autres), système de carburant (véhicules GNC dédiés, véhicules bi-carburant et véhicules à double carburant), type de cylindre (Type I, Type II et autres), et géographie (Italie du Nord, Italie centrale, Italie du Sud et îles). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Voitures particulières |
| Véhicules utilitaires légers |
| Bus et autocars |
| Camions de poids moyen et lourd |
| Deux et trois-roues |
| Équipement d'origine |
| Rétrofit/Aftermarket |
| Usage privé et personnel |
| Flottes de taxis et de covoiturage |
| Autorités de transport en commun |
| Flottes industrielles et utilitaires |
| Véhicules GNC dédiés |
| Véhicules bi-carburant |
| Véhicules à double carburant |
| Type I, entièrement métallique |
| Type II, enroulement métallique partiel |
| Type III, entièrement composite |
| Type IV, composite à liner polymère |
| Voitures particulières | Équipement d'origine |
| Rétrofit/Aftermarket | |
| Véhicules utilitaires légers | Équipement d'origine |
| Rétrofit/Aftermarket | |
| Bus et autocars | Équipement d'origine |
| Rétrofit/Aftermarket | |
| Camions de poids moyen et lourd | Équipement d'origine |
| Rétrofit/Aftermarket | |
| Deux et trois-roues | Équipement d'origine |
| Rétrofit/Aftermarket |
| Italie du Nord | Piémont |
| Lombardie | |
| Vénétie | |
| Émilie-Romagne | |
| Trentin-Haut-Adige | |
| Frioul-Vénétie Julienne | |
| Italie centrale | Toscane |
| Latium | |
| Ombrie | |
| Marches | |
| Italie du Sud | Campanie |
| Pouilles | |
| Calabre | |
| Abruzzes | |
| Basilicate | |
| Molise | |
| Îles | Sicile |
| Sardaigne |
| Type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Bus et autocars | ||
| Camions de poids moyen et lourd | ||
| Deux et trois-roues | ||
| Type de montage | Équipement d'origine | |
| Rétrofit/Aftermarket | ||
| Application d'utilisation finale | Usage privé et personnel | |
| Flottes de taxis et de covoiturage | ||
| Autorités de transport en commun | ||
| Flottes industrielles et utilitaires | ||
| Système de carburant | Véhicules GNC dédiés | |
| Véhicules bi-carburant | ||
| Véhicules à double carburant | ||
| Type de cylindre | Type I, entièrement métallique | |
| Type II, enroulement métallique partiel | ||
| Type III, entièrement composite | ||
| Type IV, composite à liner polymère | ||
| Segmentation croisée par type de véhicule et type de montage | Voitures particulières | Équipement d'origine |
| Rétrofit/Aftermarket | ||
| Véhicules utilitaires légers | Équipement d'origine | |
| Rétrofit/Aftermarket | ||
| Bus et autocars | Équipement d'origine | |
| Rétrofit/Aftermarket | ||
| Camions de poids moyen et lourd | Équipement d'origine | |
| Rétrofit/Aftermarket | ||
| Deux et trois-roues | Équipement d'origine | |
| Rétrofit/Aftermarket | ||
| Géographie | Italie du Nord | Piémont |
| Lombardie | ||
| Vénétie | ||
| Émilie-Romagne | ||
| Trentin-Haut-Adige | ||
| Frioul-Vénétie Julienne | ||
| Italie centrale | Toscane | |
| Latium | ||
| Ombrie | ||
| Marches | ||
| Italie du Sud | Campanie | |
| Pouilles | ||
| Calabre | ||
| Abruzzes | ||
| Basilicate | ||
| Molise | ||
| Îles | Sicile | |
| Sardaigne | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des véhicules GNC en Italie d'ici 2032 ?
Le marché des véhicules GNC en Italie devrait atteindre 313,94 millions USD d'ici 2032, avec un CAGR de 3,71 % de 2027 à 2032.
Quelle catégorie de véhicules connaît la croissance la plus rapide sur le marché des véhicules GNC en Italie ?
Les bus et autocars devraient se développer à un CAGR de 7,11 % jusqu'en 2032, soutenus par les achats municipaux et les opérations en dépôt.
Quelle région d'Italie devrait connaître la croissance la plus rapide pour les véhicules GNC ?
L'Italie du Sud devrait croître à un CAGR de 7,89 % jusqu'en 2032, à mesure que la couverture en ravitaillement s'étend à partir d'une base installée plus petite.
Les véhicules GNC existants peuvent-ils utiliser le biométhane ?
Oui. Les véhicules GNC existants et les systèmes de ravitaillement peuvent utiliser le biométhane sans modification matérielle, soutenant une voie vers un carburant à plus faible teneur en carbone.