
Marktgröße und Marktanteil des italienischen CNG-Fahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 252.32 Millionen US-Dollar |
| Marktgröße (2027) | 261.68 Millionen US-Dollar |
| Marktgröße (2032) | 313.94 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des italienischen CNG-Fahrzeugmarkts durch Mordor Intelligence
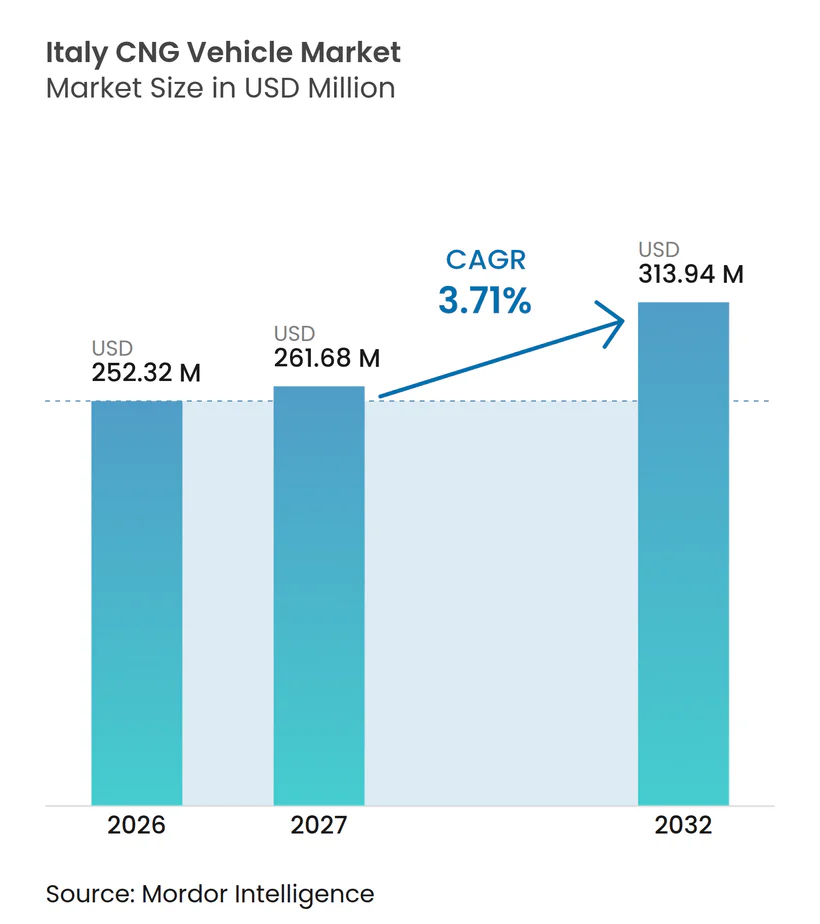
Die Marktgröße des italienischen CNG-Fahrzeugmarkts wurde 2026 auf 252,32 Millionen USD bewertet und soll von 261,68 Millionen USD im Jahr 2027 auf 313,94 Millionen USD bis 2032 wachsen, bei einer CAGR von 3,71 % im Zeitraum 2027–2032. Der Markt verlagert sich von der breiten Privatkundenachfrage hin zu gewerblichen Flotten und öffentlichen Verkehrsbetrieben mit planbaren Routen und hoher jährlicher Fahrleistung. Biomethan kann in bestehenden CNG-Fahrzeugen und Betankungsanlagen ohne Hardwareänderungen eingesetzt werden und unterstützt damit die weitere Nutzung des installierten Netzwerks. Italien verfügt über eine Flotte von rund 900.000 CNG-Fahrzeugen und mehr als 1.500 öffentlichen Tankstellen, was Flottenbetreibern eine breite Betriebsbasis bietet [1]. Staatliche Zuschüsse, kommunale Busbeschaffungen und Investitionen in Biomethan-Anschlüsse stützen die wirtschaftliche Grundlage für den italienischen CNG-Fahrzeugmarkt. Gleichzeitig verringern weniger neue Personenwagenmodelle und ein stärkerer Wettbewerb durch batterieelektrische Fahrzeuge die Rolle von CNG im privaten Mobilitätsbereich.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Personenkraftwagen 2026 einen Anteil von 61,87 %, während Busse und Reisebusse bis 2032 voraussichtlich mit einer CAGR von 7,11 % wachsen werden.
- Nach Einbautyp hielten OEM-eingebaute Systeme 2026 einen Anteil von 76,12 %, während nachgerüstete und Aftermarket-Systeme bis 2032 voraussichtlich mit einer CAGR von 7,29 % wachsen werden.
- Nach Endanwendung hielt die private und persönliche Nutzung 2026 einen Anteil von 48,18 %, während öffentliche Verkehrsbehörden bis 2032 voraussichtlich mit einer CAGR von 7,32 % wachsen werden.
- Nach Kraftstoffsystem hielten Bi-Fuel-Fahrzeuge 2026 einen Anteil von 71,09 %, während Dual-Fuel-Fahrzeuge bis 2032 voraussichtlich mit einer CAGR von 7,17 % wachsen werden.
- Nach Zylindertyp hielten Typ-I-Vollmetallzylinder 2026 einen Anteil von 38,22 %, während Typ-IV-Verbundzylinder mit Polymerliner bis 2032 voraussichtlich mit einer CAGR von 7,47 % wachsen werden.
- Nach Geografie hielt Norditalien 2026 einen Anteil von 59,11 %, während Süditalien bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrigere Gesamtbetriebskosten für stark genutzte Fahrzeugflotten | +0.8% | National, konzentriert in Logistikzentren des Po-Tals und Süditaliens | Mittelfristig (2–4 Jahre) |
| Dichte und ausgereifte CNG-Betankungsinfrastruktur | +0.6% | National, am stärksten in Nord- und Mittelitalien und mit Expansion in den Süden | Kurzfristig (≤ 2 Jahre) |
| Biomethankompatibilität mit bestehenden CNG-Fahrzeugen und Tankstellen | +0.6% | National, mit frühen Produktionsgewinnen in Biomethan-Clustern Norditaliens | Langfristig (≥ 4 Jahre) |
| Erneuerung kommunaler Flotten und Beschaffung im öffentlichen Nahverkehr | +0.5% | National, mit frühen Vertragsabschlüssen in Rom, Mailand, Turin, Neapel und Treviso | Mittelfristig (2–4 Jahre) |
| CNG-Reichweiten- und Nutzlastvorteile im mittel- und schwerschweren Betrieb | +0.4% | National, einschließlich grenzüberschreitender EU-Frachtkorridore | Mittelfristig (2–4 Jahre) |
| Italiens etabliertes CNG-Umrüstungs- und Komponentenökosystem | +0.3% | National, mit Fertigungskonzentration in der Emilia-Romagna | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrigere Gesamtbetriebskosten für stark genutzte Fahrzeugflotten
Die Flottenökonomie bleibt ein wesentlicher Grund, warum italienische Logistikunternehmen CNG weiterhin in ihre Fahrzeugersatzentscheidungen einbeziehen. Höhere Dieselpreise in den vergangenen Jahren haben die Kraftstoffkostenlücke für Betreiber mit hoher Jahresfahrleistung vergrößert. Die Einsparungen pro Kilometer können den Kaufaufpreis für einen CNG-Lkw innerhalb weniger Jahre für stark genutzte Flotten ausgleichen. Ein jüngster Regierungserlass sah Zuschüsse für qualifizierte Schwerlastfahrzeuge und Abwrackunterstützung für ältere Fahrzeuge vor der Euro-VI-Norm vor. Diese Struktur begünstigt Betreiber, die ältere Lkw ersetzen, und kann Flottenentscheidungen beschleunigen. Der Einsatz von Biomethan kann auch das Emissionsreporting von Flotten unterstützen, was dem italienischen CNG-Fahrzeugmarkt eine Relevanz über direkte Kraftstoffeinsparungen hinaus verleiht.
Dichte und ausgereifte CNG-Betankungsinfrastruktur
Italiens öffentliches CNG-Netz unterstützt den regulären Flottenbetrieb auf wichtigen Fracht- und Transitrouten. An Autobahnen gelegene öffentliche Tankstellen bieten Fernverkehrsunternehmen eine praktische Option für die Routenplanung ohne Diesel-Backup. Greenture plante zusätzliche CNG-, LNG- und Wasserstoffstandorte, von denen ein erheblicher Teil bereits in Betrieb ist[2]. Der Ausbau konzentriert sich auf Logistikzentren und innerstädtische Korridore, in denen die Abdeckung bislang begrenzt war. Der öffentliche Zugang ergänzt auch die Depotbetankung für Busse, Müllabfuhrfahrzeuge und regionale Frachtunternehmen. Diese Bedingungen machen die Infrastruktur zu einem kurzfristigen Unterstützungsfaktor für den italienischen CNG-Fahrzeugmarkt, insbesondere dort, wo die elektrische Ladekapazität noch begrenzt ist.
Biomethankompatibilität mit bestehenden CNG-Fahrzeugen und Tankstellen
CNG-Fahrzeuge, Kompressoren und bordeigene Speicher können Biomethan ohne Modifikationen verwenden. Dies ermöglicht es Betreibern, die Kohlenstoffintensität des Kraftstoffeinsatzes zu reduzieren, ohne Fahrzeuge oder Betankungsanlagen austauschen zu müssen. Im Juli 2025 genehmigte die Europäische Investitionsbank ein Darlehen in Höhe von 264 Millionen EUR an Snam für Biomethan-Infrastruktur, darunter 240 km neue Pipelines, die jährlich 12.000 GWh erneuerbare Energie transportieren sollen[3]. Edison und Verdalia Bioenergy unterzeichneten im Juni 2025 einen 10-Jahres-Vertrag zur jährlichen Lieferung von 14 Millionen Kubikmetern Biomethan aus sieben landwirtschaftlichen Anlagen in der Region Brescia. Langfristige Lieferverträge bieten Transportunternehmen einen klareren Weg zur Sicherung erneuerbarer Gasmengen. Die Kompatibilität bestehender Anlagen bietet dem italienischen CNG-Fahrzeugmarkt einen praktischen Übergangspfad für Flotten, die im Rahmen langfristiger Serviceverträge betrieben werden.
Erneuerung kommunaler Flotten und Beschaffung im öffentlichen Nahverkehr
Kommunale Käufer entscheiden sich weiterhin für CNG-Busse, wo ein vollständiger Elektroantrieb durch begrenzte Ladebereitschaft oder Netzkapazität eingeschränkt ist. IVECO BUS erhielt Los 1 der Consip-Rahmenausschreibung 2025 für 80 Daily-CNG-Minibusse, bestehend aus 30 städtischen und 50 überlandverkehrlichen Fahrzeugen. Mehrjährige öffentliche Beschaffungen bieten eine stabilere Nachfrage als private Personenkraftwagen-Zulassungen und geben dem italienischen CNG-Fahrzeugmarkt damit eine verlässliche Nachfragequelle im Transitbereich.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch batterieelektrische Fahrzeuge bei Personenkraftwagen und städtischen Transportern | -1.0% | National, am ausgeprägtesten in Norditalien und großen Ballungszentren | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Kraftstoffökonomie bei Erdgas und Biomethan | -0.7% | Global, mit inländischer Exposition durch Italiens Gasimportabhängigkeit | Mittelfristig (2–4 Jahre) |
| Begrenztes Angebot neuer CNG-Modelle bei leichten Nutzfahrzeugen | -0.5% | National, am ausgeprägtesten bei privater Personenkraftwagen-Nachfrage | Kurzfristig (≤ 2 Jahre) |
| Methanschlupf-Compliance und Unsicherheit beim Restwert | -0.4% | EU-weit, in Italien operationalisiert durch Euro-7-Anforderungen an die bordeigene Überwachung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch batterieelektrische Fahrzeuge bei Personenkraftwagen und städtischen Transportern
Personenkraftwagen und städtische Transporter verlagern sich hin zu batterieelektrischen Modellen. Euro 7 (Verordnung (EU) 2024/1257) gilt ab November 2026 für neue Fahrzeugtypen der Klassen M1 und N1 und erhöht die Compliance-Kosten für Verbrennungsantriebe, einschließlich CNG. In Italien wurden in den letzten Jahren eine große Anzahl neuer Personenkraftwagen zugelassen, wobei batterieelektrische und Plug-in-Hybrid-Fahrzeuge wachsende Anteile aufweisen. Die monatlichen CNG-Personenkraftwagen-Zulassungen waren bis zur Mitte des Jahrzehnts auf sehr niedrige Niveaus gefallen, da Hersteller Modelle ohne Nachfolger zurückzogen. Dieser Trend reduziert die Ersatznachfrage im privaten Nutzungssegment des italienischen CNG-Fahrzeugmarkts. Er hat jedoch nicht denselben Effekt auf Busse und schwere Lkw, wo Reichweite, Nutzlast und Ladezeit weiterhin Flottenentscheidungen beeinflussen.
Volatilität der Kraftstoffökonomie bei Erdgas und Biomethan
Höhere und volatilere europäische Gaspreise haben den historischen Kraftstoffkostenvorteil von CNG geschmälert. Italiens Biomethan-Beimischungsanforderung soll bis Ende des Jahrzehnts schrittweise auf einen höheren Schwellenwert angehoben werden, was den Kostendruck erhöht, wo erneuerbares Gas einen Aufpreis trägt. Federmetano berichtete, dass die Verpflichtung die Versorgungspreise an Tankstellen bereits erhöht. Methanschlupf-Überwachung und Euro-7-Anforderungen schaffen zudem Unsicherheit hinsichtlich Restwerten und Compliance-Kosten. Neue Biomethan-Infrastruktur könnte den Kraftstoffaufpreis mit wachsendem Angebot reduzieren. Betreiber mit langfristigen Abnahmeverträgen können eine besser planbare Wirtschaftlichkeit aufweisen als Flotten, die auf Spot-Tankstellenpreise angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
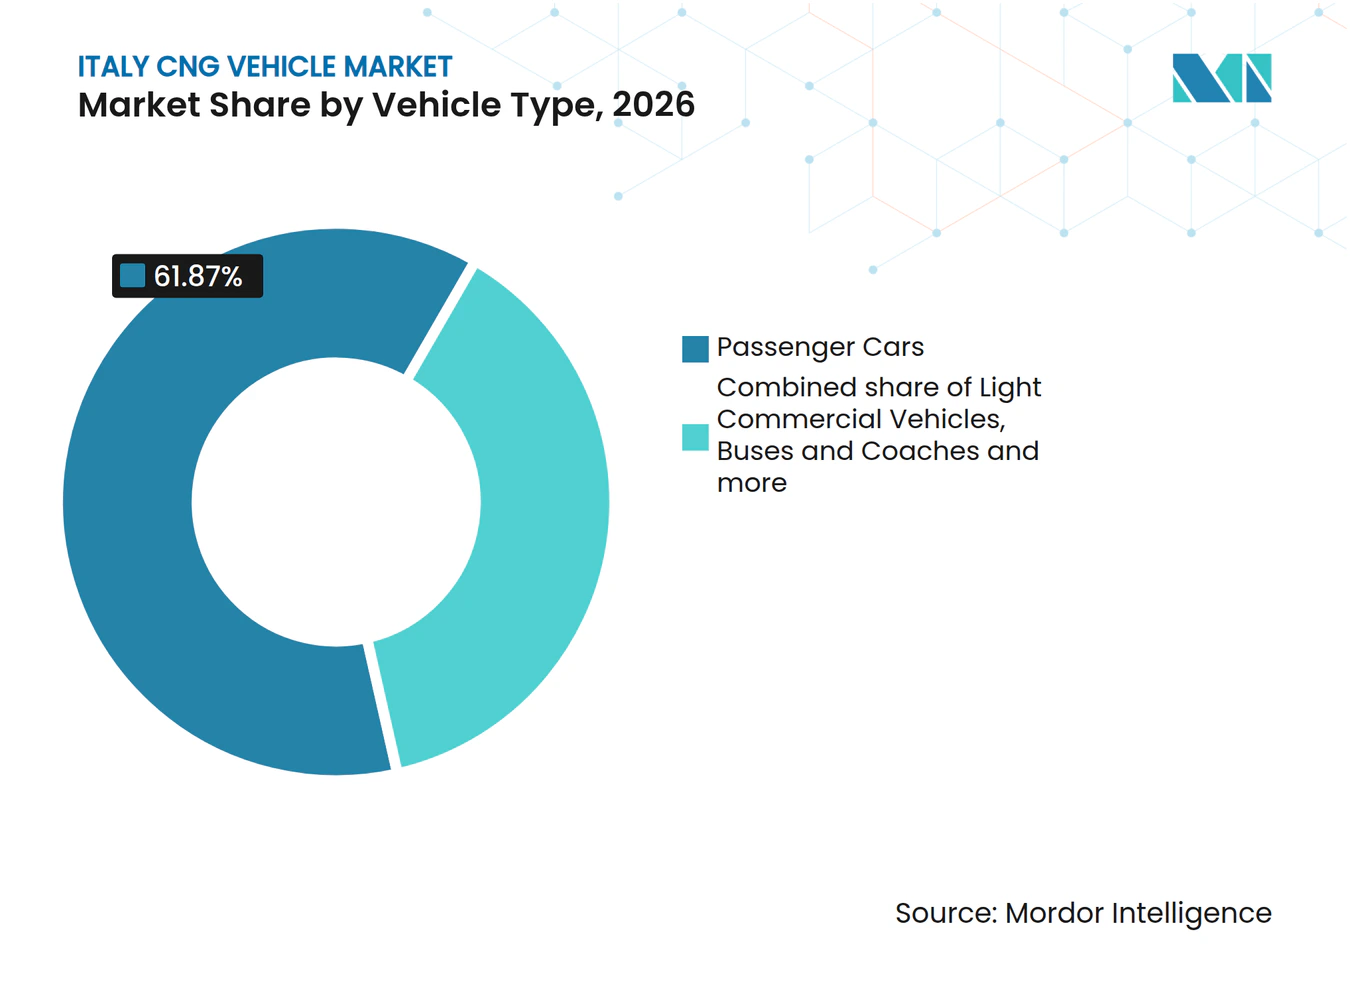
Gewerbliche Flotten und Transitflotten treiben strukturellen Wandel voranPersonenkraftwagen machten 2026 61,87 % des italienischen CNG-Fahrzeugmarkts aus, was auf eine große Fahrzeugbasis aus früheren Werksausstattungsprogrammen zurückzuführen ist. Diese Fahrzeugbasis stützt weiterhin die Betankungsnachfrage, Wartungsaktivitäten und Umrüstungsdienstleistungen, auch wenn sie nicht mehr die Richtung der Neufahrzeug-Produktplanung vorgibt. Die Neuzulassungen von CNG-Personenkraftwagen waren von ihrem Höchststand im Jahr 2020 stark gefallen und hatten bis Mitte 2026 sehr niedrige Monatswerte erreicht. Personenkraftwagen sollen bis 2032 dennoch um etwa 1,4 % jährlich wachsen, da Umrüstungen bestehender Fahrzeuge und die weitere Nutzung des installierten Fahrzeugbestands den Rückgang bei neuen Werksmodellen teilweise ausgleichen. Leichte Nutzfahrzeuge bedienen weiterhin ausgewählte städtische Lieferrouten, die Zugang zu Niedrigemissionszonen erfordern, doch batterieelektrische Transporter-Markteinführungen schränken diese Rolle ein. Busse und Reisebusse sollen bis 2032 mit einer CAGR von 7,11 % wachsen, da ihre Tagesrouten, der Depotbetrieb und das öffentliche Beschaffungsmodell besser auf den CNG-Betrieb abgestimmt sind.
Mittel- und schwere Lkw weisen unter allen Fahrzeugtypen das stärkste langfristige gewerbliche Potenzial auf, da ihre hohe Fahrleistung Kraftstoffverbrauch, Reichweite und Nutzlast zu zentralen Betriebsgrößen macht. IVECO dokumentierte eine erweiterte Reichweite mit einer einzigen Betankung bei einem S-Way-CNG-Lkw, der mit dem xCursor-Motor und einem Großtank-System ausgestattet ist. Der Test zeigte, dass ein CNG-Lkw lange nationale Routen ohne häufige Betankung bewältigen und die Betriebslücke gegenüber Diesel verringern kann. Schwere Fahrzeuge stützen sich auch eher auf OEM-integrierte Systeme, da die Euro-7-Anforderungen strenger werden und Flottenachäufer eine dokumentierte Compliance anstreben. Zwei- und Dreiräder bleiben eine kleine Nische, da elektrische Roller im städtischen Bereich dominieren und führende Hersteller kaum dedizierte CNG-Antriebe anbieten.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Einbautyp:
Nachrüstanreize stützen die Nachfrage im AftermarketOEM-eingebaute Systeme machten 2026 76,12 % des italienischen CNG-Fahrzeugmarkts aus, was Werksinstallationen widerspiegelt, die in früheren Produktionszyklen bei Personen- und Nutzfahrzeugflotten angesammelt wurden. Fiat, Volkswagen Group und IVECO unterstützten zuvor dedizierte CNG-Produktionsprogramme für den italienischen Markt, wodurch Werkseinbauten vielen Käufern und Werkstattnetzen vertraut wurden. Der Rückzug von Personenwagenmodellen begrenzt nun das neue OEM-Volumen, insbesondere in dem Teil der Flotte, der früher von werkseitig eingebauten Bi-Fuel-Fahrzeugen bedient wurde. Nachgerüstete und Aftermarket-Systeme sollen bis 2032 mit einer CAGR von 7,29 % wachsen, obwohl dieses Wachstum auf geeignete Bestandsfahrzeuge konzentriert ist und nicht auf neue Leichtfahrzeugproduktion. Das Ecobonus-MIMIT-Programm sieht einen festen Anreizsbetrag für CNG- oder Biomethan-Installationen in förderfähigen M1-Personenfahrzeugen vor.
Der Nachrüstanreiz schafft eine selektive Nachfragequelle, auch wenn die Werksproduktion zurückgeht, und hilft förderfähigen Eigentümern, Fahrzeuge mit kompatiblen Motoren zu behalten. Westport Fuel Systems Italia und Landi Renzo unterzeichneten eine Vereinbarung, das Green-Transportation-Geschäft von Landi Renzo mit WFSI zu kombinieren. Die Transaktion, die kurzfristig abgeschlossen werden soll, wird zwei große Anbieter aus OEM-, D-OEM- und Installateurkanälen zusammenführen – zu einem Zeitpunkt, zu dem Größe und zertifizierter Service zunehmend wichtig werden. Die kombinierte Organisation könnte stärkere Entwicklungsvereinbarungen sichern, eine breitere Installateursunterstützung aufrechterhalten und mehr Kraftstoffsystemanwendungen von einer einzigen Plattform aus bedienen. Kleinere regionale Umrüster könnten einem verstärkten Wettbewerb ausgesetzt sein, obwohl ihre lokalen Kundenbeziehungen und Werkstattabdeckung für die Aftermarket-Versorgung weiterhin relevant bleiben.
Nach Endanwendung:
Transitausgaben übertreffen private NutzungPrivate und persönliche Nutzung machte 2026 48,18 % des italienischen CNG-Fahrzeugmarkts aus, gestützt durch Italiens Bestandsbasis privat genutzter CNG-Fahrzeuge. Dieser Anteil dürfte abnehmen, da ältere Fahrzeuge außer Betrieb genommen werden und die Ersatznachfrage in Richtung batterieelektrischer Modelle verschiebt, die eine stärkere Herstellerunterstützung genießen. Taxi- und Ridehailing-Flotten verwenden CNG weiterhin in Städten, in denen Kraftstoffkosten günstig bleiben und Fahrer Flexibilität bei langen Tagesschichten benötigen. Industrie- und Versorgungsflotten behalten ihre Nachfrage in den Bereichen Logistik, Müllabfuhr und Außendienst, wo Routen im Voraus bekannt sind. Diese Betreiber profitieren von planbaren Distanzen, depotbasierter Betankung und einem klareren Zusammenhang zwischen Jahresfahrleistung und dem wirtschaftlichen Wert von CNG.
Öffentliche Verkehrsbehörden sollen bis 2032 mit einer CAGR von 7,32 % wachsen – der schnellsten Rate unter den Endanwendungen. Nationale und regionale Beschaffungssysteme nutzen mehrjährige Rahmenvereinbarungen, die eine stabilere Nachfrage bieten als individuelle private Fahrzeugkäufe, und geben Lieferanten eine bessere Planbarkeit bei Fahrzeugersatzzyklen. IVECOs Consip-Auftrag für 80 Daily-CNG-Minibusse verdeutlicht, wie die öffentliche Beschaffung gasbetriebene Transitfahrzeuge weiterhin unterstützt. Künftige Euro-7-Anforderungen an die bordeigene Überwachung werden den Ersatzdruck für ältere Schwerlastfahrzeuge erhöhen und bewährte Flottentechnologien für öffentliche Auftraggeber wichtig machen. Der Transitanteil des italienischen CNG-Fahrzeugmarkts ist daher widerstandsfähiger als die private Nutzung, da Betreiber Betankung, Wartung und Fahrzeugerneuerung als Gesamtsystem planen können.
Nach Kraftstoffsystem:
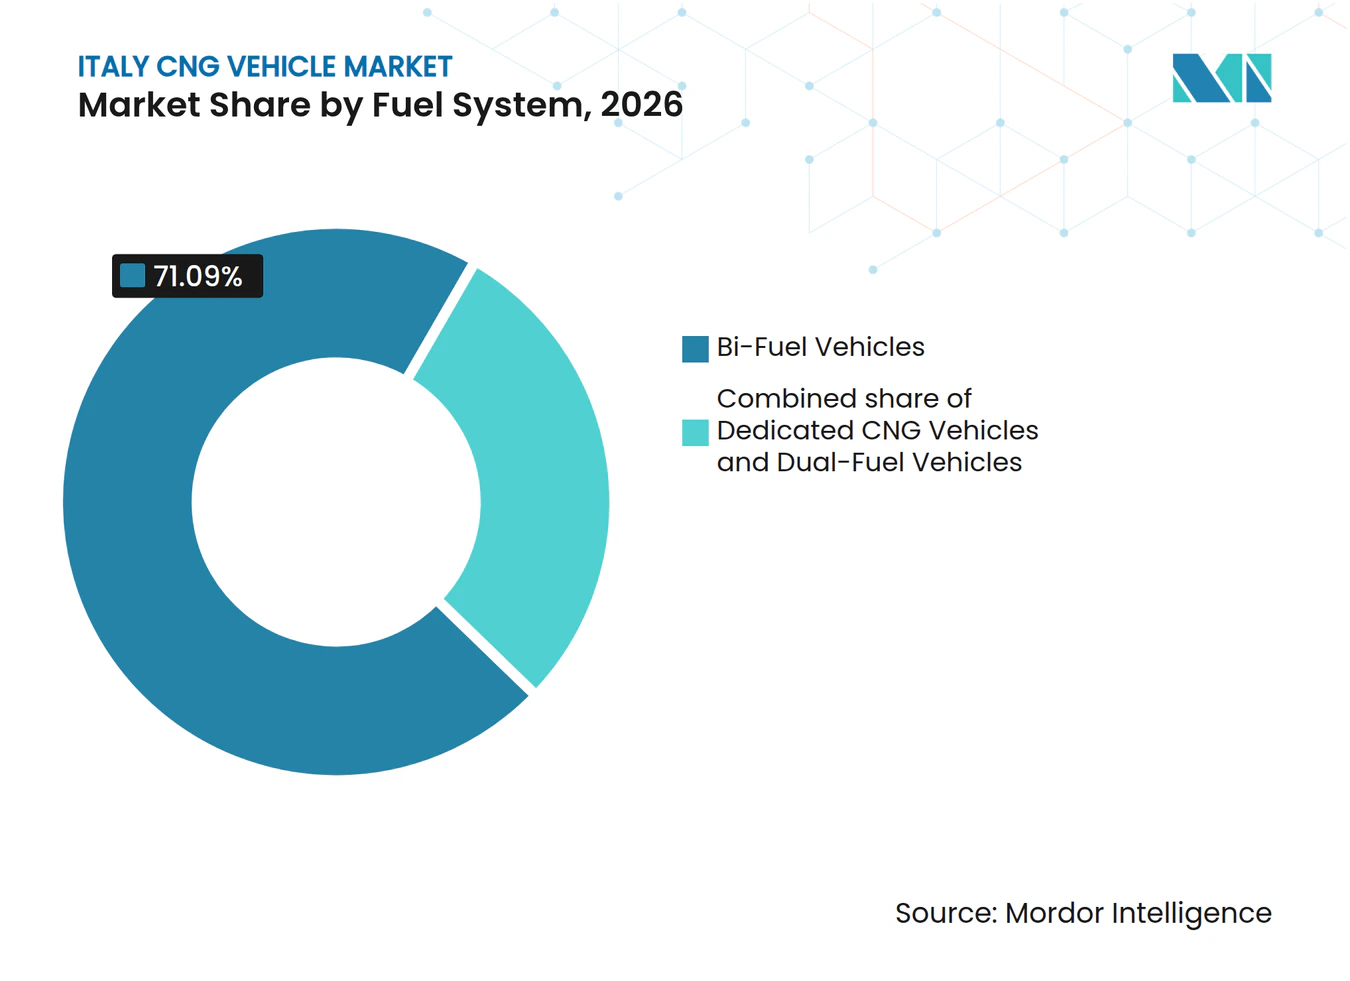
Bi-Fuel-Flexibilität verankert die FahrzeugbasisBi-Fuel-Fahrzeuge machten 2026 71,09 % des italienischen CNG-Fahrzeugmarkts aus, und ihre führende Stellung spiegelt den Wert wider, den Fahrer auf die Möglichkeit legen, sowohl CNG als auch Benzin zu nutzen. Eine historisch ungleichmäßige CNG-Abdeckung außerhalb der nördlichen Regionen machte diese Flexibilität für Privatreisen, regionale Geschäftsfahrten und Betreiber nützlich, die nicht immer auf eine nahe gelegene Gastankstelle zählen konnten. Dedizierte CNG-Fahrzeuge sind häufiger in Bussen und kommunalen Flotten mit gesicherter Depotbetankung anzutreffen, wo planbarer Zugang den Bedarf an einem zweiten Kraftstoffsystem reduziert. Diese Unterschiede zeigen, dass die Fahrzeugbasis durch Betriebsbedingungen geprägt ist und nicht durch eine einheitliche Präferenz aller Fahrzeugnutzer. Dual-Fuel-Fahrzeuge sollen bis 2032 mit einer CAGR von 7,17 % wachsen, angeführt vom mittel- und schweren Lkw-Bereich, wo die Kraftstoffkonfiguration einen anderen Betriebszweck hat.
Dual-Fuel-Systeme verwenden Diesel-Pilotverbrennung mit Erdgas, was im Güterverkehr eine starke Leistungsabgabe unterstützen kann, während der Gasanteil je nach relativem Kraftstoffpreis variiert werden kann. Diese Konfiguration ist für Lkw-Betreiber nützlich, die dieselähnliche Leistung benötigen, aber die Möglichkeit haben möchten, den Gasölverbrauch auf Routen mit zuverlässigem CNG- oder Biomethan-Zugang zu reduzieren. IVECOs xCursor 13 ist ein Mono-Fuel-CNG-Motor mit 500 PS, der auf Euro-7-Readiness ausgelegt ist. Leistungsstärkere Mono-Fuel-Lkw könnten Dual-Fuel-Lösungen in einigen Fernverkehrsanwendungen herausfordern, indem sie den historischen Kompromiss zwischen Gaseinsatz und Motorleistung reduzieren. Der resultierende Kraftstoffsystemmix spiegelt unterschiedliche Anforderungen im Privatverkehr, planmäßigen Transitbetrieb und gewerblichen Güterverkehr wider, anstatt einer einheitlichen Bewegung hin zu einer einzigen technischen Konfiguration.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Zylindertyp:
Verbundzylinder gewinnen mit steigendem NutzlastbedarfTyp-I-Vollmetallzylinder machten 2026 38,22 % des italienischen CNG-Fahrzeugmarkts aus, gestützt durch ältere Personenkraftwagen und leichte Nutzfahrzeuge, die während des früheren CNG-Produktionshöchststands mit Stahlbehältern ausgestattet wurden. Typ-II-Zylinder bieten eine gewisse Gewichtsreduzierung zu einem niedrigeren Aufpreis als Verbundausführungen und positionieren sich zwischen einfacher Stahllagerung und fortschrittlicheren Optionen. Typ-III- und Typ-IV-Zylinder sind dort nützlicher, wo geringeres Gewicht die Nutzlastkapazität verbessern, mehr Kraftstoff mitgeführt oder die Reichweite eines Fahrzeugs verlängert werden kann. Dies ist im gewerblichen Betrieb am bedeutsamsten, wo das Tankgewicht sowohl die Ladekapazität als auch die Routenplanung beeinflussen kann. Typ-IV-Verbundzylinder mit Polymerliner sollen bis 2032 mit einer CAGR von 7,47 % wachsen – der schnellsten Rate unter allen Zylindertypen.
Die Nachfrage nach Typ-IV-Tanks ist mit Lkw und Bussen mit langer Reichweite verknüpft, die eine höhere bordeigene Gaskapazität ohne proportionale Erhöhung des Fahrzeuggewichts benötigen. IVECOs Typ-IV-kompatible Tankpakete bieten eine kombinierte Speicherkapazität, die einen bemerkenswerten Anstieg gegenüber der Vorgängergeneration darstellt. Verkehrsbehörden können leichtere Tanks spezifizieren, um die Fahrgastkapazität zu verbessern, während Frachtflotten die Gewichtseinsparungen nutzen können, um die Nutzlastökonomie zu erhalten. ISO- und ECE-Normen bilden den Zertifizierungsrahmen für in Italien verwendete CNG-Zylinder und geben Flottenbetreibern eine Grundlage für die Spezifikation zugelassener Speichersysteme. Höhere Kohlenstofffaserinputkosten können Preisdruck ausüben, doch Reichweiten- und Nutzlastgewinne unterstützen die weitere Verbreitung von Verbundzylindern bei stark genutzten Flotten weiterhin.
Geografische Analyse
Norditalien hatte 2026 einen Anteil von 59,11 %. Piemont, Lombardei, Venetien und die Emilia-Romagna verbinden dichte Betankungsabdeckung mit Italiens aktivsten Logistikkorridoren. Die Emilia-Romagna beherbergt auch Umrüstungs- und Komponentenunternehmen wie Landi Renzo und Lovato Gas. Trentino-Südtirol und Friaul-Julisch Venetien unterstützen den grenzüberschreitenden Güterverkehr in Richtung Österreich, Deutschland und Slowenien. Investitionen in Biomethanversorgung und Aufrüstung von Tankstellen festigen die Position der Region.
Mittelitalien behält eine stabile Rolle in der Toskana, Latium, Umbrien und den Marken. Die Nachfrage kommt aus dem städtischen Nahverkehr, dem Überlandgüterverkehr, dem tourismusbedingten Reiseverkehr und regionalen Serviceflotten. Rom ist ein Mittelpunkt für den öffentlichen Nahverkehr und den Ausbau der Betankungsinfrastruktur in Latium. Verkehrsbehörden nehmen an nationalen Rahmenvereinbarungen für städtische und überlandverkehrliche CNG-Busse teil.
Süditalien soll bis 2032 mit einer CAGR von 7,89 % wachsen – der schnellsten regionalen Rate im italienischen CNG-Fahrzeugmarkt. Das Wachstum beginnt von einer kleineren Basis, da die öffentliche CNG-Abdeckung historisch weniger dicht war. Kampanien, Apulien, Kalabrien, Abruzzen, Basilikata und Molise verfügen über gewerbliche Flotten, die von einem breiteren Tankstellenzugang profitieren könnten. Neue Investitionen in die Betankungsinfrastruktur können den Bedarf an einem Diesel-Fallback auf regionalen Routen reduzieren.
Die Inseln Sizilien und Sardinien haben ein gesondertes Betriebsprofil, da Netzanschluss- und Betankungsengpässe weiterhin bedeutsamer sind, insbesondere in Sardinien, das über kein Erdgas-Übertragungsnetz verfügt.
Wettbewerbslandschaft
Marktkonzentration
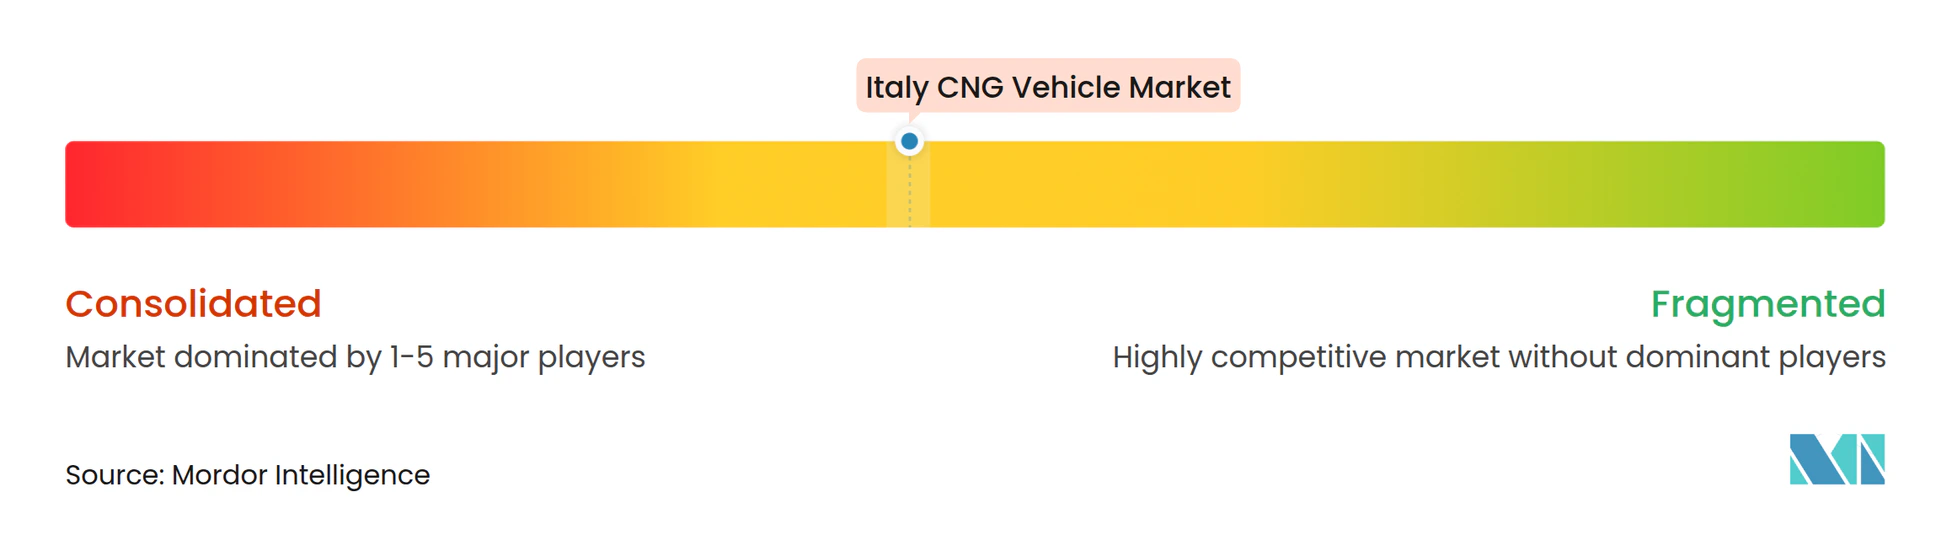
Der italienische CNG-Fahrzeugmarkt ist im Bereich der Nutzfahrzeugherstellung und der Kraftstoffsystemversorgung mäßig konzentriert. IVECO hält die stärkste Position bei Bussen, mittelgroßen Lkw und schweren Lkw, die das aktuelle Marktwachstum tragen. Der xCursor-Motor wurde als Euro-7-bereit dokumentiert und hat in einem jüngsten Test über 1.000 Kilometer mit einer einzigen Betankung zurückgelegt. IVECO BUS festigte seine Position im öffentlichen Nahverkehr durch einen Consip-Auftrag für eine Flotte von CNG-Minibussen weiter.
Stellantis und Volkswagen Group hielten zuvor bedeutende Positionen im CNG-Personenwagensegment durch die Plattformen Fiat Natural Power und Golf TGI. Beide haben die Investitionen in neue Modelle reduziert, da diese Produkte das Ende ihrer Lebensdauer nähern. Daimler Truck Holding, Volvo Group und TRATON konkurrieren im Schwerlkw-Segment, haben jedoch IVECOs Beziehungen zu italienischen Flottenbetreibern nicht erreicht. Hexagon Composites hält eine strategische Position im Markt für Typ-IV-Zylinderversorgung. Patente und technische Zertifizierungsanforderungen schaffen Markteintrittsbarrieren bei Premium-Speichersystemen.
Westport Fuel Systems Italia, heute im Besitz von Heliaca Investments, vereinbarte im April 2026 die Übernahme des Green-Transportation-Geschäfts von Landi Renzo, wobei Landi Renzo eine Beteiligung von 15 % behält. Die Kombination soll die Fähigkeit der Gruppe stärken, OEMs, D-OEMs und Nachrüst-Installateure zu bedienen. Lieferanten sehen Chancen bei der Depotbetankung und Aufrüstungen von Bio-CNG-Stationen, insbesondere in Süditalien. Das Ecobonus-MIMIT-Programm schafft eine zusätzliche Öffnung für zertifizierte Umrüstkits bei förderfähigen Personenfahrzeugen.
Führende Unternehmen im Bereich CNG-Fahrzeuge in Italien
-
IVECO Group N.V.
-
Stellantis N.V.
-
Landi Renzo S.p.A.
-
Daimler Truck Holding AG
-
Westport Fuel Systems Italia S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Italienischer CNG-Fahrzeugmarkt Unternehmen in diesem Bericht
- IVECO Group N.V.
- Stellantis N.V.
- Volkswagen AG
- Renault Group
- Daimler Truck Holding AG
- Volvo Group
- TRATON SE
- Otokar Otomotiv ve Savunma Sanayi A.S.
- CAF S.A.
- Industria Italiana Autobus S.p.A.
- Landi Renzo S.p.A.
- Westport Fuel Systems Italia S.r.l.
- Lovato Gas S.p.A.
- Hexagon Composites ASA
Neueste Industrielle Entwicklungen in Italienischer CNG-Fahrzeugmarkt
- September 2026: OG Clean Fuels übernahm 11 Bio-CNG-Tankstellen in Italien und erweiterte damit sein europäisches Netzwerk.
- Juli 2026: Italiens Ministerium für Unternehmen und Made in Italy eröffnete die Buchungen für einen Nachrüstanreiz von 800 EUR für die Installation von CNG- oder Biomethan-Systemen in Personenkraftwagen der Klasse Euro 3 oder neuer (Klasse M1).
- April 2026: Westport Fuel Systems Italia vereinbarte die Übernahme des Green-Transportation-Geschäfts von Landi Renzo, wobei Landi Renzo eine Beteiligung von 15 % an der kombinierten Gruppe behält.
- Oktober 2025: IVECO BUS erhielt einen Consip-Ausschreibungslos 2025 zur Lieferung von 80 Daily-CNG-Minibussen, darunter 30 städtische und 50 überlandverkehrliche Fahrzeuge.
Umfang des Berichts zum italienischen CNG-Fahrzeugmarkt
Der Bericht zum italienischen CNG-Fahrzeugmarkt ist segmentiert nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, Busse und Reisebusse, mittel- und schwere Lkw sowie Zwei- und Dreiräder), Einbautyp (OEM-Einbau und Nachrüstung/Aftermarket), Endanwendung (private und persönliche Nutzung, Taxi- und Ridehailing-Flotten und weitere), Kraftstoffsystem (Dedicated-CNG-Fahrzeuge, Bi-Fuel-Fahrzeuge und Dual-Fuel-Fahrzeuge), Zylindertyp (Typ I, Typ II und weitere) sowie Geografie (Norditalien, Mittelitalien, Süditalien und Inseln). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) bereitgestellt.
Segmentierungsübersicht
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Busse und Reisebusse |
| Mittel- und schwere Lkw |
| Zwei- und Dreiräder |
| OEM-Einbau |
| Nachrüstung/Aftermarket |
| Private und persönliche Nutzung |
| Taxi- und Ridehailing-Flotten |
| Öffentliche Verkehrsbehörden |
| Industrie- und Versorgungsflotten |
| Dedicated-CNG-Fahrzeuge |
| Bi-Fuel-Fahrzeuge |
| Dual-Fuel-Fahrzeuge |
| Typ I, Vollmetall |
| Typ II, mit Metallwicklung (Hoop-Wrapped) |
| Typ III, Vollverbund |
| Typ IV, Verbund mit Polymerliner |
| Personenkraftwagen | OEM-Einbau |
| Nachrüstung/Aftermarket | |
| Leichte Nutzfahrzeuge | OEM-Einbau |
| Nachrüstung/Aftermarket | |
| Busse und Reisebusse | OEM-Einbau |
| Nachrüstung/Aftermarket | |
| Mittel- und schwere Lkw | OEM-Einbau |
| Nachrüstung/Aftermarket | |
| Zwei- und Dreiräder | OEM-Einbau |
| Nachrüstung/Aftermarket |
| Norditalien | Piemont |
| Lombardei | |
| Venetien | |
| Emilia-Romagna | |
| Trentino-Südtirol | |
| Friaul-Julisch Venetien | |
| Mittelitalien | Toskana |
| Latium | |
| Umbrien | |
| Marken | |
| Süditalien | Kampanien |
| Apulien | |
| Kalabrien | |
| Abruzzen | |
| Basilikata | |
| Molise | |
| Inseln | Sizilien |
| Sardinien |
| Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Mittel- und schwere Lkw | ||
| Zwei- und Dreiräder | ||
| Einbautyp | OEM-Einbau | |
| Nachrüstung/Aftermarket | ||
| Endanwendung | Private und persönliche Nutzung | |
| Taxi- und Ridehailing-Flotten | ||
| Öffentliche Verkehrsbehörden | ||
| Industrie- und Versorgungsflotten | ||
| Kraftstoffsystem | Dedicated-CNG-Fahrzeuge | |
| Bi-Fuel-Fahrzeuge | ||
| Dual-Fuel-Fahrzeuge | ||
| Zylindertyp | Typ I, Vollmetall | |
| Typ II, mit Metallwicklung (Hoop-Wrapped) | ||
| Typ III, Vollverbund | ||
| Typ IV, Verbund mit Polymerliner | ||
| Kreuzsegmentierung nach Fahrzeugtyp und Einbautyp | Personenkraftwagen | OEM-Einbau |
| Nachrüstung/Aftermarket | ||
| Leichte Nutzfahrzeuge | OEM-Einbau | |
| Nachrüstung/Aftermarket | ||
| Busse und Reisebusse | OEM-Einbau | |
| Nachrüstung/Aftermarket | ||
| Mittel- und schwere Lkw | OEM-Einbau | |
| Nachrüstung/Aftermarket | ||
| Zwei- und Dreiräder | OEM-Einbau | |
| Nachrüstung/Aftermarket | ||
| Geografie | Norditalien | Piemont |
| Lombardei | ||
| Venetien | ||
| Emilia-Romagna | ||
| Trentino-Südtirol | ||
| Friaul-Julisch Venetien | ||
| Mittelitalien | Toskana | |
| Latium | ||
| Umbrien | ||
| Marken | ||
| Süditalien | Kampanien | |
| Apulien | ||
| Kalabrien | ||
| Abruzzen | ||
| Basilikata | ||
| Molise | ||
| Inseln | Sizilien | |
| Sardinien | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der italienische CNG-Fahrzeugmarkt bis 2032 erreichen?
Der italienische CNG-Fahrzeugmarkt soll bis 2032 einen Wert von 313,94 Millionen USD erreichen und von 2027 bis 2032 mit einer CAGR von 3,71 % wachsen.
Welche Fahrzeugkategorie wächst im italienischen CNG-Fahrzeugmarkt am schnellsten?
Busse und Reisebusse sollen bis 2032 mit einer CAGR von 7,11 % wachsen, gestützt durch kommunale Beschaffungen und depotbasierte Betriebsabläufe.
Welcher Teil Italiens wird beim CNG-Fahrzeugmarkt voraussichtlich am schnellsten wachsen?
Süditalien soll bis 2032 mit einer CAGR von 7,89 % wachsen, da die Betankungsabdeckung von einer kleineren installierten Basis aus ausgebaut wird.
Können bestehende CNG-Fahrzeuge Biomethan nutzen?
Ja. Bestehende CNG-Fahrzeuge und Betankungssysteme können Biomethan ohne Hardwaremodifikationen nutzen und unterstützen damit einen kohlenstoffarmen Kraftstoffpfad.