
血管内砕石術デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
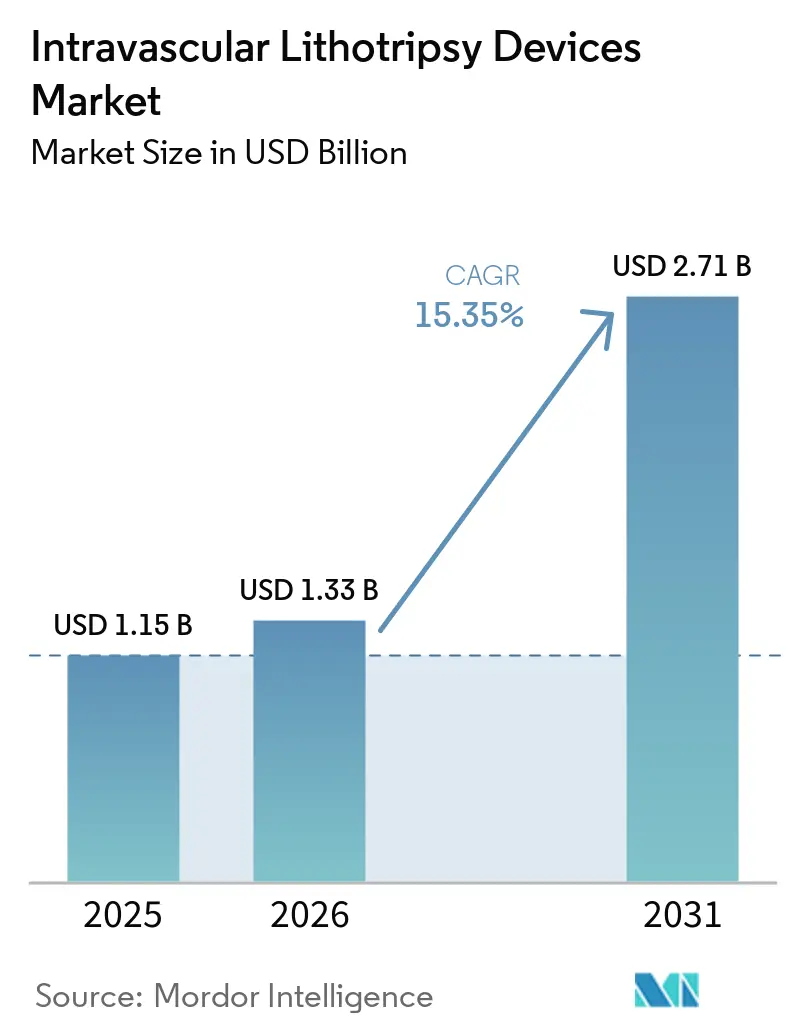
| 市場規模 (2026) | 1.33 十億米ドル |
| 市場規模 (2031) | 2.71 十億米ドル |
| Growth Rate (2026 - 2031) | 15.35 % |
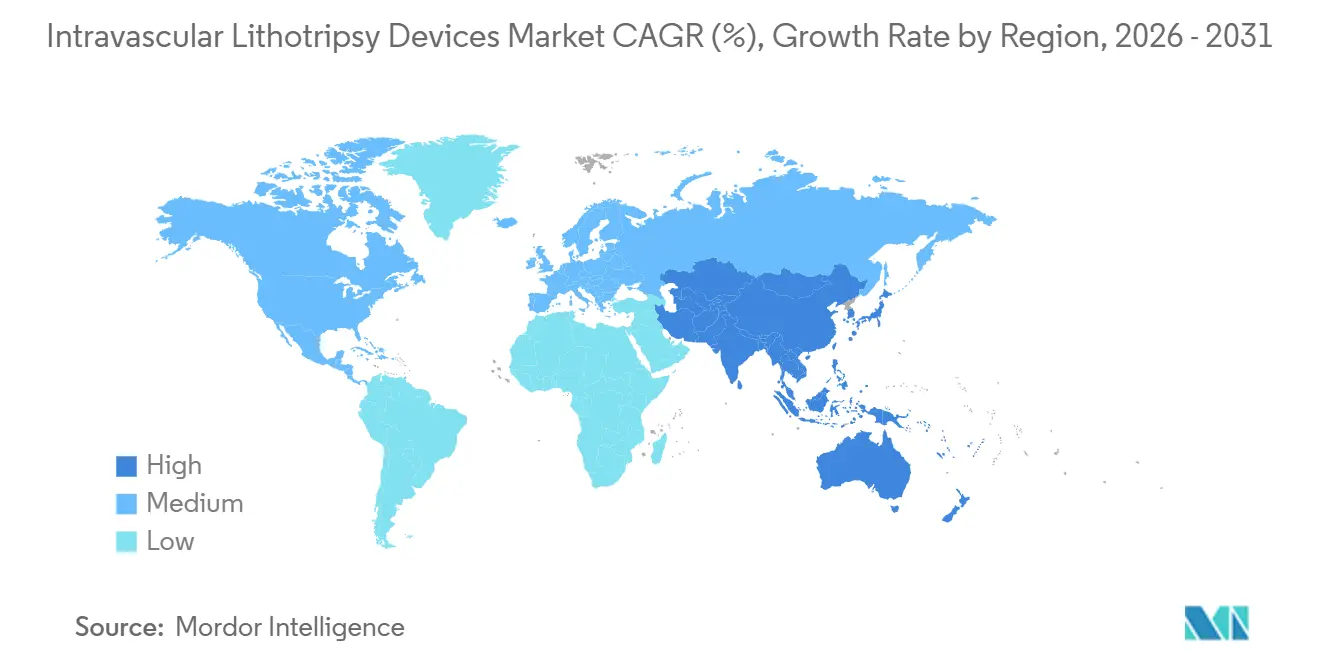
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
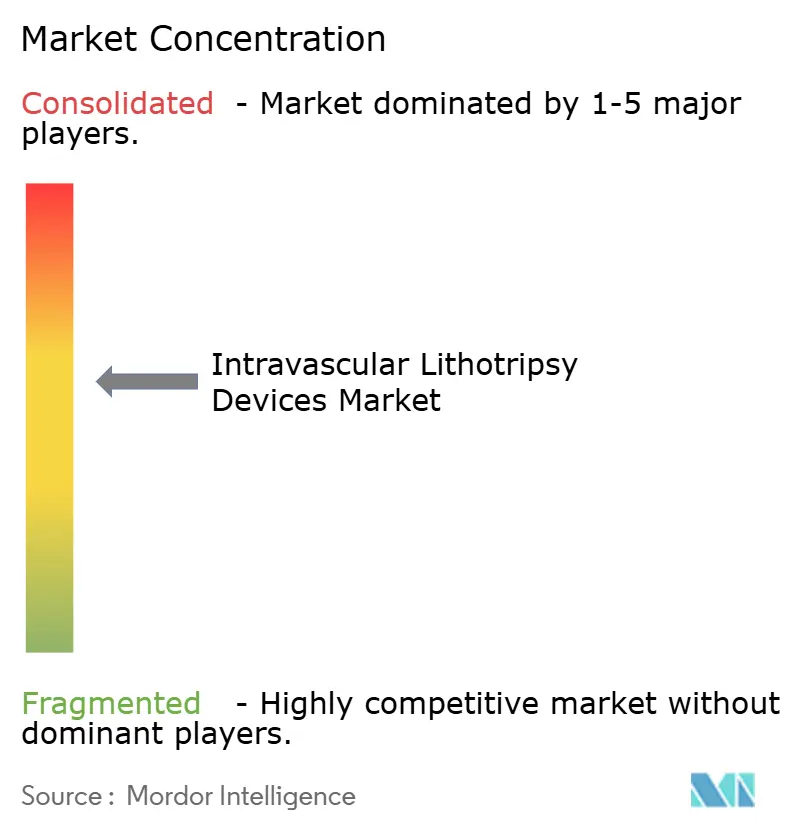
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血管内砕石術デバイス市場分析
血管内砕石術デバイス市場規模は、2025年の1.15 ビリオン 米ドルから2026年には1.33 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 15.35%で成長して2031年までに2.71 ビリオン 米ドルに達する見込みです。
血管内砕石術デバイス市場は、ステント留置前に石灰化病変を日常的に治療するオペレーターが増加するにつれて拡大しています。引用された2025年の研究では、PCIを受ける患者の25%~50%に石灰化病変が認められており、これは専用のカルシウム修飾の必要性を裏付けています。臨床比較においても、医師がプラーク前処置技術を選択する際にIVLへの注目が高まっています。13,499例の傾向スコアマッチング分析では、IVLはアテレクトミーと比較して1年全死因死亡リスクが低く、リスク比は0.64でした。償還支援、外来手術への移行、および新しいデバイスプラットフォームが、血管内砕石術デバイス市場における商業的機会を拡大しています。
主要レポートのポイント
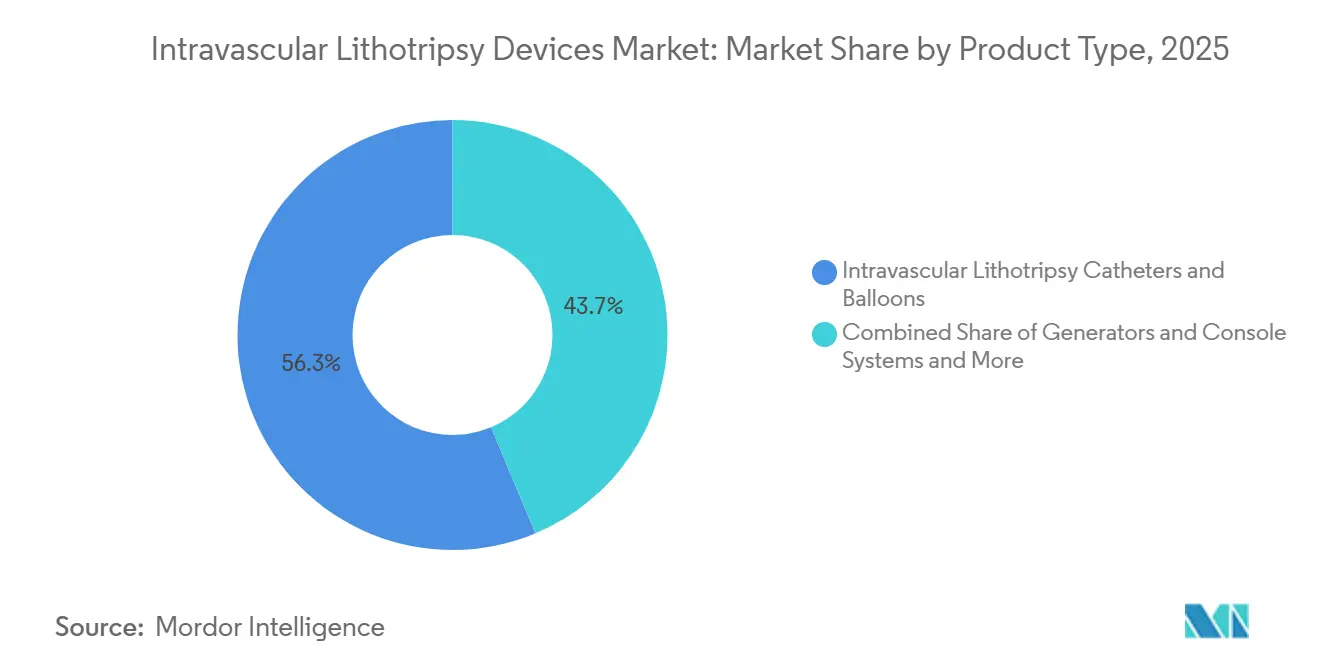
- 製品タイプ別では、IVLカテーテルおよびバルーンが2025年の収益の56.31%を占め、ジェネレーターおよびコンソールシテムは2031年までに最高のCAGR 17.65%を記録する見込みです。
- 血管タイプ別では、冠動脈が2025年の収益の57.24%を占め、膝下動脈は2031年までにCAGR 18.22%で成長する見込みです。
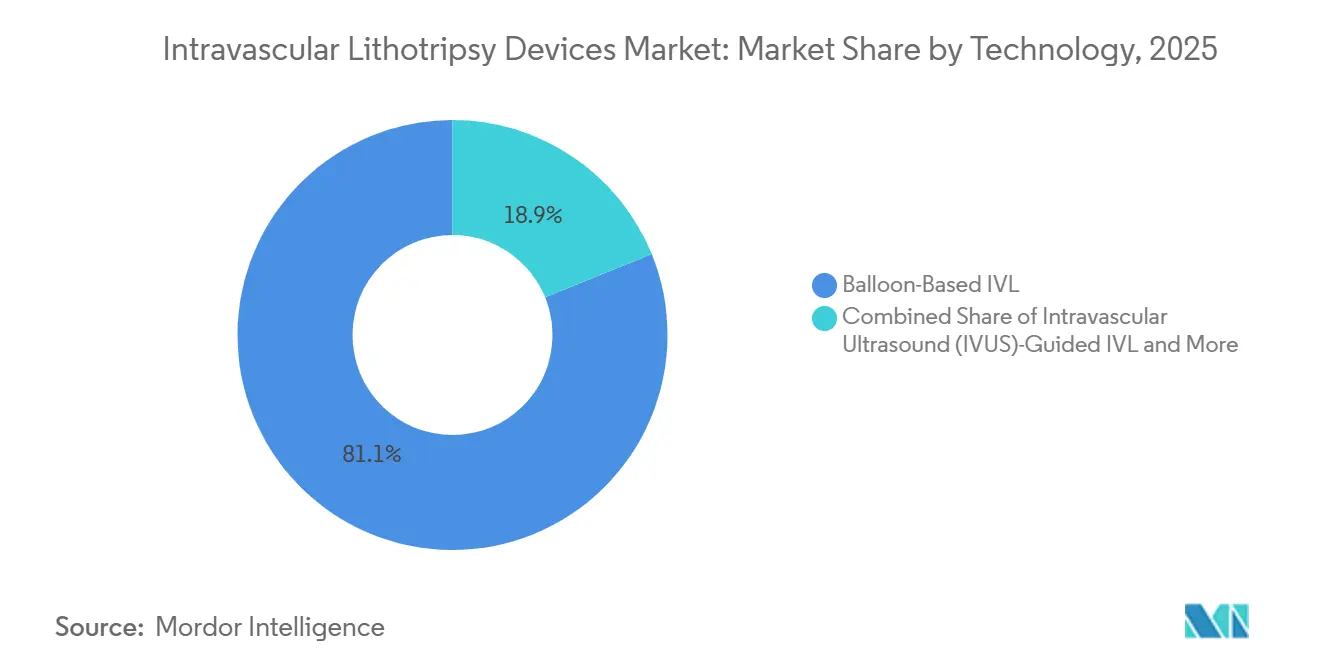
- 技術別では、バルーンベースIVLが2025年の収益の81.14%を占め、フォワードファイアリングIVLは2031年までにCAGR 18.42%で成長する見込みです。
- エンドユーザー別では、病院が2025年の収益の65.54%を占め、外来手術センターは2031年までにCAGR 17.12%で成長する見込みです。
- 地域別では、北米が2025年の収益の56.61%を占め、アジア太平洋は2031年までにCAGR 18.65%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル血管内砕石術デバイス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石灰化冠動脈疾患および末梢動脈疾患の負担増大 | +3.8% | ローバル | 長期(4年以上) |
| 経皮的冠動脈インターベンションの複雑性の増大 | +2.9% | 北米および欧州、アジア太平洋への波及あり | 中期(2~4年) |
| 予測可能なカルシウム修飾に関するエビデンスの増加 | +2.4% | グローバル | 中期(2~4年) |
| 冠動脈IVL償還の改善 | +2.0% | 北米、欧州へ拡大中 | 短期(2年以内) |
| 膝下および大口径手術への適応拡大 | +1.5% | 北米および欧州 | 中期(2~4年) |
| フォワードファイアリングおよびジェネレーターフリーのイノベーション | +1.2% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
重度石灰化冠動脈疾患および末梢動脈疾患の負担増大
血管内砕石術デバイス市場は、心血管疾患の発生率だけでなく、複雑なカルシウム負荷の増加によって支えられています。引用されたグローバル疾病負担研究では、2023年に2億3,900万例の虚血性心疾患の有病例と1億2,200万例の下肢末梢動脈疾患の有病例が報告されました。加齢、高血圧、糖尿病、慢性腎臓病は、これらの患者集団における血管石灰化の重症度を高めます。2025年の臨床研究では、PCIを受けるCAD患者の25%~50%に石灰化病変が認められ、不十分な飾が血管合併症および長期転帰の悪化と関連していることが示されました[1]BMC心臓血管疾患、「重度石灰化冠動脈病変に対するSoniCracker血管内砕石術デバイスの有効性と安全性:中国からのLEAD-FIM研究」、BMC心臓血管疾患、link.springer.com.。石灰化の弧と厚みが適切な病変前処置を妨げる場合、標準バルーンは適切ではありません。米国および欧州の品質フレームワークもステント拡張に対してより大きな注意を払っており、これは留置前のより完全なカルシウム前処置を支持しています。
経皮的冠動脈インターベンションの複雑性の増大
血管内砕石術デバイス市場は、医師が多枝病変、左主幹部病変、石灰化慢性完全閉塞をより多く管理するにつれて恩恵を受けています。これらの解剖学的状況では、従来のバルーン血管形成術のみを使用した場合にスント拡張不足が生じる可能性があります。454例を対象とした7施設欧州レジストリでは、急性冠症候群症例におけるIVL使用が経時的に増加し、p=0.004でした。別の2025年の研究では、左主幹部IVL手術の94.3%で血管内イメージングが使用されたのに対し、非左主幹部症例では40.5%でした。これらの症例では一般的にIVLとIVUSを組み合わせており、手術内でのイメージングとデバイス計画の役割が増大しています。引用された研究では、CT-IVLスコアがIVL必要性の予測においてAUC 0.81を達成しており、カテーテル検査室への入室前のより客観的な患者選択を支援できます。
予測可能なカルシウム修飾に関する臨床エビデンスの増加
臨床エビデンスの基盤は、初期の単群安全性研究から、より大規模なレジストリおよびより広範な患者群へと発展しています。13,499例の傾向スコアマッチング分析では、IVLはアテレクトミーと比較して1年死亡率、心筋梗塞、主要心血管有害事象が低いことが示されました。同分析では、IVLにより30日手術合併症が23%少なく、手術出血が56%少ないことが報告されました。IVLの使用率は2022年降アテレクトミーの使用率を上回り、膝下、石灰化結節、左主幹部への使用に関するエビデンスが引き続き発展しています。VIGOURトライアルでは、中国人患者におけるMicroPortの冠動脈IVLシステムの手術成功率が93.7%と報告され、エビデンスが西洋の医療環境を超えて拡大しています。2024年後半のBENELUX-IVLレジストリの結果でも、80歳以上の患者において同等の転帰が示され、より高リスクの高齢者グループへの使用を支持しています。
冠動脈血管内砕石術の償還改善
償還は、米国における血管内砕石術デバイス市場の即時的なドライバーです。2026年暦年において、CMSはCPTアドオンコード+92972に3.66の総相対価値単位を割り当て、メディケア医師施設支払いの全国基準額をUSD 122としました[2]メディケア・メディケイドサービスセンター、「冠動脈IVL 2026年医師償還」、Shockwave Medical、shockwavemedical.com.。2025会年度の入院MS-DRGは、2024年10月1日より有効となる標準的なステント付きPCIに対してUSD 10,000の増分支払いを提供しました。この請求経路は、DRG制約下で運営する医療システムにおける単回使用カテーテルコストの一部を相殺します。末梢IVL償還は、2025年OPPS最終規則の下で腸骨、大腿膝窩、脛骨腓骨領域にわたる8つのHCPCSコードをカバーしています。英国のNICEガイダンスIPG780は、2024年に末梢動脈石灰化におけるIVLの正式な評価フレームワークを作成しました。このような評価は、欧州の支払者システム全体の地域的なカバレッジ決定に情報を提供できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 単回使用カテーテルの高コスト | -2.1% | グローバル、特にアジア太平洋およびラテンアメリカで深刻 | 長期(4年以上) |
| アテレクトミーとの長期比較エビデンスの限界 | -1.4% | 北米および欧州、HTA主導のシステムにおいて | 中期(2~4年) |
| ガイドワイヤー通過および病変アクセスの制約 | -0.9% | グローバル | 短期(2年以内) |
| 不均一な償還および資本予算へのアセス | -1.2% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
単回使用カテーテルの高コストと不均一な償還アクセス
単回使用カテーテルの価格は、専用の支払い経路がないシステムにおいて特に、血管内砕石術デバイス市場を制約しています。冠動脈IVLカテーテルの定価は1本あたりUSD 2,250~USD 4,750であり、末梢カテーテルは1本あたりUSD 4,900に達します。複雑な病変には複数のカテーテルが必要となる場合があり、各手術のコストが増加します。包括的な手術支払いを受ける病院は、臨床的メリットを認識していても、デバイスコストを回収するための対応する経路がない場合があります。この問題は新興市場でより深刻であり、採用を出来高払い請求を行うプライベートネットワークに限定する可能性があります。Elixir MedicalおよびFastWave Medicalのジェネレーターフリーおよび簡略化されたシステムは、資本コストまたは手術ごとのコストを削減することを目指していますが、2026年時点ではその普及は治験段階または限定的なままです。
比較エビデンスの限界と病変アクセスの制約
アテレクトミーに対する無作為化長期エビデンスは、観察的知見がIVLに有利であったにもかかわらず、依然として限られています。13,499例の比較は、医師が石灰化が少ない、または解剖学的に単純な症例をIVLに振り向ける可能性があるため、選択バイアスを含む可能性があります。医療技術評価機関は、正式な第一選択推奨の前に、2~5年にわたる無作為化エビデンスとイメージングで確認されたステント拡張結果を求めています。FRACTURE IDE試験は2024年12月にFDA承認を受け、Abbottの335例を対象としたTECTONIC CAD IVL IDE試験は2025年4月に登録を開始しました。これらの主要完了日は2026年から2027年に設定されており、処方箋主導のシステムにおける近期的なエビデンスギャップが残っています。従来のバルーンベースプラットフォームも通過可能な病変を必要とする一方、フォワードファイアリングシステムはアクセスが困難な重度狭窄および慢性完全閉塞に対処しようとしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ジェネレータープラットフォームは競争可能なレイヤーとして台頭
IVLカテーテルおよびバルーは、2025年の血管内砕石術デバイス市場シェアの56.31%を占めました。血管内砕石術デバイス市場におけるこの地位は、各手術におけるカテーテル技術の消耗品としての役割と、Shockwave Medicalの確立されたカテーテルポートフォリオを反映しています。ガイドワイヤーおよびアクセサリーは最小の製品グループにとどまりました。遠位脛骨デリバリーには強い押し込み性を持つ親水性コーティングガイドワイヤーが必要なため、膝下治療から恩恵を受けています。ジェネレーターおよびコンソールシステムは、2026年から2031年にかけてCAGR 17.65%で成長する見込みです。ジェネレータープラットフォームの血管内砕石術デバイス市場規模は、互換性のあるコンソールを必要とする新しいシステムによって支えられています。
Elixir LithiX HC-IVLなどのジェネレーターフリープラットフォームの台頭にもかかわらず、ジェネレーターの成長は続いています。Boston Scientific Bolt、Abbott冠動脈IVL、Stryker AVS Pulse IVLはそれぞれ、施設が互換性のあるジェネレーター機器を検討する必要があります。新たな規制承認は、カテーテル手術量が増加する前に資本展開を拡大する可能性があります。2025年の研究では、IVUS誘導IVLが血管造影誘導手術と比較して独立してより優れたステント拡張を達成したことが報告されました。この関係は、IVLと並行したイメージングおよびアクセサリー製品への需要を支持しています。FastWaveのレーザーベースSolaシステムは、その実現可能性の知見が商業規模で再現された場合にコスト構造を変える可能性がありますが、2026年時点では初期段階の代替品にとどまっていました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


血管タイプ別:冠動脈ボリュームと末梢の急速な再定義が共存
冠動脈は2025年の収益の57.24%を占めました。血管内砕石術デバイス市場におけるこの地位は、Shockwaveのいくつかの冠動脈石灰化病態にわたるC2およびC2 Plusカテーテル、ならびにDisrupt CAD臨床シリーズによって構築されました。C2 Aeroカテーテルは2025年7月に使用説明書を受け取り、ポートフォリオに低プロファイルの反復品が追加されました。膝下動脈は、2026年から2031年にかけてCAGR 18.22%で拡大する見込みです。30日間のDisrupt PAD BTK II研究では、主に中等度から重度の石灰化を有する250例の患者において97.9%の手術成功率が報告されました。
2025年に発表されたBTK IIの1年結果では、慢性肢虚血が80%、糖尿病が70%を含むコホートにおいて持続的な安全性と有効性が報告されました。結果では、臨床的に誘導された標的病変血行再建率が低く、症状が改善したことも報告されました。これらの患者特性は、複雑な末梢疾患の有病率の増加と一致しています。2025年の償還コードがこれらの血管領域にわたるIVLをカバーしているため、大腿膝窩動脈および腸骨動脈手術は意味のある収益に貢献していますFORWARD PAD研究では、Javelinカテーテルの技術的成功率が99%と報告されました。フォワードファイアリングデザインは、事前に通過可能な狭窄への依存を低減し、末梢IVLの対象となる手術の範囲を広げています。
技術別:バルーンベースの既存勢力がフォワードファイアリングの競争に直面
バルーンベースIVLは2025年の収益の81.14%を占めました。血管内砕石術デバイス市場におけるその地位は、Shockwave Medicalの流通規模とバルーンベース治療に対する臨床医の親しみやすさを反映しています。バルーンデリバリーは、治療前に通過可能な病変解剖学に依存しています。これにより、一部の重度狭窄および完全閉塞での使用が制限されます。フォワードファイアリングIVLは、2026年から2031年にかけてCAGR 18.42%で成長する見込みです。この技術の血管内砕石術デバイス市場規模は、従来のバルーンデリバリーが実行不可能な病変における臨床的需要によって支えられています。
Shockwave Javelinは、遠位先端に120パルスのフォワードエミッターを備えた5Fの非バルーンカテーテルです。2024年10月にFDA承認を受け、用された研究では30日時点で技術的成功率99.0%、主要有害事象率1.1%が報告されました。2026年の臨床報告では、カテーテルが重度狭窄または慢性完全閉塞を通過しながらデリバリーする様子が記述されました。IVUS誘導IVLも独自の成長する治療アプローチとして残っています。欧州レジストリでは、冠動脈内イメージングと組み合わせたIVLの使用増加が記録され、p=0.002でした。ジェネレーターフリー、レーザーベース、ハイブリッドシステムは2026年時点ではまだ小規模でしたが、臨床研究と上市が進むにつれて技術の選択肢が増える可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院がリードしながら外来手術センターへの移行が手術経済を変える
病院は2025年の収益の65.54%を占めました。血管内砕石術デバイス市場における病院の役割は、カテーテル検査室、血管内イメージング、血行動態サポート、および専門医師トレーニングが病院環境に集中していることを反映しています。心臓カテーテル検査室は、病院内の冠動脈IVL手術の最大シェアを占めました。専門血管クリニックは、重症肢虚血患者に対する末梢IVLをますます実施しています。これらの施設は、同じ患者集団に対して治療と創傷ケアの経路を結びつけることができます。複雑な冠動脈および末梢症例には確立された手術インフラが必要なため、病院の需要は引き続き中心的です。
外来手術センターは、2026年から2031年にかけてCAGR 17.12%で成長する見込みです。TCT 2025で引用されたコンサルタントは、心臓病学手術の25%~50%が外来手術センターに移行する可能性があると推定しました。政府の償還優先事項と病院の能力計画がこの移行を支持しています。外来手術センターの心臓認定基準は、施設が安全にインターベンショナル心臓病学手術を導入できるかどうかに影響します[3]心臓血管造影・インターベンション学会、「外来手術センターにおけるPCI実施に関するSCAIポジションステートメント」、SCAI、scai.org.。イリノイ州は2024年に、認可された外来手術センターにおける治療的および介入的心臓カテーテル法を許可する拡大を最終決定しました。州レベルの規制が、外来IVLプログラムを開発できる場所を引き続き決定します。
地域分析
北米は2025年の血管内砕石術デバイス市場シェアの56.61%を占めました。米国は第一世代IVL承認の主要な発生源であり、最大の手術量を持つ国であり続けています。2025会計年度のMS-DRGは、ステント付き標準PCIを超えてUSD 10,000の増分支払いを提供しました。2026年暦年の医師償還には、CPTアドオンコード+92972に対してUSD 122が含まれています。これらの支払いは、学術センターおよび地域病院ネットワークの財政的障壁を低減します。
カナダとメキシコは、償還の成熟度とデバイスアクセスにおいて米国に遅れをとっており、地域のシェア拡大を制限しています。欧州は血管内砕石術デバイス市場への第2位の地域貢献者であり続けています。ドイツ、英国、フランス、イタリア、スペインが地域の冠動脈および末梢ボリュームの大部分を占めています。454例の欧州レジストリでは、デバイス成功率98%と、イメージングおよび急性冠症候群治療とのIVL使用増加が報告されました。ドイツのDRG構造は償還に対応しており、NICE IPG780は英国における末梢石灰化決定のエビデンスレビュー参照を提供しています。
アジア太平洋は、2026年から2031年にかけてCAGR 18.65%で成長する見込みです。高齢化人口、石灰化冠動脈疾患、中国における規制活動、および心臓病学能力の拡大が、この地域の血管内砕石術デバイス市場規模を支えています。2024年までに中国では少なくとも5つの国内製造IVLシステムがNMPA承認を受けており、MicroPort RotaPaceのTomaHawkシステムが含まれます。国内競争は単価を下げ、要病院を超えてアクセスを拡大できます。MicroPortの血管内圧電ガイドワイヤーシステムは2024年6月に中国のグリーンパスレビューに入り、ガイドワイヤー統合設計への取り組みを示しています。日本と韓国は冠動脈インターベンションの保険適用が確立されており、オーストラリアの活動は都市部の学術病院に集中しています。中東・アフリカおよび南米は引き続き小規模な貢献者であり、採用はプライベートおよび学術センターに集中し、不均一な償還、通貨変動、およびカテーテル検査室密度の低さによって制約されています。

市場ランドスケープ
血管内砕石術デバイス市場は中程度に集中していますが、2024年以降競争が激化しています。Johnson & Johnson MedTechは、Shockwave Medicalを通じて、主要な商業的地位を維持しています。そのポートフォリオは、冠動脈C2、C2 Plus、C2 Aeroシステム、ならびに末梢S4、Javelin、膝下アプリケーションをカバーしています。同社の地位は、60カ国以上にわたる臨床トレーニング、知的財産、および流通によって支えられています。Johnson & JohnsonはShockwave Medicalの買収を2024年5月に13.1 ビリオン 米ドルで完了しました。
Boston ScientificのBolt IVLシステムは2025年3月にFDA承認を受け、米国に代替プラットフォームを提供しました。Boston Scientificはまた、2025年にBolt Medicalの買収を完了し、潜在的な取引価値は664 ミリオン 米ドルでした。Abbottは2025年に将来の承認申請を支援するためにTECTONIC冠動脈IVL IDE研究を開始しました。Strykerは最大835 ミリオン 米ドルでAmplitude Vascular Systemsの買収を完了し、2026年5月に冠動脈拍動性IVL研究の最初の患者を登録しました。これらの動きにより、血管内砕石術デバイス市場は単一企業カテゴリーから、より競争の激しいデバイスプラットフォームのグループへと変化しました。
競合他社は血管砕石術デバイス市場において異なる技術アプローチを採用しています。Shockwaveは適応症の拡大とカテーテルデザインの改良を続けています。Elixir MedicalはCEマーク取得済みのジェネレーター非依存型LithiX HC-IVLシステムを提供しており、102例の患者において主要安全性エンドポイント達成率96.1%および平均ステント拡張率113.7%が報告されました。FastWaveはレーザーベースIVLを開発しており、Strykerは油圧拍動圧力技術を開発しています。規制品質要件とFDA経路は意味のある参入要件を生み出していますが、新しい企業が臨床開発のマイルストーンに到達することを妨げてはいません。
血管内砕石術デバイス産業リーダー
Johnson & Johnson
Boston Scientific Corporation
Stryker Corporation
Abbott Laboratories
Elixir Medical Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:Strykerは最大835 ミリオン 米ドルでAmplitude Vascular Systemsの買収を完了し、冠動脈への適用を目的とした拍動性血管内砕石術(IVL)のPOWER CAD I初の人体試験研究に最初の患者を登録しました。Pulse IVLシステムは、電子エミッターを使用せずに、非コンプライアントバルーンを通じて約15パルス/秒の高周波油圧圧力パルスを送達しました。複雑な石灰化冠動脈解剖学におけるデリバリー性を改善するために設計されました。
- 2025年11月:DISRUPT BTK IIの1年結果がVIVA 2025でレイトブレーキングトライアルとして発表されました。この知見は、臨床的に誘導された標的病変血行再建率が低く、症状が改善した複雑な膝下(BTK)解剖学におけるShockwave末梢IVLの持続的な安全性と有効性を実証しました。コホートには慢性肢虚血が80%、糖尿病が70%、慢性完全閉塞が30%の患者が含まれていました。


グローバル血管内砕石術デバイス市場レポートの範囲
レポートの範囲によると、血管内砕石術デバイスは石灰化した動脈プラークを治療するために使用される専門的な医療ツールです。血管内で衝撃波を送達して硬化したカルシウム沈着物を破砕し、血管の柔軟性を改善して血管形成術またはステント留置を成功させます。
血管内砕石術デバイス市場は、製品タイプ別に血管内砕石術カテーテルおよびバルーン、ジェネレーターおよびコンソールシステム、ガイドワイヤーおよびアクセサリーにセグメント化されています。血管タイプ別では、市場は冠動脈、大腿膝窩動脈、腸骨動脈、膝下動脈、その他の血管タイプにセグメント化されています。技術別では、市場はバルーンベースIVL、フォワードファイアリングIVL、血管内超音波(IVUS)誘導IVL、ハイブリッド・次世代IVLシステムにセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、心臓カテーテル検査室、専門血管クリニック、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されます。
| 血管内砕石術カテーテルおよびバルーン |
| ジェネレーターおよびコンソールシステム |
| ガイドワイヤーおよびアクセサリー |
| 冠動脈 |
| 大腿膝窩動脈 |
| 腸骨動脈 |
| 膝下動脈 |
| その他の血管タイプ |
| バルーンベースIVL |
| フォワードファイアリングIVL |
| 血管内超音波(IVUS)誘導IVL |
| ハイブリッド・次世代IVLシステム |
| 病院 |
| 外来手術センター |
| 心臓カテーテル検査室 |
| 専門血管クリニック |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 血管内砕石術カテーテルおよびバルーン | |
| ジェネレーターおよびコンソールシステム | ||
| ガイドワイヤーおよびアクセサリー | ||
| 血管タイプ別 | 冠動脈 | |
| 大腿膝窩動脈 | ||
| 腸骨動脈 | ||
| 膝下動脈 | ||
| その他の血管タイプ | ||
| 技術別 | バルーンベースIVL | |
| フォワードファイアリングIVL | ||
| 血管内超音波(IVUS)誘導IVL | ||
| ハイブリッド・次世代IVLシステム | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 心臓カテーテル検査室 | ||
| 専門血管クリニック | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
血管内砕石術デバイスへの需要を牽引しているものは何ですか?
PCI患者における石灰化病変、より複雑なインターベンション、増加する臨床エビデンス、および償還支援が採用を支持しています。
血管内砕石術デバイス市場の規模はどのくらいですか?
血管内砕石術デバイス市場は2026年に1.33 ビリオン 米ドルと推定され、冠動脈および末梢手術ならびに関連ケア環境における臨床使用の拡大に支えられ、CAGR 15.35%で2031年までに2.71 ビリオン 米ドルに達すると予測されています。
最も急速に成長しているIVL製品カテゴリーはどれですか?
ジェネレーターおよびコンソールシステムは、2026年から2031年にかけてCAGR 17.65%を記録すると予測されています。
IVLにおいて最も急速に成長している血管治療領域はどれですか?
膝下動脈は、複雑な末梢疾患に関するエビデンスの拡大に支えられ、2031年までにCAGR 18.22%で成長すると予測されています。
フォワードファイアリングIVLシステムが注目を集めているのはなぜですか?
バルーンシステムが病変を通過できない可能性がある重度狭窄および慢性完全閉塞に対処できるためです。
血管内砕石術デバイスにおいて最も急速に成長している地域はどこですか?
アジア太平洋は、高齢化人口、中国の規制活動、および心臓病学能力の拡大に支えられ、2026年から2031年にかけてCAGR 18.65%で成長すると予測されています。
最終更新日:



