
Marktgröße und Marktanteil für intravaskuläre Lithotripsie-Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.33 Milliarden US-Dollar |
| Marktgröße (2031) | 2.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.35 % |
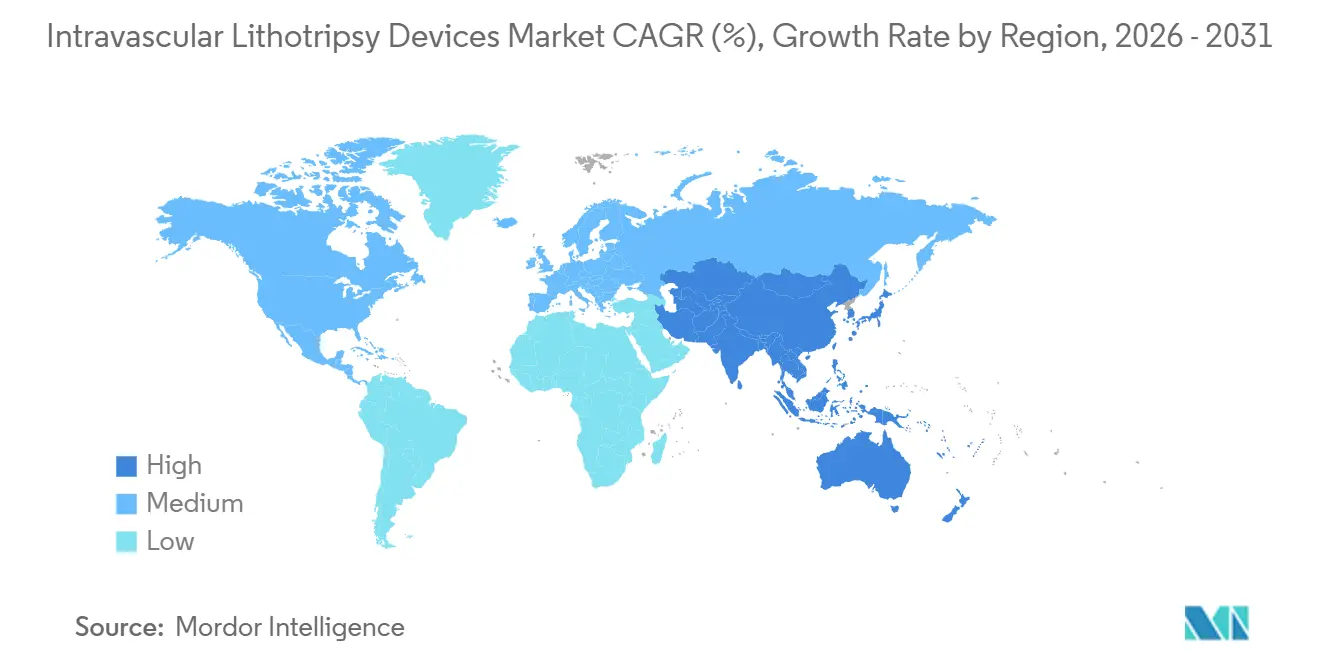
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
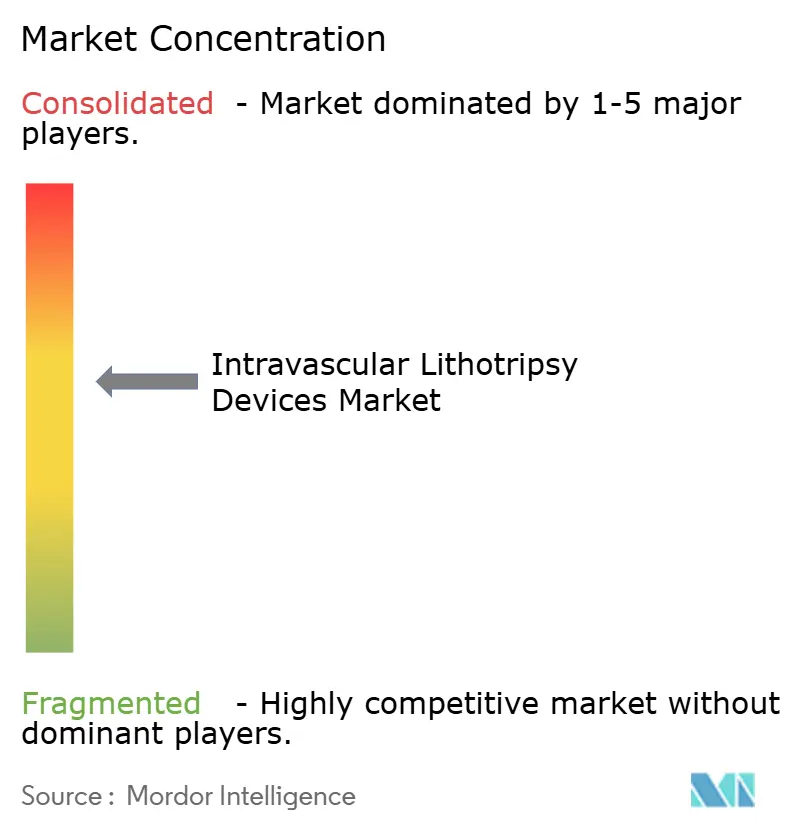
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intravaskuläre Lithotripsie-Geräte von Mordor Intelligence
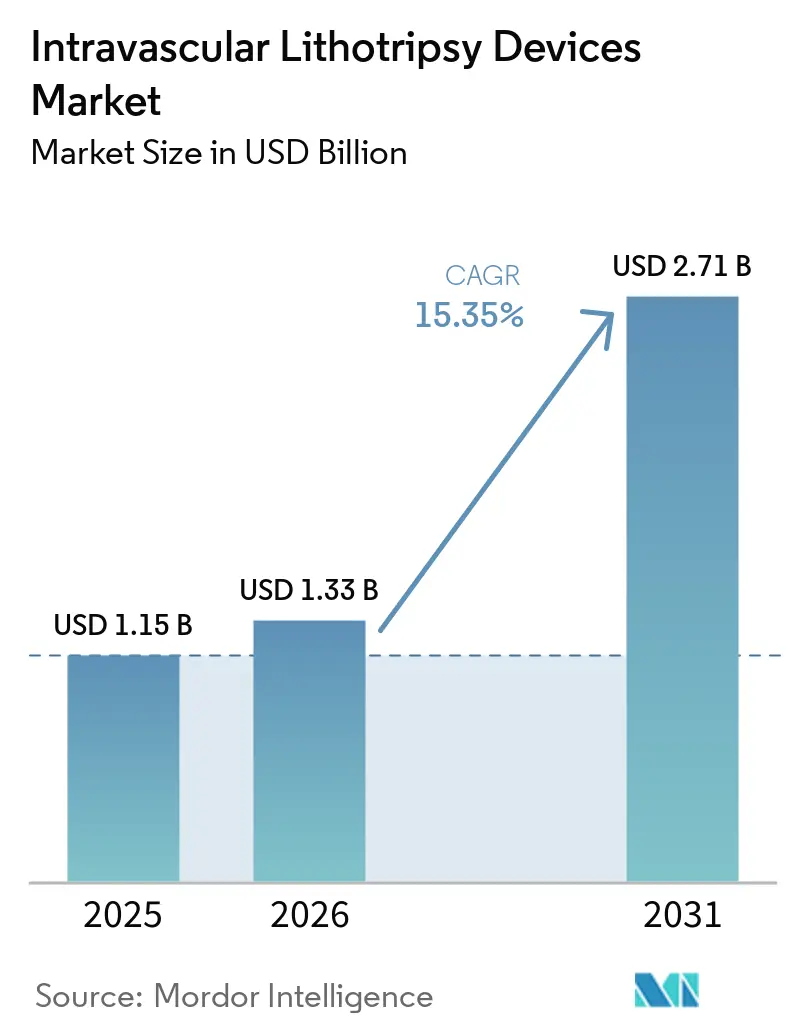
Die Marktgröße für intravaskuläre Lithotripsie-Geräte soll von 1,15 Milliarden USD im Jahr 2025 auf 1,33 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,71 Milliarden USD erreichen, mit einer CAGR von 15,35 % über den Zeitraum 2026–2031.
Der Markt für intravaskuläre Lithotripsie-Geräte expandiert, da Operateure kalzifizierte Läsionen vor der Stentplatzierung routinemäßiger behandeln. Kalzifizierte Läsionen betrafen 25 %–50 % der Patienten, die sich einer perkutanen Koronarintervention (PCI) unterzogen, wie in der zitierten Studie von 2025 angegeben, was den Bedarf an einer gezielten Kalziummodifikation unterstützt. Klinische Vergleiche haben auch die Aufmerksamkeit auf IVL gelenkt, wenn Ärzte eine Technik zur Plaqueaufbereitung auswählen. Eine Propensity-Matched-Analyse von 13.499 Patienten verband IVL mit einem geringeren 1-Jahres-Gesamtmortalitätsrisiko als Atherektomie, mit einem Risikoverhältnis von 0,64. Erstattungsunterstützung, Migration ambulanter Eingriffe und neue Geräteplattformen erweitern die kommerzielle Chance im Markt für intravaskuläre Lithotripsie-Geräte.
Wichtigste Erkenntnisse des Berichts
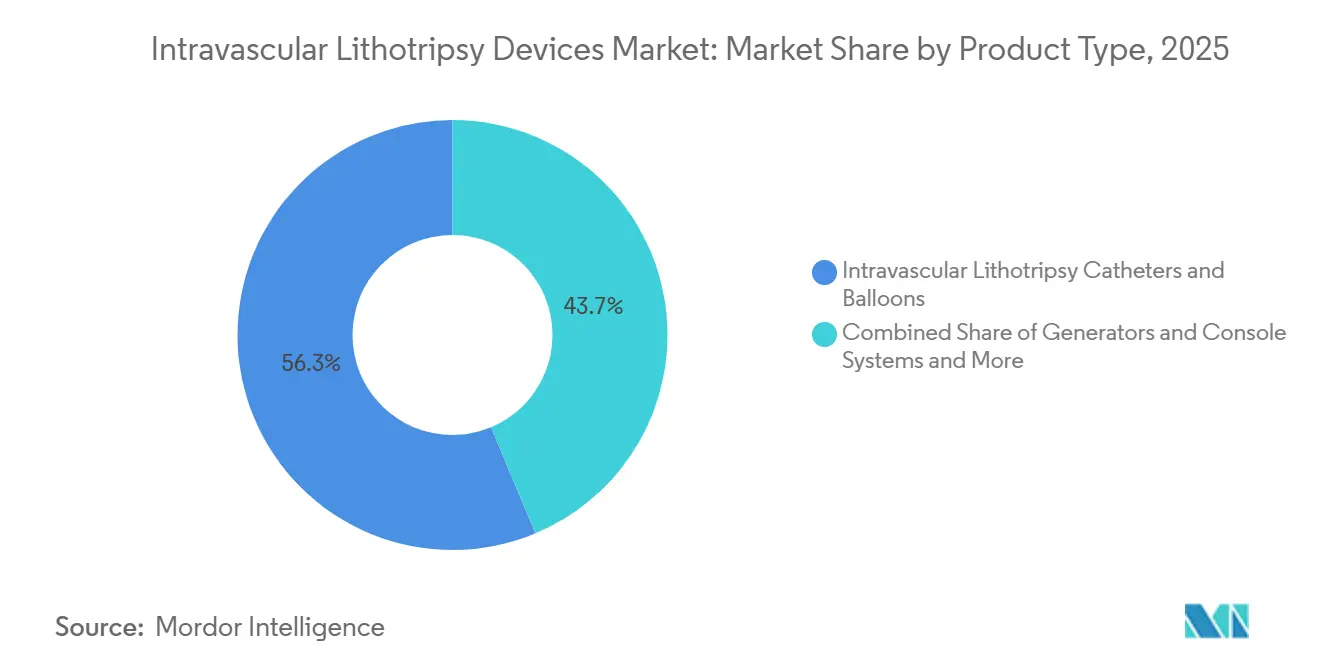
- Nach Produkttyp hielten IVL-Katheter und -Ballons im Jahr 2025 einen Umsatzanteil von 56,31 %, während Generatoren und Konsolensysteme bis 2031 die höchste CAGR von 17,65 % verzeichnen sollen.
- Nach Gefäßtyp hielten Koronargefäße im Jahr 2025 einen Umsatzanteil von 57,24 %, während Arterien unterhalb des Knies bis 2031 eine CAGR von 18,22 % verzeichnen sollen.
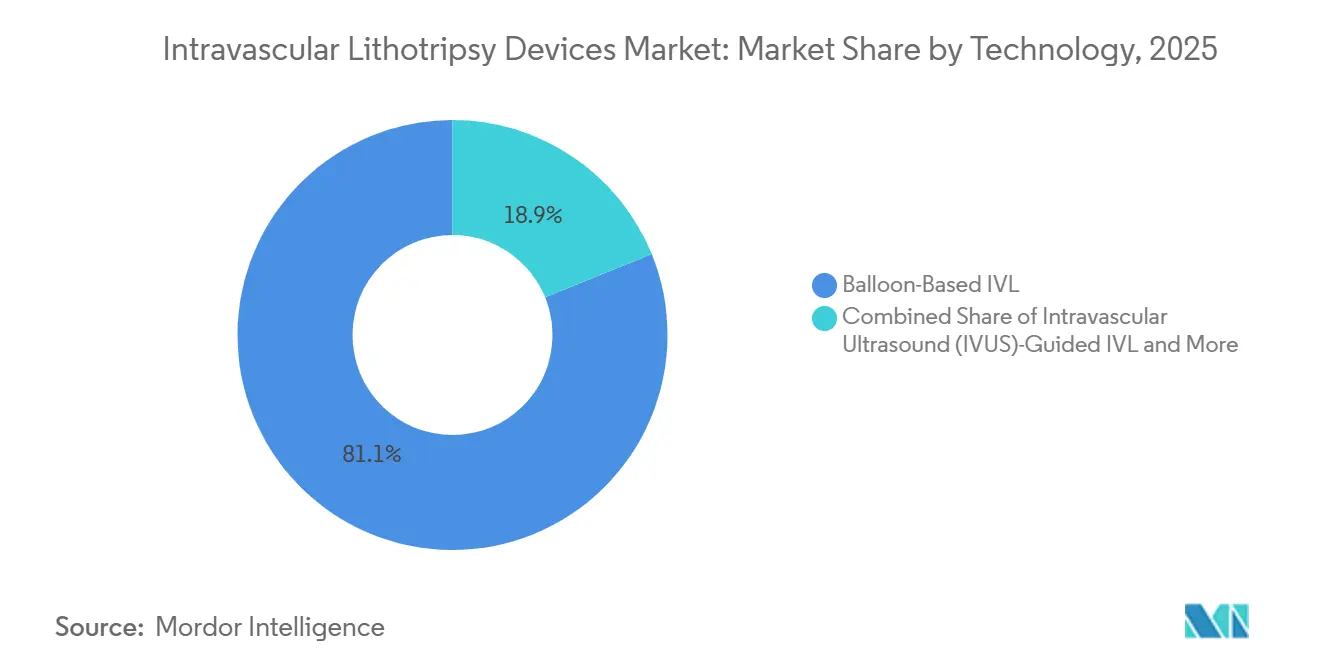
- Nach Technologie hielt Ballon-basierte IVL im Jahr 2025 einen Umsatzanteil von 81,14 %, während Vorwärts-Feuern-IVL bis 2031 eine CAGR von 18,42 % verzeichnen soll.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 65,54 %, während ambulante chirurgische Zentren bis 2031 eine CAGR von 17,12 % verzeichnen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 56,61 %, während Asien-Pazifik bis 2031 eine CAGR von 18,65 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch kalzifizierte Koronar- und periphere Erkrankungen | +3.8% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmende Komplexität der perkutanen Koronarintervention | +2.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Evidenz für eine vorhersehbare Kalziummodifikation | +2.4% | Global | Mittelfristig (2–4 Jahre) |
| Verbesserung der Erstattung für koronare IVL | +2.0% | Nordamerika, Ausweitung auf Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung auf Eingriffe unterhalb des Knies und großlumige Eingriffe | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Vorwärts-Feuern- und generatorfreie Innovation | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch schwer kalzifizierte Koronar- und periphere Arterienerkrankungen
Der Markt für intravaskuläre Lithotripsie-Geräte wird durch eine Zunahme der komplexen Kalziumbelastung gestützt, nicht allein durch die Inzidenz kardiovaskulärer Erkrankungen. Die zitierte globale Belastungsstudie berichtete im Jahr 2023 von 239 Millionen Prävalenzfällen ischämischer Herzerkrankungen und 122 Millionen Fällen peripherer arterieller Verschlusskrankheit der unteren Extremitäten. Alterung, Bluthochdruck, Diabetes und chronische Nierenerkrankungen erhöhen den Schweregrad der vaskulären Kalzifizierung in diesen Patientenpopulationen. Die klinische Studie von 2025 stellte kalzifizierte Läsionen bei 25 %–50 % der KHK-Patienten fest, die sich einer PCI unterzogen, und verknüpfte eine unzureichende Modifikation mit vaskulären Komplikationen und schlechteren Langzeitergebnissen[1]. Standardballons sind weniger geeignet, wenn Kalziumbogen und -dicke eine adäquate Läsionsvorbereitung verhindern. Qualitätsrahmen in den Vereinigten Staaten und Europa legen auch größeren Wert auf die Stentexpansion, was eine vollständigere Kalziumvorbereitung vor der Implantation unterstützt.
Zunehmende Komplexität der perkutanen Koronarintervention
Der Markt für intravaskuläre Lithotripsie-Geräte profitiert davon, dass Ärzte häufiger Mehrgefäßerkrankungen, Hauptstammerkrankungen und kalzifizierte chronische Totalverschlüsse behandeln. Diese anatomischen Gegebenheiten können zu einer unzureichenden Stentexpansion führen, wenn die konventionelle Ballondilatation allein eingesetzt wird. Ein europäisches Sieben-Zentren-Register mit 454 Patienten stellte fest, dass die IVL-Nutzung bei akuten Koronarsyndromen im Zeitverlauf zunahm, mit p=0,004. Eine separate Studie aus dem Jahr 2025 berichtete über eine intravaskuläre Bildgebungsnutzung von 94,3 % bei IVL-Eingriffen am linken Hauptstamm, verglichen mit 40,5 % bei Nicht-Hauptstamm-Fällen. Diese Fälle kombinieren häufig IVL mit IVUS, was die Rolle der Bildgebung und Geräteplanung innerhalb des Eingriffs erhöht. Der CT-IVL-Score erzielte in der zitierten Studie eine AUC von 0,81 für die Vorhersage des IVL-Bedarfs, was eine objektivere Patientenselektion vor dem Eintritt in das Herzkatheterlabor unterstützen kann.
Wachsende klinische Evidenz für eine vorhersehbare Kalziummodifikation
Die klinische Evidenzbasis hat sich von frühen einarmigen Sicherheitsstudien hin zu größeren Registern und breiteren Patientengruppen entwickelt. Die Propensity-Matched-Analyse mit 13.499 Patienten verband IVL mit einer geringeren 1-Jahres-Mortalität, einem geringeren Myokardinfarktrisiko und weniger schwerwiegenden unerwünschten kardiovaskulären Ereignissen als Atherektomie. Dieselbe Analyse berichtete von 23 % weniger prozeduralen Komplikationen innerhalb von 30 Tagen und 56 % weniger prozeduralen Blutungen mit IVL. Die IVL-Nutzung übertraf die Atherektomie-Nutzung nach 2022, während die Evidenz für den Einsatz unterhalb des Knies, bei kalzifizierten Knötchen und am linken Hauptstamm weiter wuchs. Die VIGOUR-Studie berichtete von einem prozeduralen Erfolg von 93,7 % für das koronare IVL-System von MicroPort bei chinesischen Patienten, was die Evidenz über westliche Versorgungsumgebungen hinaus erweitert. Die Ergebnisse des BENELUX-IVL-Registers von Ende 2024 zeigten auch vergleichbare Ergebnisse bei Patienten ab 80 Jahren und unterstützen damit den Einsatz in einer höherriskanten geriatrischen Gruppe.
Verbesserung der Erstattung für koronare intravaskuläre Lithotripsie
Die Erstattung ist ein unmittelbarer Treiber für den Markt für intravaskuläre Lithotripsie-Geräte in den Vereinigten Staaten. Für das Kalenderjahr 2026 wies CMS dem CPT-Zusatzcode +92972 3,66 relative Gesamtwerteinheiten und eine nationale Medicare-Arzthonorar-Einrichtungszahlung von 122 USD zu[2]. Die MS-DRGs für stationäre Patienten im Haushaltsjahr 2025 stellten 10.000 USD an inkrementeller Zahlung über die Standard-PCI mit Stent bereit, wirksam ab dem 1. Oktober 2024. Dieser Abrechnungsweg gleicht einen Teil der Kosten für den Einmalkatheter für Gesundheitssysteme aus, die unter DRG-Beschränkungen arbeiten. Die periphere IVL-Erstattung umfasst 8 HCPCS-Codes für iliakale, femoropopliteale und tibial-peroneale Bereiche gemäß der OPPS-Abschlussregel 2025. Die NICE-Leitlinie IPG780 des Vereinigten Königreichs schuf 2024 einen formalen Bewertungsrahmen für IVL bei peripherer arterieller Kalzifizierung. Solche Bewertungen können lokale Deckungsentscheidungen in europäischen Kostenträgersystemen beeinflussen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Einmalkatheter | -2.1% | Global, am stärksten in Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte langfristige Vergleichsevidenz gegenüber Atherektomie | -1.4% | Nordamerika und Europa, in HTA-gesteuerten Systemen | Mittelfristig (2–4 Jahre) |
| Einschränkungen beim Führungsdrahtüberqueren und Läsionszugang | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Erstattung und eingeschränkter Zugang zu Investitionsbudgets | -1.2% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Einmalkatheter und uneinheitlicher Erstattungszugang
Die Preisgestaltung für Einmalkatheter schränkt den Markt für intravaskuläre Lithotripsie-Geräte ein, insbesondere in Systemen ohne einen dedizierten Zahlungsweg. Koronare IVL-Katheter haben Listenpreise von 2.250 USD bis 4.750 USD pro Einheit, während periphere Katheter 4.900 USD pro Einheit erreichen. Bei komplexen Läsionen können mehrere Katheter erforderlich sein, was die Kosten jedes Eingriffs erhöht. Krankenhäuser, die globale Eingriffszahlungen erhalten, erkennen möglicherweise den klinischen Nutzen, haben aber keinen entsprechenden Weg, die Gerätekosten zu decken. Dieses Problem ist in Schwellenmärkten akuter und kann die Einführung auf private Netzwerke mit Einzelleistungsabrechnung beschränken. Generatorfreie und vereinfachte Systeme von Elixir Medical und FastWave Medical zielen darauf ab, Kapital- oder Eingriffsstückkosten zu senken, obwohl ihre Reichweite im Jahr 2026 noch investigativ oder begrenzt ist.
Begrenzte Vergleichsevidenz und Einschränkungen beim Läsionszugang
Randomisierte Langzeitevidenz gegenüber Atherektomie ist nach wie vor begrenzt, obwohl die Beobachtungsergebnisse für IVL günstig waren. Der Vergleich mit 13.499 Patienten kann einen Selektionsbias enthalten, da Ärzte weniger kalzifizierte oder anatomisch einfachere Fälle auf IVL lenken können. Gesundheitstechnologiebewertungsstellen suchen randomisierte Evidenz und bildgebungsbestätigte Stentexpansionsergebnisse über 2–5 Jahre, bevor sie eine formale Erstlinienempfehlung aussprechen. Die FRACTURE-IDE-Studie erhielt im Dezember 2024 die FDA-Genehmigung, während Abbotts TECTONIC-CAD-IVL-IDE-Studie mit 335 Patienten im April 2025 mit der Einschreibung begann. Ihre primären Abschlussdaten fallen in die Jahre 2026–2027, was in formularbezogenen Systemen eine kurzfristige Evidenzlücke hinterlässt. Konventionelle ballonbasierte Plattformen erfordern auch eine Läsion, die überquert werden kann, während Vorwärts-Feuern-Systeme darauf abzielen, schwere Stenosen und chronische Totalverschlüsse zu behandeln, bei denen der Zugang schwierig ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Generatorplattformen entwickeln sich zu einer umkämpften SchichtIVL-Katheter und -Ballons hielten im Jahr 2025 einen Marktanteil von 56,31 % im Markt für intravaskuläre Lithotripsie-Geräte. Diese Position im Markt für intravaskuläre Lithotripsie-Geräte spiegelte die Verbrauchsmaterialrolle der Kathetertechnologie bei jedem Eingriff und das etablierte Katheterportfolio von Shockwave Medical wider. Führungsdrähte und Zubehör blieben die kleinste Produktgruppe. Sie profitieren von der Behandlung unterhalb des Knies, da die distale tibiale Applikation hydrophil beschichtete Führungsdrähte mit starker Schubkraft erfordert. Generatoren und Konsolensysteme sollen von 2026 bis 2031 mit einer CAGR von 17,65 % wachsen. Die Marktgröße für intravaskuläre Lithotripsie-Geräte bei Generatorplattformen wird durch neue Systeme gestützt, die kompatible Konsolen erfordern.
Das Generatorwachstum setzt sich trotz des Aufkommens generatorfreier Plattformen wie Elixir LithiX HC-IVL fort. Boston Scientific Bolt, Abbott Coronary IVL und Stryker AVS Pulse IVL erfordern jeweils, dass Einrichtungen kompatible Generatorausstattung in Betracht ziehen. Neue regulatorische Zulassungen können daher die Kapitalinvestitionen ausweiten, bevor die Kathetereingriffszahlen steigen. Eine Studie aus dem Jahr 2025 berichtete, dass IVUS-geführte IVL unabhängig eine überlegene Stentexpansion im Vergleich zu angiografisch geführten Eingriffen erzielte. Diese Beziehung unterstützt die Nachfrage nach Bildgebungs- und Zubehörprodukten neben IVL. Das laserbasierte Sola-System von FastWave könnte die Kostenstruktur verändern, wenn seine Machbarkeitsergebnisse im kommerziellen Maßstab repliziert werden, blieb aber im Jahr 2026 eine frühphasige Alternative.



Nach Gefäßtyp:
Koronares Volumen koexistiert mit schnellerer peripherer NeudefinitionKoronargefäße erzielten im Jahr 2025 einen Umsatzanteil von 57,24 %. Diese Position im Markt für intravaskuläre Lithotripsie-Geräte wurde auf Shockwaves C2- und C2-Plus-Kathetern und der klinischen Disrupt-CAD-Serie über mehrere koronare Kalzifizierungsdarstellungen aufgebaut. Der C2-Aero-Katheter erhielt im Juli 2025 ein Gebrauchsanweisungsdokument, das dem Portfolio eine Iteration mit niedrigerem Profil hinzufügte. Arterien unterhalb des Knies sollen von 2026 bis 2031 mit einer CAGR von 18,22 % expandieren. Die 30-Tage-Disrupt-PAD-BTK-II-Studie berichtete von einem prozeduralen Erfolg von 97,9 % bei 250 Patienten mit überwiegend mäßiger bis schwerer Kalzifizierung.
Die Ein-Jahres-Ergebnisse der BTK-II-Studie, die 2025 präsentiert wurden, berichteten von anhaltender Sicherheit und Wirksamkeit in einer Kohorte, die 80 % chronisch gliedmaßenbedrohende Ischämie und 70 % Diabetes umfasste. Die Ergebnisse berichteten auch von niedrigen klinisch bedingten Zielläsionsrevaskularisierungsraten und symptomatischer Verbesserung. Diese Patientenmerkmale stimmen mit der wachsenden Prävalenz komplexer peripherer Erkrankungen überein. Femoropopliteale und iliakale Eingriffe tragen bedeutende Umsätze bei, da die Erstattungscodes 2025 IVL in diesen Gefäßbereichen abdecken. Die FORWARD-PAD-Studien berichteten von einem technischen Erfolg von 99 % für den Javelin-Katheter. Das Vorwärts-Feuern-Design reduziert die Abhängigkeit von einer vorher überquerbaren Stenose, was die Eingriffe erweitert, die für periphere IVL in Betracht gezogen werden können.
Nach Technologie:
Ballon-basierte Marktführerschaft steht vor Vorwärts-Feuern-WettbewerbBallon-basierte IVL hielt im Jahr 2025 einen Umsatzanteil von 81,14 %. Ihre Position im Markt für intravaskuläre Lithotripsie-Geräte spiegelt den Vertriebsumfang von Shockwave Medical und die klinische Vertrautheit mit der ballonbasierten Behandlung wider. Die Ballonapplikation hängt von der Läsionsanatomie ab, die vor der Therapie überquert werden kann. Dies schränkt den Einsatz bei einigen schweren Stenosen und Totalverschlüssen ein. Vorwärts-Feuern-IVL soll von 2026 bis 2031 mit einer CAGR von 18,42 % wachsen. Die Marktgröße für intravaskuläre Lithotripsie-Geräte für diese Technologie wird durch die klinische Nachfrage bei Läsionen gestützt, bei denen eine konventionelle Ballonapplikation nicht durchführbar ist.
Der Shockwave Javelin ist ein 5F-Nicht-Ballon-Katheter mit einem 120-Puls-Vorwärts-Emitter an seiner distalen Spitze. Er erhielt im Oktober 2024 die FDA-Zulassung und berichtete in den zitierten Studien von einem technischen Erfolg von 99,0 % mit einer Rate schwerwiegender unerwünschter Ereignisse von 1,1 % nach 30 Tagen. Ein klinischer Bericht aus dem Jahr 2026 beschrieb die Applikation, während der Katheter durch schwere Stenosen oder chronische Totalverschlüsse vorgeschoben wird. IVUS-geführte IVL bleibt auch ein eigenständiger und wachsender Behandlungsansatz. Das europäische Register verzeichnete eine Zunahme der IVL-Nutzung mit intrakoronarer Bildgebung, mit p=0,002. Generatorfreie, laserbasierte und Hybridsysteme waren im Jahr 2026 noch unterentwickelt, könnten aber die Technologieauswahl erhöhen, wenn klinische Studien und Markteinführungen voranschreiten.
Nach Endnutzer:
Krankenhäuser führen, während die Migration zu ambulanten chirurgischen Zentren die Eingriffswirtschaft verändertKrankenhäuser hielten im Jahr 2025 einen Umsatzanteil von 65,54 %. Ihre Rolle im Markt für intravaskuläre Lithotripsie-Geräte spiegelte die Konzentration von Herzkatheterlaboren, intravaskulärer Bildgebung, hämodynamischer Unterstützung und spezialisierter Ärzteausbildung in Krankenhausumgebungen wider. Herzkatheterlabore repräsentierten den größten Anteil der koronaren IVL-Eingriffe innerhalb von Krankenhäusern. Spezialisierte Gefäßkliniken führen zunehmend periphere IVL bei Patienten mit kritisch gliedmaßenbedrohender Ischämie durch. Diese Einrichtungen können die Behandlung mit Wundversorgungspfaden für dieselbe Patientenpopulation verknüpfen. Die Krankenhausnachfrage bleibt zentral, da komplexe koronare und periphere Fälle eine etablierte prozedurale Infrastruktur erfordern.
Ambulante chirurgische Zentren sollen von 2026 bis 2031 mit einer CAGR von 17,12 % wachsen. Zitierte Berater beim TCT 2025 schätzten, dass 25 %–50 % der kardiologischen Eingriffe in ambulante chirurgische Zentren verlagert werden könnten. Staatliche Erstattungspräferenzen und Krankenhauskapazitätsplanung unterstützen diesen Wandel. Akkreditierungsstandards für ambulante chirurgische Zentren im Bereich Kardiologie beeinflussen, ob Einrichtungen interventionelle kardiologische Eingriffe sicher einführen können[3]. Illinois schloss 2024 eine Erweiterung ab, die therapeutische und interventionelle Herzkathetrisierungen in lizenzierten ambulanten chirurgischen Zentren erlaubte. Regelungen auf Staatsebene werden weiterhin bestimmen, wo ambulante IVL-Programme entwickelt werden können.
Geografische Analyse
Markt für intravaskuläre Lithotripsie-Geräte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 56,61 % am Markt für intravaskuläre Lithotripsie-Geräte. Die Vereinigten Staaten bleiben das wichtigste Land für Erstzulassungen von IVL-Geräten der ersten Generation und verzeichnen das größte Prozedurvolumen weltweit. Im Fiskaljahr 2025 stellten die MS-DRGs eine zusätzliche Vergütung von 10.000 USD über der Standard-PCI mit Stent bereit. Die Arzterstattung für das Kalenderjahr 2026 umfasst 122 USD für den CPT-Zusatzcode +92972. Diese Zahlungen senken die finanzielle Hürde für akademische Zentren und regionale Krankenhausnetzwerke.
Markt für intravaskuläre Lithotripsie-Geräte in Europa
Kanada und Mexiko hinken den Vereinigten Staaten in Bezug auf die Erstattungsreife und den Gerätezugang hinterher, was die regionale Marktanteilsausweitung begrenzt. Europa bleibt der zweitgrößte regionale Beitragszahler zum Markt für intravaskuläre Lithotripsie-Geräte. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien machen den größten Teil des regionalen koronaren und peripheren Volumens aus. Das europäische Register mit 454 Patienten berichtete von einer Geräteerfolgsrate von 98 % sowie einer zunehmenden IVL-Nutzung in Verbindung mit bildgebenden Verfahren und der Behandlung des akuten Koronarsyndroms. Die DRG-Struktur Deutschlands ermöglicht eine entsprechende Erstattung, während NICE IPG780 eine evidenzbasierte Referenz für Entscheidungen zur peripheren Kalzifizierung im Vereinigten Königreich bietet.
Markt für intravaskuläre Lithotripsie-Geräte in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,65 % wachsen. Alternde Bevölkerungen, kalzifizierte Koronarerkrankungen, regulatorische Aktivitäten in China sowie eine wachsende kardiologische Kapazität stützen die Marktgröße für intravaskuläre Lithotripsie-Geräte in der Region. Bis 2024 hatten mindestens 5 im Inland hergestellte IVL-Systeme die NMPA-Zulassung in China erhalten, darunter das TomaHawk-System von MicroPort RotaPace. Inländischer Wettbewerb kann die Stückpreise senken und den Zugang über führende Krankenhäuser hinaus ausweiten. Das intravaskuläre piezoelektrische Führungsdrahtsystem von MicroPort wurde im Juni 2024 in Chinas Green-Path-Prüfverfahren aufgenommen, was auf Arbeiten an in Führungsdrähte integrierten Designs hinweist. Japan und Südkorea verfügen über eine etablierte Krankenversicherungsdeckung für koronare Interventionen, während die Aktivitäten in Australien auf metropolitane akademische Krankenhäuser konzentriert bleiben. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere Beitragsregionen, wobei die Einführung auf private und akademische Zentren konzentriert ist und durch uneinheitliche Erstattungsregelungen, Währungsvolatilität und eine begrenzte Dichte an Herzkatheterlaboren eingeschränkt wird.

Wettbewerbslandschaft
Der Markt für intravaskuläre Lithotripsie-Geräte ist mäßig konzentriert, obwohl der Wettbewerb seit 2024 zugenommen hat. Johnson & Johnson MedTech, über Shockwave Medical, behält die führende kommerzielle Position. Sein Portfolio umfasst koronare C2-, C2-Plus- und C2-Aero-Systeme sowie periphere S4-, Javelin- und Unterhalb-des-Knies-Anwendungen. Die Position des Unternehmens wird durch klinische Schulung, geistiges Eigentum und Vertrieb in mehr als 60 Ländern gestützt. Johnson & Johnson schloss seine Übernahme von Shockwave Medical für 13,1 Milliarden USD im Mai 2024 ab.
Das Bolt-IVL-System von Boston Scientific erhielt im März 2025 die FDA-Zulassung und bietet eine alternative Plattform in den Vereinigten Staaten. Boston Scientific schloss auch die Übernahme von Bolt Medical im Jahr 2025 ab, mit einem potenziellen Transaktionswert von 664 Millionen USD. Abbott initiierte die TECTONIC-koronare-IVL-IDE-Studie im Jahr 2025, um eine zukünftige Zulassungseinreichung zu unterstützen. Stryker schloss seine Übernahme von Amplitude Vascular Systems für bis zu 835 Millionen USD ab und schrieb im Mai 2026 den ersten Patienten in eine koronare pulsatile IVL-Studie ein. Diese Schritte haben den Markt für intravaskuläre Lithotripsie-Geräte von einer Einzelunternehmenskategorie in eine stärker umkämpfte Gruppe von Geräteplattformen verwandelt.
Wettbewerber nutzen im Markt für intravaskuläre Lithotripsie-Geräte unterschiedliche Technologieansätze. Shockwave erweitert weiterhin Indikationen und verfeinert Katheterdesigns. Elixir Medical bietet das CE-gekennzeichnete generatorunabhängige LithiX-HC-IVL-System an, das einen primären Sicherheitsendpunkterfolg von 96,1 % und eine mittlere Stentexpansion von 113,7 % bei 102 Patienten berichtete. FastWave entwickelt laserbasierte IVL, während Stryker hydraulische pulsatile Drucktechnologie entwickelt. Regulatorische Qualitätsanforderungen und FDA-Zulassungswege schaffen bedeutende Markteintrittsanforderungen, haben aber neue Unternehmen nicht daran gehindert, klinische Entwicklungsmeilensteine zu erreichen.
Marktführer der Branche für intravaskuläre Lithotripsie-Geräte
-
Johnson & Johnson
-
Boston Scientific Corporation
-
Stryker Corporation
-
Abbott Laboratories
-
Elixir Medical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intravaskuläre Lithotripsie-Geräte Unternehmen in diesem Bericht
- Abbott Laboratories
- Avinger, Inc.
- AVS Pulse, Inc.
- B. Braun
- BIOTRONIK
- Boston Scientific
- Cagent Vascular, LLC
- Cook Group
- Elixir Medical
- FastWave Medical, Inc.
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- MicroPort
- Spectrumedics Medical
- Stryker
- Teleflex
- Terumo

Neueste Industrielle Entwicklungen in Markt für intravaskuläre Lithotripsie-Geräte
- Mai 2026: Stryker schloss seine Übernahme von Amplitude Vascular Systems für bis zu 835 Millionen USD ab und schrieb den ersten Patienten in die POWER-CAD-I-First-in-Human-Studie zur pulsatilen intravaskulären Lithotripsie (IVL) für koronare Anwendungen ein. Das Pulse-IVL-System lieferte hochfrequente hydraulische Druckimpulse mit etwa 15 Impulsen pro Sekunde durch einen nicht-konformen Ballon, ohne einen elektronischen Emitter zu verwenden. Es wurde entwickelt, um die Applikationsfähigkeit in komplexer kalzifizierter Koronaranatomie zu verbessern.
- November 2025: Die Ein-Jahres-Ergebnisse der DISRUPT-BTK-II-Studie wurden als Late-Breaking-Trial beim VIVA 2025 präsentiert. Die Ergebnisse demonstrierten die dauerhafte Sicherheit und Wirksamkeit der peripheren Shockwave-IVL in komplexer Anatomie unterhalb des Knies (BTK), mit niedrigen klinisch bedingten Zielläsionsrevaskularisierungsraten und verbesserten Symptomen. Die Kohorte umfasste 80 % der Patienten mit chronisch gliedmaßenbedrohender Ischämie, 70 % mit Diabetes und 30 % mit chronischen Totalverschlüssen.


Berichtsumfang des globalen Marktes für intravaskuläre Lithotripsie-Geräte
Gemäß dem Berichtsumfang sind intravaskuläre Lithotripsie-Geräte spezialisierte medizinische Instrumente, die zur Behandlung kalzifizierter arterieller Plaques eingesetzt werden. Sie geben Stoßwellen innerhalb von Blutgefäßen ab, um verhärtete Kalziumablagerungen aufzubrechen, die Gefäßflexibilität zu verbessern und eine erfolgreiche Angioplastie oder Stentplatzierung zu ermöglichen.
Der Markt für intravaskuläre Lithotripsie-Geräte ist nach Produkttyp segmentiert in intravaskuläre Lithotripsie-Katheter und -Ballons, Generatoren und Konsolensysteme sowie Führungsdrähte und Zubehör. Nach Gefäßtyp ist der Markt segmentiert in Koronararterien, femoropopliteale Arterien, iliakale Arterien, Arterien unterhalb des Knies und andere Gefäßtypen. Nach Technologie ist der Markt segmentiert in ballon-basierte IVL, Vorwärts-Feuern-IVL, intravaskulärer-Ultraschall (IVUS)-geführte IVL und Hybrid-/Nächste-Generation-IVL-Systeme. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser, ambulante chirurgische Zentren, Herzkatheterlabore, spezialisierte Gefäßkliniken und andere Endnutzer. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Intravaskuläre Lithotripsie-Katheter und -Ballons |
| Generatoren und Konsolensysteme |
| Führungsdrähte und Zubehör |
| Koronararterien |
| Femoropopliteale Arterien |
| Iliakale Arterien |
| Arterien unterhalb des Knies |
| Andere Gefäßtypen |
| Ballon-basierte IVL |
| Vorwärts-Feuern-IVL |
| Intravaskulärer-Ultraschall (IVUS)-geführte IVL |
| Hybrid- / Nächste-Generation-IVL-Systeme |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Herzkatheterlabore |
| Spezialisierte Gefäßkliniken |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Intravaskuläre Lithotripsie-Katheter und -Ballons | |
| Generatoren und Konsolensysteme | ||
| Führungsdrähte und Zubehör | ||
| Nach Gefäßtyp | Koronararterien | |
| Femoropopliteale Arterien | ||
| Iliakale Arterien | ||
| Arterien unterhalb des Knies | ||
| Andere Gefäßtypen | ||
| Nach Technologie | Ballon-basierte IVL | |
| Vorwärts-Feuern-IVL | ||
| Intravaskulärer-Ultraschall (IVUS)-geführte IVL | ||
| Hybrid- / Nächste-Generation-IVL-Systeme | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Herzkatheterlabore | ||
| Spezialisierte Gefäßkliniken | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach intravaskulären Lithotripsie-Geräten an?
Kalzifizierte Läsionen bei PCI-Patienten, komplexere Eingriffe, wachsende klinische Evidenz und Erstattungsunterstützung fördern die Einführung.
Wie groß ist der Markt für intravaskuläre Lithotripsie-Geräte?
Der Markt für intravaskuläre Lithotripsie-Geräte wird im Jahr 2026 auf 1,33 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 15,35 % einen Wert von 2,71 Milliarden USD erreichen, unterstützt durch die Ausweitung des klinischen Einsatzes bei koronaren und peripheren Eingriffen und verwandten Versorgungsumgebungen.
Welche IVL-Produktkategorie wächst am schnellsten?
Generatoren und Konsolensysteme sollen von 2026 bis 2031 eine CAGR von 17,65 % verzeichnen.
Welcher Gefäßbehandlungsbereich wächst für IVL am schnellsten?
Arterien unterhalb des Knies sollen bis 2031 mit einer CAGR von 18,22 % wachsen, unterstützt durch wachsende Evidenz bei komplexen peripheren Erkrankungen.
Warum gewinnen Vorwärts-Feuern-IVL-Systeme an Aufmerksamkeit?
Sie können schwere Stenosen und chronische Totalverschlüsse behandeln, bei denen ein Ballonsystem die Läsion möglicherweise nicht überqueren kann.
Welche Region wächst für intravaskuläre Lithotripsie-Geräte am schnellsten?
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 18,65 % wachsen, unterstützt durch alternde Bevölkerungen, Chinas regulatorische Aktivitäten und eine breitere kardiologische Kapazität.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
