
Taille et part du marché des dispositifs de lithotritie intravasculaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
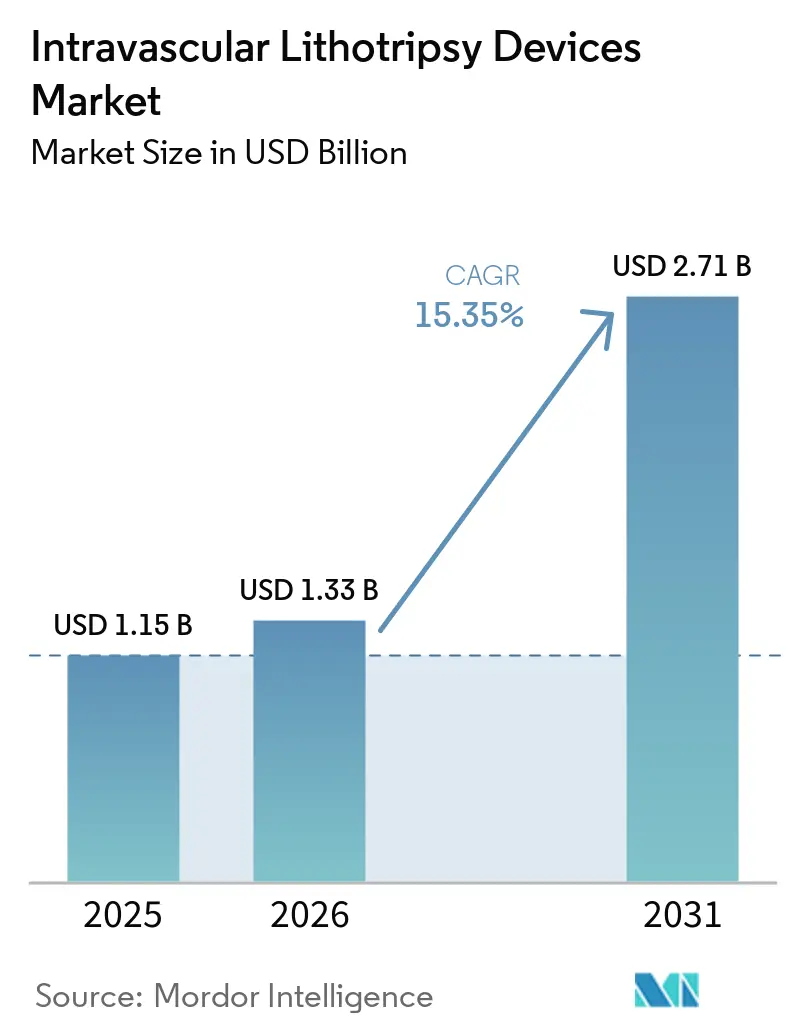
| Taille du Marché (2026) | 1.33 Milliards de dollars |
| Taille du Marché (2031) | 2.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de lithotritie intravasculaire par Mordor Intelligence
La taille du marché des dispositifs de lithotritie intravasculaire devrait passer de 1,15 milliard USD en 2025 à 1,33 milliard USD en 2026 et atteindre 2,71 milliards USD d'ici 2031, avec un CAGR de 15,35 % sur la période 2026-2031.
Le marché des dispositifs de lithotritie intravasculaire se développe à mesure que les opérateurs traitent plus régulièrement les lésions calcifiées avant la pose de stents. Les lésions calcifiées ont touché 25 % à 50 % des patients subissant une ICP dans l'étude citée de 2025, ce qui soutient la nécessité d'une modification dédiée du calcium. Les comparaisons cliniques ont également orienté l'attention vers l'IVL lorsque les médecins sélectionnent une technique de préparation de la plaque. Une analyse par score de propension portant sur 13 499 patients a associé l'IVL à un risque de mortalité toutes causes confondues à 1 an plus faible que l'athérectomie, avec un rapport de risque de 0,64. Le soutien au remboursement, la migration vers les procédures ambulatoires et les nouvelles plateformes de dispositifs élargissent l'opportunité commerciale sur le marché des dispositifs de lithotritie intravasculaire.
Principaux enseignements du rapport
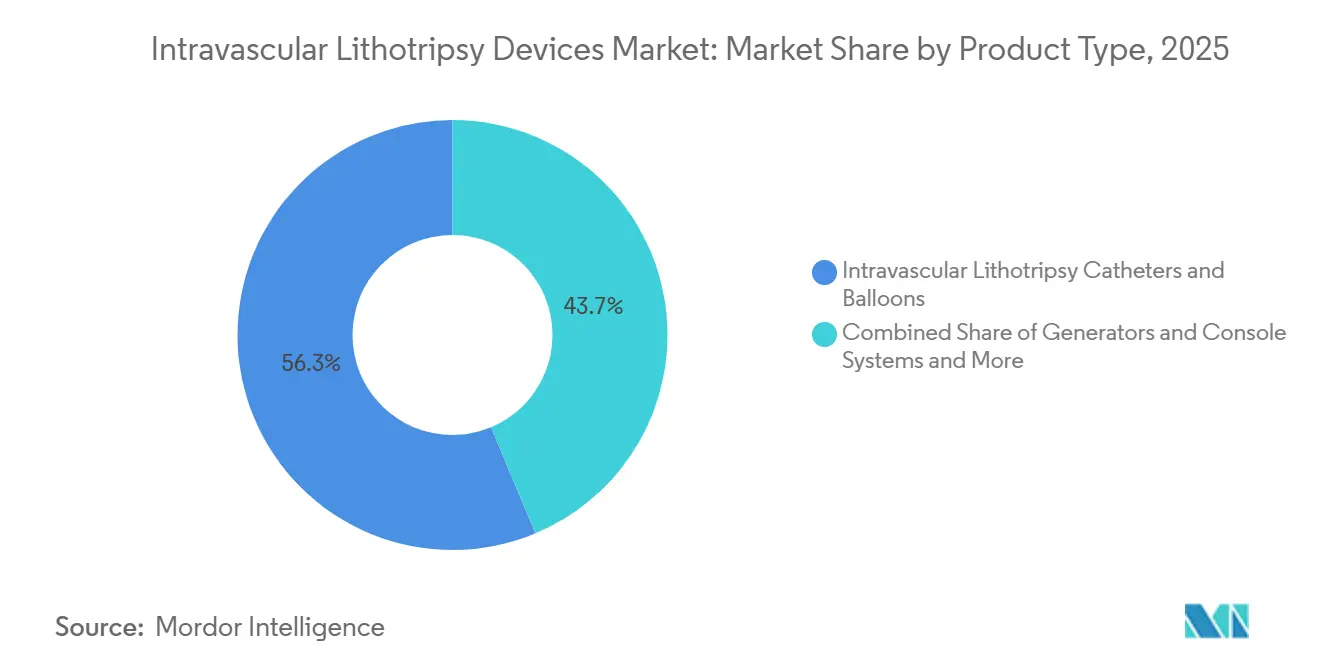
- Par type de produit, les cathéters et ballons IVL ont représenté 56,31 % du chiffre d'affaires en 2025, tandis que les générateurs et systèmes de console devraient enregistrer le CAGR le plus élevé, à 17,65 %, jusqu'en 2031.
- Par type de vaisseau, les vaisseaux coronaires ont représenté 57,24 % du chiffre d'affaires en 2025, tandis que les artères sous le genou devraient afficher un CAGR de 18,22 % jusqu'en 2031.
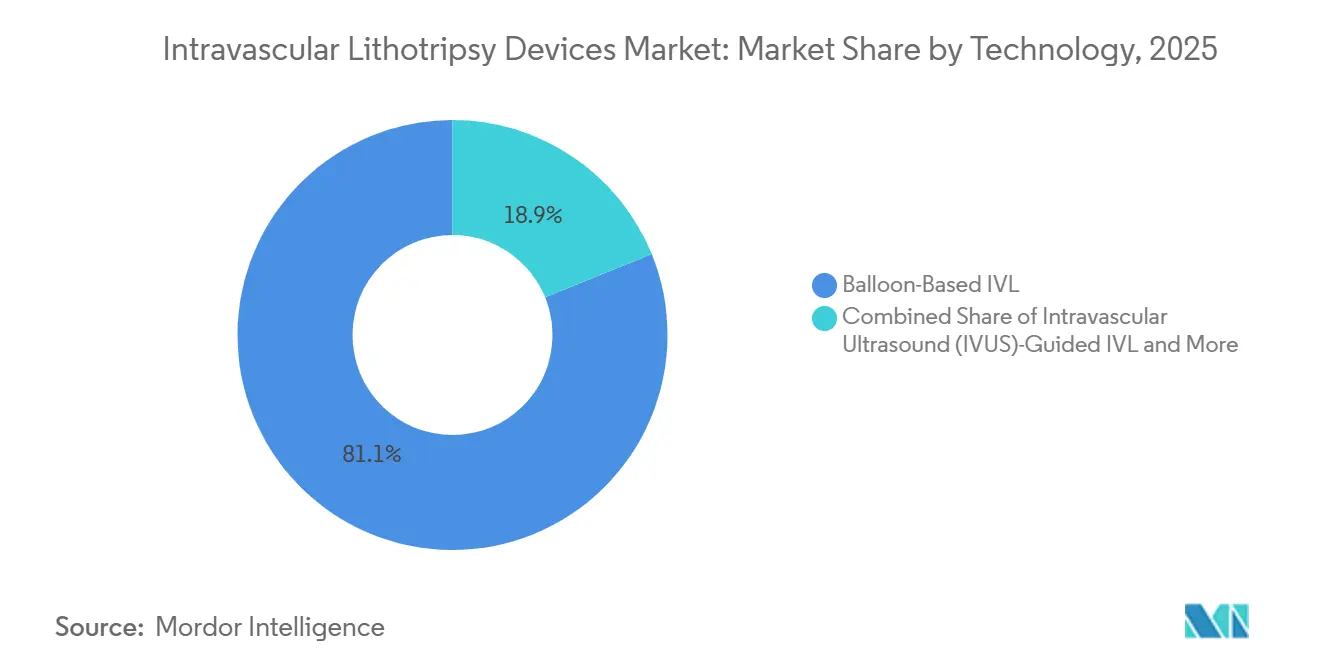
- Par technologie, l'IVL basée sur ballon a représenté 81,14 % du chiffre d'affaires en 2025, tandis que l'IVL à tir vers l'avant devrait afficher un CAGR de 18,42 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont représenté 65,54 % du chiffre d'affaires en 2025, tandis que les centres chirurgicaux ambulatoires devraient afficher un CAGR de 17,12 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 56,61 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 18,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des dispositifs de lithotritie intravasculaire
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des maladies coronariennes et périphériques calcifiées | +3.8% | Mondial | Long terme (≥ 4 ans) |
| Complexité croissante de l'intervention coronarienne percutanée | +2.9% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Données probantes croissantes en faveur d'une modification prévisible du calcium | +2.4% | Mondial | Moyen terme (2-4 ans) |
| Amélioration du remboursement de l'IVL coronarienne | +2.0% | Amérique du Nord, en expansion vers l'Europe | Court terme (≤ 2 ans) |
| Extension aux procédures sous le genou et à large calibre | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Innovation en matière d'IVL à tir vers l'avant et sans générateur | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies coronariennes et artérielles périphériques sévèrement calcifiées
Le marché des dispositifs de lithotritie intravasculaire est soutenu par une augmentation de la charge calcique complexe, plutôt que par la seule incidence des maladies cardiovasculaires. L'étude mondiale citée sur la charge de morbidité a rapporté 239 millions de cas prévalents de cardiopathie ischémique et 122 millions de cas d'artériopathie oblitérante des membres inférieurs en 2023. Le vieillissement, l'hypertension, le diabète et la maladie rénale chronique augmentent la sévérité de la calcification vasculaire dans ces populations de patients. L'étude clinique de 2025 a retrouvé des lésions calcifiées chez 25 % à 50 % des patients atteints de maladie coronarienne subissant une ICP et a établi un lien entre une modification inadéquate et des complications vasculaires ainsi que de moins bons résultats à long terme[1]BMC Cardiovascular Disorders, « Efficacité et sécurité du dispositif de lithotritie intravasculaire SoniCracker pour les lésions coronariennes sévèrement calcifiées : l'étude LEAD-FIM en Chine », BMC Cardiovascular Disorders, link.springer.com.. Les ballons standard sont moins adaptés lorsque l'arc et l'épaisseur du calcium empêchent une préparation adéquate de la lésion. Les référentiels de qualité aux États-Unis et en Europe accordent également une plus grande attention à l'expansion du stent, ce qui soutient une préparation plus complète du calcium avant l'implantation.
Complexité croissante de l'intervention coronarienne percutanée
Le marché des dispositifs de lithotritie intravasculaire bénéficie de la prise en charge par les médecins d'un plus grand nombre de maladies pluritronculaires, de maladies du tronc commun gauche et d'occlusions totales chroniques calcifiées. Ces contextes anatomiques peuvent entraîner une expansion insuffisante du stent lorsque l'angioplastie par ballon conventionnelle est utilisée seule. Un registre européen multicentrique (7 centres) portant sur 454 patients a montré que le recours à l'IVL dans les cas de syndrome coronarien aigu a augmenté au fil du temps, avec p=0,004. Une étude distincte de 2025 a rapporté une utilisation de l'imagerie intravasculaire dans 94,3 % des procédures IVL du tronc commun gauche, contre 40,5 % des cas hors tronc commun. Ces cas combinent fréquemment l'IVL avec l'IVUS, renforçant le rôle de l'imagerie et de la planification des dispositifs au cours de la procédure. Le score CT-IVL a atteint une AUC de 0,81 pour prédire le besoin d'IVL dans l'étude citée, ce qui peut soutenir une sélection plus objective des patients avant leur entrée en salle de cathétérisme.
Données probantes cliniques croissantes en faveur d'une modification prévisible du calcium
La base de données probantes cliniques a évolué au-delà des premires études de sécurité à bras unique vers des registres plus larges et des groupes de patients plus étendus. L'analyse par score de propension portant sur 13 499 patients a associé l'IVL à une mortalité à 1 an, un infarctus du myocarde et des événements cardiovasculaires indésirables majeurs plus faibles que l'athérectomie. La même analyse a rapporté 23 % moins de complications procédurales à 30 jours et 56 % moins de saignements procéduraux avec l'IVL. L'utilisation de l'IVL a dépassé celle de l'athérectomie après 2022, tandis que les données probantes pour les utilisations sous le genou, les nodules calcifiés et le tronc commun gauche ont continué à se développer. L'essai VIGOUR a rapporté un succès procédural de 93,7 % pour le système IVL coronarien de MicroPort chez des patients chinois, étendant les données probantes au-delà des contextes de soins occidentaux. Les résultats du registre BENELUX-IVL de fin 2024 ont également montré des résultats comparables chez les patients âgés de 80 ans et plus, soutenant l'utilisation dans un groupe gériatrique à risque plus élevé.
Amélioration du remboursement de la lithotritie intravasculaire coronarienne
Le remboursement est un facteur moteur immédiat pour le marché des dispositifs de lithotritie intravasculaire aux États-Unis. Pour l'année civile 2026, le CMS a attribué au code complémentaire CPT +92972 3,66 unités de valeur relative totales et un paiement national Medicare en établissement médical de 122 USD[2]Centers for Medicare & Medicaid Services, « Remboursement médecin IVL coronarienne 2026 », Shockwave Medical, shockwavemedical.com.. Les MS-DRG hospitaliers de l'exercice fiscal 2025 ont prévu un paiement incrémental de 10 000 USD au-dessus de l'ICP standard avec stent, effectif à compter du 1er octobre 2024. Ce circuit de facturation compense une partie du coût du cathéter à usage unique pour les établissements de santé opérant sous contraintes de GHM. Le remboursement de l'IVL périphérique couvre 8 codes HCPCS dans les territoires iliaque, fémoropoplité et tibio-péronier dans le cadre de la règle finale OPPS 2025. Les recommandations NICE IPG780 du Royaume-Uni ont créé un cadre d'évaluation formel pour l'IVL dans la calcification artérielle périphérique en 2024. Ces évaluations peuvent éclairer les décisions de couverture locale dans les systèmes de remboursement européens.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du cathéter à usage unique | -2.1% | Mondial, plus aigu en Asie-Pacifique et en Amérique latine | Long terme (≥ 4 ans) |
| Données comparatives à long terme limitées par rapport à l'athérectomie | -1.4% | Amérique du Nord et Europe, dans les systèmes pilotés par l'ETS | Moyen terme (2-4 ans) |
| Contraintes de franchissement du fil-guide et d'accès à la lésion | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Remboursement inégal et accès limité au budget d'investissement | -1.2% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du cathéter à usage unique et accès inégal au remboursement
Le prix des cathéters à usage unique contraint le marché des dispositifs de lithotritie intravasculaire, en particulier dans les systèmes sans circuit de paiement dédié. Les cathéters IVL coronariens affichent des prix catalogue de 2 250 USD à 4 750 USD par unité, tandis que les cathéters périphériques atteignent 4 900 USD par unité. Plusieurs cathéters peuvent être nécessaires pour les lésions complexes, ce qui augmente le coût de chaque procédure. Les hôpitaux recevant des paiements globaux par procédure peuvent reconnaître le bénéfice clinique mais ne disposent pas d'un circuit correspondant pour récupérer le coût du dispositif. Ce problème est plus aigu dans les marchés émergents et peut limiter l'adoption aux réseaux privés avec facturation à l'acte. Les systèmes sans générateur et simplifiés d'Elixir Medical et FastWave Medical visent à réduire les coûts en capital ou par procédure, bien que leur portée reste investigationnelle ou limitée en 2026.
Données comparatives limitées et contraintes d'accès à la lésion
Les données probantes randomisées à long terme par rapport à l'athérectomie restent limitées, même si les résultats observationnels ont été favorables à l'IVL. La comparaison portant sur 13 499 patients peut contenir un biais de sélection, car les médecins peuvent orienter les cas moins calcifiés ou anatomiquement plus simples vers l'IVL. Les organismes d'évaluation des technologies de santé recherchent des données probantes randomisées et des résultats d'expansion du stent confirmés par imagerie sur 2 à 5 ans avant une recommandation formelle en première ligne. L'essai FRACTURE IDE a reçu l'approbation de la FDA en décembre 2024, tandis que l'essai IDE TECTONIC CAD IVL d'Abbott portant sur 335 patients a débuté son recrutement en avril 2025. Leurs dates d'achèvement primaires se situent en 2026-2027, laissant un manque de données à court terme dans les systèmes pilotés par les formulaires. Les plateformes conventionnelles à base de ballon nécessitent également une lésion pouvant être franchie, tandis que les systèmes à tir vers l'avant cherchent à traiter les sténoses sévères et les occlusions totales chroniques où l'accès est difficile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les plateformes de générateurs émergent comme une couche contestable
Les cathéters et ballons IVL ont représenté 56,31 % de la part du marché des dispositifs de lithotritie intravasculaire en 2025. Cette position sur le marché des dispositifs de lithotritie intravasculaire reflétait le rôle consommable de la technologie des cathéters dans chaque procédure et le portefeuille de cathéters établi de Shockwave Medical. Les fils-guides et accessoires sont restés le plus petit groupe de produits. Ils bénéficient du traitement sous le genou car l'acheminement tibial distal nécessite des fils-guides à revêtement hydrophile avec une bonne poussabilité. Les générateurs et systèmes de console devraient croître à un CAGR de 17,65 % de 2026 à 2031. La taille du marché des dispositifs de lithotritie intravasculaire pour les plateformes de générateurs est soutenue par les nouveaux systèmes nécessitant des consoles compatibles.
La croissance des générateurs se poursuit malgré l'émergence de plateformes sans générateur telles que l'Elixir LithiX HC-IVL. Boston Scientific Bolt, Abbott Coronary IVL et Stryker AVS Pulse IVL nécessitent chacun que les établissements envisagent un équipement de générateur compatible. Les nouvelles autorisations réglementaires peuvent donc élargir le déploiement en capital avant que les volumes de procédures par cathéter n'augmentent. Une étude de 2025 a rapporté que l'IVL guidée par IVUS a indépendamment permis une expansion supérieure du stent par rapport aux procédures guidées par angiographie. Cette relation soutient la demande de produits d'imagerie et d'accessoires aux côtés de l'IVL. Le système Sola à base de laser de FastWave pourrait modifier la structure des coûts si ses résultats de faisabilité sont reproduits à l'échelle commerciale, mais il restait une alternative en phase précoce en 2026.


Par type de vaisseau : le volume coronarien coexiste avec une redéfinition périphérique plus rapide
Les vaisseaux coronaires ont représenté 57,24 % du chiffre d'affaires en 2025. Cette position sur le marché des dispositifs de lithotritie intravasculaire a été construite sur les cathéters C2 et C2 Plus de Shockwave et la série clinique Disrupt CAD couvrant plusieurs présentations de calcium coronarien. Le cathéter C2 Aero a reçu un document d'instructions d'utilisation en juillet 2025, ajoutant une itération à profil plus bas au portefeuille. Les artères sous le genou devraient se développer à un CAGR de 18,22 % de 2026 à 2031. L'étude Disrupt PAD BTK II à 30 jours a rapporté un succès procédural de 97,9 % chez 250 patients présentant principalement une calcification modérée à sévère.
Les résultats à un an de BTK II présentés en 2025 ont rapporté une sécurité et une efficacité durables dans une cohorte comprenant 80 % d'ischémie chronique menaçant les membres et 70 % de diabète. Les résultats ont également rapporté de faibles taux de revascularisation de la lésion cible cliniquement motivée et une amélioration symptomatique. Ces caractéristiques des patients s'alignent sur la prévalence croissante des maladies périphériques complexes. Les procédures fémoropoplitées et iliaques contribuent à un chiffre d'affaires significatif car les codes de remboursement 2025 couvrent l'IVL dans ces territoires vasculaires. Les études FORWARD PAD ont rapporté un succès technique de 99 % pour le cathéter Javelin. La conception à tir vers l'avant réduit la dépendance à une sténose pré-franchissable, ce qui élargit les procédures pouvant être envisagées pour l'IVL périphérique.
Par technologie : la prédominance de l'IVL basée sur ballon fait face à la concurrence de l'IVL à tir vers l'avant
L'IVL basée sur ballon a représenté 81,14 % du chiffre d'affaires en 2025. Sa position sur le marché des dispositifs de lithotritie intravasculaire reflète l'échelle de distribution de Shockwave Medical et la familiarité des cliniciens avec le traitement par ballon. L'acheminement par ballon dépend de l'anatomie de la lésion pouvant être franchie avant la thérapie. Cela limite l'utilisation dans certaines sténoses sévères et occlusions totales. L'IVL à tir vers l'avant devrait croître à un CAGR de 18,42 % de 2026 à 2031. La taille du marché des dispositifs de lithotritie intravasculaire pour cette technologie est soutenue par la demande clinique dans les lésions où l'acheminement conventionnel par ballon n'est pas réalisable.
Le Shockwave Javelin est un cathéter 5F sans ballon avec un émetteur à tir vers l'avant de 120 impulsions à son extrémité distale. Il a reçu l'autorisation de la FDA en octobre 2024 et a rapporté un succès technique de 99,0 % avec un taux d'événements indésirables majeurs de 1,1 % à 30 jours dans les études citées. Un rapport clinique de 2026 a décrit son acheminement alors que le cathéter progresse à travers des sténoses sévères ou des occlusions totales chroniques. L'IVL guidée par IVUS reste également une approche thérapeutique distincte et en croissance. Le registre européen a enregistré une augmentation de l'IVL utilisée avec l'imagerie intracoronaire, avec p=0,002. Les systèmes sans générateur, à base de laser et hybrides étaient encore sous-dimensionnés en 2026, mais pourraient accroître le choix technologique à mesure que les études cliniques et les lancements progressent.
Par utilisateur final : les hôpitaux en tête tandis que la migration vers les centres ambulatoires modifie l'économie des procédures
Les hôpitaux ont représenté 65,54 % du chiffre d'affaires en 2025. Leur rôle sur le marché des dispositifs de lithotritie intravasculaire reflétait la concentration des laboratoires de cathétérisme, de l'imagerie intravasculaire, du soutien hémodynamique et de la formation spécialisée des médecins dans les établissements hospitaliers. Les laboratoires de cathétérisme cardiaque représentaient la plus grande part des procédures IVL coronariennes au sein des hôpitaux. Les cliniques vasculaires spécialisées réalisent de plus en plus d'IVL périphériques pour les patients atteints d'ischémie chronique menaçant les membres. Ces établissements peuvent associer le traitement à des parcours de soins des plaies pour la même population de patients. La demande hospitalière reste centrale car les cas coronariens et périphériques complexes nécessitent une infrastructure procédurale établie.
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 17,12 % de 2026 à 2031. Des consultants cités au TCT 2025 ont estimé que 25 % à 50 % des procédures de cardiologie pourraient migrer vers les centres chirurgicaux ambulatoires. Les préférences de remboursement gouvernementales et la planification des capacités hospitalières soutiennent ce changement. Les normes d'accréditation cardiaque des centres chirurgicaux ambulatoires influencent la capacité des établissements à introduire en toute sécurité des procédures de cardiologie interventionnelle[3]Société pour l'angiographie cardiovasculaire et les interventions, « Déclaration de position de la SCAI sur la réalisation d'ICP dans les centres chirurgicaux ambulatoires », SCAI, scai.org.. L'Illinois a finalisé en 2024 une extension autorisant le cathétérisme cardiaque thérapeutique et interventionnel dans les centres chirurgicaux ambulatoires agréés. Les réglementations au niveau des États continueront de déterminer où des programmes d'IVL ambulatoires pourront être développés.
Analyse géographique
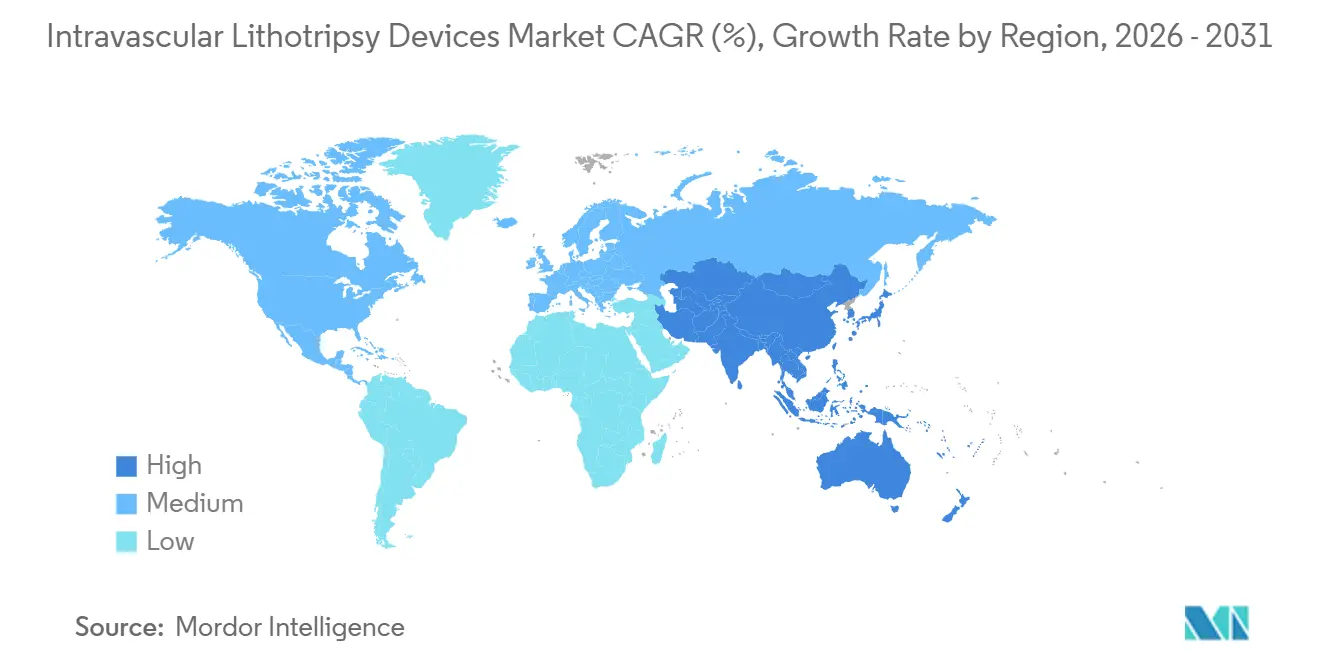
L'Amérique du Nord a représenté 56,61 % de la part du marché des dispositifs de lithotritie intravasculaire en 2025. Les États-Unis restent la principale source d'autorisations IVL de première génération et le pays affichant le plus grand volume procédural. Les MS-DRG hospitaliers de l'exercice fiscal 2025 ont fourni 10 000 USD de paiement incrémental au-dessus de l'ICP standard avec stent. Le remboursement médecin pour l'année civile 2026 inclut 122 USD pour le code complémentaire CPT +92972. Ces paiements réduisent la barrière financière pour les centres académiques et les réseaux hospitaliers régionaux.
Le Canada et le Mexique sont en retard par rapport aux États-Unis en matière de maturité du remboursement et d'accès aux dispositifs, ce qui limite l'expansion de la part régionale. L'Europe reste le deuxième contributeur régional au marché des dispositifs de lithotritie intravasculaire. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentent la majeure partie du volume coronarien et périphérique régional. Le registre européen portant sur 454 patients a rapporté un succès du dispositif de 98 % et une utilisation croissante de l'IVL avec l'imagerie et le traitement du syndrome coronarien aigu. La structure des GHM allemands accommode le remboursement, tandis que la recommandation NICE IPG780 fournit une référence d'évaluation des données probantes pour les décisions relatives à la calcification périphérique au Royaume-Uni.
L'Asie-Pacifique devrait croître à un CAGR de 18,65 % de 2026 à 2031. Le vieillissement des populations, la maladie coronarienne calcifiée, l'activité réglementaire en Chine et l'expansion des capacités en cardiologie soutiennent la taille du marché des dispositifs de lithotritie intravasculaire dans la région. Au moins 5 systèmes IVL fabriqués localement avaient reçu l'approbation de la NMPA en Chine d'ici 2024, dont le système TomaHawk de MicroPort RotaPace. La concurrence nationale peut faire baisser les prix unitaires et étendre l'accès au-delà des hôpitaux de premier plan. Le système de fil-guide piézoélectrique intravasculaire de MicroPort est entré dans la procédure d'examen accéléré Green Path de Chine en juin 2024, indiquant des travaux sur des conceptions intégrant le fil-guide. Le Japon et la Corée du Sud disposent d'une couverture d'assurance établie pour l'intervention coronarienne, tandis que l'activité australienne reste concentrée dans les hôpitaux académiques métropolitains. Le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, restent des contributeurs plus modestes, avec une adoption concentrée dans les centres privés et académiques et contrainte par un remboursement inégal, la volatilité des devises et une faible densité de laboratoires de cathétérisme.

Paysage concurrentiel
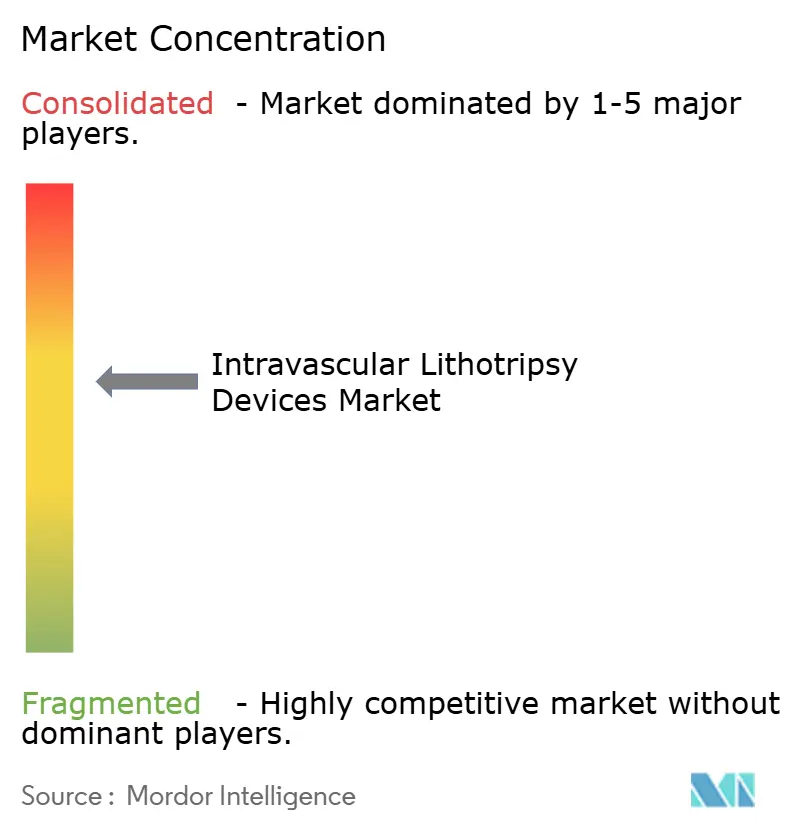
Le marché des dispositifs de lithotritie intravasculaire est modérément concentré, bien que la concurrence se soit intensifiée depuis 2024. Johnson & Johnson MedTech, par l'intermédiaire de Shockwave Medical, conserve la position commerciale de leader. Son portefeuille couvre les systèmes coronariens C2, C2 Plus et C2 Aero, ainsi que les applications périphériques S4, Javelin et sous le genou. La position de l'entreprise est soutenue par la formation clinique, la propriété intellectuelle et la distribution dans plus de 60 pays. Johnson & Johnson a finalisé son acquisition de Shockwave Medical pour 13,1 milliards USD en mai 2024.
Le système Bolt IVL de Boston Scientific a reçu l'autorisation de la FDA en mars 2025, offrant une plateforme alternative aux États-Unis. Boston Scientific a également finalisé l'acquisition de Bolt Medical en 2025, avec une valeur de transaction potentielle de 664 millions USD. Abbott a lancé l'étude IDE TECTONIC coronarienne IVL en 2025 pour soutenir un futur dossier d'autorisation. Stryker a finalisé son acquisition d'Amplitude Vascular Systems pour un montant pouvant atteindre 835 millions USD et a recruté le premier patient dans une étude IVL coronarienne pulsatile en mai 2026. Ces mouvements ont transformé le marché des dispositifs de lithotritie intravasculaire d'une catégorie à entreprise unique en un groupe de plateformes de dispositifs plus contesté.
Les concurrents utilisent des approches technologiques distinctes sur le marché des dispositifs de lithotritie intravasculaire. Shockwave continue d'élargir les indications et d'affiner les conceptions de cathéters. Elixir Medical propose le système LithiX HC-IVL indépendant du générateur portant le marquage CE, qui a rapporté un taux d'atteinte du critère principal de sécurité de 96,1 % et une expansion moyenne du stent de 113,7 % chez 102 patients. FastWave développe une IVL à base de laser, tandis que Stryker développe une technologie de pression pulsatile hydraulique. Les exigences de qualité réglementaire et les voies d'accès de la FDA créent des conditions d'entrée significatives, mais elles n'ont pas empêché de nouvelles entreprises d'atteindre des jalons de développement clinique.
Leaders du secteur des dispositifs de lithotritie intravasculaire
Johnson & Johnson
Boston Scientific Corporation
Stryker Corporation
Abbott Laboratories
Elixir Medical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mai 2026 : Stryker a finalisé son acquisition d'Amplitude Vascular Systems pour un montant pouvant atteindre 835 millions USD et a recruté le premier patient dans l'étude POWER CAD I, première chez l'homme, portant sur la lithotritie intravasculaire (IVL) pulsatile pour les applications coronariennes. Le système Pulse IVL délivrait des impulsions de pression hydraulique à haute fréquence à environ 15 impulsions par seconde à travers un ballon non compliant, sans utiliser d'émetteur électronique. Il a été conçu pour améliorer l'acheminement dans les anatomies coronariennes calcifiées complexes.
- Novembre 2025 : Les résultats à un an de DISRUPT BTK II ont été présentés comme un essai de dernière minute au VIVA 2025. Les résultats ont démontré la sécurité et l'efficacité durables de l'IVL périphérique Shockwave dans les anatomies complexes sous le genou (BTK), avec de faibles taux de revascularisation de la lésion cible cliniquement motivée et une amélioration des symptômes. La cohorte comprenait 80 % de patients atteints d'ischémie chronique menaçant les membres, 70 % de diabétiques et 30 % d'occlusions totales chroniques.


Périmètre du rapport mondial sur le marché des dispositifs de lithotritie intravasculaire
Selon le périmètre du rapport, les dispositifs de lithotritie intravasculaire sont des outils médicaux spécialisés utilisés pour traiter les plaques artérielles calcifiées. Ils délivrent des ondes de choc à l'intérieur des vaisseaux sanguins pour fragmenter les dépôts de calcium durcis, améliorant la flexibilité vasculaire et permettant une angioplastie ou une pose de stent réussie.
Le marché des dispositifs de lithotritie intravasculaire est segmenté par type de produit en cathéters et ballons de lithotritie intravasculaire, générateurs et systèmes de console, et fils-guides et accessoires. Par type de vaisseau, le marché est segmenté en artères coronaires, artères fémoropoplitées, artères iliaques, artères sous le genou et autres types de vaisseaux. Par technologie, le marché est segmenté en IVL basée sur ballon, IVL à tir vers l'avant, IVL guidée par échographie intravasculaire (IVUS) et systèmes IVL hybrides/nouvelle génération. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires, laboratoires de cathétérisme cardiaque, cliniques vasculaires spécialisées et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Cathéters et ballons de lithotritie intravasculaire |
| Générateurs et systèmes de console |
| Fils-guides et accessoires |
| Artères coronaires |
| Artères fémoropoplitées |
| Artères iliaques |
| Artères sous le genou |
| Autres types de vaisseaux |
| IVL basée sur ballon |
| IVL à tir vers l'avant |
| IVL guidée par échographie intravasculaire (IVUS) |
| Systèmes IVL hybrides / nouvelle génération |
| Hôpitaux |
| Centres chirurgicaux ambulatoires |
| Laboratoires de cathétérisme cardiaque |
| Cliniques vasculaires spécialisées |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Cathéters et ballons de lithotritie intravasculaire | |
| Générateurs et systèmes de console | ||
| Fils-guides et accessoires | ||
| Par type de vaisseau | Artères coronaires | |
| Artères fémoropoplitées | ||
| Artères iliaques | ||
| Artères sous le genou | ||
| Autres types de vaisseaux | ||
| Par technologie | IVL basée sur ballon | |
| IVL à tir vers l'avant | ||
| IVL guidée par échographie intravasculaire (IVUS) | ||
| Systèmes IVL hybrides / nouvelle génération | ||
| Par utilisateur final | Hôpitaux | |
| Centres chirurgicaux ambulatoires | ||
| Laboratoires de cathétérisme cardiaque | ||
| Cliniques vasculaires spécialisées | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de dispositifs de lithotritie intravasculaire ?
Les lésions calcifiées chez les patients subissant une ICP, des interventions plus complexes, des données probantes cliniques croissantes et le soutien au remboursement soutiennent l'adoption.
Quelle est la taille du marché des dispositifs de lithotritie intravasculaire ?
Le marché des dispositifs de lithotritie intravasculaire est estimé à 1,33 milliard USD en 2026 et devrait atteindre 2,71 milliards USD d'ici 2031 à un CAGR de 15,35 %, soutenu par l'élargissement de l'utilisation clinique dans les procédures coronariennes et périphériques et les contextes de soins associés.
Quelle catégorie de produits IVL connaît la croissance la plus rapide ?
Les générateurs et systèmes de console devraient enregistrer un CAGR de 17,65 % de 2026 à 2031.
Quel territoire de traitement vasculaire connaît la croissance la plus rapide pour l'IVL ?
Les artères sous le genou devraient croître à un CAGR de 18,22 % jusqu'en 2031, soutenues par des données probantes croissantes dans les maladies périphériques complexes.
Pourquoi les systèmes IVL à tir vers l'avant suscitent-ils de l'attention ?
Ils peuvent traiter les sténoses sévères et les occlusions totales chroniques où un système à ballon peut ne pas franchir la lésion.
Quelle région connaît la croissance la plus rapide pour les dispositifs de lithotritie intravasculaire ?
L'Asie-Pacifique devrait croître à un CAGR de 18,65 % de 2026 à 2031, soutenue par le vieillissement des populations, l'activité réglementaire de la Chine et une capacité cardiologique plus large.
Dernière mise à jour de la page le:



