
インテリジェント喘息モニタリングデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
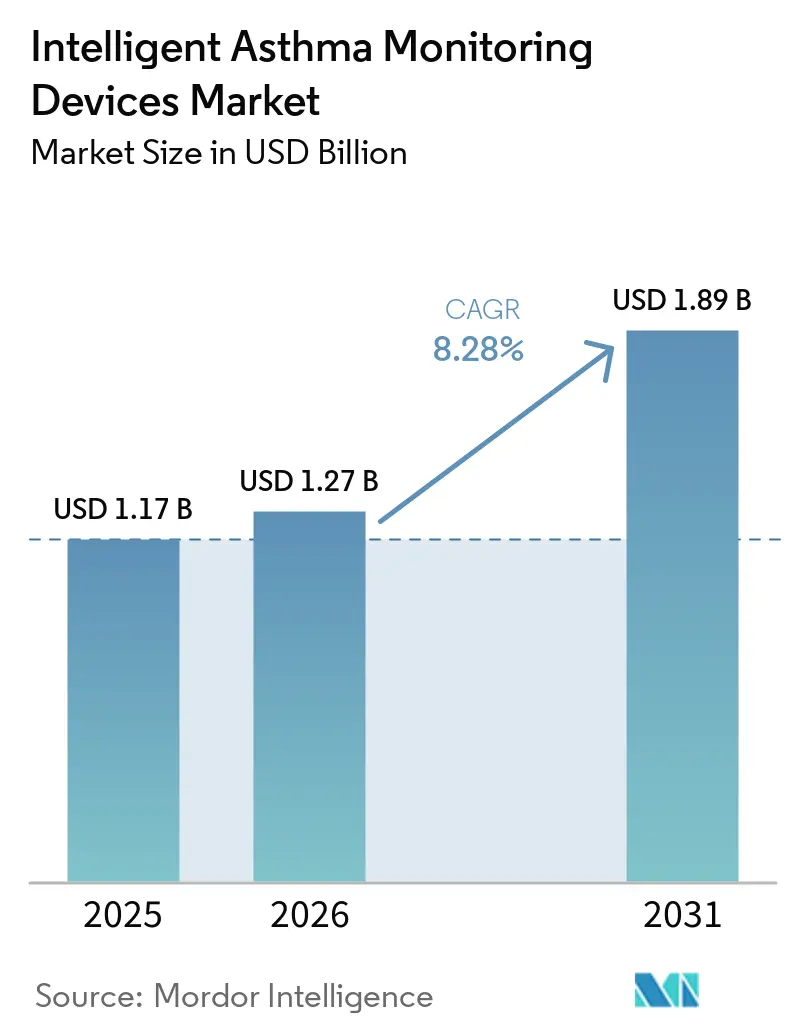
| 市場規模 (2026) | 1.27 十億米ドル |
| 市場規模 (2031) | 1.89 十億米ドル |
| Growth Rate (2026 - 2031) | 8.28 % |
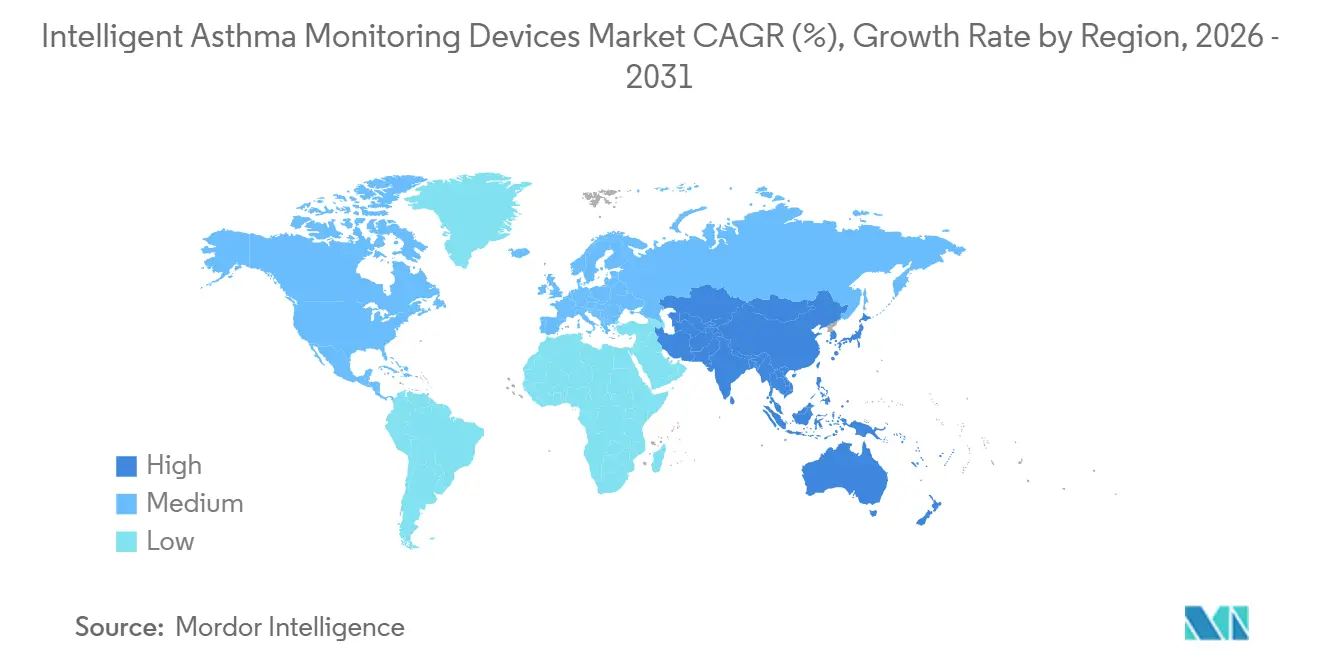
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
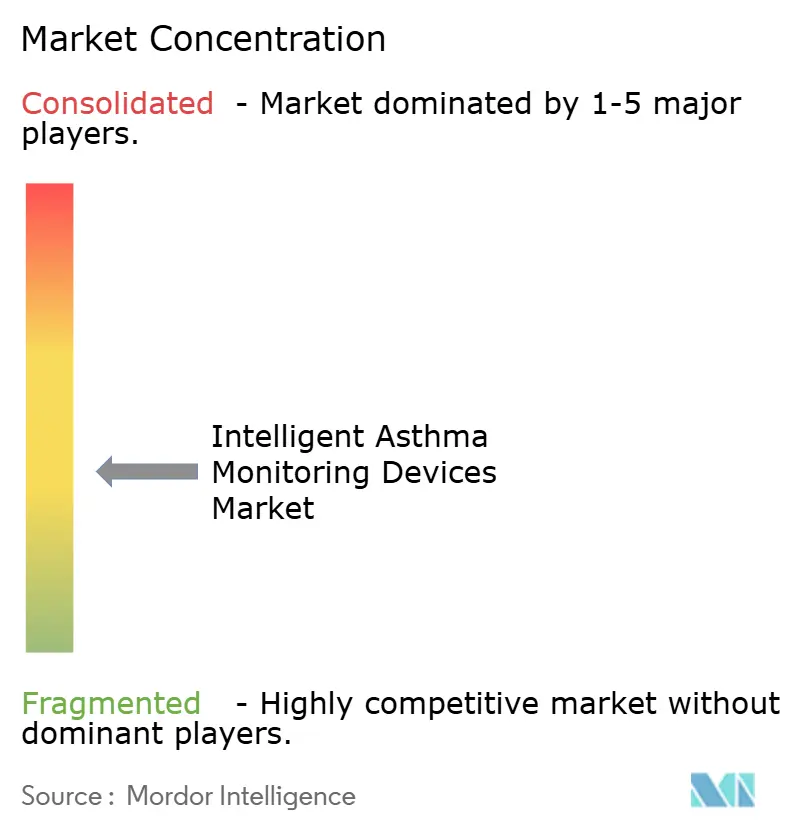
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインテリジェント喘息モニタリングデバイス市場分析
インテリジェント喘息モニタリングデバイス市場規模は2025年に1.17 ビリオン 米ドルと評価され、2026年の1.27 ビリオン 米ドルから2031年には1.89 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.28%です。
インテリジェト喘息モニタリングデバイス市場は、呼吸器ケアを定期的な外来受診から、接続デバイスと患者データに支えられた継続的な管理へと移行させています。2023年には喘息が3億6,300万人に影響を与え、年間44万2,000人の死亡を引き起こしており、世界保健機関は喘息による死亡の多くが予防可能であると述べています。低所得環境における診断不足と高所得環境における吸入器使用上の課題が、病院外での治療追跡を可能にするモニタリングツールへの需要を支えています。市場成長は、償還制度、臨床ワークフローへの採用、および接続型モニタリングが回避可能なケアを削減できるというエビデンスにも依存しており、製薬企業や専門企業は接続型薬剤デバイス製品、データサービス、ソフトウェア提供を通じて収益を拡大できます。
主要レポートのポイント
- 製品タイプ別では、スマートインヘラーが2025年のインテリジェント喘息モニタリングデバイス市場シェアの38.56%を占め、ウェアラブル喘息モニタリングデバイスは2031年までCAGR 10.89%で成長すると予測されています。
- 用途別では、薬アドヒアランスが2025年のインテリジェント喘息モニタリングデバイス市場規模の58.67%を占め、増悪予防は2031年までCAGR 12.34%で拡大すると予測されています。
- 患者グループ別では、高齢者が2025年に45.78%を占め、小児患者は2031年までCAGR 11.56%を記録すると予測されています。
- エンドユーザー別では、病院が2025年に37.67%を占め、在宅ケアは2031年までCAGR 10.87%で成長すると予測されています。
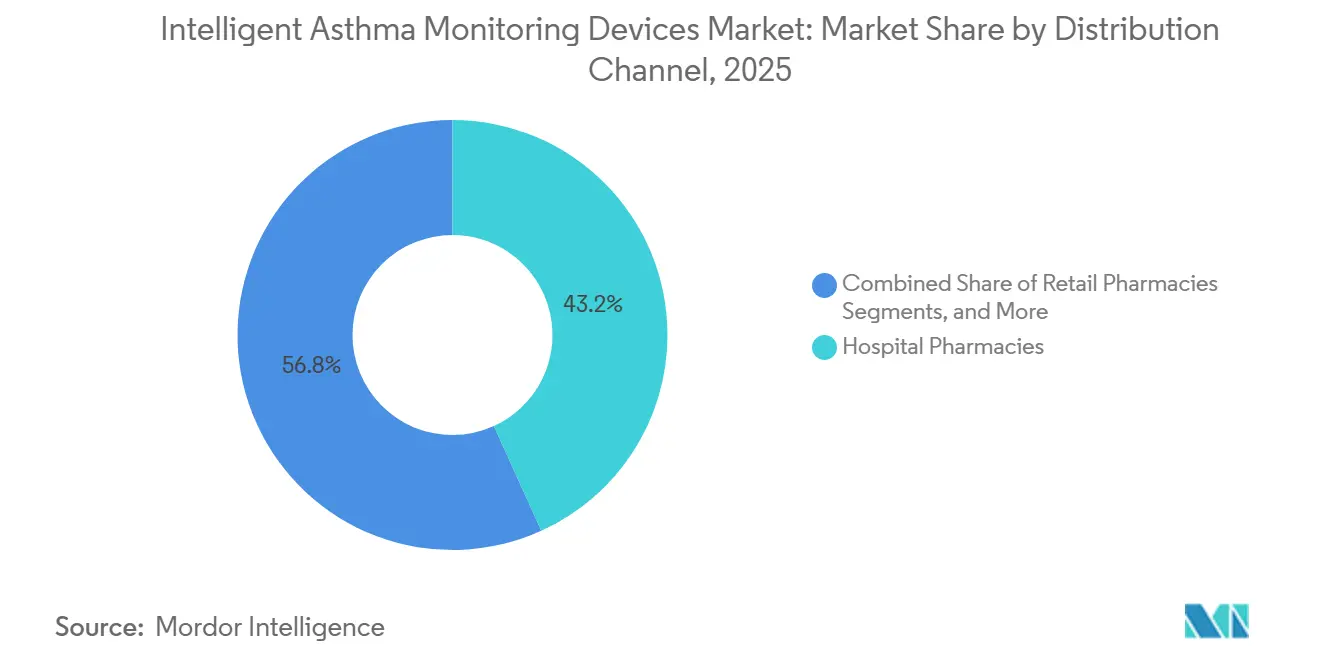
- 流通チャネル別では、病院薬局が2025年に43.22%を占め、オンライン薬局および電子商取引は2031年までCAGR 10.26%で成長すると予測されています。
- 地域別では、北米が2025年に38.78%を占め、アジア太平洋地域は2031年までCAGR 12.25%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 喘息有病率の上昇と診断不足 | +1.9% | グローバル、特に南アジア、東アジア、および 高所得の北米 | 長期(4年以上) |
| 薬ノンアドヒアランスおよび吸入器使用技術 の誤り | +2.1% | グローバル、特に北米および欧州で強度が高い | 短期(2年以内) |
| 遠隔患者モニタリングと価値に基づくケア | +1.7% | 主に北米、欧州およびアジア太平洋地域への波及あり | 中期(2年~4年) |
| 人工知能による増悪予測と 個別化介入 | +1.0% | 北米および欧州、シンガポールおよび韓国での初期活動あり | 中期(2年~4年) |
| 継続的なトリガーおよび環境曝露の 相関分析 | +0.6% | アジア太平洋地域および北米 | 長期(4年以上) |
| 小児および介護者中心のデジタル モニタリング | +0.5% | 北米、欧州、および都市部のアジア太平洋地域 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
喘息有病率の上昇と診断不足
喘息は、特に診断と治療が不完全な環境において、フォローアップ改善への実質的なニーズを生み出しました。世界疾病負担研究は、2024年に3億6,300万人が喘息を患い、年間44万2,000人の死亡を引き起こしていると推定しました。[1]M. Gao et al.,「性別・年齢層別喘息負担の分析:2030年の有病率トレンドの予測」, Frontiers in Medicine, frontiersin.org. 世界保健機関は、低・低中所得国の公共プライマリケア施設の3分の1以上で必須喘息治療薬が入手できないと報告しました。発症率は5歳未満の小児で最も高く、有病率は95歳以上の成人でピークに達し、それぞれ異なるモニタリング要件を生み出しています。中国では推定4,570万人の成人が喘息を患っており、成人人口の4.2%に相当します。[2]J. Fores-Martos et al.,「慢性呼吸器疾患患者における吸入療法への低アドヒアランスに関連する要因」, BMC Pulmonary Medicine, springer.com. スクリーニングによってより多くの患者が特定されるにつれ、インテリジェント喘息モニタリングデバイス市場は、基礎疾患の発症率を増加させることなく積極的な症例管理を通じて拡大しました。
服薬ノンアドヒアランスおよび吸入器使用技術の誤り
服薬ノンアドヒアランスは、接続型喘息管理ツールのビジネス価値を強化しました。2025年のAPPaRENT 3調査では、患者の55%が不規則なノンアドヒアランスを示し、吸入器の使用を時々忘れることを含み、49%がコントローラー吸入器を1日1回未満しか使用していませんでした。医師はアドヒアランスを73%と推定しました。[3]A. N. van der Meer et al.,「喘息患者および医師において治療アドヒアランス要因は明らかか?APPaRENT 3調査の結果」, Advances in Therapy, nature.com. スペインの横断研究では、電子処方記録に基づき、慢性呼吸器疾患患者の24.6%がアドヒアランス50%未満であることが判明しました。2026年の研究では、定量噴霧式吸入器使用者のうち正しい技術を示したのはベースライン時点でわずか6.6%であったが、デバイスガイド付きトレーニング後には50.6%に増加したことが示されました。[4]C. A. Ruzycki et al.,「Vitalograph AIMデバイスを用いた吸入技術トレーニングの利点と課題」, Scientific Reports, nature.com. したがって、インテリジェント喘息モニタリングデバイス市場は、用量リマインダーにとどまらず、吸気流量、吸入器の向き、吸入時間における誤りを特定することにまで拡張されました。
遠隔患者モニタリングと価値に基づくケア
遠隔患者モニタリングは、臨床現場における接続デバイス採用の実践的な経路を提供しました。2025年7月、米国医療保険・メディケイドサービスセンター(CMS)は2026年暦年メディケア医師報酬スケジュール規則案を公表し、月2日間の生理学的データ送信に対応する遠隔患者モニタリングコード99XX4を含みました。同規則案には、同じ2日間要件の下での呼吸器遠隔治療モニタリングコード98XX4も含まれており、従来の16日間閾値に関連する運用上の障壁を低減しました。慢性閉塞性肺疾患(COPD)および喘息患者1,049人を対象としたiCAREの予備データでは、年間ケアコストが患者1人当たり36,837 米ドルから15,899 米ドルへと57%削減されたことが示されました。同プログラムでは入院が50%減少し、救急外来受診が20%減少したことも報告されました。インテリジェント喘息モニタリングデバイス市場は、医療提供者が患者データをレビューし、特定されたニーズに対応するための明確なプロセスを確立した際に恩恵を受けました。
人工知能による増悪予測と個別化介入
予測分析は、喘息モニタリングの役割をデバイス使用の記録から増悪リスクのより早期な特定へと拡大しました。欧州呼吸器学会(ERS)議会2025で発表された研究では、喘息患者1,500人のデータを使用し、ウェアラブル生理学的データを用いて最大48時間前に増悪を予測する精度が92%であることが報告されました。患者報告アウトカムを追加することでモデルの感度が15%向上しました。Jiva.aiとAevice Healthの共同研究では185人の患者のデータを分析し、24時間、48時間、72時間の予測ウィンドウにわたって60%以上の予測精度が報告されました。2026年のIEEE論文では、28.6 mWの消費電力で喘息関連入力を96.4%の精度で分類するエッジベースシステムが記述されました。デバイス上での処理により、機密情報をクラウドシステムに転送する必要性が低減され、臨床展開におけるプライバシー要件への準拠が支援されました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 限定的な償還とモニタリング ワークフロー所有権の不明確さ | -1.4% | 北米、欧州、およびアジア太平洋地域の一部 | 短期(2年以内) |
| 臨床的・経済的エビデンスのばらつき | -0.9% | グローバル、特に欧州の医療技術評価機関および 英国国立医療技術評価機構(NICE) | 中期(2年~4年) |
| 患者プライバシー、サイバーセキュリティ、および同意 負担 | -0.6% | 北米および欧州市場は一般データ保護規則(GDPR)の対象 | 長期(4年以上) |
| デバイスの断片化、電池廃棄物、および 相互運用性の負担 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
限定的な償還とモニタリングワークフロー所有権の不明確さ
インテリジェント喘息モニタリングに対する償還は、管轄区域によって一貫性を欠いていました。CMSの規則案は遠隔モニタリング請求を拡大しましたが、呼吸器遠隔治療モニタリングコード98XX4は全国統一料金表ではなく、請負業者による価格設定の対象となりました。このアプローチにより、米国の管轄区域間で償還率が異なる結果となりました。欧州の評価機関は追加の臨床的・経済的エビデンスを要求し、アジア太平洋地域の多くの市場ではデジタルヘルスツールに対して自己負担による支払いに依存していました。インテリジェント喘息モニタリングデバイス市場はワークフローのギャップにも直面しました。処方者、薬剤師、疾患管理看護師は、継続的なモニタリングデータのレビューに対して常に償還される責任を持っているわけではありませんでした。ケアコーディネーターの役割が定義されていなければ、医療提供者はデバイスデータを収集しても臨床的対応を開始しない可能性がありました。
臨床的・経済的エビデンスのばらつき
エビデンスベースは有益性を示しましたが、その強度は臨床アウトカムとケア環境によって異なりました。NICEはスマートプリベンターおよびメンテナンス吸入器に関する14件の研究をレビューし、アドヒアランスの一貫した改善を確認しました。しかし、レビューでは入院および生活の質に対する効果は混在または認められませんでした。12週間の小児試験では、スマート吸入器フィードバック群とコントロール群の間に統計的に有意な差は認められませんでしたが、両群とも臨床的改善を示しました。2025年のACCEPTANCE試験では、アドヒアランスが11.5パーセントポイント改善し、コントロール群の59.9%に対して71.4%に達したことが報告されました。費用対効果は環境によって異なり、一貫した臨床的・経済的エビデンスを必要とする医療システムにおける保険適用決定を遅らせました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマートインヘラーがリードし、ウェアラブルが成長を牽引スマートインヘラーは2025年の製品収益の38.56%を占め、確立された処方慣行および米国食品医薬品局(FDA)の認可経路によって支えられました。製薬メーカーも既存の吸入器療法を使用した接続型薬剤デバイスの組み合わせを支援しています。ウェアラブル喘息モニタリングデバイスは、睡眠中および活動中の呼吸パターンをモニタリングするため、2026年から2031年にかけてCAGR 10.89%で成長すると予測されています。スマートインヘラーのインテリジェント喘息モニタリングデバイス市場規模は、確立された治療提供の役割から恩恵を受け、ウェアラブルはより広範なモニタリングニーズに対応します。
AptarGroupは2025年10月、12歳以上の患者向けBluetoothを搭載した定量噴霧式吸入器アドオンであるHeroTracker SenseのFDA認可を取得しました。AstraZenecaのBREZTRI Aerosphereは2026年4月、12歳以上の喘息患者に対して米国FDAの承認を受けました。スパイロメーターおよびピークフローメーターは限定的な診断的役割を持ち、接続型ネブライザーは重症喘息および小児ケアに集中しています。Vitalograph AIMトレーニングにより、定量噴霧式吸入器を誤って使用していた患者の正しい吸入技術が6.6%から50.6%に向上しました。FindAirは2026年6月、90以上の吸入器フォーマットおよび遠隔モニタリングプラットフォームとの統合をサポートするFindAir ONEのFDA 510(k)認可を取得しました。
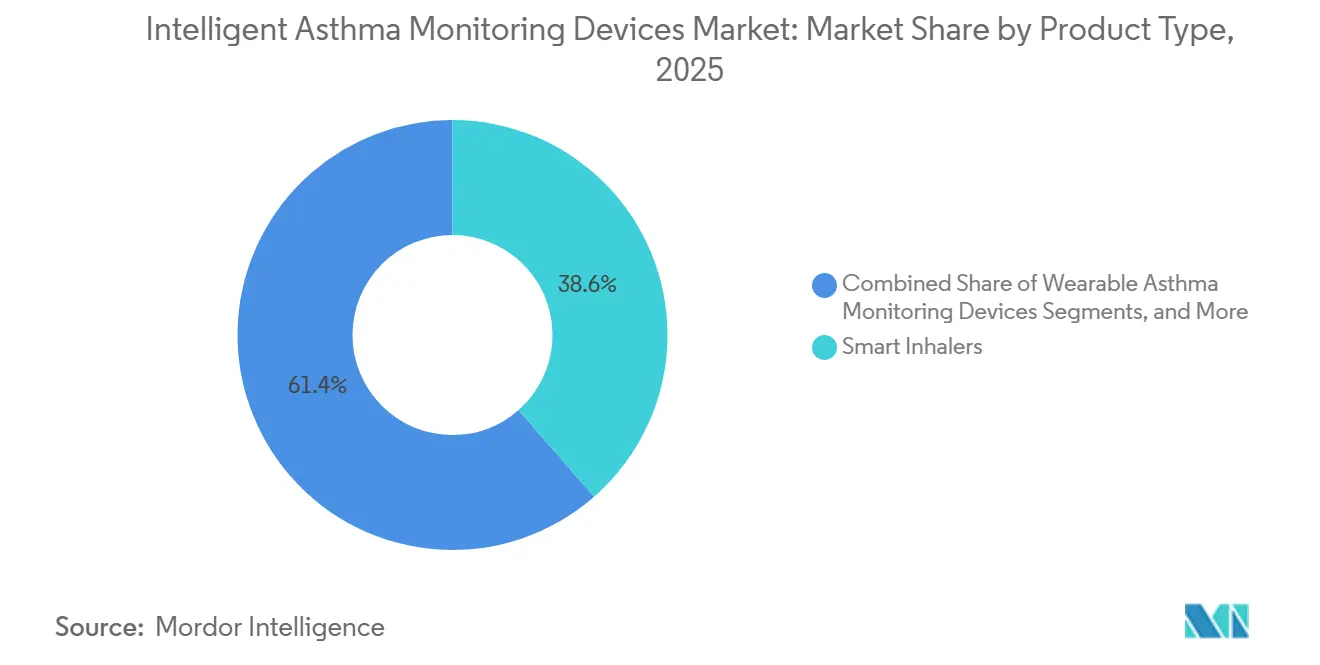
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
服薬アドヒアランスが最大のポジションを維持し、予防が拡大服薬アドヒアランスは2025年の用途別価値の58.67%を占め、支払者および医療システムに対して見逃しまたは不正確な投与をモニタリングする明確な根拠を提供しました。APPaRENT 3調査では、喘息患者の55%が不規則なノンアドヒアランスを示したことが判明しました。増悪予防は、潜在的なイベントの24時間から72時間前に警告を生成できる予測ツールに支えられ、2026年から2031年にかけてCAGR 12.34%で成長すると予測されています。吸入器使用技術の改善と診断支援は引き続き関連性を持ちますが、より広範なデバイス提供に統合されつつあります。
遠隔治療モニタリングおよびリアルワールドエビデンス収集は、償還経路の発展に伴い採用が進んでいます。FDAは2026年2月、Sibel HealthのAriaウェアラブル咳センサーの医薬品開発ツール適格化プログラムへの意向書を受理し、呼吸器試験におけるデバイス生成指標への関心を示しました。6歳から12歳の中国人小児を対象とした2026年の研究では、リアルタイムモニタリングとリマインダーによる服薬アドヒアランが89.2%であったのに対し、従来の外来フォローアップでは58.0%であったことが報告されました。また、気道炎症マーカーが42.9%減少したのに対し、コントロール群では17.1%の減少にとどまり、キャパシティが制約された臨床環境における接続型管理を支持しました。
患者グループ別:
高齢者が最大のベースを提供し、小児の使用が増加高齢者は2025年の患者グループ別価値の45.78%を占めました。重症喘息および併存疾患の発症率が高いため、定期的なモニタリングの必要性が高まっています。メディケアの遠隔モニタリング規則も、継続的なフォローアップを必要とする患者グループを優先しています。成人は、コントロール不良の喘息が出席率と生産性に影響を与える可能性があるため、引き続き主要な患者グループです。一方、小児患者は介護者の需要、施設プログラム、および小児向け認可に支えられ、2026年から2031年にかけてCAGR 11.56%で成長すると予測されています。
Aevice Healthは2025年5月、3歳以上の小児向けAeviceMDのFDA 510(k)認可を取得しました。Cedars-Sinai Guerin Children'sは在宅肺音モニタリングにこのデバイスを使用できます。ERS議会2025の試験では、6歳から18歳の小児を対象としたテレメディシンによるモニタリングにより、症状のない日数が増加し、12ヶ月間で親の欠勤日数が3.7日から0.73日に減少したことが示されました。2025年の研究では、8歳から11歳の小児において喘息コントロール、重症度、生活の質が改善したが、年長の小児では改善が見られず、小児接続型ケアにおける介護者の関与の重要性が浮き彫りになりました。
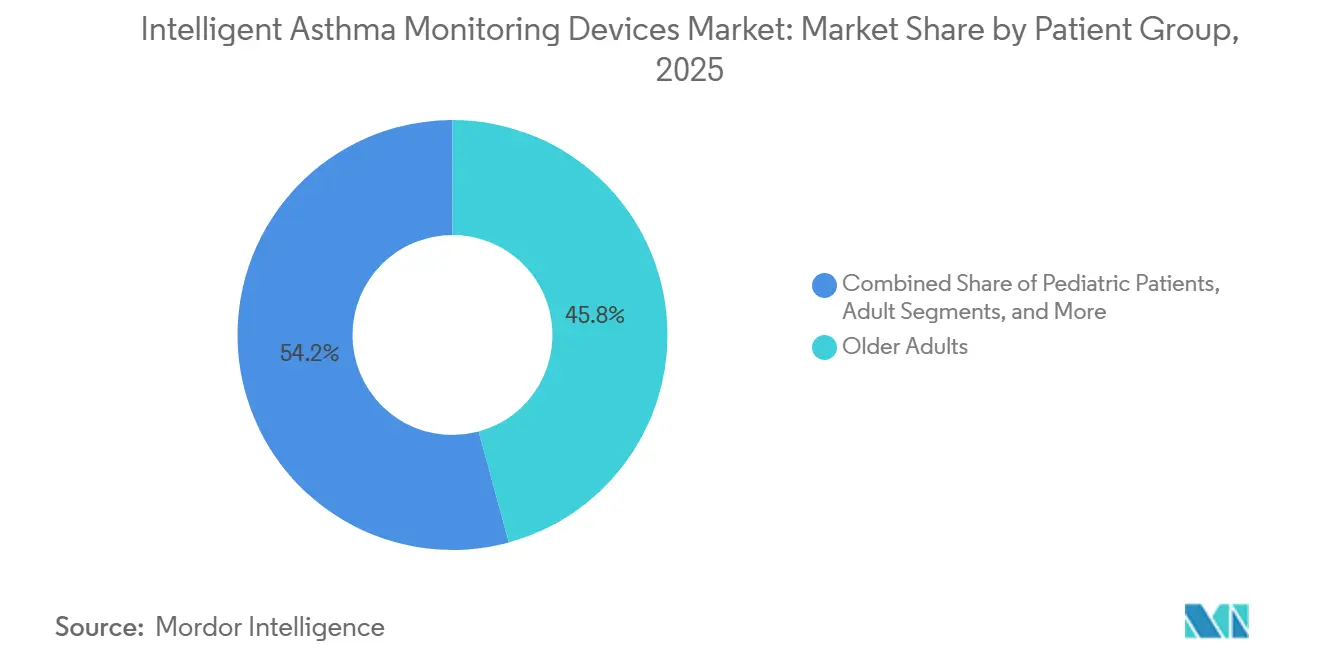
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が収益を維持し、在宅ケアが成長病院は2025年のエンドユーザー別価値の37.67%を占め、重症喘息患者の集中した集団を管理し、確立された調達および遠隔モニタリングチームを維持しています。専門呼吸器クリニックおよびプライマリケアクリニックも需要に貢献しています。プライマリケア提供者は提案された2日間のデータ閾値から恩恵を受けることができ、小規模な診療所では遠隔モニタリングの運用が容易になる可能性があります。在宅ケアは、定期的なフォローアップが病院から在宅へとシフトすることに牽引され、2026年から2031年にかけてCAGR 10.87%で成長すると予測されています。
Respireeは2025年8月に2回目のFDA 510(k)認可を取得し、RS001心肺ウェアラブルの適用範囲を入院患者設定から在宅使用へと拡大しました。この認可には、リアルタイム遠隔可視化のための1Bio接続型ケアプラットフォームも含まれました。Adheriumの2026年6月までのiCAREデータでは、1,049人の患者にわたって入院が50%減少し、救急外来受診が20%減少したことが報告されました。2025年の研究では、低所得患者がデジタルプラットフォームを通じて健康データを共有する可能性が65%高いことが判明しましが、遠隔ケアに対してより大きな懸念を示しました。医療保険の携行性と責任に関する法律(HIPAA)およびGDPR要件、デバイスコスト、および接続性の制限は、在宅ケア採用における重要な考慮事項として残っています。
流通チャネル別:
病院薬局がリードし、電子商取引がリーチを拡大病院薬局は2025年の流通チャネル別価値の43.22%を占め、調達、患者オンボーディング、および中等度から重症の喘息ケアにおける病院の役割を反映しています。小売薬局は引き続き第2位のチャネルであり、患者を地域の喘息管理サービスと結びつけることができます。2025年のPearl Chemist Groupとのスマート呼吸器パイロットは、ロンドン南西部の6店舗をカバーしました。オンライン薬局および電子商取引は、サブスクリプション供給モデルおよびダイレクトトゥコンシューマーセンサー販売に支えられ、2026年から2031年にかけてCAGR 10.26%で成長すると予測されています。
規制要件により、特定の接続型医療機器のオンライン流通ペースが制限されています。FDAクラスII機器は一般的に処方箋を必要とし、患者は購入を完了する前に対応する処方箋を持つ必要があります。遠隔モニタリング提供者は、アクセスを合理化するためにテレヘルスおよび処方サービスとデバイス注文を連携させています。Zydus LifesciencesとAeroDelは2026年3月、独占ライセンス契約の下でインドにAerolife Miniを発売しました。折りたたみ式加圧定量噴霧式吸入器(pMDI)エンハンサーは、インド全土の小売およびプライマリケアチャネルをターゲットとしており、病院薬局およびプライマリケアへの地域アクセスに合わせた流通の必要性を反映しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米インテリジェント喘息モニタリングデバイス市場
北米は2025年の世界市場価値の38.78%を占め、メディケアの償還インフラ、大規模なコネクテッドインヘラーベース、およびデジタルヘルス投資によって支えられている。CMSが提案したCY 2026規則は、遠隔モニタリングの請求閾値を月2日に引き下げ、モニタリングレビューに対する医師の時間管理コードを含める内容となっている。Adheriumは2026年6月までの12か月間において、定期的なRPM収益が9.4倍成長し、Hailie スマートインヘラーの出荷数が5,300台、保険確認済み喘息患者のパイプラインが68,000人に達したと報告した。近期的な市場拡大においては、デバイスの入手可能性よりも臨床ワークフローへの採用が重要な要素であり続けた。
EMEAおよび南米インテリジェント喘息モニタリングデバイス市場
欧州は第2位の地理的エリアであり、ドイツ、英国、フランス、イタリア、スペインにおける採用を公的償還制度が支援している。NICEの2024年レビューでは、英国国民保健サービス(NHS)がスマートインヘラーに関するエビデンスを評価中であることが示された。2025年には、AstraZenecaTrixeo Aerosphereに対してEU CHMPの肯定的意見を取得した。同製品は次世代の地球温暖化係数がほぼゼロの噴射剤を使用している。GDPRは国境を越えた呼吸器系バイオメトリックデータを取り扱うプラットフォームにコンプライアンス要件を追加する一方、中東、アフリカ、南米は都市部の呼吸器疾患および政府のデジタルヘルスプログラムの恩恵を受けている。イラクは2026年7月に、年間900万ユニットの生産能力を持つ先進的な喘息吸入器生産ラインを稼働させた。
アジア太平洋インテリジェント喘息モニタリングデバイス市場
アジア太平洋地域は2026年から2031年にかけて地域別で最も高いCAGR 12.25%を記録すると予測されており、中国の推定4,570万人の喘息成人患者およびインドの成長するウェアラブルセクターによって支えられている。2026年に208人の小児を対象とした中国の研究では、クラウドベースのインテリジェント管理による服薬遵守率が89.2%と報告され、従来の外来診療における58.0%と比較して高く、対照群の4.2%に対してFEV1が12.3%改善した。2025年の在宅スパイロメトリー研究では、5歳から12歳の小児に対する遠隔肺機能モニタリングを支持しつつ、コスト、保険、データセキュリティが障壁として特定された。日本、韓国、シンガポールが地域の採用を支援する一方、インドは主要都市以外の小売チャネルに適した製品から恩恵を受けることができる。

競合環境
インテリジェント喘息モニタリングデバイス市場は、適度に断片化した競合構造を持っています。AstraZeneca、GlaxoSmithKline、Teva、Novartis、Boehringer Ingelheimは、薬剤デバイスの組み合わせと確立された調剤関係を通じて広範なリーチを維持し、医薬品ポートフォリオと処方者へのアクセスを通じて競争しています。専門の接続型ケア企業は、デバイスデータ、臨床エビデンス、支払者契約、および定期的なソフトウェア収益に注力しました。Adheriumは2026年6月までの12ヶ月間で定期的な遠隔患者モニタリング収益が9.4倍成長したことを報告し、AptarGroupのHeroTracker Senseは2025年10月にFDA認可を取得しました。
FindAir ONEは2026年6月にFDA 510(k)認可を取得し、90以上の吸入器フォーマットとの互換性を持つよう設計されました。このアプローチにより、センサー提供者はスタンドアロンのデバイス提供者としてではなく、製薬企業および遠隔モニタリングプラットフォームと並んで位置づけられました。AstraZenecaの2025年EU申請における低地球温暖化係数pMDIは、環境要件を満たしながら吸入器プラットフォームを拡張する必要性を浮き彫りにしました。Tyto Careは2026年6月、対面での聴診が利用できない場合のテレヘルス評価に喘鳴検出機能を追加するTyto Insights for Wheeze DetectionのFDA 510(k)認可を取得しました。
データの相互運用性とエッジ処理は競争の主要分野として残っており、Adherium、Amiko、FindAir、AptarGroupのデバイスからの出力を1つの電子健康記録ワークフローに統合する単一の標準は存在しませんでした。AeviceMDは2026年にウェアラブル聴診器アーキテクチャに関するシンガポール特許を取得し、Cognita Labsは米国胸部学会(ATS)2026において個別化気道クリアランスのための適応音響振動に関する究を発表しました。NuvoAirとRespiriは、知的財産と臨床エビデンスを通じてデジタルスパイロメトリーおよび喘鳴検出ウェアラブルにおけるポジションを構築しました。FDAソフトウェアガイダンス、HIPAA、およびGDPRへの準拠は、医療システムの調達チームにおける企業のポジションを強化しましたが、入手可能な情報は定量的な市場集中度評価を支持するものではありませんでした。
インテリジェント喘息モニタリングデバイス産業リーダー
Adherium Limited
GlaxoSmithKline plc
AstraZeneca plc
Teva Pharmaceutical Industries Limited
Koninklijke Philips N.V.
- *免責事項:主要選手の並び順不同
インテリジェント喘息モニタリングデバイス市場
- Adherium
- AEvice Health Pte. Ltd.
- Amiko Digital Health
- AptarGroup, Inc.
- AstraZeneca
- Boehringer Ingelheim
- BreatheSuite
- Cognita Labs LLC
- FindAir Sp. z o.o.
- GlaxoSmithKline
- Health Care Originals, Inc.
- Koninklijke Philips
- Novartis
- NuvoAir AB
- Resmed
- Respiri Limited
- Sensirion
- Teva Pharmaceutical Industries
- Vectura Group Limited
- Vitalograph Limited

Recent Industry Developments in インテリジェント喘息モニタリングデバイス市場
- 2026年6月:FindAirは、90以上のpMDIフォーマットと互換性のあるスマートアドオンセンサーであるFindAir ONEのFDA 510(k)認可を取得し、製薬、遠隔患者モニタリング、遠隔治療モニタリング、および臨床研究用途にわたる米国での商業化を支援しました。
- 2026年6月:Jiva.aiとAevice Healthは、185人の患者のデータを使用した3年間の人工知能共同研究が、24時間、48時間、72時間ウィンドウ内での喘息増悪予測において60%以上の精度を達成したことを報告しました。
- 2026年4月:AstraZenecaは、成人および12歳以上の患者の喘息に対する単一吸入器三剤療法としてBREZTRI Aerosphereの米国FDA承認を取得しました。
- 2026年3月:AeroDel Technology InnovationsとZydus Lifesciencesは、小売およびプライマリケアチャネル向けの独占ライセンス契約の下、インド初の折りたたみ式pMDIエンハンサーであるAerolife Miniを発売しました。


インテリジェント喘息モニタリングデバイスのグローバル市場レポートスコープ
レポートのスコープとして、インテリジェント喘息モニタリングデバイスとは、センサー、モバイルアプリケーション、および人工知能を使用して、呼吸パターン、服薬使用状況、および環境トリガーをリアルタイムで追跡する接続型スマートヘルスケアツールです。
インテリジェント喘息モニタリングデバイス市場は、製品タイプ、用途、患者グループ、エンドユーザー、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場はウェアラブル喘息モニタリングデバイス、ウェアラブルセンサーおよびパッチ、スマートインヘラー、定量噴霧式吸入器、ドライパウダー吸入器、スパイロメーター、ピークフローメーター、接続型ネブライザー、その他を含みます。用途別では、市場は服薬アドヒアランス、吸入器使用技術の改善、喘息診断支援、喘息コントロールおよびセルフマネジメント、増悪予防、遠隔治療モニタリング、臨床試験およびリアルワールドエビデンス、その他にセグメント化されています。患者グループ別では、市場は小児患者、成人、高齢者に分類されています。エンドユーザー別では、市場は病院、専門呼吸器クリニック、プライマリケアクリニック、在宅ケア、その他にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局および電子商取引プラットフォーム、その他を含みます。地域別では、市場は北米、欧州、アジア太平洋地域、中東およびアフリカ、南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
| ウェアラブル喘息モニタリングデバイス | |
| ウェアラブルセンサーおよびパッチ | |
| スマートインヘラー | 定量噴霧式吸入器 |
| ドライパウダー吸入器 | |
| スパイロメーター | |
| ピークフローメーター | |
| 接続型ネブライザー | |
| その他 |
| 服薬アドヒアランス |
| 吸入器使用技術の改善 |
| 喘息診断支援 |
| 喘息コントロールおよびセルフマネジメント |
| 増悪予防 |
| 遠隔治療モニタリング |
| 臨床試験およびリアルワールドエビデンス |
| その他 |
| 小児患者 |
| 成人 |
| 高齢者 |
| 病院 |
| 専門呼吸器クリニック |
| プライマリケアクリニック |
| 在宅ケア |
| その他 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局および電子商取引 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東およびアフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| 中東およびアフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | ウェアラブル喘息モニタリングデバイス | |
| ウェアラブルセンサーおよびパッチ | ||
| スマートインヘラー | 定量噴霧式吸入器 | |
| ドライパウダー吸入器 | ||
| スパイロメーター | ||
| ピークフローメーター | ||
| 接続型ネブライザー | ||
| その他 | ||
| 用途別 | 服薬アドヒアランス | |
| 吸入器使用技術の改善 | ||
| 喘息診断支援 | ||
| 喘息コントロールおよびセルフマネジメント | ||
| 増悪予防 | ||
| 遠隔治療モニタリング | ||
| 臨床試験およびリアルワールドエビデンス | ||
| その他 | ||
| 患者グループ別 | 小児患者 | |
| 成人 | ||
| 高齢者 | ||
| エンドユーザー別 | 病院 | |
| 専門呼吸器クリニック | ||
| プライマリケアクリニック | ||
| 在宅ケア | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局および電子商取引 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東およびアフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| 中東およびアフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
インテリジェント喘息モニタリングデバイスの2026年の価値は?
このセクターは2026年に1.27 ビリオン 米ドルと評価されており、CAGR 8.28%で2031年までに1.89 ビリオン 米ドルに達すると予測されています。
接続型喘息ケアをリードする製品カテゴリーはどれですか?
スマートインヘラーは2025年の製品収の38.56%を占め、確立された処方ワークフローおよび接続型薬剤デバイスの組み合わせに支えられています。
2031年にかけて最も急速に成長している用途はどれですか?
増悪予防は、予測ツールがより早期の介入を支援するため、2026年から2031年にかけてCAGR 12.34%で成長すると予測されています。
ウェアラブル喘息モニターはなぜ使用が増加しているのですか?
ウェアラブルは睡眠中および活動中の呼吸パターンを追跡でき、ウェアラブルカテゴリーは2031年までCAGR 10.89%で成長すると予測されています。
接続型喘息デバイスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、大規模な患者集団とデジタルヘルスプログラムに支えられ、2026年から2031年にかけてCAGR 12.25%で成長すると予測されています。
接続型喘息モニタリングの採用を制限するものは何ですか?
不均一な償還、デバイスデータのレビュー責任の不明確さ、一貫性のない経済的エビデンス、プライバシー要件、および相互運用性の低さが採用を遅らせる可能性があります。
最終更新日:



