
Marktgröße und Marktanteil für intelligente Asthma-Überwachungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.27 Milliarden US-Dollar |
| Marktgröße (2031) | 1.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Asthma-Überwachungsgeräte von Mordor Intelligence
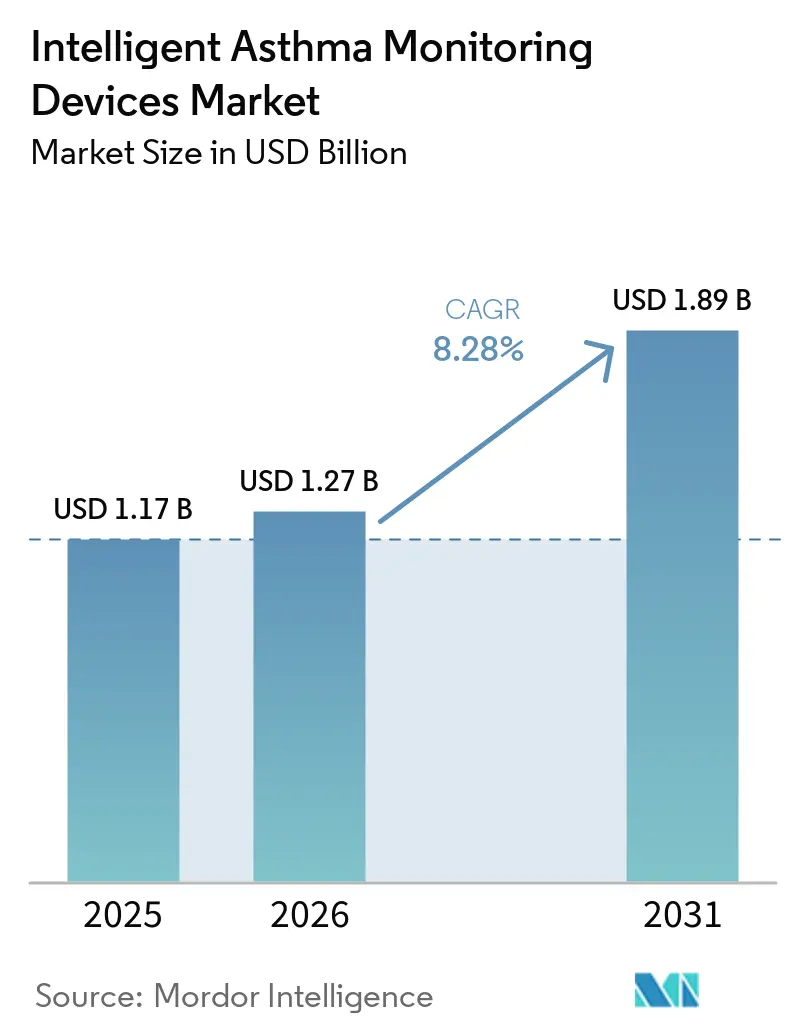
Die Marktgröße für intelligente Asthma-Überwachungsgeräte wurde im Jahr 2025 auf 1,17 Milliarden USD geschätzt und soll von 1,27 Milliarden USD im Jahr 2026 auf 1,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,28 % während des Prognosezeitraums (2026–2031).
Der Markt für intelligente Asthma-Überwachungsgeräte verlagert die Atemwegsversorgung über periodische Klinikbesuche hinaus hin zu einem kontinuierlichen Management, das durch vernetzte Geräte und Patientendaten unterstützt wird. Asthma betraf im Jahr 2023 363 Millionen Menschen und verursachte jährlich 442.000 Todesfälle, während die Weltgesundheitsorganisation feststellte, dass viele Asthmatode vermeidbar waren. Unterdiagnose in einkommensschwächeren Umgebungen und anhaltende Herausforderungen bei der Inhalatoranwendung in einkommensstärkeren Umgebungen fördern die Nachfrage nach Überwachungstools, die es Versorgungsteams ermöglichen, die Behandlung außerhalb von Krankenhäusern zu verfolgen. Das Marktwachstum hängt auch von der Erstattung, der Einführung in klinische Arbeitsabläufe und dem Nachweis ab, dass vernetzte Überwachung vermeidbare Versorgungskosten reduzieren kann, während Pharmaunternehmen und Spezialfirmen Einnahmen durch vernetzte Arzneimittel-Gerät-Kombinationen, Datendienste und Softwareangebote steigern können.
Wichtigste Erkenntnisse des Berichts
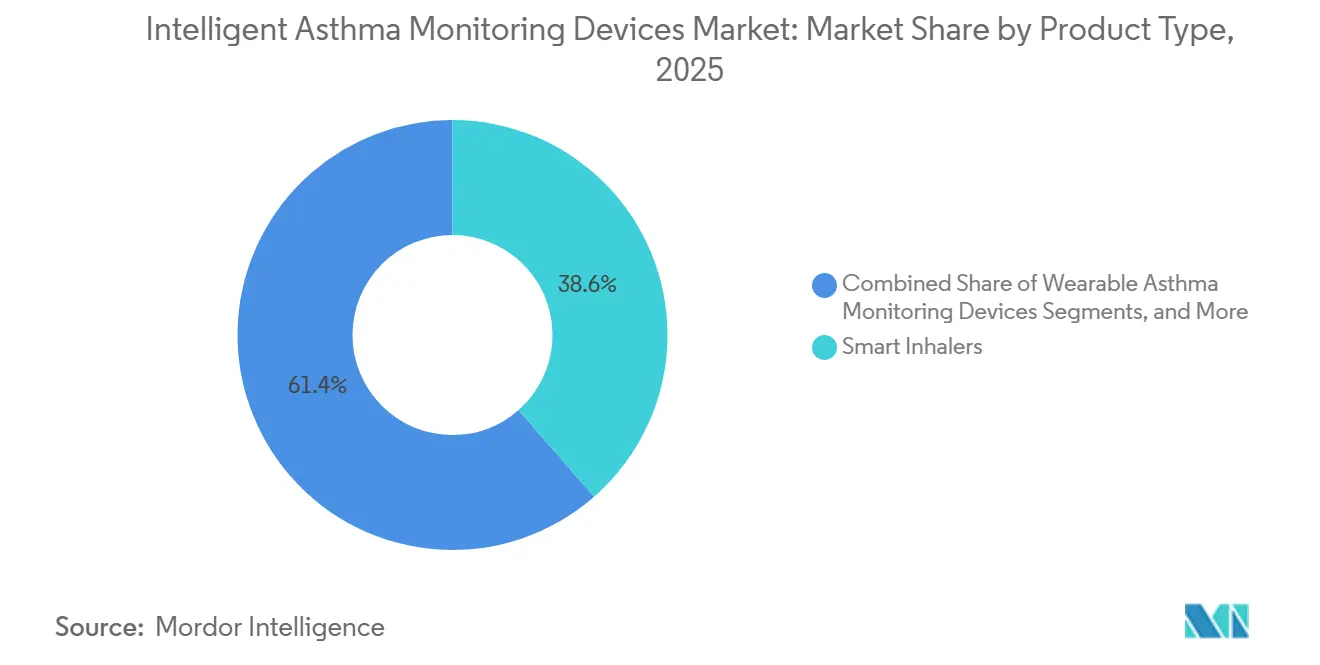
- Nach Produkttyp hielten intelligente Inhalatoren im Jahr 2025 einen Anteil von 38,56 % am Markt für intelligente Asthma-Überwachungsgeräte, während tragbare Asthma-Überwachungsgeräte bis 2031 voraussichtlich mit einer CAGR von 10,89 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 58,67 % der Marktgröße für intelligente Asthma-Überwachungsgeräte auf die Medikamenten-Adhärenz, während die Exazerbationsprävention bis 2031 voraussichtlich mit einer CAGR von 12,34 % expandieren wird.
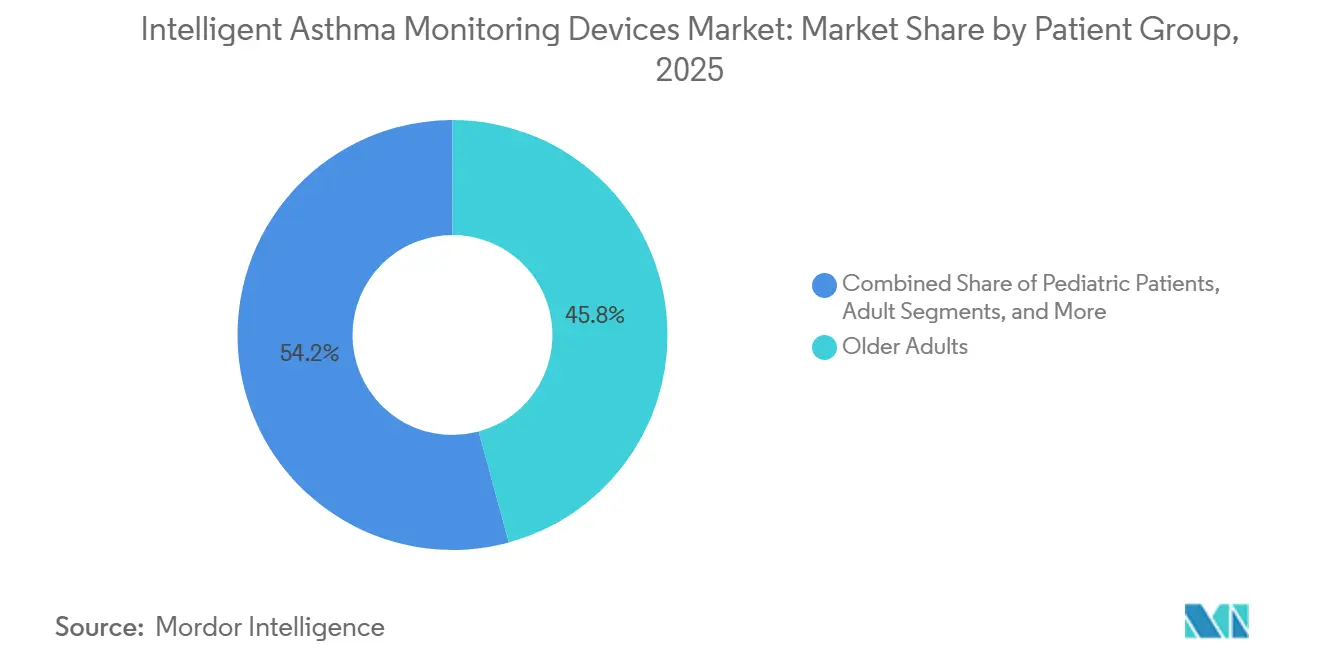
- Nach Patientengruppe hielten ältere Erwachsene im Jahr 2025 einen Anteil von 45,78 %, während pädiatrische Patienten bis 2031 voraussichtlich eine CAGR von 11,56 % verzeichnen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 37,67 %, während die Heimversorgung bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen wird.
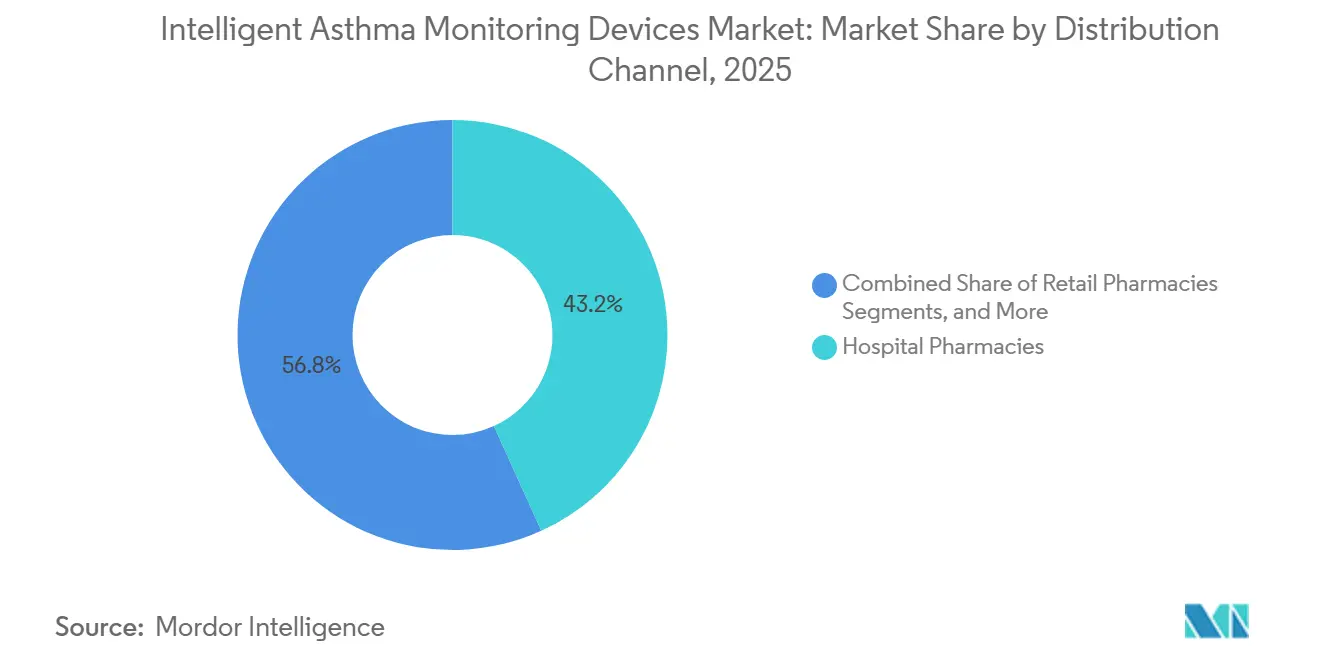
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Anteil von 43,22 %, während Online-Apotheken und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 10,26 % wachsen werden.
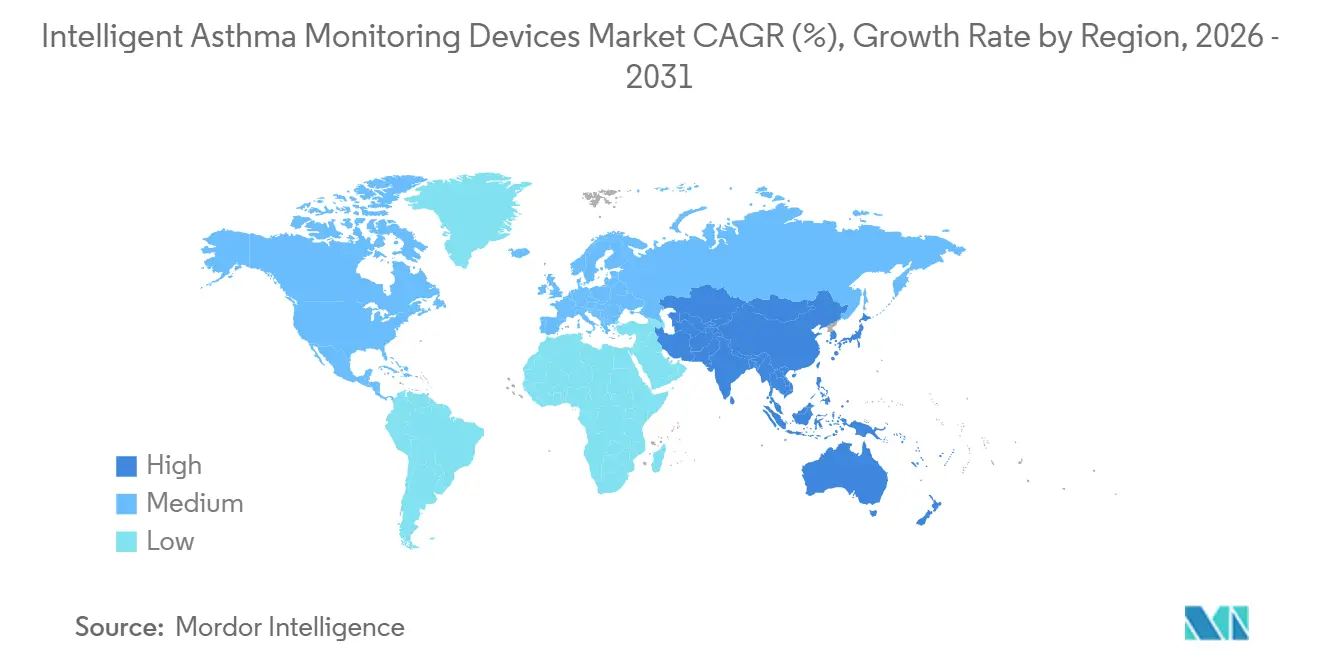
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,78 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,25 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Asthmaprävalenz und Unterdiagnose | +1.9% | Global, insbesondere Südasien, Ostasien und einkommensstarkes Nordamerika | Langfristig (≥ 4 Jahre) |
| Mangelnde Medikamenten-Adhärenz und Fehler bei der Inhalatortechnik | +2.1% | Global, mit größerer Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fernüberwachung von Patienten und wertbasierte Versorgung | +1.7% | Vorwiegend Nordamerika, mit Ausstrahlungseffekten auf Europa und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Exazerbationsvorhersage und personalisierte Intervention | +1.0% | Nordamerika und Europa, mit früher Aktivität in Singapur und Südkorea | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Korrelation von Auslösern und Umweltbelastungen | +0.6% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Digitale Überwachung für Kinder und Pflegepersonen | +0.5% | Nordamerika, Europa und urbaner asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Asthmaprävalenz und Unterdiagnose
Asthma schuf einen erheblichen Bedarf an verbesserter Nachsorge, insbesondere in Umgebungen mit unvollständiger Diagnose und Behandlung. Die Global-Burden-of-Disease-Studie schätzte, dass im Jahr 2024 363 Millionen Menschen an Asthma erkrankt waren, was jährlich 442.000 Todesfälle verursachte.[1]M. Gao et al., "Analyse der geschlechts- und altersstratifizierten Asthmalast: Prognose der Prävalenztrends im Jahr 2030," Frontiers in Medicine, frontiersin.org. Die Weltgesundheitsorganisation berichtete, dass essentielle Asthmamedikamente in mehr als einem Drittel der öffentlichen Primärversorgungseinrichtungen in Ländern mit niedrigem und unterem mittlerem Einkommen nicht verfügbar waren. Die Inzidenz war bei Kindern unter 5 Jahren am höchsten, während die Prävalenz bei Erwachsenen ab 95 Jahren ihren Höhepunkt erreichte, was unterschiedliche Überwachungsanforderungen schafft. China hatte schätzungsweise 45,7 Millionen Erwachsene mit Asthma, was 4,2 % seiner erwachsenen Bevölkerung entspricht.[2]J. Fores-Martos et al., "Faktoren im Zusammenhang mit geringer Adhärenz bei der Inhalationstherapie bei Patienten mit chronischen Atemwegserkrankungen," BMC Pulmonary Medicine, springer.com. Da Screening mehr Patienten identifizierte, expandierte der Markt für intelligente Asthma-Überwachungsgeräte durch aktives Fallmanagement ohne Anstieg der zugrunde liegenden Krankheitsinzidenz.
Mangelnde Medikamenten-Adhärenz und Fehler bei der Inhalatortechnik
Mangelnde Medikamenten-Adhärenz verstärkte den geschäftlichen Nutzen vernetzter Asthmamanagement-Tools. Die APPaRENT-3-Umfrage aus dem Jahr 2025 ergab, dass 55 % der Patienten eine unregelmäßige Nicht-Adhärenz zeigten, einschließlich des gelegentlichen Vergessens der Inhalatoranwendung, während 49 % Controller-Inhalatoren weniger als einmal täglich verwendeten. Ärzte schätzten die Adhärenz auf 73 %.[3]A. N. van der Meer et al., "Sind Behandlungsadhärenzfaktoren bei Patienten mit Asthma und bei Ärzten erkennbar? Ergebnisse der APPaRENT-3-Umfrage," Advances in Therapy, nature.com. Eine spanische Querschnittsstudie ergab, dass 24,6 % der Patienten mit chronischen Atemwegserkrankungen eine Adhärenz unter 50 % aufwiesen, basierend auf elektronischen Verschreibungsunterlagen. Eine Studie aus dem Jahr 2026 ergab, dass nur 6,6 % der Dosieraerosol-Anwender beim Ausgangspunkt eine korrekte Technik demonstrierten, die nach gerätegeführtem Training auf 50,6 % anstieg.[4]C. A. Ruzycki et al., "Vorteile und Herausforderungen beim Training der Inhalationstechnik mit dem Vitalograph AIM-Gerät," Scientific Reports, nature.com. Der Markt für intelligente Asthma-Überwachungsgeräte ging daher über Dosierungserinnerungen hinaus, indem er Fehler beim Inspirationsfluss, der Inhalatororientierung und der Inhalationsdauer identifizierte.
Fernüberwachung von Patienten und wertbasierte Versorgung
Die Fernüberwachung von Patienten bot einen praktischen Weg für die Einführung vernetzter Geräte in klinischen Umgebungen. Im Juli 2025 veröffentlichte CMS den vorgeschlagenen CY-2026-Medicare-Arztgebührenplan, der den Code 99XX4 für die Fernüberwachung von Patienten mit 2 Tagen übermittelter physiologischer Daten pro Monat enthielt. Die vorgeschlagene Regelung enthielt auch den Code 98XX4 für die therapeutische Fernüberwachung der Atemwege unter derselben 2-Tage-Anforderung, wodurch operative Hürden im Zusammenhang mit dem bisherigen 16-Tage-Schwellenwert reduziert wurden. Vorläufige iCARE-Daten von 1.049 Patienten mit COPD und Asthma zeigten eine Reduzierung der jährlichen Versorgungskosten um 57 %, von 36.837 USD auf 15.899 USD pro Patient. Das Programm berichtete auch von 50 % weniger Krankenhauseinweisungen und 20 % weniger Notaufnahmebesuchen. Der Markt für intelligente Asthma-Überwachungsgeräte profitierte, wenn Anbieter klare Prozesse zur Überprüfung von Patientendaten und zur Reaktion auf identifizierte Bedürfnisse etablierten.
KI-gestützte Exazerbationsvorhersage und personalisierte Intervention
Prädiktive Analytik erweiterte die Rolle der Asthmaüberwachung von der Aufzeichnung der Gerätenutzung hin zur frühzeitigeren Identifizierung von Exazerbationsrisiken. Eine auf dem ERS-Kongress 2025 vorgestellte Studie verwendete Daten von 1.500 Asthmapatienten und berichtete von einer Genauigkeit von 92 % bei der Vorhersage von Exazerbationen bis zu 48 Stunden im Voraus unter Verwendung tragbarer physiologischer Daten. Die Hinzufügung von patientenberichteten Ergebnissen verbesserte die Modellsensitivität um 15 %. Eine Zusammenarbeit zwischen Jiva.ai und Aevice Health analysierte Daten von 185 Patienten und berichtete von einer Vorhersagegenauigkeit von mehr als 60 % über 24-, 48- und 72-Stunden-Vorhersagefenster. Ein IEEE-Papier aus dem Jahr 2026 beschrieb ein Edge-basiertes System, das asthmabedingte Eingaben mit einer Genauigkeit von 96,4 % klassifizierte und dabei 28,6 mW Leistung verbrauchte. Die Verarbeitung auf dem Gerät reduzierte die Notwendigkeit, sensible Informationen in Cloud-Systeme zu übertragen, und unterstützte die Einhaltung von Datenschutzanforderungen bei der klinischen Bereitstellung.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Begrenzte Erstattung und unklare Verantwortung für Überwachungsabläufe | -1.4% | Nordamerika, Europa und Teile des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Variabilität klinischer und wirtschaftlicher Nachweise | -0.9% | Global, insbesondere für europäische Bewertungsgremien für Gesundheitstechnologie und NICE | Mittelfristig (2–4 Jahre) |
| Datenschutz, Cybersicherheit und Einwilligungsaufwand | -0.6% | Nordamerika und europäische Märkte unterliegen der DSGVO | Langfristig (≥ 4 Jahre) |
| Gerätefragmentierung, Batteriemüll und Interoperabilitätsaufwand | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erstattung und unklare Verantwortung für Überwachungsabläufe
Die Erstattung für intelligente Asthma-Überwachung blieb über verschiedene Rechtssysteme hinweg inkonsistent. Eine vorgeschlagene CMS-Regelung erweiterte die Abrechnung für die Fernüberwachung, aber der RTM-Code 98XX4 für die Atemwege unterlag weiterhin der Preisgestaltung durch Auftragnehmer und nicht einem nationalen Gebührenverzeichnis. Dieser Ansatz führte zu unterschiedlichen Erstattungssätzen in verschiedenen US-amerikanischen Rechtssystemen. Europäische Bewertungsgremien forderten zusätzliche klinische und wirtschaftliche Nachweise, während viele Märkte im asiatisch-pazifischen Raum auf Selbstzahlungen für digitale Gesundheitstools angewiesen waren. Der Markt für intelligente Asthma-Überwachungsgeräte sah sich auch mit Lücken in den Arbeitsabläufen konfrontiert. Verschreiber, Apotheker und Krankenpfleger für das Krankheitsmanagement hatten nicht immer eine erstattete Verantwortung für die Überprüfung kontinuierlicher Überwachungsdaten. Ohne eine definierte Rolle als Pflegekoordinator konnten Anbieter Gerätedaten sammeln, ohne eine klinische Reaktion einzuleiten.
Variabilität klinischer und wirtschaftlicher Nachweise
Die Evidenzbasis zeigte Vorteile, aber ihre Stärke variierte je nach klinischen Ergebnissen und Versorgungsumgebungen. NICE überprüfte 14 Studien zu intelligenten Präventions- und Erhaltungsinhalatoren und identifizierte konsistente Verbesserungen der Adhärenz. Die Überprüfung ergab jedoch gemischte oder keine Auswirkungen auf Krankenhauseinweisungen und Lebensqualität. Eine 12-wöchige pädiatrische Studie fand keinen statistisch signifikanten Unterschied zwischen der Gruppe mit intelligentem Inhalator-Feedback und der Kontrollgruppe, obwohl beide Gruppen klinische Verbesserungen zeigten. Die ACCEPTANCE-Studie aus dem Jahr 2025 berichtete von einer Verbesserung der Adhärenz um 11,5 Prozentpunkte, die 71,4 % im Vergleich zu 59,9 % in der Kontrollgruppe erreichte. Die Kosteneffizienz variierte je nach Umgebung, was Erstattungsentscheidungen in Gesundheitssystemen verzögerte, die konsistente klinische und wirtschaftliche Nachweise erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Intelligente Inhalatoren führen, während tragbare Geräte das Wachstum antreibenIntelligente Inhalatoren hielten im Jahr 2025 einen Anteil von 38,56 % am Produktumsatz, unterstützt durch etablierte Verschreibungspraktiken und anerkannte Zulassungswege der US-amerikanischen Food and Drug Administration (FDA). Pharmahersteller unterstützen auch vernetzte Arzneimittel-Gerät-Kombinationen unter Verwendung bestehender Inhalatortherapien. Tragbare Asthma-Überwachungsgeräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,89 % wachsen, da sie Atemmuster während des Schlafs und bei körperlicher Aktivität überwachen. Die Marktgröße für intelligente Asthma-Überwachungsgeräte bei intelligenten Inhalatoren profitiert von ihrer etablierten Rolle bei der Behandlungsverabreichung, während tragbare Geräte einen breiteren Überwachungsbedarf abdecken.
AptarGroup erhielt im Oktober 2025 die FDA-Zulassung für HeroTracker Sense, ein Bluetooth-fähiges Dosieraerosol-Zusatzgerät für Patienten ab 12 Jahren. AstraZenecas BREZTRI Aerosphere erhielt im April 2026 die US-FDA-Zulassung für Asthma bei Patienten ab 12 Jahren. Spirometer und Peak-Flow-Meter haben eine begrenzte diagnostische Rolle, während vernetzte Vernebler auf schweres Asthma und pädiatrische Versorgung konzentriert bleiben. Das Vitalograph-AIM-Training erhöhte die korrekte Inhalatortechnik von 6,6 % auf 50,6 % bei Patienten, die anfänglich ein Dosieraerosol falsch verwendeten. FindAir erhielt im Juni 2026 die FDA-510(k)-Zulassung für FindAir ONE, die die Integration mit mehr als 90 Inhalatorformaten und Fernüberwachungsplattformen unterstützt.


Nach Anwendung:
Medikamenten-Adhärenz hält die größte Position, während Prävention expandiertMedikamenten-Adhärenz repräsentierte im Jahr 2025 58,67 % des Anwendungswerts und lieferte Kostenträgern und Gesundheitssystemen eine klare Begründung für die Überwachung verpasster oder falscher Dosen. Die APPaRENT-3-Umfrage ergab, dass 55 % der Asthmapatienten eine unregelmäßige Nicht-Adhärenz aufwiesen. Die Exazerbationsprävention wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,34 % wachsen, unterstützt durch prädiktive Tools, die 24 bis 72 Stunden vor einem potenziellen Ereignis Warnungen generieren können. Verbesserung der Inhalatortechnik und diagnostische Unterstützung bleiben relevant, werden aber zunehmend in breitere Geräteangebote integriert.
Therapeutische Fernüberwachung und die Sammlung von Real-World-Evidenz gewinnen mit der Entwicklung von Erstattungswegen an Akzeptanz. Die FDA akzeptierte im Februar 2026 Sibel Healths Letter of Intent für den tragbaren Hustenensor Aria in ihr Drug-Development-Tool-Qualifizierungsprogramm, was das Interesse an gerätegenierten Messgrößen für Atemwegsstudien signalisiert. Eine Studie aus dem Jahr 2026 an chinesischen Kindern im Alter von 6 bis 12 Jahren berichtete von einer Medikamenten-Adhärenz von 89,2 % mit Echtzeit-Überwachung und Erinnerungen, verglichen mit 58,0 % bei konventioneller ambulanter Nachsorge. Sie berichtete auch von einer Reduzierung der Atemwegsentzündungsmarker um 42,9 %, verglichen mit 17,1 % in der Kontrollgruppe, was das vernetzte Management in kapazitätsbeschränkten klinischen Umgebungen unterstützt.
Nach Patientengruppe:
Ältere Erwachsene bilden die größte Basis, während die pädiatrische Nutzung wächstÄltere Erwachsene hielten im Jahr 2025 einen Anteil von 45,78 % am Patientengruppenwert. Ihre höhere Inzidenz von schwerem Asthma und Begleiterkrankungen erhöht den Bedarf an regelmäßiger Überwachung. Medicare-Fernüberwachungsregeln priorisieren auch Patientengruppen, die eine kontinuierliche Nachsorge benötigen. Erwachsene bleiben eine wichtige Patientengruppe, da unkontrolliertes Asthma die Anwesenheit und Produktivität beeinträchtigen kann. Im Gegensatz dazu werden pädiatrische Patienten voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,56 % wachsen, unterstützt durch die Nachfrage von Pflegepersonen, institutionelle Programme und pädiatrische Zulassungen.
Aevice Health erhielt im Mai 2025 die FDA-510(k)-Zulassung für AeviceMD für Kinder ab 3 Jahren. Cedars-Sinai Guerin Children's kann das Gerät für die häusliche Lungengeräuschüberwachung verwenden. Eine ERS-Kongress-2025-Studie ergab, dass die telemedizingestützte Überwachung bei Kindern im Alter von 6 bis 18 Jahren die symptomfreien Tage erhöhte und die verpassten Arbeitstage der Eltern von 3,7 auf 0,73 über 12 Monate reduzierte. Eine Studie aus dem Jahr 2025 fand verbesserte Asthmakontrolle, Schweregrad und Lebensqualität bei Kindern im Alter von 8 bis 11 Jahren, jedoch nicht bei älteren Kindern, was die Bedeutung der Einbeziehung von Pflegepersonen in die pädiatrische vernetzte Versorgung unterstreicht.
Nach Endnutzer:
Krankenhäuser halten den Umsatz, während die Heimversorgung wächstKrankenhäuser hielten im Jahr 2025 einen Anteil von 37,67 % am Endnutzerwert, da sie konzentrierte Populationen mit schwerem Asthma verwalten und über etablierte Beschaffungs- und Fernüberwachungsteams verfügen. Spezialisierte Atemwegskliniken und Primärversorgungskliniken tragen ebenfalls zur Nachfrage bei. Primärversorger können von dem vorgeschlagenen Zwei-Tage-Datenschwellenwert profitieren, da kleinere Praxen die Fernüberwachung möglicherweise einfacher betreiben können. Die Heimversorgung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,87 % wachsen, angetrieben durch die Verlagerung der routinemäßigen Nachsorge von Krankenhäusern in die häusliche Umgebung.
Respiree erhielt im August 2025 seine zweite FDA-510(k)-Zulassung, die sein kardiorespiratorisches Wearable RS001 von stationären Einrichtungen auf die häusliche Nutzung ausdehnte. Die Zulassung umfasste auch die vernetzte Versorgungsplattform 1Bio für die Echtzeit-Fernvisualisierung. Adheriums iCARE-Daten bis Juni 2026 berichteten von 50 % weniger Krankenhauseinweisungen und 20 % weniger Notaufnahmebesuchen bei 1.049 Patienten. Eine Studie aus dem Jahr 2025 ergab, dass einkommensschwächere Patienten mit 65 % höherer Wahrscheinlichkeit Gesundheitsdaten über digitale Plattformen teilten, obwohl sie größere Bedenken hinsichtlich der Fernversorgung äußerten. HIPAA- und DSGVO-Anforderungen, Gerätekosten und Konnektivitätsbeschränkungen bleiben wesentliche Überlegungen für die Einführung der Heimversorgung.
Nach Vertriebskanal:
Krankenhausapotheken führen, während E-Commerce die Reichweite erweitertKrankenhausapotheken hielten im Jahr 2025 einen Anteil von 43,22 % am Vertriebskanalwert, was die Rolle der Krankenhäuser bei der Beschaffung, dem Patienten-Onboarding und der Versorgung bei mittelschwerem bis schwerem Asthma widerspiegelt. Einzelhandelsapotheken bleiben der zweitgrößte Kanal und können Patienten mit lokalen Asthmamanagement-Diensten verbinden. Ein Smart-Respiratory-Pilotprojekt aus dem Jahr 2025 mit Pearl Chemist Group umfasste sechs Filialen im Südwesten Londons. Online-Apotheken und E-Commerce werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,26 % wachsen, unterstützt durch Abonnement-Versorgungsmodelle und Direktverkäufe von Sensoren an Verbraucher.
Regulatorische Anforderungen begrenzen das Tempo des Online-Vertriebs für bestimmte vernetzte Medizinprodukte. FDA-Klasse-II-Geräte erfordern im Allgemeinen ein Rezept, was Patienten dazu verpflichtet, ein kompatibles Rezept zu haben, bevor sie einen Kauf abschließen. Anbieter von Fernüberwachung verknüpfen Telemedizin- und Verschreibungsdienste mit der Gerätebestellung, um den Zugang zu vereinfachen. Zydus Lifesciences und AeroDel lancierten Aerolife Mini im März 2026 in Indien im Rahmen einer exklusiven Lizenzvereinbarung. Der faltbare Druckdosieraerosol-Enhancer (pMDI) zielt auf Einzelhandels- und Primärversorgungskanäle in ganz Indien ab und spiegelt die Notwendigkeit wider, den Vertrieb an den lokalen Zugang zu Krankenhausapotheken und Primärversorgung anzupassen.
Geografische Analyse
Markt für intelligente Asthma-Überwachungsgeräte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,78 % am globalen Marktwert, unterstützt durch die Medicare-Erstattungsinfrastruktur, eine große Basis vernetzter Inhalatoren und Investitionen in die digitale Gesundheitsversorgung. Die von CMS vorgeschlagene Regelung für das Kalenderjahr 2026 würde die Abrechnungsschwelle für das Fernmonitoring auf zwei Tage pro Monat senken und Codes für die Zeitverwaltung durch Ärzte bei der Überwachungsüberprüfung einschließen. Adherium verzeichnete im Zeitraum von zwölf Monaten bis Juni 2026 ein 9,4-faches Wachstum bei den wiederkehrenden RPM-Einnahmen, 5.300 Hailie Smartinhaler-Lieferungen sowie eine Pipeline von 68.000 versicherungsverifizierten Asthma-Patienten. Die Einführung in klinische Arbeitsabläufe war für die kurzfristige Marktexpansion wichtiger als die Verfügbarkeit von Geräten.
Markt für intelligente Asthma-Überwachungsgeräte in EMEA und Südamerika
Europa ist die zweitgrößte geografische Region, wobei öffentliche Erstattungssysteme die Akzeptanz in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien unterstützen. Die Überprüfung durch NICE im Jahr 2024 ergab, dass der britische National Health Service die Evidenz für intelligente Inhalatoren beurteilte. Im Jahr 2025 erhielt AstraZeneca eine positive Stellungnahme des EU-CHMP für Trixeo Aerosphere, das ein Treibmittel der nächsten Generation mit einem nahezu null Treibhauspotenzial verwendet. Die DSGVO stellt zusätzliche Compliance-Anforderungen an Plattformen, die grenzüberschreitende biometrische Atemwegsdaten verarbeiten, während der Nahe Osten, Afrika und Südamerika von städtischen Atemwegserkrankungen und staatlichen Programmen für die digitale Gesundheitsversorgung profitieren. Der Irak eröffnete im Juli 2026 eine fortschrittliche Produktionslinie für Asthma-Inhalatoren mit einer Jahreskapazität von 9 Millionen Einheiten.
Markt für intelligente Asthma-Überwachungsgeräte im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird die höchste regionale CAGR von 12,25 % im Zeitraum von 2026 bis 2031 prognostiziert, unterstützt durch Chinas geschätzte 45,7 Millionen erwachsene Asthmatiker und Indiens wachsenden Sektor für tragbare Geräte. Eine chinesische Studie aus dem Jahr 2026 mit 208 Kindern berichtete von einer Adhärenz von 89,2 % bei cloudbasiertem intelligentem Management, verglichen mit 58,0 % in der konventionellen ambulanten Versorgung, sowie einer FEV1-Verbesserung von 12,3 % gegenüber 4,2 % in der Kontrollgruppe. Eine Studie zur Heim-Spirometrie aus dem Jahr 2025 unterstützte das Fernmonitoring der Lungenfunktion für Kinder im Alter von 5 bis 12 Jahren und identifizierte gleichzeitig Kosten, Versicherung und Datensicherheit als Hemmnisse. Japan, Südkorea und Singapur unterstützen die regionale Akzeptanz, während Indien von Produkten profitieren kann, die auf Vertriebskanäle jenseits der großen Städte zugeschnitten sind.

Wettbewerbslandschaft
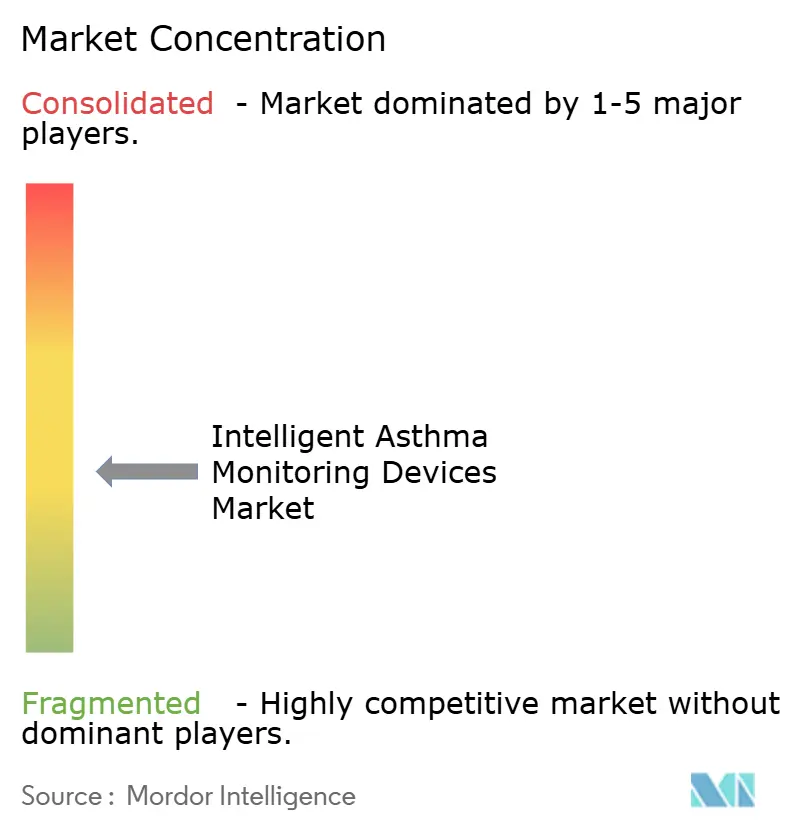
Der Markt für intelligente Asthma-Überwachungsgeräte weist eine mäßig fragmentierte Wettbewerbsstruktur auf. AstraZeneca, GlaxoSmithKline, Teva, Novartis und Boehringer Ingelheim behielten durch Arzneimittel-Gerät-Kombinationen und etablierte Abgabebeziehungen eine breite Reichweite und konkurrierten durch Arzneimittelportfolios und Verschreiberzugang. Spezialisierte vernetzte Versorgungsunternehmen konzentrierten sich auf Gerätedaten, klinische Nachweise, Kostenträgverträge und wiederkehrende Softwareeinnahmen. Adherium berichtete von einem 9,4-fachen Wachstum der wiederkehrenden RPM-Einnahmen in den 12 Monaten bis Juni 2026, während AptarGroups HeroTracker Sense im Oktober 2025 die FDA-Zulassung erhielt.
FindAir ONE erhielt im Juni 2026 die FDA-510(k)-Zulassung und wurde für die Kompatibilität mit mehr als 90 Inhalatorformaten konzipiert. Dieser Ansatz positionierte Sensoranbieter neben Pharmaunternehmen und Fernüberwachungsplattformen und nicht als eigenständige Geräteanbieter. AstraZenecas EU-Einreichung aus dem Jahr 2025 für ein Dosieraerosol mit niedrigerem Treibhausgaspotenzial unterstrich die Notwendigkeit, Inhalatorplattformen zu erweitern und gleichzeitig Umweltanforderungen zu erfüllen. Tyto Care erhielt im Juni 2026 die FDA-510(k)-Zulassung für Tyto Insights für die Keuchdetektion, was Keuchdetektionsfähigkeiten zu Telemedizin-Bewertungen hinzufügte, wenn eine persönliche Auskultation nicht verfügbar war.
Dateninteroperabilität und Edge-Verarbeitung blieben wichtige Wettbewerbsbereiche, da kein einziger Standard die Ausgaben von Adherium-, Amiko-, FindAir- und AptarGroup-Geräten in einen einzigen elektronischen Gesundheitsakte-Arbeitsablauf integrierte. AeviceMD erhielt 2026 ein Singapur-Patent für seine tragbare Stethoskop-Architektur, während Cognita Labs auf dem ATS 2026 Forschungen zu adaptiven akustischen Oszillationen für personalisierte Atemwegsclearance präsentierte. NuvoAir und Respiri bauten Positionen in digitaler Spirometrie und Keuchdetektions-Wearables durch geistiges Eigentum und klinische Nachweise auf. Die Einhaltung der FDA-Softwareleitlinien, HIPAA und DSGVO stärkte die Positionen der Unternehmen bei den Beschaffungsteams von Gesundheitssystemen; verfügbare Informationen unterstützten jedoch keine quantitative Marktkonzentrationsbeurteilung.
Marktführer im Bereich intelligente Asthma-Überwachungsgeräte
Adherium Limited
GlaxoSmithKline plc
AstraZeneca plc
Teva Pharmaceutical Industries Limited
Koninklijke Philips N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intelligente Asthma-Überwachungsgeräte
- Adherium
- AEvice Health Pte. Ltd.
- Amiko Digital Health
- AptarGroup, Inc.
- AstraZeneca
- Boehringer Ingelheim
- BreatheSuite
- Cognita Labs LLC
- FindAir Sp. z o.o.
- GlaxoSmithKline
- Health Care Originals, Inc.
- Koninklijke Philips
- Novartis
- NuvoAir AB
- Resmed
- Respiri Limited
- Sensirion
- Teva Pharmaceutical Industries
- Vectura Group Limited
- Vitalograph Limited

Recent Industry Developments in Markt für intelligente Asthma-Überwachungsgeräte
- Juni 2026: FindAir erhielt die FDA-510(k)-Zulassung für FindAir ONE, einen intelligenten Zusatzsensor, der mit mehr als 90 pMDI-Formaten kompatibel ist und die US-Kommerzialisierung in pharmazeutischen, RPM-, RTM- und klinischen Forschungsanwendungen unterstützt.
- Juni 2026: Jiva.ai und Aevice Health berichteten, dass ihre dreijährige KI-Zusammenarbeit eine Genauigkeit von mehr als 60 % bei der Vorhersage von Asthmaexazerbationen innerhalb von 24-, 48- und 72-Stunden-Fenstern unter Verwendung von Daten von 185 Patienten erreichte.
- April 2026: AstraZeneca erhielt die US-FDA-Zulassung für BREZTRI Aerosphere als Einzel-Inhalator-Dreifachtherapie für Asthma bei Erwachsenen und Patienten ab 12 Jahren.
- März 2026: AeroDel Technology Innovations und Zydus Lifesciences lancierten Aerolife Mini, Indiens ersten faltbaren pMDI-Enhancer, im Rahmen einer exklusiven Lizenzvereinbarung für Einzelhandels- und Primärversorgungskanäle.


Berichtsumfang des globalen Markts für intelligente Asthma-Überwachungsgeräte
Gemäß dem Berichtsumfang sind intelligente Asthma-Überwachungsgeräte vernetzte intelligente Gesundheitstools, die Sensoren, mobile Anwendungen und künstliche Intelligenz nutzen, um Atemmuster, Medikamentennutzung und Umweltauslöser in Echtzeit zu verfolgen.
Der Markt für intelligente Asthma-Überwachungsgeräte ist nach Produkttyp, Anwendung, Patientengruppe, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst der Markt tragbare Asthma-Überwachungsgeräte, tragbare Sensoren und Patches, intelligente Inhalatoren, Dosieraerosole, Trockenpulverinhalatoren, Spirometer, Peak-Flow-Meter, vernetzte Vernebler und weitere. Nach Anwendung ist der Markt in Medikamenten-Adhärenz, Verbesserung der Inhalatortechnik, Unterstützung der Asthmadiagnose, Asthmakontrolle und Selbstmanagement, Exazerbationsprävention, therapeutische Fernüberwachung, klinische Studien und Real-World-Evidenz sowie weitere segmentiert. Nach Patientengruppe ist der Markt in pädiatrische Patienten, Erwachsene und ältere Erwachsene kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser, spezialisierte Atemwegskliniken, Primärversorgungskliniken, Heimversorgung und weitere segmentiert. Nach Vertriebskanal umfasst der Markt Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und E-Commerce-Plattformen sowie weitere. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Tragbare Asthma-Überwachungsgeräte | |
| Tragbare Sensoren und Patches | |
| Intelligente Inhalatoren | Dosieraerosole |
| Trockenpulverinhalatoren | |
| Spirometer | |
| Peak-Flow-Meter | |
| Vernetzte Vernebler | |
| Sonstige |
| Medikamenten-Adhärenz |
| Verbesserung der Inhalatortechnik |
| Unterstützung der Asthmadiagnose |
| Asthmakontrolle und Selbstmanagement |
| Exazerbationsprävention |
| Therapeutische Fernüberwachung |
| Klinische Studien und Real-World-Evidenz |
| Sonstige |
| Pädiatrische Patienten |
| Erwachsene |
| Ältere Erwachsene |
| Krankenhäuser |
| Spezialisierte Atemwegskliniken |
| Primärversorgungskliniken |
| Heimversorgung |
| Sonstige |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken und E-Commerce |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Tragbare Asthma-Überwachungsgeräte | |
| Tragbare Sensoren und Patches | ||
| Intelligente Inhalatoren | Dosieraerosole | |
| Trockenpulverinhalatoren | ||
| Spirometer | ||
| Peak-Flow-Meter | ||
| Vernetzte Vernebler | ||
| Sonstige | ||
| Nach Anwendung | Medikamenten-Adhärenz | |
| Verbesserung der Inhalatortechnik | ||
| Unterstützung der Asthmadiagnose | ||
| Asthmakontrolle und Selbstmanagement | ||
| Exazerbationsprävention | ||
| Therapeutische Fernüberwachung | ||
| Klinische Studien und Real-World-Evidenz | ||
| Sonstige | ||
| Nach Patientengruppe | Pädiatrische Patienten | |
| Erwachsene | ||
| Ältere Erwachsene | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte Atemwegskliniken | ||
| Primärversorgungskliniken | ||
| Heimversorgung | ||
| Sonstige | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken und E-Commerce | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Markts für intelligente Asthma-Überwachungsgeräte im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 1,27 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 8,28 % 1,89 Milliarden USD erreichen.
Welche Produktkategorie führt die vernetzte Asthmaversorgung an?
Intelligente Inhalatoren hielten im Jahr 2025 einen Anteil von 38,56 % am Produktumsatz, unterstützt durch etablierte Verschreibungsabläufe und vernetzte Arzneimittel-Gerät-Kombinationen.
Welche Anwendung wächst bis 2031 am schnellsten?
Die Exazerbationsprävention wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,34 % wachsen, da prädiktive Tools eine frühere Intervention unterstützen.
Warum gewinnen tragbare Asthma-Überwachungsgeräte an Bedeutung?
Tragbare Geräte können Atemmuster während des Schlafs und bei körperlicher Aktivität verfolgen, während die Kategorie der tragbaren Geräte bis 2031 voraussichtlich mit einer CAGR von 10,89 % wachsen wird.
Welche Region expandiert am schnellsten bei vernetzten Asthma-Geräten?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,25 % wachsen, unterstützt durch große Patientenpopulationen und Programme für digitale Gesundheit.
Was begrenzt die Einführung vernetzter Asthmaüberwachung?
Uneinheitliche Erstattung, unklare Verantwortung für die Überprüfung von Gerätedaten, inkonsistente wirtschaftliche Nachweise, Datenschutzanforderungen und mangelnde Interoperabilität können die Einführung verlangsamen.
Seite zuletzt aktualisiert am:



