
Taille et part du marché des dispositifs intelligents de surveillance de l'asthme
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.27 Milliards de dollars |
| Taille du Marché (2031) | 1.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs intelligents de surveillance de l'asthme par Mordor Intelligence
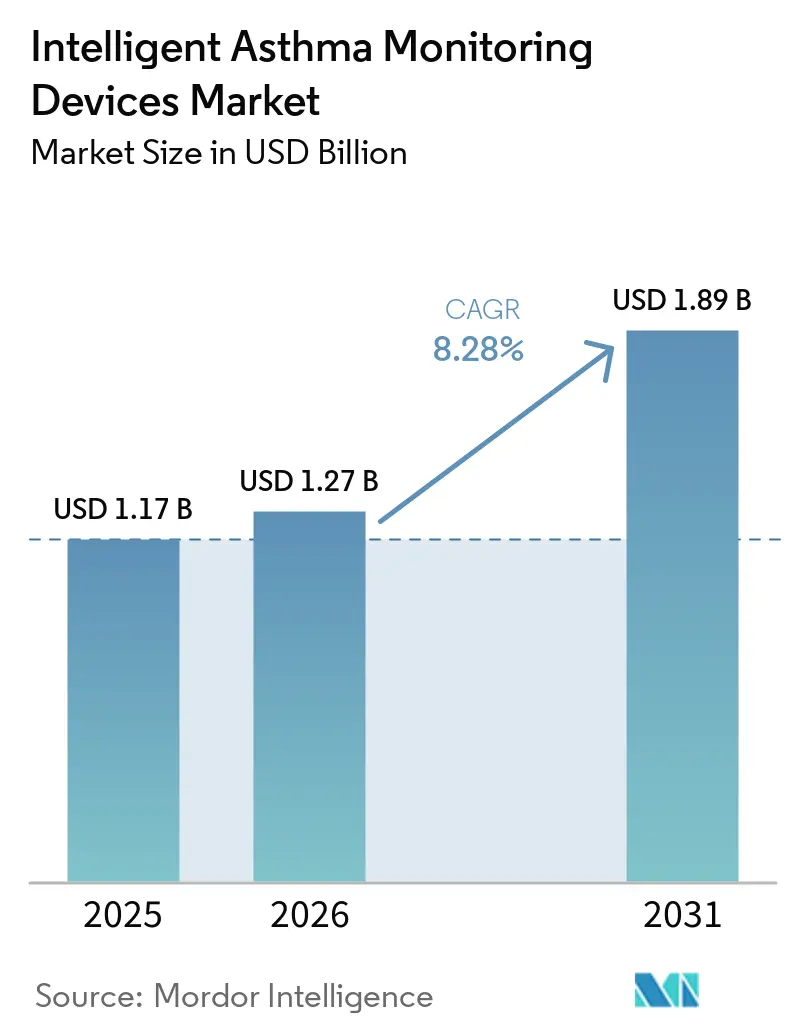
La taille du marché des dispositifs intelligents de surveillance de l'asthme était évaluée à 1,17 milliard USD en 2025 et devrait croître de 1,27 milliard USD en 2026 pour atteindre 1,89 milliard USD d'ici 2031, à un CAGR de 8,28 % durant la période de prévision (2026-2031).
Le marché des dispositifs intelligents de surveillance de l'asthme fait évoluer les soins respiratoires au-delà des consultations cliniques périodiques vers une gestion continue soutenue par des dispositifs connectés et des données patients. L'asthme touchait 363 millions de personnes en 2023 et causait 442 000 décès par an, tandis que l'Organisation mondiale de la Santé a déclaré que de nombreux décès liés à l'asthme étaient évitables. Le sous-diagnostic dans les contextes à faibles revenus et les difficultés persistantes liées à l'utilisation des inhalateurs dans les contextes à revenus élevés soutiennent la demande d'outils de surveillance permettant aux équipes soignantes de suivre le traitement en dehors des hôpitaux. La croissance du marché dépend également du remboursement, de l'adoption dans les flux de travail cliniques et des preuves que la surveillance connectée peut réduire les soins évitables, tandis que les entreprises pharmaceutiques et les sociétés spécialisées peuvent accroître leurs revenus grâce aux produits combinant médicament et dispositif connecté, aux services de données et aux offres logicielles.
Points clés du rapport
- Par type de produit, les inhalateurs intelligents détenaient 38,56 % de la part du marché des dispositifs intelligents de surveillance de l'asthme en 2025, tandis que les dispositifs portables de surveillance de l'asthme devraient croître à un CAGR de 10,89 % jusqu'en 2031.
- Par application, l'adhérence médicamenteuse représentait 58,67 % de la taille du marché des dispositifs intelligents de surveillance de l'asthme en 2025, tandis que la prévention des exacerbations devrait se développer à un CAGR de 12,34 % jusqu'en 2031.
- Par groupe de patients, les personnes âgées détenaient 45,78 % en 2025, tandis que les patients pédiatriques devraient enregistrer un CAGR de 11,56 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 37,67 % en 2025, tandis que les soins à domicile devraient croître à un CAGR de 10,87 % jusqu'en 2031.
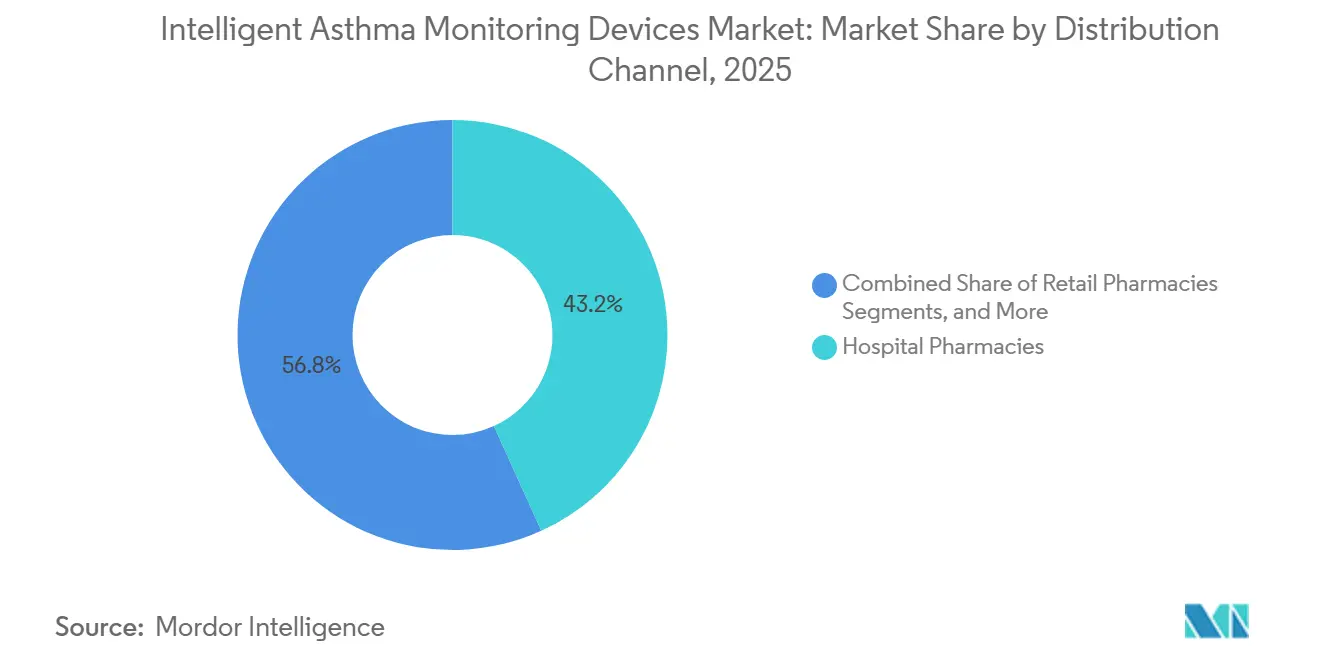
- Par canal de distribution, les pharmacies hospitalières détenaient 43,22 % en 2025, tandis que les pharmacies en ligne et le commerce électronique devraient croître à un CAGR de 10,26 % jusqu'en 2031.
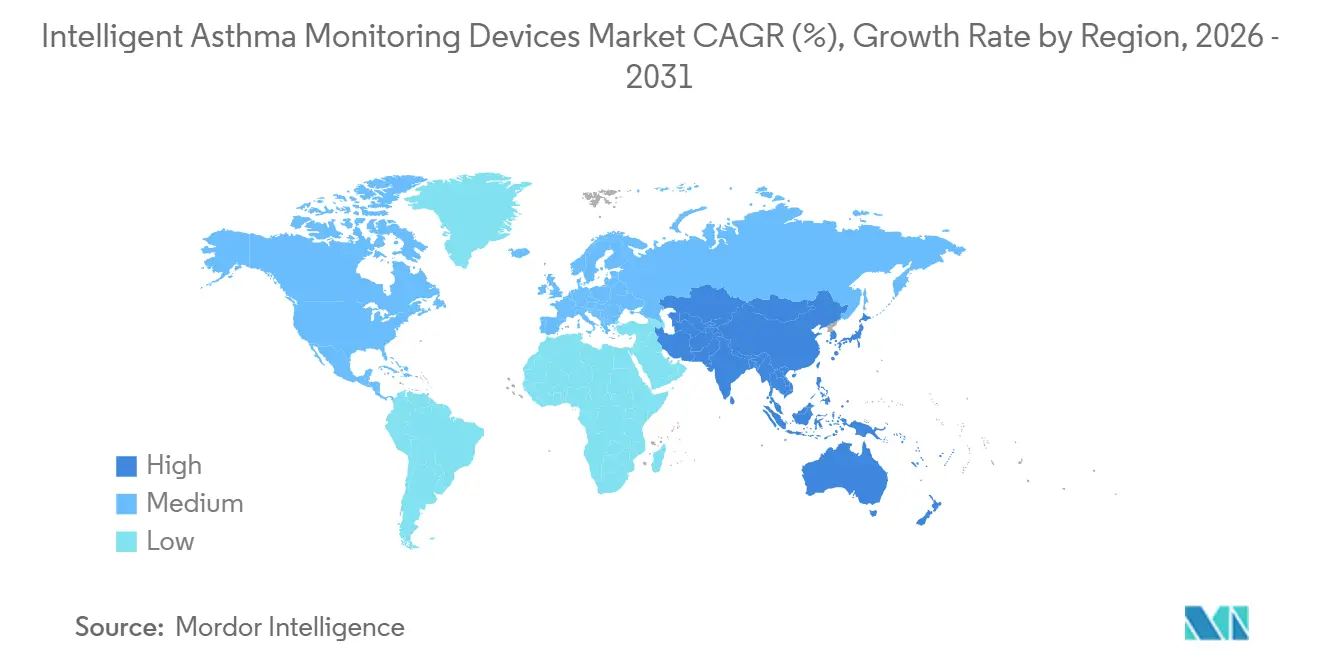
- Par géographie, l'Amérique du Nord détenait 38,78 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Prévalence croissante de l'asthme et sous-diagnostic | +1.9% | Mondial, en particulier en Asie du Sud, en Asie de l'Est et en Amérique du Nord à revenus élevés | Long terme (≥ 4 ans) |
| Non-adhérence médicamenteuse et erreurs de technique d'inhalation | +2.1% | Mondial, avec une intensité plus grande en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Surveillance à distance des patients et soins basés sur la valeur | +1.7% | Principalement en Amérique du Nord, avec des répercussions en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Prédiction des exacerbations par intelligence artificielle et intervention personnalisée | +1.0% | Amérique du Nord et Europe, avec une activité précoce à Singapour et en Corée du Sud | Moyen terme (2-4 ans) |
| Corrélation continue entre les déclencheurs et l'exposition environnementale | +0.6% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Surveillance numérique centrée sur les patients pédiatriques et les aidants | +0.5% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'asthme et sous-diagnostic
L'asthme a créé un besoin substantiel d'amélioration du suivi, en particulier dans les contextes où le diagnostic et le traitement sont incomplets. L'étude sur la charge mondiale des maladies a estimé que 363 millions de personnes souffraient d'asthme en 2024, causant 442 000 décès par an.[1]M. Gao et al., "Analyse de la charge de l'asthme stratifiée par sexe et par âge : prévision des tendances de prévalence en 2030," Frontiers in Medicine, frontiersin.org. L'Organisation mondiale de la Santé a signalé que les médicaments essentiels contre l'asthme n'étaient pas disponibles dans plus d'un tiers des établissements de soins primaires publics dans les pays à faibles revenus et à revenus intermédiaires inférieurs. L'incidence était la plus élevée chez les enfants de moins de 5 ans, tandis que la prévalence atteignait son maximum chez les adultes de 95 ans et plus, créant des exigences de surveillance distinctes. La Chine comptait environ 45,7 millions d'adultes asthmatiques, représentant 4,2 % de sa population adulte.[2]J. Fores-Martos et al., "Facteurs associés à la faible adhérence à la thérapie inhalée chez les patients atteints de maladies respiratoires chroniques," BMC Pulmonary Medicine, springer.com. À mesure que le dépistage identifiait davantage de patients, le marché des dispositifs intelligents de surveillance de l'asthme s'est développé grâce à une gestion active des cas sans augmentation de l'incidence de la maladie sous-jacente.
Non-adhérence médicamenteuse et erreurs de technique d'inhalation
La non-adhérence médicamenteuse a renforcé la valeur commerciale des outils connectés de gestion de l'asthme. L'enquête APPaRENT 3 de 2025 a révélé que 55 % des patients présentaient une non-adhérence erratique, notamment en oubliant occasionnellement d'utiliser un inhalateur, tandis que 49 % utilisaient les inhalateurs de contrôle moins d'une fois par jour. Les médecins estimaient l'adhérence à 73 %.[3]A. N. van der Meer et al., "Les facteurs d'adhérence au traitement sont-ils apparents chez les patients asthmatiques et chez les médecins ? Résultats de l'enquête APPaRENT 3," Advances in Therapy, nature.com. Une étude transversale espagnole a révélé que 24,6 % des patients atteints de maladies respiratoires chroniques avaient une adhérence inférieure à 50 %, sur la base des dossiers de prescription électronique. Une étude de 2026 a révélé que seulement 6,6 % des utilisateurs d'inhalateurs à dose mesurée démontraient une technique correcte au départ, passant à 50,6 % après une formation guidée par dispositif.[4]C. A. Ruzycki et al., "Avantages et défis de la formation à la technique d'inhalation avec le dispositif Vitalograph AIM," Scientific Reports, nature.com. Le marché des dispositifs intelligents de surveillance de l'asthme s'est donc étendu au-delà des rappels de doses en identifiant les erreurs de débit inspiratoire, d'orientation de l'inhalateur et de durée d'inhalation.
Surveillance à distance des patients et soins basés sur la valeur
La surveillance à distance des patients a fourni une voie pratique pour l'adoption des dispositifs connectés dans les contextes cliniques. En juillet 2025, le CMS a publié la règle proposée du barème des honoraires des médecins Medicare pour l'année civile 2026, qui incluait le code 99XX4 pour la surveillance à distance des patients avec 2 jours de données physiologiques transmises par mois. La règle proposée incluait également le code 98XX4 pour la surveillance thérapeutique à distance des voies respiratoires sous la même exigence de 2 jours, réduisant les obstacles opérationnels associés au seuil précédent de 16 jours. Les données préliminaires iCARE portant sur 1 049 patients atteints de BPCO et d'asthme ont montré une réduction de 57 % des coûts annuels de soins, passant de 36 837 USD à 15 899 USD par patient. Le programme a également signalé 50 % d'hospitalisations en moins et 20 % de visites aux urgences en moins. Le marché des dispositifs intelligents de surveillance de l'asthme a bénéficié lorsque les prestataires ont établi des processus clairs pour examiner les données des patients et répondre aux besoins identifiés.
Prédiction des exacerbations par intelligence artificielle et intervention personnalisée
L'analyse prédictive a élargi le rôle de la surveillance de l'asthme, passant de l'enregistrement de l'utilisation des dispositifs à l'identification précoce des risques d'exacerbation. Une étude présentée au Congrès ERS 2025 a utilisé les données de 1 500 patients asthmatiques et a rapporté une précision de 92 % dans la prédiction des exacerbations jusqu'à 48 heures à l'avance à l'aide de données physiologiques portables. L'ajout des résultats rapportés par les patients a amélioré la sensibilité du modèle de 15 %. Une collaboration entre Jiva.ai et Aevice Health a analysé les données de 185 patients et a rapporté une précision de prédiction supérieure à 60 % sur des fenêtres de prédiction de 24, 48 et 72 heures. Un article IEEE de 2026 a décrit un système embarqué qui classifiait les entrées liées à l'asthme avec une précision de 96,4 % tout en consommant 28,6 mW de puissance. Le traitement sur le dispositif a réduit la nécessité de transférer des informations sensibles vers des systèmes en nuage et a soutenu la conformité aux exigences de confidentialité dans le déploiement clinique.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Remboursement limité et responsabilité floue des flux de travail de surveillance | -1.4% | Amérique du Nord, Europe et parties de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Variabilité des preuves cliniques et économiques | -0.9% | Mondial, en particulier pour les organismes européens d'évaluation des technologies de santé et le NICE | Moyen terme (2-4 ans) |
| Confidentialité des données des patients, cybersécurité et charge du consentement | -0.6% | Les marchés nord-américains et européens sont soumis au RGPD | Long terme (≥ 4 ans) |
| Fragmentation des dispositifs, déchets de batteries et charge d'interopérabilité | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remboursement limité et responsabilité floue des flux de travail de surveillance
Le remboursement des dispositifs intelligents de surveillance de l'asthme est resté incohérent selon les juridictions. Une règle proposée par le CMS a élargi la facturation de la surveillance à distance, mais le code RTM respiratoire 98XX4 est resté soumis à la tarification des contractants plutôt qu'à un barème national des honoraires. Cette approche a entraîné des taux de remboursement variables selon les juridictions américaines. Les organismes européens d'évaluation ont exigé des preuves cliniques et économiques supplémentaires, tandis que de nombreux marchés d'Asie-Pacifique s'appuyaient sur des paiements directs pour les outils de santé numérique. Le marché des dispositifs intelligents de surveillance de l'asthme a également été confronté à des lacunes dans les flux de travail. Les prescripteurs, les pharmaciens et les infirmières de gestion des maladies n'avaient pas toujours la responsabilité remboursée d'examiner les données de surveillance continue. Sans rôle défini de coordinateur de soins, les prestataires pouvaient collecter des données de dispositifs sans initier de réponse clinique.
Variabilité des preuves cliniques et économiques
La base de preuves a démontré des avantages, mais leur solidité variait selon les résultats cliniques et les contextes de soins. Le NICE a examiné 14 études sur les inhalateurs intelligents préventifs et d'entretien et a identifié des améliorations constantes de l'adhérence. Cependant, l'examen a révélé des effets mixtes ou nuls sur les hospitalisations et la qualité de vie. Un essai pédiatrique de 12 semaines n'a trouvé aucune différence statistiquement significative entre les groupes de rétroaction par inhalateur intelligent et de contrôle, bien que les deux groupes aient montré une amélioration clinique. L'essai ACCEPTANCE de 2025 a rapporté une amélioration de 11,5 points de pourcentage de l'adhérence, atteignant 71,4 % contre 59,9 % dans le groupe de contrôle. La rentabilité variait selon le contexte, retardant les décisions de couverture dans les systèmes de santé exigeant des preuves cliniques et économiques cohérentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
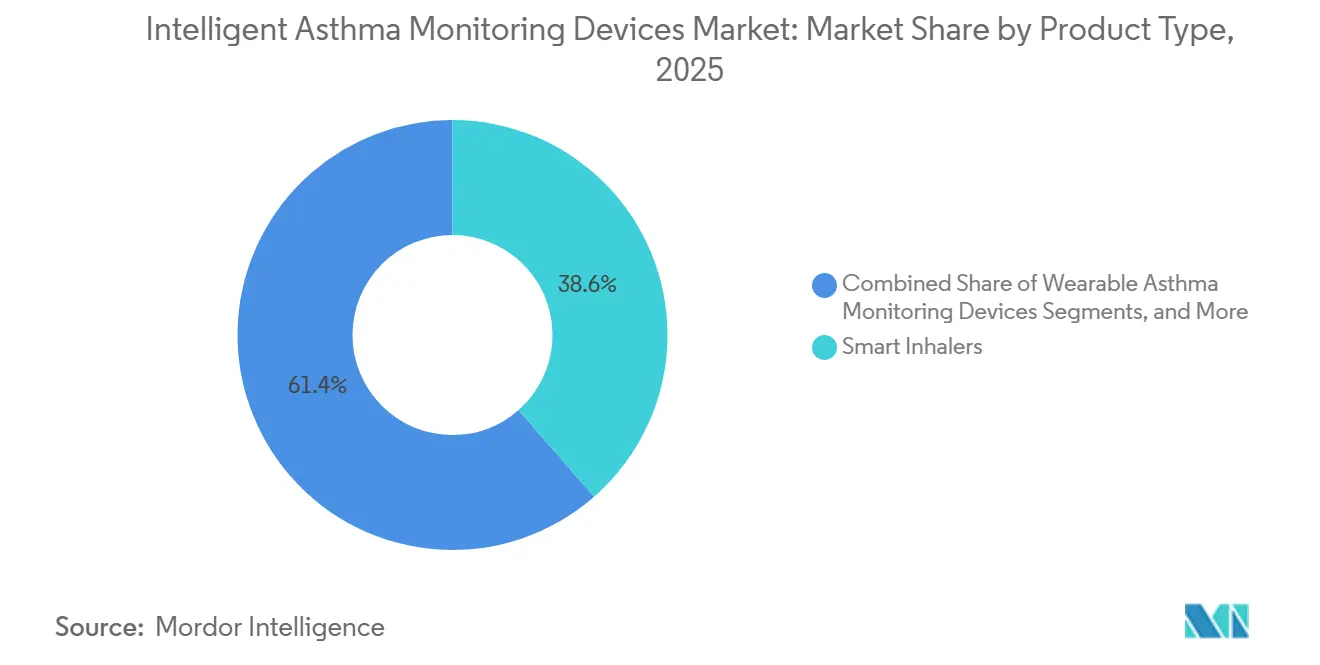
les inhalateurs intelligents sont en tête, tandis que les dispositifs portables stimulent la croissanceLes inhalateurs intelligents détenaient 38,56 % des revenus par produit en 2025, soutenus par des pratiques de prescription établies et des voies d'autorisation reconnues par la Food and Drug Administration (FDA) américaine. Les fabricants pharmaceutiques soutiennent également les combinaisons médicament-dispositif connecté utilisant les thérapies par inhalateur existantes. Les dispositifs portables de surveillance de l'asthme devraient croître à un CAGR de 10,89 % de 2026 à 2031, car ils surveillent les schémas respiratoires pendant le sommeil et l'activité. La taille du marché des dispositifs intelligents de surveillance de l'asthme pour les inhalateurs intelligents bénéficie de leur rôle établi dans l'administration du traitement, tandis que les dispositifs portables répondent à des besoins de surveillance plus larges.
AptarGroup a reçu l'autorisation de la FDA en octobre 2025 pour HeroTracker Sense, un complément d'inhalateur à dose mesurée compatible Bluetooth pour les patients âgés de 12 ans et plus. BREZTRI Aerosphere d'AstraZeneca a reçu l'approbation de la FDA américaine pour l'asthme chez les patients âgés de 12 ans et plus en avril 2026. Les spiromètres et les débitmètres de pointe ont un rôle diagnostique limité, tandis que les nébuliseurs connectés restent concentrés dans les soins de l'asthme sévère et pédiatrique. La formation Vitalograph AIM a augmenté la technique correcte d'inhalation de 6,6 % à 50,6 % chez les patients qui utilisaient initialement incorrectement un inhalateur à dose mesurée. FindAir a reçu l'autorisation FDA 510(k) pour FindAir ONE en juin 2026, soutenant l'intégration avec plus de 90 formats d'inhalateurs et des plateformes de surveillance à distance.


Par application :
l'adhérence médicamenteuse occupe la position la plus importante, tandis que la prévention se développeL'adhérence médicamenteuse représentait 58,67 % de la valeur des applications en 2025, offrant aux payeurs et aux systèmes de santé une justification claire pour surveiller les doses manquées ou incorrectes. L'enquête APPaRENT 3 a révélé que 55 % des patients asthmatiques présentaient une non-adhérence erratique. La prévention des exacerbations devrait croître à un CAGR de 12,34 % de 2026 à 2031, soutenue par des outils prédictifs capables de générer des avertissements 24 à 72 heures avant un événement potentiel. L'amélioration de la technique d'inhalation et le soutien au diagnostic restent pertinents mais sont de plus en plus intégrés dans des offres de dispositifs plus larges.
La surveillance thérapeutique à distance et la collecte de preuves en conditions réelles gagnent en adoption à mesure que les voies de remboursement se développent. La FDA a accepté la lettre d'intention de Sibel Health pour le capteur de toux portable Aria dans son programme de qualification des outils de développement des médicaments en février 2026, indiquant un intérêt pour les mesures générées par les dispositifs dans les essais respiratoires. Une étude de 2026 portant sur des enfants chinois âgés de 6 à 12 ans a rapporté une adhérence médicamenteuse de 89,2 % avec une surveillance en temps réel et des rappels, contre 58,0 % avec le suivi ambulatoire conventionnel. Elle a également rapporté une réduction de 42,9 % des marqueurs d'inflammation des voies aériennes, contre 17,1 % dans le groupe de contrôle, soutenant la gestion connectée dans les contextes cliniques à capacité limitée.
Par groupe de patients :
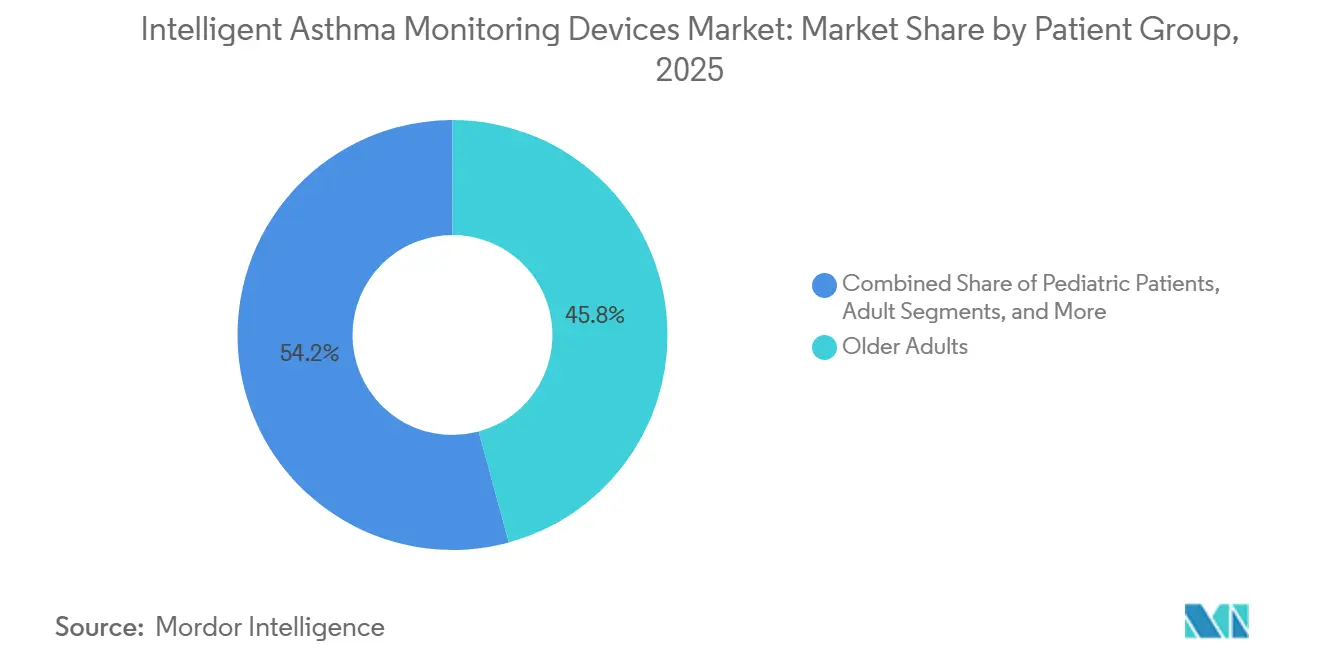
les personnes âgées constituent la base la plus importante, tandis que l'utilisation pédiatrique croîtLes personnes âgées détenaient 45,78 % de la valeur du groupe de patients en 2025. Leur incidence plus élevée d'asthme sévère et de conditions coexistantes accroît le besoin d'une surveillance régulière. Les règles de surveillance à distance Medicare donnent également la priorité aux groupes de patients nécessitant un suivi continu. Les adultes restent un groupe de patients majeur car l'asthme non contrôlé peut affecter la présence et la productivité. En revanche, les patients pédiatriques devraient croître à un CAGR de 11,56 % de 2026 à 2031, soutenus par la demande des aidants, les programmes institutionnels et les autorisations pédiatriques.
Aevice Health a reçu l'autorisation FDA 510(k) en mai 2025 pour AeviceMD pour les enfants âgés de 3 ans et plus. Cedars-Sinai Guerin Children's peut utiliser le dispositif pour la surveillance des sons pulmonaires à domicile. Un essai du Congrès ERS 2025 a révélé que la surveillance par télémédecine chez les enfants âgés de 6 à 18 ans a augmenté les jours sans symptômes et réduit les journées de travail parentales manquées de 3,7 à 0,73 sur 12 mois. Une étude de 2025 a trouvé une amélioration du contrôle de l'asthme, de la sévérité et de la qualité de vie chez les enfants âgés de 8 à 11 ans, mais pas chez les enfants plus âgés, soulignant l'importance de l'implication des aidants dans les soins connectés pédiatriques.
Par utilisateur final :
les hôpitaux détiennent les revenus, tandis que les soins à domicile progressentLes hôpitaux détenaient 37,67 % de la valeur des utilisateurs finaux en 2025, car ils gèrent des populations concentrées souffrant d'asthme sévère et disposent d'équipes d'approvisionnement et de surveillance à distance établies. Les cliniques respiratoires spécialisées et les cliniques de soins primaires contribuent également à la demande. Les prestataires de soins primaires peuvent bénéficier du seuil proposé de deux jours de données, car les petits cabinets peuvent trouver la surveillance à distance plus facile à gérer. Les soins à domicile devraient croître à un CAGR de 10,87 % de 2026 à 2031, portés par le transfert du suivi de routine des hôpitaux vers les domiciles.
Respiree a reçu sa deuxième autorisation FDA 510(k) en août 2025, étendant son dispositif portable cardio-respiratoire RS001 des contextes hospitaliers à l'usage à domicile. L'autorisation couvrait également la plateforme de soins connectés 1Bio pour la visualisation à distance en temps réel. Les données iCARE d'Adherium jusqu'en juin 2026 ont rapporté 50 % d'hospitalisations en moins et 20 % de visites aux urgences en moins sur 1 049 patients. Une étude de 2025 a révélé que les patients à faibles revenus étaient 65 % plus susceptibles de partager des données de santé via des plateformes numériques, bien qu'ils aient signalé des préoccupations plus importantes concernant les soins à distance. Les exigences HIPAA et RGPD, les coûts des dispositifs et les limitations de connectivité restent des considérations importantes pour l'adoption des soins à domicile.
Par canal de distribution :
les pharmacies hospitalières sont en tête, tandis que le commerce électronique étend la portéeLes pharmacies hospitalières détenaient 43,22 % de la valeur du canal de distribution en 2025, reflétant le rôle des hôpitaux dans l'approvisionnement, l'intégration des patients et les soins pour l'asthme modéré à sévère. Les pharmacies de détail restent le deuxième canal le plus important et peuvent connecter les patients aux services locaux de gestion de l'asthme. Un projet pilote Smart Respiratory de 2025 avec Pearl Chemist Group couvrait six agences du sud-ouest de Londres. Les pharmacies en ligne et le commerce électronique devraient croître à un CAGR de 10,26 % de 2026 à 2031, soutenus par des modèles d'approvisionnement par abonnement et des ventes directes aux consommateurs de capteurs.
Les exigences réglementaires limitent le rythme de la distribution en ligne pour certains dispositifs médicaux connectés. Les dispositifs FDA de classe II nécessitent généralement une ordonnance, obligeant les patients à disposer d'une ordonnance compatible avant de finaliser un achat. Les prestataires de surveillance à distance relient les services de télémédecine et de prescription à la commande de dispositifs pour simplifier l'accès. Zydus Lifesciences et AeroDel ont lancé Aerolife Mini en Inde en mars 2026 dans le cadre d'un accord de licence exclusive. L'amplificateur d'inhalateur à dose mesurée pressurisé (pMDI) pliable cible les canaux de vente au détail et de soins primaires à travers l'Inde, reflétant la nécessité d'aligner la distribution sur l'accès local aux pharmacies hospitalières et aux soins primaires.
Analyse géographique
Marché des Dispositifs Intelligents de Surveillance de l'Asthme en Amérique du Nord
L'Amérique du Nord détenait 38,78 % de la valeur mondiale du marché en 2025, soutenue par l'infrastructure de remboursement Medicare, une large base d'inhalateurs connectés et les investissements dans la santé numérique. La règle proposée par le CMS pour l'année civile 2026 réduirait le seuil de facturation de la télésurveillance à deux jours par mois et inclurait des codes de gestion du temps médical pour les examens de surveillance. Adherium a signalé une croissance de 9,4 fois des revenus récurrents de télésurveillance des patients à distance (RPM) au cours des 12 mois se terminant en juin 2026, 5 300 expéditions de Hailie Smartinhaler et un portefeuille de 68 000 patients asthmatiques dont l'assurance a été vérifiée. L'adoption dans les flux de travail cliniques est restée plus importante que la disponibilité des dispositifs pour l'expansion du marché à court terme.
Marché des Dispositifs Intelligents de Surveillance de l'Asthme en EMEA et en Amérique du Sud
L'Europe est la deuxième zone géographique en importance, les systèmes de remboursement public soutenant l'adoption en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne. L'examen du NICE en 2024 a montré que le Service national de santé du Royaume-Uni évaluait les données probantes relatives aux inhalateurs intelligents. En 2025, AstraZeneca a reçu un avis positif du CHMP de l'UE pour Trixeo Aerosphere, qui utilise un propulseur de nouvelle génération à potentiel de réchauffement climatique quasi nul. Le RGPD ajoute des exigences de conformité pour les plateformes traitant des données biométriques respiratoires transfrontalières, tandis que le Moyen-Orient, l'Afrique et l'Amérique du Sud bénéficient des maladies respiratoires urbaines et des programmes gouvernementaux de santé numérique. L'Irak a lancé une ligne de production avancée d'inhalateurs pour l'asthme d'une capacité annuelle de 9 millions d'unités en juillet 2026.
Marché des Dispositifs Intelligents de Surveillance de l'Asthme en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé, soit 12,25 %, de 2026 à 2031, soutenu par les 45,7 millions d'adultes estimés souffrant d'asthme en Chine et par le secteur croissant des dispositifs portables en Inde. Une étude chinoise de 2026 portant sur 208 enfants a rapporté une adhérence de 89,2 % avec une gestion intelligente basée sur le cloud, contre 58,0 % dans le cadre des soins ambulatoires conventionnels, et une amélioration du VEMS de 12,3 % contre 4,2 % dans le groupe témoin. Une étude de spirométrie à domicile de 2025 a soutenu la surveillance à distance de la fonction pulmonaire pour les enfants âgés de 5 à 12 ans, tout en identifiant le coût, l'assurance et la sécurité des données comme des obstacles. Le Japon, la Corée du Sud et Singapour soutiennent l'adoption régionale, tandis que l'Inde peut bénéficier de produits adaptés aux circuits de distribution au-delà des grandes villes.

Paysage concurrentiel
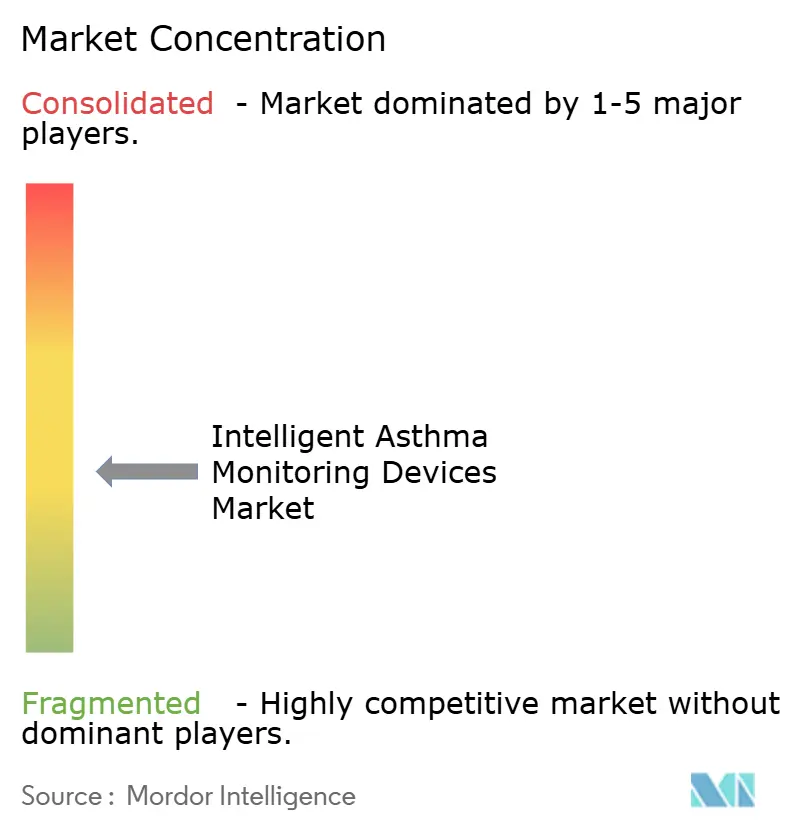
Le marché des dispositifs intelligents de surveillance de l'asthme présente une structure concurrentielle modérément fragmentée. AstraZeneca, GlaxoSmithKline, Teva, Novartis et Boehringer Ingelheim ont maintenu une large portée grâce aux combinaisons médicament-dispositif et aux relations de distribution établies, en concurrençant par leurs portefeuilles de médicaments et leur accès aux prescripteurs. Les entreprises spécialisées dans les soins connectés se sont concentrées sur les données des dispositifs, les preuves cliniques, les contrats avec les payeurs et les revenus récurrents des logiciels. Adherium a rapporté une croissance de 9,4 fois des revenus récurrents de surveillance à distance des patients au cours des 12 mois jusqu'en juin 2026, tandis que HeroTracker Sense d'AptarGroup a reçu l'autorisation de la FDA en octobre 2025.
FindAir ONE a reçu l'autorisation FDA 510(k) en juin 2026 et a été conçu pour être compatible avec plus de 90 formats d'inhalateurs. Cette approche a positionné les fournisseurs de capteurs aux côtés des entreprises pharmaceutiques et des plateformes de surveillance à distance plutôt que comme fournisseurs de dispositifs autonomes. La soumission d'AstraZeneca à l'UE en 2025 pour un pMDI à faible potentiel de réchauffement climatique a mis en évidence la nécessité d'étendre les plateformes d'inhalateurs tout en répondant aux exigences environnementales. Tyto Care a reçu l'autorisation FDA 510(k) pour Tyto Insights for Wheeze Detection en juin 2026, ajoutant des capacités de détection des sibilances aux évaluations de télémédecine lorsque l'auscultation en personne n'était pas disponible.
L'interopérabilité des données et le traitement en périphérie sont restés des domaines clés de concurrence, car aucune norme unique n'intégrait les sorties des dispositifs Adherium, Amiko, FindAir et AptarGroup dans un seul flux de travail de dossier médical électronique. AeviceMD a reçu un brevet singapourien en 2026 pour son architecture de stéthoscope portable, tandis que Cognita Labs a présenté des recherches sur les oscillations acoustiques adaptatives pour le dégagement personnalisé des voies aériennes lors de l'ATS 2026. NuvoAir et Respiri ont construit des positions dans la spirométrie numérique et les dispositifs portables de détection des sibilances grâce à la propriété intellectuelle et aux preuves cliniques. La conformité aux directives logicielles de la FDA, à la HIPAA et au RGPD a renforcé la position des entreprises auprès des équipes d'approvisionnement des systèmes de santé ; cependant, les informations disponibles ne permettaient pas une évaluation quantitative de la concentration du marché.
Leaders du secteur des dispositifs intelligents de surveillance de l'asthme
Adherium Limited
GlaxoSmithKline plc
AstraZeneca plc
Teva Pharmaceutical Industries Limited
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs Intelligents de Surveillance de l'Asthme
- Adherium
- AEvice Health Pte. Ltd.
- Amiko Digital Health
- AptarGroup, Inc.
- AstraZeneca
- Boehringer Ingelheim
- BreatheSuite
- Cognita Labs LLC
- FindAir Sp. z o.o.
- GlaxoSmithKline
- Health Care Originals, Inc.
- Koninklijke Philips
- Novartis
- NuvoAir AB
- Resmed
- Respiri Limited
- Sensirion
- Teva Pharmaceutical Industries
- Vectura Group Limited
- Vitalograph Limited

Recent Industry Developments in Marché des Dispositifs Intelligents de Surveillance de l'Asthme
- Juin 2026 : FindAir a reçu l'autorisation FDA 510(k) pour FindAir ONE, un capteur complémentaire intelligent compatible avec plus de 90 formats de pMDI, soutenant la commercialisation aux États-Unis dans les applications pharmaceutiques, de surveillance à distance des patients, de surveillance thérapeutique à distance et de recherche clinique.
- Juin 2026 : Jiva.ai et Aevice Health ont rapporté que leur collaboration d'intelligence artificielle de trois ans a atteint une précision supérieure à 60 % dans la prédiction des exacerbations de l'asthme dans des fenêtres de 24, 48 et 72 heures en utilisant les données de 185 patients.
- Avril 2026 : AstraZeneca a reçu l'approbation de la FDA américaine pour BREZTRI Aerosphere en tant que thérapie triple en inhalateur unique pour l'asthme chez les adultes et les patients âgés de 12 ans et plus.
- Mars 2026 : AeroDel Technology Innovations et Zydus Lifesciences ont lancé Aerolife Mini, le premier amplificateur de pMDI pliable d'Inde, dans le cadre d'un accord de licence exclusive pour les canaux de vente au détail et de soins primaires.


Portée du rapport mondial sur le marché des dispositifs intelligents de surveillance de l'asthme
Selon la portée du rapport, les dispositifs intelligents de surveillance de l'asthme sont des outils de santé intelligents connectés qui utilisent des capteurs, des applications mobiles et l'intelligence artificielle pour suivre en temps réel les schémas respiratoires, l'utilisation des médicaments et les déclencheurs environnementaux.
Le marché des dispositifs intelligents de surveillance de l'asthme est segmenté par type de produit, application, groupe de patients, utilisateur final, canal de distribution et géographie. Par type de produit, le marché comprend les dispositifs portables de surveillance de l'asthme, les capteurs et patchs portables, les inhalateurs intelligents, les inhalateurs à dose mesurée, les inhalateurs à poudre sèche, les spiromètres, les débitmètres de pointe, les nébuliseurs connectés et autres. Par application, le marché est segmenté en adhérence médicamenteuse, amélioration de la technique d'inhalation, soutien au diagnostic de l'asthme, contrôle de l'asthme et autogestion, prévention des exacerbations, surveillance thérapeutique à distance, essais cliniques et preuves en conditions réelles, et autres. Par groupe de patients, le marché est catégorisé en patients pédiatriques, adultes et personnes âgées. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques respiratoires spécialisées, cliniques de soins primaires, soins à domicile et autres. Par canal de distribution, le marché comprend les pharmacies hospitalières, les pharmacies de détail, les pharmacies en ligne et les plateformes de commerce électronique, et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Dispositifs portables de surveillance de l'asthme | |
| Capteurs et patchs portables | |
| Inhalateurs intelligents | Inhalateurs à dose mesurée |
| Inhalateurs à poudre sèche | |
| Spiromètres | |
| Débitmètres de pointe | |
| Nébuliseurs connectés | |
| Autres |
| Adhérence médicamenteuse |
| Amélioration de la technique d'inhalation |
| Soutien au diagnostic de l'asthme |
| Contrôle de l'asthme et autogestion |
| Prévention des exacerbations |
| Surveillance thérapeutique à distance |
| Essais cliniques et preuves en conditions réelles |
| Autres |
| Patients pédiatriques |
| Adultes |
| Personnes âgées |
| Hôpitaux |
| Cliniques respiratoires spécialisées |
| Cliniques de soins primaires |
| Soins à domicile |
| Autres |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne et commerce électronique |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Dispositifs portables de surveillance de l'asthme | |
| Capteurs et patchs portables | ||
| Inhalateurs intelligents | Inhalateurs à dose mesurée | |
| Inhalateurs à poudre sèche | ||
| Spiromètres | ||
| Débitmètres de pointe | ||
| Nébuliseurs connectés | ||
| Autres | ||
| Par application | Adhérence médicamenteuse | |
| Amélioration de la technique d'inhalation | ||
| Soutien au diagnostic de l'asthme | ||
| Contrôle de l'asthme et autogestion | ||
| Prévention des exacerbations | ||
| Surveillance thérapeutique à distance | ||
| Essais cliniques et preuves en conditions réelles | ||
| Autres | ||
| Par groupe de patients | Patients pédiatriques | |
| Adultes | ||
| Personnes âgées | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques respiratoires spécialisées | ||
| Cliniques de soins primaires | ||
| Soins à domicile | ||
| Autres | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne et commerce électronique | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur des dispositifs intelligents de surveillance de l'asthme en 2026 ?
Le secteur est évalué à 1,27 milliard USD en 2026 et devrait atteindre 1,89 milliard USD d'ici 2031 à un CAGR de 8,28 %.
Quelle catégorie de produits est en tête des soins connectés de l'asthme ?
Les inhalateurs intelligents détenaient 38,56 % des revenus par produit en 2025, soutenus par des flux de prescription établis et des combinaisons médicament-dispositif connecté.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
La prévention des exacerbations devrait croître à un CAGR de 12,34 % de 2026 à 2031, les outils prédictifs soutenant une intervention plus précoce.
Pourquoi les moniteurs d'asthme portables gagnent-ils en utilisation ?
Les dispositifs portables peuvent suivre les schémas respiratoires pendant le sommeil et l'activité, tandis que la catégorie des dispositifs portables devrait croître à un CAGR de 10,89 % jusqu'en 2031.
Quelle région se développe le plus rapidement pour les dispositifs connectés de surveillance de l'asthme ?
L'Asie-Pacifique devrait croître à un CAGR de 12,25 % de 2026 à 2031, soutenue par de larges populations de patients et des programmes de santé numérique.
Qu'est-ce qui limite l'adoption de la surveillance connectée de l'asthme ?
Un remboursement inégal, une responsabilité floue pour l'examen des données des dispositifs, des preuves économiques incohérentes, des exigences de confidentialité et une mauvaise interopérabilité peuvent ralentir l'adoption.
Dernière mise à jour de la page le:



