
無機レオロジー改質剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.21 十億米ドル |
| 市場規模 (2031) | 2.74 十億米ドル |
| Growth Rate (2026 - 2031) | 4.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無機レオロジー改質剤市場分析
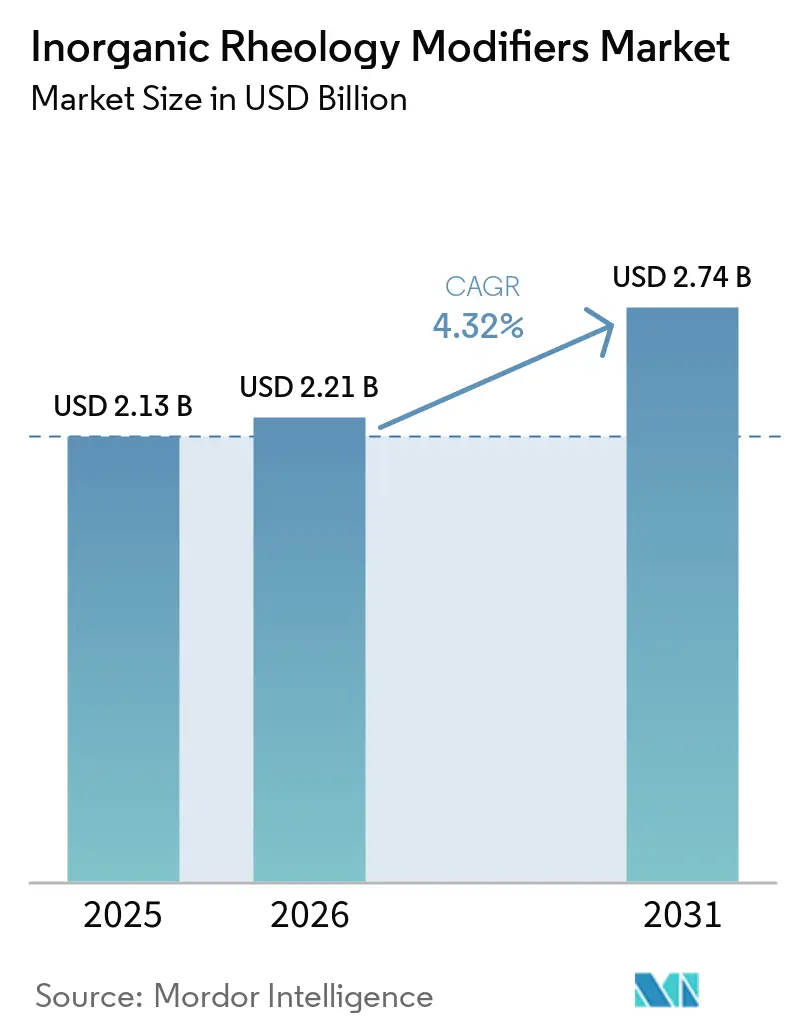
無機レオロジー改質剤の市場規模は2025年に2.13 ビリオン 米ドルと推定され、2026年の2.21 ビリオン 米ドルから2031年には2.74 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.32%で成長すると推定されています。無機レオロジー改質剤市場は、低揮発性有化合物(VOC)水性コーティングに対するより厳格な要件によって支えられており、溶剤含有量を増やすことなく粘度制御の必要性が高まっています。電気自動車(EV)バッテリーおよびエレクトロニクスの厳しい材料要件(熱安定性と化学的純度において有機材料より無機材料が優位)も市場を後押ししています。これらの要件はさまざまな最終用途にわたって需要を生み出しますが、信頼性の高いチキソトロピー、顔料懸濁、およびたれ防止性への共通のニーズをもたらします。規制要件は長期的な採用を支援しており、コンプライアンスプログラムは実施後も継続されることが多いです。サプライヤーは、コーティングへの幅広い需要と、より厳密な技術的適格性審査を必要とする用途向けの高純度製品への投資のバランスを取っています。
主要レポートのポイント
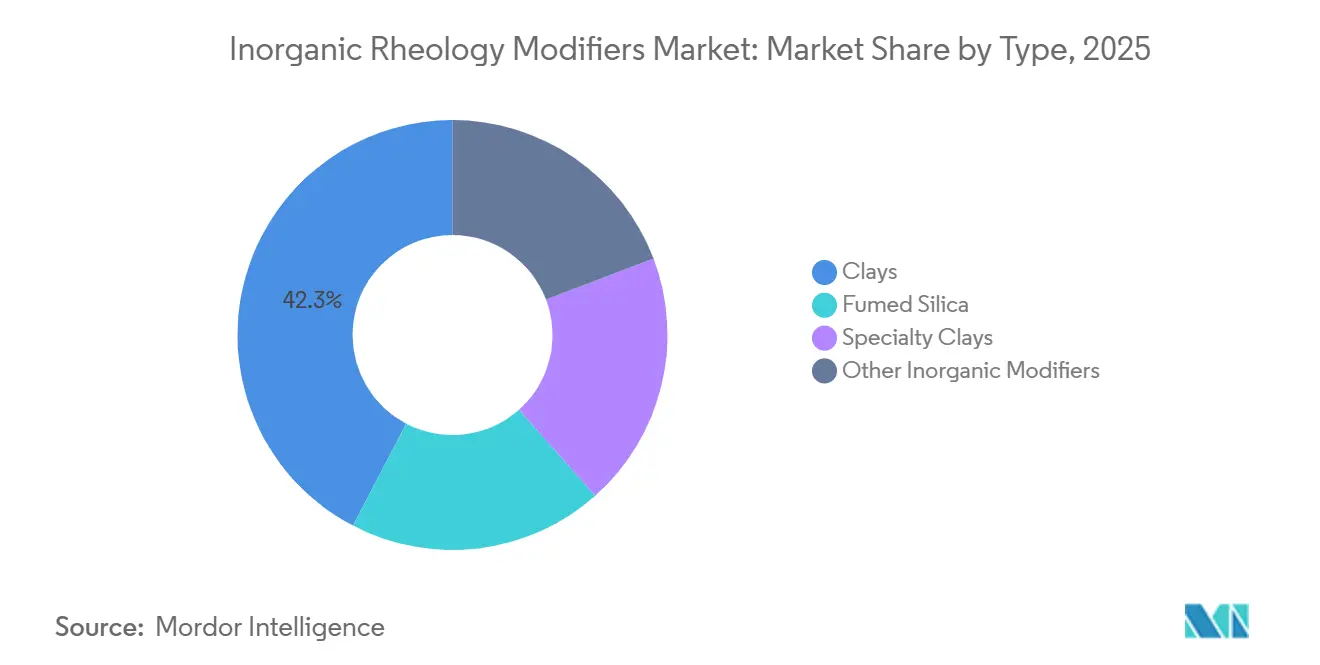
- タイプ別では、クレイが2025年の無機レオロジー改質剤市場シェアの42.34%を占め、ヒュームドシリカは2031年までに最高のCAGR 5.21%を記録すると予測されています。
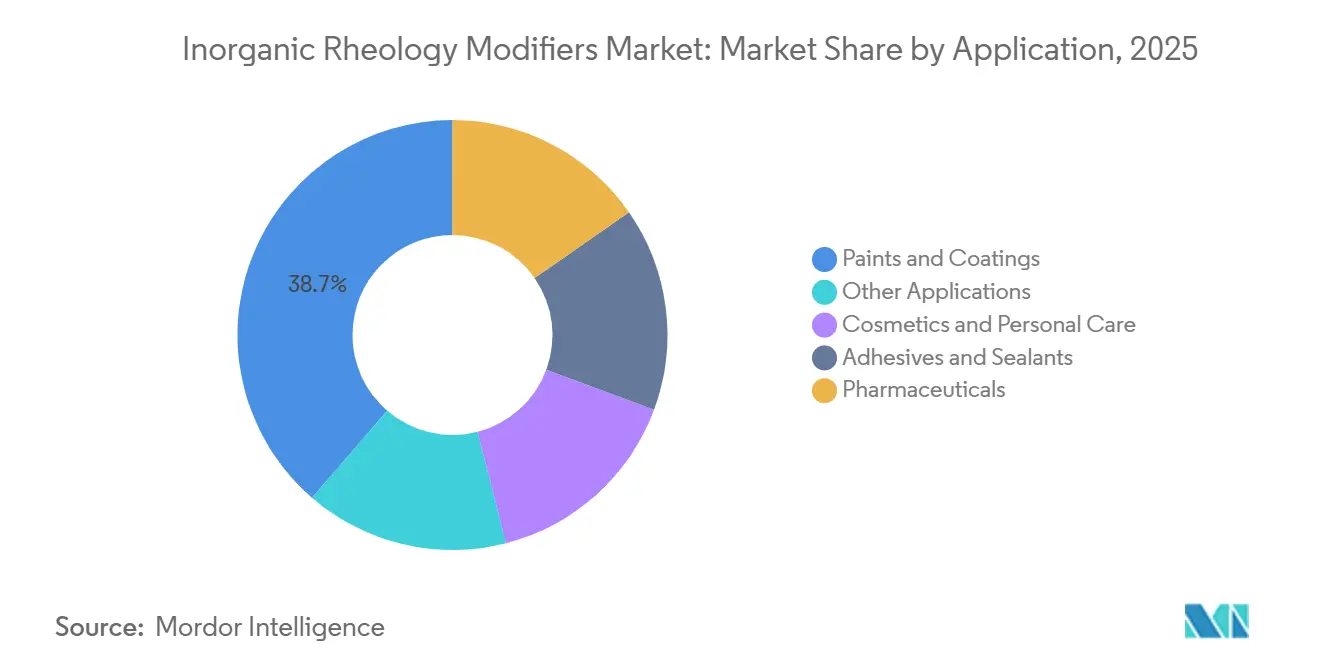
- 用途別では、塗料・コーティングが2025年の無機レオロジー改質剤市場規模の38.67%を占め、化粧品・パーソナルケアは2031年までにCAGR 5.56%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高の35.21%を占め、2031年までにCAGR 5.05%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水性および低揮発性有機化合物(VOC)コーティングの採用 | +1.2% | 世界規模、欧州・北米・アジア太平洋のティア1市場に集中 | 短期(2年以内) |
| 建設・インフラ向けコーティング需要 | +0.9% | アジア太平洋が中心、中東・アフリカ・南米への波及あり | 中期(2~4年) |
| EV・バッテリー・エレクトロニクス向けコーティングの複雑化 | +0.8% | 世界規模、アジア太平洋製造ベルトおよび北米が主導 | 中期(2~4年) |
| スペシャルティクレイの性能向上 | +0.6% | 世界規模、欧州のイノベーションクラスターとアジア太平洋の生産規模 | 長期(4年以上) |
| 高せん断およびデジタル配合ワークフローにおける鉱物添加剤 | +0.5% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水性および低揮発性有機化合物(VOC)コーティングの採用
無機レオロジー改質剤市場は、米国、欧州、中国、その他の規制市場における溶剤系から水性コーティングへの移行によって支えられています。この移行により、溶剤負荷を増やすことなく粘度制御、たれ防止挙動、および顔料懸濁を提供する添加剤の需要が高まっています。水性システムは分散剤、顔料、バインダー、および加工条件に対して異なる反応を示すため、改質剤は粘度を高めるだけでなく、安定した全体的な配合に貢献する必要があります。これにより、この移行はコンプライアンスの問題であると同時に配合設計の問題にもなっています。有機親和性クレイとヒュームドシリカは、一部の有機増粘剤が界面活性剤の干渉に敏感な水性システムにおいてこれらの機能を提供します。主要市場のコンプライアンス要件は、配合者をより低VOC製品とより一貫した試験慣行へと誘導しています。サウジアラビアの2026年5月の技術規制TR-IND-2026-04の改正により、水性工業用コーティングのVOC免除が廃止され、サウジ規格・計量・品質機構(SASO)2511:2024に基づくコンプライアンス試験が義務付けれ、輸出業者の試験期間が28日間に延長されました。信頼性の高い水性性能への要件は、規制された用途に対応するコーティングメーカーにとって鉱物系レオロジー制御の関連性を維持しており、特に製品ラインが複数の規制管轄区域で販売され、単一の配合アプローチが地域ごとの個別バージョンの必要性を減らす場合に重要です。配合者は変更後もフィルム形成、保存安定性、塗布一貫性、および表面外観を維持する必要があります。これにより、添加剤の選択は、既存のコーティンググレードと新たに開発された水性製品の両方の配合作業において中心的な位置を占め続けています。
建設・インフラ向けコーティング需要
建設・インフラ活動は、建築用および保護用コーティングが大面積での安定した塗布特性を必要とするため、無機レオロジー改質剤市場の基礎需要を支えています。アジア太平洋および中東全域のプロジェクトは、鉄道、空港、住宅、および耐久性のある塗装システムを必要とする工業施設にまたがっています。国際的なプロジェクト仕様はISO 12944腐食防止要件をますます参照するようになっており、保護コーティングに求められる性能水準が高まっています。インドでは、スマートシティミッションおよび関連する工業団地プログラムが新たに塗装された表面の設置基盤を拡大し、建築用コーティングの国内需要を支えています。大規模な公共プロジェクトでは低VOCまたはグリーンビルディング仕様が使用されることが多く、コーティング配合の性能要件が高まっています。より高い仕様要件は、より優れた性能を持つ無機チキソトロープの使用を支援します。保護コーティングは塗布中に作業性を維持しながら、保管中の沈降や垂直面でのたれに抵抗する必要があり、レオロジー制御はプロジェクト性能の直接的な部分となっています。需要は、新しい建物やインフラ資産の数だけでなく、建設活動の品質水準に結びついています。請負業者やコーティングメーカーがさまざまな現場条件にわたって仕様を満たす必要がある場合、確立された技術サポートを持つサプライヤーが恩恵を受けます。
EV・バッテリー・エレクトロニクス向けコーティングの複雑化
EVバッテリーとエレクトロニクスは、無機レオロジー改質剤市場、特にヒュームドシリカおよび表面改質アルミナに対してより高い仕様の需要を生み出しています。Evonikは、そのAEROSILヒュームドシリカグレードがバッテリーシステム内の熱バリアをサポートするためにバッテリーセパレーターのセラミックフィラーとして使用されていると述べています。同社はまた、アンダーライターズラボラトリーズ(UL)94 V-0防火安全要件を満たすように設計されたEVバッテリーハウジング向けTEGO Thermコーティングに微多孔質シリカコアを適用しています。これらの用途は、標準的なコモディティグレードでは満たせない制御された純度、耐熱性、および再現性のある加工を必要とします。EVプラットフォーム向けの適格性審査グレードのヒュームドシリカは、金属汚染閾値が10 ppm未満であることが求められる場合があり、超高純度生産を維持できるサプライヤーに需要が集中します。バッテリーショーデトロイト2026におけるWackerの存在感(熱バリアおよびバスバーコーティング向けシリコーン技術に焦点を当てたもの)は、シリカ関連材料のバッテリーサプライチェーンへの統合を反映しています。バッテリーメーカーは、コンパクトなアセンブリ内で熱、絶縁、耐火性、および制御された材料フローを管理する必要があります。これらの要件は、バッテリーの成長を、詳細なプロセスおよび純度仕様を満たすことができる鉱物製品のより狭いグループに結びつけており、価格のみで競争するのではなく、適格性審査を通じて顧客と協力するサプライヤーを優遇します。
スペシャルティクレイの性能向上
スペシャルティクレイがより低い使用量で目標粘度プロファイルを達成する場合、無機レオロジー改質剤市場は恩恵を受けます。2025年のJournal of Coatings Technology and Researchの研究では、インラインディスパーサーと超音波プローブが、従来の高速ディゾルバーと比較して有機コーティングにおけるベントナイトの活性化を改善することが明らかになりました。この研究では、配合者が配合中に性能を最適化するのを助けるための標準化されたベントナイト中間体を提案しました。より低い配合量要件は、スペシャルティクレイサプライヤーが価格だけでなく有効な性能で競争できるようにしながら、コーティングメーカーの材料使用量を削減します。NordmannはそのNORRHEOラインの有機親和性層状ケイ酸塩を、溶剤系および無溶剤系における低せん断粘度と沈降防止挙動を改善する添加剤として説明しています[1]Nordmann Global、「溶剤系および無溶剤系向けレオロジー添加剤」、Nordmann Global、nordmann.global。。このような特性により、さまざまなせん断条件下で信頼性の高いレオロジー制御を必要とする航空宇宙コーティング、リソグラフィーシステム、およびデジタル配合ワークフローにおけるスペシャルティクレイの使用が広がります。配合物は保管中に安定を保ち、混合中に予測可能に反応し、塗布中に制御された方法で流動する必要があります。プロセスの変動性はコーティングの外観、塗布歩留まり、および顧客仕様を満たす能力に影響を与える可能性があり、低コストのクレイ供給が容易に入手できる場合でも、スペシャルティメーカーが差別化する余地を与えます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉱物およびシリカ原料価格の変動 | -0.7% | 世界規模 | 短期(2年以内) |
| 有機・バイオベース改質剤との競合 | -0.6% | 世界規模、欧州・北米が主導、アジア太平洋が台頭 | 中期(2~4年) |
| 採掘・エネルギー・環境コンプライアンスの負担 | -0.5% | 世界規模、特にアジア太平洋および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
鉱物およびシリカ原料価格の変動
無機レオロジー改質剤市場は、石英砂、ベントナイト、アタパルジャイト、およびカオリンのコスト変動にさらされ続けています。これらの原料は、下流のコーティング需要が安定している場合でも、地域のエネルギーコスト、採掘許可、および輸送ロジスティクスの影響を受けます。ヒュームドシリカの製造は特にエネルギー集約的であり、火炎加水分解には相当量のエネルギー投入が必要です。2024年の欧州天然ガス価格の上昇により、一部のサプライヤーでは契約製品価格よりも速く製造コストが上昇しました。コーティング配合者は地域および世界の代替品を認定することで対応できますが、デュアルソーシングは調達作業を増やし、ISOまたは顧客固有の規格に基づくグレードの再認定が必要になる場合があります。鉱物グレードの変更は、代替品が同じ一般的な目的を果たす場合でも、混合時間、粘度形成、色の発現、および塗布挙動に影響を与える可能性があります。この追加作業により、原料コスト上昇への購買対応が遅れる可能性があります。長期供給契約を持たない中堅メーカーにとって、スポット市場へのエクスポージャーは運転資本を圧迫し、より安定した原料コストを持つ有機代替品をより魅力的にする可能性があります。
有機・バイオベース改質剤との競合
有機・バイオベースのレオロジー改質剤は、特に下流のブランドオーナーがスコープ3排出量の削減を重視するいくつかの中堅用途において、無機グレードと競合しています。BASFは2025年6月にRheovis HASE改質剤レンジのバイオベースエチルアクリレートへの移行を完了しました。同社はASTM D6866-18に基づく最大35%のバイオジェニック含有量と、化石原料バージョンと比較して最大30%の製品カーボンフットプリント削減を報告しました[2]BASF SE、「BASFのRheovisレンジがバイオベースエチルアクリレート(EA)に移行」、BASF Global、basf.com。。2026年7月、BASFは建築用コーティング向けにバイオマスバランス型Rheovis PU 1333 MBおよびRheovis HS 1169 MBグレードでポートフォリオを拡大し、ISO 14067:2018に基づいて認定されたカーボンフットプリントの削減を実現しました。鉱物由来の改質剤は、意図的に添加された合成ポリマーマイクロ粒子に関するEU REACH マイクロプラスチック規制の報告要件の対象ではなく、欧州の配合決定においてその立場を支持しています。この規制は有機材料との競合を排除するものではありませんが、一部のポリマーキャリアシステムにコンプライアンス上の考慮事項を追加します。これは、配合者がカーボンフットプリントの主張と報告要件、文書化、および潜在的な再配合の必要性を比較検討する際に関連します。無機製品は、顧客が鉱物起源、安定した性能、およびより単純な規制プロファイルに等しく価値を置く場合に優位性を維持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
クレイがシェアをリードし、ヒュームドシリカが高仕様用途で伸長クレイは2025年のタイプ別売上高の42.34%を占めました。その地位は、競争力のある価格設定、ベントナイト、アタパルジャイト、カオリンの幅広い入手可能性、および建築用・工業用コーティングでの確立された使用を反映しています。これらの材料は、メーカーが流動を制御するための信頼性が高くスケーラブルな方法を必要とする配合での使用において長い実績を持っています。そのサプライベースは、添加剤が一貫した商業量で入手可能でなければならない高出力製品での使用を支援します。クレイは幅広いコーティングシステムにわたってチキソトロピー制御を提供します。有機親和性クレイは、水性代替品が塗布要件を満たさない保護コーティング、グリース、および溶剤系接着剤に使用される有機溶剤と相溶性のある表面改質ナトリウムベントナイト製品です。このサブセットは、要求の厳しいシステムにおける低せん断粘度と沈降防止挙動により、プレミアム価格を維持しています。
ヒュームドシリカは2031年までにCAGR 5.21%で成長すると予測されており、無機レオロジー改質剤市場のタイプセグメントの中で最も速い成長率です。需要は、高純度・表面官能化グレードを必要とする電気自動車(EV)バッテリーセパレーターコーティング、熱界面材料、および半導体封止材によって牽引されています。EvonikのAEROSILポートフォリオは、接着剤、パーソナルケア、および先進バッテリーシステムにわたる親水性および疎水性の両方の用途に対応しています。合成ヘクトライトおよびラポナイトを含むスペシャルティクレイは、水性自動車補修塗料およびエフェクト顔料コーティングに使用されています。その低せん断ゲル化は金属顔料の配向を助け、安定した外観をサポートします。無機レオロジー改質剤市場は、高出力建築用途を超えて、外観、制御された流動、および再現性のある塗布が製品仕様の中心となる配合に対応しています。アジアおよび欧州における生産の近接性は、バッテリーおよびパーソナルケアのサプライチェーンが地域化するにつれてより重要になっています。これにより、顧客の近くで一貫したグレードを供給できるメーカーが有利になり、リードタイムと再認定リスクが削減されます。ユーザーが特定の加工設備や顧客規格に合わせて配合を調整するにつれて、ローカルの技術サービスもますます重要になっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:
塗料・コーティングが需要の基盤を形成し、化粧品・パーソナルケアが加速塗料・コーティングは2025年の無機レオロジー改質剤市場の38.67%を占めました。このセグメントは、たれ防止性、顔料沈降防止、およびブラシ、ローラー、スプレー塗布における一貫した挙動のために無機チキソトロープに依存しています。これらの機能は、保管・輸送から混合、塗布、最終フィルム形成に至るコーティングのライフサイクル全体にわたって重要です。東南アジアおよび中東の建設活動は建築用コーティング需要を支えています。橋梁、パイプライン、および海洋構造物向けの工業用・保護用コーティングは、信頼性の高い塗布と腐食防止性能を必要とします。配合者はますます抗菌、熱反射、および防食機能を単一のコーティングに組み合わせており、レオロジーの複雑性が高まっています。ヒュームドシリカとスペシャルティクレイは、製品が流動、フィルム形成、沈降抵抗、および顔料処理の制御されたバランスを必要とする場合に選択されます。
化粧品・パーソナルケアは2031年までにCAGR 5.56%で成長すると予測されており、無機レオロジー改質剤市場で最も成長の速い用途となっています。アジア太平洋、中東、およびラテンアメリカのプレミアムスキンケアおよびカラーコスメティクスは、ナチュラルおよびクリーンビューティー製品のポジショニングをサポートするために鉱物由来の活性成分を使用しています。ベントナイト、ヘクトライト、および表面処理ヒュームドシリカは、高日焼け止め指数(SPF)日焼け止めおよびロングウェアメイクアップにおける感触特性、顔料懸濁、および乳化安定性をサポートします。Elementisは2026年のin-cosmetics Global(パリ)でカラーコスメティクス向けの天然由来クレイベースの改質剤BENTONE ULTIMATE CCCを発表しました。医薬品は最も小さい用途セグメントですが、流動促進剤および錠剤固結防止材料として高純度ヒュームドシリカを必要とします。米国薬局方(USP)、欧州薬局方(Ph.Eur.)、およびFDA 21連邦規則集(CFR)第182部の要件が品質閾値を設定しており、適格サプライヤーへの参加を制限しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
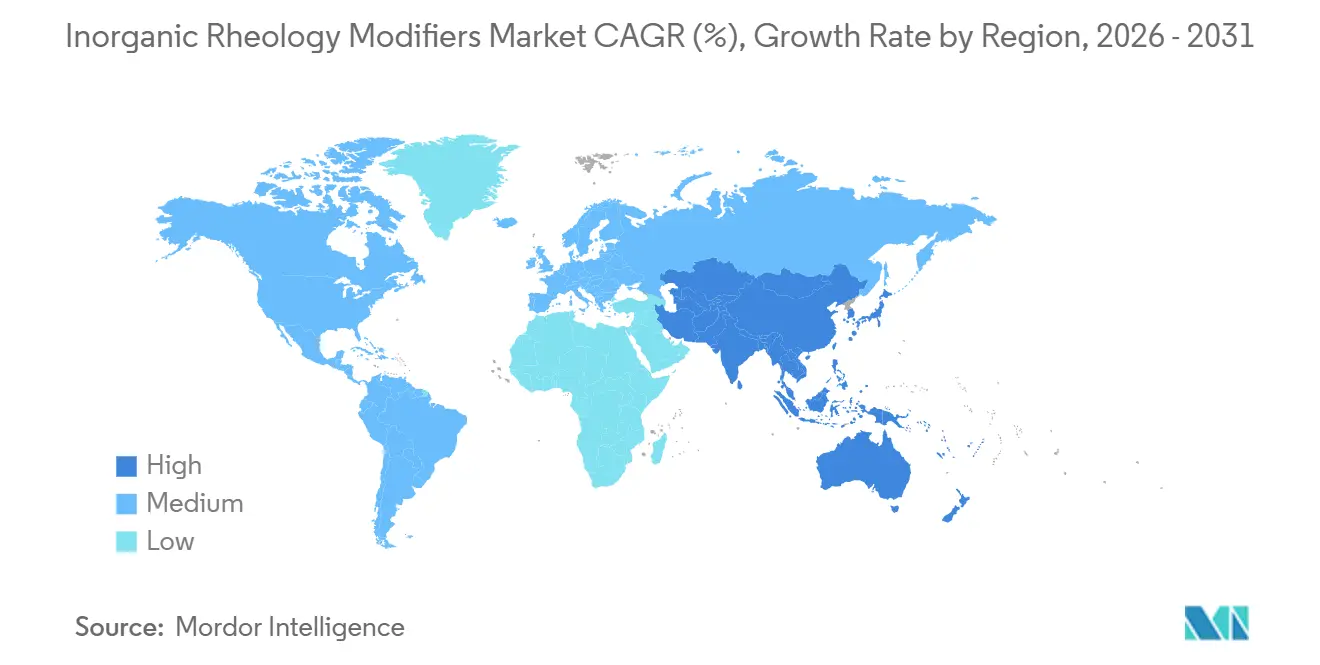
アジア太平洋地域の無機レオロジー改質剤市場
アジア太平洋地域は2025年の無機レオロジー改質剤市場シェアの35.21%を占め、2031年までCAGR 5.05%で成長すると予測されている。中国、インド、およびASEAN諸国が、建設関連塗料およびパーソナルケア製造を通じて需要を牽引している。これらの市場は、大規模な国内消費者基盤と製造能力を兼ね備えており、基本的な建築用塗料および特殊なパーソナルケア製剤の双方に対する需要を生み出している。このような組み合わせにより、サプライヤーは大量需要向けアプリケーシンへのエクスポージャーを得るとともに、より高度な性能要件に対応するグレードにおける機会も獲得できる。中国の建築用塗料セクターは、都市化の成熟に伴い急速な拡大から製品品質要件のより高度化へとシフトしており、高グレードの無機改質剤の需要が高まっている。インドの住宅建設、都市化、スマートシティミッション、およびインフラプログラムが塗料・コーティングの消費を支えている。ASEANの公共インフラプロジェクトもコーティングの需要を増加させており、ISO 12944を満たす防食保護が求められる場合がある。
北米および欧州の無機レオロジー改質剤市場
北米は無機レオロジー改質剤市場において確立した地位を占めており、技術的に高度な製剤を必要とする自動車OEM(完成車メーカー)、産業メンテナンス、および建築用塗料からの需要がある。より厳格なVOC(揮発性有機化合物)規制が水性製剤の開発を支援し、塗布品質を維持する添加剤の使用を促進している。北米のEV(電気自動車)バッテリーサプライチェーンも、セパレーターコーティングおよび熱界面材料におけるュームドシリカの地域需要を生み出している。欧州はデコペイントディレクティブおよびREACH(化学物質の登録・評価・認可・制限)規制によって形成されており、低VOC製剤および製品開示慣行を支援している。ドイツの自動車OEM向けコーティング基盤は、技術的に要求の高い特殊無機改質剤における欧州の主要拠点となっている。鉱物ベースの製品は、製剤担当者が情報開示義務の対象となる合成ポリマーマイクロ粒子キャリアの代替品を求める際に差別化を図ることができる。これは、レオロジー挙動が製剤固有のものであるため、すべての鉱物製品が有機添加剤の直接代替品となることを意味するわけではない。しかしながら、製剤担当者が製品文書および成分選択を見直す際に鉱物オプションを評価する追加の理由を与えることになる。
南米およびMEAの無機レオロジー改質剤市場
南米、中東、およびアフリカは無機レオロジー改質剤市場において規模の小さい市場であるが、漸進的な需要を支えている。ブラジルの建設活動および拡大するパーソナルケア製造が南米における需要を支援してい。サウジアラビアのビジョン2030プロジェクトを含むGCC(湾岸協力会議)のインフラパイプラインが、中東およびアフリカ全域における防食・建築用コーティングの需要を支えている。サウジアラビアの2026年5月の水性工業用コーティングに関する規制は、輸入水性製剤の仕様要件を引き上げている。南アフリカおよびサブサハラアフリカは、主に建築用塗料に依存する初期段階の市場にとどまっている。Imerysの南部アフリカにおける鉱物生産拠点は、欧州または北米から出荷するサプライヤーと比較して、地域の特殊鉱物需要に対する物流コストを削減できる。鉱物への地域的なアクセスは、輸送コストおよびサプライチェーンの継続性が製剤の納入コストに影響するアプリケーションにおいて特に重要であり、グローバルサプライヤーが技術的に要求の高いグレードに注力する中、地域の建設および産業需要を競合するメーカーを支援している。

競合状況
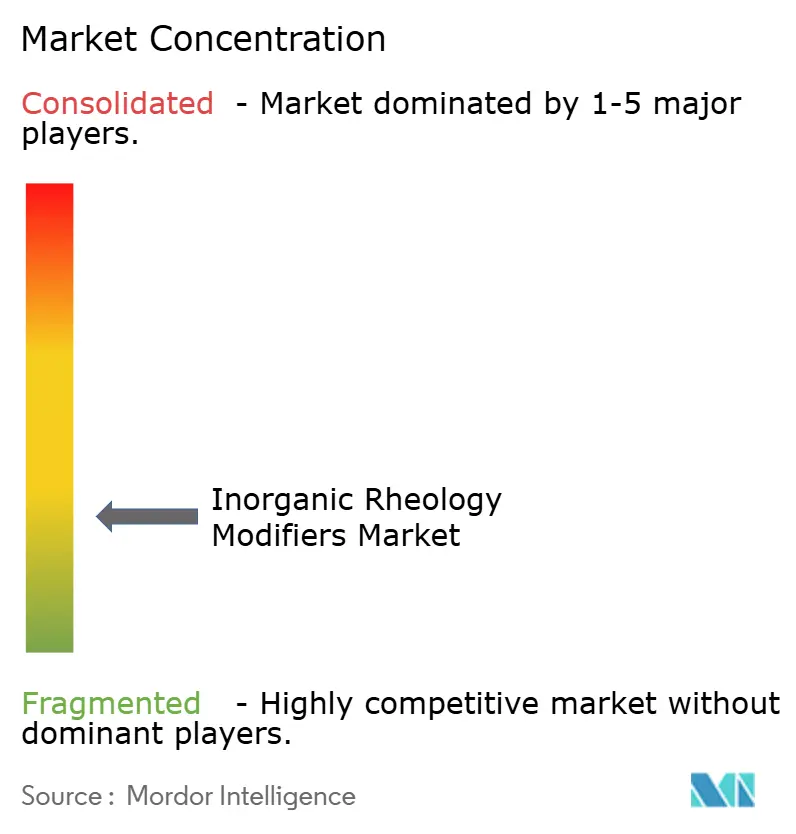
無機レオロジー改質剤市場は断片化しています。Evonik IndustriesとCabot Corporationはヒュームドシリカにおいて顕著な地位を占め、電気自動車(EV)およびエレクトロニクス用途向けの高純度製品に投資しています。これらの用途は技術的な適格性審査を必要とし、標準グレードを提供するサプライヤーにとって参入障壁となっています。Elementisは、コーティング、パーソナルケア、および油田用途向けのBENTONEプラットフォームを通じて有機親和性クレイにおいて差別化された地位を持っています。ImerysとMinerals Technologiesは、コーティング顧客にタルク、カオリン、および炭酸カルシウムを供給する統合採掘事業を活用しています。ALTANAはBYKを通じて、製品価格だけでなく表面改質と配合サポートを通じて競争しています。この市場の顧客は、粘度、分散、表面品質、および加工速度のバランスを取るための支援を必要とすることが多いです。アプリケーションサポートにより、特に配合がすでに顧客承認または規制試験に合格している場合、サプライヤーの代替が困難になる可能性があります。
主要企業は、地理的な生産能力、技術的性能、および持続可能性に焦点を当てた戦略を追求しています。Wackerはチェコ共和国とインドでシリコーン生産能力を拡大し、欧州およびアジアの需要センターに近い生産を支援しています。BASFのRheovis材料のバイオベースエチルアクリレートへの移行は、製品カーボンフットプリントを管理する顧客をターゲットにしています。BASFの2026年7月のバイオマスバランス型Rheovis追加は、このオファリングを建築用コーティングに拡大します。ElementisによるAlchemy Ingredientsの買収は、パーソナルケア配合向けの天然成分能力を広げ、カラーコスメティクスおよびスキンケアにおける鉱物由来成分への需要に合致しています。
無機レオロジー改質剤市場は、固体電池セパレーターおよびデジタル印刷インクにおいても未充足のニズを提示しています。固体電池は、標準的なヒュームドシリカグレードが一貫して提供できない表面官能化を必要とする場合があります。デジタル印刷インクは、大規模なジェッティング不安定性なしに低せん断増粘を必要とします。中国のオルガノクレイメーカーは生産能力を拡大し品質の一貫性を改善しており、顧客が最高純度や特殊表面処理を必要とせずに確立された工業仕様を満たす製品を受け入れる用途で最も大きな影響を与えています。これらのサプライヤーがより一貫性を増すにつれて、価格に敏感な用途のバイヤーは供給契約を交渉する際により多くの選択肢を持つようになり、中堅建築用・工業用コーティングにおける西側サプライヤーとのギャップが縮まっています。これにより、グローバルサプライヤーが高仕様製品に注力する一方で、コモディティグレードセグメントのマージンに圧力がかかっています。その結果、グローバルサプライヤーが性能で競争し、地域サプライヤーがコストと原料の近接性で競争する二層市場が形成されています。
無機レオロジー改質剤業界のリーダー企業
Evonik Industries AG
Cabot Corporation
BASF
ALTANA AG
Wacker Chemie AG
- *免責事項:主要選手の並び順不同
無機レオロジー改質剤市場
- ALTANA AG
- BASF
- Cabot Corporation
- CLARIANT
- Dow
- Elementis PLC
- Evonik Industries AG
- Imerys
- Laviosa Minerals S.p.A.
- Lhoist Group
- Lubrizol
- Minerals Technologies Inc.
- Tokuyama Corporation
- Tolsa
- Wacker Chemie AG

Recent Industry Developments in 無機レオロジー改質剤市場
- 2026年7月:BASFは建築用コーティング向けの認定バイオマスバランス型(BMB)添加剤ポートフォリオを拡大し、Rheovis PU 1333 MBおよびRheovis HS 1169 MBを発売しました。新グレードは、ISO 14067:2018に基づいて認定された製品カーボンフットプリント(PCF)削減を伴う制御されたレオロジーを提供し、主要塗料メーカーからのスコープ3調達義務に対応しています。
- 2026年4月:Elementisはパリで開催されたin-cosmetics Global 2026において、カラーコスメティクス向けの天然由来クレイベースのレオロジー改質剤BENTONE ULTIMATE CCCを発表しました。この製品は低使用量での顔料懸濁と配合安定性を提供し、性能とクリーンビューティー要件が適用される用途をターゲットにしています。


世界の無機レオロジー改質剤市場レポートの範囲
無機レオロジー改質剤は、液体の流動、たれ、または沈降挙動を制御するために使用される鉱物ベースの添加剤です。混合物が静止しているときに粘度を高め、撹拌されると粘度を下げることで、塗料などの製品が垂れずに滑らかに塗布できるようにします。
無機レオロジー改質剤市場は、タイプ別、用途別、および地域別に区分されています。タイプ別では、市場はクレイ、ヒュームドシリカ、スペシャルティクレイ、およびその他の無機改質剤に区分されています。用途別では、市場は塗料・コーティング、化粧品・パーソナルケア、接着剤・シーラント、医薬品、およびその他の用途に区分されています。レポートはまた、主要地域の15カ国における無機レオロジー改質剤の市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
| クレイ |
| ヒュームドシリカ |
| スペシャルティクレイ |
| その他の無機改質剤 |
| 塗料・コーティング |
| 化粧品・パーソナルケア |
| 接着剤・シーラント |
| 医薬品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | クレイ | |
| ヒュームドシリカ | ||
| スペシャルティクレイ | ||
| その他の無機改質剤 | ||
| 用途別 | 塗料・コーティング | |
| 化粧品・パーソナルケア | ||
| 接着剤・シーラント | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
無機レオロジー改質剤市場の現在の市場規模は?
無機レオロジー改質剤の市場規模は2025年に2.13 ビリオン 米ドルと推定され、2026年の2.21 ビリオン 米ドルから2031年には2.74 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.32%で成長すると推定されています。
2031年までに最も速く成長すると予想される材料タイプはどれですか?
ヒュームドシリカはCAGR 5.21%で成長すると予測されており、バッテリー、熱管理、およびエレクトロニクス用途によって支えられています。
水性コーティングがレオロジー改質剤需要にとって重要な理由は何ですか?
水性コーティングは、溶剤含有量を増やすことなく安定した粘度、顔料懸濁、およびたれ防止挙動を確保する添加剤を必要とします。この要件は、コーティングメーカーが水性システムに移行し、塗布品質を維持しなければならないにつれてより重要になっています。
無機レオロジー改質剤の需要をリードする用途はどれですか?
塗料・コーティングは2025年の売上高の38.67%を占めました。これは、ブラシ、ローラー、およびスプレー塗布にわたって信頼性の高いレオロジー制御を必要とするためです。
最終更新日:



