
Marktgröße und Marktanteile für Anorganische Rheologiemodifikatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.21 Milliarden US-Dollar |
| Marktgröße (2031) | 2.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.32 % |
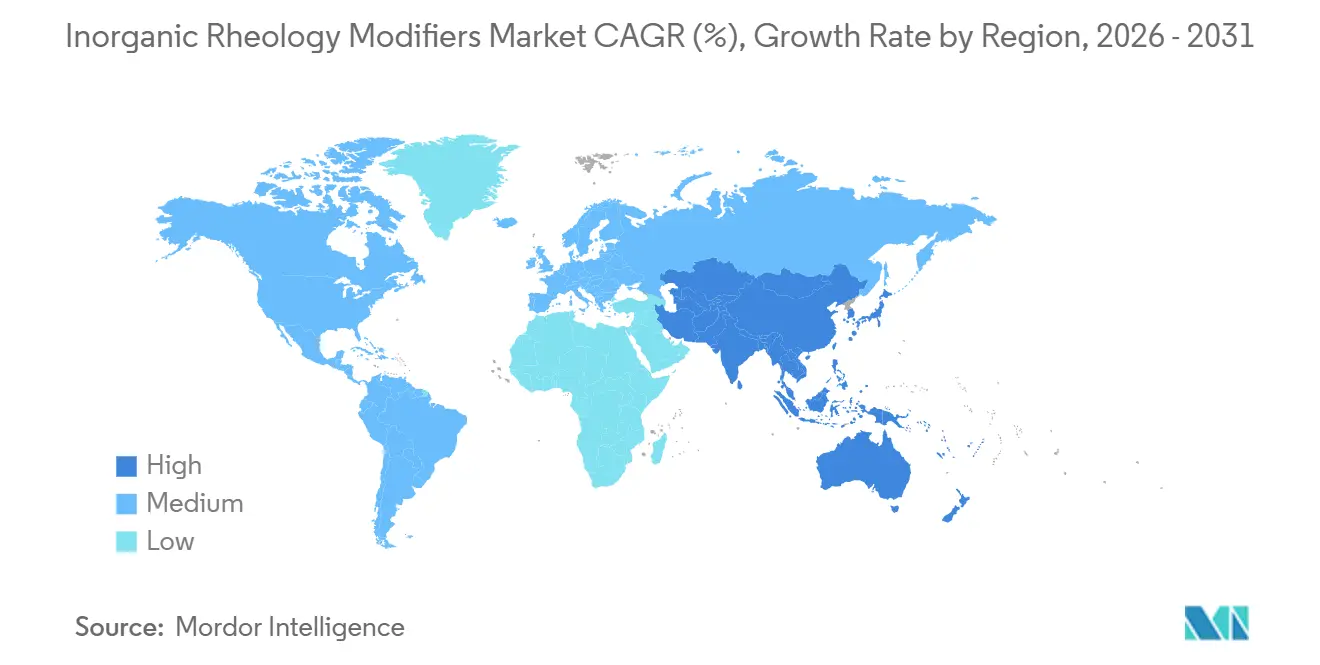
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
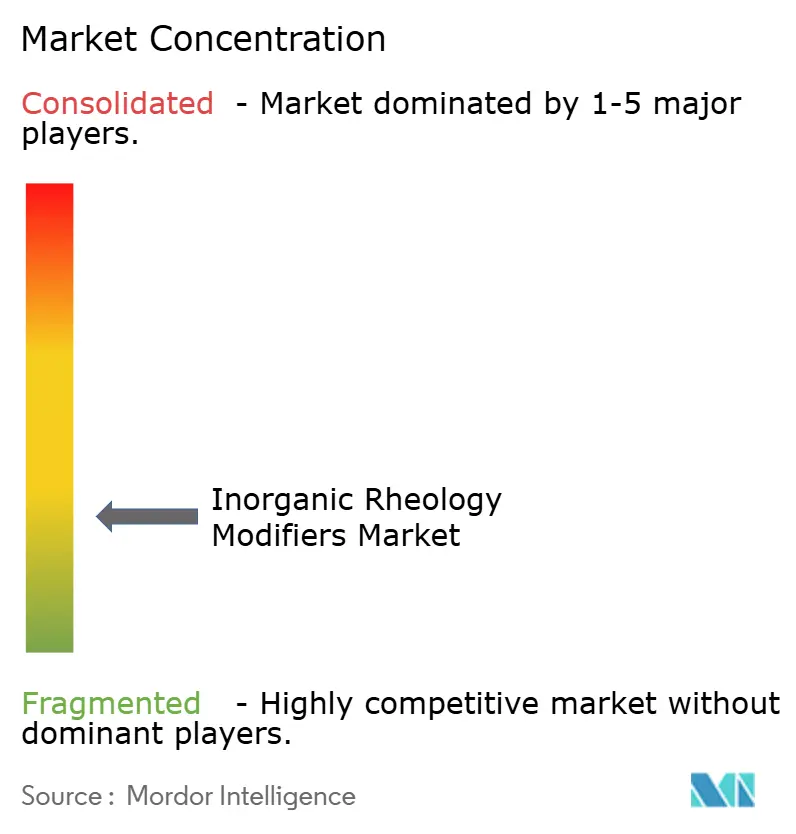
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Anorganische Rheologiemodifikatoren von Mordor Intelligence
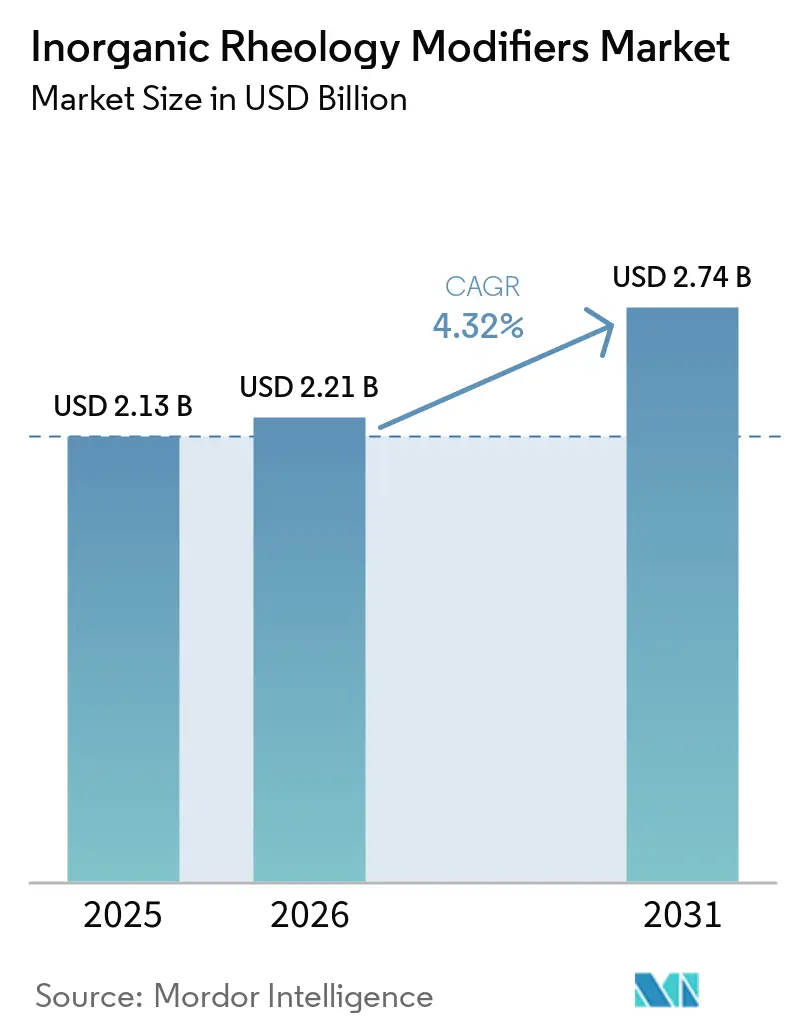
Die Marktgröße für Anorganische Rheologiemodifikatoren wurde 2025 auf 2,13 Milliarden USD geschätzt und soll von 2,21 Milliarden USD im Jahr 2026 auf 2,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,32 % während des Prognosezeitraums (2026–2031). Der Markt für Anorganische Rheologiemodifikatoren wird durch strengere Anforderungen an wasserbasierte Beschichtungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) gestützt, was den Bedarf an Viskositätskontrolle ohne Erhöhung des Lösungsmittelgehalts steigert. Die anspruchsvollen Materialanforderungen von Elektrofahrzeug (EV)-Batterien und der Elektronik, bei denen thermische Stabilität und chemische Reinheit anorganische Materialien gegenüber organischen Alternativen begünstigen, stützen den Markt zusätzlich. Diese Anforderungen erzeugen Nachfrage in verschiedenen Endanwendungen, führen jedoch zu einem gemeinsamen Bedarf an zuverlässiger Thixotropie, Pigmentsuspension und Ablaufbeständigkeit. Regulatorische Anforderungen fördern eine längerfristige Akzeptanz, da Compliance-Programme nach der Implementierung häufig bestehen bleiben. Lieferanten balancieren die breite Nachfrage nach Beschichtungen mit Investitionen in Produkte höherer Reinheit für Anwendungen, die eine engere technische Qualifizierung erfordern.
Wichtigste Erkenntnisse des Berichts
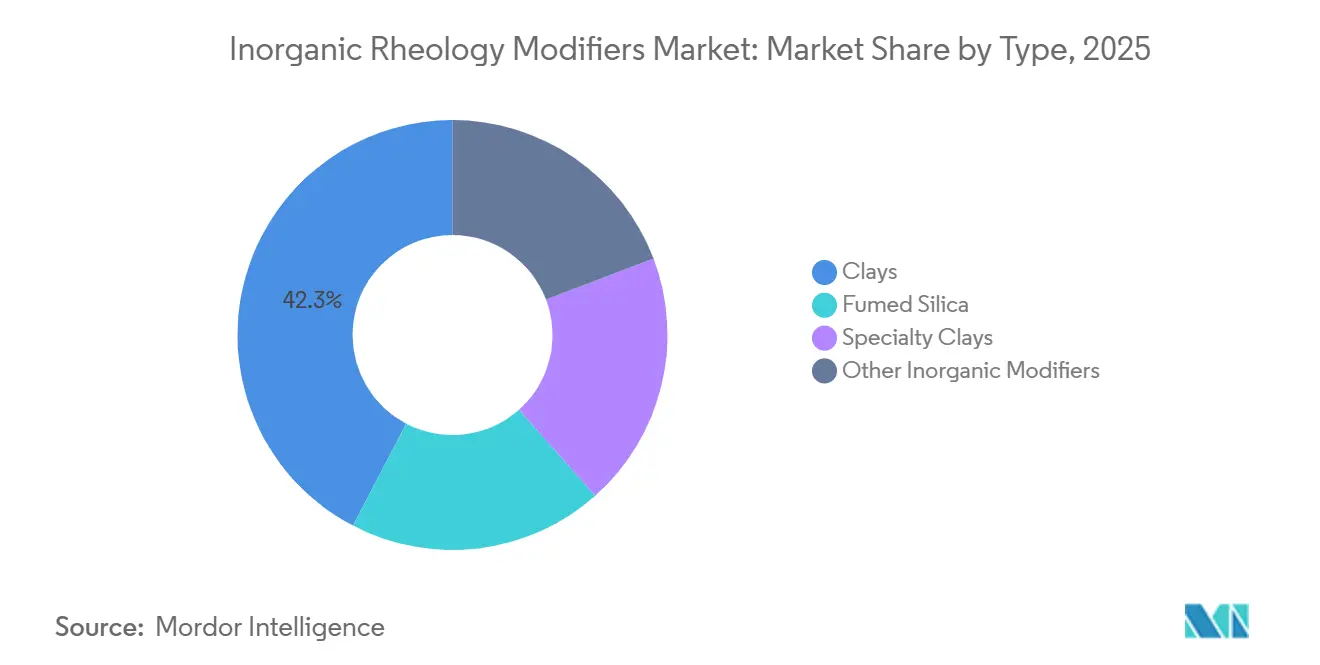
- Nach Typ hielten Tone im Jahr 2025 einen Marktanteil von 42,34 % am Markt für Anorganische Rheologiemodifikatoren, während pyrogene Kieselsäure bis 2031 die höchste CAGR von 5,21 % verzeichnen soll.
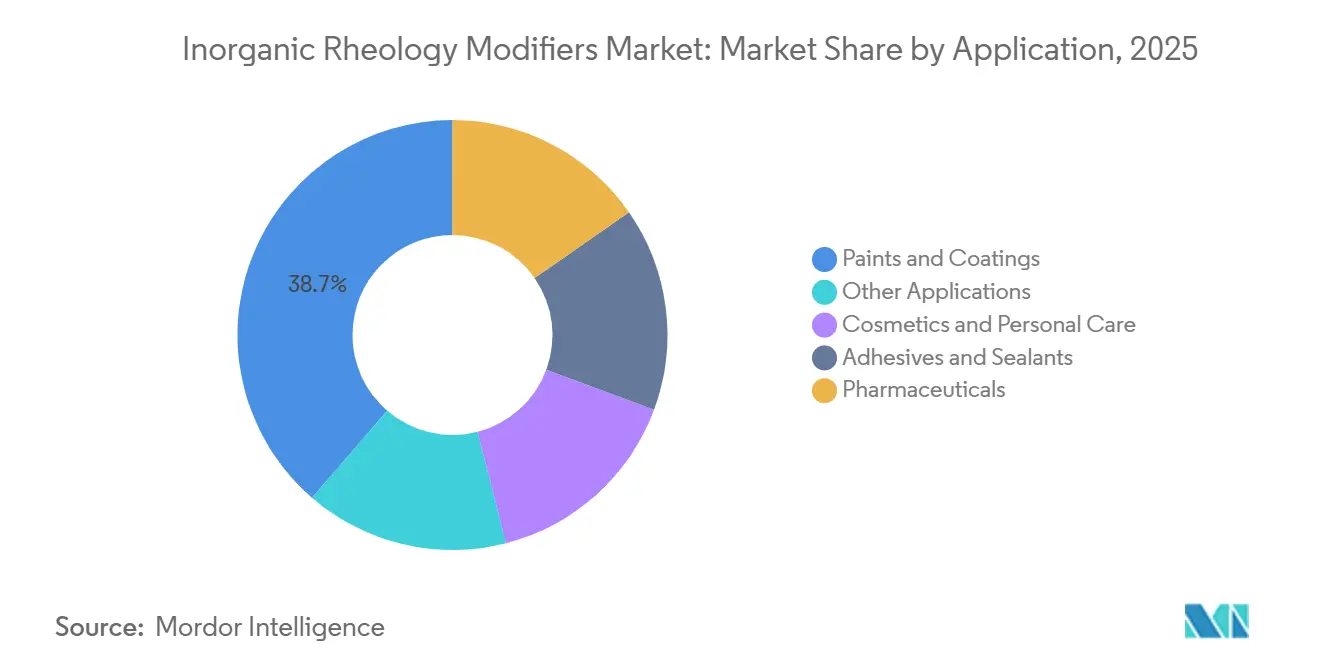
- Nach Anwendung entfielen 38,67 % der Marktgröße für Anorganische Rheologiemodifikatoren im Jahr 2025 auf Farben und Lacke, während Kosmetik und Körperpflege bis 2031 mit einer CAGR von 5,56 % wachsen sollen.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 35,21 % des Umsatzes und soll bis 2031 mit einer CAGR von 5,05 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung wasserbasierter und emissionsarmer Beschichtungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) | +1.2% | Global, konzentriert auf Europa, Nordamerika und Asien-Pazifik-Tier-1-Märkte | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Beschichtungen für Bau und Infrastruktur | +0.9% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Komplexität von Beschichtungen für EV, Batterien und Elektronik | +0.8% | Global, angeführt vom asiatisch-pazifischen Fertigungsgürtel und Nordamerika | Mittelfristig (2–4 Jahre) |
| Leistungsverbesserungen bei Spezialton | +0.6% | Global, mit europäischen Innovationsclustern und asiatisch-pazifischer Produktionskapazität | Langfristig (≥ 4 Jahre) |
| Mineralische Additive in Hochscher- und digitalen Formulierungsabläufen | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung wasserbasierter und emissionsarmer Beschichtungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC)
Der Markt für Anorganische Rheologiemodifikatoren wird durch den Wechsel von lösungsmittelbasierten zu wasserbasierten Beschichtungen in den Vereinigten Staaten, Europa, China und anderen regulierten Märkten gestützt. Dieser Wechsel erhöht den Bedarf an Additiven, die Viskositätskontrolle, Ablaufbeständigkeit und Pigmentsuspension bieten, ohne die Lösungsmittellast zu erhöhen. Wasserbasierte Systeme reagieren anders auf Dispergiermittel, Pigmente, Bindemittel und Verarbeitungsbedingungen, sodass der Modifikator zu einer stabilen Gesamtformulierung beitragen muss und nicht nur die Viskosität erhöhen darf. Dies macht den Übergang sowohl zu einem Formulierungsdesignproblem als auch zu einem Compliance-Problem. Organophile Tone und pyrogene Kieselsäure erfüllen diese Funktionen in wasserbasierten Systemen, in denen einige organische Verdicker empfindlich auf Tensidinterferenzen reagieren. Compliance-Anforderungen in wichtigen Märkten lenken Formulierer zu Produkten mit niedrigerem VOC-Gehalt und konsistenteren Testpraktiken. Saudi-Arabiens Änderung der Technischen Verordnung TR-IND-2026-04 vom Mai 2026 hob die VOC-Ausnahme für wasserbasierte Industriebeschichtungen auf und verlangte Compliance-Tests gemäß der Saudi Standards, Metrology and Quality Organization (SASO) 2511:2024, wodurch die Testzeiten für Exporteure auf 28 Tage verlängert wurden. Die Anforderung an eine zuverlässige wasserbasierte Leistung hält die mineralbasierte Rheologiekontrolle für Beschichtungshersteller relevant, die regulierte Anwendungen bedienen, insbesondere wenn Produktlinien in mehreren regulatorischen Jurisdiktionen verkauft werden und ein einziger Formulierungsansatz den Bedarf an separaten regionalen Versionen reduziert. Formulierer müssen Filmaufbau, Lagerstabilität, Anwendungskonsistenz und Oberflächenerscheinung nach der Änderung beibehalten. Dies hält die Additivauswahl für die Formulierungsarbeit sowohl bei etablierten Beschichtungsqualitäten als auch bei neu entwickelten wasserbasierten Produkten zentral.
Nachfrage nach Beschichtungen für Bau und Infrastruktur
Bau- und Infrastrukturaktivitäten stützen die Basisnachfrage im Markt für Anorganische Rheologiemodifikatoren, da Architektur- und Schutzbeschichtungen stabile Anwendungseigenschaften auf großen Flächen erfordern. Projekte in Asien-Pazifik und dem Nahen Osten umfassen Eisenbahnen, Flughäfen, Wohngebäude und Industrieanlagen, die langlebige Lacksysteme erfordern. Internationale Projektspezifikationen beziehen sich zunehmend auf die Korrosionsschutzanforderungen der ISO 12944, was das erforderliche Leistungsniveau für Schutzbeschichtungen erhöht. In Indien erweitern die Smart Cities Mission und damit verbundene Industriegebietsprogramme die installierte Basis neu gestrichener Flächen und stützen die inländische Nachfrage nach Architekturbeschichtungen. Große öffentliche Projekte verwenden häufig VOC-arme oder Grünes-Gebäude-Spezifikationen, was die Leistungsanforderungen an Beschichtungsformulierungen erhöht. Höhere Spezifikationsanforderungen unterstützen den Einsatz leistungsfähigerer anorganischer Thixotrope. Schutzbeschichtungen müssen während der Anwendung verarbeitbar bleiben und gleichzeitig dem Absetzen bei der Lagerung und dem Ablaufen auf vertikalen Flächen widerstehen, was die Rheologiekontrolle zu einem direkten Teil der Projektleistung macht. Die Nachfrage bleibt mit dem Qualitätsniveau der Bautätigkeit verbunden, nicht nur mit der Anzahl neuer Gebäude oder Infrastrukturanlagen. Lieferanten mit etabliertem technischen Support profitieren dort, wo Auftragnehmer und Beschichtungshersteller eine Spezifikation unter unterschiedlichen Standortbedingungen erfüllen müssen.
Komplexität von Beschichtungen für EV, Batterien und Elektronik
EV-Batterien und Elektronik schaffen einen Hochspezifikationsmarkt für den Markt für Anorganische Rheologiemodifikatoren, insbesondere für pyrogene Kieselsäure und oberflächenmodifiziertes Aluminiumoxid. Evonik gibt an, dass seine AEROSIL-Qualitäten für pyrogene Kieselsäure als keramische Füllstoffe in Batterieseparatoren eingesetzt werden, um thermische Barrieren innerhalb von Batteriesystemen zu unterstützen. Das Unternehmen setzt auch mikroporöse Kieselsäurekerne in TEGO Therm-Beschichtungen für EV-Batteriegehäuse ein, die so konzipiert sind, dass sie die Brandschutzanforderungen der Underwriters Laboratories (UL) 94 V-0 erfüllen. Diese Anwendungen hängen von kontrollierter Reinheit, Hitzebeständigkeit und reproduzierbarer Verarbeitung ab, die Standard-Commodityqualitäten nicht erfüllen können. Qualifizierungsqualitäten für pyrogene Kieselsäure für EV-Plattformen können Metallverunreinigungsschwellenwerte unter 10 ppm erfordern, was die Nachfrage auf Lieferanten konzentriert, die eine Produktion mit ultrahöher Reinheit aufrechterhalten können. Wackers Präsenz auf der Battery Show Detroit 2026, mit Fokus auf Silikontechnologien für thermische Barrieren und Sammelschienenbeschichtungen, spiegelt die Integration von kieselsäurebezogenen Materialien in Batterie-Lieferketten wider. Batteriehersteller müssen Wärme, Isolierung, Brandschutz und kontrollierten Materialfluss in einer kompakten Baugruppe managen. Diese Anforderungen verknüpfen das Batteriewachstum mit einer engeren Gruppe von Mineralprodukten, die detaillierte Prozess- und Reinheitsspezifikationen erfüllen können, und begünstigen Lieferanten, die mit Kunden durch die Qualifizierung arbeiten, anstatt ausschließlich über den Preis zu konkurrieren.
Leistungsverbesserungen bei Spezialton
Der Markt für Anorganische Rheologiemodifikatoren profitiert, wenn Spezialtone ein Zielviskositätsprofil bei niedrigeren Einsatzmengen liefern. Eine Studie aus dem Jahr 2025 im Journal of Coatings Technology and Research ergab, dass Inline-Dispergatoren und Ultraschallsonden die Bentonitaktivierung in organischen Beschichtungen im Vergleich zu herkömmlichen Hochgeschwindigkeitsauflösern verbesserten. Die Studie schlug ein standardisiertes Bentonit-Zwischenprodukt vor, um Formulierern zu helfen, die Leistung während der Formulierung zu optimieren. Niedrigere Beladungsanforderungen reduzieren den Materialeinsatz für Beschichtungshersteller und ermöglichen es Spezialton-Lieferanten, auf der Grundlage effektiver Leistung und nicht nur des Preises zu konkurrieren. Nordmann beschreibt organophile Schichtsilikate in seiner NORRHEO-Linie als Additive, die die Niederscherviskosität und das Anti-Absetzverhalten in lösungsmittelbasierten und lösungsmittelfreien Systemen verbessern[1]Nordmann Global, "Rheologieadditive für lösungsmittelbasierte und lösungsmittelfreie Systeme," Nordmann Global, nordmann.global.. Solche Eigenschaften erweitern den Einsatz von Spezialtonen in Luft- und Raumfahrtbeschichtungen, lithografischen Systemen und digitalen Formulierungsabläufen, die eine zuverlässige rheologische Kontrolle unter variierenden Scherbedingungen erfordern. Eine Formulierung muss während der Lagerung stabil bleiben, beim Mischen vorhersehbar reagieren und während der Anwendung kontrolliert fließen. Prozessvariabilität kann das Erscheinungsbild der Beschichtung, die Anwendungsausbeute und die Fähigkeit, Kundenspezifikationen zu erfüllen, beeinflussen, was Spezialherstellern Raum zur Differenzierung gibt, selbst wenn kostengünstigere Tonlieferungen leicht verfügbar sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Mineral- und Kieselsäure-Rohstoffen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch organische und biobasierte Modifikatoren | -0.6% | Global, mit Europa und Nordamerika als Vorreiter und Asien-Pazifik als aufstrebendem Markt | Mittelfristig (2–4 Jahre) |
| Belastung durch Bergbau-, Energie- und Umwelt-Compliance | -0.5% | Global, insbesondere Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Mineral- und Kieselsäure-Rohstoffen
Der Markt für Anorganische Rheologiemodifikatoren bleibt Änderungen bei den Kosten für Quarzsand, Bentonit, Attapulgit und Kaolin ausgesetzt. Diese Inputs werden durch regionale Energiekosten, Bergbaugenehmigungen und Versandlogistik beeinflusst, selbst wenn die nachgelagerte Beschichtungsnachfrage stabil ist. Die Produktion von pyrogener Kieselsäure ist besonders energieintensiv, da die Flammenhydrolyse erheblichen Energieeinsatz erfordert. Europäische Erdgaspreiserhöhungen im Jahr 2024 ließen die Produktionskosten für einige Lieferanten schneller steigen als die vertraglich vereinbarten Produktpreise. Beschichtungsformulierer können reagieren, indem sie regionale und globale Alternativen qualifizieren, aber die doppelte Beschaffung erhöht den Beschaffungsaufwand und kann eine Qualitätsneuzertifizierung nach ISO- oder kundenspezifischen Standards erfordern. Eine Änderung der Mineralqualität kann Mischzeit, Viskositätsaufbau, Farbentwicklung und Anwendungsverhalten beeinflussen, selbst wenn der Ersatz dem gleichen allgemeinen Zweck dient. Diese zusätzliche Arbeit kann eine Einkaufsreaktion auf eine Rohstoffkostenerhöhung verlangsamen. Für mittelständische Hersteller ohne langfristige Lieferverträge kann die Spotmarktexposition das Betriebskapital belasten und organische Alternativen mit stabileren Rohstoffkosten attraktiver machen.
Wettbewerb durch organische und biobasierte Modifikatoren
Organische und biobasierte Rheologiemodifikatoren konkurrieren mit anorganischen Qualitäten in mehreren mittelständischen Anwendungen, insbesondere dort, wo nachgelagerte Markeninhaber niedrigere Scope-3-Emissionen betonen. BASF schloss im Juni 2025 die Umstellung seiner Rheovis HASE-Modifikatorreihe auf biobasiertes Ethylacrylat ab. Das Unternehmen berichtete von einem biogenen Gehalt von bis zu 35 % gemäß ASTM D6866-18 und einer Reduzierung des Produkt-CO₂-Fußabdrucks um bis zu 30 % gegenüber Versionen auf fossiler Rohstoffbasis[2]BASF SE, "BASFs Rheovis-Reihe wechselt zu biobasiertem Ethylacrylat (EA)," BASF Global, basf.com.. Im Juli 2026 erweiterte BASF sein Portfolio um biomassebalancierte Rheovis PU 1333 MB und Rheovis HS 1169 MB Qualitäten für Architekturbeschichtungen mit einem reduzierten CO₂-Fußabdruck, der gemäß ISO 14067:2018 anerkannt ist. Mineralisch abgeleitete Modifikatoren unterliegen nicht den Meldepflichten der EU-REACH-Mikroplastikbeschränkung für absichtlich zugesetzte synthetische Polymer-Mikropartikel, was ihre Position bei europäischen Formulierungsentscheidungen stärkt. Die Beschränkung eliminiert den Wettbewerb durch organische Materialien nicht, fügt jedoch Compliance-Überlegungen für einige Polymer-Trägersysteme hinzu. Dies ist relevant, wenn ein Formulierer CO₂-Fußabdruckansprüche gegen Meldepflichten, Dokumentation und potenzielle Neuformulierungsanforderungen abwägt. Anorganische Produkte behalten einen Vorteil, wo Kunden mineralischen Ursprung, stabile Leistung und ein einfacheres regulatorisches Profil gleichermaßen schätzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Tone führen nach Marktanteil, während pyrogene Kieselsäure in Hochspezifikationsanwendungen zulegtTone machten 2025 nach Typ 42,34 % des Umsatzes aus. Ihre Position spiegelt wettbewerbsfähige Preise, breite Verfügbarkeit von Bentonit, Attapulgit und Kaolin sowie den etablierten Einsatz in Architektur- und Industriebeschichtungen wider. Diese Materialien haben eine lange Verwendungsgeschichte in Formulierungen, bei denen Hersteller eine zuverlässige und skalierbare Methode zur Fließkontrolle benötigen. Ihre Versorgungsbasis unterstützt den Einsatz in Hochleistungsprodukten, bei denen Additive in konsistenten kommerziellen Mengen verfügbar sein müssen. Tone bieten thixotrope Kontrolle über ein breites Spektrum von Beschichtungssystemen. Organophile Tone sind oberflächenmodifizierte Natriumbentonitprodukte, die mit organischen Lösungsmitteln kompatibel sind. Sie werden in Schutzbeschichtungen, Schmierfetten und lösungsmittelbasierten Klebstoffen eingesetzt, wo wasserbasierte Alternativen die Anwendungsanforderungen nicht erfüllen. Diese Untergruppe erzielt Premiumpreise aufgrund ihrer Niederscherviskosität und ihres Anti-Absetzverhaltens in anspruchsvollen Systemen.
Pyrogene Kieselsäure soll bis 2031 mit einer CAGR von 5,21 % wachsen, der schnellsten Rate unter den Typsegmenten im Markt für Anorganische Rheologiemodifikatoren. Die Nachfrage wird durch Batterieseparatorbeschichtungen für Elektrofahrzeuge (EV), thermische Schnittstellenmaterialien und Halbleiterverkapselungen angetrieben, die hochreine, oberflächenfunktionalisierte Qualitäten erfordern. Evoniks AEROSIL-Portfolio adressiert sowohl hydrophile als auch hydrophobe Anwendungen in Klebstoffen, Körperpflege und fortschrittlichen Batteriesystemen. Spezialtone, einschließlich synthetischem Hectorit und Laponit, werden in wasserbasierten Automobil-Nachlackierungen und Effektpigmentbeschichtungen eingesetzt. Ihre Niederschergelierung hilft, metallische Pigmente auszurichten und unterstützt ein stabiles Erscheinungsbild. Der Markt für Anorganische Rheologiemodifikatoren bedient Formulierungen, bei denen Erscheinungsbild, kontrollierter Fluss und reproduzierbare Anwendung zentral für Produktspezifikationen sind, über hochvolumige Architekturbeschichtungsanwendungen hinaus. Die Produktionsnähe in Asien und Europa wird wichtiger, da sich Batterie- und Körperpflege-Lieferketten regionalisieren. Dies begünstigt Hersteller, die konsistente Qualitäten in Kundennähe liefern können, was Vorlaufzeiten und Neuzertifizierungsrisiken reduziert. Lokaler technischer Service wird ebenfalls zunehmend relevant, da Anwender Formulierungen für spezifische Verarbeitungsanlagen oder Kundenstandards anpassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Farben und Lacke verankern die Nachfrage, während Kosmetik und Körperpflege beschleunigenFarben und Lacke machten 2025 38,67 % des Marktes für Anorganische Rheologiemodifikatoren aus. Das Segment ist auf anorganische Thixotrope für Ablaufbeständigkeit, Pigment-Anti-Absetzung und konsistentes Verhalten bei Pinsel-, Walzen- und Sprühanwendung angewiesen. Diese Funktionen sind über den gesamten Beschichtungslebenszyklus wichtig, von Lagerung und Transport über Mischen, Anwendung bis hin zur endgültigen Filmbildung. Bautätigkeit in Südostasien und dem Nahen Osten stützt die Nachfrage nach Architekturbeschichtungen. Industrie- und Schutzbeschichtungen für Brücken, Pipelines und Meeresstrukturen erfordern zuverlässige Anwendungs- und Korrosionsschutzleistung. Formulierer kombinieren zunehmend antimikrobielle, wärmereflektierende und antikorrosive Funktionen in einer einzigen Beschichtung, was die rheologische Komplexität erhöht. Pyrogene Kieselsäure und Spezialtone werden ausgewählt, wenn ein Produkt eine kontrollierte Balance aus Fluss, Filmaufbau, Absetzbeständigkeit und Pigmenthandhabung erfordert.
Kosmetik und Körperpflege sollen bis 2031 mit einer CAGR von 5,56 % wachsen und damit die am schnellsten wachsende Anwendung im Markt für Anorganische Rheologiemodifikatoren sein. Premium-Hautpflege und dekorative Kosmetik in Asien-Pazifik, dem Nahen Osten und Lateinamerika verwenden mineralisch abgeleitete Wirkstoffe, um natürliche und Clean-Beauty-Produktpositionierungen zu unterstützen. Bentonit, Hectorit und oberflächenbehandelte pyrogene Kieselsäure unterstützen sensorische Eigenschaften, Pigmentsuspension und Emulsionsstabilität in Sonnenschutzmitteln mit hohem Lichtschutzfaktor (LSF) und langanhaltenden Make-up-Produkten. Elementis stellte BENTONE ULTIMATE CCC, einen natürlich gewonnenen tonbasierten Modifikator für dekorative Kosmetik, auf der In-cosmetics Global 2026 in Paris vor. Pharmazeutika bleiben das kleinste Anwendungssegment, erfordern jedoch hochreine pyrogene Kieselsäure als Gleitmittel und Tabletten-Anti-Backmaterial. Die Anforderungen der United States Pharmacopeia (USP), Ph.Eur. und FDA 21 Code of Federal Regulations (CFR) Part 182 legen einen Qualitätsschwellenwert fest, der die Teilnahme auf qualifizierte Lieferanten beschränkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für anorganische Rheologiemodifikatoren
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 35,21 % am Markt für anorganische Rheologiemodifikatoren und wird voraussichtlich bis 2031 mit einer CAGR von 5,05 % wachsen. China, Indien und die ASEAN-Länder treiben die Nachfrage durch baugebundene Beschichtungen und die Herstellung von Körperpflegeprodukten an. Diese Märkte verbinden große lokale Verbraucherbasen mit Fertigungskapazitäten und erzeugen Nachfrage sowohl nach einfachen Architekturfarben als auch nach spezialisierten Körperpflegeformulierungen. Diese Kombination verschafft Lieferanten Zugang zu Anwendungen mit hohem Volumen sowie zu Möglichkeiten bei Qualitäten, die anspruchsvollere Leistungsanforderungen erfüllen. Chinas Sektor für Architekturfarben verlagert sich von einer raschen Expansion hin zu anspruchsvolleren Produktqualitätsanforderungen, da die Urbanisierung reift, was den Bedarf an höherwertigen anorganischen Modifikatoren erhöht. Indiens Wohnungsbau, Urbanisierung, die Smart Cities Mission sowie Infrastrukturprogramme stützen den Verbrauch von Farben und Beschichtungen. Öffentliche Infrastrukturprojekte in der ASEAN-Region erhöhen ebenfalls die Nachfrage nach Beschichtungen und können Korrosionsschutz erfordern, der ISO 12944 erfüllt.
Markt für anorganische Rheologiemodifikatoren in Nordamerika und Europa
Nordamerika nimmt eine etablierte Position im Markt für anorganische Rheologiemodifikatoren ein, mit Nachfrage von Erstausrüstern (OEMs) in der Automobilindustrie, der industriellen Instandhaltung sowie Architekturfarben, die technisch anspruchsvolle Formulierungen erfordern. Strengere Anforderungen an flüchtige organische Verbindungen (VOC) unterstützen die Entwicklung wasserbasierter Formulierungen und den Einsatz von Additiven, die die Anwendungsqualität erhalten. Die nordamerikanische Lieferkette für Batterien von Elektrofahrzeugen (EV) erzeugt ebenfalls lokale Nachfrage nach pyrogener Kieselsäure in Separatorbeschichtungen und Wärmeleitpasten. Europa wird durch die Decopaint-Richtlinie sowie die Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) geprägt, die VOC-arme Formulierungen und Produktoffenlegungspraktiken unterstützen. Deutschlands Basis an Automobil-OEM-Beschichtungen macht es zu einem bedeutenden europäischen Zentrum für technisch anspruchsvolle anorganische Spezialmodifikatoren. Mineralbasierte Produkte können sich differenzieren, wenn Formulierer Alternativen zu synthetischen Polymer-Mikropartikelträgern suchen, die Informationspflichten unterliegen. Dies macht nicht jedes Mineralprodukt zu einem direkten Ersatz für ein organisches Additiv, da das rheologische Verhalten formulierungsspezifisch bleibt. Es gibt Formulierern jedoch einen zusätzlichen Grund, mineralische Optionen zu prüfen, wenn sie Produktdokumentation und Zutatenwahl überarbeiten.
Markt für anorganische Rheologiemodifikatoren in Südamerika und MEA
Südamerika, der Nahe Osten und Afrika sind kleinere Märkte innerhalb des Marktes für anorganische Rheologiemodifikatoren, unterstützen jedoch eine inkrementelle Nachfrage. Brasiliens Bautätigkeit und die wachsende Herstellung von Körperpflegeprodukten stützen die Nachfrage in Südamerika. Die Infrastrukturpipeline des Golfkooperationsrats (GCC), einschließlich der Projekte im Rahmen von Saudi-Arabiens Vision 2030, unterstützt die Nachfrage nach Schutz- und Architekturbeschichtungen im gesamten Nahen Osten und Afrika. Saudi-Arabiens Verordnung vom Mai 2026 für wasserbasierte Industriebeschichtungen erhöht die Spezifikationsanforderungen für importierte wasserbasierte Formulierungen. Südafrika und das subsaharische Afrika bleiben Märkte in einem frühen Entwicklungsstadium, die in erster Linie von Baufarben abhängen. Imerys' Mineralproduktionspräsenz im südlichen Afrika kann die Logistikkosten für die lokale Nachfrage nach Spezialmineralien im Vergleich zu Lieferanten, die aus Europa oder Nordamerika versenden, senken. Der lokale Zugang zu Mineralien ist besonders wichtig in Anwendungen, bei denen Transportkosten und Versorgungskontinuität die Lieferkosten einer Formulierung beeinflussen, und unterstützt Hersteller, die um lokale Bau- und Industrienachfrage konkurrieren, während sich globale Lieferanten auf technisch anspruchsvolle Qualitäten konzentrieren.

Wettbewerbslandschaft
Der Markt für Anorganische Rheologiemodifikatoren ist fragmentiert. Evonik Industries und Cabot Corporation halten prominente Positionen bei pyrogener Kieselsäure und investieren in hochreine Produkte für Elektrofahrzeug (EV)- und Elektroniканwendungen. Diese Anwendungen erfordern technische Qualifizierungen, die eine Barriere für Lieferanten darstellen, die Standardqualitäten anbieten. Elementis hat eine differenzierte Position bei organophilen Tonen durch seine BENTONE-Plattform für Beschichtungen, Körperpflege und Ölfeld-Anwendungen. Imerys und Minerals Technologies stützen sich auf integrierte Bergbauoperationen, die Talkum, Kaolin und Calciumcarbonat an Beschichtungskunden liefern. ALTANA, durch BYK, konkurriert durch Oberflächenmodifikation und Formulierungsunterstützung und nicht allein durch Produktpreisgestaltung. Kunden in diesem Markt benötigen häufig Unterstützung beim Ausbalancieren von Viskosität, Dispersion, Oberflächenqualität und Verarbeitungsgeschwindigkeit. Anwendungsunterstützung kann einen Lieferanten schwieriger zu ersetzen machen, insbesondere in Formulierungen, die bereits eine Kundengenehmigung oder regulatorische Tests bestanden haben.
Führende Unternehmen verfolgen Strategien, die sich auf geografische Kapazität, technische Leistung und Nachhaltigkeit konzentrieren. Wacker hat seine Silikonkapazität in der Tschechischen Republik und Indien erweitert und unterstützt damit die Produktion näher an europäischen und asiatischen Nachfragezentren. BASFs Umstellung der Rheovis-Materialien auf biobasiertes Ethylacrylat zielt auf Kunden ab, die Produkt-CO₂-Fußabdrücke managen. BASFs biomassebalancierte Rheovis-Ergänzungen vom Juli 2026 erweitern dieses Angebot auf Architekturbeschichtungen. Elementis' Übernahme von Alchemy Ingredients erweitert seine Fähigkeiten bei natürlichen Inhaltsstoffen für Körperpflegeformulierungen und entspricht der Nachfrage nach mineralisch abgeleiteten Inhaltsstoffen in dekorativer Kosmetik und Hautpflege.
Der Markt für Anorganische Rheologiemodifikatoren weist auch unerfüllte Bedürfnisse bei Festkörperbatterieseparatoren und Digitaldruckfarben auf. Festkörperbatterien können eine Oberflächenfunktionalisierung erfordern, die Standard-Qualitäten für pyrogene Kieselsäure nicht konsistent bieten. Digitaldruckfarben erfordern Niederscherverdickung ohne Jetting-Instabilität im großen Maßstab. Chinesische Organotонhersteller erhöhen die Kapazität und verbessern die Qualitätskonsistenz, mit dem größten Einfluss in Anwendungen, bei denen Kunden Produkte akzeptieren, die etablierte Industriespezifikationen erfüllen, ohne die höchste Reinheit oder spezielle Oberflächenbehandlung zu erfordern. Da diese Lieferanten konsistenter werden, haben Käufer in preissensitiven Anwendungen mehr Optionen bei der Aushandlung von Lieferverträgen, was die Lücke zu westlichen Lieferanten in mittelständischen Architektur- und Industriebeschichtungen verringert. Dies übt Druck auf die Margen in Commodity-Qualitätssegmenten aus, während globale Lieferanten sich auf Hochspezifikationsprodukte konzentrieren. Das Ergebnis ist ein zweigeteilter Markt, in dem globale Lieferanten auf Leistung und regionale Lieferanten auf Kosten und Rohstoffnähe konkurrieren.
Branchenführer für Anorganische Rheologiemodifikatoren
Evonik Industries AG
Cabot Corporation
BASF
ALTANA AG
Wacker Chemie AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für anorganische Rheologiemodifikatoren
- ALTANA AG
- BASF
- Cabot Corporation
- CLARIANT
- Dow
- Elementis PLC
- Evonik Industries AG
- Imerys
- Laviosa Minerals S.p.A.
- Lhoist Group
- Lubrizol
- Minerals Technologies Inc.
- Tokuyama Corporation
- Tolsa
- Wacker Chemie AG

Recent Industry Developments in Markt für anorganische Rheologiemodifikatoren
- Juli 2026: BASF erweiterte sein zertifiziertes biomassebalanciertes (BMB) Additivportfolio für Architekturbeschichtungen und brachte Rheovis PU 1333 MB und Rheovis HS 1169 MB auf den Markt. Die neuen Qualitäten liefern kontrollierte Rheologie mit Produkt-CO₂-Fußabdruck (PCF)-Reduzierungen, die gemäß ISO 14067:2018 anerkannt sind, und adressieren Scope-3-Beschaffungsmandate großer Farbenhersteller.
- April 2026: Elementis stellte BENTONE ULTIMATE CCC vor, einen natürlich gewonnenen tonbasierten Rheologiemodifikator für dekorative Kosmetik, auf der In-cosmetics Global 2026 in Paris. Das Produkt bietet Pigmentsuspension und Formulierungsstabilität bei niedrigen Einsatzmengen und zielt auf Anwendungen ab, bei denen Leistungs- und Clean-Beauty-Anforderungen gelten.


Berichtsumfang des globalen Marktes für Anorganische Rheologiemodifikatoren
Anorganische Rheologiemodifikatoren sind mineralbasierte Additive, die zur Kontrolle des Fließ-, Ablauf- oder Absetzverhaltens von Flüssigkeiten eingesetzt werden. Sie erhöhen die Viskosität, wenn eine Mischung in Ruhe ist, und reduzieren sie, wenn sie bewegt wird, sodass Produkte wie Farbe glatt aufgetragen werden können, ohne zu tropfen.
Der Markt für Anorganische Rheologiemodifikatoren ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Tone, pyrogene Kieselsäure, Spezialtone und sonstige anorganische Modifikatoren segmentiert. Nach Anwendung ist der Markt in Farben und Lacke, Kosmetik und Körperpflege, Klebstoffe und Dichtstoffe, Pharmazeutika und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Anorganische Rheologiemodifikatoren in 15 Ländern in wichtigen Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Tone |
| Pyrogene Kieselsäure |
| Spezialtone |
| Sonstige Anorganische Modifikatoren |
| Farben und Lacke |
| Kosmetik und Körperpflege |
| Klebstoffe und Dichtstoffe |
| Pharmazeutika |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Typ | Tone | |
| Pyrogene Kieselsäure | ||
| Spezialtone | ||
| Sonstige Anorganische Modifikatoren | ||
| Nach Anwendung | Farben und Lacke | |
| Kosmetik und Körperpflege | ||
| Klebstoffe und Dichtstoffe | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Anorganische Rheologiemodifikatoren?
Die Marktgröße für Anorganische Rheologiemodifikatoren wurde 2025 auf 2,13 Milliarden USD geschätzt und soll von 2,21 Milliarden USD im Jahr 2026 auf 2,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,32 % während des Prognosezeitraums (2026–2031).
Welcher Materialtyp soll bis 2031 am schnellsten wachsen?
Pyrogene Kieselsäure soll mit einer CAGR von 5,21 % wachsen, unterstützt durch Batterie-, Wärmemanagement- und Elektroniканwendungen.
Warum sind wasserbasierte Beschichtungen für die Nachfrage nach Rheologiemodifikatoren wichtig?
Wasserbasierte Beschichtungen erfordern Additive, die stabile Viskosität, Pigmentsuspension und Ablaufbeständigkeit gewährleisten, ohne zusätzlichen Lösungsmittelgehalt hinzuzufügen. Diese Anforderung wird wichtiger, wenn Beschichtungshersteller auf wasserbasierte Systeme umsteigen und die Anwendungsqualität aufrechterhalten müssen.
Welche Anwendung führt zur Nachfrage nach Anorganischen Rheologiemodifikatoren?
Farben und Lacke hielten 2025 38,67 % des Umsatzes, da sie eine zuverlässige rheologische Kontrolle bei Pinsel-, Walzen- und Sprühanwendungen erfordern.
Seite zuletzt aktualisiert am:



