
Taille et part du marché des modificateurs de rhéologie inorganiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.21 Milliards de dollars |
| Taille du Marché (2031) | 2.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
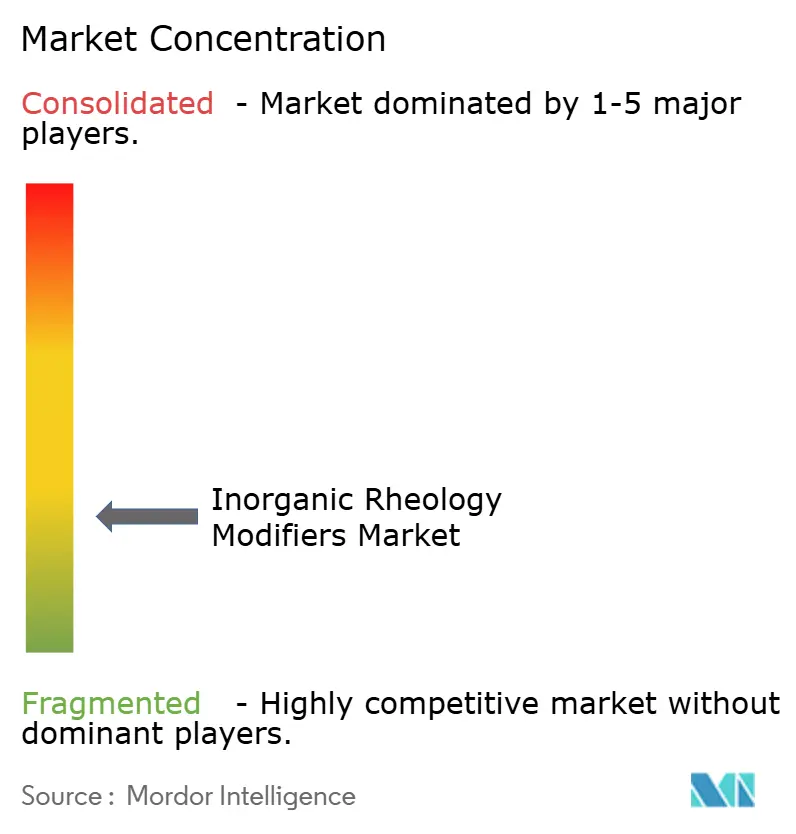
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des modificateurs de rhéologie inorganiques par Mordor Intelligence
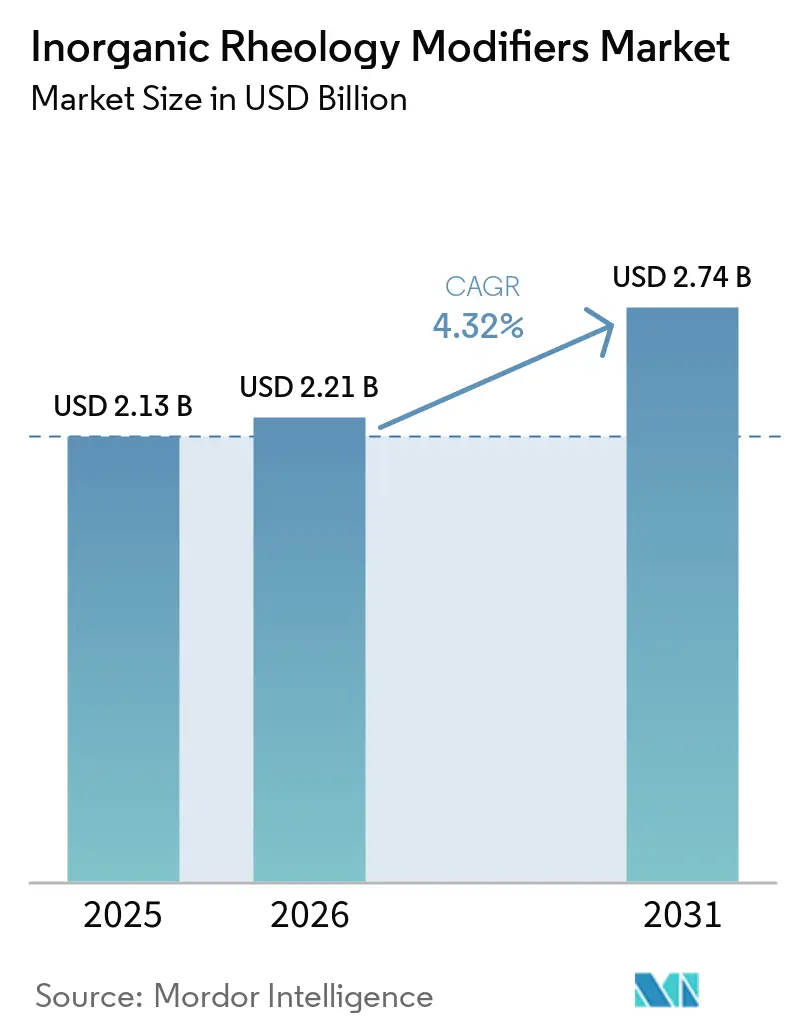
La taille du marché des modificateurs de rhéologie inorganiques a été estimée à 2,13 milliards USD en 2025 et devrait croître de 2,21 milliards USD en 2026 à 2,74 milliards USD d'ici 2031, à un CAGR de 4,32 % pendant la période de prévision (2026-2031). Le marché des modificateurs de rhéologie inorganiques est soutenu par des exigences plus strictes en matière de revêtements à base d'eau à faible teneur en composés organiques volatils (COV), augmentant le besoin de contrôle de la viscosité sans ajout de solvant. Les exigences matérielles élevées des batteries de véhicules électriques (VE) et de l'électronique, où la stabilité thermique et la pureté chimique favorisent les matériaux inorganiques par rapport aux alternatives organiques, soutiennent davantage le marché. Ces exigences créent une demande dans différentes utilisations finales mais conduisent à un besoin commun de thixotropie fiable, de suspension des pigments et de résistance à l'affaissement. Les exigences réglementaires soutiennent l'adoption à long terme, car les programmes de conformité restent souvent en place après leur mise en œuvre. Les fournisseurs équilibrent la demande générale de revêtements avec des investissements dans des produits de plus haute pureté pour les applications nécessitant une qualification technique plus poussée.
Points clés du rapport
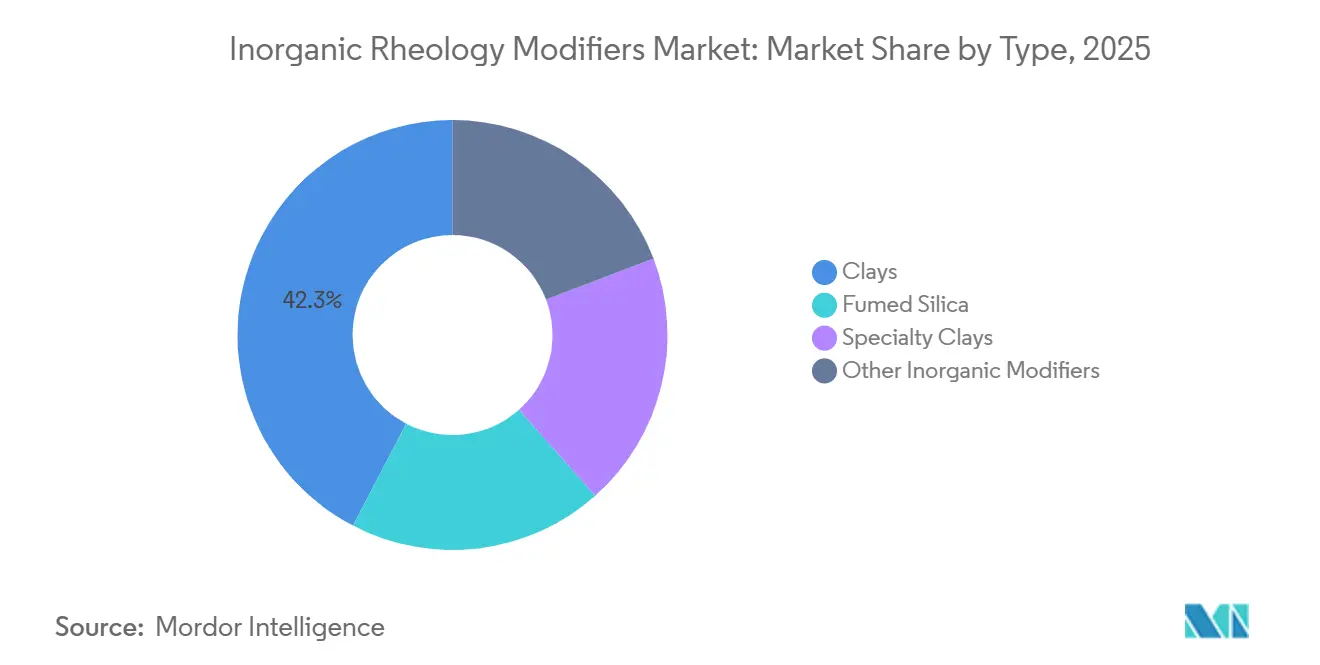
- Par type, les argiles détenaient 42,34 % de la part du marché des modificateurs de rhéologie inorganiques en 2025, tandis que la silice pyrogénée devrait enregistrer le CAGR le plus élevé de 5,21 % jusqu'en 2031.
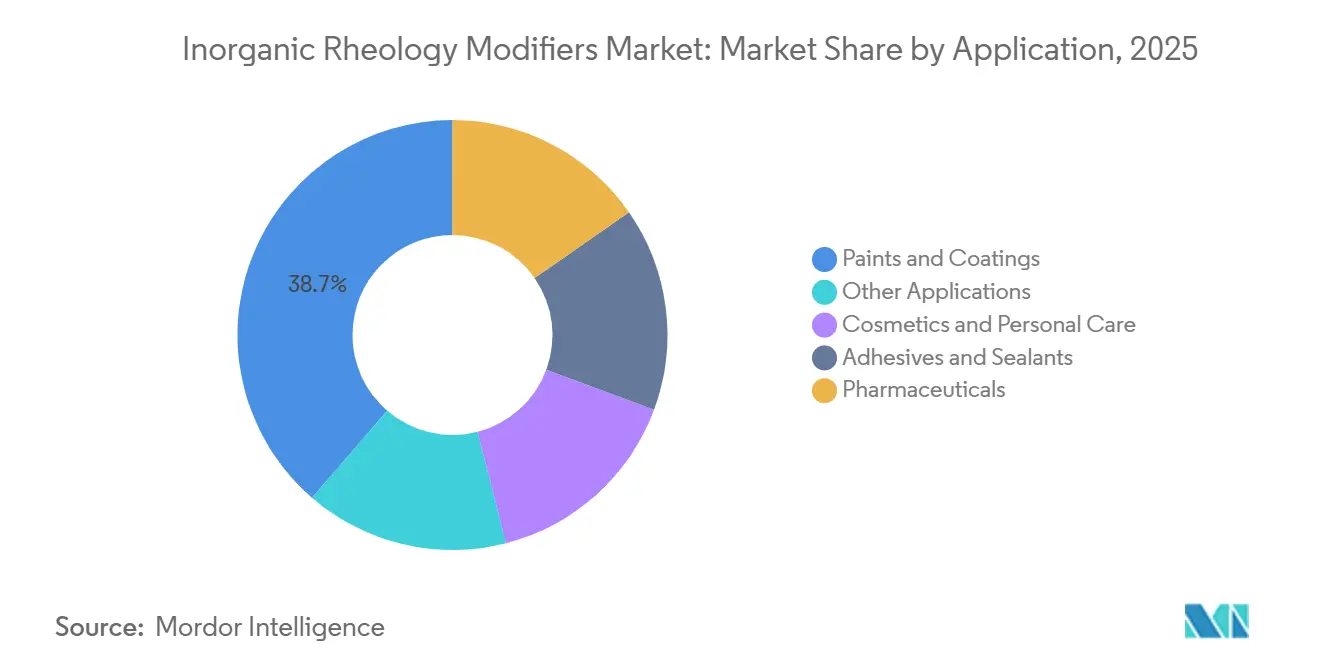
- Par application, les peintures et revêtements représentaient 38,67 % de la taille du marché des modificateurs de rhéologie inorganiques en 2025, tandis que les cosmétiques et soins personnels devraient se développer à un CAGR de 5,56 % jusqu'en 2031.
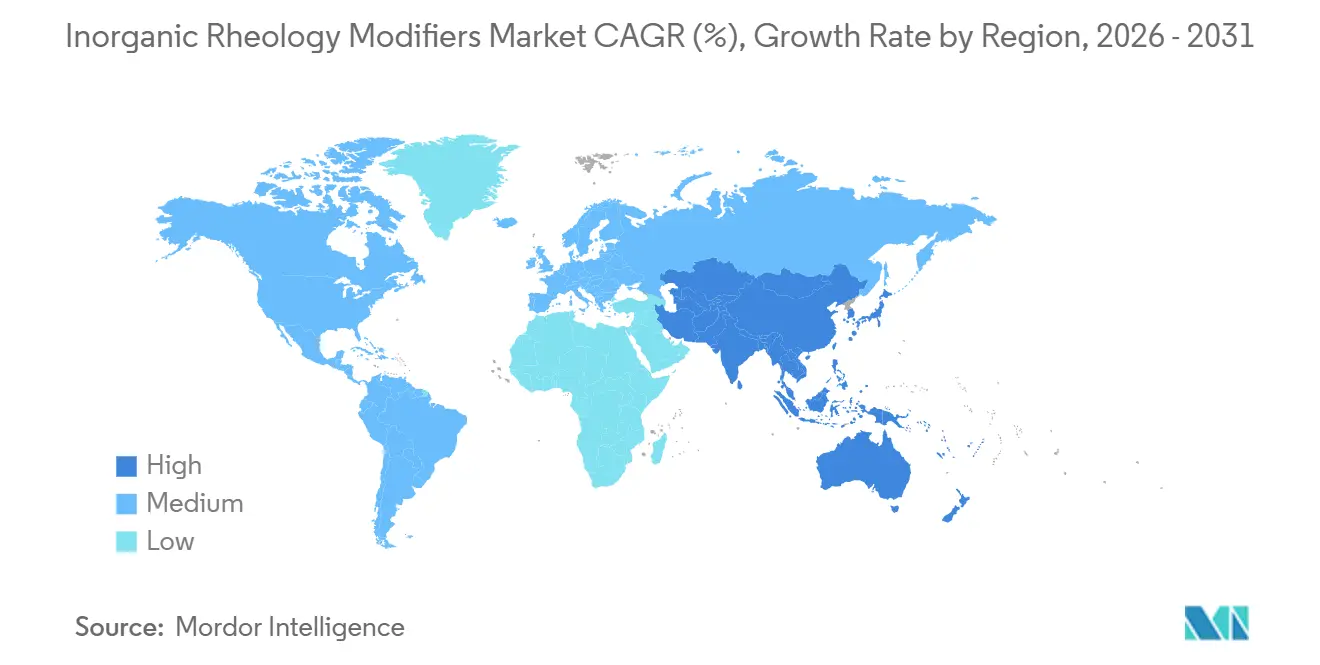
- Par géographie, l'Asie-Pacifique a capté 35,21 % des revenus en 2025 et devrait croître à un CAGR de 5,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des revêtements à base d'eau et à faible teneur en composés organiques volatils (COV) | +1.2% | Mondial, concentré en Europe, en Amérique du Nord et dans les marchés de premier rang d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de revêtements pour la construction et les infrastructures | +0.9% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Complexité des revêtements pour les VE, les batteries et l'électronique | +0.8% | Mondial, porté par la ceinture manufacturière d'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Améliorations des performances des argiles spéciales | +0.6% | Mondial, avec des pôles d'innovation européens et une échelle de production en Asie-Pacifique | Long terme (≥ 4 ans) |
| Additifs minéraux dans les flux de travail de formulation numérique et à cisaillement élevé | +0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des revêtements à base d'eau et à faible teneur en composés organiques volatils (COV)
Le marché des modificateurs de rhéologie inorganiques est soutenu par le passage des revêtements à base de solvants aux revêtements à base d'eau aux États-Unis, en Europe, en Chine et dans d'autres marchés réglementés. Ce passage accroît le besoin d'additifs assurant le contrôle de la viscosité, le comportement anti-affaissement et la suspension des pigments sans augmenter la charge en solvant. Les systèmes à base d'eau réagissent différemment aux dispersants, aux pigments, aux liants et aux conditions de traitement ; le modificateur doit donc contribuer à une formulation globale stable plutôt que de simplement augmenter la viscosité. Cela fait de la transition un enjeu de conception de formulation autant qu'un enjeu de conformité. Les argiles organophiles et la silice pyrogénée assurent ces fonctions dans les systèmes à base d'eau, où certains épaississants organiques sont sensibles aux interférences des tensioactifs. Les exigences de conformité sur les principaux marchés orientent les formulateurs vers des produits à faible teneur en COV et des pratiques de test plus cohérentes. La modification en mai 2026 par l'Arabie saoudite du règlement technique TR-IND-2026-04 a supprimé l'exemption de COV pour les revêtements industriels à base d'eau et a exigé des tests de conformité selon la norme SASO (Organisation saoudienne des normes, de la métrologie et de la qualité) 2511:2024, prolongeant les périodes de test des exportateurs à 28 jours. L'exigence de performances fiables à base d'eau maintient la pertinence du contrôle rhéologique à base minérale pour les producteurs de revêtements desservant des applications réglementées, notamment lorsque les gammes de produits sont vendues dans plusieurs juridictions réglementaires et qu'une approche de formulation unique réduit le besoin de versions régionales distinctes. Les formulateurs doivent maintenir l'épaisseur du film, la stabilité au stockage, la cohérence d'application et l'aspect de surface après le changement. Cela maintient la sélection des additifs au cœur du travail de formulation pour les grades de revêtements établis comme pour les nouveaux produits à base d'eau en cours de développement.
Demande de revêtements pour la construction et les infrastructures
L'activité de construction et d'infrastructure soutient la demande de base sur le marché des modificateurs de rhéologie inorganiques, car les revêtements architecturaux et de protection nécessitent des propriétés d'application stables sur de grandes surfaces. Les projets en Asie-Pacifique et au Moyen-Orient couvrent les chemins de fer, les aéroports, le logement et les installations industrielles qui nécessitent des systèmes de peinture durables. Les spécifications de projets internationaux font de plus en plus référence aux exigences de protection contre la corrosion de la norme ISO 12944, élevant le niveau de performance requis pour les revêtements de protection. En Inde, la Mission Villes intelligentes et les programmes connexes de zones industrielles élargissent la base installée de surfaces nouvellement peintes et soutiennent la demande intérieure de revêtements architecturaux. Les grands projets publics utilisent souvent des spécifications à faible teneur en COV ou de construction verte, augmentant les exigences de performance des formulations de revêtements. Des exigences de spécification plus élevées soutiennent l'utilisation de thixotropes inorganiques plus performants. Les revêtements de protection doivent rester maniables lors de l'application tout en résistant à la sédimentation lors du stockage et à l'affaissement sur les surfaces verticales, faisant du contrôle rhéologique une partie intégrante de la performance du projet. La demande reste liée au niveau de qualité de l'activité de construction, et pas seulement au nombre de nouveaux bâtiments ou d'actifs d'infrastructure. Les fournisseurs disposant d'un support technique établi bénéficient d'un avantage là où les entrepreneurs et les producteurs de revêtements doivent respecter une spécification dans des conditions de chantier variées.
Complexité des revêtements pour les VE, les batteries et l'électronique
Les batteries de VE et l'électronique créent un débouché à spécifications plus élevées pour le marché des modificateurs de rhéologie inorganiques, notamment pour la silice pyrogénée et l'alumine à surface modifiée. Evonik indique que ses grades de silice pyrogénée AEROSIL sont utilisés comme charges céramiques dans les séparateurs de batteries pour soutenir les barrières thermiques au sein des systèmes de batteries. La société applique également des noyaux de silice microporeuse dans les revêtements TEGO Therm pour les boîtiers de batteries de VE conçus pour répondre aux exigences de sécurité incendie Underwriters Laboratories (UL) 94 V-0. Ces utilisations dépendent d'une pureté contrôlée, d'une résistance à la chaleur et d'un traitement reproductible, que les grades de commodité standard ne peuvent pas satisfaire. La silice pyrogénée de grade qualification pour les plateformes VE peut nécessiter des seuils de contamination métallique inférieurs à 10 ppm, concentrant la demande parmi les fournisseurs capables de maintenir une production de très haute pureté. La présence de Wacker au Battery Show Detroit 2026, axée sur les technologies silicone pour les barrières thermiques et les revêtements de barres omnibus, reflète l'intégration des matériaux à base de silice dans les chaînes d'approvisionnement des batteries. Les fabricants de batteries doivent gérer la chaleur, l'isolation, la résistance au feu et le flux de matériaux contrôlé dans un assemblage compact. Ces exigences lient la croissance des batteries à un groupe plus restreint de produits minéraux capables de satisfaire des spécifications détaillées de processus et de pureté, favorisant les fournisseurs qui travaillent avec les clients tout au long de la qualification plutôt que de se concurrencer uniquement sur le prix.
Améliorations des performances des argiles spéciales
Le marché des modificateurs de rhéologie inorganiques bénéficie lorsque les argiles spéciales délivrent un profil de viscosité cible à des niveaux d'utilisation plus faibles. Une étude de 2025 publiée dans le Journal of Coatings Technology and Research a révélé que les disperseurs en ligne et les sondes ultrasoniques amélioraient l'activation de la bentonite dans les revêtements organiques par rapport aux dissolveurs conventionnels à grande vitesse. L'étude a proposé un intermédiaire de bentonite standardisé pour aider les formulateurs à optimiser les performances lors de la formulation. Des exigences de chargement plus faibles réduisent l'utilisation de matériaux pour les producteurs de revêtements tout en permettant aux fournisseurs d'argiles spéciales de se concurrencer sur la performance effective plutôt que sur le seul prix. Nordmann décrit les silicates en couches organophiles de sa gamme NORRHEO comme des additifs qui améliorent la viscosité à faible cisaillement et le comportement anti-sédimentation dans les systèmes à base de solvants et sans solvant[1]Nordmann Global, "Additifs rhéologiques pour systèmes à base de solvants et sans solvant," Nordmann Global, nordmann.global.. De telles propriétés élargissent l'utilisation des argiles spéciales dans les revêtements aérospatiaux, les systèmes lithographiques et les flux de travail de formulation numérique qui nécessitent un contrôle rhéologique fiable dans des conditions de cisaillement variables. Une formulation doit rester stable pendant le stockage, répondre de manière prévisible lors du mélange et s'écouler de manière contrôlée lors de l'application. La variabilité du processus peut affecter l'aspect du revêtement, le rendement d'application et la capacité à satisfaire les spécifications des clients, offrant aux producteurs spécialisés une marge de différenciation même lorsque des approvisionnements en argile à moindre coût sont facilement disponibles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières minérales et de la silice | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Concurrence des modificateurs organiques et biosourcés | -0.6% | Mondial, avec l'Europe et l'Amérique du Nord en tête et l'Asie-Pacifique en émergence | Moyen terme (2-4 ans) |
| Charge de conformité en matière d'exploitation minière, d'énergie et d'environnement | -0.5% | Mondial, particulièrement en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières minérales et de la silice
Le marché des modificateurs de rhéologie inorganiques reste exposé aux variations du coût du sable de quartz, de la bentonite, de l'attapulgite et du kaolin. Ces intrants sont affectés par les coûts énergétiques régionaux, les permis miniers et la logistique d'expédition, même lorsque la demande en revêtements en aval est stable. La production de silice pyrogénée est particulièrement énergivore, car l'hydrolyse à la flamme nécessite un apport énergétique substantiel. Les augmentations du prix du gaz naturel en Europe en 2024 ont fait augmenter les coûts de production plus rapidement que les prix contractuels des produits pour certains fournisseurs. Les formulateurs de revêtements peuvent réagir en qualifiant des alternatives régionales et mondiales, mais le double approvisionnement ajoute du travail d'approvisionnement et peut nécessiter une requalification des grades selon les normes ISO ou les normes spécifiques aux clients. Un changement de grade minéral peut affecter le temps de mélange, la construction de la viscosité, le développement de la couleur et le comportement à l'application, même lorsque le remplacement sert le même objectif général. Ce travail supplémentaire peut ralentir une réponse d'achat à une augmentation du coût des matières premières. Pour les producteurs de niveau intermédiaire sans accords d'approvisionnement à long terme, l'exposition au marché spot peut peser sur le fonds de roulement et rendre les alternatives organiques avec des coûts de matières premières plus stables plus attractives.
Concurrence des modificateurs organiques et biosourcés
Les modificateurs de rhéologie organiques et biosourcés sont en concurrence avec les grades inorganiques dans plusieurs applications de niveau intermédiaire, notamment lorsque les propriétaires de marques en aval mettent l'accent sur la réduction des émissions de portée 3. BASF a achevé la transition de sa gamme de modificateurs Rheovis HASE vers l'acrylate d'éthyle biosourcé en juin 2025. La société a rapporté une teneur biogénique allant jusqu'à 35 % selon la norme ASTM D6866-18 et une réduction de l'empreinte carbone des produits allant jusqu'à 30 % par rapport aux versions à base de combustibles fossiles[2]BASF SE, "La gamme Rheovis de BASF passe à l'acrylate d'éthyle (EA) biosourcé," BASF Global, basf.com.. En juillet 2026, BASF a élargi son portefeuille avec les grades Rheovis PU 1333 MB et Rheovis HS 1169 MB à biomasse équilibrée pour les revêtements architecturaux, avec une empreinte carbone réduite reconnue selon la norme ISO 14067:2018. Les modificateurs d'origine minérale ne sont pas soumis aux obligations de déclaration de la restriction sur les microplastiques du règlement REACH de l'UE concernant les microparticules de polymères synthétiques intentionnellement ajoutées, ce qui renforce leur position dans les décisions de formulation européennes. La restriction n'élimine pas la concurrence des matériaux organiques, mais elle ajoute des considérations de conformité pour certains systèmes à support polymère. Cela est pertinent lorsqu'un formulateur évalue les revendications d'empreinte carbone par rapport aux obligations de déclaration, à la documentation et aux éventuels besoins de reformulation. Les produits inorganiques conservent un avantage là où les clients accordent une valeur égale à l'origine minérale, à la performance stable et à un profil réglementaire plus simple.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les argiles dominent par leur part tandis que la silice pyrogénée progresse dans les applications à hautes spécificationsLes argiles représentaient 42,34 % des revenus par type en 2025. Leur position reflète des prix compétitifs, une large disponibilité de la bentonite, de l'attapulgite et du kaolin, et une utilisation établie dans les revêtements architecturaux et industriels. Ces matériaux ont un long historique d'utilisation dans les formulations où les producteurs nécessitent une méthode fiable et évolutive pour contrôler l'écoulement. Leur base d'approvisionnement soutient l'utilisation dans les produits à fort rendement où les additifs doivent être disponibles en quantités commerciales cohérentes. Les argiles assurent un contrôle thixotropique sur une large gamme de systèmes de revêtement. Les argiles organophiles sont des produits de bentonite sodique à surface modifiée compatibles avec les solvants organiques. Elles sont utilisées dans les revêtements de protection, les graisses et les adhésifs à base de solvants où les alternatives à base d'eau ne répondent pas aux exigences d'application. Ce sous-ensemble commande des prix premium en raison de sa viscosité à faible cisaillement et de son comportement anti-sédimentation dans les systèmes exigeants.
La silice pyrogénée devrait croître à un CAGR de 5,21 % jusqu'en 2031, le taux le plus rapide parmi les segments de type sur le marché des modificateurs de rhéologie inorganiques. La demande est portée par les revêtements de séparateurs de batteries de véhicules électriques (VE), les matériaux d'interface thermique et les encapsulants de semi-conducteurs qui nécessitent des grades de haute pureté à surface fonctionnalisée. Le portefeuille AEROSIL d'Evonik répond aux applications hydrophiles et hydrophobes dans les adhésifs, les soins personnels et les systèmes de batteries avancés. Les argiles spéciales, notamment l'hectorite synthétique et la Laponite, sont utilisées dans les revêtements de retouche automobile à base d'eau et les revêtements à pigments à effets. Leur gélification à faible cisaillement aide à orienter les pigments métalliques et soutient un aspect stable. Le marché des modificateurs de rhéologie inorganiques sert des formulations où l'aspect, l'écoulement contrôlé et l'application reproductible sont au cœur des spécifications des produits, au-delà des applications architecturales à fort rendement. La proximité de la production en Asie et en Europe devient plus importante à mesure que les chaînes d'approvisionnement des batteries et des soins personnels se régionalisent. Cela favorise les producteurs capables de fournir des grades cohérents à proximité des clients, réduisant les délais et les risques de requalification. Le service technique local est également de plus en plus pertinent à mesure que les utilisateurs ajustent les formulations pour des équipements de traitement spécifiques ou des normes clients.


Par application :
les peintures et revêtements ancrent la demande tandis que les cosmétiques et soins personnels s'accélèrentLes peintures et revêtements représentaient 38,67 % du marché des modificateurs de rhéologie inorganiques en 2025. Le segment dépend des thixotropes inorganiques pour la résistance à l'affaissement, l'anti-sédimentation des pigments et un comportement cohérent lors de l'application au pinceau, au rouleau et par pulvérisation. Ces fonctions sont importantes tout au long du cycle de vie complet du revêtement, du stockage et du transport au mélange, à l'application et à la formation finale du film. L'activité de construction en Asie du Sud-Est et au Moyen-Orient soutient la demande de revêtements architecturaux. Les revêtements industriels et de protection pour les ponts, les pipelines et les structures marines nécessitent des performances d'application et de protection contre la corrosion fiables. Les formulateurs combinent de plus en plus des fonctions antimicrobiennes, réfléchissantes à la chaleur et anticorrosives dans un seul revêtement, augmentant la complexité rhéologique. La silice pyrogénée et les argiles spéciales sont sélectionnées lorsqu'un produit nécessite un équilibre contrôlé entre l'écoulement, l'épaisseur du film, la résistance à la sédimentation et la gestion des pigments.
Les cosmétiques et soins personnels devraient croître à un CAGR de 5,56 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide sur le marché des modificateurs de rhéologie inorganiques. Les soins de la peau haut de gamme et les cosmétiques de couleur en Asie-Pacifique, au Moyen-Orient et en Amérique latine utilisent des actifs d'origine minérale pour soutenir le positionnement des produits naturels et de beauté propre. La bentonite, l'hectorite et la silice pyrogénée à surface traitée soutiennent les propriétés sensorielles, la suspension des pigments et la stabilité des émulsions dans les écrans solaires à indice de protection solaire (SPF) élevé et le maquillage longue tenue. Elementis a présenté BENTONE ULTIMATE CCC, un modificateur à base d'argile d'origine naturelle pour les cosmétiques de couleur, lors d'In-cosmetics Global 2026 à Paris. Les produits pharmaceutiques restent le plus petit segment d'application mais nécessitent de la silice pyrogénée de haute pureté comme agent de glissement et anti-agglomérant pour comprimés. Les exigences de la Pharmacopée des États-Unis (USP), de la Ph.Eur. et de la FDA 21 Code of Federal Regulations (CFR) Partie 182 établissent un seuil de qualité, limitant la participation aux fournisseurs qualifiés.
Analyse géographique
Marché des modificateurs de rhéologie inorganiques en Asie-Pacifique
L'Asie-Pacifique représentait 35,21 % de la part de marché des modificateurs de rhéologie inorganiques en 2025 et devrait croître à un CAGR de 5,05 % jusqu'en 2031. La Chine, l'Inde et les pays de l'ASEAN stimulent la demande à travers les revêtements liés à la construction et la fabrication de produits de soins personnels. Ces marchés combinent de larges bases de consommateurs locaux avec des capacités de fabrication, générant une demande à la fois pour les revêtements architecturaux de base et les formulations spécialisées de soins personnels. Cette combinaison offre aux fournisseurs une exposition aux applications à fort volume ainsi que des opportunités dans les grades répondant à des exigences de performance plus élevées. Le secteur des revêtements architecturaux en Chine évolue d'une expansion rapide vers des exigences de qualité de produit plus strictes à mesure que l'urbanisation arrive à maturité, accroissant le besoin de modificateurs inorganiques de qualité supérieure. La construction de logements en Inde, l'urbanisation, la Mission Villes Intelligentes et les programmes d'infrastructure soutiennent la consommation de peintures et de revêtements. Les projets d'infrastructure publique de l'ASEAN augmentent également la demande de revêtements et peuvent nécessiter une protection contre la corrosion conforme à la norme ISO 12944.
Marché des modificateurs de rhéologie inorganiques en Amérique du Nord et en Europe
L'Amérique du Nord occupe une position établie sur le marché des modificateurs de rhéologie inorganiques, avec une demande émanant des équipementiers automobiles (OEM), de la maintenance industrielle et des revêtements architecturaux nécessitant des formulations techniquement sophistiquées. Des exigences plus strictes en matière de composés organiques volatils (COV) soutiennent le développement de formulations à base d'eau et l'utilisation d'additifs préservant la qualité d'application. La chaîne d'approvisionnement nord-américaine des batteries pour véhicules électriques (VE) génère également une demande locale de silice pyrogénée pour les revêtements de séparateurs et les matériaux d'interface thermique. L'Europe est façonnée par la directive Decopaint et les réglementations relatives à l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH), qui favorisent les formulations à faible teneur en COV et les pratiques de divulgation des produits. La base de revêtements pour équipementiers automobiles en Allemagne en fait un centre européen majeur pour les modificateurs inorganiques de spécialité techniquement exigeants. Les produits à base de minéraux peuvent se différencier lorsque les formulateurs recherchent des alternatives aux microparticules de polymères synthétiques soumises à des obligations d'information. Cela ne fait pas de chaque produit minéral un substitut direct à un additif organique, car le comportement rhéologique reste spécifique à la formulation. Cela donne néanmoins aux formulateurs une raison supplémentaire d'évaluer les options minérales lors de l'examen de la documentation produit et des choix d'ingrédients.
Marché des modificateurs de rhéologie inorganiques en Amérique du Sud et dans la région MEA
L'Amérique du Sud, le Moyen-Orient et l'Afrique constituent des marchés plus modestes au sein du marché des modificateurs de rhéologie inorganiques, mais soutiennent une demande incrémentale. L'activité de construction au Brésil et le développement de la fabrication de produits de soins personnels soutiennent la demande en Amérique du Sud. Le pipeline d'infrastructures du Conseil de coopération du Golfe (CCG), incluant les projets Vision 2030 de l'Arabie saoudite, soutient la demande de revêtements de protection et architecturaux au Moyen-Orient et en Afrique. La réglementation saoudienne de mai 2026 relative aux revêtements industriels à base d'eau relève les exigences de spécification pour les formulations aqueuses importées. L'Afrique du Sud et l'Afrique subsaharienne demeurent des marchés en phase précoce qui dépendent principalement des peintures de construction. L'empreinte de production minérale d'Imerys en Afrique australe peut réduire les coûts logistiques pour la demande locale de minéraux de spécialité par rapport aux fournisseurs expédiant depuis l'Europe ou l'Amérique du Nord. L'accès local aux minéraux est particulièrement important dans les applications où les coûts de transport et la continuité de l'approvisionnement influent sur le coût livré d'une formulation, soutenant les producteurs en concurrence pour la demande locale dans la construction et l'industrie, tandis que les fournisseurs mondiaux se concentrent sur les grades techniquement exigeants.

Paysage concurrentiel
Le marché des modificateurs de rhéologie inorganiques est fragmenté. Evonik Industries et Cabot Corporation occupent des positions importantes dans la silice pyrogénée et investissent dans des produits de haute pureté pour les applications de véhicules électriques (VE) et d'électronique. Ces applications nécessitent des qualifications techniques, ce qui crée une barrière pour les fournisseurs proposant des grades standard. Elementis occupe une position différenciée dans les argiles organophiles grâce à sa plateforme BENTONE pour les revêtements, les soins personnels et les utilisations dans le secteur pétrolier. Imerys et Minerals Technologies s'appuient sur des opérations minières intégrées qui fournissent du talc, du kaolin et du carbonate de calcium aux clients de revêtements. ALTANA, via BYK, se concurrence par la modification de surface et le support de formulation plutôt que par le seul prix des produits. Les clients de ce marché ont souvent besoin d'aide pour équilibrer la viscosité, la dispersion, la qualité de surface et la vitesse de traitement. Le support applicatif peut rendre un fournisseur plus difficile à remplacer, notamment dans les formulations qui ont déjà passé l'approbation du client ou les tests réglementaires.
Les entreprises leaders poursuivent des stratégies axées sur la capacité géographique, la performance technique et la durabilité. Wacker a élargi sa capacité silicone en République tchèque et en Inde, soutenant une production plus proche des centres de demande européens et asiatiques. La transition par BASF des matériaux Rheovis vers l'acrylate d'éthyle biosourcé cible les clients gérant les empreintes carbone des produits. Les ajouts Rheovis à biomasse équilibrée de BASF en juillet 2026 étendent cette offre aux revêtements architecturaux. L'acquisition par Elementis d'Alchemy Ingredients élargit sa capacité en ingrédients naturels pour les formulations de soins personnels, s'alignant sur la demande d'ingrédients d'origine minérale dans les cosmétiques de couleur et les soins de la peau.
Le marché des modificateurs de rhéologie inorganiques présente également des besoins non satisfaits dans les séparateurs de batteries à l'état solide et les encres d'impression numérique. Les batteries à l'état solide peuvent nécessiter une fonctionnalisation de surface que les grades standard de silice pyrogénée ne fournissent pas de manière cohérente. Les encres d'impression numérique nécessitent un épaississement à faible cisaillement sans instabilité de projection à grande échelle. Les producteurs chinois d'argiles organiques augmentent leur capacité et améliorent la cohérence de la qualité, avec le plus grand impact dans les applications où les clients acceptent des produits répondant aux spécifications industrielles établies sans nécessiter la plus haute pureté ou un traitement de surface spécialisé. À mesure que ces fournisseurs deviennent plus cohérents, les acheteurs dans les applications sensibles aux prix ont plus d'options lors de la négociation de contrats d'approvisionnement, réduisant l'écart avec les fournisseurs occidentaux dans les revêtements architecturaux et industriels de niveau intermédiaire. Cela exerce une pression sur les marges dans les segments de grades de commodité tandis que les fournisseurs mondiaux se concentrent sur des produits à spécifications plus élevées. Il en résulte un marché à deux niveaux où les fournisseurs mondiaux se concurrencent sur la performance et les fournisseurs régionaux se concurrencent sur le coût et la proximité des matières premières.
Leaders du secteur des modificateurs de rhéologie inorganiques
-
Evonik Industries AG
-
Cabot Corporation
-
BASF
-
ALTANA AG
-
Wacker Chemie AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modificateurs de rhéologie inorganiques
- ALTANA AG
- BASF
- Cabot Corporation
- CLARIANT
- Dow
- Elementis PLC
- Evonik Industries AG
- Imerys
- Laviosa Minerals S.p.A.
- Lhoist Group
- Lubrizol
- Minerals Technologies Inc.
- Tokuyama Corporation
- Tolsa
- Wacker Chemie AG

Recent Industry Developments in Marché des modificateurs de rhéologie inorganiques
- Juillet 2026 : BASF a élargi son portefeuille d'additifs certifiés à biomasse équilibrée (BMB) pour les revêtements architecturaux, lançant Rheovis PU 1333 MB et Rheovis HS 1169 MB. Les nouveaux grades offrent une rhéologie contrôlée avec des réductions de l'empreinte carbone des produits (PCF) reconnues selon la norme ISO 14067:2018, répondant aux mandats d'approvisionnement de portée 3 des principaux fabricants de peintures.
- Avril 2026 : Elementis a dévoilé BENTONE ULTIMATE CCC, un modificateur rhéologique à base d'argile d'origine naturelle pour les cosmétiques de couleur, lors d'In-cosmetics Global 2026 à Paris. Le produit offre une suspension des pigments et une stabilité de formulation à de faibles niveaux d'utilisation, ciblant les applications où les exigences de performance et de beauté propre s'appliquent.


Périmètre du rapport mondial sur le marché des modificateurs de rhéologie inorganiques
Les modificateurs de rhéologie inorganiques sont des additifs d'origine minérale utilisés pour contrôler l'écoulement, l'affaissement ou le comportement de sédimentation des liquides. Ils augmentent la viscosité lorsqu'un mélange est au repos et la réduisent lorsqu'il est agité, permettant à des produits tels que la peinture d'être appliqués en douceur sans couler.
Le marché des modificateurs de rhéologie inorganiques est segmenté par type, application et géographie. Par type, le marché est segmenté en argiles, silice pyrogénée, argiles spéciales et autres modificateurs inorganiques. Par application, le marché est segmenté en peintures et revêtements, cosmétiques et soins personnels, adhésifs et mastics, produits pharmaceutiques et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les modificateurs de rhéologie inorganiques dans 15 pays des principales régions. Les tailles et prévisions de marché sont fournies en termes de valeur (USD).
| Argiles |
| Silice pyrogénée |
| Argiles spéciales |
| Autres modificateurs inorganiques |
| Peintures et revêtements |
| Cosmétiques et soins personnels |
| Adhésifs et mastics |
| Produits pharmaceutiques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Argiles | |
| Silice pyrogénée | ||
| Argiles spéciales | ||
| Autres modificateurs inorganiques | ||
| Par application | Peintures et revêtements | |
| Cosmétiques et soins personnels | ||
| Adhésifs et mastics | ||
| Produits pharmaceutiques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des modificateurs de rhéologie inorganiques ?
La taille du marché des modificateurs de rhéologie inorganiques a été estimée à 2,13 milliards USD en 2025 et devrait croître de 2,21 milliards USD en 2026 à 2,74 milliards USD d'ici 2031, à un CAGR de 4,32 % pendant la période de prévision (2026-2031).
Quel type de matériau devrait croître le plus rapidement jusqu'en 2031 ?
La silice pyrogénée devrait croître à un CAGR de 5,21 %, soutenue par les applications dans les batteries, la gestion thermique et l'électronique.
Pourquoi les revêtements à base d'eau sont-ils importants pour la demande de modificateurs de rhéologie ?
Les revêtements à base d'eau nécessitent des additifs qui assurent une viscosité stable, la suspension des pigments et un comportement anti-affaissement tout en évitant tout ajout de solvant. Cette exigence devient plus importante à mesure que les producteurs de revêtements se tournent vers les systèmes à base d'eau et doivent maintenir la qualité d'application.
Quelle application génère la plus forte demande de modificateurs de rhéologie inorganiques ?
Les peintures et revêtements représentaient 38,67 % des revenus en 2025 car ils nécessitent un contrôle rhéologique fiable pour les applications au pinceau, au rouleau et par pulvérisation.
Dernière mise à jour de la page le:



