
産業用溶剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
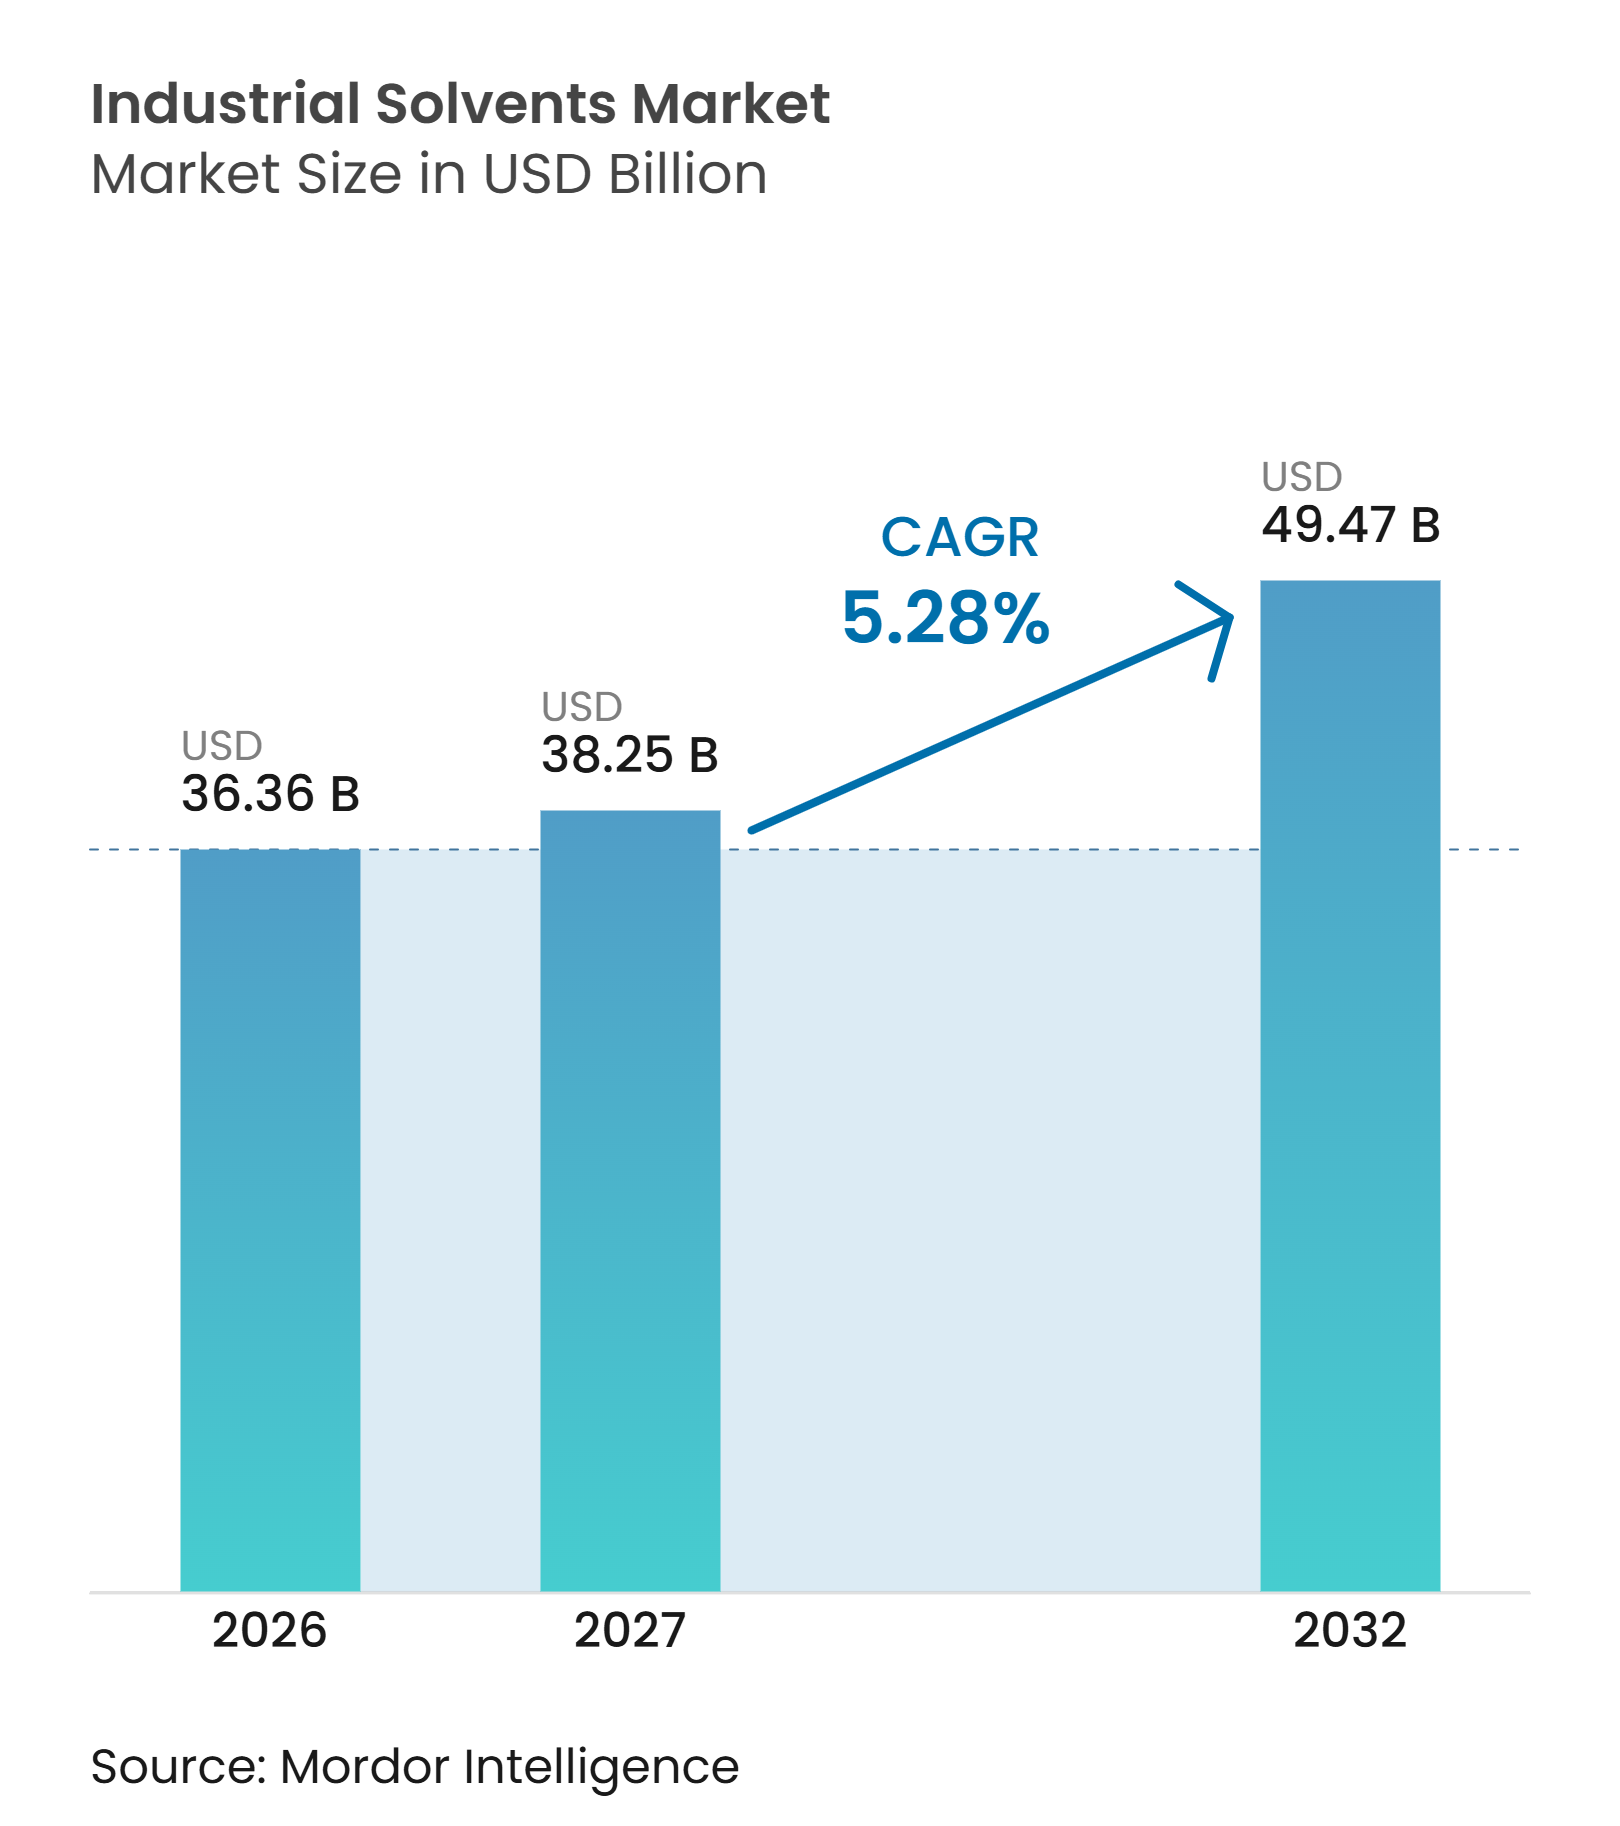
| 市場規模 (2027) | 38.25 十億米ドル |
| 市場規模 (2032) | 49.47 十億米ドル |
| 成長率 (2027 - 2032) | 5.28 % |
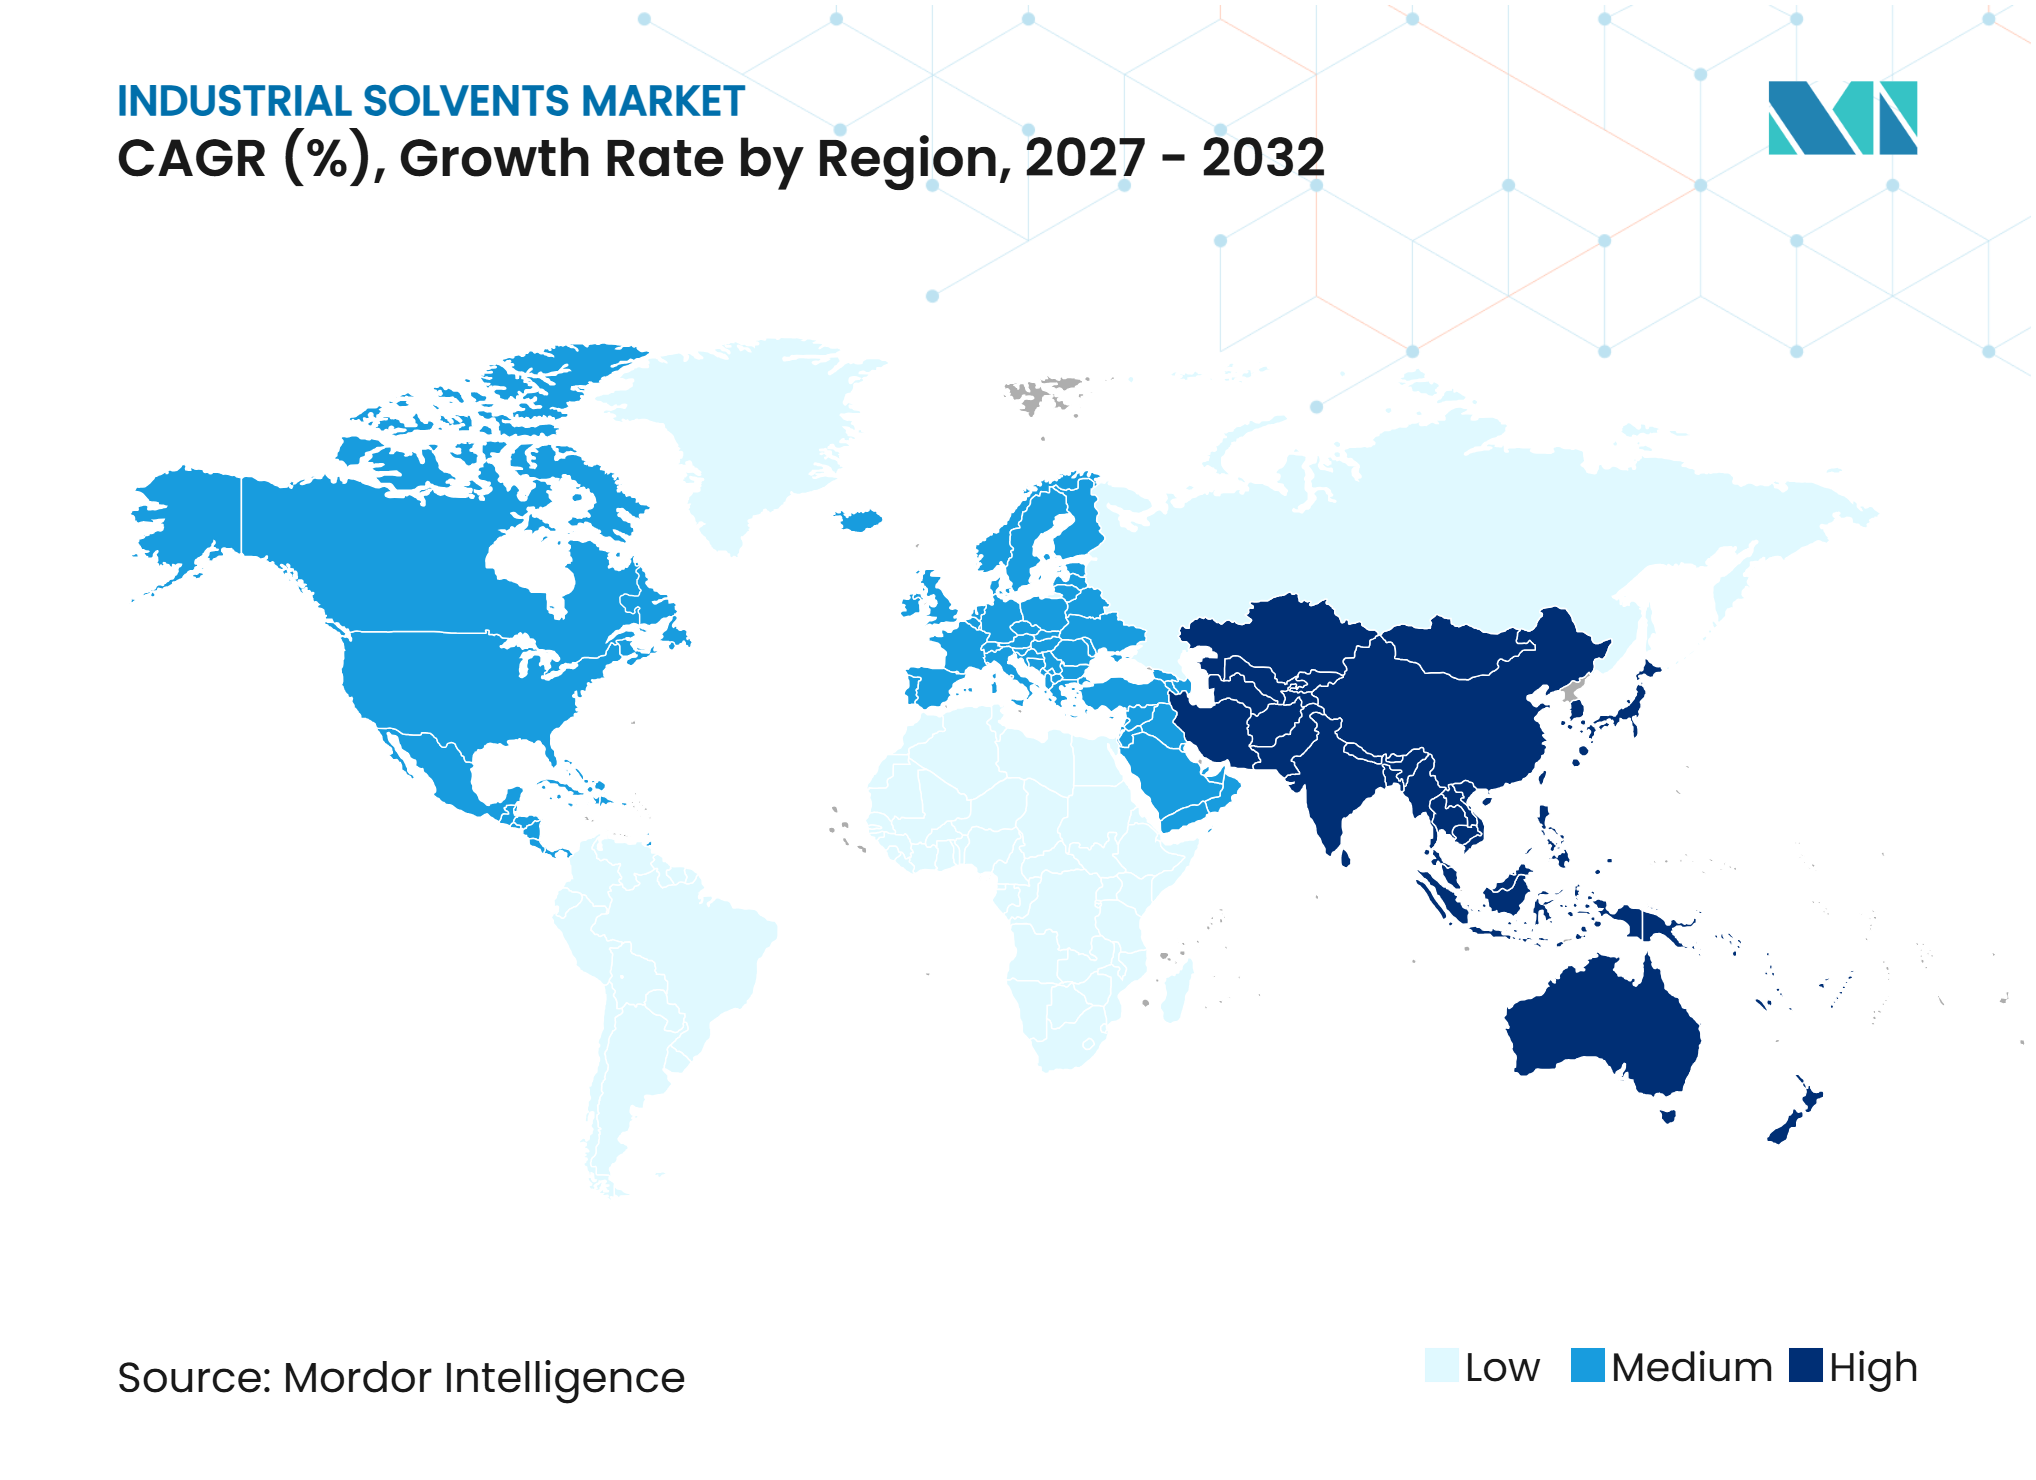
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用溶剤市場分析
産業用溶剤市場規模は2026年に36.36 ビリオン 米ドルと評価され、2027年の38.25 ビリオン 米ドルから2032年には49.47 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.28%です。産業用溶剤市場は、コーティング、建設活動、および医薬品製造からの安定した需要に支えられています。揮発性有機化合物に関する規制上の制限により、製品ミックスは酸素含有グレードおよび低毒性代替品へとシフトしています。統合型生産者は欧州のコモディティ資産を見直す一方、特殊材料、循環回収、および高純度製品に向けて資本を投入しています。このシフトにより、認定グレード、地域生産、および信頼性の高い原料調達能力を持つサプライヤーが産業用溶剤市場においてより強固な地位を確立しています。
レポートの主要ポイント
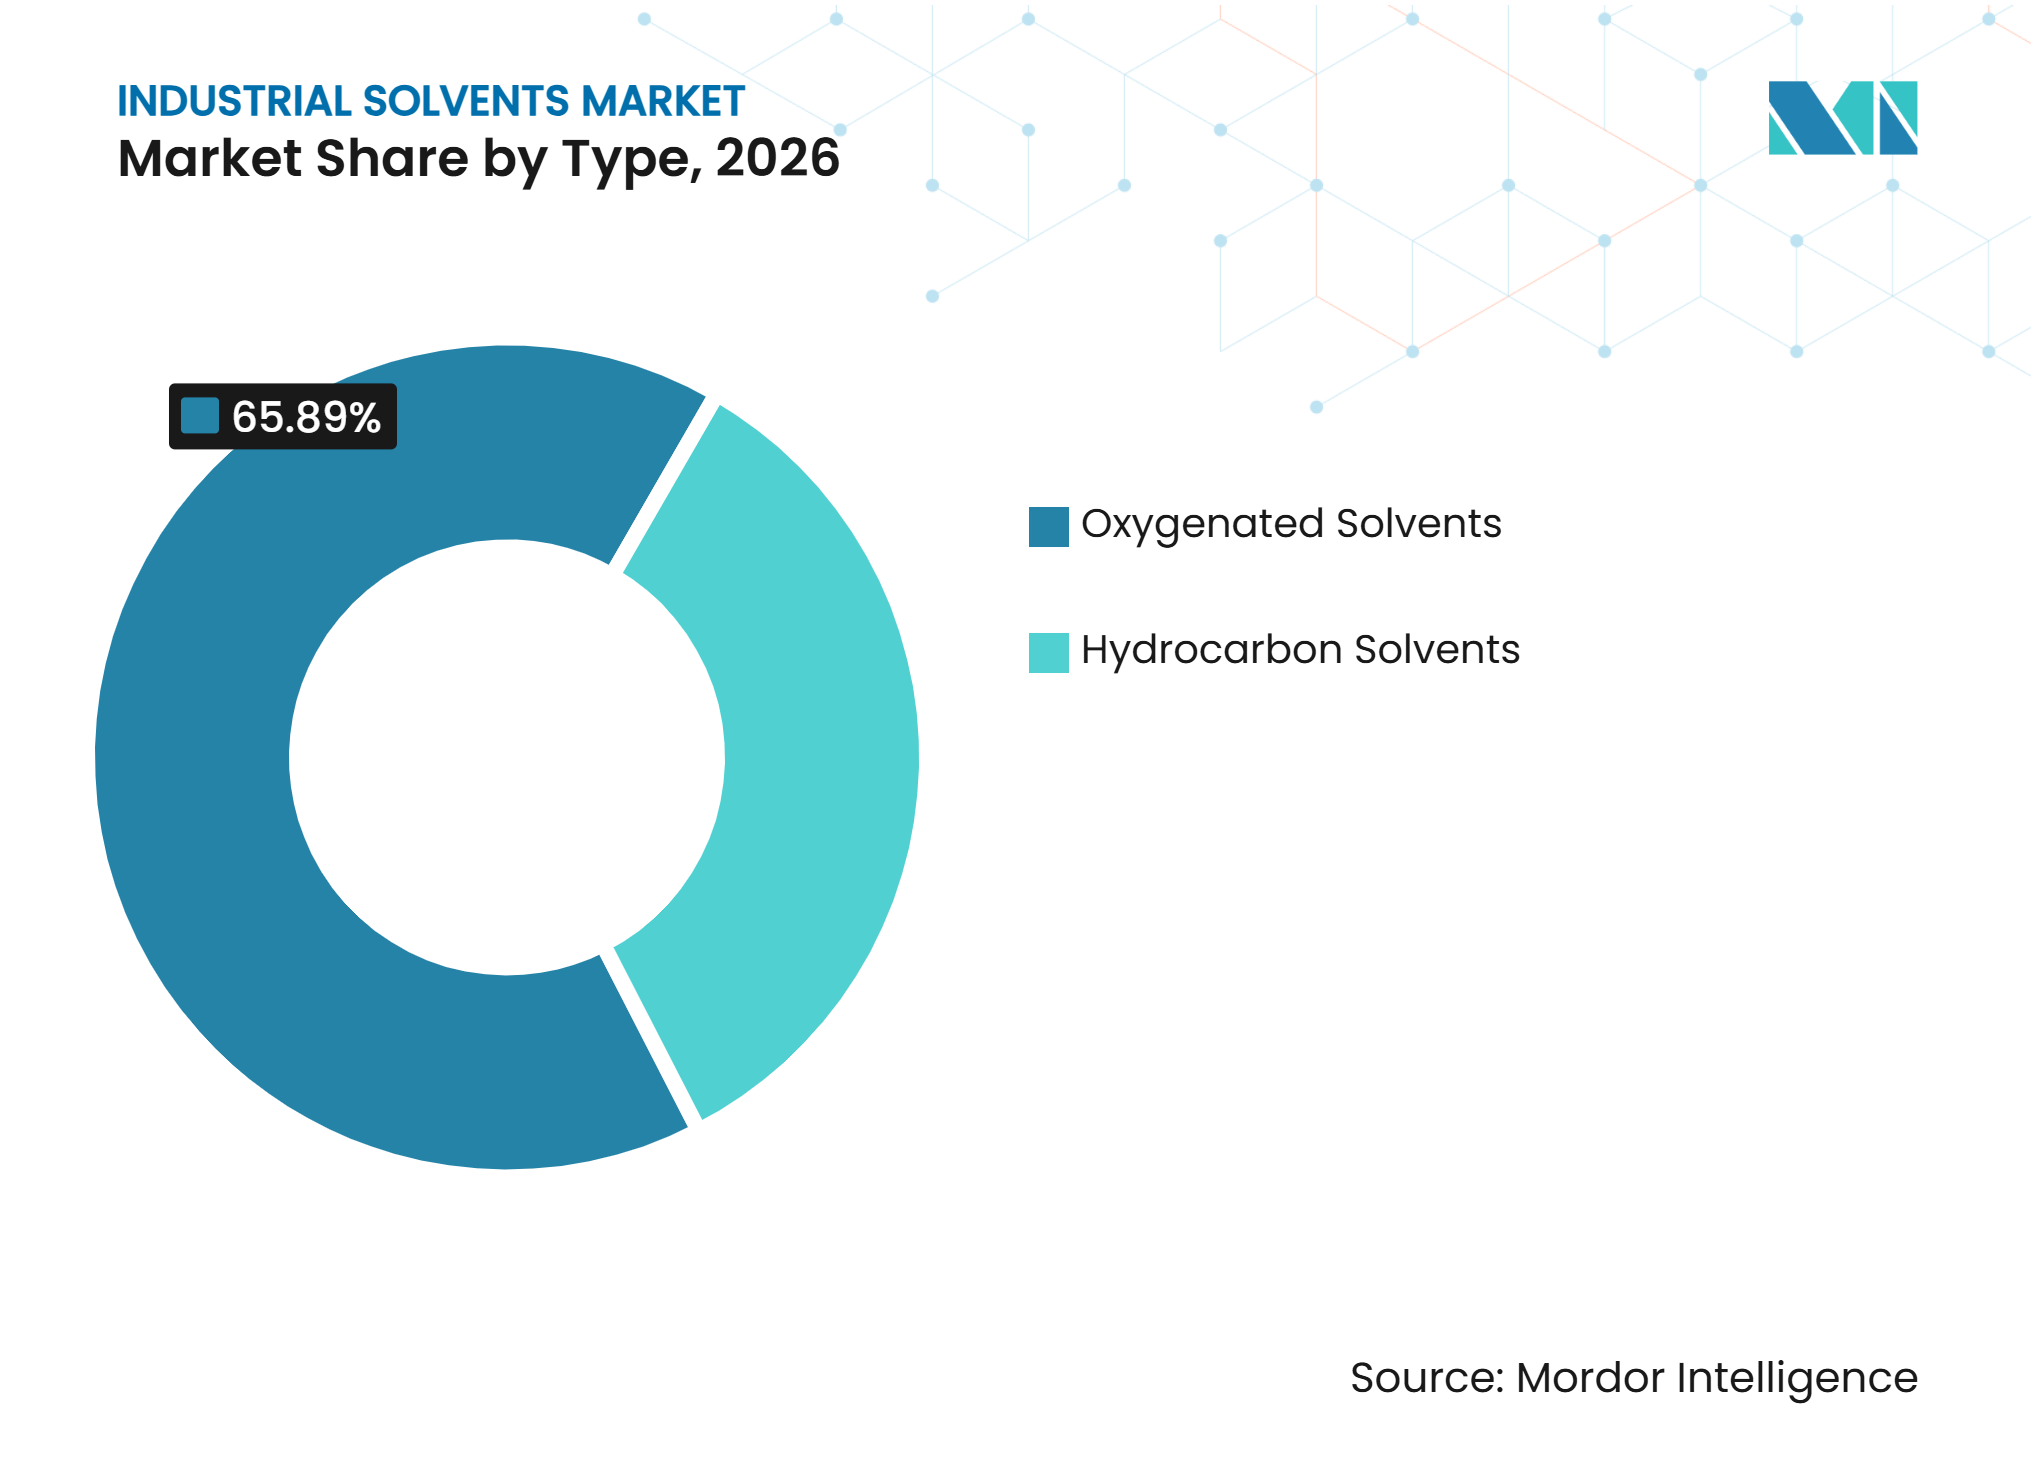
- タイプ別では、酸素含有溶剤が2026年の産業用溶剤市場シェアの65.89%を占め、2032年にかけて5.98%のCAGRで成長すると予測されています。
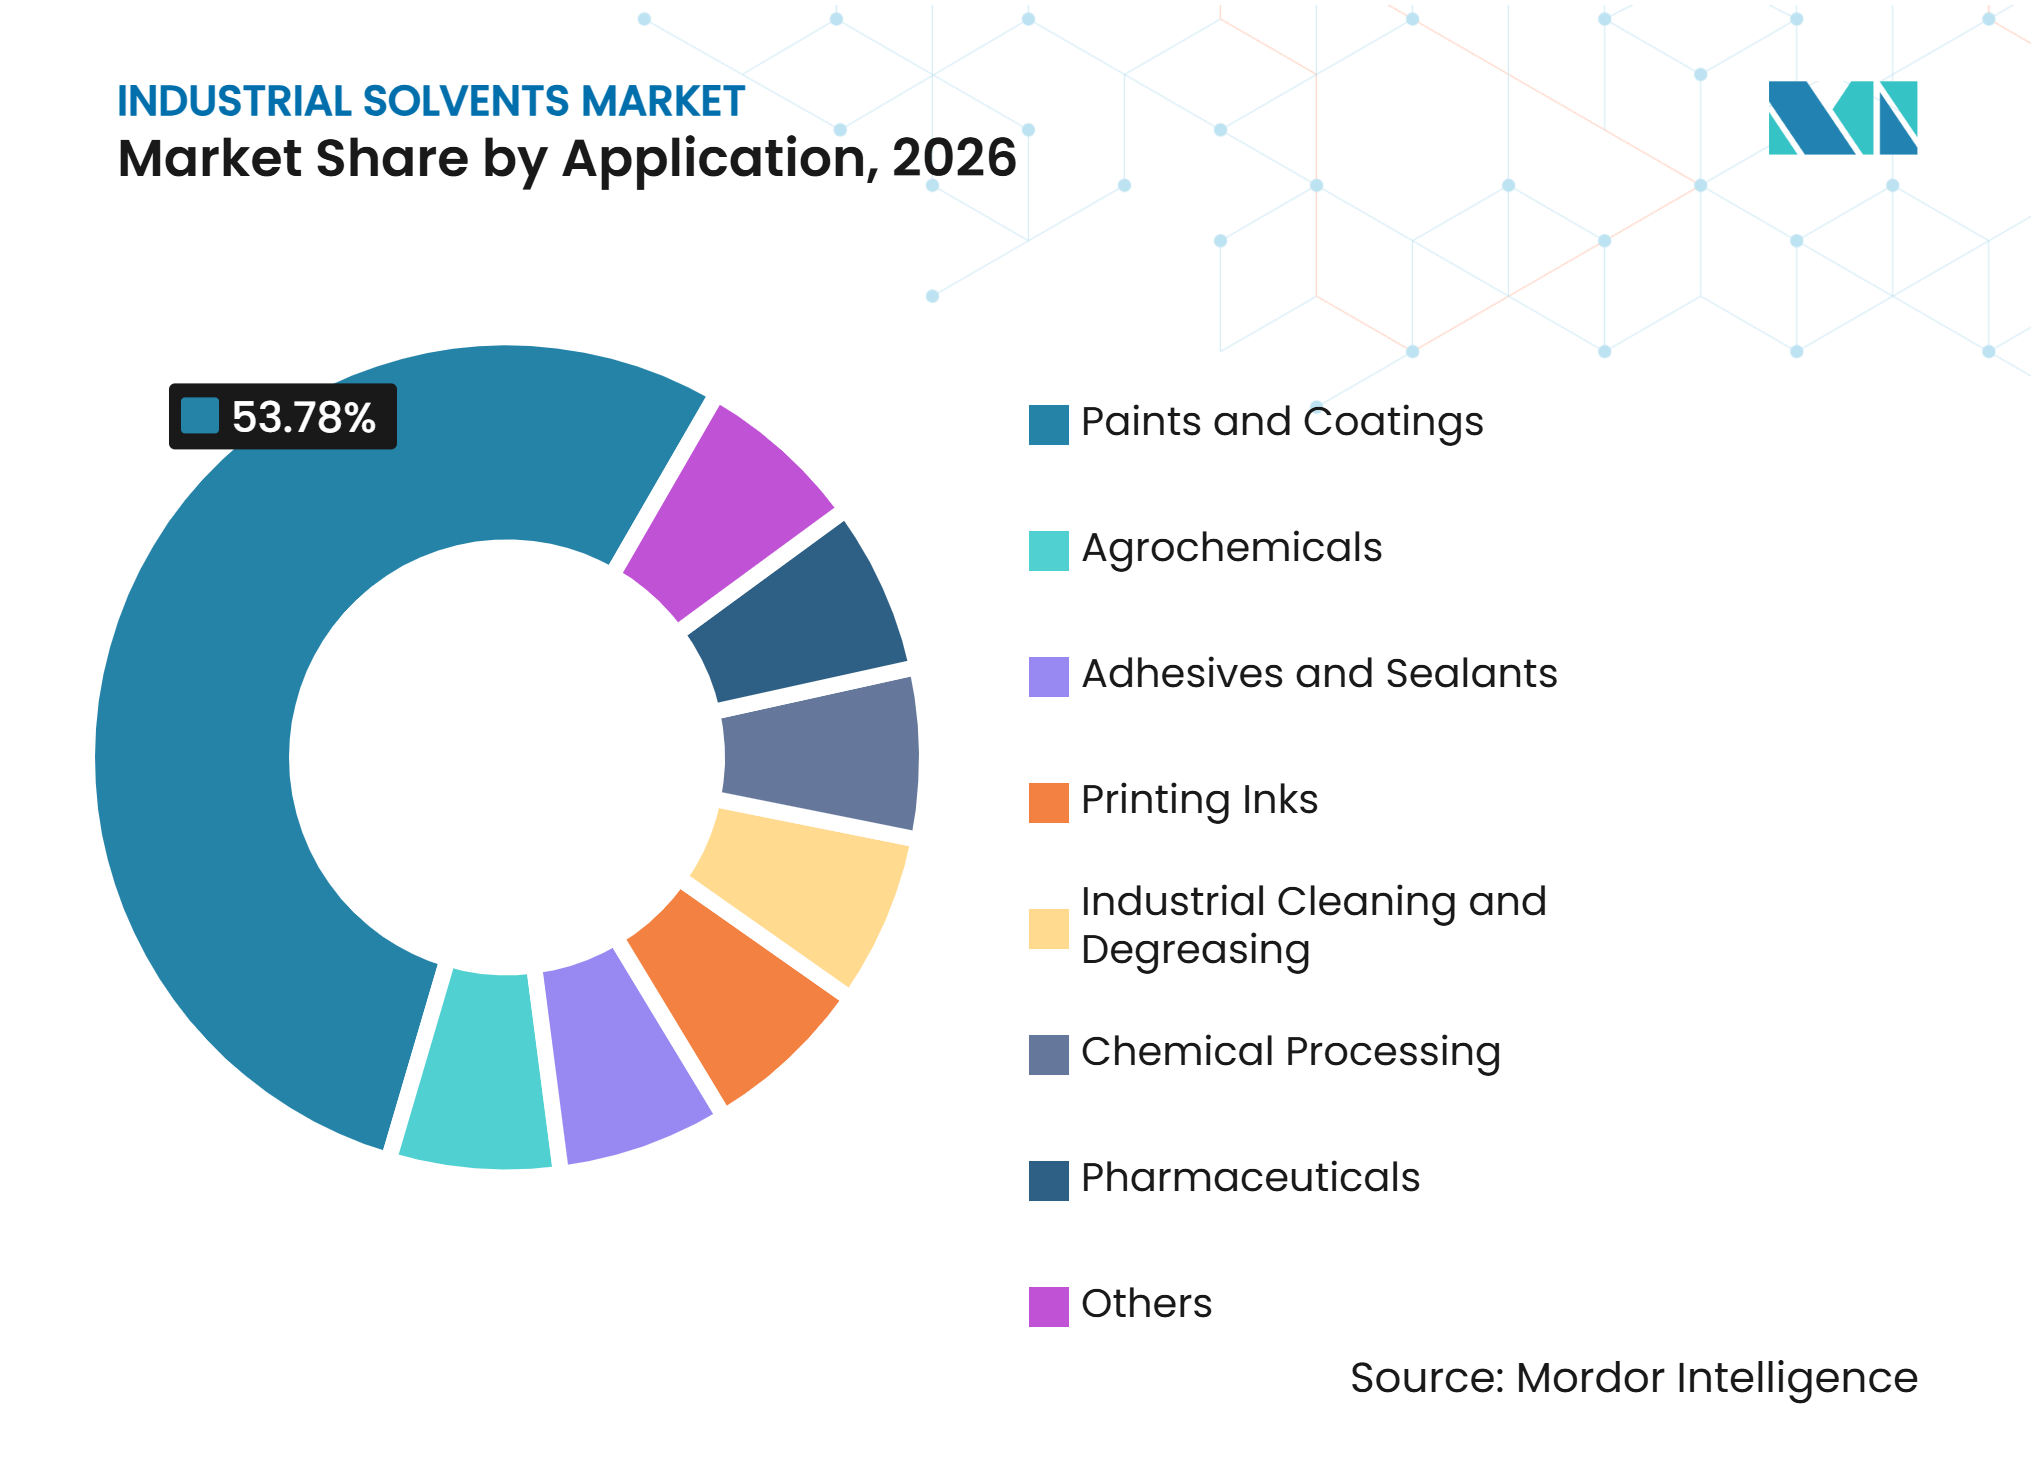
- 用途別では、塗料・コーティングが2026年の産業用溶剤市場シェアの53.78%を占め、医薬品は2032年にかけて6.42%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の産業用溶剤市場シェアの42.45%を占め、2032年にかけて6.31%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塗料・コーティングからの需要急増 | +1.9% | アジア太平洋、南米、中東・アフリカに集中したグローバル規模 | 短期(2年以内) |
| アジア太平洋の新興クラスターにおける医薬品製造の加速 | +1.4% | アジア太平洋中核(インド、中国、韓国)、中東・アフリカへの波及 | 中期(2~4年) |
| VOC規制の強化による溶剤代替の促進 | +1.0% | 北米およびEUが主要、アジア太平洋および中東・アフリカが二次的 | 中期(2~4年) |
| クリーン製造および高性能産業用洗浄への需要増加 | +0.7% | 北米およびEUが主要、アジア太平洋が急速に拡大 | 中期(2~4年) |
| AIを活用したクローズドループ溶剤回収 | +0.4% | グローバル規模、北米・EU・日本での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塗料・コーティングからの需要急増
塗料・コーティングは、防食コーティング、自動車OEMトップコート、および高膜厚産業用仕上げに溶剤を必要とします。水性化への転換は進んでいますが、一部のコーティングシステムでは塗膜性能要件を満たすために溶剤系担体が依然として必要です。Eastman Chemical Companyは2025年2月、北米およびラテンアメリカにおけるn-プロピルアルコールおよびグリコールエーテルグレードを含む複数のオキソ製品の価格を引き上げました。この価格改定は、要求の厳しいコーティング用途における酸素含有溶剤グレードへの継続的な需要を反映したものです。したがって、産業用溶剤市場は個々の配合が進化する中でも、大規模かつ安定したコーティング需要基盤を維持しています。
アジア太平洋の新興クラスターにおける医薬品製造の加速
医薬品は、医薬品有効成分(API)の製造および制御された合成プロセスに高純度溶剤を必要とします。トレーサビリティおよび品質要件を満たすことができる生産者は、差別化されていないコモディティグレードのサプライヤーよりも有利な立場にあます。回収された医薬品溶剤は、回収システムが純度を維持しプロセス仕様を満たすことができる場合、並行した需要プールを形成します。プロセス分析技術(PAT)は、医薬品有効成分製造における高い溶剤回収率を支援するために活用されています。新規設備の増設と厳格な品質管理の組み合わせが、産業用溶剤市場全体における認定溶剤への需要を支えています。
VOC規制の強化による溶剤代替の促進
揮発性有機化合物(VOC)規制は、配合業者に対して一部の従来型炭化水素溶剤を酸素含有および植物由来代替品に置き換えることを促しています。米国環境保護庁(EPA)は2025年1月、エアゾールコーティングに関する国家揮発性有機化合物排出基準の改正を最終決定しました[1]。その後の暫定最終規則により、最終コンプライアンス期限が2027年1月17日まで延長されました。これらの要件により、コーティングメーカーは配合における反応性および暴露プロファイルを再評価する動機を持つことになります。グリコールエーテルおよびエステルは、低VOCシステムにおける性能ニーズを満たすのに役立ちます。したがって、規制の変化はグレード選択および産業用溶剤市場全体の製品ミックスに影響を与えています。
クリーン製造および高性能産業用洗浄への需要増加
精密洗浄用途では、溶剤純度の厳密な管理と一貫した処理性能が求められます。半導体製造、航空宇宙メンテナンス、および医療機器製造は、これらのグレードにとって重要な最終用途です。Eastman Chemical Companyは2024年の年次報告書において、EastaPure電子グレードイソプロピルアルコール製品を紹介しました。Huntsman International LLCは2025年、半導体顧客向けにテキサス州コンロー市のパフォーマンスプロダクツサイトを拡張しました。サプライヤーはこれらの用途において価格だけでなく認定、トレーサビリティ、および安定した供給を通じて競争しています。これにより、産業用溶剤市場における特殊用途の重要性が高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料の価格変動とマージン圧迫 | -1.1% | 欧州およびアジア太平洋に深刻な影響を与えるグローバル規模 | 短期(2年以内) |
| 環境・労働安全・VOCコンプライアンスコスト | -0.7% | 北米およびEUが主要、アジア太平洋が拡大中 | 中期(2~4年) |
| 高仕様配合における植物由来溶剤の高コスト | -0.4% | 北米およびEUが主要、アジア太平洋および中東・アフリカは採用が遅い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学原料の価格変動とマージン圧迫
原料の価格変動は、ナフサ由来の芳香族化合物、アルコール、およびグリコール鎖のコストに影響を与えます。溶剤の販売価格が原材料コストと連動して動かない場合、マージンが低下する可能性があります。LyondellBasell Industries Holdings B.V.は2025年に738 ミリオン 米ドルの純損失を報告し、2026年の備投資を1.2 ビリオン 米ドルに削減しました。欧州の設備削減は、溶剤中間体の地域的な供給状況をさらに変化させる可能性があります。BASFは、中国の湛江バーブントサイトが酸素含有溶剤原料に関連する材料を含む統合生産を稼働させると指摘しました。産業用溶剤市場は、この不均一な地域的供給とコスト環境に引き続きさらされています。
環境・労働安全・VOCコンプライアンスコスト
複数の管轄区域で事業を展開する生産者にとって、コンプライアンス支出は相当な規模になり得ます。米国環境保護庁(EPA)は、テトラクロロエチレンおよび四塩化炭素に関する規則の期限を延長しました[2]。施設は大気モニタリング機器、暴露管理計画、および労働者保護プログラムを必要とする場合があります。これらの要件は、製品が商業規模に達する前に固定費を増加させる可能性があります。中小規模のサプライヤーは、多くの製品ラインにわたってこれらのコストを吸収することがより困難になる場合があります。その結果生じる負担は、産業用溶剤市場における操業上の柔軟性を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
酸素含有溶剤が規模と成長の両面でリード酸素含有溶剤は2026年に65.89%のシェアを占め、産業用溶剤市場における主要タイプとなっています。その地位は、コーティング、化学処理、産業用洗浄、および医薬品用途にわたる使用を反映しています。n-ブタノールや2-エチルヘキサノールなどのアルコールは、コーティング樹脂および可塑剤の重要な原料です。グリコールエーテルは、低VOC建築用および産業用コーティングの担体として広く使用されています。メチルエチルケトンを含むケトンは、高い溶解力が必要な用途において引き続き重要です。
炭化水素溶剤は、低コストと高い溶解性能が依然として重要な用途において重要な役割を維持しています。印刷インク、化学処理、および産業用洗浄は、引き続き芳香族および脂肪族グレードを使用しています。芳香族グレードは、ベンゼンおよびトルエンの規制がより厳しい地域で代替圧力に直面しています。脂肪族グレードは、その臭気、引火性、および配合特性が適切な用途において引き続き重要です。Shell plcは2025年4月にペルニスのメチルエチルケトンユニットを閉鎖し、Exxon Mobil Corporationとの供給継続を取り決めました。


用途別:
塗料・コーティングが収益をリード、医薬品が拡大塗料・コーティングは2026年に53.78%のシェアを占め、医薬品は2032年にかけて6.42%のCAGRで成長すると予測されています。コーティングは建設、自動車、および産業メンテナンス活動にたって幅広い需要を維持しています。医薬品製造は、医薬品有効成分(API)製造のために高純度溶剤と制御されたプロセスを必要とします。医薬品規制調和国際会議(ICH)Q3Cガイドラインは、残留溶剤管理および材料品質への注目を強化しています。プロセス分析技術(PAT)は、溶剤集約型の医薬品プロセスにおけるリアルタイムプロセス制御と高い回収率を支援することができます。
接着剤・シーラントは、包装、自動車組立、および建設接合において溶剤を使用しています。印刷インクは、フレキシブル包装製造において酢酸エチルおよびイソプロパノールを引き続き使用しています。産業用洗浄・脱脂は、顧客が高純度グレードを必要とする場面で重要性が高まっています。化学処理は、反応媒体、抽出剤、および製品単離材料として溶剤を使用しています。農薬配合は、担体および補助配合剤として酸素含有溶剤を使用しています。


地域分析
アジア太平洋:規模と成長速度の二重エンジン
アジア太平洋は2026年に42.45%のシェアを占め、2032年にかけて6.31%のCAGRで成長すると予測されています。建設用コーティング、自動車生産、電子機器製造、および医薬品製造が地域全体の需要を支えています。インドと中国は化学処理および医薬品有効成分(API)製造の大規模な基盤を提供しており、高純度用途は品質管理とトレーサビリティへの投資を促進しています。BASFは2025年に湛江バーブントサイトでの生産を開始し、C4オキソアルコール、モノエチレングリコール、およびアクリルモノマーを含む製品を追加しました。
北米:高付加価値用途への構造転換
北米は、文書化された性能と管理されたグレードを必要とする特殊用途へとシフトしています。米国環境保護庁(EPA)は、有害物質規制法第6条(a)の規則に基づき、一部の従来型ハロゲン化溶剤の使用を制限しています。Eastman Chemical Companyは2025年、米国およびカナダにおいてChemPointを通じたTamiSolve NxGの流通を拡大しました。この製品は、コーティング、インク、電子機器、および農薬配合における代替需要に対応しています。コンプライアンス要因と性能要件が調達決定を形成しています。
欧州、南米、中東・アフリカ:異なる軌跡
欧州は、エネルギーコストおよびカーボン関連義務によるコモディティ溶剤生産への圧力に直面しています。SyensqoとShell Chemicals Europeは2025年に低炭素エチレンオキシドの協業を発表しました。南米は、農業関連化学処理および建設用コーティングからの需要を引き続き取り込んでいます。中東・アフリカは石油化学原料と輸出インフラの恩恵を受けています。これらの違いにより、企業は地域の生産コスト、規制、および地域の最終用途需要のバランスを取ることが求められていす。
競合環境
市場集中度
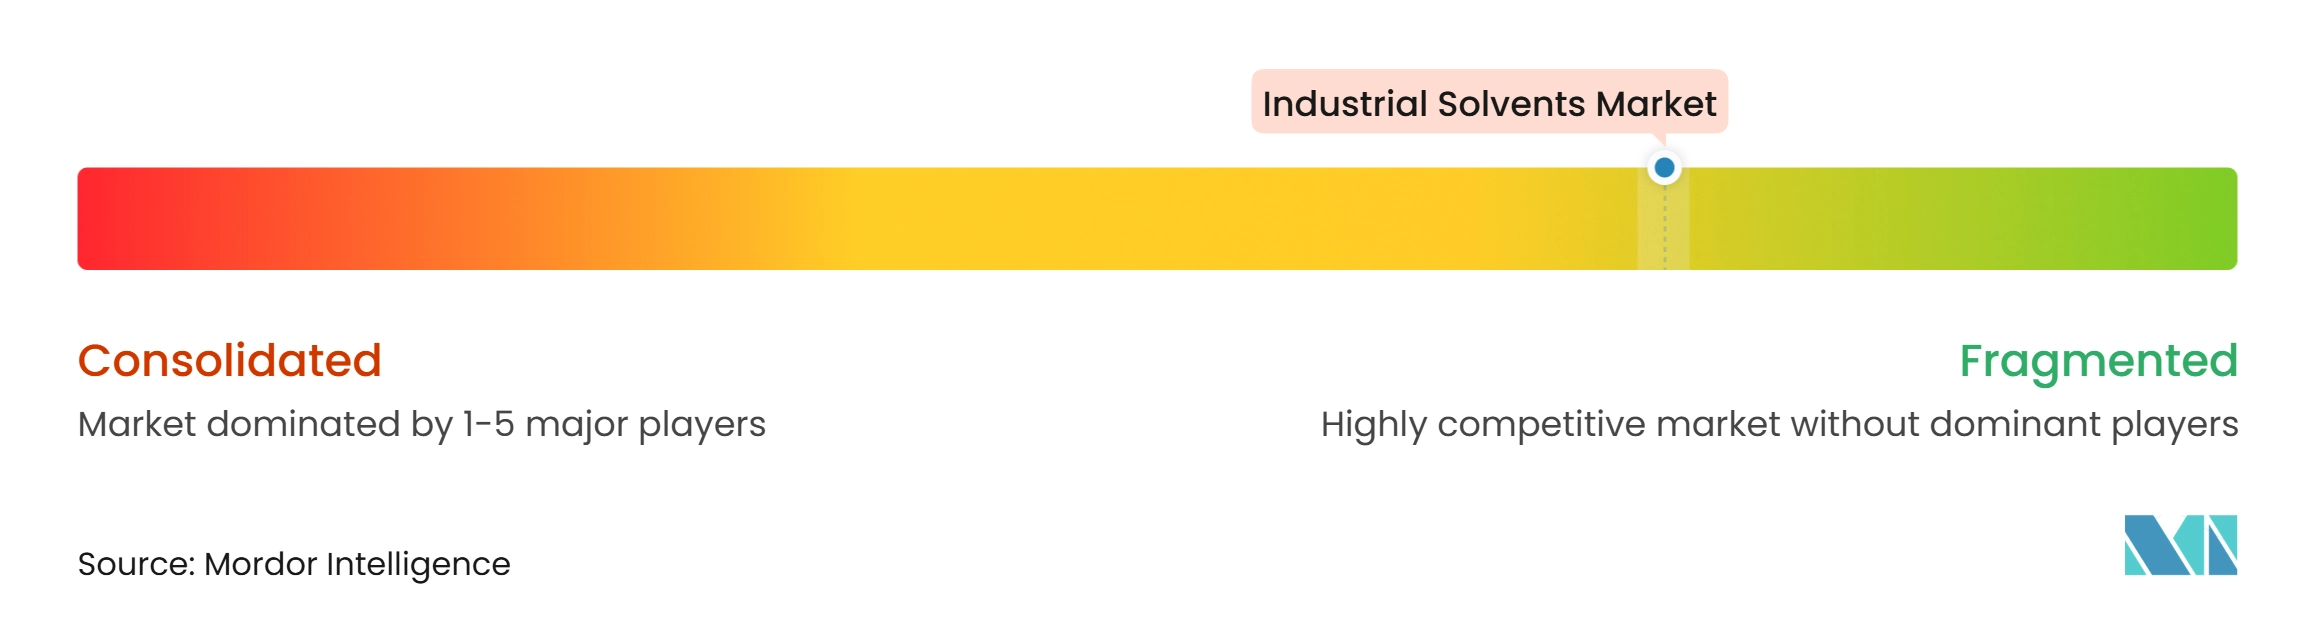
産業用溶剤市場は高度に分散しており、主要プレイヤーにはBASF、Dow、Exxon Mobil Corporation、LyondellBasell Industries Holdings B.V.、およびINEOSが含まれます。コモディティ製品では、原料調達、操業規模、および物流が競争優位の鍵となります。特殊用途では、認定、トレーサビリティ、および技術サポートがより重視されます。
BASFは2025年に湛江バーブントサイトで最初の製品を稼働させ、C4オキソアルコールおよびモノエチレングリコールの生産能力を追加しました。Eastman Chemical Companyは2025年にChemPointとのTamiSolve NxG流通パートナーシップを拡大しました。Arkemaは2025年にケンタッキー州カルバートシティで年産15メトリックトンのForane 1233zdユニトを稼働させました。これらの動きは、統合生産能力、代替製品、および高付加価値用途への継続的な投資を示しています。
循環回収とプロセス制御は、競争上の差別化においてより重要になっています。純度が維持される場合、医薬品グレードの回収溶剤は材料損失を削減できます。プロセス分析技術(PAT)は、医薬品環境における溶剤回収と品質を監視することができます。植物由来代替品は、性能と価格が用途に適している場合に使用が拡大する可能性があります。コア製品における規模と用途固有の技術能力を持つ企業は、産業用溶剤市場全体においてより強固な選択肢を持っています。
産業用溶剤業界リーダー
-
BASF
-
Dow
-
Exxon Mobil Corporation
-
LyondellBasell Industries Holdings B.V.
-
INEOS
- 注:主要企業の掲載順は順位を示すものではありません。
産業用溶剤市場 このレポートでカバーされる企業
- Arkema
- BASF
- Celanese Corporation
- Dow
- Eastman Chemical Company
- Exxon Mobil Corporation
- Honeywell International Inc.
- Huntsman International LLC
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- SABIC
- Sasol
- Shell plc
- Solvay
最近の産業開発事情 産業用溶剤市場
- 2026年10月:Haldia Petrochemicals Ltd.(HPL)の完全子会社であるAdpermaは、西ベンル州ハルディアに統合フェノール・アセトン複合施設を開設し、商業生産は2026年12月に予定されています。同施設は年間34万5,000トンのフェノールおよび21万5,000トンのアセトンの設計生産能力を有しており、塗料、コーティング、接着剤、医薬品、および特殊化学品に使用される重要な産業用溶剤であるアセトンの国内供給を増します。
- 2026年9月:Balaji Amines Limitedは、インド・ソラプール市チンチョリMIDCのユニットIIIにおいてアップグレードされたアセトニトリルプラントでの商業生産を開始し、設置容量を月産1,440トンに増強しました。この拡張により、医薬品、農薬、電池、および化学用途における産業用溶剤として使用されるアセトニトリルの国内および輸出供給が強化されました。
グローバル産業用溶剤市場レポートの調査範囲
産業用溶剤とは、産業製造および加工作業において他の材料を溶解、希釈、分散、または抽出するために使用される化学物質です。これらは、溶解力、揮発性、および化学的特性が異なる酸素含有および炭化水素系化合物をみます。これらの溶剤は、塗料・コーティング、接着剤、印刷インク、産業用洗浄、化学処理、医薬品、および農薬製造において広く使用されています。
産業用溶剤市場は、タイプ別、用途別、および地域別に区分されています。タイプ別では、市場は酸素含有溶剤(アルコール、グリコール、ケトン、エーテル、およびグリコールエステル)と炭化水素溶剤(芳香族炭化水素溶剤、脂肪族炭化水素溶剤、およびその他)に区分されています。用途別では、市場は塗料・コーティング、接着剤・シーラント、印刷インク、産業用洗浄・脱脂、化学処理、医薬品、農薬、およびその他に区分されています。本レポートは、主要地域の15カ国における産業用溶剤の市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
セグメンテーション概要
| 酸素含有溶剤 | アルコール |
| グリコール | |
| ケトン | |
| エーテル | |
| グリコールエステル | |
| 炭化水素溶剤 | 芳香族炭化水素溶剤 |
| 脂肪族炭化水素溶剤 | |
| その他 |
| 塗料・コーティング |
| 接着剤・シーラント |
| 印刷インク |
| 産業用洗浄・脱脂 |
| 化学処理 |
| 医薬品 |
| 農薬 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 酸素含有溶剤 | アルコール |
| グリコール | ||
| ケトン | ||
| エーテル | ||
| グリコールエステル | ||
| 炭化水素溶剤 | 芳香族炭化水素溶剤 | |
| 脂肪族炭化水素溶剤 | ||
| その他 | ||
| 用途別 | 塗料・コーティング | |
| 接着剤・シーラント | ||
| 印刷インク | ||
| 産業用洗浄・脱脂 | ||
| 化学処理 | ||
| 医薬品 | ||
| 農薬 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される要な質問
産業用溶剤市場の規模はどのくらいですか?
産業用溶剤市場規模は2026年に36.36 ビリオン 米ドルと評価され、2027年の38.25 ビリオン 米ドルから2032年には49.47 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.28%です。
2026年に最大のシェアを占めた用途はどれですか?
塗料・コーティングが2026年に53.78%のシェアを占めました。
2026年に最大のシェアを占めたタイプはどれですか?
酸素含有溶剤が2026年に65.89%のシェアを占めました。
2032年にかけて最も速く成長すると予測される用途はどれですか?
医薬品は2032年にかけて6.42%のCAGRで成長すると予測されています。