
Marktgröße und Marktanteil für Industrielösungsmittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 38.25 Milliarden US-Dollar |
| Marktgröße (2032) | 49.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industrielösungsmittel von Mordor Intelligence
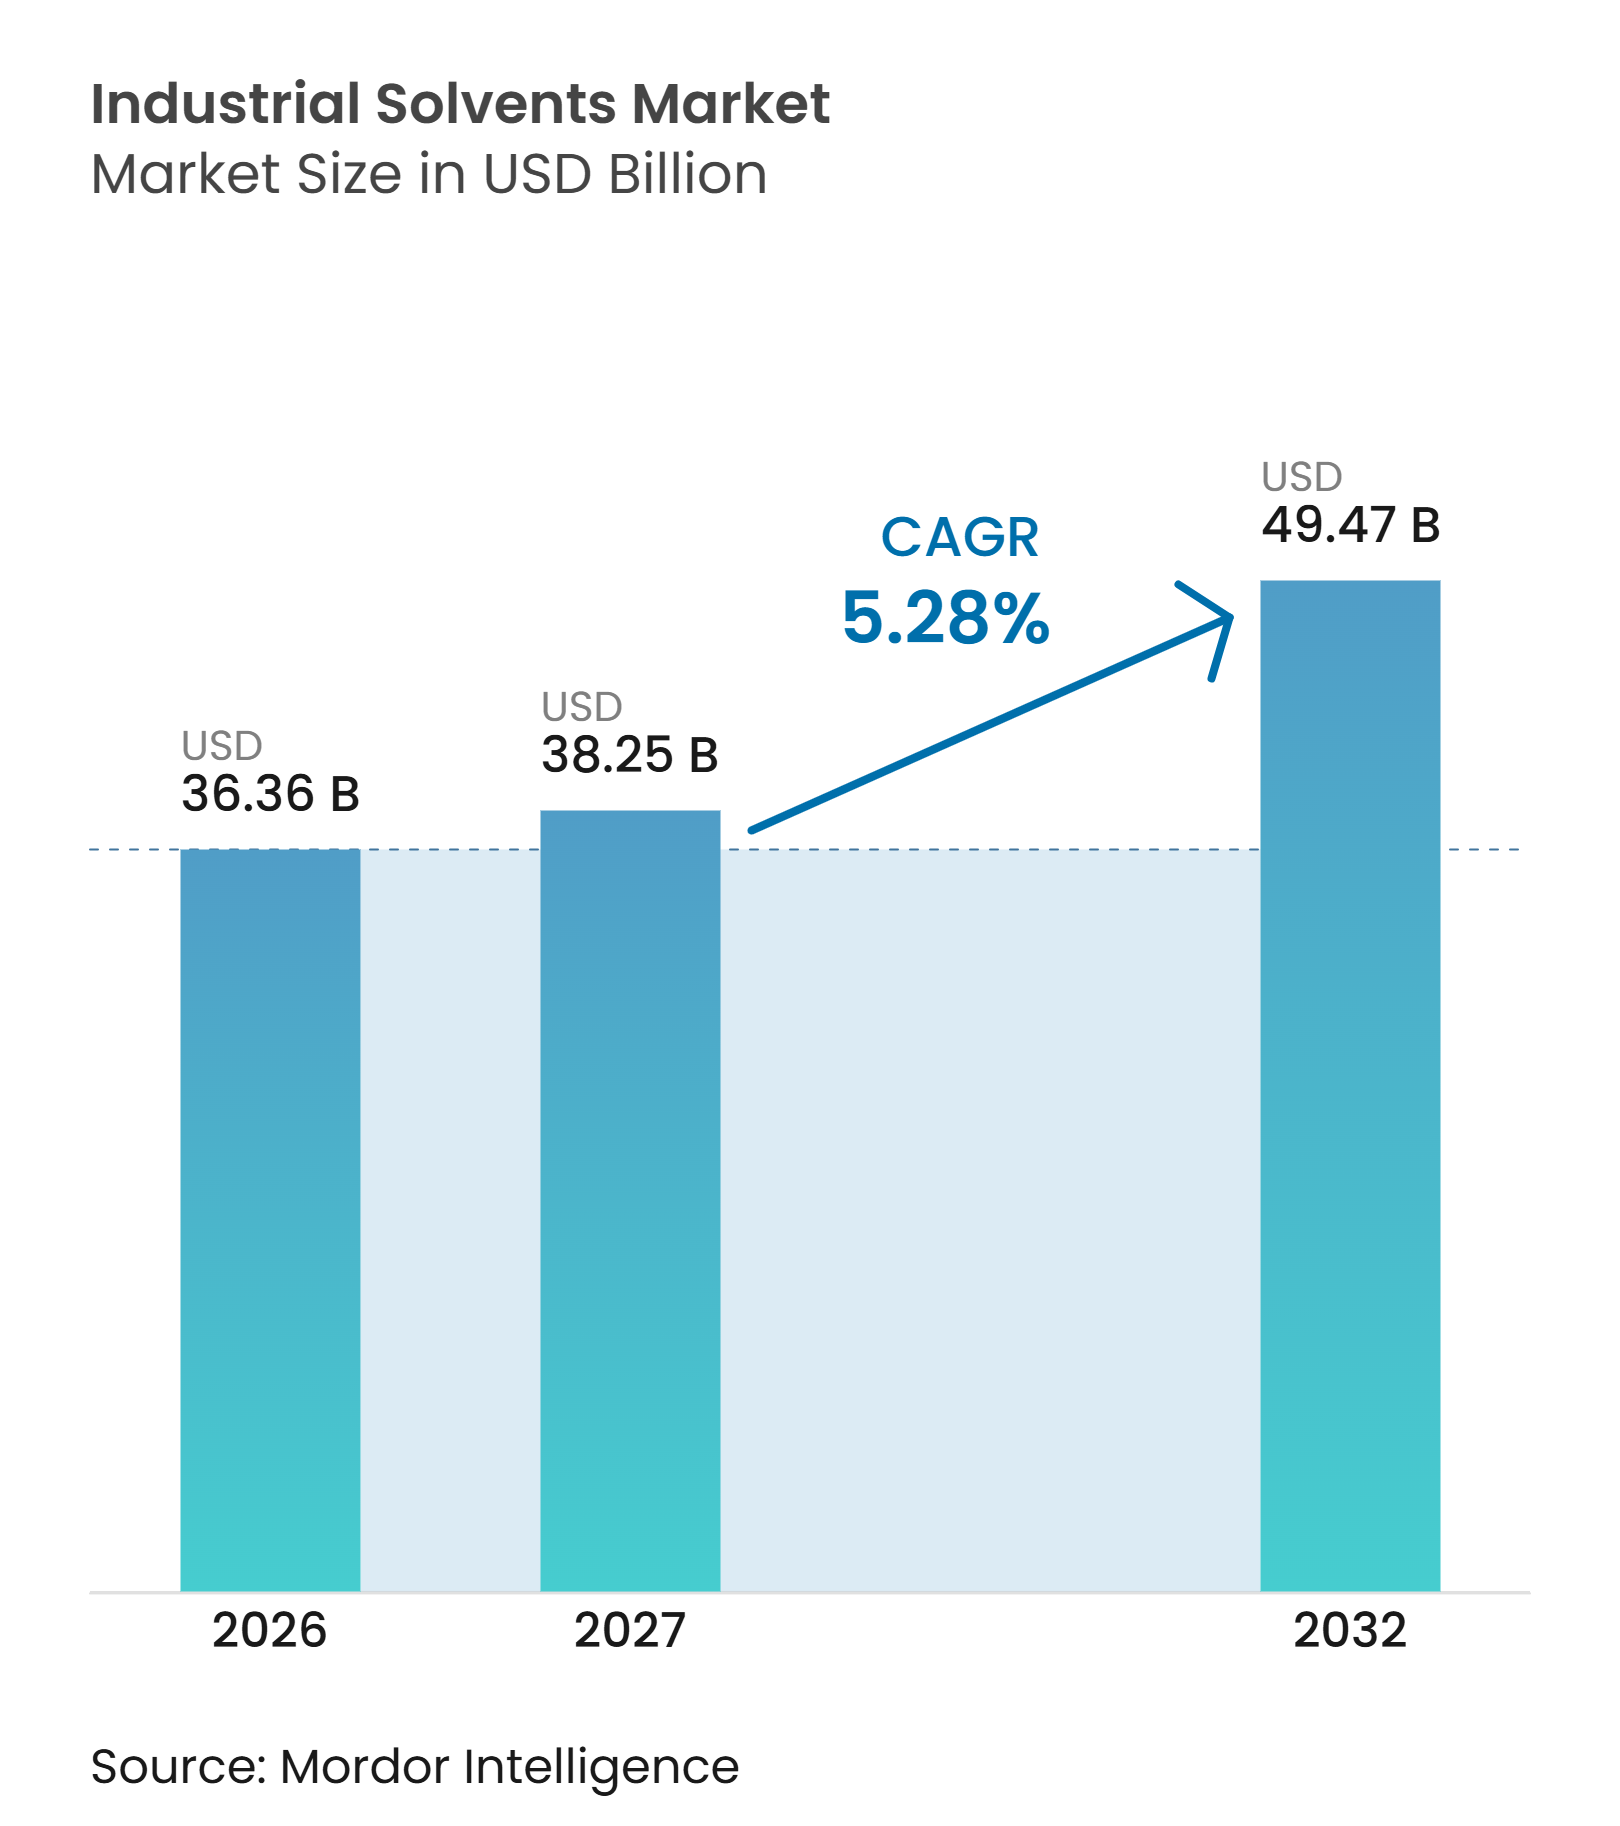
Die Marktgröße für Industrielösungsmittel wurde im Jahr 2026 auf 36,36 Milliarden USD geschätzt und soll von 38,25 Milliarden USD im Jahr 2027 auf 49,47 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,28 % während des Prognosezeitraums (2027–2032). Der Markt für Industrielösungsmittel wird durch eine stabile Nachfrage aus den Bereichen Beschichtungen, Bauaktivitäten und Pharmafertigung gestützt. Regulatorische Grenzwerte für flüchtige organische Verbindungen verändern den Produktmix zugunsten oxygenierter Qualitäten und Alternativen mit geringerer Toxizität. Integrierte Hersteller überprüfen ihre Rohstoffanlagen in Europa und lenken Kapital in Richtung Spezialwerkstoffe, Kreislaufwirtschaft und Produkte mit höherer Reinheit. Diese Verschiebung verschafft Lieferanten mit qualifizierten Qualitäten, regionaler Produktion und zuverlässigem Rohstoffzugang eine stärkere Position im Markt für Industrielösungsmittel.
Wichtigste Erkenntnisse des Berichts
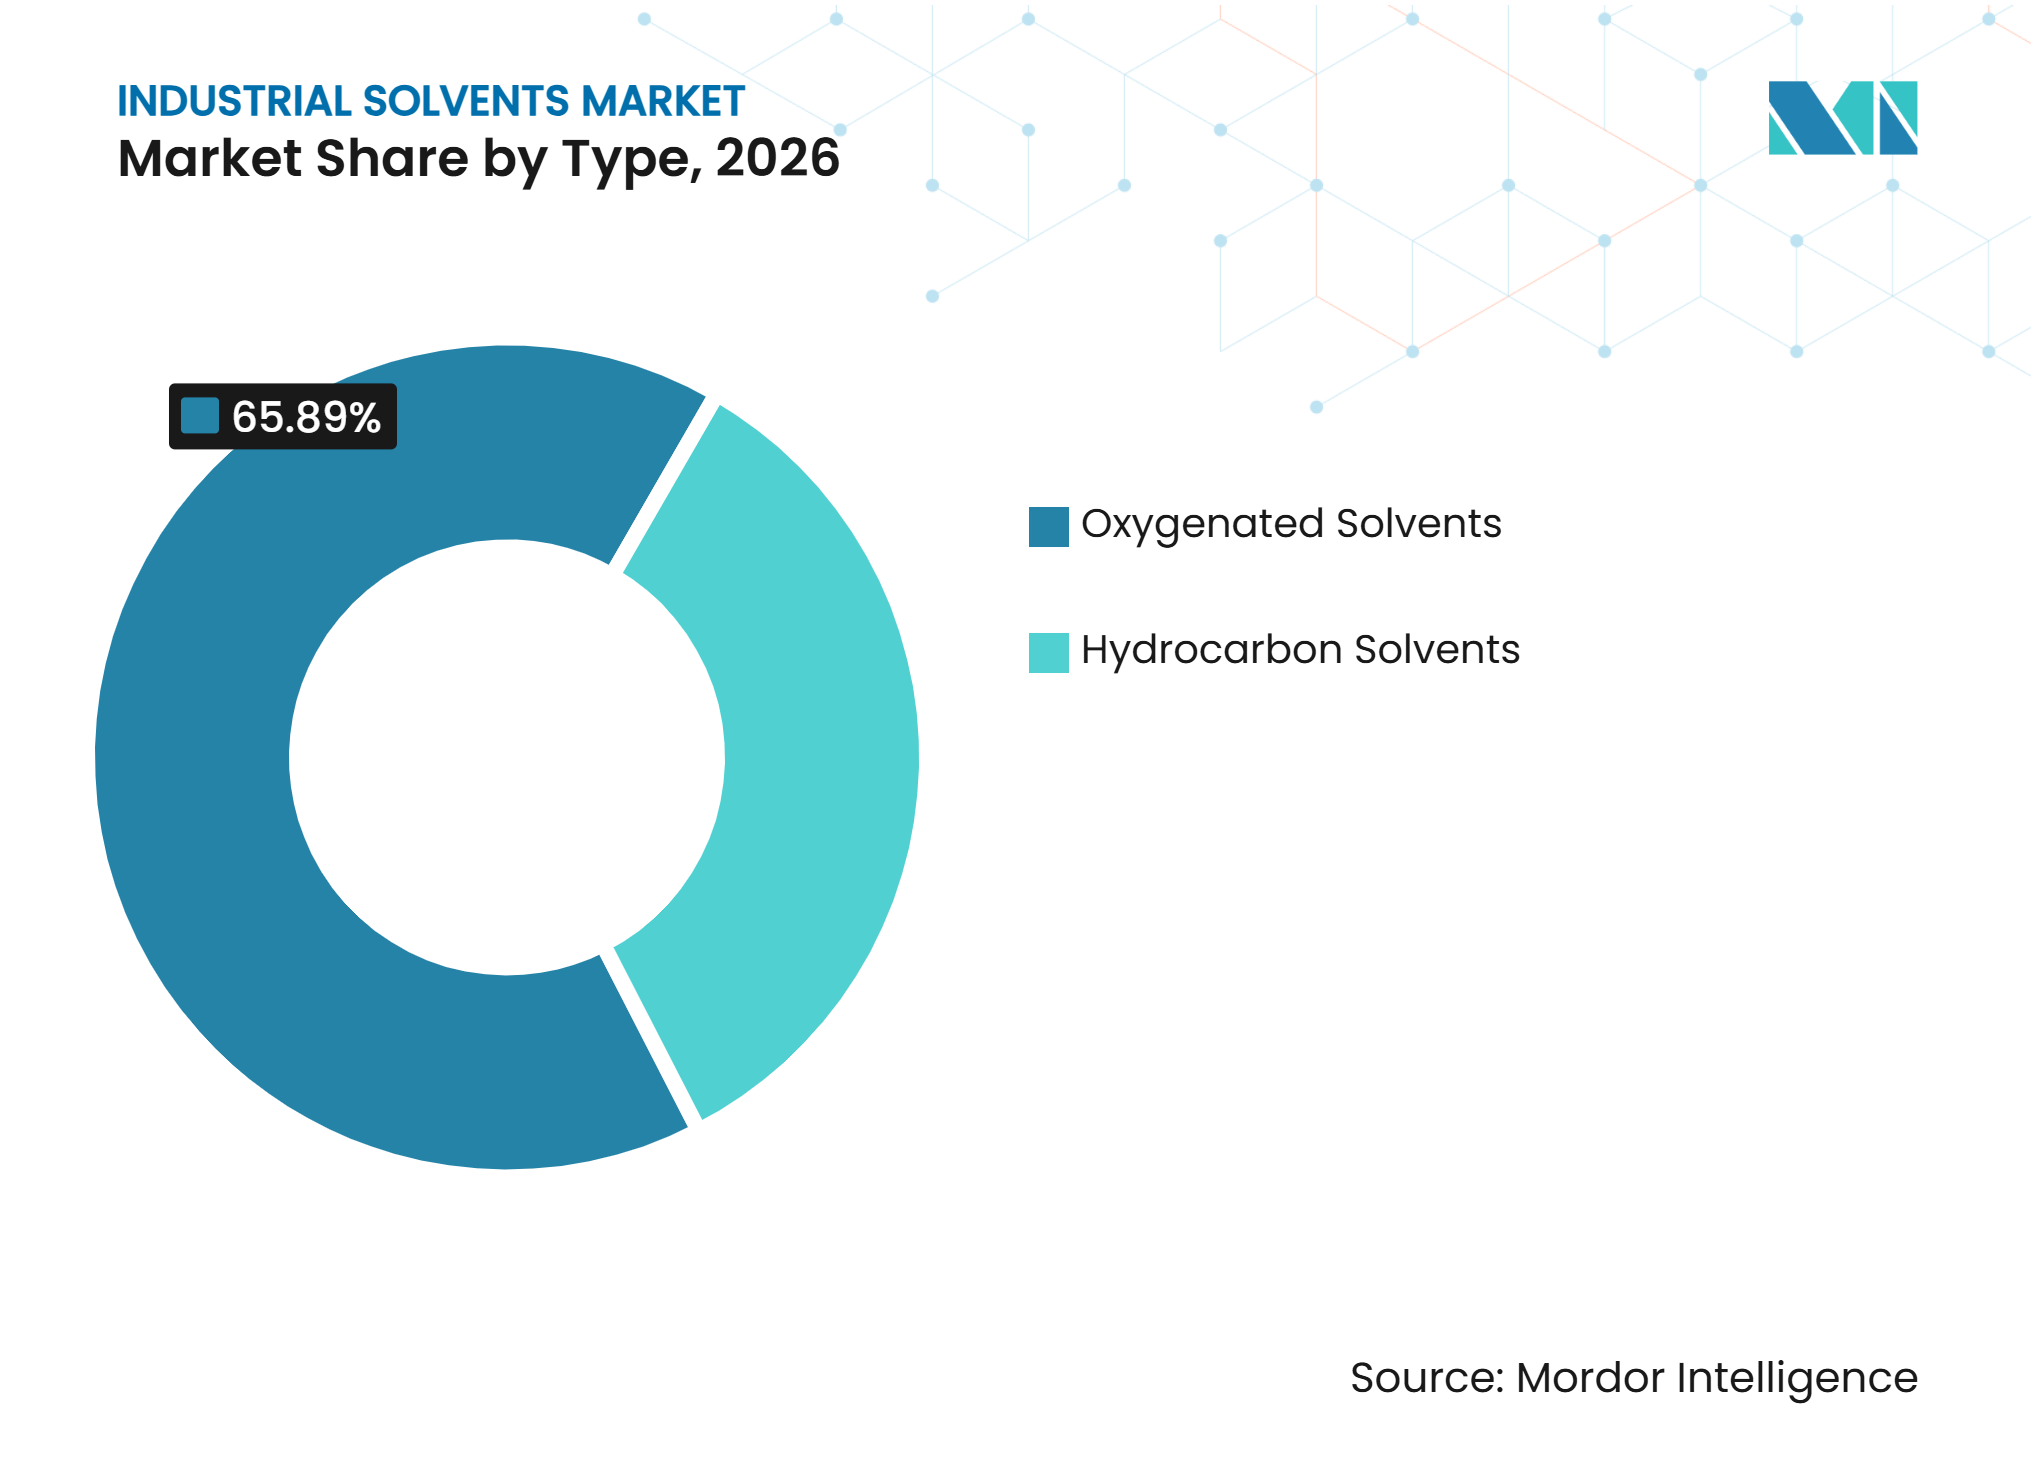
- Nach Typ hielten oxygenierte Lösungsmittel im Jahr 2026 einen Marktanteil von 65,89 % am Markt für Industrielösungsmittel und sollen bis 2032 mit einer CAGR von 5,98 % wachsen.
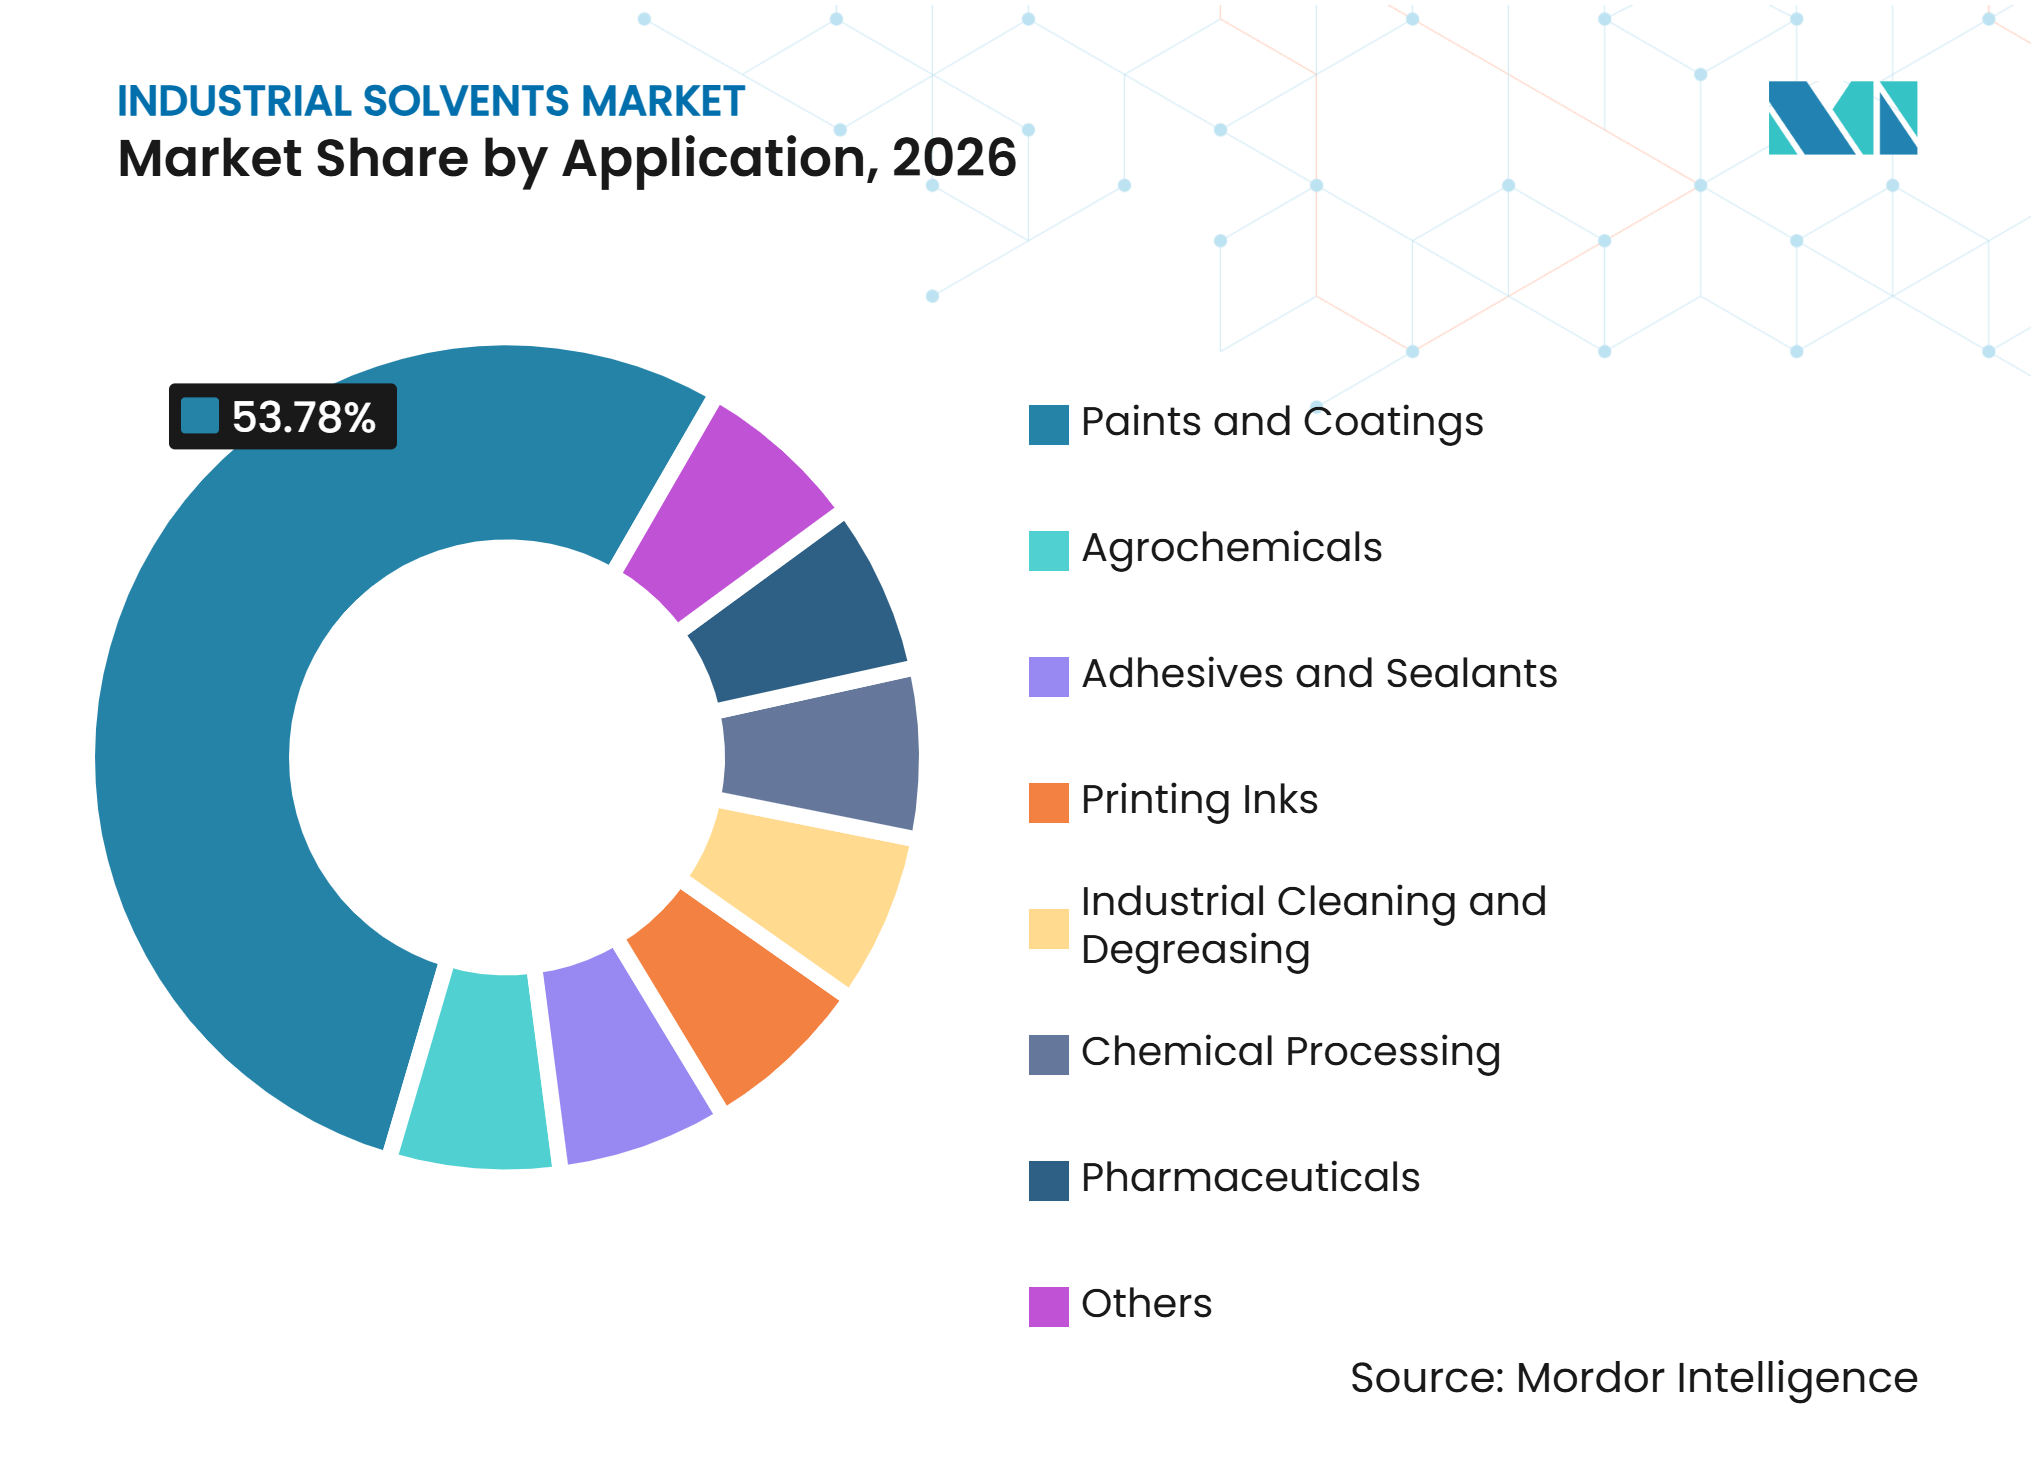
- Nach Anwendung hielten Farben und Lacke im Jahr 2026 einen Marktanteil von 53,78 % am Markt für Industrielösungsmittel, während Pharmazeutika bis 2032 voraussichtlich mit einer CAGR von 6,42 % wachsen werden.
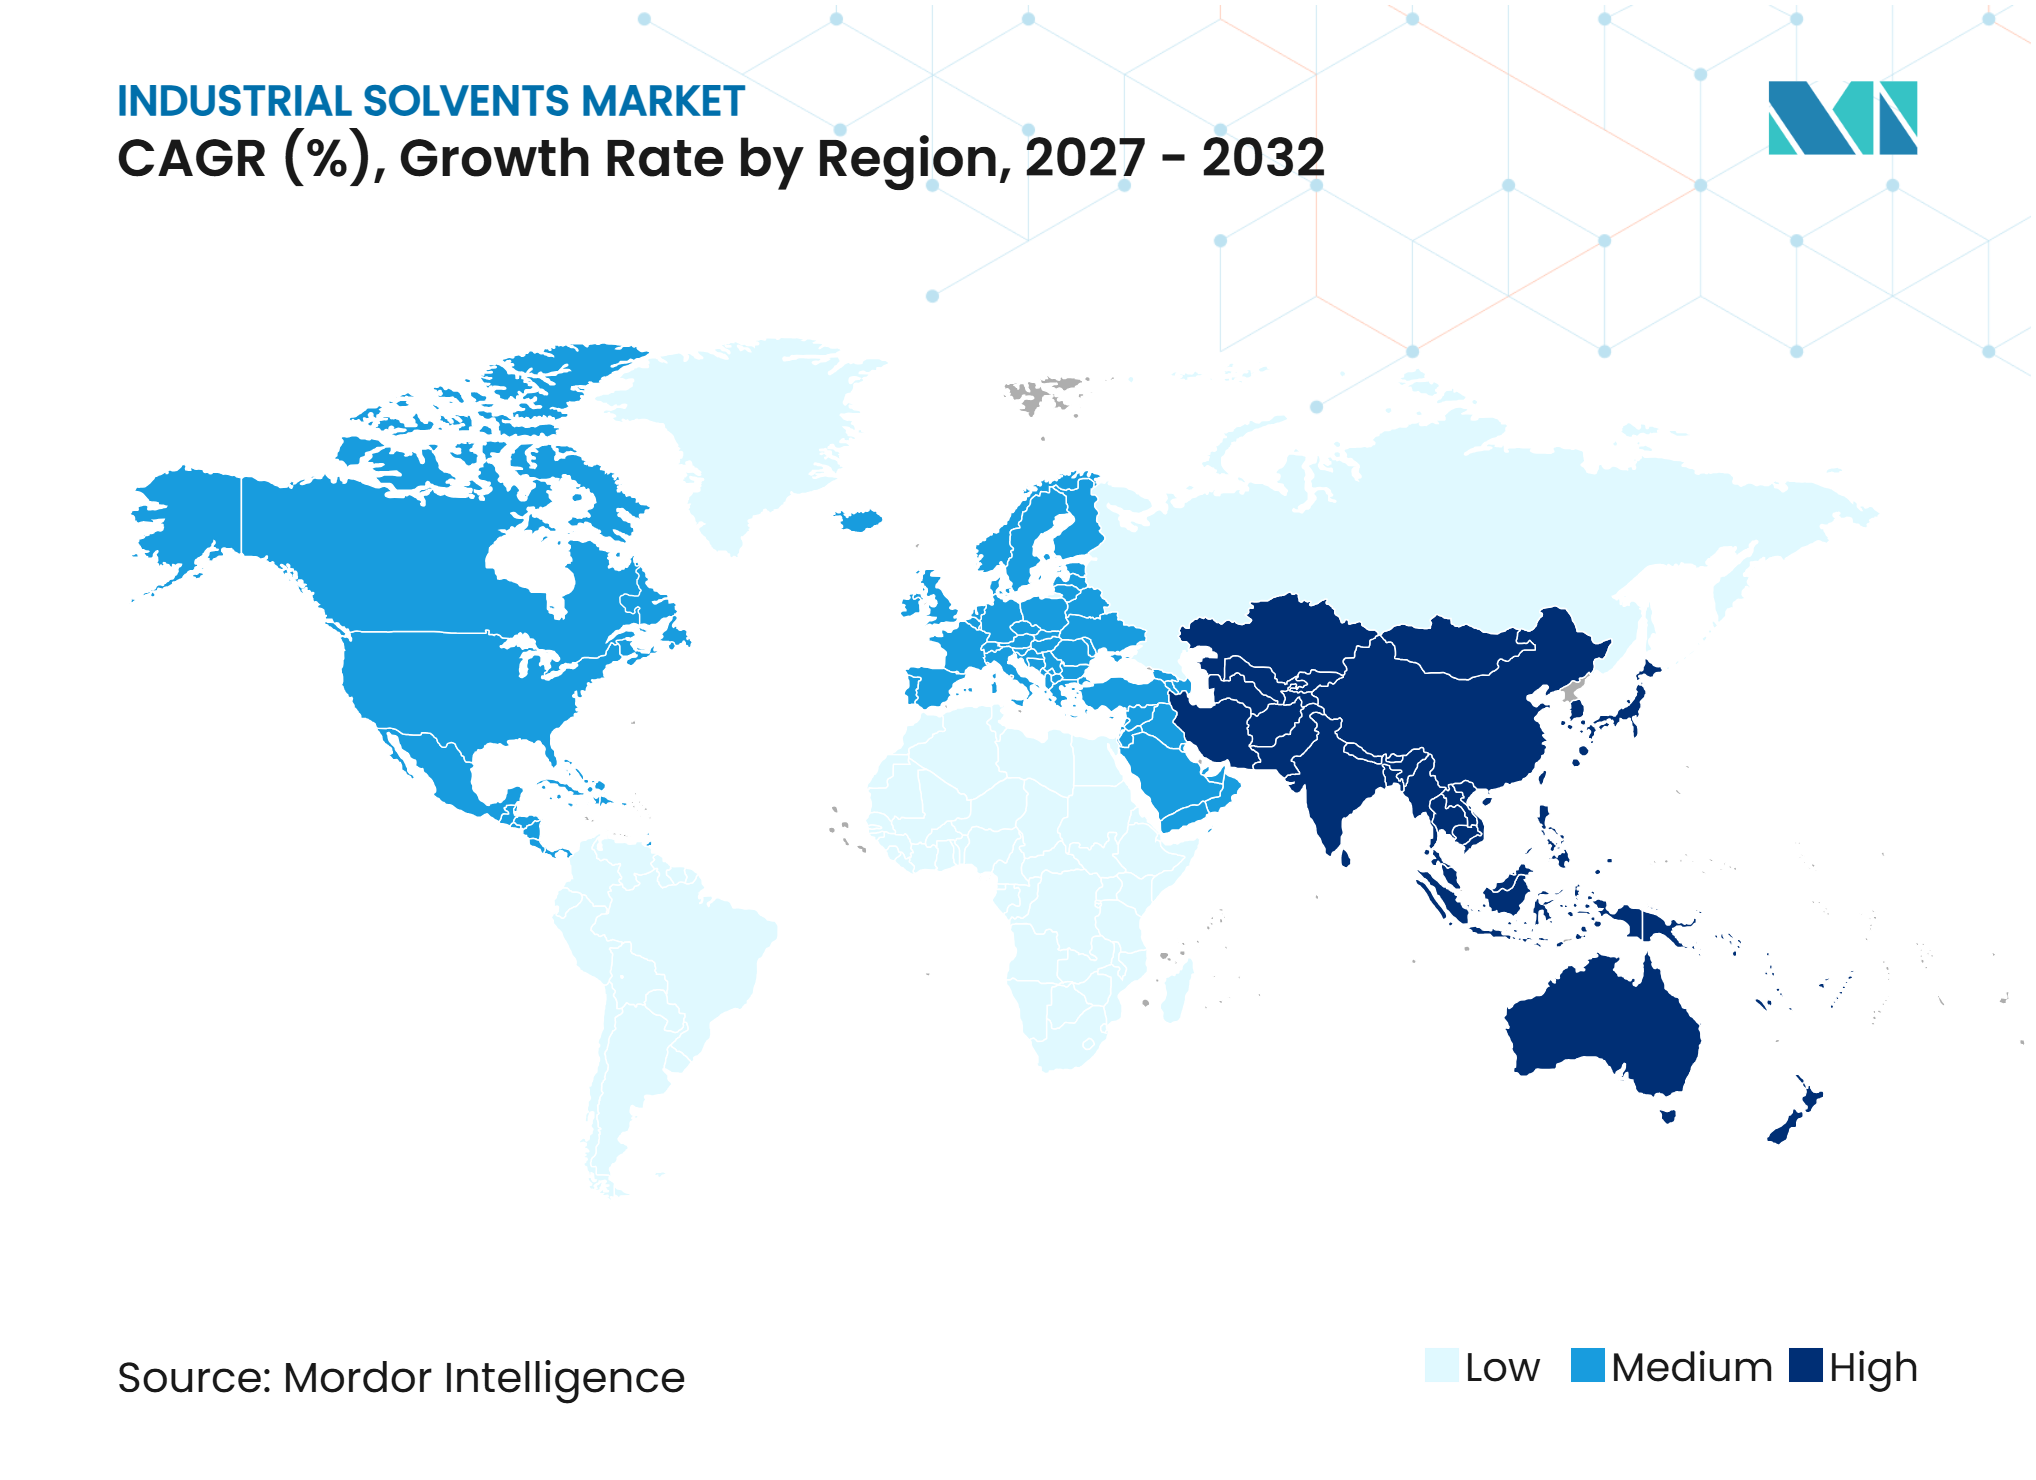
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,45 % am Markt für Industrielösungsmittel und soll bis 2032 mit einer CAGR von 6,31 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus dem Bereich Farben und Lacke | +1.9% | Global, mit Schwerpunkt in Asien-Pazifik, Südamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Pharmafertigung in aufstrebenden Asien-Pazifik-Clustern | +1.4% | Kernregion Asien-Pazifik (Indien, China, Südkorea), Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verschärfte VOC-Obergrenzen fördern die Substitution von Lösungsmitteln | +1.0% | Nordamerika und EU primär; Asien-Pazifik und Naher Osten und Afrika sekundär | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach sauberer Fertigung und leistungsstarker industrieller Reinigung | +0.7% | Nordamerika und EU primär; Asien-Pazifik wächst schnell | Mittelfristig (2–4 Jahre) |
| KI-gestützte geschlossene Lösungsmittelrückgewinnung | +0.4% | Global, mit früher Einführung in Nordamerika, EU und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus dem Bereich Farben und Lacke
Farben und Lacke sind auf Lösungsmittel für Schutzanstriche, Decklacke für Automobilerstausrüster und hochaufbauende Industrielacke angewiesen. Die Umformulierung auf Wasserbasis hat Fortschritte gemacht, aber einige Beschichtungssysteme erfordern nach wie vor lösungsmittelbasierte Träger, um die Anforderungen an die Filmleistung zu erfüllen. Eastman Chemical Company erhöhte im Februar 2025 die Preise für mehrere Oxo-Produkte, darunter n-Propylalkohol und Glykolether-Qualitäten in Nordamerika und Lateinamerika. Diese Preismaßnahme spiegelte die anhaltende Nachfrage nach oxygenierten Lösungsmittelqualitäten in anspruchsvollen Beschichtungsanwendungen wider. Der Markt für Industrielösungsmittel behält daher eine große und stabile Nachfragebasis aus dem Beschichtungsbereich, auch wenn sich einzelne Formulierungen weiterentwickeln.
Zunehmende Pharmafertigung in aufstrebenden Asien-Pazifik-Clustern
Die Pharmaindustrie benötigt hochreine Lösungsmittel für die Herstellung von Wirksubstanzen und für kontrollierte Syntheseprozesse. Hersteller, die Rückverfolgbarkeits- und Qualitätsanforderungen erfüllen können, sind besser positioniert als Lieferanten undifferenzierter Rohstoffqualitäten. Zurückgewonnene pharmazeutische Lösungsmittel schaffen auch einen parallelen Nachfragepool, wenn Rückgewinnungssysteme die Reinheit erhalten und Prozessspezifikationen erfüllen können. Die Prozesstechnologie zur Prozessanalyse (PAT) wurde eingesetzt, um eine hohe Lösungsmittelrückgewinnung bei der Herstellung von Wirksubstanzen zu unterstützen. Diese Kombination aus neuen Kapazitäten und strengerer Qualitätskontrolle stützt die Nachfrage nach qualifizierten Lösungsmitteln im gesamten Markt für Industrielösungsmittel.
Verschärfte VOC-Obergrenzen fördern die Substitution von Lösungsmitteln
Kontrollen flüchtiger organischer Verbindungen (VOC) veranlassen Formulierer, einige herkömmliche Kohlenwasserstofflösungsmittel durch oxygenierte und biobasierte Alternativen zu ersetzen. Die US-amerikanische Umweltschutzbehörde (U.S. Environmental Protection Agency) verabschiedete im Januar 2025 Änderungen der nationalen Emissionsstandards für flüchtige organische Verbindungen für Aerosolbeschichtungen[1]. Eine anschließende vorläufige Abschlussregel verlängerte das endgültige Konformitätsdatum auf den 17. Januar 2027. Diese Anforderungen geben Beschichtungsherstellern einen Anlass, die Reaktivitäts- und Expositionsprofile in ihren Formulierungen neu zu bewerten. Glykolether und -ester können dazu beitragen, Leistungsanforderungen in VOC-ärmeren Systemen zu erfüllen. Regulatorische Änderungen beeinflussen daher sowohl die Qualitätsauswahl als auch den allgemeinen Produktmix im Markt für Industrielösungsmittel.
Steigende Nachfrage nach sauberer Fertigung und leistungsstarker industrieller Reinigung
Präzisionsreinigungsanwendungen erfordern eine eng kontrollierte Lösungsmittelreinheit und eine gleichbleibende Verarbeitungsleistung. Halbleiterfertigung, Luft- und Raumfahrtwartung sowie die Herstellung von Medizinprodukten sind wichtige Endanwendungen für diese Qualitäten. Eastman Chemical Company stellte sein EastaPure-Angebot an elektronikgerechtem Isopropylalkohol in seiner Jahreseinreichung 2024 vor. Huntsman International LLC erweiterte seinen Standort für Leistungsprodukte in Conroe, Texas, im Jahr 2025, um Halbleiterkunden zu bedienen. Lieferanten konkurrieren in diesen Anwendungen durch Qualifizierung, Rückverfolgbarkeit und zuverlässige Lieferung und nicht allein über den Preis. Dies erhöht die Bedeutung von Spezialanwendungen im Markt für Industrielösungsmittel.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität petrochemischer Rohstoffe und Margendruck | -1.1% | Global, mit akuter Exposition in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kosten für Umwelt-, Arbeitssicherheits- und VOC-Compliance | -0.7% | Nordamerika und EU primär; Asien-Pazifik wächst | Mittelfristig (2–4 Jahre) |
| Hohe Kosten biobasierter Lösungsmittel in hochspezifizierten Formulierungen | -0.4% | Nordamerika und EU primär; Asien-Pazifik und Naher Osten und Afrika langsamer bei der Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität petrochemischer Rohstoffe und Margendruck
Die Rohstoffvolatilität beeinflusst die Kosten von Aromaten, Alkoholen und Glykolketten auf Naphtha-Basis. Sie kann die Margen verringern, wenn die Verkaufspreise für Lösungsmittel nicht mit den Rohstoffkosten Schritt halten. LyondellBasell Industries Holdings B.V. meldete für 2025 einen Nettoverlust von 738 Millionen USD und reduzierte die Investitionsausgaben für 2026 auf 1,2 Milliarden USD. Kapazitätsreduzierungen in Europa können die regionale Verfügbarkeit von Lösungsmittelzwischenprodukten weiter verändern. BASF wies darauf hin, dass sein Verbundstandort Zhanjiang in China die integrierte Produktion in Betrieb nimmt, einschließlich Materialien, die für oxygenierte Lösungsmittelrohstoffe relevant sind. Der Markt für Industrielösungsmittel bleibt diesem ungleichen regionalen Angebots- und Kostenumfeld ausgesetzt.
Kosten für Umwelt-, Arbeitssicherheits- und VOC-Compliance
Compliance-Ausgaben können für Hersteller, die in mehreren Rechtsgebieten tätig sind, erheblich sein. Die US-amerikanische Umweltschutzbehörde (U.S. Environmental Protection Agency) verlängerte die Fristen im Rahmen ihrer Vorschriften für Perchlorethylen und Tetrachlorkohlenstoff[2]. Anlagen benötigen möglicherweise Luftüberwachungsgeräte, Expositionskontrollpläne und Arbeitnehmerschutzprogramme. Diese Anforderungen können feste Kosten verursachen, bevor ein Produkt die kommerzielle Reife erreicht. Kleinere Lieferanten haben möglicherweise größere Schwierigkeiten, diese Kosten über viele Produktlinien hinweg zu absorbieren. Die daraus resultierende Belastung kann die betriebliche Flexibilität im Markt für Industrielösungsmittel einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Oxygenierte Lösungsmittel führen sowohl bei Umfang als auch bei WachstumOxygenierte Lösungsmittel hielten im Jahr 2026 einen Anteil von 65,89 % und sind damit der führende Typ im Markt für Industrielösungsmittel. Ihre Position spiegelt den Einsatz in den Bereichen Beschichtungen, chemische Verarbeitung, industrielle Reinigung und pharmazeutische Anwendungen wider. Alkohole wie n-Butanol und 2-Ethylhexanol sind wichtige Einsatzstoffe für Beschichtungsharze und Weichmacher. Glykolether werden als Träger in VOC-ärmeren Architektur- und Industriebeschichtungen weit verbreitet eingesetzt. Ketone, einschließlich Methylethylketon, bleiben dort relevant, wo eine hohe Lösekraft erforderlich ist.
Kohlenwasserstofflösungsmittel behalten eine bedeutende Rolle, wo niedrigere Kosten und starke Löseleistung wichtig bleiben. Druckfarben, chemische Verarbeitung und industrielle Reinigung verwenden weiterhin aromatische und aliphatische Qualitäten. Aromatische Qualitäten stehen unter Substitutionsdruck, wo Benzol- und Toluolbeschränkungen strenger sind. Aliphatische Qualitäten bleiben dort relevant, wo ihre Geruchs-, Entflammbarkeits- und Formulierungseigenschaften geeignet sind. Shell plc schloss im April 2025 seine Methylethylketon-Anlage in Pernis und vereinbarte die Versorgungskontinuität mit Exxon Mobil Corporation.


Nach Anwendung:
Farben und Lacke führen beim Umsatz, während Pharmazeutika expandierenFarben und Lacke hielten im Jahr 2026 einen Anteil von 53,78 %, während Pharmazeutika bis 2032 voraussichtlich mit einer CAGR von 6,42 % wachsen werden. Beschichtungen behalten eine breite Nachfrage in den Bereichen Bau, Automobil und industrielle Instandhaltung. Die Pharmafertigung erfordert hochreine Lösungsmittel und kontrollierte Verarbeitung für die Herstellung von Wirksubstanzen. Die Leitlinie Q3C des Internationalen Rates für Harmonisierung (ICH) stärkt die Aufmerksamkeit für die Kontrolle von Restlösungsmitteln und die Materialqualität. Die Prozesstechnologie zur Prozessanalyse kann die Echtzeit-Prozesskontrolle und hohe Rückgewinnungsausbeuten in lösungsmittelintensiven pharmazeutischen Prozessen unterstützen.
Klebstoffe und Dichtmittel verwenden Lösungsmittel in der Verpackung, der Automobilmontage und der Bauklebung. Druckfarben verwenden weiterhin Ethylacetat und Isopropanol bei der Herstellung flexibler Verpackungen. Industrielle Reinigung und Entfettung gewinnen an Bedeutung, wo Kunden hochreine Qualitäten benötigen. Die chemische Verarbeitung verwendet Lösungsmittel als Reaktionsmedien, Extraktionsmittel und Produktisolierungsmaterialien. Agrochemische Formulierungen verwenden oxygenierte Lösungsmittel als Träger und Koformulanten.


Geografische Analyse
Asien-Pazifik: Doppelmotor aus Größe und Geschwindigkeit
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,45 % und soll bis 2032 mit einer CAGR von 6,31 % wachsen. Baubeschichtungen, Automobilproduktion, Elektronikhersteller und Pharmafertigung stützen die Nachfrage in der gesamten Region. Indien und China bieten große Basen für die chemische Verarbeitung und die Herstellung von Wirksubstanzen, während hochreine Anwendungen Investitionen in Qualitätskontrolle und Rückverfolgbarkeit fördern. BASF nahm 2025 die Produktion an seinem Verbundstandort Zhanjiang auf, einschließlich C4-Oxo-Alkohole, Monoethylenglykol und Acrylmonomere.
Nordamerika: Umstrukturierung hin zu hochwertigen Anwendungen
Nordamerika verlagert sich auf spezialisierte Anwendungen, die dokumentierte Leistung und kontrollierte Qualitäten erfordern. Die US-amerikanische Umweltschutzbehörde (U.S. Environmental Protection Agency) schränkt einige Verwendungen von herkömmlichen halogenierten Lösungsmitteln gemäß Abschnitt 6(a) des Gesetzes zur Kontrolle toxischer Substanzen (Toxic Substances Control Act) ein. Eastman Chemical Company erweiterte 2025 den Vertrieb von TamiSolve NxG über ChemPoint in den Vereinigten Staaten und Kanada. Das Produkt deckt den Ersatzbedarf in den Bereichen Beschichtungen, Druckfarben, Elektronik und agrochemische Formulierungen. Compliance-Faktoren und Leistungsanforderungen prägen die Beschaffungsentscheidungen.
Europa, Südamerika sowie Naher Osten und Afrika: Divergierende Entwicklungen
Europa steht bei der Herstellung von Rohstofflösungsmitteln unter Druck durch Energiekosten und kohlenstoffbezogene Verpflichtungen. Syensqo und Shell Chemicals Europe kündigten 2025 eine Zusammenarbeit im Bereich kohlenstoffarmes Ethylenoxid an. Südamerika zieht weiterhin Nachfrage aus der mit der Agrarindustrie verbundenen chemischen Verarbeitung und Baubeschichtungen. Naher Osten und Afrika profitieren von petrochemischen Rohstoffen und Exportinfrastruktur. Diese Unterschiede erfordern von Unternehmen, regionale Produktionskosten, Regulierung und lokale Endnachfrage in Einklang zu bringen.
Wettbewerbslandschaft
Marktkonzentration
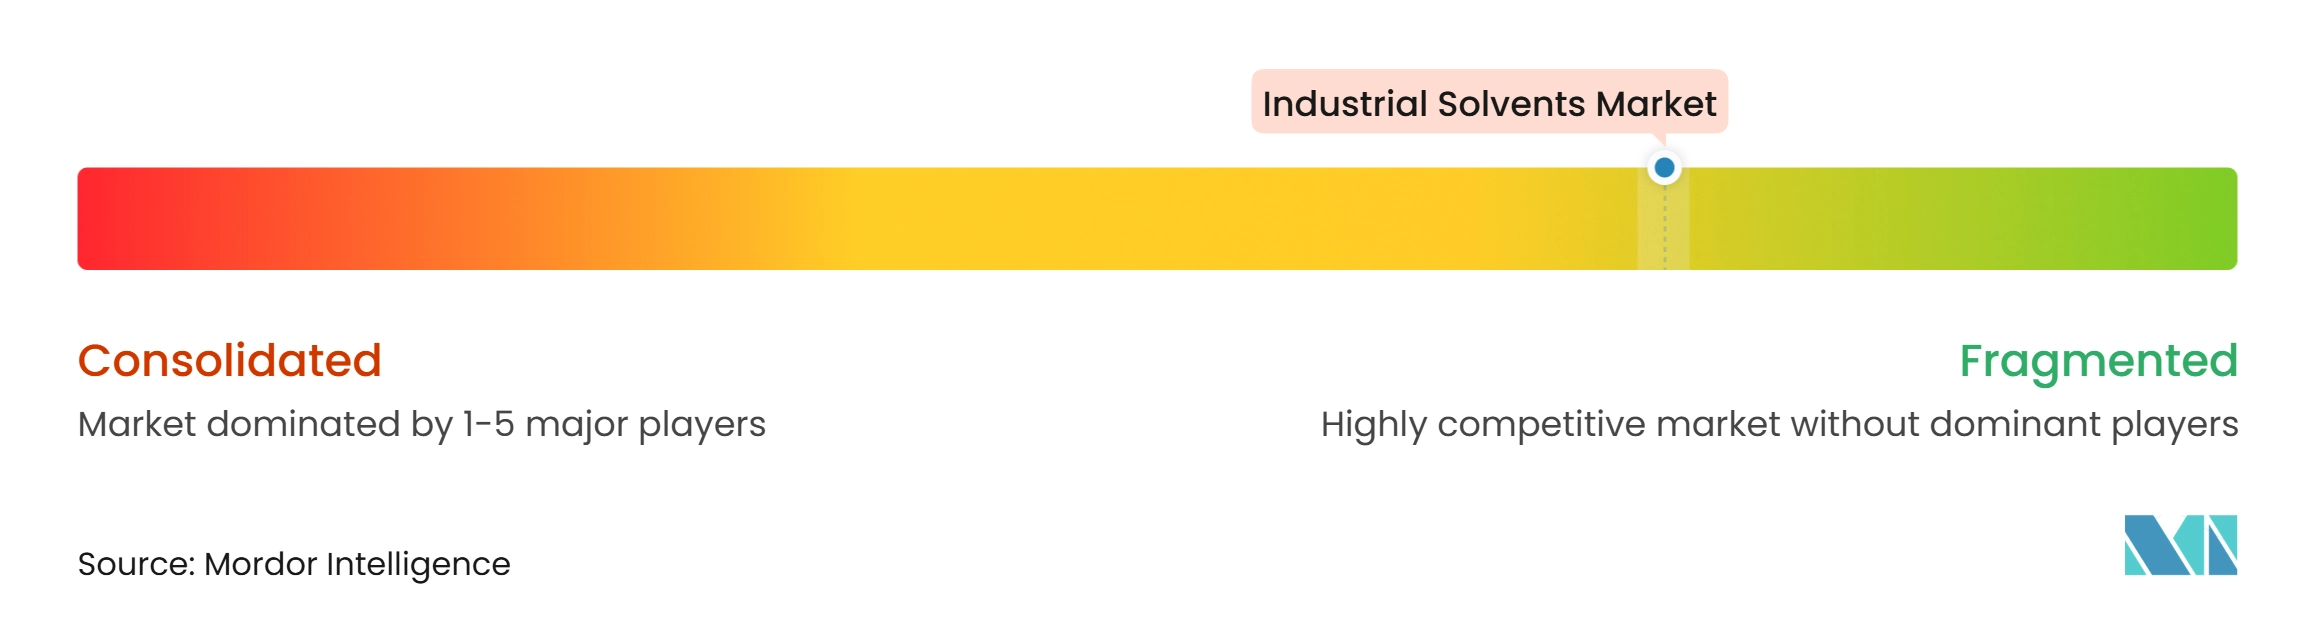
Der Markt für Industrielösungsmittel ist stark fragmentiert, wobei zu den führenden Akteuren BASF, Dow, Exxon Mobil Corporation, LyondellBasell Industries Holdings B.V. und INEOS gehören. Rohstoffprodukte begünstigen den Zugang zu Einsatzstoffen, die Betriebsgröße und die Logistik. Spezialanwendungen legen größeren Wert auf Qualifizierung, Rückverfolgbarkeit und technischen Support.
BASF nahm 2025 seine ersten Produkte am Verbundstandort Zhanjiang in Betrieb und fügte C4-Oxo-Alkohol- und Monoethylenglykolkapazitäten hinzu. Eastman Chemical Company erweiterte 2025 seine Vertriebspartnerschaft für TamiSolve NxG mit ChemPoint. Arkema startete 2025 eine Forane-1233zd-Anlage mit einer Kapazität von 15 Tonnen pro Jahr in Calvert City, Kentucky. Diese Maßnahmen zeigen anhaltende Investitionen in integrierte Kapazitäten, alternative Produkte und höherwertige Anwendungen.
Kreislaufwirtschaft bei der Rückgewinnung und Prozesskontrolle werden für die Wettbewerbsdifferenzierung immer relevanter. Pharmazeutisch zurückgewonnene Lösungsmittel können den Materialverlust reduzieren, wenn die Reinheit erhalten bleibt. Die Prozesstechnologie zur Prozessanalyse kann die Lösungsmittelrückgewinnung und -qualität in pharmazeutischen Umgebungen überwachen. Biobasierte Alternativen können dort Verwendung finden, wo Leistung und Preis für eine Anwendung geeignet sind. Unternehmen mit Größenvorteilen bei Kernprodukten und anwendungsspezifischen technischen Fähigkeiten haben stärkere Optionen im gesamten Markt für Industrielösungsmittel.
Marktführer in der Industrielösungsmittelbranche
-
BASF
-
Dow
-
Exxon Mobil Corporation
-
LyondellBasell Industries Holdings B.V.
-
INEOS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Industrielösungsmittel Unternehmen in diesem Bericht
- Arkema
- BASF
- Celanese Corporation
- Dow
- Eastman Chemical Company
- Exxon Mobil Corporation
- Honeywell International Inc.
- Huntsman International LLC
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- SABIC
- Sasol
- Shell plc
- Solvay
Neueste Industrielle Entwicklungen in Markt für Industrielösungsmittel
- Oktober 2026: Adperma, eine hundertprozentige Tochtergesellschaft von Haldia Petrochemicals Ltd. (HPL), eröffnete seinen integrierten Phenol- und Acetankomplex in Haldia, Westbengalen, mit geplantem Produktionsbeginn im Dezember 2026. Die Anlage hat eine geplante Jahreskapazität von 345.000 Tonnen Phenol und 215.000 Tonnen Aceton und trägt zur inländischen Versorgung mit Aceton bei, einem wichtigen Industrielösungsmittel, das in Farben, Lacken, Klebstoffen, Pharmazeutika und Spezialchemikalien eingesetzt wird.
- September 2026: Balaji Amines Limited nahm die kommerzielle Produktion in seiner aufgerüsteten Acetonitrilanlage in Einheit III, Chincholi MIDC, Solapur, Indien, auf und erhöhte die installierte Kapazität auf 1.440 Tonnen pro Monat. Die Erweiterung stärkte die inländische und exportbezogene Verfügbarkeit von Acetonitril, das als Industrielösungsmittel in pharmazeutischen, pestizid-, batterie- und chemischen Anwendungen eingesetzt wird.
Berichtsumfang des globalen Marktes für Industrielösungsmittel
Industrielösungsmittel sind chemische Substanzen, die verwendet werden, um andere Materialien während industrieller Fertigungs- und Verarbeitungsvorgänge aufzulösen, zu verdünnen, zu dispergieren oder zu extrahieren. Sie umfassen oxygenierte und kohlenwasserstoffbasierte Verbindungen mit unterschiedlichen Lösungs-, Flüchtigkeits- und chemischen Eigenschaften. Diese Lösungsmittel werden in großem Umfang in Farben und Lacken, Klebstoffen, Druckfarben, der industriellen Reinigung, der chemischen Verarbeitung, der Pharmaindustrie und der Agrochemikalienfertigung eingesetzt.
Der Markt für Industrielösungsmittel ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in oxygenierte Lösungsmittel (Alkohole, Glykole, Ketone, Ether und Glykolester) und Kohlenwasserstofflösungsmittel (aromatische Kohlenwasserstofflsungsmittel, aliphatische Kohlenwasserstofflösungsmittel und Sonstiges) unterteilt. Nach Anwendung ist der Markt in Farben und Lacke, Klebstoffe und Dichtmittel, Druckfarben, industrielle Reinigung und Entfettung, chemische Verarbeitung, Pharmazeutika, Agrochemikalien und Sonstiges segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Industrielösungsmittel in 15 Ländern der wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Oxygenierte Lösungsmittel | Alkohole |
| Glykole | |
| Ketone | |
| Ether | |
| Glykolester | |
| Kohlenwasserstofflösungsmittel | Aromatische Kohlenwasserstofflösungsmittel |
| Aliphatische Kohlenwasserstofflösungsmittel | |
| Sonstiges |
| Farben und Lacke |
| Klebstoffe und Dichtmittel |
| Druckfarben |
| Industrielle Reinigung und Entfettung |
| Chemische Verarbeitung |
| Pharmazeutika |
| Agrochemikalien |
| Sonstiges |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Oxygenierte Lösungsmittel | Alkohole |
| Glykole | ||
| Ketone | ||
| Ether | ||
| Glykolester | ||
| Kohlenwasserstofflösungsmittel | Aromatische Kohlenwasserstofflösungsmittel | |
| Aliphatische Kohlenwasserstofflösungsmittel | ||
| Sonstiges | ||
| Nach Anwendung | Farben und Lacke | |
| Klebstoffe und Dichtmittel | ||
| Druckfarben | ||
| Industrielle Reinigung und Entfettung | ||
| Chemische Verarbeitung | ||
| Pharmazeutika | ||
| Agrochemikalien | ||
| Sonstiges | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Industrielösungsmittel?
Die Marktgröße für Industrielösungsmittel wurde im Jahr 2026 auf 36,36 Milliarden USD geschätzt und soll von 38,25 Milliarden USD im Jahr 2027 auf 49,47 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,28 % während des Prognosezeitraums (2027–2032).
Welche Anwendung hielt im Jahr 2026 den größten Anteil?
Farben und Lacke hielten im Jahr 2026 einen Anteil von 53,78 %.
Welcher Typ hielt im Jahr 2026 den größten Anteil?
Oxygenierte Lösungsmittel hielten im Jahr 2026 einen Anteil von 65,89 %.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Pharmazeutika sollen bis 2032 mit einer CAGR von 6,42 % wachsen.