
Taille et part du marché des solvants industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
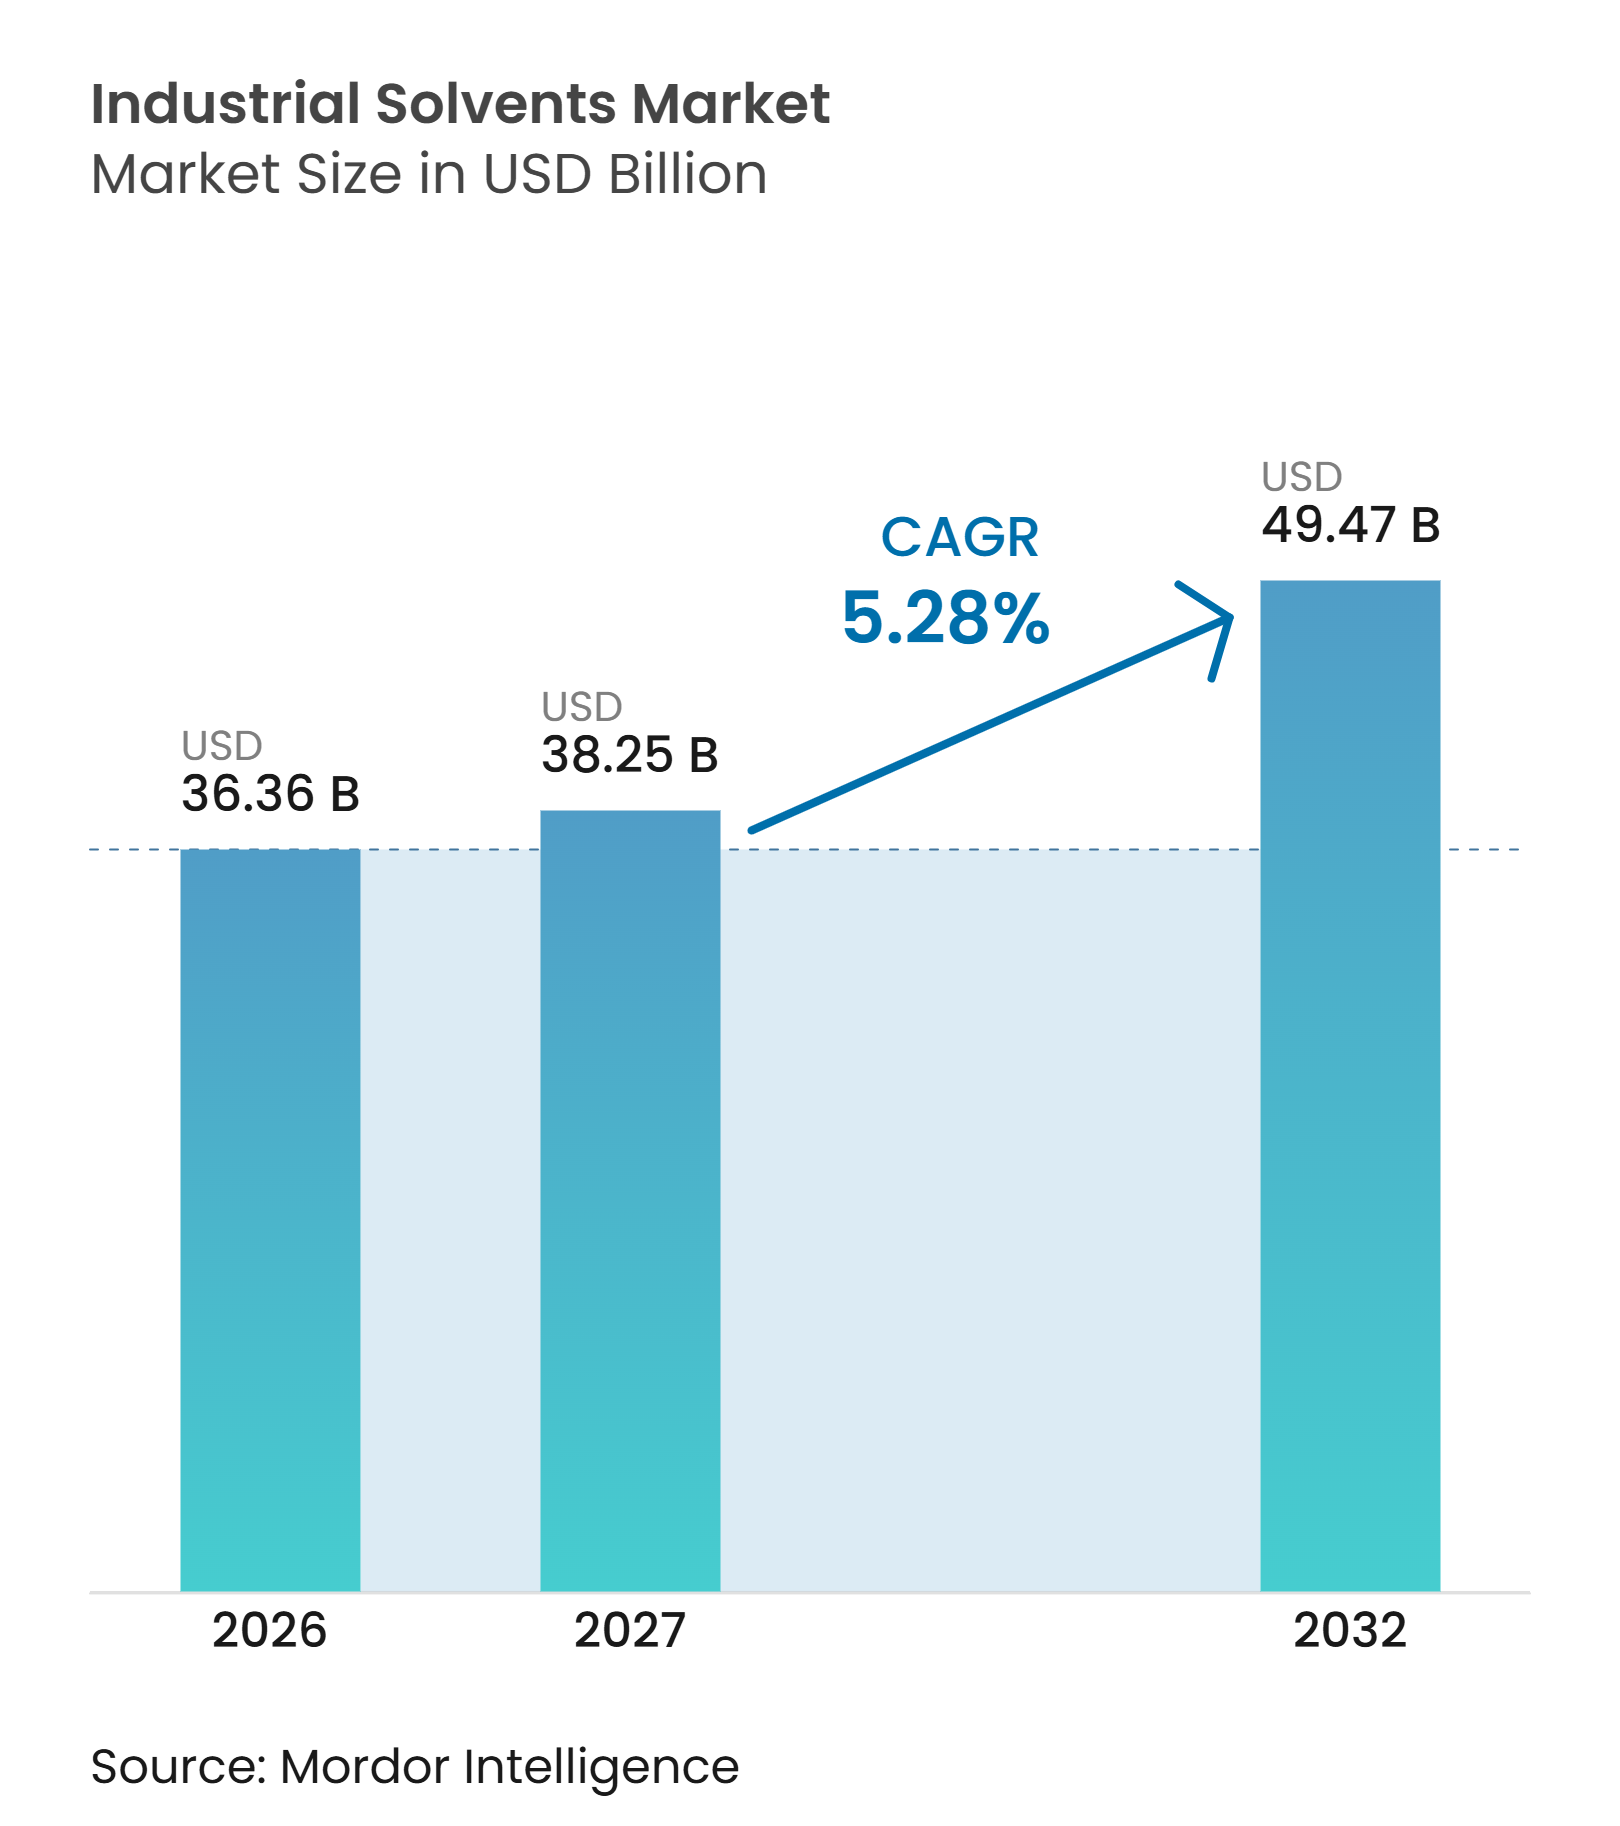
| Taille du Marché (2027) | 38.25 Milliards de dollars |
| Taille du Marché (2032) | 49.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solvants industriels par Mordor Intelligence
La taille du marché des solvants industriels était évaluée à 36,36 milliards USD en 2026 et devrait croître de 38,25 milliards USD en 2027 pour atteindre 49,47 milliards USD d'ici 2032, à un CAGR de 5,28 % pendant la période de prévision (2027-2032). Le marché des solvants industriels est soutenu par une demande stable provenant des revêtements, de l'activité de construction et de la fabrication pharmaceutique. Les limites réglementaires sur les composés organiques volatils modifient la composition des produits en faveur des grades oxygénés et des alternatives moins toxiques. Les producteurs intégrés réévaluent leurs actifs de produits de base en Europe tout en orientant leurs capitaux vers les matériaux de spécialité, la récupération circulaire et les produits de plus haute pureté. Cette évolution confère aux fournisseurs disposant de grades qualifiés, d'une production régionale et d'un accès fiable aux matières premières une position plus solide sur le marché des solvants industriels.
Principaux enseignements du rapport
- Par type, les solvants oxygénés détenaient 65,89 % de la part du marché des solvants industriels en 2026 et devraient progresser à un CAGR de 5,98 % jusqu'en 2032.
- Par application, les peintures et revêtements détenaient 53,78 % de la part du marché des solvants industriels en 2026, tandis que les produits pharmaceutiques devraient progresser à un CAGR de 6,42 % jusqu'en 2032.
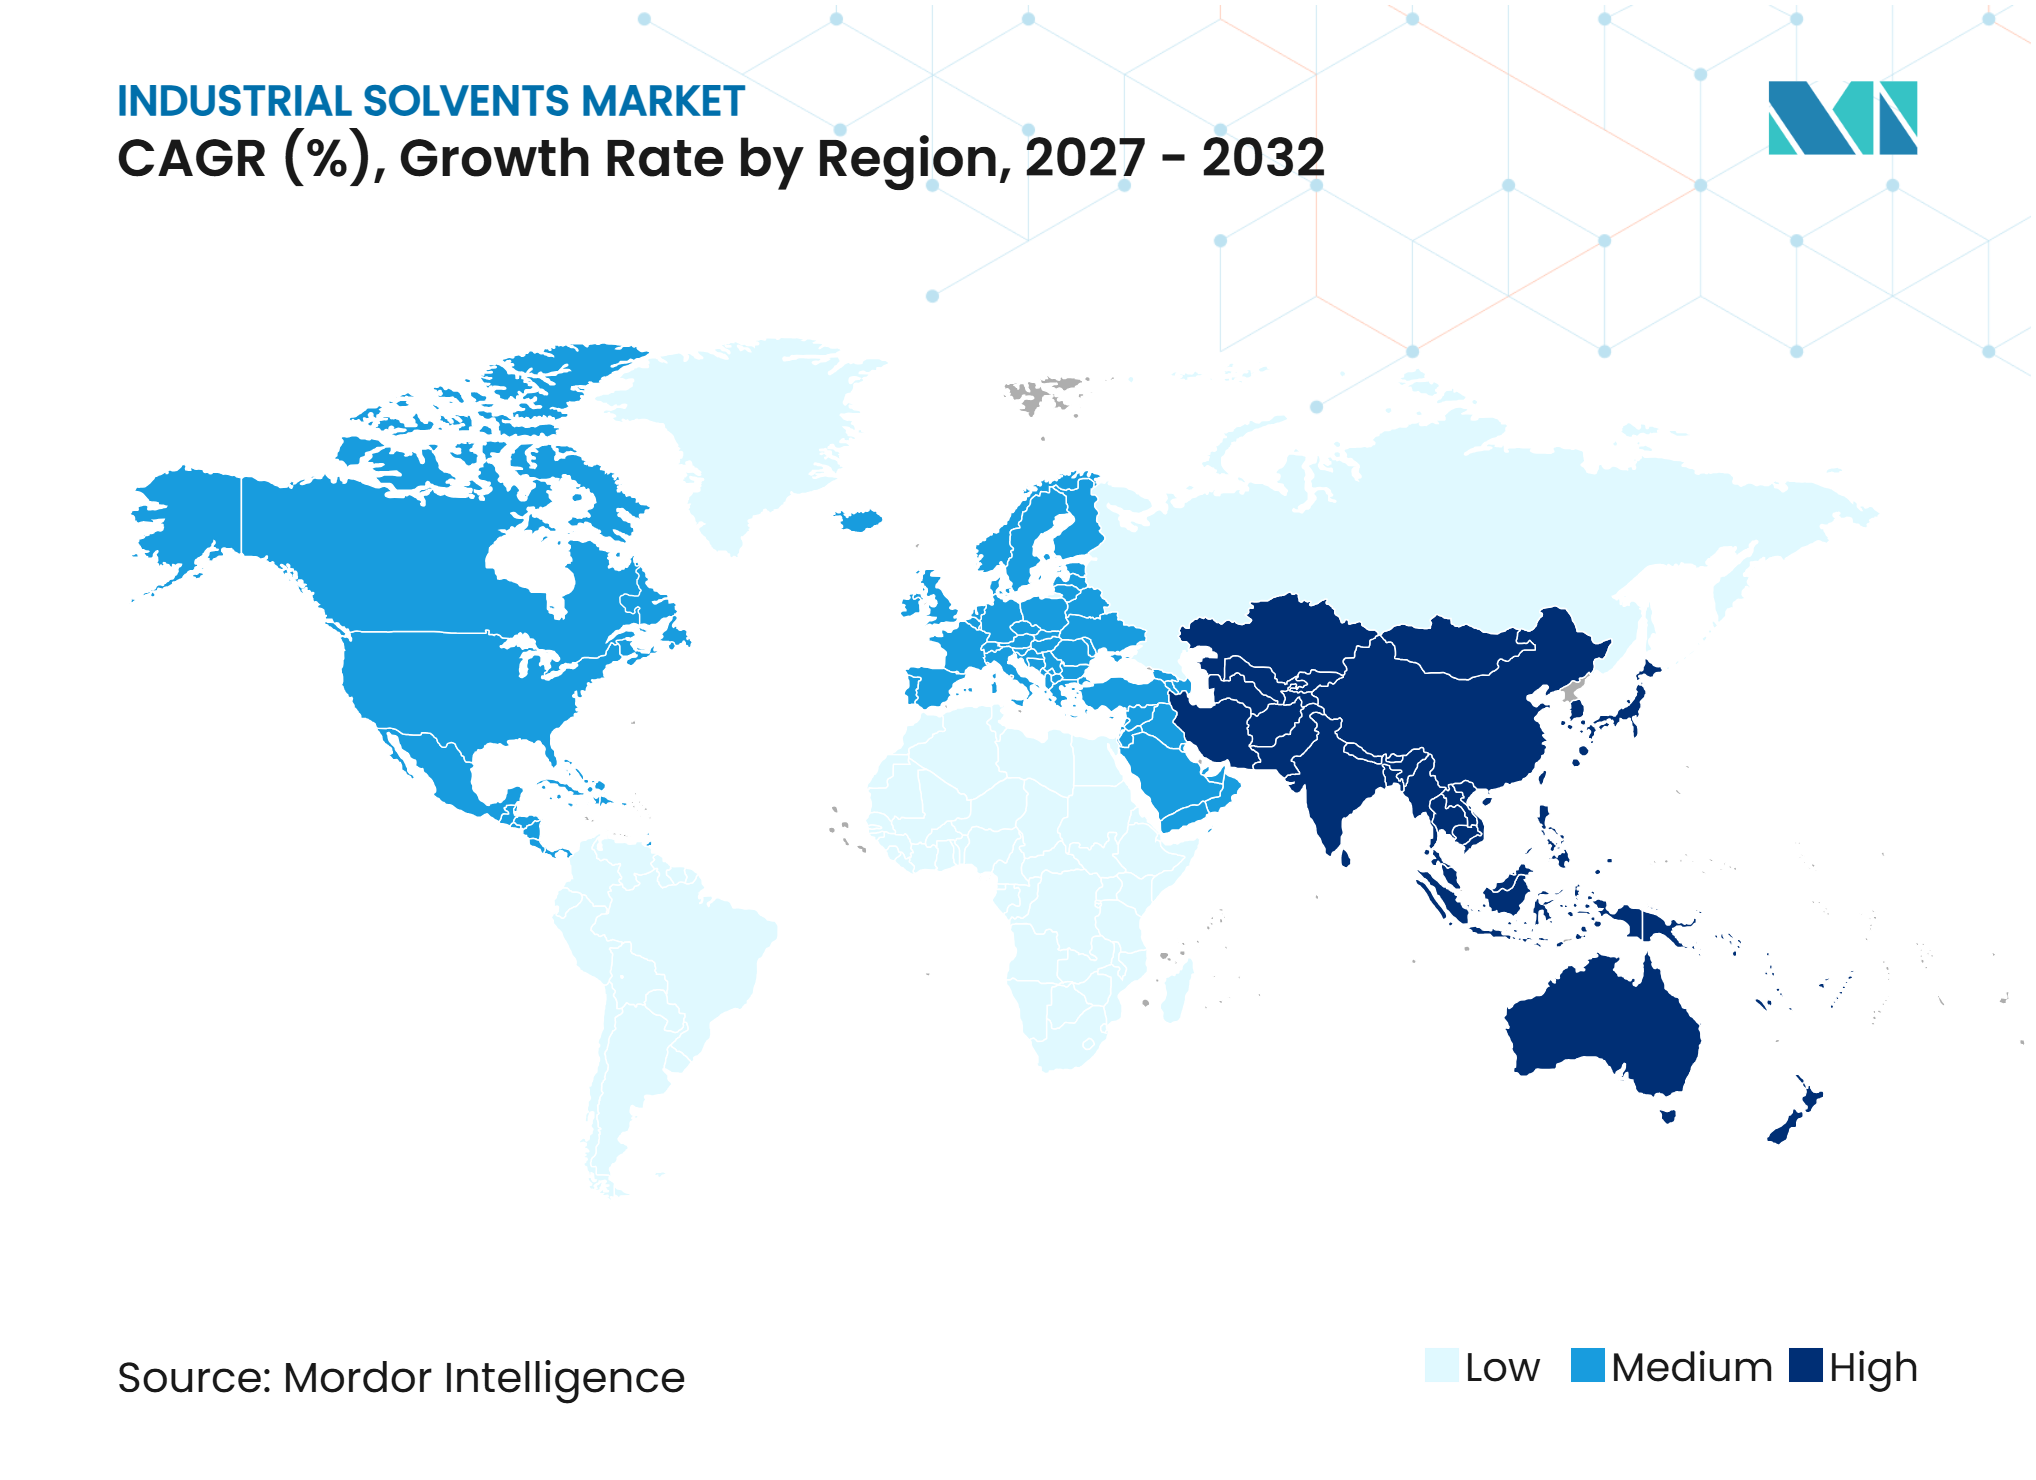
- Par géographie, l'Asie-Pacifique détenait 42,45 % de la part du marché des solvants industriels en 2026 et devrait progresser à un CAGR de 6,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des peintures et revêtements | +1.9% | Mondial, avec une intensité en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Accélération de la fabrication pharmaceutique dans les pôles émergents d'Asie-Pacifique | +1.4% | Cœur Asie-Pacifique (Inde, Chine, Corée du Sud), extension vers le Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Renforcement des plafonds de COV encourageant la substitution des solvants | +1.0% | Amérique du Nord et UE en priorité ; Asie-Pacifique et Moyen-Orient et Afrique en secondaire | Moyen terme (2-4 ans) |
| Demande croissante pour une fabrication propre et un nettoyage industriel haute performance | +0.7% | Amérique du Nord et UE en priorité ; Asie-Pacifique en forte croissance | Moyen terme (2-4 ans) |
| Récupération de solvants en boucle fermée assistée par l'IA | +0.4% | Mondial, avec adoption précoce en Amérique du Nord, dans l'UE et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des peintures et revêtements
Les peintures et revêtements dépendent des solvants pour les revêtements de protection, les couches de finition pour équipementiers automobiles et les finitions industrielles à fort épaisseur. La reformulation en phase aqueuse a progressé, mais certains systèmes de revêtement nécessitent encore des supports à base de solvants pour satisfaire aux exigences de performance du film. Eastman Chemical Company a augmenté les prix de plusieurs produits oxo en février 2025, notamment l'alcool n-propylique et les grades d'éther de glycol en Amérique du Nord et en Amérique latine. Cette action tarifaire reflétait une demande continue pour les grades de solvants oxygénés dans les applications de revêtement exigeantes. Le marché des solvants industriels conserve donc une base de demande large et stable dans les revêtements, même si les formulations individuelles évoluent.
Accélération de la fabrication pharmaceutique dans les pôles émergents d'Asie-Pacifique
Les produits pharmaceutiques nécessitent des solvants de haute pureté pour la fabrication de principes actifs pharmaceutiques et pour les procédés de synthèse contrôlés. Les producteurs capables de satisfaire aux exigences de traçabilité et de qualité sont mieux positionnés que les fournisseurs de grades de produits de base non différenciés. Les solvants pharmaceutiques récuprés créent également un bassin de demande parallèle lorsque les systèmes de récupération peuvent préserver la pureté et satisfaire aux spécifications des procédés. La technologie d'analyse des procédés (PAT) a été utilisée pour soutenir une récupération élevée de solvants dans la production de principes actifs pharmaceutiques. Cette combinaison de nouvelles capacités et d'un contrôle qualité plus strict soutient la demande de solvants qualifiés sur l'ensemble du marché des solvants industriels.
Renforcement des plafonds de COV encourageant la substitution des solvants
Les contrôles des composés organiques volatils (COV) incitent les formulateurs à remplacer certains solvants hydrocarbonés conventionnels par des alternatives oxygénées et biosourcées. L'Agence américaine de protection de l'environnement a finalisé les amendements aux normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol en janvier 2025[1]. Une règle finale provisoire ultérieure a prolongé la date de conformité finale au 17 janvier 2027. Ces exigences donnent aux fabricants de revêtements une raison de réévaluer les profils de réactivité et d'exposition dans leurs formulations. Les éthers et esters de glycol peuvent contribuer à satisfaire les besoins de performance dans les systèmes à faible teneur en COV. L'évolution réglementaire influence donc la sélection des grades ainsi que la composition globale des produits du marché des solvants industriels.
Demande croissante pour une fabrication propre et un nettoyage industriel haute performance
Les applications de nettoyage de précision nécessitent une pureté de solvant étroitement contrôlée et des performances de traitement constantes. La fabrication de semi-conducteurs, la maintenance aérospatiale et la production de dispositifs médicaux constituent des débouchés importants pour ces grades. Eastman Chemical Company a identifié son offre d'alcool isopropylique de grade électronique EastaPure dans son rapport annuel 2024. Huntsman International LLC a étendu son site de produits de performance à Conroe, Texas, en 2025 pour servir les clients du secteur des semi-conducteurs. Les fournisseurs se différencient dans ces applications par la qualification, la traçabilité et la fiabilité des livraisons plutôt que par le seul prix. Cela renforce l'importance des applications de spécialité sur le marché des solvants industriels.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des matières premières pétrochimiques et pression sur les marges | -1.1% | Mondial, avec une exposition aiguë en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Coûts de conformité environnementale, de sécurité au travail et de COV | -0.7% | Amérique du Nord et UE en priorité ; Asie-Pacifique en croissance | Moyen terme (2-4 ans) |
| Coût élevé des solvants biosourcés dans les formulations à haute spécification | -0.4% | Amérique du Nord et UE en priorité ; Asie-Pacifique et Moyen-Orient et Afrique plus lents à adopter | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières pétrochimiques et pression sur les marges
La volatilité des matières premières affecte le coût des aromatiques dérivés du naphta, des alcools et des chaînes de glycol. Elle peut réduire les marges lorsque les prix de vente des solvants n'évoluent pas en phase avec les coûts des matières premières. LyondellBasell Industries Holdings B.V. a déclaré une perte nette de 738 millions USD pour 2025 et a réduit les dépenses d'investissement pour 2026 à 1,2 milliard USD. Les réductions de capacité en Europe peuvent modifier davantage la disponibilité régionale des intermédiaires de solvants. BASF a indiqué que son site Verbund de Zhanjiang en Chine met en service une production intégrée, incluant des matériaux pertinents pour les matières premières de solvants oxygénés. Le marché des solvants industriels reste exposé à cet environnement d'approvisionnement et de coûts régionaux inégaux.
Coûts de conformité environnementale, de sécurité au travail et de COV
Les dépenses de conformité peuvent être significatives pour les producteurs opérant dans plusieurs juridictions. L'Agence américaine de protection de l'environnement a prolongé les délais dans le cadre de ses règles relatives au perchloroéthylène et au tétrachlorure de carbone[2]. Les installations peuvent avoir besoin d'équipements de surveillance de l'air, de plans de contrôle de l'exposition et de programmes de protection des travailleurs. Ces exigences peuvent ajouter des coûts fixes avant qu'un produit atteigne l'échelle commerciale. Les fournisseurs de plus petite taille peuvent avoir plus de difficultés à absorber ces coûts sur de nombreuses lignes de produits. La charge qui en résulte peut contraindre la flexibilité opérationnelle sur le marché des solvants industriels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
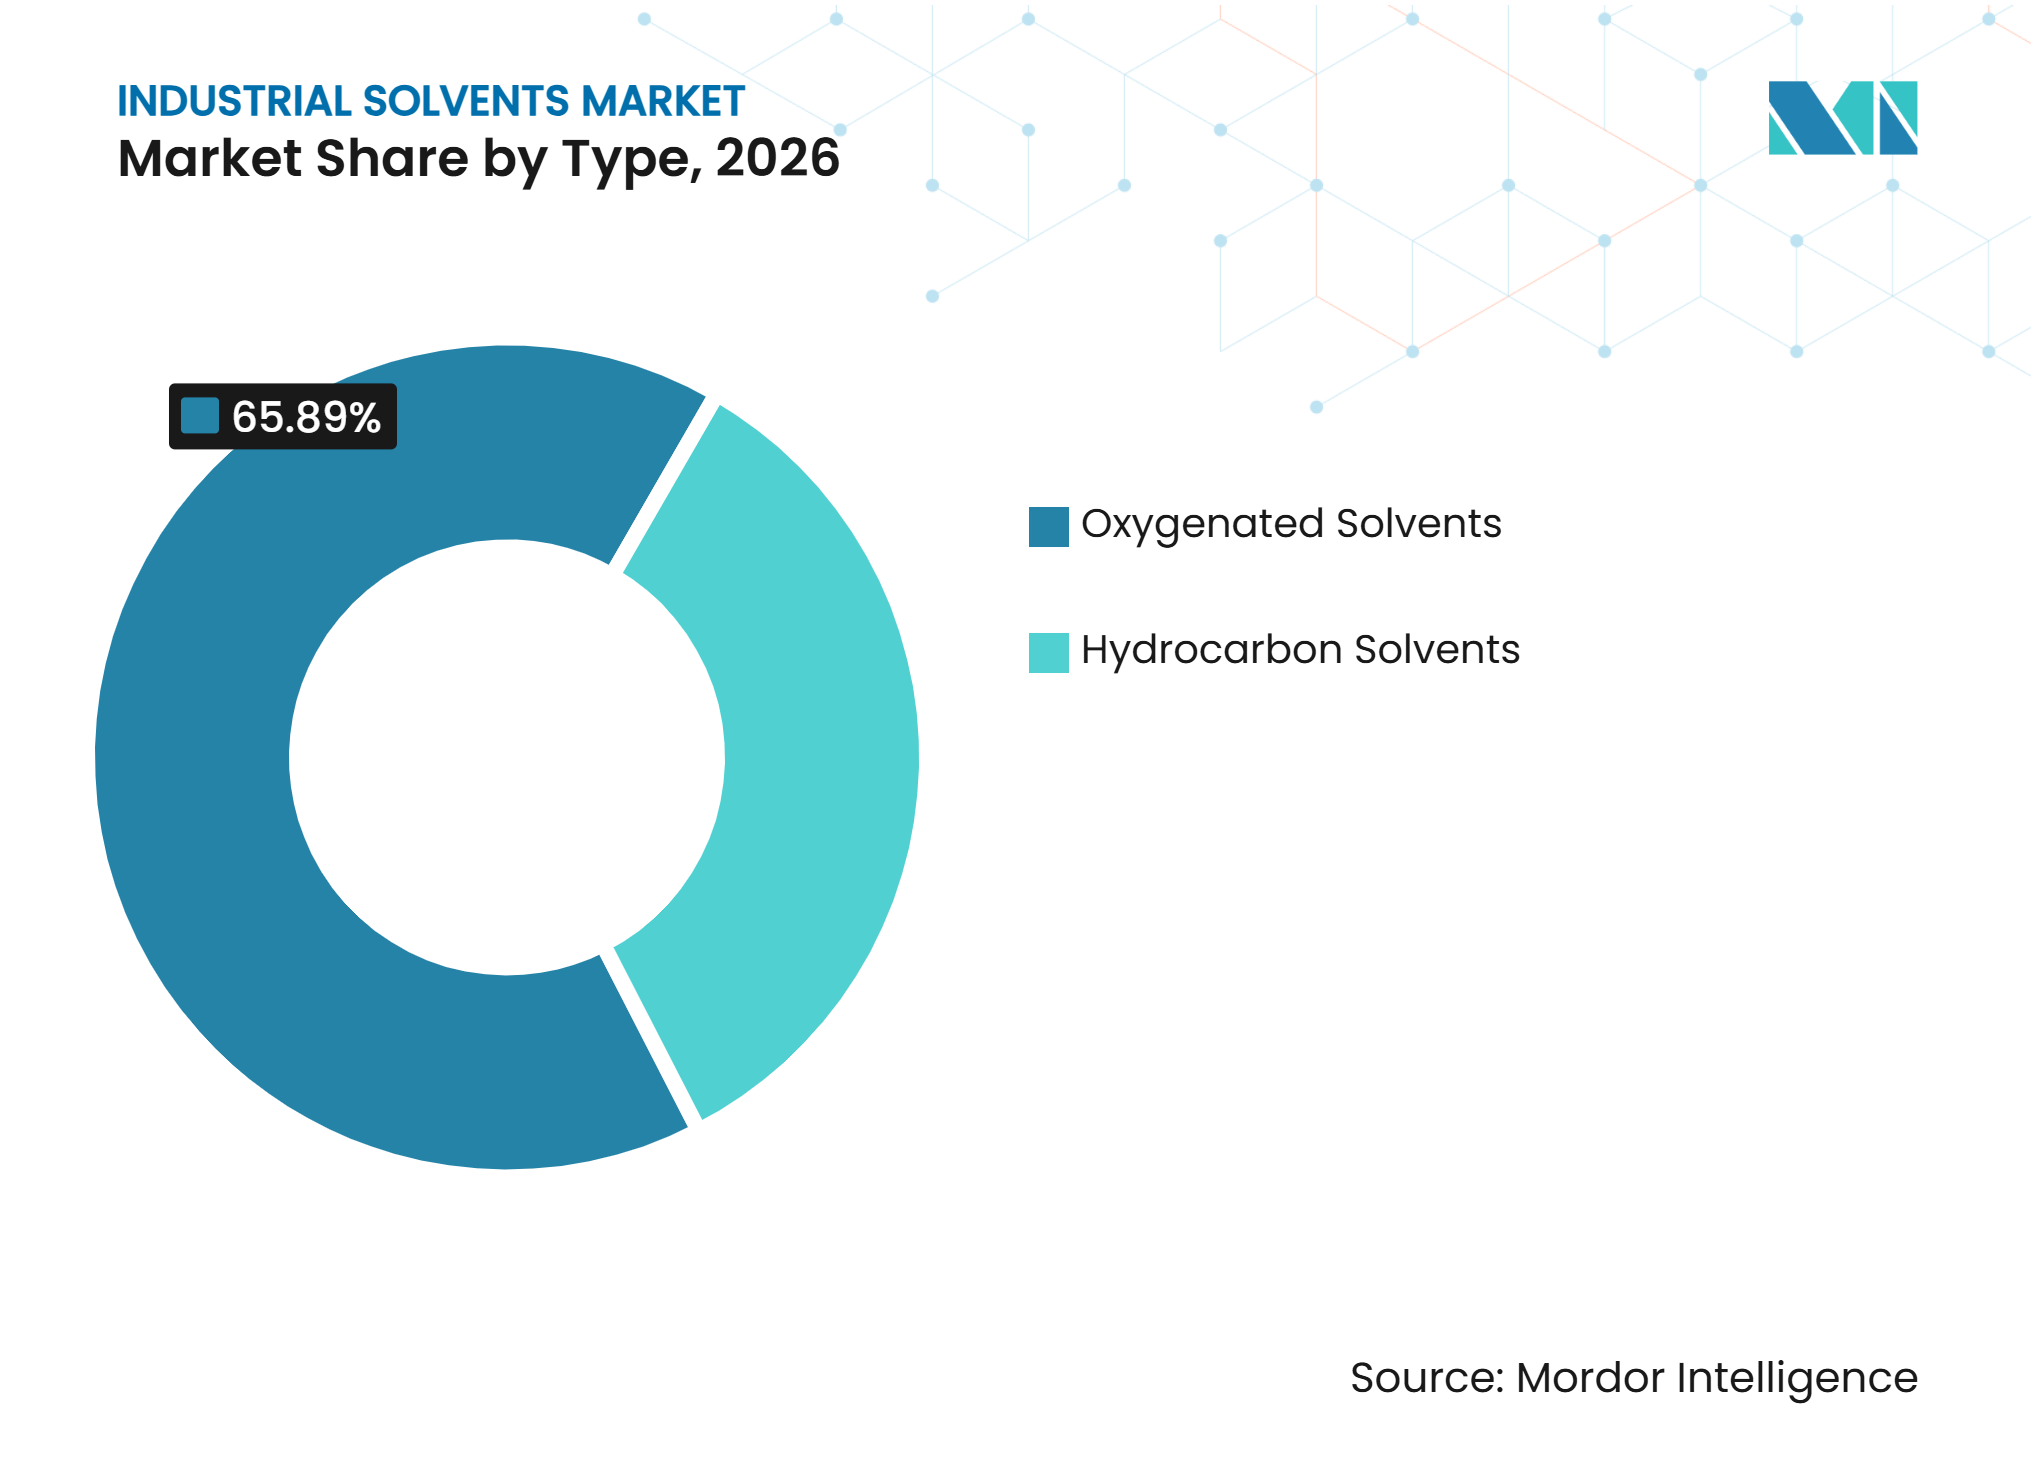
les solvants oxygénés dominent à la fois en volume et en croissanceLes solvants oxygénés détenaient une part de 65,89 % en 2026, représentant le type dominant sur le marché des solvants industriels. Leur position reflète leur utilisation dans les revêtements, le traitement chimique, le nettoyage industriel et les applications pharmaceutiques. Les alcools tels que le n-butanol et le 2-éthylhexanol constituent des intrants importants pour les résines de revêtement et les plastifiants. Les éthers de glycol sont largement utilisés comme supports dans les revêtements architecturaux et industriels à faible teneur en COV. Les cétones, notamment la méthyléthylcétone, restent pertinentes lorsqu'une forte puissance de solvabilité est requise.
Les solvants hydrocarbonés conservent un rôle important là où un coût plus faible et de bonnes performances de solvabilité restent essentiels. Les encres d'imprimerie, le traitement chimique et le nettoyage industriel continuent d'utiliser des grades aromatiques et aliphatiques. Les grades aromatiques font face à une pression de substitution là où les restrictions sur le benzène et le toluène sont plus strictes. Les grades aliphatiques restent pertinents lorsque leurs propriétés d'odeur, d'inflammabilité et de formulation sont appropriées. Shell plc a fermé son unité de méthyléthylcétone à Pernis en avril 2025 et a organisé la continuité de l'approvisionnement avec Exxon Mobil Corporation.


Par application :
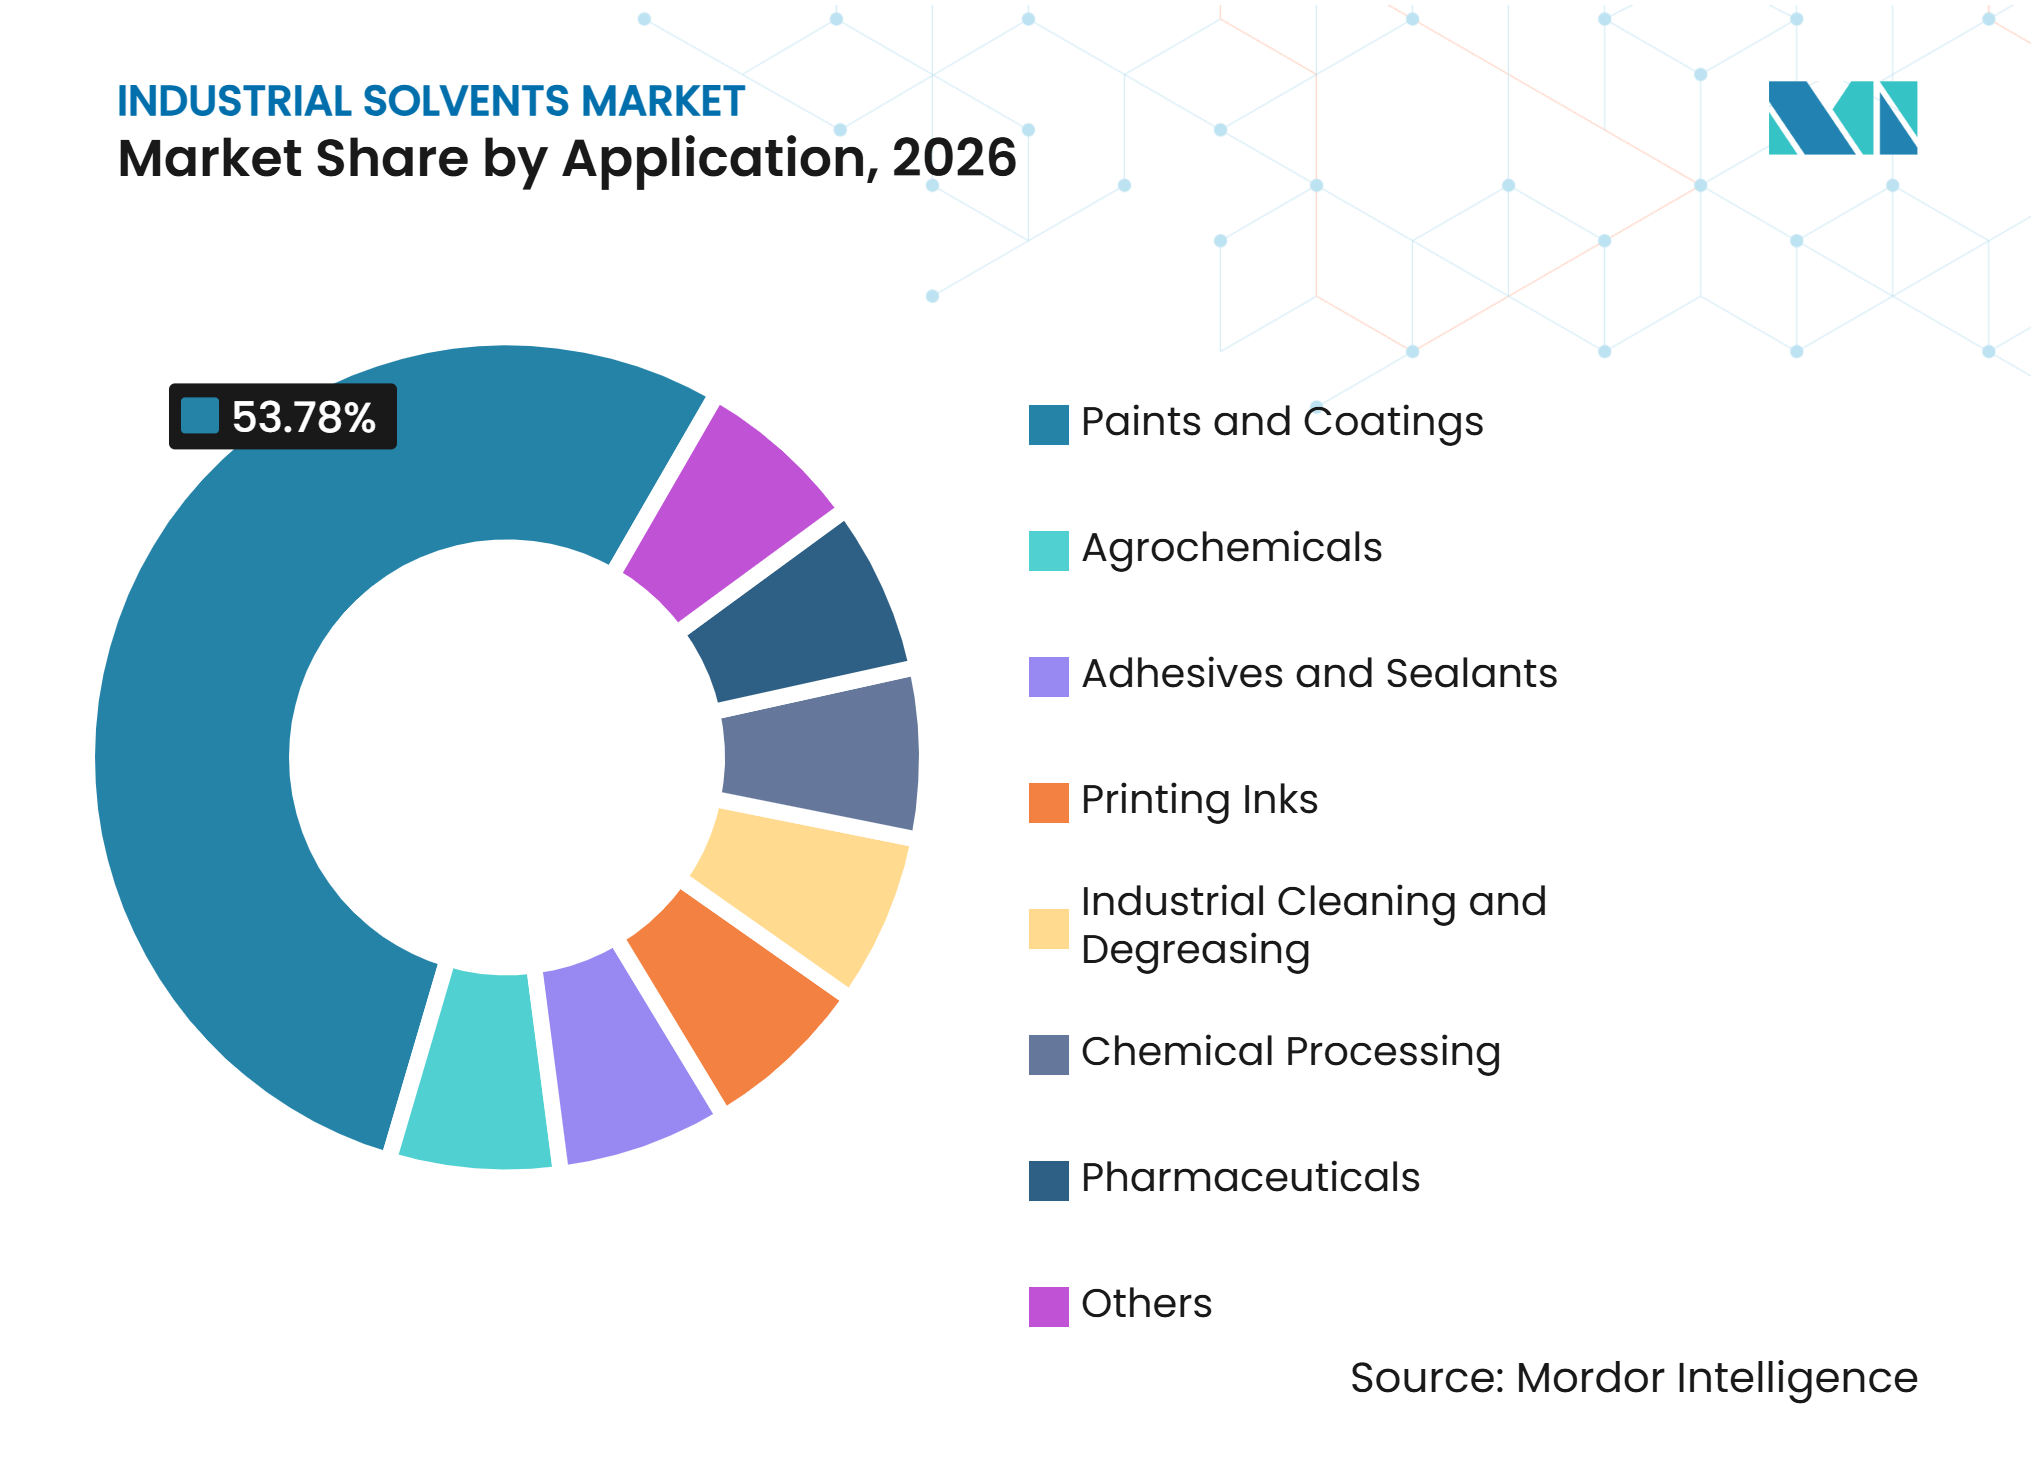
les peintures et revêtements dominent les revenus, tandis que les produits pharmaceutiques se développentLes peintures et revêtements détenaient une part de 53,78 % en 2026, tandis que les produits pharmaceutiques devraient progresser à un CAGR de 6,42 % jusqu'en 2032. Les revêtements conservent une large demande dans les secteurs de la construction, de l'automobile et de la maintenance industrielle. La production pharmaceutique nécessite des solvants de haute pureté et un traitement contrôlé pour la fabrication de principes actifs pharmaceutiques. La directive Q3C du Conseil international pour l'harmonisation (ICH) renforce l'attention portée au contrôle des solvants résiduels et à la qualité des matériaux. La technologie d'analyse des procédés peut soutenir le contrôle des procédés en temps réel et des rendements de récupération élevés dans les procédés pharmaceutiques à forte intensité de solvants.
Les adhésifs et mastics utilisent des solvants dans l'emballage, l'assemblage automobile et le collage dans la construction. Les encres d'imprimerie continuent d'utiliser l'acétate d'éthyle et l'isopropanol dans la production d'emballages souples. Le nettoyage et le dégraissage industriels gagnent en importance là où les clients exigent des grades de haute pureté. Le traitement chimique utilise des solvants comme milieux réactionnels, agents d'extraction et matériaux d'isolation des produits. Les formulations agrochimiques utilisent des solvants oxygénés comme supports et co-formulants.


Analyse géographique
Asie-Pacifique : double moteur de taille et de vitesse
L'Asie-Pacifique détenait une part de 42,45 % en 2026 et devrait progresser à un CAGR de 6,31 % jusqu'en 2032. Les revêtements de construction, la production automobile, la fabrication électronique et la production pharmaceutique soutiennent la demande dans toute la région. L'Inde et la Chine constituent de larges bases pour le traitement chimique et la fabrication de principes actifs pharmaceutiques, tandis que les applications de haute pureté encouragent les investissements dans le contrôle qualité et la traçabilité. BASF a démarré la production sur son site Verbund de Zhanjiang en 2025, incluant des alcools oxo en C4, du monoéthylène glycol et des monomères acryliques.
Amérique du Nord : restructuration vers les applications à haute valeur ajoutée
L'Amérique du Nord s'oriente vers des applications spécialisées nécessitant des performances documentées et des grades contrôlés. L'Agence américaine de protection de l'environnement restreint certaines utilisations des solvants halogénés traditionnels en vertu des règles de la section 6(a) de la loi sur le contrôle des substances toxiques. Eastman Chemical Company a étendu la distribution de TamiSolve NxG via ChemPoint aux États-Unis et au Canada en 2025. Le produit répond à la demande de remplacement dans les revêtements, les encres, l'électronique et les formulations agrochimiques. Les facteurs de conformité et les exigences de performance façonnent les décisions d'approvisionnement.
Europe, Amérique du Sud et Moyen-Orient et Afrique : trajectoires divergentes
L'Europe fait face à des pressions sur la production de solvants de base en raison des coûts énergétiques et des obligations liées au carbone. Syensqo et Shell Chemicals Europe ont annoncé une collaboration sur l'oxyde d'éthylène bas carbone en 2025. L'Amérique du Sud continue d'attirer la demande du traitement chimique lié à l'agrobusiness et des revêtements de construction. Le Moyen-Orient et l'Afrique bénéficient de matières premières pétrochimiques et d'infrastructures d'exportation. Ces différences obligent les entreprises à équilibrer les coûts de production régionaux, la réglementation et la demande locale des utilisateurs finaux.
Paysage concurrentiel
Concentration du Marché
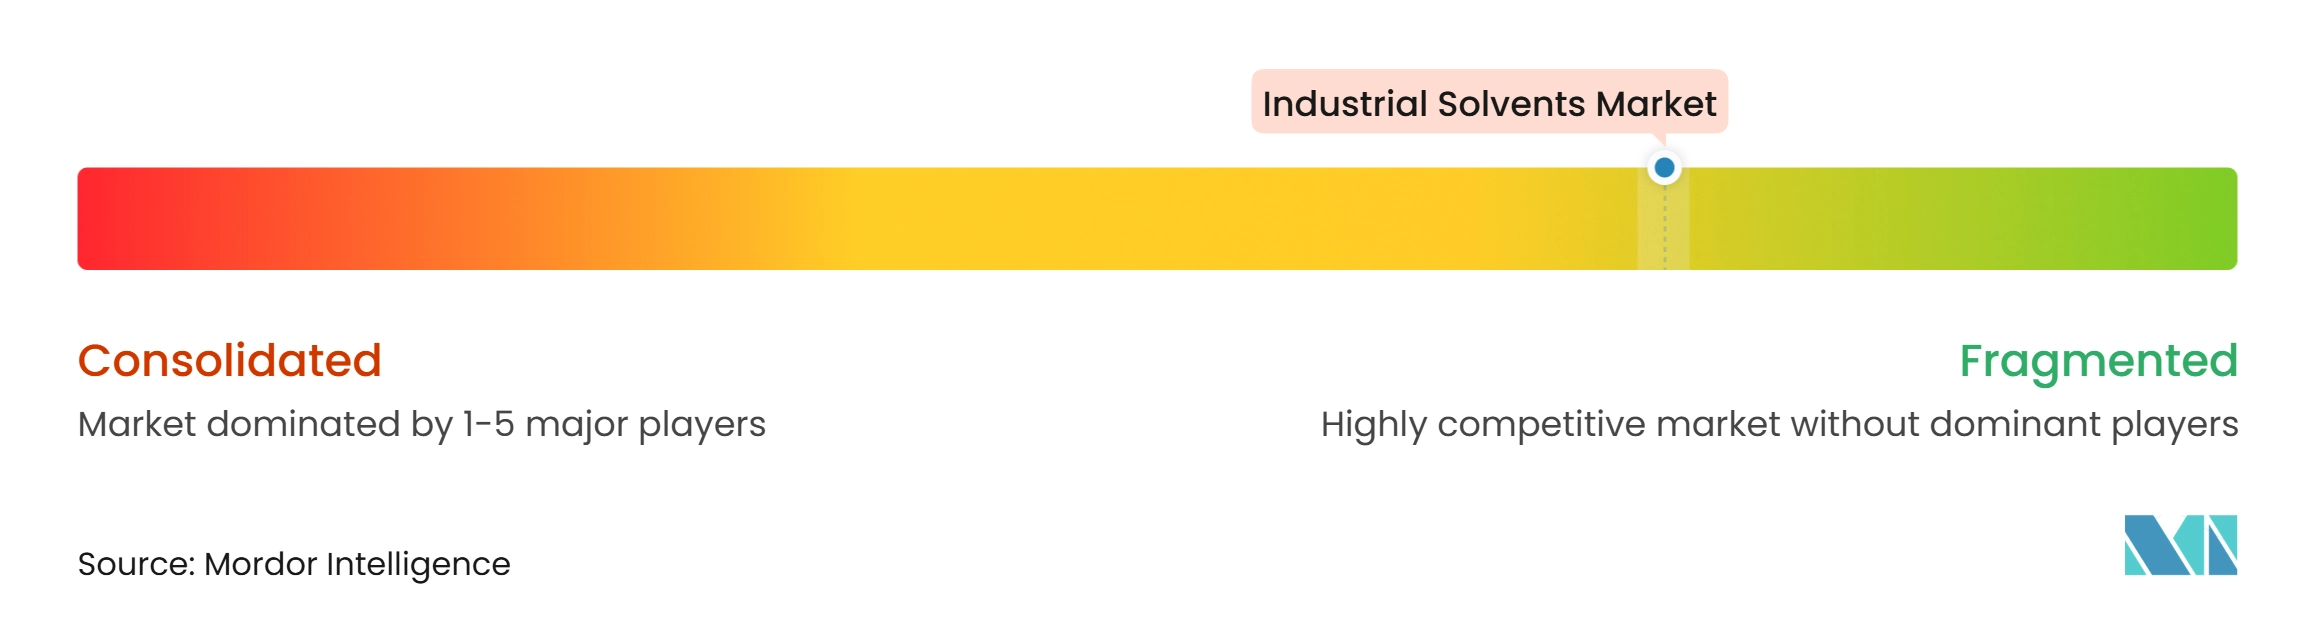
Le marché des solvants industriels est très fragmenté, avec des acteurs majeurs incluant BASF, Dow, Exxon Mobil Corporation, LyondellBasell Industries Holdings B.V. et INEOS. Les produits de base favorisent l'accès aux matières premières, l'échelle opérationnelle et la logistique. Les applications de spécialité accordent plus d'importance à la qualification, à la traçabilité et au support technique.
BASF a mis en service ses premiers produits sur le site Verbund de Zhanjiang en 2025, ajoutant des capacités en alcool oxo C4 et en monoéthylène glycol. Eastman Chemical Company a étendu son partenariat de distribution TamiSolve NxG avec ChemPoint en 2025. Arkema a démarré une unité Forane 1233zd de 15 tonnes métriques par an à Calvert City, Kentucky, en 2025. Ces actions témoignent d'investissements continus dans les capacités intégrées, les produits alternatifs et les applications à plus haute valeur ajoutée.
La récupération circulaire et le contrôle des procédés deviennent de plus en plus pertinents pour la différenciation concurrentielle. Les solvants pharmaceutiques récupérés peuvent réduire les pertes de matières lorsque la pureté est maintenue. La technologie d'analyse des procédés peut surveiller la récupération et la qualité des solvants dans les environnements pharmaceutiques. Les alternatives biosourcées peuvent gagner en utilisation lorsque les performances et le prix sont adaptés à une application. Les entreprises disposant d'une échelle dans les produits de base et d'une capacité technique spécifique aux applications ont de meilleures options sur l'ensemble du marché des solvants industriels.
Leaders du secteur des solvants industriels
-
BASF
-
Dow
-
Exxon Mobil Corporation
-
LyondellBasell Industries Holdings B.V.
-
INEOS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des solvants industriels Entreprises couvertes dans ce rapport
- Arkema
- BASF
- Celanese Corporation
- Dow
- Eastman Chemical Company
- Exxon Mobil Corporation
- Honeywell International Inc.
- Huntsman International LLC
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- SABIC
- Sasol
- Shell plc
- Solvay
Développements industriels récents dans Marché des solvants industriels
- Octobre 2026 : Adperma, filiale en propriété exclusive de Haldia Petrochemicals Ltd. (HPL), a inauguré son complexe intégré de phénol et d'acétone à Haldia, Bengale-Occidental, avec un démarrage de la production commerciale prévu pour décembre 2026. L'installation dispose d'une capacité annuelle conçue de 345 000 tonnes de phénol et de 215 000 tonnes d'acétone, s'ajoutant à l'offre nationale d'acétone, un solvant industriel important utilisé dans les peintures, les revêtements, les adhésifs, les produits pharmaceutiques et les produits chimiques de spécialité.
- Septembre 2026 : Balaji Amines Limited a démarré la production commerciale dans son usine d'acétonitrile modernisée à l'Unité III, Chincholi MIDC, Solapur, Inde, portant la capacité installée à 1 440 tonnes par mois. L'expansion a renforcé la disponibilité nationale et à l'exportation de l'acétonitrile, utilisé comme solvant industriel dans les applications pharmaceutiques, pesticides, batteries et chimiques.
Périmètre du rapport mondial sur le marché des solvants industriels
Les solvants industriels sont des substances chimiques utilisées pour dissoudre, diluer, disperser ou extraire d'autres matériaux lors des opérations de fabrication et de traitement industriels. Ils comprennent des composés oxygénés et hydrocarbonés présentant des propriétés variables de solvabilité, de volatilité et de caractéristiques chimiques. Ces solvants sont largement utilisés dans les peintures et revêtements, les adhésifs, les encres d'imprimerie, le nettoyage industriel, le traitement chimique, les produits pharmaceutiques et la fabrication agrochimique.
Le marché des solvants industriels est segmenté par type, application et géographie. Par type, le marché est segmenté en solvants oxygénés (alcools, glycols, cétones, éthers et esters de glycol) et solvants hydrocarbonés (solvants hydrocarbonés aromatiques, solvants hydrocarbonés aliphatiques et autres). Par application, le marché est segmenté en peintures et revêtements, adhésifs et mastics, encres d'imprimerie, nettoyage et dégraissage industriels, traitement chimique, produits pharmaceutiques, agrochimiques et autres. Le rapport couvre également la taille du marché et les prévisions pour les solvants industriels dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Solvants oxygénés | Alcools |
| Glycols | |
| Cétones | |
| Éthers | |
| Esters de glycol | |
| Solvants hydrocarbonés | Solvants hydrocarbonés aromatiques |
| Solvants hydrocarbonés aliphatiques | |
| Autres |
| Peintures et revêtements |
| Adhésifs et mastics |
| Encres d'imprimerie |
| Nettoyage et dégraissage industriels |
| Traitement chimique |
| Produits pharmaceutiques |
| Agrochimiques |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique |
| Par type | Solvants oxygénés | Alcools |
| Glycols | ||
| Cétones | ||
| Éthers | ||
| Esters de glycol | ||
| Solvants hydrocarbonés | Solvants hydrocarbonés aromatiques | |
| Solvants hydrocarbonés aliphatiques | ||
| Autres | ||
| Par application | Peintures et revêtements | |
| Adhésifs et mastics | ||
| Encres d'imprimerie | ||
| Nettoyage et dégraissage industriels | ||
| Traitement chimique | ||
| Produits pharmaceutiques | ||
| Agrochimiques | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des solvants industriels ?
La taille du marché des solvants industriels était évaluée à 36,36 milliards USD en 2026 et devrait croître de 38,25 milliards USD en 2027 pour atteindre 49,47 milliards USD d'ici 2032, à un CAGR de 5,28 % pendant la période de prévision (2027-2032).
Quelle application détenait la plus grande part en 2026 ?
Les peintures et revêtements détenaient une part de 53,78 % en 2026.
Quel type détenait la plus grande part en 2026 ?
Les solvants oxygénés détenaient une part de 65,89 % en 2026.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les produits pharmaceutiques devraient progresser à un CAGR de 6,42 % jusqu'en 2032.