
Taille et part du marché des services de données d'imagerie industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
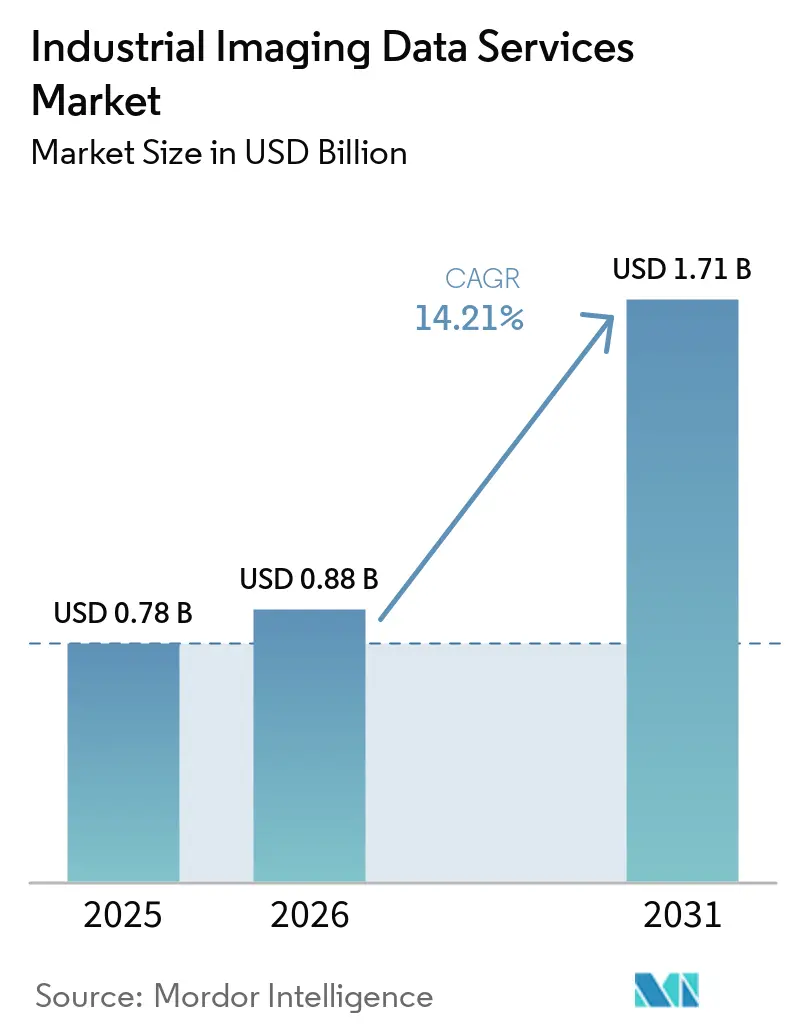
| Taille du Marché (2026) | 0.88 Milliards de dollars |
| Taille du Marché (2031) | 1.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.21 % |
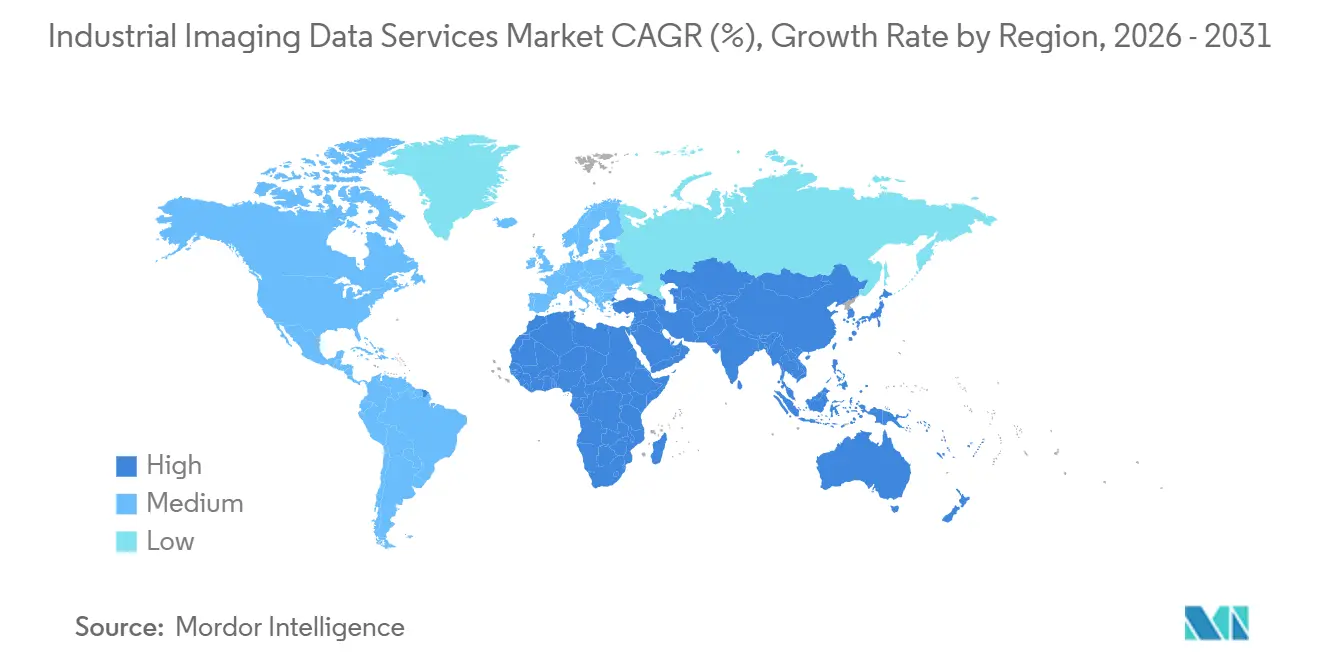
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des services de données d'imagerie industrielle par Mordor Intelligence
La taille du marché des services de données d'imagerie industrielle devrait s'étendre de 0,78 milliard USD en 2025 à 0,88 milliard USD en 2026, puis à 1,71 milliard USD d'ici 2031, enregistrant un CAGR de 14,21 % de 2026 à 2031. Le marché couvre la collecte, l'annotation, la curation, l'augmentation, la génération synthétique et la validation des données d'imagerie industrielle. Les fabricants étendent les programmes d'inspection visuelle dans les secteurs automobile, électronique, aérospatial et d'autres environnements de production. Cela crée un besoin continu de mise à jour des données d'entraînement lorsque les lignes de production, les fournisseurs, les produits ou les définitions de défauts changent. La gouvernance des données devient de plus en plus importante à mesure que les exigences relatives à l'IA à haut risque entrent en vigueur dans les régions clés. Les prestataires qui combinent une expertise industrielle avec des modèles de livraison sécurisés sont mieux positionnés pour répondre à cette demande.
Principaux enseignements du rapport
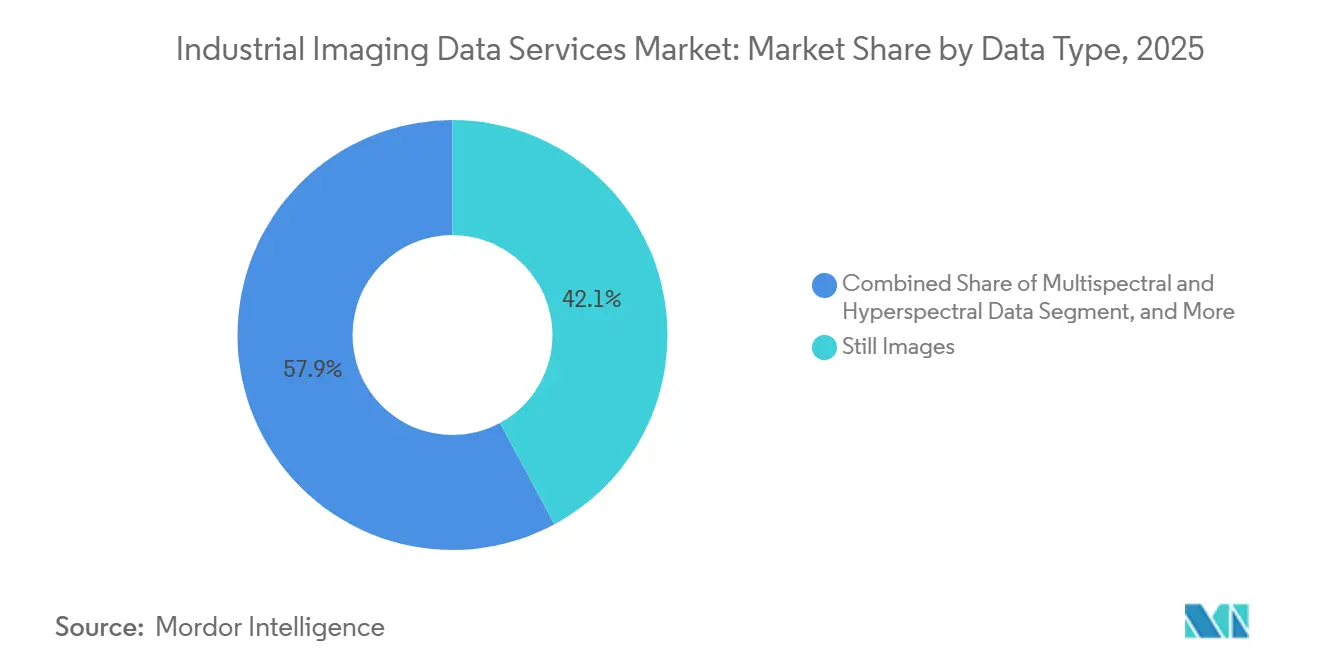
- Par type de données, les images fixes détenaient 42,13 % de la part du marché des services de données d'imagerie industrielle en 2025, tandis que les données multispectrales et hyperspectrales devraient se développer à un CAGR de 15,67 % jusqu'en 2031.
- Par type de service, les services d'annotation et d'étiquetage de données détenaient 32,45 % de la part du marché des services de données d'imagerie industrielle en 2025, tandis que les services de génération de données synthétiques devraient se développer à un CAGR de 15,98 % jusqu'en 2031.
- Par modèle de livraison, les services basés sur le cloud détenaient 48,76 % de la part du marché des services de données d'imagerie industrielle en 2025, tandis que les services hybrides et connectés en périphérie devraient se développer à un CAGR de 15,71 % jusqu'en 2031.
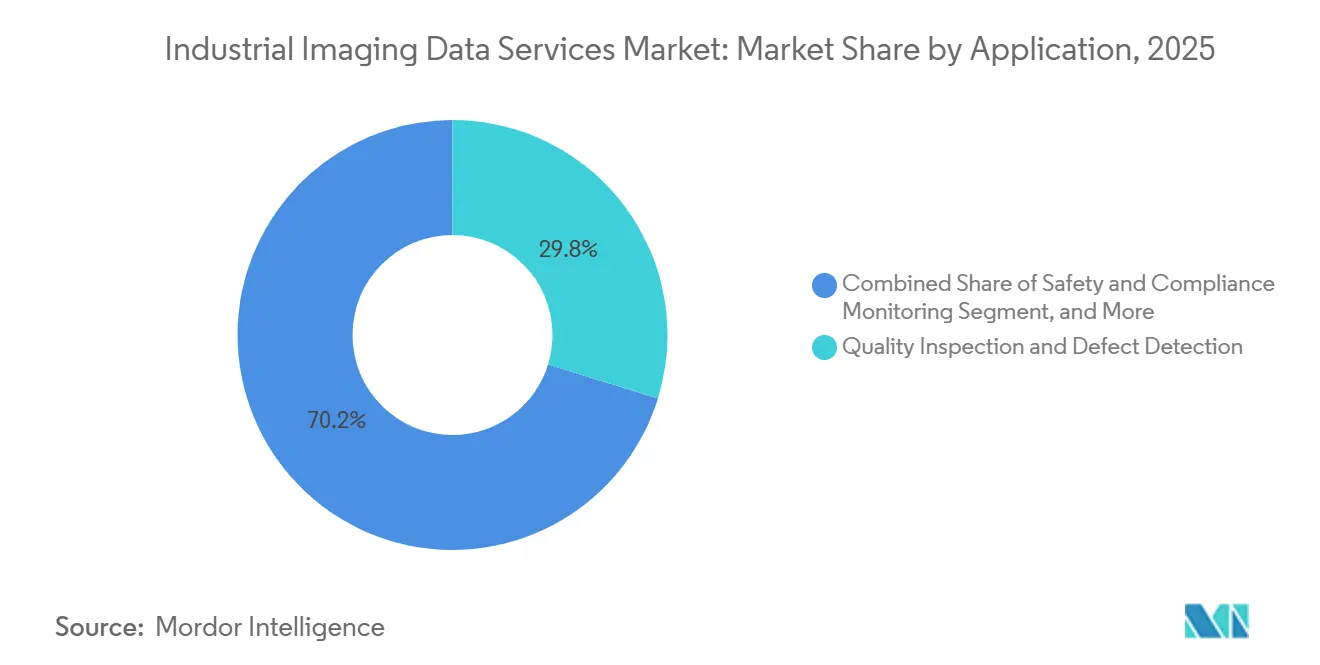
- Par application, l'inspection qualité et la détection de défauts détenaient 29,77 % de la part du marché des services de données d'imagerie industrielle en 2025, tandis que la maintenance prédictive et la détection d'anomalies devraient se développer à un CAGR de 15,11 % jusqu'en 2031.
- Par secteur industriel, l'automobile et la mobilité détenaient 22,32 % de la part du marché des services de données d'imagerie industrielle en 2025, tandis que les semi-conducteurs et l'électronique devraient se développer à un CAGR de 15,68 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 34,38 % de la valeur du marché en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des services de données d'imagerie industrielle
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'inspection qualité alimentée par l'IA | +3.2% | Mondial, avec des gains précoces en Amérique du Nord, en Allemagne, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Complexité croissante des données multicapteurs | +2.5% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Rareté des données sur les défauts rares | +2.1% | Mondial, notamment dans les clusters de semi-conducteurs et d'aérospatiale | Court terme (≤ 2 ans) |
| Adoption de l'IA physique et de la robotique guidée par la vision | +1.9% | Amérique du Nord et Europe, avec une adoption rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Données synthétiques et simulation | +1.5% | Mondial, notamment dans les usines automobiles et de semi-conducteurs | Moyen terme (2-4 ans) |
| Exigences de provenance et de traçabilité des données | +0.8% | Europe, Royaume-Uni, États-Unis et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'inspection qualité alimentée par l'IA
Les fabricants ont accéléré l'utilisation de l'inspection visuelle basée sur l'IA en 2025. Rockwell Automation a rapporté que 95 % des décideurs manufacturiers interrogés avaient investi ou prévoyaient d'investir dans l'apprentissage automatique ou l'IA générative dans les 5 ans.[1]Rockwell Automation, "State of Manufacturing Report 2025," Rockwell Automation, rockwellautomation.com Le contrôle qualité était le principal cas d'usage envisagé à 50 %. Chaque déploiement génère également un travail d'étiquetage répétitif lorsque les modèles rencontrent des défauts non représentés dans les données d'entraînement initiales. Une revue de 2026 a révélé que de nombreux systèmes de vision industrielle restaient en phase de prototype ou de pilote malgré de bons résultats en environnements contrôlés. Cognex a annoncé en mai 2026 que OneVision avait atteint plus de 100 clients depuis son lancement en version bêta en 2025.
Complexité croissante des données multicapteurs dans les usines intelligentes
Les installations industrielles utilisent des caméras RGB, des systèmes LiDAR, des imageurs thermiques, des capteurs hyperspectraux et des systèmes à lumière structurée sur les mêmes lignes de production. Ces systèmes produisent des données liées que les flux de travail conventionnels d'étiquetage d'images ne gèrent pas toujours bien. L'imagerie spectrale peut identifier des différences de matériaux et de composition chimique qu'une caméra RGB standard ne peut pas détecter. Les systèmes à balayage linéaire soutiennent de plus en plus l'inspection industrielle en ligne et l'analyse des matériaux. Cela accroît le besoin d'équipes d'annotation qui comprennent l'étalonnage, le bruit des capteurs et les différences d'apparence des défauts selon les modalités.
Rareté des données sur les défauts rares et les modes de défaillance
Les lignes de production très performantes génèrent peu d'exemples de défauts réels. Cela provoque un déséquilibre de classes dans les ensembles d'entraînement et peut réduire le rappel pour les défaillances rares mais importantes. Une étude d'inspection de semi-conducteurs a utilisé 22 410 images, les défauts de fissure représentant moins de 0,4 % des étiquettes. L'augmentation ciblée est donc importante pour l'entraînement des modèles dans ce contexte. Les données aérospatiales et de défense peuvent également être soumises à des restrictions de classification et de contrôle des exportations. Les dossiers d'imagerie pharmaceutique peuvent nécessiter une traçabilité supplémentaire en raison des obligations de sécurité des patients.
Adoption croissante de l'IA physique et de la robotique guidée par la vision
L'IA physique connecte les logiciels d'IA avec les capteurs et les actionneurs utilisés dans les environnements opérationnels. Les robots guidés par la vision nécessitent des étiquettes de défauts ainsi que des données sur la pose, l'orientation et les conditions de préhension. Cela rend les ensembles de données requis plus variés que les collections d'images fixes standard. Universal Robots et Scale AI ont présenté l'UR AI Trainer en mars 2026 pour capturer des données synchronisées de mouvement, de force et visuelles. Des recherches publiées en 2026 ont également montré comment des données hybrides curées peuvent soutenir la reconnaissance et la correction à travers les variantes de produits. Le marché des services de données d'imagerie industrielle peut en bénéficier car ces systèmes nécessitent une annotation multimodale spécialisée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Souveraineté des données industrielles et restrictions de transfert | -2.1% | Europe, Chine, Inde et États-Unis | Court terme (≤ 2 ans) |
| Pénurie d'experts du domaine pour les taxonomies de défauts | -1.6% | Mondial, notamment dans les semi-conducteurs et l'aérospatiale | Moyen terme (2-4 ans) |
| Charge de validation élevée pour les modèles à sécurité critique | -1.2% | Amérique du Nord, Europe et Japon | Long terme (≥ 4 ans) |
| Risque de transfert de domaine du synthétique au réel | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Souveraineté des données industrielles et restrictions de transfert transfrontalier
Les règles transfrontalières limitent le mouvement des images de production propriétaires. La loi européenne sur les données applique des exigences d'accessibilité aux produits connectés à partir du 12 septembre 2026. La loi européenne sur l'IA est pleinement applicable à partir du 2 août 2026 et renforce les attentes en matière de gouvernance des données dans les systèmes d'IA à haut risque. Les fabricants peuvent éviter le traitement offshore lorsque les images révèlent des recettes de processus, des conditions d'outillage ou des signatures de défauts spécifiques aux fournisseurs. La livraison locale sécurisée peut donc devenir une exigence d'approvisionnement. Ces conditions réduisent le vivier de main-d'œuvre disponible mais soutiennent la demande de services d'annotation souverains.
Pénurie d'experts du domaine pour les taxonomies de défauts ambiguës
L'analyse complexe des défaillances nécessite des spécialistes plutôt que des étiqueteurs de données généralistes. L'interprétation des défauts peut dépendre du comportement des matériaux, de l'historique des processus et de la géométrie des produits. IMDD-1M, présenté à CVPR 2026, contient 1 million de paires image-texte couvrant plus de 60 catégories de matériaux et plus de 400 types de défauts. Une telle couverture étendue nécessite des étiquettes vérifiées par des experts. La pénurie peut retarder la préparation des modèles et la validation de la qualité. Elle confère également aux prestataires de services disposant d'une expertise en ingénierie une position différenciée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de données : les images fixes restent la base la plus importante tandis que les données spectrales progressent
Les images fixes détenaient 42,13 % de la part du marché des services de données d'imagerie industrielle en 2025. Ce résultat reflète les investissements de longue date dans l'inspection optique automatisée dans les usines automobiles, électroniques et de biens de consommation. Les outils d'étiquetage matures soutiennent l'adoption par les équipes débutant dans le travail de vision artificielle. Les séquences vidéo et d'images soutiennent également la surveillance des processus et la perception des robots. Leurs données temporelles peuvent capturer les changements de comportement de soudage et de séquence d'assemblage. Les données tridimensionnelles, de profondeur, thermiques et spectrales répondent à des conditions que les caméras standard ne peuvent pas voir.
Les données multispectrales et hyperspectrales devraient croître à un CAGR de 15,67 % jusqu'en 2031. La baisse des coûts des capteurs et les caméras industrielles à balayage linéaire soutiennent leur adoption. Les informations spectrales peuvent aider à identifier la composition chimique et les défauts sous-surfaciques. Une étude IEEE a rapporté la détection de défauts sous-surfaciques dans le carbure de silicium à l'aide d'un système à balayage linéaire hyperspectral amélioré par apprentissage profond en 2025.[2] IEEE ISCIT, "Deep Learning-Enhanced Push-Broom Hyperspectral Imaging System for Non-Destructive Subsurface Defect Detection," doi.org Ces ensembles de données nécessitent des méthodes d'annotation spécialisées. Cela augmente la valeur des prestataires capables de valider des étiquettes spécifiques aux capteurs.


Par type de service : l'annotation est en tête tandis que la génération synthétique croît plus rapidement
Les services d'annotation et d'étiquetage de données détenaient 32,45 % de la part du marché des services de données d'imagerie industrielle en 2025. Les fabricants ont besoin d'étiquettes mises à jour après les reconceptions de produits, les changements de ligne et les nouvelles définitions de défauts. La collecte, la curation, l'augmentation, la validation et l'évaluation comparative restent des éléments importants de la gamme de services. La curation aide les organisations à évaluer si un ensemble de données est adapté à un modèle particulier. La validation soutient également la gouvernance là où les systèmes d'IA font face à des exigences d'assurance plus élevées. Cela fait du travail d'annotation bien plus qu'une étape ponctuelle de préparation des données.
Les services de génération de données synthétiques devraient se développer à un CAGR de 15,98 % jusqu'en 2031. Ces services répondent à la disponibilité limitée de défauts réels rares. Une revue dans le Journal of Manufacturing Systems a décrit des méthodes incluant les réseaux antagonistes génératifs, les modèles de diffusion, la simulation et les autoencodeurs variationnels. Une étude d'inspection de plaquettes de 2026 a atteint des scores F1 supérieurs à 0,96 sur des images réelles en utilisant des images d'entraînement synthétiques. Les données synthétiques nécessitent encore une validation rigoureuse avant déploiement. Les prestataires qui associent la génération à l'évaluation comparative peuvent répondre à ce besoin.
Par modèle de livraison, les services cloud sont en tête et la livraison hybride se développe
Les services basés sur le cloud détenaient 48,76 % de la part du marché des services de données d'imagerie industrielle en 2025. Les systèmes centralisés aident les entreprises à gérer les modèles, les versions et les flux de travail d'étiquetage sur plusieurs sites. Ils peuvent soutenir des processus de gouvernance communs pour les opérations de fabrication distribuées. La livraison sur site reste importante pour les installations de défense et les établissements pharmaceutiques réglementés. Ces clients peuvent interdire la transmission externe des images de production. Le choix du modèle de livraison dépend donc des exigences de sécurité, de conformité et d'exploitation.
Les services hybrides et connectés en périphérie devraient se développer à un CAGR de 15,71 % jusqu'en 2031. L'inspection à grande vitesse peut nécessiter une inférence locale sans le délai d'un aller-retour vers le cloud. Cognex OneVision combine le développement central de modèles avec l'exécution en périphérie. Cette architecture soutient le fonctionnement local tout en conservant une gestion centralisée des flux de travail. La livraison hybride nécessite également des artefacts de modèles compatibles avec la périphérie et des données d'entraînement organisées. Le marché des services de données d'imagerie industrielle gagne donc des travaux au-delà de l'annotation standard.
Par application, l'inspection qualité est en tête tandis que la maintenance prédictive se développe
L'inspection qualité et la détection de défauts détenaient 29,77 % de la part du marché des services de données d'imagerie industrielle en 2025. L'inspection de surface et dimensionnelle est utilisée dans les secteurs de fabrication discrète. La mesure, le guidage des robots, l'identification, la traçabilité et la surveillance des processus nécessitent également différents formats de données. Les programmes de traçabilité pharmaceutique et alimentaire peuvent nécessiter des étiquettes OCR alignées sur les dossiers d'audit. L'utilisation généralisée de l'inspection soutient la demande dans divers environnements d'usine. Elle rend également les normes d'étiquetage cohérentes importantes pour la mise à l'échelle.
La maintenance prédictive et la détection d'anomalies devraient se développer à un CAGR de 15,11 % jusqu'en 2031. Ce cas d'usage relie les enregistrements d'images aux données de condition des équipements et de télémétrie. Il déplace la proposition de valeur vers une meilleure disponibilité des équipements et une meilleure utilisation des actifs. L'énergie, l'aérospatiale et les machines industrielles sont des contextes pertinents car les temps d'arrêt des équipements peuvent être coûteux. Des ensembles de données multimodaux sont nécessaires pour relier les signes visuels aux conditions de fonctionnement. Peu de prestataires d'étiquetage généralistes ont établi cette capacité à grande échelle.
Par secteur industriel, l'automobile est en tête tandis que les semi-conducteurs et l'électronique se développent
L'automobile et la mobilité détenaient 22,32 % de la part du marché des services de données d'imagerie industrielle en 2025. La production de véhicules utilise la vision artificielle pour les panneaux de carrosserie, les soudures et les composants de groupe motopropulseur. Les mises à jour annuelles des modèles et les changements de fournisseurs créent de nouveaux besoins d'étiquetage. Les composants de véhicules électriques à batterie ajoutent d'autres exigences d'inspection. Les soudures de boîtiers de batteries et les enroulements de stator à épingles à cheveux en sont des exemples. Les ensembles de données existants ne peuvent pas toujours être réutilisés lorsque le processus sous-jacent change.
Le secteur des semi-conducteurs et de l'électronique devrait se développer à un CAGR de 15,68 % jusqu'en 2031. Les nœuds de processus plus petits rendent la rugosité des bords de ligne, les vides et les dommages électrostatiques plus difficiles à détecter. Interx a développé Inspection.AI pour la fabrication de circuits imprimés de semi-conducteurs et de substrats de boîtiers. Les machines industrielles, l'aérospatiale et la défense, l'énergie, l'alimentation et les boissons, et la production pharmaceutique restent des secteurs verticaux pertinents. Les applications pharmaceutiques et de dispositifs médicaux réglementées nécessitent des ensembles de données bien documentés. Cela soutient la demande de prestataires de services disposant de connaissances du domaine et de flux de travail contrôlés.
Analyse géographique
L'Amérique du Nord détenait 34,38 % de la part du marché des services de données d'imagerie industrielle en 2025. Les États-Unis disposent de bases de production automobile, de semi-conducteurs et aérospatiale importantes avec des programmes d'inspection par IA établis. Une infrastructure cloud mature et des talents techniques soutiennent les flux de travail d'annotation gérés. Le Canada contribue grâce à son corridor automobile et à sa base de services d'IA. Le Mexique ajoute de la demande grâce à la fabrication électronique et automobile. Les tests d'IA physique dans la région peuvent façonner des ensembles de données utilisés plus largement.
L'Europe était la deuxième région en importance en 2025. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne sont d'importants centres de demande. Les directives VDMA et VDI/VDE soutiennent les pratiques formelles d'acceptation de la vision artificielle en Allemagne.[3]VDMA, "Richtlinien VDI/VDE/VDMA 2632," VDMA, wileyindustrynews.com La loi européenne sur l'IA accroît l'importance de la traçabilité et de la lignée des données. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent des opportunités plus modestes mais en croissance. Le Brésil, l'Arabie saoudite et l'Afrique du Sud reflètent différents modèles de demande industrielle.
L'Asie-Pacifique devrait croître à un CAGR de 15,54 % jusqu'en 2031. La Chine dispose d'une capacité importante dans l'assemblage électronique, tandis que la Corée du Sud a une activité dense dans les semi-conducteurs. Le Japon apporte une fabrication de précision établie, et l'Inde dispose d'une base manufacturière en expansion. Les exigences chinoises en matière de transfert de données favorisent les modèles de services domestiques ou souverains. L'AI Hub de Corée du Sud a publié des ensembles de données de fabrication en 2025 pour la prédiction des défauts de processus SMT et la détection de soudures. La région devient à la fois un important centre de demande et une base d'approvisionnement pour les travaux d'annotation spécialisés.

Paysage concurrentiel
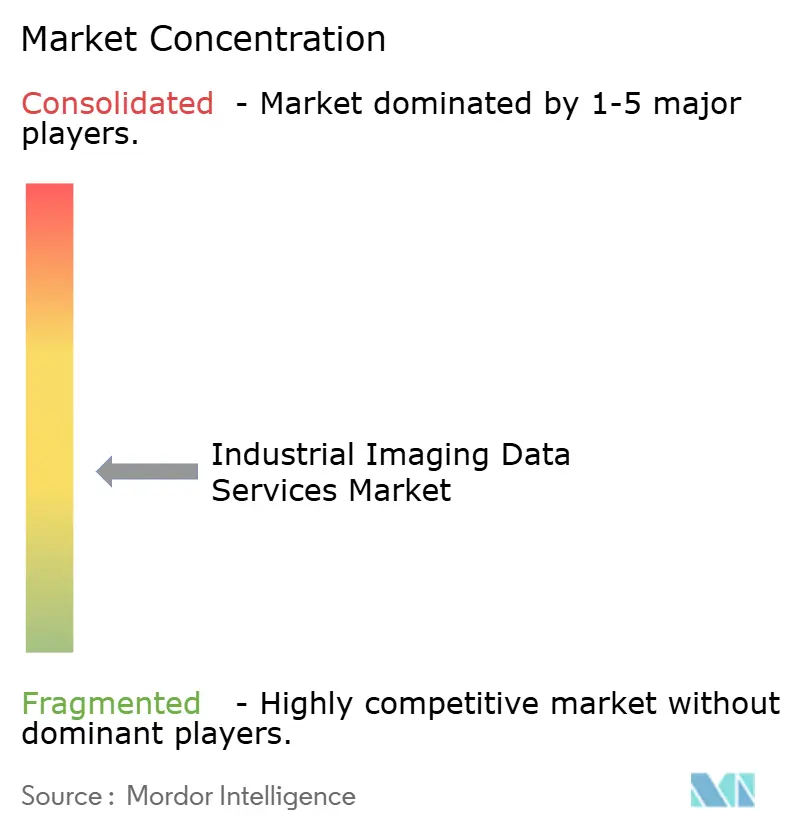
Le marché des services de données d'imagerie industrielle est modérément fragmenté. Les prestataires de main-d'œuvre gérée, les plateformes d'annotation et les spécialistes des données synthétiques ou de l'IA physique répondent à des exigences différentes. Appen, TELUS Digital, CloudFactory, Samasource, iMerit, Labelbox, SuperAnnotate, V7 Labs, Scale AI, DataForce, Defined.ai, Shaip, Quantigo AI et LXT AI figurent parmi les participants identifiés. Leurs positions diffèrent par le modèle de main-d'œuvre, la capacité de la plateforme, la posture de sécurité et l'expertise du domaine. Aucune donnée combinée de part de marché pour les principales entreprises n'a été fournie.
EXL a finalisé l'acquisition d'iMerit en août 2026 pour un montant pouvant atteindre 310 millions USD. La transaction ajoute des capacités d'annotation spécialisées à la pratique de données d'entreprise et d'IA d'EXL.[4]ExlService Holdings, "EXL Completes Acquisition of iMerit, Accelerating Enterprise AI Leadership," EXL Newsroom, exlservice.com Labelbox a acquis Upcraft en février 2026 pour développer sa capacité de flux de travail expert automatisé. Cognex a rendu OneVision généralement disponible en mai 2026. Ces mouvements montrent des efforts pour combiner les flux de travail de données, la capacité d'experts et le déploiement industriel. Les services d'annotation nationaux et souverains représentent une opportunité importante là où le mouvement transfrontalier est limité.
Les services de données d'IA physique nécessitent la capture par télé-opération, la fusion multimodale et l'annotation pour l'entraînement Vision-Langage-Action. L'adaptation des modèles de fondation industriels dépend également des données d'étalonnage et d'évaluation comparative pour les types de défauts étroits. L'apprentissage actif et l'automatisation de l'assurance qualité peuvent réduire le travail d'étiquetage de routine. Les spécialistes du domaine restent importants pour les cas ambigus. La concurrence continuera de dépendre de la capacité à fournir des données fiables et auditables.
Leaders du secteur des services de données d'imagerie industrielle
-
Appen Limited
-
Alegion, Inc.
-
Cogito Tech LLC
-
iMerit Technology Services Private Limited
-
SuperAnnotate AI, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : EXL a finalisé l'acquisition d'iMerit pour un montant pouvant atteindre 310 millions USD en contrepartie initiale et conditionnelle.
- Juin 2026 : Musashi AI a dévoilé la configuration commerciale de son système d'inspection Gen 2 Cendiant lors d'Automate 2026 à Chicago.
- Mai 2026 : Cognex a annoncé la disponibilité générale de OneVision après avoir atteint plus de 100 clients depuis son lancement en version bêta en juin 2025.
- Février 2026 : Labelbox a acquis Upcraft pour soutenir la mise à l'échelle de la main-d'œuvre au sein de son réseau Alignerr.


Périmètre du rapport mondial sur le marché des services de données d'imagerie industrielle
Le marché des services de données d'imagerie industrielle comprend les services qui soutiennent l'acquisition, le stockage, le traitement, la gestion, l'analyse et l'interprétation des données basées sur l'image générées dans les environnements industriels. Ces services utilisent des technologies telles que la vision artificielle, l'imagerie thermique, l'imagerie par rayons X, l'imagerie hyperspectrale et l'imagerie 3D pour soutenir des applications incluant l'inspection qualité, la maintenance prédictive, la surveillance des actifs, l'optimisation des processus et la sécurité opérationnelle.
Le rapport sur le marché des services de données d'imagerie industrielle est segmenté par type de données (images fixes, séquences vidéo et d'images, données d'imagerie 3D et de profondeur, données multispectrales et hyperspectrales, et données d'imagerie thermique), type de service (services de collecte de données, services d'annotation et d'étiquetage de données, services de curation et de gestion de la qualité des données, services d'augmentation de données, services de génération de données synthétiques, et services de validation et d'évaluation comparative des ensembles de données), modèle de livraison (services basés sur le cloud, services sur site, et services hybrides et connectés en périphérie), application (inspection qualité et détection de défauts, mesure dimensionnelle et métrologie, perception et guidage des robots, identification et traçabilité, surveillance des processus, maintenance prédictive et détection d'anomalies, et surveillance de la sécurité et de la conformité), secteur industriel (automobile et mobilité, semi-conducteurs et électronique, machines et équipements industriels, aérospatiale et défense, énergie et services publics, fabrication alimentaire et de boissons, fabrication pharmaceutique et de dispositifs médicaux, et autres secteurs industriels) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Images fixes |
| Séquences vidéo et d'images |
| Données d'imagerie 3D / de profondeur |
| Données multispectrales et hyperspectrales |
| Données d'imagerie thermique |
| Services de collecte de données |
| Services d'annotation et d'étiquetage de données |
| Services de curation et de gestion de la qualité des données |
| Services d'augmentation de données |
| Services de génération de données synthétiques |
| Services de validation et d'évaluation comparative des ensembles de données |
| Services basés sur le cloud |
| Services sur site |
| Services hybrides et connectés en périphérie |
| Inspection qualité et détection de défauts |
| Mesure dimensionnelle et métrologie |
| Perception et guidage des robots |
| Identification et traçabilité |
| Surveillance des processus |
| Maintenance prédictive et détection d'anomalies |
| Surveillance de la sécurité et de la conformité |
| Automobile et mobilité |
| Semi-conducteurs et électronique |
| Machines et équipements industriels |
| Aérospatiale et défense |
| Énergie et services publics |
| Fabrication alimentaire et de boissons |
| Fabrication pharmaceutique et de dispositifs médicaux |
| Autres secteurs industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de données | Images fixes | |
| Séquences vidéo et d'images | ||
| Données d'imagerie 3D / de profondeur | ||
| Données multispectrales et hyperspectrales | ||
| Données d'imagerie thermique | ||
| Par type de service | Services de collecte de données | |
| Services d'annotation et d'étiquetage de données | ||
| Services de curation et de gestion de la qualité des données | ||
| Services d'augmentation de données | ||
| Services de génération de données synthétiques | ||
| Services de validation et d'évaluation comparative des ensembles de données | ||
| Par modèle de livraison | Services basés sur le cloud | |
| Services sur site | ||
| Services hybrides et connectés en périphérie | ||
| Par application | Inspection qualité et détection de défauts | |
| Mesure dimensionnelle et métrologie | ||
| Perception et guidage des robots | ||
| Identification et traçabilité | ||
| Surveillance des processus | ||
| Maintenance prédictive et détection d'anomalies | ||
| Surveillance de la sécurité et de la conformité | ||
| Par secteur industriel | Automobile et mobilité | |
| Semi-conducteurs et électronique | ||
| Machines et équipements industriels | ||
| Aérospatiale et défense | ||
| Énergie et services publics | ||
| Fabrication alimentaire et de boissons | ||
| Fabrication pharmaceutique et de dispositifs médicaux | ||
| Autres secteurs industriels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de données d'imagerie industrielle ?
La taille du marché des services de données d'imagerie industrielle est de 0,88 milliard USD en 2026 et devrait atteindre 1,71 milliard USD d'ici 2031.
Qu'est-ce qui stimule la demande de services de données d'imagerie industrielle ?
L'inspection alimentée par l'IA, les données de capteurs complexes, les pénuries de données sur les défauts rares, l'IA physique et les exigences de gouvernance des données sont des facteurs clés.
Quel type de données est en tête des services de données d'imagerie industrielle ?
Les images fixes étaient en tête avec une part de 42,13 % en 2025, soutenues par des systèmes d'inspection optique automatisée établis.
Quel service connaît la croissance la plus rapide ?
Les services de génération de données synthétiques devraient croître à un CAGR de 15,98 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 15,54 % jusqu'en 2031.
Pourquoi les services hybrides et connectés en périphérie se développent-ils ?
Ils soutiennent l'inférence locale à faible latence tout en permettant la gestion centralisée des flux de travail et des modèles.
Dernière mise à jour de la page le:



