
Marktgröße und Marktanteil für industrielle Bildgebungs-Datendienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.88 Milliarden US-Dollar |
| Marktgröße (2031) | 1.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für industrielle Bildgebungs-Datendienste von Mordor Intelligence
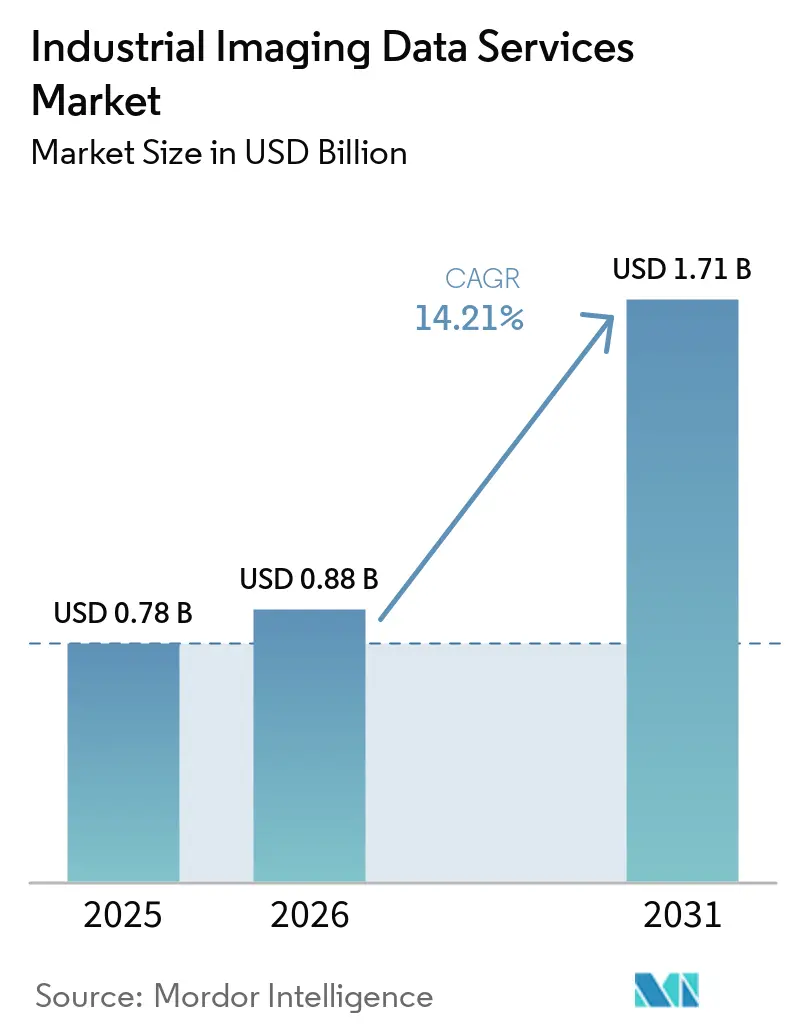
Die Marktgröße für industrielle Bildgebungs-Datendienste wird voraussichtlich von 0,78 Milliarden USD im Jahr 2025 auf 0,88 Milliarden USD im Jahr 2026 und bis 2031 auf 1,71 Milliarden USD anwachsen, was einer CAGR von 14,21 % von 2026 bis 2031 entspricht. Der Markt umfasst Erfassung, Annotation, Kuratierung, Augmentierung, synthetische Generierung und Validierung für industrielle Bildgebungsdaten. Hersteller weiten Programme zur visuellen Inspektion in den Bereichen Automobil, Elektronik, Luft- und Raumfahrt sowie anderen Produktionsumgebungen aus. Dies schafft einen anhaltenden Bedarf an der Aktualisierung von Trainingsdaten, wenn sich Produktionslinien, Lieferanten, Produkte oder Fehlerdefinitionen ändern. Data Governance gewinnt an Bedeutung, da Anforderungen an Hochrisiko-KI in wichtigen Regionen in Kraft treten. Anbieter, die industrielles Fachwissen mit sicheren Liefermodellen kombinieren, sind besser positioniert, um diese Nachfrage zu erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Datentyp hielten Standbilder im Jahr 2025 einen Marktanteil von 42,13 % am Markt für industrielle Bildgebungs-Datendienste, während Multispektral- und Hyperspektraldaten bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
- Nach Dienstleistungstyp hielten Datenannotations- und Kennzeichnungsdienste im Jahr 2025 einen Marktanteil von 32,45 % am Markt für industrielle Bildgebungs-Datendienste, während synthetische Datengenerierungsdienste bis 2031 voraussichtlich mit einer CAGR von 15,98 % wachsen werden.
- Nach Liefermodell hielten Cloud-basierte Dienste im Jahr 2025 einen Marktanteil von 48,76 % am Markt für industrielle Bildgebungs-Datendienste, während hybride und Edge-verbundene Dienste bis 2031 voraussichtlich mit einer CAGR von 15,71 % wachsen werden.
- Nach Anwendung hielten Qualitätsprüfung und Fehlererkennung im Jahr 2025 einen Marktanteil von 29,77 % am Markt für industrielle Bildgebungs-Datendienste, während vorausschauende Wartung und Anomalieerkennung bis 2031 voraussichtlich mit einer CAGR von 15,11 % wachsen werden.
- Nach Branchenvertikale hielten Automobil und Mobilität im Jahr 2025 einen Marktanteil von 22,32 % am Markt für industrielle Bildgebungs-Datendienste, während der Halbleiter- und Elektroniksektor bis 2031 voraussichtlich mit einer CAGR von 15,68 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktwertanteil von 34,38 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 15,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für industrielle Bildgebungs-Datendienste
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der KI-gestützten Qualitätsprüfung | +3.2% | Global, mit frühen Gewinnen in Nordamerika, Deutschland, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Komplexität von Multisensordaten | +2.5% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Knappheit an Daten zu seltenen Fehlern | +2.1% | Global, insbesondere in Halbleiter- und Luft- und Raumfahrtclustern | Kurzfristig (≤ 2 Jahre) |
| Einführung von Physical AI und sehgeführter Robotik | +1.9% | Nordamerika und Europa, mit schneller Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Synthetische Daten und Simulation | +1.5% | Global, insbesondere in Automobil- und Halbleiterwerken | Mittelfristig (2–4 Jahre) |
| Anforderungen an Datenprovenienz und Rückverfolgbarkeit | +0.8% | Europa, das Vereinigte Königreich, die Vereinigten Staaten und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der KI-gestützten Qualitätsprüfung
Hersteller beschleunigten im Jahr 2025 den Einsatz von KI-gestützter visueller Inspektion. Rockwell Automation berichtete, dass 95 % der befragten Fertigungsentscheidungsträger innerhalb von 5 Jahren in maschinelles Lernen oder generative KI investiert hatten oder dies planten.[1]Rockwell Automation, "State of Manufacturing Report 2025," Rockwell Automation, rockwellautomation.com Qualitätskontrolle war der führende beabsichtigte Anwendungsfall mit 50 %. Jede Implementierung schafft auch wiederkehrende Kennzeichnungsarbeit, wenn Modelle auf Fehler stoßen, die in den ursprünglichen Trainingsdaten nicht repräsentiert sind. Eine Überprüfung aus dem Jahr 2026 ergab, dass viele Maschinenvisionssysteme in der Fertigung trotz starker Ergebnisse in kontrollierten Umgebungen im Prototyp- oder Piloteinsatz verblieben. Cognex berichtete im Mai 2026, dass OneVision seit seiner Beta-Veröffentlichung im Jahr 2025 mehr als 100 Kunden erreicht hatte.
Zunehmende Komplexität von Multisensordaten in intelligenten Fabriken
Industrieanlagen setzen RGB-Kameras, LiDAR, Wärmebildkameras, Hyperspektralsensoren und strukturierte Lichtsysteme auf denselben Produktionslinien ein. Diese Systeme erzeugen verknüpfte Daten, die herkömmliche Bildkennzeichnungs-Workflows nicht immer gut verarbeiten. Spektralbildgebung kann Material- und chemische Unterschiede identifizieren, die eine Standard-RGB-Kamera nicht erkennen kann. Push-Broom-Systeme unterstützen zunehmend die industrielle Inline-Inspektion und Materialanalyse. Dies erhöht den Bedarf an Annotationsteams, die Kalibrierung, Sensorrauschen und Unterschiede im Fehlererscheinungsbild über verschiedene Modalitäten hinweg verstehen.
Knappheit an Daten zu seltenen Fehlern und Ausfallmodi
Hochleistende Produktionslinien erzeugen nur wenige echte Fehlerbeispiele. Dies verursacht Klassenungleichgewichte in Trainingssets und kann die Trefferquote bei seltenen, aber wichtigen Ausfällen verringern. Eine Halbleiterinspektionsstudie verwendete 22.410 Bilder, wobei Rissdefekte weniger als 0,4 % der Kennzeichnungen ausmachten. Gezielte Augmentierung ist daher für das Modelltraining in diesem Umfeld wichtig. Luft- und Raumfahrt- sowie Verteidigungsdaten können auch durch Klassifizierungs- und Exportkontrollen eingeschränkt sein. Pharmazeutische Bildgebungsaufzeichnungen können aufgrund von Patientensicherheitsverpflichtungen eine zusätzliche Rückverfolgbarkeit erfordern.
Wachsende Einführung von Physical AI und sehgeführter Robotik
Physical AI verbindet KI-Software mit Sensoren und Aktoren, die in Betriebsumgebungen eingesetzt werden. Sehgeführte Roboter benötigen Fehlerkennzeichnungen sowie Daten zu Pose, Ausrichtung und Greifbedingungen. Dies macht die erforderlichen Datensätze vielfältiger als standardmäßige Standbild-Sammlungen. Universal Robots und Scale AI stellten im März 2026 den UR AI Trainer vor, um synchronisierte Bewegungs-, Kraft- und Bilddaten zu erfassen. Im Jahr 2026 veröffentlichte Forschung zeigte auch, wie kuratierte Hybriddaten die Erkennung und Korrektur über Produktvarianten hinweg unterstützen können. Der Markt für industrielle Bildgebungs-Datendienste kann davon profitieren, da diese Systeme spezialisierte multimodale Annotation erfordern.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität in der Industrie und Übertragungsbeschränkungen | -2.1% | Europa, China, Indien und die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachexperten für Fehlertaxonomien | -1.6% | Global, insbesondere Halbleiter und Luft- und Raumfahrt | Mittelfristig (2–4 Jahre) |
| Hohe Validierungsbelastung für sicherheitskritische Modelle | -1.2% | Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Risiko der Domänenübertragung von synthetischen auf reale Daten | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität in der Industrie und grenzüberschreitende Übertragungsbeschränkungen
Grenzüberschreitende Regelungen schränken die Übertragung proprietärer Produktionsbilder ein. Der EU-Datenakt wendet ab dem 12. September 2026 Zugänglichkeitsanforderungen auf vernetzte Produkte an. Der EU-KI-Act ist ab dem 2. August 2026 vollständig anwendbar und stärkt die Erwartungen an Data Governance in Hochrisiko-KI-Systemen. Hersteller können die Offshore-Verarbeitung vermeiden, wenn Bilder Prozessrezepte, Werkzeugbedingungen oder lieferantenspezifische Fehlersignaturen offenbaren. Sichere lokale Lieferung kann daher zu einer Beschaffungsanforderung werden. Diese Bedingungen verringern den verfügbaren Arbeitspool, unterstützen jedoch die Nachfrage nach souveränen Annotationsdiensten.
Mangel an Fachexperten für mehrdeutige Fehlertaxonomien
Komplexe Fehleranalysen benötigen Spezialisten statt allgemeiner Datenkennzeichner. Die Fehlerinterpretation kann von Materialverhalten, Prozesshistorie und Produktgeometrie abhängen. IMDD-1M, präsentiert auf der CVPR 2026, enthält 1 Million Bild-Text-Paare über mehr als 60 Materialkategorien und mehr als 400 Fehlertypen. Eine so breite Abdeckung erfordert von Experten verifizierte Kennzeichnungen. Der Mangel kann die Modellvorbereitung und Qualitätsvalidierung verzögern. Er verleiht auch Dienstleistern mit technischem Fachwissen eine differenzierte Position.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Datentyp: Standbilder bleiben die größte Basis, während Spektraldaten voranschreiten
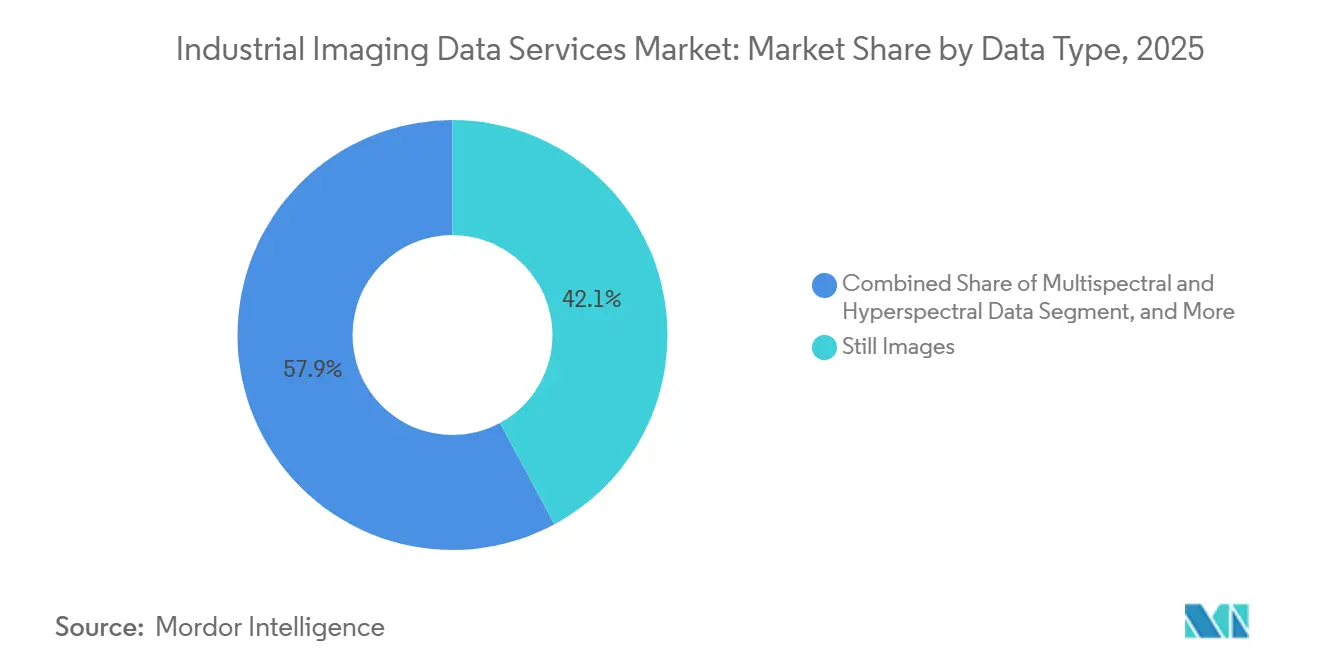
Standbilder hielten im Jahr 2025 einen Marktanteil von 42,13 % am Markt für industrielle Bildgebungs-Datendienste. Das Ergebnis spiegelt langjährige Investitionen in die automatisierte optische Inspektion in Automobil-, Elektronik- und Konsumgüterwerken wider. Ausgereifte Kennzeichnungswerkzeuge unterstützen die Einführung durch Teams, die mit der Maschinenbildverarbeitung beginnen. Video- und Bildsequenzen unterstützen auch die Prozessüberwachung und Roboterwahrnehmung. Ihre zeitbasierten Daten können Veränderungen im Schweißverhalten und in der Montagereihenfolge erfassen. Dreidimensionale, Tiefen-, Wärme- und Spektraldaten adressieren Bedingungen, die Standardkameras nicht sehen können.
Multispektral- und Hyperspektraldaten werden voraussichtlich bis 2031 mit einer CAGR von 15,67 % wachsen. Niedrigere Sensorkosten und industrielle Push-Broom-Kameras unterstützen ihre Einführung. Spektralinformationen können helfen, chemische Zusammensetzung und Unterflächenfehler zu identifizieren. Eine IEEE-Studie berichtete 2025 über die Erkennung von Unterflächenfehlern in Siliziumkarbid mithilfe eines durch Deep Learning verbesserten Push-Broom-Systems.[2] IEEE ISCIT, "Durch Deep Learning verbessertes Push-Broom-Hyperspektralbildgebungssystem zur zerstörungsfreien Erkennung von Unterflächenfehlern," doi.org Diese Datensätze erfordern spezialisierte Annotationsmethoden. Dies erhöht den Wert von Anbietern, die in der Lage sind, sensorspezifische Kennzeichnungen zu validieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Dienstleistungstyp: Annotation führt, während synthetische Generierung schneller wächst
Datenannotations- und Kennzeichnungsdienste hielten im Jahr 2025 einen Marktanteil von 32,45 % am Markt für industrielle Bildgebungs-Datendienste. Hersteller benötigen aktualisierte Kennzeichnungen nach Produktüberarbeitungen, Linienänderungen und neuen Fehlerdefinitionen. Erfassung, Kuratierung, Augmentierung, Validierung und Benchmarking bleiben wichtige Teile des Dienstleistungsmix. Kuratierung hilft Organisationen zu beurteilen, ob ein Datensatz für ein bestimmtes Modell geeignet ist. Validierung unterstützt auch Governance, wo KI-Systeme höhere Sicherheitsanforderungen haben. Dies macht Annotationsarbeit zu mehr als einem einmaligen Datenvorbereitunsschritt.
Synthetische Datengenerierungsdienste werden voraussichtlich bis 2031 mit einer CAGR von 15,98 % wachsen. Diese Dienste adressieren die begrenzte Verfügbarkeit seltener realer Fehler. Eine Überprüfung im Journal of Manufacturing Systems beschrieb Methoden einschließlich generativer adversarieller Netzwerke, Diffusionsmodelle, Simulation und variationeller Autoencoder. Eine Waferinspektionsstudie aus dem Jahr 2026 erzielte F1-Werte über 0,96 bei realen Bildern unter Verwendung synthetischer Trainingsbilder. Synthetische Daten erfordern vor der Implementierung noch eine sorgfältige Validierung. Anbieter, die Generierung mit Benchmarking verbinden, können diesen Bedarf decken.
Nach Liefermodell: Cloud-Dienste führen und hybride Lieferung expandiert
Cloud-basierte Dienste hielten im Jahr 2025 einen Marktanteil von 48,76 % am Markt für industrielle Bildgebungs-Datendienste. Zentralisierte Systeme helfen Unternehmen, Modelle, Versionen und Kennzeichnungs-Workflows standortübergreifend zu verwalten. Sie können gemeinsame Governance-Prozesse für verteilte Fertigungsoperationen unterstützen. On-Premises-Lieferung bleibt wichtig für Verteidigungs- und regulierte Pharmaunternehmen. Diese Kunden können die externe Übertragung von Produktionsbildern untersagen. Die Lieferwahl hängt daher von Sicherheits-, Compliance- und Betriebsanforderungen ab.
Hybride und Edge-verbundene Dienste werden voraussichtlich bis 2031 mit einer CAGR von 15,71 % wachsen. Hochgeschwindigkeitsinspektionen können lokale Inferenz ohne die Verzögerung eines Cloud-Roundtrips erfordern. Cognex OneVision kombiniert zentrale Modellentwicklung mit Edge-Ausführung. Diese Architektur unterstützt den lokalen Betrieb bei gleichzeitiger Beibehaltung des zentralisierten Workflow-Managements. Hybride Lieferung erfordert auch Edge-kompatible Modellartefakte und organisierte Trainingsdaten. Der Markt für industrielle Bildgebungs-Datendienste gewinnt daher Arbeit über die Standard-Annotation hinaus.
Nach Anwendung: Qualitätsprüfung führt, während vorausschauende Wartung sich entwickelt
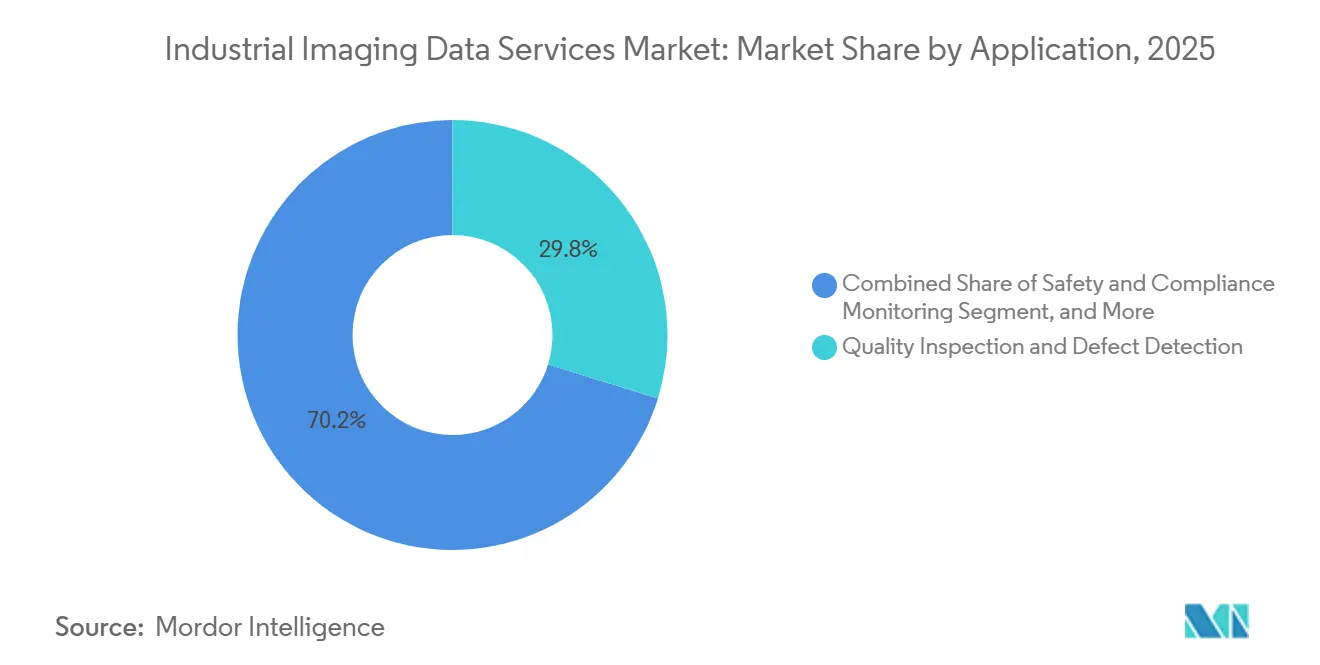
Qualitätsprüfung und Fehlererkennung hielten im Jahr 2025 einen Marktanteil von 29,77 % am Markt für industrielle Bildgebungs-Datendienste. Oberflächen- und Dimensionsinspektion werden in diskreten Fertigungssektoren eingesetzt. Messung, Roboterführung, Identifikation, Rückverfolgbarkeit und Prozessüberwachung erfordern ebenfalls unterschiedliche Datenformate. Pharmazeutische und Lebensmittel-Rückverfolgbarkeitsprogramme benötigen möglicherweise OCR-Kennzeichnungen, die mit Prüfaufzeichnungen übereinstimmen. Der weit verbreitete Einsatz von Inspektion hält die Nachfrage in verschiedenen Fabrikumgebungen aufrecht. Es macht auch konsistente Kennzeichnungsstandards für die Skalierung wichtig.
Vorausschauende Wartung und Anomalieerkennung werden voraussichtlich bis 2031 mit einer CAGR von 15,11 % wachsen. Dieser Anwendungsfall verknüpft Bildaufzeichnungen mit Gerätezustand und Telemetriedaten. Er verschiebt den Wertfall in Richtung besserer Geräteverfügbarkeit und Anlagennutzung. Energie, Luft- und Raumfahrt sowie Industriemaschinen sind relevante Umgebungen, da Geräteausfallzeiten kostspielig sein können. Multimodale Datensätze werden benötigt, um visuelle Anzeichen mit Betriebsbedingungen zu verknüpfen. Nur wenige allgemeine Kennzeichnungsanbieter haben diese Fähigkeit in großem Maßstab etabliert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale: Automobil führt, während Halbleiter und Elektronik expandiert
Automobil und Mobilität hielten im Jahr 2025 einen Marktanteil von 22,32 % am Markt für industrielle Bildgebungs-Datendienste. Die Fahrzeugproduktion nutzt Maschinenbildverarbeitung für Karosserieteile, Schweißnähte und Antriebsstrangkomponenten. Modelljahresaktualisierungen und Lieferantenwechsel schaffen neue Kennzeichnungsanforderungen. Batterieelektrische Fahrzeugkomponenten fügen weitere Inspektionsanforderungen hinzu. Batteriegehäuseschweißnähte und Hairpin-Statorwicklungen sind Beispiele. Bestehende Datensätze können nicht immer wiederverwendet werden, wenn sich der zugrunde liegende Prozess ändert.
Der Halbleiter- und Elektroniksektor wird voraussichtlich bis 2031 mit einer CAGR von 15,68 % wachsen. Kleinere Prozessknoten machen Linienkantenrauheit, Hohlräume und elektrostatische Schäden schwerer erkennbar. Interx entwickelte Inspection.AI für die Halbleiter-Leiterplatten- und Gehäusesubstrat-Fertigung. Industriemaschinen, Luft- und Raumfahrt sowie Verteidigung, Energie, Lebensmittel und Getränke sowie pharmazeutische Produktion bleiben relevante Vertikalen. Regulierte pharmazeutische und Medizinproduktanwendungen erfordern gut dokumentierte Datensätze. Dies unterstützt die Nachfrage nach Dienstleistern mit Domänenwissen und kontrollierten Workflows.
Geografische Analyse
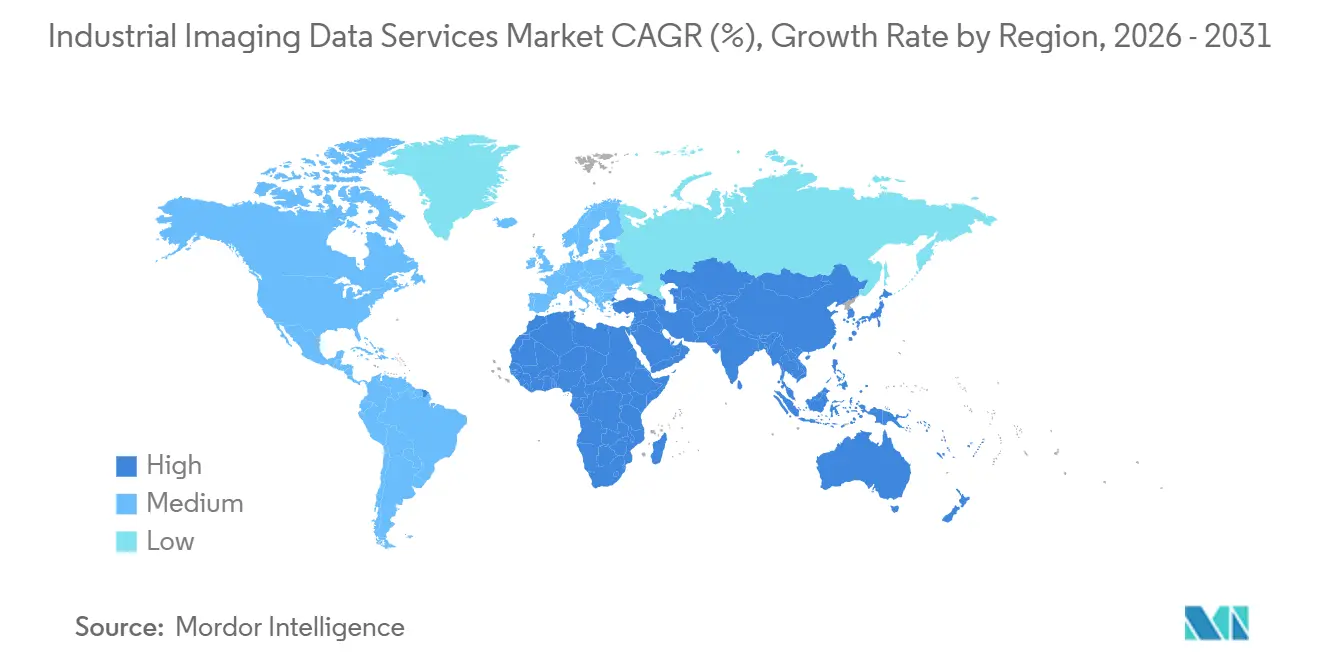
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,38 % am Markt für industrielle Bildgebungs-Datendienste. Die Vereinigten Staaten verfügen über bedeutende Automobil-, Halbleiter- und Luft- und Raumfahrtproduktionsstandorte mit etablierten KI-Inspektionsprogrammen. Ausgereifte Cloud-Infrastruktur und technisches Talent unterstützen verwaltete Annotations-Workflows. Kanada trägt durch seinen Automobilkorridor und seine KI-Dienstleistungsbasis bei. Mexiko fügt Nachfrage durch Elektronik- und Automobilfertigung hinzu. Physical-AI-Tests in der Region können Datensätze prägen, die breiter eingesetzt werden.
Europa war im Jahr 2025 die zweitgrößte Region. Deutschland, Frankreich, das Vereinigte Königreich, Italien und Spanien sind wichtige Nachfragezentren. VDMA- und VDI/VDE-Leitlinien unterstützen formale Maschinenbildverarbeitungs-Abnahmepraktiken in Deutschland.[3]VDMA, "Richtlinien VDI/VDE/VDMA 2632," VDMA, wileyindustrynews.com Der EU-KI-Act erhöht die Bedeutung von Datenherkunft und Rückverfolgbarkeit. Südamerika, der Nahe Osten und Afrika haben kleinere, aber wachsende Chancen. Brasilien, Saudi-Arabien und Südafrika spiegeln unterschiedliche industrielle Nachfragemuster wider.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 15,54 % wachsen. China hat Skalierung in der Elektronikmontage, während Südkorea eine dichte Halbleiteraktivität aufweist. Japan bringt etablierte Präzisionsfertigung mit, und Indien hat eine expandierende Fertigungsbasis. Chinas Datenübertragungsanforderungen begünstigen inländische oder souveräne Dienstleistungsmodelle. Südkoreas KI-Hub veröffentlichte 2025 Fertigungsdatensätze für die SMT-Prozessfehlererkennung und Schweißerkennung. Die Region entwickelt sich sowohl zu einem wichtigen Nachfragezentrum als auch zu einer Versorgungsbasis für spezialisierte Annotationsarbeit.

Wettbewerbslandschaft
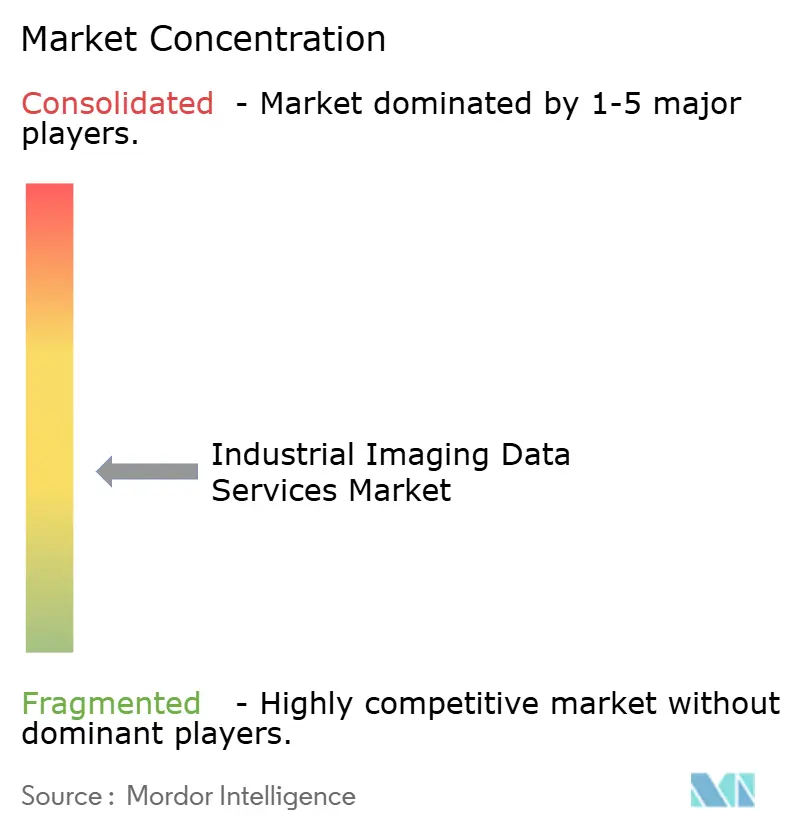
Der Markt für industrielle Bildgebungs-Datendienste ist mäßig fragmentiert. Anbieter von verwalteten Arbeitskräften, Annotationsplattformen sowie Spezialisten für synthetische oder Physical AI adressieren unterschiedliche Anforderungen. Appen, TELUS Digital, CloudFactory, Samasource, iMerit, Labelbox, SuperAnnotate, V7 Labs, Scale AI, DataForce, Defined.ai, Shaip, Quantigo AI und LXT AI gehören zu den genannten Teilnehmern. Ihre Positionen unterscheiden sich nach Arbeitsmodell, Plattformfähigkeit, Sicherheitslage und Domänenexpertise. Keine kombinierten Marktanteilsdaten für die führenden Unternehmen wurden bereitgestellt.
EXL schloss im August 2026 die Übernahme von iMerit für bis zu 310 Millionen USD ab. Die Transaktion fügt spezialisierte Annotationsfähigkeiten zur Unternehmens-Daten- und KI-Praxis von EXL hinzu.[4]ExlService Holdings, "EXL schließt Übernahme von iMerit ab und beschleunigt die KI-Führungsrolle im Unternehmensbereich," EXL Newsroom, exlservice.com Labelbox übernahm im Februar 2026 Upcraft, um seine automatisierte Expertenworkflow-Kapazität zu erweitern. Cognex machte OneVision im Mai 2026 allgemein verfügbar. Diese Schritte zeigen Bemühungen, Daten-Workflows, Expertenkapazität und industrielle Implementierung zu kombinieren. Onshore- und souveräne Annotationsdienste sind eine wichtige Chance, wo grenzüberschreitende Bewegung eingeschränkt ist.
Physical-AI-Datendienste benötigen Teleoperationserfassung, multimodale Fusion und Annotation für das Training von Vision-Language-Action-Modellen. Die Anpassung industrieller Basismodelle hängt auch von Kalibrierungs- und Benchmarking-Daten für enge Fehlertypen ab. Aktives Lernen und Qualitätssicherungsautomatisierung können routinemäßige Kennzeichnungsarbeit reduzieren. Domänenspezialisten bleiben für mehrdeutige Fälle wichtig. Der Wettbewerb wird weiterhin von der Fähigkeit abhängen, zuverlässige und prüfbare Daten zu liefern.
Marktführer für industrielle Bildgebungs-Datendienste
-
Appen Limited
-
Alegion, Inc.
-
Cogito Tech LLC
-
iMerit Technology Services Private Limited
-
SuperAnnotate AI, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: EXL schloss die Übernahme von iMerit für bis zu 310 Millionen USD an Vorab- und bedingter Gegenleistung ab.
- Juni 2026: Musashi AI stellte auf der Automate 2026 in Chicago die kommerzielle Konfiguration seines Gen-2-Cendiant-Inspektionssystems vor.
- Mai 2026: Cognex gab die allgemeine Verfügbarkeit von OneVision bekannt, nachdem seit dem Beta-Launch im Juni 2025 mehr als 100 Kunden erreicht wurden.
- Februar 2026: Labelbox übernahm Upcraft, um die Skalierung der Arbeitskräfte innerhalb seines Alignerr-Netzwerks zu unterstützen.


Berichtsumfang des globalen Marktes für industrielle Bildgebungs-Datendienste
Der Markt für industrielle Bildgebungs-Datendienste umfasst Dienste, die die Erfassung, Speicherung, Verarbeitung, Verwaltung, Analyse und Interpretation von bildbasierten Daten unterstützen, die in industriellen Umgebungen erzeugt werden. Diese Dienste nutzen Technologien wie Maschinenbildverarbeitung, Wärmebildgebung, Röntgenbildgebung, Hyperspektralbildgebung und 3D-Bildgebung, um Anwendungen wie Qualitätsprüfung, vorausschauende Wartung, Anlagenüberwachung, Prozessoptimierung und Betriebssicherheit zu unterstützen.
Der Marktbericht für industrielle Bildgebungs-Datendienste ist segmentiert nach Datentyp (Standbilder, Video- und Bildsequenzen, 3D- und Tiefenbildgebungsdaten, Multispektral- und Hyperspektraldaten sowie Wärmebildgebungsdaten), Dienstleistungstyp (Datenerfassungsdienste, Datenannotations- und Kennzeichnungsdienste, Datenkurations- und Qualitätsmanagementdienste, Datenaugmentierungsdienste, synthetische Datengenerierungsdienste sowie Datensatzvalidierungs- und Benchmarking-Dienste), Liefermodell (Cloud-basierte Dienste, On-Premises-Dienste sowie hybride und Edge-verbundene Dienste), Anwendung (Qualitätsprüfung und Fehlererkennung, Dimensionsmessung und Metrologie, Roboterwahrnehmung und -führung, Identifikation und Rückverfolgbarkeit, Prozessüberwachung, vorausschauende Wartung und Anomalieerkennung sowie Sicherheits- und Compliance-Überwachung), Branchenvertikale (Automobil und Mobilität, Halbleiter und Elektronik, Industriemaschinen und -ausrüstung, Luft- und Raumfahrt sowie Verteidigung, Energie und Versorgungsunternehmen, Lebensmittel- und Getränkeherstellung, pharmazeutische und Medizinproduktherstellung sowie andere Branchenvertikalen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Standbilder |
| Video- und Bildsequenzen |
| 3D- / Tiefenbildgebungsdaten |
| Multispektral- und Hyperspektraldaten |
| Wärmebildgebungsdaten |
| Datenerfassungsdienste |
| Datenannotations- und Kennzeichnungsdienste |
| Datenkurations- und Qualitätsmanagementdienste |
| Datenaugmentierungsdienste |
| Synthetische Datengenerierungsdienste |
| Datensatzvalidierungs- und Benchmarking-Dienste |
| Cloud-basierte Dienste |
| On-Premises-Dienste |
| Hybride und Edge-verbundene Dienste |
| Qualitätsprüfung und Fehlererkennung |
| Dimensionsmessung und Metrologie |
| Roboterwahrnehmung und -führung |
| Identifikation und Rückverfolgbarkeit |
| Prozessüberwachung |
| Vorausschauende Wartung und Anomalieerkennung |
| Sicherheits- und Compliance-Überwachung |
| Automobil und Mobilität |
| Halbleiter und Elektronik |
| Industriemaschinen und -ausrüstung |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie und Versorgungsunternehmen |
| Lebensmittel- und Getränkeherstellung |
| Pharmazeutische und Medizinproduktherstellung |
| Andere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Datentyp | Standbilder | |
| Video- und Bildsequenzen | ||
| 3D- / Tiefenbildgebungsdaten | ||
| Multispektral- und Hyperspektraldaten | ||
| Wärmebildgebungsdaten | ||
| Nach Dienstleistungstyp | Datenerfassungsdienste | |
| Datenannotations- und Kennzeichnungsdienste | ||
| Datenkurations- und Qualitätsmanagementdienste | ||
| Datenaugmentierungsdienste | ||
| Synthetische Datengenerierungsdienste | ||
| Datensatzvalidierungs- und Benchmarking-Dienste | ||
| Nach Liefermodell | Cloud-basierte Dienste | |
| On-Premises-Dienste | ||
| Hybride und Edge-verbundene Dienste | ||
| Nach Anwendung | Qualitätsprüfung und Fehlererkennung | |
| Dimensionsmessung und Metrologie | ||
| Roboterwahrnehmung und -führung | ||
| Identifikation und Rückverfolgbarkeit | ||
| Prozessüberwachung | ||
| Vorausschauende Wartung und Anomalieerkennung | ||
| Sicherheits- und Compliance-Überwachung | ||
| Nach Branchenvertikale | Automobil und Mobilität | |
| Halbleiter und Elektronik | ||
| Industriemaschinen und -ausrüstung | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Energie und Versorgungsunternehmen | ||
| Lebensmittel- und Getränkeherstellung | ||
| Pharmazeutische und Medizinproduktherstellung | ||
| Andere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was ist die Marktgröße für industrielle Bildgebungs-Datendienste?
Die Marktgröße für industrielle Bildgebungs-Datendienste beträgt im Jahr 2026 0,88 Milliarden USD und wird voraussichtlich bis 2031 1,71 Milliarden USD erreichen.
Was treibt die Nachfrage nach industriellen Bildgebungs-Datendiensten an?
KI-gestützte Inspektion, komplexe Sensordaten, Knappheit an Daten zu seltenen Fehlern, Physical AI und Anforderungen an Data Governance sind Schlüsselfaktoren.
Welcher Datentyp führt bei industriellen Bildgebungs-Datendiensten?
Standbilder führten im Jahr 2025 mit einem Anteil von 42,13 %, unterstützt durch etablierte automatisierte optische Inspektionssysteme.
Welcher Dienst wächst am schnellsten?
Synthetische Datengenerierungsdienste werden voraussichtlich bis 2031 mit einer CAGR von 15,98 % wachsen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 15,54 % wachsen.
Warum expandieren hybride und Edge-verbundene Dienste?
Sie unterstützen latenzarme lokale Inferenz bei gleichzeitiger zentralisierter Workflow- und Modell-Governance.
Seite zuletzt aktualisiert am:



