
産業用脱脂剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 22.71 十億米ドル |
| 市場規模 (2031) | 28.73 十億米ドル |
| Growth Rate (2026 - 2031) | 4.81 % |
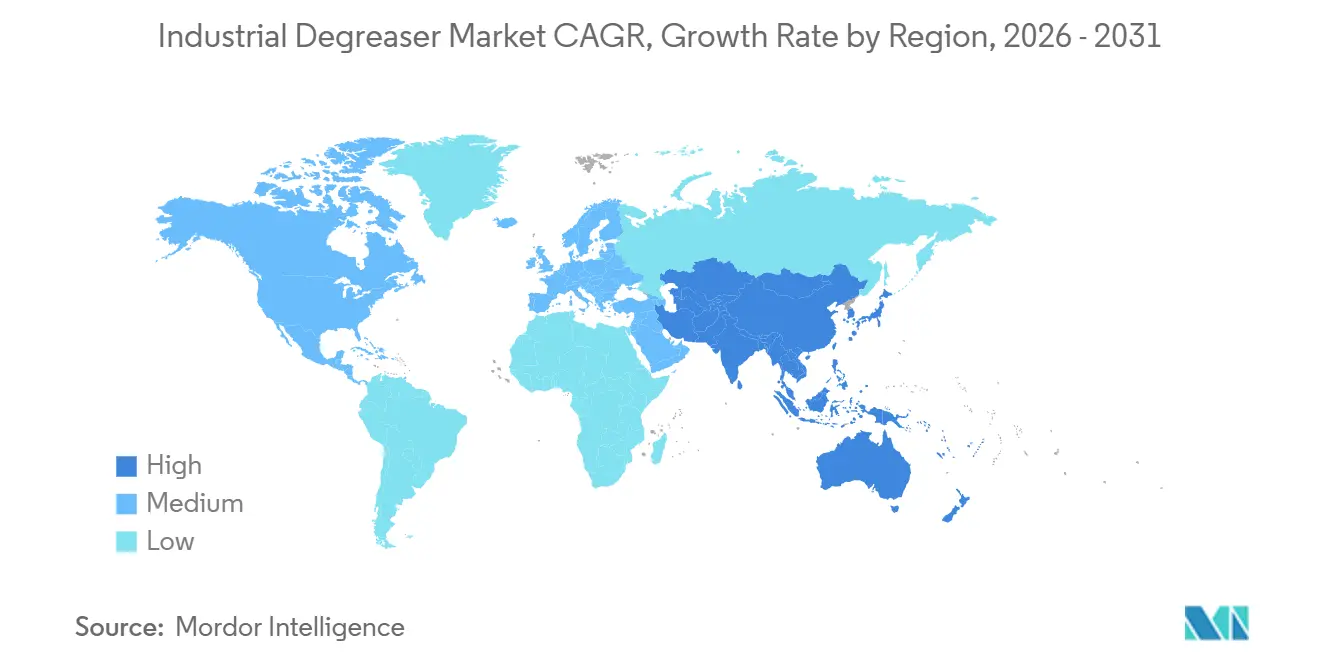
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
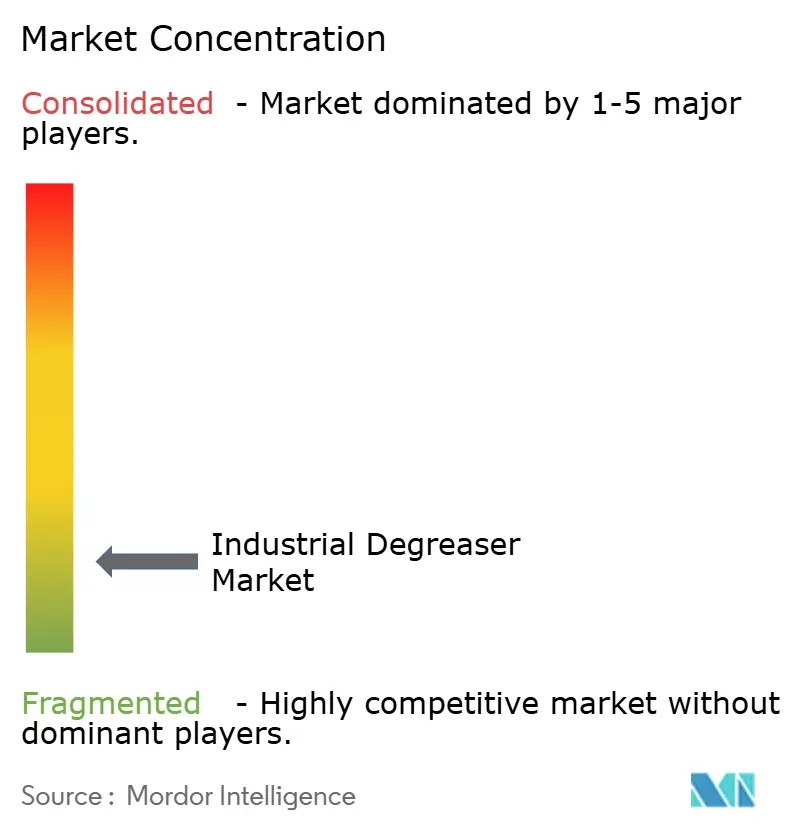
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用脱脂剤市場分析
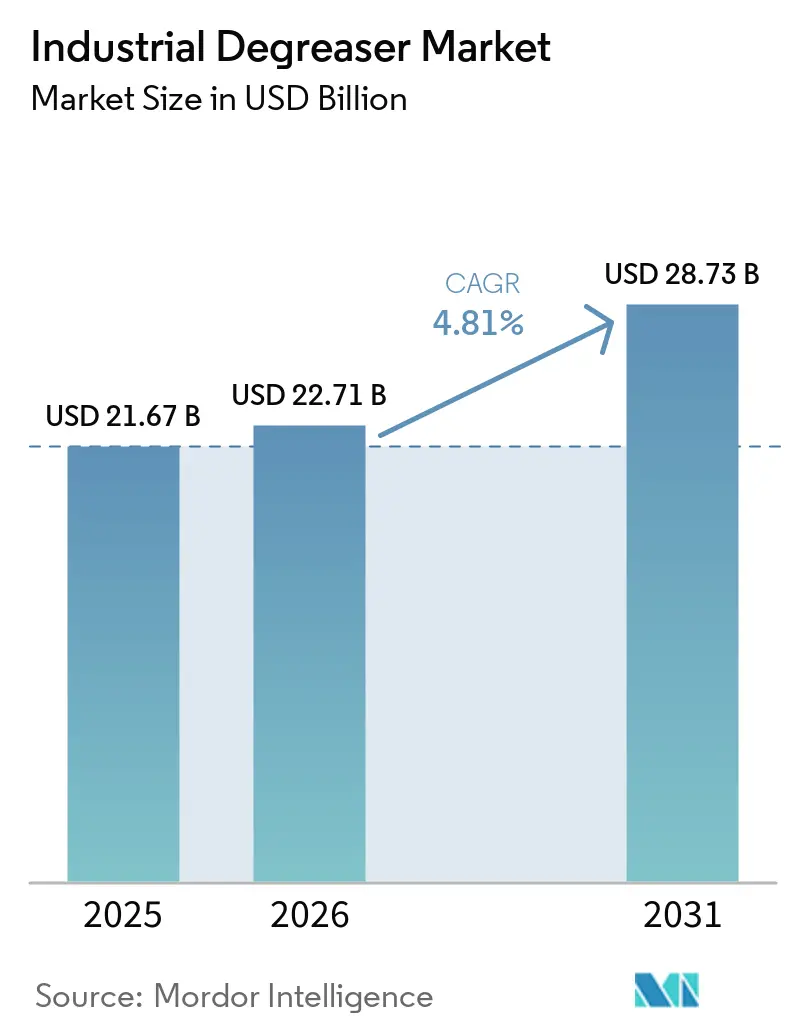
産業用脱脂剤市場規模は2025年に21.67 ビリオン 米ドルと評価され、2026年の22.71 ビリオン 米ドルから2031年には28.73 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.81%です。産業用メンテナンス需要は、油脂の除去によって軸受摩耗、摩擦損失、設備故障を抑制できることから、産業用脱脂剤市場を支えています。有害溶剤に対する規制上の制限により、調達は水性およびバイオ系製剤へとシフトしています。電気自動車バッテリー、パワーエレクトロニクス、半導体プロセスにおける高純度要件の高まりが、検証済み洗浄システムへの需要を支えています。界面活性剤、溶剤、エネルギー、包装、物流コストの上昇により、サードパーティ原料に依存する製剤メーカーへの圧力が増しています。大手サプライヤーは規制試験・登録コストを幅広いポートフォリオに分散できる一方、中小規模の製剤メーカーは製品上市の判断がより困難になっています。
レポートの主要ポイント
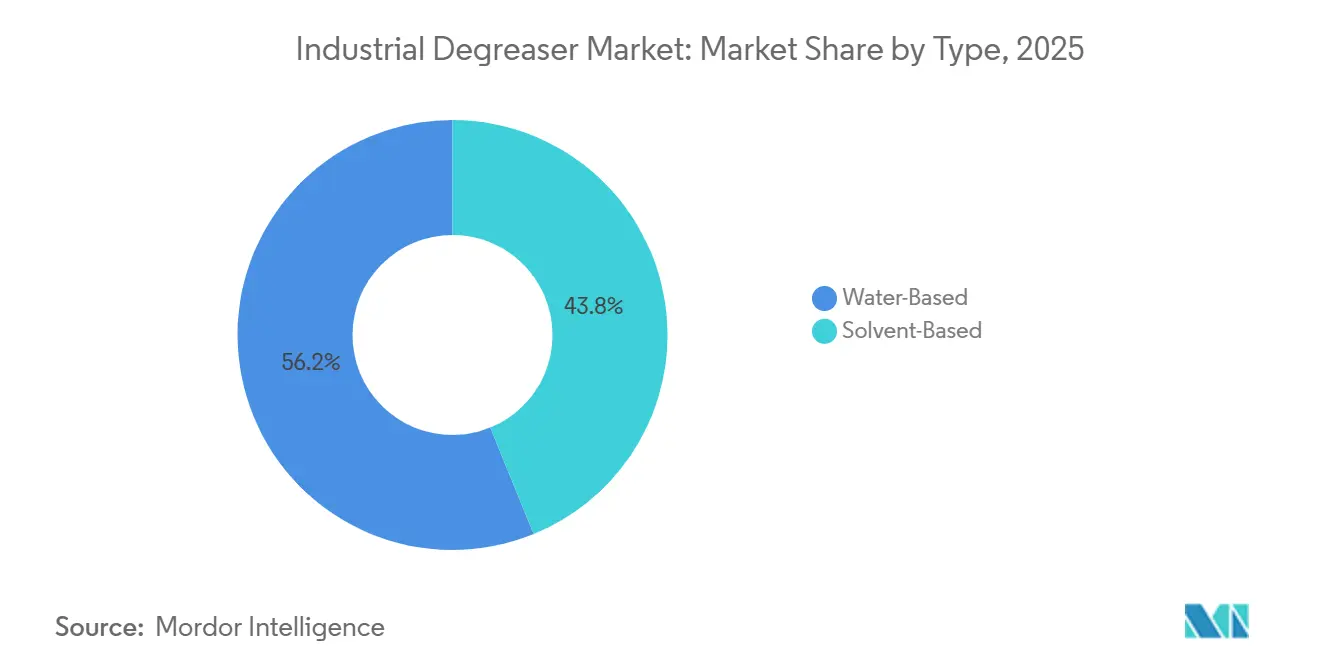
- タイプ別では、水性が2025年の産業用脱脂剤市場シェアの56.16%を占め、2031年にかけてCAGR 5.56%で成長する見込みです。
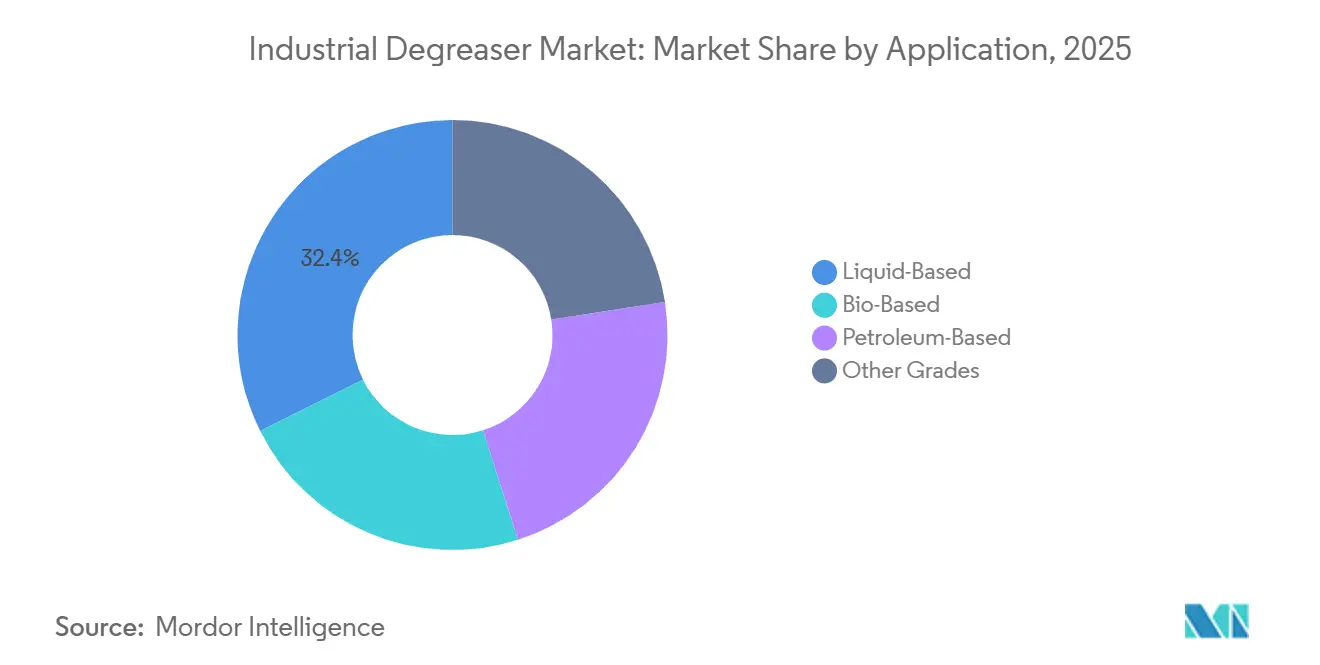
- グレード別では、液体系が2025年の産業用脱脂剤市場シェアの40.23%を占め、バイオ系は2031年にかけてCAGR 5.62%で成長する見込みです。
- 用途別では、自動車が2025年の産業用脱脂剤市場シェアの32.37%を占め、2031年にかけてCAGR 6.01%で成長する見込みです。
- 地域別では、北米が2025年の産業用脱脂剤市場シェアの38.05%を占め、2031年にかけてCAGR 5.74%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用脱脂剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業機器のメンテナンスとダウンタイム削減 | +1.2% | 北米・EU重工業製造クラスターへの集中を伴うグローバル | 中期(2~4年) |
| 自動車生産と部品整備 | +1.0% | グローバル;APACの製造中核(中国、韓国、インド)と北米の強い貢献 | 長期(4年以上) |
| 揮発性有機化合物および有害溶剤の代替 | +0.8% | 北米・EU(規制主導);輸出コンプライアンス要件を通じたAPACへの波及 | 短期(2年以内) |
| 電気自動車および半導体の汚染管理要件 | +0.6% | APACの中核(中国、韓国、日本)、北米およびドイツでの早期成長 | 長期(4年以上) |
| 製薬および高純度製造の拡大 | +0.5% | グローバル;米国、ドイツ、インド、シンガポールでの早期成長 | 中期(2~4年) |
| エネルギーおよびカーボン削減のための低温脱脂 | +0.4% | グローバル;EUおよび日本での早期採用集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業機器のメンテナンスとダウンタイム削減
定期的な脱脂は、鋳造所、プレス工場、海洋エネルギー施設、化学処理サイトにおける予防保全活動として機能します。油脂の堆積は軸受摩耗を加速させ、摩擦損失を増大させ、回転機器の熱的故障の一因となります。産業用エネルギー効率への投資は2025年に年間200 ビリオン 米ドルを超え、エネルギー損失が少なく停止が少ない設備への注目が高まっています。モノのインターネット(IoT)対応の予知保全プラットフォームは、計装された施設全体での設備状態の可視性を高めています。これらのシステムはリアルタイムアラートを発し、より精密にスケジュールされた洗浄介入をサポートします。したがって、産業用脱脂剤市場は、施設がより頻繁なメンテナンスイベントを実施する場合に恩恵を受けます。たとえ各イベントで使用される液量が安定していても同様です。
自動車生産と部品整備
車両生産では、ボディインホワイト製造、電着塗装の表面前処理、パワートレインの組み立て、トランスミッション部品の洗浄において脱脂が必要です。世界の自動車生産台数は2023年に9,300万台を超え、回復は2024年および2025年も継続しました。Quaker HoughtonはQUAKERCLEAN 680 ドイツ自動車工業会(VDA)を低残留物および真空乾燥用途向けに開発し、同製品は自動車OEMの承認を取得しています。アフターマーケットおよびメンナンス・修理・運用チャネルも、旧型車両フリートが部品洗浄やエンジン洗浄を必要とすることから需要を支えています。電気自動車の生産は脱脂の必要性をなくすのではなく、バッテリーモジュールおよびパワーエレクトロニクスの洗浄要件を追加し、産業用脱脂剤市場を支えています。2025年7月のVDA 19.1の改訂では、バッテリーモジュールハウジングおよびパワーエレクトロニクスに適用される技術的清浄度要件が盛り込まれました。
揮発性有機化合物および有害溶剤の代替
米国環境保護庁は2024年12月にテトラクロロエチレンに関するリスク管理規則を最終化しました。同規則は2027年6月7日までにテトラクロロエチレンの産業・商業用洗浄用途を禁止しており、対象施設は限られた期間内に代替化学品を適格化する必要があります[1]米国環境保護庁、「ファクトシート:TSCA に基づくテトラクロロエチレンに関する2024年最終リスク管理規則」、米国環境保護庁、epa.gov。カリフォルニア州の基準では、州内で販売されるエアゾール脱脂剤の揮発性有機化合物(VOC)含有量を10%未満に制限しています。CRC Industriesは2024年に塩素フリーユニバーサル脱脂剤を発売し、全50州のVOC要件に準拠した非塩素系重作業用エアゾール製品として紹介しました。欧州では、化学品の登録・評価・認可・制限に関する規則(EC)第1907/2006号が、2025年9月1日の統合テキストに基づき有害溶剤の制限を継続しています。産業用脱脂剤市場において、これらの制限は文書化されたコンプライアンスを持つ適格な水性またはバイオ系製品を優遇する代替サイクルを生み出しています。
電気自動車および半導体の汚染管理要件
電気自動車バッテリーの製造では、セル、電極、ハウジング表面のイオン残留物を厳密に管理する必要があります。残留塩化物および硫酸塩イオンは電解質との接触後にフッ化水素酸の生成に寄与し、リチウムイオンセルの電気化学的安定性に影響を与える可能性があります。2025年7版のVDA 19.1は、バッテリーモジュールハウジングおよびパワーエレクトロニクスへの検査・重量測定粒子数フレームワークを拡張しました。半導体製造においても高い化学純度が求められます。2025年10月の半導体製造装置・材料国際協会(SEMI)のプレゼンテーションでは、主要微量金属の汚染目標が十億分の一(ppb)単位から兆分の一(ppt)単位へとシフトしたと述べられました。これらの条件は、クリーンルーム対応製造環境で製造された水性脱脂剤に対して、産業用脱脂剤市場においてプレミアムカテゴリーを支えています。製薬その他の高純度製造サイトも同様の文書化ニーズに直面しており、低温洗浄は適切なプロセスにおいてエネルギー使用量を削減できます。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 化学品登録・試験・文書化の負担 | -1.0% | 北米・EU;APACでの複雑化の増大(中国、インド、韓国) | 長期(4年以上) |
| 原料および特殊溶剤の価格変動 | -0.8% | グローバル | 短期(2年以内) |
| 重要プロセスにおける溶剤代替時の検証リスク | -0.6% | グローバル;製薬、航空宇宙、精密電子クラスターへの集中 | 中期(2~4年) |
| 廃水負荷および排水処理の制約 | -0.5% | グローバル;水不足のAPAC製造地帯およびEU排水規制施設で最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
化学品登録・試験・文書化の負担
産業用脱脂剤市場の新製品は、欧州連合の化学品規則、米国の有害物質規制法(TSCA)、中国のGB/T規格、その他の国別化学品目録など、重複する要件を満たす必要があります。これらの枠組みは毒性学的ドシエおよび生分解性試験を要求します。また、マイクロプラスチックおよびペルフルオロアルキル・ポリフルオロアルキル物質(PFAS)への対応も増加しています。中規模の製剤メーカーにとって、各在庫管理単位(SKU)の登録費用は製品上市活動を制限し、参入可能な市場を狭める可能性があります。BASFは幅広いポートフォリオと複数地域にわたって登録費用を分散できる一方、地域の製剤メーカーは単一のバイオ系製品に対して相当な試験コストを負担する場合があります。この差異は、コンプライアンスリソースが充実した企業への新製品上市の集中を招き、殊用途における選択肢を減少させる可能性があります。
原料および特殊溶剤の価格変動
脂肪アルコール、アルキルエトキシレート、エチレンオキシド誘導体は石油化学原料コストと密接に連動しています。Ecolab Inc.によると、2025年末以降、石油価格は約60%上昇し、欧州の天然ガス価格は約80%上昇しました。BASFは2026年4月1日付けで、米州における家庭用ケア、産業・業務用、産業製剤メーカー向け製品の一部について最大30%の値上げを発表しました。BASFはまた、2026年3月に欧州においてもこれらの製品について最大30%の値上げを発表しました。ヤシ油由来界面活性剤や糖由来両性界面活性剤などのバイオ系原料も農業商品サイクルを反映しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:水性製剤が規制コンプライアンスでリード
水性は2025年の産業用脱脂剤市場規模の56.16%を占め、2031年にかけてCAGR 5.56%で成長する見込みです。環境への配慮だけでなく、規制要件がこの地位を支えました。米国環境保護庁の管理技術ガイドラインは、産業用洗浄溶剤からのVOC排出に対処しています。水性フォーマットは、環境認証やOEM仕様に紐づいた調達要件にも適合します。産業用脱脂剤市場は、自動車組立工場が水性スプレー洗浄システムを広く使用していることからも恩恵を受けており、水性化学品のための長期的な設備基盤を形成しています。
溶剤系製品は、高速乾燥、静電プロセスとの適合性、または複雑な形状への浸透が必要な場合に引き続き有効です。規制によって溶剤クラスが商業利用から除外されると、その対応可能な用途は狭まります。産業用脱脂剤産業は、検証済みのプロセス条件を乱すことなく低VOC要件を満たす製品へのシフトを続けています。この成長は、多国籍OEMがサプライチェーン全体で一貫した洗浄仕様を適用するアジア太平洋の輸出志向型製造環境に集中していました。


グレード別:バイオ系グレードが調達優先事項を再編
液体系グレードは2025の産業用脱脂剤市場シェアの40.23%を占めました。その使用は、自動化部品洗浄機、高圧スプレー用途、オンデマンド充填ディスペンシングシステムとの適合性によって支えられています。バイオ系グレードは2031年にかけてCAGR 5.62%で成長する見込みです。環境・社会・ガバナンス(ESG)報告要件および政府調達インセンティブがこの成長を支えています。大豆系およびヤシ油由来製剤は農業・建設機械の洗浄用途に使用されています。
石油系グレードは化学品規制およびサプライヤー評価プログラムからの代替圧力に直面しています。高汚染負荷の金属加工や重機械用途では、性能要件が依然として厳しいため需要を維持しています。酵素製剤はバイオ系グレード内の新興グループを形成しています。より低い有効成分濃度で重作業用脱脂をサポートできます。この特性は、製品がコンプライアンス関連のプレミアムを持つ場合に単位当たりの経済性を改善できます。したがって、産業用脱脂剤市場は、確立された液体デリバリーシステムと代替有効成分の段階的な採用の両方を受け入れています。
用途別:自動車が市場シェアと成長の両方でリード
自動車は2025年の産業用脱脂剤需要の32.37%を占め、2031年にかけてCAGR 6.01%で成長する見込みです。自動車生産における産業用脱脂剤市場の需要は、ボディ製造、塗装前処理、パワートレイン生産、部品整備にわたる繰り返しの洗浄工程を反映しています。バッテリーモジュールハウジングおよびパワーエレクトロニクスは、イオン残留物を除去するための水性脱イオン水リンスプロセスを必要とします。VDA 19.1および国際標準化機構(ISO)16232は、これらの用途に関連する技術的清浄度要件を定めています。したがって、電気自動車の組み立ては従来の車両生産よりも高純度の水性洗浄製剤を必要とする場合があります。
製造・産業機械は、金属加工、プレス、鍛造、設備洗浄からの幅広い需要基盤を提供します。Quaker Houghtonは、QH EXOMAX 154がオハイオ州の自動車部品メーカーにおいてホウ酸塩の蓄積と生物安定性の問題を解消することで年間194,000 米ドルの節約をもたらしたと報告しました。製薬業務は管理された環境での文書化された洗浄プログムを必要とします。ISO 14644-5:2025はクリーンルームおよび関連する管理環境の運用要件を規定しています。航空宇宙用途では、水性システムがチタンおよび複合材表面の前処理において残留物のない乾燥を提供しない場合に、精密溶剤系洗浄の必要性が残ります。

地域分析
北米は2025年の産業用脱脂剤市場規模の38.05%を占めました。同地域には、高強度洗浄プロセスを使用する自動車OEM、重機械メーカー、製薬メーカー、航空宇宙企業が含まれます。カリフォルニア州のエアゾール脱脂剤に関する要件は、州内で販売される製品のVOC含有量を10%未満に制限しています。米国全土での広範な流通を目指すサプライヤーはこの要件を考慮する必要があります。メキシコの自動車製造回廊は、北米の統合されたサプライチェーン全体でメンテナンス・修理・運用需要を支えています。
欧州の産業用脱脂剤市場需要はドイツ、英国、フランス、イタリアを中心としており、EUの化学品規制は2020年から2025年にかけてハロゲン化・塩素化溶剤系製品の対応可能な用途を縮小させました。Henkel AG & Co. KGaAは2026年2月にBonderite C-AD 20202を発売し、従来のプロセス温度60℃~65℃と比較して35℃~40℃での浸漬プロセス洗浄を実現しました[2]Henkel AG & Co. KGaA、「Henkel、最も要求の厳しい洗浄要件に対応するエネルギー効率の高い浸漬脱脂のためのBonderite C-AD 20202を発売」、Henkel AG & Co. KGaA、henkel.com。AGCO/Fendtは2025年5月にアスバッハ=ボイメンハイムサイトで同製品を採用し、亜鉛リン酸塩コーティング品質を維持しながら1日当たり1,000キロワット時(kWh)を節約しました。スウェーデンのミョルビーにあるトヨタマテリアルハンドリング施設は、2025年初頭にホース洗浄用の低温水性脱脂剤に切り替えた後、エネルギーを40%削減したと報告しました。
アジア太平洋は2031年にかけてCAGR 5.74%で成長する見込みです。中国、インド、韓国、東南アジア諸国連合(ASEAN)の製造回廊は、自動車、電子機器、機械、バッテリー生産を通じて産業用脱脂剤市場需要を支えています。中国の自動車・電子機器製造における規模は絶対的な消費量を支え、インドの製造投資は自動車、製薬、電子機器生産における需要を支えています。韓国の半導体・バッテリー製造基盤は、SEMIの要件を満たす超高純度水性洗浄剤を必要とします。南米はブラジルとアルゼンチンを中心としており、自動車活動と農業機械のメンテナンスが需要を支えています。中東・アフリカは石油・ガス設備のメンテナンスに実質的に依存しています。BASFの2026年のBrenntag社との流通契約は、南アフリカ、ナイジェリア、ガーナ、ケニア、ウガンダ、タンザニア、エチオピアにおける洗浄製品をカバーしています。

競合環境
産業用脱脂剤市場は高度に断片化されており、上位5社はEcolab Inc.、3M、Zep Inc.、Henkel AG & Co. KGaA、CRC Industriesです。BASF、Ecolab Inc.、Henkel AG & Co. KGaA、Quaker Houghtonは製剤ポートフォリオ、技術的アプリケーションサポート、プロセス検証を通じて競争しています。このモデルは、顧客が化学品性能と運用成果を合わせて評価するため、スイッチングバリアを生み出す可能性があります。Quaker HoughtonのQH EXOMAX 154のケーススタディでは、オハイオ州の自動車部品メーカーにおいて年間194,000 米ドルの節約が報告されました。CRC Industries、ITW Pro Brands、NCH Corporation、Stepan Company、WD-40 Company、Zep Inc.は、特定の産業チャネルにおけるアプリケーション専門知識、流通リーチ、確立されたブランドを通じて競争しています。
Henkel AG & Co. KGaAは2026年2月にBonderite C-AD 20202を発売し、浸漬プロセスに低温性能を提供しました。同製品は、浸漬洗浄を必要とする複雑な形状や隠れた空洞を持つ部品に対応しました。BASFは原材料、物流、包装、エネルギーコストの上昇を理由に、2026年中に欧州および米州で最大30%の値上げを実施しました。Ecolab Inc.は石油価格および欧州天然ガス価格の上昇を理由に、2026年4月1日付けでグローバルに10%~14%のエネルギーサーチャージを実施しました。これらの動きは、原料コストの変化が産業用脱脂剤市場全体の価格管理をどのように再形成しているかを示しています。
Ecolab Inc.は2026年第1四半期において、グローバルハイテクおよびライフサイエンス成長エンジンでのオーガニック売上加速を報告しました。製薬および半導体洗浄用途は、文書化された純度、技術サポート、一貫したプロセス性能を必要とします。ラムノリピドやソフォロリピドなどの発酵由来バイオサーファクタントは、新興の代替有効成分ルートを代表しています。これらの素材は石油化学原料への依存を低減し、スコープ3排出量に紐づいたサプライヤー選定基準に合致します。産業用脱脂剤市場は、重要プロセスに対して製剤専門知識、コンプライアンス能力、信頼性の高いサービスを組み合わせたサプライヤーを引き続き優遇しています。
産業用脱脂剤産業のリーダー企業
Ecolab Inc.
3M
Zep Inc.
Henkel AG & Co. KGaA
CRC Industries
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:Ecolab Inc.は石油・天然ガス価格の大幅な上昇を理由に、2026年4月1日付けで製品・サービス全体にグローバルで10%~14%のエネルギーサーチャージを実施しました。エネルギーコストの上昇は産業用洗浄プロセスの運用費用を増加させ、ユーザーがよりエネルギー効率の高い脱脂ソリューションを採用する動機となっています。
- 2026年2月:Henkel AG & Co. KGaAは、従来のプロセス温度60℃~65℃と比較して35℃~40℃で効果的に機能する産業用浸漬脱脂向け低温界面活性剤Bonderite C-AD 20202を発売しました。これにより産業ユーザーは脱脂作業中の加熱要件とエネルギー消費を削減できます。


世界の産業用脱脂剤市場レポートの調査範囲
産業用脱脂剤は、産業機器および表面から油、グリース、潤滑剤、カーボン堆積物、その他の汚染物質を除去するために設計された洗浄製剤です。表面の清浄度を向上させ、設備性能の維持を支援することで、メンテナンス、部品前処理、製造プロセスをサポートします。
産業用脱脂剤市場は、タイプ、グレード、用途、地域によって区分されています。タイプ別では、水性と溶剤系に区分されます。グレード別では、液体系、石油系、バイオ系、その他グレードに区分されます。用途別では、自動車、製造・産業機械、製薬、航空宇宙、その他用途に区分されます。本レポートは、主要地域の15カ国における産業用脱脂剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額ベス(米ドル)で行われています。
| 水性 |
| 溶剤系 |
| 液体系 |
| 石油系 |
| バイオ系 |
| その他グレード |
| 自動車 |
| 製造・産業機械 |
| 製薬 |
| 航空宇宙 |
| その他用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他アジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他中東・アフリカ |
| タイプ別 | 水性 | |
| 溶剤系 | ||
| グレード別 | 液体系 | |
| 石油系 | ||
| バイオ系 | ||
| その他グレード | ||
| 用途別 | 自動車 | |
| 製造・産業機械 | ||
| 製薬 | ||
| 航空宇宙 | ||
| その他用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他中東・アフリカ | ||


レポートで回答される主要な質問
産業用脱脂剤市場の規模はどのくらいですか?
産業用脱脂剤市場は2026年に22.71 ビリオン 米ドルであり、2031年までに28.73 ビリオン 米ドルに達する見込みです。
産業用脱脂剤の需要を牽引しているものは何ですか?
産業用脱脂剤市場は、設備メンテナンス、自動車生産、有害溶剤の代替、バッテリーおよび半導体における厳格な清浄度要件によって支えられています。
2025年に市場需要をリードしたタイプはどれですか?
水性は2025年の売上の56.16%を占め、規制要件と設置済みの水性洗浄システムによって支えられました。
2031年にかけて最も速く成長するグレードはどれですか?
バイオ系は2031年にかけてCAGR 5.62%で成長する見込みです。
最終更新日:



