
Marktgröße und Marktanteile für industrielle Entfetter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 22.71 Milliarden US-Dollar |
| Marktgröße (2031) | 28.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
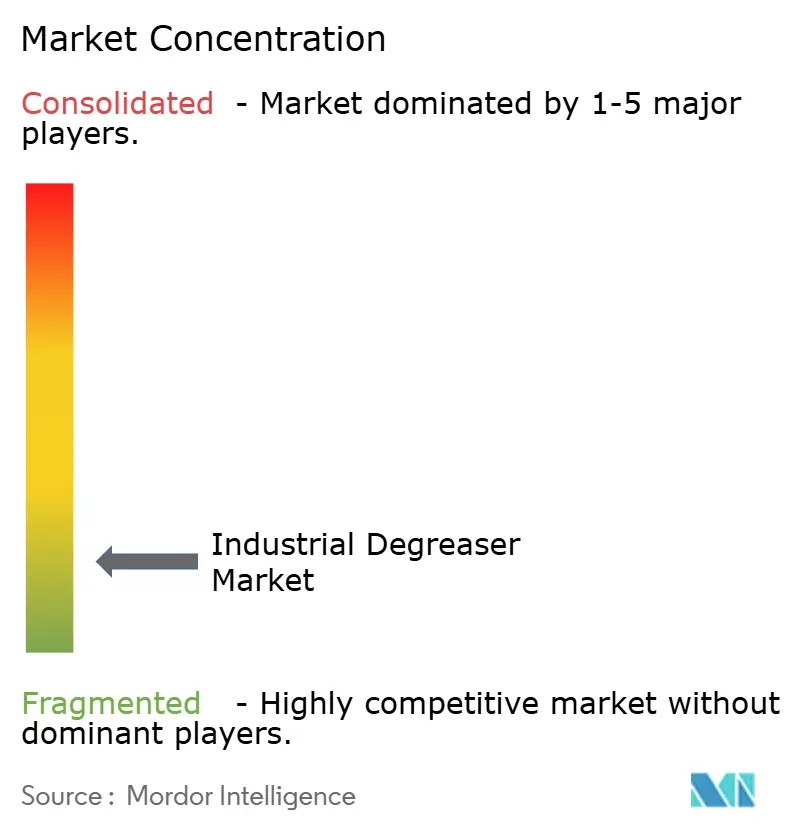
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für industrielle Entfetter von Mordor Intelligence
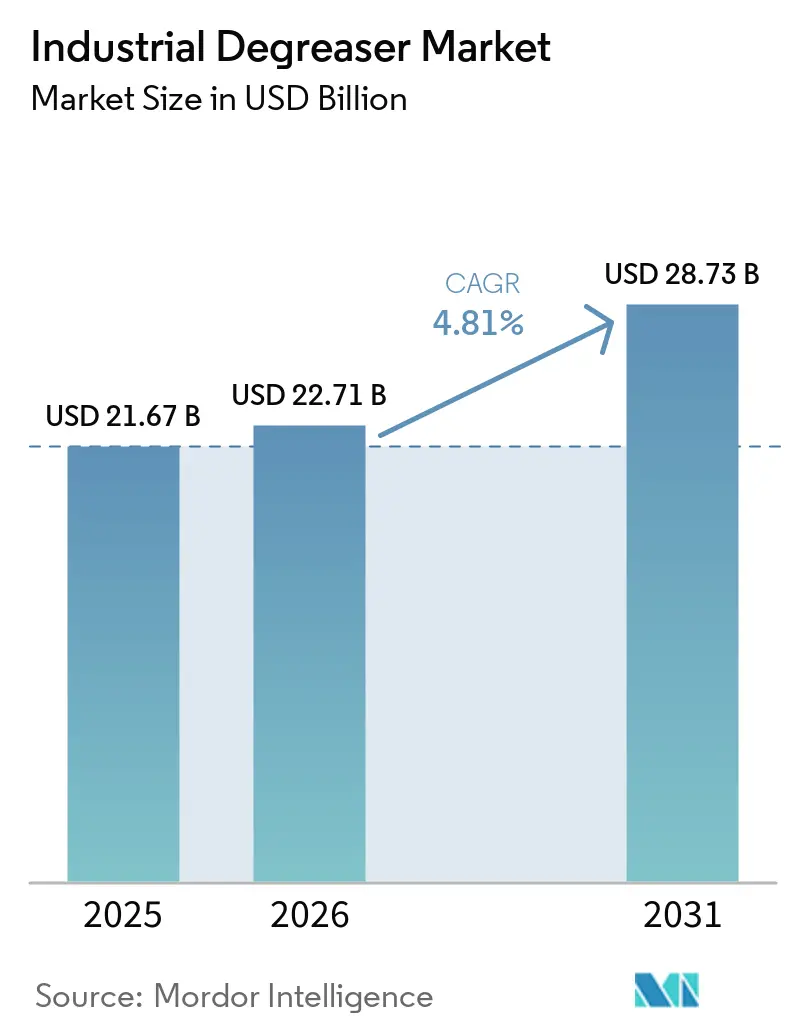
Die Marktgröße für industrielle Entfetter wurde im Jahr 2025 auf 21,67 Milliarden USD geschätzt und soll von 22,71 Milliarden USD im Jahr 2026 auf 28,73 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,81 % während des Prognosezeitraums (2026–2031). Der Bedarf an industrieller Instandhaltung stützt den Markt für industrielle Entfetter, da die Entfernung von Öl und Fett den Lagerverschleiß, Reibungsverluste und Geräteausfälle begrenzen kann. Regulatorische Beschränkungen für gefährliche Lösungsmittel verlagern die Beschaffung hin zu wasserbasierten und biobasierten Formulierungen. Höhere Reinheitsanforderungen bei Elektrofahrzeugbatterien, Leistungselektronik und Halbleiterprozessen stützen die Nachfrage nach validierten Reinigungssystemen. Steigende Kosten für Tenside, Lösungsmittel, Energie, Verpackung und Logistik erhöhen den Druck auf Formulierer, die auf Drittanbieter-Inputs angewiesen sind. Größere Lieferanten können die Kosten für regulatorische Tests und Zulassungen auf breitere Portfolios verteilen, während kleinere Formulierer vor schwierigeren Entscheidungen bei der Produkteinführung stehen.
Wichtigste Erkenntnisse des Berichts
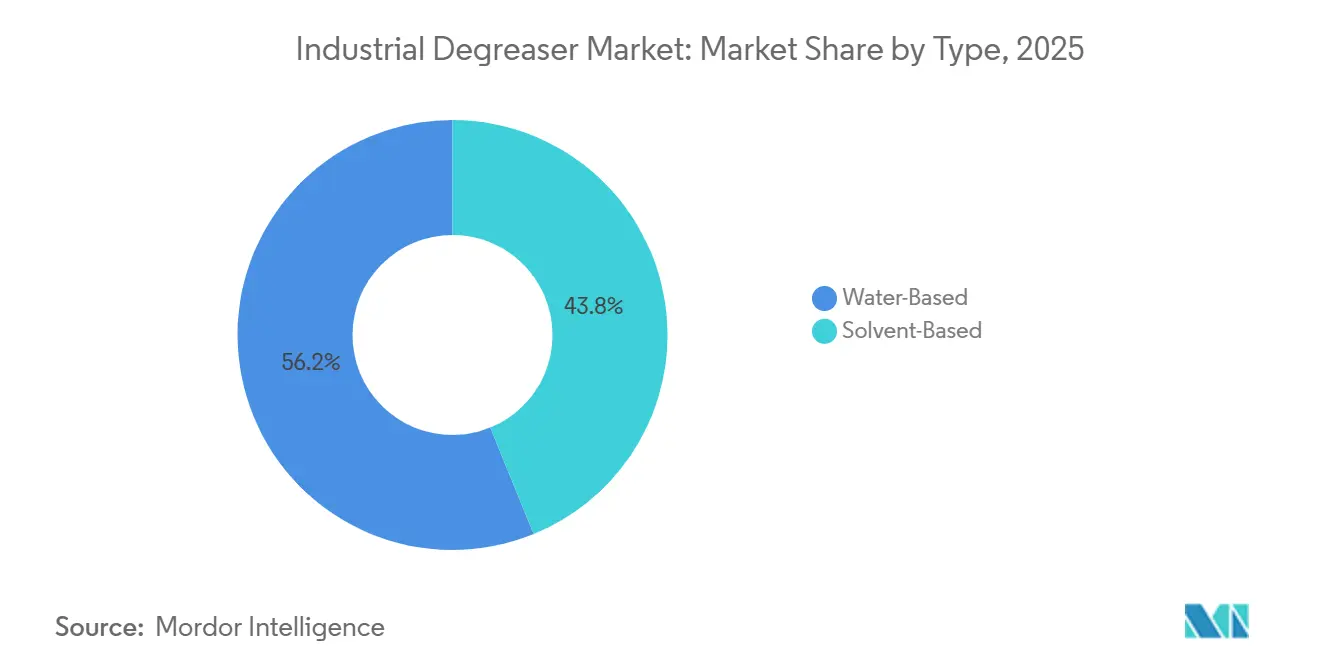
- Nach Typ hielt Wasserbasiert im Jahr 2025 einen Marktanteil von 56,16 % am Industriereiniger-Markt und wird voraussichtlich bis 2031 mit einem CAGR von 5,56 % wachsen.
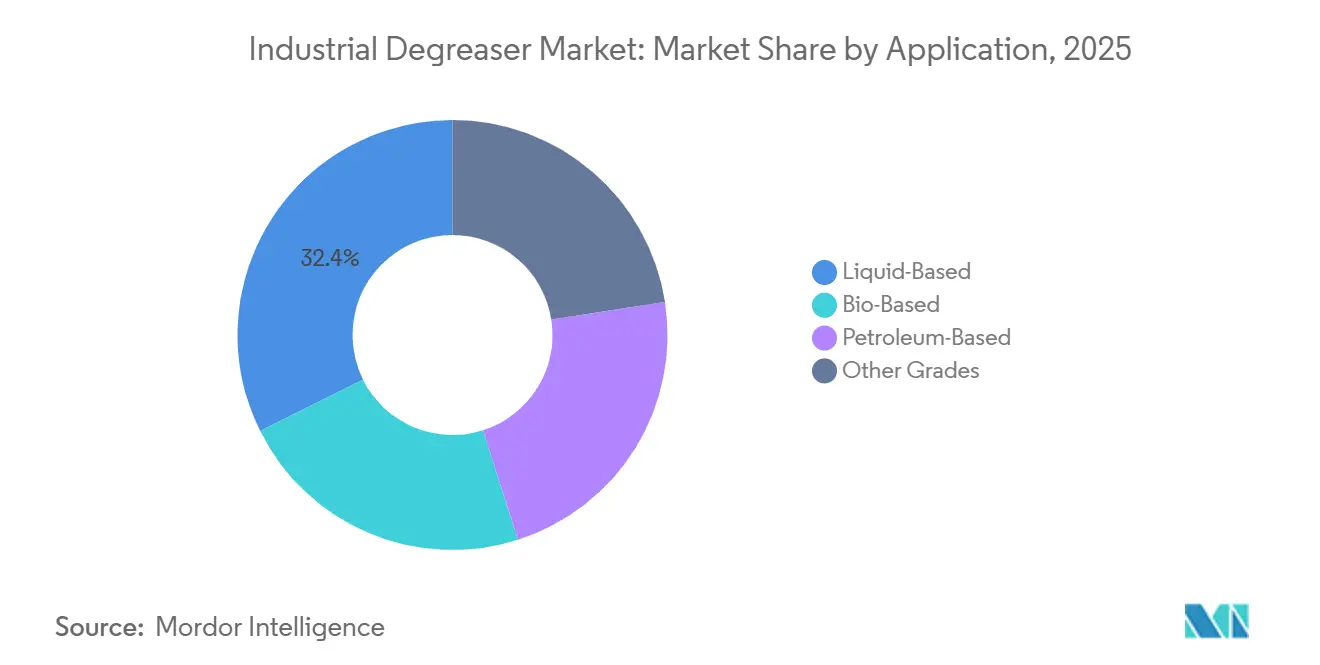
- Nach Qualitätsstufe hielt Flüssigkeitsbasiert im Jahr 2025 einen Marktanteil von 40,23 % am Industriereiniger-Markt, während Biobasiert bis 2031 voraussichtlich mit einem CAGR von 5,62 % wachsen wird.
- Nach Anwendung hielt die Automobilindustrie im Jahr 2025 einen Marktanteil von 32,37 % am Industriereiniger-Markt und wird voraussichtlich bis 2031 mit einem CAGR von 6,01 % wachsen.
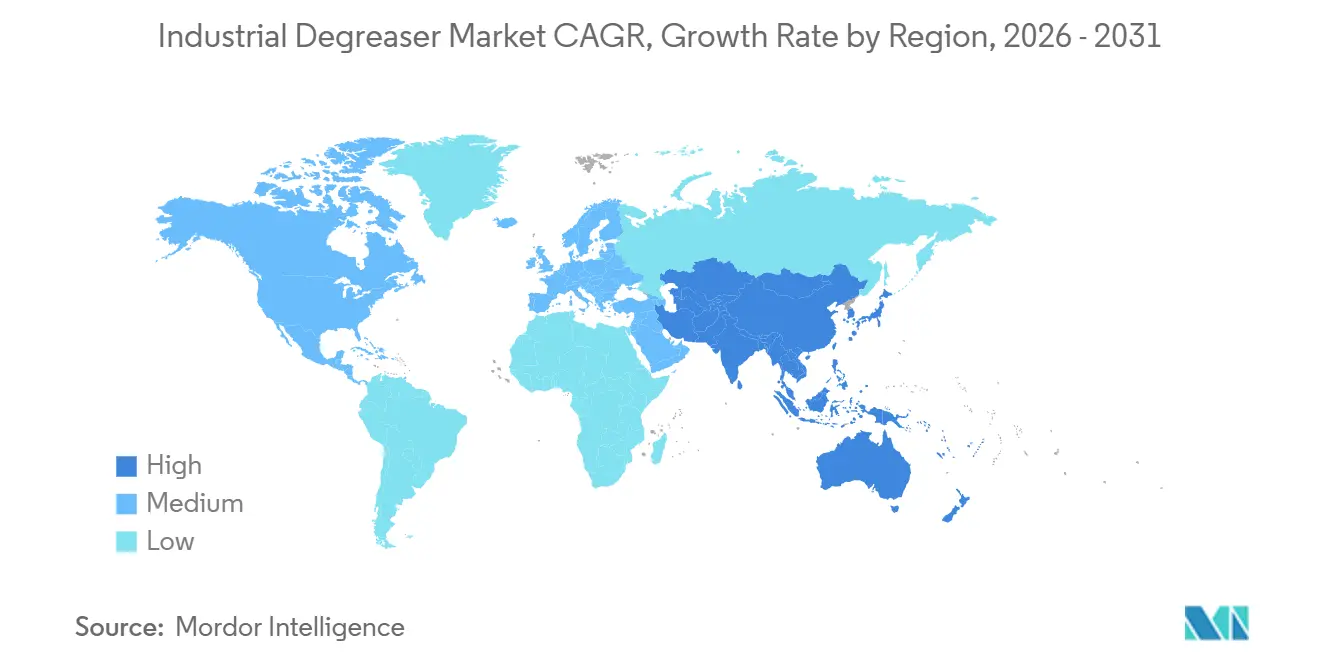
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,05 % am Industriereiniger-Markt, und Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 5,74 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für industrielle Entfetter
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Instandhaltung von Industrieanlagen und Reduzierung von Ausfallzeiten | +1.2% | Global, mit Schwerpunkt in nordamerikanischen und europäischen Schwermaschinenclustern | Mittelfristig (2–4 Jahre) |
| Automobilproduktion und Komponentenwartung | +1.0% | Global; APAC-Fertigungskern (China, Südkorea, Indien) mit starkem Beitrag aus Nordamerika | Langfristig (≥ 4 Jahre) |
| Substitution von VOC und gefährlichen Lösungsmitteln | +0.8% | Nordamerika und EU (regulierungsgetrieben); APAC-Übertragung durch Exportkonformitätsanforderungen | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Kontaminationskontrolle bei Elektrofahrzeugen und Halbleitern | +0.6% | APAC-Kern (China, Südkorea, Japan), mit frühen Gewinnen in Nordamerika und Deutschland | Langfristig (≥ 4 Jahre) |
| Pharmazeutische und hochreine Fertigungsexpansion | +0.5% | Global, mit frühen Gewinnen in den Vereinigten Staaten, Deutschland, Indien und Singapur | Mittelfristig (2–4 Jahre) |
| Niedertemperatur-Entfettung für Energie- und CO₂-Reduzierung | +0.4% | Global; frühe Einführung konzentriert in der EU und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Instandhaltung von Industrieanlagen und Reduzierung von Ausfallzeiten
Regelmäßiges Entfetten dient als vorbeugende Instandhaltungsmaßnahme in Gießereien, Stanzwerken, Offshore-Energieanlagen und chemischen Verarbeitungsbetrieben. Fett- und Ölablagerungen können den Lagerverschleiß beschleunigen, Reibungsverluste erhöhen und zu thermischen Ausfällen in rotierenden Anlagen beitragen. Die industriellen Energieeffizienzinvestitionen überstiegen im Jahr 2025 jährlich 200 Milliarden USD, was die Aufmerksamkeit auf Anlagen lenkt, die mit geringeren Energieverlusten und weniger Stillständen betrieben werden. Internet-of-Things (IoT)-fähige Predictive-Maintenance-Plattformen erhöhen die Transparenz der Anlagenzustände in instrumentierten Betrieben. Diese Systeme können Echtzeitwarnungen ausgeben und präziser geplante Reinigungseingriffe unterstützen. Der Markt für industrielle Entfetter profitiert daher, wenn Betriebe häufigere Instandhaltungsereignisse durchführen, auch wenn das bei jedem Ereignis verwendete Flüssigkeitsvolumen stabil bleibt.
Automobilproduktion und Komponentenwartung
Die Fahrzeugproduktion erfordert Entfettung bei der Rohkarosseriefertigung, der Vorbereitung für die kathodische Tauchlackierung, der Antriebsstrangmontage und der Reinigung von Getriebekomponenten. Die globale Kraftfahrzeugproduktion überstieg im Jahr 2023 93 Millionen Einheiten, und die Erholung setzte sich 2024 und 2025 fort. Quaker Houghton entwickelte QUAKERCLEAN 680 Verband der Automobilindustrie (VDA) für rückstandsarme und vakuumtrocknende Anwendungen, und das Produkt trägt Genehmigungen von Automobilherstellern. Aftermarket- und Instandhaltungs-, Reparatur- und Betriebskanäle stützen ebenfalls die Nachfrage, da ältere Fahrzeugflotten Teilereinigung und Motorreinigung erfordern. Die Elektrofahrzeugproduktion fügt Reinigungsanforderungen für Batteriemodule und Leistungselektronik hinzu, anstatt den Bedarf an Entfettung zu beseitigen, was den Markt für industrielle Entfetter stützt. Die Aktualisierung der VDA 19.1 vom Juli 2025 umfasste technische Sauberkeitsanforderungen, die für Batteriemodulgehäuse und Leistungselektronik gelten.
Substitution von VOC und gefährlichen Lösungsmitteln
Die US-amerikanische Umweltschutzbehörde finalisierte im Dezember 2024 ihre Risikomanagementregel für Perchlorethylen. Die Regel verbot industrielle und gewerbliche Reinigungsanwendungen von Perchlorethylen bis zum 7. Juni 2027, was betroffene Betriebe dazu verpflichtet, alternative Chemikalien innerhalb eines begrenzten Zeitraums zu qualifizieren[1]U.S. Environmental Protection Agency, "Faktenblatt: Endgültige Risikomanagementregel 2024 für Perchlorethylen gemäß TSCA," U.S. Environmental Protection Agency, epa.gov. Kalifornische Standards beschränken den Gehalt an flüchtigen organischen Verbindungen (VOC) in Aerosol-Entfettern, die im Bundesstaat verkauft werden, auf unter 10 %. CRC Industries führte 2024 seinen Chlor-Free Universal Degreaser als nicht chloriertes Hochleistungs-Aerosolprodukt ein, das es als konform mit den Anforderungen an flüchtige organische Verbindungen in allen 50 Bundesstaaten beschrieb. In Europa schränkte die Verordnung (EG) Nr. 1907/2006 zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe weiterhin gefährliche Lösungsmittel gemäß ihrem konsolidierten Text vom 1. September 2025 ein. Für den Markt für industrielle Entfetter schaffen diese Beschränkungen Ersatzzyklen, die qualifizierte wasserbasierte oder biobasierte Produkte mit dokumentierter Konformität begünstigen.
Anforderungen an die Kontaminationskontrolle bei Elektrofahrzeugen und Halbleitern
Die Herstellung von Elektrofahrzeugbatterien erfordert eine genaue Kontrolle ionischer Rückstände auf Zell-, Elektroden- und Gehäuseoberflächen. Restliche Chlorid- und Sulfationen können nach Kontakt mit dem Elektrolyten zur Bildung von Fluorwasserstoffsäure beitragen und die elektrochemische Stabilität in Lithium-Ionen-Zellen beeinträchtigen. Die Version der VDA 19.1 vom Juli 2025 erweiterte Inspektions- und gravimetrische Partikelzählrahmen auf Batteriemodulgehäuse und Leistungselektronik. Die Halbleiterfertigung erfordert ebenfalls hohe chemische Reinheit. Eine Präsentation von Semiconductor Equipment and Materials International vom Oktober 2025 stellte fest, dass sich die Kontaminationsziele für wichtige Spurenmetalle von einzelnen Teilen pro Milliarde auf Teile pro Billion verschoben hatten. Diese Bedingungen unterstützen eine Premiumkategorie im Markt für industrielle Entfetter für wässrige Entfetter, die in reinraumkompatiblen Fertigungsumgebungen hergestellt werden. Pharmazeutische und andere hochreine Fertigungsstätten haben ähnliche Dokumentationsanforderungen, während Niedertemperaturreinigung den Energieverbrauch in geeigneten Prozessen reduzieren kann.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Belastung durch chemische Registrierung, Tests und Dokumentation | -1.0% | Nordamerika und EU; wachsende Komplexität in APAC (China, Indien, Südkorea) | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Rohstoffen und Spezial-Lösungsmitteln | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Validierungsrisiko beim Ersetzen von Lösungsmitteln in kritischen Prozessen | -0.6% | Global, konzentriert in pharmazeutischen, Luft- und Raumfahrt- sowie Präzisionselektronik-Clustern | Mittelfristig (2–4 Jahre) |
| Abwasserbelastung und Einschränkungen bei der Abwasserbehandlung | -0.5% | Global; am stärksten in wassergestressten APAC-Fertigungszonen und EU-abwasserregulierten Betrieben | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch chemische Registrierung, Tests und Dokumentation
Neue Produkte im Markt für industrielle Entfetter müssen überlappende Anforderungen gemäß der Chemikalienverordnung der Europäischen Union, dem Toxic Substances Control Act in den Vereinigten Staaten, GB/T-Standards in China und länderspezifischen Chemikalieninventaren anderswo erfüllen. Diese Rahmenwerke erfordern toxikologische Dossiers und Biologisch-Abbaubarkeits-Tests. Sie befassen sich zunehmend mit Mikroplastik und per- und polyfluorierten Alkylsubstanzen (PFAS). Für mittelgroße Formulierer können Registrierungskosten für jede Lagereinheit die Produkteinführungsaktivität einschränken und die Märkte, die sie bedienen können, einengen. BASF kann Registrierungsausgaben über ein breites Portfolio und mehrere Regionen verteilen, während ein regionaler Formulierer erhebliche Testkosten für ein einzelnes biobasiertes Produkt tragen kann. Dieser Unterschied kann neue Produkteinführungen bei Unternehmen mit stärkeren Compliance-Ressourcen konzentrieren und die Auswahl in spezialisierten Anwendungen reduzieren.
Preisvolatilität bei Rohstoffen und Spezial-Lösungsmitteln
Fettalkohole, Alkylethoxylate und Ethylenoxidderivate sind eng mit den Kosten petrochemischer Rohstoffe verknüpft. Seit Ende 2025 sind die Ölpreise um fast 60 % gestiegen, und die Erdgaspreise in Europa sind um fast 80 % gestiegen, laut Ecolab Inc. BASF kündigte Preiserhöhungen von bis zu 30 % für ausgewählte Produkte für Haushaltspflege, Industrie und Institutionen sowie industrielle Formulierer in Amerika an, gültig ab dem 1. April 2026. BASF kündigte auch Preiserhöhungen von bis zu 30 % für diese Produkte in Europa im März 2026 an. Biobasierte Rohstoffe wie aus Kokosöl gewonnene Tenside und zuckerbasierte Amphotere spiegeln ebenfalls landwirtschaftliche Rohstoffzyklen wider.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Wasserbasierte Formulierungen führen bei der Einhaltung regulatorischer Anforderungen
Wasserbasiert hielt im Jahr 2025 56,16 % der Marktgröße für industrielle Entfetter und soll bis 2031 mit einer CAGR von 5,56 % wachsen. Regulatorische Anforderungen, nicht allein Umweltpräferenzen, stützten diese Position. Die Richtlinien der US-amerikanischen Umweltschutzbehörde zur Kontrolltechnik befassen sich mit Emissionen flüchtiger organischer Verbindungen aus industriellen Reinigungslösungsmitteln. Wasserbasierte Formate passen auch zu Beschaffungsanforderungen, die mit Umweltzertifizierungen und Spezifikationen der Originalgerätehersteller verbunden sind. Der Markt für industrielle Entfetter profitiert auch von Automobilmontagewerken, die wässrige Sprühwaschanlagen weit verbreitet einsetzen und so eine langlebige Anlagenbasis für wasserbasierte Chemie schaffen.
Lösungsmittelbasierte Produkte bleiben relevant, wo schnelles Trocknen, Kompatibilität mit elektrostatischen Prozessen oder das Eindringen in komplexe Geometrien erforderlich ist. Ihr adressierbarer Einsatz verengt sich, wenn Regulierungen Lösungsmittelklassen aus dem kommerziellen Einsatz entfernen. Die Branche für industrielle Entfetter verschiebt sich weiterhin hin zu Produkten, die niedrigere Anforderungen an flüchtige organische Verbindungen erfüllen, ohne validierte Prozessbedingungen zu stören. Dieses Wachstum konzentrierte sich in exportorientierten Fertigungsumgebungen im Asien-Pazifik-Raum, wo multinationale Originalgerätehersteller konsistente Reinigungsspezifikationen über Lieferketten hinweg anwenden.


Nach Qualitätsstufe: Biobasierte Qualitätsstufen gestalten Beschaffungsprioritäten neu
Flüssigkeitsbasierte Qualitätsstufen hielten im Jahr 2025 einen Marktanteil von 40,23 % am Markt für industrielle Entfetter. Ihr Einsatz wird durch die Kompatibilität mit automatisierten Teilewaschmaschinen, Hochdrucksprühanwendungen und bedarfsgesteuerten Dosiersystemen unterstützt. Biobasierte Qualitätsstufen sollen bis 2031 mit einer CAGR von 5,62 % wachsen. Berichterstattungsanforderungen zu Umwelt, Soziales und Unternehmensführung sowie staatliche Beschaffungsanreize stützen dieses Wachstum. Sojabasierte und aus Kokosöl gewonnene Formulierungen werden bei der Reinigung von Landwirtschafts- und Baumaschinen eingesetzt.
Erdölbasierte Qualitätsstufen stehen unter Substitutionsdruck durch chemische Beschränkungen und Lieferantenbewertungsprogramme. Sie behalten die Nachfrage in Metallbearbeitungs- und Schwermaschineanwendungen mit hoher Schmutzbelastung, wo die Leistungsanforderungen weiterhin anspruchsvoll sind. Enzymatische Formulierungen bilden eine aufkommende Gruppe innerhalb biobasierter Qualitätsstufen. Sie können Hochleistungsentfettung bei niedrigeren Wirkstoffkonzentrationen unterstützen. Diese Eigenschaft kann die Stückkosten verbessern, wenn Produkte compliance-bedingte Aufschläge tragen. Der Markt für industrielle Entfetter berücksichtigt daher sowohl etablierte flüssige Dosiersysteme als auch die schrittweise Einführung alternativer Wirkstoffe.
Nach Anwendung: Automobil führt sowohl bei Marktanteil als auch beim Wachstum
Automobil machte im Jahr 2025 32,37 % der Nachfrage nach industriellen Entfettern aus und soll bis 2031 mit einer CAGR von 6,01 % wachsen. Die Nachfrage im Markt für industrielle Entfetter in der Automobilproduktion spiegelt wiederholte Reinigungsschritte bei der Karosseriefertigung, der Lackvorbereitung, der Antriebsstrangproduktion und der Komponentenwartung wider. Batteriemodulgehäuse und Leistungselektronik erfordern wässrige Spülprozesse mit deionisiertem Wasser, um ionische Rückstände zu entfernen. VDA 19.1 und die Internationale Organisation für Normung (ISO) 16232 legen technische Sauberkeitsanforderungen fest, die für diese Anwendungen relevant sind. Die Elektrofahrzeugmontage kann daher höherwertige wässrige Reinigungsformulierungen erfordern als die konventionelle Fahrzeugproduktion.
Fertigung und Industriemaschinen bieten eine breite Nachfragebasis aus Metallbearbeitung, Stanzen, Schmieden und Anlagenreinigung. Quaker Houghton berichtete, dass QH EXOMAX 154 bei einem Automobilzulieferer in Ohio jährliche Einsparungen von 194.000 USD erzielte, indem Boratablagerungen und Biostabilitätsprobleme beseitigt wurden. Pharmazeutische Betriebe erfordern dokumentierte Reinigungsprogramme in kontrollierten Umgebungen. ISO 14644-5:2025 legt betriebliche Anforderungen für Reinräume und zugehörige kontrollierte Umgebungen fest. Luft- und Raumfahrtanwendungen behalten einen Bedarf an präziser lösungsmittelbasierter Reinigung, wo wässrige Systeme keine rückstandsfreie Trocknung für Titan- und Verbundwerkstoff-Oberflächenvorbereitung bieten.

Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,05 % am Industriereiniger-Markt. Die Region umfasst Automobilhersteller (OEM), Hersteller schwerer Maschinen, Pharmaunternehmen und Luft- und Raumfahrtunternehmen, die intensive Reinigungsprozesse einsetzen. Die Anforderungen Kaliforniens für Aerosol-Industriereiniger begrenzen den Gehalt an flüchtigen organischen Verbindungen auf unter 10 % für im Bundesstaat verkaufte Produkte. Lieferanten, die eine breite US-Verteilung anstreben, müssen diese Anforderung berücksichtigen. Mexikos Automobilfertigungskorridor unterstützt den Bedarf an Wartung, Reparatur und Betrieb entlang integrierter nordamerikanischer Lieferketten.
Die Nachfrage im europäischen Industriereiniger-Markt konzentriert sich auf Deutschland, das Vereinigte Königreich, Frankreich und Italien, während der EU-Chemikalienrahmen zwischen 2020 und 2025 den adressierbaren Einsatz von halogenierten und chlorierten lösungsmittelbasierten Produkten reduziert hat. Henkel AG & Co. KGaA brachte im Februar 2026 Bonderite C-AD 20202 für die Tauchprozessreinigung bei 35 °C bis 40 °C auf den Markt, verglichen mit konventionellen Prozesstemperaturen von 60 °C bis 65 °C[2]Henkel AG & Co. KGaA, "Henkel stellt Bonderite C-AD 20202 vor: Energieeffizientes Tauchentfetten für anspruchsvollste Reinigungsanforderungen," Henkel AG & Co. KGaA, henkel.com. AGCO/Fendt übernahm das Produkt im Mai 2025 an seinem Standort Asbach-Bäumenheim und sparte 1.000 Kilowattstunden (kWh) pro Tag, während die Qualität der Zinkphosphatbeschichtung erhalten blieb. Eine Toyota-Material-Handling-Anlage in Mjölby, Schweden, meldete Anfang 2025 eine Energieeinsparung von 40 % nach dem Wechsel zu einem Niedertemperatur-Wasserreiniger für die Schlauchreingung.
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 5,74 % wachsen. China, Indien, Südkorea und der Fertigungskorridor der Vereinigung Südostasiatischer Nationen unterstützen die Nachfrage im Industriereiniger-Markt durch Automobil-, Elektronik-, Maschinen- und Batterieproduktion. Chinas Größenordnung in der Automobil- und Elektronikindustrie stützt den absoluten Verbrauch, während Indiens Fertigungsinvestitionen die Nachfrage in der Automobil-, Pharma- und Elektronikproduktion fördern. Südkoreas Halbleiter- und Batteriefertigungsbasis erfordert hochreine wässrige Reiniger, die den Anforderungen von Semiconductor Equipment and Materials International entsprechen. Südamerika konzentriert sich auf Brasilien und Argentinien, wo Automobilaktivitäten und die Wartung landwirtschaftlicher Geräte die Nachfrage stützen, während der Nahe Osten und Afrika wesentlich von der Wartung von Öl- und Gasanlagen abhängen. BASFs Vertriebsvereinbarung von 2026 mit Brenntag umfasst Reinigungsprodukte in Südafrika, Nigeria, Ghana, Kenia, Uganda, Tansania und Äthiopien.

Wettbewerbslandschaft
Der Markt für industrielle Entfetter ist stark fragmentiert, wobei die fünf größten Akteure Ecolab Inc., 3M, Zep Inc., Henkel AG & Co. KGaA und CRC Industries umfassen. BASF, Ecolab Inc., Henkel AG & Co. KGaA und Quaker Houghton konkurrieren durch Formulierungsportfolios, technischen Anwendungssupport und Prozessvalidierung. Dieses Modell kann Wechselhürden schaffen, da Kunden die chemische Leistung neben betrieblichen Ergebnissen bewerten. Die Fallstudie zu Quaker Houghtons QH EXOMAX 154 berichtete von jährlichen Einsparungen von 194.000 USD bei einem Automobilzulieferer in Ohio. CRC Industries, ITW Pro Brands, NCH Corporation, Stepan Company, WD-40 Company und Zep Inc. konkurrieren durch Anwendungsexpertise, Vertriebsreichweite und etablierte Marken in spezifischen Industriekanälen.
Henkel AG & Co. KGaA brachte im Februar 2026 Bonderite C-AD 20202 auf den Markt, um Niedertemperaturleistung für Tauch- und Eintauchprozesse zu bieten. Das Produkt richtete sich an Komponenten mit komplexen Geometrien und verdeckten Hohlräumen, die Tauchprozessreinigung erfordern. BASF setzte im Jahr 2026 Preiserhöhungen von bis zu 30 % in Europa und Amerika um und verwies auf höhere Rohstoff-, Logistik-, Verpackungs- und Energiekosten. Ecolab Inc. setzte ab dem 1. April 2026 einen globalen Energiezuschlag von 10–14 % um und verwies auf höhere Öl- und europäische Erdgaspreise. Diese Maßnahmen zeigen, wie Inputkostenänderungen das Preismanagement im gesamten Markt für industrielle Entfetter neu gestalten.
Ecolab Inc. berichtete im ersten Quartal 2026 von einer Beschleunigung des organischen Umsatzes in seinen globalen Wachstumsmotoren für Hochtechnologie und Biowissenschaften. Pharmazeutische und Halbleiterreinigungsanwendungen erfordern dokumentierte Reinheit, technischen Support und konsistente Prozessleistung. Fermentationsbasierte Biotenside wie Rhamnolipide und Sophorolipide stellen einen aufkommenden alternativen Wirkstoffweg dar. Diese Materialien können die Abhängigkeit von petrochemischen Inputs reduzieren und mit Lieferantenauswahlkriterien übereinstimmen, die an Scope-3-Emissionen geknüpft sind. Der Markt für industrielle Entfetter begünstigt weiterhin Lieferanten, die Formulierungsexpertise, Compliance-Fähigkeit und zuverlässigen Service für kritische Prozesse kombinieren.
Marktführer in der Branche für industrielle Entfetter
-
Ecolab Inc.
-
3M
-
Zep Inc.
-
Henkel AG & Co. KGaA
-
CRC Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Ecolab Inc. setzte ab dem 1. April 2026 einen globalen Energiezuschlag von 10–14 % auf seine Produkte und Dienstleistungen um und verwies auf erhebliche Anstiege bei Öl- und Erdgaspreisen. Höhere Energiekosten erhöhen die Betriebskosten für industrielle Reinigungsprozesse und ermutigen Nutzer, energieeffizientere Entfettungslösungen einzusetzen.
- Februar 2026: Henkel AG & Co. KGaA brachte Bonderite C-AD 20202 auf den Markt, ein Niedertemperatur-Tensid für industrielles Tauchabfetten, das bei 35 °C–40 °C effektiv arbeitet, verglichen mit konventionellen Prozessen bei 60 °C–65 °C. Dies ermöglicht es Industrienutzern, den Heizaufwand und den Energieverbrauch bei Entfettungsvorgängen zu reduzieren.


Globaler Berichtsumfang des Marktes für industrielle Entfetter
Industrielle Entfetter sind Reinigungsformulierungen, die entwickelt wurden, um Öle, Fette, Schmiermittel, Kohlenstoffablagerungen und andere Verunreinigungen von Industrieanlagen und -oberflächen zu entfernen. Sie unterstützen Instandhaltung, Komponentenvorbereitung und Fertigungsprozesse, indem sie die Oberflächensauberkeit verbessern und zur Aufrechterhaltung der Anlagenleistung beitragen.
Der Markt für industrielle Entfetter ist nach Typ, Qualitätsstufe, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in wasserbasiert und lösungsmittelbasiert segmentiert. Nach Qualitätsstufe ist der Markt in flüssigkeitsbasiert, erdölbasiert, biobasiert und andere Qualitätsstufen segmentiert. Nach Anwendung ist der Markt in Automobil, Fertigung und Industriemaschinen, Pharmazeutik, Luft- und Raumfahrt sowie andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für industrielle Entfetter in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Wasserbasiert |
| Lösungsmittelbasiert |
| Flüssigkeitsbasiert |
| Erdölbasiert |
| Biobasiert |
| Andere Qualitätsstufen |
| Automobil |
| Fertigung und Industriemaschinen |
| Pharmazeutik |
| Luft- und Raumfahrt |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Wasserbasiert | |
| Lösungsmittelbasiert | ||
| Nach Qualitätsstufe | Flüssigkeitsbasiert | |
| Erdölbasiert | ||
| Biobasiert | ||
| Andere Qualitätsstufen | ||
| Nach Anwendung | Automobil | |
| Fertigung und Industriemaschinen | ||
| Pharmazeutik | ||
| Luft- und Raumfahrt | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Entfetter?
Der Markt für industrielle Entfetter beläuft sich im Jahr 2026 auf 22,71 Milliarden USD und soll bis 2031 28,73 Milliarden USD erreichen.
Was treibt die Nachfrage nach industriellen Entfettern an?
Der Markt für industrielle Entfetter wird durch Anlagenwartung, Automobilproduktion, Substitution gefährlicher Lösungsmittel und strengere Sauberkeitsanforderungen bei Batterien und Halbleitern gestützt.
Welcher Typ führte die Marktnachfrage im Jahr 2025 an?
Wasserbasiert hielt im Jahr 2025 56,16 % des Umsatzes, gestützt durch regulatorische Anforderungen und installierte wässrige Reinigungssysteme.
Welche Qualitätsstufe soll bis 2031 am schnellsten wachsen?
Biobasiert soll bis 2031 mit einer CAGR von 5,62 % wachsen.
Seite zuletzt aktualisiert am:



