
Taille et part du marché des dégraissants industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 22.71 Milliards de dollars |
| Taille du Marché (2031) | 28.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.81 % |
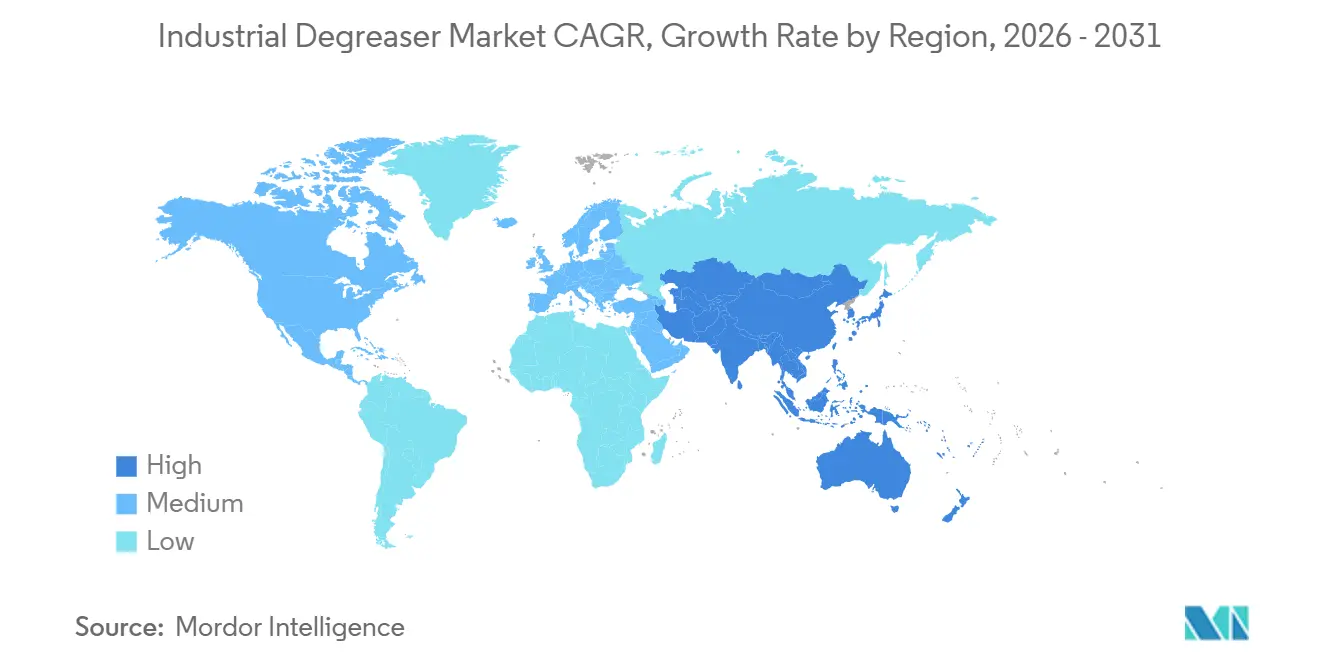
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
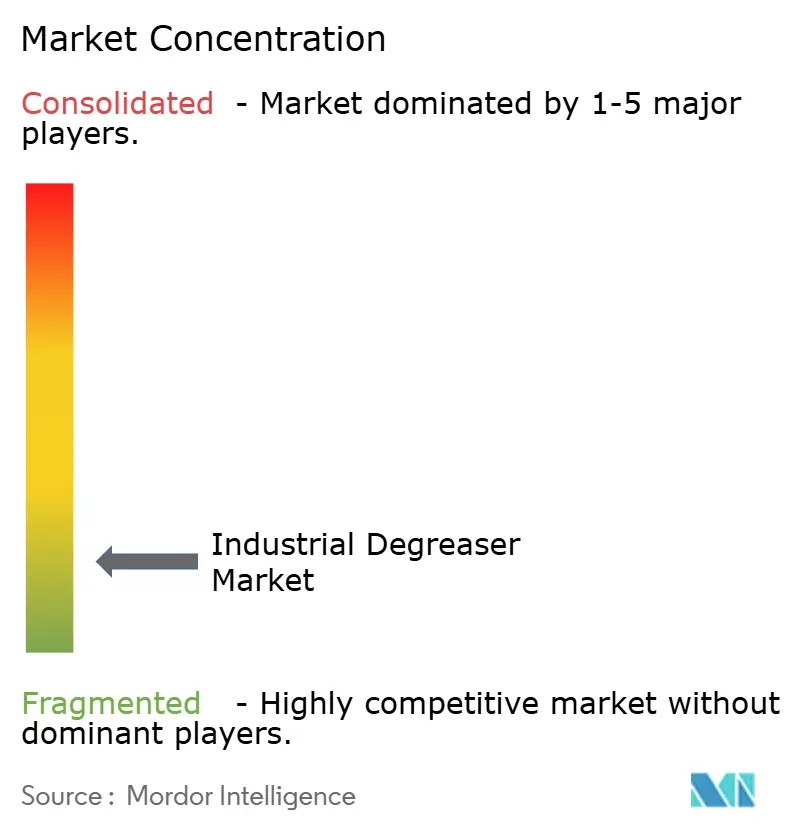
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des dégraissants industriels par Mordor Intelligence
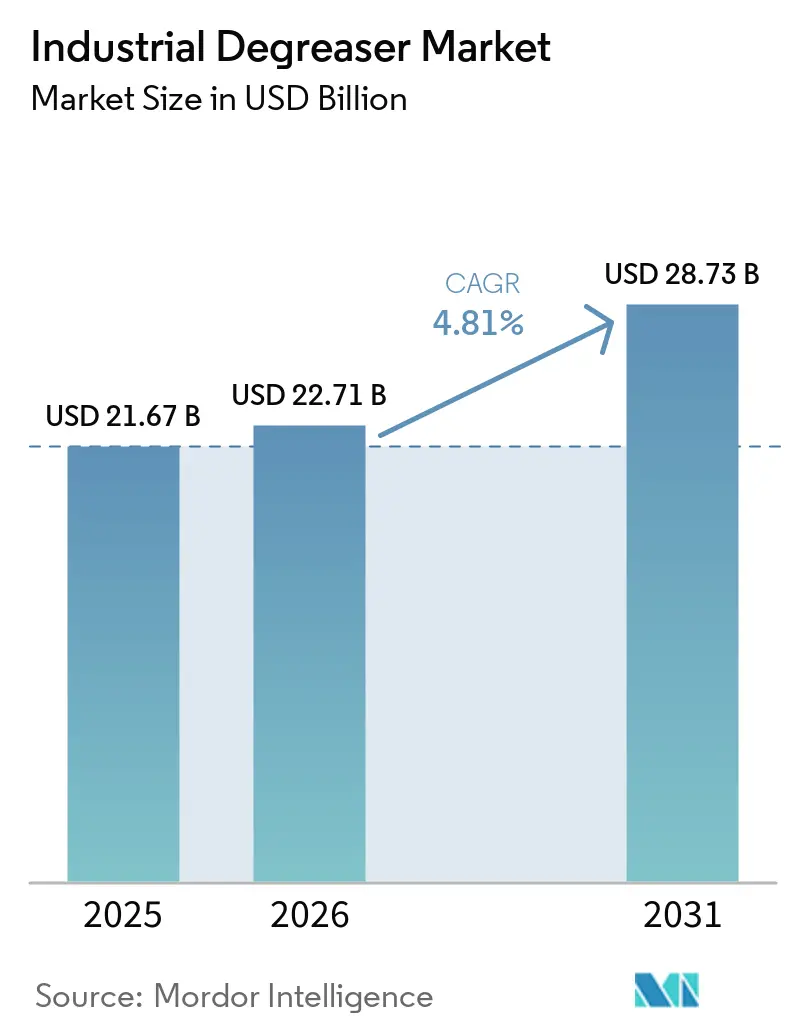
La taille du marché des dégraissants industriels était évaluée à 21,67 milliards USD en 2025 et devrait croître de 22,71 milliards USD en 2026 pour atteindre 28,73 milliards USD d'ici 2031, à un CAGR de 4,81 % au cours de la période de prévision (2026-2031). La demande en maintenance industrielle soutient le marché des dégraissants industriels, car l'élimination des huiles et des graisses peut limiter l'usure des roulements, les pertes par frottement et les défaillances des équipements. Les restrictions réglementaires sur les solvants dangereux orientent les achats vers des formulations à base d'eau et à base biologique. Des exigences de pureté plus élevées dans les batteries de véhicules électriques, l'électronique de puissance et les procédés de fabrication de semi-conducteurs soutiennent la demande de systèmes de nettoyage validés. La hausse des coûts des tensioactifs, des solvants, de l'énergie, des emballages et de la logistique accroît la pression sur les formulateurs qui dépendent d'intrants tiers. Les grands fournisseurs peuvent répartir les coûts de tests réglementaires et d'enregistrement sur des portefeuilles plus larges, tandis que les formulateurs de plus petite taille font face à des décisions de lancement de produits plus difficiles.
Principaux enseignements du rapport
- Par type, la catégorie à base d'eau détenait 56,16 % de la part de marché des dégraissants industriels en 2025 et devrait progresser à un CAGR de 5,56 % jusqu'en 2031.
- Par grade, la catégorie à base liquide détenait 40,23 % de la part de marché des dégraissants industriels en 2025, tandis que la catégorie à base biologique devrait progresser à un CAGR de 5,62 % jusqu'en 2031.
- Par application, le secteur automobile détenait 32,37 % de la part de marché des dégraissants industriels en 2025 et devrait progresser à un CAGR de 6,01 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,05 % de la part de marché des dégraissants industriels en 2025, et l'Asie-Pacifique devrait progresser à un CAGR de 5,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des dégraissants industriels
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Maintenance des équipements industriels et réduction des temps d'arrêt | +1.2% | Mondial, avec une concentration dans les pôles de fabrication lourde en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Production automobile et entretien des composants | +1.0% | Mondial ; cœur manufacturier de l'Asie-Pacifique (Chine, Corée du Sud, Inde) avec une forte contribution de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Substitution des COV et des solvants dangereux | +0.8% | Amérique du Nord et UE (portée par la réglementation) ; répercussion en Asie-Pacifique via les exigences de conformité à l'exportation | Court terme (≤ 2 ans) |
| Exigences de contrôle de la contamination pour les véhicules électriques et les semi-conducteurs | +0.6% | Cœur Asie-Pacifique (Chine, Corée du Sud, Japon), avec des gains précoces en Amérique du Nord et en Allemagne | Long terme (≥ 4 ans) |
| Expansion de la fabrication pharmaceutique et à haute pureté | +0.5% | Mondial, avec des gains précoces aux États-Unis, en Allemagne, en Inde et à Singapour | Moyen terme (2 à 4 ans) |
| Dégraissage à basse température pour la réduction de l'énergie et du carbone | +0.4% | Mondial ; adoption précoce concentrée dans l'UE et au Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Maintenance des équipements industriels et réduction des temps d'arrêt
Le dégraissage régulier constitue une activité de maintenance préventive dans les fonderies, les ateliers d'emboutissage, les installations énergétiques offshore et les sites de traitement chimique. Les dépôts de graisse et d'huile peuvent accélérer l'usure des roulements, augmenter les pertes par frottement et contribuer aux défaillances thermiques des équipements rotatifs. Les investissements industriels dans l'efficacité énergétique ont dépassé 200 milliards USD par an en 2025, attirant davantage l'attention sur les équipements fonctionnant avec moins de pertes d'énergie et moins d'arrêts. Les plateformes de maintenance prédictive basées sur l'Internet des objets (IoT) améliorent la visibilité des conditions des équipements dans les installations instrumentées. Ces systèmes peuvent émettre des alertes en temps réel et soutenir des interventions de nettoyage planifiées avec plus de précision. Le marché des dégraissants industriels bénéficie donc de la réalisation d'opérations de maintenance plus fréquentes par les installations, même si le volume de fluide utilisé lors de chaque intervention reste stable.
Production automobile et entretien des composants
La production de véhicules nécessite un dégraissage lors de la fabrication de la caisse en blanc, de la préparation de surface pour l'électrodéposition, de l'assemblage du groupe motopropulseur et du nettoyage des composants de transmission. La production mondiale de véhicules à moteur a dépassé 93 millions d'unités en 2023, et la reprise s'est poursuivie en 2024 et 2025. Quaker Houghton a développé le QUAKERCLEAN 680 Verband der Automobilindustrie (VDA) pour les applications à faible résidu et à séchage sous vide, et le produit bénéficie des homologations des équipementiers automobiles. Les canaux de l'après-marché et de la maintenance, réparation et exploitation soutiennent également la demande, car les flottes de véhicules plus anciens nécessitent le lavage des pièces et le nettoyage des moteurs. La production de véhicules électriques ajoute des exigences de nettoyage pour les modules de batterie et l'électronique de puissance plutôt que de supprimer le besoin de dégraissage, soutenant ainsi le marché des dégraissants industriels. La mise à jour de juillet 2025 de la norme VDA 19.1 couvrait les exigences de propreté technique applicables aux boîtiers de modules de batterie et à l'électronique de puissance.
Substitution des COV et des solvants dangereux
L'Agence américaine de protection de l'environnement a finalisé sa règle de gestion des risques pour le perchloroéthylène en décembre 2024. La règle interdisait les utilisations industrielles et commerciales du perchloroéthylène pour le nettoyage à compter du 7 juin 2027, ce qui oblige les installations concernées à qualifier des chimies alternatives dans un délai limité[1]Agence américaine de protection de l'environnement, « Fiche d'information : règle finale de gestion des risques 2024 pour le perchloroéthylène en vertu du TSCA », Agence américaine de protection de l'environnement, epa.gov. Les normes californiennes limitent la teneur en composés organiques volatils (COV) des dégraissants en aérosol vendus dans l'État à moins de 10 %. CRC Industries a lancé son dégraissant universel Chlor-Free en 2024, un produit en aérosol non chloré pour usage intensif qu'il a décrit comme conforme aux exigences en matière de composés organiques volatils dans les 50 États. En Europe, le règlement (CE) n° 1907/2006 concernant l'enregistrement, l'évaluation et l'autorisation des substances chimiques, ainsi que les restrictions applicables à ces substances, a continué de restreindre les solvants dangereux dans son texte consolidé du 1er septembre 2025. Pour le marché des dégraissants industriels, ces restrictions créent des cycles de remplacement qui favorisent les produits à base d'eau ou à base biologique qualifiés et documentés comme conformes.
Exigences de contrôle de la contamination pour les véhicules électriques et les semi-conducteurs
La fabrication de batteries pour véhicules électriques nécessite un contrôle étroit des résidus ioniques sur les surfaces des cellules, des électrodes et des boîtiers. Les ions chlorure et sulfate résiduels peuvent contribuer à la formation d'acide fluorhydrique après contact avec l'électrolyte, affectant la stabilité électrochimique des cellules lithium-ion. La version de juillet 2025 de la norme VDA 19.1 a étendu les cadres d'inspection et de comptage gravimétrique des particules aux boîtiers de modules de batterie et à l'électronique de puissance. La fabrication de semi-conducteurs exige également une grande pureté chimique. Une présentation de Semiconductor Equipment and Materials International d'octobre 2025 a indiqué que les objectifs de contamination pour les principaux métaux traces étaient passés de quelques parties par milliard à des parties par trillion. Ces conditions soutiennent une catégorie premium sur le marché des dégraissants industriels pour les dégraissants aqueux fabriqués dans des environnements de production compatibles avec les salles blanches. Les sites de fabrication pharmaceutique et d'autres fabrications à haute pureté font face à des besoins de documentation similaires, tandis que le nettoyage à basse température peut réduire la consommation d'énergie dans les procédés adaptés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge liée à l'enregistrement chimique, aux tests et à la documentation | -1.0% | Amérique du Nord et UE ; complexité croissante en Asie-Pacifique (Chine, Inde, Corée du Sud) | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières et des solvants spéciaux | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Risque de validation lors du remplacement des solvants dans les procédés critiques | -0.6% | Mondial, concentré dans les pôles pharmaceutiques, aérospatiaux et d'électronique de précision | Moyen terme (2 à 4 ans) |
| Charge en eaux usées et contraintes de traitement des effluents | -0.5% | Mondial ; plus aigu dans les zones de fabrication en Asie-Pacifique soumises au stress hydrique et dans les installations de l'UE soumises à la réglementation sur les effluents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Charge liée à l'enregistrement chimique, aux tests et à la documentation
Les nouveaux produits sur le marché des dégraissants industriels doivent satisfaire à des exigences qui se chevauchent en vertu du règlement de l'Union européenne sur les substances chimiques, de la loi sur le contrôle des substances toxiques aux États-Unis, des normes GB/T en Chine et des inventaires chimiques nationaux ailleurs. Ces cadres exigent des dossiers toxicologiques et des tests de biodégradabilité. Ils traitent de plus en plus des microplastiques et des substances per- et polyfluoroalkylées (PFAS). Pour les formulateurs de taille moyenne, les dépenses d'enregistrement pour chaque unité de gestion des stocks peuvent limiter l'activité de lancement de produits et réduire les marchés qu'ils peuvent desservir. BASF peut répartir les dépenses d'enregistrement sur un large portefeuille et plusieurs régions, tandis qu'un formulateur régional peut supporter des coûts de tests substantiels pour un seul produit à base biologique. Cette différence peut concentrer les nouveaux lancements de produits parmi les entreprises disposant de ressources de conformité plus solides et réduire le choix dans les applications spécialisées.
Volatilité des prix des matières premières et des solvants spéciaux
Les alcools gras, les alkyl éthoxylates et les dérivés d'oxyde d'éthylène sont étroitement liés aux coûts des matières premières pétrochimiques. Depuis fin 2025, les prix du pétrole ont augmenté de près de 60 %, et les prix du gaz naturel en Europe ont augmenté de près de 80 %, selon Ecolab Inc. BASF a annoncé des hausses de prix allant jusqu'à 30 % pour certains produits destinés aux soins ménagers, aux secteurs institutionnel et industriel, et aux formulateurs industriels dans les Amériques, avec effet au 1er avril 2026. BASF a également annoncé des hausses de prix allant jusqu'à 30 % pour ces produits en Europe en mars 2026. Les matières premières à base biologique, telles que les tensioactifs dérivés de l'huile de coco et les amphotères à base de sucre, reflètent également les cycles des matières premières agricoles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les formulations à base d'eau en tête grâce à la conformité réglementaire
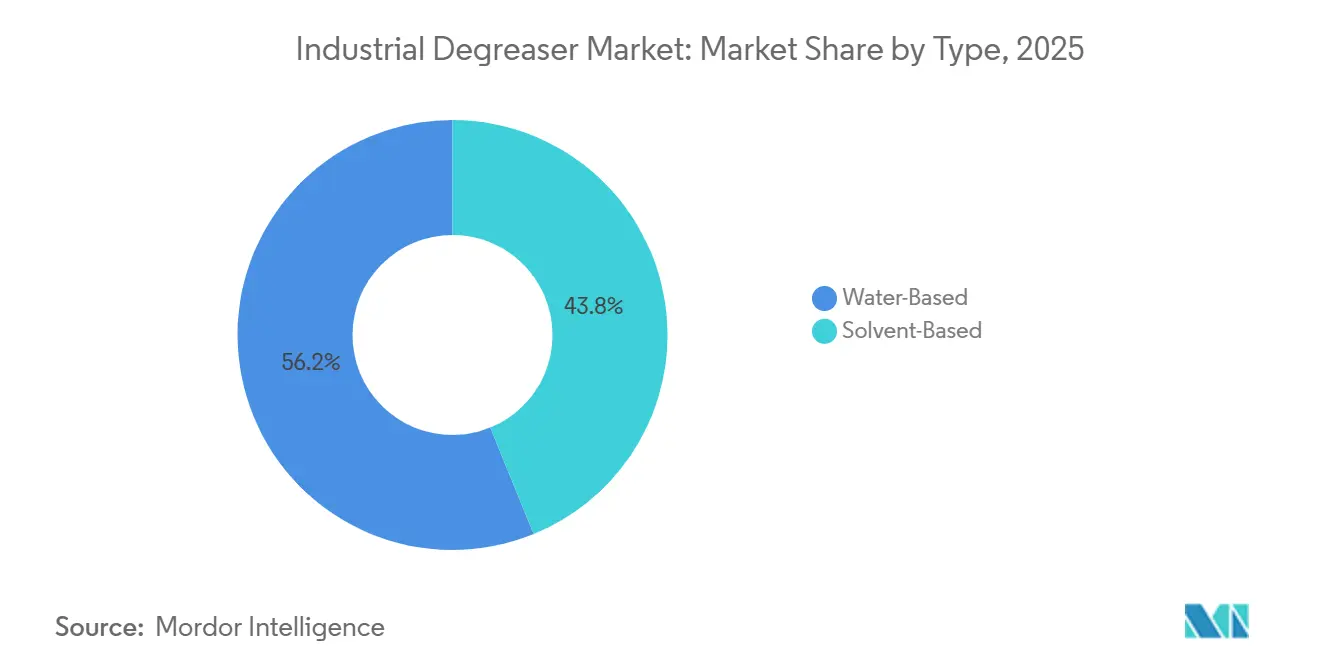
Les formulations à base d'eau détenaient 56,16 % de la taille du marché des dégraissants industriels en 2025 et devraient progresser à un CAGR de 5,56 % jusqu'en 2031. Les exigences réglementaires, plutôt que la seule préférence environnementale, ont soutenu cette position. Les directives sur les techniques de contrôle de l'Agence américaine de protection de l'environnement traitent des émissions de composés organiques volatils provenant des solvants de nettoyage industriels. Les formats à base d'eau s'inscrivent également dans les exigences d'achat liées aux certifications environnementales et aux spécifications des équipementiers. Le marché des dégraissants industriels bénéficie également des usines d'assemblage automobile qui utilisent largement des systèmes de lavage par pulvérisation aqueuse, créant une base d'équipements pérenne pour la chimie à base d'eau.
Les produits à base de solvant restent pertinents lorsqu'un séchage rapide, une compatibilité avec les procédés électrostatiques ou une pénétration dans des géométries complexes est requise. Leur champ d'application se réduit lorsque la réglementation retire des classes de solvants de l'usage commercial. Le secteur des dégraissants industriels continue d'évoluer vers des produits répondant à des exigences plus faibles en composés organiques volatils sans perturber les conditions de procédé validées. Cette croissance était concentrée dans les environnements de fabrication orientés vers l'exportation en Asie-Pacifique, où les équipementiers multinationaux appliquent des spécifications de nettoyage cohérentes dans leurs chaînes d'approvisionnement.


Par grade : les grades à base biologique redéfinissent les priorités d'achat
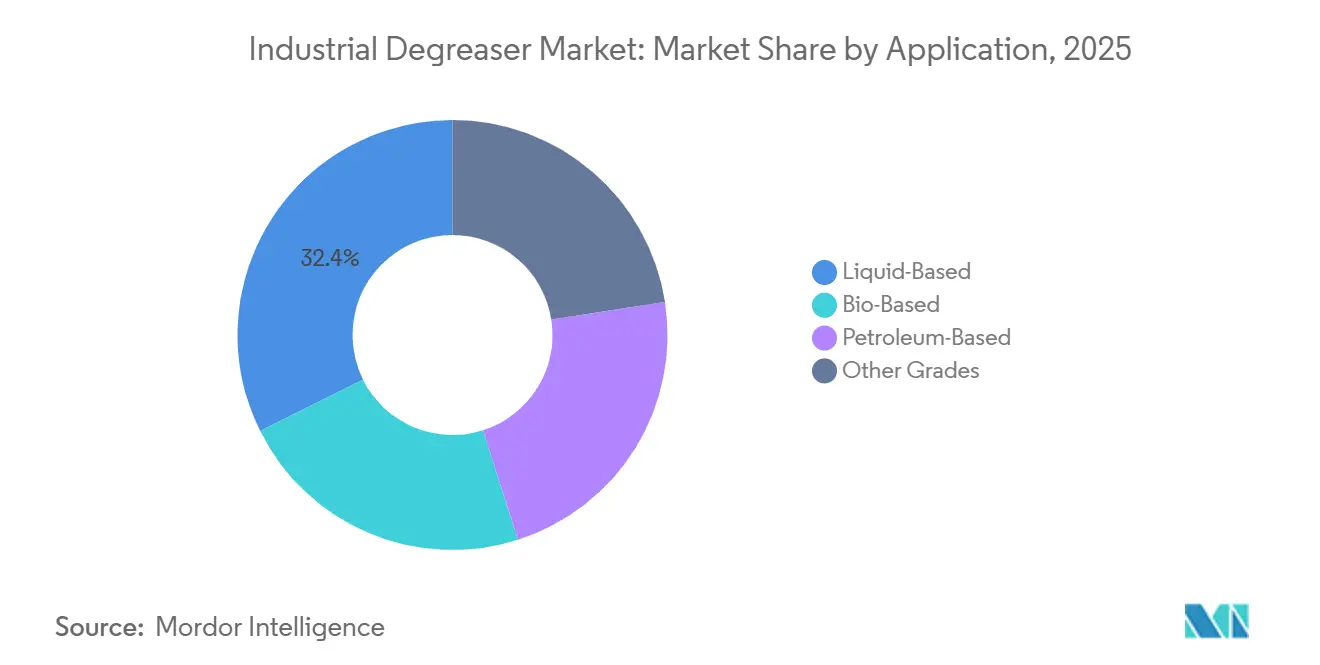
Les grades à base liquide détenaient 40,23 % de la part du marché des dégraissants industriels en 2025. Leur utilisation est soutenue par la compatibilité avec les laveuses de pièces automatisées, les applications de pulvérisation à haute pression et les systèmes de distribution à la demande. Les grades à base biologique devraient progresser à un CAGR de 5,62 % jusqu'en 2031. Les exigences de reporting environnemental, social et de gouvernance (ESG) et les incitations à l'achat public soutiennent cette croissance. Les formulations à base de soja et dérivées de l'huile de coco sont utilisées dans les applications de nettoyage des équipements agricoles et de construction.
Les grades à base de pétrole font face à une pression de substitution due aux restrictions chimiques et aux programmes d'évaluation des fournisseurs. Ils maintiennent une demande dans les applications de travail des métaux à forte charge de salissures et de machines lourdes où les exigences de performance restent élevées. Les formulations enzymatiques constituent un groupe émergent au sein des grades à base biologique. Elles peuvent soutenir un dégraissage intensif à des concentrations plus faibles en ingrédients actifs. Cette caractéristique peut améliorer l'économie par unité lorsque les produits comportent des primes liées à la conformité. Le marché des dégraissants industriels accueille donc à la fois les systèmes de distribution liquide établis et l'adoption progressive d'ingrédients actifs alternatifs.
Par application : l'automobile en tête tant pour la part de marché que pour la croissance
L'automobile représentait 32,37 % de la demande en dégraissants industriels en 2025 et devrait croître à un CAGR de 6,01 % jusqu'en 2031. La demande du marché des dégraissants industriels dans la production automobile reflète des étapes de nettoyage répétées lors de la fabrication de la carrosserie, de la préparation à la peinture, de la production du groupe motopropulseur et de l'entretien des composants. Les boîtiers de modules de batterie et l'électronique de puissance nécessitent des procédés de rinçage à l'eau déionisée aqueuse pour éliminer les résidus ioniques. La norme VDA 19.1 et la norme ISO 16232 de l'Organisation internationale de normalisation (ISO) définissent les exigences de propreté technique applicables à ces applications. L'assemblage de véhicules électriques peut donc nécessiter des formulations de nettoyage aqueuses de plus haute pureté que la production de véhicules conventionnels.
La fabrication et les machines industrielles constituent une large base de demande provenant du travail des métaux, de l'emboutissage, du forgeage et du nettoyage des équipements. Quaker Houghton a rapporté que le QH EXOMAX 154 a permis des économies annuelles de 194 000 USD chez un fabricant de pièces automobiles de l'Ohio en éliminant les problèmes d'accumulation de borate et de biostabilité. Les opérations pharmaceutiques nécessitent des programmes de nettoyage documentés dans des environnements contrôlés. La norme ISO 14644-5:2025 spécifie les exigences opérationnelles pour les salles blanches et les environnements contrôlés associés. Les applications aérospatiales conservent un besoin de nettoyage de précision à base de solvant là où les systèmes aqueux ne permettent pas un séchage sans résidu pour la préparation des surfaces en titane et en matériaux composites.

Analyse géographique
L'Amérique du Nord détenait 38,05 % de la taille du marché des dégraissants industriels en 2025. La région comprend des équipementiers automobiles, des fabricants de machines lourdes, des fabricants pharmaceutiques et des entreprises aérospatiales qui utilisent des procédés de nettoyage à haute intensité. Les exigences de la Californie concernant les dégraissants en aérosol limitent la teneur en composés organiques volatils à moins de 10 % pour les produits vendus dans cet État. Les fournisseurs souhaitant une distribution étendue aux États-Unis doivent tenir compte de cette exigence. Le corridor de fabrication automobile du Mexique soutient la demande en maintenance, réparation et exploitation au sein des chaînes d'approvisionnement nord-américaines intégrées.
La demande du marché européen des dégraissants industriels est centrée sur l'Allemagne, le Royaume-Uni, la France et l'Italie, tandis que le cadre réglementaire de l'Union européenne sur les produits chimiques a réduit l'utilisation admissible des produits à base de solvants halogénés et chlorés entre 2020 et 2025. Henkel AG & Co. KGaA a lancé le Bonderite C-AD 20202 en février 2026 pour le nettoyage par immersion à 35 °C à 40 °C, comparativement aux températures de traitement conventionnelles de 60 °C à 65 °C[2]Henkel AG & Co. KGaA, "Henkel lance le Bonderite C-AD 20202 : dégraissage par immersion économe en énergie pour les exigences de nettoyage les plus élevées," Henkel AG & Co. KGaA, henkel.com. AGCO/Fendt a adopté le produit en mai 2025 sur son site d'Asbach-Bäumenheim et a économisé 1 000 kilowattheures (kWh) par jour tout en maintenant la qualité du revêtement au phosphate de zinc. Une installation de Toyota Material Handling à Mjölby, en Suède, a signalé une réduction de 40 % de la consommation d'énergie après être passée à un dégraissant aqueux basse température pour le nettoyage des flexibles au début de l'année 2025.
L'Asie-Pacifique devrait progresser à un CAGR de 5,74 % jusqu'en 2031. La Chine, l'Inde, la Corée du Sud et le corridor de fabrication de l'Association des nations de l'Asie du Sud-Est soutiennent la demande du marché des dégraissants industriels à travers la production automobile, électronique, de machines et de batteries. L'envergure de la Chine dans la fabrication automobile et électronique soutient la consommation absolue, tandis que les investissements manufacturiers de l'Inde soutiennent la demande dans la production automobile, pharmaceutique et électronique. La base de fabrication de semi-conducteurs et de batteries de la Corée du Sud nécessite des nettoyants aqueux d'une très haute pureté répondant aux exigences de Semiconductor Equipment and Materials International. L'Amérique du Sud est centrée sur le Brésil et l'Argentine, où l'activité automobile et la maintenance des équipements agricoles soutiennent la demande, tandis que le Moyen-Orient et l'Afrique dépendent de manière significative de la maintenance des équipements pétroliers et gaziers. L'accord de distribution de BASF en 2026 avec Brenntag couvre les produits de nettoyage en Afrique du Sud, au Nigeria, au Ghana, au Kenya, en Ouganda, en Tanzanie et en Éthiopie.

Paysage concurrentiel
Le marché des dégraissants industriels est très fragmenté, les cinq premiers acteurs étant Ecolab Inc., 3M, Zep Inc., Henkel AG & Co. KGaA et CRC Industries. BASF, Ecolab Inc., Henkel AG & Co. KGaA et Quaker Houghton se font concurrence à travers des portefeuilles de formulations, un soutien technique aux applications et une validation des procédés. Ce modèle peut créer des barrières au changement, car les clients évaluent les performances chimiques parallèlement aux résultats opérationnels. L'étude de cas du QH EXOMAX 154 de Quaker Houghton a rapporté des économies annuelles de 194 000 USD chez un fabricant de pièces automobiles de l'Ohio. CRC Industries, ITW Pro Brands, NCH Corporation, Stepan Company, WD-40 Company et Zep Inc. se font concurrence à travers leur expertise applicative, leur réseau de distribution et leurs marques établies dans des canaux industriels spécifiques.
Henkel AG & Co. KGaA a lancé le Bonderite C-AD 20202 en février 2026 pour offrir des performances à basse température pour les procédés d'immersion et de trempage. Le produit s'adressait aux composants présentant des géométries complexes et des cavités dissimulées nécessitant un nettoyage par immersion. BASF a mis en œuvre des hausses de prix allant jusqu'à 30 % en Europe et dans les Amériques au cours de 2026, invoquant des coûts plus élevés de matières premières, de logistique, d'emballage et d'énergie. Ecolab Inc. a mis en œuvre une surtaxe énergétique mondiale de 10 % à 14 % à compter du 1er avril 2026, invoquant la hausse des prix du pétrole et du gaz naturel européen. Ces actions montrent comment les variations des coûts des intrants remodèlent la gestion des prix sur l'ensemble du marché des dégraissants industriels.
Ecolab Inc. a signalé une accélération des ventes organiques dans ses moteurs de croissance Hautes Technologies mondiales et Sciences de la vie au cours du premier trimestre 2026. Les applications de nettoyage pharmaceutique et de semi-conducteurs nécessitent une pureté documentée, un soutien technique et des performances de procédé constantes. Les biosurfactants dérivés de la fermentation, tels que les rhamnolipides et les sophorolipides, représentent une voie alternative émergente pour les ingrédients actifs. Ces matériaux peuvent réduire la dépendance aux intrants pétrochimiques et s'aligner sur les critères de sélection des fournisseurs liés aux émissions de portée 3. Le marché des dégraissants industriels continue de favoriser les fournisseurs qui combinent expertise en formulation, capacité de conformité et service fiable pour les procédés critiques.
Leaders du secteur des dégraissants industriels
-
Ecolab Inc.
-
3M
-
Zep Inc.
-
Henkel AG & Co. KGaA
-
CRC Industries
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Avril 2026 : Ecolab Inc. a mis en œuvre une surtaxe énergétique mondiale de 10 à 14 % sur l'ensemble de ses produits et services à compter du 1er avril 2026, invoquant des augmentations significatives des prix du pétrole et du gaz naturel. La hausse des coûts énergétiques augmente les dépenses d'exploitation des procédés de nettoyage industriel, incitant les utilisateurs à adopter des solutions de dégraissage plus économes en énergie.
- Février 2026 : Henkel AG & Co. KGaA a lancé le Bonderite C-AD 20202, un tensioactif à basse température pour le dégraissage industriel par immersion, fonctionnant efficacement à 35 °C–40 °C, contre des procédés conventionnels à 60 °C–65 °C. Cela permet aux utilisateurs industriels de réduire les besoins en chauffage et la consommation d'énergie lors des opérations de dégraissage.


Périmètre du rapport mondial sur le marché des dégraissants industriels
Les dégraissants industriels sont des formulations de nettoyage conçues pour éliminer les huiles, les graisses, les lubrifiants, les dépôts de carbone et autres contaminants des équipements et surfaces industriels. Ils soutiennent la maintenance, la préparation des composants et les procédés de fabrication en améliorant la propreté des surfaces et en contribuant au maintien des performances des équipements.
Le marché des dégraissants industriels est segmenté par type, grade, application et géographie. Par type, le marché est segmenté en formulations à base d'eau et à base de solvant. Par grade, le marché est segmenté en formulations à base liquide, à base de pétrole, à base biologique et autres grades. Par application, le marché est segmenté en automobile, machines de fabrication et industrielles, pharmaceutique, aérospatiale et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les dégraissants industriels dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
| À base d'eau |
| À base de solvant |
| À base liquide |
| À base de pétrole |
| À base biologique |
| Autres grades |
| Automobile |
| Machines de fabrication et industrielles |
| Pharmaceutique |
| Aérospatiale |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | À base d'eau | |
| À base de solvant | ||
| Par grade | À base liquide | |
| À base de pétrole | ||
| À base biologique | ||
| Autres grades | ||
| Par application | Automobile | |
| Machines de fabrication et industrielles | ||
| Pharmaceutique | ||
| Aérospatiale | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des dégraissants industriels ?
Le marché des dégraissants industriels s'élève à 22,71 milliards USD en 2026 et devrait atteindre 28,73 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande de dégraissants industriels ?
Le marché des dégraissants industriels est soutenu par la maintenance des équipements, la production automobile, la substitution des solvants dangereux et des exigences de propreté plus strictes dans les batteries et les semi-conducteurs.
Quel type a dominé la demande du marché en 2025 ?
Les formulations à base d'eau détenaient 56,16 % des revenus en 2025, soutenues par les exigences réglementaires et les systèmes de nettoyage aqueux installés.
Quel grade devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les formulations à base biologique devraient progresser à un CAGR de 5,62 % jusqu'en 2031.
Dernière mise à jour de la page le:



