
インドネシア都市物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
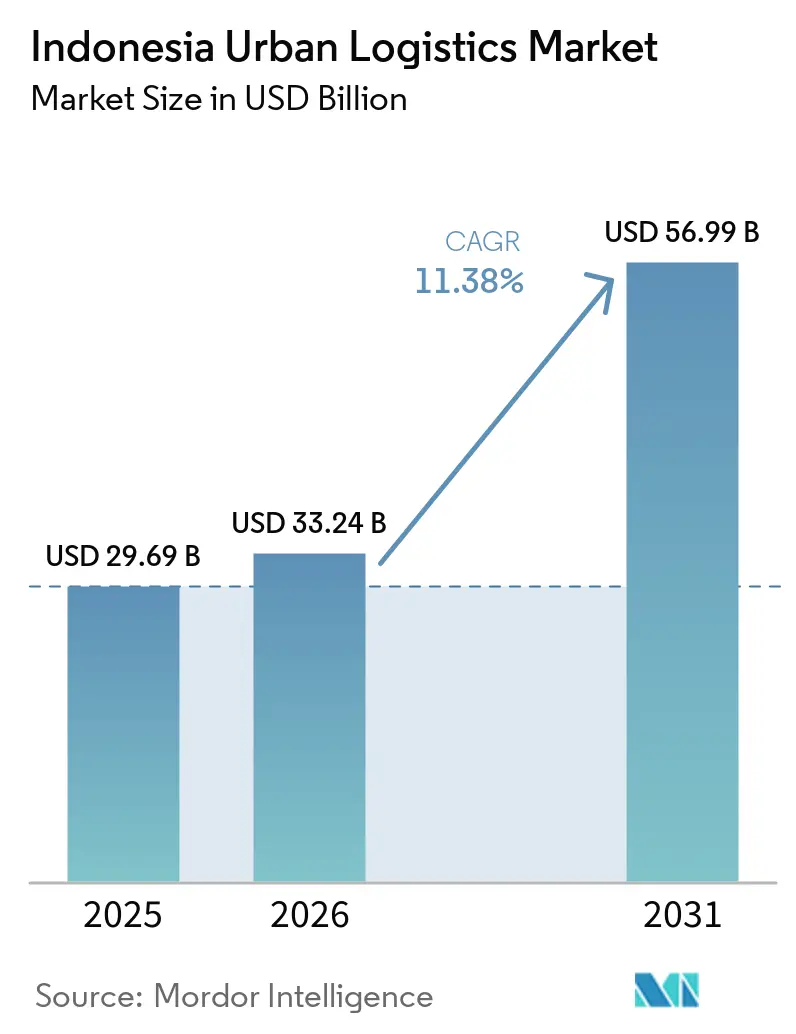
| 基準年の市場規模 (2025) | 29.69 十億米ドル |
| 市場規模 (2026) | 33.24 十億米ドル |
| 市場規模 (2031) | 56.99 十億米ドル |
| Growth Rate (2026 - 2031) | 11.38 % |
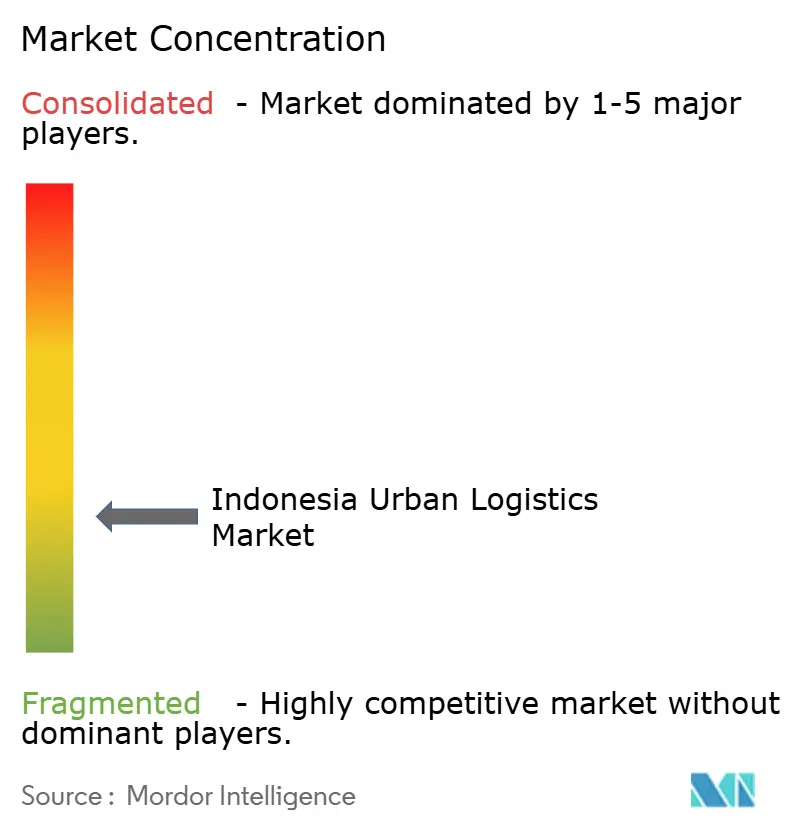
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア都市物流市場分析
インドネシア都市物流市場規模は、2025年の29.69 ビリオン 米ドルから2026年には33.24 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 11.38%で2031年までに56.99 ビリオン 米ドルに達すると予測されています。
インドネシアの大規模なデジタルコマース基盤は、小包輸送、フルフィルメント、および近隣配送能力への需要を引き続き押し上げています。Eコマースの成長はジャカルタ中心部を超えて拡大しており、地域の仕分け拠点や柔軟な集荷ネットワークの必要性が高まっています。事業者は、密集した都市回廊での迅速な配送と、地方都市における広範な翌日配送カバレッジのバランスを取っいます。販売者が信頼性の高いサービスと広い地理的カバレッジの両方を必要としているため、在庫管理、注文管理、配送実行を連携させるシステムへの投資が進んでいます。渋滞、島間輸送コスト、電気自動車インフラの不足は依然として重大な運営上の制約となっていますが、デジタル販売者、プラットフォーム、中小企業からの需要が引き続き市場拡大を支えています。
主要レポートのポイント
- サービスタイプ別では、輸送サービスが2025年のインドネシア都市物流市場シェアの67.04%を占め、フルフィルメントサービスは2031年にかけてCAGR 13.30%で成長すると予測されています。
- 配送速度別では、標準配送が2025年のインドネシア都市物流市場規模の51.28%を占め、即時・当日配送は2031年にかけてCAGR 12.47%で成長すると予測されています。
- 顧客タイプ別では、B2C物流が2025年のインドネシア都市物流市場シェアの73.40%を占め、C2C物流は2031年にかけてCAGR 14.25%で成長すると予測されています。
- 最終用途産業別では、Eコマースおよび小売が2025年のインドネシア都市物流市場規模の35.12%を占め、ヘルスケアおよび医薬品は2031年にかけてCAGR 14.02%で成長すると予測されています。
- 都市別では、ジャカルタが2025年の収益の24.67%を占め、2031年にかけてCAGR 12.85%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア都市物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EコマースおよびソーシャルコマースによるEコマース小包の成長 | +3.2% | 全国規模、ジャワ島に集中し、スマトラ島およびスラウェシ島へ拡大 | 短期(2年以内) |
| 密集した都市回廊における迅速な配送への期待 | +2.4% | ジャカルタ、スラバヤ、バンドン、マカッサル | 短期(2年以内) |
| プラットフォーム統合型フルフィルメントおよび配送ネットワーク | +2.0% | 全国規模、大ジャカルタおよびスラバヤが主導 | 中期(2〜4年) |
| 中小零細企業のデジタルコマースおよびオンデマンド物流の成長 | +1.6% | 全国規模、ジョグジャカルタ、バンドン、スラバヤ、マカッサルで先行 | 中期(2〜4年) |
| オートバイ車両の電動化機会 | +1.2% | 大ジャカルタおよびバリ、スラバヤおよびバンドンへ拡大 | 中期(2〜4年) |
| ティア2都市へのマイクロフルフィルメントの拡大 | +0.8% | スマラン、メダン、マカッサル、デンパサール、タシクマラヤ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EコマースおよびソーシャルコマースによるEコマース小包の成長
インドネシアのEコマースGMVは2025年に710 億米ドルに達し、前年比14%成長し、GMVベースで東南アジア最大のデジタル消費者市場としての地位を維持しました。ビデオコマースは主要な成長ドライバーとなり、取引量は前年比90%増の2025年に26 億件に達し、アクティブな販売者とオンラインショップは75%増の80万件に成長しました。この拡大により、当日・即時配送を含む高頻度・小ロットの小包移動の需要が増加し、従来の標準配送サービスとともに需要が高まりました。この取引量は、都市部の販売者、フルフィルメント拠点、および家庭間の定期的な小包フローを支えています。この集中度により、ジャワ島のキャリは外島を対象とするネットワークよりも密度の高いルートと強固な資産活用が可能となっています。したがって、インドネシア都市物流市場は、既存の回廊における活動の増加と、サービスが行き届いていない都市部への段階的な拡大の両面から成長する余地があります。
密集した都市回廊における迅速な配送への期待
都市部の購買者は、日常のルーティンに合った配送時間帯をますます期待し、信頼性の高いサービスを好む傾向があります。クイックコマースのデータによると、2025年には11〜30分以内に完了した配送が取引量の52.1%を占めました。ダークストアと需要予測システムにより、事業者はジャカルタとスラバヤで初回配送成功率85%を達成しています。これらのサービスモデルは、需要クラスターに近い在庫を必要とし、小規模な都市フルフィルメント拠点の重要性を高めています。配送ネットワークは、交通の不確実性、ドライバーの確保、および地域在庫の維持コストも管理する必要があります。ルートの信頼性を向上させた事業者は、最短の配送時間のみで競争する事業者よりも明確なサービス優位性を構築できます。
プラットフォーム統合型フルフィルメントおよび配送ネットワーク
マーケットプレイスおよびソーシャルコマースの活動により、オンラインでの発見、チェックアウト、および物理的な配送の連携が強化されています。TikTok Shopは、Tokopediaとの15 億米ドルのパートナーシップを通じてインドネシアに復帰し、2025年3月までに1日あたり320万件のチェックアウトに達しました。GoSendは、連携した配送サービスを通じて、Eコマース、飲食、ヘルスケアにわたる300社以上の企業にサービスを提供しています。これらの連携により、販売者は予約へのアクセスが容易になり、事業者はより予測可能な出荷量を確保できます。Blibliの10万平方メートルのGudang Marundaスマート物流ハブは、統合後にFMCGフルフィルメント時間を70%短縮し、注文キャンセル率を35%削減しました。インドネシア都市物流市場は、プラットフォーム連携ネットワークが一つの運営プロセス内で在庫と配送を調整できるため、連携型フルフィルメントモデルへの依存度が高まっています。
中小零細企業のデジタルコマースおよびオンデマンド物流の成長
インドネシアには、正式な取引量のコミットメントなしに配送サービスを必要とする小規模販売者の大きな基盤があります。2025年にはインターネットアクセスが人口の80%を超え、最大都市を超えたデジタルコマースの潜在的なリーチが拡大しました。[1]通信情報技術省、「2025年インターネットユーザー普及率データ」、インドネシア共和国、kominfo.go.id。 オンデマンド予約は、注文量が不規則で集荷場所が住宅地にある企業に適しています。J&T Expressは、インドネシアの中小零細企業からの国際小包量が2024年の中小零細企業輸出総量の16.9%から2025年には19%に増加したと報告しました。これらの出荷は、従来のバルクフレートとは異なる取り扱いおよび調整ニーズを追加します。インドネシア都市物流市場は、より多くの販売者が事業拠点近くでの集荷、ラベリング、仕分け、配送サポートを必要とするにつれて恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市渋滞および積み降ろしスペースの制約 | -1.4% | ジャカルタ、スラバヤ、バンドン、スマラン | 短期(2年以内) |
| 群島配送の経済性とサービスの変動性 | -1.0% | 全国規模、東インドネシア、マルク、パプアに集中 | 長期(4年以上) |
| 充電およびバッテリー交換インフラの不足 | -0.8% | ジャワ島およびバリ島以外、ティア2およびティア3都市への全国的な影響 | 中期(2〜4年) |
| 車両電動化における宅配業者の資金調達と収入への圧力 | -0.6% | 大ジャカルタ、スラバヤ、バンドン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市渋滞および積み降ろしスペースの制約
ジャカルタのピーク時の平均道路速度は2025年に時速11kmに低下し、配送車両が1シフト中に完了できる停車回数が制限されています。[2]Jakarta Smart City、「ジャカルタ交通渋滞分析2025」、Jakarta Smart City、smartcity.jakarta.go.id。 渋滞は車両の稼働時間を増加させ、配送コミットメントを維持するために追加のドライバーや車両が必要になる場合があります。DKIジャカルタ州政府は、タナ・メルデカ・ターミナルに少なくとも200台のコンテナを収容できる5ヘクタールのコンテナトラック駐車施設を設置しました。また、ジャラン・チャクン・チリンチン沿いのトラック渋滞を緩和するため、2026年7月と8月に駐車料金を免除しました。これらの措置は地域の交通流を改善する可能性がありますが、事業者は依然として日常的な交通混雑を吸収できるルート計画と積み降ろしアクセスを必要としています。遅延の増加は、密集した施設、ルーティングツール、および運営バッファーのための資本を持つ企業に有利に働きます。
群島配送の経済性とサービスの変動性
インドネシアの17,500以上の島々からなるネットワークは、貨物量が少なく帰り荷の容量が限られている場合、島間物流のコストを高くします。[3]ガジャ・マダ大学交通物流研究センター、「国内物流コストは依然として高く、政府は港湾インフラの改善と船舶カーゴの最大化を求められている」、ガジャ・マダ大学、ugm.ac.id。 同じ地理的条件が、ジャワ島と東部地域の間でサービス品質の不均一性を生み出しています。2021年大統領令第27号は、辺境・遠隔・国境地域向けのシー・トール(海上有料道路)ルートを支援しています。2025年の学術研究では、ジャワ島とパプアの消費者価格格差が2019年の47%から2025年には31%に縮小したことが示されましたが、差異は依然として大きいままです。外島にサービスを提供する事業者は、高密度のジャワ島回廊に特化した事業者よりも強力な海運調整と地域ネットワークを必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:輸送収益がリード、フルフィルメントが投資を集める
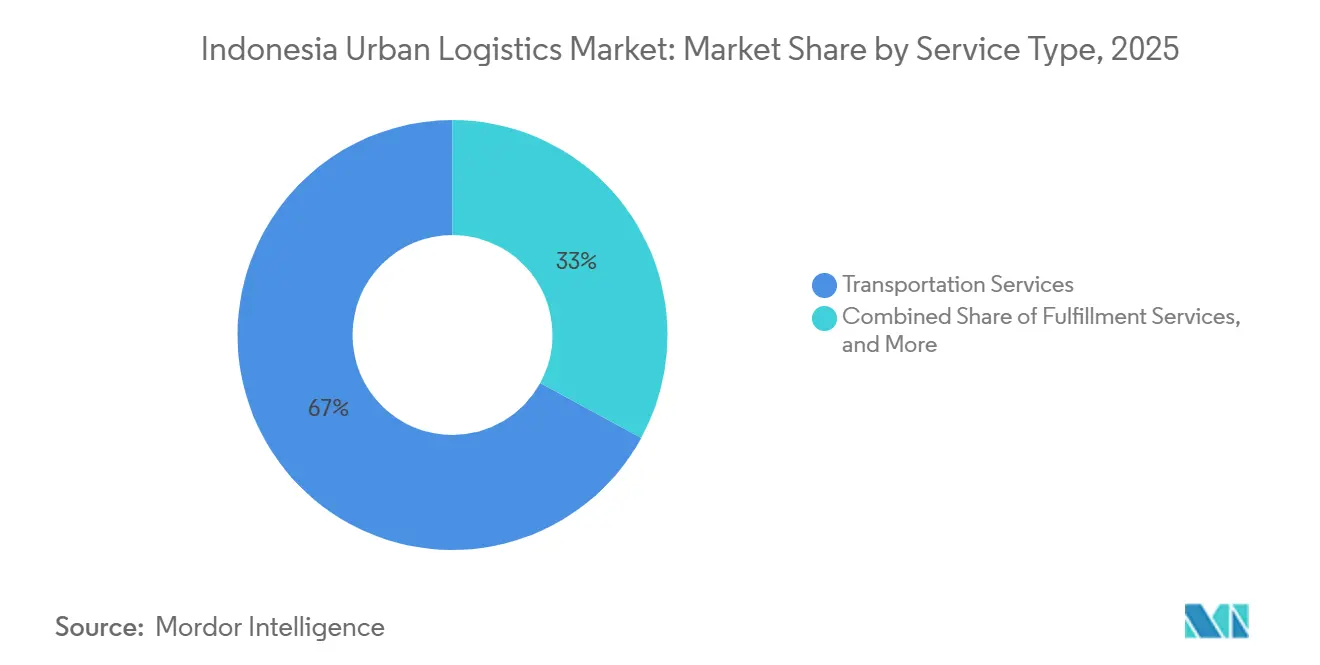
輸送サービスはインドネシア都市物流市場において最大のポジションを占め、2025年の市場の67.04%を占めました。これは日々の小包移動が広範な収益基盤を生み出しているためです。Eコースフルフィルメント、オンデマンド配送、および都市間貨物はすべて定期的な輸送活動を必要とします。大量の小包数は、個々の出荷に付加価値サービスが限られている場合でも輸送収益を維持できます。このサービスタイプは、一貫したドライバーの確保、仕分け能力、およびルート計画にも依存しています。フルフィルメントサービスは、販売者が都市部の購買者に近い場所に在庫を配置するにつれて、最も急成長しているカテゴリーを代表しています。フルフィルメントのインドネシア都市物流市場規模は、マーケットプレイスおよびダイレクト・トゥ・コンシューマーブランドからの当日・翌日サービスへの需要に支えられています。
フルフィルメントサービスは最も急成長しているカテゴリーであり、販売者が都市部の購買者に近い場所に在庫を配置するにつれて、2031年にかけてCAGR 13.30%で拡大しています。BlibliのGudang Marundaハブは、統合後にFMCGフルフィルメント時間を70%短縮し、キャンセル率を35%削減し、統合された在庫・配送管理の運営上の価値を示しました。倉庫保管および都市型ストレージも、事業者が大ジャカルタおよび地方都市にマイクロフルフィルメント能力を追加するにつれて拡大しています。不動産の制約により、需要の高い場所では多層倉庫形式が促進されています。逆物流は規模が小さいままですが、ファッションおよび電子機器の返品には、より多くの検査、仕分け、および顧客調整が必要です。付加価値物流サービスには、梱包、ラベリング、品質検査が含まれます。これらの能力は、フルフィルメントプロバイダーがヘルスケアおよび電子機器顧客の文書化および取り扱い要件を満たすのに役立ちます。


配送速度別:標準配送量が収益を支え、プレミアム速度が価格設定を再構築
標準配送はインドネシア都市物流市場において最大の小包量ポジションを占め、2025年に51.28%を占めました。価格に敏感な購買者や、即時配送が実用的な限られたエリア以外のルートに適しています。標準サービスは高い出荷数を支えますが、より速いティアよりも1件あたりの収益が少なくなります。翌日配送は、即時オプションの価格を払わずに信頼性の高いサービスを望む消費者に中間的な選択肢を提供します。スケジュール配送も、予測可能なタイミングを重視する企業やサブスクリプションモデルにサービスを提供します。したがって、標準配送のインドネシア都市物流市場シェアは、広範なカバレッジと日常的な家庭需要に支えられています。
即時・当日配送は最も急成長している配送速度カテゴリーであり、都市部のフルフィルメントの迅速化への需要が高まるにつれて、2031年にかけてCAGR 12.47%で拡大しています。クイックコマースネットワークは、即時サービスに対して標準料金の3〜5倍を請求できます。ジャカルタ、スラバヤ、バンドンは、30分以内の配送コミットメントをサポートするのに十分な地域フルフィルメント密度を持っています。これらのサービスは、在庫の近接配置と正確なディスパッチ判断を必要とします。ハブ密度が増加するにつれて、当日配送と翌日配送のコスト差が縮小する可能性があります。これにより、同等の地域フルフィルメント能力なしにプレミアム翌日配送の提案に依存する事業者に圧力がかかる可能性があります。
顧客タイプ別:B2Cが取引量を主導、C2Cが集荷の複雑性を追加
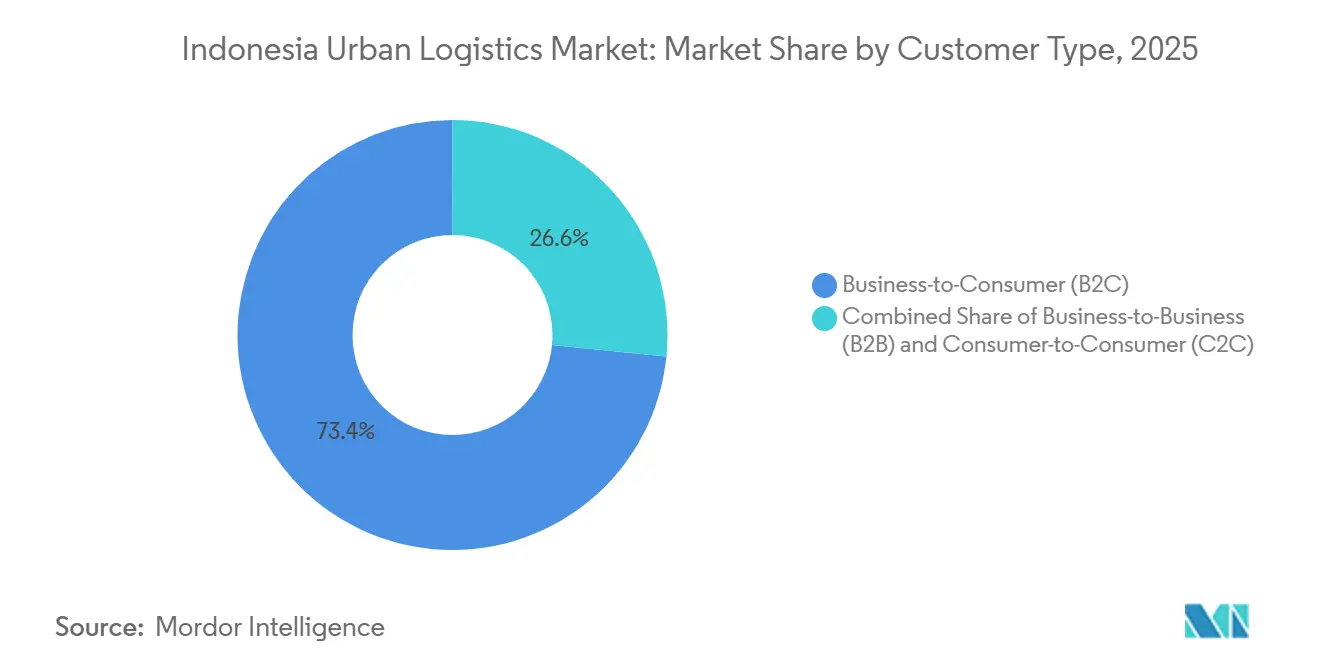
B2Cはインドネシア都市物流市場において最大の収益ポジションを占め、2025年に73.40%を占め、正式なマーケットプレイスとEコマースの広範な利用に支えられています。主要都市における密度の高いB2C配送量により、キャリアはルートを計画し車両稼働率を向上させることができます。販売者とプラットフォームは、効率的なラストマイル運営を支える定期的な注文フローを提供できます。B2C出荷は、確立された配送先住所と標準化された注文プロセスからも恩恵を受けます。B2B移動は1件あたりの価値が高いですが、多くは専用車両またはバルクフレートネットワークを使用しています。B2CのインドネシアEコマース都市物流市場規模は、家庭のオンライン購入とプラットフォームフルフィルメントの規模に依存しています。
C2Cは最も急成長している顧客タイプであり、再販、ライブストリーム販売、ソーシャルコマースの普及に伴い、2031年にかけてCAGR 14.25%で拡大しています。個人販売者は分散した集荷ポイントと変動する集荷時間帯を生み出します。これらの出荷は通常、ブランドB2CまたはB2B委託品よりも軽量です。キャリアは、過度な集荷失敗なしにこの活動を管理するためにアプリベースの調整を必要とします。デジタル調達も中小企業間で定期的なB2B需要を生み出しています。カタログ、スケジューリング、配送機能が連携したプロバイダーは、その需要をより一貫して対応できます。
最終用途産業別:EコマースがEコマース量を支え、ヘルスケアが最速で拡大
Eコマースおよび小売はインドネシア都市物流市場において最大の最終用途ポジションを占め、2025年に35.12%のシェアを持ちました。マーケットプレイス販売、ソーシャルコマース、ダイレクト・トゥ・コンシューマー出荷が大量の都市部小包フローを生み出しています。飲食は第2位のカテゴリーであり、ダークキッチン、オンライングロサリーサービス、FMCGブランド、レストランが頻繁な配送を必要とするためです。これらのフローは、製品が生鮮品または時間に敏感な場合があるため、定義された配送時間帯を必要とすることが多いです。家電、ファッション、自動車部品はそれぞれ異なる梱包、セキュリティ、返品、スケジューリングのニーズを持っています。EコマースおよびEコマース小売が保有するインドネシア都市物流市場シェアは、消費者の購買機会全体にわたる広範さに支えられています。
ヘルスケアおよび医薬品は最も急成長している最終用途カテゴリーであり、専門的で信頼性の高い配送サービスへの需要が高まるにつれて、2031年にかけてCAGR 14.02%で拡大しています。保健省規則第20/2024号は、認定事業者による宅配便を通じた医薬品配送を開放しました。[4]保健省、「宅配便サービスによる医薬品の流通に関する規則第20/2024号」、インドネシア共和国、kemkes.go.id。 この要件は、確立されたコールドチェーンネットワークと文書化された取り扱いプロセスを持つ事業者に有利なコンプライアンス障壁を生み出しています。Lion Parcelは2025年に温度管理車両に2,500 億インドネシアルピア(1,492 万米ドル)を投資しました。J&T Expressも2025年中に82の冷蔵ハブを追加しました。産業・製造業の顧客は、原材料補充とカスタム注文フルフィルメントを通じて最終用途の範囲を完成させます。
地理的分析
ジャカルタは2025年のインドネシア都市物流市場において最大かつ最も急成長しているポジションを占め、市場の24.67%を占め、高い小包密度、プラットフォームの存在感、および継続的な物流投資に支えられて2031年にかけてCAGR 12.85%で拡大しています。ESRとMCUDIは2026年7月に、カラワンとチカランに2つのグレードA物流・産業施設を開発する合意を締結し、合計資産価値は8,000 万米ドルを超えると見込まれています。この投資は、大ジャカルタ産業回廊の重要性を強化しています。ジャカルタはまた、深刻な港湾関連のトラック渋滞と制約された積み降ろし能力にも直面しています。この都市のネットワークは中心的な役割を維持しますが、その運営コストにより一部のフルフィルメント活動が外部に移動することが促進されています。
スラバヤ、バンドン、メダンが物流開発の次のティアを担っています。スラバヤの港湾接続と東ジャワの産業基盤は、島間フレートと地域流通を支えています。バンドンはジャカルタへの近接性と共有輸送リンクから恩恵を受けています。スマランの低い倉庫賃料とジャワ島北部回廊上の立地は、実用的な中継地点となっています。Peregrine Cold Logisticsは2026年8月にSinar Primeraとの合弁事業を通じてインドネシアに参入し、北ジャカルタと東ジャカルタに35,000平方メートルの温度管理能力を開発することが期待されています。この投資は、都市物流需要に特化したコールドチェーン能力も含まれることを示しています。
マカッサル、デンパサール、ジョグジャカルタは、異なる運営パターンを持つ新興需要回廊を代表しています。マカッサルはスラウェシ島および東部フレートフローのゲートウェイとして機能しています。シー・トールの支援は、2021年大統領令第27号に基づく遠隔地域の接続性向上に役立っています。デンパサールは観光、電子機器、飲食、ホスピタリティ用品に関連した季節的需要を持っています。ジョグジャカルタは大学と観光活動から恩恵を受け、西ジャワの小都市が消費者需要を追加しています。2025年のインターネット普及率80%超が小都市の成長を支えましたが、多くの場所では投資適格の物流インフラが依然として限られていました。
競争環境
インドネシア都市物流市場は、エクスプレス小包プロバイダー、プラットフォーム連携ネットワーク、B2Bオンデマンド事業者、コールドチェーン専門業者にわたって断片化されています。J&T Express、JNE Express、SiCepat Ekspresはエクスプレスセグメントの重要なプレイヤーです。プラットフォーム連携ネットワークには、GoSend、GrabExpress、ShopeeのSAPX Expressが含まれます。これらのプロバイダーはマーケットプレイスの取引量を内部化し、連携した予約システムを使用して販売者の維持を強化できます。J&T Expressは2026年6月時点で500の集荷センターと2,700のインドネシア拠点にわたって1,000台以上の仕分け機械を保有していました。これらの資産の規模は、より広範な小包カバレッジとより大きな処理能力を支えています。
国営部門の統合も2026年の競争環境を変化させました。Danantara Asset Managementは2026年6月30日に7つの国営物流企業をPT Multiterminal Indonesiaに合併しました。統合された事業体は、港湾物流、島間フレート、ボンデッドゾーン管理を一つの公共部門事業者に統合します。その設立は、国営管理の港湾・倉庫インフラを使用するキャリアの契約物流価格に影響を与える可能性があります。Nichirei Logistics Groupは2026年4月にPT Mega Indo LogistikとPT Mega Internasional Sejahteraを買収しました。この動きにより、競争分野に温度管理物流能力が追加されました。
Deliveree、Lalamove、Borzo IndonesiaなどのB2Bオンデマンド事業者は、正式な取引量コミットメントができない企業向けの柔軟なフレートマッチングに注力しています。医薬品配送におけるコンプライアンスは、規則第20/2024号に基づく認定事業者に機会を提供しています。ティア2販売者向けの農村部から都市部へのリンクと電動二輪車配送ネットワークも競争の発展分野です。ALVA、KALISTA、Dash Electricは2026年1月にジャカルタでラストマイル物流活動のために最大500台のALVA N3電動オートバイを展開しました。検証済みのコールドチェーン、プラットフォーム、車両能力を持つ事業者は、より専門的な契約を競うことができます。
インドネシア都市物流産業リーダー
J&T Express
JNE Express
SiCepat Ekspres
TIKI
AnterAja
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:ESRとPT MC Urban Development Indonesiaは、大ジャカルタのカラワンとチカランに2つのグレードA物流・産業施設を共同開発する合意を締結し、合計予想資産価値は8,000 万米ドルを超えます。建設は進行中で、2027年第3四半期の完成を目標としており、ジャワ島の確立された産業回廊における機関投資家グレードの物流供給を深化させます。
- 2026年8月:Peregrine Cold LogisticsはSinar Primeraとの合弁事業を通じてインドネシアに参入し、北ジャカルタのプルイトにある既存の冷蔵倉庫施設を取得し、東ジャカルタのナロゴンにグリーンフィールドサイトを開発しました。このパートナーシップにより、大ジャカルタ全体で35,000平方メートルの温度管理能力が提供される見込みです。
- 2026年6月:Danantara Asset Managementは2026年6月30日に、Pos Logistics、Pelni Logistics、PT Kawasan Berikat Nusantaraを含む7つの国営物流企業をPT Multiterminal Indonesiaに正式に合併しました。この措置は、冗長性の排除、価格の断片化の低減、および統合された国家港湾・海上物流運営を目標としています。
- 2026年4月:日本のNichirei Logistics Groupは、インドネシアにおける温度管理物流事業を拡大するため、PT Mega Indo LogistikとPT Mega Internasional Sejahteraを統合子会社として買収しました。


インドネシア都市物流市場レポートの範囲
| 輸送サービス |
| 倉庫保管および都市型ストレージサービス |
| フルフィルメントサービス |
| 逆物流サービス |
| 付加価値物流(VAL)サービス |
| 即時・当日配送 |
| 翌日配送 |
| スケジュール配送 |
| 標準配送 |
| 企業間取引(B2B) |
| 企業消費者間取引(B2C) |
| 消費者間取引(C2C) |
| Eコマースおよび小売 |
| 飲食 |
| ヘルスケアおよび医薬品 |
| 家電 |
| ファッションおよびアパレル |
| 自動車部品 |
| 産業・製造業 |
| その他 |
| ジャカルタ |
| バンドン |
| スラバヤ |
| メダン |
| タシクマラヤ |
| ジョグジャカルタ |
| スマラン |
| デンパサール |
| マカッサル |
| その他の都市 |
| サービスタイプ別 | 輸送サービス |
| 倉庫保管および都市型ストレージサービス | |
| フルフィルメントサービス | |
| 逆物流サービス | |
| 付加価値物流(VAL)サービス | |
| 配送速度別 | 即時・当日配送 |
| 翌日配送 | |
| スケジュール配送 | |
| 標準配送 | |
| 顧客タイプ別 | 企業間取引(B2B) |
| 企業消費者間取引(B2C) | |
| 消費者間取引(C2C) | |
| 最終用途産業別 | Eコマースおよび小売 |
| 飲食 | |
| ヘルスケアおよび医薬品 | |
| 家電 | |
| ファッションおよびアパレル | |
| 自動車部品 | |
| 産業・製造業 | |
| その他 | |
| 都市別 | ジャカルタ |
| バンドン | |
| スラバヤ | |
| メダン | |
| タシクマラヤ | |
| ジョグジャカルタ | |
| スマラン | |
| デンパサール | |
| マカッサル | |
| その他の都市 |


レポートで回答される主要な質問
2031年のインドネシア都市物流の予想価値は?
このセクターは2026年の33.24 ビリオン 米ドルから2031年までに56.99 ビリオン 米ドルに達すると予測されており、CAGR 11.38%で成長します。
インドネシアにおける都市配送サービスへの需要を牽引しているものは何ですか?
Eコマース活動、ソーシャルコマース、プラットフォーム連携フルフィルメント、および中小零細企業間でのデジタル参加の増加が、小包および集荷需要を高めています。
インドネシアの都市物流収益をリードしているサービスタイプはどれですか?
Eコマース、オンデマンド配送、都市間貨物が毎日大量の小包移動を生み出すため、輸送サービスが収益をリードしています。
インドネシアの都市で最も急速に拡大している配送オプションはどれですか?
即時・当日配送が最も急速に拡大しており、クイックコマースネットワークと都市部のマイクロフルフィルメント拠点に支えられています。
インドネシアでヘルスケア物流が成長している理由は何ですか?
規則第20/2024号により、認定事業者が宅配便で医薬品を配送することが許可され、コンプライアントなコールドチェーンサービスへの需要が高まっています。
最終更新日:



