
Tamaño y Participación del Mercado de Logística Urbana de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
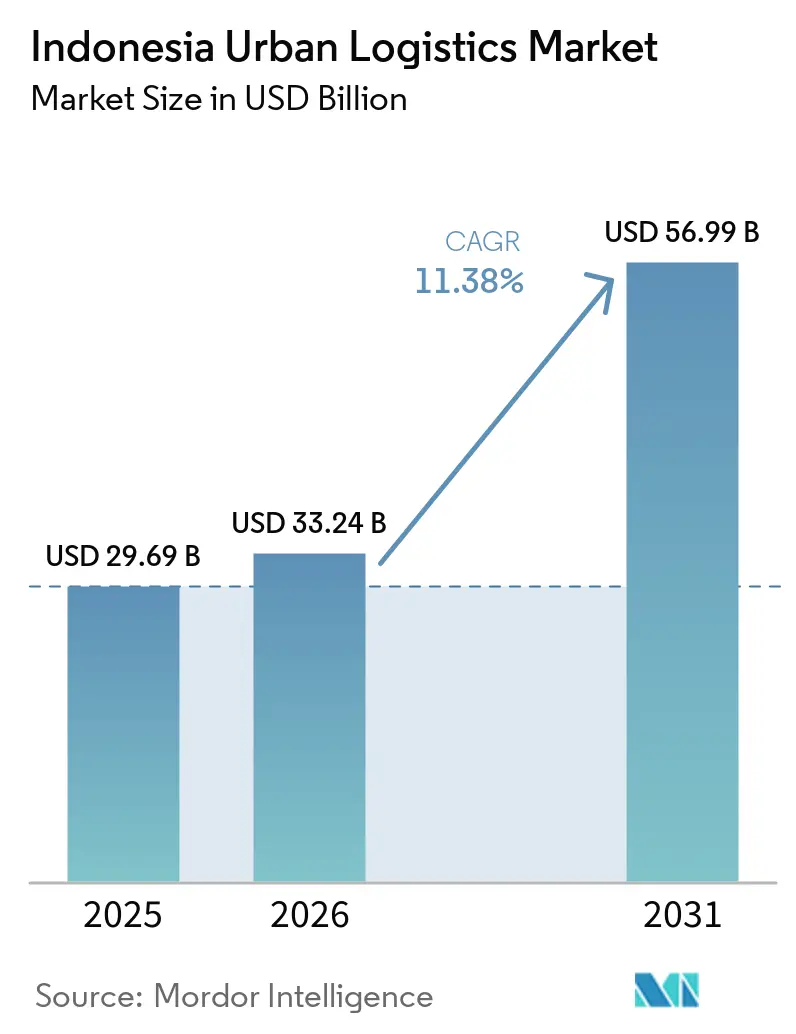
| Tamaño del mercado en el año base (2025) | 29.69 Mil millones de dólares |
| Tamaño del Mercado (2026) | 33.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 56.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.38 % |
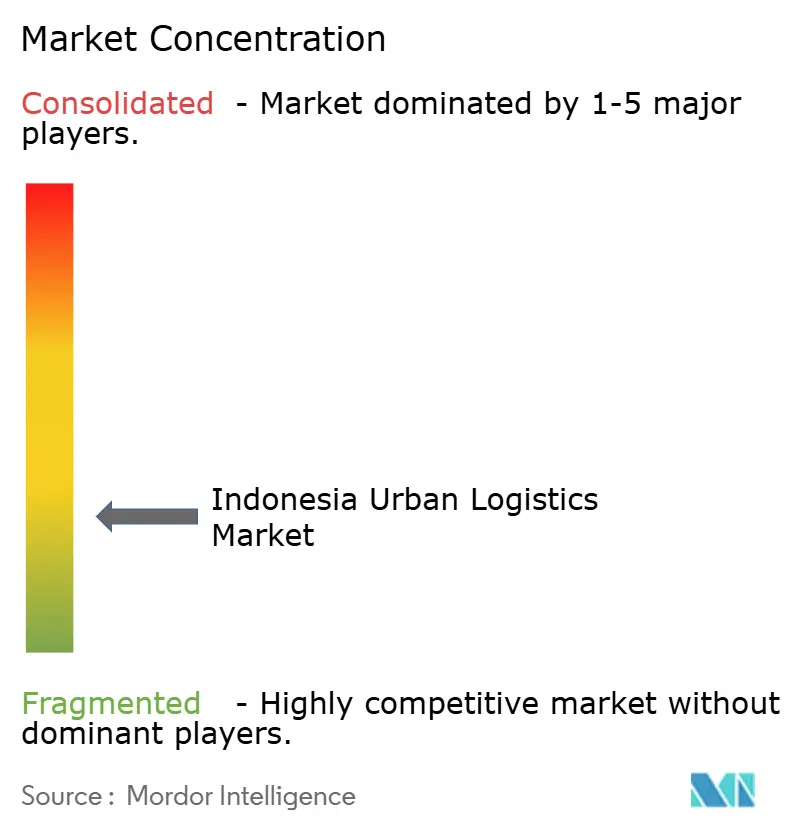
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Urbana de Indonesia por Mordor Intelligence
Se espera que el tamaño del Mercado de Logística Urbana de Indonesia crezca de 29,69 mil millones de USD en 2025 a 33,24 mil millones de USD en 2026, y se prevé que alcance los 56,99 mil millones de USD en 2031 a una CAGR del 11,38% durante 2026-2031.
La amplia base de comercio digital de Indonesia continúa incrementando la demanda de transporte de paquetes, cumplimiento de pedidos y capacidad de entrega en zonas residenciales. El crecimiento del comercio electrónico se extiende más allá del centro de Yakarta, lo que aumenta la necesidad de puntos de clasificación locales y redes de recogida flexibles. Los operadores equilibran la entrega rápida en corredores urbanos densos con una cobertura más amplia al día siguiente en ciudades secundarias. La inversión se orienta hacia sistemas que conectan la gestión de inventario, pedidos y ejecución de entregas, ya que los vendedores necesitan tanto un servicio confiable como una amplia cobertura geográfica. La congestión, los costos interinsulares y el limitado soporte para vehículos eléctricos siguen siendo restricciones operativas significativas, aunque la demanda de vendedores digitales, plataformas y pequeñas empresas continúa impulsando la expansión.
Conclusiones Clave del Informe
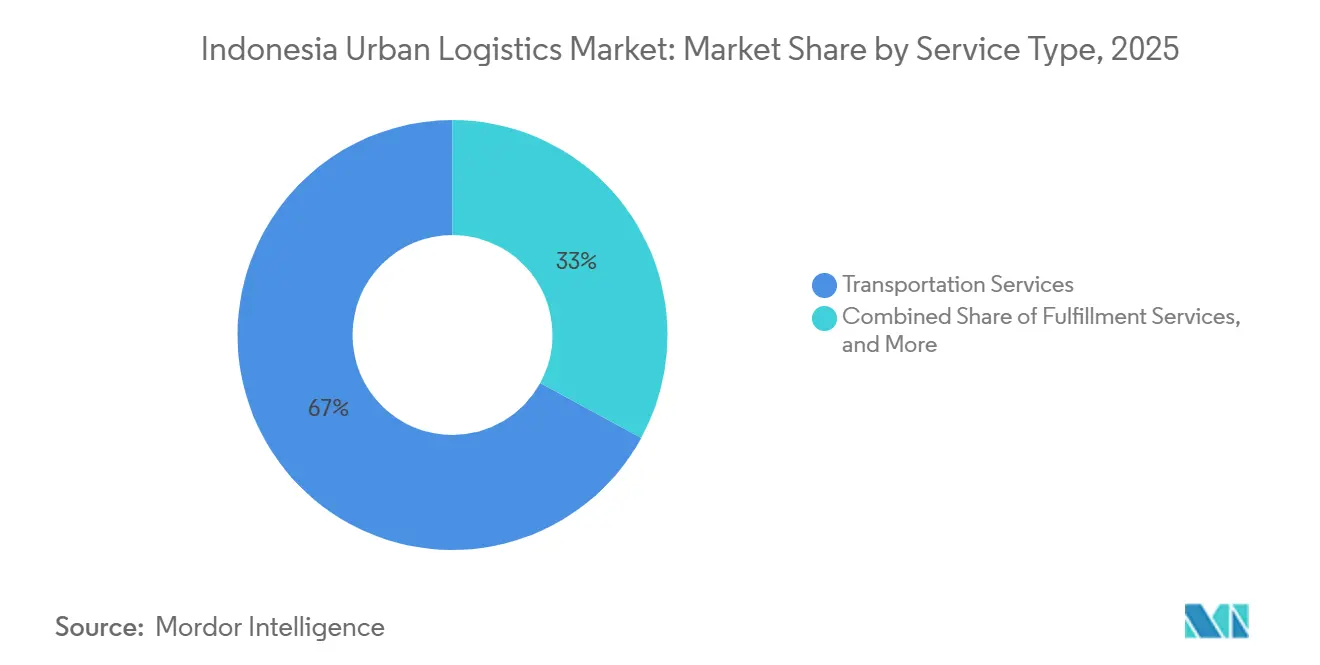
- Por tipo de servicio, los servicios de transporte representaron el 67,04% de la participación del mercado de logística urbana de Indonesia en 2025, mientras que se prevé que los servicios de cumplimiento de pedidos crezcan a una CAGR del 13,30% hasta 2031.
- Por velocidad de entrega, la entrega estándar representó el 51,28% del tamaño del mercado de logística urbana de Indonesia en 2025, mientras que se prevé que la entrega instantánea y en el mismo día crezca a una CAGR del 12,47% hasta 2031.
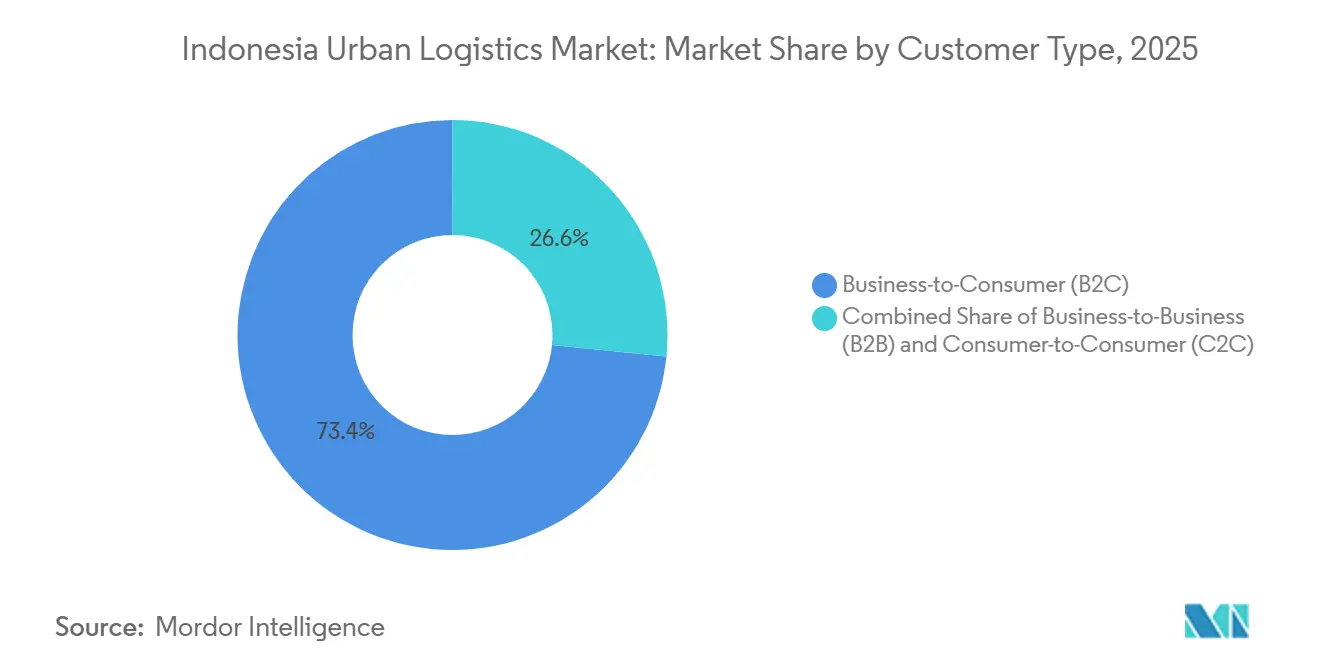
- Por tipo de cliente, la logística B2C representó el 73,40% de la participación del mercado de logística urbana de Indonesia en 2025, mientras que se prevé que la logística C2C crezca a una CAGR del 14,25% hasta 2031.
- Por industria de uso final, el comercio electrónico y el comercio minorista representaron el 35,12% del tamaño del mercado de logística urbana de Indonesia en 2025, mientras que se prevé que la salud y los productos farmacéuticos crezcan a una CAGR del 14,02% hasta 2031.
- Por ciudad, Yakarta representó el 24,67% de los ingresos en 2025, y se prevé que crezca a una CAGR del 12,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Urbana de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de Paquetes en Comercio Electrónico y Comercio Social | +3.2% | Nacional, concentrado en Java, con expansión a Sumatra y Sulawesi | Corto plazo (≤ 2 años) |
| Expectativas de Entrega más Rápida en Corredores Urbanos Densos | +2.4% | Yakarta, Surabaya, Bandung, Makassar | Corto plazo (≤ 2 años) |
| Redes de Cumplimiento de Pedidos y Entrega Integradas en Plataformas | +2.0% | Nacional, liderado por el Gran Yakarta y Surabaya | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Digital de las MIPYME y la Logística bajo Demanda | +1.6% | Nacional, con ganancias tempranas en Yogyakarta, Bandung, Surabaya, Makassar | Mediano plazo (2-4 años) |
| Oportunidad de Electrificación de la Flota de Motocicletas | +1.2% | Gran Yakarta y Bali, con expansión a Surabaya y Bandung | Mediano plazo (2-4 años) |
| Expansión del Microcumplimiento de Pedidos hacia Ciudades de Segundo Nivel | +0.8% | Semarang, Medan, Makassar, Denpasar, Tasikmalaya | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Paquetes en Comercio Electrónico y Comercio Social
El GMV del comercio electrónico de Indonesia alcanzó los 71 mil millones de USD en 2025, con un crecimiento del 14% interanual, manteniendo su posición como el mayor mercado de consumo digital del Sudeste Asiático por GMV. El comercio en video fue un importante impulsor del crecimiento, con volúmenes de transacciones que aumentaron un 90% interanual hasta alcanzar los 2.600 millones en 2025, mientras que los vendedores activos y las tiendas en línea crecieron un 75% hasta llegar a 800.000. Esta expansión incrementó la demanda de movimientos de paquetes de alta frecuencia y pequeños lotes, incluidas las entregas instantáneas y en el mismo día, junto con los servicios de entrega estándar convencionales. Este volumen sustenta los flujos regulares de paquetes entre vendedores urbanos, sitios de cumplimiento de pedidos y hogares. La concentración otorga a los transportistas en Java rutas más densas y una mayor utilización de activos que las redes que sirven a las islas exteriores. El mercado de logística urbana de Indonesia tiene, por tanto, margen para crecer tanto a través de una mayor actividad en los corredores establecidos como de una extensión gradual hacia ubicaciones urbanas menos atendidas.
Expectativas de Entrega más Rápida en Corredores Urbanos Densos
Los compradores urbanos esperan cada vez más ventanas de entrega que se adapten a sus rutinas diarias y prefieren un servicio confiable. Los datos de comercio rápido mostraron que las entregas completadas en un plazo de 11 a 30 minutos representaron el 52,1% de los volúmenes en 2025. Las tiendas oscuras y los sistemas de previsión de la demanda han ayudado a los operadores a lograr un 85% de éxito en el primer intento de entrega en Yakarta y Surabaya. Estos modelos de servicio necesitan inventario cerca de los grupos de demanda, lo que aumenta la importancia de los pequeños sitios urbanos de cumplimiento de pedidos. Una red de entrega también debe gestionar la incertidumbre del tráfico, la disponibilidad de conductores y el costo de mantener existencias locales. Los operadores que mejoran la fiabilidad de las rutas pueden construir una ventaja de servicio más clara que aquellos que compiten únicamente en el tiempo de entrega declarado más corto.
Redes de Cumplimiento de Pedidos y Entrega Integradas en Plataformas
La actividad en mercados en línea y comercio social ha estrechado el vínculo entre el descubrimiento en línea, el proceso de pago y la entrega física. TikTok Shop regresó a Indonesia a través de una asociación de 1,5 mil millones de USD con Tokopedia y alcanzó 3,2 millones de pagos diarios en marzo de 2025. GoSend atiende a más de 300 empresas en los sectores de comercio electrónico, alimentos y bebidas, y salud a través de servicios de entrega conectados. Estas conexiones facilitan a los vendedores el acceso a la reserva y ofrecen a los operadores volúmenes de envíos más predecibles. El centro de logística inteligente Gudang Marunda de Blibli, de 100.000 m², redujo el tiempo de cumplimiento de pedidos de bienes de consumo de alta rotación en un 70% y las cancelaciones de pedidos en un 35% tras su integración. El mercado de logística urbana de Indonesia depende cada vez más de modelos de cumplimiento de pedidos conectados, ya que las redes vinculadas a plataformas pueden coordinar el inventario y la entrega dentro de un único proceso operativo.
Crecimiento del Comercio Digital de las MIPYME y la Logística bajo Demanda
Indonesia cuenta con una amplia base de pequeños vendedores que requieren servicios de entrega sin compromisos formales de volumen. El acceso a internet superó el 80% de la población en 2025, ampliando el alcance potencial del comercio digital más allá de las ciudades más grandes.[1]Ministerio de Comunicación y Tecnología de la Información, "Datos de Penetración de Usuarios de Internet 2025," República de Indonesia, kominfo.go.id. La reserva bajo demanda se adapta a empresas con volúmenes de pedidos irregulares y puntos de recogida en zonas residenciales. J&T Express informó que los volúmenes de paquetes internacionales de las MIPYME indonesias aumentaron del 16,9% del total de exportaciones de las MIPYME en 2024 al 19% en 2025. Estos envíos añaden necesidades de manipulación y coordinación que difieren del flete a granel convencional. El mercado de logística urbana de Indonesia se beneficia a medida que más vendedores requieren soporte de recogida, etiquetado, clasificación y entrega cerca de donde operan.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Urbana y Restricciones de Espacio de Carga | -1.4% | Yakarta, Surabaya, Bandung, Semarang | Corto plazo (≤ 2 años) |
| Economía de Entrega Archipelágica y Variabilidad del Servicio | -1.0% | Nacional, concentrado en el este de Indonesia, Maluku, Papúa | Largo plazo (≥ 4 años) |
| Infraestructura Insuficiente de Carga e Intercambio de Baterías | -0.8% | Fuera de Java y Bali, con efectos nacionales en ciudades de segundo y tercer nivel | Mediano plazo (2-4 años) |
| Presión Financiera y de Ingresos de los Mensajeros Durante la Electrificación de la Flota | -0.6% | Gran Yakarta, Surabaya, Bandung | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión Urbana y Restricciones de Espacio de Carga
La velocidad promedio en hora pico en Yakarta cayó a 11 km/h en 2025, lo que limita el número de paradas que las flotas de entrega pueden completar durante un turno.[2]Jakarta Smart City, "Análisis de Congestión de Tráfico de Yakarta 2025," Jakarta Smart City, smartcity.jakarta.go.id. La congestión aumenta el tiempo de operación de los vehículos y puede requerir conductores o vehículos adicionales para mantener los compromisos de entrega. El Gobierno Provincial de DKI Yakarta estableció una instalación de estacionamiento para camiones de contenedores de 5 hectáreas en la Terminal Tanah Merdeka con capacidad para al menos 200 contenedores. También eximió del pago de estacionamiento en julio y agosto de 2026 para reducir las colas de camiones en la Jalan Cakung-Cilincing. Estas medidas pueden mejorar el flujo local, pero los operadores aún necesitan planificación de rutas y acceso de carga que pueda absorber las interrupciones diarias del tráfico. Los mayores retrasos favorecen a las empresas que tienen capital para instalaciones densas, herramientas de enrutamiento y reservas operativas.
Economía de Entrega Archipelágica y Variabilidad del Servicio
La red de más de 17.500 islas de Indonesia hace que la logística interinsular sea más costosa cuando los volúmenes de carga son bajos y la capacidad de retorno es limitada.[3]Centro de Estudios de Transporte y Logística de la Universidad Gadjah Mada, "Los Costos Logísticos Nacionales Siguen Siendo Altos, el Gobierno Insta a Mejorar la Infraestructura Portuaria y Maximizar la Carga de los Buques," Universidad Gadjah Mada, ugm.ac.id. Las mismas condiciones físicas crean una calidad de servicio desigual entre Java y las regiones orientales. El Decreto Presidencial N.° 27 de 2021 apoya las rutas de Peaje Marítimo para zonas fronterizas, remotas y de frontera. Un estudio académico de 2025 encontró que la brecha de precios al consumidor entre Java y Papúa se redujo del 47% en 2019 al 31% en 2025, aunque la diferencia siguió siendo sustancial. Los operadores que atienden las islas exteriores necesitan una coordinación de envíos más sólida y redes localizadas que aquellos enfocados en los corredores de alta densidad de Java.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Ingresos por Transporte Lideran, el Cumplimiento de Pedidos Atrae Inversión
Los servicios de transporte ocuparon la posición más grande en el mercado de logística urbana de Indonesia, representando el 67,04% del mercado en 2025, ya que el movimiento diario de paquetes crea una amplia base de ingresos. El cumplimiento de pedidos de comercio electrónico, la entrega bajo demanda y la carga interurbana requieren actividad de transporte regular. Los grandes volúmenes de paquetes pueden sostener los ingresos por transporte incluso cuando los envíos individuales tienen servicios de valor agregado limitados. Este tipo de servicio también depende de la disponibilidad constante de conductores, la capacidad de clasificación y la planificación de rutas. Los servicios de cumplimiento de pedidos representan la categoría de mayor crecimiento a medida que los vendedores posicionan el inventario más cerca de los compradores urbanos. El tamaño del mercado de logística urbana de Indonesia para el cumplimiento de pedidos está respaldado por la demanda de servicio en el mismo día y al día siguiente de los mercados en línea y las marcas de venta directa al consumidor.
Los servicios de cumplimiento de pedidos representan la categoría de mayor crecimiento, expandiéndose a una CAGR del 13,30% hasta 2031 a medida que los vendedores posicionan el inventario más cerca de los compradores urbanos. El centro Gudang Marunda de Blibli redujo el tiempo de cumplimiento de pedidos de bienes de consumo de alta rotación en un 70% y las tasas de cancelación en un 35%, lo que demuestra el valor operativo de la gestión integrada de inventario y entrega. El almacenamiento y el almacenamiento urbano también se están expandiendo a medida que los operadores añaden capacidad de microcumplimiento de pedidos en el Gran Yakarta y las ciudades secundarias. Las restricciones inmobiliarias están fomentando formatos de almacén de varios pisos en ubicaciones de alta demanda. La logística inversa sigue siendo menor, pero las devoluciones de moda y electrónica requieren más inspección, clasificación y coordinación con el cliente. Los servicios de logística de valor agregado incluyen embalaje, etiquetado y controles de calidad. Estas capacidades pueden ayudar a los proveedores de cumplimiento de pedidos a satisfacer los requisitos de documentación y manipulación de los clientes de salud y electrónica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Velocidad de Entrega: Los Volúmenes Estándar Anclan los Ingresos, la Velocidad Premium Remodela los Precios
La entrega estándar ocupó la mayor posición en volumen de paquetes en el mercado de logística urbana de Indonesia, representando el 51,28% en 2025. Se adapta a los compradores sensibles al precio y a las rutas fuera de las áreas limitadas donde la entrega instantánea es práctica. Los servicios estándar soportan altos recuentos de envíos, pero generan menos por artículo que los niveles más rápidos. La entrega al día siguiente ofrece una opción intermedia para los consumidores que desean un servicio confiable sin el precio de una opción instantánea. La entrega programada también sirve a empresas y modelos de suscripción que valoran la puntualidad predecible. La participación del mercado de logística urbana de Indonesia en la entrega estándar está, por tanto, respaldada por una amplia cobertura y la demanda doméstica habitual.
La entrega instantánea y en el mismo día es la categoría de velocidad de entrega de mayor crecimiento, expandiéndose a una CAGR del 12,47% hasta 2031 a medida que aumenta la demanda de cumplimiento de pedidos urbano más rápido. Las redes de comercio rápido pueden cobrar de 3 a 5 veces la tarifa estándar por el servicio inmediato. Yakarta, Surabaya y Bandung tienen suficiente densidad de cumplimiento de pedidos local para respaldar compromisos de entrega en menos de 30 minutos. Estos servicios requieren una colocación de inventario cercana y decisiones de despacho precisas. A medida que aumenta la densidad de los centros, la brecha de costos entre la entrega en el mismo día y al día siguiente puede reducirse. Esto podría ejercer presión sobre los operadores que dependen de una propuesta premium de entrega al día siguiente sin una capacidad de cumplimiento de pedidos local comparable.
Por Tipo de Cliente: B2C Domina el Volumen, C2C Añade Complejidad en la Recogida
B2C ocupó la mayor posición en ingresos en el mercado de logística urbana de Indonesia, representando el 73,40% en 2025, respaldado por los mercados en línea formales y el mayor uso del comercio electrónico. Los densos volúmenes de entrega B2C en las principales ciudades permiten a los transportistas planificar rutas y mejorar la utilización de los vehículos. Los vendedores y las plataformas pueden proporcionar flujos de pedidos regulares que respalden operaciones eficientes de última milla. Los envíos B2C también se benefician de direcciones de entrega establecidas y procesos de pedido estandarizados. Los movimientos B2B contribuyen con un mayor valor por consignación, aunque muchos utilizan flotas dedicadas o redes de flete a granel. El tamaño del mercado de logística urbana de Indonesia para B2C sigue vinculado a la escala de las compras en línea de los hogares y al cumplimiento de pedidos de las plataformas.
C2C es el tipo de cliente de mayor crecimiento, expandiéndose a una CAGR del 14,25% hasta 2031 a medida que se extienden la reventa, la venta en transmisión en vivo y el comercio social. Los vendedores individuales crean puntos de recogida distribuidos y ventanas de recolección variables. Estos envíos suelen ser más ligeros que las consignaciones B2C o B2B de marcas establecidas. Los transportistas necesitan coordinación basada en aplicaciones para gestionar esta actividad sin recolecciones fallidas excesivas. La adquisición digital también está creando demanda B2B recurrente entre las pequeñas empresas. Los proveedores con funciones conectadas de catálogo, programación y entrega pueden atender esa demanda de manera más consistente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Comercio Electrónico Ancla los Volúmenes, la Salud se Expande más Rápido
El comercio electrónico y el comercio minorista representaron la mayor posición de uso final en el mercado de logística urbana de Indonesia, con una participación del 35,12% en 2025. Las ventas en mercados en línea, el comercio social y los envíos directos al consumidor generan un gran flujo de paquetes urbanos. Los alimentos y bebidas es la segunda categoría más grande porque las cocinas oscuras, los servicios de comestibles en línea, las marcas de bienes de consumo de alta rotación y los restaurantes requieren entregas frecuentes. Estos flujos a menudo necesitan ventanas de entrega definidas porque los productos pueden ser perecederos o sensibles al tiempo. La electrónica de consumo, la moda y las piezas de automóviles tienen diferentes necesidades de embalaje, seguridad, devolución y programación. La participación del mercado de logística urbana de Indonesia en manos del comercio electrónico y el comercio minorista está respaldada por su amplitud en las ocasiones de compra de los consumidores.
La salud y los productos farmacéuticos son las categorías de uso final de mayor crecimiento, expandiéndose a una CAGR del 14,02% hasta 2031 a medida que aumenta la demanda de servicios de entrega especializados y confiables. El Reglamento N.° 20/2024 del Ministerio de Salud abrió la entrega farmacéutica por mensajería a operadores certificados.[4]Ministerio de Salud, "Reglamento N.° 20/2024 sobre la Distribución de Productos Farmacéuticos a través de Servicios de Mensajería," República de Indonesia, kemkes.go.id. Los requisitos crean una barrera de cumplimiento normativo que favorece a las redes de cadena de frío establecidas y los procesos de manipulación documentados. Lion Parcel invirtió 250 mil millones de IDR (14,92 millones de USD) en vehículos con control de temperatura en 2025. J&T Express también añadió 82 centros refrigerados durante 2025. Los clientes industriales y de manufactura completan el rango de uso final a través de la reposición de materias primas y el cumplimiento de pedidos personalizados.
Análisis Geográfico
Yakarta ocupó la posición más grande y de mayor crecimiento en el mercado de logística urbana de Indonesia en 2025, representando el 24,67% del mercado y expandiéndose a una CAGR del 12,85% hasta 2031, respaldada por su alta densidad de paquetes, presencia de plataformas e inversión logística continua. ESR y MCUDI firmaron un acuerdo en julio de 2026 para desarrollar 2 instalaciones logísticas e industriales de Grado A en Karawang y Cikarang con un valor de activos combinado esperado superior a los 80 millones de USD. Esta inversión refuerza la importancia del corredor industrial del Gran Yakarta. Yakarta también enfrenta agudas colas de camiones relacionadas con el puerto y una capacidad de carga limitada. La red de la ciudad seguirá siendo central, pero sus costos operativos incentivan que parte de la actividad de cumplimiento de pedidos se desplace hacia el exterior.
Surabaya, Bandung y Medan anclan el siguiente nivel de desarrollo logístico. La conexión portuaria de Surabaya y la base industrial del este de Java respaldan el flete interinsular y la distribución regional. Bandung se beneficia de su proximidad a Yakarta y de los enlaces de transporte compartidos. Los alquileres de almacenes más bajos de Semarang y su ubicación en el corredor norte de Java la convierten en una ubicación de relevo práctica. Peregrine Cold Logistics entró en Indonesia en agosto de 2026 a través de una empresa conjunta con Sinar Primera, que se espera desarrolle 35.000 m² de capacidad con control de temperatura en el norte y el este de Yakarta. Esta inversión demuestra que la demanda de logística urbana también incluye capacidad especializada de cadena de frío.
Makassar, Denpasar y Yogyakarta representan corredores de demanda emergentes con diferentes patrones operativos. Makassar sirve como puerta de entrada para los flujos de carga de Sulawesi y el este. El apoyo del Peaje Marítimo ayuda a mejorar la conectividad para las regiones remotas bajo el Decreto Presidencial N.° 27 de 2021. Denpasar tiene demanda estacional vinculada al turismo, la electrónica, los alimentos y bebidas, y los suministros de hostelería. Yogyakarta se beneficia de la actividad universitaria y turística, mientras que las ciudades más pequeñas del oeste de Java añaden demanda de consumo. La penetración de internet por encima del 80% en 2025 impulsó el crecimiento en las ciudades más pequeñas, pero la infraestructura logística de grado de inversión siguió siendo limitada en muchas ubicaciones.
Panorama Competitivo
El mercado de logística urbana de Indonesia está fragmentado entre proveedores de paquetería urgente, redes vinculadas a plataformas, operadores B2B bajo demanda y especialistas en cadena de frío. J&T Express, JNE Express y SiCepat Ekspres son actores importantes en el segmento urgente. Las redes vinculadas a plataformas incluyen GoSend, GrabExpress y SAPX Express de Shopee. Estos proveedores pueden internalizar los volúmenes de los mercados en línea y utilizar sistemas de reserva conectados para fortalecer la retención de vendedores. J&T Express contaba con más de 1.000 máquinas de clasificación en 500 centros de depósito y 2.700 puntos de venta en Indonesia a junio de 2026. La escala de estos activos respalda una cobertura de paquetes más amplia y una mayor capacidad de procesamiento.
La consolidación del sector estatal también cambió el entorno competitivo en 2026. Danantara Asset Management fusionó 7 empresas logísticas estatales en PT Multiterminal Indonesia el 30 de junio de 2026. La entidad combinada integra la logística portuaria, el flete interinsular y la gestión de zonas francas en un único operador del sector público. Su formación puede afectar los precios de la logística contractual para los transportistas que utilizan infraestructura portuaria y de almacenes controlada por el Estado. Nichirei Logistics Group adquirió PT Mega Indo Logistik y PT Mega Internasional Sejahtera en abril de 2026. Ese movimiento añade capacidad de logística con control de temperatura al campo competitivo.
Los operadores B2B bajo demanda como Deliveree, Lalamove y Borzo Indonesia se centran en la asignación flexible de flete para empresas que no pueden asumir compromisos formales de volumen. El cumplimiento normativo en la entrega farmacéutica ofrece oportunidades para operadores certificados bajo el Reglamento N.° 20/2024. Los vínculos entre zonas rurales y urbanas para vendedores de segundo nivel y las redes de entrega con motocicletas eléctricas de dos ruedas también son áreas de competencia en desarrollo. ALVA, KALISTA y Dash Electric desplegaron hasta 500 motocicletas eléctricas ALVA N3 en Yakarta en enero de 2026 para actividades de logística de última milla. Los operadores con capacidades verificadas de cadena de frío, plataforma y flota pueden competir por contratos más especializados.
Líderes de la Industria de Logística Urbana de Indonesia
J&T Express
JNE Express
SiCepat Ekspres
TIKI
AnterAja
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: ESR y PT MC Urban Development Indonesia firmaron un acuerdo de desarrollo conjunto para 2 instalaciones logísticas e industriales de Grado A en Karawang y Cikarang, Gran Yakarta, con un valor de activos combinado esperado superior a los 80 millones de USD. La construcción está en marcha con una finalización prevista para el tercer trimestre de 2027, profundizando la oferta logística de grado institucional en los corredores industriales establecidos de Java.
- Agosto de 2026: Peregrine Cold Logistics entró en Indonesia a través de una empresa conjunta con Sinar Primera para adquirir una instalación de almacenamiento en frío existente en Pluit, norte de Yakarta, y desarrollar un sitio de nueva construcción en Narogong, este de Yakarta. Se espera que la asociación entregue 35.000 m² de capacidad con control de temperatura en el Gran Yakarta.
- Junio de 2026: Danantara Asset Management fusionó formalmente 7 empresas logísticas estatales, incluidas Pos Logistics, Pelni Logistics y PT Kawasan Berikat Nusantara, en PT Multiterminal Indonesia el 30 de junio de 2026. La acción tiene como objetivo la eliminación de redundancias, la reducción de la fragmentación de precios y la integración de las operaciones logísticas portuarias y marítimas nacionales.
- Abril de 2026: Nichirei Logistics Group de Japón adquirió PT Mega Indo Logistik y PT Mega Internasional Sejahtera como subsidiarias consolidadas para expandir las operaciones de logística con control de temperatura en Indonesia.


Alcance del Informe del Mercado de Logística Urbana de Indonesia
| Servicios de Transporte |
| Servicios de Almacenamiento y Almacenamiento Urbano |
| Servicios de Cumplimiento de Pedidos |
| Servicios de Logística Inversa |
| Servicios de Logística de Valor Agregado (VAL) |
| Entrega Instantánea y en el Mismo Día |
| Entrega al Día Siguiente |
| Entrega Programada |
| Entrega Estándar |
| Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) |
| Consumidor a Consumidor (C2C) |
| Comercio Electrónico y Comercio Minorista |
| Alimentos y Bebidas |
| Salud y Productos Farmacéuticos |
| Electrónica de Consumo |
| Moda e Indumentaria |
| Piezas de Automóviles |
| Industrial y Manufactura |
| Otros |
| Yakarta |
| Bandung |
| Surabaya |
| Medan |
| Tasikmalaya |
| Yogyakarta |
| Semarang |
| Denpasar |
| Makassar |
| Resto de Ciudades |
| Por Tipo de Servicio | Servicios de Transporte |
| Servicios de Almacenamiento y Almacenamiento Urbano | |
| Servicios de Cumplimiento de Pedidos | |
| Servicios de Logística Inversa | |
| Servicios de Logística de Valor Agregado (VAL) | |
| Por Velocidad de Entrega | Entrega Instantánea y en el Mismo Día |
| Entrega al Día Siguiente | |
| Entrega Programada | |
| Entrega Estándar | |
| Por Tipo de Cliente | Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) | |
| Consumidor a Consumidor (C2C) | |
| Por Industria de Uso Final | Comercio Electrónico y Comercio Minorista |
| Alimentos y Bebidas | |
| Salud y Productos Farmacéuticos | |
| Electrónica de Consumo | |
| Moda e Indumentaria | |
| Piezas de Automóviles | |
| Industrial y Manufactura | |
| Otros | |
| Por Ciudad | Yakarta |
| Bandung | |
| Surabaya | |
| Medan | |
| Tasikmalaya | |
| Yogyakarta | |
| Semarang | |
| Denpasar | |
| Makassar | |
| Resto de Ciudades |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado de la logística urbana de Indonesia en 2031?
Se prevé que el sector alcance los 56,99 mil millones de USD en 2031, desde los 33,24 mil millones de USD en 2026, a una CAGR del 11,38%.
¿Qué impulsa la demanda de servicios de entrega urbana en Indonesia?
La actividad del comercio electrónico, el comercio social, el cumplimiento de pedidos vinculado a plataformas y la creciente participación digital de las MIPYME están incrementando la demanda de paquetes y recogidas.
¿Qué tipo de servicio lidera los ingresos de la logística urbana de Indonesia?
Los servicios de transporte lideran los ingresos porque el comercio electrónico, la entrega bajo demanda y la carga interurbana generan un alto movimiento diario de paquetes.
¿Qué opción de entrega se expande más rápido en las ciudades indonesias?
La entrega instantánea y en el mismo día se expande más rápido, respaldada por redes de comercio rápido y sitios urbanos de microcumplimiento de pedidos.
¿Por qué está creciendo la logística de salud en Indonesia?
El Reglamento N.° 20/2024 permite a los operadores certificados entregar productos farmacéuticos por mensajería, lo que incrementa la demanda de servicios de cadena de frío conformes con la normativa.
Última actualización de la página el:



