
インドネシア交通インフラ建設市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
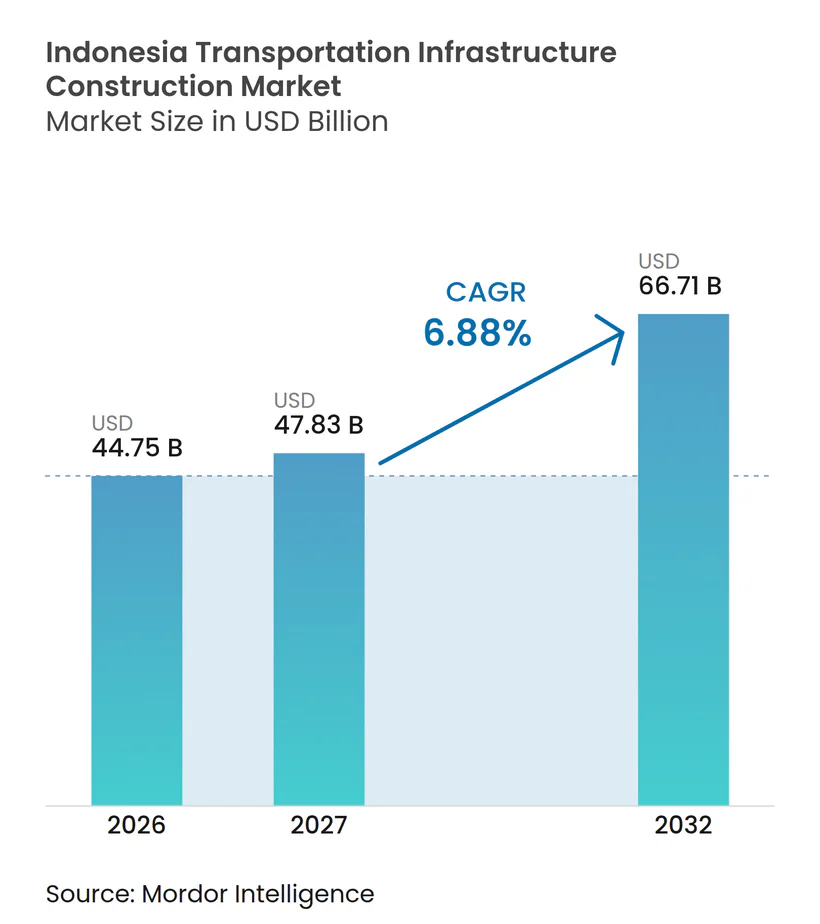
| 基準年の市場規模 (2026) | 44.75 十億米ドル |
| 市場規模 (2027) | 47.83 十億米ドル |
| 市場規模 (2032) | 66.71 十億米ドル |
| 成長率 (2027 - 2032) | 6.88 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア交通インフラ建設市場分析
インドネシア交通インフラ建設市場規模は2026年に44.75 ビリオン 米ドルと評価され、2027年の47.83 ビリオン 米ドルから2032年には66.71 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.88%です。
インフラはアスタ・チタ・アジェンダの下で政策上の優先事項であり続けており、交通投資を食料安全保障、産業開発、島嶼間アクセスと結びつけています。公共事業省は2026年予算として72.7億米ドル(29.2億米ドルの復元後)を確保しており、国家インフラプログラムの継続を支援しています。インドネシア交通インフラ建設市場はまた、公的資金、コンセッション、多国間融資、産業投資のより広範な組み合わせへと移行しつつあります。これは、民間または開発金融の支援を受けたプロジェクトが、直接予算資金が限られている場合でも進展できることを意味するため重要です。したがって、インドネシア交通インフラ建設市場は、複雑な資金調達構造、特化した貨物資産、ジャワ島外のプロジェクトにわたって対応できる建設業者に最大の機会を提供しています。
主要レポートのポイント
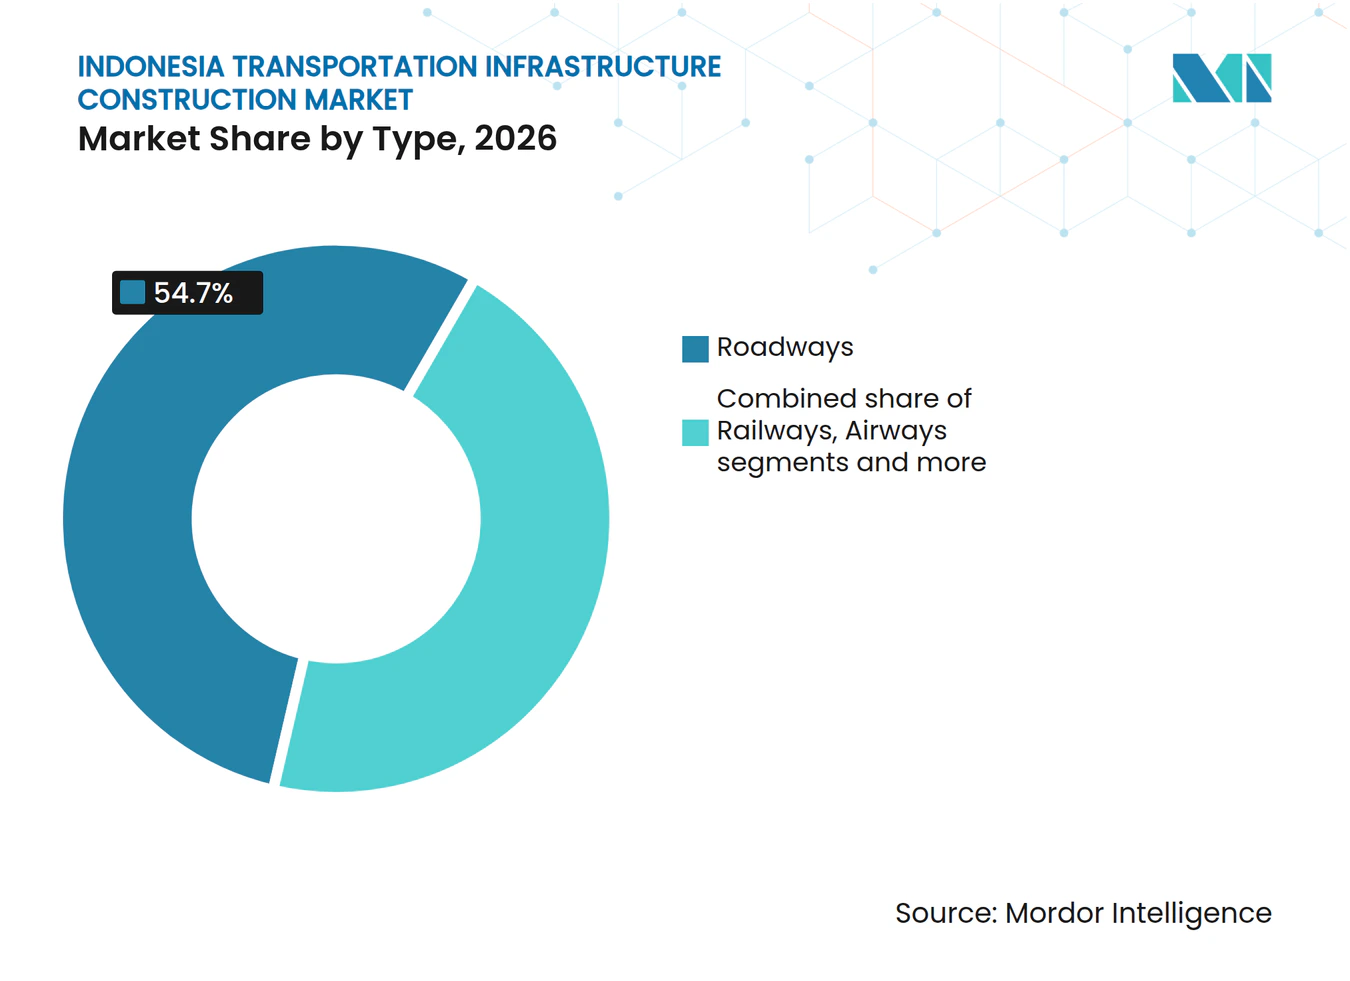
- タイプ別では、道路が2026年のインドネシア交通インフラ建設市場シェアの54.7%を占め、鉄道は2032年までCAGR 7.77%で成長すると予測されています。
- 建設タイプ別では、新規建設が2026年のインドネシア交通インフラ建設市場規模の67.8%を占め、リノベーションは2032年までCAGR 7.51%で成長すると予測されています。
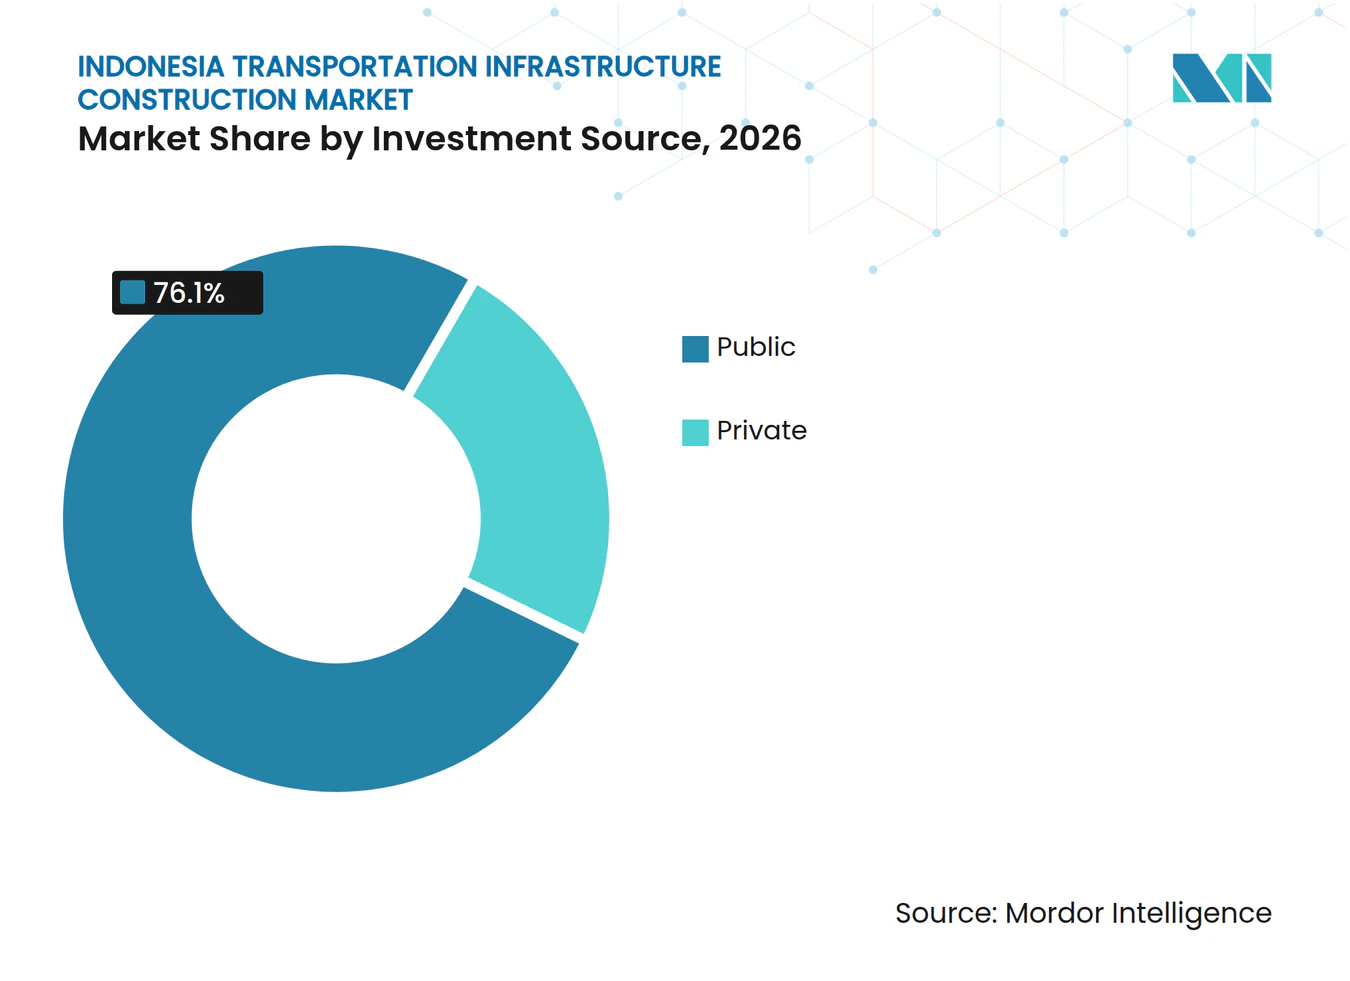
- 投資源別では、公共投資が2026年のインドネシア交通インフラ建設市場シェアの76.1%を占め、民間投資は2032年までCAGR 7.45%で成長すると予測されています。
- 主要地域別では、ジャワが2026年のインドネシア交通インフラ建設市場規模の52.3%を占め、その他のインドネシアは2032年までCAGR 6.42%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 有料道路の拡張と新たな都市間接続 | +1.4% | ジャワ、スマトラ、バリ | 短期(2年以内) |
| 鉄道近代化と都市大量輸送 | +1.2% | ジャワ、スマトラ、スラウェシ | 中期(2~4年) |
| 港湾容量の拡張と海上インフラのアップグレード | +0.9% | ジャワ、スラウェシ、カリマンタン、東インドネシア | 中期(2~4年) |
| 工業団地と鉱物下流化のための貨物リンク | +0.8% | スラウェシ、北マルク、カリマンタン、北スマトラ | 長期(4年以上) |
| 空港近代化 | +0.7% | ジャカルタ、バリ、スラバヤ、マカッサル | 中期(2~4年) |
| ヌサンタラ交通ネットワークの開発 | +0.6% | 東カリマンタンおよびバリクパパン・サマリンダ回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有料道路拡張プログラムがジャワ島外回廊への建設需要を再編成
インドネシア交通インフラ建設市場は、産業物流と都市間移動にますます結びついた有料道路パイプラインによって支えられています。公共事業省は、プロボリンゴ方面やヌサンタラ首都圏回廊へのリンクを含む9区間にわたり、2026年に308.7キロメートルの新規有料道路を開通させることを目標としています[1]。2025年から2029年の計画には2,461キロメートルの新有料道路と44.5 ビリオン 米ドルの計画投資が含まれており、パイプラインの最大部分はジャワ島に位置しています[2]。さらに、2026年には官民協力の枠組みを通じて、合計25.1 ビリオン 米ドルの投資を伴う19の有料道路プロジェクトが入札中です。この変化により、建設の実施と資金調達・コンセッション能力を組み合わせられるコンソーシアムの必要性が高まっています。また、公共支出がより短く従来型のリンクを支援し続ける一方で、民間参加者が高投資回廊においてより大きな役割を担うことになります。
鉄道近代化と都市大量輸送投資が新たな鉄道建設活動の波を牽引
鉄道はインドネシア交通インフラ建設市場において最も成長が速いタイプであり、2032年までの予測CAGRは7.77%です。大統領は、ジャカルタ・ボゴール・デポック・タンゲラン・ブカシ通勤ネットワーク向けに30編成の電気式複数ユニット車両の調達を307 ミリオン 米ドルで承認し、都市鉄道に向けられている資本水準を示しました[3]。ドイツの開発銀行KfWは、スラバヤ地域鉄道線の第1フェーズに256 ミリオン 米ドルを提供しており、スラバヤ・シドアルジョ回廊の電化と複線化を行います。政府は、ジャワ島外で14,000キロメートルの鉄道を建設・再活性化するには、20年間にわたり毎年40億米ドルが必要であると述べています。このギャップは、二国間、多国間、民間資金のより大きな役割を示しており、それぞれが調達規則、技術要件、納期スケジュールに影響を与えます。土木、電気、システムの専門知識を持つ建設業者は、建設が単一都市の焦点を超えて移行するにつれて、参加に有利な立場にあります。
港湾容量の拡張と海上インフラのアップグレードが複数クラスターにわたる建設需要を生み出す
港湾開発はインドネシア交通インフラ建設市場の地理的基盤を広げています。パティンバン港は2026年1月に25万TEU(二十フィート換算ユニット)の容量で第1フェーズのコンテナターミナル運営を開始し、設備とヤードの追加により12月までに80万ユニットに達することを目指しています。タンジュン・プリオクでは、カリバル拡張工事に6キロメートルの防波堤、374ヘクタールの埋め立て、年間500万から600万TEUの容量を追加する4つのコンテナターミナルが含まれています。PT Pelabuhan Indonesiaは、クアラ・タンジュン、マカッサル新港、キジン港の港湾・工業資産のパートナーを求めており、鉱物・バルク貨物の流れに対応する拠点への活動を拡大しています。2025年の大統領令第14号はまた、食料エステート地域での空港・港湾開発の協調を求めており、遠隔地の物流資産の必要性を高めています。ハブ拡張と地域接続の組み合わせにより、海洋工学、浚渫、ターミナルシステム、アクセス道路にわたる作業が生まれています。
工業団地開発と鉱物下流化が貨物インフラ需要の新たなカテゴリーを創出
鉱物処理団地はインドネシア交通インフラ建設市場に特化した作業源を生み出しています。中部スラウェシのインドネシア・モロワリ工業団地には、ステンレス鋼と電気自動車バッテリーサプライチェーン向けのニッケル処理に関連する53のテナントがあり、周辺の道路、港湾、物流施設への圧力が高まっています。2025年の139のニッケル鉱山を対象とした査読済み研究では、海上輸送コストがインドネシアの群島地理における立地経済に強く影響することが判明しました。PT Pelabuhan IndonesiaとPT Indo Konstruksi Mineralは2026年8月に、東南スラウェシのケンダリ港でニッケルの積み降ろし施設を開発する協定に署名しました。これらのプロジェクトでは、建設会社が単一の公共資産を提供するのではなく、港湾、アクセス道路、保管、処理サイトの物流を調整する必要があります。この作業は、民間ターミナルの経験と産業顧客のタイミング要件を満たす能力を持つ企業に有利です。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 財政統合と予算の再優先化 | -1.0% | 全国、特に収益基盤が弱いジャワ島外プロジェクト | 短期(2年以内) |
| 土地取得と補償の複雑さ | -0.8% | 全国、特にジャワ島の都市周辺回廊とスマトラルート | 短期(2年以内) |
| 困難な地形と分散した地理 | -0.6% | パプア、マルク、ヌサ・トゥンガラ、スマトラとカリマンタンの山岳地帯 | 長期(4年以上) |
| 輸入特殊機器への依存 | -0.4% | インドネシア、特に港湾・鉄道プロジェクトへの集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
財政統合と予算の再優先化が近期の建設パイプラインを圧縮
資金調達能力はインドネシア交通インフラ建設市場にとって実際的な制約であり続けています。政府のインフラアジェンダは、直接予算配分を超えた資金調達の組み合わせを必要としており、コンセッションとパートナーシップの取り決めがプロジェクト実施においてより重要になっている理由はここにあります。2026年のヌサンタラ首都圏予算は3億8,700万米ドルであり、2025年の7億9,700万米ドルと比較して、最も注目される地域開発プログラムでの即時活動が減少しています。公共事業省の予算復元は支援を提供しますが、プロジェクトの優先順位付けの必要性を排除するものではありません。直接公的資金に依存する建設業者は、プロジェクトの順序変更、予算リリース、および準備工事の準備状況の変化にさらされやすくなっています。コンセッション、開発金融、または政府保証の構造の下で運営できる企業は、直接予算配分が制約される場合により多くの選択肢を持っています。
複雑な土地取得と補償手続きが構造的に組み込まれたタイムラインリスクとなっている
土地取得はインドネシアの交通インフラ建設市場において遅延の繰り返し発生源であり続けています。経済協力開発機構は、インドネシアの法的・規制的環境が土地関連プロセスを含む質の高いインフラ投資への障壁を引き続き提示していると指摘しています。2025年の工学的研究では、16ヶ月の取得遅延がプロジェクトの実際の期間を454日延長し、コストを46万米ドル増加させ、元の契約金額の2.304%の超過に相当することが判明しました。米国国務省もまた、土地取得の遅延と土地価値に関する見解の相違をプロジェクト実施への重大な障壁として特定しています。遅延は、チームと機器がコミットされたまま作業が遅れる可能性があるため、固定価格の建設業者にとって特に困難です。したがって、早期のルート準備、透明な補償、より明確な権原解決がプロジェクトをスケジュール通りに維持するために重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
道路がリードし、鉄道は電化により成長道路は2026年のインドネシア交通インフラ建設市場の54.7%を占め、有料道路コンセッションと国道プログラムによって支えられています。公共事業省は2026年プログラムの中で、1,507キロメートルの国道保全と194.75キロメートルの新規国道建設を割り当てました。この基盤は道路建設において最も深いパイプラインと最も確立された建設業者プールを提供しています。また、骨材、舗装材料、プレキャスト部品、橋梁、交通システム、道路安全機器のサプライヤーも支援しています。有料道路パッケージは建設業者だけでなく資金調達パートナーも必要とするケースが増えています。
鉄道は2027年から2032年にかけてCAGR 7.77%で成長すると予測されており、インフラタイプの中で最も速い成長率です。このセグメントは、大量輸送構造物、駅、都市間電化、橋梁、軌道敷設、保守施設、信号インターフェース、電力システムにわたります。PT Kereta Api Indonesiaは2026年に車両とインフラ全体で8億9,600万米ドル以上のグループ投資を報告しました。同社とPT PLNは2026年5月に、チカンペク、スカブミ、チレゴンへのルートでの鉄道電化プログラムを開始しました。港湾、内陸水路、空港のアップグレードも特化した工学を必要とし、技術的インターフェースを管理し既存の交通活動の周辺で運営できる建設業者への幅広い需要を生み出しています。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
建設タイプ別:
新規建設が規模を維持しリノベーションが速く成長新規建設は2026年のインドネシア交通インフラ建設市場規模の67.8%を占めました。このシェアは、高速道路、鉄道追加、港湾ターミナル、空港容量、および支援ユーティリティ接続への継続的な需要を反映しています。2026年から2027年のプロジェクトリストには、ジャカルタ東西大量高速輸送線フェーズ1、ブカシ複々線工事、ボゴール・セルポン経由パルン有料道路が含まれています。新規建設プログラムは大規模な土木工学チーム、詳細な現場準備、および材料の早期調達を必要とします。これらは建設業者が運営開始前に納品方法を計画する余地を与えます。
リノベーションは2032年までCAGR 7.51%で進展すると予測されています。滑走路オーバーレイ、ターミナル更新、鉄道再活性化、および以前の交通資産の修復がこのセグメントを支えています。グスティ・ヌラ・ライ国際空港は2025年7月に10ヶ月の滑走路オーバーレイプロジェクトを開始し、通常の空港運営を保護するために夜に作業が予定されています。PT PPは2026年8月にスカルノ・ハッタ国際空港のターミナル1Aを改修する7,300万米ドルの契約を獲得しました。インドネシア交通インフラ建設市場のこの部分が成長するにつれて、修復経験、安全なステージング、および運営調整がより重要になります。
投資源別:
公的資金が基盤を提供し民間資金が地位を高める公共投資は2026年のインドネシア交通インフラ建設市場シェアの76.1%を占めました。これは国家予算、国有企業の参加、鉄道・港湾資産の省庁プログラム、およびコンセッションプロジェクトの公的準備を通じて配分されています。国家政府は2026年のインフラ建設に104億米ドルを配分しました。公共支出は、即時の商業的リターンが見込めない、より広い社会的または地域接続の目的を持つプロジェクトに特に重要です。公共調達のタイミングは、建設業者の稼働率とプロジェクト開始に対する主要な影響力であり続けています。
民間投資は2027年から2032年にかけてCAGR 7.45%で成長すると予測されています。改訂された官民協力規則により、有料道路コンセッション保有者に建設資金調達の責任がより多く課されています。ボゴール・セルポン経由パルン道路はその早期の例であり、PT Jasa Marga、PT Adhi Karya、PT Hutama Karya Infrastruktur、PT Persada Utama Infraが主導するグループが40年間のコンセッションを保有しています。世界銀行とフランス開発庁もメビダンとチェクンガン・バンドゥンの都市大量輸送開発を支援しており、2027年半ばの完成を目標としています。インドネシア交通インフラ建設産業の参加者には、資金調達パートナー、明確なリスク配分、貸し手コンプライアンス能力、および建設能力が必要です。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
地理分析
ジャワは2026年のインドネシア交通インフラ建設市場の52.3%を占めました。この地域はインドネシアで最も集中した経済活動と最も深い建設会社・資金調達パートナーのプールを組み合わせています。建設中の官民協力有料道路プロジェクトが10件あります。また、ジャカルタの高速鉄道、ライトレール、空港ターミナル、港湾アクセスの継続的な作業もあります。これらのプログラムの規模により、ジャワはすべての主要な交通インフラタイプにわたって安定したプロジェクト基盤を持っています。
スマトラは次の主要建設エリアであり、トランス・スマトラ有料道路と港湾開発に結びついた需要があります。南スマトラのタンジュン・チャラット港は2026年8月に条件付き出資持分合意段階に達し、9月の着工が計画されています。農園・鉱業地域での土地権原問題は、個々の道路区間の作業を長引かせる可能性があります。カリマンタンはヌサンタラ首都圏プログラムが道路と内部交通システムを必要とするため、戦略的に重要になっています。統合交通システムへの中国コンソーシアム投資は、官民パートナーシップの取り決めを通じて16.6億米ドルと評価されています。
ニッケル処理団地と貨物リンクがモロワリ、コナウェ、ケンダリにおけるラウェシの需要を形成しています。マカッサル新港とアングレック港が地域物流容量を追加しており、アングレック港は2026年半ばに65%完成し、8,600万米ドルと評価されています。その他のインドネシアは最も成長が速い地域であり、2032年までのCAGR予測は6.42%です。その空港・港湾プロジェクトは食料エステート開発と地域アクセスと密接に結びついています。
競争環境
市場集中度
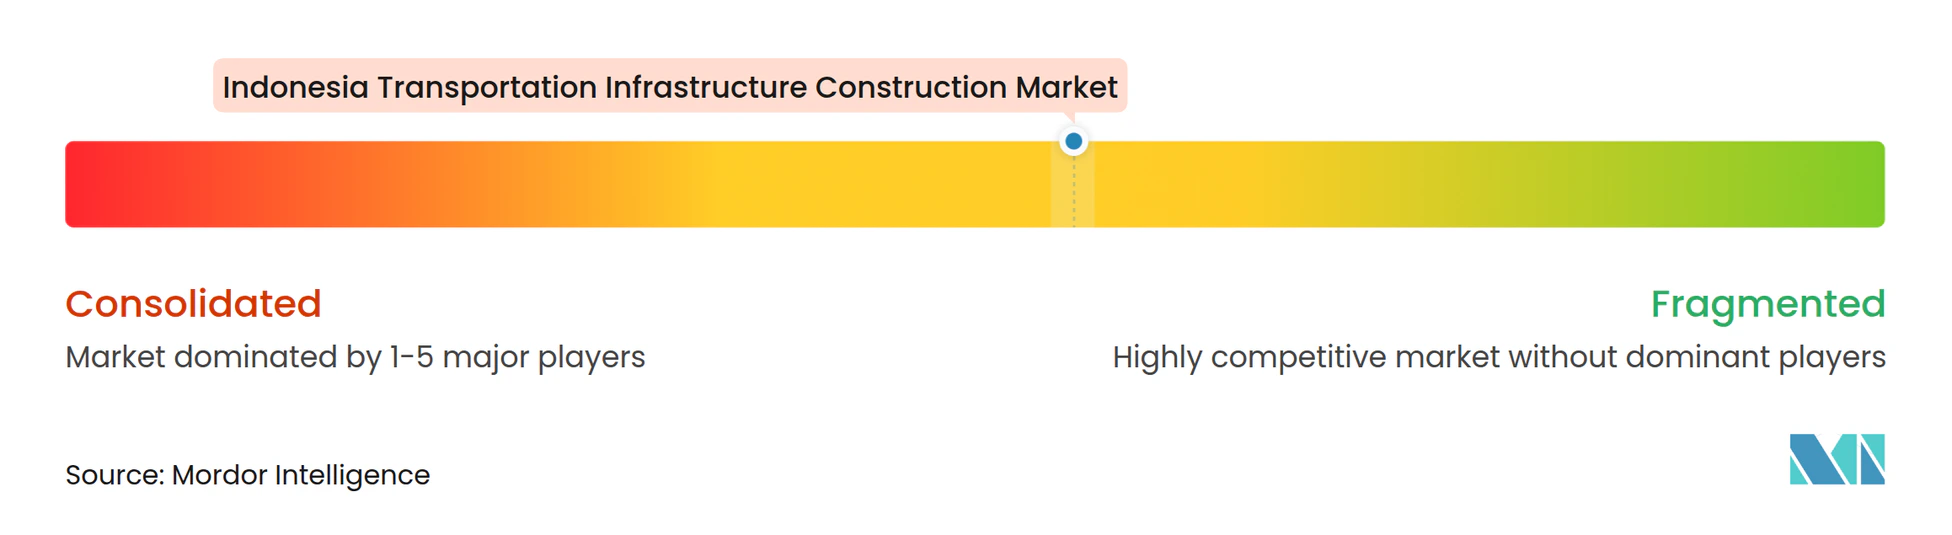
インドネシア交通インフラ建設市場は国有建設企業の間で適度に集中しています。7つのBUMN Karya企業は歴史的に有料道路、鉄道、港湾、空港の契約の大部分を保有してきました。ダナンタラ・インドネシアは2026年末までにこれらの企業をより少ない持株構造に統合する計画を主導しています。このプロセスにはバランスシートの修復、債務削減、資産価値の見直しが含まれます。一部の国有建設業者が既存の義務を管理する間、新規受注への意欲が一時的に制限される可能性があります。
この期間は、特化したパッケージにおける民間建設業者と外国パートナーに機会を生み出しています。有料道路プロジェクトは国有建設業者、PT Jasa Marga関連会社、民間投資家を組み合わせたグループをますます使用しています。港湾・鉄道作業は、技術システムと資金調達要件が要求される場合、日本、中国、欧州企業を引き付けることができます。PT Kereta Api IndonesiaとPT Industri Kereta Apiは2億3,500万米ドル相当の192両の新規通勤線車両のパートナーシップを締結し、鉄道調達における国内製造の役割の拡大を示しました。機器、システム、製造パートナーは今や土木工事プロバイダーと同様にプロジェクト実施に影響を与えています。
特化した修復と統合交通ソリューションは、標準的な道路建設よりも直接競争が少ない分野です。貨物資産を設計、建設、資金調達、運営できる建設業者は、ジャワ島外の鉱物回廊に特に関連しています。環境承認もインドネシアの環境影響評価フレームワークの下での港湾・沿岸埋め立て作業において重要です。PT Pelabuhan IndonesiaのPT Indo Konstruksi MineralとのケンダリPort協定は、産業貨物需要に直接結びついたプロジェクトの例です。インドネシア交通インフラ建設市場には高い契約量を持つ国有リーダーがいる一方、民間建設業者、合弁事業、専門サプライヤーはプロジェクトタイプ全体にわたって重要であり続けています。
インドネシア交通インフラ建設産業のリーダー
-
PT Hutama Karya (Persero)
-
PT Waskita Karya (Persero) Tbk
-
PT Wijaya Karya (Persero) Tbk
-
PT Pembangunan Perumahan (Persero) Tbk
-
PT Adhi Karya (Persero) Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア交通インフラ建設市場 このレポートでカバーされる企業
- PT Hutama Karya (Persero)
- PT Waskita Karya (Persero) Tbk
- PT Wijaya Karya (Persero) Tbk
- PT Pembangunan Perumahan (Persero) Tbk
- PT Adhi Karya (Persero) Tbk
- PT Jasa Marga (Persero) Tbk
- PT Brantas Abipraya (Persero)
- PT Nindya Karya
- PT PP Presisi Tbk
- PT Wijaya Karya Beton Tbk
- PT Nusantara Infrastructure Tbk
- PT Kereta Api Indonesia (Persero)
- PT Len Railway Systems
- PT MRT Jakarta (Perseroda)
- PT Pelabuhan Indonesia (Persero)
- PT Indonesia Infrastructure Finance
- PT Sarana Multi Infrastruktur (Persero)
- PT Penjaminan Infrastruktur Indonesia (Persero)
- PT Sinohydro Indonesia
- PT Kajima Indonesia
最近の産業開発事情 インドネシア交通インフラ建設市場
- 2026年8月:PT Pelabuhan Indonesia (Persero)(ペリンド)とPT Indo Konstruksi Mineral(IKM)は、東南スラウェシのケンダリ港でニッケル鉱石の積み降ろしインフラを開発する協力協定に署名し、国家ニッケル下流化プログラムを直接支援する商業規模の鉱物物流ハブを設立しました。
- 2026年8月:PT PP (Persero) Tbk(PTPP)は、ジャカルタのスカルノ・ハッタ国際空港のターミナル1Aを改修する7,300万米ドルの契約を獲得しました。建設は2026年8月21日に開始され、365日で完成する予定です。このプロジェクトは、ターミナルの年間旅客処理能力を570万人から1,000万人に増加させることを目的としています。
- 2026年5月:PT Kereta Api Indonesia(KAI)とPT PLN(プルサハアン・リストリック・ヌガラ)は、2025年10月に締結された企業間協定に基づき、ジャカルタからチカンペク(西ジャワ)、スカブミ(西ジャワ)、チレゴン(バンテン)へのルートを皮切りに、全国鉄道電化プログラムに着工しました。
インドネシア交通インフラ建設市場レポートの範囲
セグメンテーション概要
| 道路 |
| 鉄道 |
| 航空 |
| 港湾・内陸水路 |
| 新規建設 |
| リノベーション |
| 公共 |
| 民間 |
| ジャワ |
| スマトラ |
| カリマンタン |
| スラウェシ |
| その他インドネシア |
| タイプ別 | 道路 |
| 鉄道 | |
| 航空 | |
| 港湾・内陸水路 | |
| 建設タイプ別 | 新規建設 |
| リノベーション | |
| 投資源別 | 公共 |
| 民間 | |
| 主要地域別 | ジャワ |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| その他インドネシア |
レポートで回答される主要な質問
インドネシア交通インフラ建設の2026年の価値はいくらですか?
このセクターは2026年に44.75 ビリオン 米ドルと評価され2032年までに66.71 ビリオン 米ドルに達すると予測されています。
2032年までの予測成長率はどのくらいですか?
建設活動は2027年から2032年にかけてCAGR 6.88%で成長すると予測されています。
インドネシアで最大のシェアを持つ交通タイプはどれですか?
道路が2026年に54.7%のシェアでリードしており、有料道路と国道プログラムによって支えられています。
最も速く成長すると予想されるセグメントはどれですか?
鉄道は電化と都市鉄道プロジェクトに支えられ、2032年までCAGR 7.77%で拡大すると予想されています。
交通プロジェクトにおいて民間資金がより重要になっている理由は何ですか?
コンセッションとパートナーシップ構造がより多くの民間資金調達を必要とするため、民間投資はCAGR 7.45%で成長すると予測されています。
最も速く成長している地域はどこですか?
その他のインドネシアは食料エステート物流と地域接続プロジェクトに支えられ、2032年までCAGR 6.42%で成長すると予測されています。