
Marktgröße und Marktanteil der Transportinfrastrukturkonstruktion in Indonesien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
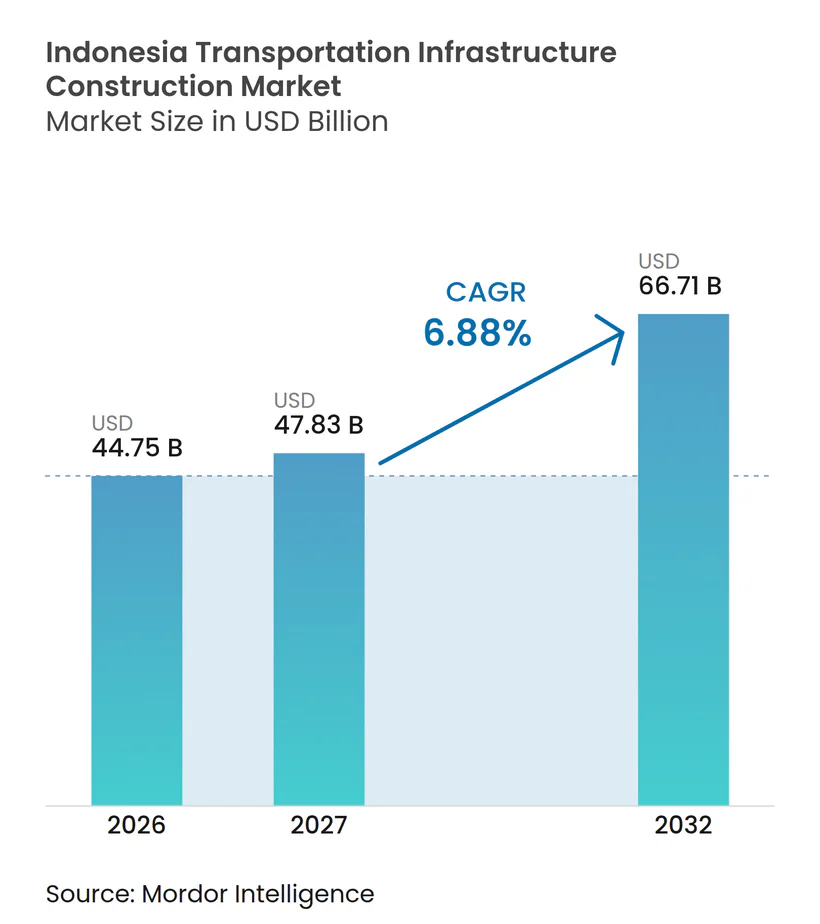
| Marktgröße im Basisjahr (2026) | 44.75 Milliarden US-Dollar |
| Marktgröße (2027) | 47.83 Milliarden US-Dollar |
| Marktgröße (2032) | 66.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Transportinfrastrukturkonstruktion in Indonesien von Mordor Intelligence
Die Marktgröße der Transportinfrastrukturkonstruktion in Indonesien wurde im Jahr 2026 auf 44,75 Milliarden USD geschätzt und soll von 47,83 Milliarden USD im Jahr 2027 auf 66,71 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,88 % während des Prognosezeitraums (2027–2032).
Infrastruktur bleibt eine politische Priorität im Rahmen der Asta-Cita-Agenda, die Transportinvestitionen mit Ernährungssicherheit, industrieller Entwicklung und dem Zugang zwischen den Inseln verknüpft. Das Ministerium für öffentliche Arbeiten verfügt über ein Budget von 7,27 Milliarden USD für 2026 nach einer Wiederherstellung von 2,92 Milliarden USD, was die Fortsetzung nationaler Infrastrukturprogramme unterstützt. Der Markt für Transportinfrastrukturkonstruktion in Indonesien entwickelt sich zudem in Richtung eines breiteren Mixes aus öffentlicher Finanzierung, Konzessionen, multilateraler Finanzierung und Industrieinvestitionen. Dies ist von Bedeutung, da Projekte mit privater oder entwicklungsfinanzierter Unterstützung dort voranschreiten können, wo direkte Budgetmittel begrenzt sind. Der Markt für Transportinfrastrukturkonstruktion in Indonesien bietet daher die stärksten Chancen für Auftragnehmer, die in komplexen Finanzierungsstrukturen, spezialisierten Frachtanlagen und Projekten außerhalb Javas tätig sein können.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Straßenwege im Jahr 2026 einen Anteil von 54,7 % am Markt für Transportinfrastrukturkonstruktion in Indonesien, während Eisenbahnen bis 2032 voraussichtlich mit einem CAGR von 7,77 % wachsen werden.
- Nach Konstruktionstyp entfiel im Jahr 2026 ein Anteil von 67,8 % der Marktgröße der Transportinfrastrukturkonstruktion in Indonesien auf Neubauten, während Renovierungen bis 2032 voraussichtlich mit einem CAGR von 7,51 % wachsen werden.
- Nach Investitionsquelle hielten öffentliche Investitionen im Jahr 2026 einen Anteil von 76,1 % am Markt für Transportinfrastrukturkonstruktion in Indonesien, während private Investitionen bis 2032 voraussichtlich mit einem CAGR von 7,45 % wachsen werden.
- Nach Schlüsselregion entfiel im Jahr 2026 ein Anteil von 52,3 % der Marktgröße der Transportinfrastrukturkonstruktion in Indonesien auf Java, während das übrige Indonesien bis 2032 voraussichtlich mit einem CAGR von 6,42 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Mautstraßen und neue Überlandverbindungen | +1.4% | Java, Sumatra, Bali | Kurzfristig (≤ 2 Jahre) |
| Modernisierung der Eisenbahn und städtischer Massennahverkehr | +1.2% | Java, Sumatra, Sulawesi | Mittelfristig (2–4 Jahre) |
| Erweiterung der Hafenkapazität und maritime Aufrüstungen | +0.9% | Java, Sulawesi, Kalimantan, Ostindonesien | Mittelfristig (2–4 Jahre) |
| Industriegebiete und Frachtverbindungen für die mineralische Weiterverarbeitung | +0.8% | Sulawesi, Nord-Maluku, Kalimantan, Nord-Sumatra | Langfristig (≥ 4 Jahre) |
| Modernisierung von Flughäfen | +0.7% | Jakarta, Bali, Surabaya, Makassar | Mittelfristig (2–4 Jahre) |
| Entwicklung des Transportnetzes Nusantara | +0.6% | Ostkalimantan und der Korridor Balikpapan–Samarinda | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mautstraßenausbauprogramme verlagern die Baunachfrage in Richtung Korridore außerhalb Javas
Der Markt für Transportinfrastrukturkonstruktion in Indonesien wird durch eine Mautstraßenpipeline gestützt, die zunehmend mit industrieller Logistik und Überlandverkehr verknüpft ist. Das Ministerium für öffentliche Arbeiten plant, im Jahr 2026 308,7 Kilometer neue Mautstraßen in 9 Abschnitten in Betrieb zu nehmen, darunter Verbindungen in Richtung Probolinggo und den Korridor der Hauptstadt Nusantara[1]. Der Plan für 2025 bis 2029 umfasst 2.461 Kilometer neue Mautstraßen mit einem geplanten Investitionsvolumen von 44,5 Milliarden USD, wobei der größte Teil der Pipeline in Java liegt[2]. Weitere 19 Mautstraßenprojekte mit einem kombinierten Investitionsvolumen von 25,1 Milliarden USD werden 2026 im Rahmen des Rahmens für öffentlich-private Zusammenarbeit ausgeschrieben. Die Verlagerung erhöht den Bedarf an Konsortien, die Bau, Finanzierung und Konzessionsfähigkeiten kombinieren können. Sie gibt privaten Teilnehmern auch eine größere Rolle in investitionsintensiven Korridoren, während öffentliche Ausgaben weiterhin kürzere und konventionellere Verbindungen unterstützen.
Modernisierung der Eisenbahn und Investitionen in den städtischen Massennahverkehr treiben eine neue Welle von Eisenbahnbauaktivitäten an
Eisenbahnen sind der am schnellsten wachsende Typ im Markt für Transportinfrastrukturkonstruktion in Indonesien, mit einem prognostizierten CAGR von 7,77 % bis 2032. Der Präsident genehmigte die Beschaffung von 30 elektrischen Triebzügen für das Pendlernetz Jakarta, Bogor, Depok, Tangerang und Bekasi im Wert von 307 Millionen USD, was das Niveau des in den städtischen Schienenverkehr gelenkten Kapitals verdeutlicht[3]. Die deutsche Entwicklungsbank KfW stellt 256 Millionen USD für die erste Phase der Surabaya-Regionalbahnlinie bereit, die den Korridor Surabaya–Sidoarjo elektrifizieren und zweigleisig ausbauen wird. Die Regierung hat erklärt, dass der Bau und die Reaktivierung von 14.000 Kilometern Schienenwegen außerhalb Javas jährlich 4 Milliarden USD über 20 Jahre erfordern würde. Diese Lücke deutet auf eine größere Rolle für bilaterale, multilaterale und private Finanzierung hin, die jeweils Beschaffungsregeln, technische Anforderungen und Lieferpläne beeinflusst. Auftragnehmer mit Fachkenntnissen in Hoch-, Tief-, Elektro- und Systemtechnik sind besser positioniert, um teilzunehmen, da sich der Bau über einen einzelnen städtischen Schwerpunkt hinaus ausweitet.
Erweiterung der Hafenkapazität und Aufrüstungen der maritimen Infrastruktur erzeugen eine Multi-Cluster-Baunachfrage
Die Hafenentwicklung erweitert die geografische Basis des Marktes für Transportinfrastrukturkonstruktion in Indonesien. Der Hafen Patimban nahm im Januar 2026 den Betrieb des Containerterminals der ersten Phase mit einer Kapazität von 250.000 Zwanzig-Fuß-Äquivalenteinheiten auf und strebt bis Dezember durch Ausrüstungs- und Lagererweiterungen eine Kapazität von 800.000 Einheiten an. In Tanjung Priok umfasst die Kalibaru-Erweiterung 6 Kilometer Wellenbrecher, 374 Hektar Landgewinnung und 4 Containerterminals, die eine jährliche Kapazität von 5 bis 6 Millionen Zwanzig-Fuß-Äquivalenteinheiten hinzufügen werden. PT Pelabuhan Indonesia sucht Partner für Hafen- und Industrieanlagen in Kuala Tanjung, Makassar New Port und Kijing Port und weitet die Aktivitäten auf Standorte aus, die Mineral- und Schüttgutfrachtströme bedienen. Die Präsidialanweisung Nr. 14 von 2025 erfordert zudem eine koordinierte Flughafen- und Hafenentwicklung in Nahrungsmittelanbaugebieten, was den Bedarf an abgelegenen Logistikanlagen erhöht. Die Kombination aus Hub-Erweiterung und regionaler Konnektivität schafft Arbeit in den Bereichen Meerestechnik, Baggerarbeiten, Terminalsysteme und Zufahrtsstraßen.
Die Entwicklung von Industriegebieten und die mineralische Weiterverarbeitung schaffen eine neue Kategorie von Frachtinfrastrukturnachfrage
Mineralverarbeitungsgebiete schaffen eine spezialisierte Arbeitsquelle für den Markt für Transportinfrastrukturkonstruktion in Indonesien. Der Indonesia Morowali Industrial Park in Zentralsulawesi hat 53 Mieter, die mit der Nickelverarbeitung für Edelstahl und Lieferketten für Elektrofahrzeugbatterien verbunden sind, was den Druck auf umliegende Straßen, Häfen und Logistikeinrichtungen erhöht hat. Eine 2025 in einem Fachjournal veröffentlichte Studie über 139 Nickelminen ergab, dass Seetransportkosten die Standortökonomie in Indonesiens Archipelgeografie stark beeinflussen. PT Pelabuhan Indonesia und PT Indo Konstruksi Mineral unterzeichneten im August 2026 eine Vereinbarung zur Entwicklung von Nickelbe- und -entladeeinrichtungen im Hafen Kendari in Südostsulawesi. Diese Projekte erfordern von Bauunternehmen die Koordination von Häfen, Zufahrtsstraßen, Lagerung und Logistik für Verarbeitungsstandorte, anstatt ein einzelnes öffentliches Gut zu liefern. Die Arbeit begünstigt Unternehmen mit Erfahrung in privaten Terminals und der Fähigkeit, die Terminanforderungen industrieller Kunden zu erfüllen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Haushaltskonsolidierung und Neupriorisierung des Budgets | -1.0% | National, insbesondere Projekte außerhalb Javas mit schwächeren Einnahmebasen | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Landakquisition und Entschädigung | -0.8% | National, insbesondere periurbane Korridore in Java und Routen in Sumatra | Kurzfristig (≤ 2 Jahre) |
| Schwieriges Gelände und verstreute Geografie | -0.6% | Papua, Maluku, Nusa Tenggara, gebirgiges Sumatra und Kalimantan | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Spezialgeräten | -0.4% | Indonesien, mit Konzentration in Hafen- und Eisenbahnprojekten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Haushaltskonsolidierung und Neupriorisierung des Budgets komprimieren kurzfristige Baupipelines
Die Finanzierungskapazität bleibt eine praktische Einschränkung für den Markt für Transportinfrastrukturkonstruktion in Indonesien. Die Infrastrukturagenda der Regierung erfordert einen Finanzierungsmix, der über direkte Haushaltsmittel hinausgeht, weshalb Konzessions- und Partnerschaftsvereinbarungen für die Projektdurchführung immer wichtiger werden. Das Budget der Hauptstadt Nusantara für 2026 beträgt 387 Millionen USD, verglichen mit 797 Millionen USD im Jahr 2025, was die unmittelbaren Aktivitäten im sichtbarsten regionalen Entwicklungsprogramm reduziert. Die Wiederherstellung des Budgets des Ministeriums für öffentliche Arbeiten bietet Unterstützung, beseitigt jedoch nicht die Notwendigkeit, Projekte zu priorisieren. Auftragnehmer, die auf direkte öffentliche Finanzierung angewiesen sind, sind stärker Änderungen in der Projektabfolge, Budgetfreigaben und der Bereitschaft von Vorbereitungsarbeiten ausgesetzt. Unternehmen, die unter Konzessions-, Entwicklungsfinanzierungs- oder staatlichen Garantiestrukturen tätig sein können, haben mehr Optionen, wenn direkte Mittelzuweisungen eingeschränkt sind.
Komplexe Landakquisitions- und Entschädigungsverfahren sind ein strukturell verankertes Zeitplanrisiko
Die Landakquisition bleibt eine wiederkehrende Quelle von Verzögerungen im Markt für Transportinfrastrukturkonstruktion in Indonesien. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung stellt fest, dass der rechtliche und regulatorische Rahmen Indonesiens weiterhin Hindernisse für qualitativ hochwertige Infrastrukturinvestitionen darstellt, einschließlich landbezogener Prozesse. Eine Ingenieursstudie aus dem Jahr 2025 ergab, dass eine 16-monatige Akquisitionsverzögerung die tatsächliche Projektdauer um 454 Tage verlängerte und die Kosten um 460.000 USD erhöhte, was einer Überschreitung von 2,304 % des ursprünglichen Vertragswertes entspricht. Das Außenministerium der Vereinigten Staaten identifiziert Verzögerungen bei der Landakquisition und unterschiedliche Ansichten über Landwerte ebenfalls als wesentliche Hindernisse für die Projektdurchführung. Verzögerungen sind besonders schwierig für Auftragnehmer mit Festpreisverträgen, da die Arbeit verlangsamt werden kann, während Teams und Ausrüstung gebunden bleiben. Eine frühzeitige Routenvorbereitung, transparente Entschädigung und eine klarere Eigentumsklärung sind daher wichtig, um Projekte im Zeitplan zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
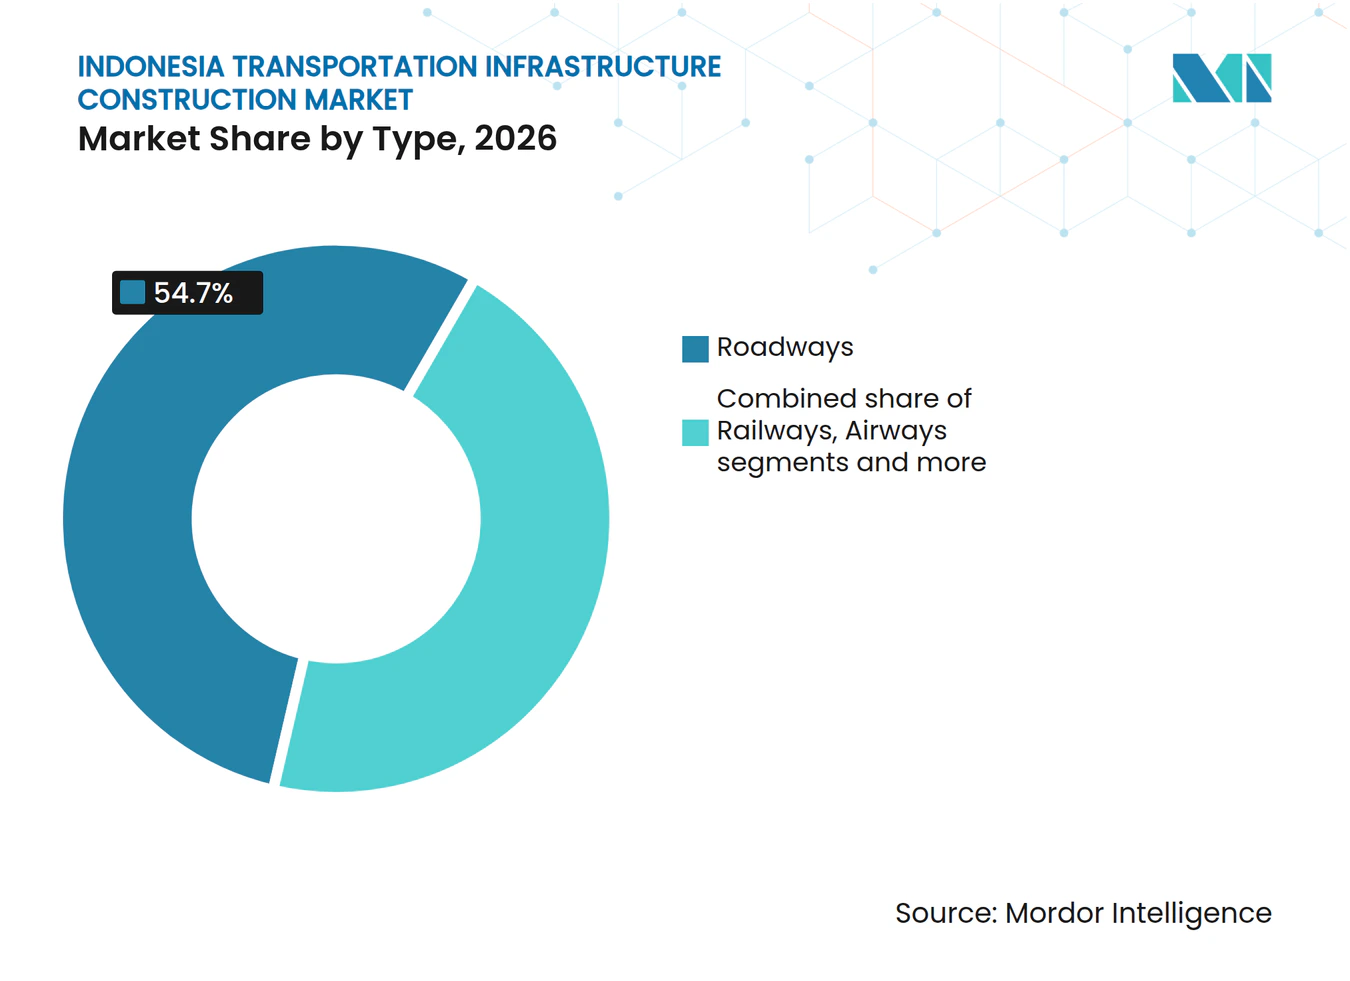
Straßenwege führen, während Eisenbahnen von der Elektrifizierung profitierenStraßenwege hielten im Jahr 2026 einen Anteil von 54,7 % am Markt für Transportinfrastrukturkonstruktion in Indonesien, gestützt durch Mautstraßenkonzessionen und nationale Straßenprogramme. Das Ministerium für öffentliche Arbeiten hat im Rahmen seines Programms für 2026 die Erhaltung von 1.507 Kilometern nationaler Fernstraßen und den Neubau von 194,75 Kilometern nationaler Straßen zugewiesen. Diese Basis bietet die tiefste Pipeline und den etabliertesten Auftragnehmerbestand für den Straßenbau. Sie unterstützt auch Lieferanten von Zuschlagstoffen, Pflastermaterialien, Fertigteilen, Brücken, Verkehrssystemen und Straßensicherheitsausrüstung. Mautstraßenpakete erfordern zunehmend sowohl einen Finanzierungspartner als auch einen Bauauftragnehmer.
Eisenbahnen werden voraussichtlich mit einem CAGR von 7,77 % von 2027 bis 2032 wachsen, der schnellsten Rate unter den Infrastrukturtypen. Das Segment umfasst Massenverkehrsstrukturen, Bahnhöfe, Überlandelektrifizierung, Brücken, Gleisverlegung, Wartungseinrichtungen, Signalschnittstellen und Energiesysteme. PT Kereta Api Indonesia meldete Gruppeninvestitionen von mehr als 896 Millionen USD in Flotte und Infrastruktur im Jahr 2026. Das Unternehmen und PT PLN begannen im Mai 2026 ein Eisenbahnelektrifizierungsprogramm auf Strecken, die Cikampek, Sukabumi und Cilegon bedienen. Häfen, Binnenwasserstraßen und Flughafenaufrüstungen erfordern ebenfalls spezialisiertes Ingenieurwesen und schaffen einen breiteren Bedarf an Auftragnehmern, die technische Schnittstellen verwalten und rund um bestehende Transportaktivitäten arbeiten können.



Nach Konstruktionstyp:
Neubau behält seinen Umfang, während Renovierung schneller wächstNeubauten entfielen im Jahr 2026 auf 67,8 % der Marktgröße der Transportinfrastrukturkonstruktion in Indonesien. Der Anteil spiegelt die anhaltende Nachfrage nach Schnellstraßen, Eisenbahnerweiterungen, Hafenterminals, Flughafenkapazitäten und unterstützenden Versorgungsanschlüssen wider. Die Projektliste für 2026 bis 2027 umfasst die Ost-West-Schnellbahn-Linie Phase 1 in Jakarta, Doppelspurarbeiten in Bekasi und die Mautstraße Bogor–Serpong über Parung. Neubauprogramme erfordern große Tiefbauteams, detaillierte Standortvorbereitung und frühzeitige Materialbeschaffung. Sie geben Auftragnehmern mehr Spielraum, Liefermethoden zu planen, bevor der Betrieb beginnt.
Renovierungen werden voraussichtlich bis 2032 mit einem CAGR von 7,51 % voranschreiten. Startbahnbeläge, Terminalerneuerungen, Eisenbahnreaktivierungen und die Sanierung früherer Transportanlagen unterstützen das Segment. Der Internationale Flughafen I Gusti Ngurah Rai begann im Juli 2025 ein 10-monatiges Startbahnbelagsprojekt, wobei die Arbeiten nachts geplant sind, um den normalen Flughafenbetrieb zu schützen. PT PP sicherte sich im August 2026 einen Vertrag über 73 Millionen USD zur Revitalisierung von Terminal 1A am Internationalen Flughafen Soekarno-Hatta. Da dieser Teil des Marktes für Transportinfrastrukturkonstruktion in Indonesien wächst, werden Sanierungserfahrung, sichere Bauphasenplanung und betriebliche Koordination immer wichtiger.
Nach Investitionsquelle:
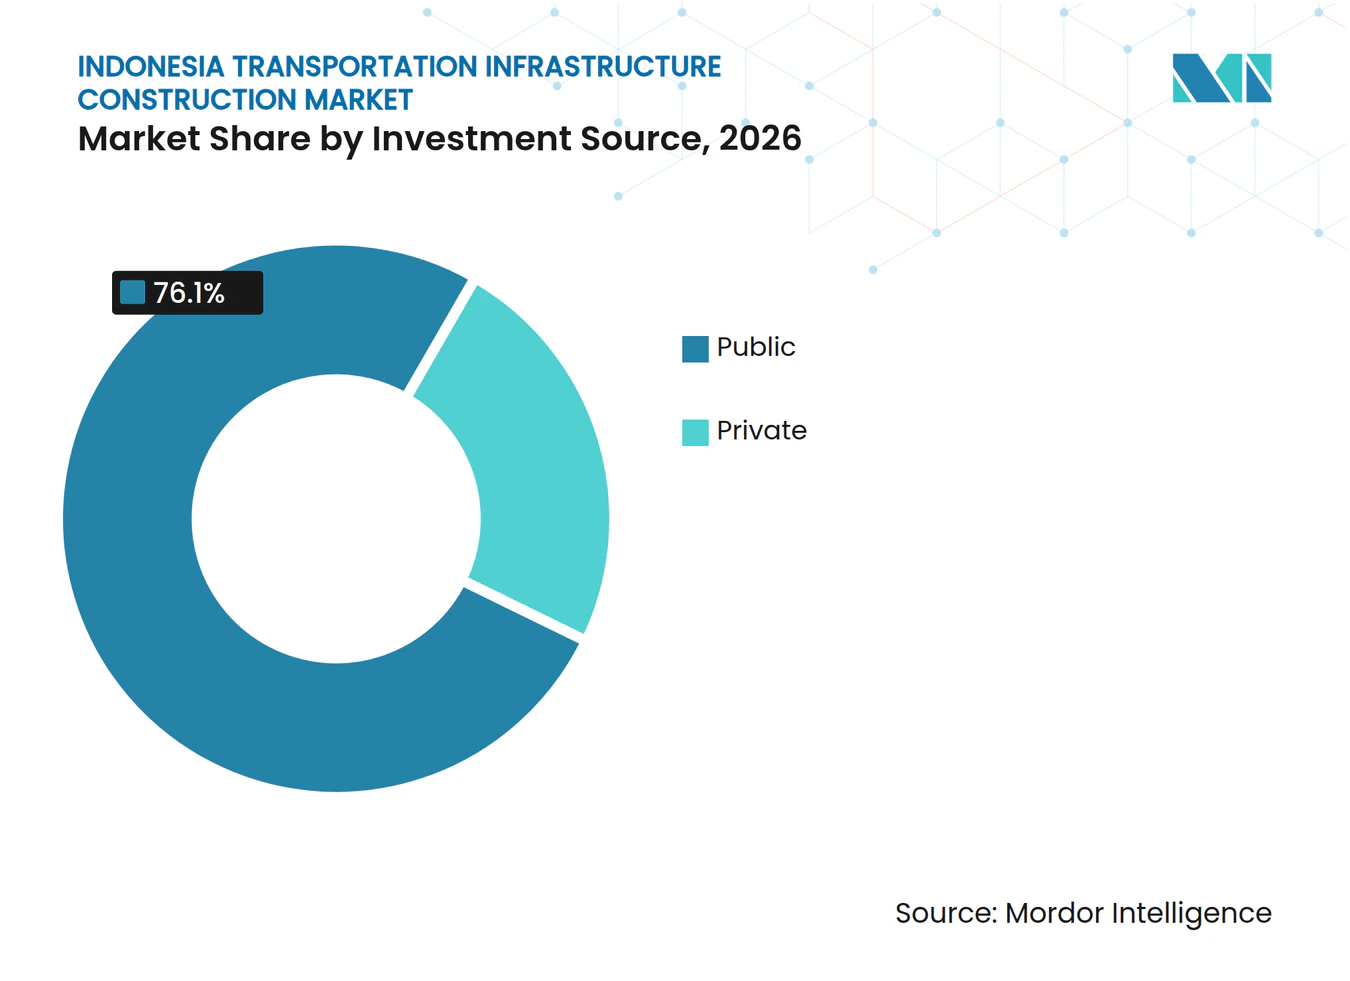
Öffentliche Finanzierung bildet die Basis, während private Finanzierung an Bedeutung gewinntÖffentliche Investitionen entfielen im Jahr 2026 auf 76,1 % des Marktanteils der Transportinfrastrukturkonstruktion in Indonesien. Sie werden über den Staatshaushalt, die Beteiligung staatseigener Unternehmen, Ministerialprogramme für Schienen- und Hafeninfrastruktur sowie die öffentliche Vorbereitung von Konzessionsprojekten geleitet. Die Bundesregierung stellte 2026 10,4 Milliarden USD für den Infrastrukturbau bereit. Öffentliche Ausgaben sind besonders wichtig für Projekte mit breiteren sozialen oder regionalen Konnektivitätszielen, die keine unmittelbaren kommerziellen Erträge aufweisen. Der Zeitpunkt der öffentlichen Beschaffung bleibt ein wesentlicher Einflussfaktor auf die Auslastung der Auftragnehmer und den Projektbeginn.
Private Investitionen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,45 % wachsen. Überarbeitete Regeln für die öffentlich-private Zusammenarbeit legen mehr Verantwortung für die Baufinanzierung auf Mautstraßenkonzessionsinhaber. Die Straße Bogor–Serpong über Parung ist ein frühes Beispiel mit einer 40-jährigen Konzession, die von einer Gruppe gehalten wird, die von PT Jasa Marga, PT Adhi Karya, PT Hutama Karya Infrastruktur und PT Persada Utama Infra angeführt wird. Die Weltbank und die Agence Française de Développement unterstützen ebenfalls die Entwicklung des städtischen Massennahverkehrs in Mebidang und Cekungan Bandung, mit einem Fertigstellungsziel für Mitte 2027. Teilnehmer am Markt für Transportinfrastrukturkonstruktion in Indonesien benötigen Finanzierungspartner, eine klare Risikoverteilung, Kapazitäten zur Einhaltung von Kreditgebervorschriften und Baukompetenz.

Geografische Analyse
Java entfiel im Jahr 2026 auf 52,3 % des Marktes für Transportinfrastrukturkonstruktion in Indonesien. Die Region vereint die konzentrierteste Wirtschaftsaktivität des Landes mit dem tiefsten Pool an Bauunternehmen und Finanzierungspartnern. Sie verfügt über 10 aktive öffentlich-private Mautstraßenprojekte im Bau. Darüber hinaus laufen weiterhin Arbeiten an der Schnellbahn in Jakarta, der Stadtbahn, Flughafenterminals und dem Hafenzugang. Der Umfang dieser Programme gibt Java eine stabile Projektbasis über alle wichtigen Transportinfrastrukturtypen hinweg.
Sumatra ist das nächste wichtige Baugebiet, mit einer Nachfrage, die an die Trans-Sumatra-Mautstraße und die Hafenentwicklung geknüpft ist. Der Hafen Tanjung Carat in Südsumatra erreichte im August 2026 die Phase der bedingten Zeichnungsvereinbarung, vor einem geplanten Spatenstich im September. Eigentumsrechtliche Fragen in Plantagen- und Bergbaugebieten können die Arbeiten an einzelnen Straßenabschnitten verlängern. Kalimantan ist strategisch wichtig geworden, da das Nusantara-Hauptstadtprogramm Straßen und interne Transportsysteme erfordert. Chinesische Konsortiumsinvestitionen in integrierte Transportsysteme wurden im Rahmen von öffentlich-privaten Partnerschaftsvereinbarungen auf 1,66 Milliarden USD bewertet.
Nickelverarbeitungsgebiete und Frachtverbindungen prägen den Bedarf Sulawesis in Morowali, Konawe und Kendari. Makassar New Port und Anggrek Port bauen regionale Logistikkapazitäten aus, wobei Anggrek Port Mitte 2026 zu 65 % fertiggestellt und auf 86 Millionen USD bewertet war. Das übrige Indonesien ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,42 % bis 2032. Seine Flughafen- und Hafenprojekte sind eng mit der Entwicklung von Nahrungsmittelanbaugebieten und dem regionalen Zugang verbunden.
Wettbewerbslandschaft
Marktkonzentration
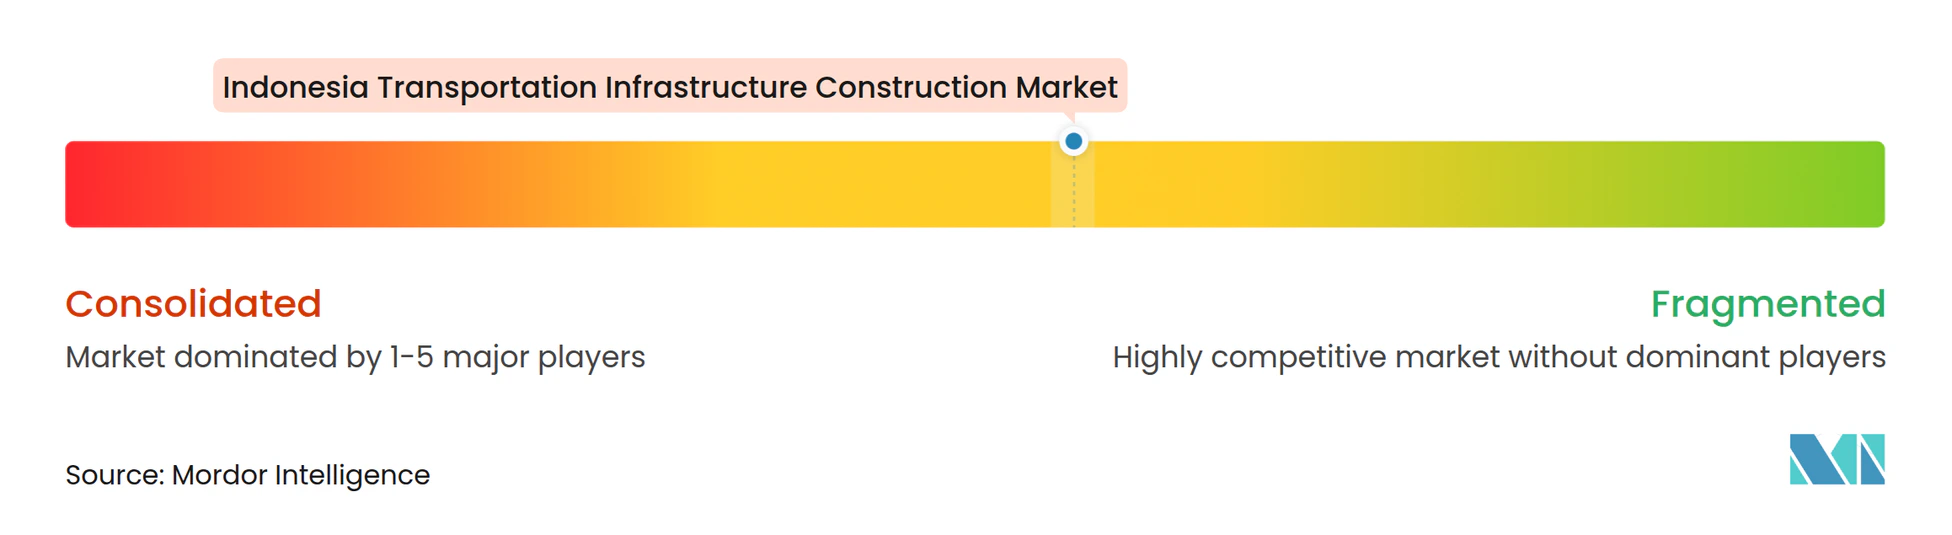
Der Markt für Transportinfrastrukturkonstruktion in Indonesien ist mäßig konzentriert unter staatseigenen Bauunternehmen. Sieben BUMN-Karya-Unternehmen haben historisch einen großen Anteil an Verträgen für Mautstraßen, Eisenbahnen, Häfen und Flughäfen gehalten. Danantara Indonesia leitet einen Plan zur Konsolidierung dieser Unternehmen in weniger Holdingstrukturen bis Ende 2026. Der Prozess umfasst Bilanzsanierung, Schuldenabbau und Überprüfungen von Vermögenswerten. Er könnte vorübergehend den Appetit einiger staatlicher Auftragnehmer auf neue Aufträge einschränken, während sie bestehende Verpflichtungen verwalten.
Dieser Zeitraum schafft Möglichkeiten für private Auftragnehmer und ausländische Partner bei spezialisierten Paketen. Mautstraßenprojekte nutzen zunehmend Gruppen, die staatliche Bauunternehmen, PT-Jasa-Marga-Tochtergesellschaften und private Investoren kombinieren. Hafen- und Eisenbahnarbeiten können japanische, chinesische und europäische Unternehmen anziehen, wo technische Systeme und Finanzierungsanforderungen anspruchsvoll sind. PT Kereta Api Indonesia und PT Industri Kereta Api gingen eine Partnerschaft für 192 neue Stadtbahnwagen im Wert von 235 Millionen USD ein, was die wachsende Rolle der inländischen Fertigung bei der Eisenbahnbeschaffung zeigt. Ausrüstungs-, System- und Fertigungspartner beeinflussen die Projektdurchführung nun ebenso stark wie Tiefbauanbieter.
Spezialisierte Sanierung und integrierte Transportlösungen sind Bereiche mit geringerem direkten Wettbewerb als der Standard-Straßenbau. Auftragnehmer, die Frachtanlagen entwerfen, bauen, finanzieren und betreiben können, sind besonders relevant für Mineralkorridore außerhalb Javas. Die Umweltgenehmigung ist auch für Hafen- und Küstenlandgewinnungsarbeiten im Rahmen des indonesischen Rahmens für Umweltverträglichkeitsprüfungen wichtig. Die Vereinbarung von PT Pelabuhan Indonesia mit PT Indo Konstruksi Mineral im Hafen Kendari ist ein Beispiel für ein Projekt, das direkt an die industrielle Frachtanforderung geknüpft ist. Der Markt für Transportinfrastrukturkonstruktion in Indonesien hat staatseigene Marktführer mit hohen Vertragsvolumina, während private Auftragnehmer, Gemeinschaftsunternehmen und Speziallieferanten über alle Projekttypen hinweg bedeutsam bleiben.
Marktführer der Transportinfrastrukturkonstruktion in Indonesien
-
PT Hutama Karya (Persero)
-
PT Waskita Karya (Persero) Tbk
-
PT Wijaya Karya (Persero) Tbk
-
PT Pembangunan Perumahan (Persero) Tbk
-
PT Adhi Karya (Persero) Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Transportinfrastrukturkonstruktion in Indonesien Unternehmen in diesem Bericht
- PT Hutama Karya (Persero)
- PT Waskita Karya (Persero) Tbk
- PT Wijaya Karya (Persero) Tbk
- PT Pembangunan Perumahan (Persero) Tbk
- PT Adhi Karya (Persero) Tbk
- PT Jasa Marga (Persero) Tbk
- PT Brantas Abipraya (Persero)
- PT Nindya Karya
- PT PP Presisi Tbk
- PT Wijaya Karya Beton Tbk
- PT Nusantara Infrastructure Tbk
- PT Kereta Api Indonesia (Persero)
- PT Len Railway Systems
- PT MRT Jakarta (Perseroda)
- PT Pelabuhan Indonesia (Persero)
- PT Indonesia Infrastructure Finance
- PT Sarana Multi Infrastruktur (Persero)
- PT Penjaminan Infrastruktur Indonesia (Persero)
- PT Sinohydro Indonesia
- PT Kajima Indonesia
Neueste Industrielle Entwicklungen in Markt für Transportinfrastrukturkonstruktion in Indonesien
- August 2026: PT Pelabuhan Indonesia (Persero) (Pelindo) und PT Indo Konstruksi Mineral (IKM) unterzeichneten eine Kooperationsvereinbarung zur Entwicklung von Nickelerzbe- und -entladeinfrastruktur im Hafen Kendari, Südostsulawesi, und etablierten damit einen kommerziellen Minerallogistik-Hub, der das nationale Nickel-Weiterverarbeitungsprogramm direkt unterstützt.
- August 2026: PT PP (Persero) Tbk (PTPP) sicherte sich einen Vertrag über 73 Millionen USD zur Revitalisierung von Terminal 1A am Internationalen Flughafen Soekarno-Hatta in Jakarta. Der Bau begann am 21. August 2026 und soll voraussichtlich 365 Tage dauern. Das Projekt zielt darauf ab, die jährliche Passagierkapazität des Terminals von 5,7 Millionen auf 10 Millionen zu erhöhen.
- Mai 2026: PT Kereta Api Indonesia (KAI) und PT PLN (Perusahaan Listrik Negara) begannen mit einem landesweiten Eisenbahnelektrifizierungsprogramm, beginnend mit Strecken von Jakarta nach Cikampek (Westjava), Sukabumi (Westjava) und Cilegon (Banten), gestützt auf eine im Oktober 2025 unterzeichnete Vereinbarung zwischen den Unternehmen.
Berichtsumfang des Marktes für Transportinfrastrukturkonstruktion in Indonesien
Segmentierungsübersicht
| Straßenwege |
| Eisenbahnen |
| Luftwege |
| Häfen und Binnenwasserstraßen |
| Neubau |
| Renovierung |
| Öffentlich |
| Privat |
| Java |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Übriges Indonesien |
| Nach Typ | Straßenwege |
| Eisenbahnen | |
| Luftwege | |
| Häfen und Binnenwasserstraßen | |
| Nach Konstruktionstyp | Neubau |
| Renovierung | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Schlüsselregion | Java |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Übriges Indonesien |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Transportinfrastrukturkonstruktion in Indonesien im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 44,75 Milliarden USD geschätzt und soll bis 2032 einen Wert von 66,71 Milliarden USD erreichen.
Wie hoch ist die prognostizierte Wachstumsrate bis 2032?
Die Bautätigkeit wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,88 % wachsen.
Welcher Transporttyp hat den größten Anteil in Indonesien?
Straßenwege führen mit einem Anteil von 54,7 % im Jahr 2026, gestützt durch Mautstraßen- und nationale Straßenprogramme.
Welches Segment wird voraussichtlich am schnellsten wachsen?
Eisenbahnen werden voraussichtlich bis 2032 mit einem CAGR von 7,77 % expandieren, unterstützt durch Elektrifizierungs- und städtische Schienenverkehrsprojekte.
Warum wird private Finanzierung für Transportprojekte immer wichtiger?
Private Investitionen werden voraussichtlich mit 7,45 % wachsen, da Konzessionen und Partnerschaftsstrukturen mehr private Finanzierung erfordern.
Welche Region wächst am schnellsten?
Das übrige Indonesien wird voraussichtlich bis 2032 mit einem CAGR von 6,42 % wachsen, unterstützt durch Nahrungsmittelanbaugebiet-Logistik und regionale Konnektivitätsprojekte.