
Taille et part du marché de la construction d'infrastructures de transport en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 44.75 Milliards de dollars |
| Taille du Marché (2027) | 47.83 Milliards de dollars |
| Taille du Marché (2032) | 66.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction d'infrastructures de transport en Indonésie par Mordor Intelligence
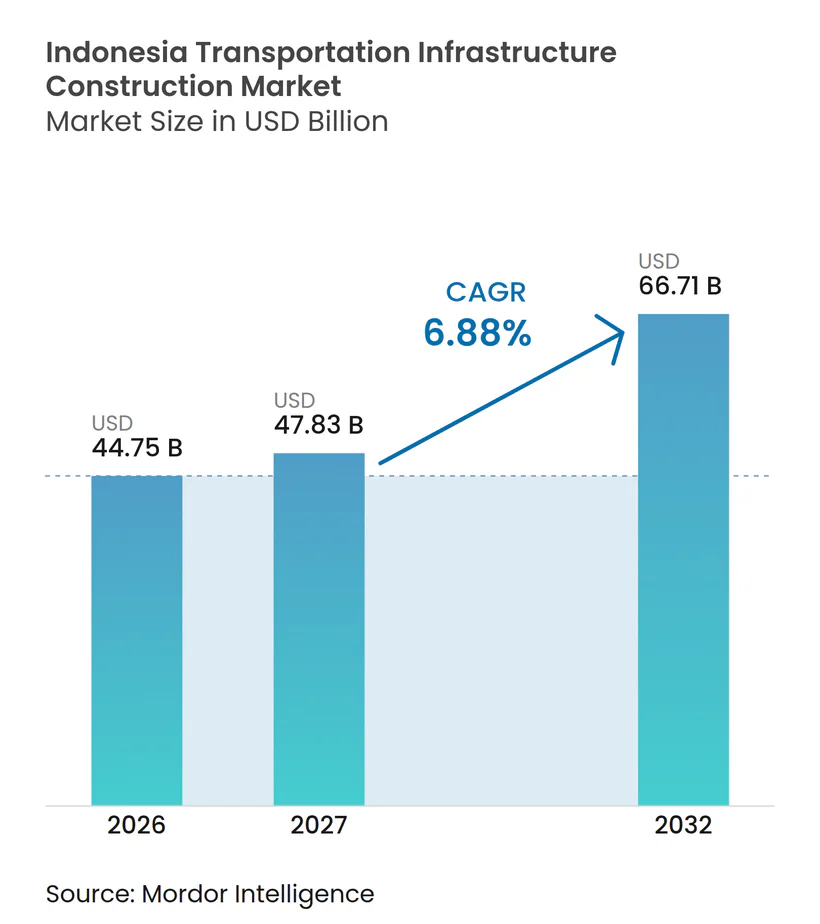
La taille du marché de la construction d'infrastructures de transport en Indonésie était évaluée à 44,75 milliards USD en 2026 et devrait croître de 47,83 milliards USD en 2027 pour atteindre 66,71 milliards USD d'ici 2032, à un CAGR de 6,88 % durant la période de prévision (2027-2032).
Les infrastructures demeurent une priorité politique dans le cadre de l'agenda Asta Cita, qui relie l'investissement dans les transports à la sécurité alimentaire, au développement industriel et à l'accès inter-îles. Le ministère des Travaux publics dispose d'un budget 2026 de 7,27 milliards USD après une restauration de 2,92 milliards USD, ce qui soutient la poursuite des programmes nationaux d'infrastructure. Le marché de la construction d'infrastructures de transport en Indonésie évolue également vers un mix plus large de financements publics, de concessions, de financements multilatéraux et d'investissements industriels. Cela est important car les projets bénéficiant d'un soutien privé ou de financements au développement peuvent progresser là où le financement budgétaire direct est limité. Le marché de la construction d'infrastructures de transport en Indonésie offre donc les meilleures opportunités aux entrepreneurs capables de travailler sur des structures de financement complexes, des actifs de fret spécialisés et des projets en dehors de Java.
Points clés du rapport
- Par type, les routes représentaient 54,7 % de la part du marché de la construction d'infrastructures de transport en Indonésie en 2026, tandis que les chemins de fer devraient croître à un CAGR de 7,77 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 67,8 % de la taille du marché de la construction d'infrastructures de transport en Indonésie en 2026, tandis que la rénovation devrait croître à un CAGR de 7,51 % jusqu'en 2032.
- Par source d'investissement, l'investissement public représentait 76,1 % de la part du marché de la construction d'infrastructures de transport en Indonésie en 2026, tandis que l'investissement privé devrait croître à un CAGR de 7,45 % jusqu'en 2032.
- Par région clé, Java représentait 52,3 % de la taille du marché de la construction d'infrastructures de transport en Indonésie en 2026, tandis que le reste de l'Indonésie devrait croître à un CAGR de 6,42 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des routes à péage et nouvelles liaisons interurbaines | +1.4% | Java, Sumatra, Bali | Court terme (≤ 2 ans) |
| Modernisation ferroviaire et transports en commun urbains | +1.2% | Java, Sumatra, Sulawesi | Moyen terme (2-4 ans) |
| Expansion de la capacité portuaire et modernisation maritime | +0.9% | Java, Sulawesi, Kalimantan, Indonésie orientale | Moyen terme (2-4 ans) |
| Zones industrielles et liaisons de fret liées à la transformation des minerais | +0.8% | Sulawesi, Maluku du Nord, Kalimantan, Sumatra du Nord | Long terme (≥ 4 ans) |
| Modernisation des aéroports | +0.7% | Jakarta, Bali, Surabaya, Makassar | Moyen terme (2-4 ans) |
| Développement du réseau de transport de Nusantara | +0.6% | Kalimantan oriental et le corridor Balikpapan-Samarinda | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les programmes d'expansion des routes à péage réorientent la demande de construction vers les corridors hors de Java
Le marché de la construction d'infrastructures de transport en Indonésie est soutenu par un pipeline de routes à péage de plus en plus lié à la logistique industrielle et aux déplacements interurbains. Le ministère des Travaux publics vise 308,7 kilomètres de nouvelles routes à péage opérationnelles en 2026 sur 9 sections, incluant des liaisons vers Probolinggo et le corridor de la capitale Nusantara[1]. Le plan 2025-2029 prévoit 2 461 kilomètres de nouvelles routes à péage avec 44,5 milliards USD d'investissements planifiés, la plus grande partie du pipeline étant située à Java[2]. En outre, 19 projets de routes à péage représentant 25,1 milliards USD d'investissements combinés sont en cours d'appel d'offres dans le cadre du dispositif de coopération gouvernement-entreprises en 2026. Cette évolution accroît le besoin de consortiums capables de combiner la réalisation de travaux de construction avec des capacités de financement et de concession. Elle donne également aux acteurs privés un rôle plus important dans les corridors à fort investissement, tandis que les dépenses publiques continuent de soutenir les liaisons plus courtes et plus conventionnelles.
La modernisation ferroviaire et les investissements dans les transports en commun urbains stimulent une nouvelle vague d'activité de construction ferroviaire
Les chemins de fer constituent le type à la croissance la plus rapide sur le marché de la construction d'infrastructures de transport en Indonésie, avec un CAGR prévisionnel de 7,77 % jusqu'en 2032. Le Président a approuvé l'acquisition de 30 rames automotrices électriques pour le réseau de banlieue de Jakarta, Bogor, Depok, Tangerang et Bekasi pour un montant de 307 millions USD, illustrant le niveau de capital orienté vers le rail urbain[3]. La banque de développement allemande KfW fournit 256 millions USD pour la première phase de la ligne ferroviaire régionale de Surabaya, qui électrifiera et doublera la voie du corridor Surabaya-Sidoarjo. Le gouvernement a déclaré que la construction et la réactivation de 14 000 kilomètres de voies ferrées hors de Java nécessiteraient 4 milliards USD par an pendant 20 ans. Cet écart indique un rôle accru pour les financements bilatéraux, multilatéraux et privés, chacun influençant les règles de passation des marchés, les exigences techniques et les calendriers de livraison. Les entrepreneurs disposant d'une expertise en génie civil, électrique et systèmes sont mieux positionnés pour participer à mesure que la construction dépasse le cadre d'une seule ville.
L'expansion de la capacité portuaire et les modernisations des infrastructures maritimes génèrent une demande de construction multi-clusters
Le développement portuaire élargit la base géographique du marché de la construction d'infrastructures de transport en Indonésie. Le port de Patimban a débuté les opérations de son terminal à conteneurs de première phase en janvier 2026 avec une capacité de 250 000 équivalents vingt pieds et vise à atteindre 800 000 unités d'ici décembre grâce à des ajouts d'équipements et d'aires de stockage. À Tanjung Priok, l'expansion de Kalibaru comprend 6 kilomètres de brise-lames, 374 hectares de remblaiement et 4 terminaux à conteneurs qui ajouteront 5 à 6 millions d'équivalents vingt pieds de capacité annuelle. PT Pelabuhan Indonesia recherche des partenaires pour des actifs portuaires et industriels à Kuala Tanjung, au nouveau port de Makassar et au port de Kijing, étendant l'activité vers des sites desservant les flux de minerais et de vrac. L'instruction présidentielle n° 14 de 2025 exige également un développement coordonné des aéroports et des ports dans les zones d'exploitation agricole, accroissant le besoin d'actifs logistiques en zones éloignées. La combinaison de l'expansion des hubs et de la connectivité régionale crée des opportunités de travail dans le génie maritime, le dragage, les systèmes de terminaux et les voies d'accès.
Le développement de zones industrielles et la transformation des minerais créent une nouvelle catégorie de demande en infrastructures de fret
Les zones de traitement des minerais créent une source de travail spécialisée pour le marché de la construction d'infrastructures de transport en Indonésie. Le parc industriel Indonesia Morowali en Sulawesi central compte 53 locataires liés au traitement du nickel pour les chaînes d'approvisionnement en acier inoxydable et en batteries pour véhicules électriques, ce qui a accru la pression sur les routes, ports et installations logistiques environnants. Une étude évaluée par des pairs en 2025 portant sur 139 mines de nickel a révélé que les coûts de transport maritime influencent fortement l'économie des sites dans la géographie archipelagique de l'Indonésie. PT Pelabuhan Indonesia et PT Indo Konstruksi Mineral ont signé un accord en août 2026 pour développer des installations de chargement et déchargement de nickel au port de Kendari, dans le Sulawesi du Sud-Est. Ces projets exigent des entreprises de construction qu'elles coordonnent les ports, les voies d'accès, le stockage et la logistique des sites de traitement plutôt que de livrer un seul actif public. Ces travaux favorisent les entreprises ayant une expérience des terminaux privés et la capacité de répondre aux exigences de calendrier des clients industriels.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consolidation budgétaire et repriorisation du budget | -1.0% | National, notamment les projets hors Java avec des bases de revenus plus faibles | Court terme (≤ 2 ans) |
| Complexité de l'acquisition foncière et des indemnisations | -0.8% | National, notamment les corridors périurbains de Java et les routes de Sumatra | Court terme (≤ 2 ans) |
| Terrain difficile et géographie dispersée | -0.6% | Papouasie, Maluku, Nusa Tenggara, Sumatra montagneux et Kalimantan | Long terme (≥ 4 ans) |
| Dépendance aux équipements spécialisés importés | -0.4% | Indonésie, avec une concentration dans les projets portuaires et ferroviaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La consolidation budgétaire et la repriorisation du budget compriment les pipelines de construction à court terme
La capacité de financement demeure une contrainte pratique pour le marché de la construction d'infrastructures de transport en Indonésie. L'agenda infrastructurel du gouvernement nécessite un mix de financement qui dépasse les allocations budgétaires directes, ce qui explique pourquoi les arrangements de concession et de partenariat deviennent de plus en plus importants pour la réalisation des projets. Le budget 2026 de la capitale Nusantara est de 387 millions USD, contre 797 millions USD en 2025, ce qui réduit l'activité immédiate sur le programme de développement régional le plus visible. La restauration du budget du ministère des Travaux publics apporte un soutien, mais elle n'élimine pas la nécessité de prioriser les projets. Les entrepreneurs qui dépendent du financement public direct sont plus exposés aux changements dans le séquençage des projets, les déblocages budgétaires et la disponibilité des travaux préparatoires. Les entreprises capables d'opérer sous des structures de concession, de financement au développement ou de garantie gouvernementale disposent de plus d'options lorsque les crédits directs sont contraints.
Les procédures complexes d'acquisition foncière et d'indemnisation constituent un risque structurel de calendrier
L'acquisition foncière demeure une source récurrente de retards sur le marché de la construction d'infrastructures de transport en Indonésie. L'Organisation de coopération et de développement économiques note que le cadre juridique et réglementaire de l'Indonésie continue de présenter des obstacles à un investissement infrastructurel de qualité, notamment les processus liés au foncier. Une étude d'ingénierie de 2025 a révélé qu'un retard d'acquisition de 16 mois a prolongé la durée réelle du projet de 454 jours et augmenté les coûts de 460 000 USD, soit un dépassement de 2,304 % par rapport à la valeur initiale du contrat. Le Département d'État des États-Unis identifie également les retards d'acquisition foncière et les divergences d'évaluation des terrains comme des obstacles matériels à l'exécution des projets. Les retards sont particulièrement difficiles pour les entrepreneurs à prix fixe, car les travaux peuvent être ralentis tandis que les équipes et les équipements restent mobilisés. La préparation anticipée des tracés, une indemnisation transparente et une résolution plus claire des titres de propriété sont donc importantes pour maintenir les projets dans les délais.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
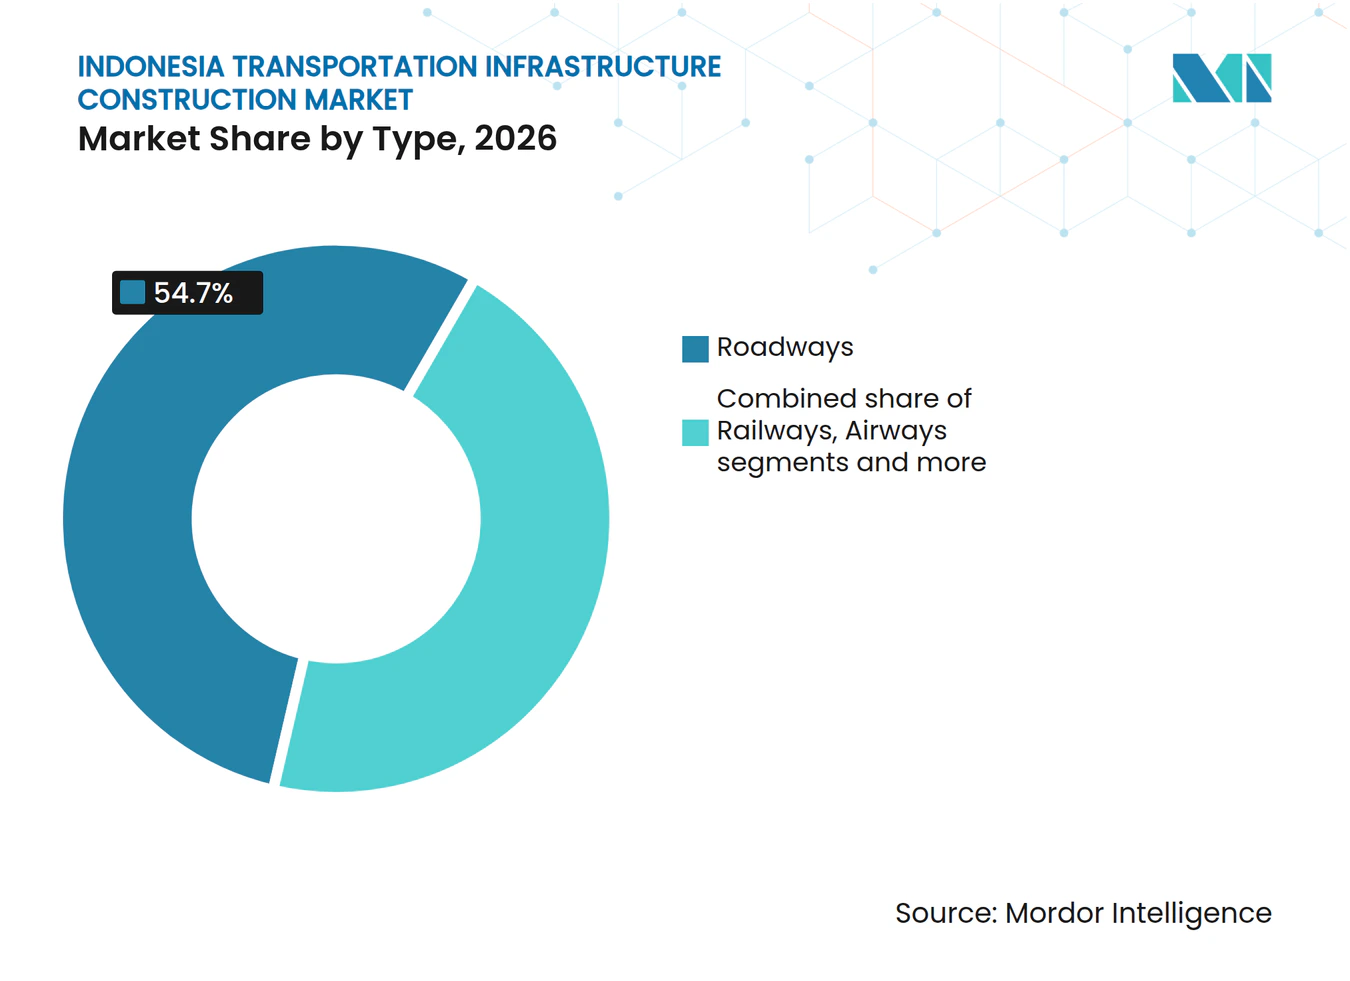
les routes dominent tandis que les chemins de fer bénéficient de l'électrificationLes routes représentaient 54,7 % du marché de la construction d'infrastructures de transport en Indonésie en 2026, soutenues par les concessions de routes à péage et les programmes de routes nationales. Le ministère des Travaux publics a assigné 1 507 kilomètres de préservation des routes nationales et 194,75 kilomètres de nouvelles constructions de routes nationales dans son programme 2026. Cette base fournit le pipeline le plus profond et le pool d'entrepreneurs le plus établi pour la construction routière. Elle soutient également les fournisseurs de granulats, de matériaux de revêtement, de composants préfabriqués, de ponts, de systèmes de circulation et d'équipements de sécurité routière. Les lots de routes à péage nécessitent de plus en plus un partenaire financier en plus d'un entrepreneur en construction.
Les chemins de fer devraient croître à un CAGR de 7,77 % de 2027 à 2032, le taux le plus rapide parmi les types d'infrastructures. Le segment couvre les structures de transport en commun, les gares, l'électrification interurbaine, les ponts, la pose de voies, les installations de maintenance, les interfaces de signalisation et les systèmes d'alimentation électrique. PT Kereta Api Indonesia a déclaré un investissement de groupe de plus de 896 millions USD dans la flotte et les infrastructures en 2026. La société et PT PLN ont lancé un programme d'électrification ferroviaire en mai 2026 sur des lignes desservant Cikampek, Sukabumi et Cilegon. Les ports, les voies navigables intérieures et les modernisations aéroportuaires nécessitent également un génie spécialisé, créant un besoin plus large d'entrepreneurs capables de gérer les interfaces techniques et d'opérer autour des activités de transport existantes.



Par type de construction :
la nouvelle construction conserve son envergure tandis que la rénovation croît plus rapidementLa nouvelle construction représentait 67,8 % de la taille du marché de la construction d'infrastructures de transport en Indonésie en 2026. Cette part reflète la demande continue d'autoroutes, d'extensions ferroviaires, de terminaux portuaires, de capacités aéroportuaires et de raccordements aux réseaux d'utilités. La liste de projets 2026-2027 comprend la phase 1 de la ligne Est-Ouest du métro rapide de Jakarta, les travaux de double voie doublée de Bekasi et la route à péage Bogor-Serpong via Parung. Les programmes de nouvelle construction nécessitent de grandes équipes de génie civil, une préparation détaillée des sites et un approvisionnement anticipé en matériaux. Ils donnent aux entrepreneurs plus de latitude pour planifier les méthodes de livraison avant le début des opérations.
La rénovation devrait progresser à un CAGR de 7,51 % jusqu'en 2032. Les recouvrements de pistes, les rénovations de terminaux, la réactivation ferroviaire et la réhabilitation d'actifs de transport antérieurs soutiennent ce segment. L'aéroport international I Gusti Ngurah Rai a lancé un projet de recouvrement de piste de 10 mois en juillet 2025, avec des travaux programmés de nuit pour protéger les opérations aéroportuaires normales. PT PP a décroché un contrat de 73 millions USD en août 2026 pour revitaliser le Terminal 1A de l'aéroport international Soekarno-Hatta. À mesure que cette partie du marché de la construction d'infrastructures de transport en Indonésie se développe, l'expérience en réhabilitation, la mise en sécurité des chantiers et la coordination opérationnelle deviennent plus importantes.
Par source d'investissement :
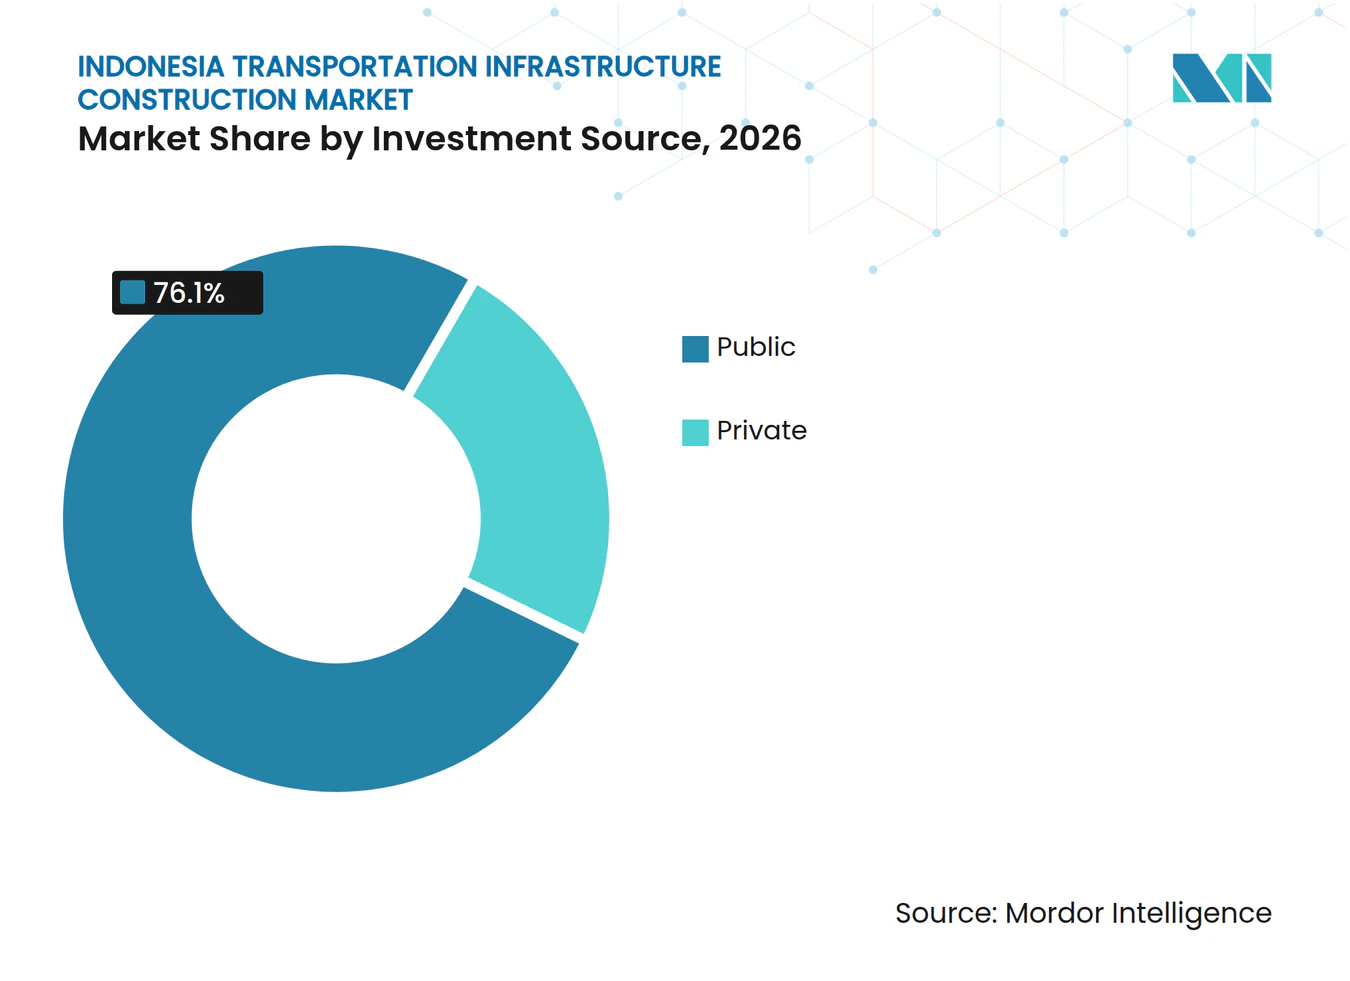
le financement public fournit la base tandis que le financement privé gagne du terrainL'investissement public représentait 76,1 % de la part du marché de la construction d'infrastructures de transport en Indonésie en 2026. Il transite par le budget national, la participation des entreprises publiques, les programmes ministériels pour les actifs ferroviaires et portuaires, et la préparation publique des projets de concession. Le gouvernement national a alloué 10,4 milliards USD à la construction d'infrastructures en 2026. Les dépenses publiques sont particulièrement importantes pour les projets ayant des objectifs sociaux ou de connectivité régionale plus larges qui ne génèrent pas de rendements commerciaux immédiats. Le calendrier des marchés publics reste une influence majeure sur l'utilisation des entrepreneurs et le démarrage des projets.
L'investissement privé devrait croître à un CAGR de 7,45 % de 2027 à 2032. Les règles révisées de coopération gouvernement-entreprises placent une plus grande responsabilité de financement de la construction sur les concessionnaires de routes à péage. La route Bogor-Serpong via Parung en est un exemple précoce, avec une concession de 40 ans détenue par un groupe dirigé par PT Jasa Marga, PT Adhi Karya, PT Hutama Karya Infrastruktur et PT Persada Utama Infra. La Banque mondiale et l'Agence française de développement soutiennent également le développement des transports en commun urbains à Mebidang et Cekungan Bandung, avec une finalisation prévue pour mi-2027. Les acteurs du secteur de la construction d'infrastructures de transport en Indonésie ont besoin de partenaires financiers, d'une allocation claire des risques, d'une capacité de conformité aux prêteurs et d'une capacité de construction.

Analyse géographique
Java représentait 52,3 % du marché de la construction d'infrastructures de transport en Indonésie en 2026. La région combine l'activité économique la plus concentrée du pays avec le plus grand nombre d'entreprises de construction et de partenaires financiers. Elle compte 10 projets de routes à péage en coopération gouvernement-entreprises actifs en construction. Elle bénéficie également de travaux continus sur le transport rapide de Jakarta, le tramway léger, les terminaux aéroportuaires et l'accès portuaire. L'envergure de ces programmes donne à Java une base de projets stable dans tous les grands types d'infrastructures de transport.
Sumatra est la prochaine grande zone de construction, avec une demande liée à la route à péage Trans-Sumatra et au développement portuaire. Le port de Tanjung Carat, dans le Sumatra du Sud, a atteint l'étape de l'accord de souscription conditionnelle en août 2026, avant un premier coup de pioche prévu en septembre. Les problèmes de titres fonciers dans les zones de plantation et d'exploitation minière peuvent allonger les travaux sur certaines sections routières. Kalimantan est devenu stratégiquement important car le programme de la capitale Nusantara nécessite des routes et des systèmes de transport internes. L'investissement d'un consortium chinois dans des systèmes de transport intégrés a été évalué à 1,66 milliard USD dans le cadre de partenariats public-privé.
Les zones de traitement du nickel et les liaisons de fret façonnent les besoins de Sulawesi à Morowali, Konawe et Kendari. Le nouveau port de Makassar et le port d'Anggrek ajoutent de la capacité logistique régionale, le port d'Anggrek étant achevé à 65 % à mi-2026 et évalué à 86 millions USD. Le reste de l'Indonésie est la géographie à la croissance la plus rapide, avec un CAGR prévisionnel de 6,42 % jusqu'en 2032. Ses projets aéroportuaires et portuaires sont étroitement liés au développement des zones d'exploitation agricole et à l'accès régional.
Paysage concurrentiel
Concentration du Marché
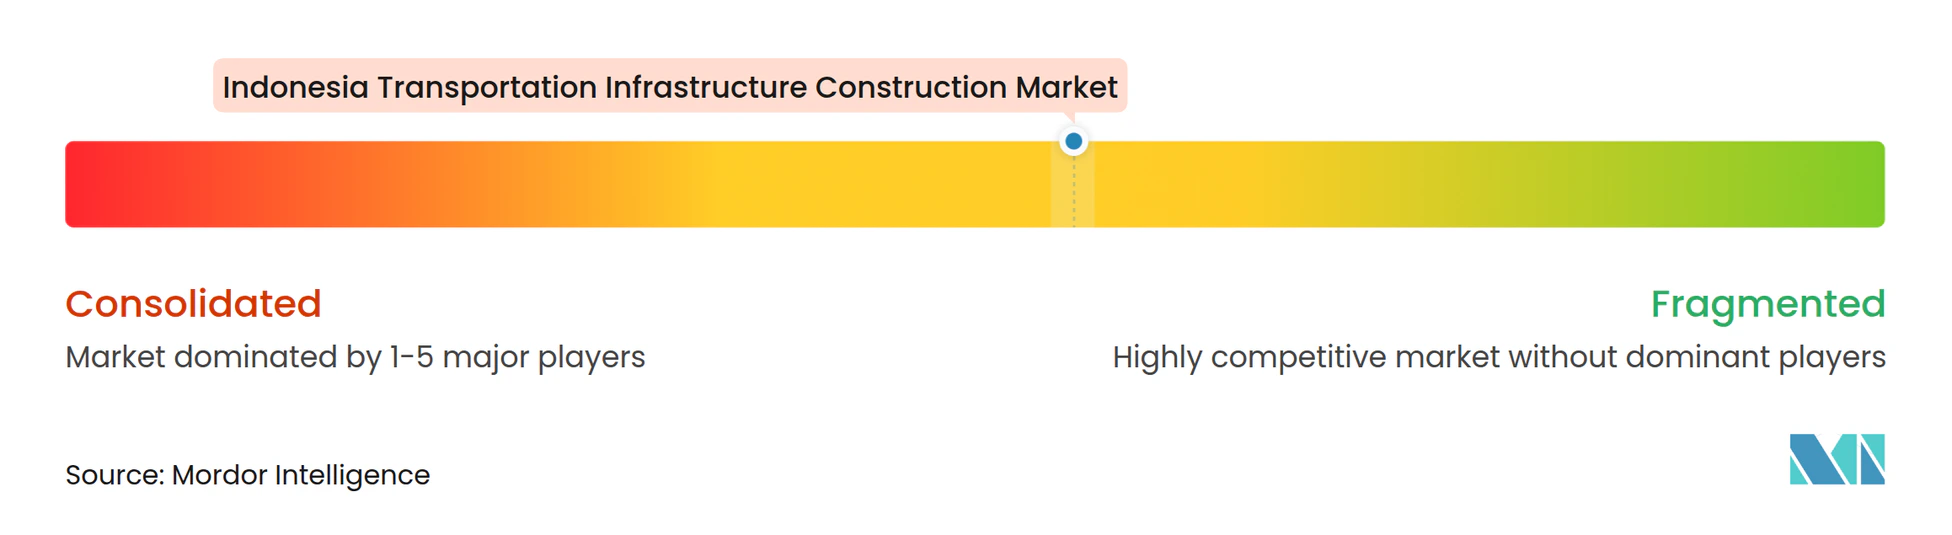
Le marché de la construction d'infrastructures de transport en Indonésie est modérément concentré parmi les entreprises de construction publiques. Sept sociétés BUMN Karya ont historiquement détenu une large part des contrats pour les routes à péage, les chemins de fer, les ports et les aéroports. Danantara Indonesia pilote un plan visant à consolider ces sociétés en moins de structures holding d'ici fin 2026. Ce processus comprend la réparation des bilans, la réduction de la dette et les révisions des valeurs d'actifs. Il peut temporairement limiter l'appétit de certains entrepreneurs publics pour de nouveaux contrats pendant qu'ils gèrent leurs obligations existantes.
Cette période crée des opportunités pour les entrepreneurs privés et les partenaires étrangers sur des lots spécialisés. Les projets de routes à péage utilisent de plus en plus des groupements combinant des constructeurs publics, des filiales de PT Jasa Marga et des investisseurs privés. Les travaux portuaires et ferroviaires peuvent attirer des entreprises japonaises, chinoises et européennes lorsque les systèmes techniques et les exigences de financement sont exigeants. PT Kereta Api Indonesia et PT Industri Kereta Api ont conclu un partenariat pour 192 nouvelles voitures de banlieue évaluées à 235 millions USD, illustrant le rôle croissant de la fabrication nationale dans les marchés ferroviaires. Les partenaires en équipements, systèmes et fabrication influencent désormais la livraison des projets autant que les prestataires de génie civil.
La réhabilitation spécialisée et les solutions de transport intégrées sont des domaines avec une concurrence directe plus faible que la construction routière standard. Les entrepreneurs capables de concevoir, construire, financer et exploiter des actifs de fret sont particulièrement pertinents pour les corridors minéraux hors de Java. L'approbation environnementale est également importante pour les travaux portuaires et de remblaiement côtier dans le cadre du dispositif d'évaluation de l'impact environnemental de l'Indonésie. L'accord de PT Pelabuhan Indonesia avec PT Indo Konstruksi Mineral au port de Kendari est un exemple de projet directement lié à la demande de fret industriel. Le marché de la construction d'infrastructures de transport en Indonésie compte des leaders publics avec des volumes de contrats élevés, tandis que les entrepreneurs privés, les coentreprises et les fournisseurs spécialisés restent significatifs dans tous les types de projets.
Leaders du secteur de la construction d'infrastructures de transport en Indonésie
-
PT Hutama Karya (Persero)
-
PT Waskita Karya (Persero) Tbk
-
PT Wijaya Karya (Persero) Tbk
-
PT Pembangunan Perumahan (Persero) Tbk
-
PT Adhi Karya (Persero) Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction d'infrastructures de transport en Indonésie Entreprises couvertes dans ce rapport
- PT Hutama Karya (Persero)
- PT Waskita Karya (Persero) Tbk
- PT Wijaya Karya (Persero) Tbk
- PT Pembangunan Perumahan (Persero) Tbk
- PT Adhi Karya (Persero) Tbk
- PT Jasa Marga (Persero) Tbk
- PT Brantas Abipraya (Persero)
- PT Nindya Karya
- PT PP Presisi Tbk
- PT Wijaya Karya Beton Tbk
- PT Nusantara Infrastructure Tbk
- PT Kereta Api Indonesia (Persero)
- PT Len Railway Systems
- PT MRT Jakarta (Perseroda)
- PT Pelabuhan Indonesia (Persero)
- PT Indonesia Infrastructure Finance
- PT Sarana Multi Infrastruktur (Persero)
- PT Penjaminan Infrastruktur Indonesia (Persero)
- PT Sinohydro Indonesia
- PT Kajima Indonesia
Développements industriels récents dans Marché de la construction d'infrastructures de transport en Indonésie
- Août 2026 : PT Pelabuhan Indonesia (Persero) (Pelindo) et PT Indo Konstruksi Mineral (IKM) ont signé un accord de coopération pour développer des infrastructures de chargement et déchargement de minerai de nickel au port de Kendari, dans le Sulawesi du Sud-Est, établissant un hub logistique de minerais à l'échelle commerciale qui soutient directement le programme national de transformation du nickel.
- Août 2026 : PT PP (Persero) Tbk (PTPP) a décroché un contrat de 73 millions USD pour revitaliser le Terminal 1A de l'aéroport international Soekarno-Hatta de Jakarta. La construction a débuté le 21 août 2026 et devrait durer 365 jours. Le projet vise à augmenter la capacité annuelle de traitement des passagers du terminal de 5,7 millions à 10 millions.
- Mai 2026 : PT Kereta Api Indonesia (KAI) et PT PLN (Perusahaan Listrik Negara) ont lancé un programme national d'électrification ferroviaire, commençant par les lignes de Jakarta vers Cikampek (Java occidental), Sukabumi (Java occidental) et Cilegon (Banten), soutenu par un accord interentreprises signé en octobre 2025.
Périmètre du rapport sur le marché de la construction d'infrastructures de transport en Indonésie
Aperçu de la segmentation
| Routes |
| Chemins de fer |
| Voies aériennes |
| Ports et voies navigables intérieures |
| Nouvelle construction |
| Rénovation |
| Public |
| Privé |
| Java |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Reste de l'Indonésie |
| Par type | Routes |
| Chemins de fer | |
| Voies aériennes | |
| Ports et voies navigables intérieures | |
| Par type de construction | Nouvelle construction |
| Rénovation | |
| Par source d'investissement | Public |
| Privé | |
| Par région clé | Java |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Reste de l'Indonésie |
Questions clés auxquelles répond le rapport
Quelle est la valeur du marché de la construction d'infrastructures de transport en Indonésie en 2026 ?
Le secteur est évalué à 44,75 milliards USD en 2026 et devrait atteindre 66,71 milliards USD d'ici 2032.
Quel est le taux de croissance prévisionnel jusqu'en 2032 ?
L'activité de construction devrait croître à un CAGR de 6,88 % de 2027 à 2032.
Quel type de transport détient la plus grande part en Indonésie ?
Les routes dominent avec une part de 54,7 % en 2026, soutenues par les programmes de routes à péage et de routes nationales.
Quel segment devrait connaître la croissance la plus rapide ?
Les chemins de fer devraient se développer à un CAGR de 7,77 % jusqu'en 2032, soutenus par l'électrification et les projets de rail urbain.
Pourquoi le financement privé devient-il plus important pour les projets de transport ?
L'investissement privé devrait croître à 7,45 % car les concessions et les structures de partenariat nécessitent davantage de financement privé.
Quelle géographie connaît la croissance la plus rapide ?
Le reste de l'Indonésie devrait croître à un CAGR de 6,42 % jusqu'en 2032, soutenu par la logistique des zones d'exploitation agricole et les projets de connectivité régionale.