
インドネシア医薬品コールドチェーン航空物流市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
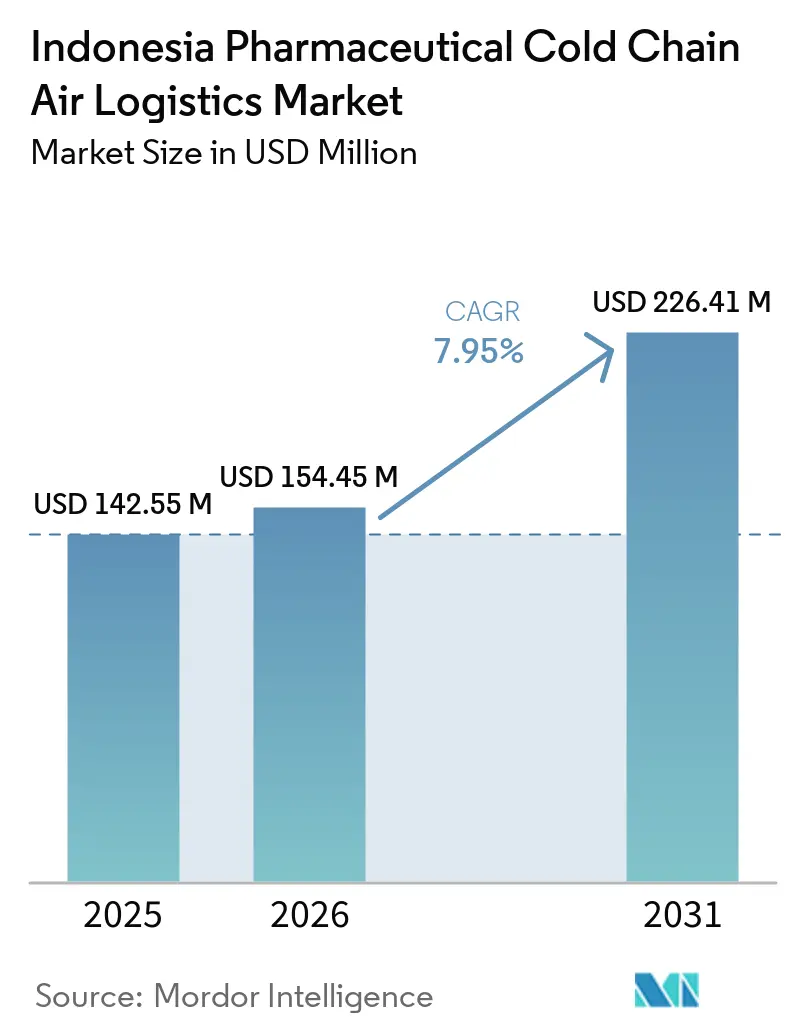
| 基準年の市場規模 (2025) | 142.55 百万米ドル |
| 市場規模 (2026) | 154.45 百万米ドル |
| 市場規模 (2031) | 226.41 百万米ドル |
| 成長率 (2026 - 2031) | 7.95 % |
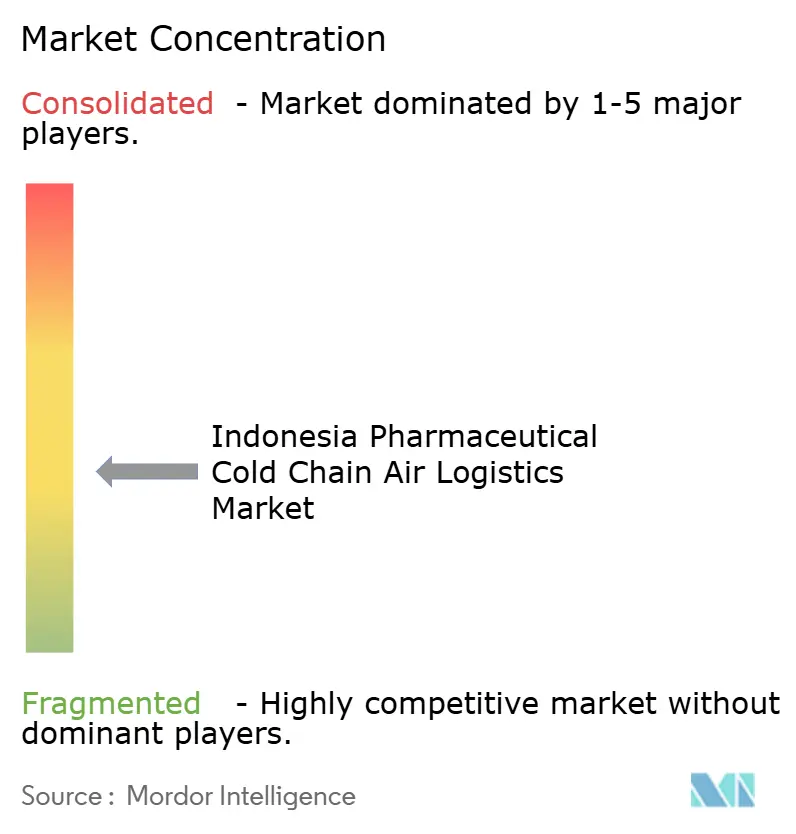
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア医薬品コールドチェーン航空物流市場分析
インドネシア医薬品コールドチェーン航空物流市場規模は2025年に142.55 ミリオン 米ドルと評価され、2026年の154.45 ミリオン 米ドルから2031年には226.41 ミリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは7.95%です。
インドネシアの地理的特性により、温度管理が必要な医薬品の多くで航空輸送が不可欠となっています。これは、流通が島々をまたぐことが多く、連続した道路網に依存できないためです。国内バイオロジクス生産への投資は、調達、製造、試験、保管、病院への配送の間で複数の管理された輸送移動を生み出す可能性があります。CDOB 2025は、医薬品流通全体にわたるモニタリング、記録、および検証済みの取り扱いの重要性を高め、確立された品質システムを持つプロバイダーに有利に働きました。ジャカルタは引き続き中心的なゲートウェイであり、東部回廊の成長は首都を超えた信頼性の高い取り扱いを提供できるオペレーターに機会をもたらしています。インドネシア医薬品コールドチェーン航空物流市場は、主要なジャワ回廊以外でのサービス拡大を遅らせる可能性のあるコスト、キャパシティ、および人員の制約にも直面しています。
主要レポートのポイント
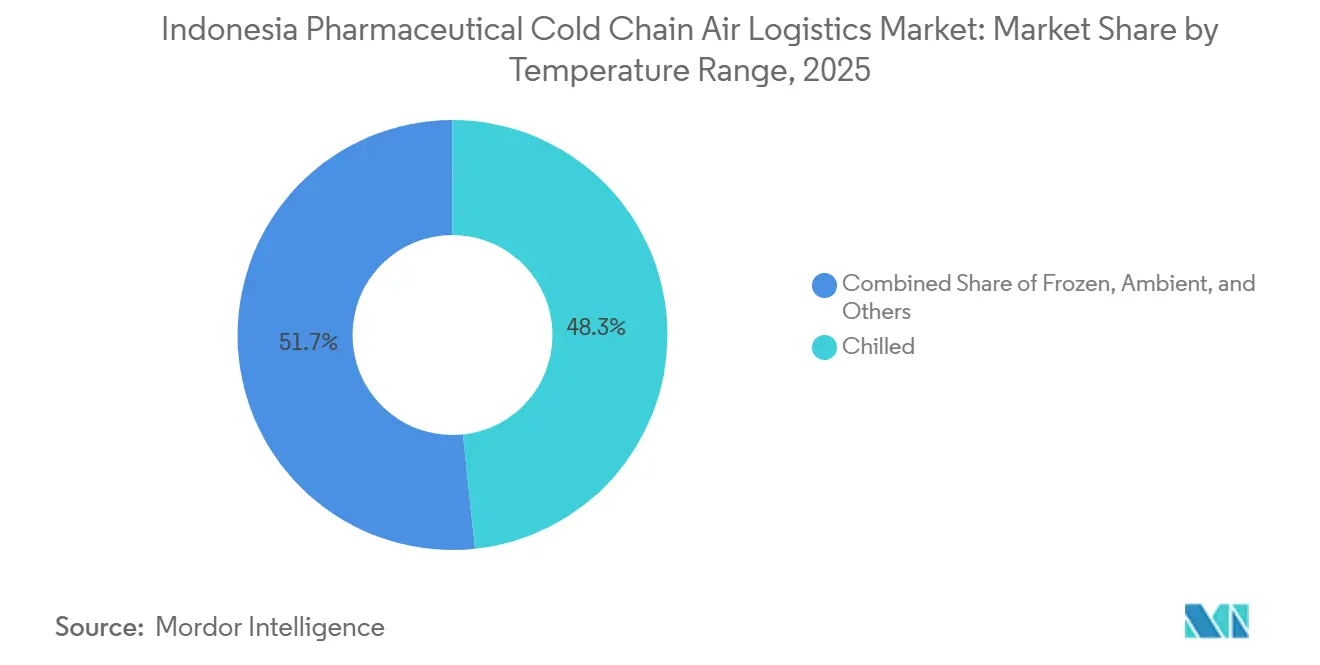
- 温度範囲別では、チルド輸送が2025年のインドネシア医薬品コールドチェーン航空物流市場シェアの48.34%を占め、ディープフローズンおよびウルトラロー輸送は2031年までに11.93%のCAGRで成長すると予測されています。
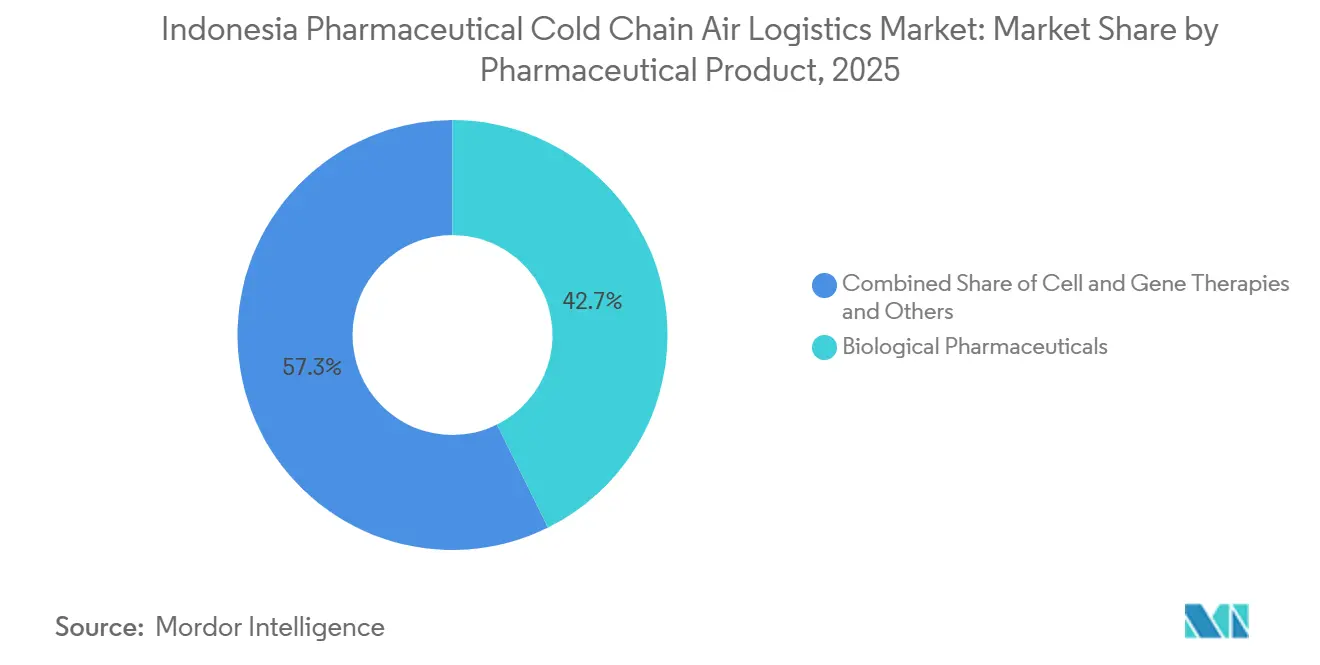
- 医薬品製品タイプ別では、生物学的医薬品が2025年のインドネシア医薬品コールドチェーン航空物流市場シェアの42.67%を占め、細胞・遺伝子治療は2031年までに14.07%のCAGRで拡大すると予測されています。
- 輸送フロー別では、国内輸送が2025年のインドネシア医薬品コールドチェーン航空物流市場規模の68.37%を占め、国際輸送は2031年までに8.84%のCAGRで成長すると予測されています。
- 都市別では、ジャカルタが2025年のインドネシア医薬品コールドチェーン航空物流市場規模の44.28%を占め、マカッサルは2031年までに9.31%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア医薬品コールドチェーン航空物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクス、ワクチン、およびスペシャルティ注射剤の拡大 | +2.0% | ジャカルタ、スラバヤ、マカッサルに集中した全国規模 | 長期(4年以上) |
| 医療アクセスの拡大と施設流通 | +1.5% | カリマンタン、スラウェシ、パプアで早期の成果が見込まれる全国規模 | 中期(2〜4年) |
| GDP準拠物流プロバイダーへのアウトソーシングの増加 | +1.2% | ジャワおよびスラウェシ回廊に集中した全国規模 | 中期(2〜4年) |
| 患者直送およびeファーマシーフルフィルメントの成長 | +0.8% | 都市部、ジャカルタ、スラヤ、バンドン、スマラン | 短期(2年以内) |
| 島間航空ブリッジと地域マイクロハブの開発 | +1.0% | 東インドネシア、マカッサル、デンパサール、メダン | 長期(4年以上) |
| CEIV指向の空港ハンドリングとプレミアム輸送品質の確保 | +0.6% | スカルノ・ハッタ、マカッサルおよびデンパサールへの波及効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
GDP準拠物流プロバイダーへのアウトソーシングの増加
インドネシア医薬品コールドチェーン航空物流市場は、特化した第三者物流プロバイダーを活用する医薬品メーカーによって支えられています。これらの要件は、分散した全国ネットワーク全体で小規模なプロバイダーが満たすことが難しくなっています。認定を受けたオペレーターは、複雑な温度管理ニーズを持つメーカーに対してより一貫したサービスを提供できます。2026年3月、NXグループはPT NX Lemo Indonesia LogistikとPT Nippon Express Indonesiaを「ワン・インドネシア」アプローチのもとに統合し、航空および海上フレート業務全体で単一の窓口を提供しました。このような統合は、応答時間を改善し、ローカルな実行力と広範な際ネットワークを組み合わせるプロバイダーの地位を強化する可能性があります。
患者直送およびeファーマシーフルフィルメントの成長
インドネシア医薬品コールドチェーン航空物流市場は、病院や診療所だけでなく患者への直接配送の成長によっても形成されています。インスリン、不妊治療薬、および一部の腫瘍学製品は、遠隔地への配送中に安定した温度条件を必要とします。このチャネルの注文は施設向け輸送よりも小規模かつ高頻度であり、包装および出荷要件が変化します。遠隔地の島への配送が道路や海路では数日かかる場合、航空フレートが必要となることがあります。B-LOGは3,400台以上のフリート車両と15の保管施設を有しており、国内コールドチェーンプロバイダーが開発しているスケールを示しています[1]。このチャネルは、温度記録を損なうことなく頻繁な配送を管理できるサービスモデルへの需要を高めています。
島間航空ブリッジと地域マイクロハブの開発
インドネシア医薬品コールドチェーン航空物流市場は、ジャワと外島を結ぶ信頼性の高い航空リンクに依存しています。直接カーゴルートはハンドオフを削減でき、複雑な輸送中の温度逸脱リスクを低下させます。アフマド・ヤニ国際空港は2025年2月にスマランからマカッサルへの専用カーゴサービスを発表しました[2]。キャパシティのギャップにより地域マイクロハブは実用的な機会となっていますが、オペレーターにはルートキャパシティだけでなく、コールドストレージと信頼性の高い手順が必要です。
CEIV指向の空港ハンドリングとプレミアム輸送品質の確保
インドネシア医薬品コールドチェーン航空物流市場において、空港ハンドリングの品質が重要な考慮事項となっています。CEIV ファーマ認証は、管理された条件下で高価値の医薬品カーゴを管理するための認知されたフレームワークを提供します。PT Gapura Angkasaは2026年5月にスカルノ・ハッタ国際空港のカーゴ部門でCEIV ファーマ認証を取得しました。この認証により、地上輸送中に厳密な管理を必要とする時間的制約のある製品を取り扱うジャカルタの能力が向上しました。二次ハブでは認証済みコールドルームインフラが依然として少ないため、空港での滞留時間中に検証済みのパッシブ包装が必要となることが多いです。この違いにより、主要ゲートウェイと小規模な地域ノードの両方で輸送物を保護できるプロバイダーにプレミアムが付与されます。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 群島インフラのギャップと高い物流コスト | -1.5% | 東インドネシア、パプア、マルク、NTT、NTB、カリマンタン | 長期(4年以上) |
| 規制、通関、および有資格人員の複雑性 | -1.0% | 全国規模、スカルノ・ハッタおよび二次国際ゲートウェイで最も深刻 | 中期(2〜4年) |
| 繰り返される島間ハンドオフと温度逸脱リスク | -0.8% | 全島間回廊、特に東インドネシア | 長期(4年以上) |
| ジャカルタゲートウェイへの認定航空カーゴコールドルームの集中 | -0.7% | 二次ハブ、マカッサル、デンパサール、メダン、スマラン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
群島インフラのギャップと高い物流コスト
インドネシア医薬品コールドチェーン航空物流市場は、航空、道路、小型航空機、船舶輸送を組み合わせたルートにサービスを提供しなければなりません。各輸送ごとにハンドリング、包装、スケジューリング、および文書化の要件が加わります。ディープフローズン輸送にはドライアイスまたはアクティコンテナが必要であり、ハンドリングコストがアンビエントカーゴ料金の4〜6倍になる場合があります。このコスト負担は、一部のジェネリック医薬品や市販のバイオロジクスを含む低価値の温度管理が必要な製品にとって最も困難です。東部ルートにサービスを提供するプロバイダーは、検証済みのハンドリングを維持しながらこれらのコストを分散させるために、十分な輸送量とルート密度が必要です。
規制、通関、および有資格人員の複雑性
インドネシア医薬品コールドチェーン航空物流市場は、規制手続きと有資格コールドチェーン人員の限られた供給によって制約されています。輸入承認と通関分類は、国際ゲートウェイでの温度管理が必要な製品のリリースを遅らせる可能性があります。遅延は、管理された条件外での安定性時間が限られたバイオロジクスにとって特に困難です。CDOB 2025はまた、医薬品流通拠点での有資格スタッフと文書化された責任の必要性を高めました。ジャカルタへの認定空港コールドルームの集中は、カーゴが二次ハブを経由する際にこれらの問題をより顕著にします。スタッフトレーニング、文書化、およびコールドルーム能力に投資するプロバイダーはこれらの運用上の課題を軽減できますが、全国ネットワーク全体での進展には時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
温度範囲別:チルド量が基盤を固め、ウルトラローが加速
0〜5°Cのチルド輸送は2025年のインドネシア医薬品コールドチェーン航空物流市場シェアの48.34%を占めました。この地位は、冷凍保管ではなく冷蔵ハンドリングを必要とするワクチン、インスリン、および生物学的製品の大きな役割を反映しています。チルドカテゴリーは、病院、診療所、およびその他の医療施設への定期的な流通を支援します。また、国の予防接種およびバイオロジクスサプライチェーン全体での冷蔵キャパシティの広範なニーズとも一致しています。-18°C〜0°Cの冷凍輸送は、血漿タンパク質製品および一部の腫瘍学バイオロジクスにとって重要な二次カテゴリーを形成しています。アンビエント輸送は、15〜25°Cの条件内で輸送できるブランド医薬品および市販製品を支援します。
-20°C以下のディープフローズンおよびウルトラロー輸送は、2031年までに11.93%のCAGRで成長すると予測されています。このカテゴリーは、極低温ハンドリングを必要とする細胞・遺伝子治療を含む先進バイオロジクスに対応します。これらの医薬品には、特殊な包装、厳密な温度管理、および明確に管理されたハンドオフが必要です。FedExは2025年に、アジア太平洋地域の医療ケイパビリティに-60°Cに達するva-Q-tainerソリューションが含まれると述べました。このカテゴリーのインドネシア医薬品コールドチェーン航空物流市場規模は、適切な空港ハンドリングと訓練された人員の利用可能性に依存します。CEIV ファーマの実践は、各管理された回廊でハンドリング規律が必要であるため、すべての温度範囲にわたって引き続き関連性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
医薬品製品タイプ別:バイオロジクスがリードし、細胞治療が台頭
生物学的医薬品は2025年の製品タイプ別インドネシア医薬品コールドチェーン航空物流市場規模の42.67%を占めました。このグループには、バイオロジクス、バイオシミラー、ワクチン、および血液由来医薬品が含まれます。温度感受性と1キログラム当たりの高い価値が、管理された航空フレートの必要性を支えています。ワクチンと血液由来製品は国内の主要なバイオロジクス量を占めています。バイオシミラーも病院の治療プログラム内で使用されるにつれて冷蔵輸送に加わっています。低分子医薬品は依然として重要なカテゴリーですが、温度要件はブランド、ジェネリック、および市販製品によって異なります。
細胞・遺伝子治療は2026年から2031年にかけて14.07%のCAGRで拡大すると予測されています。これらの治療法は、病院がCAR-Tおよびゲノムエディティングによるパイロットプログラムを開発するにつれて、ほぼゼロのベースから始まっています。輸送には液体窒素容器を使用した-150°C〜-196°Cの条件が必要な場合があります。航空フレートは、これらの製品の限られた安定性ウィンドウ内での島間配送に不可欠です。DHL Groupは2026年2月に、細胞・遺伝子治療輸送のエンドツーエンドの可視性をサポートするために専用の航空フレートコールドチェーンネットワークを拡大しました。インドネシア医薬品コールドチェーン物流産業は、需要がバイオロジクスおよび先進治療にシフトするにつれて、極低温の専門知識への依存度が高まっています。
輸送フロー別:国内ルートが優位、国際回廊が拡大
国内輸送は2025年のインドネシア医薬品コールドチェーン航空物流市場シェアの68.37%を占めました。島間航空輸送は、長距離の道路や海上輸送に耐えられない製品の全国カバレッジの中心です。多くの島々を持つ国において、国内航空フレートは隣接する市場で陸上輸送が果たす機能を提供します。ルートネットワークは、医薬品製造および輸入ゲートウェイを地方病院および地域流通拠点と結びつけています。最終目的地が主要なジャワ回廊の外にある場合、国内フローはしばしば複数段階のハンドリングを必要とします。これにより、各輸送ポイントでの一貫した手順が基本的なサービス要件となります。
国際輸送は2031年までに8.84%のCAGRで成長すると予測されています。成長は、インドネシアでまだ広く製造されていないバイオロジクスおよびスペシャルティ注射剤の輸入と関連しています。国際輸送はまた、臨床試験サプライチェーンへの国の参加増加を支援します。多くの輸送物はジャカルタに到着する前に、シンガポール、クアラルンプール、または香港の統合ハブを経由します。これにより到着前のハンドリングイベントが追加され、キャリア、フォワーダー、および地上ハンラー間の調整が重要になります。これらの関係者が原産地から配送まで追跡可能性を維持する場合、インドネシア医薬品コールドチェーン航空物流市場はより強固な国際回廊から恩恵を受けることができます。
地域分析
ジャカルタはインドネシア医薬品コールドチェーン物流市場において最大の内部ハブであり、2025年の都市シェアは44.28%です。スカルノ・ハッタ国際空港は医薬品輸入通関、管理保管、および航空カーゴハンドリングに集中しています。PT Gapura Angkasaは2026年5月に同空港でCEIV ファーマ認証を取得しました。これにより、地上ハンドリング中の高価値かつ時間的制約のあるカーゴに対する認知された品質フレームワークが提供されました[3]。ジャカルタの認定インフラはバイオロジクスおよびスペシャルティ医薬品の国際輸送を引き付けています。その優位性はまた、代替ハブの管理インフラが確立されていないため依存関係を生み出しています。
ジャワの二次都市は、インドネシア医薬品コールドチェーン航空物流市場において密な流通回廊を形成しています。スラバヤはジュアンダ空港が東カリマンタン、西パプア、マルクへのカーゴを中継するため、最も重要な二次ハブです。バンドンとジョグジャカルタは地域医療ネットワークにサービスを提供し、ジャワ内の流通を支援しています。この地域は医薬品流通業者の最高集中度を有しており、一貫したモニタリングと文書化が特に重要です。国家輸入ゲートウェイへの接続により、ジャワはほとんどのプロバイダーにとって主要な運用拠点となっています。
マカッサルはインドネシア医薬品コールドチェーン航空物流市場において最も強い地理的成長機会を提供しており、2026年〜2031年にかけて9.31%のCAGRが見込まれています。同調査では、28,000平方メートルのターミナル基準への拡張の必要性も特定されました。メダンは北スマトラへの主要アクセスポイントであり、デンパサールはバリの病院とメディカルツーリズム需要を支援しています。二次空港には一般的に認定された医薬品コールドルームが不足しているため、オペレーターは空港での滞留時間中に検証済みのパッシブ包装を使用することが多いです。これにより、交通量がジャカルタを超えてシフトするにつれて、より管理された地域ハンドリングの明確なニーズが残ります。
競合環境
インドネシア医薬品コールドチェーン航空物流市場は、プレミアム国際サービスプロバイダーとローカルハンドリングの間で適度に分散しています。DHL Group、Kuehne+Nagel、DSV、FedEx、UPS、およびCEVA Logisticsは、確立されたネットワーク、管理施設、および可視化ツールを通じて競争しています。これらのサービスは、国際および国内輸送全体で一貫したハンドリングを必要とする顧客向けに設計されています。DHL Groupは2026年2月に、グローバルヘルス物流を推進するために航空フレートコールドチェーンネットワークを拡大すると発表しました。DHL はまた、2030年までにアジア太平洋地域の医療インフラに5億ユーロ(5.81億米ドル)を投資することを約束しました。これらの投資は、インドネシアに参入する複雑医薬品フローにサービスを提供する同社の能力を支援します。
国内オペレーターは、インドネシア医薬品コールドチェーン航空物流市場が全国の空港全体で機能するために必要な地上レイヤーを提供します。PT Garuda Indonesia、PT Gapura Angkasa、PT Jasa Angkasa Semesta、およびPT Angkasa Pura Kargoは、空港ハンドリングと島間フレートに関連しています。GapuraのCEIV ファーマ認証は、国内オペレーターが機密性の高いカーゴに対する能力を向上させている例です。NXグループの2026年3月における2つのインドネシア子会社の統合は、1つの顧客インターフェースのもとで航空および海上フレートサービスを統一することを目的とした別の戦略的な動きです[4]。ローカルな空港実行力と国際調整を組み合わせるオペレーターは、複雑なルートのサービスギャップを削減できます。インドネシア医薬品コールドチェーン物流産業は、グローバルプロバイダーがネットワークを拡大しても、国内ハンドリングの専門知識を引き続き必要とします。
テクノロジーとコンプライアンスは、ネットワークカバレッジが同等のプロバイダーを差別化します。リアルタイムセンサーデータは温度記録をサポートし、ハンドリング条件が変化した際にチームが対応するのを助けます。品質リスク文書化はまた、顧客監査と流通要件の管理を容易にします。マカッサル、メダン、デンパサールを含む二次都市は、管理されたマイクロハブを確立する企業にとって引き続き主要な機会です。これらの拠点には、訓練されたチームと検証済みの手順とともに、より強固な空港コールドルームキャパシティが必要です。インドネシア医薬品コールドチェーン航空物流市場は、基本的なフレートキャパシティだけでなく、サービスの幅、ネットワークの回復力、およびディープフリーズ能力を持つプロバイダーを評価する可能性が高いです。
インドネシア医薬品コールドチェーン航空物流産業リーダー
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
PT Jasa Angkasa Semesta Tbk
-
PT Garuda Indonesia (Persero) Tbk / Garuda Indonesia Cargo
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:CEVA LogisticsとGSKは、ポーランドのロバコウォ施設における流通センター管理契約をさらに5年間延長し、CEVA の戦略的な医薬品契約物流プロファイルとGDP準拠へのグローバルコミットメントを強化しました。
- 2026年3月:Nippon Express HoldingsのNXグループは、PT NX Lemo Indonesia LogistikとPT Nippon Express Indonesiaを単一の統合エンティティに統合し、航空および海上フレートフォワーディングを1つの顧客対応構造のもとに統合することで、医薬品物流の対応力を向上させ、内部の重複を排除しました。この動きは2025年に開始されたワン・インドネシア社横断営業チームを実現し、インドネシア全体の医薬品クライアントに対してより直接的なアカウンインターフェースを構築しました。
- 2025年12月:DHL Groupは、GDP認定ファーマハブと拡張されたコールドチェーンキャパシティを含む、2030年までのアジア太平洋地域のライフサイエンスおよびヘルスケアインフラに5億ユーロ(5.80億米ドル)を投資することを約束し、インドネシアは地域ネットワークアップグレードの受益者として位置付けられています。
- 2025年3月:DHL Groupは、臨床試験物流、バイオファーマサプライチェーン、および細胞・遺伝子治療輸送に特化したスペシャリストクーリエであるCRYOPDPを買収し、2兆ユーロ(23.2億米ドル)のヘルス物流投資戦略の一環として極低温医薬品物流能力を拡大しました。
インドネシア医薬品コールドチェーン航空物流市場レポートの範囲
| チルド(0〜5°C) |
| 冷凍(-18〜0°C) |
| アンビエント |
| ディープフローズン/ウルトラロー(-20°C以下) |
| 低分子医薬品 | ブランド医薬品 |
| 市販(OTC)医薬品 | |
| ジェネリック医薬品 | |
| 生物学的医薬品(バイオロジクス、バイオシミラー、ワクチン、および血液由来医薬品) | |
| スペシャルティ医薬品 | |
| 細胞・遺伝子治療 | |
| 動物用医薬品 | |
| その他の医薬品製品 |
| 国内輸送 |
| 国際輸送 |
| ジャカルタ |
| バンドン |
| スラバヤ |
| メダン |
| タシクマラヤ |
| ジョグジャカルタ |
| スマラン |
| デンパサール |
| マカッサル |
| その他の都市 |
| 温度範囲別 | チルド(0〜5°C) | |
| 冷凍(-18〜0°C) | ||
| アンビエント | ||
| ディープフローズン/ウルトラロー(-20°C以下) | ||
| 医薬品製品タイプ別 | 低分子医薬品 | ブランド医薬品 |
| 市販(OTC)医薬品 | ||
| ジェネリック医薬品 | ||
| 生物学的医薬品(バイオロジクス、バイオシミラー、ワクチン、および血液由来医薬品) | ||
| スペシャルティ医薬品 | ||
| 細胞・遺伝子治療 | ||
| 動物用医薬品 | ||
| その他の医薬品製品 | ||
| 輸送フロー別 | 国内輸送 | |
| 国際輸送 | ||
| 都市別 | ジャカルタ | |
| バンドン | ||
| スラバヤ | ||
| メダン | ||
| タシクマラヤ | ||
| ジョグジャカルタ | ||
| スマラン | ||
| デンパサール | ||
| マカッサル | ||
| その他の都市 | ||
レポートで回答される主要な質問
インドネシア医薬品コールドチェーン物流の2026年の価値はいくらですか?
このセクターは2026年に154.45 ミリオン 米ドルと推定され、2031年までに226.41 ミリオン 米ドルに達すると予測されており、CAGRは7.95%です。この予測は、インドネシアの分散した島々全体での冷蔵、冷凍、および極低温医薬品製品の検証済み輸送に対する需要を反映しており、キャパシティ、品質システム、空港ハンドリング、および特殊包装要件が含まれます。
インドネシアの医薬品コールドチェーン航空物流においてどの温度範囲がリードしていますか?
チルド輸送は2025年に48.34%のシェアを占めました。これはワクチン、インスリン、および多くのバイオロジクスが冷蔵ハンドリングを必要とするためです。この範囲は、安定した0〜5°Cの条件を必要とする病院、診療所、地域流通拠点、およびその他の医療施設への定期的な輸送を支援します。
インドネシアの管理物流においてどの医薬品製品が最も速く成長しますか?
細胞・遺伝子治療は極低温輸送の必要性に牽引され、2031年までに14.07%のCAGRで拡大すると予測されています。これらの治療法は-150°C〜-196°Cの温度、特殊な液体窒素容器、および慎重に計画された航空カーゴハンドオフを必要とする場合があります。
温度管理が必要な医薬品輸送においてジャカルタが重要な理由は何ですか?
ジャカルタは2025年に44.28%の都市シェアを占め、輸入通関、管理ハンドリング、および認定空港インフラを集中させています。スカルノ・ハッタ国際空港はまた、医薬品輸入活動、国際フォワーダー、およびCEIV ファーマ認定地上ハンドリングの国内最高集中度を提供しています。
マカッサルが医薬品航空フレートにとってより重要になっている理由は何ですか?
マカッサルは東インドネシアの拠点をより広い航空カーゴネットワークと結びつけるため、2031年までに9.31%のCAGRで成長すると予測されています。新しいリンクにより南スラウェシおよびサービスが不十分な州へのアクセスが改善されますが、空港キャパシティと管理ハンドリングインフラにはさらなる開発が必要です。
インドネシアにおける医薬品コールドチェーンサービスの拡大を制約するものは何ですか?
高い島間コスト、繰り返されるハンドオフ、限られた地域コールドルーム、規制手続き、および有資格スタッフの不足が主要な制約として残っています。これらの問題は、プロバイダーが温度管理が必要なカーゴを保護するためにパッシブ包装とより複雑な輸送手配に依存する可能性があるジャカルタ以外で最も深刻です。