
Tamaño y Participación del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 142.55 Millones de dólares |
| Tamaño del Mercado (2026) | 154.45 Millones de dólares |
| Tamaño del Mercado (2031) | 226.41 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.95 % |
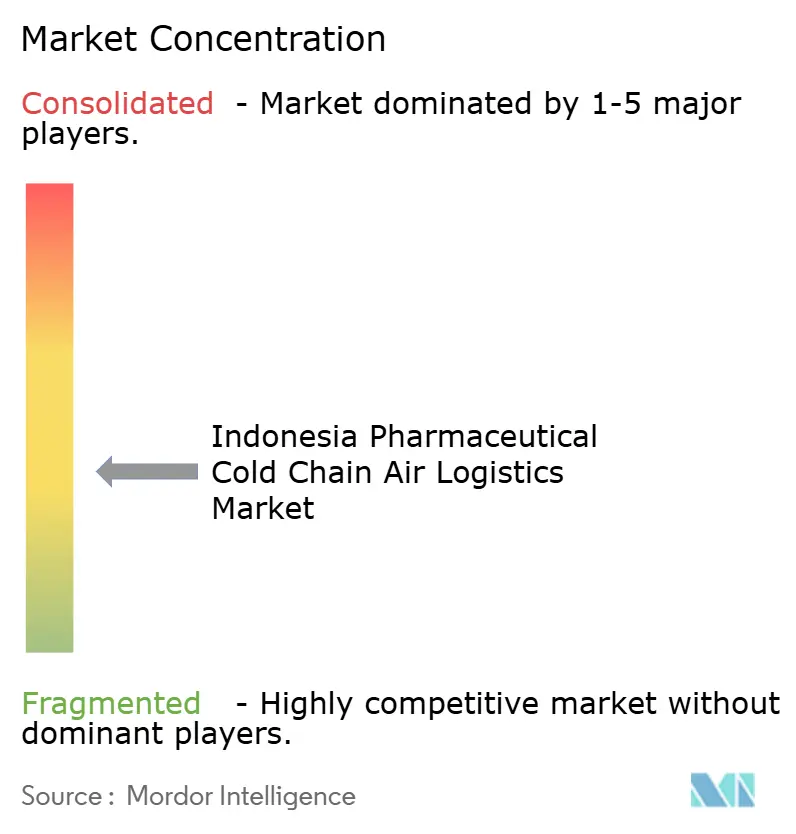
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de Indonesia por Mordor Intelligence
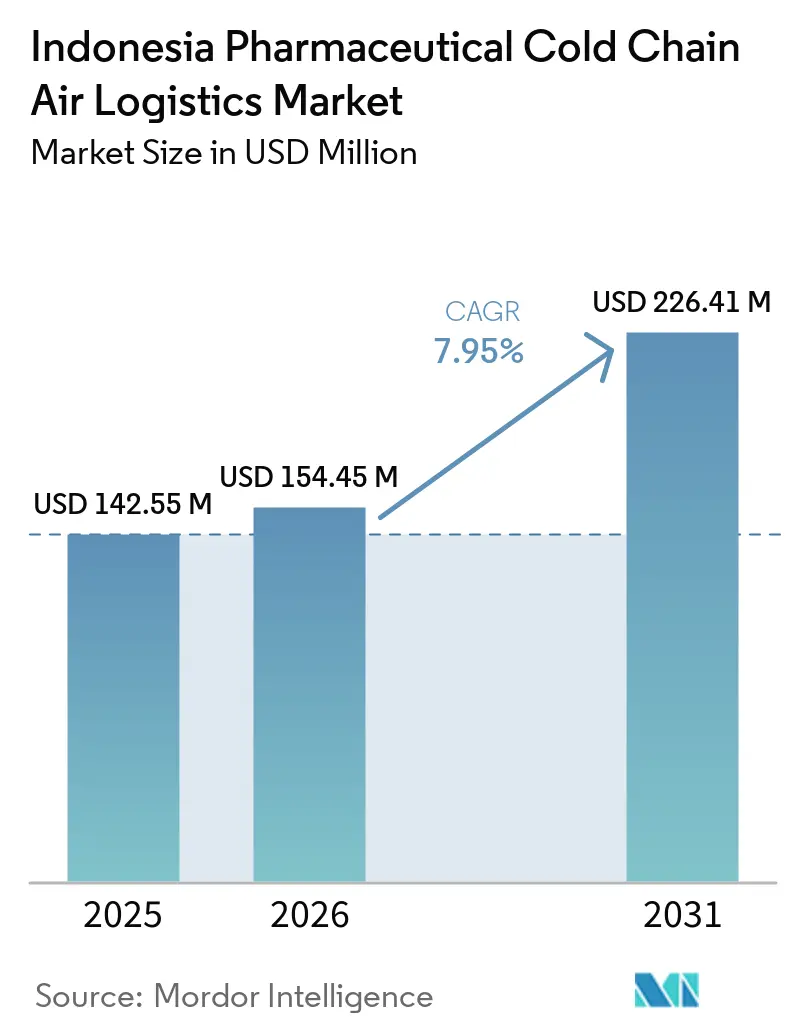
El tamaño del mercado de logística aérea de cadena de frío farmacéutica de Indonesia fue valorado en 142,55 millones de USD en 2025 y se estima que crecerá de 154,45 millones en 2026 para alcanzar 226,41 millones en 2031, a una CAGR del 7,95% durante el período de pronóstico (2026-2031).
La geografía de Indonesia hace que el transporte aéreo sea necesario para muchos medicamentos sensibles a la temperatura, ya que la distribución frecuentemente cruza islas y no puede depender de una red vial continua. La inversión en producción nacional de biológicos puede generar varios movimientos de transporte controlado entre el abastecimiento, la producción, las pruebas, el almacenamiento y la entrega hospitalaria. El CDOB 2025 elevó la importancia del monitoreo, los registros y la manipulación validada en toda la distribución farmacéutica, lo que favoreció a los proveedores con sistemas de calidad establecidos. Yakarta sigue siendo la puerta de entrada central, mientras que el crecimiento en los corredores orientales crea oportunidades para los operadores que pueden brindar una manipulación confiable más allá de la capital. El mercado de logística aérea de cadena de frío farmacéutica de Indonesia también enfrenta restricciones de costos, capacidad y personal que pueden ralentizar la expansión del servicio fuera del corredor principal de Java.
Conclusiones Clave del Informe
- Por rango de temperatura, los envíos refrigerados representaron el 48,34% de la participación del mercado de logística aérea de cadena de frío farmacéutica de Indonesia en 2025, mientras que se proyecta que los envíos ultracongelados y a temperatura ultrabajas crecerán a una CAGR del 11,93% hasta 2031.
- Por tipo de producto farmacéutico, los productos farmacéuticos biológicos representaron el 42,67% de la participación del mercado de logística aérea de cadena de frío farmacéutica de Indonesia en 2025, mientras que se prevé que las terapias celulares y génicas se expandan a una CAGR del 14,07% hasta 2031.
- Por flujo de envío, los envíos domésticos representaron el 68,37% del tamaño del mercado de logística aérea de cadena de frío farmacéutica de Indonesia en 2025, mientras que se prevé que los envíos internacionales crezcan a una CAGR del 8,84% hasta 2031.
- Por ciudad, Yakarta concentró el 44,28% del tamaño del mercado de logística aérea de cadena de frío farmacéutica de Indonesia en 2025, mientras que se proyecta que Makassar crezca a una CAGR del 9,31% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de Biológicos, Vacunas e Inyectables de Especialidad | +2.0% | Nacional, con mayor intensidad en Yakarta, Surabaya y Makassar | Largo plazo (≥ 4 años) |
| Expansión del Acceso a la Atención Médica y la Distribución Institucional | +1.5% | Nacional, con ganancias tempranas en Kalimantan, Sulawesi y Papúa | Mediano plazo (2-4 años) |
| Creciente Externalización a Proveedores de Logística con Cumplimiento de PIB | +1.2% | Nacional, concentrado en los corredores de Java y Sulawesi | Mediano plazo (2-4 años) |
| Crecimiento de la Entrega Directa al Paciente y el Cumplimiento de E-Farmacia | +0.8% | Centros urbanos, Yakarta, Surabaya, Bandung y Semarang | Corto plazo (≤ 2 años) |
| Puentes Aéreos Interinsulares y Desarrollo de Microcentros Regionales | +1.0% | Indonesia oriental, Makassar, Denpasar y Medan | Largo plazo (≥ 4 años) |
| Manipulación Aeroportuaria Orientada a CEIV e Integridad de Envíos Premium | +0.6% | Soekarno-Hatta, con efecto secundario en Makassar y Denpasar | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Externalización a Proveedores de Logística con Cumplimiento de PIB
El mercado de logística aérea de cadena de frío farmacéutica de Indonesia está respaldado por fabricantes farmacéuticos que utilizan cada vez más proveedores de logística especializados de terceros. Estos requisitos son más difíciles de cumplir para los proveedores más pequeños en una red nacional dispersa. Los operadores certificados pueden, por tanto, ofrecer un servicio más consistente a los fabricantes con necesidades complejas de control de temperatura. En marzo de 2026, NX Group integró PT NX Lemo Indonesia Logistik y PT Nippon Express Indonesia bajo su enfoque One Indonesia para proporcionar un único punto de contacto en las operaciones de flete aéreo y marítimo. Este tipo de integración puede mejorar los tiempos de respuesta y fortalecer la posición de los proveedores que combinan la ejecución local con redes internacionales más amplias.
Crecimiento de la Entrega Directa al Paciente y el Cumplimiento de E-Farmacia
El mercado de logística aérea de cadena de frío farmacéutica de Indonesia también está moldeado por el crecimiento de las entregas a pacientes en lugar de solo a hospitales y clínicas. La insulina, los tratamientos de fertilidad y determinados productos oncológicos necesitan condiciones de temperatura estables durante la entrega a ubicaciones remotas. Los pedidos en este canal son más pequeños y frecuentes que los envíos institucionales, lo que cambia los requisitos de embalaje y despacho. El flete aéreo puede ser necesario cuando una entrega a una isla remota de otro modo tomaría varios días por carretera o mar. B-LOG contaba con más de 3.400 unidades de flota y 15 instalaciones de almacenamiento, lo que muestra la escala que están desarrollando los proveedores nacionales de cadena de frío[1]B-LOG, "Fortalecimiento de los Servicios de Cadena de Frío, B-LOG Lista para Apoyar las Necesidades Logísticas Nacionales de Indonesia en GIICOMVEC 2026," B-LOG, b-log.co.id. El canal incrementa la demanda de modelos de servicio que puedan gestionar entregas frecuentes sin debilitar la documentación de temperatura.
Puentes Aéreos Interinsulares y Desarrollo de Microcentros Regionales
El mercado de logística aérea de cadena de frío farmacéutica de Indonesia depende de enlaces aéreos confiables entre Java y las islas exteriores. Las rutas de carga directa pueden reducir los transbordos, lo que disminuye el riesgo de excursiones de temperatura durante viajes complejos. El Aeropuerto Internacional Ahmad Yani anunció un servicio de carga dedicado de Semarang a Makassar en febrero de 2025[2]Aeropuerto Internacional Ahmad Yani, "Bandara Jenderal Ahmad Yani Semarang Layani Penerbangan Kargo Rute Semarang–Makassar," Aeropuerto Internacional Ahmad Yani, ahmadyani-airport.id. La brecha de capacidad convierte a los microcentros regionales en una oportunidad práctica, pero los operadores necesitan almacenamiento en frío y procedimientos confiables más que solo capacidad de ruta.
Manipulación Aeroportuaria Orientada a CEIV e Integridad de Envíos Premium
La calidad de la manipulación aeroportuaria se ha convertido en una consideración importante en el mercado de logística aérea de cadena de frío farmacéutica de Indonesia. La certificación CEIV Pharma proporciona un marco reconocido para gestionar carga farmacéutica de alto valor en condiciones controladas. PT Gapura Angkasa obtuvo la certificación CEIV Pharma para carga en el Aeropuerto Internacional Soekarno-Hatta en mayo de 2026. La certificación mejora la capacidad de Yakarta para manejar productos sensibles al tiempo que requieren un control estricto durante las transferencias en tierra. Los centros secundarios aún cuentan con menos infraestructura de cámaras frías certificadas, por lo que a menudo requieren embalaje pasivo validado durante el tiempo de permanencia en el aeropuerto. Esta diferencia otorga una prima a los proveedores que pueden proteger los envíos tanto en las principales puertas de entrada como en los nodos regionales más pequeños.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Brechas de Infraestructura Archipelágica y Altos Costos Logísticos | -1.5% | Indonesia oriental, Papúa, Maluku, NTT, NTB y Kalimantan | Largo plazo (≥ 4 años) |
| Complejidad Regulatoria, Aduanera y de Personal Calificado | -1.0% | Nacional, más aguda en Soekarno-Hatta y las puertas de entrada internacionales secundarias | Mediano plazo (2-4 años) |
| Transbordos Interinsulares Repetidos y Riesgo de Excursión de Temperatura | -0.8% | Todos los corredores transinsulares, particularmente en Indonesia oriental | Largo plazo (≥ 4 años) |
| Concentración de Cámaras Frías de Carga Aérea Certificadas en la Puerta de Entrada de Yakarta | -0.7% | Centros secundarios, Makassar, Denpasar, Medan y Semarang | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Infraestructura Archipelágica y Altos Costos Logísticos
El mercado de logística aérea de cadena de frío farmacéutica de Indonesia debe atender rutas que pueden combinar transporte aéreo, terrestre, aeronaves más pequeñas y transporte marítimo. Cada transferencia añade requisitos de manipulación, embalaje, programación y documentación. Los envíos ultracongelados necesitan hielo seco o contenedores activos, lo que puede hacer que los costos de manipulación sean de 4 a 6 veces más altos que las tarifas de carga ambiente. Esta carga de costos es más difícil para los productos sensibles a la temperatura de menor valor, incluidos algunos genéricos y biológicos de venta libre. Los proveedores que atienden rutas orientales necesitan suficiente volumen y densidad de rutas para distribuir estos costos mientras mantienen una manipulación validada.
Complejidad Regulatoria, Aduanera y de Personal Calificado
El mercado de logística aérea de cadena de frío farmacéutica de Indonesia está limitado por los procedimientos regulatorios y una oferta limitada de personal calificado en cadena de frío. Las aprobaciones de importación y la clasificación aduanera pueden retrasar la liberación de productos sensibles a la temperatura en las puertas de entrada internacionales. Los retrasos son especialmente desafiantes para los biológicos con tiempo de estabilidad limitado fuera de condiciones controladas. El CDOB 2025 también aumentó la necesidad de personal calificado y responsabilidades documentadas en los puntos de distribución farmacéutica. La concentración de cámaras frías aeroportuarias certificadas en Yakarta hace que estos problemas sean más visibles cuando la carga se mueve a través de centros secundarios. Los proveedores que invierten en capacitación del personal, documentación y capacidad de cámaras frías pueden reducir estas presiones operativas, aunque el progreso llevará tiempo en toda la red nacional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Rango de Temperatura: Los Volúmenes Refrigerados Anclan mientras los Ultracongelados se Calientan
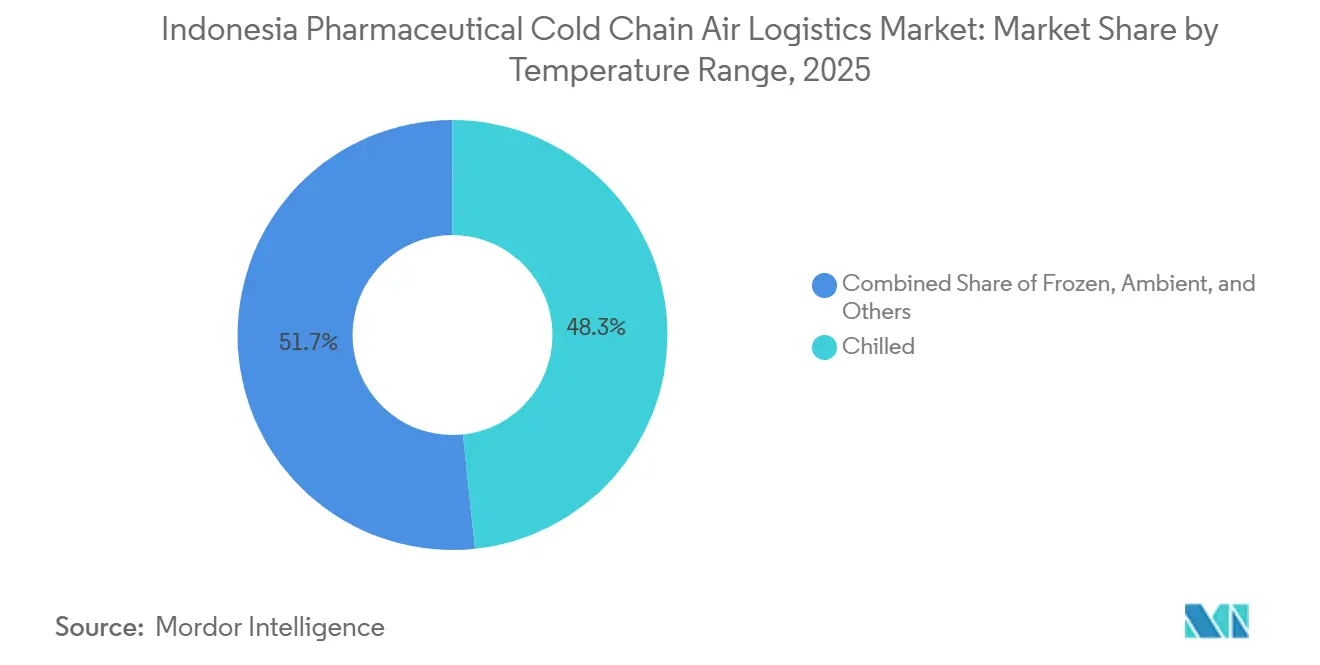
Los envíos refrigerados a 0-5 °C representaron el 48,34% de la participación del mercado de logística aérea de cadena de frío farmacéutica de Indonesia en 2025. Esta posición refleja el gran papel de las vacunas, la insulina y los productos biológicos que requieren manipulación refrigerada en lugar de almacenamiento congelado. La categoría refrigerada apoya la distribución rutinaria a hospitales, clínicas y otras instalaciones de atención médica. También se alinea con la amplia necesidad de capacidad refrigerada en las cadenas de suministro de inmunización y biológicos del país. Los envíos congelados a -18 °C a 0 °C forman una categoría secundaria importante para los productos de proteínas plasmáticas y determinados biológicos oncológicos. Los envíos en condiciones ambiente apoyan los medicamentos de marca y los productos de venta libre que pueden moverse dentro de condiciones de 15 a 25 °C.
Se prevé que los envíos ultracongelados y a temperatura ultrabajas por debajo de -20 °C crezcan a una CAGR del 11,93% hasta 2031. La categoría atiende biológicos avanzados, así como terapias celulares y génicas que requieren manipulación criogénica. Estos medicamentos requieren embalaje especializado, control estricto de temperatura y transbordos claramente gestionados. FedEx declaró en 2025 que sus capacidades de atención médica en Asia-Pacífico incluían soluciones va-Q-tainer que pueden alcanzar -60 °C. El tamaño del mercado de logística aérea de cadena de frío farmacéutica de Indonesia para esta categoría dependerá de la disponibilidad de manipulación aeroportuaria adecuada y personal capacitado. Las prácticas CEIV Pharma siguen siendo relevantes en todos los rangos de temperatura porque la disciplina de manipulación es necesaria en cada corredor controlado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto Farmacéutico: Los Biológicos Lideran mientras Emergen las Terapias Celulares
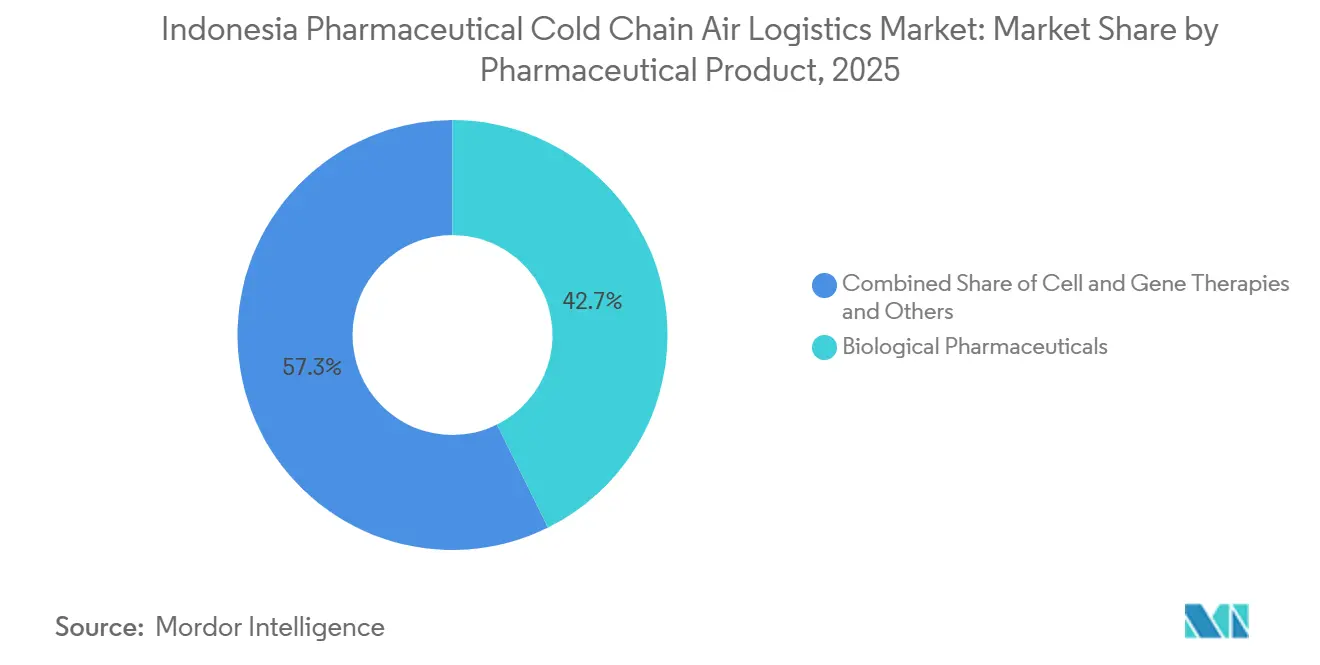
Los productos farmacéuticos biológicos representaron el 42,67% del tamaño del mercado de logística aérea de cadena de frío farmacéutica de Indonesia en 2025 por tipo de producto. Este grupo incluye biológicos, biosimilares, vacunas y productos medicinales derivados de la sangre. Su sensibilidad a la temperatura y su alto valor por kilogramo respaldan la necesidad de flete aéreo controlado. Las vacunas y los productos derivados de la sangre representan los principales volúmenes de biológicos en el país. Los biosimilares también contribuyen al movimiento refrigerado a medida que se utilizan en los programas de tratamiento hospitalario. Los productos farmacéuticos de molécula pequeña siguen siendo una categoría sustancial, aunque sus requisitos de temperatura difieren entre los productos de marca, genéricos y de venta libre.
Se proyecta que las terapias celulares y génicas se expandan a una CAGR del 14,07% de 2026 a 2031. Estas terapias están comenzando desde una base casi nula a medida que los hospitales desarrollan programas piloto para tratamientos CAR-T y de edición génica. Su transporte puede requerir condiciones de -150 °C a -196 °C utilizando recipientes de nitrógeno líquido. El flete aéreo es esencial para la entrega interinsular dentro de las ventanas de estabilidad limitadas de estos productos. DHL Group amplió su red de cadena de frío de flete aéreo dedicado en febrero de 2026 para apoyar la visibilidad de extremo a extremo de los envíos de terapias celulares y génicas. La industria de logística de cadena de frío farmacéutica de Indonesia se está volviendo, por tanto, más dependiente de la experiencia criogénica a medida que la demanda se desplaza hacia los biológicos y las terapias avanzadas.
Por Flujo de Envío: Las Rutas Domésticas Dominan, los Corredores Internacionales se Expanden
Los envíos domésticos representaron el 68,37% de la participación del mercado de logística aérea de cadena de frío farmacéutica de Indonesia en 2025. El transporte aéreo interinsular es fundamental para la cobertura nacional de productos que no pueden tolerar largos trayectos por carretera o mar. En un país con muchas islas, el flete aéreo doméstico cumple una función que el transporte terrestre proporciona en mercados contiguos. La red de rutas conecta la producción farmacéutica y las puertas de entrada de importación con los hospitales provinciales y los puntos de distribución regional. Los flujos domésticos a menudo requieren varias etapas de manipulación cuando el destino final está fuera del corredor principal de Java. Eso convierte los procedimientos consistentes en cada punto de transferencia en un requisito básico del servicio.
Se prevé que los envíos internacionales crezcan a una CAGR del 8,84% hasta 2031. El crecimiento está vinculado a las importaciones de biológicos e inyectables de especialidad que aún no se producen ampliamente en Indonesia. Los movimientos internacionales también apoyan la creciente participación del país en las cadenas de suministro de ensayos clínicos. Muchos envíos entran a través de centros de consolidación en Singapur, Kuala Lumpur o Hong Kong antes de llegar a Yakarta. Esto añade eventos de manipulación antes de la llegada y hace que la coordinación entre transportistas, transitarios y agentes de tierra sea importante. El mercado de logística aérea de cadena de frío farmacéutica de Indonesia puede beneficiarse de corredores internacionales más sólidos cuando estas partes mantienen la trazabilidad desde el origen hasta la entrega.
Análisis Geográfico
Yakarta es el mayor centro interno del mercado de logística de cadena de frío farmacéutica de Indonesia, con una participación del 44,28% por ciudad en 2025. El Aeropuerto Internacional Soekarno-Hatta se concentra en el despacho de importaciones farmacéuticas, el almacenamiento controlado y la manipulación de carga aérea. PT Gapura Angkasa recibió la certificación CEIV Pharma en el aeropuerto en mayo de 2026. Esto proporcionó un marco de calidad reconocido para la carga de alto valor y sensible al tiempo durante la manipulación en tierra[3]PT Gapura Angkasa, "Gapura Angkasa Obtiene la Certificación CEIV Pharma para Carga," PT Gapura Angkasa, gapura.id. La infraestructura certificada de Yakarta atrae envíos internacionales de biológicos y medicamentos de especialidad. Su dominio también crea una dependencia porque los centros alternativos cuentan con una infraestructura controlada menos establecida.
Las ciudades secundarias de Java forman un denso corredor de distribución para el mercado de logística aérea de cadena de frío farmacéutica de Indonesia. Surabaya es el centro secundario más significativo porque el Aeropuerto Juanda retransmite carga hacia Kalimantan Oriental, Papúa Occidental y Maluku. Bandung y Yogyakarta sirven a las redes de atención médica regionales y apoyan la distribución dentro de Java. La región tiene la mayor concentración de distribuidores farmacéuticos, lo que hace que el monitoreo y la documentación consistentes sean particularmente importantes. Sus conexiones con la puerta de entrada de importación nacional hacen de Java la base operativa principal para la mayoría de los proveedores.
Makassar ofrece la mayor oportunidad de crecimiento geográfico con una CAGR del 9,31% durante 2026-2031 en el mercado de logística aérea de cadena de frío farmacéutica de Indonesia. La misma investigación identificó la necesidad de expansión hacia un estándar de terminal de 28.000 m². Medan es el punto de acceso clave para el norte de Sumatra, mientras que Denpasar apoya los hospitales de Bali y la demanda de turismo médico. Los aeropuertos secundarios generalmente carecen de cámaras frías farmacéuticas certificadas, por lo que los operadores a menudo utilizan embalaje pasivo validado durante el tiempo de permanencia en el aeropuerto. Esto deja una clara necesidad de una manipulación regional más controlada a medida que el tráfico se desplaza más allá de Yakarta.
Panorama Competitivo
El mercado de logística aérea de cadena de frío farmacéutica de Indonesia está moderadamente fragmentado entre proveedores de servicios internacionales premium y manipulación local. DHL Group, Kuehne+Nagel, DSV, FedEx, UPS y CEVA Logistics compiten a través de redes establecidas, instalaciones controladas y herramientas de visibilidad. Sus servicios están diseñados para clientes que necesitan una manipulación consistente en movimientos internacionales y domésticos. DHL Group anunció en febrero de 2026 que estaba expandiendo su red de cadena de frío de flete aéreo para avanzar en la logística global de salud. DHL también comprometió 500 millones de EUR (581 millones de USD) para infraestructura de atención médica en Asia-Pacífico para 2030. Estas inversiones respaldan la capacidad de la empresa para atender los complejos flujos farmacéuticos que ingresan a Indonesia.
Los operadores nacionales proporcionan la capa terrestre necesaria para que el mercado de logística aérea de cadena de frío farmacéutica de Indonesia funcione en los aeropuertos nacionales. PT Garuda Indonesia, PT Gapura Angkasa, PT Jasa Angkasa Semesta y PT Angkasa Pura Kargo son relevantes para la manipulación aeroportuaria y el flete interinsular. La certificación CEIV Pharma de Gapura es un ejemplo de un operador nacional que mejora su capacidad para carga sensible. La integración de 2 subsidiarias indonesias por parte de NX Group en marzo de 2026 es otro movimiento estratégico destinado a unificar los servicios de flete aéreo y marítimo bajo una única interfaz de cliente[4]Nippon Express Holdings, "NX Group Integra Empresas Comerciales en Indonesia," Nippon Express Holdings, nipponexpress.com. Los operadores que combinan la ejecución aeroportuaria local con la coordinación internacional pueden reducir las brechas de servicio en rutas complejas. La industria de logística de cadena de frío farmacéutica de Indonesia seguirá necesitando experiencia en manipulación doméstica incluso a medida que los proveedores globales expandan sus redes.
La tecnología y el cumplimiento normativo distinguen a los proveedores donde la cobertura de red es de otro modo similar. Los datos de sensores en tiempo real pueden respaldar los registros de temperatura y ayudar a los equipos a responder cuando cambian las condiciones de manipulación. La documentación de riesgo de calidad también puede facilitar la gestión de auditorías de clientes y los requisitos de distribución. Las ciudades secundarias, incluidas Makassar, Medan y Denpasar, siguen siendo la principal oportunidad para las empresas que establecen microcentros controlados. Estas ubicaciones necesitan mayor capacidad de cámaras frías aeroportuarias, así como equipos capacitados y procedimientos validados. El mercado de logística aérea de cadena de frío farmacéutica de Indonesia, por tanto, probablemente recompensará la amplitud del servicio, la resiliencia de la red y la capacidad de congelación profunda más que la capacidad básica de flete.
Líderes de la Industria de Logística Aérea de Cadena de Frío Farmacéutica de Indonesia
DHL Group
Kuehne+Nagel International AG
DSV A/S
PT Jasa Angkasa Semesta Tbk
PT Garuda Indonesia (Persero) Tbk / Garuda Indonesia Cargo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: CEVA Logistics y GSK extendieron su acuerdo de gestión del centro de distribución en la instalación de Robakowo en Polonia por 5 años adicionales, reforzando el perfil estratégico de logística de contratos farmacéuticos de CEVA y su compromiso global con el cumplimiento de PIB.
- Marzo de 2026: NX Group, Nippon Express Holdings, completó la integración de PT NX Lemo Indonesia Logistik y PT Nippon Express Indonesia en una única entidad unificada, consolidando la gestión de flete aéreo y marítimo bajo una estructura orientada al cliente para mejorar la respuesta logística farmacéutica y eliminar la duplicación interna. El movimiento operacionalizó el equipo de ventas entre empresas One Indonesia lanzado en 2025, creando una interfaz de cuenta más directa para los clientes farmacéuticos en toda Indonesia.
- Diciembre de 2025: DHL Group comprometió 500 millones de EUR (580 millones de USD) para infraestructura de Ciencias de la Vida y Atención Médica en Asia-Pacífico para 2030, incluidos Centros Farmacéuticos certificados con PIB y mayor capacidad de cadena de frío, con Indonesia posicionada como beneficiaria de la actualización de la red regional.
- Marzo de 2025: DHL Group adquirió CRYOPDP, un servicio de mensajería especializado enfocado en logística de ensayos clínicos, cadenas de suministro de biofarmacéuticos y transporte de terapias celulares y génicas, ampliando su capacidad de logística farmacéutica criogénica como parte de la estrategia de inversión en Logística de Salud de 2 mil millones de EUR (2,32 mil millones de USD).


Alcance del Informe del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de Indonesia
| Refrigerado (0–5 °C) |
| Congelado (-18–0 °C) |
| Ambiente |
| Ultracongelado / Temperatura Ultrabajas (Por Debajo de -20 °C) |
| Productos Farmacéuticos de Molécula Pequeña | Productos Farmacéuticos de Marca |
| Productos Farmacéuticos de Venta Libre (OTC) | |
| Productos Farmacéuticos Genéricos | |
| Productos Farmacéuticos Biológicos (Biológicos, Biosimilares, Vacunas y Productos Medicinales Derivados de la Sangre) | |
| Productos Farmacéuticos de Especialidad | |
| Terapias Celulares y Génicas | |
| Productos Farmacéuticos Veterinarios | |
| Otros Productos Farmacéuticos |
| Envíos Domésticos |
| Envíos Internacionales |
| Yakarta |
| Bandung |
| Surabaya |
| Medan |
| Tasikmalaya |
| Yogyakarta |
| Semarang |
| Denpasar |
| Makassar |
| Resto de Ciudades |
| Por Rango de Temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18–0 °C) | ||
| Ambiente | ||
| Ultracongelado / Temperatura Ultrabajas (Por Debajo de -20 °C) | ||
| Por Tipo de Producto Farmacéutico | Productos Farmacéuticos de Molécula Pequeña | Productos Farmacéuticos de Marca |
| Productos Farmacéuticos de Venta Libre (OTC) | ||
| Productos Farmacéuticos Genéricos | ||
| Productos Farmacéuticos Biológicos (Biológicos, Biosimilares, Vacunas y Productos Medicinales Derivados de la Sangre) | ||
| Productos Farmacéuticos de Especialidad | ||
| Terapias Celulares y Génicas | ||
| Productos Farmacéuticos Veterinarios | ||
| Otros Productos Farmacéuticos | ||
| Por Flujo de Envío | Envíos Domésticos | |
| Envíos Internacionales | ||
| Por Ciudad | Yakarta | |
| Bandung | ||
| Surabaya | ||
| Medan | ||
| Tasikmalaya | ||
| Yogyakarta | ||
| Semarang | ||
| Denpasar | ||
| Makassar | ||
| Resto de Ciudades | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de la logística de cadena de frío farmacéutica de Indonesia en 2026?
Se estima que el sector alcanza 154,45 millones de USD en 2026 y se prevé que llegue a 226,41 millones de USD en 2031, a una CAGR del 7,95%. El pronóstico refleja la demanda de transporte validado de productos farmacéuticos refrigerados, congelados y criogénicos en las dispersas islas de Indonesia: requisitos de capacidad, sistemas de calidad, manipulación aeroportuaria y embalaje especializado.
¿Qué rango de temperatura lidera la logística aérea de cadena de frío farmacéutica en Indonesia?
Los envíos refrigerados representaron el 48,34% de la participación en 2025 porque las vacunas, la insulina y muchos biológicos requieren manipulación refrigerada. Este rango apoya el movimiento rutinario a hospitales, clínicas, puntos de distribución regional y otras instalaciones de atención médica que necesitan condiciones estables de 0 a 5 °C.
¿Qué productos farmacéuticos crecerán más rápido en la logística controlada de Indonesia?
Se prevé que las terapias celulares y génicas se expandan a una CAGR del 14,07% hasta 2031, impulsadas por su necesidad de transporte criogénico. Estos tratamientos pueden requerir temperaturas de -150 °C a -196 °C, recipientes especializados de nitrógeno líquido y transbordos de carga aérea cuidadosamente planificados.
¿Por qué es importante Yakarta para el transporte farmacéutico sensible a la temperatura?
Yakarta representó el 44,28% de la participación por ciudad en 2025 y concentra el despacho de importaciones, la manipulación controlada y la infraestructura aeroportuaria reconocida. El Aeropuerto Internacional Soekarno-Hatta también proporciona la mayor concentración del país de actividad de importación farmacéutica, transitarios internacionales y manipulación en tierra certificada con CEIV Pharma.
¿Por qué Makassar se está volviendo más importante para el flete aéreo farmacéutico?
Se prevé que Makassar crezca a una CAGR del 9,31% hasta 2031 porque conecta las ubicaciones del este de Indonesia con redes de carga aérea más amplias. Los nuevos enlaces mejoran el acceso a Sulawesi del Sur y las provincias desatendidas, aunque la capacidad aeroportuaria y la infraestructura de manipulación controlada necesitan mayor desarrollo.
¿Qué limita la expansión de los servicios de cadena de frío farmacéutica en Indonesia?
Los altos costos interinsulares, los transbordos repetidos, las cámaras frías regionales limitadas, los procedimientos regulatorios y la escasez de personal calificado siguen siendo restricciones clave. Estos problemas son más agudos fuera de Yakarta, donde los proveedores pueden depender del embalaje pasivo y arreglos de transferencia más complejos para proteger la carga sensible a la temperatura.
Última actualización de la página el:



